
Tamanho e Participação do Mercado de Cerveja Orgânica
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.21 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.41 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.30 % |
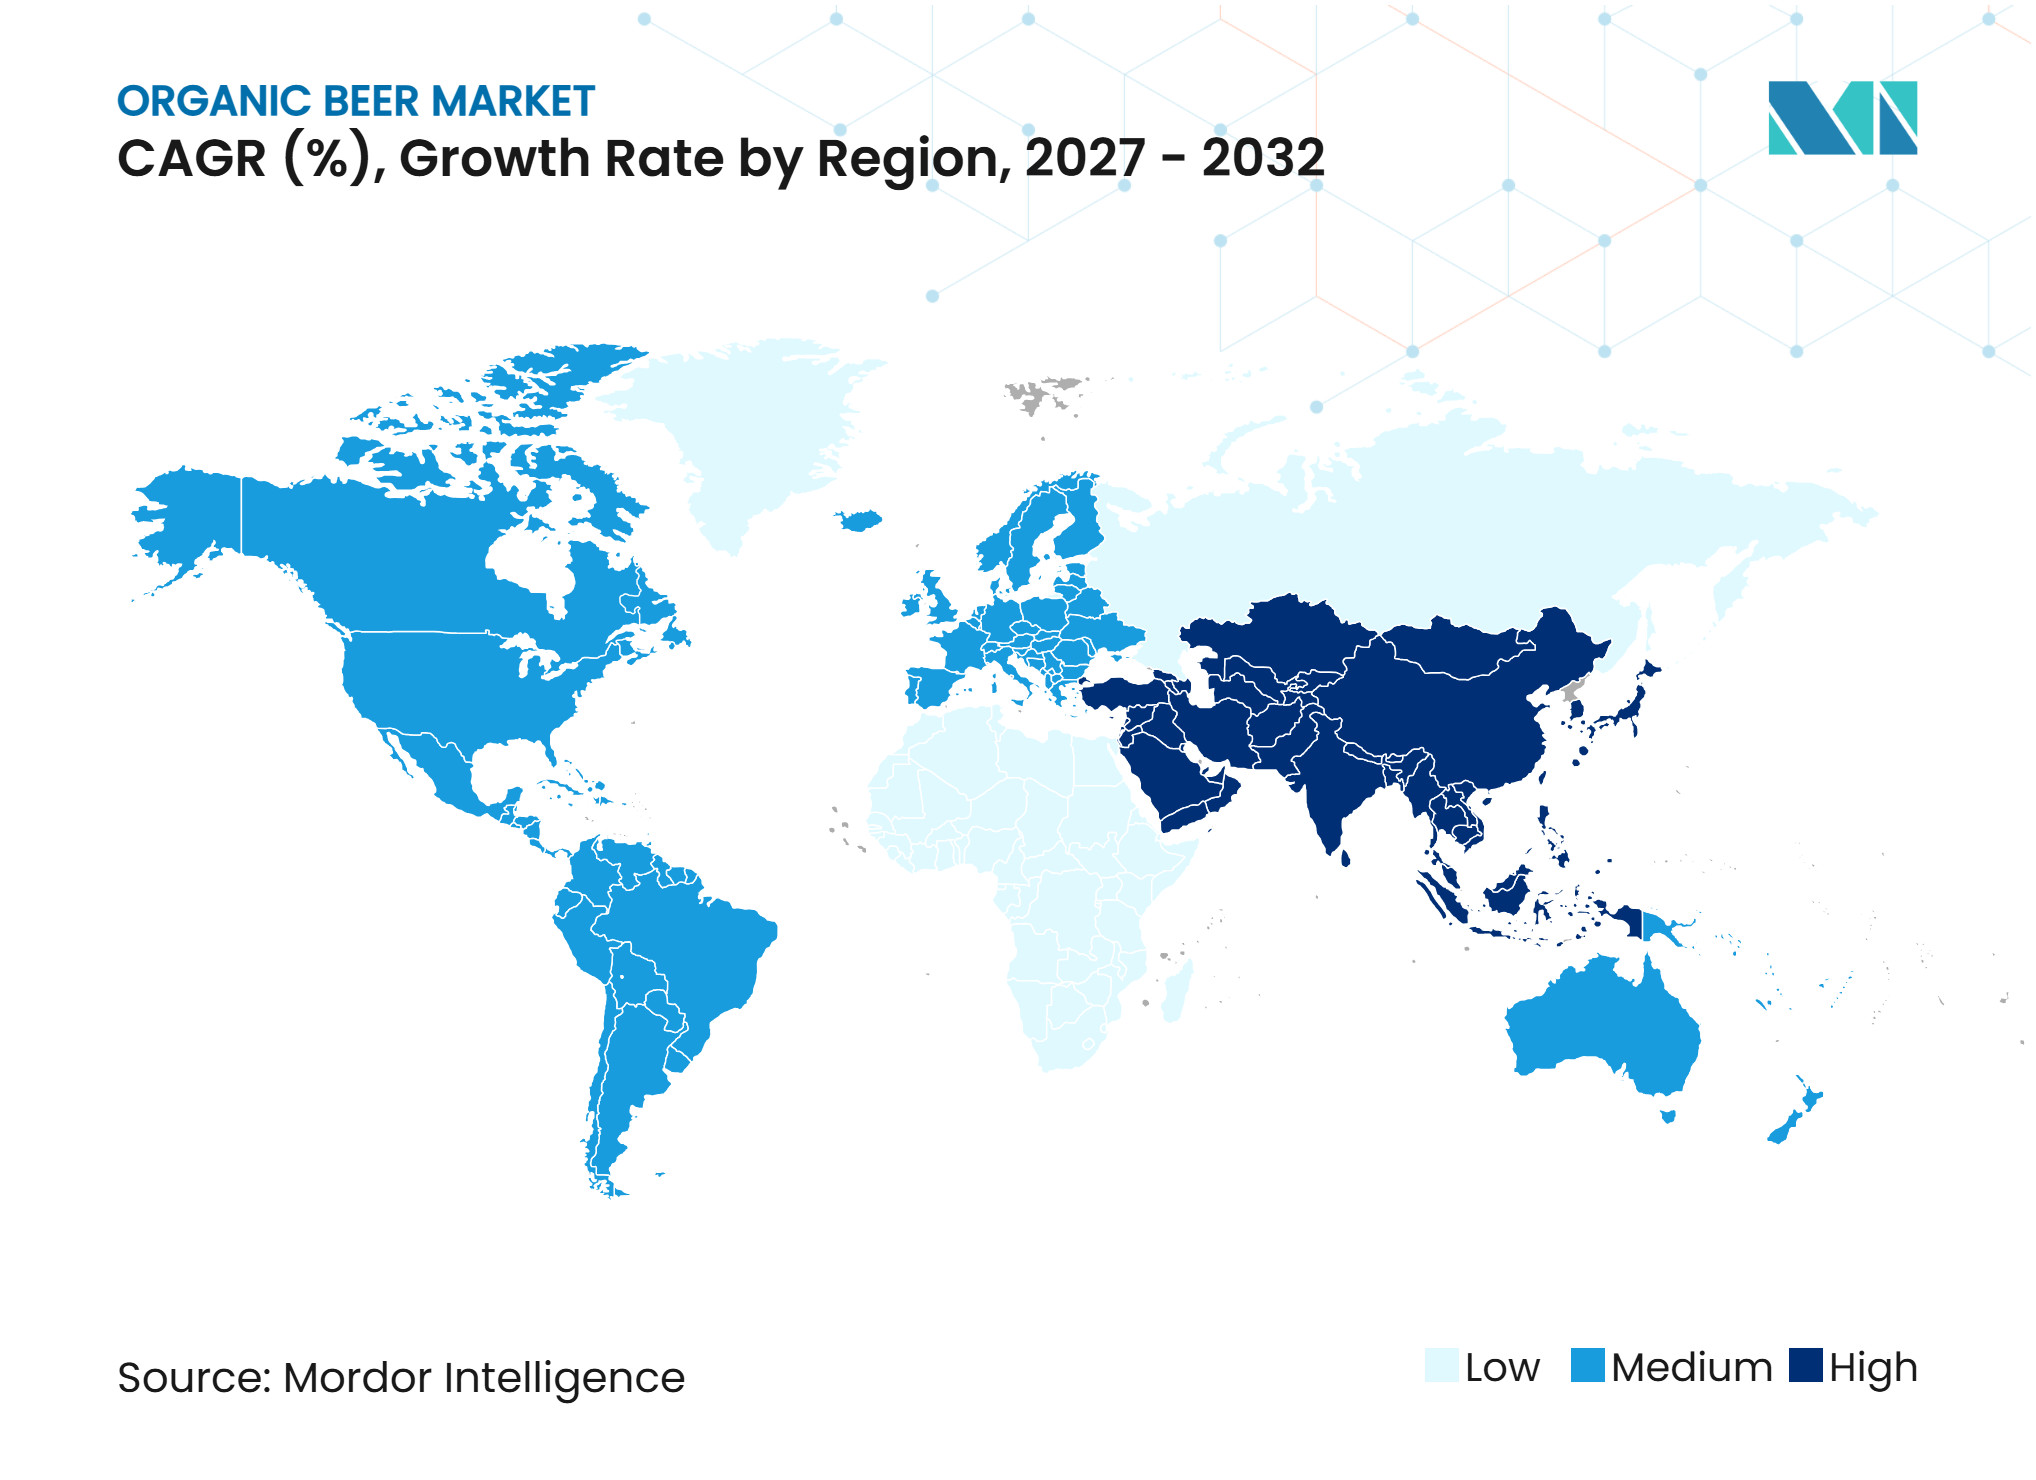
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cerveja Orgânica por Mordor Intelligence
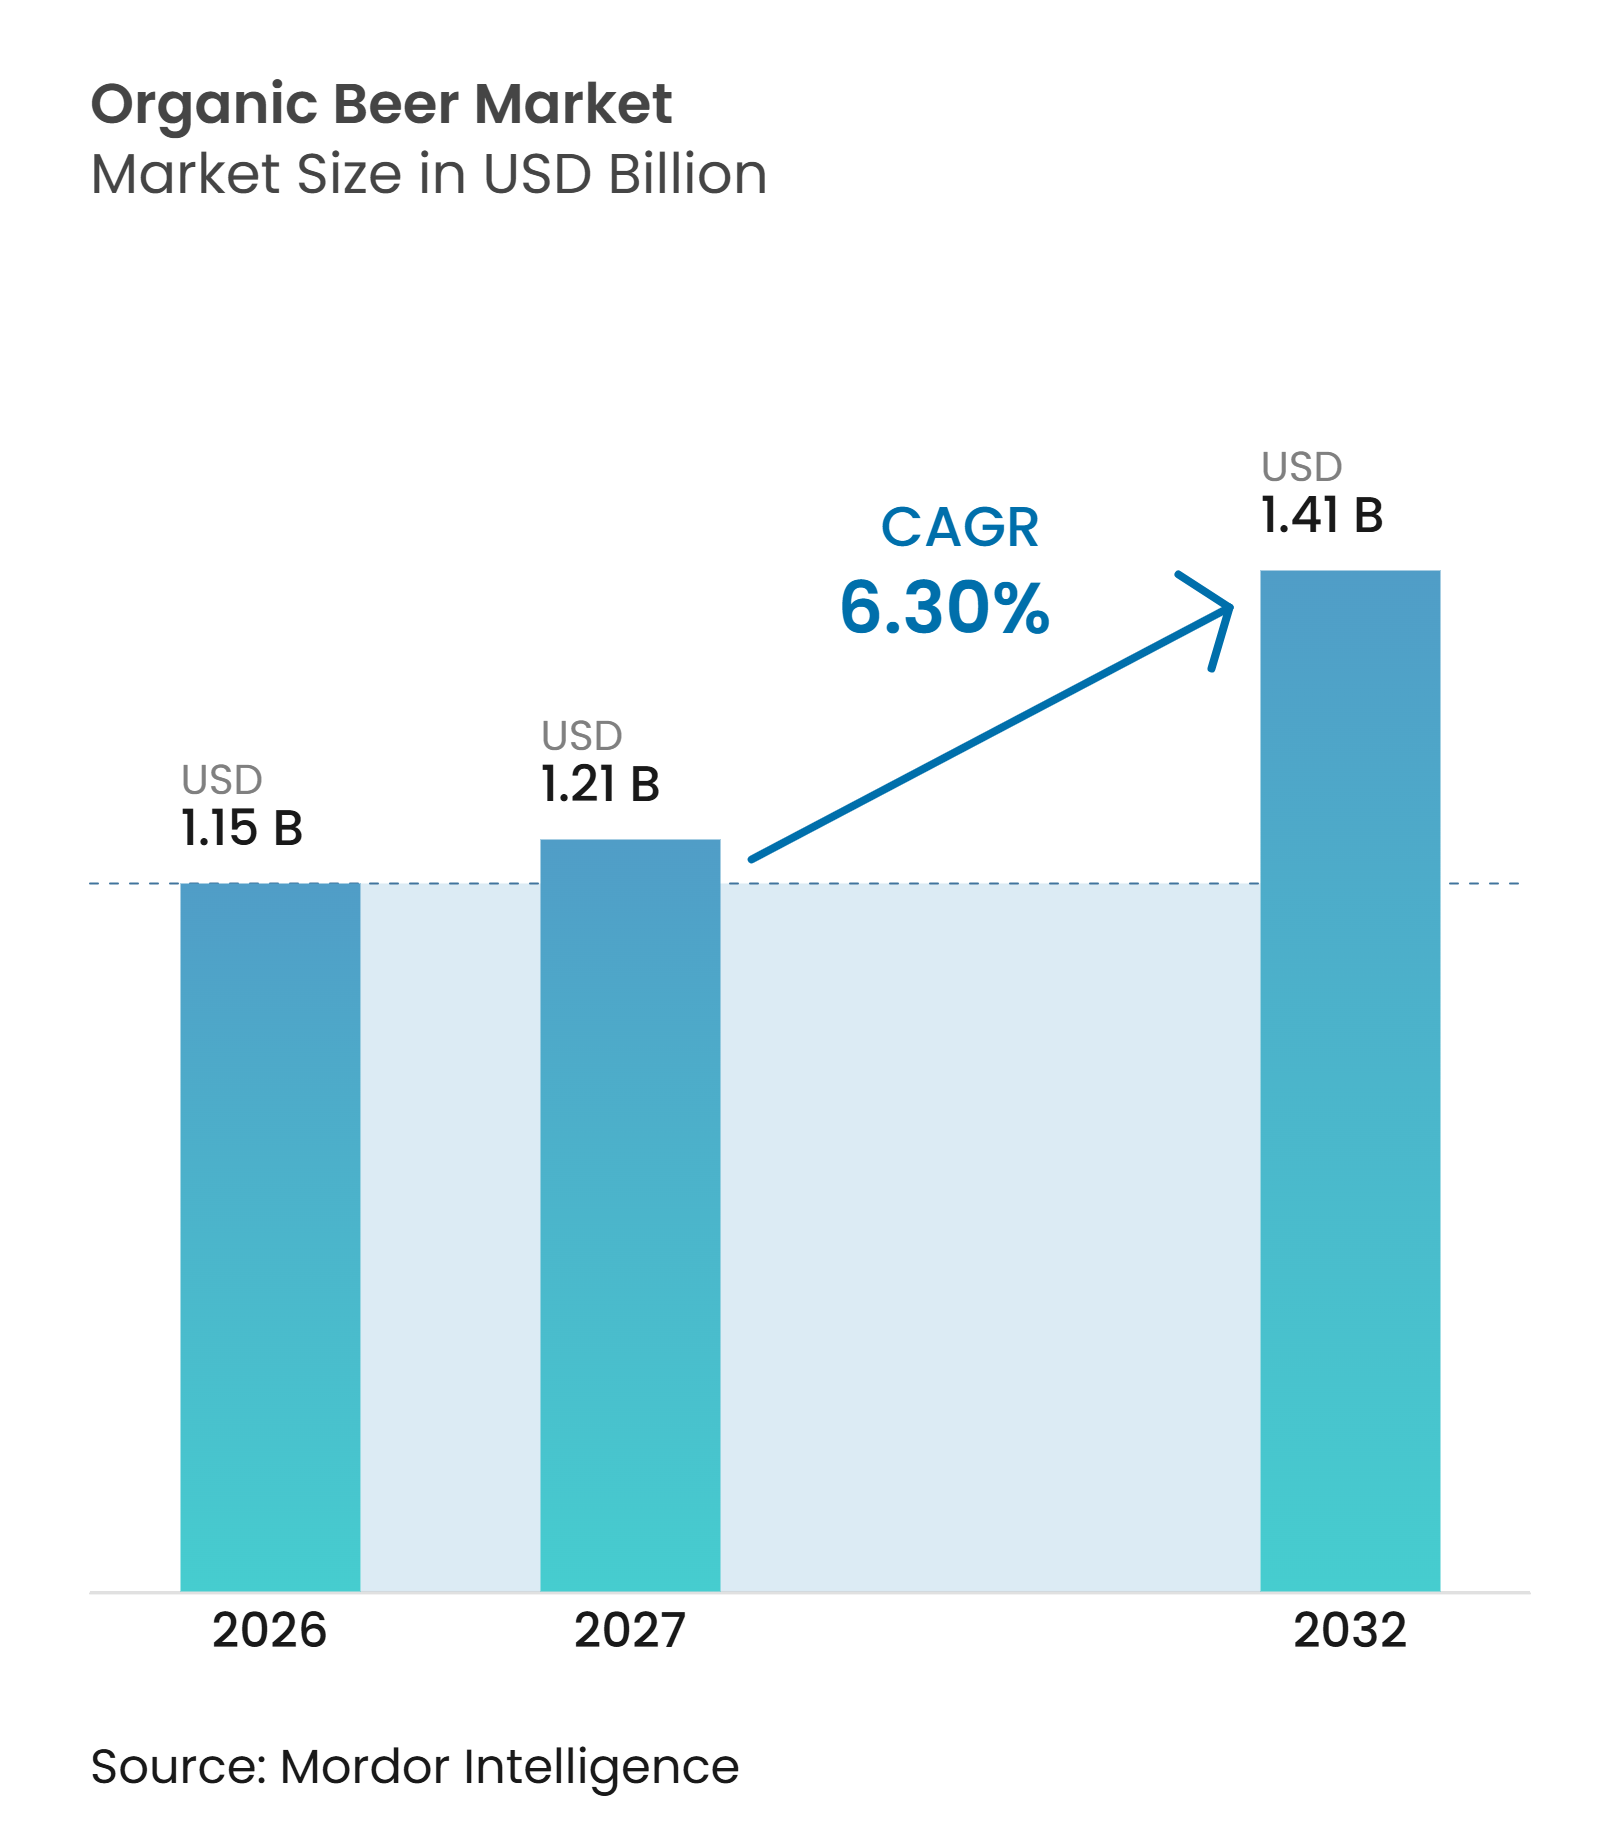
Espera-se que o tamanho do mercado de cerveja orgânica cresça de 1,15 bilhões de USD em 2026 para 1,21 bilhões de USD em 2027, com previsão de atingir 1,41 bilhões de USD até 2032, a um CAGR de 6,30% no período de 2027 a 2032. A demanda por cerveja orgânica é sustentada pelo crescente interesse dos consumidores em ingredientes certificados, informações transparentes sobre os produtos e escolhas de bebidas que reflitam preocupações com a sustentabilidade. A certificação fortalece a confiança do consumidor ao fornecer garantias sobre o fornecimento de ingredientes, práticas agrícolas e padrões de produção. A crescente aceitação no varejo de bebidas naturais e especiais está melhorando a visibilidade e a acessibilidade dos produtos nos canais de distribuição convencionais. As cervejarias também estão fortalecendo os relacionamentos com fornecedores agrícolas para garantir acesso consistente a matérias-primas orgânicas, melhorar a transparência da cadeia de suprimentos e apoiar práticas de fornecimento responsável.
Principais Conclusões do Relatório
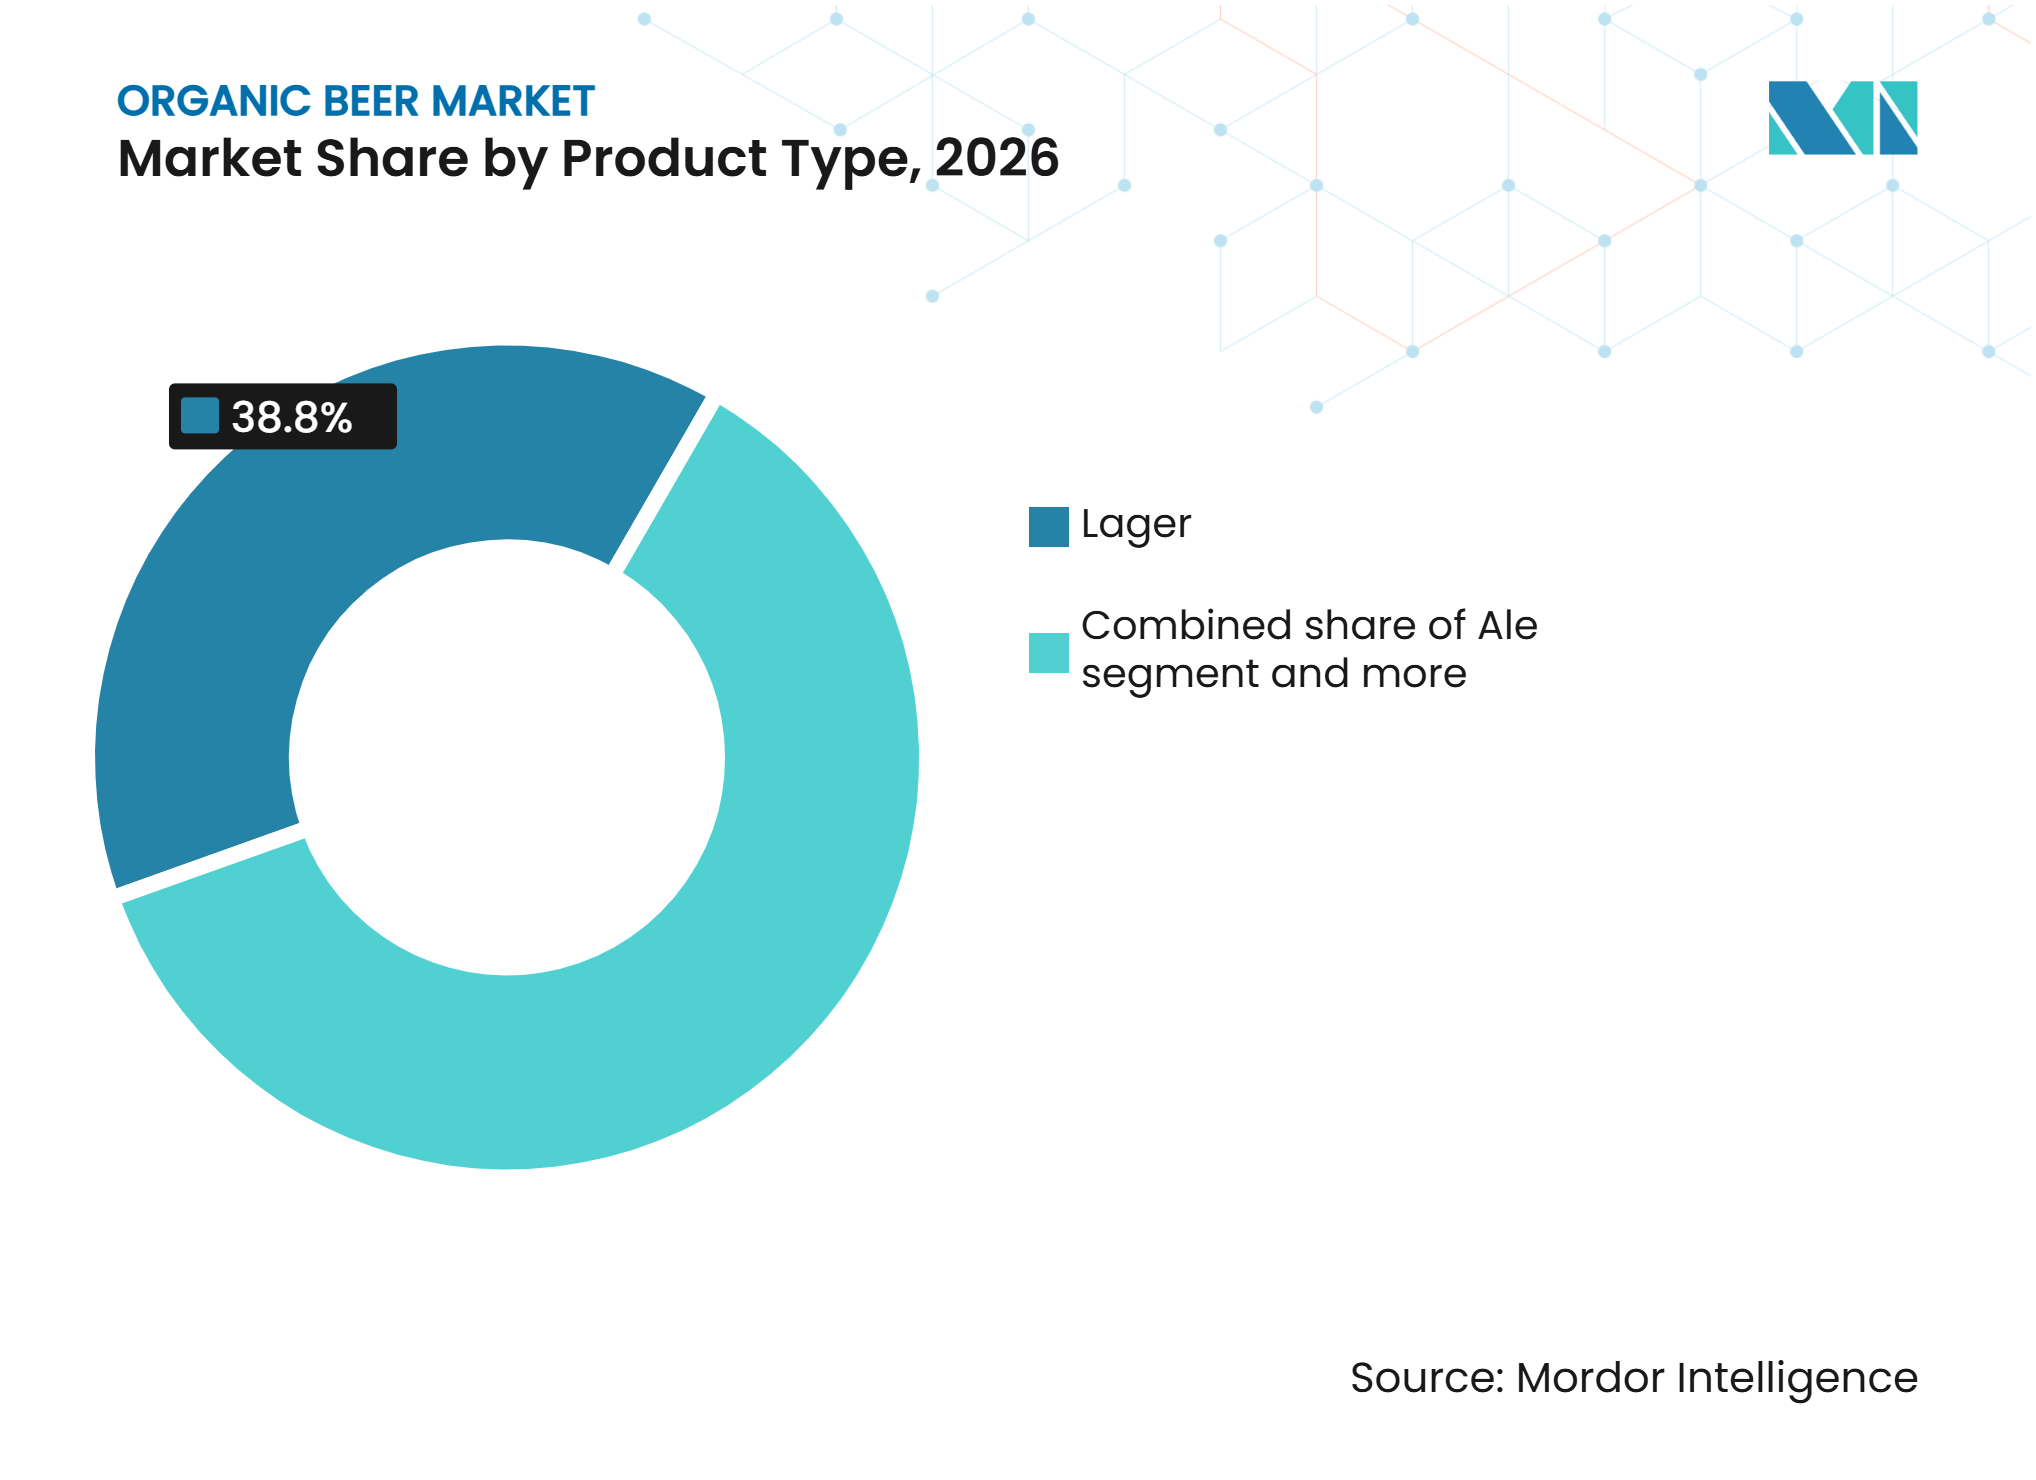
• Por tipo de produto, o lager detinha 38,81% da participação do mercado de cerveja orgânica em 2026, enquanto o Ale tem previsão de expansão a um CAGR de 8,21% até 2032.
• Por categoria, o padrão detinha 62,12% da participação do mercado de cerveja orgânica em 2026, enquanto o premium tem projeção de expansão a um CAGR de 8,51% até 2032.
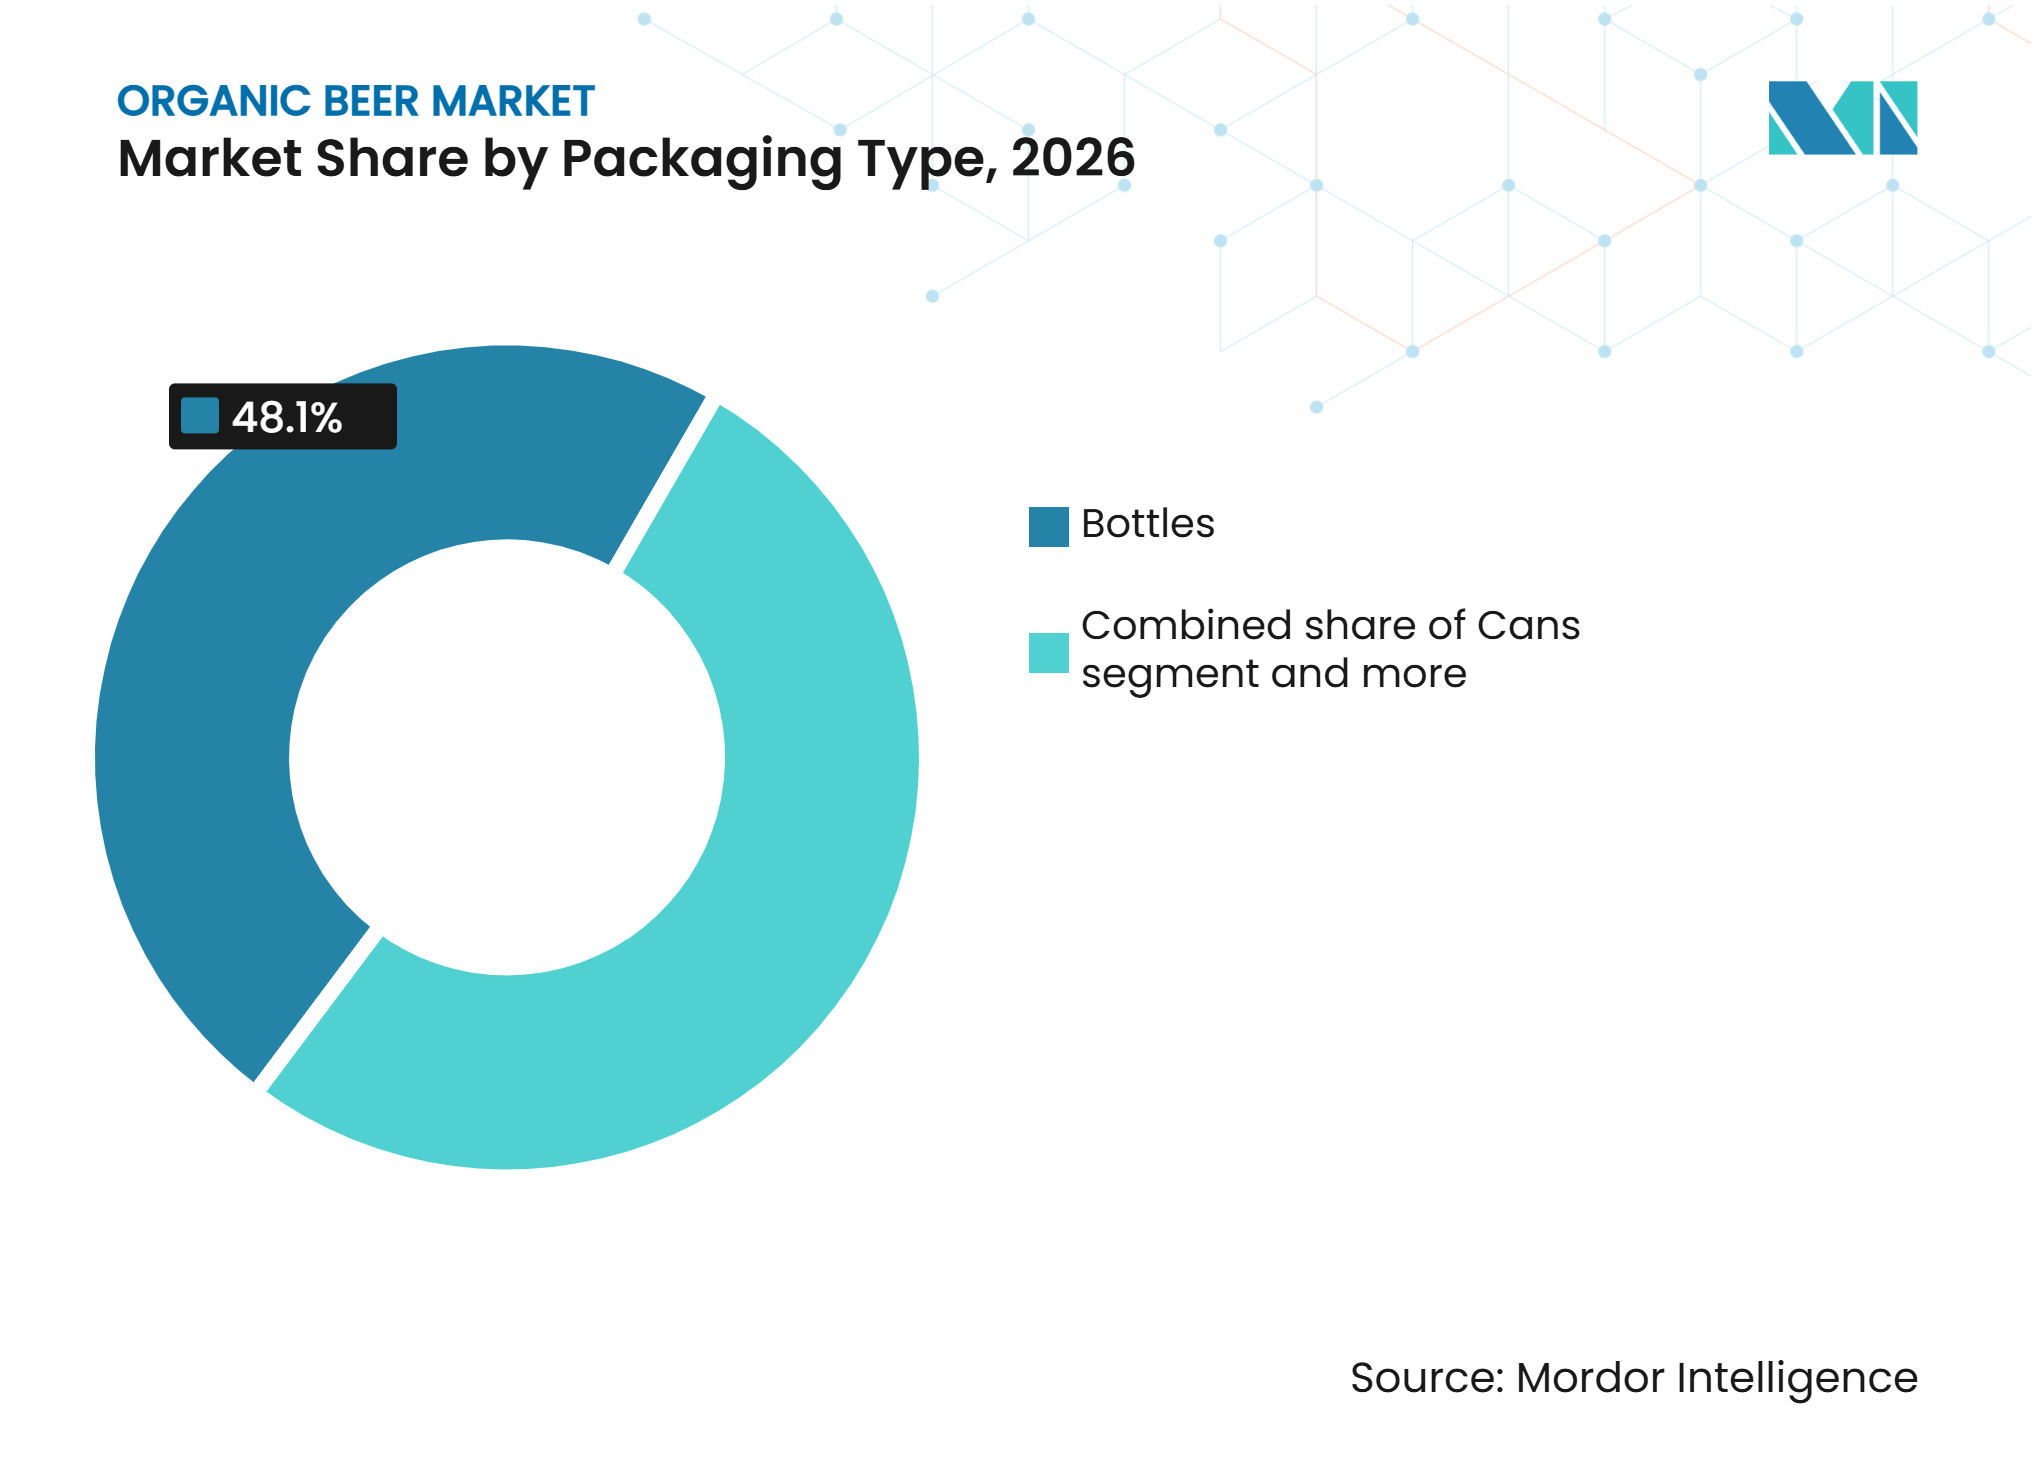
• Por tipo de embalagem, as garrafas detinham 48,11% da participação do mercado de cerveja orgânica em 2026, enquanto as latas têm projeção de expansão a um CAGR de 9,18% até 2032.
• Por canal de distribuição, o off-trade detinha 62,61% da participação do mercado de cerveja orgânica em 2026, enquanto o on-trade tem previsão de expansão a um CAGR de 7,23% até 2032.
• Por geografia, a Europa detinha 41,61% da participação do mercado de cerveja orgânica em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 8,81% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Cerveja Orgânica*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda por bebidas alcoólicas certificadas com rótulo limpo | +1.5% | Global | Curto prazo (≤ 2 anos) |
| Crescente preferência dos consumidores por cerveja orgânica e produzida de forma sustentável | +1.3% | Global, com adoção antecipada na Europa Ocidental e América do Norte | Médio prazo (2–4 anos) |
| Expansão dos sortimentos de varejo de bebidas orgânicas e sustentáveis | +1.0% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Adoção crescente de ingredientes de fabricação orgânica por cervejarias artesanais | +0.9% | América do Norte e Europa Ocidental | Médio prazo (2–4 anos) |
| Colaborações de grãos regenerativos e da fazenda à cervejaria | +0.8% | América do Norte e Europa | Médio prazo (2–4 anos) |
| Rastreabilidade de ingredientes orgânicos como diferencial de marca | +0.7% | Global, particularmente Europa e América do Norte | Longo prazo (4–6 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Bebidas Alcoólicas Certificadas com Rótulo Limpo
Os consumidores estão cada vez mais considerando a origem dos ingredientes, as práticas de produção e as credenciais de sustentabilidade ao avaliar produtos de cerveja. Por exemplo, em março de 2026, de acordo com pesquisa da Auburn University, foi medida a disposição de 1.150 consumidores de cerveja dos Estados Unidos em pagar por cerveja produzida com lúpulo e cevada de origem local, bem como por produtos com certificação de upcycling, destacando a relevância da transparência na origem e das credenciais de sustentabilidade nas decisões de compra dos consumidores e refletindo na inovação de produtos, com a Patagonia Provisions e a Deschutes Brewery lançando a Patagonia Provisions Organic IPA em outubro de 2026, produzida com lúpulo orgânico, cevada maltada orgânica e Kernza® com Certificação Orgânica Regenerativa® no mercado de cerveja orgânica [1].
Crescente Preferência dos Consumidores por Cerveja Orgânica e Produzida de Forma Sustentável
O interesse dos consumidores por cerveja é cada vez mais moldado pela origem dos ingredientes, pela responsabilidade ambiental e pelas práticas agrícolas sustentáveis. Por exemplo, em fevereiro de 2025, de acordo com a Organização para a Cooperação e Desenvolvimento Econômico, 37.000 consumidores em 40 países relataram forte interesse em alegações de produtos orgânicos, produzidos localmente e ecologicamente corretos [2]. O estudo também destacou o papel da consciência ambiental e da confiança do consumidor na disposição de pagar mais por produtos com alegações de sustentabilidade. Essa preferência se reflete nas iniciativas das cervejarias, com a Carlsberg lançando a Grobund em junho de 2025, sua primeira cerveja dinamarquesa produzida inteiramente com malte de cevada cultivado de forma regenerativa. A iniciativa incorpora práticas agrícolas como o cultivo mínimo do solo e o plantio de culturas de cobertura para apoiar a saúde do solo e a biodiversidade, demonstrando como as cervejarias estão respondendo ao interesse dos consumidores por uma produção ambientalmente responsável.
Expansão dos Sortimentos de Varejo de Bebidas Orgânicas e Sustentáveis
A crescente disponibilidade de bebidas orgânicas e produzidas de forma sustentável em supermercados, lojas especializadas e canais de varejo online está melhorando a acessibilidade e a visibilidade dos produtos. Os varejistas estão ampliando cada vez mais seus sortimentos de produtos para atender à demanda dos consumidores por produtos orgânicos certificados e produção ambientalmente responsável. Essa mudança é impulsionada pela crescente conscientização dos consumidores sobre questões de saúde e ambientais, levando os varejistas a alocar mais espaço nas prateleiras e criar seções dedicadas a produtos orgânicos. A maior disponibilidade nas prateleiras e as seções dedicadas a produtos orgânicos ajudam os consumidores a identificar e comparar produtos, ao mesmo tempo em que oferecem aos fabricantes de bebidas maiores oportunidades de alcançar uma base de clientes mais ampla. O crescimento do comércio eletrônico apoiou ainda mais essa tendência, permitindo que os consumidores acessem uma gama mais ampla de bebidas orgânicas além do que está disponível nas lojas físicas.
Adoção Crescente de Ingredientes de Fabricação Orgânica por Cervejarias Artesanais
As cervejarias artesanais estão usando cada vez mais ingredientes agrícolas produzidos organicamente para diferenciar seus produtos de cerveja e apoiar práticas de fabricação sustentáveis. A crescente ênfase na qualidade dos ingredientes, na sustentabilidade agrícola e no fornecimento responsável está incentivando os cervejeiros a incorporar matérias-primas orgânicas em seus processos de produção. Essa mudança cria oportunidades para as cervejarias construírem relacionamentos mais próximos com agricultores orgânicos e fornecedores de ingredientes, melhorando a transparência do fornecimento e apoiando um acesso mais consistente a matérias-primas certificadas. O uso de ingredientes orgânicos permite que as cervejarias artesanais atendam ao interesse dos consumidores em produtos com origens claras de ingredientes e métodos de produção ambientalmente responsáveis, ao mesmo tempo em que fortalecem sua posição no mercado de cervejas especiais.
Análise de Impacto das Restrições do Mercado de Cerveja Orgânica*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços premium e risco de migração dos consumidores para produtos mais baratos | -0.8% | Global, mais acentuado em mercados sensíveis a preços no Oriente Médio e África e América do Sul | Curto prazo (≤ 2 anos) |
| Disponibilidade limitada de malte e lúpulo orgânicos certificados | -0.7% | Mercados da América do Norte e da União Europeia dependentes de importações | Médio prazo (2–4 anos) |
| Complexidade de certificação e rotulagem em múltiplas jurisdições | -0.5% | Global, particularmente exportadores que operam na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2–4 anos) |
| Variabilidade climática no fornecimento de lúpulo orgânico | -0.6% | América do Norte e Europa, particularmente as principais regiões produtoras de lúpulo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preços Premium e Risco de Migração dos Consumidores para Produtos Mais Baratos
A produção de cerveja orgânica geralmente implica custos mais elevados de fornecimento e conformidade devido a ingredientes agrícolas certificados, manuseio especializado e requisitos de certificação orgânica. Esses custos adicionais podem se traduzir em preços de varejo mais altos do que a cerveja produzida de forma convencional, tornando mais difícil atrair consumidores que priorizam a acessibilidade. A sensibilidade ao preço também pode influenciar a frequência de compra e incentivar os consumidores a mudar para alternativas convencionais de menor preço quando os orçamentos domésticos estão restritos. Isso limita a capacidade das marcas de cerveja orgânica de se expandir além dos segmentos de consumidores premium e especiais, tornando os preços competitivos e o fornecimento eficiente importantes para uma penetração de mercado mais ampla.
Disponibilidade Limitada de Malte e Lúpulo Orgânicos Certificados
A redução da produção de lúpulo e o declínio da área de cultivo podem restringir a disponibilidade de ingredientes para fabricação de cerveja, tornando mais difícil para os fabricantes de cerveja orgânica garantir fornecimentos consistentes de matérias-primas. Por exemplo, em dezembro de 2025, de acordo com o Departamento de Agricultura dos Estados Unidos, a produção total de lúpulo dos Estados Unidos diminuiu 5% em 2025 em comparação com o ano anterior, enquanto a área colhida diminuiu 7%. O relatório também registrou um declínio na área de lúpulo orgânico de 482 acres em 2024 para 409 acres em 2025, indicando uma área menor dedicada ao cultivo de lúpulo orgânico [3]. Isso pode aumentar a pressão de aquisição, dificultar a obtenção dos ingredientes certificados necessários e limitar a capacidade dos produtores de cerveja orgânica de manter ou expandir consistentemente a produção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Lager Apoia o Acesso Amplo Enquanto o Ale Expande as OpçõesO lager detinha 38,81% da participação do mercado de cerveja orgânica em 2026. O perfil de sabor familiar do lager o torna uma escolha acessível para consumidores que exploram a cerveja orgânica certificada. Sua adequação para produção em larga escala e ampla distribuição no varejo apoia sua disponibilidade em supermercados, lojas especializadas de bebidas alcoólicas e outros canais de varejo. A popularidade estabelecida desse estilo permite que as cervejarias introduzam a certificação orgânica mantendo as características de sabor que os consumidores já apreciam. Isso cria oportunidades para alcançar compradores convencionais e fortalecer a penetração no mercado. O stout e o porter ampliam ainda mais o apelo ao consumidor ao oferecer sabores distintos e características tradicionais de fabricação que atraem os entusiastas de cerveja artesanal. Juntos, esses estilos permitem que as cervejarias orgânicas atendam a uma ampla base de consumidores, acomodem diversas preferências de sabor e fortaleçam a variedade de produtos nos canais de varejo.
O Ale tem projeção de expansão a um CAGR de 8,21% até 2032. A ampla gama de estilos de ale, incluindo pale ale, India pale ale, farmhouse ale e cerveja azeda, permite que as cervejarias desenvolvam produtos orgânicos distintos com base em diferentes variedades de lúpulo, grãos e técnicas de fabricação. Essa variedade cria oportunidades para os produtores diferenciarem suas ofertas e atrair consumidores que buscam perfis de sabor únicos e características de fabricação artesanal. O ale também oferece flexibilidade para a inovação de produtos, permitindo que as cervejarias explorem novas combinações de ingredientes e abordagens de fermentação enquanto expandem seus portfólios orgânicos. Esses estilos fortalecem a presença da cerveja orgânica em varejistas especializados e canais de hospitalidade ao atender a consumidores que buscam variedade, sabores distintos e fornecimento transparente de ingredientes.



Por Categoria:
A Cerveja Padrão Amplia o Alcance Enquanto a Cerveja Premium Ganha ValorO padrão detinha 62,12% da participação do mercado de cerveja orgânica em 2026. As ofertas de cerveja orgânica padrão atraem consumidores que buscam produtos certificados em estilos familiares e faixas de preço acessíveis. Sua disponibilidade em varejistas de alimentos naturais, supermercados e lojas especializadas de bebidas alcoólicas apoia a visibilidade do produto e incentiva as primeiras compras. Informações claras sobre os ingredientes e certificação orgânica visível ajudam os consumidores a entender os padrões de fornecimento do produto e a distinguir a cerveja certificada das alternativas convencionais. Os padrões orgânicos estabelecidos também fornecem aos varejistas uma base consistente para identificar e comunicar produtos certificados. Essas ofertas desempenham um papel importante na expansão da base de consumidores, no fortalecimento da presença no varejo convencional e no apoio à adoção mais ampla da cerveja orgânica.
O premium tem previsão de expansão a um CAGR de 8,51% até 2032. A cerveja orgânica premium oferece às cervejarias maiores oportunidades de diferenciar suas ofertas por meio de ingredientes distintos, métodos de fabricação especializados e relacionamentos mais próximos com produtores orgânicos. A comunicação transparente sobre certificação e fornecimento sustentável ajuda a fortalecer a credibilidade do produto e a comunicar o valor por trás do posicionamento premium. Esses produtos são bem adequados para lojas especializadas de bebidas alcoólicas, restaurantes e bares de cervejaria, onde varejistas e funcionários da cervejaria podem explicar suas características únicas aos consumidores. As ofertas premium também permitem que as cervejarias construam identidades de marca mais fortes, atendam a consumidores que buscam experiências de cerveja distintas e apoiem portfólios de produtos de maior valor. Ao lado da cerveja orgânica padrão, esse segmento ajuda os fabricantes a atender a diversas preferências de compra enquanto fortalece o posicionamento geral do mercado de cerveja orgânica.
Por Tipo de Embalagem:
As Garrafas Mantêm o Apelo Premium Enquanto as Latas Ganham TerrenoAs garrafas detinham 48,11% da participação do mercado de cerveja orgânica em 2026. A embalagem de vidro permanece bem adequada para cerveja orgânica especial, produtos premium, presentes e formatos de varejo que se beneficiam de uma apresentação detalhada do produto. Seu espaço de rótulo permite que as cervejarias comuniquem claramente a certificação orgânica, informações sobre ingredientes, identidade do produtor e práticas de fornecimento. Isso apoia a confiança do consumidor e ajuda as cervejarias menores a destacar as qualidades distintas de seus produtos. As garrafas de vidro também permanecem prevalentes em restaurantes, varejistas especializados e seleções de bebidas premium, onde a apresentação do produto melhora a experiência geral de consumo. Sua associação estabelecida com cerveja especial apoia ainda mais o reconhecimento da marca e fornece aos fabricantes de cerveja orgânica um formato eficaz para comunicar a qualidade e a diferenciação do produto.
As latas têm projeção de expansão a um CAGR de 9,18% até 2032. As latas oferecem aos fabricantes de cerveja orgânica uma opção de embalagem leve, portátil e conveniente que apoia a distribuição em supermercados, varejistas especializados e ocasiões de consumo ao ar livre. Sua capacidade de proteger a cerveja da luz e do oxigênio ajuda a manter a qualidade do produto, enquanto suas características práticas de manuseio e armazenamento apoiam a distribuição eficiente. O formato também oferece flexibilidade para vendas de unidades individuais e multipacks, permitindo que as cervejarias atendam a diferentes preferências de compra e ocasiões de consumo. O forte desempenho de reciclagem apoia ainda mais o apelo das latas de alumínio para marcas que comunicam seus compromissos ambientais. Sua conveniência e acessibilidade tornam as latas particularmente adequadas para introduzir a cerveja orgânica a novos consumidores e incentivar compras repetidas, complementando as garrafas de vidro no mix geral de embalagens.

Por Canal de Distribuição:
O Off-Trade Entrega Volume Enquanto o On-Trade Constrói ExperimentaçãoO off-trade detinha 62,61% da participação do mercado de cerveja orgânica em 2026. Os canais off-trade, incluindo lojas especializadas de bebidas alcoólicas, varejistas de alimentos naturais, supermercados e outros pontos de venda, fornecem aos fabricantes de cerveja orgânica amplo acesso aos consumidores domésticos. Esses canais apoiam a visibilidade do produto, a compra conveniente e a recompra ao disponibilizar cerveja certificada junto com outras opções de bebidas alcoólicas e orgânicas. Os varejistas podem fortalecer a conscientização da categoria por meio de displays claros nas prateleiras e posicionamento de produtos que destacam a certificação orgânica e o fornecimento de ingredientes. A disponibilidade de diferentes formatos de embalagem também incentiva a experimentação do produto e acomoda diversas preferências de compra. O varejo off-trade, portanto, desempenha um papel importante na expansão do alcance ao consumidor, na melhoria da acessibilidade do produto e no apoio à adoção mais ampla da cerveja orgânica.
O on-trade tem projeção de expansão a um CAGR de 7,23% até 2032. Os canais on-trade, incluindo restaurantes, bares de cervejaria, hotéis e locais de hospitalidade com foco em sustentabilidade, fornecem aos fabricantes de cerveja orgânica oportunidades de introduzir produtos certificados por meio de ocasiões de refeição e socialização. As recomendações da equipe, a visibilidade no cardápio e as sugestões de harmonização com alimentos ajudam os consumidores a descobrir estilos de cerveja orgânica desconhecidos e a entender suas qualidades distintas. A comunicação clara da certificação orgânica e das informações da cervejaria também fortalece a credibilidade do produto e apoia os operadores de hospitalidade na oferta de opções de bebidas produzidas de forma responsável. Esses locais criam oportunidades valiosas para o posicionamento de produtos premium, o engajamento do consumidor e o reconhecimento da marca. Experiências positivas de degustação podem ainda incentivar os clientes a buscar a mesma cerveja orgânica nos canais de varejo, apoiando assim um reconhecimento de mercado mais amplo e compras repetidas.
Análise Geográfica
Europa
A Europa detinha 41,61% da participação do mercado de cerveja orgânica em 2026. A Europa se beneficia de uma tradição cervejeira estabelecida, redes de varejo orgânico desenvolvidas e um quadro regulatório comum para produtos certificados. O regulamento orgânico da União Europeia fornece requisitos consistentes para produção, certificação, rotulagem e uso do logotipo orgânico, apoiando o reconhecimento do consumidor e a distribuição transfronteiriça. O contínuo envolvimento do setor em torno dos padrões de produção orgânica também ajuda as cervejarias e os varejistas a fortalecer a conformidade e a transparência dos produtos. A Alemanha apoia ainda mais o desenvolvimento do mercado regional por meio de seu mercado estabelecido de alimentos e bebidas orgânicos e do investimento das cervejarias em eficiência de produção e sustentabilidade. Esses fatores criam condições favoráveis para que os fabricantes de cerveja orgânica expandam as ofertas de produtos certificados, fortaleçam a confiança do consumidor e melhorem o acesso ao mercado em toda a região.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de expansão a um CAGR de 8,81% até 2032. A Ásia-Pacífico oferece oportunidades para os fabricantes de cerveja orgânica por meio de redes de varejo urbano em crescimento, bares especializados, pontos de venda de bebidas premium e interesse em estilos de cerveja internacionais. As diversas preferências dos consumidores e as estruturas de mercado da região permitem que os produtores desenvolvam produtos para diferentes ocasiões de consumo e grupos de clientes. Os canais estabelecidos de cerveja artesanal e varejo premium em mercados como a Austrália, juntamente com a expansão dos canais urbanos e de hospitalidade em outros países, fornecem rotas variadas para o desenvolvimento do mercado. Os requisitos de certificação específicos de cada país e os quadros regulatórios também incentivam os fabricantes a fortalecer as estratégias locais de conformidade, embalagem e distribuição. Adaptar o posicionamento do produto e as abordagens de entrada no mercado a cada país pode ajudar as marcas de cerveja orgânica a construir conscientização do consumidor, melhorar o acesso ao varejo e expandir sua presença regional.
Impulsionadores de Crescimento Diversificados nas Demais Geografias
A América do Norte se beneficia de um ecossistema de fabricação artesanal estabelecido, redes de varejo especializadas e inovação contínua de produtos, criando oportunidades para os fabricantes de cerveja orgânica introduzirem ofertas diferenciadas e certificadas. O interesse da região em diversos estilos de cerveja e alternativas sem álcool também apoia a expansão do portfólio. A América do Sul oferece oportunidades por meio de mercados de cerveja artesanal em desenvolvimento, varejo premium urbano e canais de hospitalidade, particularmente em grandes mercados como Brasil e Argentina. No Oriente Médio e África, os locais de hospitalidade voltados para o turismo e a demanda de grupos de consumidores internacionais oferecem oportunidades em mercados com canais estabelecidos de varejo de bebidas alcoólicas, enquanto as alternativas sem álcool certificadas podem atender a uma gama mais ampla de preferências dos consumidores.
Cenário Competitivo
Concentração do Mercado
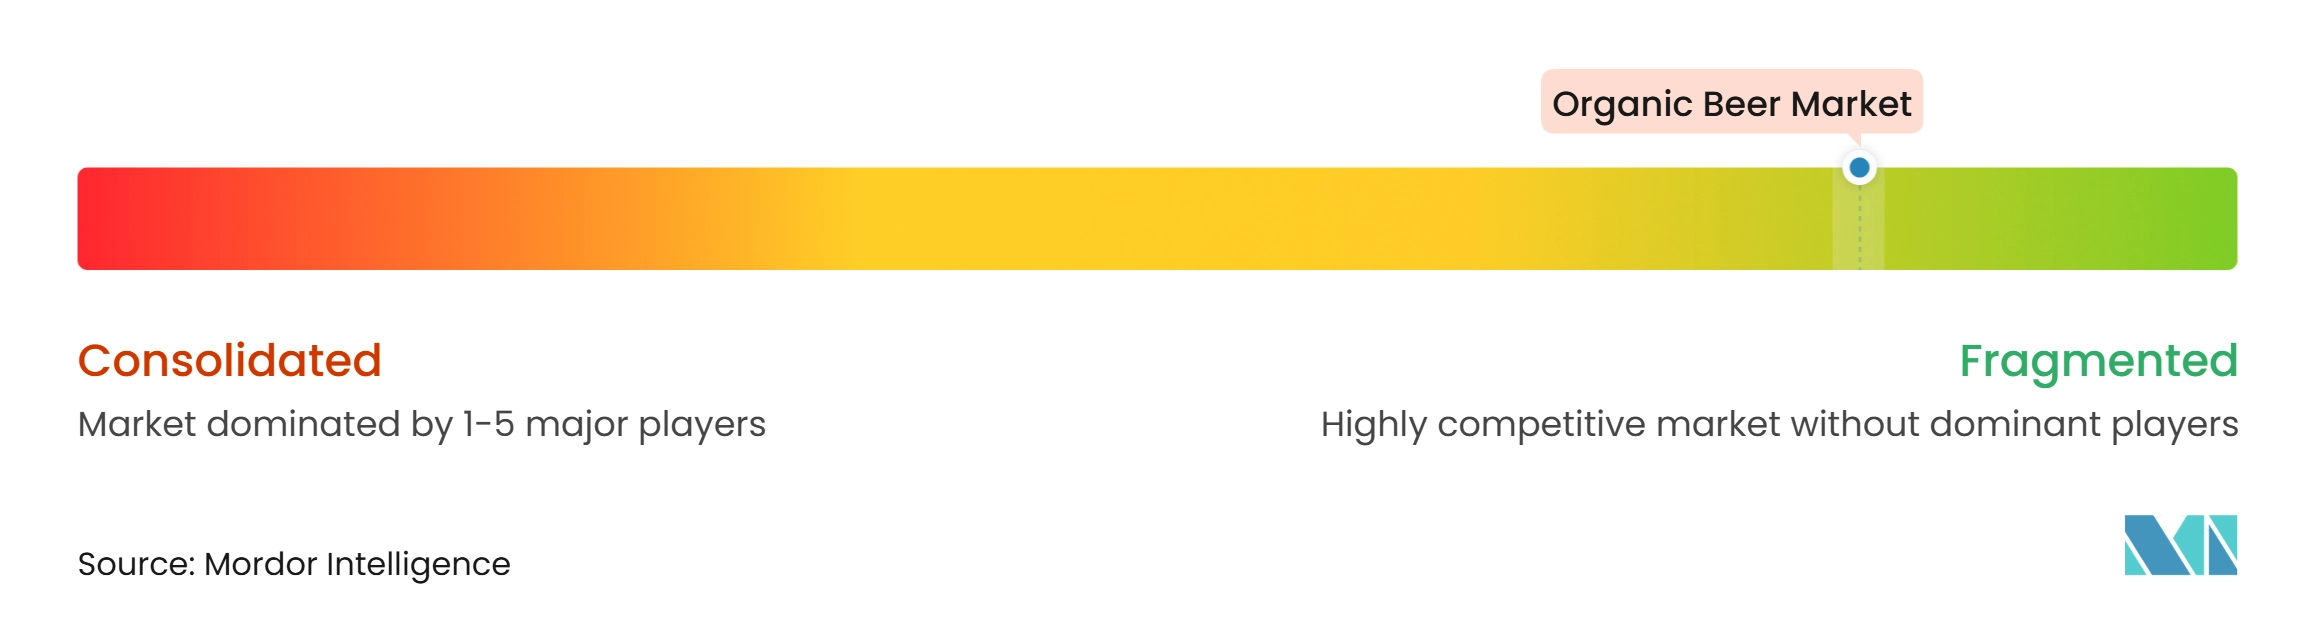
O mercado de cerveja orgânica permanece fragmentado, com inúmeras cervejarias especializadas e produtores regionais contribuindo para o desenvolvimento do mercado. A concorrência é moldada pela certificação orgânica, pelo fornecimento transparente de ingredientes, pela qualidade consistente dos produtos e pela forte confiança do consumidor. Os quadros de certificação estabelecidos reforçam a credibilidade do produto e permitem que os fabricantes fortaleçam seu posicionamento no mercado. As cervejarias menores se beneficiam de relacionamentos de fornecimento regional e ofertas de produtos especializados, enquanto as cervejarias maiores podem usar suas capacidades de distribuição para expandir seus portfólios orgânicos certificados.
A inovação de produtos e a diversificação do portfólio estão fortalecendo as oportunidades competitivas em todo o mercado. As cervejarias estão ampliando suas ofertas com diversos estilos de cerveja e formatos sem álcool para atender às preferências dos consumidores em evolução e atrair grupos de clientes mais amplos. Os investimentos em instalações de produção, eficiência energética e parcerias de fabricação apoiam ainda mais o desenvolvimento operacional e fortalecem o posicionamento de sustentabilidade. Essas iniciativas permitem que os fabricantes melhorem a diferenciação de produtos, aprimorem as capacidades de produção e expandam seu alcance de mercado.
O segmento de cerveja orgânica sem álcool também cria oportunidades para alcançar consumidores que buscam alternativas sem álcool mantendo as características familiares da cerveja. O acesso consistente a ingredientes de fabricação certificados e os fortes relacionamentos com produtores orgânicos apoiam a continuidade da produção e a expansão do portfólio. No geral, o cenário competitivo fragmentado permite que os fabricantes construam posições de mercado distintas por meio de inovação de produtos, certificação credível, fornecimento confiável, melhorias operacionais e redes de distribuição mais amplas.
Líderes do Setor de Cerveja Orgânica
-
Eel River Brewing Company
-
Aslan Brewing Company
-
Hopworks Urban Brewery
-
Protector Brewery LLC
-
Black Isle Brewing Co. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cerveja Orgânica Empresas cobertas neste relatório
- Eel River Brewing Company
- Aslan Brewing Company
- Hopworks Urban Brewery
- Protector Brewery LLC
- Black Isle Brewing Co. Ltd.
- Brasserie Dupont SPRL
- Brasserie de Brunehaut S.A.
- Brouwerij Huyghe
- Brauhaus Gusswerk GmbH
- Riedenburger Brauhaus (Michael Krieger GmbH & Co. KG)
- Neumarkter Lammsbräu Gebr. Ehrnsperger KG
- Brauerei Clemens Härle KG
- Rother Bräu Bayerische Exportbierbrauerei GmbH
- Stroud Brewery Ltd.
- Peak Brewing Company
- Kirin Holdings Company, Limited (New Belgium Brewing Company, Inc.)
- Deschutes Brewery
- Sierra Nevada Brewing Co.
- Samuel Smith Old Brewery
- Crannóg Ales (BNA Brewing Co.)
Desenvolvimentos industriais recentes em Mercado de Cerveja Orgânica
- Agosto de 2026: O Tap Social Movement e a Stroud Brewery lançaram uma Pale Ale Extra Turva orgânica com notas de sabor tropical e casca de laranja. A colaboração introduziu uma oferta de cerveja orgânica no portfólio do Tap Social Movement e expandiu o alcance dos produtos orgânicos da Stroud Brewery.
- Março de 2026: A Brasserie Dupont lançou a Fomo, uma cerveja especial orgânica e sem glúten fabricada com trigo sarraceno. O produto apresenta um perfil de sabor seco e equilibrado com notas frutadas e de cereais, expandindo o portfólio de cerveja orgânica da cervejaria para atender a consumidores que buscam alternativas sem glúten.
Escopo do Relatório Global do Mercado de Cerveja Orgânica
O mercado de cerveja orgânica inclui cervejas produzidas com ingredientes orgânicos certificados e práticas de produção que cumprem as normas orgânicas aplicáveis, oferecendo aos consumidores uma alternativa à cerveja produzida de forma convencional. O mercado é segmentado por Tipo de Produto, Categoria, Tipo de Embalagem, Canal de Distribuição e Geografia. Com base no Tipo de Produto, o mercado é segmentado em Lager, Ale, Stout e Porter, e Outros Tipos de Produtos. Com base na Categoria, o mercado é segmentado em cerveja orgânica Padrão e Premium. Com base no Tipo de Embalagem, o mercado é segmentado em Garrafas, Latas e Outros Tipos de Embalagem. Com base no Canal de Distribuição, o mercado é segmentado em On-trade e Off-trade, com o Off-trade subdividido em Lojas Especializadas/Lojas de Bebidas Alcoólicas e Outros Canais de Distribuição. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. Para cada segmento, as previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Lager |
| Ale |
| Stout e Porter |
| Outros Tipos de Produtos |
| Padrão |
| Premium |
| Garrafas |
| Latas |
| Outros Tipos de Embalagem |
| On-trade | |
| Off-trade | Lojas Especializadas/de Bebidas Alcoólicas |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Lager | |
| Ale | ||
| Stout e Porter | ||
| Outros Tipos de Produtos | ||
| Por Categoria | Padrão | |
| Premium | ||
| Por Tipo de Embalagem | Garrafas | |
| Latas | ||
| Outros Tipos de Embalagem | ||
| Por Canal de Distribuição | On-trade | |
| Off-trade | Lojas Especializadas/de Bebidas Alcoólicas | |
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de cerveja orgânica?
O mercado de cerveja orgânica está estimado em 1,15 bilhões de USD em 2026, aumentando para 1,21 bilhões de USD em 2027. Até 2032, o mercado deverá atingir 1,41 bilhões de USD, crescendo a um CAGR de 6,30% durante o período de 2027 a 2032.
Qual tipo de produto lidera as vendas de cerveja orgânica?
O lager liderou com 38,81% da participação do mercado de cerveja orgânica em 2026. Seu perfil de sabor familiar, ampla adequação ao varejo e capacidade de transmitir informações claras de certificação o tornam um ponto de entrada prático para compradores que estão experimentando um produto orgânico pela primeira vez.
Qual categoria de cerveja orgânica está crescendo mais rapidamente?
O premium tem previsão de expansão a um CAGR de 8,51% até 2032. Essa categoria pode apoiar histórias detalhadas de ingredientes, posicionamento em varejo especializado e preços mais altos que oferecem aos cervejeiros mais flexibilidade quando o lúpulo e o malte certificados custam mais do que os insumos convencionais.
Por que as latas estão ganhando espaço na cerveja certificada?
As latas têm projeção de expansão a um CAGR de 9,18% até 2032, pois apoiam a portabilidade, a logística eficiente e o forte desempenho de reciclagem. Elas também oferecem às cervejarias um formato prático para multipacks, consumo ao ar livre e experimentação no varejo sem substituir as garrafas em ambientes especializados.