
Taille et part du marché de la bière biologique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.21 Milliards de dollars |
| Taille du Marché (2032) | 1.41 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.30 % |
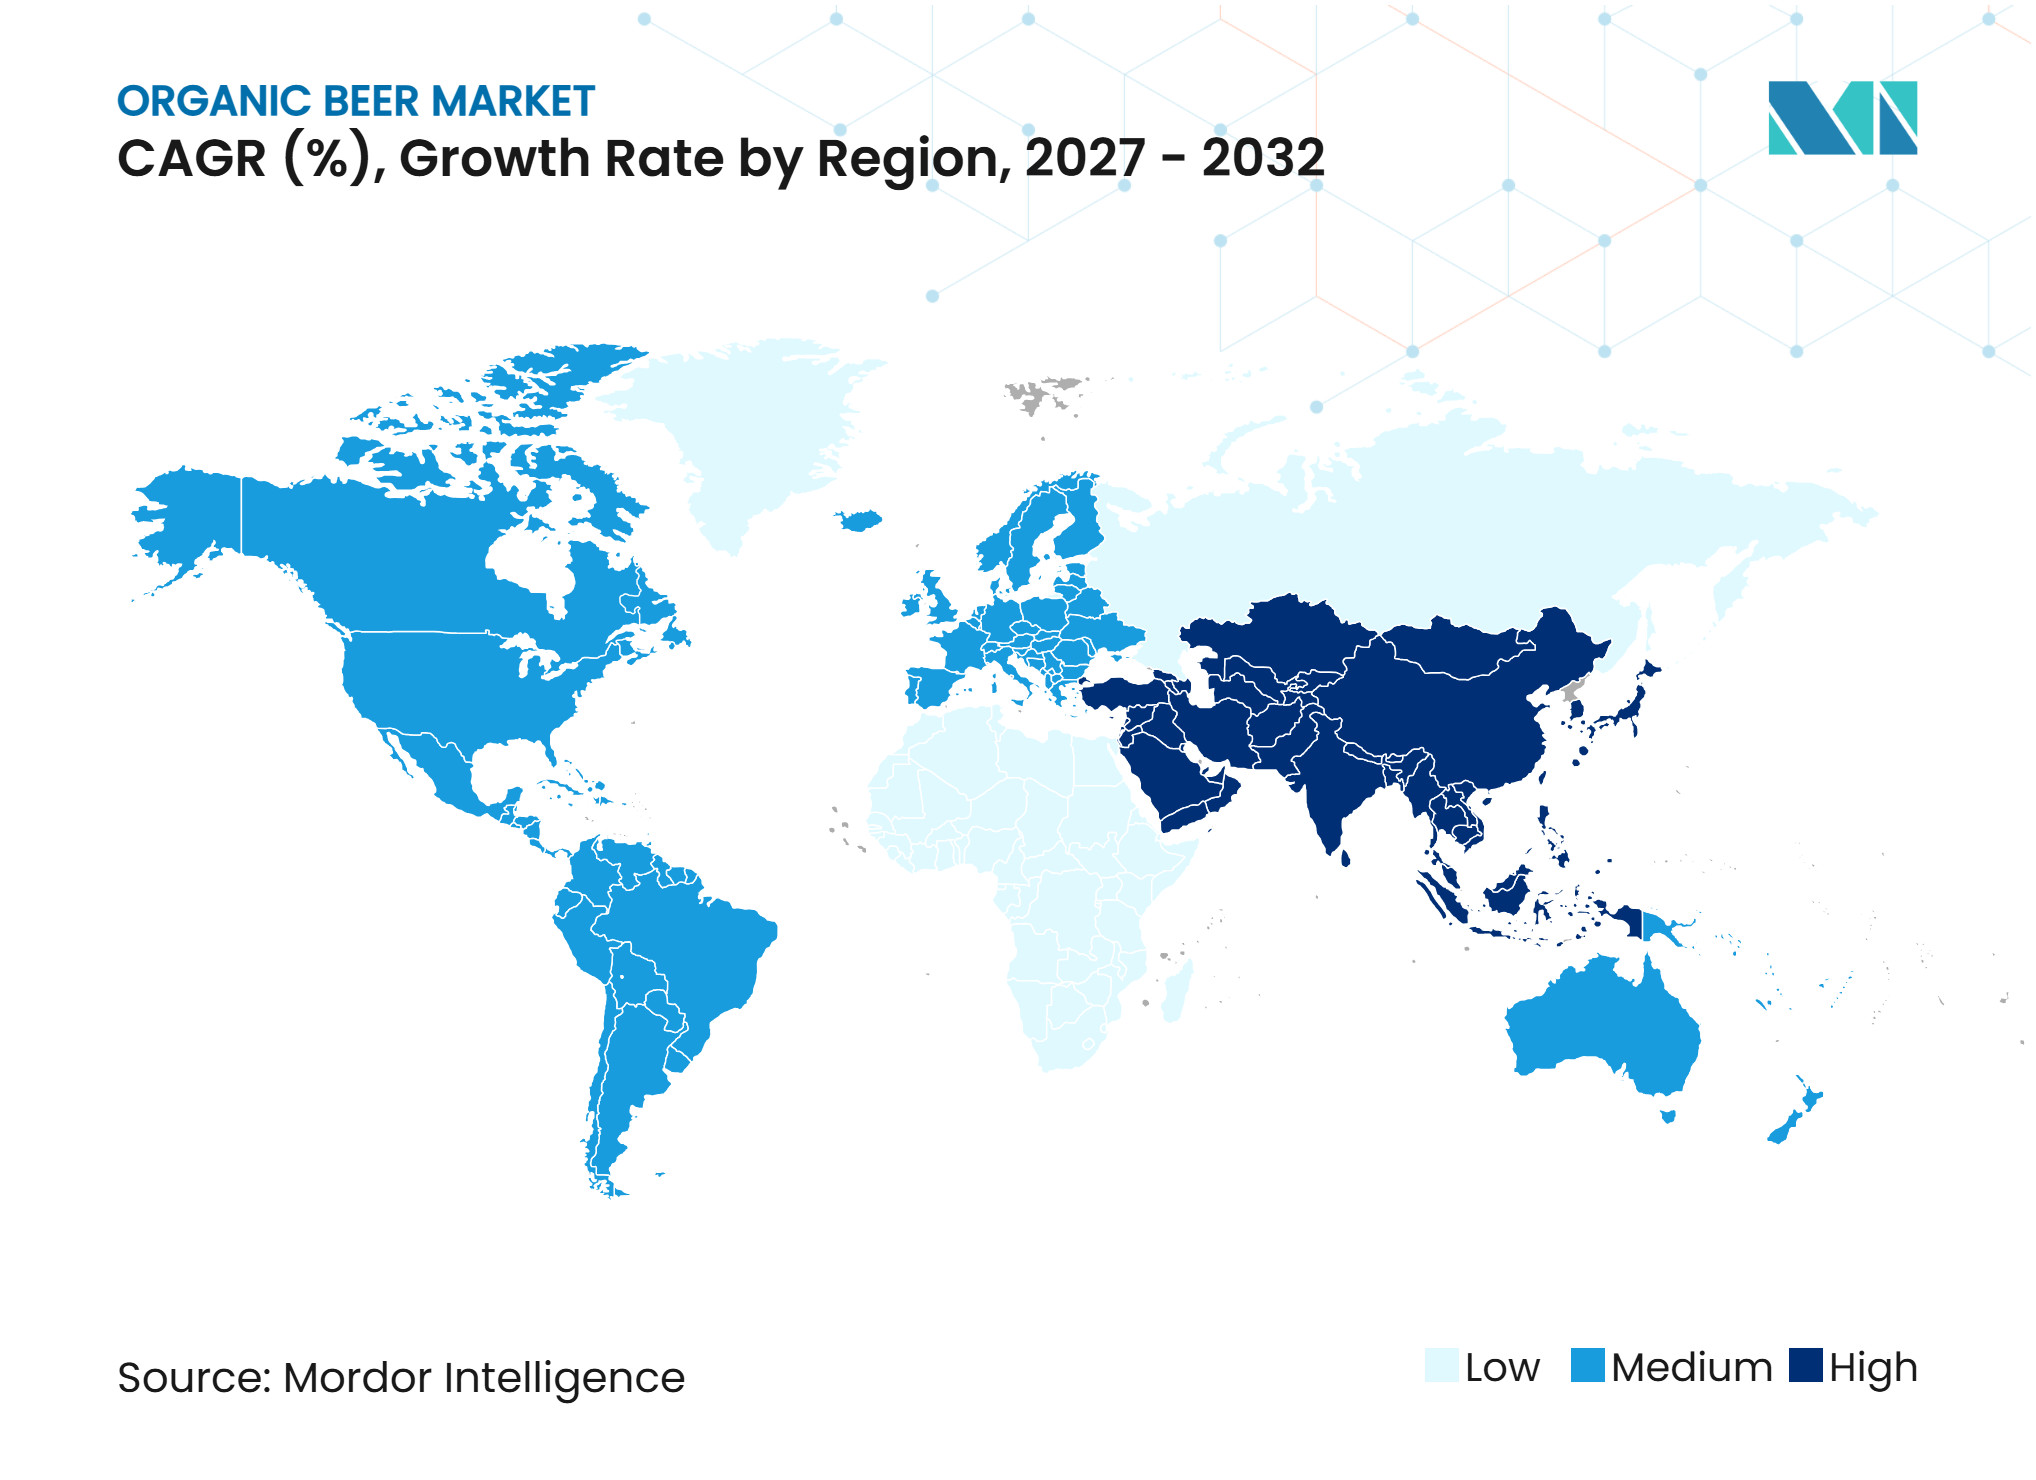
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la bière biologique par Mordor Intelligence
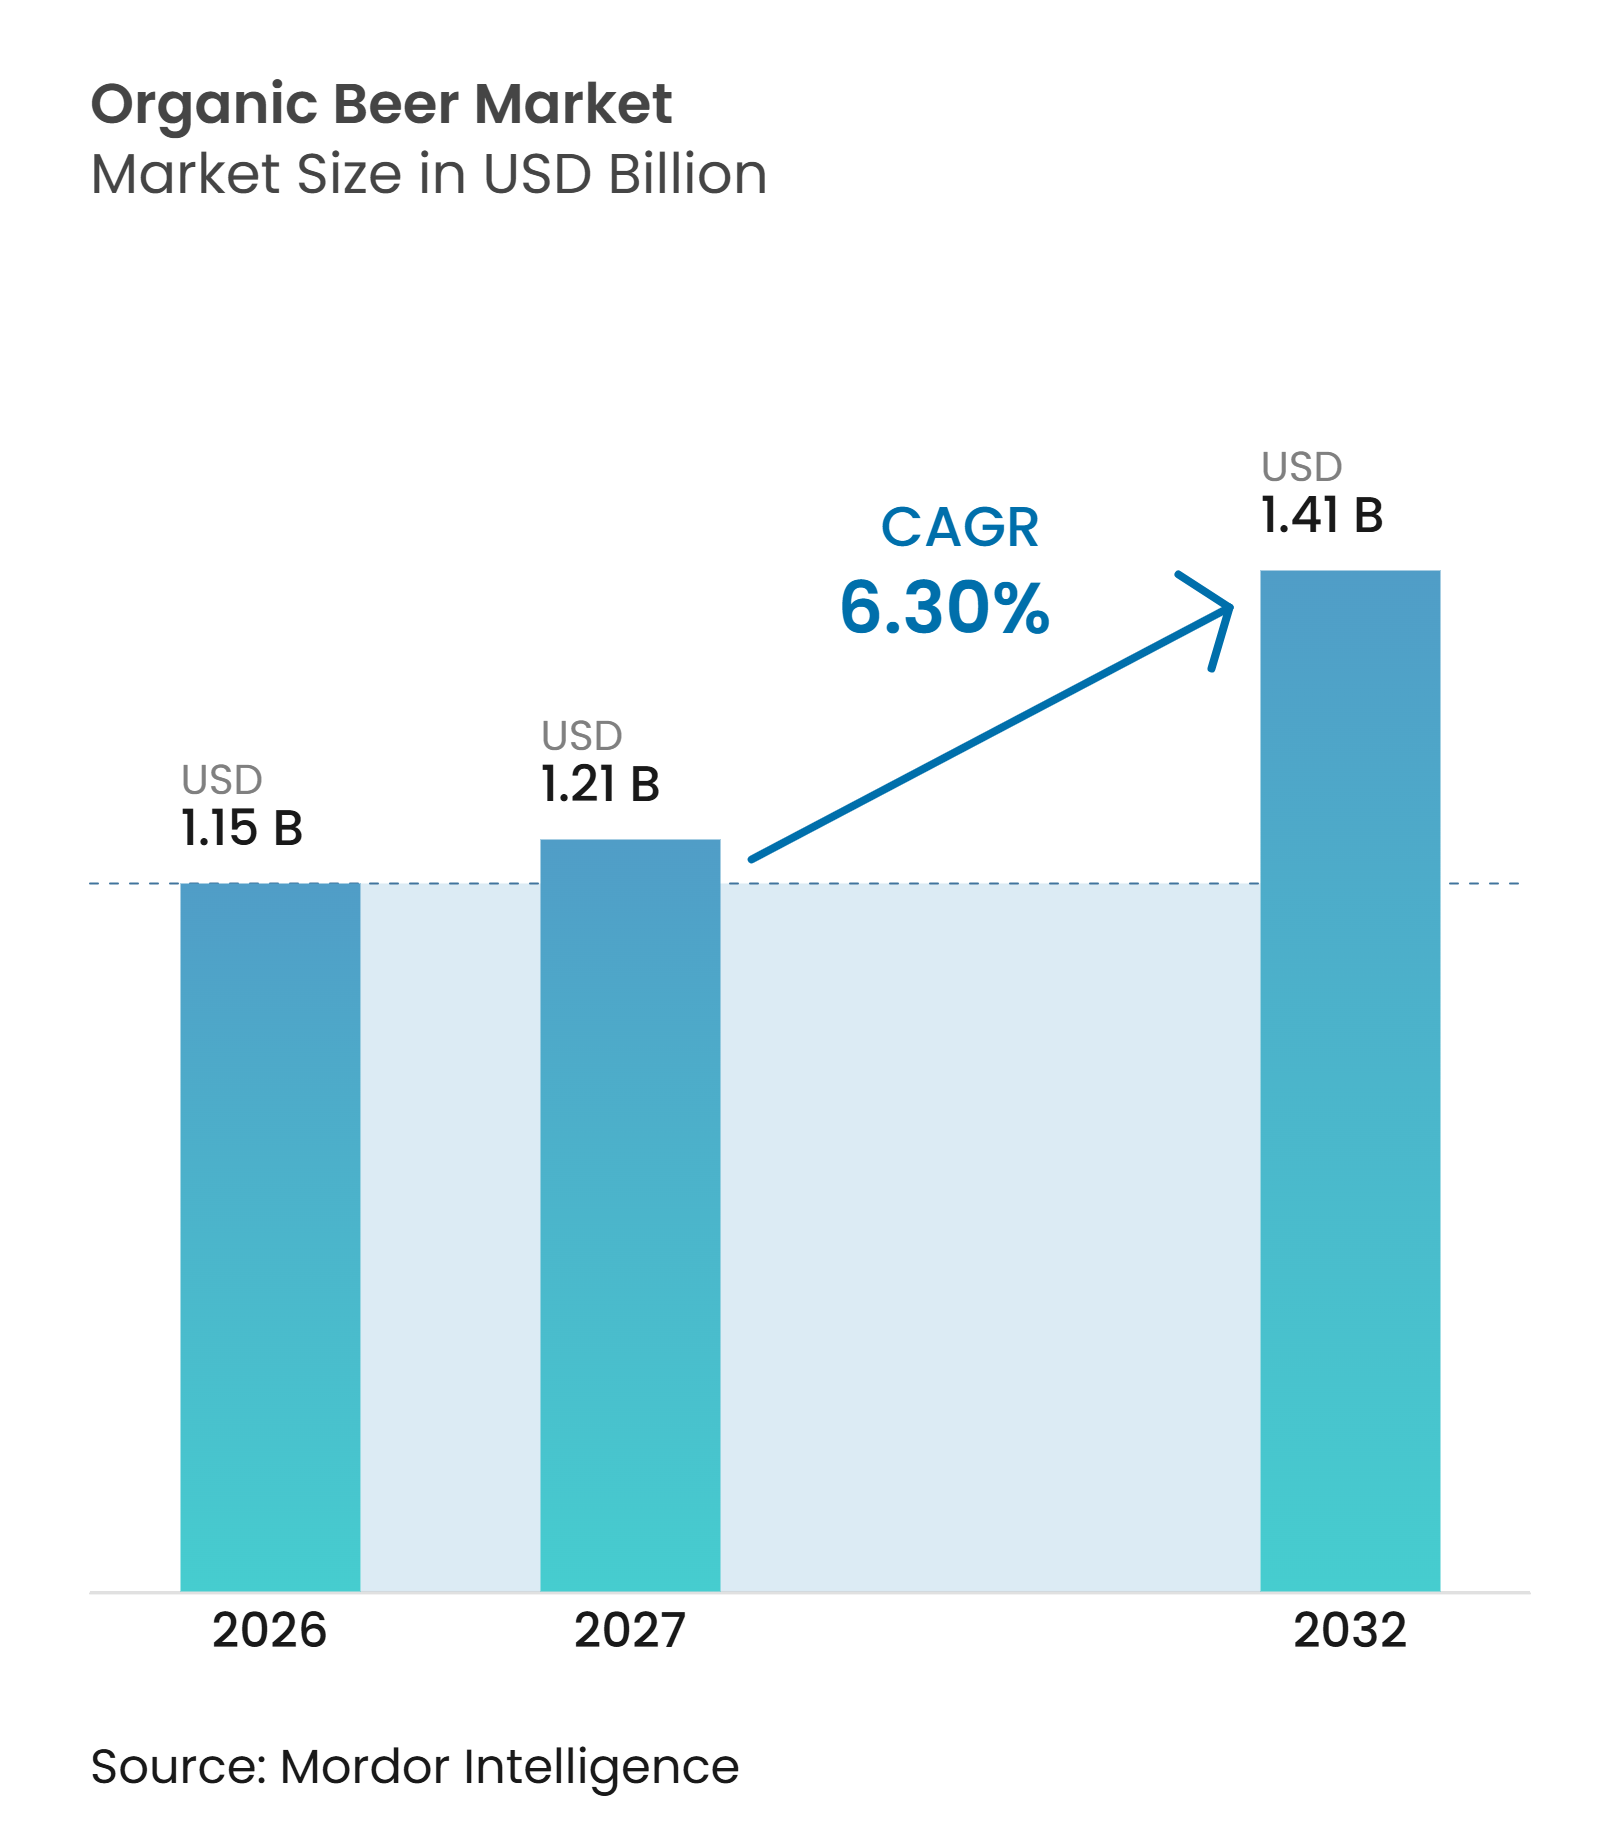
La taille du marché de la bière biologique devrait croître de 1,15 milliard USD en 2026 à 1,21 milliard USD en 2027 et devrait atteindre 1,41 milliard USD d'ici 2032, à un CAGR de 6,30 % sur la période 2027-2032. La demande de bière biologique est soutenue par l'intérêt croissant des consommateurs pour les ingrédients certifiés, la transparence des informations sur les produits et les choix de boissons reflétant les préoccupations en matière de durabilité. La certification renforce la confiance des consommateurs en offrant des garanties sur l'approvisionnement en ingrédients, les pratiques agricoles et les normes de production. L'élargissement de l'acceptation par la grande distribution des boissons naturelles et de spécialité améliore la visibilité et l'accessibilité des produits dans les circuits de distribution grand public. Les brasseries renforcent également leurs relations avec les fournisseurs agricoles afin de garantir un accès régulier aux matières premières biologiques, d'améliorer la transparence de la chaîne d'approvisionnement et de soutenir des pratiques d'approvisionnement responsables.
Principaux enseignements du rapport
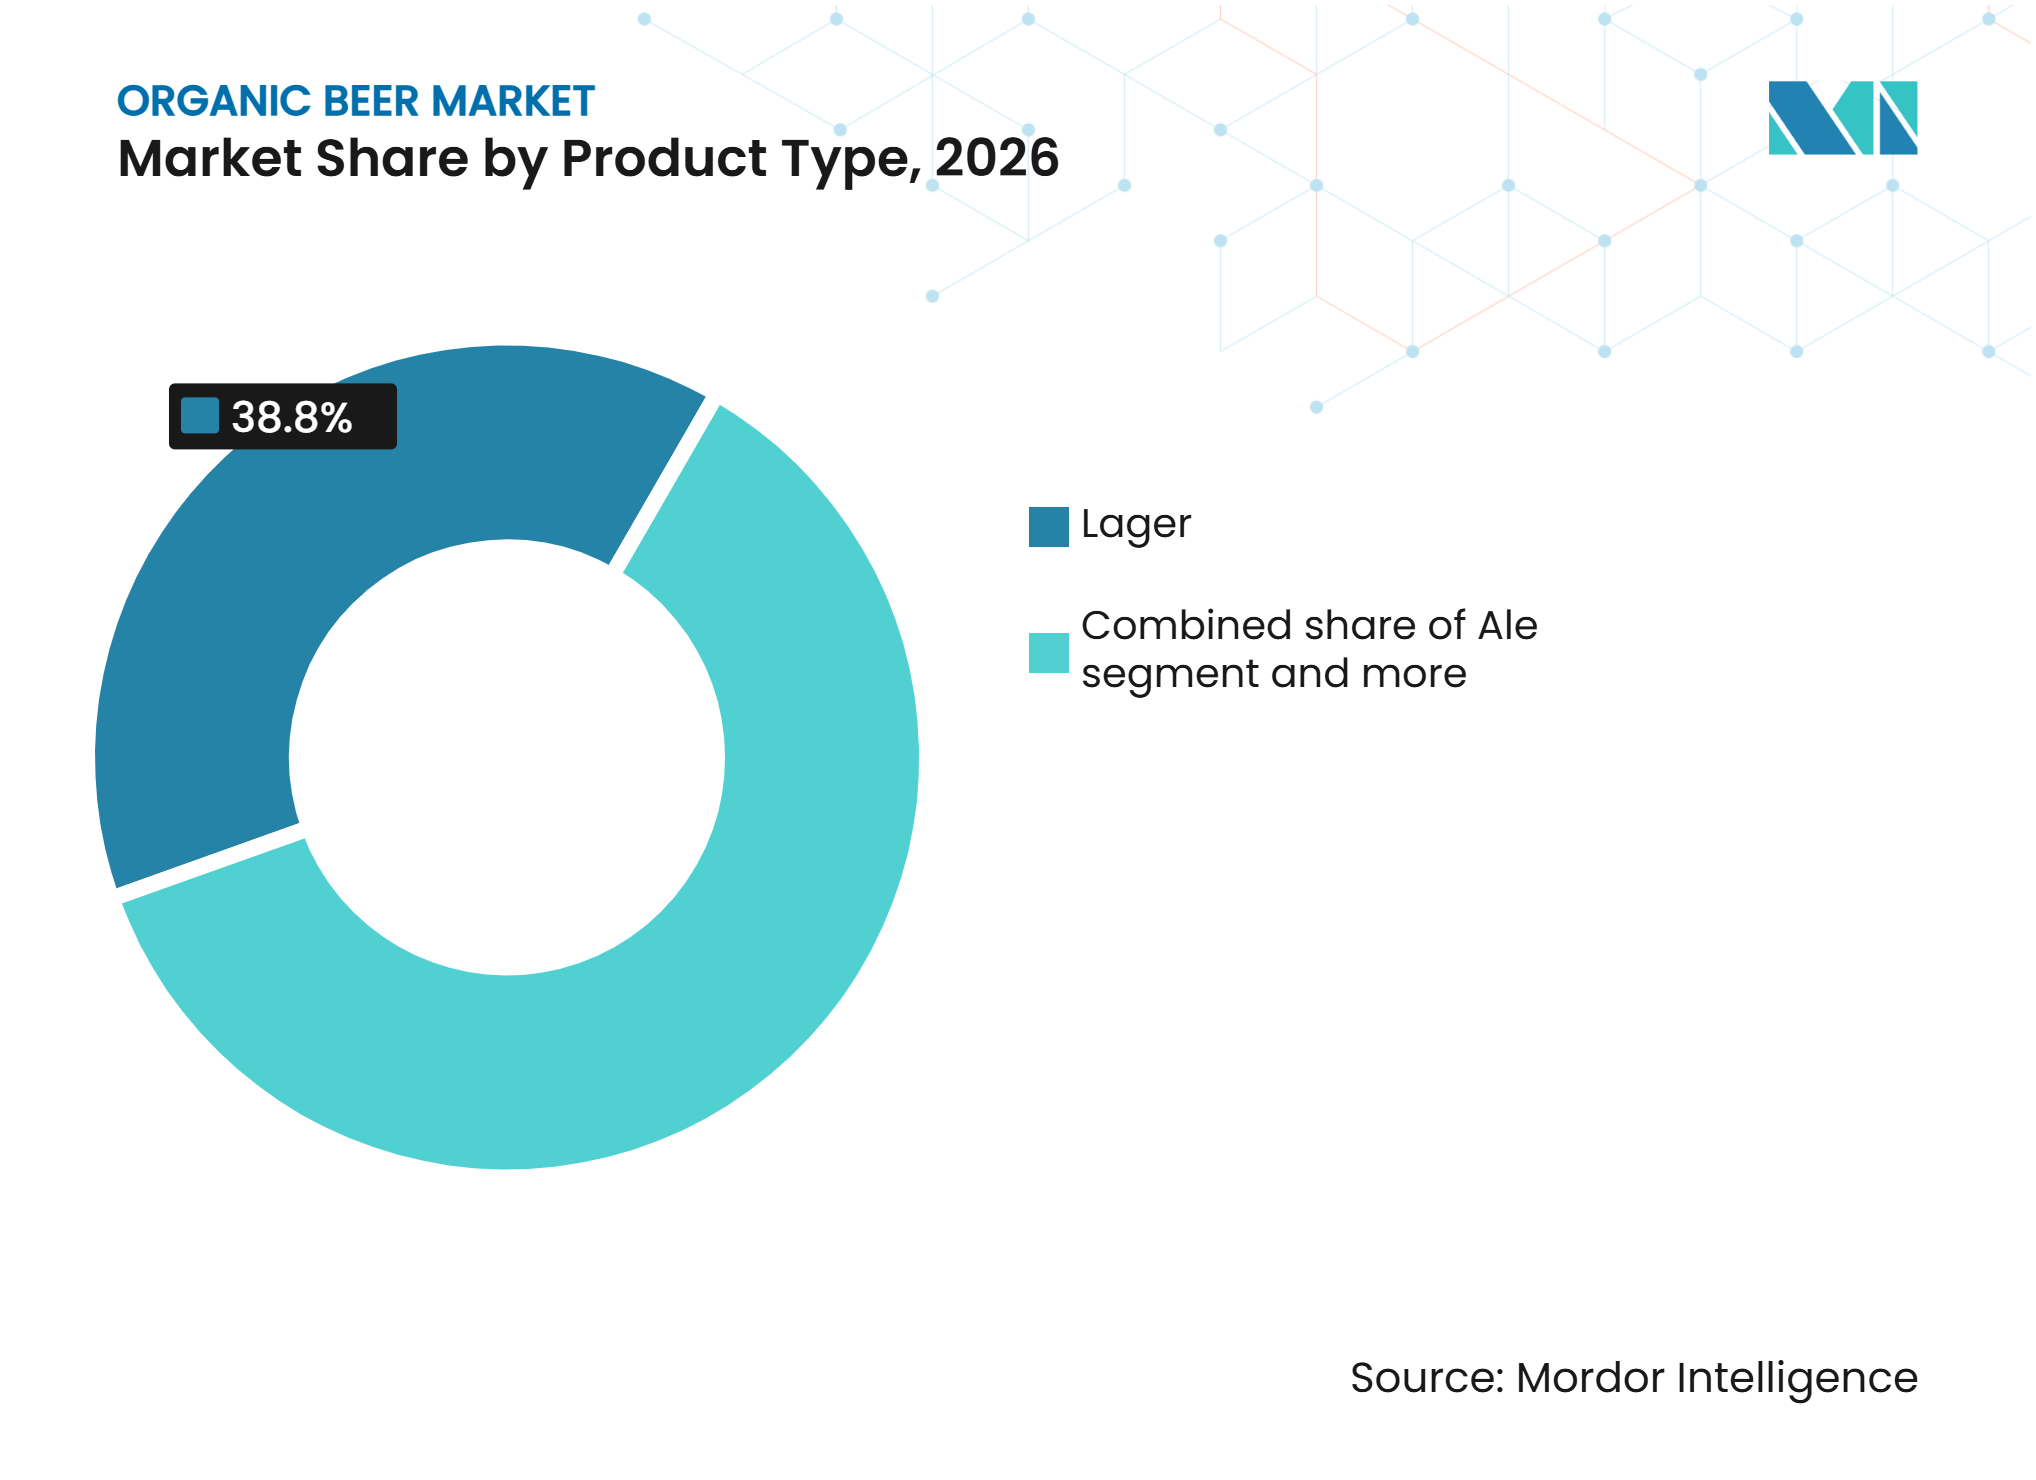
• Par type de produit, la lager détenait 38,81 % de la part du marché de la bière biologique en 2026, tandis que l'ale devrait progresser à un CAGR de 8,21 % jusqu'en 2032.
• Par catégorie, le segment standard détenait 62,12 % de la part du marché de la bière biologique en 2026, tandis que le segment premium devrait progresser à un CAGR de 8,51 % jusqu'en 2032.
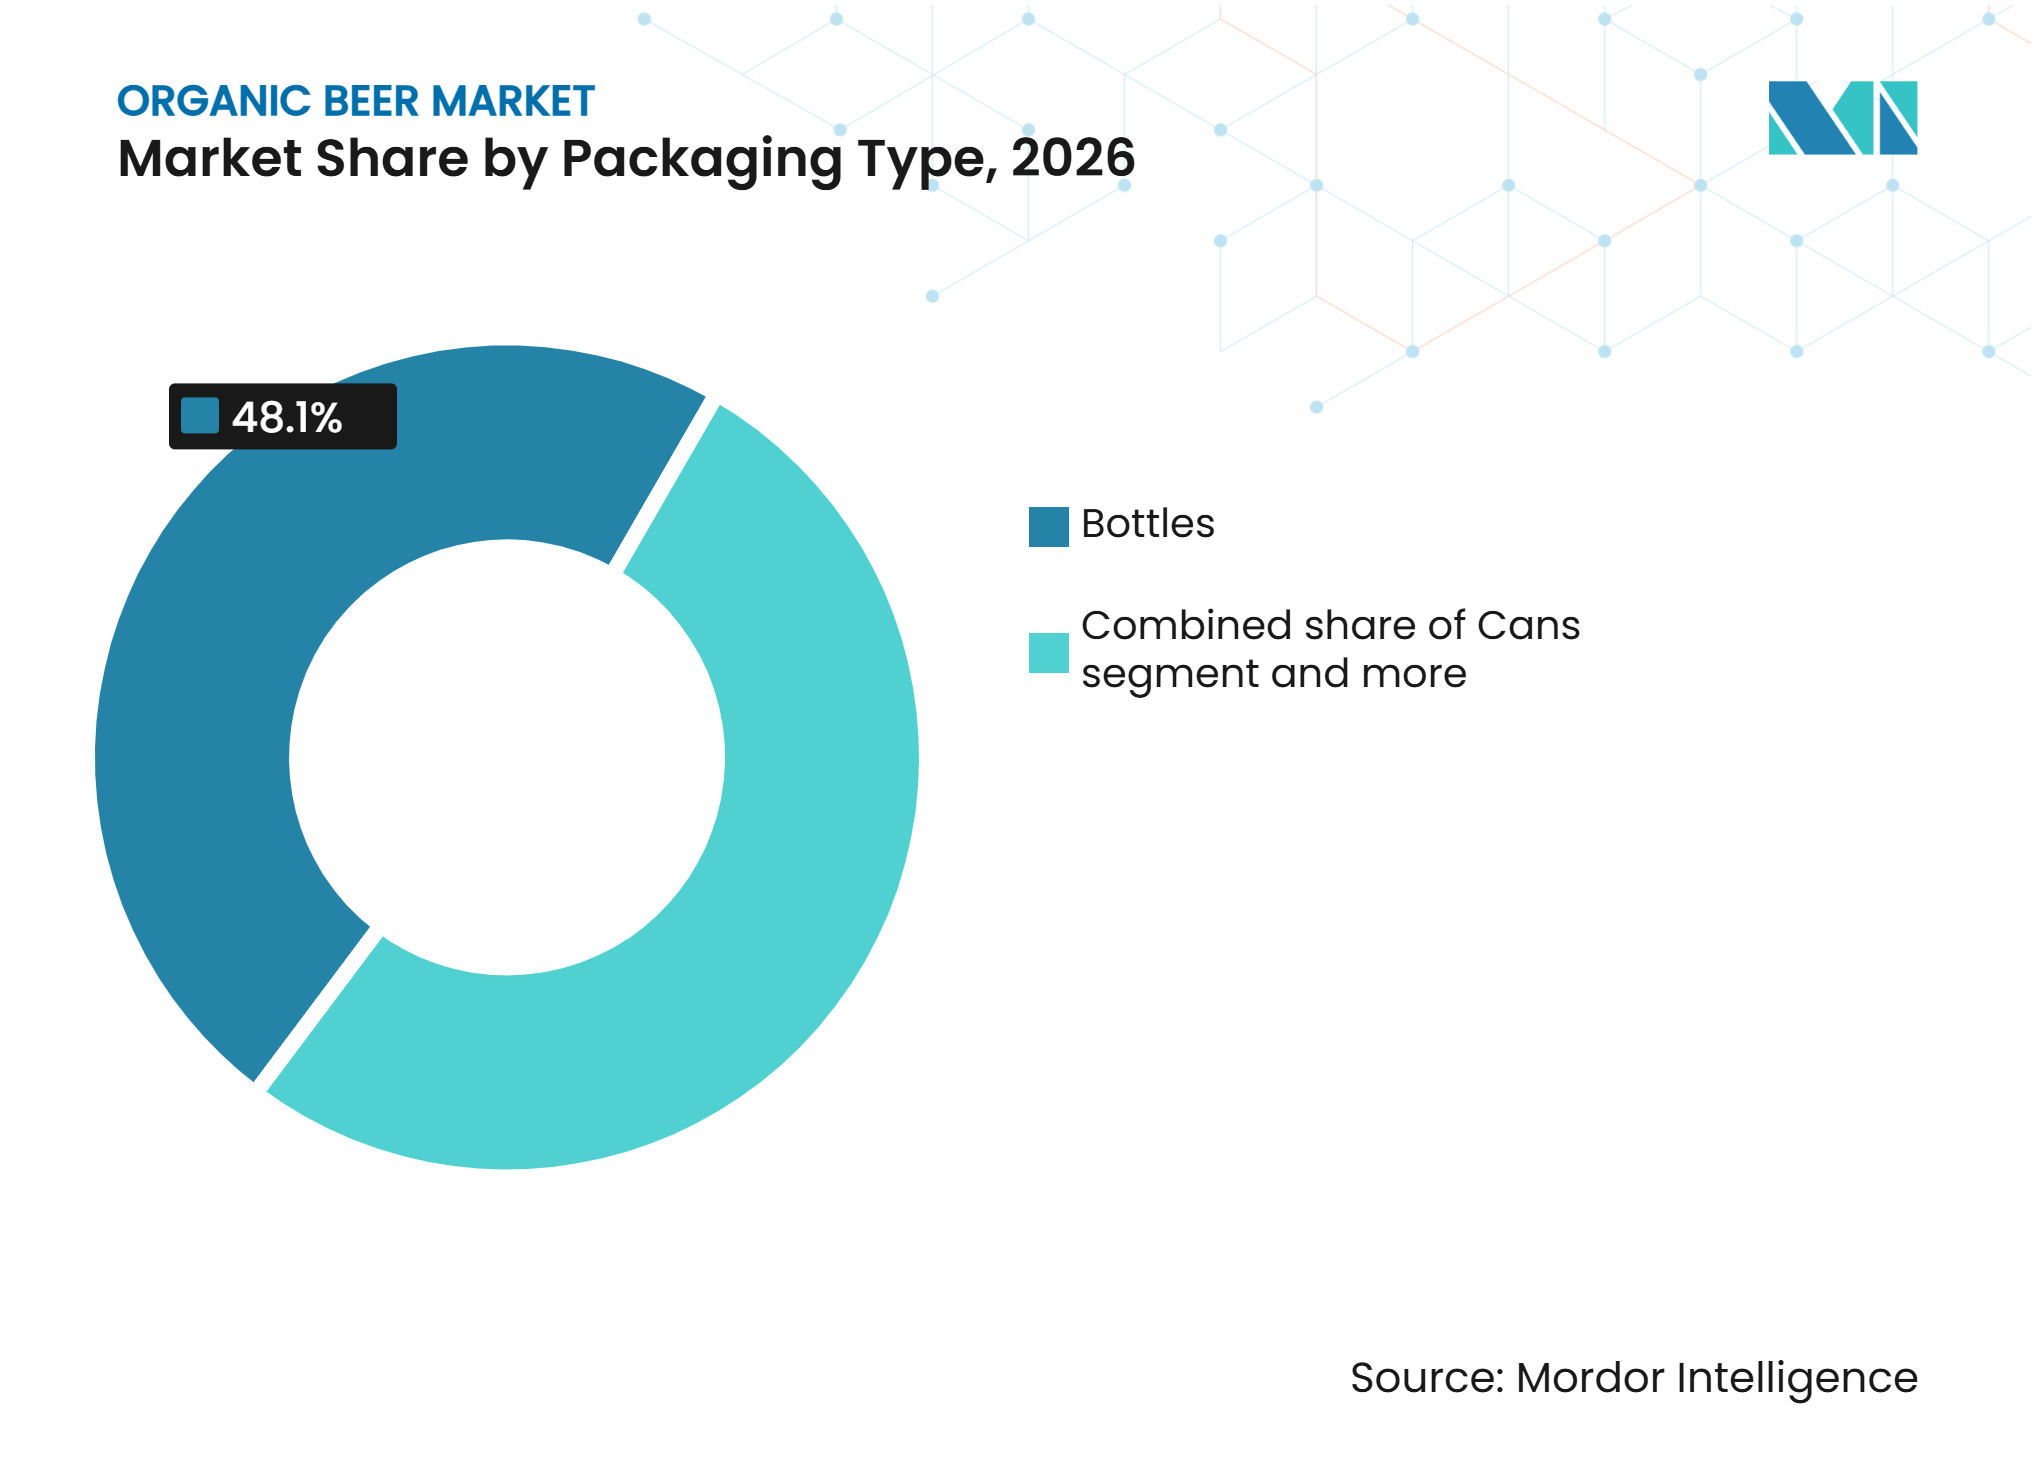
• Par type d'emballage, les bouteilles détenaient 48,11 % de la part du marché de la bière biologique en 2026, tandis que les canettes devraient progresser à un CAGR de 9,18 % jusqu'en 2032.
• Par canal de distribution, le circuit off-trade détenait 62,61 % de la part du marché de la bière biologique en 2026, tandis que le circuit on-trade devrait progresser à un CAGR de 7,23 % jusqu'en 2032.
• Par géographie, l'Europe détenait 41,61 % de la part du marché de la bière biologique en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 8,81 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché de la bière biologique*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de boissons alcoolisées certifiées à étiquette claire | +1.5% | Mondial | Court terme (≤ 2 ans) |
| Préférence croissante des consommateurs pour la bière biologique et produite de manière durable | +1.3% | Mondial, avec adoption précoce en Europe occidentale et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Élargissement des assortiments de boissons biologiques et durables en grande distribution | +1.0% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Adoption croissante d'ingrédients de brassage biologiques par les brasseries artisanales | +0.9% | Amérique du Nord et Europe occidentale | Moyen terme (2 à 4 ans) |
| Collaborations entre céréales régénératives et fermes partenaires de brasseries | +0.8% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Traçabilité des ingrédients biologiques comme facteur de différenciation de marque | +0.7% | Mondial, particulièrement en Europe et en Amérique du Nord | Long terme (4 à 6 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de boissons alcoolisées certifiées à étiquette claire
Les consommateurs prennent de plus en plus en compte l'approvisionnement en ingrédients, les pratiques de production et les critères de durabilité lors de l'évaluation des produits brassicoles. Par exemple, en mars 2026, selon une étude de l'Université Auburn, la disposition à payer de 1 150 consommateurs de bière aux États-Unis pour de la bière brassée avec du houblon et de l'orge d'origine locale, ainsi que pour des produits portant une certification de valorisation des déchets, a été mesurée, soulignant la pertinence de la transparence de l'approvisionnement et des critères de durabilité dans les décisions d'achat des consommateurs et se reflétant dans l'innovation produit, avec le lancement par Patagonia Provisions et Deschutes Brewery de la Patagonia Provisions Organic IPA en octobre 2026, brassée avec du houblon biologique, de l'orge maltée biologique et du Kernza® certifié Agriculture Biologique Régénératrice® sur le marché de la bière biologique [1].
Préférence croissante des consommateurs pour la bière biologique et produite de manière durable
L'intérêt des consommateurs pour la bière est de plus en plus façonné par l'approvisionnement en ingrédients, la responsabilité environnementale et les pratiques agricoles durables. Par exemple, en février 2025, selon l'Organisation de Coopération et de Développement Économiques, 37 000 consommateurs dans 40 pays ont déclaré un fort intérêt pour les allégations relatives aux produits biologiques, produits localement et respectueux de l'environnement [2]. Il a également mis en évidence le rôle de la sensibilisation environnementale et de la confiance des consommateurs dans leur disposition à payer davantage pour des produits portant des allégations de durabilité. Cette préférence se reflète dans les initiatives des brasseries, avec le lancement par Carlsberg de Grobund en juin 2025, sa première bière danoise brassée entièrement avec du malt d'orge cultivé de manière régénératrice. L'initiative intègre des pratiques agricoles telles que le travail réduit du sol et les cultures de couverture pour soutenir la santé des sols et la biodiversité, démontrant comment les brasseries répondent à l'intérêt des consommateurs pour une production respectueuse de l'environnement.
Élargissement des assortiments de boissons biologiques et durables en grande distribution
La disponibilité croissante de boissons biologiques et produites de manière durable dans les supermarchés, les magasins spécialisés et les circuits de vente en ligne améliore l'accessibilité et la visibilité des produits. Les distributeurs élargissent de plus en plus leurs assortiments de produits pour répondre à la demande des consommateurs en matière de produits biologiques certifiés et de production respectueuse de l'environnement. Cette évolution est portée par la sensibilisation croissante des consommateurs aux préoccupations sanitaires et environnementales, incitant les distributeurs à allouer davantage d'espace en rayon et à créer des sections dédiées aux produits biologiques. Une plus grande disponibilité en rayon et des sections dédiées aux produits biologiques aident les consommateurs à identifier et à comparer les produits, tout en offrant aux fabricants de boissons de meilleures opportunités d'atteindre une clientèle plus large. L'essor du commerce électronique a encore soutenu cette tendance, permettant aux consommateurs d'accéder à une gamme plus large de boissons biologiques au-delà de ce qui est disponible en magasin physique.
Adoption croissante d'ingrédients de brassage biologiques par les brasseries artisanales
Les brasseries artisanales utilisent de plus en plus des ingrédients agricoles produits biologiquement pour différencier leurs produits brassicoles et soutenir des pratiques de brassage durables. L'accent croissant mis sur la qualité des ingrédients, la durabilité agricole et l'approvisionnement responsable encourage les brasseurs à intégrer des matières premières biologiques dans leurs processus de production. Cette évolution crée des opportunités pour les brasseries de nouer des relations plus étroites avec les agriculteurs biologiques et les fournisseurs d'ingrédients, améliorant la transparence de l'approvisionnement et soutenant un accès plus régulier aux matières premières certifiées. L'utilisation d'ingrédients biologiques permet aux brasseries artisanales de répondre à l'intérêt des consommateurs pour des produits dont les origines des ingrédients sont claires et les méthodes de production respectueuses de l'environnement, tout en renforçant leur position sur le marché de la bière de spécialité.
Analyse de l'impact des freins du marché de la bière biologique*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prix premium et risque de déclassement des consommateurs | -0.8% | Mondial, plus aigu dans les marchés sensibles aux prix du Moyen-Orient et Afrique et d'Amérique du Sud | Court terme (≤ 2 ans) |
| Disponibilité limitée de malt et de houblon biologiques certifiés | -0.7% | Marchés d'Amérique du Nord et de l'Union Européenne dépendants des importations | Moyen terme (2 à 4 ans) |
| Complexité des certifications et des étiquetages multi-juridictions | -0.5% | Mondial, particulièrement pour les exportateurs opérant en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Variabilité climatique dans l'approvisionnement en houblon biologique | -0.6% | Amérique du Nord et Europe, particulièrement dans les principales régions productrices de houblon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prix premium et risque de déclassement des consommateurs
La production de bière biologique implique généralement des coûts d'approvisionnement et de conformité plus élevés en raison des ingrédients agricoles certifiés, de la manipulation spécialisée et des exigences de certification biologique. Ces coûts supplémentaires peuvent se traduire par des prix de détail plus élevés que ceux de la bière produite de manière conventionnelle, rendant plus difficile l'attraction de consommateurs qui privilégient l'accessibilité financière. La sensibilité aux prix peut également influencer la fréquence d'achat et inciter les consommateurs à se tourner vers des alternatives conventionnelles moins chères lorsque les budgets des ménages sont contraints. Cela limite la capacité des marques de bière biologique à s'étendre au-delà des segments de consommateurs premium et de spécialité, faisant de la compétitivité des prix et de l'efficacité de l'approvisionnement des facteurs importants pour une pénétration plus large du marché.
Disponibilité limitée de malt et de houblon biologiques certifiés
La réduction de la production de houblon et la diminution des superficies cultivées peuvent contraindre la disponibilité des ingrédients de brassage, rendant plus difficile pour les fabricants de bière biologique la sécurisation d'approvisionnements réguliers en matières premières. Par exemple, en décembre 2025, selon le Département de l'agriculture des États-Unis, la production totale de houblon aux États-Unis a diminué de 5 % en 2025 par rapport à l'année précédente, tandis que les superficies récoltées ont diminué de 7 %. Le rapport a également enregistré une baisse des superficies de houblon biologique, passant de 482 acres en 2024 à 409 acres en 2025, indiquant une superficie plus réduite dédiée à la culture du houblon biologique [3]. Cela peut accroître la pression sur les achats, rendre plus difficile la sécurisation des ingrédients certifiés requis et limiter la capacité des producteurs de bière biologique à maintenir ou à développer leur production de manière régulière.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la lager soutient l'accessibilité large tandis que l'ale élargit les choixLa lager détenait 38,81 % de la part du marché de la bière biologique en 2026. Le profil gustatif familier de la lager en fait un choix accessible pour les consommateurs qui explorent la bière biologique certifiée. Sa compatibilité avec la production à grande échelle et la distribution en grande distribution soutient sa disponibilité dans les supermarchés, les magasins spécialisés en spiritueux et autres circuits de distribution. La popularité établie de ce style permet aux brasseries d'introduire la certification biologique tout en conservant les caractéristiques gustatives que les consommateurs apprécient déjà. Cela crée des opportunités pour atteindre les acheteurs grand public et renforcer la pénétration du marché. Les stouts et les porters élargissent encore l'attrait pour les consommateurs en offrant des saveurs distinctives et des caractéristiques de brassage traditionnelles qui attirent les amateurs de bière artisanale. Ensemble, ces styles permettent aux brasseries biologiques de servir une large base de consommateurs, de répondre à des préférences gustatives diverses et de renforcer la variété des produits dans les circuits de distribution.
L'ale devrait progresser à un CAGR de 8,21 % jusqu'en 2032. La large gamme de styles d'ale, notamment la pale ale, l'India pale ale, la farmhouse ale et la bière sûre, permet aux brasseries de développer des produits biologiques distinctifs basés sur différentes variétés de houblon, céréales et techniques de brassage. Cette variété crée des opportunités pour les producteurs de différencier leurs offres et d'attirer des consommateurs à la recherche de profils gustatifs uniques et de caractéristiques de brassage artisanal. L'ale offre également une flexibilité pour l'innovation produit, permettant aux brasseries d'explorer de nouvelles combinaisons d'ingrédients et d'approches de fermentation tout en élargissant leurs portefeuilles biologiques. Ces styles renforcent la présence de la bière biologique dans les détaillants spécialisés et les circuits de l'hôtellerie-restauration en répondant aux consommateurs à la recherche de variété, de saveurs distinctives et d'un approvisionnement transparent en ingrédients.



Par catégorie :
la bière standard élargit la portée tandis que la bière premium gagne en valeurLe segment standard détenait 62,12 % de la part du marché de la bière biologique en 2026. Les offres de bière biologique standard séduisent les consommateurs à la recherche de produits certifiés dans des styles familiers et à des prix accessibles. Leur disponibilité dans les magasins d'alimentation naturelle, les supermarchés et les magasins spécialisés en spiritueux soutient la visibilité des produits et encourage les premiers achats. Des informations claires sur les ingrédients et une certification biologique visible aident les consommateurs à comprendre les normes d'approvisionnement du produit et à distinguer la bière certifiée des alternatives conventionnelles. Les normes biologiques établies offrent également aux distributeurs une base cohérente pour identifier et communiquer sur les produits certifiés. Ces offres jouent un rôle important dans l'élargissement de la base de consommateurs, le renforcement de la présence en grande distribution et le soutien à une adoption plus large de la bière biologique.
Le segment premium devrait progresser à un CAGR de 8,51 % jusqu'en 2032. La bière biologique premium offre aux brasseries de meilleures opportunités de différencier leurs offres grâce à des ingrédients distinctifs, des méthodes de brassage spécialisées et des relations plus étroites avec les producteurs biologiques. Une communication transparente sur la certification et l'approvisionnement durable contribue à renforcer la crédibilité du produit et à communiquer la valeur derrière le positionnement premium. Ces produits sont bien adaptés aux magasins spécialisés en spiritueux, aux restaurants et aux taprooms, où les distributeurs et le personnel des brasseries peuvent expliquer leurs caractéristiques uniques aux consommateurs. Les offres premium permettent également aux brasseries de construire des identités de marque plus fortes, de servir les consommateurs à la recherche d'expériences brassicoles distinctives et de soutenir des portefeuilles de produits à plus haute valeur ajoutée. Aux côtés de la bière biologique standard, ce segment aide les fabricants à répondre à des préférences d'achat diverses tout en renforçant le positionnement global du marché de la bière biologique.
Par type d'emballage :
les bouteilles conservent leur attrait premium tandis que les canettes gagnent du terrainLes bouteilles détenaient 48,11 % de la part du marché de la bière biologique en 2026. L'emballage en verre reste bien adapté à la bière biologique de spécialité, aux produits premium, aux cadeaux et aux formats de vente au détail qui bénéficient d'une présentation détaillée du produit. Son espace d'étiquetage permet aux brasseries de communiquer clairement la certification biologique, les informations sur les ingrédients, l'identité du producteur et les pratiques d'approvisionnement. Cela renforce la confiance des consommateurs et aide les petites brasseries à mettre en valeur les qualités distinctives de leurs produits. Les bouteilles en verre restent également répandues dans les restaurants, les détaillants spécialisés et les sélections de boissons premium, où la présentation du produit améliore l'expérience de dégustation globale. Leur association établie avec la bière de spécialité soutient davantage la reconnaissance de la marque et offre aux fabricants de bière biologique un format efficace pour communiquer la qualité et la différenciation du produit.
Les canettes devraient progresser à un CAGR de 9,18 % jusqu'en 2032. Les canettes offrent aux fabricants de bière biologique une option d'emballage légère, portable et pratique qui soutient la distribution dans les supermarchés, les détaillants spécialisés et les occasions de consommation en extérieur. Leur capacité à protéger la bière de la lumière et de l'oxygène contribue à maintenir la qualité du produit, tandis que leurs caractéristiques pratiques de manipulation et de stockage soutiennent une distribution efficace. Le format offre également une flexibilité pour les ventes à l'unité et les multipacks, permettant aux brasseries de répondre à différentes préférences d'achat et occasions de consommation. Les bonnes performances en matière de recyclage renforcent encore l'attrait des canettes en aluminium pour les marques qui communiquent leurs engagements environnementaux. Leur commodité et leur accessibilité rendent les canettes particulièrement adaptées pour introduire la bière biologique auprès de nouveaux consommateurs et encourager les achats répétés, complétant les bouteilles en verre dans la combinaison d'emballages globale.

Par canal de distribution :
le circuit off-trade génère le volume tandis que le circuit on-trade favorise l'essaiLe circuit off-trade détenait 62,61 % de la part du marché de la bière biologique en 2026. Les circuits off-trade, notamment les magasins spécialisés en spiritueux, les magasins d'alimentation naturelle, les supermarchés et autres points de vente au détail, offrent aux fabricants de bière biologique un large accès aux consommateurs particuliers. Ces circuits soutiennent la visibilité des produits, les achats pratiques et les achats répétés en rendant la bière certifiée disponible aux côtés d'autres options de boissons alcoolisées et biologiques. Les distributeurs peuvent renforcer la notoriété de la catégorie grâce à des présentations en rayon claires et à un placement de produit qui met en valeur la certification biologique et l'approvisionnement en ingrédients. La disponibilité de différents formats d'emballage encourage également l'essai du produit et répond à des préférences d'achat variées. Le commerce de détail off-trade joue donc un rôle important dans l'élargissement de la portée auprès des consommateurs, l'amélioration de l'accessibilité des produits et le soutien à une adoption plus large de la bière biologique.
Le circuit on-trade devrait progresser à un CAGR de 7,23 % jusqu'en 2032. Les circuits on-trade, notamment les restaurants, les taprooms, les hôtels et les établissements d'hôtellerie axés sur la durabilité, offrent aux fabricants de bière biologique des opportunités d'introduire des produits certifiés lors de repas et d'occasions sociales. Les recommandations du personnel, la visibilité sur les menus et les suggestions d'accords mets-bières aident les consommateurs à découvrir des styles de bière biologique qu'ils ne connaissent pas et à comprendre leurs qualités distinctives. Une communication claire sur la certification biologique et les informations sur la brasserie renforce également la crédibilité du produit et aide les opérateurs de l'hôtellerie-restauration à proposer des options de boissons produites de manière responsable. Ces établissements créent de précieuses opportunités pour le positionnement de produits premium, l'engagement des consommateurs et la notoriété de la marque. Des expériences de dégustation positives peuvent en outre encourager les clients à rechercher la même bière biologique dans les circuits de distribution, soutenant ainsi une reconnaissance plus large du marché et des achats répétés.
Analyse géographique
Europe
L'Europe détenait 41,61 % de la part du marché de la bière biologique en 2026. L'Europe bénéficie d'une tradition brassicole établie, de réseaux de distribution biologique développés et d'un cadre réglementaire commun pour les produits certifiés. Le règlement de l'Union européenne sur les produits biologiques fournit des exigences cohérentes en matière de production, de certification, d'étiquetage et d'utilisation du logo biologique, soutenant la reconnaissance des consommateurs et la distribution transfrontalière. L'engagement continu du secteur autour des normes de production biologique aide également les brasseries et les distributeurs à renforcer la conformité et la transparence des produits. L'Allemagne soutient en outre le développement du marché régional grâce à son marché établi des aliments et boissons biologiques et aux investissements des brasseries dans l'efficacité de la production et la durabilité. Ces facteurs créent des conditions favorables pour que les fabricants de bière biologique élargissent leurs offres de produits certifiés, renforcent la confiance des consommateurs et améliorent l'accès au marché dans toute la région.
Asie-Pacifique
L'Asie-Pacifique devrait progresser à un CAGR de 8,81 % jusqu'en 2032. L'Asie-Pacifique offre des opportunités aux fabricants de bière biologique grâce à des réseaux de distribution urbains en croissance, des bars spécialisés, des points de vente de boissons premium et un intérêt pour les styles de bière internationaux. Les préférences de consommation diverses et les structures de marché de la région permettent aux producteurs de développer des produits pour différentes occasions de consommation et groupes de clients. Les circuits établis de bière artisanale et de vente au détail premium dans des marchés tels que l'Australie, ainsi que les circuits urbains et hôteliers en expansion dans d'autres pays, offrent des voies variées pour le développement du marché. Les exigences de certification spécifiques à chaque pays et les cadres réglementaires encouragent également les fabricants à renforcer leurs stratégies locales de conformité, d'emballage et de distribution. L'adaptation du positionnement des produits et des approches d'entrée sur le marché à chaque pays peut aider les marques de bière biologique à développer la notoriété auprès des consommateurs, à améliorer l'accès à la distribution et à élargir leur présence régionale.
Moteurs de croissance diversifiés dans les autres géographies
L'Amérique du Nord bénéficie d'un écosystème de brassage artisanal établi, de réseaux de distribution spécialisés et d'une innovation produit continue, créant des opportunités pour les fabricants de bière biologique d'introduire des offres différenciées et certifiées. L'intérêt de la région pour les styles de bière diversifiés et les alternatives sans alcool soutient également l'expansion des portefeuilles. L'Amérique du Sud offre des opportunités grâce à des marchés de bière artisanale en développement, à la distribution premium urbaine et aux circuits de l'hôtellerie-restauration, notamment dans les grands marchés tels que le Brésil et l'Argentine. Au Moyen-Orient et en Afrique, les établissements d'hôtellerie orientés vers le tourisme et la demande des groupes de consommateurs internationaux offrent des opportunités sur les marchés disposant de circuits de vente d'alcool établis, tandis que les alternatives certifiées sans alcool peuvent répondre à un éventail plus large de préférences des consommateurs.
Paysage concurrentiel
Concentration du Marché
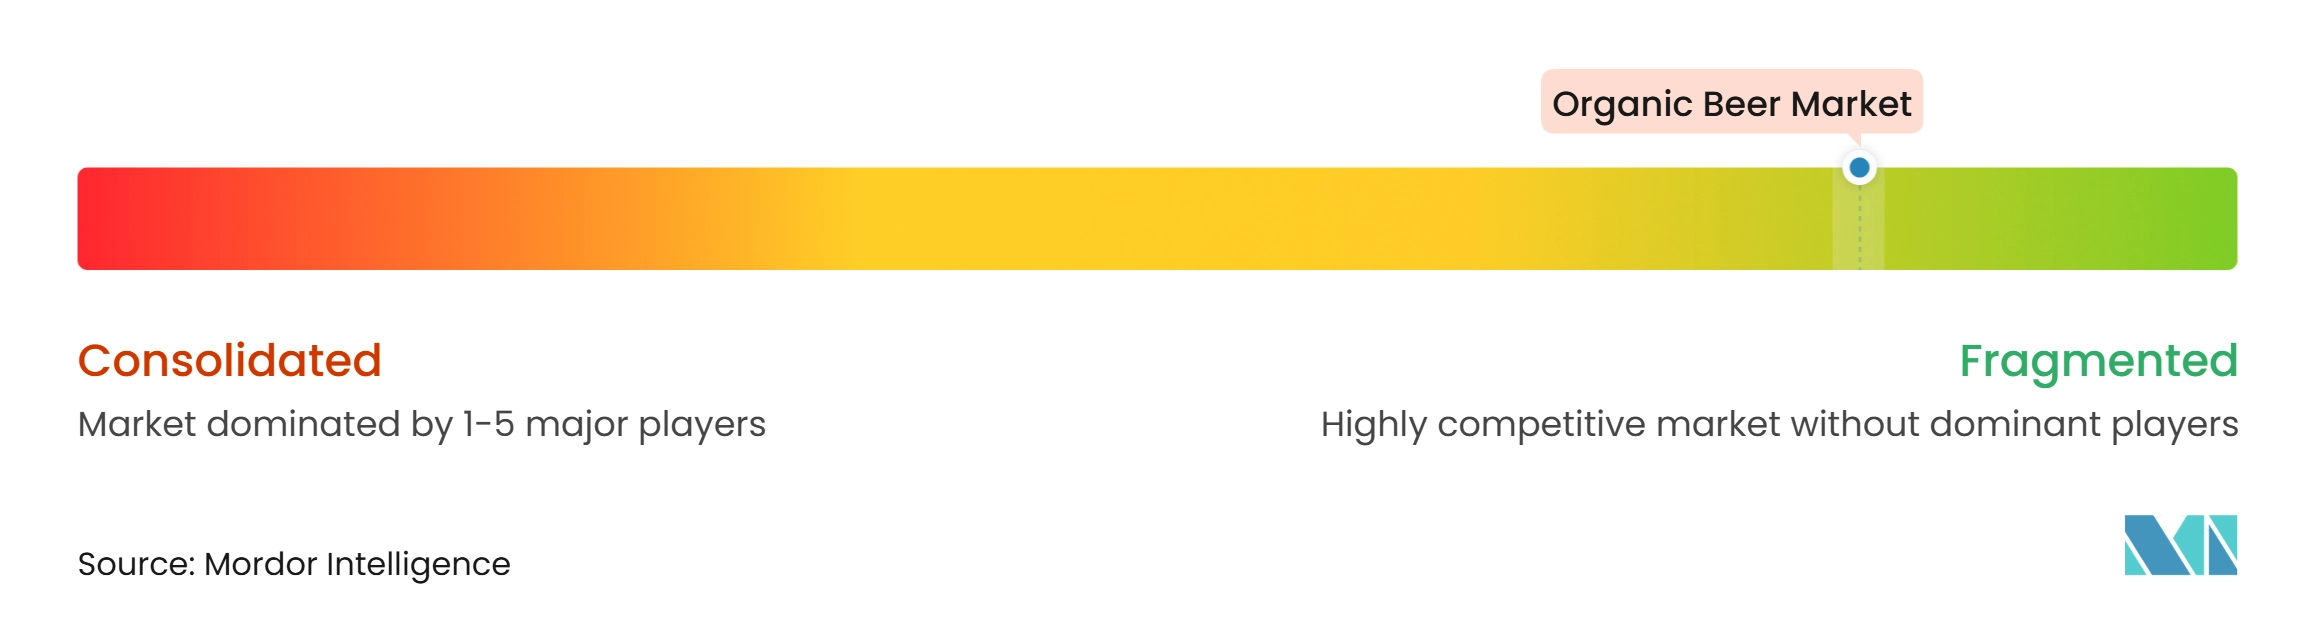
Le marché de la bière biologique reste fragmenté, avec de nombreuses brasseries spécialisées et producteurs régionaux contribuant au développement du marché. La concurrence est façonnée par la certification biologique, la transparence de l'approvisionnement en ingrédients, la qualité constante des produits et la forte confiance des consommateurs. Les cadres de certification établis renforcent la crédibilité des produits et permettent aux fabricants de consolider leur positionnement sur le marché. Les petites brasseries bénéficient de relations d'approvisionnement régionales et d'offres de produits spécialisées, tandis que les grands brasseurs peuvent utiliser leurs capacités de distribution pour élargir leurs portefeuilles biologiques certifiés.
L'innovation produit et la diversification des portefeuilles renforcent les opportunités concurrentielles sur l'ensemble du marché. Les brasseries élargissent leurs offres avec des styles de bière diversifiés et des formats sans alcool pour répondre à l'évolution des préférences des consommateurs et attirer des groupes de clients plus larges. Les investissements dans les installations de production, l'efficacité énergétique et les partenariats de brassage soutiennent en outre le développement opérationnel et renforcent le positionnement en matière de durabilité. Ces initiatives permettent aux fabricants d'améliorer la différenciation des produits, d'améliorer les capacités de production et d'élargir leur portée sur le marché.
Le segment de la bière biologique sans alcool crée également des opportunités pour atteindre les consommateurs à la recherche d'alternatives sans alcool tout en conservant les caractéristiques familières de la bière. Un accès régulier aux ingrédients de brassage certifiés et des relations solides avec les producteurs biologiques soutiennent la continuité de la production et l'expansion des portefeuilles. Dans l'ensemble, le paysage concurrentiel fragmenté permet aux fabricants de construire des positions de marché distinctes grâce à l'innovation produit, une certification crédible, un approvisionnement fiable, des améliorations opérationnelles et des réseaux de distribution plus larges.
Leaders du secteur de la bière biologique
-
Eel River Brewing Company
-
Aslan Brewing Company
-
Hopworks Urban Brewery
-
Protector Brewery LLC
-
Black Isle Brewing Co. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Bière Biologique Entreprises couvertes dans ce rapport
- Eel River Brewing Company
- Aslan Brewing Company
- Hopworks Urban Brewery
- Protector Brewery LLC
- Black Isle Brewing Co. Ltd.
- Brasserie Dupont SPRL
- Brasserie de Brunehaut S.A.
- Brouwerij Huyghe
- Brauhaus Gusswerk GmbH
- Riedenburger Brauhaus (Michael Krieger GmbH & Co. KG)
- Neumarkter Lammsbräu Gebr. Ehrnsperger KG
- Brauerei Clemens Härle KG
- Rother Bräu Bayerische Exportbierbrauerei GmbH
- Stroud Brewery Ltd.
- Peak Brewing Company
- Kirin Holdings Company, Limited (New Belgium Brewing Company, Inc.)
- Deschutes Brewery
- Sierra Nevada Brewing Co.
- Samuel Smith Old Brewery
- Crannóg Ales (BNA Brewing Co.)
Développements industriels récents dans Marché de la Bière Biologique
- Août 2026 : Tap Social Movement et Stroud Brewery ont lancé une pale ale extra hazy biologique aux notes de saveurs tropicales et d'écorce d'orange. La collaboration a introduit une offre de bière biologique dans le portefeuille de Tap Social Movement et a élargi la portée des produits biologiques de Stroud Brewery.
- Mars 2026 : Brasserie Dupont a lancé Fomo, une bière de spécialité biologique et sans gluten brassée au sarrasin. Le produit présente un profil gustatif sec et équilibré avec des notes fruitées et céréalières, élargissant le portefeuille de bière biologique de la brasserie pour répondre aux consommateurs à la recherche d'alternatives sans gluten.
Périmètre du rapport mondial sur le marché de la bière biologique
Le marché de la bière biologique comprend les bières produites à partir d'ingrédients biologiques certifiés et selon des pratiques de production conformes aux normes biologiques applicables, offrant aux consommateurs une alternative à la bière produite de manière conventionnelle. Le marché est segmenté par type de produit, catégorie, type d'emballage, canal de distribution et géographie. Sur la base du type de produit, le marché est segmenté en lager, ale, stout et porter, et autres types de produits. Sur la base de la catégorie, le marché est segmenté en bière biologique standard et premium. Sur la base du type d'emballage, le marché est segmenté en bouteilles, canettes et autres types d'emballages. Sur la base du canal de distribution, le marché est segmenté en circuit on-trade et circuit off-trade, le circuit off-trade étant lui-même segmenté en épiceries spécialisées/cavistes et autres canaux de distribution. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, et Moyen-Orient et Afrique. Pour chaque segment, les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Lager |
| Ale |
| Stout et porter |
| Autres types de produits |
| Standard |
| Premium |
| Bouteilles |
| Canettes |
| Autres types d'emballage |
| Circuit on-trade | |
| Circuit off-trade | Magasins spécialisés/spiritueux |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Lager | |
| Ale | ||
| Stout et porter | ||
| Autres types de produits | ||
| Par catégorie | Standard | |
| Premium | ||
| Par type d'emballage | Bouteilles | |
| Canettes | ||
| Autres types d'emballage | ||
| Par canal de distribution | Circuit on-trade | |
| Circuit off-trade | Magasins spécialisés/spiritueux | |
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la bière biologique ?
Le marché de la bière biologique est estimé à 1,15 milliard USD en 2026, pour atteindre 1,21 milliard USD en 2027. D'ici 2032, le marché devrait atteindre 1,41 milliard USD, avec un CAGR de 6,30 % sur la période 2027–2032.
Quel type de produit domine les ventes de bière biologique ?
La lager était en tête avec 38,81 % de la part du marché de la bière biologique en 2026. Son profil gustatif familier, son adéquation avec la grande distribution et sa capacité à porter des informations de certification claires en font un point d'entrée pratique pour les acheteurs qui essaient un produit biologique pour la première fois.
Quelle catégorie de bière biologique connaît la croissance la plus rapide ?
Le segment premium devrait progresser à un CAGR de 8,51 % jusqu'en 2032. Cette catégorie peut soutenir des récits détaillés sur les ingrédients, un positionnement en distribution spécialisée et des prix plus élevés qui offrent aux brasseurs plus de flexibilité lorsque le houblon et le malt certifiés coûtent plus cher que les intrants conventionnels.
Pourquoi les canettes gagnent-elles du terrain dans la bière certifiée ?
Les canettes devraient progresser à un CAGR de 9,18 % jusqu'en 2032, car elles favorisent la portabilité, une logistique efficace et de bonnes performances en matière de recyclage. Elles offrent également aux brasseries un format pratique pour les multipacks, la consommation en extérieur et l'essai en grande distribution sans remplacer les bouteilles dans les circuits spécialisés.