
Tamaño y Participación del Mercado de Cerveza Orgánica
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.21 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.41 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.30 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cerveza Orgánica por Mordor Intelligence
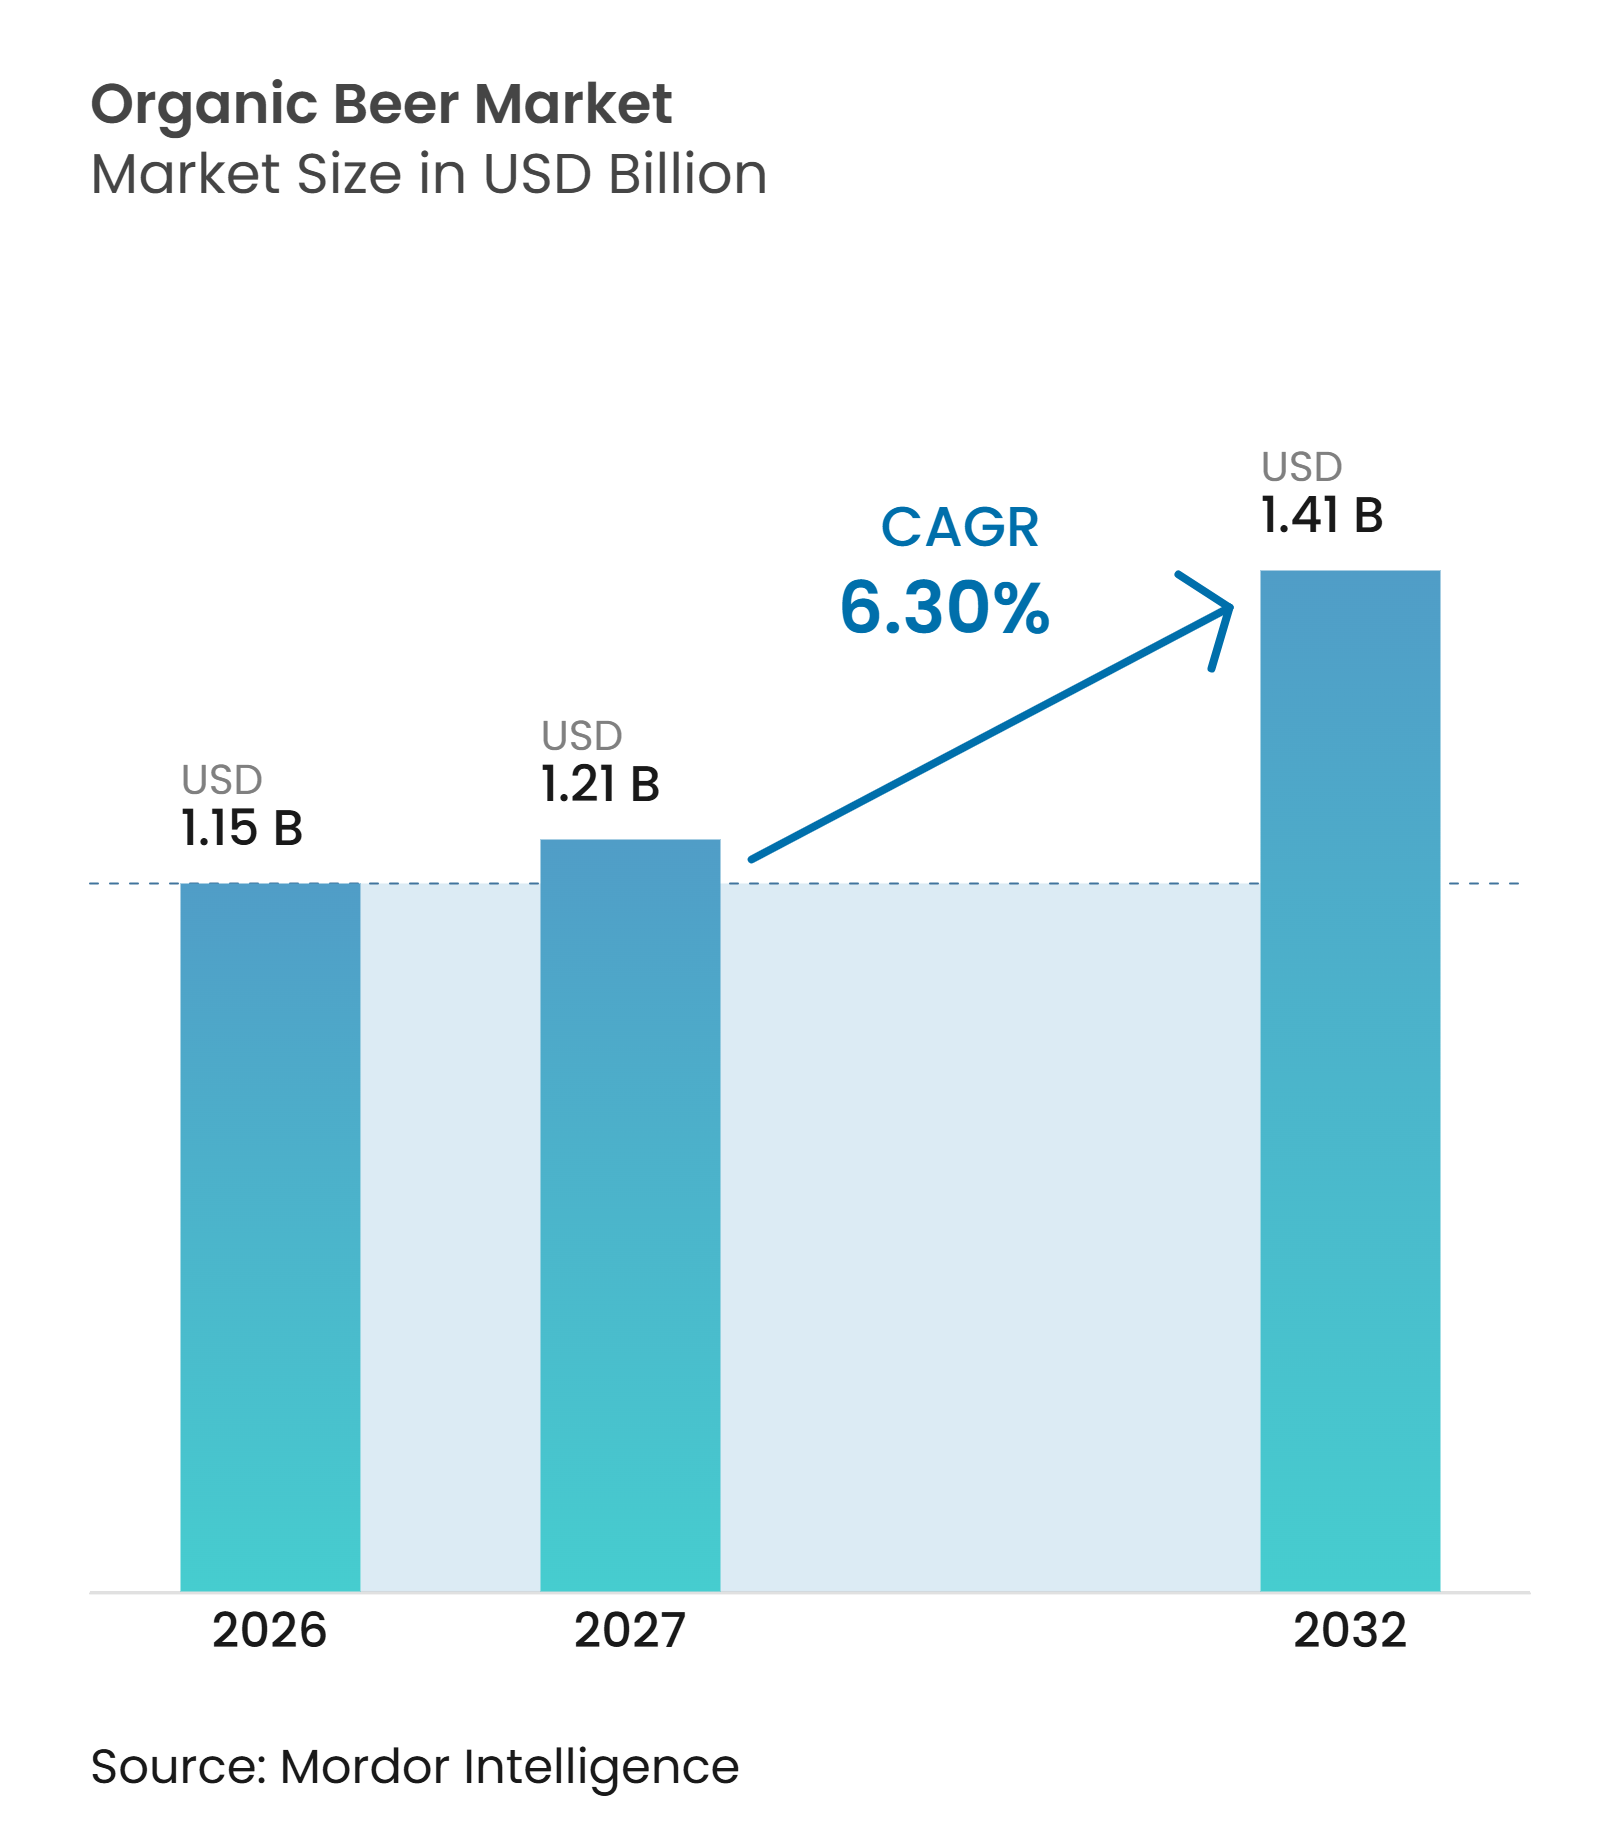
Se espera que el tamaño del mercado de cerveza orgánica crezca de 1,15 mil millones de USD en 2026 a 1,21 mil millones de USD en 2027 y se prevé que alcance los 1,41 mil millones de USD para 2032 a un CAGR del 6,30% durante 2027-2032. La demanda de cerveza orgánica está respaldada por el creciente interés de los consumidores en ingredientes certificados, información transparente sobre los productos y opciones de bebidas que reflejan preocupaciones de sostenibilidad. La certificación fortalece la confianza del consumidor al proporcionar garantías sobre el abastecimiento de ingredientes, las prácticas agrícolas y los estándares de producción. La creciente aceptación minorista de bebidas naturales y especiales está mejorando la visibilidad y accesibilidad de los productos en los canales de distribución convencionales. Las cervecerías también están fortaleciendo las relaciones con los proveedores agrícolas para garantizar un acceso consistente a las materias primas orgánicas, mejorar la transparencia de la cadena de suministro y apoyar prácticas de abastecimiento responsable.
Conclusiones Clave del Informe
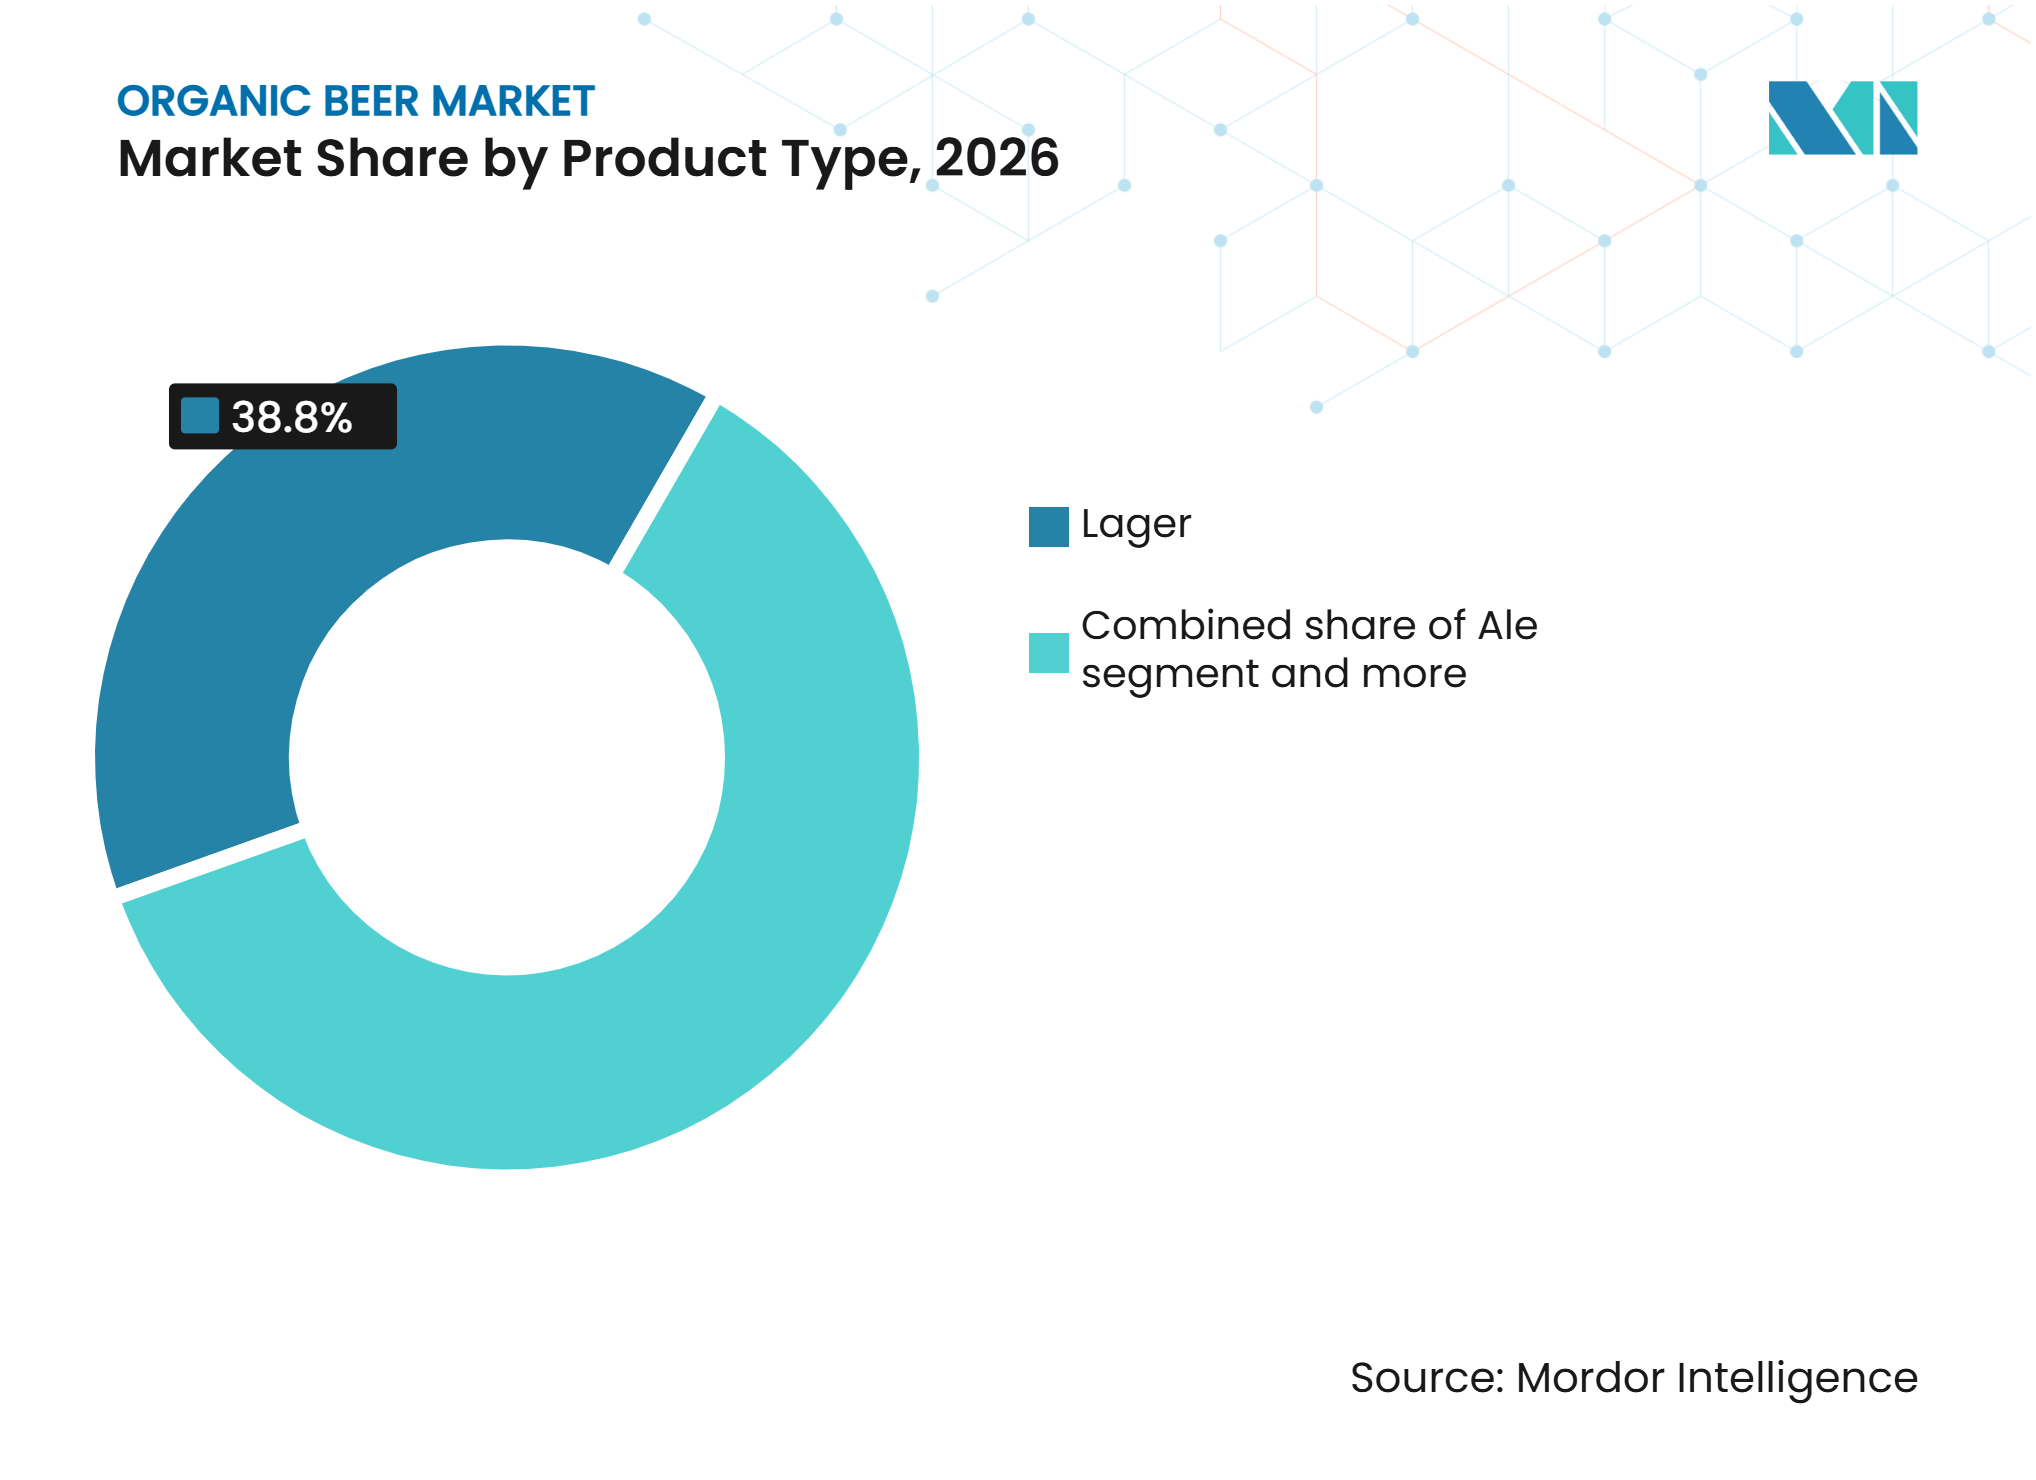
• Por tipo de producto, la lager representó el 38,81% de la participación del mercado de cerveza orgánica en 2026, mientras que se prevé que la ale se expanda a un CAGR del 8,21% hasta 2032.
• Por categoría, la estándar representó el 62,12% de la participación del mercado de cerveza orgánica en 2026, mientras que se proyecta que la premium se expanda a un CAGR del 8,51% hasta 2032.
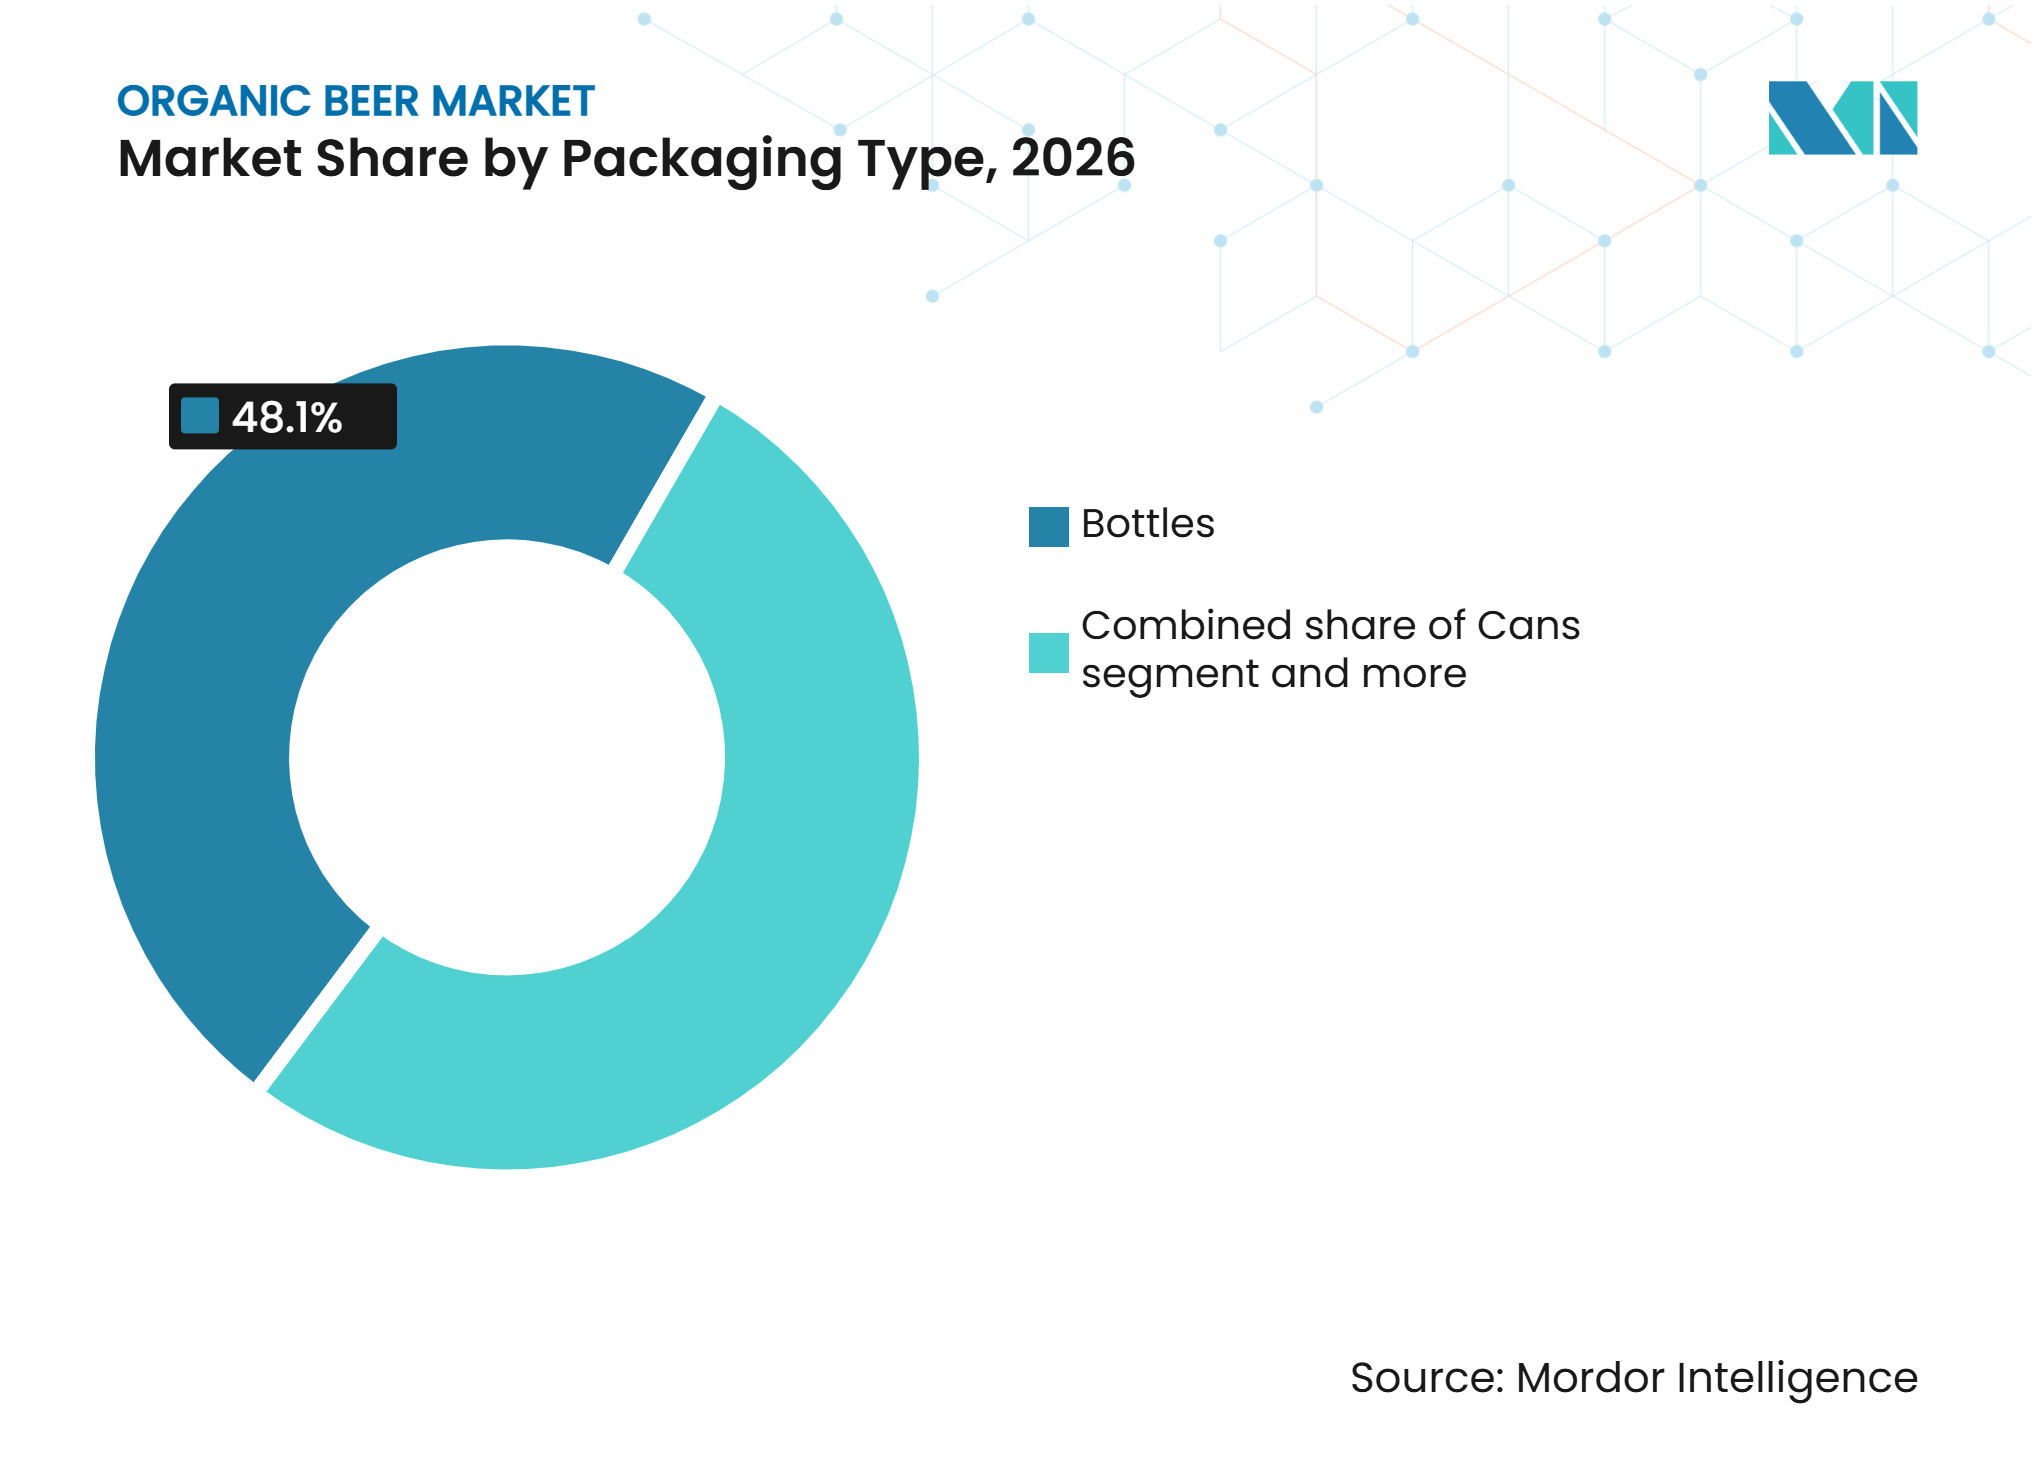
• Por tipo de envase, las botellas representaron el 48,11% de la participación del mercado de cerveza orgánica en 2026, mientras que se proyecta que las latas se expandan a un CAGR del 9,18% hasta 2032.
• Por canal de distribución, el canal no presencial representó el 62,61% de la participación del mercado de cerveza orgánica en 2026, mientras que se prevé que el canal presencial se expanda a un CAGR del 7,23% hasta 2032.
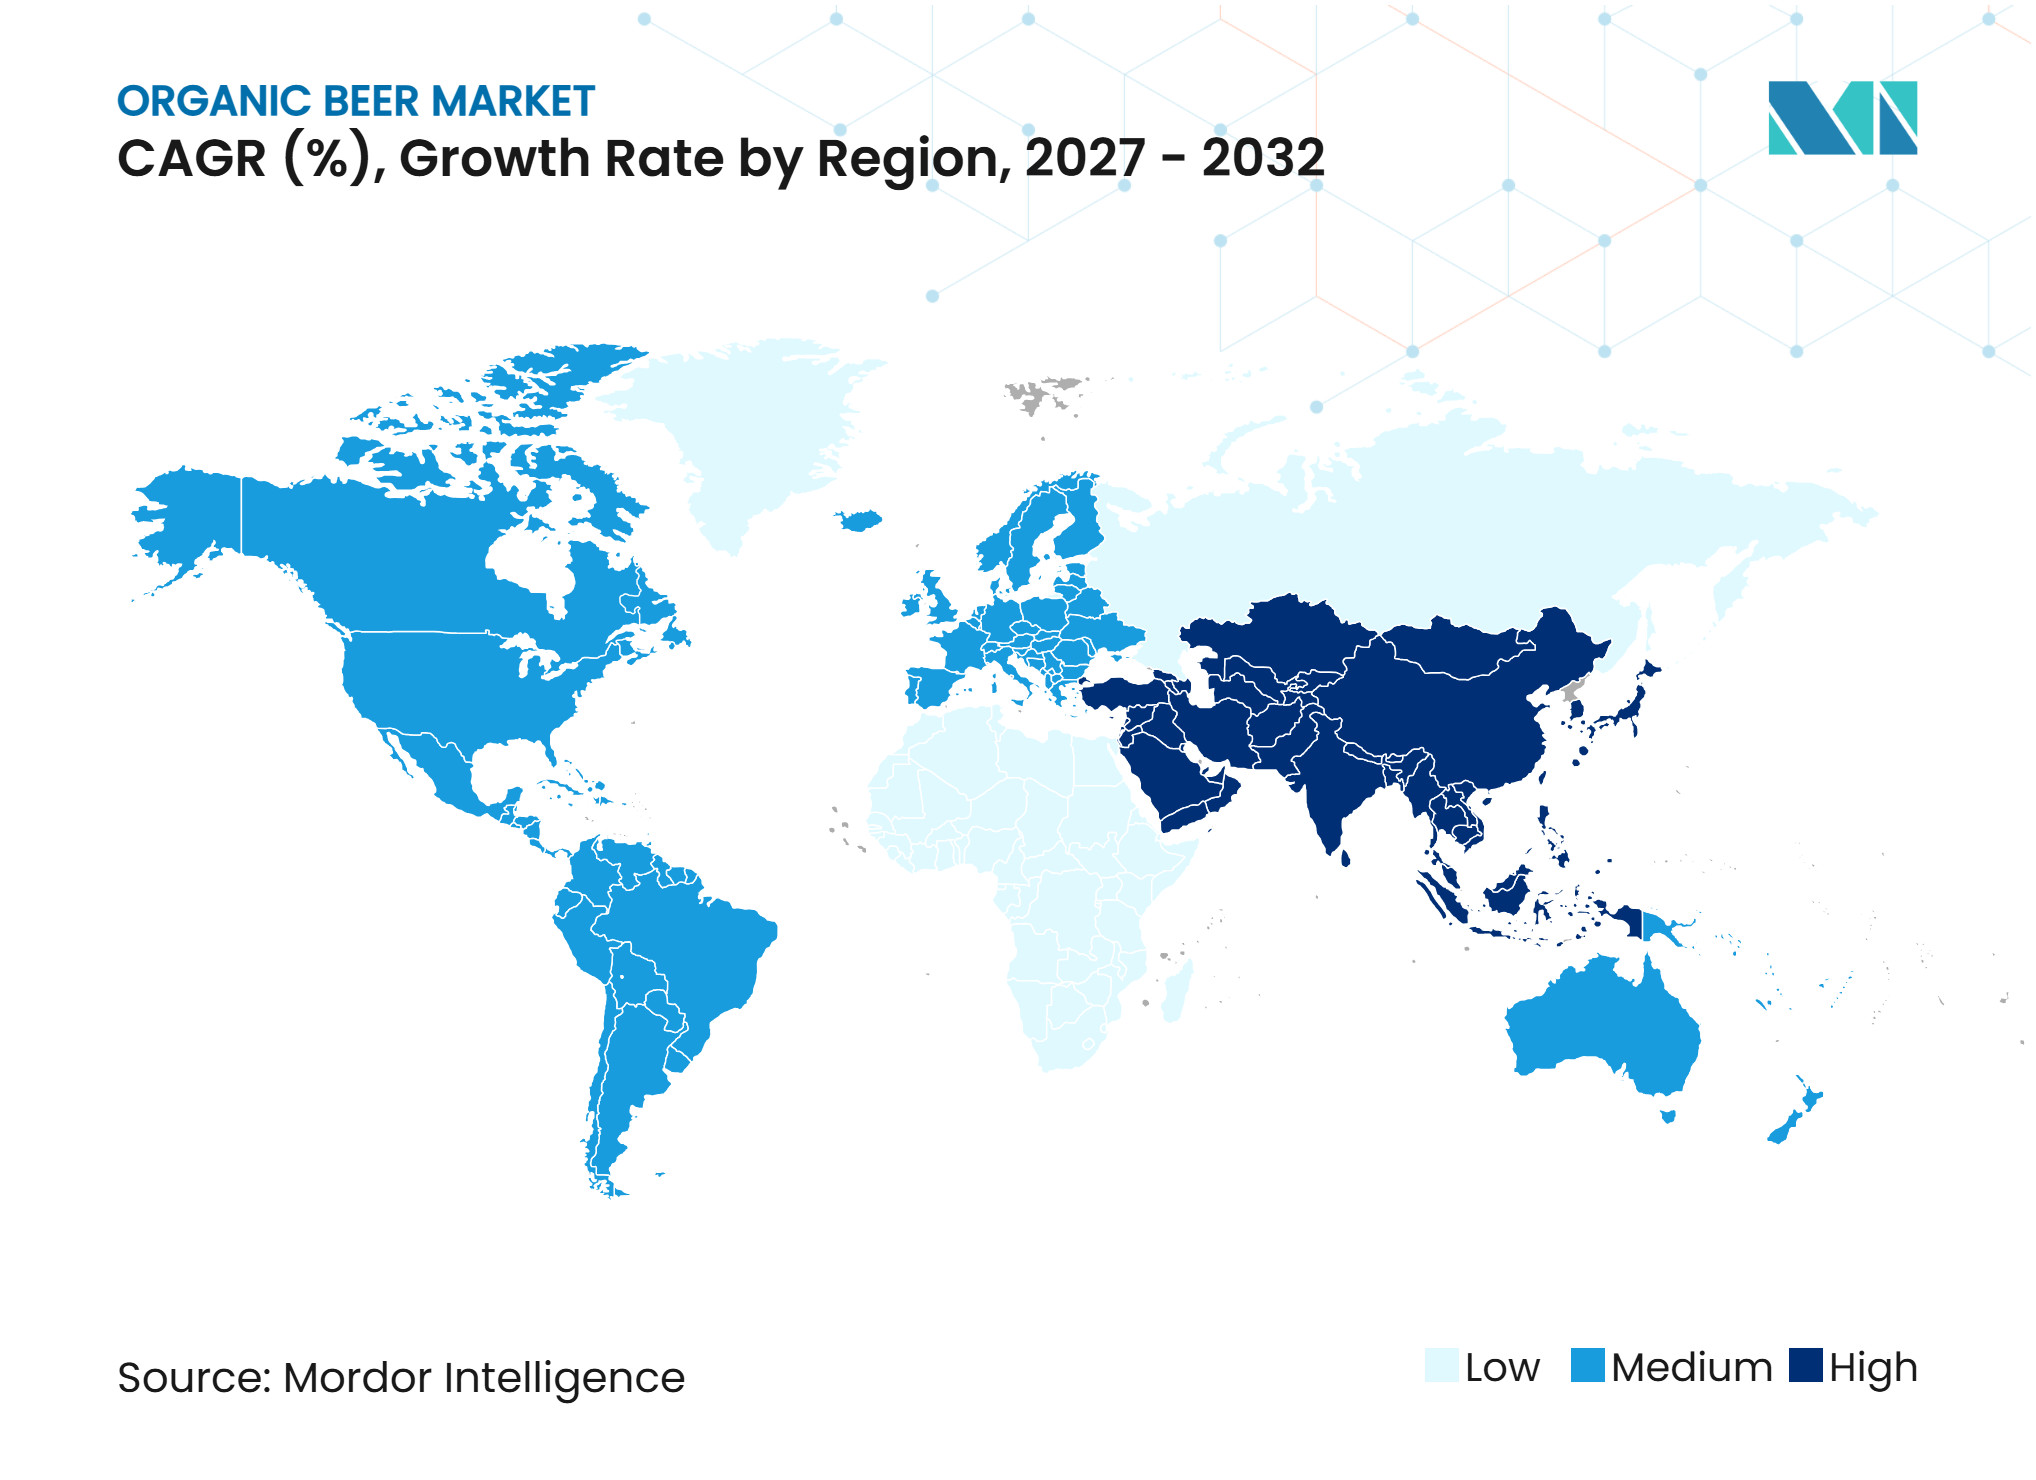
• Por geografía, Europa representó el 41,61% de la participación del mercado de cerveza orgánica en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 8,81% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Cerveza Orgánica*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de bebidas alcohólicas certificadas con etiqueta limpia | +1.5% | Global | Corto plazo (≤ 2 años) |
| Creciente preferencia de los consumidores por la cerveza orgánica y producida de manera sostenible | +1.3% | Global, con adopción temprana en Europa Occidental y América del Norte | Mediano plazo (2–4 años) |
| Expansión de los surtidos minoristas de bebidas orgánicas y sostenibles | +1.0% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Adopción creciente de ingredientes de elaboración orgánica por parte de las cervecerías artesanales | +0.9% | América del Norte y Europa Occidental | Mediano plazo (2–4 años) |
| Colaboraciones de grano regenerativo y de la granja a la cervecería | +0.8% | América del Norte y Europa | Mediano plazo (2–4 años) |
| Trazabilidad de ingredientes orgánicos como diferenciador de marca | +0.7% | Global, particularmente Europa y América del Norte | Largo plazo (4–6 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Bebidas Alcohólicas Certificadas con Etiqueta Limpia
Los consumidores consideran cada vez más el origen de los ingredientes, las prácticas de producción y las credenciales de sostenibilidad al evaluar los productos de cerveza. Por ejemplo, en marzo de 2026, según una investigación de la Universidad de Auburn, se midió la disposición de 1.150 consumidores de cerveza de Estados Unidos a pagar por cerveza elaborada con lúpulo y cebada de origen local, así como por productos con certificación de aprovechamiento de subproductos, lo que pone de relieve la relevancia de la trazabilidad del origen y las credenciales de sostenibilidad en las decisiones de compra de los consumidores, reflejándose en la innovación de productos, con Patagonia Provisions y Deschutes Brewery lanzando Patagonia Provisions Organic IPA en octubre de 2026, elaborada con lúpulo orgánico, cebada malteada orgánica y Kernza® con Certificación Orgánica Regenerativa® en el mercado de cerveza orgánica [1].
Creciente Preferencia de los Consumidores por la Cerveza Orgánica y Producida de Manera Sostenible
El interés de los consumidores en la cerveza está cada vez más determinado por el origen de los ingredientes, la responsabilidad medioambiental y las prácticas agrícolas sostenibles. Por ejemplo, en febrero de 2025, según la Organización para la Cooperación y el Desarrollo Económicos, 37.000 consumidores de 40 países manifestaron un gran interés en las declaraciones de productos orgánicos, de producción local y respetuosos con el medio ambiente [2]. También destacó el papel de la conciencia medioambiental y la confianza del consumidor en la disposición a pagar más por productos con declaraciones de sostenibilidad. Esta preferencia se refleja en las iniciativas de las cervecerías, con Carlsberg lanzando Grobund en junio de 2025, su primera cerveza danesa elaborada íntegramente con malta de cebada cultivada de forma regenerativa. La iniciativa incorpora prácticas agrícolas como la labranza reducida y los cultivos de cobertura para favorecer la salud del suelo y la biodiversidad, lo que demuestra cómo las cervecerías están respondiendo al interés de los consumidores por una producción ambientalmente responsable.
Expansión de los Surtidos Minoristas de Bebidas Orgánicas y Sostenibles
La creciente disponibilidad de bebidas orgánicas y producidas de manera sostenible en supermercados, tiendas especializadas y canales de venta minorista en línea está mejorando la accesibilidad y visibilidad de los productos. Los minoristas están ampliando cada vez más sus surtidos de productos para satisfacer la demanda de los consumidores de productos orgánicos certificados y producción ambientalmente responsable. Este cambio está impulsado por la creciente conciencia de los consumidores sobre las preocupaciones de salud y medioambientales, lo que lleva a los minoristas a asignar más espacio en los estantes y crear secciones dedicadas a los productos orgánicos. Una mayor disponibilidad en los estantes y secciones dedicadas a productos orgánicos ayudan a los consumidores a identificar y comparar productos, al tiempo que brindan a los fabricantes de bebidas mayores oportunidades para llegar a una base de clientes más amplia. El crecimiento del comercio electrónico ha respaldado aún más esta tendencia, permitiendo a los consumidores acceder a una gama más amplia de bebidas orgánicas más allá de lo disponible en las tiendas físicas.
Adopción Creciente de Ingredientes de Elaboración Orgánica por Parte de las Cervecerías Artesanales
Las cervecerías artesanales utilizan cada vez más ingredientes agrícolas producidos orgánicamente para diferenciar sus productos de cerveza y apoyar prácticas de elaboración sostenibles. El creciente énfasis en la calidad de los ingredientes, la sostenibilidad agrícola y el abastecimiento responsable está alentando a los cerveceros a incorporar materias primas orgánicas en sus procesos de producción. Este cambio crea oportunidades para que las cervecerías construyan relaciones más estrechas con los agricultores orgánicos y los proveedores de ingredientes, mejorando la transparencia del abastecimiento y apoyando un acceso más consistente a las materias primas certificadas. El uso de ingredientes orgánicos permite a las cervecerías artesanales atender el interés de los consumidores en productos con orígenes claros de ingredientes y métodos de producción ambientalmente responsables, al tiempo que fortalecen su posición en el mercado de cerveza especializada.
Análisis del Impacto de las Restricciones del Mercado de Cerveza Orgánica*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios premium y riesgo de reducción del gasto del consumidor | -0.8% | Global, más agudo en Oriente Medio y África y América del Sur, donde los precios son más sensibles | Corto plazo (≤ 2 años) |
| Disponibilidad limitada de malta y lúpulo orgánicos certificados | -0.7% | Mercados de América del Norte y la Unión Europea dependientes de las importaciones | Mediano plazo (2–4 años) |
| Complejidad de certificación y etiquetado en múltiples jurisdicciones | -0.5% | Global, particularmente exportadores que operan en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2–4 años) |
| Variabilidad climática en el abastecimiento de lúpulo orgánico | -0.6% | América del Norte y Europa, particularmente las principales regiones productoras de lúpulo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Precios Premium y Riesgo de Reducción del Gasto del Consumidor
La producción de cerveza orgánica generalmente conlleva mayores costos de abastecimiento y cumplimiento debido a los ingredientes agrícolas certificados, el manejo especializado y los requisitos de certificación orgánica. Estos costos adicionales pueden traducirse en precios minoristas más altos que la cerveza producida convencionalmente, lo que dificulta atraer a consumidores que priorizan la asequibilidad. La sensibilidad al precio también puede influir en la frecuencia de compra y alentar a los consumidores a cambiar a alternativas convencionales de menor precio cuando los presupuestos del hogar son limitados. Esto limita la capacidad de las marcas de cerveza orgánica para expandirse más allá de los segmentos de consumidores premium y especializados, haciendo que los precios competitivos y el abastecimiento eficiente sean importantes para una penetración de mercado más amplia.
Disponibilidad Limitada de Malta y Lúpulo Orgánicos Certificados
La reducción de la producción de lúpulo y la disminución de la superficie de cultivo pueden limitar la disponibilidad de ingredientes para la elaboración de cerveza, dificultando que los fabricantes de cerveza orgánica aseguren suministros consistentes de materias primas. Por ejemplo, en diciembre de 2025, según el Departamento de Agricultura de los Estados Unidos, la producción total de lúpulo en los Estados Unidos disminuyó un 5% en 2025 en comparación con el año anterior, mientras que la superficie cosechada disminuyó un 7%. El informe también registró una disminución en la superficie de lúpulo orgánico de 482 acres en 2024 a 409 acres en 2025, lo que indica una menor área dedicada al cultivo de lúpulo orgánico [3]. Esto puede aumentar la presión de adquisición, dificultar la obtención de los ingredientes certificados requeridos y limitar la capacidad de los productores de cerveza orgánica para mantener o expandir consistentemente la producción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Lager Apoya el Acceso Amplio Mientras que la Ale Amplía las OpcionesLa lager representó el 38,81% de la participación del mercado de cerveza orgánica en 2026. El perfil de sabor familiar de la lager la convierte en una opción accesible para los consumidores que exploran la cerveza orgánica certificada. Su idoneidad para la producción a gran escala y la distribución minorista amplia respalda su disponibilidad en supermercados, tiendas especializadas de licores y otros canales minoristas. La popularidad establecida de este estilo permite a las cervecerías introducir la certificación orgánica manteniendo las características de sabor que los consumidores ya disfrutan. Esto crea oportunidades para llegar a compradores convencionales y fortalecer la penetración del mercado. La stout y la porter amplían aún más el atractivo para los consumidores al ofrecer sabores distintivos y características de elaboración tradicionales que atraen a los entusiastas de la cerveza artesanal. Juntos, estos estilos permiten a las cervecerías orgánicas atender a una amplia base de consumidores, adaptarse a diversas preferencias de sabor y fortalecer la variedad de productos en los canales minoristas.
Se proyecta que la ale se expanda a un CAGR del 8,21% hasta 2032. La amplia gama de estilos de ale, incluidas la pale ale, la India pale ale, la farmhouse ale y la cerveza ácida, permite a las cervecerías desarrollar productos orgánicos distintivos basados en diferentes variedades de lúpulo, granos y técnicas de elaboración. Esta variedad crea oportunidades para que los productores diferencien sus ofertas y atraigan a consumidores que buscan perfiles de sabor únicos y características de elaboración artesanal. La ale también proporciona flexibilidad para la innovación de productos, lo que permite a las cervecerías explorar nuevas combinaciones de ingredientes y enfoques de fermentación mientras amplían sus carteras orgánicas. Estos estilos fortalecen la presencia de la cerveza orgánica en los minoristas especializados y los canales de hostelería al atender a los consumidores que buscan variedad, sabores distintivos y abastecimiento transparente de ingredientes.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría:
La Cerveza Estándar Amplía el Alcance Mientras que la Cerveza Premium Gana ValorLa estándar representó el 62,12% de la participación del mercado de cerveza orgánica en 2026. Las ofertas de cerveza orgánica estándar atraen a los consumidores que buscan productos certificados en estilos familiares y rangos de precios accesibles. Su disponibilidad en minoristas de alimentos naturales, supermercados y tiendas especializadas de licores respalda la visibilidad del producto y fomenta las primeras compras. La información clara sobre los ingredientes y la certificación orgánica visible ayudan a los consumidores a comprender los estándares de abastecimiento del producto y a distinguir la cerveza certificada de las alternativas convencionales. Los estándares orgánicos establecidos también proporcionan a los minoristas una base consistente para identificar y comunicar los productos certificados. Estas ofertas desempeñan un papel importante en la expansión de la base de consumidores, el fortalecimiento de la presencia minorista convencional y el apoyo a una adopción más amplia de la cerveza orgánica.
Se prevé que la premium se expanda a un CAGR del 8,51% hasta 2032. La cerveza orgánica premium brinda a las cervecerías mayores oportunidades para diferenciar sus ofertas a través de ingredientes distintivos, métodos de elaboración especializados y relaciones más estrechas con los productores orgánicos. La comunicación transparente sobre la certificación y el abastecimiento sostenible ayuda a fortalecer la credibilidad del producto y a comunicar el valor detrás del posicionamiento premium. Estos productos son muy adecuados para tiendas especializadas de licores, restaurantes y bares de degustación, donde los minoristas y el personal de la cervecería pueden explicar sus características únicas a los consumidores. Las ofertas premium también permiten a las cervecerías construir identidades de marca más sólidas, atender a los consumidores que buscan experiencias de cerveza distintivas y respaldar carteras de productos de mayor valor. Junto con la cerveza orgánica estándar, este segmento ayuda a los fabricantes a abordar diversas preferencias de compra mientras fortalece el posicionamiento general del mercado de la cerveza orgánica.
Por Tipo de Envase:
Las Botellas Mantienen el Atractivo Premium Mientras que las Latas Ganan TerrenoLas botellas representaron el 48,11% de la participación del mercado de cerveza orgánica en 2026. El envase de vidrio sigue siendo muy adecuado para la cerveza orgánica especializada, los productos premium, los obsequios y los formatos minoristas que se benefician de una presentación detallada del producto. Su espacio de etiqueta permite a las cervecerías comunicar claramente la certificación orgánica, la información sobre los ingredientes, la identidad del productor y las prácticas de abastecimiento. Esto respalda la confianza del consumidor y ayuda a las cervecerías más pequeñas a destacar las cualidades distintivas de sus productos. Las botellas de vidrio también siguen siendo prevalentes en restaurantes, minoristas especializados y selecciones de bebidas premium, donde la presentación del producto mejora la experiencia general de consumo. Su asociación establecida con la cerveza especializada respalda aún más el reconocimiento de la marca y proporciona a los fabricantes de cerveza orgánica un formato eficaz para comunicar la calidad y diferenciación del producto.
Se proyecta que las latas se expandan a un CAGR del 9,18% hasta 2032. Las latas ofrecen a los fabricantes de cerveza orgánica una opción de envase ligera, portátil y conveniente que respalda la distribución en supermercados, minoristas especializados y ocasiones de consumo al aire libre. Su capacidad para proteger la cerveza de la luz y el oxígeno ayuda a mantener la calidad del producto, mientras que sus características prácticas de manejo y almacenamiento respaldan una distribución eficiente. El formato también proporciona flexibilidad para ventas de unidades individuales y paquetes múltiples, lo que permite a las cervecerías atender a diferentes preferencias de compra y ocasiones de consumo. El sólido rendimiento de reciclaje respalda aún más el atractivo de las latas de aluminio para las marcas que comunican sus compromisos ambientales. Su conveniencia y accesibilidad hacen que las latas sean particularmente adecuadas para introducir la cerveza orgánica a nuevos consumidores y fomentar las compras repetidas, complementando las botellas de vidrio en la combinación general de envases.

Por Canal de Distribución:
El Canal No Presencial Genera Volumen Mientras que el Canal Presencial Fomenta la PruebaEl canal no presencial representó el 62,61% de la participación del mercado de cerveza orgánica en 2026. Los canales no presenciales, incluidas las tiendas especializadas de licores, los minoristas de alimentos naturales, los supermercados y otros puntos de venta minorista, proporcionan a los fabricantes de cerveza orgánica un amplio acceso a los consumidores domésticos. Estos canales respaldan la visibilidad del producto, la compra conveniente y la compra repetida al hacer que la cerveza certificada esté disponible junto con otras opciones de bebidas alcohólicas y orgánicas. Los minoristas pueden fortalecer la conciencia de la categoría a través de exhibiciones claras en los estantes y la colocación de productos que destaquen la certificación orgánica y el abastecimiento de ingredientes. La disponibilidad de diferentes formatos de paquetes también fomenta la prueba del producto y se adapta a diversas preferencias de compra. El comercio minorista no presencial, por tanto, desempeña un papel importante en la expansión del alcance del consumidor, la mejora de la accesibilidad del producto y el apoyo a la adopción más amplia de la cerveza orgánica.
Se proyecta que el canal presencial se expanda a un CAGR del 7,23% hasta 2032. Los canales presenciales, incluidos restaurantes, bares de degustación, hoteles y establecimientos de hostelería orientados a la sostenibilidad, brindan a los fabricantes de cerveza orgánica oportunidades para introducir productos certificados a través de ocasiones gastronómicas y sociales. Las recomendaciones del personal, la visibilidad en el menú y las sugerencias de maridaje con alimentos ayudan a los consumidores a descubrir estilos de cerveza orgánica desconocidos y a comprender sus cualidades distintivas. La comunicación clara de la certificación orgánica y la información de la cervecería también fortalece la credibilidad del producto y apoya a los operadores de hostelería en la oferta de opciones de bebidas producidas de manera responsable. Estos establecimientos crean valiosas oportunidades para el posicionamiento de productos premium, la participación del consumidor y el reconocimiento de la marca. Las experiencias positivas de degustación pueden alentar aún más a los clientes a buscar la misma cerveza orgánica a través de los canales minoristas, apoyando así un mayor reconocimiento del mercado y las compras repetidas.
Análisis Geográfico
Europa
Europa representó el 41,61% de la participación del mercado de cerveza orgánica en 2026. Europa se beneficia de una tradición cervecera establecida, redes minoristas orgánicas desarrolladas y un marco regulatorio común para los productos certificados. El reglamento orgánico de la Unión Europea proporciona requisitos consistentes para la producción, certificación, etiquetado y el uso del logotipo orgánico, lo que respalda el reconocimiento del consumidor y la distribución transfronteriza. La continua participación de la industria en torno a los estándares de producción orgánica también ayuda a las cervecerías y los minoristas a fortalecer el cumplimiento y la transparencia del producto. Alemania respalda aún más el desarrollo del mercado regional a través de su establecido mercado de alimentos y bebidas orgánicos y la inversión de las cervecerías en eficiencia de producción y sostenibilidad. Estos factores crean condiciones favorables para que los fabricantes de cerveza orgánica amplíen las ofertas de productos certificados, fortalezcan la confianza del consumidor y mejoren el acceso al mercado en toda la región.
Asia-Pacífico
Se prevé que Asia-Pacífico se expanda a un CAGR del 8,81% hasta 2032. Asia-Pacífico ofrece oportunidades para los fabricantes de cerveza orgánica a través de redes minoristas urbanas en crecimiento, bares especializados, puntos de venta de bebidas premium e interés en estilos de cerveza internacionales. Las diversas preferencias de los consumidores y las estructuras de mercado de la región permiten a los productores desarrollar productos para diferentes ocasiones de consumo y grupos de clientes. Los canales establecidos de cerveza artesanal y venta minorista premium en mercados como Australia, junto con los canales urbanos y de hostelería en expansión en otros países, proporcionan diversas vías para el desarrollo del mercado. Los requisitos de certificación específicos de cada país y los marcos regulatorios también alientan a los fabricantes a fortalecer las estrategias locales de cumplimiento, envasado y distribución. Adaptar el posicionamiento del producto y los enfoques de entrada al mercado a los países individuales puede ayudar a las marcas de cerveza orgánica a crear conciencia entre los consumidores, mejorar el acceso minorista y ampliar su presencia regional.
Impulsores de Crecimiento Diversificados en las Geografías Restantes
América del Norte se beneficia de un ecosistema cervecero artesanal establecido, redes minoristas especializadas e innovación continua de productos, lo que crea oportunidades para que los fabricantes de cerveza orgánica introduzcan ofertas diferenciadas y certificadas. El interés de la región en diversos estilos de cerveza y alternativas sin alcohol también respalda la expansión de la cartera. América del Sur ofrece oportunidades a través de mercados de cerveza artesanal en desarrollo, venta minorista premium urbana y canales de hostelería, particularmente en mercados importantes como Brasil y Argentina. En Oriente Medio y África, los establecimientos de hostelería orientados al turismo y la demanda de grupos de consumidores internacionales brindan oportunidades en mercados con canales establecidos de venta minorista de alcohol, mientras que las alternativas sin alcohol certificadas pueden atender a una gama más amplia de preferencias de los consumidores.
Panorama Competitivo
Concentración del Mercado
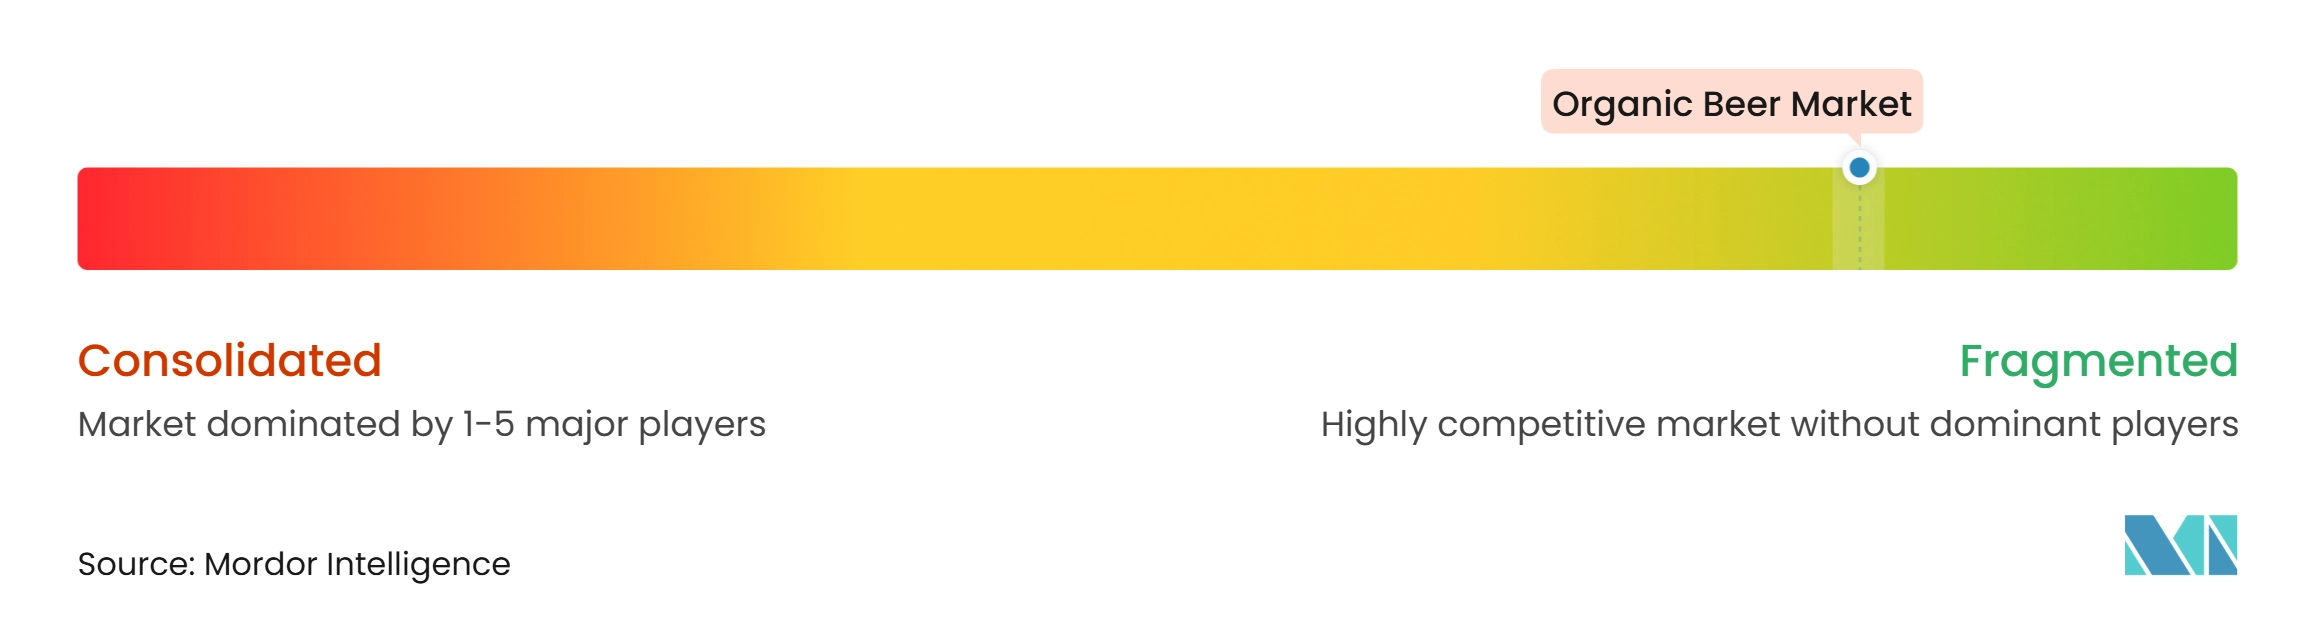
El mercado de cerveza orgánica sigue siendo fragmentado, con numerosas cervecerías especializadas y productores regionales que contribuyen al desarrollo del mercado. La competencia está determinada por la certificación orgánica, el abastecimiento transparente de ingredientes, la calidad consistente del producto y la sólida confianza del consumidor. Los marcos de certificación establecidos refuerzan la credibilidad del producto y permiten a los fabricantes fortalecer su posicionamiento en el mercado. Las cervecerías más pequeñas se benefician de las relaciones de abastecimiento regional y las ofertas de productos especializados, mientras que las cervecerías más grandes pueden utilizar sus capacidades de distribución para ampliar sus carteras orgánicas certificadas.
La innovación de productos y la diversificación de la cartera están fortaleciendo las oportunidades competitivas en todo el mercado. Las cervecerías están ampliando sus ofertas con diversos estilos de cerveza y formatos sin alcohol para abordar las preferencias cambiantes de los consumidores y atraer a grupos de clientes más amplios. Las inversiones en instalaciones de producción, eficiencia energética y asociaciones de elaboración respaldan aún más el desarrollo operativo y fortalecen el posicionamiento de sostenibilidad. Estas iniciativas permiten a los fabricantes mejorar la diferenciación de productos, mejorar las capacidades de producción y ampliar su alcance en el mercado.
El segmento de cerveza orgánica sin alcohol también crea oportunidades para llegar a los consumidores que buscan alternativas sin alcohol manteniendo las características familiares de la cerveza. El acceso consistente a los ingredientes de elaboración certificados y las sólidas relaciones con los productores orgánicos respaldan la continuidad de la producción y la expansión de la cartera. En general, el panorama competitivo fragmentado permite a los fabricantes construir posiciones de mercado distintas a través de la innovación de productos, la certificación creíble, el abastecimiento confiable, las mejoras operativas y las redes de distribución más amplias.
Líderes de la Industria de la Cerveza Orgánica
-
Eel River Brewing Company
-
Aslan Brewing Company
-
Hopworks Urban Brewery
-
Protector Brewery LLC
-
Black Isle Brewing Co. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cerveza Orgánica Empresas cubiertas en este informe
- Eel River Brewing Company
- Aslan Brewing Company
- Hopworks Urban Brewery
- Protector Brewery LLC
- Black Isle Brewing Co. Ltd.
- Brasserie Dupont SPRL
- Brasserie de Brunehaut S.A.
- Brouwerij Huyghe
- Brauhaus Gusswerk GmbH
- Riedenburger Brauhaus (Michael Krieger GmbH & Co. KG)
- Neumarkter Lammsbräu Gebr. Ehrnsperger KG
- Brauerei Clemens Härle KG
- Rother Bräu Bayerische Exportbierbrauerei GmbH
- Stroud Brewery Ltd.
- Peak Brewing Company
- Kirin Holdings Company, Limited (New Belgium Brewing Company, Inc.)
- Deschutes Brewery
- Sierra Nevada Brewing Co.
- Samuel Smith Old Brewery
- Crannóg Ales (BNA Brewing Co.)
Desarrollos recientes de la industria en Mercado de Cerveza Orgánica
- Agosto de 2026: Tap Social Movement y Stroud Brewery lanzaron una Pale Ale Extra Turbia orgánica con notas de sabor tropical y cáscara de naranja. La colaboración introdujo una oferta de cerveza orgánica en la cartera de Tap Social Movement y amplió el alcance de los productos orgánicos de Stroud Brewery.
- Marzo de 2026: Brasserie Dupont lanzó Fomo, una cerveza especial orgánica y sin gluten elaborada con trigo sarraceno. El producto presenta un perfil de sabor seco y equilibrado con notas afrutadas y de cereales, ampliando la cartera de cerveza orgánica de la cervecería para atender a los consumidores que buscan alternativas sin gluten.
Alcance del Informe Global del Mercado de Cerveza Orgánica
El mercado de cerveza orgánica incluye cerveza producida con ingredientes orgánicos certificados y prácticas de producción que cumplen con las normas orgánicas aplicables, ofreciendo a los consumidores una alternativa a la cerveza producida de forma convencional. El mercado está segmentado por Tipo de Producto, Categoría, Tipo de Envase, Canal de Distribución y Geografía. Según el Tipo de Producto, el mercado se segmenta en Lager, Ale, Stout y Porter, y Otros Tipos de Productos. Según la Categoría, el mercado se segmenta en cerveza orgánica Estándar y Premium. Según el Tipo de Envase, el mercado se segmenta en Botellas, Latas y Otros Tipos de Envases. Según el Canal de Distribución, el mercado se segmenta en Canal Horeca y Canal Minorista, con el Canal Minorista segmentado a su vez en Tiendas Especializadas/Licorerías y Otros Canales de Distribución. Por geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, América del Sur, y Oriente Medio y África. Para cada segmento, las previsiones del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Lager |
| Ale |
| Stout y Porter |
| Otros Tipos de Productos |
| Estándar |
| Premium |
| Botellas |
| Latas |
| Otros Tipos de Envase |
| Canal Presencial | |
| Canal No Presencial | Tiendas Especializadas/de Licores |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Lager | |
| Ale | ||
| Stout y Porter | ||
| Otros Tipos de Productos | ||
| Por Categoría | Estándar | |
| Premium | ||
| Por Tipo de Envase | Botellas | |
| Latas | ||
| Otros Tipos de Envase | ||
| Por Canal de Distribución | Canal Presencial | |
| Canal No Presencial | Tiendas Especializadas/de Licores | |
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cerveza orgánica?
Se estima que el mercado de cerveza orgánica alcanzará 1,15 mil millones de USD en 2026, aumentando a 1,21 mil millones de USD en 2027. Para 2032, se proyecta que el mercado alcance 1,41 mil millones de USD, creciendo a una CAGR del 6,30% durante 2027–2032.
¿Qué tipo de producto lidera las ventas de cerveza orgánica?
La lager lideró con un 38,81% de la participación del mercado de cerveza orgánica en 2026. Su perfil de sabor familiar, su amplia adecuación minorista y su capacidad para transmitir información clara de certificación la convierten en un punto de entrada práctico para los compradores que prueban un producto orgánico por primera vez.
¿Qué categoría de cerveza orgánica está creciendo más rápido?
Se prevé que la premium se expanda a un CAGR del 8,51% hasta 2032. Esta categoría puede respaldar historias detalladas de ingredientes, posicionamiento minorista especializado y precios más altos que brindan a los cerveceros mayor flexibilidad cuando el lúpulo y la malta certificados cuestan más que los insumos convencionales.
¿Por qué las latas están ganando terreno en la cerveza certificada?
Se proyecta que las latas se expandan a un CAGR del 9,18% hasta 2032, ya que respaldan la portabilidad, la logística eficiente y el sólido rendimiento de reciclaje. También brindan a las cervecerías un formato práctico para paquetes múltiples, consumo al aire libre y prueba minorista sin reemplazar las botellas en entornos especializados.