
Biobier-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.21 Milliarden US-Dollar |
| Marktgröße (2032) | 1.41 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.30 % |
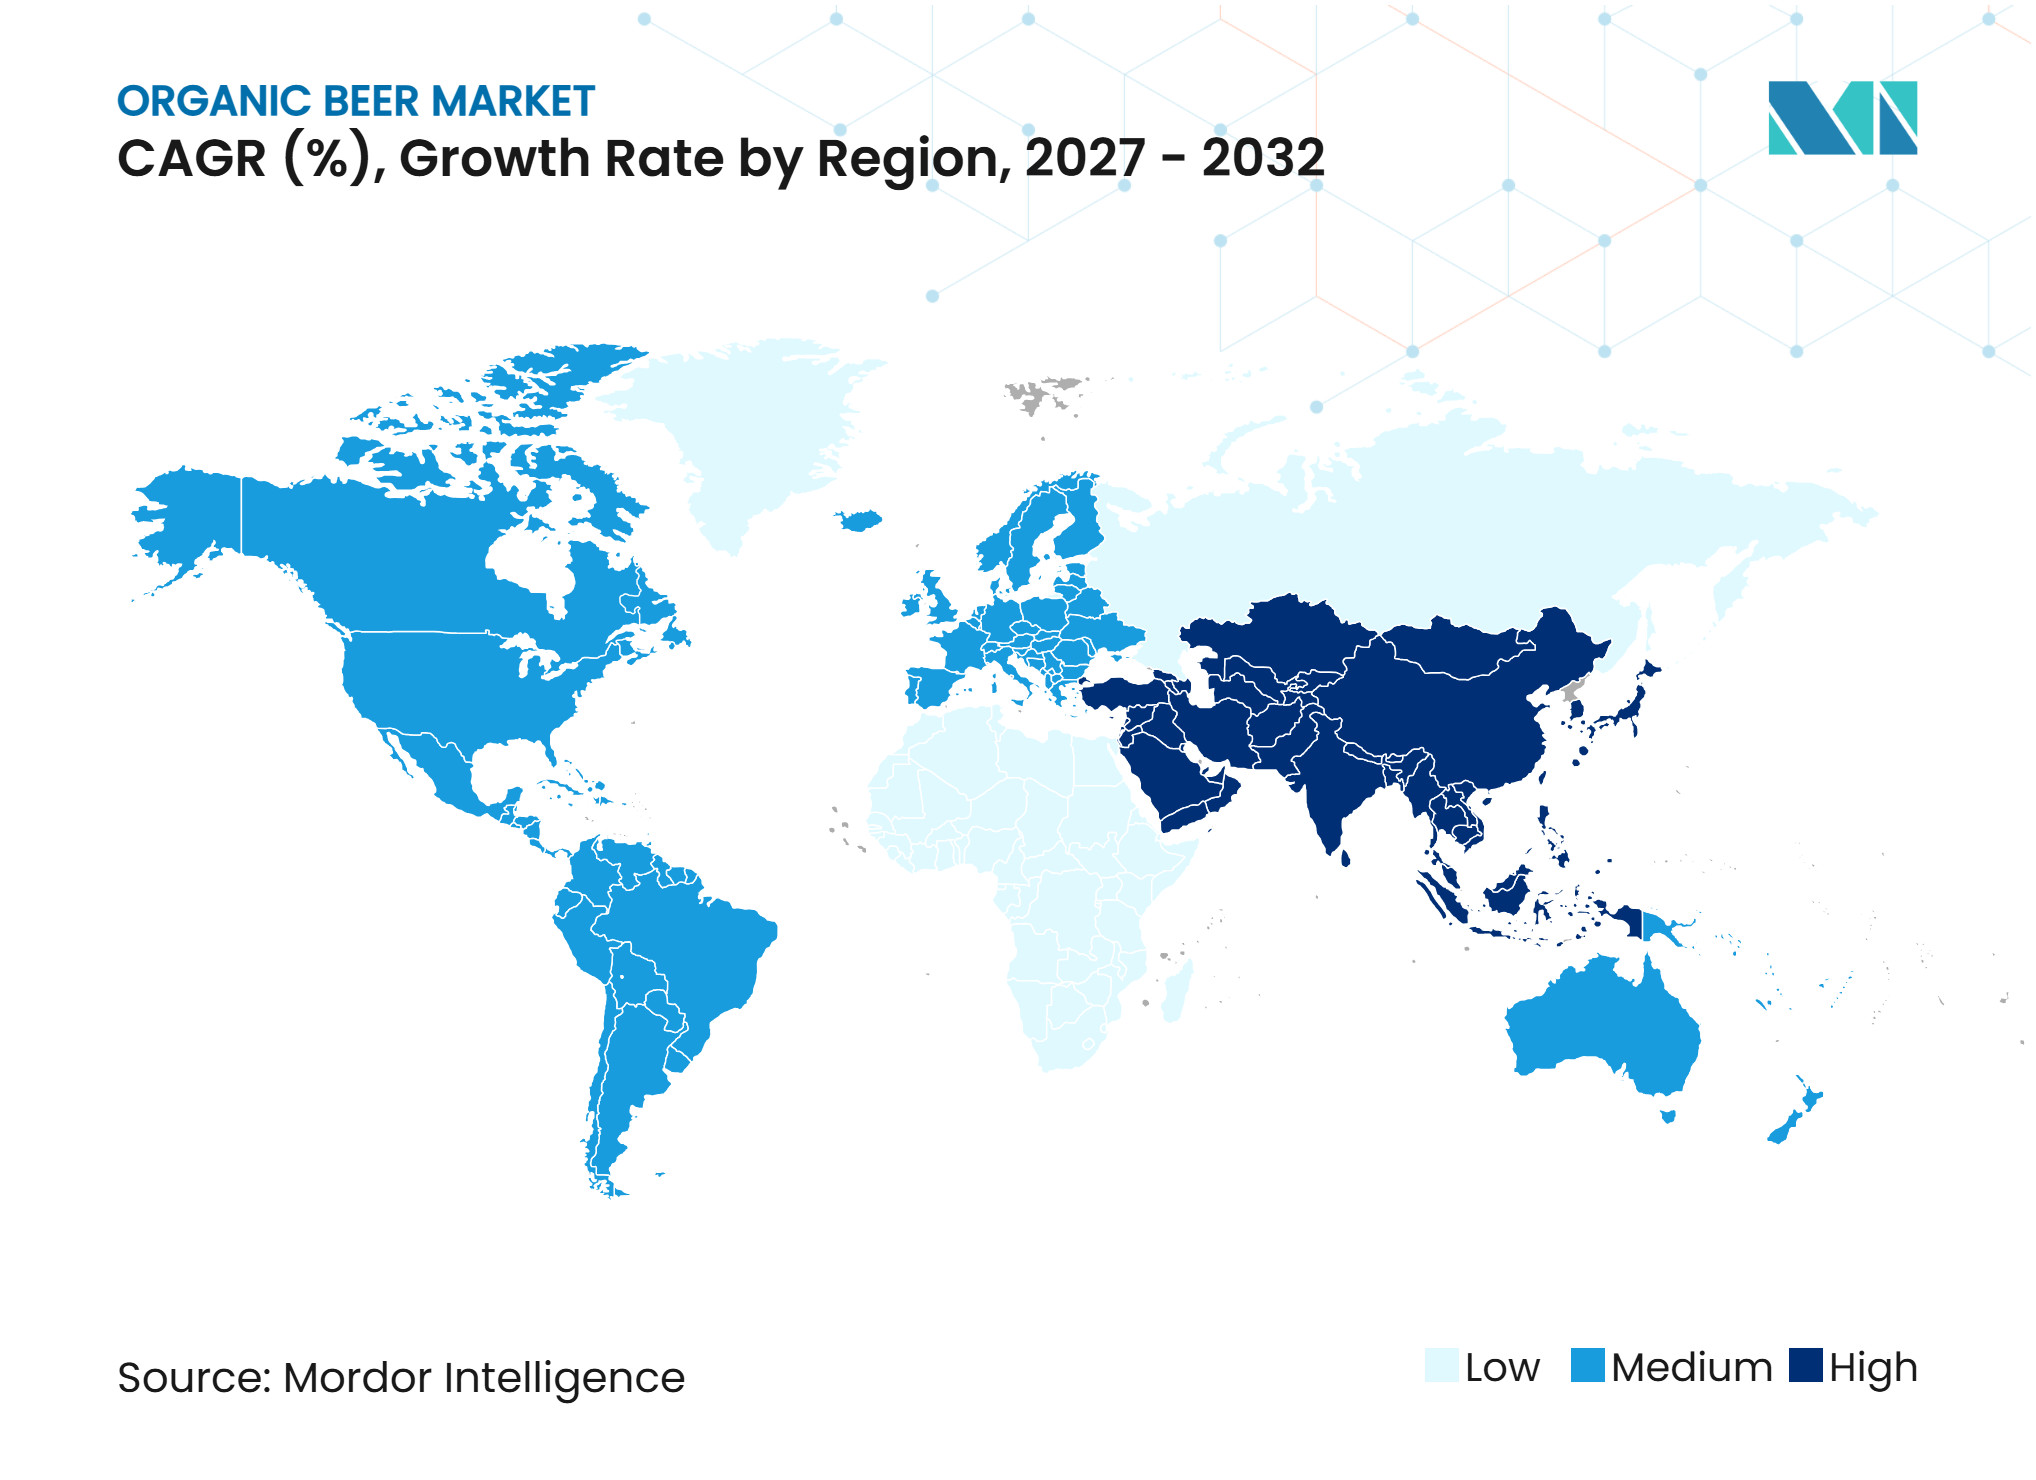
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Biobier-Marktanalyse von Mordor Intelligence
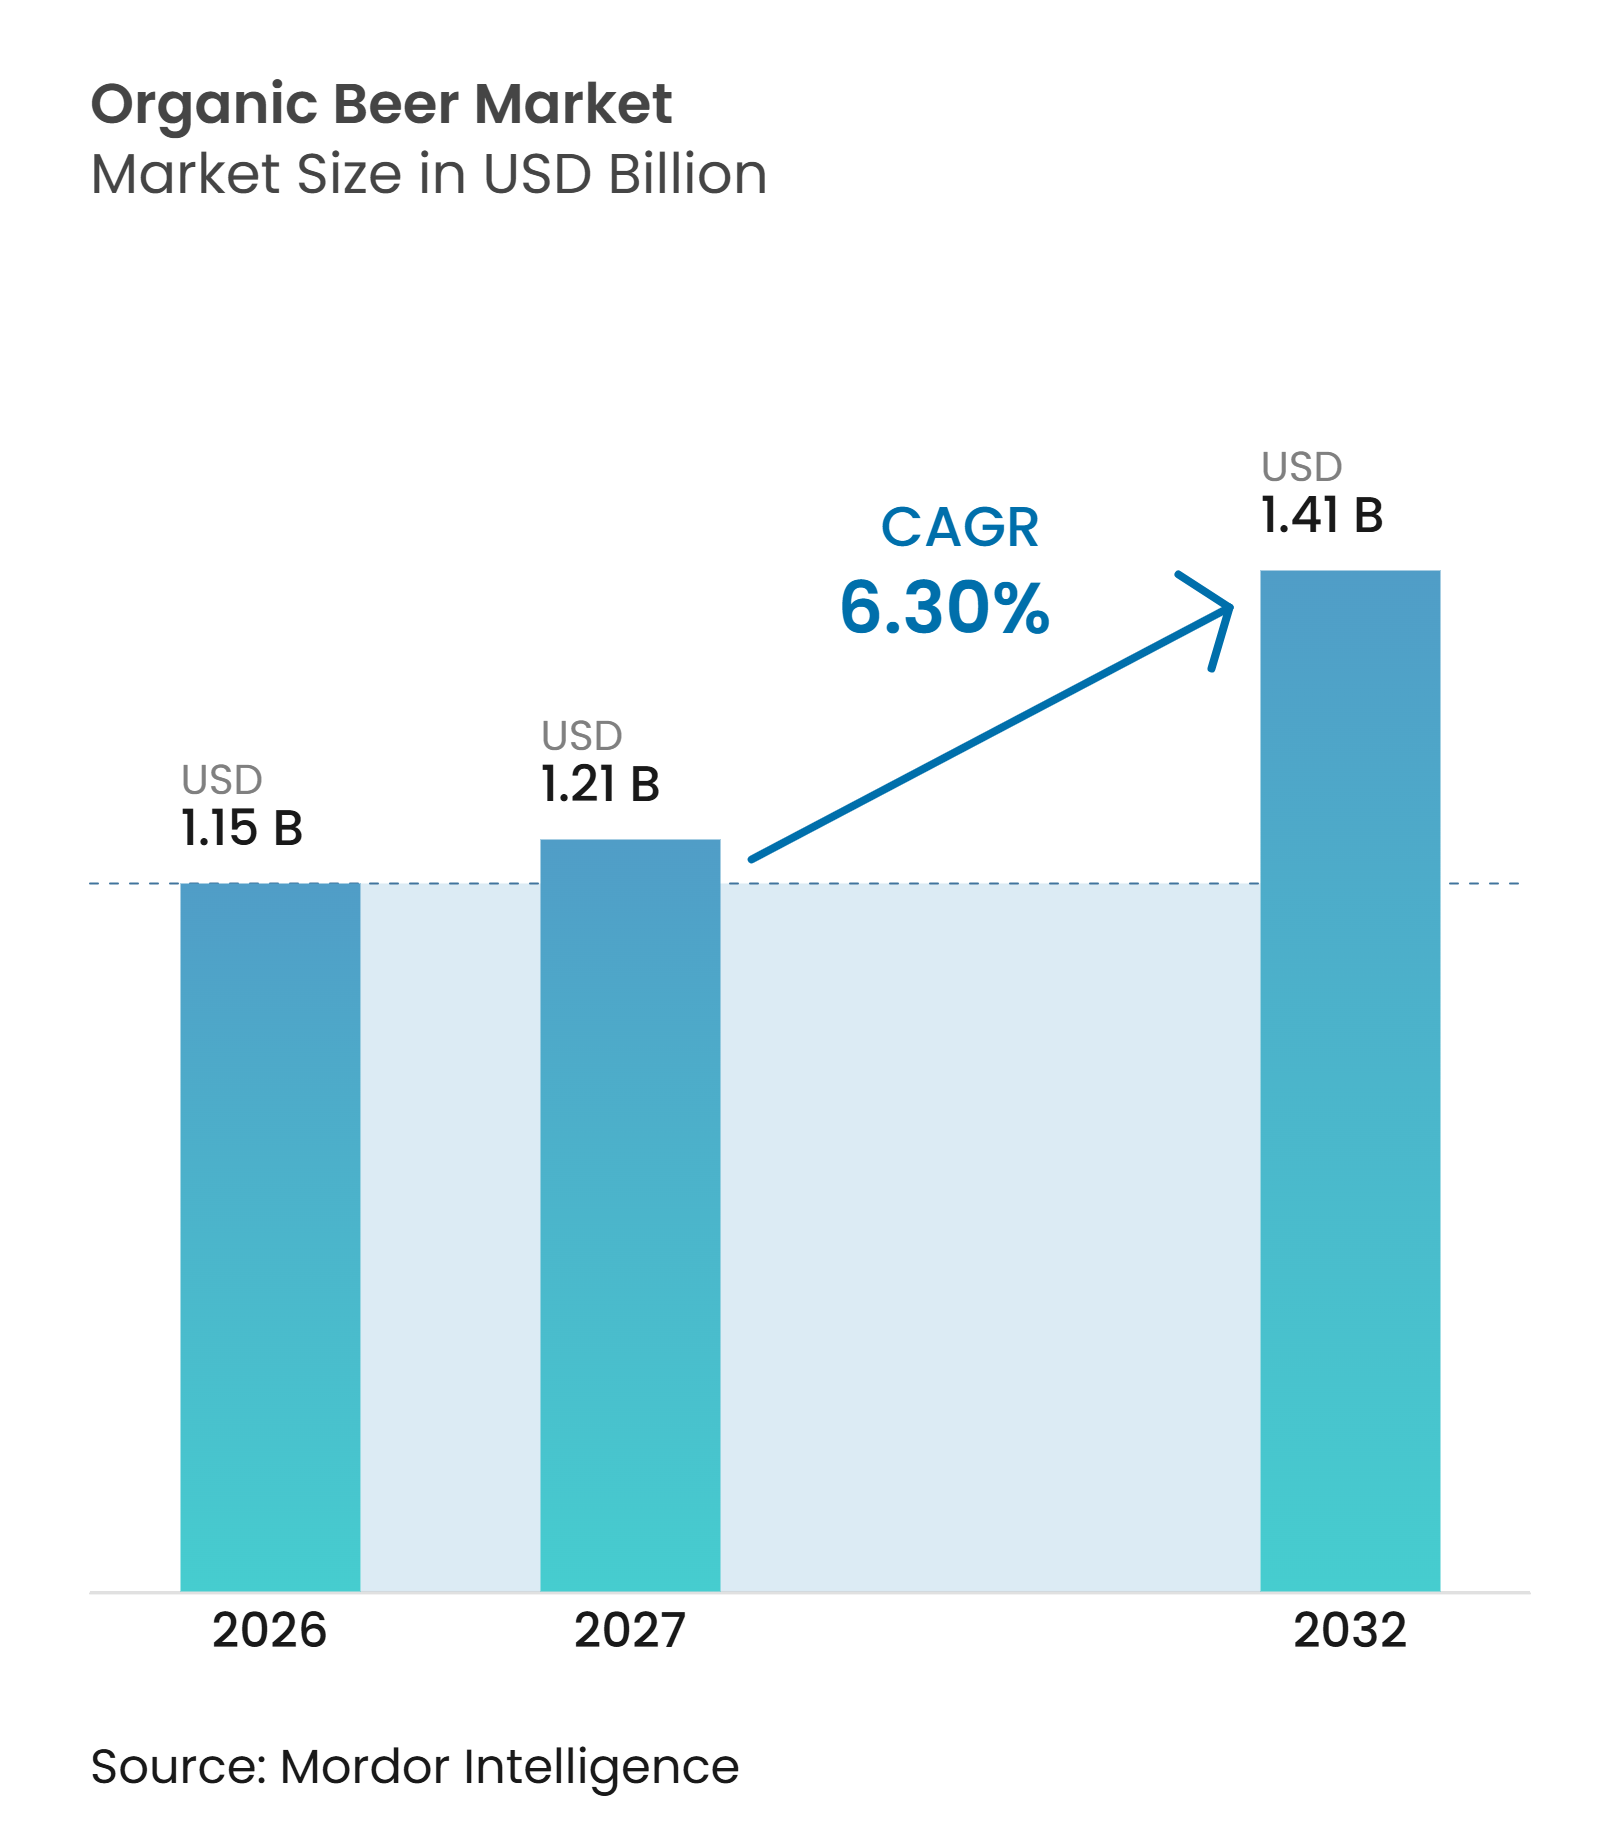
Die Biobier-Marktgröße wird voraussichtlich von 1,15 Milliarden USD im Jahr 2026 auf 1,21 Milliarden USD im Jahr 2027 wachsen und soll bis 2032 bei einem CAGR von 6,30 % über den Zeitraum 2027–2032 einen Wert von 1,41 Milliarden USD erreichen. Die Nachfrage nach Biobier wird durch das wachsende Verbraucherinteresse an zertifizierten Zutaten, transparenten Produktinformationen und Getränkeentscheidungen gestützt, die Nachhaltigkeitsanliegen widerspiegeln. Die Zertifizierung stärkt das Verbrauchervertrauen, indem sie Gewissheit über die Herkunft der Zutaten, landwirtschaftliche Praktiken und Produktionsstandards bietet. Die zunehmende Akzeptanz von Natur- und Spezialgetränken im Einzelhandel verbessert die Produktsichtbarkeit und Zugänglichkeit über die gängigen Vertriebskanäle. Brauereien stärken zudem ihre Beziehungen zu landwirtschaftlichen Lieferanten, um einen konsistenten Zugang zu ökologischen Rohstoffen zu sichern, die Transparenz der Lieferkette zu verbessern und verantwortungsvolle Beschaffungspraktiken zu unterstützen.
Wichtigste Erkenntnisse des Berichts
• Nach Produkttyp hielt Lager im Jahr 2026 einen Biobier-Marktanteil von 38,81 %, während Ale bis 2032 voraussichtlich mit einem CAGR von 8,21 % wachsen wird.
• Nach Kategorie hielt Standard im Jahr 2026 einen Biobier-Marktanteil von 62,12 %, während Premium bis 2032 voraussichtlich mit einem CAGR von 8,51 % wachsen wird.
• Nach Verpackungstyp hielten Flaschen im Jahr 2026 einen Biobier-Marktanteil von 48,11 %, während Dosen bis 2032 voraussichtlich mit einem CAGR von 9,18 % wachsen werden.
• Nach Vertriebskanal hielt Off-Trade im Jahr 2026 einen Biobier-Marktanteil von 62,61 %, während On-Trade bis 2032 voraussichtlich mit einem CAGR von 7,23 % wachsen wird.
• Nach Geografie hielt Europa im Jahr 2026 einen Biobier-Marktanteil von 41,61 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 8,81 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern auf den Biobier-Markt*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach zertifizierten alkoholischen Getränken mit sauberer Zutatenliste | +1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachsende Verbraucherpräferenz für ökologisch und nachhaltig produziertes Bier | +1.3% | Global, mit früher Verbreitung in Westeuropa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Erweiterung des Sortiments ökologischer und nachhaltiger Getränke im Einzelhandel | +1.0% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verwendung ökologischer Brauerzutaten durch Craft-Brauereien | +0.9% | Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Regenerative Getreidewirtschaft und Kooperationen zwischen Landwirtschaft und Brauerei | +0.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Rückverfolgbarkeit ökologischer Zutaten als Markendifferenzierungsmerkmal | +0.7% | Global, insbesondere Europa und Nordamerika | Langfristig (4–6 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach zertifizierten alkoholischen Getränken mit sauberer Zutatenliste
Verbraucher berücksichtigen bei der Bewertung von Bierprodukten zunehmend die Herkunft der Zutaten, die Produktionspraktiken und die Nachhaltigkeitsnachweise. So wurde beispielsweise im März 2026 gemäß einer Studie der Auburn University die Zahlungsbereitschaft von 1.150 Bierkonsumenten in den Vereinigten Staaten für Bier aus lokal bezogenen Hopfen und Gerste sowie für Produkte mit Upcycling-Zertifizierung gemessen. Dies unterstreicht die Relevanz transparenter Herkunftsnachweise und Nachhaltigkeitszertifikate bei Kaufentscheidungen der Verbraucher und spiegelt sich in der Produktinnovation wider, wobei Patagonia Provisions und Deschutes Brewery im Oktober 2026 das Patagonia Provisions Organic IPA auf den Markt brachten, gebraut mit Bio-Hopfen, Bio-Gerstenmalz und Regenerative Organic Certified® Kernza® im Markt für Bio-Bier [1].
Wachsende Verbraucherpräferenz für ökologisch und nachhaltig produziertes Bier
Das Verbraucherinteresse an Bier wird zunehmend durch die Herkunft der Zutaten, ökologische Verantwortung und nachhaltige landwirtschaftliche Praktiken geprägt. So berichteten beispielsweise im Februar 2025 gemäß der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung 37.000 Verbraucher in 40 Ländern von einem starken Interesse an Bio-, lokal erzeugten und umweltfreundlichen Produktaussagen [2]. Darüber hinaus wurde die Rolle des Umweltbewusstseins und des Verbrauchervertrauens bei der Zahlungsbereitschaft für Produkte mit Nachhaltigkeitsnachweisen hervorgehoben. Diese Präferenz spiegelt sich in Brauereiaktivitäten wider: Carlsberg brachte im Juni 2025 Grobund auf den Markt, sein erstes dänisches Bier, das vollständig aus regenerativ angebautem Gerstenmalz gebraut wird. Die Initiative umfasst landwirtschaftliche Praktiken wie reduzierte Bodenbearbeitung und Zwischenfruchtanbau zur Förderung der Bodengesundheit und Artenvielfalt und zeigt, wie Brauereien auf das Verbraucherinteresse an umweltverantwortlicher Produktion reagieren.
Erweiterung des Sortiments ökologischer und nachhaltiger Getränke im Einzelhandel
Die wachsende Verfügbarkeit ökologisch und nachhaltig produzierter Getränke in Supermärkten, Fachgeschäften und Online-Einzelhandelskanälen verbessert die Produktzugänglichkeit und -sichtbarkeit. Einzelhändler erweitern zunehmend ihr Produktsortiment, um der Verbrauchernachfrage nach zertifizierten Bioprodukten und umweltverantwortlicher Produktion gerecht zu werden. Dieser Wandel wird durch ein wachsendes Verbraucherbewusstsein für Gesundheits- und Umweltbelange angetrieben, was Einzelhändler dazu veranlasst, mehr Regalfläche bereitzustellen und eigene Bereiche für Bioprodukte einzurichten. Eine breitere Regalverfügbarkeit und dedizierte Bioproduktbereiche helfen Verbrauchern, Produkte zu identifizieren und zu vergleichen, und bieten Getränkeherstellern gleichzeitig größere Möglichkeiten, eine breitere Kundenbasis zu erreichen. Das Wachstum des E-Commerce hat diesen Trend weiter unterstützt und ermöglicht es Verbrauchern, auf ein breiteres Angebot an ökologischen Getränken zuzugreifen, das über das in stationären Geschäften verfügbare Sortiment hinausgeht.
Zunehmende Verwendung ökologischer Brauerzutaten durch Craft-Brauereien
Craft-Brauereien verwenden zunehmend ökologisch erzeugte landwirtschaftliche Zutaten, um ihre Bierprodukte zu differenzieren und nachhaltige Brauereipraktiken zu unterstützen. Die wachsende Betonung von Zutatenqualität, landwirtschaftlicher Nachhaltigkeit und verantwortungsvoller Beschaffung ermutigt Brauer, ökologische Rohstoffe in ihre Produktionsprozesse einzubeziehen. Dieser Wandel schafft Möglichkeiten für Brauereien, engere Beziehungen zu Biobauern und Zutatenzulieferern aufzubauen, die Beschaffungstransparenz zu verbessern und einen konsistenteren Zugang zu zertifizierten Rohstoffen zu unterstützen. Die Verwendung ökologischer Zutaten ermöglicht es Craft-Brauereien, dem Verbraucherinteresse an Produkten mit klarer Zutatenherkunft und umweltverantwortlichen Produktionsmethoden gerecht zu werden und gleichzeitig ihre Position im Spezialbiersegment zu stärken.
Analyse der Auswirkungen von Markthemmnissen auf den Biobier-Markt*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premiumpreise und Risiko der Verbraucherabwanderung zu günstigeren Alternativen | -0.8% | Global, am stärksten in preissensiblen Märkten im Nahen Osten, Afrika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit von zertifiziertem ökologischem Malz und Hopfen | -0.7% | Von Importen abhängige Märkte in Nordamerika und der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Komplexität der Zertifizierung und Kennzeichnung in mehreren Rechtsordnungen | -0.5% | Global, insbesondere Exporteure, die in Nordamerika, Europa und Asien-Pazifik tätig sind | Mittelfristig (2–4 Jahre) |
| Klimabedingte Schwankungen bei der Beschaffung von ökologischem Hopfen | -0.6% | Nordamerika und Europa, insbesondere wichtige Hopfenanbauregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumpreise und Risiko der Verbraucherabwanderung zu günstigeren Alternativen
Die Produktion von Biobier ist in der Regel mit höheren Beschaffungs- und Compliance-Kosten verbunden, die auf zertifizierte landwirtschaftliche Zutaten, spezialisierte Handhabung und Anforderungen an die Biozertifizierung zurückzuführen sind. Diese zusätzlichen Kosten können zu höheren Einzelhandelspreisen als bei konventionell hergestelltem Bier führen, was es schwieriger macht, Verbraucher anzusprechen, die Erschwinglichkeit priorisieren. Preissensibilität kann auch die Kaufhäufigkeit beeinflussen und Verbraucher dazu veranlassen, bei eingeschränktem Haushaltsbudget auf günstigere konventionelle Alternativen umzusteigen. Dies schränkt die Fähigkeit von Biobiermarken ein, über Premium- und Spezialverbrauchersegmente hinaus zu expandieren, und macht wettbewerbsfähige Preisgestaltung und effiziente Beschaffung für eine breitere Marktdurchdringung wichtig.
Begrenzte Verfügbarkeit von zertifiziertem Bio-Malz und Bio-Hopfen
Rückläufige Hopfenproduktion und sinkende Anbauflächen können die Verfügbarkeit von Brauerzutaten einschränken und es für Biobierhersteller schwieriger machen, eine konsistente Rohstoffversorgung zu sichern. So verzeichnete beispielsweise im Dezember 2025 gemäß dem Landwirtschaftsministerium der Vereinigten Staaten die gesamte US-amerikanische Hopfenproduktion im Jahr 2025 im Vergleich zum Vorjahr einen Rückgang von 5 %, während die Erntefläche um 7 % abnahm. Der Bericht verzeichnete auch einen Rückgang der ökologischen Hopfenanbaufläche von 482 Acres im Jahr 2024 auf 409 Acres im Jahr 2025, was auf eine kleinere dem ökologischen Hopfenanbau gewidmete Fläche hindeutet [3]. Dies kann den Beschaffungsdruck erhöhen, es schwieriger machen, die erforderlichen zertifizierten Zutaten zu sichern, und die Fähigkeit der Biobierhersteller einschränken, die Produktion konsistent aufrechtzuerhalten oder auszubauen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
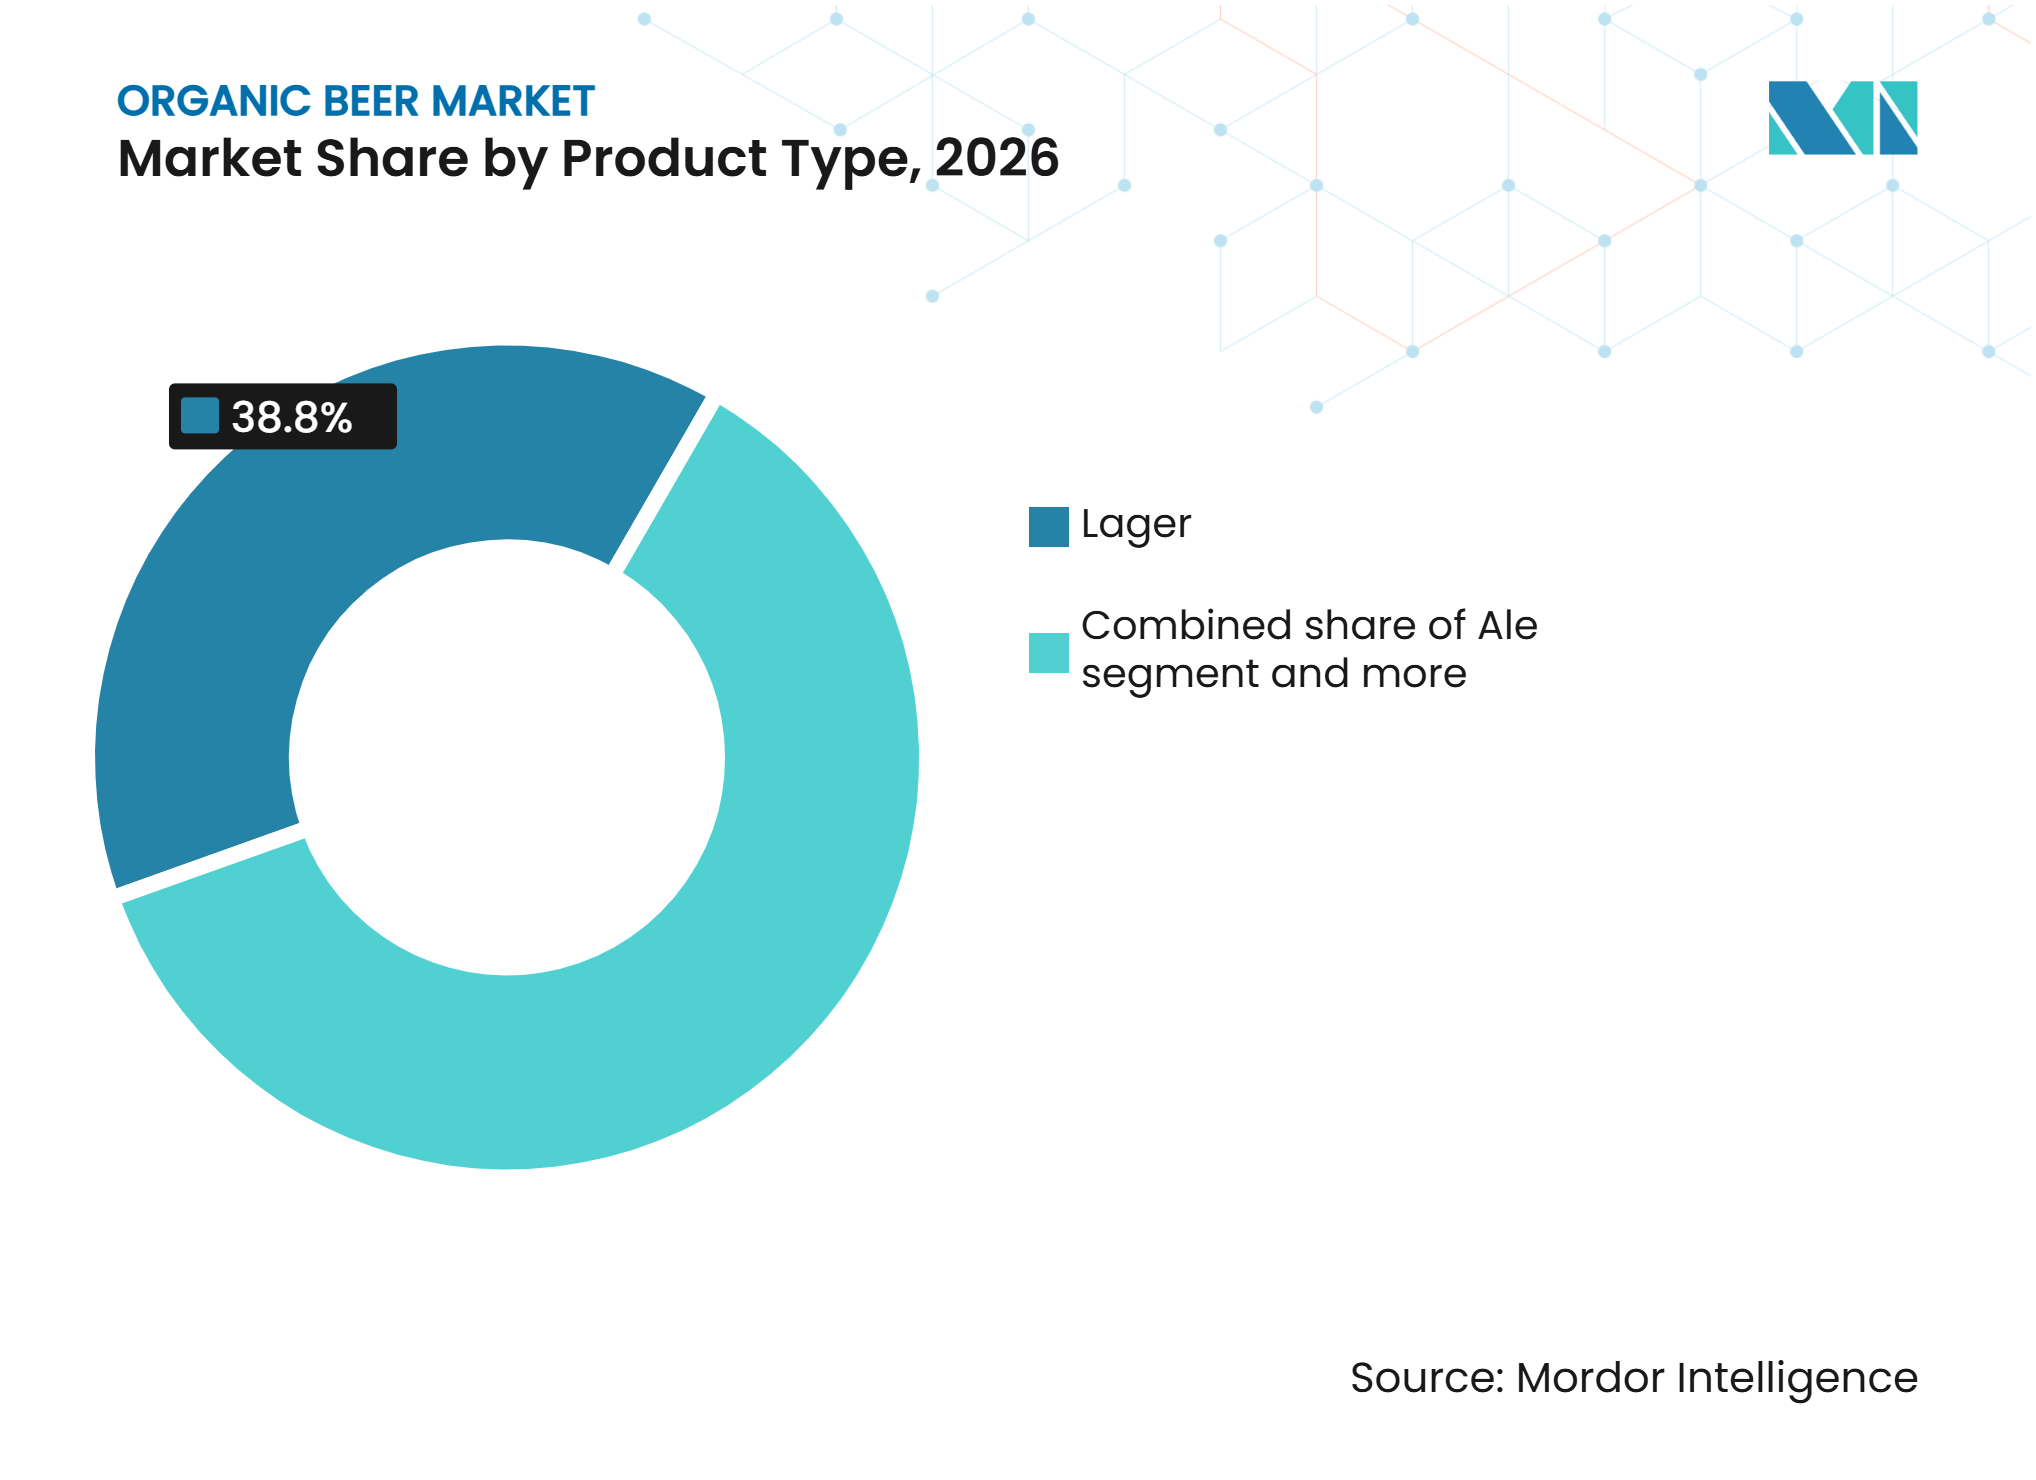
Lager unterstützt breiten Zugang, während Ale die Auswahl erweitertLager hielt im Jahr 2026 einen Biobier-Marktanteil von 38,81 %. Das vertraute Geschmacksprofil von Lager macht es zu einer zugänglichen Wahl für Verbraucher, die zertifiziertes Biobier erkunden. Seine Eignung für die Großproduktion und den breiten Einzelhandelsvertrieb unterstützt seine Verfügbarkeit in Supermärkten, Spirituosengeschäften und anderen Einzelhandelskanälen. Die etablierte Beliebtheit dieser Bierstilrichtung ermöglicht es Brauereien, eine Biozertifizierung einzuführen und dabei die Geschmackseigenschaften beizubehalten, die Verbraucher bereits schätzen. Dies schafft Möglichkeiten, Mainstream-Käufer zu erreichen und die Marktdurchdringung zu stärken. Stout und Porter erweitern die Verbraucherattraktivität weiter, indem sie unverwechselbare Aromen und traditionelle Brauereieigenschaften bieten, die Craft-Bier-Enthusiasten ansprechen. Zusammen ermöglichen diese Stilrichtungen ökologischen Brauereien, eine breite Verbraucherbasis zu bedienen, unterschiedliche Geschmackspräferenzen zu berücksichtigen und die Produktvielfalt in den Einzelhandelskanälen zu stärken.
Ale wird voraussichtlich bis 2032 mit einem CAGR von 8,21 % wachsen. Die breite Palette an Ale-Stilrichtungen, darunter Pale Ale, India Pale Ale, Farmhouse Ale und Sauerbier, ermöglicht es Brauereien, unverwechselbare Bioprodukte auf der Grundlage verschiedener Hopfensorten, Getreidesorten und Brautechniken zu entwickeln. Diese Vielfalt schafft Möglichkeiten für Hersteller, ihr Angebot zu differenzieren und Verbraucher anzusprechen, die einzigartige Geschmacksprofile und Craft-Brewing-Eigenschaften suchen. Ale bietet auch Flexibilität für Produktinnovationen und ermöglicht es Brauereien, neue Zutatenkombinationen und Fermentationsansätze zu erkunden und gleichzeitig ihre ökologischen Portfolios zu erweitern. Diese Stilrichtungen stärken die Präsenz von Biobier in Facheinzelhändlern und Gastronomiekanälen, indem sie Verbraucher ansprechen, die Vielfalt, unverwechselbare Aromen und transparente Zutatenherkunft suchen.



Nach Kategorie:
Standard-Bier baut Reichweite auf, während Premium-Bier an Wert gewinntStandard hielt im Jahr 2026 einen Biobier-Marktanteil von 62,12 %. Standard-Biobierangebote sprechen Verbraucher an, die zertifizierte Produkte in vertrauten Stilrichtungen und zugänglichen Preisklassen suchen. Ihre Verfügbarkeit in Naturkostläden, Supermärkten und Spirituosengeschäften unterstützt die Produktsichtbarkeit und fördert Erstkäufe. Klare Zutateninformationen und sichtbare Biozertifizierung helfen Verbrauchern, die Beschaffungsstandards des Produkts zu verstehen und zertifiziertes Bier von konventionellen Alternativen zu unterscheiden. Etablierte Biostandards bieten Einzelhändlern auch eine konsistente Grundlage für die Identifizierung und Kommunikation zertifizierter Produkte. Diese Angebote spielen eine wichtige Rolle bei der Erweiterung der Verbraucherbasis, der Stärkung der Präsenz im Mainstream-Einzelhandel und der Unterstützung einer breiteren Akzeptanz von Biobier.
Premium wird voraussichtlich bis 2032 mit einem CAGR von 8,51 % wachsen. Premium-Biobier gibt Brauereien größere Möglichkeiten, ihr Angebot durch unverwechselbare Zutaten, spezialisierte Braumethoden und engere Beziehungen zu Biobauern zu differenzieren. Transparente Kommunikation über Zertifizierung und nachhaltige Beschaffung trägt dazu bei, die Produktglaubwürdigkeit zu stärken und den Wert hinter der Premium-Positionierung zu kommunizieren. Diese Produkte eignen sich gut für Spirituosenfachgeschäfte, Restaurants und Taprooms, wo Einzelhändler und Brauereimitarbeiter ihre einzigartigen Eigenschaften gegenüber Verbrauchern erläutern können. Premium-Angebote ermöglichen es Brauereien auch, stärkere Markenidentitäten aufzubauen, Verbraucher zu bedienen, die besondere Biererlebnisse suchen, und höherwertige Produktportfolios zu unterstützen. Zusammen mit Standard-Biobier hilft dieses Segment Herstellern, unterschiedliche Kaufpräferenzen anzusprechen und gleichzeitig die Gesamtmarktpositionierung von Biobier zu stärken.
Nach Verpackungstyp:
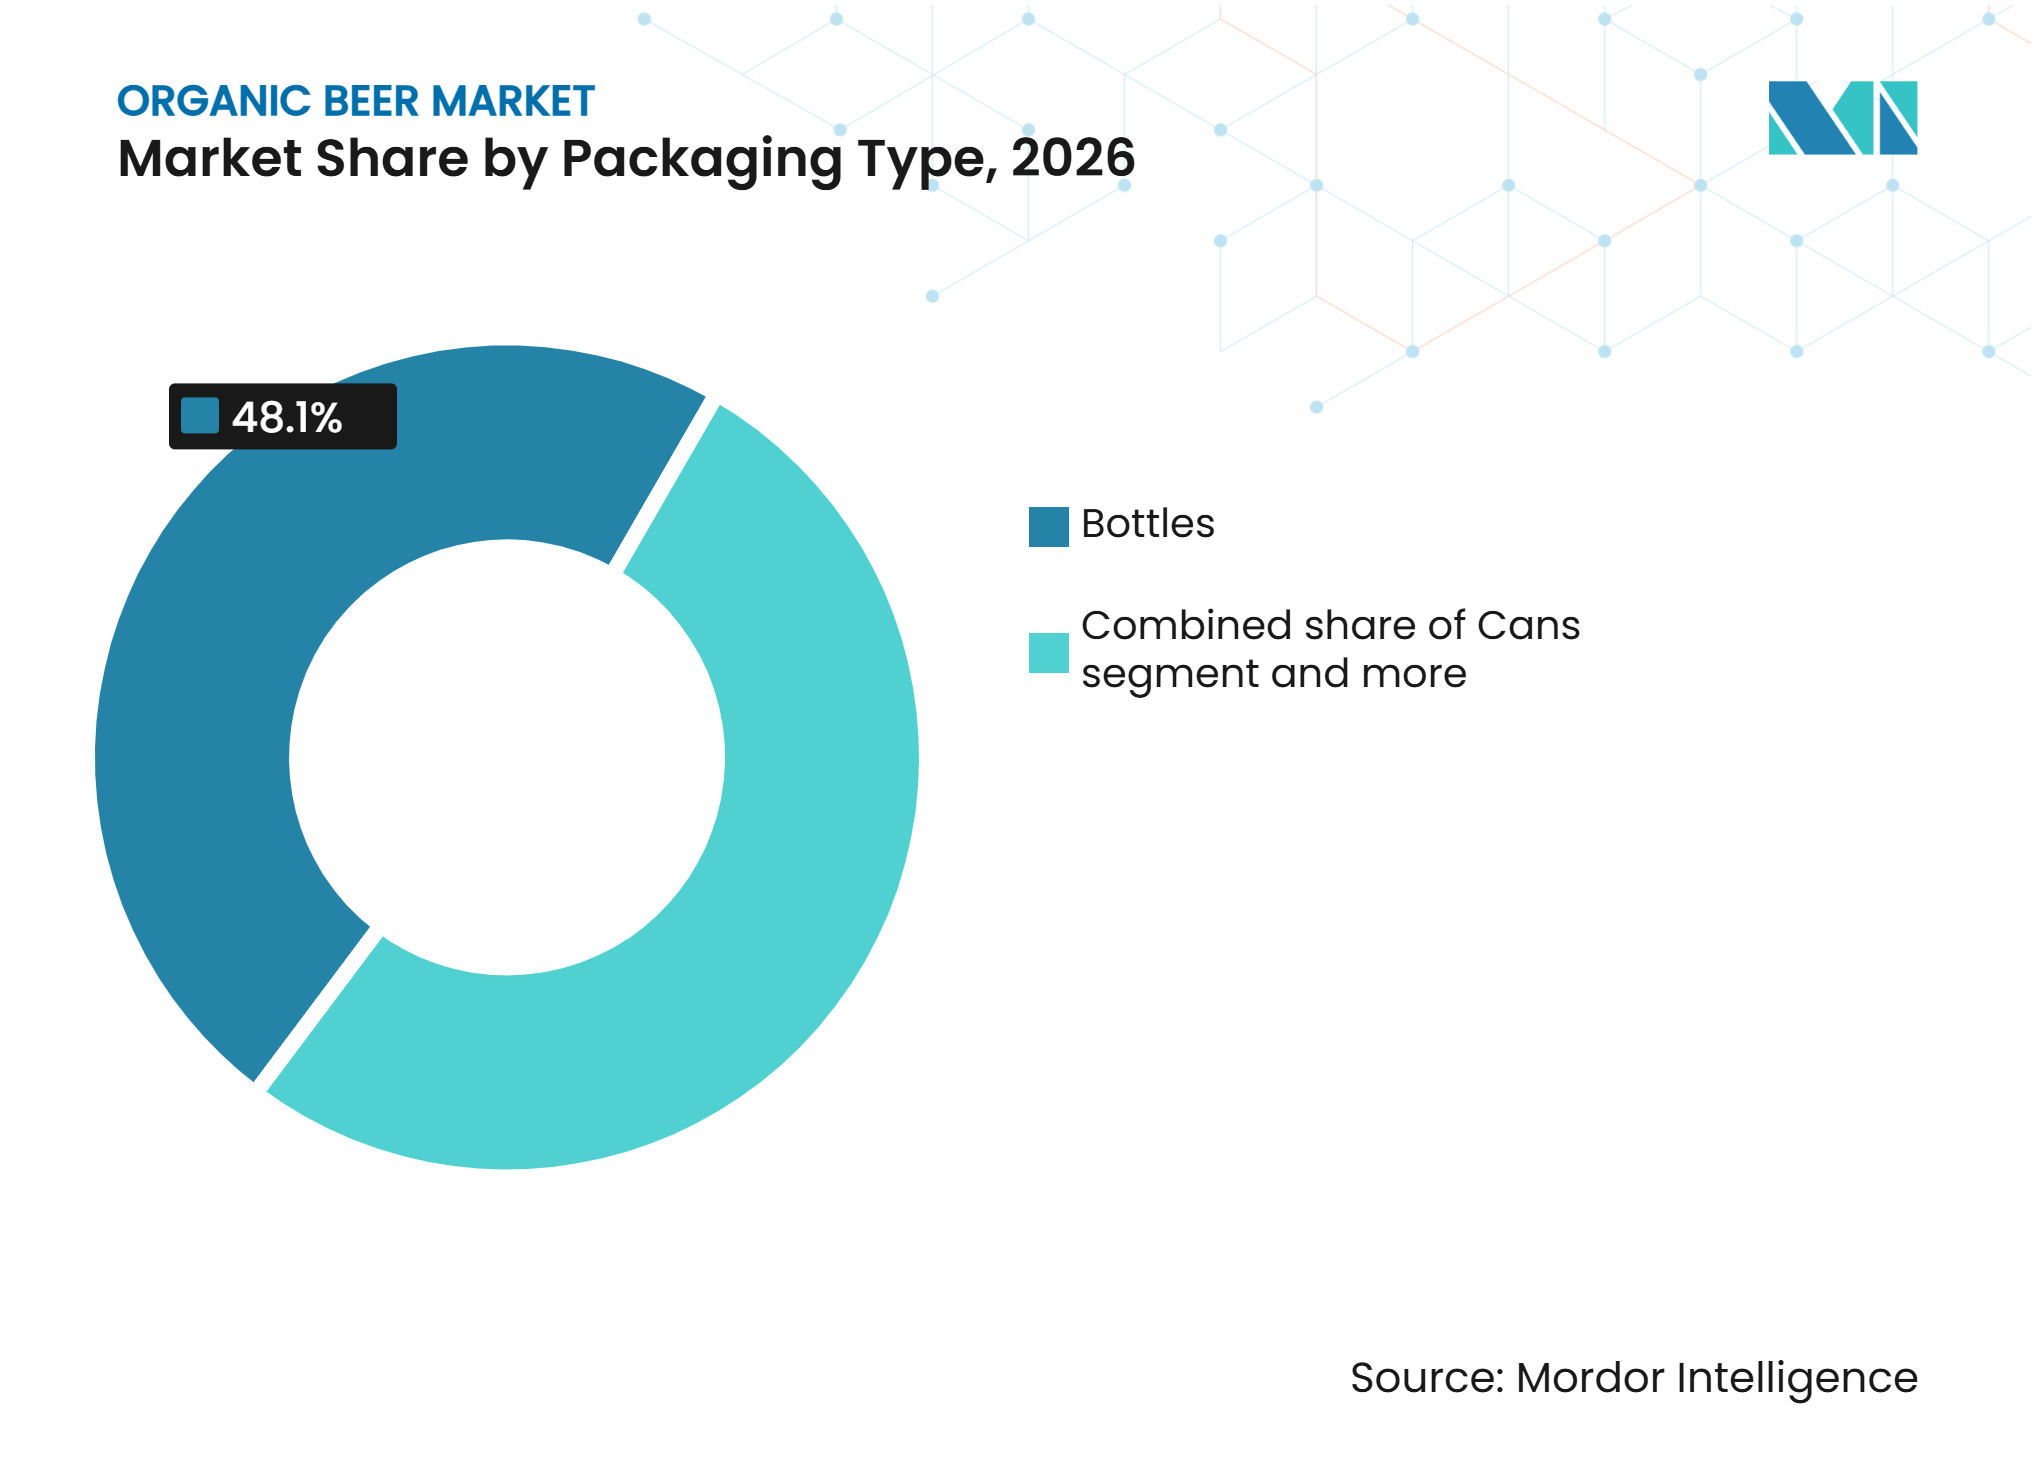
Flaschen behalten Premium-Attraktivität, während Dosen an Bedeutung gewinnenFlaschen hielten im Jahr 2026 einen Biobier-Marktanteil von 48,11 %. Glasverpackungen eignen sich weiterhin gut für Spezial-Biobier, Premium-Produkte, Geschenke und Einzelhandelsformate, die von einer detaillierten Produktpräsentation profitieren. Die Etikettenfläche ermöglicht es Brauereien, Biozertifizierung, Zutateninformationen, Herstelleridentität und Beschaffungspraktiken klar zu kommunizieren. Dies stärkt das Verbrauchervertrauen und hilft kleineren Brauereien, die besonderen Qualitäten ihrer Produkte hervorzuheben. Glasflaschen sind auch in Restaurants, Facheinzelhändlern und Premium-Getränkeauswahlen weit verbreitet, wo die Produktpräsentation das gesamte Trinkerlebnis verbessert. Ihre etablierte Assoziation mit Spezialbier unterstützt weiterhin die Markenwiedererkennung und bietet Biobierherstellern ein effektives Format zur Kommunikation von Produktqualität und Differenzierung.
Dosen werden voraussichtlich bis 2032 mit einem CAGR von 9,18 % wachsen. Dosen bieten Biobierherstellern eine leichte, tragbare und praktische Verpackungsoption, die den Vertrieb in Supermärkten, Facheinzelhändlern und für den Außenkonsum unterstützt. Ihre Fähigkeit, Bier vor Licht und Sauerstoff zu schützen, trägt zur Aufrechterhaltung der Produktqualität bei, während ihre praktischen Handhabungs- und Lagereigenschaften einen effizienten Vertrieb unterstützen. Das Format bietet auch Flexibilität für Einzeleinheitsverkäufe und Mehrfachpacks, sodass Brauereien unterschiedliche Kaufpräferenzen und Konsumgelegenheiten bedienen können. Starke Recyclingquoten unterstützen weiterhin die Attraktivität von Aluminiumdosen für Marken, die ihre Umweltverpflichtungen kommunizieren. Ihre Bequemlichkeit und Zugänglichkeit machen Dosen besonders geeignet, um Biobier neuen Verbrauchern vorzustellen und Wiederholungskäufe zu fördern, und ergänzen Glasflaschen im gesamten Verpackungsmix.

Nach Vertriebskanal:
Off-Trade liefert Volumen, während On-Trade Produkterprobung fördertOff-Trade hielt im Jahr 2026 einen Biobier-Marktanteil von 62,61 %. Off-Trade-Kanäle, darunter Spirituosengeschäfte, Naturkostläden, Supermärkte und andere Einzelhandelsgeschäfte, bieten Biobierherstellern breiten Zugang zu Haushaltskonsumenten. Diese Kanäle unterstützen die Produktsichtbarkeit, bequemes Einkaufen und Wiederholungskäufe, indem sie zertifiziertes Bier neben anderen alkoholischen und ökologischen Getränkeoptionen verfügbar machen. Einzelhändler können das Kategorienbewusstsein durch klare Regalaufstellungen und Produktplatzierungen stärken, die Biozertifizierung und Zutatenherkunft hervorheben. Die Verfügbarkeit verschiedener Packungsformate fördert auch die Produkterprobung und berücksichtigt unterschiedliche Kaufpräferenzen. Der Off-Trade-Einzelhandel spielt daher eine wichtige Rolle bei der Erweiterung der Verbraucherreichweite, der Verbesserung der Produktzugänglichkeit und der Unterstützung der breiteren Akzeptanz von Biobier.
On-Trade wird voraussichtlich bis 2032 mit einem CAGR von 7,23 % wachsen. On-Trade-Kanäle, darunter Restaurants, Taprooms, Hotels und nachhaltigkeitsorientierte Gastronomiebetriebe, bieten Biobierherstellern Möglichkeiten, zertifizierte Produkte bei Speise- und gesellschaftlichen Anlässen einzuführen. Empfehlungen des Personals, Menüsichtbarkeit und Speisebegleitungsvorschläge helfen Verbrauchern, unbekannte Biobier-Stilrichtungen zu entdecken und ihre besonderen Qualitäten zu verstehen. Klare Kommunikation von Biozertifizierung und Brauereiinformationen stärkt auch die Produktglaubwürdigkeit und unterstützt Gastronomiebetreiber beim Angebot verantwortungsvoll produzierter Getränkeoptionen. Diese Betriebe schaffen wertvolle Möglichkeiten für Premium-Produktpositionierung, Verbraucherengagement und Markenbekanntheit. Positive Verkostungserlebnisse können Kunden weiter dazu ermutigen, dasselbe Biobier über Einzelhandelskanäle zu suchen und damit eine breitere Markterkennung und Wiederholungskäufe zu unterstützen.
Geografische Analyse
Europa
Europa hielt im Jahr 2026 einen Biobier-Marktanteil von 41,61 %. Europa profitiert von einer etablierten Brautradition, entwickelten ökologischen Einzelhandelsnetzwerken und einem gemeinsamen Regulierungsrahmen für zertifizierte Produkte. Die EU-Bioverordnung bietet konsistente Anforderungen für Produktion, Zertifizierung, Kennzeichnung und die Verwendung des Bio-Logos und unterstützt die Verbrauchererkennung und den grenzüberschreitenden Vertrieb. Fortgesetztes Branchenengagement rund um ökologische Produktionsstandards hilft Brauereien und Einzelhändlern auch, Compliance und Produkttransparenz zu stärken. Deutschland unterstützt die regionale Marktentwicklung weiter durch seinen etablierten Markt für ökologische Lebensmittel und Getränke sowie Brauereiinitiativen in Produktionseffizienz und Nachhaltigkeit. Diese Faktoren schaffen günstige Bedingungen für Biobierhersteller, um zertifizierte Produktangebote zu erweitern, das Verbrauchervertrauen zu stärken und den Marktzugang in der gesamten Region zu verbessern.
Asien-Pazifik
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 8,81 % wachsen. Asien-Pazifik bietet Biobierherstellern Möglichkeiten durch wachsende städtische Einzelhandelsnetzwerke, Spezialitätenbars, Premium-Getränkegeschäfte und Interesse an internationalen Bierstilrichtungen. Die vielfältigen Verbraucherpräferenzen und Marktstrukturen der Region ermöglichen es Herstellern, Produkte für verschiedene Trinkanlässe und Kundengruppen zu entwickeln. Etablierte Craft-Bier- und Premium-Einzelhandelskanäle in Märkten wie Australien sowie expandierende städtische und Gastronomiekanäle in anderen Ländern bieten vielfältige Wege für die Marktentwicklung. Länderspezifische Zertifizierungsanforderungen und Regulierungsrahmen ermutigen Hersteller auch, lokale Compliance-, Verpackungs- und Vertriebsstrategien zu stärken. Die Anpassung der Produktpositionierung und Markteintrittsansätze an einzelne Länder kann Biobiermarken helfen, das Verbraucherbewusstsein zu schärfen, den Einzelhandelszugang zu verbessern und ihre regionale Präsenz auszubauen.
Diversifizierte Wachstumstreiber in den übrigen Regionen
Nordamerika profitiert von einem etablierten Craft-Brewing-Ökosystem, spezialisierten Einzelhandelsnetzwerken und kontinuierlicher Produktinnovation, was Biobierherstellern Möglichkeiten bietet, differenzierte und zertifizierte Angebote einzuführen. Das Interesse der Region an vielfältigen Bierstilrichtungen und alkoholfreien Alternativen unterstützt auch die Portfolioerweiterung. Südamerika bietet Möglichkeiten durch sich entwickelnde Craft-Bier-Märkte, städtischen Premium-Einzelhandel und Gastronomiekanäle, insbesondere in wichtigen Märkten wie Brasilien und Argentinien. Im Nahen Osten und Afrika bieten tourismusorientierte Gastronomiebetriebe und die Nachfrage internationaler Verbrauchergruppen Möglichkeiten in Märkten mit etablierten Alkohol-Einzelhandelskanälen, während zertifizierte alkoholfreie Alternativen ein breiteres Spektrum an Verbraucherpräferenzen ansprechen können.
Wettbewerbslandschaft
Marktkonzentration
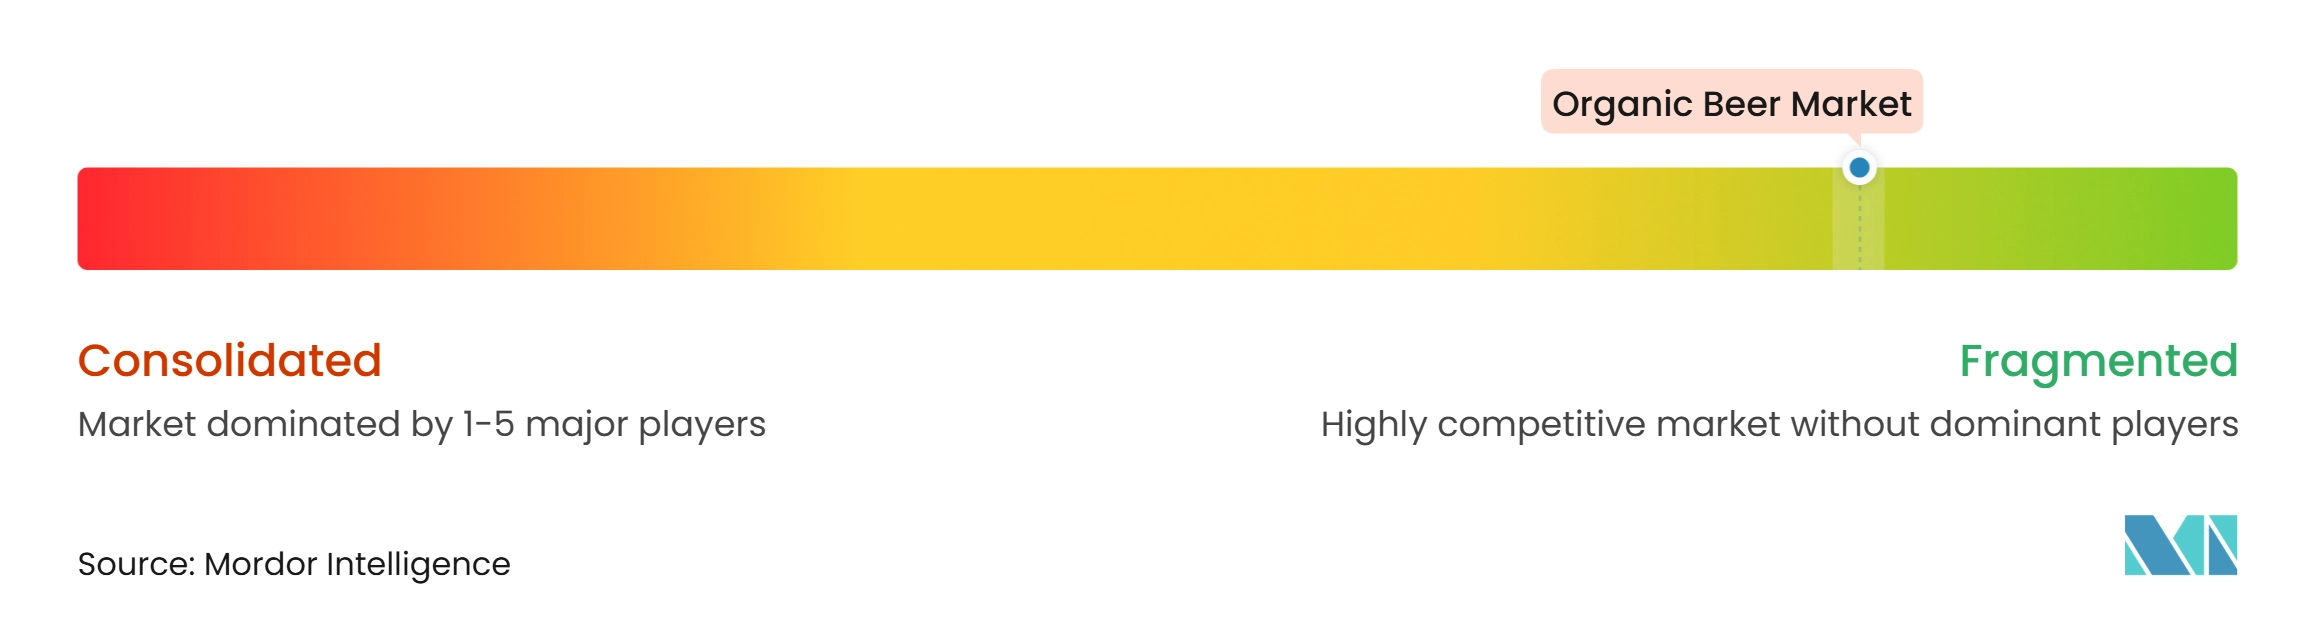
Der Biobier-Markt bleibt fragmentiert, wobei zahlreiche Spezialbrauereien und regionale Hersteller zur Marktentwicklung beitragen. Der Wettbewerb wird durch Biozertifizierung, transparente Zutatenherkunft, konsistente Produktqualität und starkes Verbrauchervertrauen geprägt. Etablierte Zertifizierungsrahmen stärken die Produktglaubwürdigkeit und ermöglichen es Herstellern, ihre Marktpositionierung zu festigen. Kleinere Brauereien profitieren von regionalen Beschaffungsbeziehungen und spezialisierten Produktangeboten, während größere Brauer ihre Vertriebskapazitäten nutzen können, um ihre zertifizierten Bio-Portfolios zu erweitern.
Produktinnovation und Portfoliodiversifizierung stärken die Wettbewerbsmöglichkeiten im gesamten Markt. Brauereien erweitern ihr Angebot mit vielfältigen Bierstilrichtungen und alkoholfreien Formaten, um sich entwickelnden Verbraucherpräferenzen gerecht zu werden und breitere Kundengruppen anzusprechen. Investitionen in Produktionsanlagen, Energieeffizienz und Brauereiparnerschaften unterstützen weiterhin die betriebliche Entwicklung und stärken die Nachhaltigkeitspositionierung. Diese Initiativen ermöglichen es Herstellern, die Produktdifferenzierung zu verbessern, Produktionskapazitäten auszubauen und ihre Marktreichweite zu erweitern.
Das Segment ökologisches alkoholfreies Bier schafft auch Möglichkeiten, Verbraucher zu erreichen, die alkoholfreie Alternativen suchen und dabei vertraute Biereigenschaften beibehalten möchten. Konsistenter Zugang zu zertifizierten Brauerzutaten und starke Beziehungen zu Biobauern unterstützen die Produktionskontinuität und Portfolioerweiterung. Insgesamt ermöglicht die fragmentierte Wettbewerbslandschaft Herstellern, durch Produktinnovation, glaubwürdige Zertifizierung, zuverlässige Beschaffung, betriebliche Verbesserungen und breitere Vertriebsnetzwerke eigenständige Marktpositionen aufzubauen.
Marktführer im Biobier-Bereich
-
Eel River Brewing Company
-
Aslan Brewing Company
-
Hopworks Urban Brewery
-
Protector Brewery LLC
-
Black Isle Brewing Co. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Bio-Bier Unternehmen in diesem Bericht
- Eel River Brewing Company
- Aslan Brewing Company
- Hopworks Urban Brewery
- Protector Brewery LLC
- Black Isle Brewing Co. Ltd.
- Brasserie Dupont SPRL
- Brasserie de Brunehaut S.A.
- Brouwerij Huyghe
- Brauhaus Gusswerk GmbH
- Riedenburger Brauhaus (Michael Krieger GmbH & Co. KG)
- Neumarkter Lammsbräu Gebr. Ehrnsperger KG
- Brauerei Clemens Härle KG
- Rother Bräu Bayerische Exportbierbrauerei GmbH
- Stroud Brewery Ltd.
- Peak Brewing Company
- Kirin Holdings Company, Limited (New Belgium Brewing Company, Inc.)
- Deschutes Brewery
- Sierra Nevada Brewing Co.
- Samuel Smith Old Brewery
- Crannóg Ales (BNA Brewing Co.)
Neueste Industrielle Entwicklungen in Markt für Bio-Bier
- August 2026: Tap Social Movement und Stroud Brewery brachten ein ökologisches Extra Hazy Pale Ale mit tropischen Geschmacksnoten und Orangenschale auf den Markt. Die Zusammenarbeit führte ein Biobier-Angebot in das Portfolio von Tap Social Movement ein und erweiterte die Reichweite der Biobierprodukte von Stroud Brewery.
- März 2026: Brasserie Dupont brachte Fomo auf den Markt, ein ökologisches, glutenfreies Spezialbier, das mit Buchweizen gebraut wird. Das Produkt weist ein trockenes, ausgewogenes Geschmacksprofil mit fruchtigen und Getreidenoten auf und erweitert das Biobier-Portfolio der Brauerei für Verbraucher, die glutenfreie Alternativen suchen.
Umfang des globalen Biobier-Marktberichts
Der Markt für Bio-Bier umfasst Bier, das aus zertifizierten Bio-Zutaten und nach Produktionspraktiken hergestellt wird, die den geltenden Bio-Standards entsprechen, und bietet Verbrauchern eine Alternative zu konventionell hergestelltem Bier. Der Markt ist nach Produkttyp, Kategorie, Verpackungstyp, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in Lager, Ale, Stout und Porter sowie andere Produkttypen unterteilt. Nach Kategorie ist der Markt in Standard- und Premium-Bio-Bier segmentiert. Nach Verpackungstyp ist der Markt in Flaschen, Dosen und andere Verpackungstypen segmentiert. Nach Vertriebskanal ist der Markt in On-Trade und Off-Trade unterteilt, wobei Off-Trade weiter in Fachgeschäfte/Spirituosenläden und andere Vertriebskanäle untergliedert ist. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika segmentiert. Für jedes Segment werden Marktprognosen in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Lager |
| Ale |
| Stout und Porter |
| Andere Produkttypen |
| Standard |
| Premium |
| Flaschen |
| Dosen |
| Andere Verpackungstypen |
| On-Trade | |
| Off-Trade | Spezialitäten-/Spirituosengeschäfte |
| Andere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Lager | |
| Ale | ||
| Stout und Porter | ||
| Andere Produkttypen | ||
| Nach Kategorie | Standard | |
| Premium | ||
| Nach Verpackungstyp | Flaschen | |
| Dosen | ||
| Andere Verpackungstypen | ||
| Nach Vertriebskanal | On-Trade | |
| Off-Trade | Spezialitäten-/Spirituosengeschäfte | |
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Biobier-Markt?
Der Markt für Bio-Bier wird voraussichtlich im Jahr 2026 einen Wert von 1,15 Milliarden USD erreichen und bis 2027 auf 1,21 Milliarden USD ansteigen. Bis 2032 wird der Markt voraussichtlich 1,41 Milliarden USD erreichen, mit einer CAGR von 6,30 % im Zeitraum 2027–2032.
Welcher Produkttyp führt die Biobierverkäufe an?
Lager führte im Jahr 2026 mit einem Biobier-Marktanteil von 38,81 %. Sein vertrautes Geschmacksprofil, die breite Einzelhandelseignung und die Möglichkeit, klare Zertifizierungsinformationen zu tragen, machen es zu einem praktischen Einstiegspunkt für Käufer, die zum ersten Mal ein Bioprodukt ausprobieren.
Welche Biobier-Kategorie wächst am schnellsten?
Premium wird voraussichtlich bis 2032 mit einem CAGR von 8,51 % wachsen. Diese Kategorie kann detaillierte Zutatengeschichten, spezialisierte Einzelhandelspositionierung und höhere Preise unterstützen, die Brauern mehr Flexibilität geben, wenn zertifizierter Hopfen und Malz mehr kosten als konventionelle Rohstoffe.
Warum gewinnen Dosen im zertifizierten Bierbereich an Bedeutung?
Dosen werden voraussichtlich bis 2032 mit einem CAGR von 9,18 % wachsen, da sie Tragbarkeit, effizienten Logistikbetrieb und starke Recyclingquoten unterstützen. Sie bieten Brauereien auch ein praktisches Format für Mehrfachpacks, Außenkonsum und Einzelhandelserprobung, ohne Flaschen in Spezialitätenbereichen zu ersetzen.