
Tamanho e Participação do Mercado de Suspensão Oftálmica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.78 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.54 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.44 % |
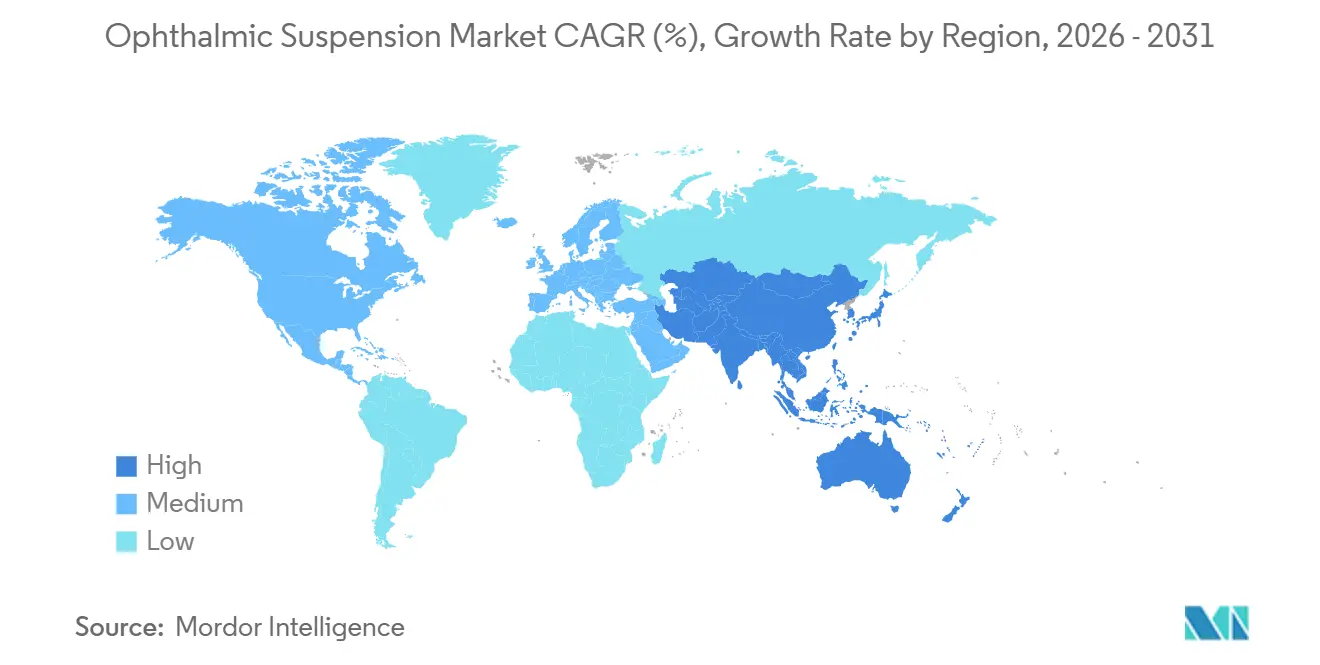
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
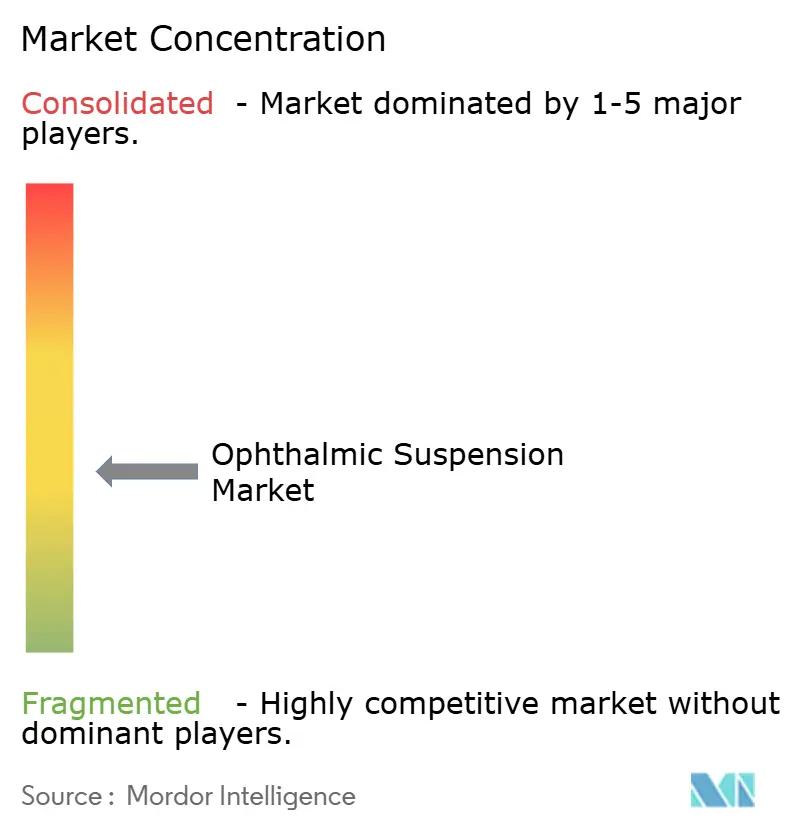
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Suspensão Oftálmica por Mordor Intelligence
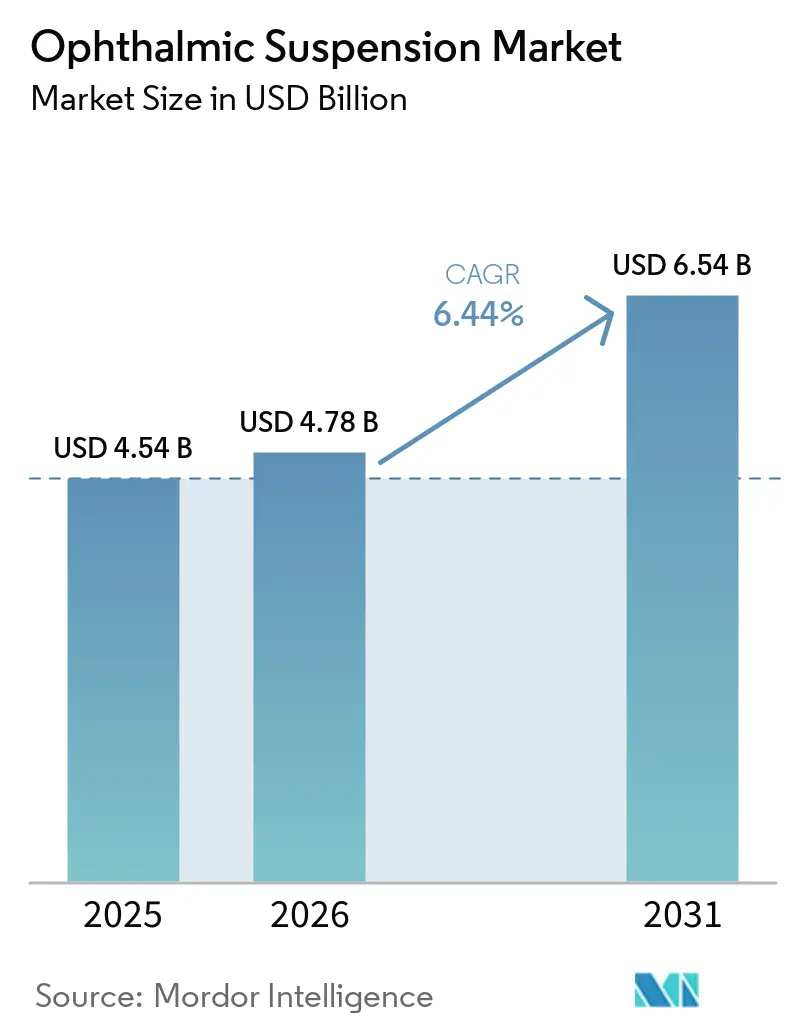
Espera-se que o mercado de suspensão oftálmica cresça de 4,54 bilhões de USD em 2025 para 4,78 bilhões de USD em 2026, atingindo 6,54 bilhões de USD até 2031, a um CAGR de 6,44% durante o período de previsão (2026-2031). O mercado de suspensão oftálmica é sustentado por uma necessidade grande e persistente de cuidados oculares, uma vez que pelo menos 2,2 bilhões de pessoas viviam com deficiência visual de perto ou de longe em 2026, incluindo pelo menos 1 bilhão de casos que eram evitáveis ou não tratados. As cataratas afetaram 94 milhões de pessoas dentro do ônus não tratado, enquanto o glaucoma respondeu por 7,7 milhões de casos de cegueira com comprometimento visual. Essas condições sustentam a demanda por controle de infecções, cuidados pós-procedimento e gestão de pressão a longo prazo. Produtos sem conservantes e combinações de dose fixa estão mudando a seleção de produtos nos mercados desenvolvidos, enquanto a expansão de clínicas está ampliando o acesso nas economias emergentes. A concorrência, portanto, combina trabalho de formulação de marca com entrada genérica em moléculas estabelecidas.
Principais Conclusões do Relatório
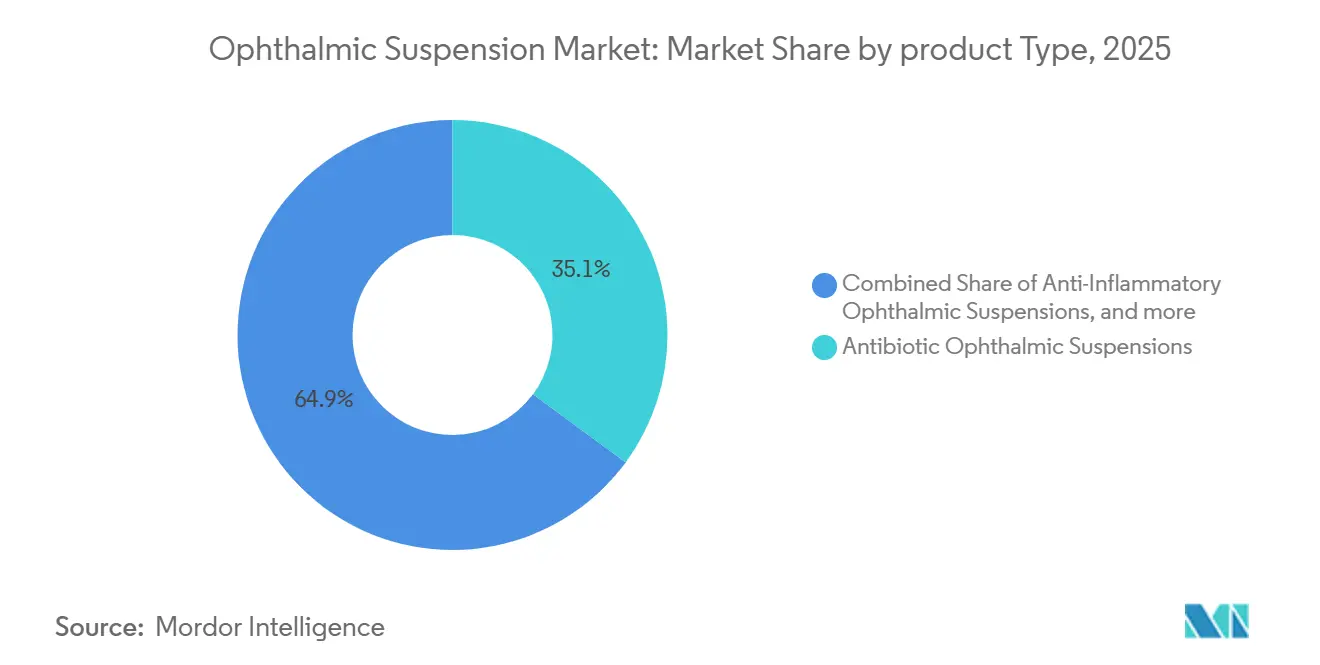
- Por tipo de produto, as suspensões oftálmicas antibióticas detinham 35,14% da participação do mercado de suspensão oftálmica em 2025, enquanto as suspensões oftálmicas antiaglaucoma têm previsão de crescer a um CAGR de 6,85% até 2031.
- Por classe terapêutica, os antibióticos responderam por 37,26% da participação do mercado de suspensão oftálmica em 2025, enquanto os agentes antiglaucoma têm previsão de expandir a um CAGR de 7,12% até 2031.
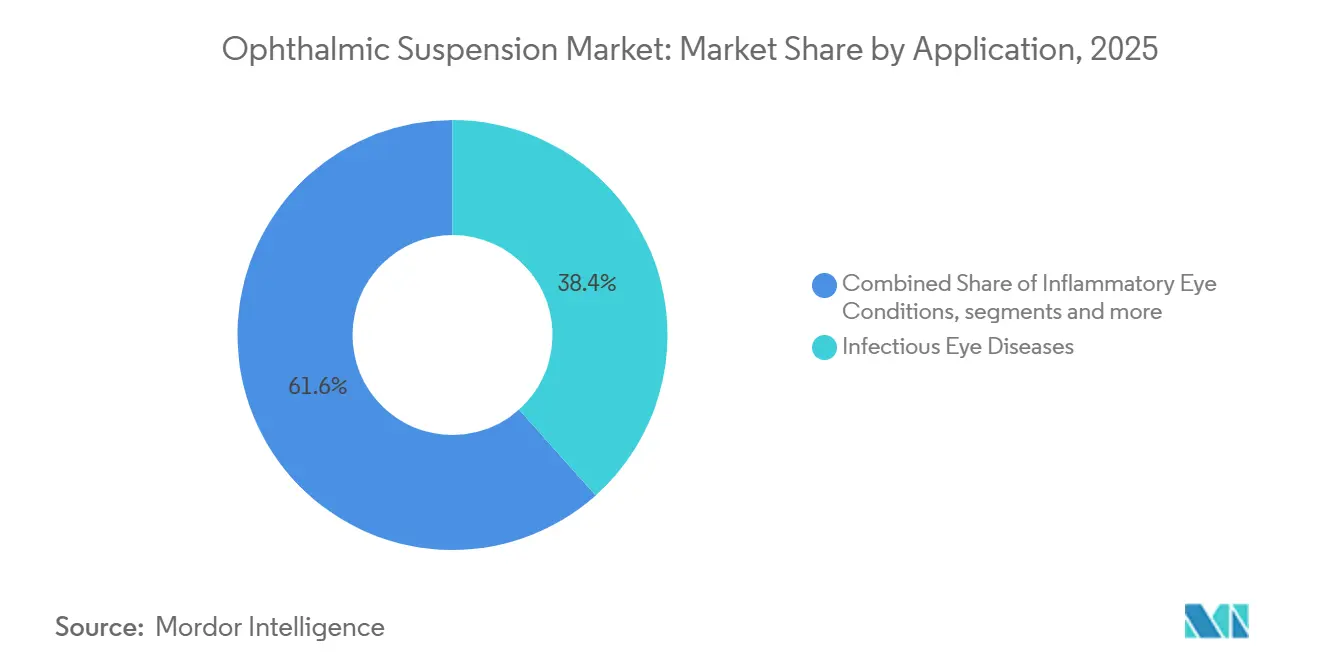
- Por aplicação, as doenças oculares infecciosas responderam por 38,41% do tamanho do mercado de suspensão oftálmica em 2025, enquanto o tratamento do glaucoma deve avançar a um CAGR de 9,25% até 2031.
- Por canal de distribuição, as farmácias hospitalares detinham 43,22% da participação de receita em 2025, enquanto as farmácias online devem crescer a um CAGR de 8,22% até 2031.
- Por geografia, a América do Norte detinha 47,36% da participação de receita em 2025, enquanto a Ásia-Pacífico tem projeção de crescer a um CAGR de 10,33% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Suspensão Oftálmica
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Prevalência de Infecções Oculares e Distúrbios Inflamatórios | +1.4% | Global | Curto prazo (≤ 2 anos) |
| Envelhecimento Populacional e Maior Carga de Doenças Oculares Crônicas | +1.0% | América do Norte, Europa, núcleo da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescimento em Procedimentos de Catarata, Refrativos e Outros Procedimentos Oftálmicos | +0.5% | Global, com expansão para Ásia-Pacífico e Oriente Médio e África | Médio prazo (2-4 anos) |
| Expansão do Acesso a Cuidados Oculares e Clínicas Especializadas em Mercados Emergentes | +0.7% | Núcleo da Ásia-Pacífico, expansão para Oriente Médio e África e América do Sul | Médio prazo (2-4 anos) |
| Demanda por Formulações Sem Conservantes e Centradas no Paciente | +0.8% | América do Norte e União Europeia | Curto prazo (≤ 2 anos) |
| Inovação em Combinações e Sistemas Avançados de Liberação de Fármacos | +0.6% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Infecções Oculares e Distúrbios Inflamatórios
A conjuntivite bacteriana, a ceratite e a blefarite continuam sendo usos de alto volume para suspensões tópicas em todo o mundo. O mercado de suspensão oftálmica atende às vias de tratamento em atenção primária, atenção especializada e ambientes cirúrgicos. Os casos absolutos de cegueira e perda visual causados por doenças não transmissíveis aumentaram 147,4%.[1]"Tendências Globais e Disparidades na Carga de Cegueira e Perda Visual Causadas por Doenças Não Transmissíveis de 1990 a 2021, e Previsões até 2045," Frontiers in Medicine, frontiersin.orgAs populações diabéticas e imunossuprimidas aumentam a necessidade de produtos antibióticos e anti-inflamatórios. A cirurgia de catarata também cria um período definido para o manejo de infecções pós-operatórias. Identificam-se 28 milhões de procedimentos de catarata anualmente em todo o mundo, o que sustenta o uso recorrente de produtos esteroides-antibióticos em protocolos pós-operatórios.
Envelhecimento Populacional e Maior Carga de Doenças Oculares Crônicas
O envelhecimento populacional sustenta a demanda de longo prazo por terapias utilizadas em doenças oculares crônicas. Os casos globais de glaucoma aumentaram 86,3% de 1990 a 2021 e atingiram 7,59 milhões de casos prevalentes no estudo de referência.[2]"Carga Global, Regional e Nacional do Glaucoma de 1990 a 2021 e Projeções até 2050," BMJ Open, bmjopen.bmj.com O mesmo estudo projetou 11,8 milhões de casos até 2040, com a mudança demográfica como fator primário. Entre adultos com 70 anos ou mais, o grupo etário de 70 a 84 anos registrou um aumento médio anual de 1% na prevalência de glaucoma. O glaucoma de ângulo aberto frequentemente requer 2 ou mais medicamentos tópicos, o que aumenta a necessidade de tratamento por paciente. Esse uso crônico torna o mercado de suspensão oftálmica menos dependente das condições econômicas de curto prazo do que as categorias de cuidados eletivos.
Demanda por Formulações Sem Conservantes e Centradas no Paciente
As formulações sem conservantes passaram de uma preferência limitada para uma consideração de prescrição mais ampla. A exposição prolongada ao cloreto de benzalcônio pode promover fibrose conjuntival, aumentar a incidência de olho seco e afetar os resultados de cirurgias filtrantes posteriores no tratamento do glaucoma.[3]"Benefícios Clínicos do Tratamento Sem Conservantes para Glaucoma com Foco no Latanoprosta Sem Conservantes," Ophthalmology and Therapy, link.springer.com Essa evidência clínica oferece aos prescritores um motivo para trocar de produtos além do conforto imediato. Um estudo de 2025 também constatou que o timolol 0,1% em gel sem conservantes, utilizado uma vez ao dia, apresentou eficácia comparável ao timolol padrão 0,5% utilizado duas vezes ao dia, com um perfil de segurança superior. O mercado de suspensão oftálmica pode, portanto, se beneficiar da demanda por substituição entre pacientes existentes, não apenas de novos diagnósticos.
Inovação em Combinações e Sistemas Avançados de Liberação de Fármacos
As combinações de dose fixa podem reduzir o número de produtos que os pacientes precisam administrar. Essa característica é relevante no glaucoma porque o controle estável da pressão intraocular depende de dosagem regular e de longo prazo. Um estudo em coelhos de 2025 relatou que uma gota de gel e microesferas contendo brimonidina e timolol manteve a presença do fármaco no humor aquoso e vítreo por 27 dias. As formulações convencionais nessa comparação tinham uma janela de detecção de menos de 24 horas. Esses produtos oferecem aos fabricantes uma via para abordar a adesão e as preferências de formulação, ao mesmo tempo em que ampliam o acesso em mercados de maior volume.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Desafios de Estabilidade de Formulação, Sedimentação e Uniformidade de Dose | -0.5% | Global | Curto prazo (≤ 2 anos) |
| Requisitos Rigorosos de Esterilidade, Bioequivalência e Regulatórios | -0.8% | Global, liderado pelos EUA | Médio prazo (2-4 anos) |
| Preocupações com Irritação Ocular e Toxicidade por Conservantes | -0.3% | América do Norte e União Europeia | Curto prazo (≤ 2 anos) |
| Erosão de Preços por Genéricos, Risco de Falsificação e Interrupções no Fornecimento de IFA | -0.6% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Rigorosos de Esterilidade, Bioequivalência e Regulatórios
As suspensões oftálmicas requerem controle rigoroso de esterilidade e desempenho ao longo da vida útil do frasco. O trabalho de bioequivalência deve abordar a distribuição do tamanho de partículas, a estabilidade do potencial zeta e a uniformidade de dose. Esses requisitos tornam o desenvolvimento mais exigente do que para muitas formulações em solução. Eles também requerem capacidade de fabricação especializada e podem prolongar os programas de desenvolvimento. O ônus regulatório restringe o grupo de fornecedores que podem ingressar no mercado de suspensão oftálmica. Também pode deixar o fornecimento mais exposto quando um fabricante aprovado enfrenta uma interrupção na produção.
Erosão de Preços por Genéricos, Risco de Falsificação e Interrupções no Fornecimento de IFA
A entrada de genéricos pode melhorar o acesso enquanto reduz os retornos sobre produtos maduros. Preços mais baixos podem limitar o incentivo para investir na resiliência da fabricação de medicamentos oftálmicos mais antigos. A pressão resultante afeta fornecedores de marcas, fabricantes de genéricos, equipes de compras e pacientes. As equipes de compras podem precisar gerenciar substituições quando um produto não está disponível. As preocupações com conservantes, o risco de falsificação e as interrupções no fornecimento de ingredientes farmacêuticos ativos adicionam complexidade ao planejamento da cadeia de suprimentos. Essas condições mantêm a confiabilidade e a qualidade do produto como fatores competitivos importantes no mercado de suspensão oftálmica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: A Demanda por Antibióticos Permanece Ampla Enquanto os Produtos para Glaucoma se Expandem
As suspensões oftálmicas antibióticas detinham 35,14% de participação em 2025. Sua posição reflete a demanda contínua por tratamento de infecções bacterianas e profilaxia em cuidados primários, secundários e cirúrgicos. A categoria inclui aminoglicosídeos, fluoroquinolonas e combinações de antibiótico-esteroide. As suspensões anti-inflamatórias permaneceram como a segunda maior categoria de produtos. Elas se beneficiam de condições inflamatórias responsivas a esteroides e protocolos de corticosteroides pós-operatórios que podem continuar por várias semanas.
As suspensões oftálmicas antiaglaucoma têm previsão de crescer a um CAGR de 6,85% até 2031. O envelhecimento populacional e uma maior variedade de produtos de prostaglandina sem conservantes sustentam essa taxa. As suspensões combinadas oferecem um caminho adicional para pacientes que utilizam mais de 1 agente. Ao mesmo tempo, os produtos antibióticos e anti-inflamatórios continuam sujeitos à atividade de desenvolvimento de genéricos. O mercado de suspensão oftálmica, portanto, possui tanto uma demanda estabelecida por infecções quanto uma base crescente de tratamento do glaucoma.


Por Classe Terapêutica: Antibióticos Lideram Enquanto Agentes Antiglaucoma Ganham Prioridade
Os antibióticos responderam por 37,26% da receita em 2025. As compras hospitalares, a conjuntivite adquirida na comunidade e a ampla disponibilidade de genéricos sustentaram sua posição de liderança. Os custos unitários acessíveis podem ajudar os sistemas de saúde pública a adquirir esses produtos. Os corticosteroides permaneceram como outra classe terapêutica importante para inflamação aguda e cuidados pós-cirúrgicos. Os antifúngicos também continuam relevantes nos mercados em desenvolvimento, onde a ceratite por Fusarium e Candida cria uma necessidade não atendida.
Os agentes antiglaucoma devem crescer a um CAGR de 7,12% até 2031. Seu desenvolvimento agora se estende além dos análogos de prostaglandina e betabloqueadores estabelecidos. A Amneal recebeu aprovação da FDA para a solução oftálmica de bimatoprosta 0,01% em setembro de 2025. Esse produto abordou uma oportunidade anual de 685 milhões de USD nos EUA em julho de 2025. Essas ações mostram que o tratamento crônico do glaucoma é importante tanto para inovadores quanto para fornecedores de genéricos no mercado de suspensão oftálmica.
Por Aplicação: Doenças Infecciosas Sustentam o Volume Enquanto o Tratamento do Glaucoma Cresce Mais Rapidamente
As doenças oculares infecciosas responderam por 38,41% da receita por aplicação em 2025. A participação reflete a demanda consistente por suspensões antibióticas em todos os ambientes de cuidado. A conjuntivite e a ceratite continuam sendo razões comuns para consultas oftalmológicas ambulatoriais urgentes. O cuidado com cataratas também cria demanda subsequente por protocolos de manejo de infecções. A conjuntivite alérgica também contribui para a demanda por produtos anti-inflamatórios e relacionados a anti-histamínicos, particularmente na Ásia-Pacífico.
O tratamento do glaucoma tem projeção de expandir a um CAGR de 9,25% até 2031. Está crescendo mais rapidamente do que a categoria geral porque os usuários crônicos podem necessitar de protocolos com múltiplos agentes. A demografia do envelhecimento aumenta o número de pessoas que precisam de terapia para redução da pressão. O olho seco e a doença da superfície ocular também têm forte impulso de novas entradas. A seleção de produtos no mercado de suspensão oftálmica pode, portanto, ser moldada pelas necessidades de cuidado de infecções, tratamento crônico do glaucoma e tratamento do olho seco.
Por Canal de Distribuição: Hospitais Mantêm Alcance Institucional Enquanto Farmácias Online se Expandem
As farmácias hospitalares capturaram 43,22% da receita de distribuição em 2025. Elas têm acesso a produtos estéreis que podem requerer administração clínica ou manipulação especializada. Os formulários hospitalares e os acordos de compras institucionais podem apoiar a continuidade de produtos selecionados. Os hospitais também gerenciam regimes pós-operatórios e tratamento de infecções agudas. Seu papel confere ao setor de suspensão oftálmica uma base de receita institucional significativa. Também conecta as decisões de distribuição diretamente às escolhas de protocolo clínico.
As farmácias online têm previsão de crescer a um CAGR de 8,22% até 2031. O tratamento oftálmico crônico pode se adequar a modelos de recarga e assinatura quando as prescrições permitem o atendimento remoto. A prescrição eletrônica habilitada por teleoftalmologia pode reduzir a fricção para prescrições repetidas. O acesso digital pode ser particularmente relevante para a terapia de manutenção, em vez de cuidados urgentes vinculados a procedimentos. O mercado de suspensão oftálmica, portanto, deve manter a distribuição hospitalar enquanto ganha uma rota digital mais ampla para tratamentos de longo prazo selecionados.
Análise Geográfica
A América do Norte detinha 47,36% da receita em 2025. As estruturas de reembolso, a disponibilidade de especialistas e a conversão estabelecida de marcas para genéricos sustentaram sua posição de liderança. Os Estados Unidos permaneceram como o maior cenário nacional tanto para suspensões oftálmicas de marca quanto genéricas. As vias de genéricos da FDA afetam os planos de desenvolvimento global porque os requisitos de bioequivalência dos EUA são influentes. A América do Norte, portanto, combina uma grande base de tratamento reembolsada com concorrência genérica ativa.
A Europa permaneceu como o segundo maior agrupamento regional. Alemanha, Reino Unido, França, Itália e Espanha fornecem demanda estabelecida por produtos oculares originadores e genéricos. A região tem sido uma adotante mais precoce dos padrões clínicos sem conservantes. A Santen apresentou pedidos para STN1013001 na Coreia do Sul e no Vietnã em dezembro de 2024, após atividade de desenvolvimento na Europa. A cobertura dos pagadores e a penetração de genéricos continuam importantes para os preços nos países europeus.
A Ásia-Pacífico tem projeção de expandir a um CAGR de 10,33% até 2031. A escala populacional, a menor penetração de cuidados especializados e o investimento em saúde sustentam o crescimento regional. A China ilustra o desenvolvimento do ambiente regulatório para produtos mais avançados contra o glaucoma. O Oriente Médio e África e a América do Sul permanecem como áreas menores em desenvolvimento dentro do mercado de suspensão oftálmica. Os países do GCC lideram o desenvolvimento de clínicas especializadas no Oriente Médio e África, enquanto o Brasil sustenta a demanda sul-americana por meio da crescente cobertura de seguros de prescrição.

Cenário Competitivo
O mercado de suspensão oftálmica apresenta fragmentação moderada. AbbVie por meio da Allergan, Alcon, Bausch + Lomb, Novartis e Santen competem nas categorias de suspensões de marca e especializadas. Lupin, Sun Pharma, Cipla, Teva e Hikma competem em moléculas maduras e mercados de genéricos. As empresas de marca concentram-se na reformulação sem conservantes, combinações de dose fixa e expansão para locais com menor atendimento. Essas abordagens visam apoiar a diferenciação onde as moléculas básicas já estão disponíveis há muito tempo. Os fornecedores de genéricos concentram-se em produtos onde a aprovação regulatória e a capacidade de fabricação criam uma posição de entrada defensável. Essa combinação produz concorrência entre diferenciação liderada por formulação e substituição liderada por preço.
A Harrow utilizou uma abordagem de ativos leves ao adquirir direitos exclusivos nos EUA para produtos oftálmicos especializados. A empresa reportou crescimento de receita de 30% para 63,7 milhões de USD no segundo trimestre de 2025. A Santen lançou o SETANEO no Japão em outubro de 2025, reforçando seu foco no tratamento diferenciado do glaucoma. A Santen também obteve aprovação da NMPA para o Tapcom na China em abril de 2025. Esses exemplos mostram como as empresas estão combinando expansão geográfica com diferenciação de produtos. O mercado de suspensão oftálmica recompensa estratégias que abordam o ônus de administração e a sensibilidade a conservantes.
A concorrência genérica é mais ativa onde os gastos com inovação são limitados e os produtos têm múltiplos fornecedores. As expectativas regulatórias para suspensões complexas continuam sendo uma barreira, apesar do apelo das moléculas estabelecidas. As novas plataformas de liberação buscam superar os limites das gotas convencionais. A Ocular Therapeutix descreveu sua plataforma de hidrogel de liberação sustentada em seu relatório anual de 2025. Esses programas mostram onde a concorrência futura poderia se estender além das estratégias convencionais de marca e genéricos.
Líderes do Setor de Suspensão Oftálmica
-
Alcon Inc.
-
Bausch + Lomb Corporation
-
AbbVie Inc.
-
Novartis AG
-
Santen Pharmaceutical Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Bausch + Lomb lançou as Gotas Oftálmicas Lubrificantes Blink Triple Care Sem Conservantes nos EUA, disponíveis na Amazon, CVS, Target e Walgreens até o final de junho de 2026. O produto OTC multidose tem como alvo o olho seco evaporativo com uma fórmula de tripla ação lipídio-água-hialuronato, ampliando o portfólio sem conservantes da empresa e competindo diretamente com o SYSTANE PRO PF da Alcon.
- Maio de 2026: A Upsher-Smith (subsidiária da Bora Pharmaceuticals) lançou a emulsão oftálmica de ciclosporina 0,05%, genérico do RESTASIS, após aprovação de ANDA pela FDA em janeiro de 2026, ingressando em um mercado de emulsão oftálmica de ciclosporina nos EUA com aproximadamente 1,9 bilhão de USD em vendas anuais e intensificando a concorrência no segmento de olho seco.
- Outubro de 2025: A Santen lançou a Solução Oftálmica SETANEO 0,002% no Japão após aprovação da PMDA em agosto de 2025. O derivado de prostaglandina bicíclica, que estimula os receptores FP e EP3, é o primeiro novo mecanismo em terapia tópica para glaucoma aprovado no Japão em mais de uma década, com potencial para se tornar um novo agente de primeira linha para redução da pressão intraocular.


Escopo do Relatório Global do Mercado de Suspensão Oftálmica
De acordo com o escopo do relatório, o mercado de suspensão oftálmica refere-se a formulações líquidas contendo partículas de fármaco finamente dispersas utilizadas em cuidados oculares, particularmente para o tratamento de condições como infecções, inflamação e glaucoma. Essas suspensões melhoram a estabilidade do fármaco e a biodisponibilidade ocular, garantindo a entrega eficaz dos ingredientes ativos ao olho.
O mercado de suspensão oftálmica é segmentado em tipo de produto, classe terapêutica, aplicação, canal de distribuição e geografia. Por tipo de produto, o mercado é segmentado em suspensões oftálmicas antibióticas, suspensões oftálmicas anti-inflamatórias, suspensões oftálmicas antiaglaucoma, suspensões lubrificantes e substitutos de lágrimas, suspensões oftálmicas combinadas e outros tipos de produtos. Por classe terapêutica, o mercado é segmentado em corticosteroides, anti-inflamatórios não esteroides, antibióticos, antifúngicos e antivirais, agentes antiglaucoma e outras classes terapêuticas. Por aplicação, o mercado é segmentado em doenças oculares infecciosas, condições oculares inflamatórias, tratamento do glaucoma, olho seco e doença da superfície ocular, conjuntivite alérgica e outras aplicações. Por canal de distribuição, o mercado é segmentado em farmácias hospitalares, farmácias de varejo e farmácias online. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
| Suspensões Oftálmicas Antibióticas |
| Suspensões Oftálmicas Anti-Inflamatórias |
| Suspensões Oftálmicas Antiaglaucoma |
| Suspensões Lubrificantes e Substitutos de Lágrimas |
| Suspensões Oftálmicas Combinadas |
| Outros Tipos de Produtos |
| Corticosteroides |
| Anti-Inflamatórios Não Esteroides |
| Antibióticos |
| Antifúngicos e Antivirais |
| Agentes Antiglaucoma |
| Outras Classes Terapêuticas |
| Doenças Oculares Infecciosas |
| Condições Oculares Inflamatórias |
| Tratamento do Glaucoma |
| Olho Seco e Doença da Superfície Ocular |
| Conjuntivite Alérgica |
| Outras Aplicações |
| Farmácias Hospitalares |
| Farmácias de Varejo |
| Farmácias Online |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Suspensões Oftálmicas Antibióticas | |
| Suspensões Oftálmicas Anti-Inflamatórias | ||
| Suspensões Oftálmicas Antiaglaucoma | ||
| Suspensões Lubrificantes e Substitutos de Lágrimas | ||
| Suspensões Oftálmicas Combinadas | ||
| Outros Tipos de Produtos | ||
| Por Classe Terapêutica | Corticosteroides | |
| Anti-Inflamatórios Não Esteroides | ||
| Antibióticos | ||
| Antifúngicos e Antivirais | ||
| Agentes Antiglaucoma | ||
| Outras Classes Terapêuticas | ||
| Por Aplicação | Doenças Oculares Infecciosas | |
| Condições Oculares Inflamatórias | ||
| Tratamento do Glaucoma | ||
| Olho Seco e Doença da Superfície Ocular | ||
| Conjuntivite Alérgica | ||
| Outras Aplicações | ||
| Por Canal de Distribuição | Farmácias Hospitalares | |
| Farmácias de Varejo | ||
| Farmácias Online | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de suspensão oftálmica até 2031?
O mercado de suspensão oftálmica tem projeção de 4,54 bilhões de USD em 2025, atingindo 4,78 bilhões de USD em 2026, com previsão de alcançar 6,54 bilhões de USD até 2031, crescendo a um CAGR de 6,44% a partir de 2026.
Qual tipo de produto de suspensão oftálmica detinha a maior participação em 2025?
As suspensões oftálmicas antibióticas lideraram os tipos de produtos com 35,14% de participação em 2025. São utilizadas em vias de tratamento de infecções bacterianas, profilaxia e cuidados cirúrgicos.
Qual classe terapêutica está crescendo mais rapidamente em suspensões oftálmicas?
Os agentes antiglaucoma têm previsão de crescer a um CAGR de 7,12% até 2031. O envelhecimento populacional, as necessidades de dosagem crônica, as opções sem conservantes e as combinações de dose fixa sustentam esse crescimento.
Qual região deve crescer mais rapidamente até 2031?
A Ásia-Pacífico tem projeção de crescer a um CAGR de 10,33% até 2031. A escala populacional, a menor penetração de cuidados especializados e o investimento em saúde sustentam essa posição.
Página atualizada pela última vez em:



