
Marktgröße und Marktanteil für ophthalmische Suspensionen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.78 Milliarden US-Dollar |
| Marktgröße (2031) | 6.54 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.44 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
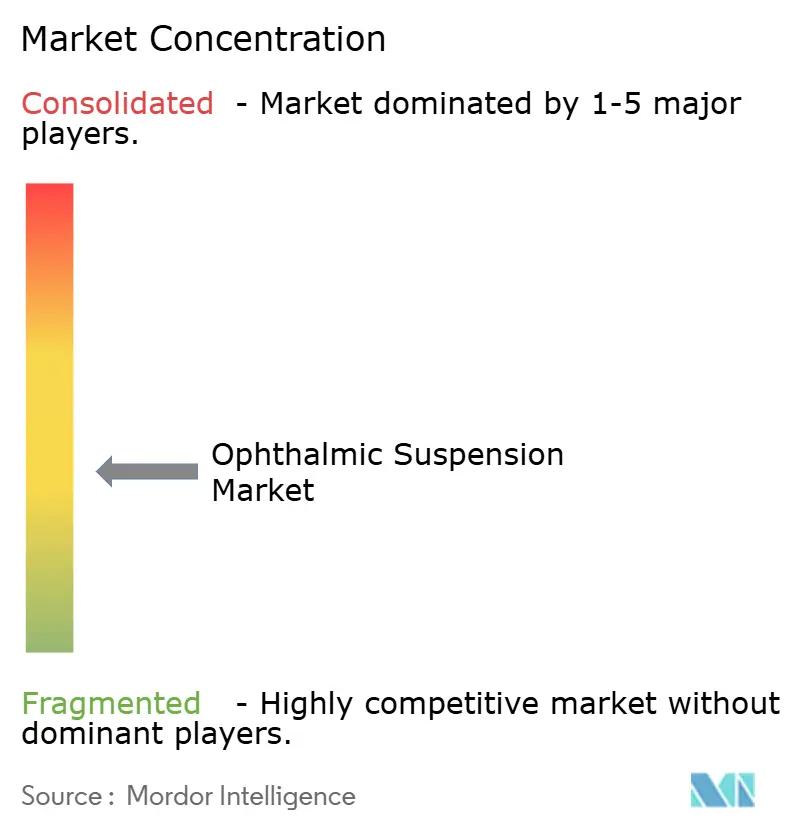
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für ophthalmische Suspensionen von Mordor Intelligence
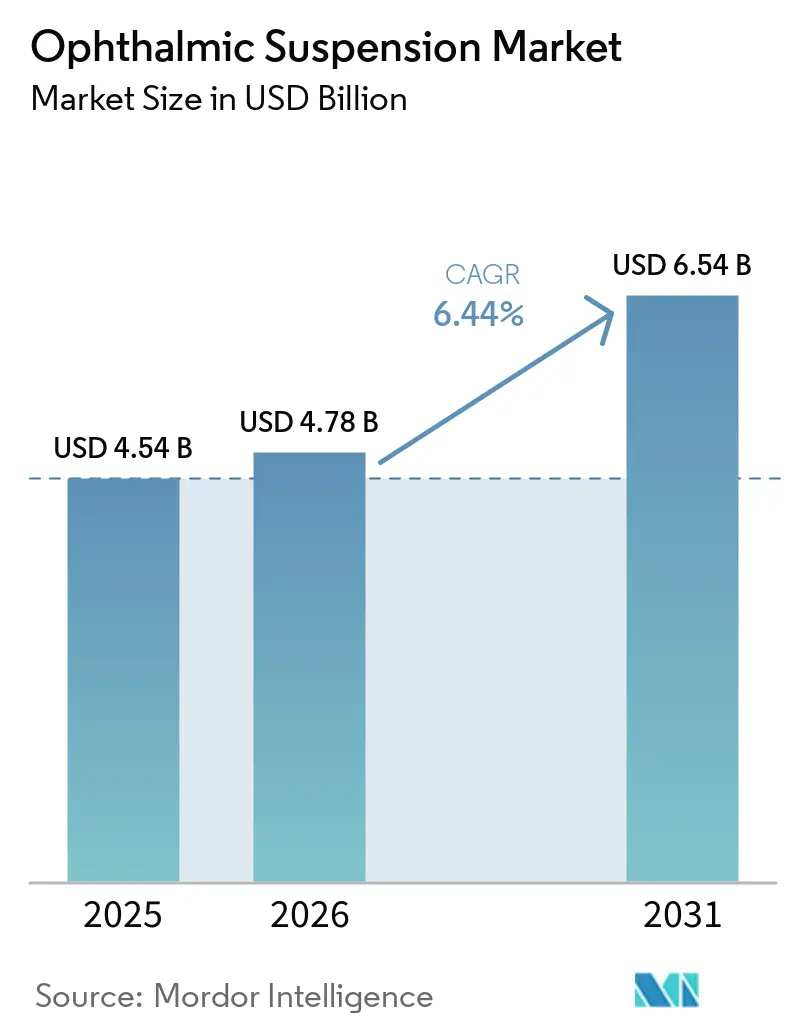
Es wird erwartet, dass der Markt für ophthalmische Suspensionen von 4,54 Milliarden USD im Jahr 2025 auf 4,78 Milliarden USD im Jahr 2026 wächst und bis 2031 6,54 Milliarden USD erreicht, mit einer CAGR von 6,44 % während des Prognosezeitraums (2026–2031). Der Markt für ophthalmische Suspensionen wird durch einen großen und anhaltenden Bedarf an Augenpflege gestützt, da im Jahr 2026 mindestens 2,2 Milliarden Menschen mit Nah- oder Fernsehbeeinträchtigungen lebten, darunter mindestens 1 Milliarde Fälle, die vermeidbar oder unbehandelt waren. Grauer Star betraf 94 Millionen Menschen innerhalb der unbehandelten Last, während Glaukom für 7,7 Millionen Fälle von sehbeeinträchtigender Blindheit verantwortlich war. Diese Erkrankungen stützen die Nachfrage nach Infektionskontrolle, postoperativer Versorgung und langfristigem Druckmanagement. Konservierungsmittelfreie Produkte und Fixdosiskombinationen verändern die Produktauswahl in entwickelten Märkten, während die Erweiterung von Kliniken den Zugang in aufstrebenden Volkswirtschaften verbreitert. Der Wettbewerb verbindet daher die Arbeit an Markenformulierungen mit dem Eintritt von Generika bei etablierten Molekülen.
Wichtigste Erkenntnisse des Berichts
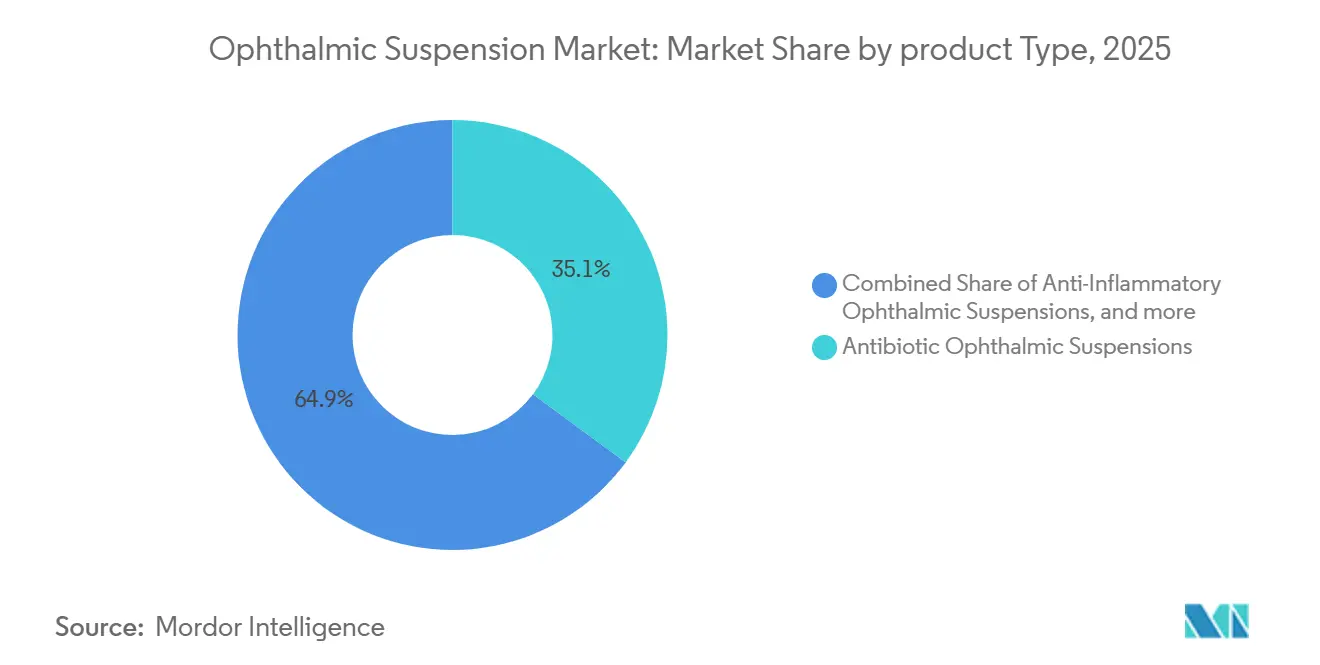
- Nach Produkttyp hielten antibiotische ophthalmische Suspensionen im Jahr 2025 einen Marktanteil von 35,14 % am Markt für ophthalmische Suspensionen, während antiglaukomatöse ophthalmische Suspensionen bis 2031 mit einer CAGR von 6,85 % wachsen sollen.
- Nach therapeutischer Klasse machten Antibiotika im Jahr 2025 37,26 % des Marktanteils für ophthalmische Suspensionen aus, während antiglaukomatöse Wirkstoffe bis 2031 mit einer CAGR von 7,12 % expandieren sollen.
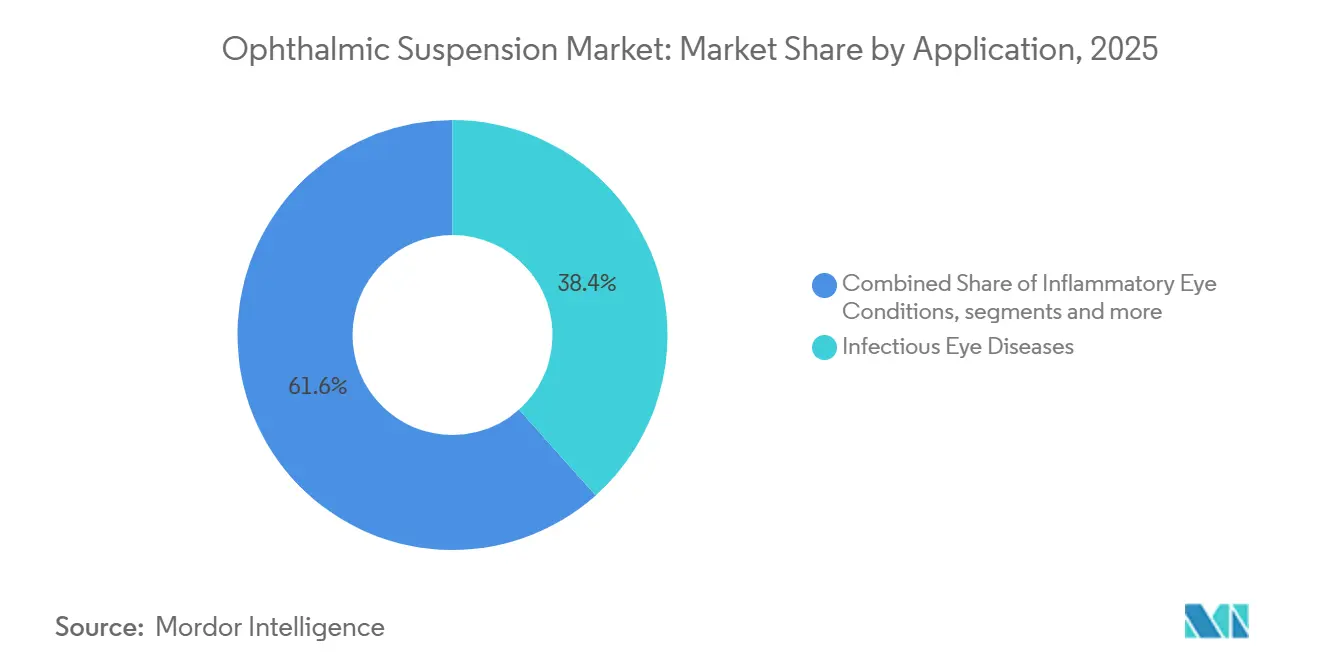
- Nach Anwendung machten infektiöse Augenerkrankungen im Jahr 2025 38,41 % der Marktgröße für ophthalmische Suspensionen aus, während das Glaukommanagement bis 2031 mit einer CAGR von 9,25 % wachsen soll.
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2025 einen Umsatzanteil von 43,22 %, während Online-Apotheken bis 2031 mit einer CAGR von 8,22 % wachsen sollen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 47,36 %, während Asien-Pazifik bis 2031 mit einer CAGR von 10,33 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für ophthalmische Suspensionen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Zunehmende Prävalenz von Augeninfektionen und entzündlichen Erkrankungen | +1.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Alternde Bevölkerung und höhere Belastung durch chronische Augenerkrankungen | +1.0% | Nordamerika, Europa, APAC-Kernregion | Langfristig (≥ 4 Jahre) |
| Wachstum bei Katarakt-, Refraktions- und anderen ophthalmischen Eingriffen | +0.5% | Global, mit Ausstrahlungseffekten in APAC und MEA | Mittelfristig (2–4 Jahre) |
| Ausbau des Augenpflegezugangs und von Fachkliniken in aufstrebenden Märkten | +0.7% | APAC-Kernregion, Ausstrahlungseffekte auf MEA und Südamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach konservierungsmittelfreien und patientenzentrierten Formulierungen | +0.8% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Kombinations- und fortschrittliche Arzneimittelabgabeinnovation | +0.6% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz von Augeninfektionen und entzündlichen Erkrankungen
Bakterielle Konjunktivitis, Keratitis und Blepharitis bleiben weltweit häufige Anwendungsgebiete für topische Suspensionen. Der Markt für ophthalmische Suspensionen bedient Behandlungspfade in der Primärversorgung, der Fachversorgung und im chirurgischen Umfeld. Die absoluten Fälle von Blindheit und Sehverlust durch nichtübertragbare Krankheiten stiegen um 147,4 %.[1]„Globale Trends und Ungleichheiten bei der Belastung durch Blindheit und Sehverlust infolge nichtübertragbarer Krankheiten von 1990 bis 2021 und Prognosen bis 2045,” Frontiers in Medicine, frontiersin.orgDiabetische und immungeschwächte Bevölkerungsgruppen erhöhen den Bedarf an antibiotischen und entzündungshemmenden Produkten. Kataraktoperationen schaffen zudem einen definierten Zeitraum für das postoperative Infektionsmanagement. Es werden weltweit 28 Millionen Katarakteingriffe jährlich identifiziert, was den wiederkehrenden Einsatz von Steroid-Antibiotika-Produkten in postoperativen Protokollen unterstützt.
Alternde Bevölkerung und höhere Belastung durch chronische Augenerkrankungen
Die Alterung der Bevölkerung stützt die langfristige Nachfrage nach Therapien bei chronischen Augenerkrankungen. Die globalen Glaukomfälle stiegen von 1990 bis 2021 um 86,3 % und erreichten in der Quellstudie 7,59 Millionen Prävalenzfälle.[2]„Globale, regionale und nationale Belastung durch Glaukom von 1990 bis 2021 und Projektionen bis 2050,” BMJ Open, bmjopen.bmj.com Dieselbe Studie prognostizierte 11,8 Millionen Fälle bis 2040, wobei der demografische Wandel der primäre Faktor ist. Bei Erwachsenen ab 70 Jahren verzeichnete die Altersgruppe der 70- bis 84-Jährigen einen durchschnittlichen jährlichen Anstieg der Glaukomprävalenz von 1 %. Offenwinkelglaukom erfordert häufig 2 oder mehr topische Medikamente, was den Behandlungsbedarf pro Patient erhöht. Diese chronische Anwendung macht den Markt für ophthalmische Suspensionen weniger abhängig von kurzfristigen wirtschaftlichen Bedingungen als elektive Versorgungskategorien.
Nachfrage nach konservierungsmittelfreien und patientenzentrierten Formulierungen
Konservierungsmittelfreie Formulierungen haben sich von einer eingeschränkten Präferenz zu einer breiteren Verschreibungserwägung entwickelt. Eine längere Exposition gegenüber Benzalkoniumchlorid kann konjunktivale Fibrose fördern, die Inzidenz des trockenen Auges erhöhen und spätere Filtrationschirurgieergebnisse bei der Glaukomversorgung beeinflussen.[3]„Klinische Vorteile der konservierungsmittelfreien Behandlung von Glaukom mit Fokus auf konservierungsmittelfreies Latanoprost,” Ophthalmology and Therapy, link.springer.com Diese klinischen Belege geben Verschreibern einen Grund, Produkte über den unmittelbaren Komfort hinaus zu wechseln. Eine Studie aus dem Jahr 2025 ergab zudem, dass konservierungsmittelfreies gelförmiges Timolol 0,1 %, einmal täglich angewendet, eine vergleichbare Wirksamkeit wie Standard-Timolol 0,5 %, zweimal täglich angewendet, mit einem besseren Sicherheitsprofil aufwies. Der Markt für ophthalmische Suspensionen kann daher von der Ersatznachfrage bei bestehenden Patienten profitieren, nicht nur von neuen Diagnosen.
Kombinations- und fortschrittliche Arzneimittelabgabeinnovation
Fixdosiskombinationen können die Anzahl der Produkte reduzieren, die Patienten verabreichen müssen. Diese Eigenschaft ist beim Glaukom relevant, da eine stabile Kontrolle des intraokularen Drucks von einer regelmäßigen Langzeitdosierung abhängt. Eine Kaninchenstudie aus dem Jahr 2025 berichtete, dass ein Gel- und Mikrosphären-Tropfen mit Brimonidin und Timolol die Arzneimittelpräsenz im Kammerwasser und im Glaskörperhumor 27 Tage lang aufrechterhielt. Konventionelle Formulierungen im selben Vergleich hatten ein Nachweisfenster von weniger als 24 Stunden. Solche Produkte bieten Herstellern einen Weg, Adhärenz und Formulierungspräferenzen anzusprechen und gleichzeitig den Zugang in Märkten mit höherem Volumen zu erweitern.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Herausforderungen bei Formulierungsstabilität, Sedimentation und Dosisgleichmäßigkeit | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Strenge Anforderungen an Sterilität, Bioäquivalenz und regulatorische Vorgaben | -0.8% | Global, USA-geführt | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich okulärer Reizung und Konservierungsmitteltoxizität | -0.3% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Generischer Preisverfall, Fälschungsrisiko und Unterbrechungen der Wirkstoffversorgung | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Anforderungen an Sterilität, Bioäquivalenz und regulatorische Vorgaben
Ophthalmische Suspensionen erfordern eine enge Kontrolle der Sterilität und Leistung über die gesamte Lebensdauer der Durchstechflasche. Die Bioäquivalenzarbeit muss die Partikelgrößenverteilung, die Stabilität des Zeta-Potenzials und die Dosisgleichmäßigkeit berücksichtigen. Diese Anforderungen machen die Entwicklung anspruchsvoller als bei vielen Lösungsformulierungen. Sie erfordern auch spezialisierte Fertigungskapazitäten und können Entwicklungsprogramme verlängern. Die regulatorische Belastung schränkt den Pool der Lieferanten ein, die in den Markt für ophthalmische Suspensionen eintreten können. Sie kann die Versorgung auch anfälliger machen, wenn ein zugelassener Hersteller eine Produktionsunterbrechung erlebt.
Generischer Preisverfall, Fälschungsrisiko und Unterbrechungen der Wirkstoffversorgung
Der Eintritt von Generika kann den Zugang verbessern und gleichzeitig die Renditen bei ausgereiften Produkten senken. Niedrigere Preise können den Anreiz einschränken, in die Fertigungsresilienz älterer ophthalmischer Arzneimittel zu investieren. Der daraus resultierende Druck betrifft Markenhersteller, Generikahersteller, Beschaffungsteams und Patienten. Beschaffungsteams müssen möglicherweise Substitutionen verwalten, wenn ein Produkt nicht verfügbar ist. Bedenken hinsichtlich Konservierungsmitteln, Fälschungsrisiken und Unterbrechungen der Wirkstoffversorgung erhöhen die Komplexität der Versorgungsplanung. Diese Bedingungen machen Zuverlässigkeit und Produktqualität zu wichtigen Wettbewerbsfaktoren im Markt für ophthalmische Suspensionen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Antibiotikanachfrage bleibt breit, während Glaukomprodukte expandieren
Antibiotische ophthalmische Suspensionen hielten im Jahr 2025 einen Anteil von 35,14 %. Ihre Position spiegelt die anhaltende Nachfrage nach der Behandlung und Prophylaxe bakterieller Infektionen in der Primär-, Sekundär- und chirurgischen Versorgung wider. Die Kategorie umfasst Aminoglykoside, Fluorchinolone und Antibiotika-Steroid-Kombinationen. Entzündungshemmende Suspensionen blieben die zweitgrößte Produktkategorie. Sie profitieren von steroidresponsiven entzündlichen Erkrankungen und postoperativen Kortikosteroidprotokollen, die mehrere Wochen andauern können.
Antiglaukomatöse ophthalmische Suspensionen sollen bis 2031 mit einer CAGR von 6,85 % wachsen. Alternde Bevölkerungen und eine größere Auswahl an konservierungsmittelfreien Prostaglandinprodukten unterstützen diese Rate. Kombinationssuspensionen bieten einen zusätzlichen Weg für Patienten, die mehr als 1 Wirkstoff verwenden. Gleichzeitig bleiben antibiotische und entzündungshemmende Produkte der Generikaentwicklungsaktivität ausgesetzt. Der Markt für ophthalmische Suspensionen hat daher sowohl eine etablierte Infektionsnachfrage als auch eine wachsende Glaukombehandlungsbasis.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach therapeutischer Klasse: Antibiotika führen, während antiglaukomatöse Wirkstoffe an Priorität gewinnen
Antibiotika machten im Jahr 2025 37,26 % des Umsatzes aus. Krankenhauseinkauf, ambulant erworbene Konjunktivitis und breite Generikaverfügbarkeit stützten ihre führende Position. Zugängliche Stückkosten können öffentlichen Gesundheitssystemen bei der Beschaffung dieser Produkte helfen. Kortikosteroide blieben eine weitere wichtige therapeutische Klasse für akute Entzündungen und postoperative Versorgung. Antimykotika bleiben auch in Entwicklungsmärkten relevant, wo Fusarium- und Candida-Keratitis einen ungedeckten Bedarf schaffen.
Antiglaukomatöse Wirkstoffe sollen bis 2031 mit einer CAGR von 7,12 % wachsen. Ihre Entwicklung geht nun über etablierte Prostaglandinanaloga und Betablocker hinaus. Amneal erhielt im September 2025 die FDA-Zulassung für Bimatoprost-Augentropfenlösung 0,01 %. Dieses Produkt adressierte im Juli 2025 eine jährliche US-Marktchance von 685 Millionen USD. Diese Maßnahmen zeigen, dass die chronische Glaukombehandlung sowohl für Innovatoren als auch für Generikalieferanten im Markt für ophthalmische Suspensionen wichtig ist.
Nach Anwendung: Infektionskrankheiten halten das Volumen aufrecht, während das Glaukommanagement schneller wächst
Infektiöse Augenerkrankungen machten im Jahr 2025 38,41 % des Anwendungsumsatzes aus. Der Anteil spiegelt die konsistente Nachfrage nach antibiotischen Suspensionen in allen Versorgungsumgebungen wider. Konjunktivitis und Keratitis bleiben häufige Gründe für dringende ophthalmische ambulante Besuche. Die Kataraktversorgung schafft auch nachgelagerte Nachfrage nach Infektionsmanagementprotokollen. Allergische Konjunktivitis trägt ebenfalls zur Nachfrage nach entzündungshemmenden und antihistaminbezogenen Produkten bei, insbesondere im Asien-Pazifik-Raum.
Das Glaukommanagement soll bis 2031 mit einer CAGR von 9,25 % expandieren. Es wächst schneller als die Gesamtkategorie, da chronische Anwender möglicherweise Mehrwirkstoffprotokolle benötigen. Die alternde Demografie erhöht die Anzahl der Menschen, die eine drucksenkende Therapie benötigen. Trockenes Auge und Erkrankungen der Augenoberfläche haben ebenfalls eine starke Dynamik bei Neueintritten. Die Produktauswahl im Markt für ophthalmische Suspensionen kann daher durch Infektionsversorgung, chronisches Glaukommanagement und Behandlungsbedarf bei trockenem Auge geprägt werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Krankenhäuser behalten institutionelle Reichweite, während Online-Apotheken expandieren
Krankenhausapotheken erzielten im Jahr 2025 43,22 % des Vertriebsumsatzes. Sie haben Zugang zu sterilen Produkten, die möglicherweise eine klinische Verabreichung oder eine spezielle Zubereitung erfordern. Krankenhausformulare und institutionelle Einkaufsvereinbarungen können die Kontinuität für ausgewählte Produkte unterstützen. Krankenhäuser verwalten auch postoperative Behandlungsschemata und die Behandlung akuter Infektionen. Ihre Rolle gibt der Branche für ophthalmische Suspensionen eine bedeutende institutionelle Umsatzbasis. Sie verbindet Vertriebsentscheidungen auch direkt mit klinischen Protokollentscheidungen.
Online-Apotheken sollen bis 2031 mit einer CAGR von 8,22 % wachsen. Chronische ophthalmische Behandlungen können in Nachfüll- und Abonnementmodelle passen, wenn Rezepte eine Fernerfüllung ermöglichen. Teleophthalmologie-gestützte elektronische Verschreibung kann die Reibung bei Wiederholungsrezepten reduzieren. Digitaler Zugang kann besonders relevant für die Erhaltungstherapie sein, nicht für dringende, eingriffsbezogene Versorgung. Der Markt für ophthalmische Suspensionen wird daher wahrscheinlich den Krankenhausvertrieb beibehalten und gleichzeitig einen breiteren digitalen Weg für ausgewählte Langzeitbehandlungen gewinnen.
Geografische Analyse
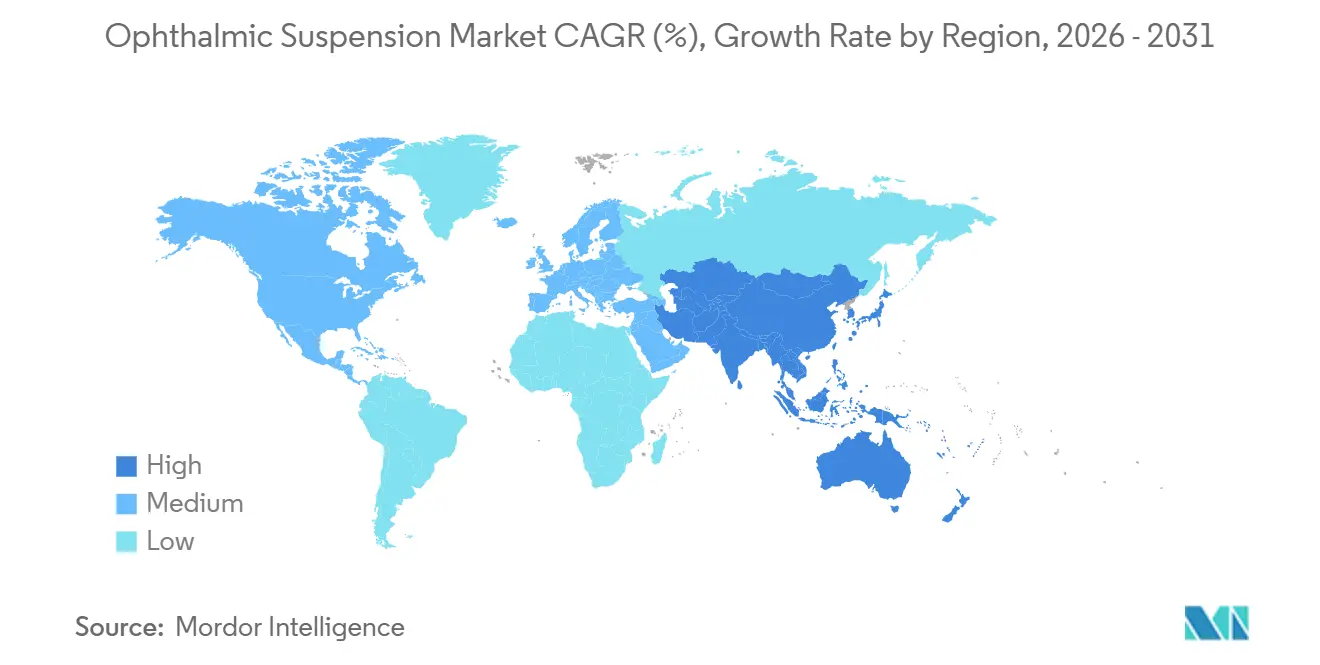
Nordamerika hielt im Jahr 2025 47,36 % des Umsatzes. Erstattungsstrukturen, Facharztverfügbarkeit und etablierte Marken-zu-Generika-Konversion stützten seine führende Position. Die Vereinigten Staaten blieben das größte nationale Umfeld für sowohl Marken- als auch Generika-ophthalmische Suspensionen. FDA-Generikawege beeinflussen globale Entwicklungspläne, da die US-amerikanischen Bioäquivalenzanforderungen einflussreich sind. Nordamerika verbindet daher eine große, erstattete Behandlungsbasis mit aktivem Generikawettbewerb.
Europa blieb das zweitgrößte regionale Cluster. Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien bieten eine etablierte Nachfrage nach originären und generischen Augenprodukten. Die Region hat konservierungsmittelfreie klinische Standards früher übernommen. Santen reichte im Dezember 2024 Anträge für STN1013001 in Südkorea und Vietnam ein, nach Entwicklungsaktivitäten in Europa. Kostenträgerbeteiligung und Generikadurchdringung bleiben für die Preisgestaltung in europäischen Ländern wichtig.
Asien-Pazifik soll bis 2031 mit einer CAGR von 10,33 % expandieren. Bevölkerungsumfang, geringere Fachversorgungsdurchdringung und Investitionen in das Gesundheitswesen unterstützen das regionale Wachstum. China veranschaulicht die Entwicklung des regulatorischen Umfelds für fortschrittlichere Glaukomprodukte. Der Nahe Osten und Afrika sowie Südamerika bleiben kleinere Entwicklungsgebiete innerhalb des Marktes für ophthalmische Suspensionen. GCC-Länder führen die Entwicklung von Fachkliniken im Nahen Osten und Afrika an, während Brasilien die südamerikanische Nachfrage durch wachsende Krankenversicherungsabdeckung unterstützt.

Wettbewerbslandschaft
Der Markt für ophthalmische Suspensionen ist mäßig fragmentiert. AbbVie über Allergan, Alcon, Bausch + Lomb, Novartis und Santen konkurrieren in den Kategorien Marken- und Spezialsuspensionen. Lupin, Sun Pharma, Cipla, Teva und Hikma konkurrieren bei ausgereiften Molekülen und Generikamärkten. Markenunternehmen konzentrieren sich auf konservierungsmittelfreie Neuformulierungen, Fixdosiskombinationen und die Expansion in unterversorgte Standorte. Diese Ansätze zielen darauf ab, Differenzierung zu unterstützen, wo grundlegende Moleküle seit langem verfügbar sind. Generikalieferanten konzentrieren sich auf Produkte, bei denen regulatorische Zulassung und Fertigungskapazität eine verteidigungsfähige Einstiegsposition schaffen. Diese Kombination erzeugt Wettbewerb zwischen formulierungsgeführter Differenzierung und preisgeführter Substitution.
Harrow hat einen Asset-Light-Ansatz verfolgt, indem es exklusive US-Rechte an Spezialophthalmologieprodukten erworben hat. Das Unternehmen meldete im zweiten Quartal 2025 ein Umsatzwachstum von 30 % auf 63,7 Millionen USD. Santen brachte SETANEO im Oktober 2025 in Japan auf den Markt und stärkte damit seinen Fokus auf differenzierte Glaukombehandlung. Santen erhielt auch im April 2025 die NMPA-Zulassung für Tapcom in China. Diese Beispiele zeigen, wie Unternehmen geografische Expansion mit Produktdifferenzierung verbinden. Der Markt für ophthalmische Suspensionen belohnt Strategien, die den Verabreichungsaufwand und die Konservierungsmittelempfindlichkeit ansprechen.
Der Generikawettbewerb ist am aktivsten, wo die Innovationsausgaben begrenzt sind und Produkte mehrere Lieferanten haben. Die regulatorischen Erwartungen an komplexe Suspensionen bleiben trotz der Attraktivität etablierter Moleküle eine Hürde. Neuartige Abgabeplattformen versuchen, über die Grenzen konventioneller Tropfen hinauszugehen. Ocular Therapeutix beschrieb seine Hydrogel-Plattform mit verzögerter Freisetzung in seinem Jahresbericht 2025. Diese Programme zeigen, wo zukünftiger Wettbewerb über konventionelle Marken- und Generika-Strategien hinausgehen könnte.
Marktführer in der Branche für ophthalmische Suspensionen
Alcon Inc.
Bausch + Lomb Corporation
AbbVie Inc.
Novartis AG
Santen Pharmaceutical Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Bausch + Lomb brachte Blink Triple Care Preservative Free Lubricant Eye Drops in den USA auf den Markt, erhältlich bei Amazon, CVS, Target und Walgreens bis Ende Juni 2026. Das rezeptfreie Mehrfachdosis-Produkt zielt auf verdunstungsbedingtes trockenes Auge mit einer Lipid-Wasser-Hyaluronat-Dreifachwirkungsformel ab und erweitert das konservierungsmittelfreie Portfolio des Unternehmens im direkten Wettbewerb mit Alcons SYSTANE PRO PF.
- Mai 2026: Upsher-Smith (eine Tochtergesellschaft von Bora Pharmaceuticals) brachte Cyclosporin-Augentropfenemulsion 0,05 %, generisches RESTASIS, nach FDA-ANDA-Zulassung im Januar 2026 auf den Markt und trat in einen US-amerikanischen Markt für Cyclosporin-Augentropfenemulsionen mit einem jährlichen Umsatz von rund 1,9 Milliarden USD ein, was den Wettbewerb im Segment trockenes Auge intensiviert.
- Oktober 2025: Santen brachte SETANEO Augentropfenlösung 0,002 % in Japan nach der PMDA-Zulassung im August 2025 auf den Markt. Das bizyklische Prostaglandinderivat, das sowohl FP- als auch EP3-Rezeptoren stimuliert, ist der erste neue Wirkmechanismus in der topischen Glaukomtherapie, der in Japan seit über einem Jahrzehnt zugelassen wurde, mit dem Potenzial, ein neues Erstlinien-IOP-senkendes Mittel zu werden.


Berichtsumfang des globalen Marktes für ophthalmische Suspensionen
Gemäß dem Berichtsumfang bezieht sich der Markt für ophthalmische Suspensionen auf flüssige Formulierungen mit fein dispergierten Arzneimittelpartikeln, die in der Augenpflege eingesetzt werden, insbesondere zur Behandlung von Erkrankungen wie Infektionen, Entzündungen und Glaukom. Diese Suspensionen verbessern die Arzneimittelstabilität und die okuläre Bioverfügbarkeit und gewährleisten eine wirksame Abgabe der Wirkstoffe an das Auge.
Der Markt für ophthalmische Suspensionen ist nach Produkttyp, therapeutischer Klasse, Anwendung, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in antibiotische ophthalmische Suspensionen, entzündungshemmende ophthalmische Suspensionen, antiglaukomatöse ophthalmische Suspensionen, Gleitmittel- und Tränenersatzsuspensionen, Kombinationssuspensionen und andere Produkttypen segmentiert. Nach therapeutischer Klasse ist der Markt in Kortikosteroide, nichtsteroidale Antirheumatika, Antibiotika, Antimykotika und Antivirale, antiglaukomatöse Wirkstoffe und andere therapeutische Klassen segmentiert. Nach Anwendung ist der Markt in infektiöse Augenerkrankungen, entzündliche Augenerkrankungen, Glaukommanagement, trockenes Auge und Erkrankungen der Augenoberfläche, allergische Konjunktivitis und andere Anwendungen segmentiert. Nach Vertriebskanal ist der Markt in Krankenhausapotheken, Einzelhandelsapotheken und Online-Apotheken segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
| Antibiotische ophthalmische Suspensionen |
| Entzündungshemmende ophthalmische Suspensionen |
| Antiglaukomatöse ophthalmische Suspensionen |
| Gleitmittel- und Tränenersatzsuspensionen |
| Kombinationssuspensionen |
| Andere Produkttypen |
| Kortikosteroide |
| Nichtsteroidale Antirheumatika |
| Antibiotika |
| Antimykotika und Antivirale |
| Antiglaukomatöse Wirkstoffe |
| Andere therapeutische Klassen |
| Infektiöse Augenerkrankungen |
| Entzündliche Augenerkrankungen |
| Glaukommanagement |
| Trockenes Auge und Erkrankungen der Augenoberfläche |
| Allergische Konjunktivitis |
| Andere Anwendungen |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Antibiotische ophthalmische Suspensionen | |
| Entzündungshemmende ophthalmische Suspensionen | ||
| Antiglaukomatöse ophthalmische Suspensionen | ||
| Gleitmittel- und Tränenersatzsuspensionen | ||
| Kombinationssuspensionen | ||
| Andere Produkttypen | ||
| Nach therapeutischer Klasse | Kortikosteroide | |
| Nichtsteroidale Antirheumatika | ||
| Antibiotika | ||
| Antimykotika und Antivirale | ||
| Antiglaukomatöse Wirkstoffe | ||
| Andere therapeutische Klassen | ||
| Nach Anwendung | Infektiöse Augenerkrankungen | |
| Entzündliche Augenerkrankungen | ||
| Glaukommanagement | ||
| Trockenes Auge und Erkrankungen der Augenoberfläche | ||
| Allergische Konjunktivitis | ||
| Andere Anwendungen | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für ophthalmische Suspensionen bis 2031?
Der Markt für ophthalmische Suspensionen wird im Jahr 2025 auf 4,54 Milliarden USD prognostiziert, soll 2026 4,78 Milliarden USD erreichen und bis 2031 auf 6,54 Milliarden USD anwachsen, mit einer CAGR von 6,44 % ab 2026.
Welcher Produkttyp für ophthalmische Suspensionen hatte im Jahr 2025 den größten Anteil?
Antibiotische ophthalmische Suspensionen führten die Produkttypen mit einem Anteil von 35,14 % im Jahr 2025 an. Sie werden in der Behandlung bakterieller Infektionen, der Prophylaxe und in chirurgischen Versorgungspfaden eingesetzt.
Welche therapeutische Klasse wächst am schnellsten bei ophthalmischen Suspensionen?
Antiglaukomatöse Wirkstoffe sollen bis 2031 mit einer CAGR von 7,12 % wachsen. Alternde Bevölkerungen, chronischer Dosierungsbedarf, konservierungsmittelfreie Optionen und Fixdosiskombinationen unterstützen dieses Wachstum.
Welche Region soll bis 2031 am schnellsten wachsen?
Asien-Pazifik soll bis 2031 mit einer CAGR von 10,33 % wachsen. Bevölkerungsumfang, geringere Fachversorgungsdurchdringung und Investitionen in das Gesundheitswesen unterstützen diese Position.
Seite zuletzt aktualisiert am:



