
眼科用懸濁液市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
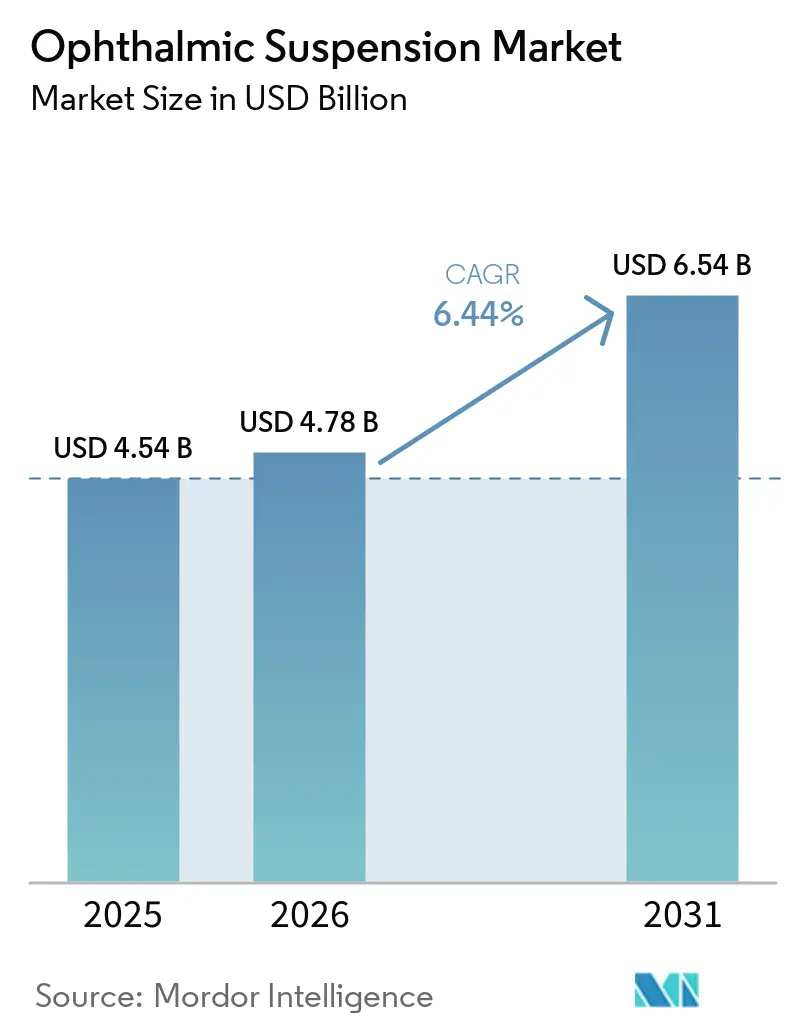
| 市場規模 (2026) | 4.78 十億米ドル |
| 市場規模 (2031) | 6.54 十億米ドル |
| Growth Rate (2026 - 2031) | 6.44 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる眼科用懸濁液市場分析
眼科用懸濁液市場は、2025年の45.4億米ドルから2026年の47.8億米ドルへと成長し、予測期間(2026年~2031年)にCAGR 6.44%で2031年までに65.4億米ドルに達すると予測されています。眼科用懸濁液市場は、眼科ケアに対する大きく持続的なニーズに支えられており、2026年時点で少なくとも22億人が近距離または遠距離の視力障害を抱えており、そのうち少なくとも10億件は予防可能または未対処の症例でした。未対処の負担の中では白内障が9,400万人に影響を与え、緑内障は770万件の視力障害による失明を占めていました。これらの状況は、感染管理、術後ケア、および長期的な眼圧管理に対する需要を支えています。防腐剤フリー製品と配合剤は先進国市場における製品選択を変えつつあり、クリニックの拡大は新興経済圏でのアクセスを広げています。したがって、競争はブランド製剤の開発と既存分子へのジェネリック参入を組み合わせたものとなっています。
主要レポートのポイント
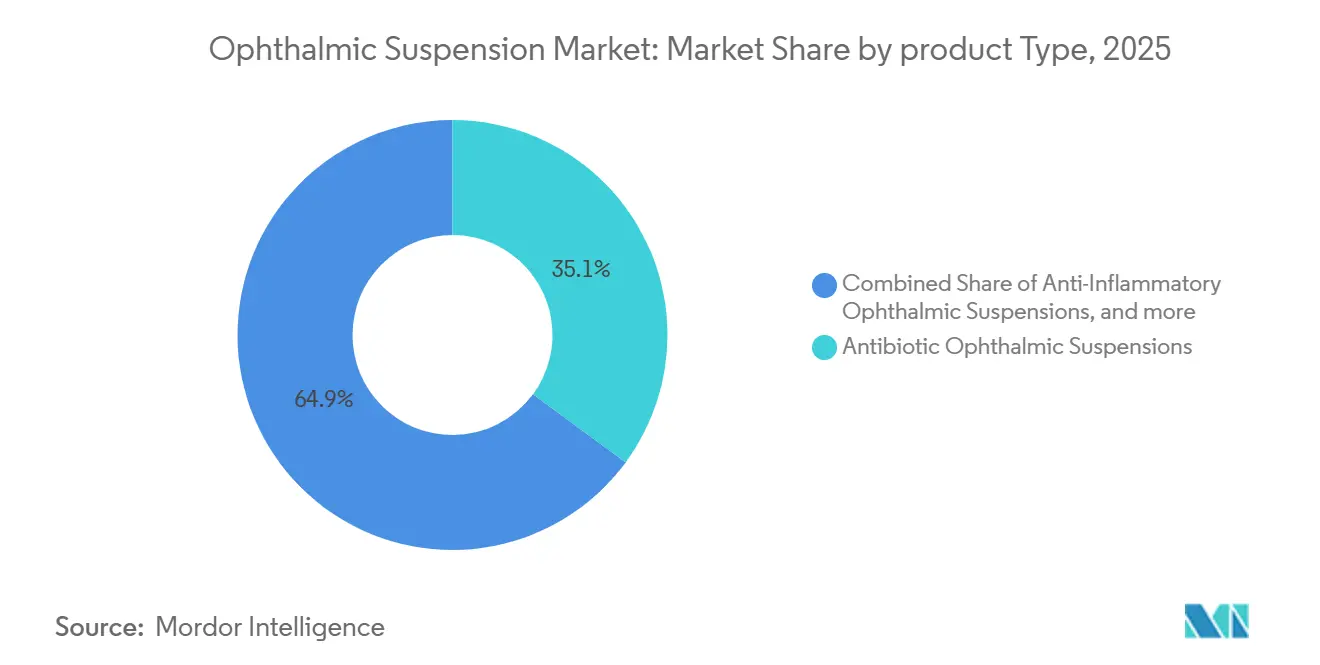
- 製品タイプ別では、抗生物質眼科用懸濁液が2025年の眼科用懸濁液市場シェアの35.14%を占め、抗緑内障眼科用懸濁液は2031年までにCAGR 6.85%で成長すると予測されています。
- 治療クラス別では、抗生物質が2025年の眼科用懸濁液市場シェアの37.26%を占め、抗緑内障薬は2031年までにCAGR 7.12%で拡大すると予測されています。
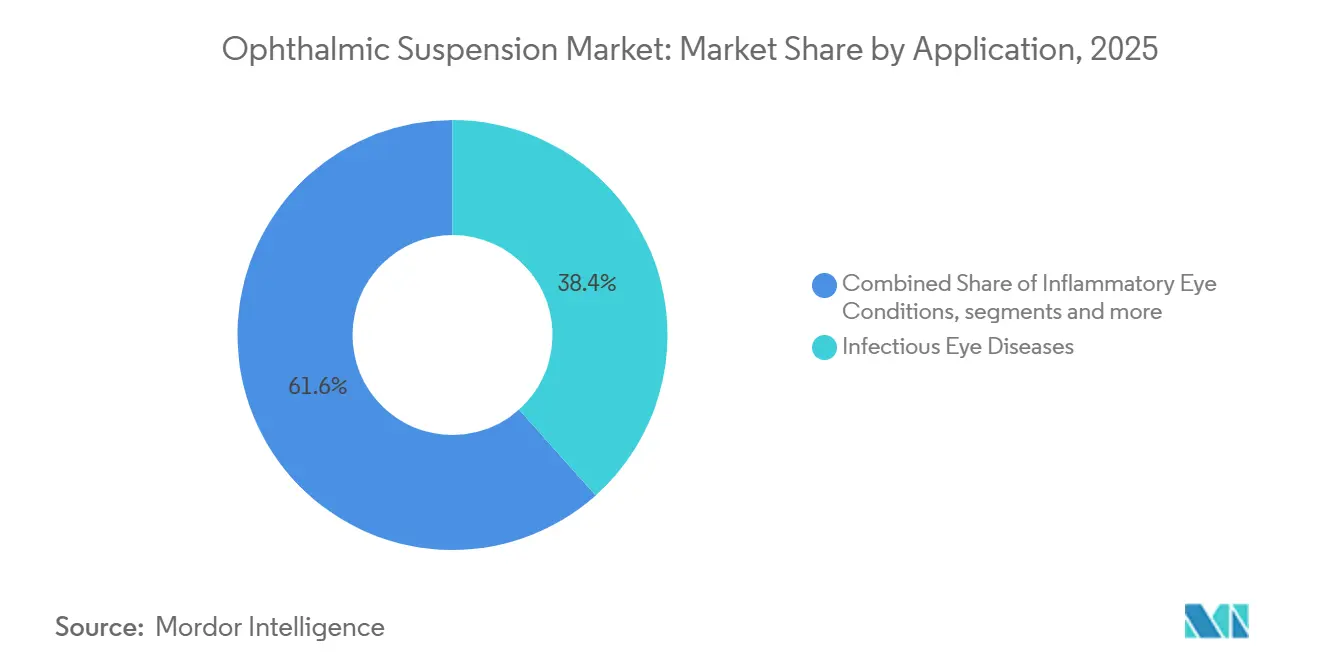
- 適用別では、感染性眼疾患が2025年の眼科用懸濁液市場規模の38.41%を占め、緑内障管理は2031年までにCAGR 9.25%で拡大すると予測されています。
- 流通チャネル別では、病院薬局が2025年に43.22%の収益シェアを占め、オンライン薬局は2031年までにCAGR 8.22%で成長すると予測されています。
- 地域別では、北米が2025年に47.36%の収益シェアを占め、アジア太平洋は2031年までにCAGR 10.33%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の眼科用懸濁液市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 眼科感染症および炎症性疾患の 有病率の上昇 | +1.4% | グローバル | 短期 (≤2年) |
| 高齢化人口と 慢性眼疾患負担の増大 | +1.0% | 北米、 欧州、アジア太平洋中核 | 長期 (≥4年) |
| 白内障、屈折矯正、 その他の眼科手術の増加 | +0.5% | グローバル、 アジア太平洋および中東・アフリカへの波及 | 中期 (2〜4年) |
| 新興市場における 眼科ケアアクセスと専門クリニックの拡大 | +0.7% | アジア太平洋中核、 中東・アフリカおよび南米への波及 | 中期 (2〜4年) |
| 防腐剤フリーおよび 患者中心の製剤に対する需要 | +0.8% | 北米 およびEU | 短期 (≤2年) |
| 配合剤および 先進的ドラッグデリバリーイノベーション | +0.6% | グローバル | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
眼科感染症および炎症性疾患の有病率の上昇
細菌性結膜炎、角膜炎、眼瞼炎は、世界中で局所用懸濁液の高頻度使用用途として依然として残っています。眼科用懸濁液市場は、プライマリケア、専門ケア、および外科的場面における治療経路に対応しています。非感染性疾患による失明および視力喪失の絶対症例数は147.4%増加しました。[1]「1990年から2021年における非感染性疾患による失明および視力喪失の負担に関するグローバルトレンドと格差、および2045年までの予測」、Frontiers in Medicine、frontiersin.org糖尿病患者および免疫不全患者は、抗生物質および抗炎症製品の必要性をさらに高めています。白内障手術もまた、術後感染管理のための一定期間を生み出します。界で年間2,800万件の白内障手術が行われており、これが術後プロトコルにおけるステロイド・抗生物質配合製品の繰り返し使用を支えています。
高齢化人口と慢性眼疾患負担の増大
人口の高齢化は、慢性眼疾患に使用される治療薬への長期的な需要を支えています。世界の緑内障症例数は1990年から2021年にかけて86.3%増加し、当該研究では759万件の有病症例に達しました。[2]「1990年から2021年における緑内障のグローバル・地域・国別負担および2050年までの予測」、BMJ Open、bmjopen.bmj.com同研究では、2040年までに1,180万件に達すると予測しており、人口動態の変化が主要因とされています。70歳以上の成人のうち、70〜84歳の年齢層では緑内障有病率が年平均1%増加しました。開放隅角緑内障は2種類以上の局所薬を必要とすることが多く、患者1人当たりの治療ニーズを高めます。この慢性的な使用により、眼科用懸濁液市場は選択的ケアカテゴリーよりも短期的な経済状況への依存度が低くなっています。
防腐剤フリーおよび患者中心の製剤に対する需要
防腐剤フリー製剤は、限られた選好から、より広範な処方検討事項へと移行しています。塩化ベンザルコニウムへの長期曝露は、結膜線維症を促進し、ドライアイの発生率を高め、緑内障ケアにおける後の濾過手術の転帰に影響を与える可能性があります。[3]「防腐剤フリーラタノプロストに焦点を当てた緑内障の防腐剤フリー治療の臨床的利点」、Ophthalmology and Therapy、link.springer.comこの臨床的エビデンスは、処方者が即時の快適性を超えた理由で製品を切り替える根拠を与えます。2025年の研究では、1日1回使用の防腐剤フリーゲル製剤チモロール0.1%が、1日2回使用の標準チモロール0.5%と同等の有効性を示し、より優れた安全性プロファイルを持つことが明らかになりました。眼科用懸濁液市場は、新規診断だけでなく、既存患者の代替需要からも恩恵を受けることができます。
配合剤および先進的ドラッグデリバリーイノベーション
固定用量配合剤は、患者が投与する必要のある製品数を減らすことができます。この特性は、安定した眼圧コントロールが長期的な定期投与に依存する緑内障において特に重要です。2025年のウサギを用いた研究では、ブリモニジンとチモロールを含むゲルおよびマイクロスフェアの点眼剤が、房水および硝子体液中に27日間薬物を維持したことが報告されました。同比較における従来製剤の検出ウィンドウは24時間未満でした。このような製品は、製造業者がアドヒアランスと製剤の選好に対応しながら、より大きな市場でのアクセスを拡大するための手段を提供します。
抑制要因影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 製剤安定性、 沈降、および用量均一性の課題 | -0.5% | グローバル | 短期 (≤2年) |
| 厳格な無菌性、 生物学的同等性、および規制要件 | -0.8% | グローバル、 米国主導 | 中期 (2〜4年) |
| 眼刺激性およ 防腐剤毒性への懸念 | -0.3% | 北米 およびEU | 短期 (≤2年) |
| ジェネリックによる価格侵食、 偽造リスク、およびAPI供給障害 | -0.6% | グローバル | 短期 (≤2年) |
| 情報源: Mordor Intelligence | |||
厳格な無菌性、生物学的同等性、および規制要件
眼科用懸濁液は、バイアルの使用期間全体にわたって無菌性と性能の厳密な管理を必要とします。生物学的同等性の検証では、粒子径分布、ゼータ電位の安定性、および用量均一性に対処する必要があります。これらの要件により、多くの溶液製剤よりも開発がより困難になります。また、特殊な製造能力を必要とし、開発プログラムを延長させる可能性があります。規制上の負担は、眼科用懸濁液市場に参入できるサプライヤーのプールを狭めます。また、承認された製造業者が生産中断に直面した場合、供給がより脆弱になる可能性があります。
ジェネリックによる価格侵食、偽造リスク、およびAPI供給障害
ジェネリック参入は、成熟製品の収益を低下させながらアクセスを改善することができます。価格の低下は、古い眼科用医薬品の製造レジリエンスへの投資インセンティブを制限する可能性があります。その結果生じる圧力は、ブランドサプライヤー、ジェネリックメーカー、調達チーム、および患者に影響を与えます。調達チームは、製品が入手できない場合に代替品を管理する必要が生じる場合があります。防腐剤への懸念、偽造リスク、および原薬の供給障害は、供給計画に複雑さを加えます。これらの状況により、眼科用懸濁液市場では信頼性と製品品質が重要な競争要因であり続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:抗生物質需要が広範に維持される一方、緑内障製品が拡大
抗生物質眼科用懸濁液は2025年に35.14%のシェアを占めました。その地位は、プライマリ、セカンダリ、および外科的ケアにわたる細菌感染治療および予防に対する継続的な需要を反映しています。このカテゴリーには、アミノグリコシド系、フルオロキノロン系、および抗生物質・ステロイド配合剤が含まれます。抗炎症懸濁液は第2位の製品カテゴリーに留まりました。ステロイド反応性炎症状態および数週間継続する可能性のある術後コルチコステロイドプロトコルから恩恵を受けています。
抗緑内障眼科用懸濁液は2031年までにCAGR 6.85%で成長すると予測されています。高齢化人口と防腐剤フリープロスタグランジン製品の選択肢の拡大がこの成長率を支えています。配合懸濁液は、2種類以上の薬剤を使用する患者に追加の選択肢を提供します。同時に、抗生物質および抗炎症製品はジェネリック開発活動の対象であり続けています。眼科用懸濁液市場は、確立された感染症需要と成長する緑内障治療基盤の両方を持っています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能


治療クラス別:抗生物質がリードし、抗緑内障薬が優先度を高める
抗生物質は2025年の収益の37.26%を占めました。病院の購買、市中感染性結膜炎、および広範なジェネリック入手可性がその主導的地位を支えました。アクセスしやすい単位コストは、公衆衛生システムがこれらの製品を調達するのに役立ちます。コルチコステロイドは、急性炎症および術後ケアのための別の主要な治療クラスとして残りました。抗真菌薬も、フザリウムおよびカンジダ角膜炎が未充足ニーズを生み出す発展途上市場で引き続き重要です。
抗緑内障薬は2031年までにCAGR 7.12%で成長すると予測されています。その開発は、確立されたプロスタグランジン類似体およびベータ遮断薬を超えて拡大しています。Amnealは2025年9月にビマトプロスト点眼液0.01%のFDA承認を取得しました。この製品は2025年7月に米国で年間6億8,500万米ドルの機会に対応しました。これらの動向は、慢性緑内障治療が眼科用懸濁液市場においてイノベーターとジェネリックサプライヤーの両方にとって重要であることを示しています。
適用別:感染性疾患が量を維持する一方、緑内障管理がより速く成長
感染性眼疾患は2025年の適用収益の38.41%を占めました。このシェアは、ケア環境全体にわたる抗生物質懸濁液への一貫した需要を反映しています。結膜炎と角膜炎は、緊急眼科外来受診の一般的な理由として残っています。白内障ケアもまた、感染管理プロトコルへの下流需要を生み出します。アレルギー性結膜炎も、特にアジア太平洋において、抗炎症薬および抗ヒスタミン関連製品への需要に寄与しています。
緑内障管理は2031年までにCAGR 9.25%で拡大すると予測されています。慢性使用者が複数薬剤プロトコルを必要とする場合があるため、全体カテゴリーよりも速く成長しています。高齢化人口統計は、眼圧降下療法を必要とする人々の数を増加させます。ドライアイおよび眼表面疾患も強い新規参入の勢いを持っています。眼科用懸濁液市場における製品選択は、感染ケア、慢性緑内障管理、およびドライアイ治療ニーズによって形成される可能性があります。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
流通チャネル別:病院が機関的リーチを維持する一方、オンライン薬局が拡大
病院薬局は2025年の流通収益の43.22%を占めました。臨床投与または専門調剤を必要とする可能性のある無菌製品へのアクセスを持っています。病院処方集および機関購買契約は、選択された製品の継続性を支援することができます。病院はまた、術後レジメンおよび急性感染治療を管理します。その役割は、眼科用懸濁液業界に重要な機関収益基盤を与えます。また、流通の意思決定を臨床プロトコルの選択に直接結びつけます。
オンライン薬局は2031年までにCAGR 8.22%で成長すると予測されています。慢性眼科治療は、処方箋が遠隔調剤を許可する場合、リフィルおよびサブスクリプションモデルに適合することができます。遠隔眼科診療対応の電子処方は、繰り返し処方の摩擦を軽減することができます。デジタルアクセスは、緊急の処置関連ケアよりも維持療法に特に関連する可能性があります。眼科用懸濁液市場は、病院流通を維持しながら、選択された長期治療のためのより広いデジタルルートを獲得する可能性があります。
地域分析
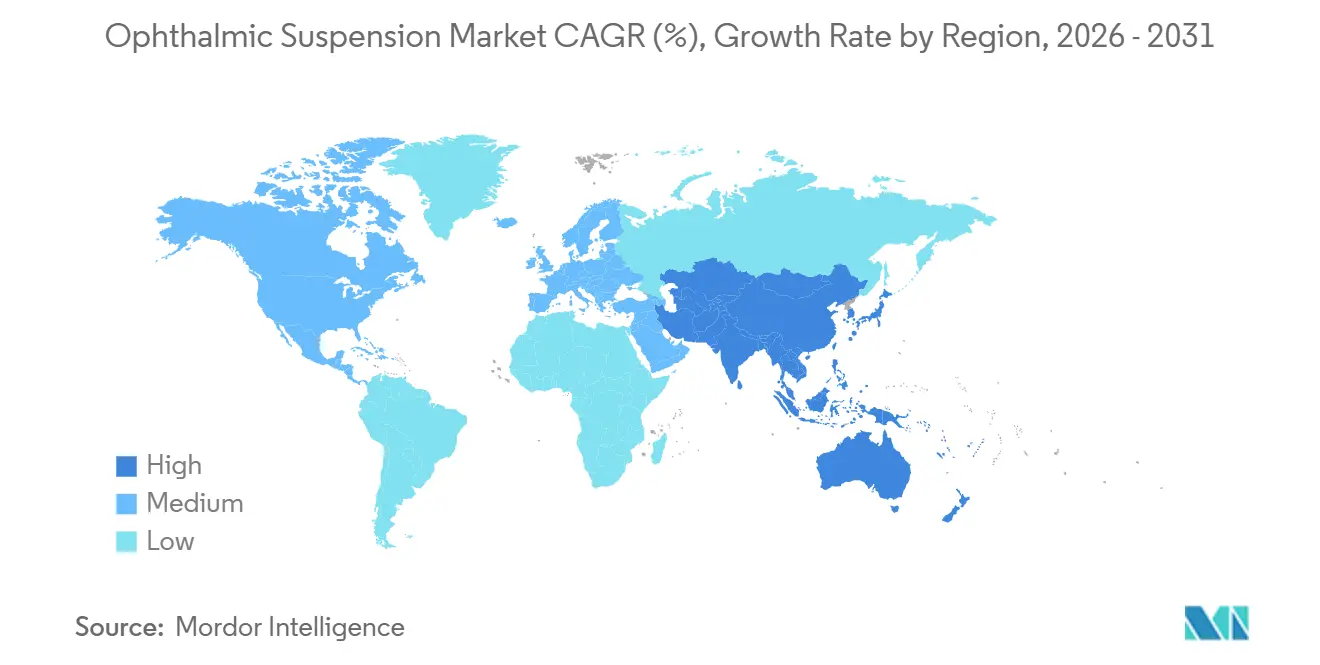
北米は2025年の収益の47.36%を占めました。償還構造、専門家の入手可能性、および確立されたブランドからジェネリックへの転換がその主導的地位を支えました。米国は、ブランドおよびジェネリック眼科用懸濁液の両方において最大の国別市場として残りました。FDAのジェネリック経路は、米国の生物学的同等性要件が影響力を持つため、グローバルな開発計画に影響を与えます。北米は、大規模な償還済み治療基盤と活発なジェネリック競争を組み合わせています。
欧州は第2位の地域クラスターとして残りました。ドイツ、英国、フランス、イタリア、スペインは、先発品およびジェネリック眼科製品への確立された需要を提供しています。この地域は、防腐剤フリーの臨床基準の早期採用者でした。Santenは2024年12月に欧州での開発活動後、韓国およびベトナムでSTN1013001の申請を行いました。支払者のカバレッジとジェネリック浸透率は、欧州諸国の価格設定において引き続き重要です。
アジア太平洋は2031年までにCAGR 10.33%で拡大すると予測されています。人口規模、専門ケアの浸透率の低さ、および医療投資が地域成長を支えています。中国は、より高度な緑内障製品に対する規制環境の発展を示しています。中東・アフリカおよび南米は、眼科用懸濁液市場内でより小さな発展途上地域として残っています。GCC諸国は中東・アフリカにおける専門クリニック開発をリードし、ブラジルは成長する処方保険カバレッジを通じて南米の需要を支えています。

競合環境
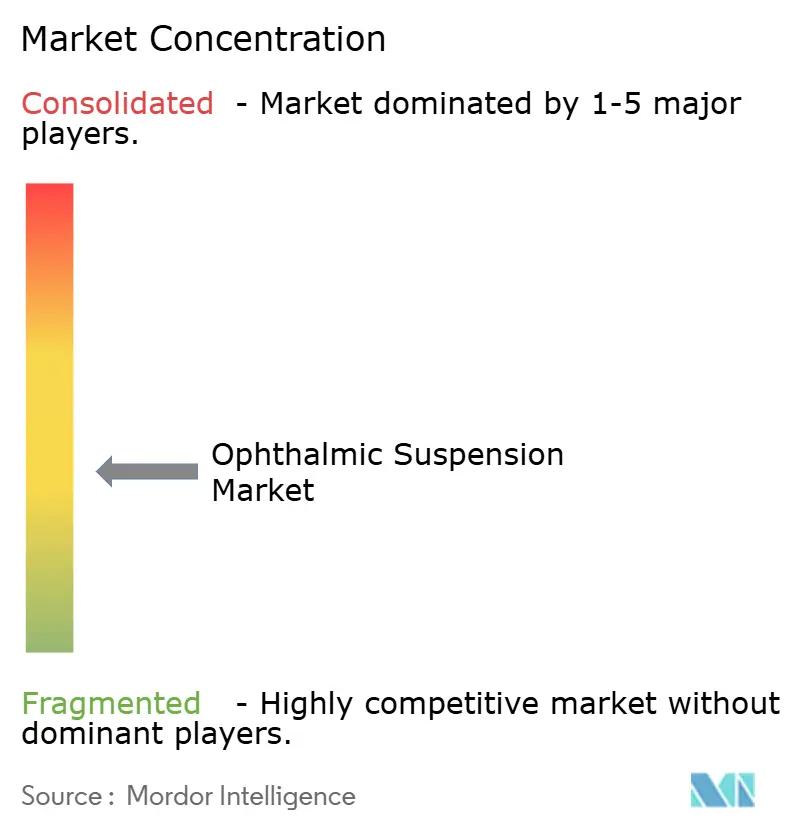
眼科用懸濁液市場は中程度に断片化しています。AbbVieはAllerganを通じて、Alcon、Bausch + Lomb、Novartis、Santenがブランドおよび専門懸濁液カテゴリーで競合しています。Lupin、Sun Pharma、Cipla、Teva、Hikmaは成熟分子およびジェネリック市場で競合しています。ブランド企業は、防腐剤フリーの再製剤化、固定用量配合剤、および未開拓地域への拡大に注力しています。これらのアプローチは、基本的な分子が長期間入手可能な場所での差別化を支援することを目的としています。ジェネリックサプライヤーは、規制承認と製造能力が防御可能な参入ポジションを生み出す製品に注力しています。この組み合わせにより、製剤主導の差別化と価格主導の代替の間の競争が生まれます。
Harrowは、専門眼科製品の米国独占権を取得することで資産軽量型アプローチを採用しています。同社は2025年第2四半期に6,370万米ドルへの30%の収益成長を報告しました。Santenは2025年10月に日本でSETANEOを発売し、差別化された緑内障治療への注力を強化しました。Santenはまた、2025年4月に中国でTapcomのNMPA承認を取得しました。これらの例は、企業が地理的拡大と製品差別化を組み合わせている方法を示しています。眼科用懸濁液市場は、投与負担と防腐剤感受性に対処する戦略を評価します。
ジェネリック競争は、イノベーション支出が限られており、複数のサプライヤーが存在する製品で最も活発です。複雑な懸濁液に対する規制上の期待は、確立された分子の魅力にもかかわらず参入障壁として残っています。新規デリバリープラットフォームは、従来の点眼剤の限界を超えることを目指しています。Ocular Therapeutixは2025年年次報告書でその持続放出ヒドロゲルプラットフォームについて説明しました。これらのプログラムは、将来の競争が従来のブランドおよびジェネリック戦略を超えて拡大する可能性がある場所を示しています。
眼科用懸濁液業界リーダー
Alcon Inc.
Bausch + Lomb Corporation
AbbVie Inc.
Novartis AG
Santen Pharmaceutical Co., Ltd.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年6月:Bausch + LombはBlink Triple Care防腐剤フリー潤滑点眼液を米国で発売し、2026年6月末までにAmazon、CVS、Target、Walgreensで入手可能となりました。この複数回使用OTC製品は、脂質・水・ヒアルロン酸トリプルアクション処方で蒸発性ドライアイをターゲットとし、同社の防腐剤フリーポートフォリオを拡大し、AlconのSYSTANE PRO PFと直接競合しています。
- 2026年5月:Upsher-Smith(Bora Pharmaceuticalsの子会社)は、2026年1月のFDA ANDA承認を受けてシクロスポリン点眼乳剤0.05%(ジェネリックRESTASIS)を発売し、年間約19億米ドルの売上を持つ米国シクロスポリン点眼乳剤市場に参入し、ドライアイセグメントでの競争を激化させました。
- 2025年10月:Santenは2025年8月のPMDA承認を受けてSETANEO点眼液0.002%を日本で発売しました。FPおよびEP3受容体の両方を刺激する二環式プロスタグランジン誘導であり、日本で10年以上ぶりに承認された局所緑内障治療における新しいメカニズムであり、新たな第一選択眼圧降下薬となる可能性があります。


世界の眼科用懸濁液市場レポートスコープ
レポートのスコープによると、眼科用懸濁液市場とは、感染症、炎症、緑内障などの疾患の治療に特に使用される眼科ケアにおいて、微細に分散した薬物粒子を含む液体製剤を指します。これらの懸濁液は薬物安定性と眼内バイオアベイラビリティを改善し、有効成分の眼への効果的なデリバリーを確保します。
眼科用懸濁液市場は、製品タイプ、治療クラス、適用、流通チャネル、および地域にセグメント化されています。製品タイプ別では、市場は抗生物質眼科用懸濁液、抗炎症眼科用懸濁液、抗緑内障眼科用懸濁液、潤滑剤および涙液代替懸濁液、配合眼科用懸濁液、およびその他の製品タイプにセグメント化されています。治療クラス別では、市場はコルチコステロイド、非ステロイド性抗炎症薬、抗生物質、抗真菌薬および抗ウイルス薬、抗緑内障薬、およびその他の治療クラスにセグメント化されています。適用別では、市場は感染性眼疾患、炎症性眼疾患、緑内障管理、ドライアイおよび眼表面疾患、アレルギー性結膜炎、およびその他の適用にセグメント化されています。流通チャネル別では、市場は病院薬局、小売薬局、およびオンライン薬局にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記すべてのセグメントの金額(米ドル)を提供しています。
| 抗生物質眼科用懸濁液 |
| 抗炎症眼科用懸濁液 |
| 抗緑内障眼科用懸濁液 |
| 潤滑剤および涙液代替懸濁液 |
| 配合眼科用懸濁液 |
| その他の製品タイプ |
| コルチコステロイド |
| 非ステロイド性抗炎症薬 |
| 抗生物質 |
| 抗真菌薬および抗ウイルス薬 |
| 抗緑内障薬 |
| その他の治療クラス |
| 感染性眼疾患 |
| 炎症性眼疾患 |
| 緑内障管理 |
| ドライアイおよび眼表面疾患 |
| アレルギー性結膜炎 |
| その他の適用 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 抗生物質眼科用懸濁液 | |
| 抗炎症眼科用懸濁液 | ||
| 抗緑内障眼科用懸濁液 | ||
| 潤滑剤および涙液代替懸濁液 | ||
| 配合眼科用懸濁液 | ||
| その他の製品タイプ | ||
| 治療クラス別 | コルチコステロイド | |
| 非ステロイド性抗炎症薬 | ||
| 抗生物質 | ||
| 抗真菌薬および抗ウイルス薬 | ||
| 抗緑内障薬 | ||
| その他の治療クラス | ||
| 適用別 | 感染性眼疾患 | |
| 炎症性眼疾患 | ||
| 緑内障管理 | ||
| ドライアイおよび眼表面疾患 | ||
| アレルギー性結膜炎 | ||
| その他の適用 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
2031年までの眼科用懸濁液市場の予測規模は?
眼科用懸濁液市場は2025年に45.4億米ドルと予測され、2026年に47.8億米ドルに達し、2026年からCAGR 6.44%で成長して2031年までに65.4億米ドルに達すると予測されています。
2025年に最大のシェアを持った眼科用懸濁液の製品タイプはどれですか?
抗生物質眼科用懸濁液が2025年に35.14%のシェアで製品タイプをリードしました。細菌感染治療、予防、および外科的ケア経路全体で使用されています。
眼科用懸濁液において最も速く成長している治療ラスはどれですか?
抗緑内障薬は2031年までにCAGR 7.12%で成長すると予測されています。高齢化人口、慢性投与ニーズ、防腐剤フリーオプション、および固定用量配合剤がこの成長を支えています。
2031年まで最も速く成長すると予測されている地域はどこですか?
アジア太平洋は2031年までにCAGR 10.33%で成長すると予測されています。人口規模、専門ケアの浸透率の低さ、および医療投資がこのポジションを支えています。
最終更新日:



