
Taille et part du marché des suspensions ophtalmiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.78 Milliards de dollars |
| Taille du Marché (2031) | 6.54 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.44 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des suspensions ophtalmiques par Mordor Intelligence
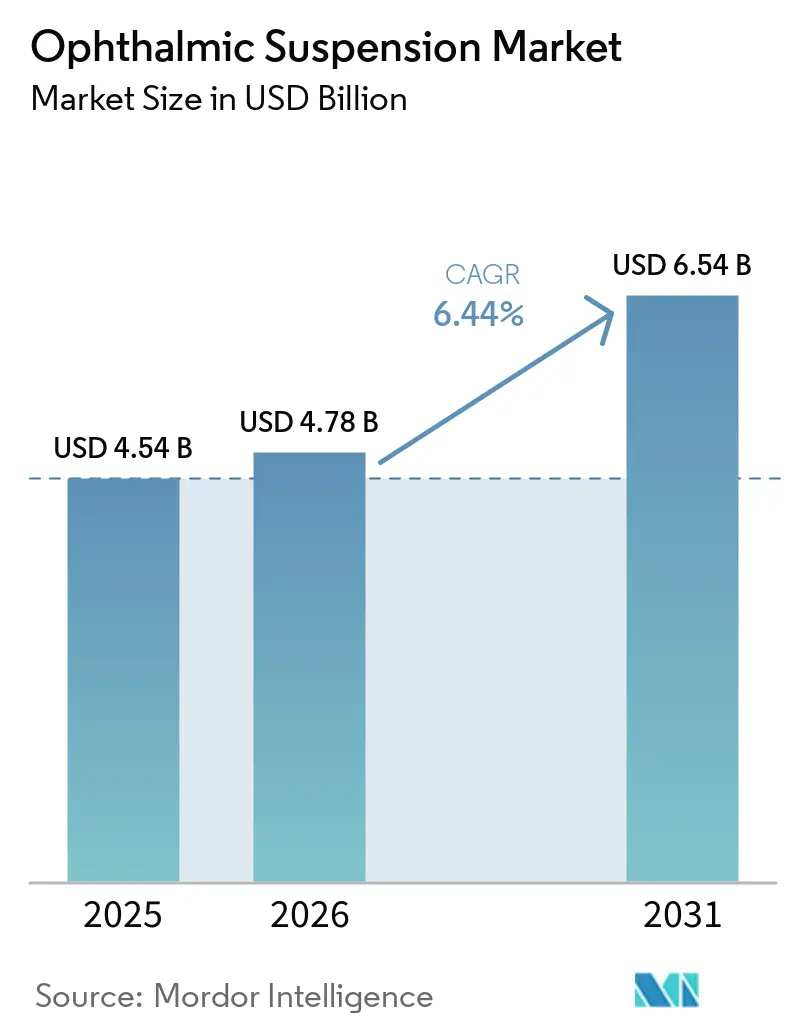
Le marché des suspensions ophtalmiques devrait croître de 4,54 milliards USD en 2025 à 4,78 milliards USD en 2026 pour atteindre 6,54 milliards USD d'ici 2031, à un CAGR de 6,44 % durant la période de prévision (2026-2031). Le marché des suspensions ophtalmiques est soutenu par un besoin important et persistant de soins oculaires, puisqu'au moins 2,2 milliards de personnes vivaient avec une déficience visuelle de près ou de loin en 2026, dont au moins 1 milliard de cas évitables ou non pris en charge. Les cataractes touchaient 94 millions de personnes dans la charge non prise en charge, tandis que le glaucome représentait 7,7 millions de cas de cécité invalidante. Ces pathologies soutiennent la demande en matière de contrôle des infections, de soins post-procédure et de gestion à long terme de la pression intraoculaire. Les produits sans conservateur et les associations à dose fixe modifient la sélection des produits sur les marchés développés, tandis que l'expansion des cliniques élargit l'accès dans les économies émergentes. La concurrence combine donc le travail de formulation de produits de marque avec l'entrée de génériques sur les molécules établies.
Principaux enseignements du rapport
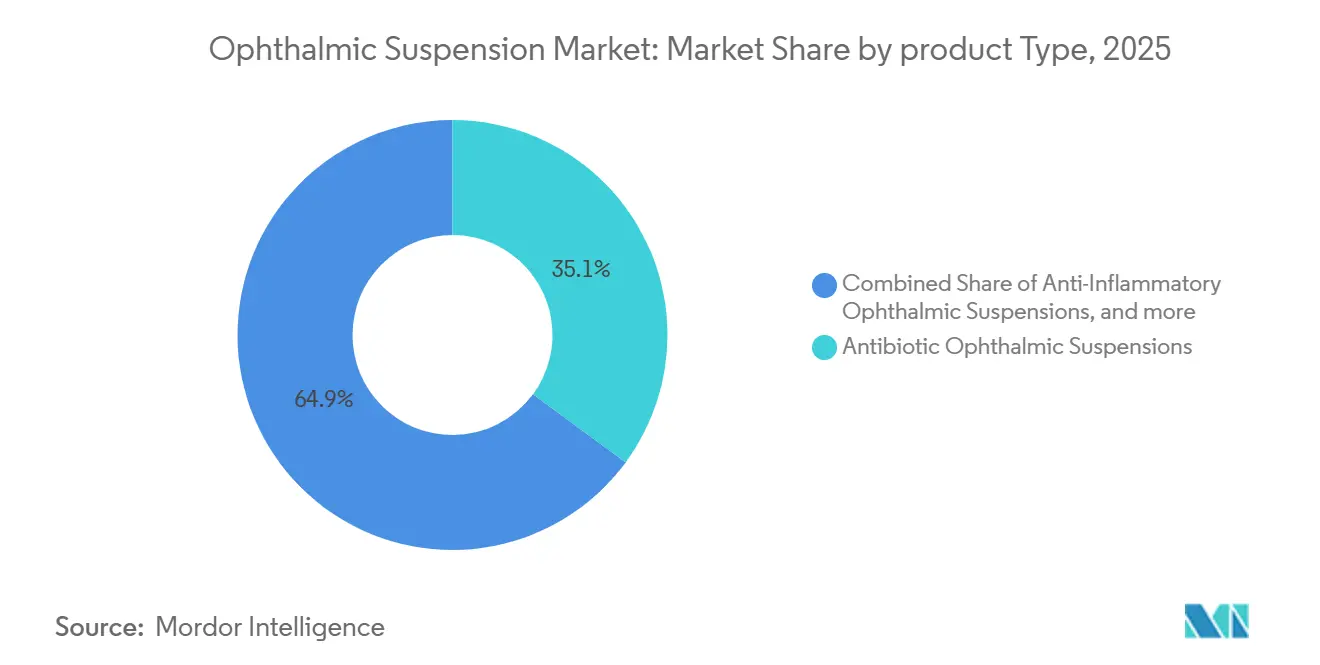
- Par type de produit, les suspensions ophtalmiques antibiotiques détenaient 35,14 % de la part du marché des suspensions ophtalmiques en 2025, tandis que les suspensions ophtalmiques antiglaucomateuses devraient croître à un CAGR de 6,85 % jusqu'en 2031.
- Par classe thérapeutique, les antibiotiques représentaient 37,26 % de la part du marché des suspensions ophtalmiques en 2025, tandis que les agents antiglaucomateux devraient se développer à un CAGR de 7,12 % jusqu'en 2031.
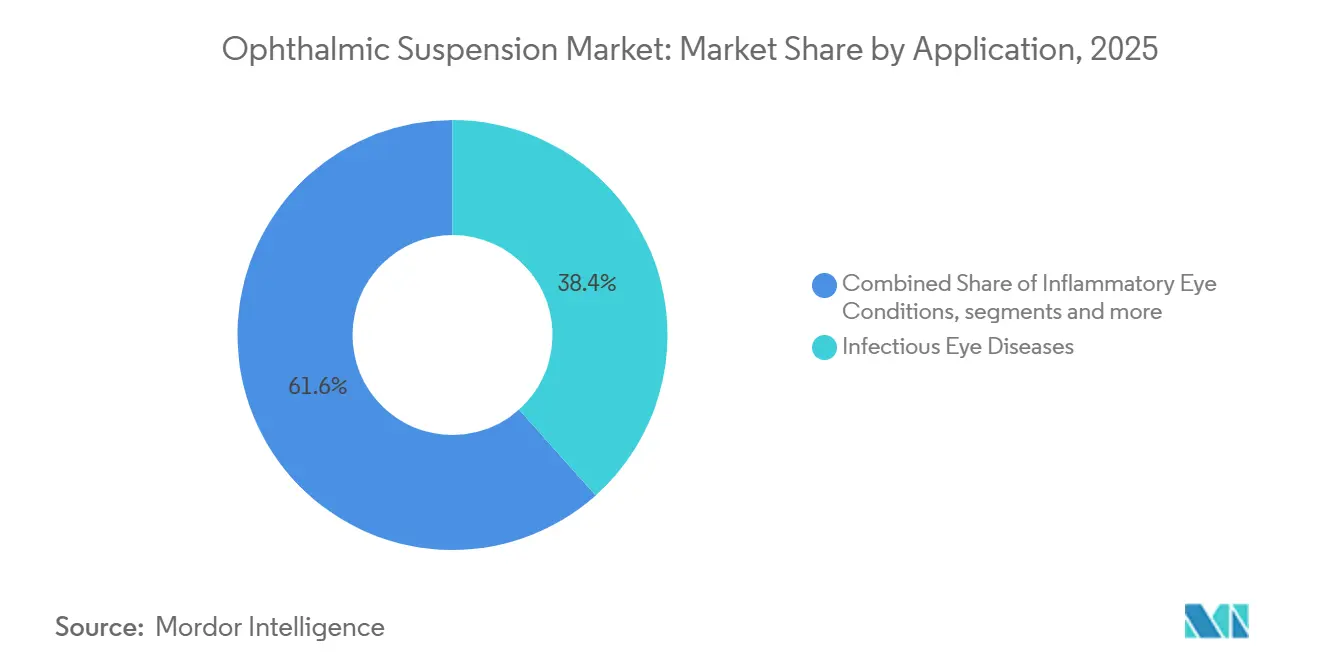
- Par application, les maladies oculaires infectieuses représentaient 38,41 % de la taille du marché des suspensions ophtalmiques en 2025, tandis que la prise en charge du glaucome devrait progresser à un CAGR de 9,25 % jusqu'en 2031.
- Par canal de distribution, les pharmacies hospitalières détenaient 43,22 % de la part de revenus en 2025, tandis que les pharmacies en ligne devraient croître à un CAGR de 8,22 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 47,36 % de la part de revenus en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,33 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des suspensions ophtalmiques
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prévalence croissante des infections oculaires et des troubles inflammatoires | +1.4% | Mondial | Court terme (≤ 2 ans) |
| Vieillissement de la population et charge accrue des maladies oculaires chroniques | +1.0% | Amérique du Nord, Europe, cœur de l'APAC | Long terme (≥ 4 ans) |
| Croissance des procédures de cataracte, réfractives et autres procédures ophtalmiques | +0.5% | Mondial, avec retombées en APAC et MEA | Moyen terme (2-4 ans) |
| Expansion de l'accès aux soins oculaires et des cliniques spécialisées dans les marchés émergents | +0.7% | Cœur de l'APAC, retombées vers MEA et Amérique du Sud | Moyen terme (2-4 ans) |
| Demande de formulations sans conservateur et centrées sur le patient | +0.8% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Innovation en matière d'associations et de systèmes avancés d'administration de médicaments | +0.6% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des infections oculaires et des troubles inflammatoires
La conjonctivite bactérienne, la kératite et la blépharite restent des indications à fort volume pour les suspensions topiques dans le monde entier. Le marché des suspensions ophtalmiques dessert les parcours de traitement en soins primaires, en soins spécialisés et en milieu chirurgical. Le nombre absolu de cas de cécité et de perte de vision causés par des maladies non transmissibles a augmenté de 147,4 %.[1]« Tendances mondiales et disparités dans la charge de la cécité et de la perte de vision causées par des maladies non transmissibles de 1990 à 2021, et prévisions jusqu'en 2045 », Frontiers in Medicine, frontiersin.org Les populations diabétiques et immunodéprimées accroissent le besoin de produits antibiotiques et anti-inflammatoires. La chirurgie de la cataracte crée également une période définie pour la gestion des infections post-opératoires. On recense 28 millions de procédures de cataracte par an dans le monde, ce qui soutient l'utilisation récurrente de produits stéroïdes-antibiotiques dans les protocoles post-opératoires.
Vieillissement de la population et charge accrue des maladies oculaires chroniques
Le vieillissement de la population soutient la demande à long terme de thérapies utilisées dans les maladies oculaires chroniques. Les cas mondiaux de glaucome ont augmenté de 86,3 % entre 1990 et 2021 et ont atteint 7,59 millions de cas prévalents dans l'étude source.[2]« Charge mondiale, régionale et nationale du glaucome de 1990 à 2021 et projections jusqu'en 2050 », BMJ Open, bmjopen.bmj.com La même étude projetait 11,8 millions de cas d'ici 2040, le changement démographique étant le facteur principal. Parmi les adultes âgés de 70 ans et plus, le groupe d'âge 70-84 ans a enregistré une augmentation annuelle moyenne de 1 % de la prévalence du glaucome. Le glaucome à angle ouvert nécessite souvent 2 médicaments topiques ou plus, ce qui augmente le besoin de traitement par patient. Cette utilisation chronique rend le marché des suspensions ophtalmiques moins dépendant des conditions économiques à court terme que les catégories de soins électifs.
Demande de formulations sans conservateur et centrées sur le patient
Les formulations sans conservateur sont passées d'une préférence limitée à une considération de prescription plus large. Une exposition prolongée au chlorure de benzalkonium peut favoriser la fibrose conjonctivale, augmenter l'incidence de la sécheresse oculaire et affecter les résultats ultérieurs de la chirurgie filtrante dans la prise en charge du glaucome.[3]« Bénéfices cliniques du traitement sans conservateur pour le glaucome avec un accent sur le latanoprost sans conservateur », Ophthalmology and Therapy, link.springer.com Ces données cliniques donnent aux prescripteurs une raison de changer de produit au-delà du confort immédiat. Une étude de 2025 a également montré que le timolol 0,1 % en gel sans conservateur utilisé une fois par jour avait une efficacité comparable au timolol standard 0,5 % utilisé deux fois par jour, avec un meilleur profil de sécurité. Le marché des suspensions ophtalmiques peut donc bénéficier d'une demande de remplacement parmi les patients existants, et pas seulement de nouveaux diagnostics.
Innovation en matière d'associations et de systèmes avancés d'administration de médicaments
Les associations à dose fixe peuvent réduire le nombre de produits que les patients doivent administrer. Cette caractéristique est pertinente dans le glaucome car le contrôle stable de la pression intraoculaire dépend d'une administration régulière à long terme. Une étude sur des lapins en 2025 a rapporté qu'un gel et des gouttes à microsphères contenant de la brimonidine et du timolol maintenaient la présence du médicament dans l'humeur aqueuse et vitrée pendant 27 jours. Les formulations conventionnelles dans cette comparaison avaient une fenêtre de détection inférieure à 24 heures. Ces produits offrent aux fabricants un moyen de répondre aux problèmes d'observance et aux préférences de formulation tout en élargissant l'accès dans les marchés à plus fort volume.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Défis liés à la stabilité de la formulation, à la sédimentation et à l'uniformité des doses | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Exigences strictes en matière de stérilité, de bioéquivalence et de réglementation | -0.8% | Mondial, sous leadership américain | Moyen terme (2-4 ans) |
| Préoccupations relatives à l'irritation oculaire et à la toxicité des conservateurs | -0.3% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Érosion des prix par les génériques, risque de contrefaçon et perturbations de l'approvisionnement en principes actifs | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Exigences strictes en matière de stérilité, de bioéquivalence et de réglementation
Les suspensions ophtalmiques nécessitent un contrôle étroit de la stérilité et des performances tout au long de la durée de vie du flacon. Les travaux de bioéquivalence doivent prendre en compte la distribution granulométrique, la stabilité du potentiel zêta et l'uniformité des doses. Ces exigences rendent le développement plus contraignant que pour de nombreuses formulations en solution. Elles nécessitent également une capacité de fabrication spécialisée et peuvent prolonger les programmes de développement. La charge réglementaire réduit le nombre de fournisseurs pouvant entrer sur le marché des suspensions ophtalmiques. Elle peut également rendre l'approvisionnement plus vulnérable lorsqu'un fabricant agréé fait face à une interruption de production.
Érosion des prix par les génériques, risque de contrefaçon et perturbations de l'approvisionnement en principes actifs
L'entrée des génériques peut améliorer l'accès tout en réduisant les rendements sur les produits matures. Des prix plus bas peuvent limiter l'incitation à investir dans la résilience de la fabrication pour les médicaments ophtalmiques plus anciens. La pression qui en résulte affecte les fournisseurs de marque, les fabricants de génériques, les équipes d'approvisionnement et les patients. Les équipes d'approvisionnement peuvent avoir besoin de gérer des substitutions lorsqu'un produit est indisponible. Les préoccupations relatives aux conservateurs, le risque de contrefaçon et les perturbations des principes actifs pharmaceutiques ajoutent de la complexité à la planification de l'approvisionnement. Ces conditions maintiennent la fiabilité et la qualité des produits comme des facteurs concurrentiels importants sur le marché des suspensions ophtalmiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la demande d'antibiotiques reste large tandis que les produits antiglaucomateux se développent
Les suspensions ophtalmiques antibiotiques détenaient 35,14 % de part en 2025. Leur position reflète une demande continue pour le traitement des infections bactériennes et la prophylaxie dans les soins primaires, secondaires et chirurgicaux. La catégorie comprend les aminoglycosides, les fluoroquinolones et les associations antibiotiques-stéroïdes. Les suspensions anti-inflammatoires sont restées la deuxième catégorie de produits en importance. Elles bénéficient des pathologies inflammatoires répondant aux stéroïdes et des protocoles post-opératoires à base de corticostéroïdes qui peuvent se poursuivre pendant plusieurs semaines.
Les suspensions ophtalmiques antiglaucomateuses devraient croître à un CAGR de 6,85 % jusqu'en 2031. Le vieillissement des populations et un choix plus large de produits prostaglandiniques sans conservateur soutiennent ce taux. Les suspensions en association offrent une voie supplémentaire pour les patients qui utilisent plus d'un agent. Dans le même temps, les produits antibiotiques et anti-inflammatoires restent soumis à l'activité de développement de génériques. Le marché des suspensions ophtalmiques présente donc à la fois une demande établie en matière d'infections et une base croissante de traitement du glaucome.


Par classe thérapeutique : les antibiotiques sont en tête tandis que les agents antiglaucomateux gagnent en priorité
Les antibiotiques représentaient 37,26 % des revenus en 2025. Les achats hospitaliers, la conjonctivite d'origine communautaire et la large disponibilité des génériques ont soutenu leur position de leader. Des coûts unitaires accessibles peuvent aider les systèmes de santé publique à se procurer ces produits. Les corticostéroïdes sont restés une autre classe thérapeutique majeure pour l'inflammation aiguë et les soins post-chirurgicaux. Les antifongiques restent également pertinents dans les marchés en développement où la kératite à Fusarium et à Candida crée un besoin non satisfait.
Les agents antiglaucomateux devraient croître à un CAGR de 7,12 % jusqu'en 2031. Leur développement s'étend désormais au-delà des analogues prostaglandiniques et des bêtabloquants établis. Amneal a reçu l'approbation de la FDA pour la solution ophtalmique de bimatoprost 0,01 % en septembre 2025. Ce produit ciblait une opportunité annuelle de 685 millions USD sur le marché américain en juillet 2025. Ces actions montrent que le traitement chronique du glaucome est important tant pour les innovateurs que pour les fournisseurs de génériques sur le marché des suspensions ophtalmiques.
Par application : les maladies infectieuses maintiennent le volume tandis que la prise en charge du glaucome croît plus rapidement
Les maladies oculaires infectieuses représentaient 38,41 % des revenus par application en 2025. Cette part reflète une demande constante de suspensions antibiotiques dans tous les contextes de soins. La conjonctivite et la kératite restent des motifs fréquents de consultations ophtalmologiques urgentes en ambulatoire. Les soins de la cataracte créent également une demande en aval pour les protocoles de gestion des infections. La conjonctivite allergique contribue également à la demande de produits anti-inflammatoires et antihistaminiques, en particulier en Asie-Pacifique.
La prise en charge du glaucome devrait se développer à un CAGR de 9,25 % jusqu'en 2031. Elle croît plus rapidement que la catégorie globale car les utilisateurs chroniques peuvent nécessiter des protocoles multi-agents. Le vieillissement démographique augmente le nombre de personnes ayant besoin d'une thérapie hypotensive. La sécheresse oculaire et les maladies de la surface oculaire ont également un fort élan d'entrée de nouveaux produits. La sélection des produits sur le marché des suspensions ophtalmiques peut donc être façonnée par les besoins en soins des infections, la prise en charge chronique du glaucome et le traitement de la sécheresse oculaire.
Par canal de distribution : les hôpitaux conservent leur portée institutionnelle tandis que les pharmacies en ligne se développent
Les pharmacies hospitalières ont capturé 43,22 % des revenus de distribution en 2025. Elles ont accès à des produits stériles pouvant nécessiter une administration clinique ou une préparation spécialisée. Les formulaires hospitaliers et les accords d'achat institutionnels peuvent soutenir la continuité pour les produits sélectionnés. Les hôpitaux gèrent également les schémas post-opératoires et le traitement des infections aiguës. Leur rôle confère au secteur des suspensions ophtalmiques une base de revenus institutionnels significative. Il relie également les décisions de distribution directement aux choix de protocoles cliniques.
Les pharmacies en ligne devraient croître à un CAGR de 8,22 % jusqu'en 2031. Le traitement ophtalmique chronique peut s'adapter aux modèles de renouvellement et d'abonnement lorsque les ordonnances permettent l'exécution à distance. La prescription électronique activée par la téléophtalmologie peut réduire les frictions pour les renouvellements d'ordonnances. L'accès numérique peut être particulièrement pertinent pour le traitement d'entretien plutôt que pour les soins urgents liés aux procédures. Le marché des suspensions ophtalmiques devrait donc conserver la distribution hospitalière tout en gagnant une voie numérique plus large pour certains traitements à long terme sélectionnés.
Analyse géographique
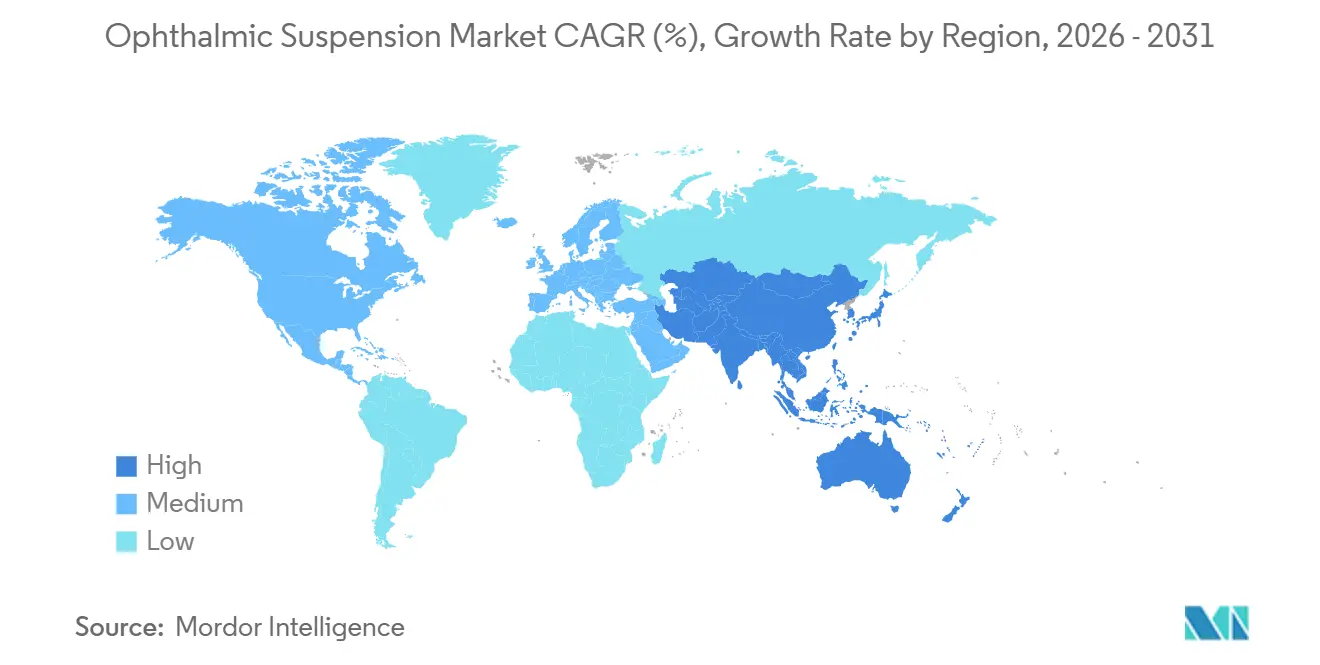
L'Amérique du Nord détenait 47,36 % des revenus en 2025. Les structures de remboursement, la disponibilité des spécialistes et la conversion établie des produits de marque en génériques ont soutenu sa position de leader. Les États-Unis sont restés le plus grand marché national pour les suspensions ophtalmiques de marque et génériques. Les voies génériques de la FDA influencent les plans de développement mondiaux car les exigences américaines en matière de bioéquivalence font référence. L'Amérique du Nord combine donc une large base de traitement remboursée avec une concurrence générique active.
L'Europe est restée le deuxième groupe régional en importance. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne offrent une demande établie pour les produits oculaires originaux et génériques. La région a été une adoptante précoce des normes cliniques sans conservateur. Santen a déposé des demandes pour STN1013001 en Corée du Sud et au Vietnam en décembre 2024 après une activité de développement en Europe. La couverture des payeurs et la pénétration des génériques restent importantes pour la tarification dans les pays européens.
L'Asie-Pacifique devrait se développer à un CAGR de 10,33 % jusqu'en 2031. L'échelle de la population, la faible pénétration des soins spécialisés et les investissements dans les soins de santé soutiennent la croissance régionale. La Chine illustre le développement de l'environnement réglementaire pour des produits antiglaucomateux plus avancés. Le Moyen-Orient et l'Afrique et l'Amérique du Sud restent des zones en développement plus petites au sein du marché des suspensions ophtalmiques. Les pays du GCC mènent le développement des cliniques spécialisées au Moyen-Orient et en Afrique, tandis que le Brésil soutient la demande sud-américaine grâce à une couverture d'assurance prescription en croissance.

Paysage concurrentiel
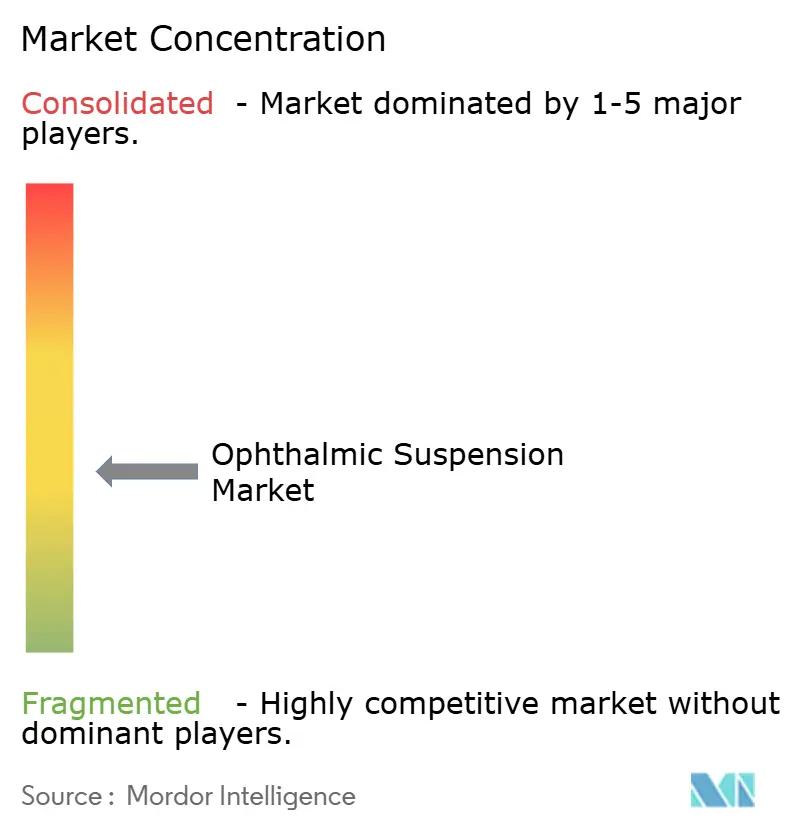
Le marché des suspensions ophtalmiques est modérément fragmenté. AbbVie via Allergan, Alcon, Bausch + Lomb, Novartis et Santen se font concurrence dans les catégories de suspensions de marque et de spécialité. Lupin, Sun Pharma, Cipla, Teva et Hikma se font concurrence sur les molécules matures et les marchés génériques. Les entreprises de marque se concentrent sur la reformulation sans conservateur, les associations à dose fixe et l'expansion vers des zones mal desservies. Ces approches visent à soutenir la différenciation là où les molécules de base sont disponibles depuis longtemps. Les fournisseurs de génériques se concentrent sur les produits pour lesquels l'approbation réglementaire et la capacité de fabrication créent une position d'entrée défendable. Cette combinaison produit une concurrence entre la différenciation axée sur la formulation et la substitution axée sur le prix.
Harrow a utilisé une approche allégée en actifs en acquérant des droits exclusifs aux États-Unis pour des produits ophtalmiques de spécialité. La société a rapporté une croissance de revenus de 30 % à 63,7 millions USD au deuxième trimestre 2025. Santen a lancé SETANEO au Japon en octobre 2025, renforçant son accent sur le traitement différencié du glaucome. Santen a également obtenu l'approbation de la NMPA pour Tapcom en Chine en avril 2025. Ces exemples montrent comment les entreprises associent l'expansion géographique à la différenciation des produits. Le marché des suspensions ophtalmiques récompense les stratégies qui répondent à la charge d'administration et à la sensibilité aux conservateurs.
La concurrence des génériques est la plus active là où les dépenses d'innovation sont limitées et où les produits ont plusieurs fournisseurs. Les attentes réglementaires pour les suspensions complexes restent une barrière malgré l'attrait des molécules établies. Les nouvelles plateformes d'administration cherchent à dépasser les limites des gouttes conventionnelles. Ocular Therapeutix a décrit sa plateforme d'hydrogel à libération prolongée dans son rapport annuel 2025. Ces programmes montrent où la concurrence future pourrait s'étendre au-delà des stratégies conventionnelles de marque et de génériques.
Leaders du secteur des suspensions ophtalmiques
Alcon Inc.
Bausch + Lomb Corporation
AbbVie Inc.
Novartis AG
Santen Pharmaceutical Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Bausch + Lomb a lancé les gouttes oculaires lubrifiantes sans conservateur Blink Triple Care aux États-Unis, disponibles sur Amazon, CVS, Target et Walgreens fin juin 2026. Ce produit OTC multi-doses cible la sécheresse oculaire évaporative avec une formule triple action lipide-eau-hyaluronate, élargissant le portefeuille sans conservateur de la société et concurrençant directement le SYSTANE PRO PF d'Alcon.
- Mai 2026 : Upsher-Smith (filiale de Bora Pharmaceuticals) a lancé l'émulsion ophtalmique de ciclosporine 0,05 %, générique de RESTASIS, suite à l'approbation de l'ANDA par la FDA en janvier 2026, entrant sur un marché américain de l'émulsion ophtalmique de ciclosporine représentant environ 1,9 milliard USD de ventes annuelles et intensifiant la concurrence dans le segment de la sécheresse oculaire.
- Octobre 2025 : Santen a lancé la solution ophtalmique SETANEO 0,002 % au Japon suite à l'approbation de la PMDA en août 2025. Ce dérivé prostaglandinique bicyclique, stimulant à la fois les récepteurs FP et EP3, est le premier nouveau mécanisme de thérapie topique du glaucome approuvé au Japon depuis plus d'une décennie, avec le potentiel de devenir un nouvel agent hypotenseur de première ligne.


Portée du rapport mondial sur le marché des suspensions ophtalmiques
Selon la portée du rapport, le marché des suspensions ophtalmiques désigne les formulations liquides contenant des particules médicamenteuses finement dispersées utilisées dans les soins oculaires, notamment pour le traitement de pathologies telles que les infections, l'inflammation et le glaucome. Ces suspensions améliorent la stabilité du médicament et la biodisponibilité oculaire, assurant une administration efficace des principes actifs à l'œil.
Le marché des suspensions ophtalmiques est segmenté par type de produit, classe thérapeutique, application, canal de distribution et géographie. Par type de produit, le marché est segmenté en suspensions ophtalmiques antibiotiques, suspensions ophtalmiques anti-inflammatoires, suspensions ophtalmiques antiglaucomateuses, suspensions lubrifiantes et substituts lacrymaux, suspensions ophtalmiques en association et autres types de produits. Par classe thérapeutique, le marché est segmenté en corticostéroïdes, anti-inflammatoires non stéroïdiens, antibiotiques, antifongiques et antiviraux, agents antiglaucomateux et autres classes thérapeutiques. Par application, le marché est segmenté en maladies oculaires infectieuses, affections oculaires inflammatoires, prise en charge du glaucome, sécheresse oculaire et maladies de la surface oculaire, conjonctivite allergique et autres applications. Par canal de distribution, le marché est segmenté en pharmacies hospitalières, pharmacies de détail et pharmacies en ligne. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
| Suspensions ophtalmiques antibiotiques |
| Suspensions ophtalmiques anti-inflammatoires |
| Suspensions ophtalmiques antiglaucomateuses |
| Suspensions lubrifiantes et substituts lacrymaux |
| Suspensions ophtalmiques en association |
| Autres types de produits |
| Corticostéroïdes |
| Anti-inflammatoires non stéroïdiens |
| Antibiotiques |
| Antifongiques et antiviraux |
| Agents antiglaucomateux |
| Autres classes thérapeutiques |
| Maladies oculaires infectieuses |
| Affections oculaires inflammatoires |
| Prise en charge du glaucome |
| Sécheresse oculaire et maladies de la surface oculaire |
| Conjonctivite allergique |
| Autres applications |
| Pharmacies hospitalières |
| Pharmacies de détail |
| Pharmacies en ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Suspensions ophtalmiques antibiotiques | |
| Suspensions ophtalmiques anti-inflammatoires | ||
| Suspensions ophtalmiques antiglaucomateuses | ||
| Suspensions lubrifiantes et substituts lacrymaux | ||
| Suspensions ophtalmiques en association | ||
| Autres types de produits | ||
| Par classe thérapeutique | Corticostéroïdes | |
| Anti-inflammatoires non stéroïdiens | ||
| Antibiotiques | ||
| Antifongiques et antiviraux | ||
| Agents antiglaucomateux | ||
| Autres classes thérapeutiques | ||
| Par application | Maladies oculaires infectieuses | |
| Affections oculaires inflammatoires | ||
| Prise en charge du glaucome | ||
| Sécheresse oculaire et maladies de la surface oculaire | ||
| Conjonctivite allergique | ||
| Autres applications | ||
| Par canal de distribution | Pharmacies hospitalières | |
| Pharmacies de détail | ||
| Pharmacies en ligne | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché des suspensions ophtalmiques d'ici 2031 ?
Le marché des suspensions ophtalmiques est projeté à 4,54 milliards USD en 2025 pour atteindre 4,78 milliards USD en 2026 et devrait atteindre 6,54 milliards USD d'ici 2031, avec une croissance à un CAGR de 6,44 % à partir de 2026.
Quel type de produit de suspension ophtalmique détenait la plus grande part en 2025 ?
Les suspensions ophtalmiques antibiotiques ont dominé les types de produits avec 35,14 % de part en 2025. Elles sont utilisées dans les parcours de traitement des infections bactériennes, de prophylaxie et de soins chirurgicaux.
Quelle classe thérapeutique connaît la croissance la plus rapide dans les suspensions ophtalmiques ?
Les agents antiglaucomateux devraient croître à un CAGR de 7,12 % jusqu'en 2031. Le vieillissement des populations, les besoins de dosage chronique, les options sans conservateur et les associations à dose fixe soutiennent cette croissance.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 10,33 % jusqu'en 2031. L'échelle de la population, la faible pénétration des soins spécialisés et les investissements dans les soins de santé soutiennent cette position.
Dernière mise à jour de la page le:



