
Tamanho e Participação do Mercado de Chá Oolong
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
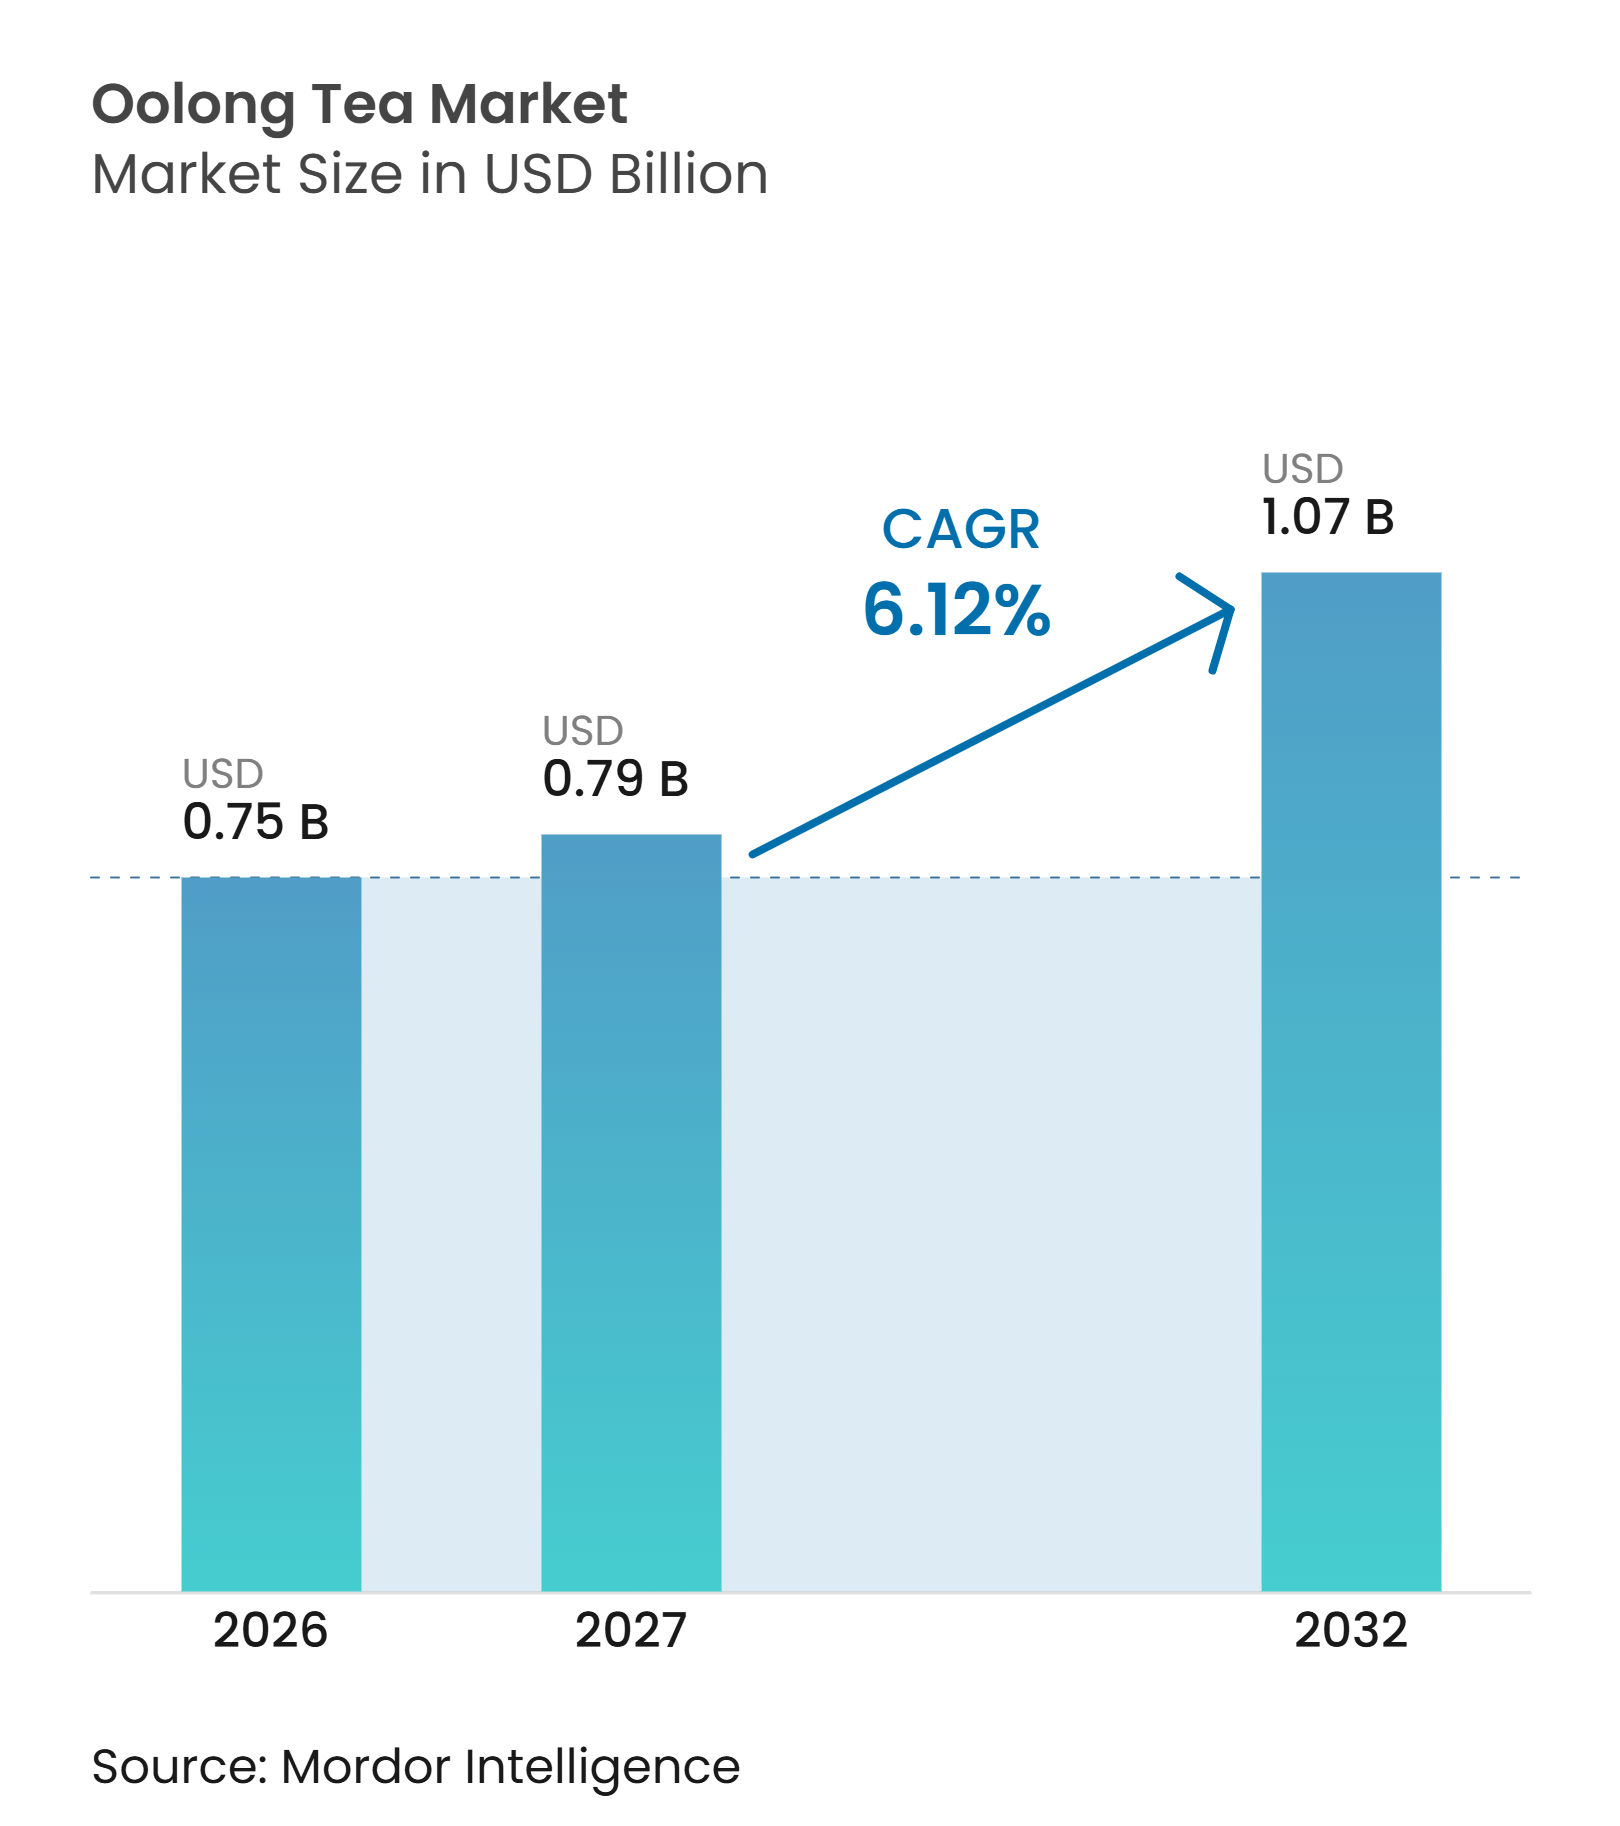
| Tamanho do Mercado (2027) | 0.79 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.07 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.12 % |
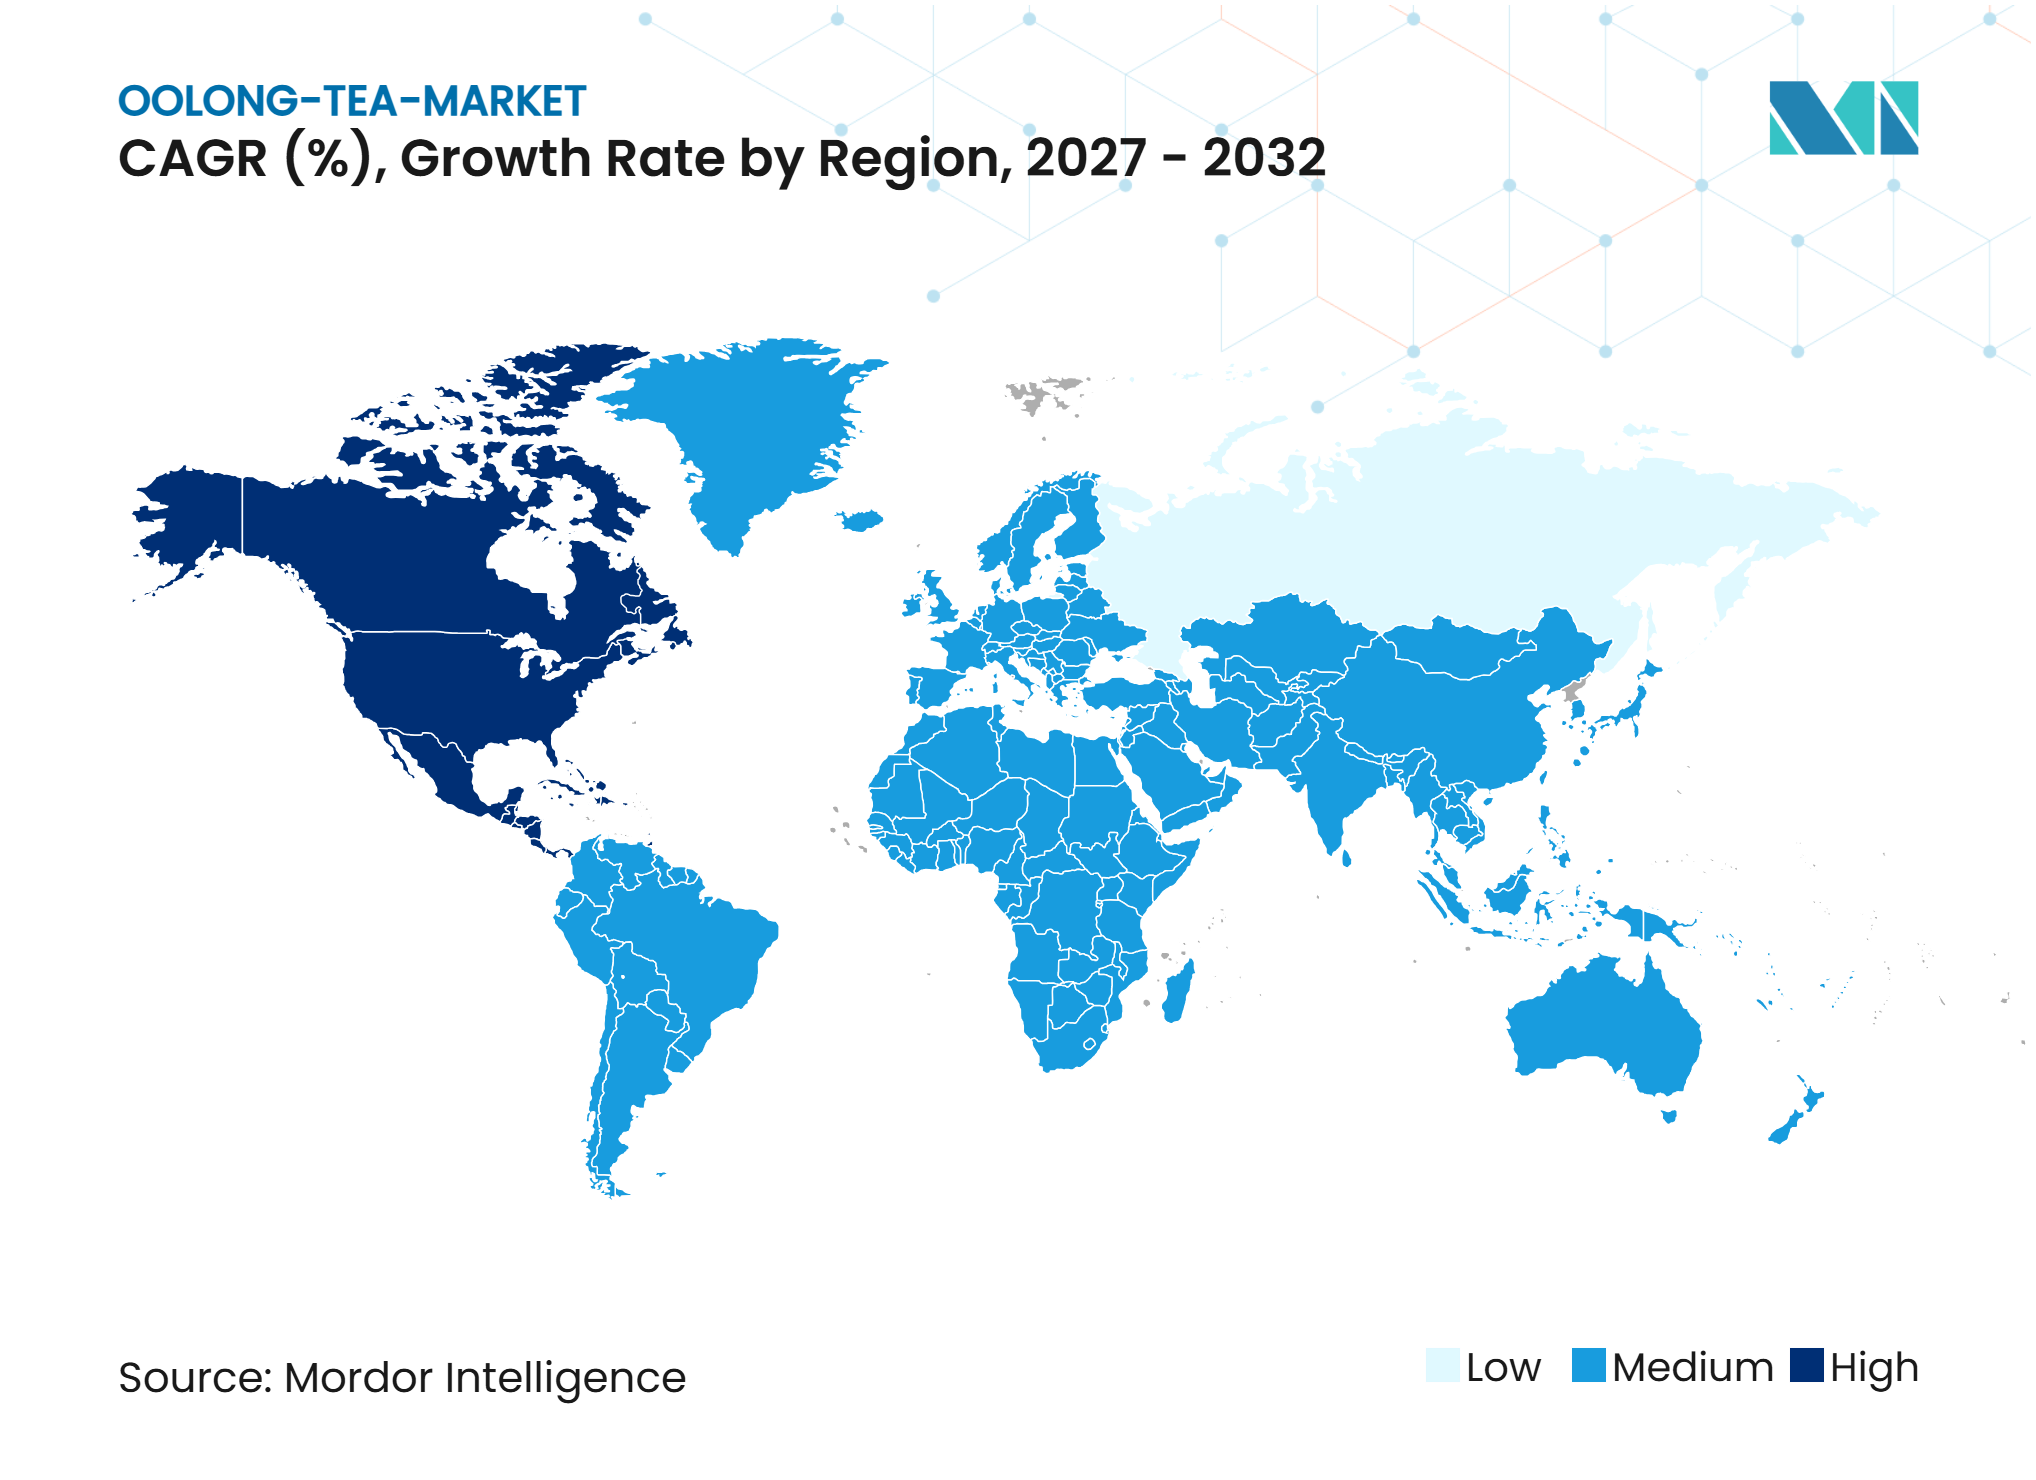
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Chá Oolong por Mordor Intelligence
O tamanho do mercado de Chá Oolong está projetado para expandir de 0,75 bilhões de USD em 2026 e 0,79 bilhões de USD em 2027 para 1,07 bilhões de USD até 2032, registrando um CAGR de 6,12% entre 2027 e 2032. O mercado de Chá Oolong é sustentado pela demanda por folhas soltas premium, produtos aromatizados, varejo especializado online e uso mais amplo em serviços de alimentação. O chá premium está se tornando cada vez mais dependente de origem verificada, mistura, marca e abastecimento rastreável, o que oferece aos produtores com cadeias de fornecimento documentadas um caminho mais claro para defender o valor. O Dubai Multi Commodities Centre identificou o chá premium, orgânico, funcional e pronto para beber como áreas de maior margem no comércio global de chá, o que apoia esse posicionamento para os produtos de oolong. O mercado de Chá Oolong também enfrenta uma tensão prática entre ofertas de folhas premium e produtos RTD convenientes, uma vez que o primeiro sustenta o valor unitário enquanto o segundo amplia o acesso e o volume. Interrupções no fornecimento que afetam as rotas comerciais do Oriente Médio podem desacelerar a demanda por chá especial importado no curto prazo.
Principais Conclusões do Relatório
-
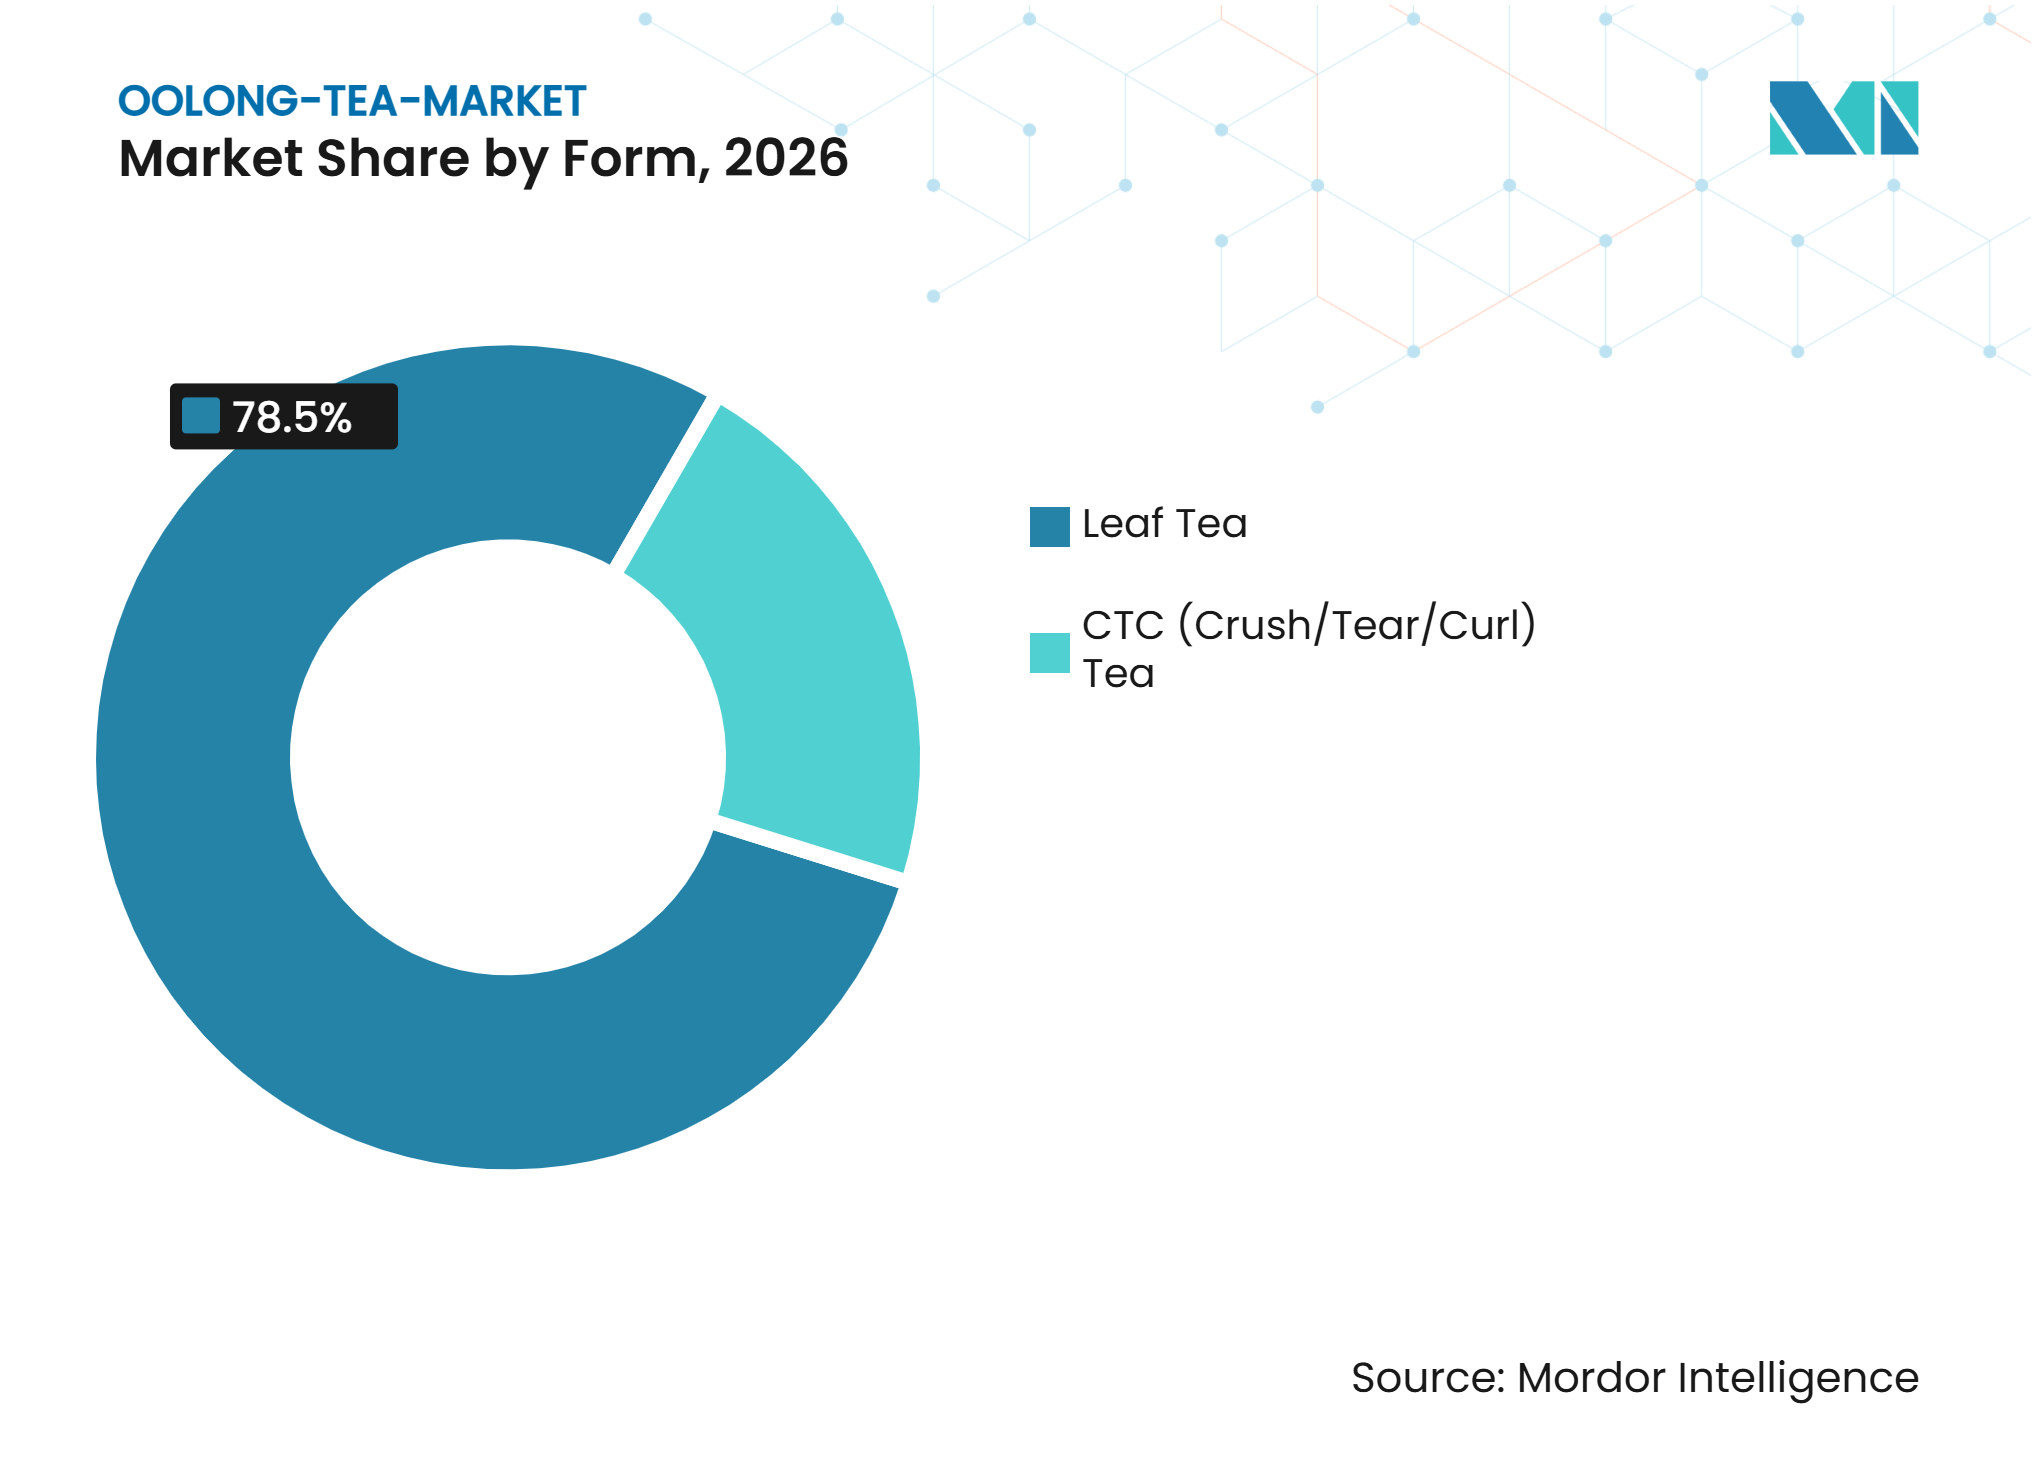
Por forma, o Chá em Folha deteve 78,5% da participação do mercado de chá oolong em 2026, enquanto o Chá CTC tem previsão de crescer a um CAGR de 7,3% até 2032.
-
Por categoria, o Chá Convencional deteve 76,4% de participação em 2026, enquanto o Chá Orgânico tem previsão de crescer a um CAGR de 8,2% até 2032.
-
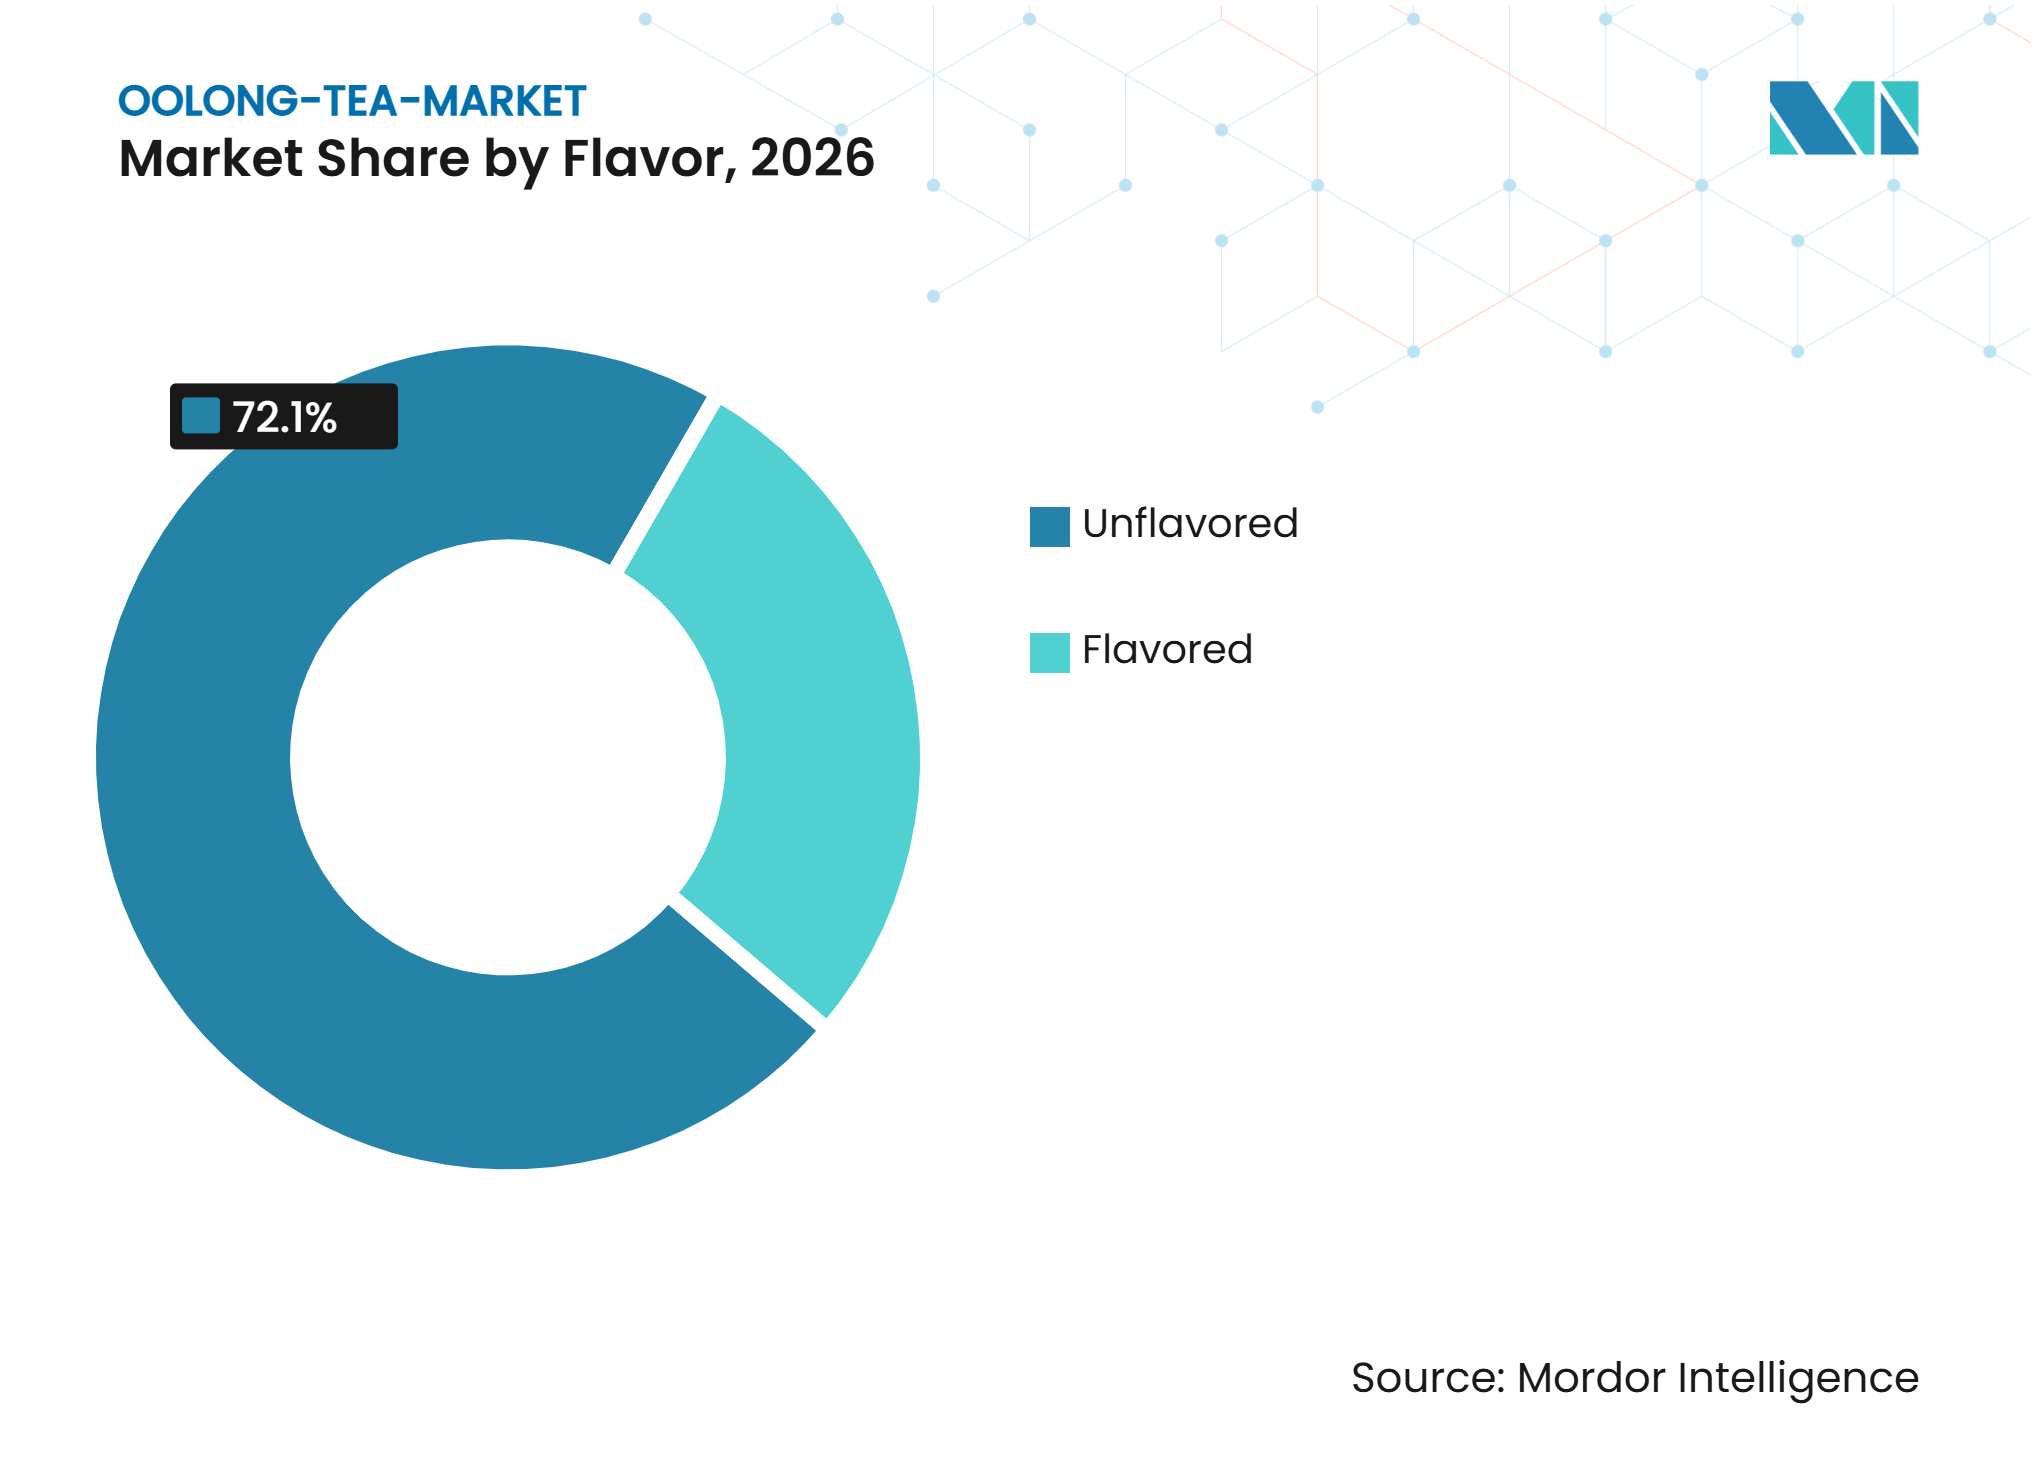
Por sabor, o Oolong Sem Sabor deteve 72,1% de participação em 2026, enquanto o Oolong Com Sabor tem previsão de crescer a um CAGR de 7,8% até 2032.
-
Por tipo de embalagem, a embalagem em Caixa deteve 38,4% de participação em 2026, enquanto os Saquinhos têm previsão de crescer a um CAGR de 7,5% até 2032.
-
Por canal de distribuição, o canal Fora do Estabelecimento deteve 83,6% de participação em 2026, enquanto o canal Dentro do Estabelecimento tem previsão de crescer a um CAGR de 8,1% até 2032.
-
Por geografia, a Ásia-Pacífico deteve 42,4% de participação em 2026, enquanto o Oriente Médio e África tem previsão de crescer a um CAGR de 7,6% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Preferências por Sustentabilidade e Abastecimento Ético | +0.8% | Global, liderado pela Europa Ocidental e América do Norte | Longo prazo (≥ 4 anos) |
| Misturas Funcionais e Infusões com Sabor | +1.0% | Global, mais forte na América do Norte, Europa Ocidental e Sudeste Asiático | Médio prazo (2-4 anos) |
| Premiumização e Tendência de Chá Especial | +1.1% | Global, mais forte na Ásia-Pacífico, América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Crescimento do Comércio Eletrônico e Varejo Especializado Online | +0.9% | Global, mais elevado na América do Norte, Europa e China | Curto prazo (≤ 2 anos) |
| Inovação de Produtos em Formatos Prontos para Beber | +0.8% | Ásia-Pacífico, com expansão para Oriente Médio e África e América do Norte | Curto prazo (≤ 2 anos) |
| Avanços Tecnológicos no Processamento de Chá | +0.5% | Ásia-Pacífico, com expansão para o Sul da Ásia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Premiumização e Tendência de Chá Especial
O mercado de chá oolong se beneficia de compradores que atribuem maior peso à origem, altitude, colheita, cultivar e método de produção. Os chás taiwaneses de alta montanha, os chás de rocha Wuyi e os chás Phoenix Dancong podem usar a mesma lógica baseada em proveniência que sustenta o café especial e o vinho fino. O DMCC declarou que mistura, marca e proveniência verificável criam a principal oportunidade de valor agregado no comércio global de chá. Isso favorece propriedades e marcas que podem documentar onde suas folhas foram cultivadas e como foram manuseadas. O posicionamento premium não garante automaticamente margens mais altas, porque o fornecimento de alta altitude e certificado é limitado e os custos podem aumentar quando compradores especializados competem pelo mesmo produto. O mercado de chá oolong, portanto, recompensa a gestão disciplinada de preços tanto quanto as reivindicações de origem distintiva.
Misturas Funcionais e Infusões com Sabor
As misturas funcionais ampliam o apelo do oolong além dos compradores que já conhecem os estilos tradicionais de chá. Seu perfil moderado de cafeína e o teor de polifenóis oferecem às marcas uma base de chá para formulações orientadas a frutas, botânicos e bem-estar. Isso torna os produtos com sabor úteis para consumidores que podem achar o oolong sem sabor desconhecido ou difícil de avaliar. O mercado de chá oolong pode usar esses produtos para fazer a ponte entre os formatos tradicionais de folha e as bebidas convenientes sem perder a identidade subjacente do chá. O caso de demanda é mais forte quando a formulação é apoiada por ingredientes transparentes e informações credíveis sobre o produto. A pesquisa revisada por pares sobre agricultura sustentável de chá pelo IOP Journal também relata benefícios ambientais e relacionados à qualidade provenientes de métodos de produção sustentáveis, incluindo melhor fertilidade do solo e maiores concentrações de polifenóis.
Crescimento do Comércio Eletrônico e Varejo Especializado Online
O varejo online oferece aos consumidores fora dos mercados de origem tradicionais acesso a oolong de origem única, assinaturas e sortimentos diretos ao consumidor. Também permite que pequenos produtores expliquem processamento, cultivar, sabor e preparo com muito mais detalhes do que uma prateleira de varejo normalmente permite. O mercado de chá oolong pode construir demanda por meio desse papel educacional, especialmente onde os consumidores têm acesso limitado a lojas de chá especial. Os canais digitais também podem tornar os preços mais transparentes, o que ajuda marcas estabelecidas, mas torna as alegações premium sem suporte mais difíceis de sustentar. O envio transfronteiriço continua sendo um risco operacional para vendedores de pequenos lotes, pois mudanças nas regras comerciais ou nas condições de transporte podem aumentar o custo das importações diretas. Importadores maiores podem estar em melhor posição para absorver essas perturbações, o que poderia mudar quem controla o acesso ao estoque especializado.
Inovação de Produtos em Formatos Prontos para Beber
Os produtos RTD oferecem ao oolong uma rota prática para ocasiões de consumo diário, particularmente para consumidores urbanos mais jovens que buscam conveniência. Esses formatos podem combinar oolong com frutas, carbonatação ou ingredientes funcionais, mantendo o chá reconhecível. O mercado de chá oolong ganha potencial de volume quando os produtos RTD se expandem além dos pontos de venda especializados para lojas de conveniência, supermercados e varejo em atacado. O processamento padronizado torna-se importante nessa transição porque as marcas devem manter sabor e qualidade em grandes volumes de produção. A pesquisa sobre laminação e corte industrial pelo Journal of Science of Food and Agriculture constatou que essas etapas de processamento afetam os metabólitos relacionados ao aroma, incluindo linalol e precursores de aroma frutado. Esse controle técnico pode ajudar os fabricantes a criar formulações RTD consistentes, embora não substitua o apelo premium das ofertas de folha inteira.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Forte Concorrência de Variedades de Chá Estabelecidas | -0.8% | Global, mais elevado na América do Norte, Europa e Sul da Ásia | Médio prazo (2-4 anos) |
| Perturbações na Cadeia de Fornecimento e Logística | -0.7% | Global, mais elevado nas rotas de fornecimento do Oriente Médio e África e importações especiais transfronteiriças | Curto prazo (≤ 2 anos) |
| Complexidade Regulatória e de Conformidade | -0.4% | América do Norte, Europa e Leste Asiático | Médio prazo (2-4 anos) |
| Preocupações com Adulteração e Autenticidade | -0.4% | Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Forte Concorrência de Variedades de Chá Estabelecidas
O mercado de chá oolong deve competir com chá preto, chá verde, matcha e produtos de ervas já conhecidos, que já possuem hábitos estabelecidos e associações claras com os consumidores. O oolong frequentemente exige que os consumidores experimentem um perfil de sabor diferente, em vez de simplesmente trocar de marca dentro de um tipo familiar. Isso aumenta o valor da degustação em cafés, funcionários de serviços de alimentação treinados e explicações claras no ponto de venda. O posicionamento de bem-estar também não oferece vantagem exclusiva porque outras variedades de chá fazem afirmações semelhantes e podem ter maior reconhecimento. Consumidores sensíveis ao preço podem migrar para opções de menor custo quando não entendem por que um oolong especial custa mais. As marcas, portanto, precisam conectar origem, sabor e preparo com uma razão clara de compra, em vez de depender de campanhas gerais de conscientização.
Preocupações com Adulteração e Autenticidade
A autenticação é central para o oolong premium porque os consumidores não conseguem verificar facilmente a origem, altitude, status orgânico ou mistura apenas pela aparência. Um estudo revisado por pares pela Cambridge Organization constatou que região, certificação e fatores de produção influenciam os preços do chá, tornando a documentação comercialmente importante e não meramente administrativa. Rotulagem fraca ou qualidade inconsistente pode, portanto, reduzir a disposição de pagar e limitar as compras repetidas. O mercado de chá oolong requer rastreabilidade robusta entre produtores, processadores, exportadores e importadores para proteger as ofertas premium. Registros de certificação e origem verificada são especialmente importantes no comércio transfronteiriço, onde os compradores dependem de documentos para comparar fornecedores. Sistemas de conformidade mais robustos podem aumentar os custos no curto prazo, mas também oferecem aos produtores credíveis uma maneira mais clara de proteger os preços.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma:
Chá em Folha Ancora o Posicionamento PremiumO Chá em Folha deteve 78,5% do tamanho do mercado de chá oolong por forma em 2026. O formato permanece associado ao consumo por conhecedores, ao preparo cerimonial e às ofertas específicas de propriedades. Pode carregar informações detalhadas sobre região de origem, altitude, estação de colheita e cultivar. Esses atributos importam em ambientes de varejo e serviços de alimentação onde o chá premium é vendido por meio de histórias de proveniência e preparo. O chá em folha orgânico certificado pode reforçar esses sinais porque os consumidores podem conectar um método de produção documentado com uma oferta de maior qualidade. A pesquisa sobre preços de chá confirma que região e certificação influenciam as percepções de valor e os resultados de preços. Produtores que preservam essas informações desde a fazenda até a embalagem final podem oferecer aos varejistas e compradores de serviços de alimentação uma base mais completa para apresentar uma oferta de folha premium.
O Chá CTC tem previsão de crescer a um CAGR de 7,3% até 2032. O formato é adequado para usuários de RTD e serviços de alimentação que precisam de extração mais rápida, preparo uniforme e produção confiável em escala. Partículas menores criam mais área de superfície, o que suporta infusão rápida para bebidas engarrafadas e formulações à base de frutas. O mercado de chá oolong pode usar o processamento CTC onde o rendimento e a consistência do produto importam mais do que uma apresentação de folha visível. A pesquisa industrial mostra que a laminação e o corte afetam os metabólitos de sabor e os precursores de aroma, o que torna o controle do processo relevante para produtos padronizados. O CTC provavelmente se beneficiará de uma demanda de maior volume, enquanto o chá em folha permanece em melhor posição para reter o valor de proveniência premium. Os dois formatos podem, portanto, atender a diferentes ocasiões de compra dentro do mesmo portfólio, em vez de exigir uma escolha entre produtos tradicionais e convenientes.


Por Categoria:
Crescimento Orgânico Reflete Impulso da CertificaçãoO Chá Convencional representou 76,4% do tamanho do mercado de chá oolong em 2026. Essa posição reflete sistemas de produção estabelecidos, menores custos de certificação e relações de longa data com compradores nos mercados de origem. O fornecimento convencional inclui tanto misturas para o mercado de massa quanto chás de propriedade de alta qualidade que não são formalmente certificados. Isso significa que sua liderança em volume não se traduz necessariamente em igual liderança de valor na extremidade premium. Os compradores estão cada vez mais solicitando aos fornecedores documentos de sustentabilidade e rastreabilidade, mesmo quando os produtos não são certificados como orgânicos. A categoria, portanto, enfrenta uma mudança gradual na qual a documentação se torna uma expectativa básica em vez de um recurso reservado para um pequeno segmento premium. Fornecedores sem certificação formal ainda podem competir, mas precisam de registros consistentes que expliquem suas práticas de abastecimento, processamento e manuseio de produtos.
O Chá Orgânico tem previsão de crescer a um CAGR de 8,2% até 2032. As preferências de bem-estar, o abastecimento ético e o escrutínio de compras apoiam sua expansão. Os métodos de agricultura sustentável de chá foram associados a maior fertilidade do solo e maiores concentrações de polifenóis em uma revisão das evidências disponíveis. Essa evidência pode apoiar a comunicação da marca quando apresentada com cuidado e vinculada a práticas documentadas. Os fornecedores orgânicos também podem estar mais bem preparados para os requisitos de importação que exigem registros completos de origem e manuseio. O mercado de chá oolong pode se beneficiar do crescimento orgânico quando a certificação é apoiada por rastreabilidade credível em vez de linguagem ampla de sustentabilidade. As ofertas mais fortes alinham as afirmações de cultivo, as informações de embalagem e a documentação do fornecedor para que os compradores possam avaliá-las de forma consistente.
Por Sabor:
Variantes com Sabor Ampliam o Alcance ao ConsumidorO oolong sem sabor deteve 72,1% do mercado por sabor em 2026. Permanece importante na China, Taiwan, Japão e Coreia do Sul, onde os consumidores reconhecem as notas naturais florais, frutadas, torradas e minerais que variam por origem e oxidação. Esse segmento depende de qualidade de produção consistente porque os compradores esperam que o próprio chá proporcione a experiência de sabor. Os produtores podem fortalecer sua posição por meio de descrições transparentes de terroir, cultivar e preparo. Também enfrenta pressão de consumidores mais jovens que estão mais abertos a formatos de chá com sabor e bubble tea. O mercado de chá oolong deve preservar o papel cultural e premium do chá sem sabor enquanto adapta a forma como é apresentado a novos consumidores. Degustação, instruções simples de preparo e descrições claras de sabor podem ajudar os compradores mais novos a entender as diferenças sem simplificar o produto em si.
O Oolong Com Sabor tem previsão de crescer a um CAGR de 7,8% até 2032. Variações de frutas, florais, chá com leite e outras podem reduzir a barreira sensorial para compradores de primeira viagem. Esses produtos usam o oolong como base reconhecível enquanto oferecem aos consumidores um ponto de entrada acessível. São especialmente adequados para menus de cafés, produtos RTD e ocasiões sociais onde a experimentação é mais provável. O formato pode apoiar a conversão para chás tradicionais, mas também pode desviar a demanda para misturas mais padronizadas. As marcas precisam manter a qualidade do chá visível nos produtos com sabor para que a conveniência não enfraqueça sua conexão com a identidade premium do oolong. As escolhas de ingredientes, as informações sobre a origem do chá e o design equilibrado de sabor podem ajudar a manter essa conexão nos formatos de café e embalados.

Por Tipo de Embalagem:
Saquinhos Ganham Impulso em ConveniênciaA embalagem em Caixa deteve 38,4% do mercado por tipo de embalagem em 2026. Ela se encaixa na distribuição varejista estabelecida e nas tradições de presentes, especialmente para chás premium nos mercados asiáticos. A maior área de superfície permite que as marcas expliquem proveniência, orientações de preparo e indicadores de qualidade no ponto de venda. Portanto, é bem adequada para produtos de folha solta que dependem de uma história detalhada. As caixas também podem oferecer aos varejistas um formato fácil de empilhar e exibir. A qualidade da embalagem permanece relevante porque os compradores frequentemente usam a proteção de frescor e a apresentação como indicadores de quão cuidadosamente um chá especial foi manuseado. Os produtores podem usar esse espaço para explicar detalhes de armazenamento, preparo e origem que apoiam uma decisão de compra informada.
Os Saquinhos têm previsão de crescer a um CAGR de 7,5% até 2032. Eles respondem à demanda por controle de porções, consumo no escritório, comodidades de hotel e preparo padronizado em serviços de alimentação. Os formatos de dose única ajudam os cafés e operadores de bubble tea a manter receitas consistentes durante os períodos de serviço movimentados. Isso cria uma ligação entre os saquinhos e o canal dentro do estabelecimento de crescimento mais rápido. Materiais compostáveis e biodegradáveis podem adicionar um ponto adicional de diferenciação para marcas diretas ao consumidor. O mercado de chá oolong pode usar esse formato para ampliar o acesso, desde que a embalagem proteja o frescor e não conflite com as afirmações de sustentabilidade. Instruções claras de descarte e escolhas consistentes de materiais podem tornar as afirmações ambientais mais fáceis de avaliar para consumidores e compradores.
Por Canal de Distribuição:
Fora do Estabelecimento Ancora o Volume, Dentro do Estabelecimento Lidera o CrescimentoO canal Fora do Estabelecimento representou 83,6% da participação do mercado de chá oolong em 2026. Supermercados, hipermercados, lojas de conveniência, mercearias e varejistas online oferecem às marcas ampla exposição tanto em centros de demanda estabelecidos quanto emergentes. A disponibilidade no varejo apoia a compra repetida depois que os consumidores já experimentaram um produto em cafés ou restaurantes. O varejo online também adiciona acesso direto a clientes em locais sem lojas especializadas de chá. Esses canais são adequados tanto para chá em folha embalado quanto para ofertas RTD. O mercado de chá oolong continuará a depender do alcance fora do estabelecimento para volume, mesmo que operadores especializados construam demanda por meio de locais mais experienciais. Informações coordenadas sobre produtos em ambientes de varejo, online e de serviços de alimentação podem ajudar as marcas a transformar a experimentação inicial em compras repetidas.
O canal Dentro do Estabelecimento tem previsão de crescer a um CAGR de 8,1% até 2032. Cafés de chá especial, hotéis e redes de bubble tea usam o oolong como base para bebidas que os clientes podem experimentar antes de comprar produtos embalados. Isso torna o canal uma rota de aquisição de clientes, além de uma fonte de vendas diretas. A Bain Capital anunciou sua aquisição da Gong cha em agosto de 2026, uma rede com quase 2.200 lojas em 33 mercados. A transação demonstra o contínuo interesse dos investidores em formatos escaláveis de serviços de alimentação de chá. Os operadores podem se diferenciar com proveniência, preparo tradicional ou ingredientes funcionais, mas ainda devem oferecer um serviço rápido e repetível. Receitas bem elaboradas e funcionários treinados são importantes porque um preparo inconsistente pode enfraquecer a primeira impressão do consumidor sobre um chá especial.
Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico representou 42,4% do tamanho do mercado de chá oolong em 2026. China, Taiwan, Vietnã e Japão combinam capacidades de produção de longa data com grandes bases de consumidores e rituais de chá bem estabelecidos. A região também permanece a principal fonte de inovação de produtos, particularmente em oolong RTD e formatos convenientes. Os produtores têm espaço para combinar estilos tradicionais com ofertas contemporâneas com sabor à medida que as preferências dos consumidores evoluem. A capacidade de processamento é uma vantagem competitiva porque a escala consistente de produtos RTD depende do controle sobre a formação de aroma e sabor. A documentação de origem, processamento e segurança alimentar é cada vez mais importante para fornecedores voltados à exportação, pois apoia o posicionamento premium e a conformidade nos mercados de destino.
Oriente Médio e África
O Oriente Médio e África tem previsão de crescer a um CAGR de 7,6% até 2032. A infraestrutura de reexportação de Dubai conecta as origens asiáticas de chá com compradores em toda a região e apoia mistura, embalagem e distribuição. O DMCC Tea Centre processou mais de 24.400 toneladas métricas de chá em 2024, o que ilustra o papel do hub no comércio regional de chá[1]. O oolong importado premium tem uma oportunidade nos mercados urbanos do Golfo, onde os consumidores estão explorando variedades especiais além do chá preto e de ervas tradicional. O mercado de chá oolong enfrenta exposição de frete de curto prazo porque perturbações contínuas no Estreito de Ormuz poderiam afetar a demanda, os preços e a logística. As empresas que utilizam o hub de Dubai precisarão de planejamento resiliente de abastecimento e estoque para limitar essa exposição.
A Diversificação Além da Ásia-Pacífico se Acelera
A América do Norte está desenvolvendo demanda por meio de varejo especializado e cafés, onde os consumidores podem comparar o oolong de origem única com o café especial. Na Europa, a certificação orgânica, os rótulos limpos e a proveniência documentada podem ajudar os fornecedores a atender às expectativas dos compradores por transparência. A América do Sul ainda está no início de seu ciclo de adoção, mas a cultura do café especial fornece um ponto de referência familiar para compradores que valorizam origem e processamento. Essas geografias favorecem marcas que podem explicar a qualidade com clareza e gerenciar o fornecimento de pequenos lotes de forma confiável. O mercado de chá oolong pode usar vendas diretas ao consumidor e experimentação dentro do estabelecimento para construir conscientização, mas a complexidade logística e de conformidade pode tornar a escala mais difícil para importadores menores. Certificação credível, educação cuidadosa sobre o produto e atendimento confiável provavelmente permanecerão centrais para o desenvolvimento de longo prazo fora da Ásia-Pacífico.
Cenário Competitivo
Concentração do Mercado
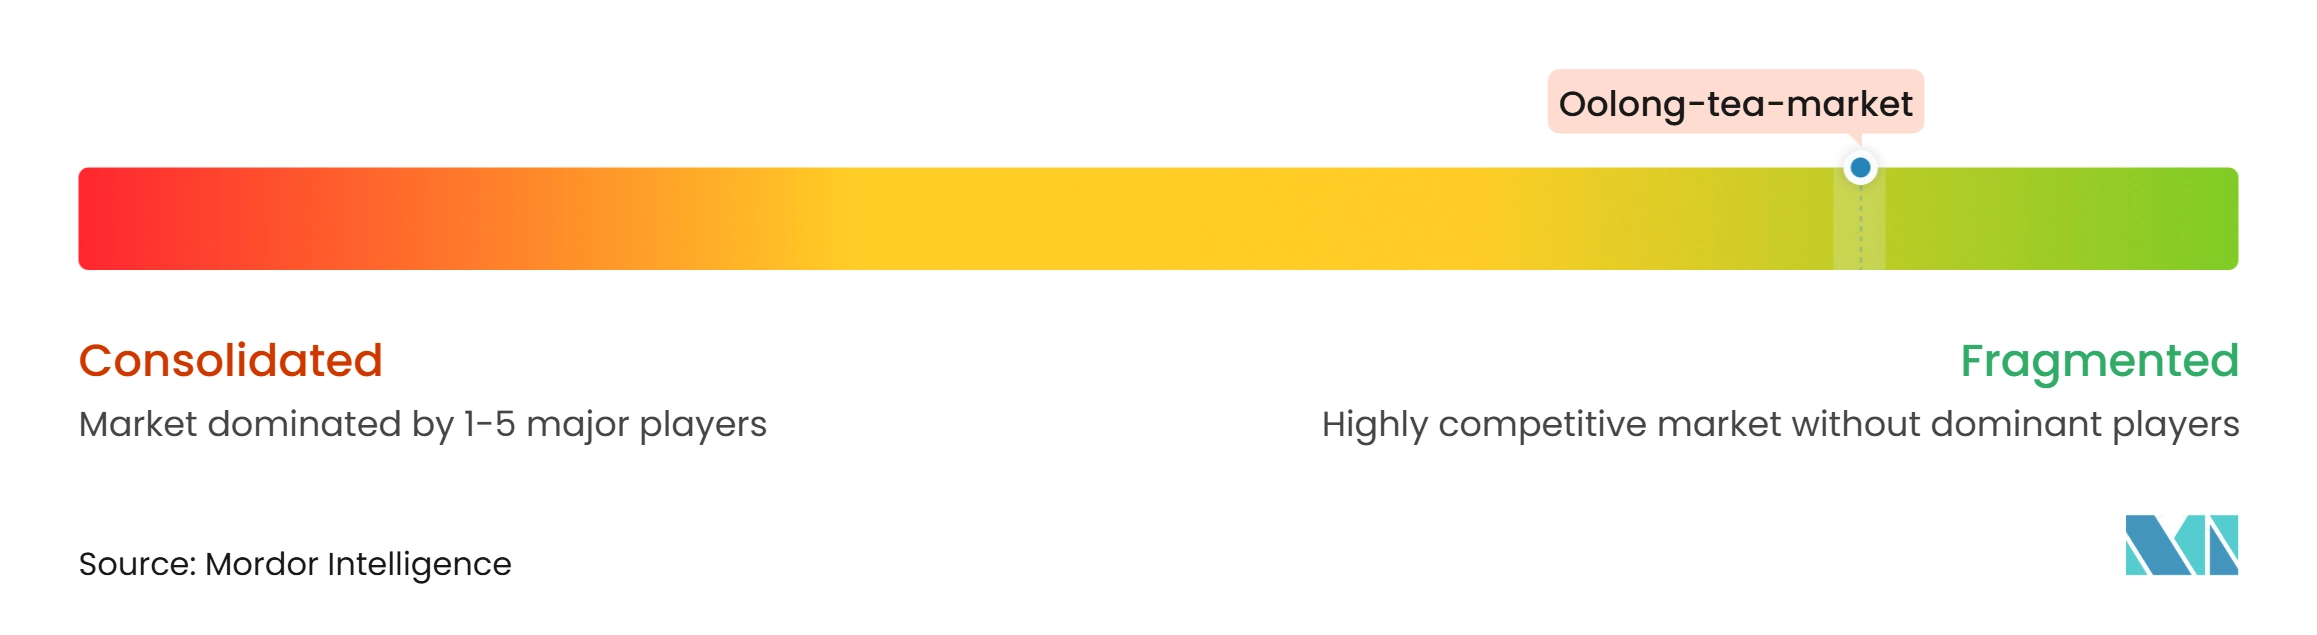
O mercado de chá oolong é fragmentado, sem um player dominante. Os concorrentes incluem especialistas em chá de folha de herança, grandes empresas de bebidas com portfólios prontos para beber (RTD) e operadores de cafés. A maioria dos participantes se concentra em chá de folha premium ou em formatos RTD de movimentação mais rápida. As marcas de herança competem em origem, cultivo e preparo, enquanto os grandes grupos de bebidas usam escala de distribuição e presença nas prateleiras para alcançar públicos mais amplos. Essa divisão cria uma oportunidade para marcas que podem combinar credenciais de chá especial com formatos convenientes.
A aquisição da Gong cha pela Bain Capital em agosto de 2026 é um movimento estratégico claro no segmento dentro do estabelecimento. A presença internacional da rede fornece uma plataforma para introduzir bebidas à base de oolong em escala. A Orbitel International fez parceria com a Tea & Magic Hand de Taiwan para colocar o Hawthorn Berry Oolong RTD no Costco Taiwan em embalagens de 24 garrafas, trazendo um produto de herança para um formato de varejo em atacado. Esses movimentos mostram como as empresas estão ampliando a distribuição enquanto adaptam o oolong para consumo de maior frequência. A vantagem competitiva dependerá de se esses formatos mantêm uma identidade de chá credível enquanto atendem às expectativas dos canais de massa.
Oportunidades permanecem na América do Norte, Europa, América do Sul e África Subsaariana, onde o consumo geral de chá supera a penetração do oolong. As empresas diretas ao consumidor podem construir uma posição por meio de assinaturas e conteúdo educacional sobre chá taiwanês e de Fujian. As redes de serviços de alimentação podem introduzir o oolong por meio de bebidas com marca que reduzem a barreira à experimentação. A inovação de processos pode melhorar a padronização e o controle de custos, mas não substitui o fornecimento rastreável. A certificação e a documentação oferecem uma vantagem prática à medida que os compradores examinam as afirmações sobre os produtos. O mercado fragmentado permite que operadores especializados entrem, embora devam competir com players mais bem financiados que controlam a distribuição.
Líderes do Setor de Chá Oolong
-
Bama Tea Co., Ltd.
-
TenFu's TEA
-
ITO EN, Ltd.
-
Associated British Foods plc
-
Ten Ren Tea Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Chá Oolong Empresas cobertas neste relatório
- Bama Tea Co., Ltd.
- TenFu's TEA
- Ten Ren Tea Co., Ltd.
- ITO EN, Ltd.
- Twinings, Associated British Foods plc
- Tata Consumer Products Limited
- The Republic of Tea
- Bigelow Tea
- Harney and Sons Fine Teas
- Dilmah Ceylon Tea Company PLC
- Unilever PLC
- PepsiCo, Inc.
- Kirin Beverage Company, Limited
- CHAGEE Holdings Limited
- Nongfu Spring Co., Ltd.
- Tingyi Holding Corp.
- Uni-President Enterprises Corporation
- DAVIDsTEA Inc.
- Rare Tea Company Limited
- PEET’S COFFEE, Inc.
Desenvolvimentos industriais recentes em Mercado de Chá Oolong
- Novembro de 2026: A Tealive lançou sua linha Sparkling Prebiotic Tea Soda na Malásia, incluindo as variantes Apple Lemon Oolong e Lychee Oolong em formato de lata. A linha foi posicionada como o primeiro refrigerante de chá prebiótico com gás da Malásia sem corantes artificiais e marcou a primeira incursão da Tealive em produtos RTD embalados além de seu negócio baseado em cafés.
- Agosto de 2026: A Bain Capital anunciou a aquisição da Gong cha Global, uma rede de chá com quase 2.200 lojas em 33 mercados servindo mais de 150 milhões de bebidas anualmente, da TA Associates. A transação deve ser concluída no quarto trimestre de 2026 e posiciona a plataforma de bebidas à base de oolong da Gong cha para expansão internacional sob um modelo de franquia.
- Maio de 2026: A Yeo Hiap Seng introduziu o Yeo's Unsweetened Oolong Tea em Singapura como parte de sua linha sem açúcar. O produto recebeu o Nutri Grade A e o Símbolo de Escolha Mais Saudável. O lançamento ocorreu ao lado do Singapore HeritageFest 2026, conectando o produto a um evento cultural focado em formatos de chá asiático de herança.
Escopo do Relatório Global do Mercado de Chá Oolong
O Mercado de Chá Oolong refere-se ao mercado de chá produzido a partir das folhas da planta Camellia sinensis por meio de um processo de oxidação parcial, posicionando-o entre o chá verde e o chá preto em termos de nível de oxidação, sabor e características de processamento. Por forma, o mercado é segmentado em chá em folha e chá CTC (triturado/rasgado/enrolado). Por categoria, o mercado é dividido em chá convencional e chá orgânico. Por sabor, o mercado é segmentado em produtos sem sabor e com sabor. Por tipo de embalagem, o mercado é dividido em caixas, sacos, sachês, saquinhos e outros tipos de embalagem. Por canal de distribuição, o mercado é segmentado em canais fora do estabelecimento e dentro do estabelecimento, com o canal fora do estabelecimento subdividido em supermercados/hipermercados, lojas de conveniência/mercearias, lojas de varejo online e outros canais de distribuição. Geograficamente, o mercado abrange América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África, com cobertura em nível de país nos principais mercados, incluindo Estados Unidos, Canadá, México, Alemanha, Reino Unido, Itália, França, Espanha, Países Baixos, Polônia, Bélgica, Suécia, China, Índia, Japão, Austrália, Indonésia, Coreia do Sul, Tailândia, Singapura, Brasil, Argentina, Colômbia, Chile, Peru, África do Sul, Arábia Saudita, Emirados Árabes Unidos, Nigéria, Egito, Marrocos e Turquia, juntamente com as respectivas categorias regionais de resto do país. O tamanho do mercado e as previsões de crescimento são apresentados em termos de valor (USD).
Visão geral da segmentação
| Chá em Folha |
| Chá CTC (Triturado/Rasgado/Enrolado) |
| Chá Convencional |
| Chá Orgânico |
| Sem Sabor |
| Com Sabor |
| Caixa |
| Saco |
| Sachê |
| Saquinhos |
| Outro Tipo de Embalagem |
| Fora do Estabelecimento | Supermercados/Hipermercados |
| Lojas de Conveniência/Mercearias | |
| Lojas de Varejo Online | |
| Outros Canais de Distribuição | |
| Dentro do Estabelecimento |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Forma | Chá em Folha | |
| Chá CTC (Triturado/Rasgado/Enrolado) | ||
| Por Categoria | Chá Convencional | |
| Chá Orgânico | ||
| Por Sabor | Sem Sabor | |
| Com Sabor | ||
| Por Tipo de Embalagem | Caixa | |
| Saco | ||
| Sachê | ||
| Saquinhos | ||
| Outro Tipo de Embalagem | ||
| Por Canal de Distribuição | Fora do Estabelecimento | Supermercados/Hipermercados |
| Lojas de Conveniência/Mercearias | ||
| Lojas de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Dentro do Estabelecimento | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para o chá oolong até 2032?
A categoria tem previsão de crescer a um CAGR de 6,12% de 2027 a 2032 e atingir 1,07 bilhões de USD até 2032. O crescimento é sustentado pela demanda por folhas soltas premium, formatos RTD convenientes, produtos aromatizados e acesso mais amplo por meio do varejo especializado online.
Qual formato de chá oolong tem a maior participação?
O Chá em Folha lidera por forma com 78,5% de participação em 2026. Sua posição reflete sua conexão com o uso cerimonial, o preparo premium de folha solta e os produtos vendidos com informações detalhadas sobre origem, colheita, cultivar e manuseio.
Qual categoria de oolong está crescendo mais rapidamente?
O Chá Orgânico é a categoria de crescimento mais rápido, com previsão de CAGR de 8,2% até 2032. Beneficia-se da demanda por bem-estar, das expectativas de abastecimento ético e dos compradores que buscam documentação rastreável de cultivo e importação.
Qual canal deve se expandir mais rapidamente para o chá oolong?
O canal Dentro do Estabelecimento tem previsão de crescer a um CAGR de 8,1% até 2032. Cafés especializados, hotéis e redes de bubble tea oferecem aos consumidores a oportunidade de experimentar bebidas de oolong, o que pode posteriormente apoiar as compras de chá embalado por meio de canais de varejo e online.