
Taille et Part du Marché du Thé Oolong
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.79 Milliards de dollars |
| Taille du Marché (2032) | 1.07 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.12 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Thé Oolong par Mordor Intelligence
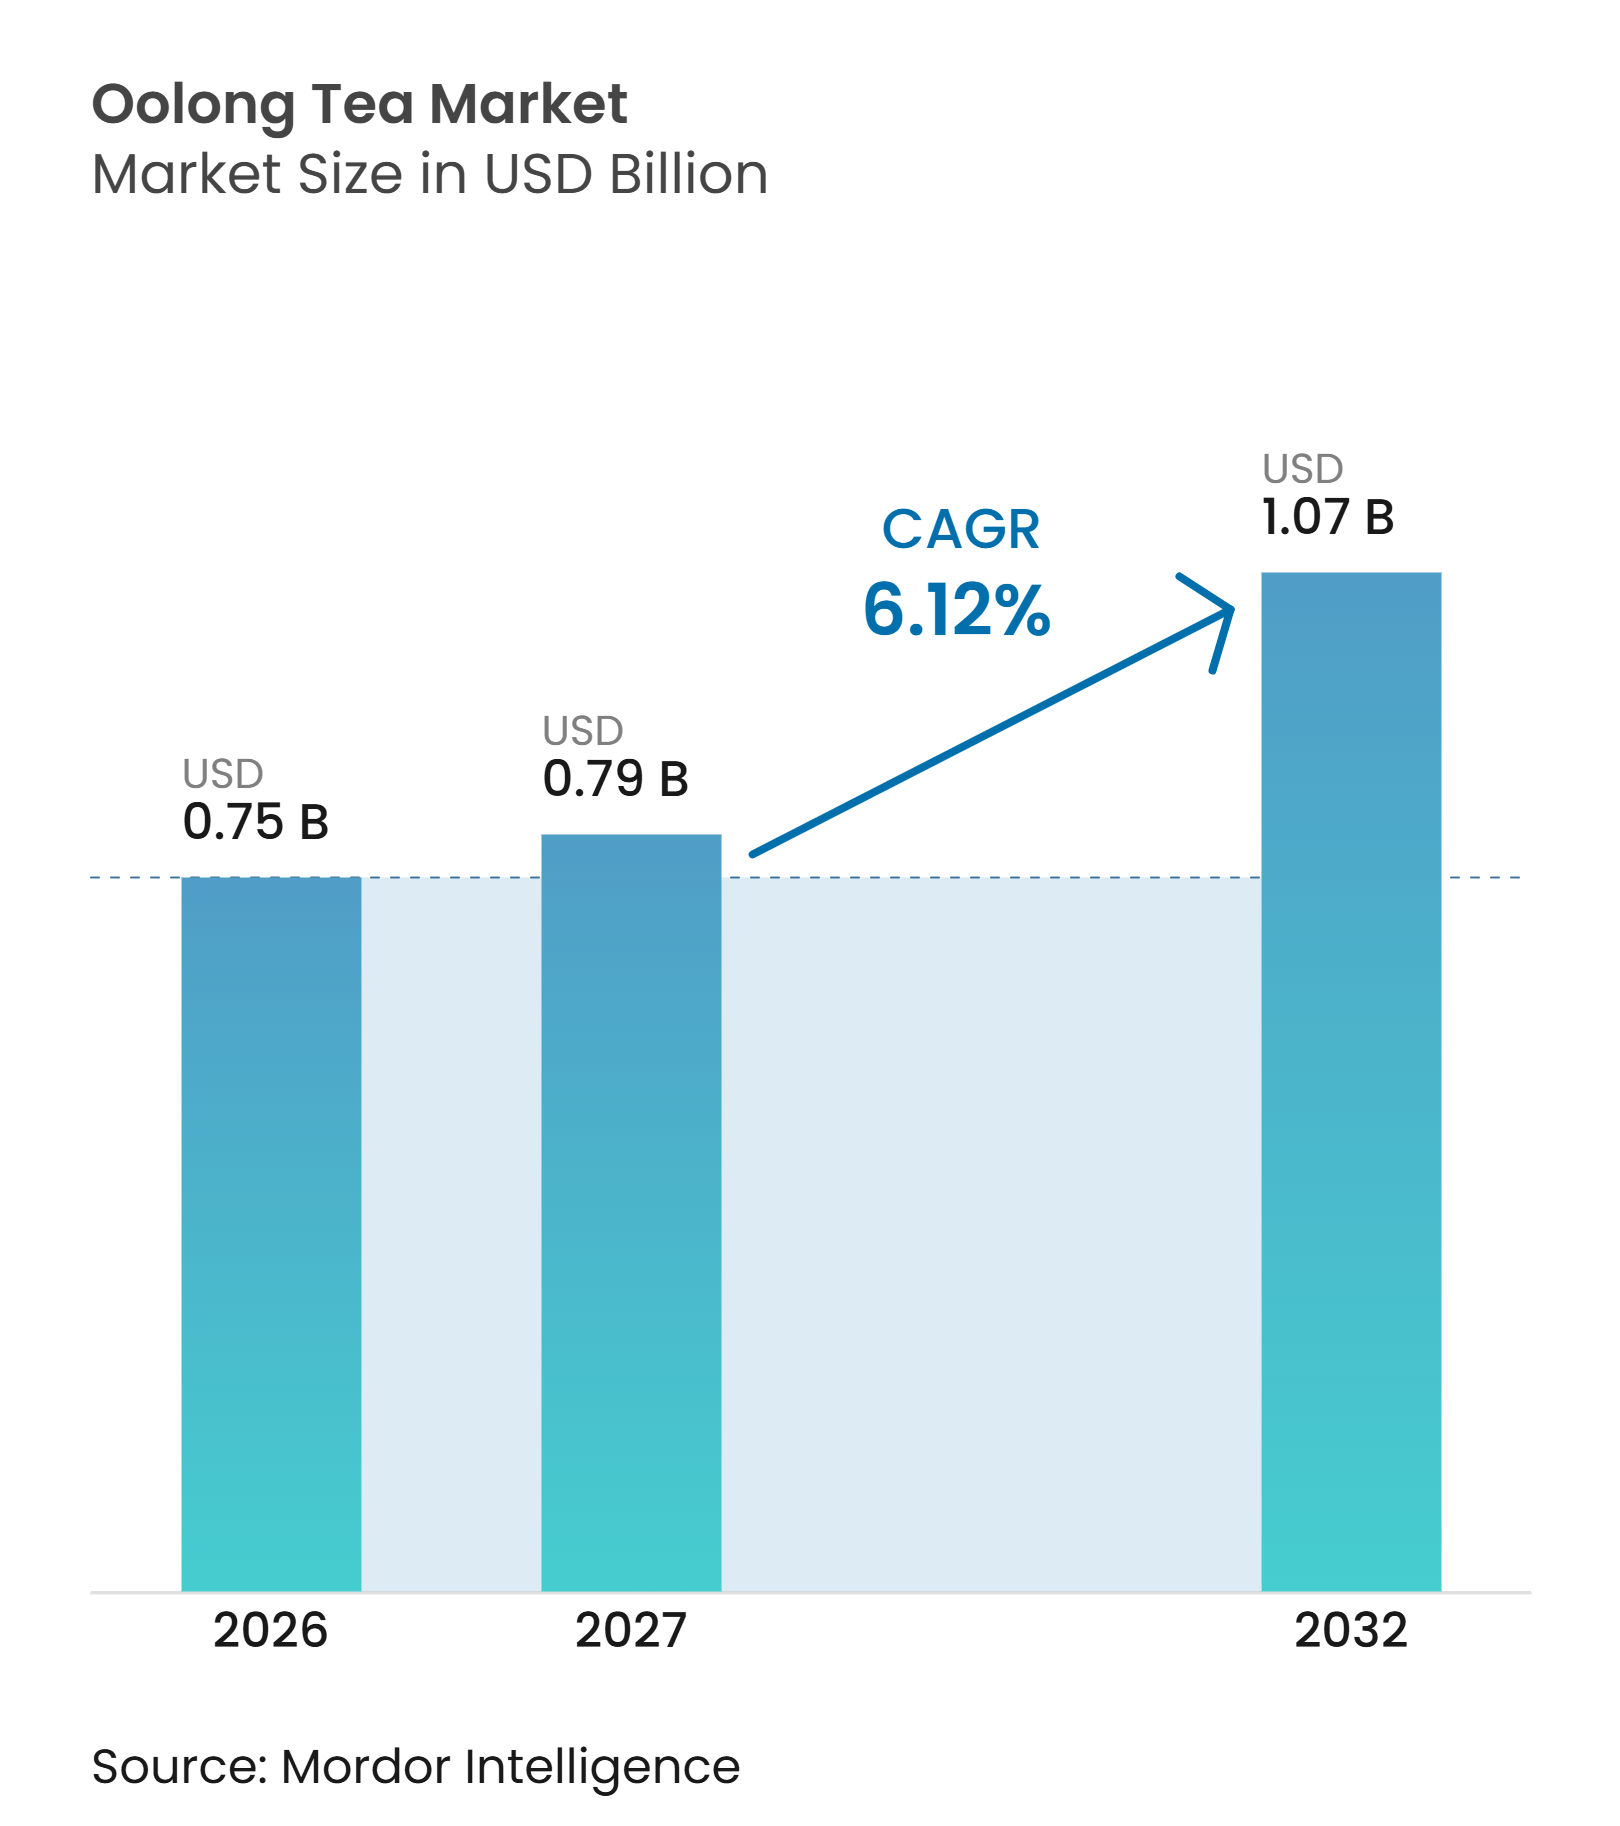
La taille du marché du thé oolong devrait s'étendre de 0,75 milliard USD en 2026 et 0,79 milliard USD en 2027 à 1,07 milliard USD d'ici 2032, enregistrant un CAGR de 6,12 % entre 2027 et 2032. Le marché du thé oolong est soutenu par la demande de feuilles entières haut de gamme, les produits aromatisés, la vente au détail spécialisée en ligne et une utilisation plus large dans la restauration. Le thé haut de gamme dépend de plus en plus de l'origine vérifiée, de l'assemblage, de la marque et d'un approvisionnement traçable, ce qui offre aux producteurs disposant de chaînes d'approvisionnement documentées une voie plus claire pour défendre la valeur. Le Dubai Multi Commodities Centre a identifié le thé premium, biologique, fonctionnel et prêt à boire comme des segments à marges plus élevées au sein du commerce mondial du thé, ce qui conforte ce positionnement pour les produits oolong. Le marché du thé oolong est également confronté à une tension pratique entre les offres de feuilles entières haut de gamme et les produits RTD pratiques, le premier soutenant la valeur unitaire tandis que le second élargit l'accès et le volume. Les perturbations de l'approvisionnement affectant les routes commerciales du Moyen-Orient pourraient ralentir à court terme la demande de thé de spécialité importé.
Points clés du rapport
-
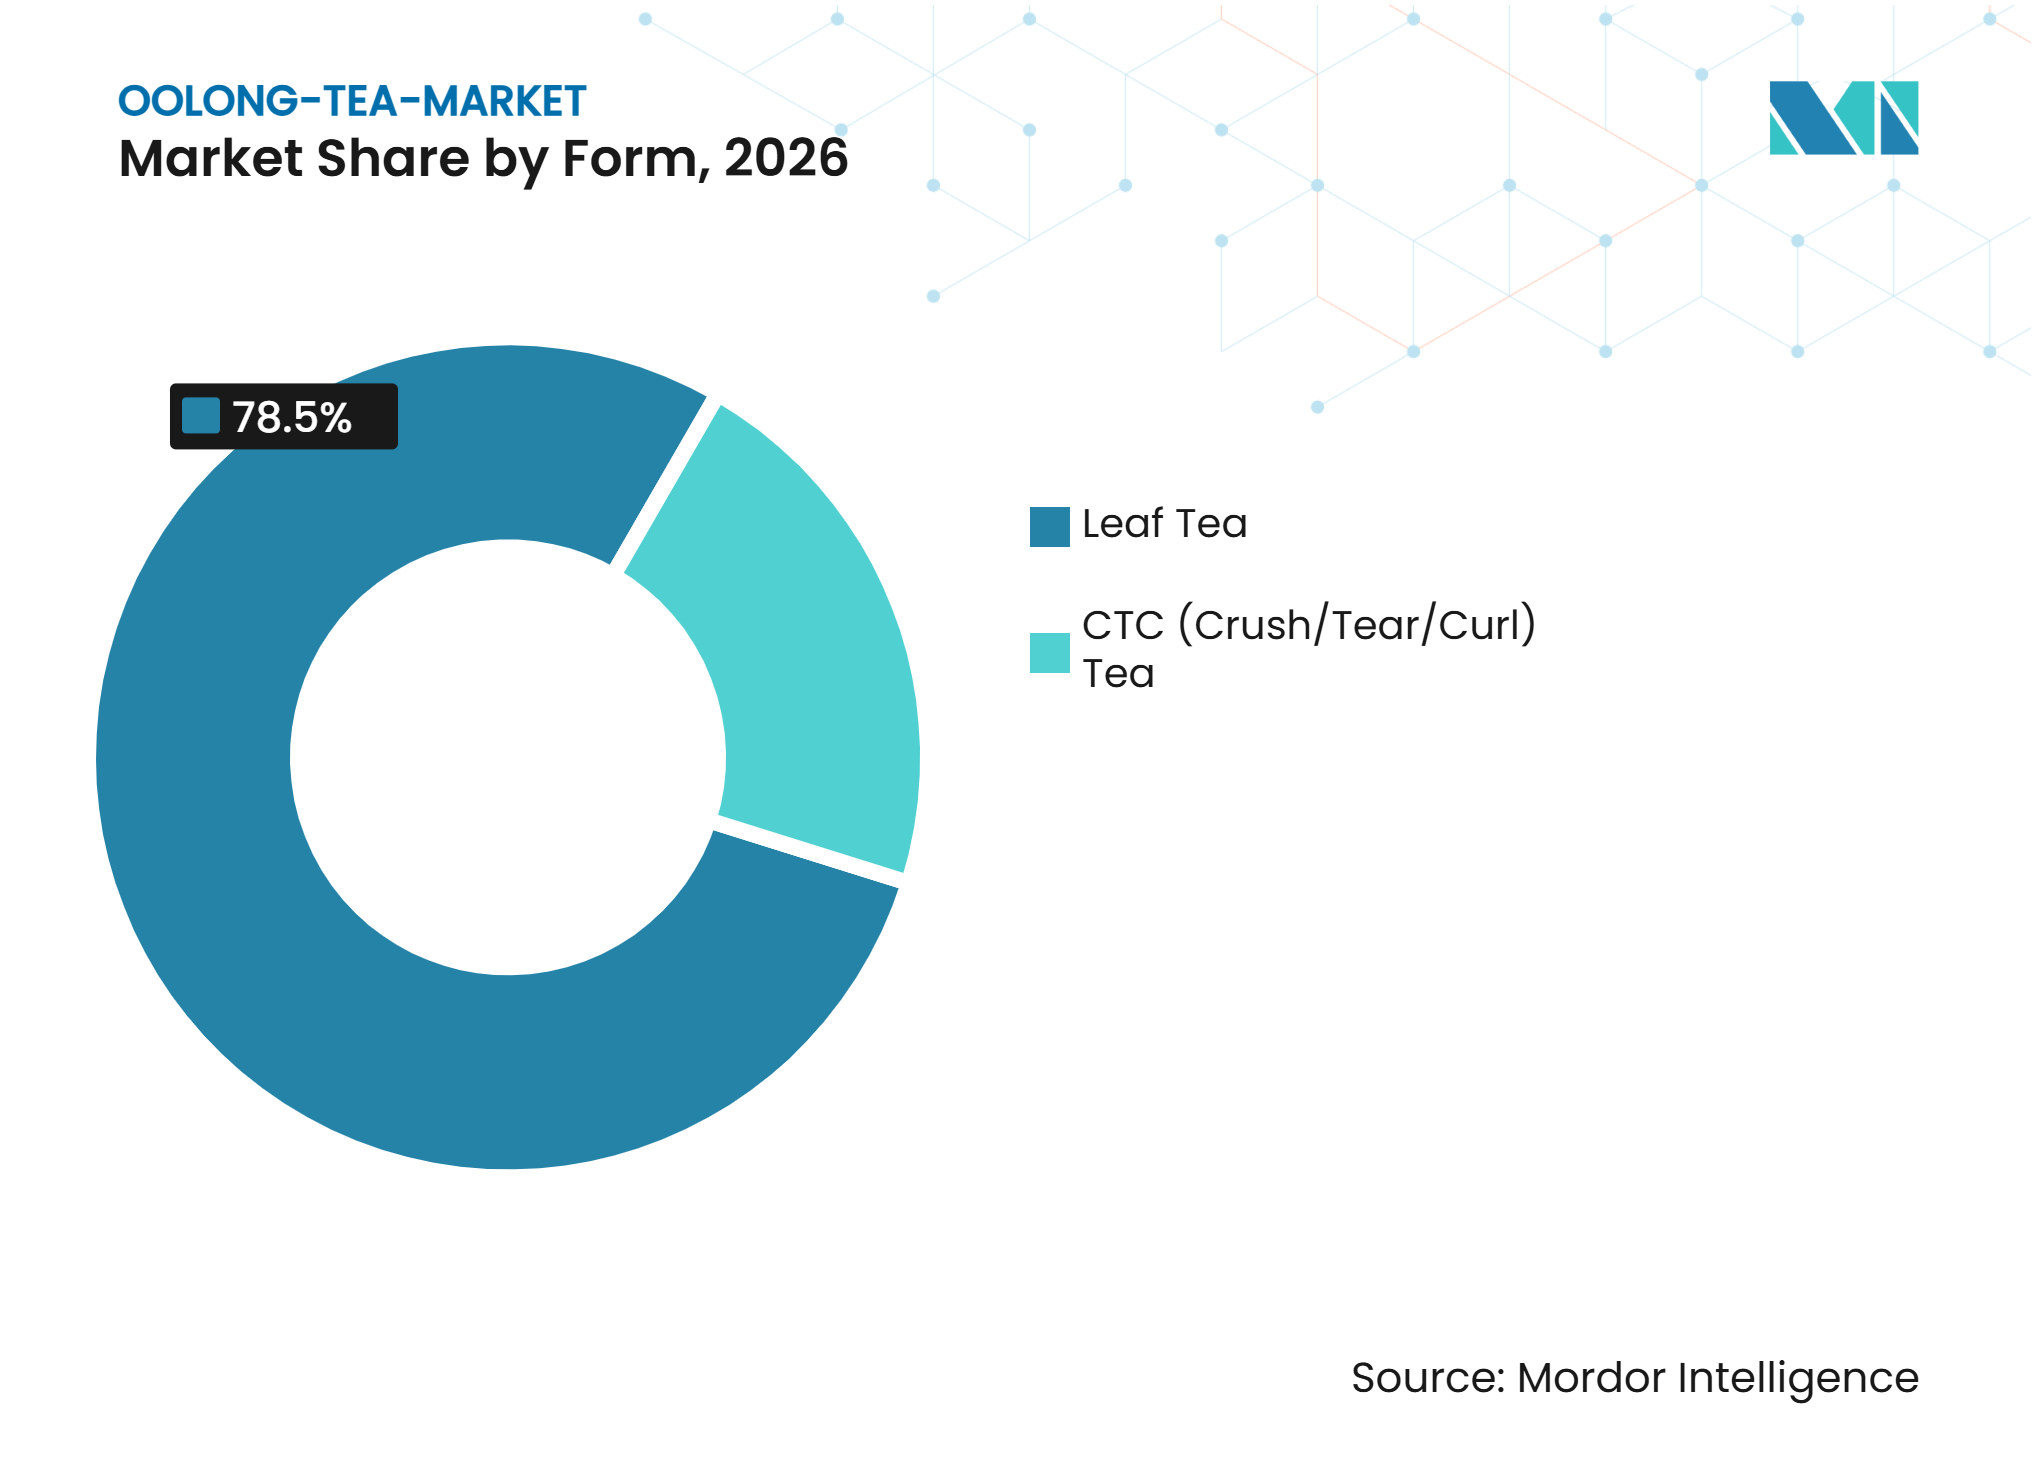
Par forme, le thé en feuilles détenait 78,5 % de la part de marché du thé oolong en 2026, tandis que le thé CTC devrait croître à un CAGR de 7,3 % jusqu'en 2032.
-
Par catégorie, le thé conventionnel détenait une part de 76,4 % en 2026, tandis que le thé biologique devrait croître à un CAGR de 8,2 % jusqu'en 2032.
-
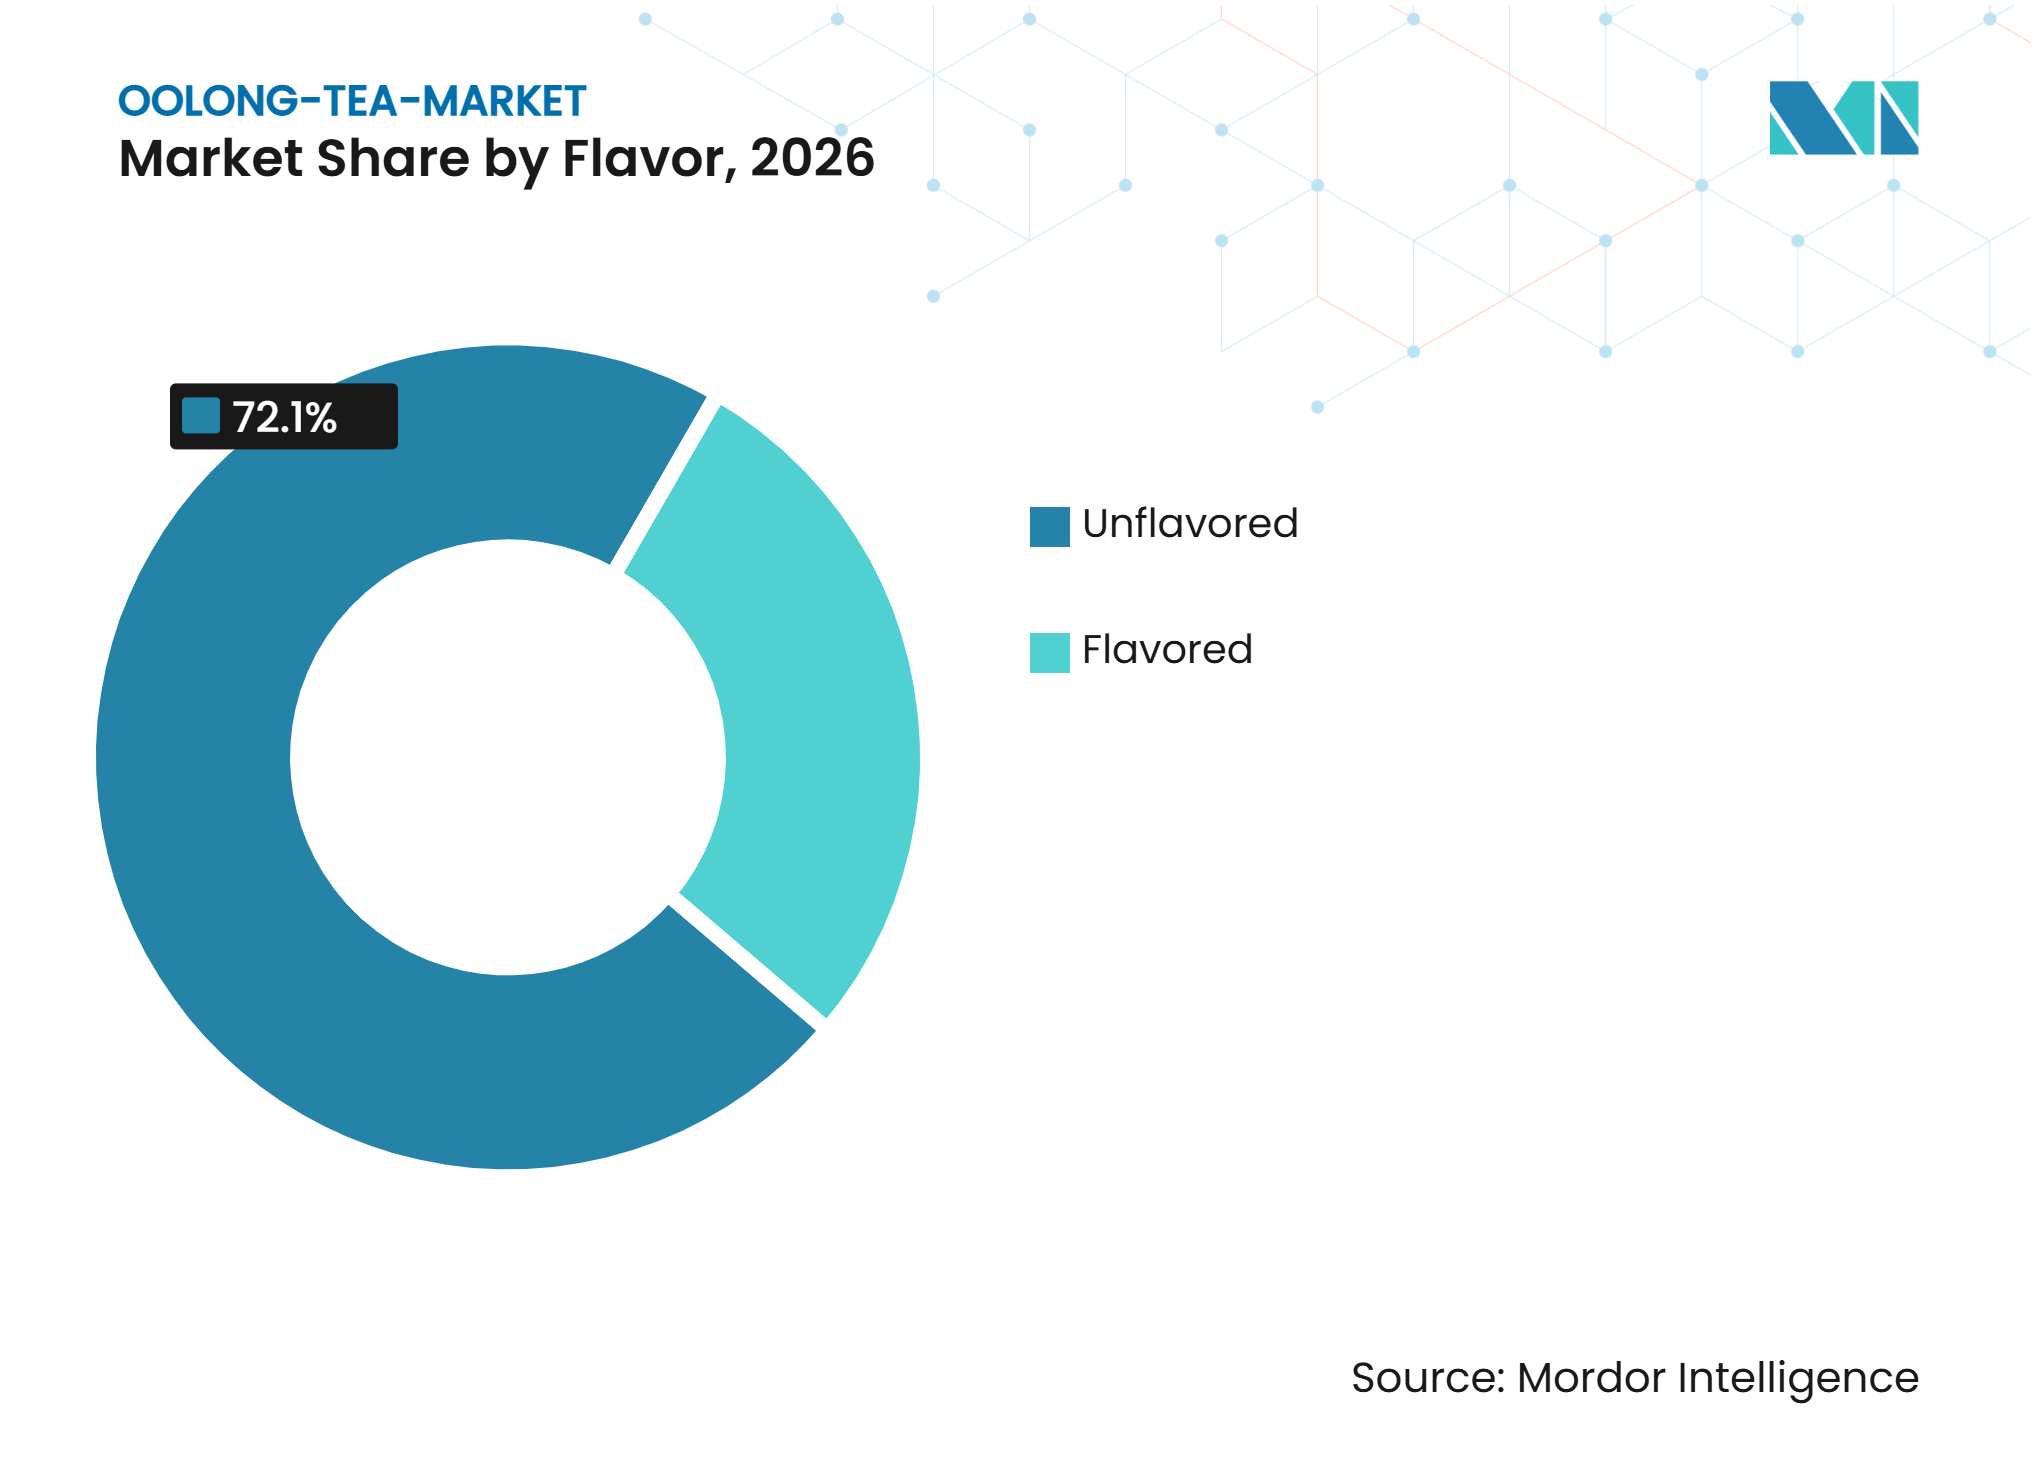
Par saveur, l'oolong non aromatisé détenait une part de 72,1 % en 2026, tandis que l'oolong aromatisé devrait croître à un CAGR de 7,8 % jusqu'en 2032.
-
Par type d'emballage, l'emballage en boîte détenait une part de 38,4 % en 2026, tandis que les sachets devraient croître à un CAGR de 7,5 % jusqu'en 2032.
-
Par canal de distribution, le hors commerce détenait une part de 83,6 % en 2026, tandis que le commerce de proximité devrait croître à un CAGR de 8,1 % jusqu'en 2032.
-
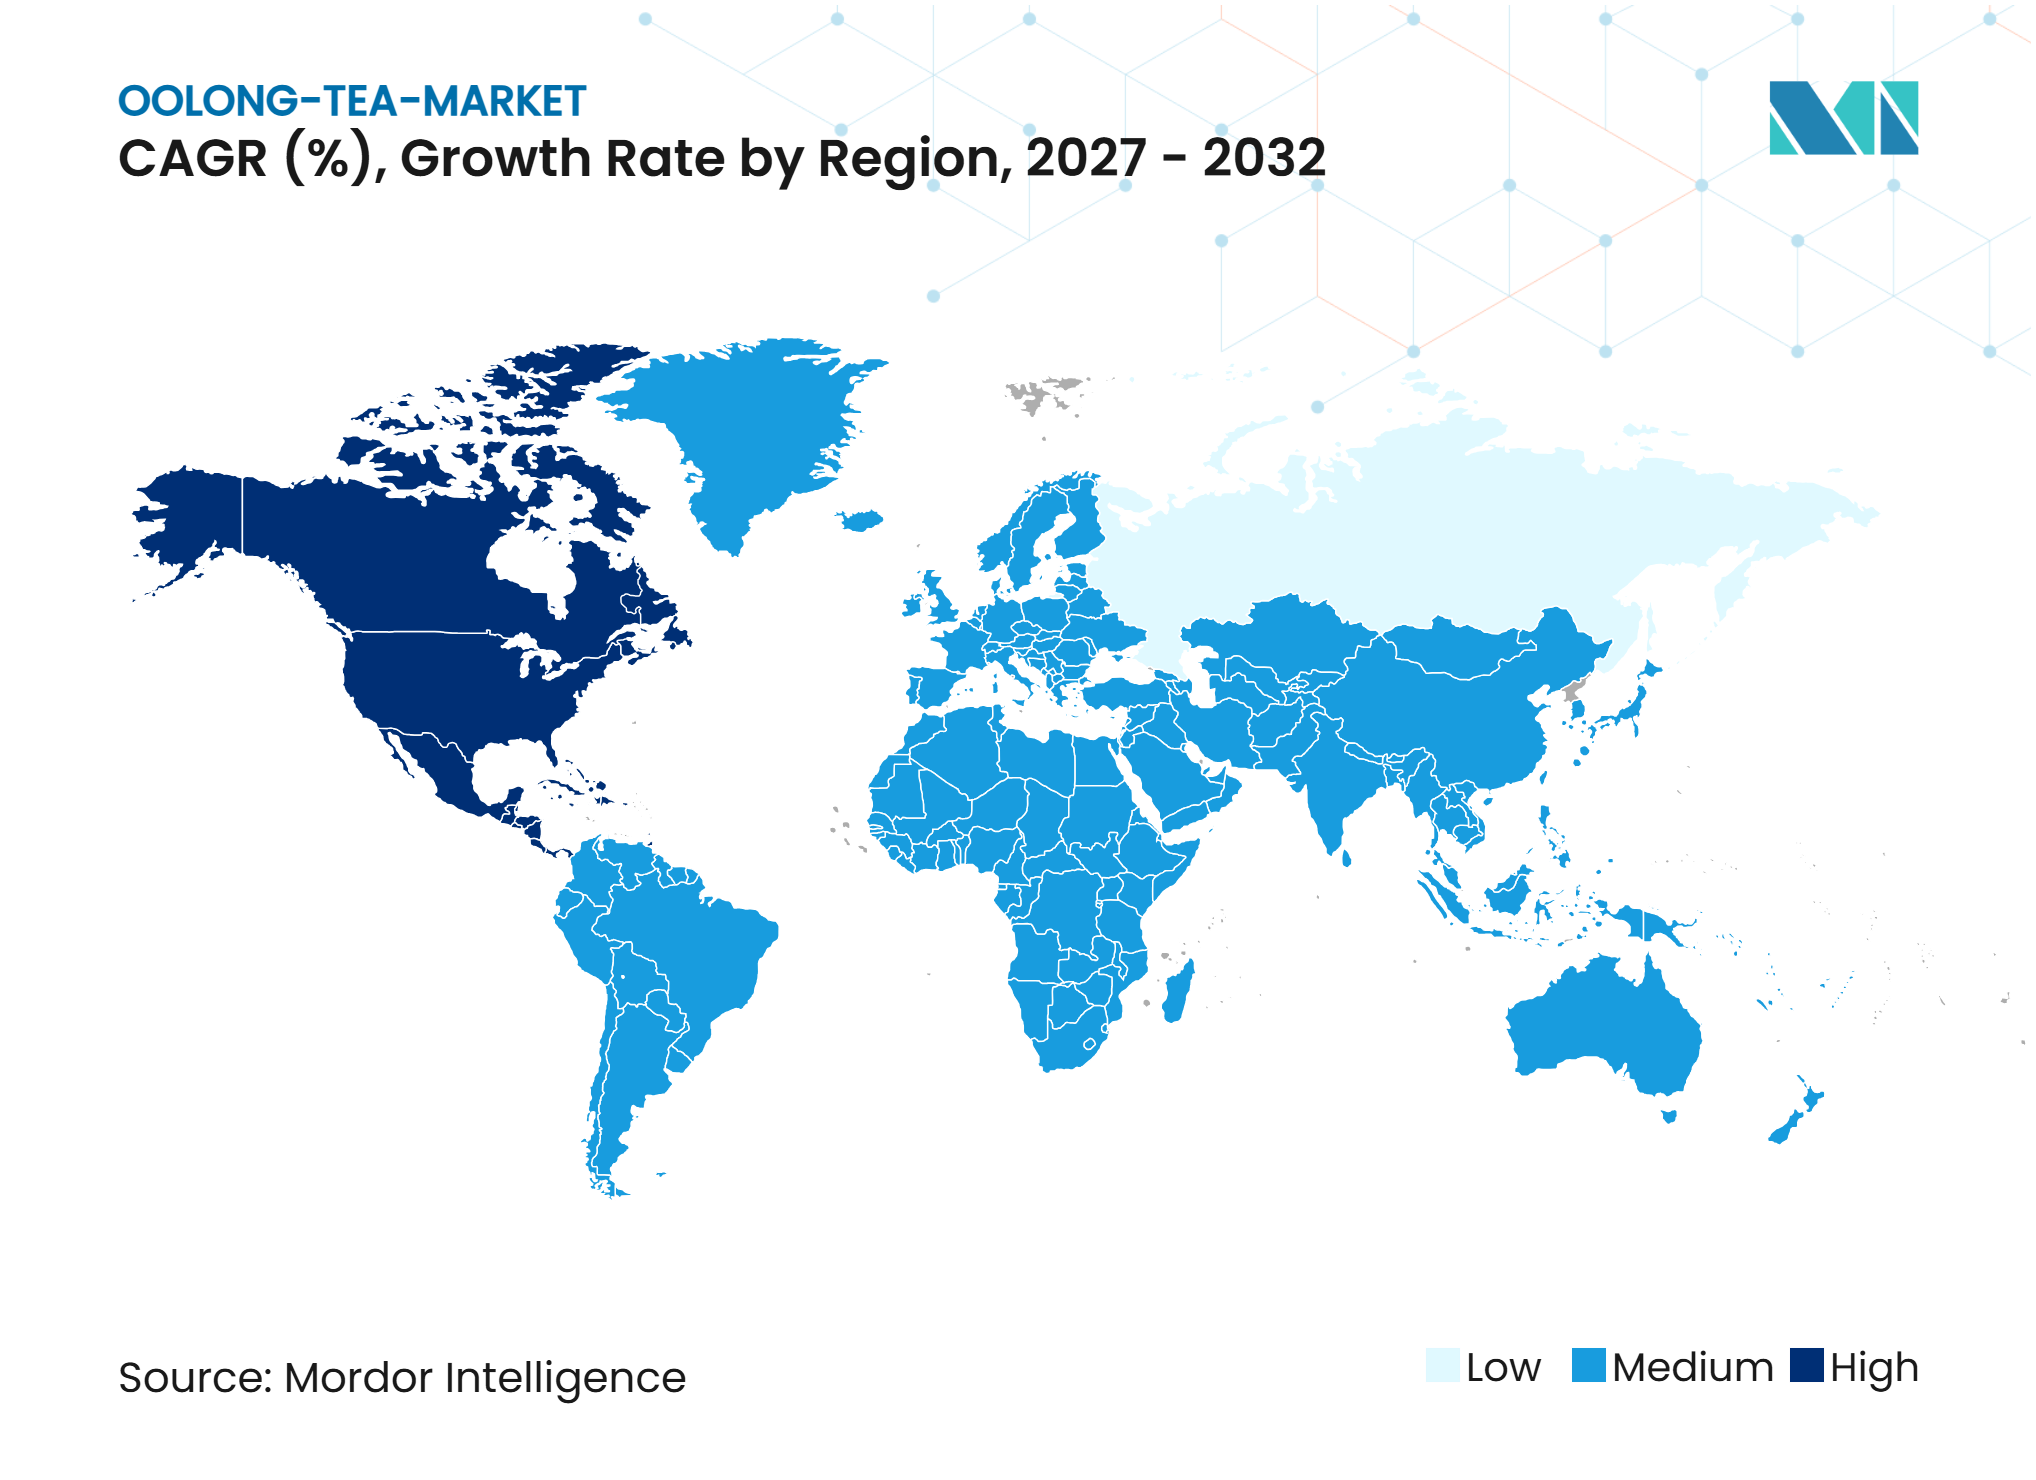
Par géographie, l'Asie-Pacifique détenait une part de 42,4 % en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 7,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préférences en matière de durabilité et d'approvisionnement éthique | +0.8% | Mondial, porté par l'Europe occidentale et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Mélanges fonctionnels et infusions aromatisées | +1.0% | Mondial, plus fort en Amérique du Nord, en Europe occidentale et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Premiumisation et tendance du thé de spécialité | +1.1% | Mondial, plus fort en Asie-Pacifique, en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Croissance du commerce électronique et de la vente au détail spécialisée en ligne | +0.9% | Mondial, plus élevé en Amérique du Nord, en Europe et en Chine | Court terme (≤ 2 ans) |
| Innovation produit dans les formats prêts à boire | +0.8% | Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Avancées technologiques dans la transformation du thé | +0.5% | Asie-Pacifique, avec des retombées en Asie du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Premiumisation et tendance du thé de spécialité
Le marché du thé oolong bénéficie d'acheteurs accordant une plus grande importance à l'origine, à l'altitude, à la récolte, au cultivar et à la méthode de production. Les thés taïwanais de haute montagne, les thés de roche Wuyi et les thés Phoenix Dancong peuvent utiliser la même logique basée sur la provenance qui soutient le café de spécialité et le vin fin. Le DMCC a déclaré que le mélange, la marque et la provenance vérifiable constituent la principale opportunité à valeur ajoutée dans le commerce mondial du thé. Cela favorise les domaines et les marques capables de documenter où leurs feuilles ont été cultivées et comment elles ont été traitées. Le positionnement haut de gamme ne garantit pas automatiquement des marges plus élevées, car l'offre en haute altitude et certifiée est limitée et les coûts peuvent augmenter lorsque les acheteurs spécialisés se disputent la même production. Le marché du thé oolong récompense donc autant une gestion rigoureuse des prix que des revendications d'origine distinctives.
Mélanges fonctionnels et infusions aromatisées
Les mélanges fonctionnels élargissent l'attrait de l'oolong au-delà des acheteurs qui comprennent déjà les styles de thé traditionnels. Son profil de caféine modéré et sa teneur en polyphénols offrent aux marques une base de thé pour des formulations aux fruits, aux plantes et axées sur le bien-être. Cela rend les produits aromatisés utiles pour les consommateurs qui pourraient trouver l'oolong non aromatisé peu familier ou difficile à évaluer. Le marché du thé oolong peut utiliser ces produits pour faire le lien entre les formats de thé en feuilles traditionnels et les boissons pratiques sans perdre l'identité sous-jacente du thé. L'argument de la demande est plus fort lorsque la formulation est soutenue par des ingrédients transparents et des informations produit crédibles. Une recherche évaluée par les pairs sur l'agriculture durable du thé publiée par IOP Journal rapporte également des avantages environnementaux et liés à la qualité des méthodes de production durables, notamment une meilleure fertilité des sols et des concentrations plus élevées en polyphénols.
Croissance du commerce électronique et de la vente au détail spécialisée en ligne
La vente au détail en ligne donne aux consommateurs situés en dehors des marchés d'origine traditionnels accès à l'oolong à origine unique, aux abonnements et aux assortiments en vente directe aux consommateurs. Elle permet également aux petits producteurs d'expliquer la transformation, le cultivar, la saveur et la préparation de manière plus détaillée qu'une étagère de vente au détail ne le permet habituellement. Le marché du thé oolong peut développer la demande grâce à ce rôle éducatif, en particulier là où les consommateurs ont un accès limité aux magasins de thé de spécialité. Les canaux numériques peuvent également rendre les prix plus transparents, ce qui aide les marques établies mais rend les revendications haut de gamme non étayées plus difficiles à maintenir. L'expédition transfrontalière reste un risque opérationnel pour les vendeurs de petits lots, car les changements dans les règles commerciales ou les conditions de transport peuvent augmenter le coût des importations directes. Les grands importateurs peuvent être mieux placés pour absorber ces perturbations, ce qui pourrait modifier le contrôle de l'accès aux stocks de spécialité.
Innovation produit dans les formats prêts à boire
Les produits RTD offrent à l'oolong une voie pratique vers les occasions de consommation quotidienne, en particulier pour les jeunes consommateurs urbains en quête de commodité. Ces formats peuvent combiner l'oolong avec des fruits, de la carbonatation ou des ingrédients fonctionnels tout en gardant le thé reconnaissable. Le marché du thé oolong gagne en potentiel de volume lorsque les produits RTD dépassent les points de vente spécialisés pour s'étendre aux épiceries de proximité, aux supermarchés et à la grande distribution. La standardisation du traitement devient importante dans cette transition, car les marques doivent maintenir la saveur et la qualité sur de grandes séries de production. Une recherche sur le roulage et la coupe industriels publiée par le Journal of Science of Food and Agriculture a révélé que ces étapes de traitement affectent les métabolites liés aux arômes, notamment le linalol et les précurseurs d'arômes fruités. Ce contrôle technique peut aider les fabricants à créer des formulations RTD cohérentes, bien qu'il ne remplace pas l'attrait haut de gamme des offres en feuilles entières.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte concurrence des variétés de thé établies | -0.8% | Mondial, plus élevé en Amérique du Nord, en Europe et en Asie du Sud | Moyen terme (2-4 ans) |
| Perturbations de la chaîne d'approvisionnement et de la logistique | -0.7% | Mondial, plus élevé sur les routes d'approvisionnement du Moyen-Orient et d'Afrique et les importations spécialisées transfrontalières | Court terme (≤ 2 ans) |
| Complexité réglementaire et de conformité | -0.4% | Amérique du Nord, Europe et Asie de l'Est | Moyen terme (2-4 ans) |
| Préoccupations relatives à l'adultération et à l'authenticité | -0.4% | Asie-Pacifique et Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Forte concurrence des variétés de thé établies
Le marché du thé oolong doit faire face à la concurrence du thé noir, du thé vert, du matcha et des produits à base de plantes déjà bien établis, qui ont des habitudes ancrées et des associations claires avec les consommateurs. L'oolong oblige souvent les consommateurs à essayer un profil de saveur différent plutôt que de simplement changer de marque au sein d'un type familier. Cela renforce la valeur de la dégustation en café, du personnel de restauration formé et d'explications claires au point de vente. Le positionnement bien-être n'offre pas non plus d'avantage exclusif, car d'autres variétés de thé font des revendications similaires et peuvent avoir une reconnaissance plus forte. Les consommateurs sensibles aux prix peuvent se tourner vers des choix moins coûteux lorsqu'ils ne comprennent pas pourquoi un oolong de spécialité coûte plus cher. Les marques doivent donc relier l'origine, la saveur et la préparation à une raison d'achat claire plutôt que de s'appuyer sur des campagnes de sensibilisation générale.
Préoccupations relatives à l'adultération et à l'authenticité
L'authentification est au cœur de l'oolong haut de gamme, car les consommateurs ne peuvent pas facilement vérifier l'origine, l'altitude, le statut biologique ou le mélange à partir de l'apparence seule. Une étude évaluée par les pairs de l'Organisation de Cambridge a révélé que la région, la certification et les facteurs de production influencent les prix du thé, rendant la documentation commercialement importante plutôt que simplement administrative. Un étiquetage insuffisant ou une qualité incohérente peuvent donc réduire la volonté de payer et limiter les achats répétés. Le marché du thé oolong nécessite une traçabilité robuste entre les cultivateurs, les transformateurs, les exportateurs et les importateurs pour protéger les offres haut de gamme. La certification et les dossiers d'origine vérifiés sont particulièrement importants dans le commerce transfrontalier, où les acheteurs dépendent des documents pour comparer les fournisseurs. Des systèmes de conformité plus solides peuvent augmenter les coûts à court terme, mais ils offrent également aux producteurs crédibles un moyen plus clair de protéger leurs prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme :
le thé en feuilles ancre le positionnement haut de gammeLe thé en feuilles détenait 78,5 % de la taille du marché du thé oolong par forme en 2026. Le format reste associé à la consommation des connaisseurs, à la préparation cérémonielle et aux offres spécifiques aux domaines. Il peut contenir des informations détaillées sur la région d'origine, l'altitude, la saison de récolte et le cultivar. Ces attributs sont importants dans les contextes de vente au détail et de restauration où le thé haut de gamme est vendu à travers des récits de provenance et de préparation. Le thé en feuilles biologique certifié peut renforcer ces signaux, car les consommateurs peuvent associer une méthode de production documentée à une offre de meilleure qualité. Les recherches sur la tarification du thé confirment que la région et la certification influencent les perceptions de valeur et les résultats de prix. Les producteurs qui préservent ces informations de la ferme jusqu'à l'emballage final peuvent offrir aux détaillants et aux acheteurs de la restauration une base plus complète pour présenter une offre de thé en feuilles haut de gamme.
Le thé CTC devrait croître à un CAGR de 7,3 % jusqu'en 2032. Le format convient aux utilisateurs de RTD et de restauration qui ont besoin d'une extraction plus rapide, d'une infusion uniforme et d'une production fiable à grande échelle. Les particules plus petites créent plus de surface, ce qui favorise une infusion rapide pour les boissons en bouteille et les formulations à base de fruits. Le marché du thé oolong peut utiliser le traitement CTC là où le débit et la cohérence du produit importent plus qu'une présentation visible en feuilles. Les recherches industrielles montrent que le roulage et la coupe affectent les métabolites de saveur et les précurseurs d'arômes, ce qui rend le contrôle du processus pertinent pour les produits standardisés. Le CTC bénéficiera probablement d'une demande plus élevée en volume, tandis que le thé en feuilles reste mieux placé pour conserver la valeur de provenance haut de gamme. Les deux formats peuvent donc servir différentes occasions d'achat au sein du même portefeuille, plutôt que d'exiger un choix entre produits traditionnels et pratiques.


Par catégorie :
la croissance biologique reflète la dynamique de certificationLe thé conventionnel représentait 76,4 % de la taille du marché du thé oolong en 2026. Cette position reflète des systèmes de production établis, des coûts de certification plus faibles et des relations acheteurs-vendeurs de longue date sur les marchés d'origine. L'offre conventionnelle comprend à la fois des mélanges grand public et des thés de domaine de haute qualité qui ne sont pas formellement certifiés. Cela signifie que son avance en volume ne se traduit pas nécessairement par une égale leadership en valeur au niveau haut de gamme. Les acheteurs demandent de plus en plus aux fournisseurs des documents de durabilité et de traçabilité, même lorsque les produits ne sont pas certifiés biologiques. La catégorie est donc confrontée à un glissement progressif dans lequel la documentation devient une attente de base plutôt qu'une caractéristique réservée à un petit segment haut de gamme. Les fournisseurs sans certification formelle peuvent encore être compétitifs, mais ils ont besoin de dossiers cohérents expliquant leurs pratiques d'approvisionnement, de transformation et de gestion des produits.
Le thé biologique devrait croître à un CAGR de 8,2 % jusqu'en 2032. Les préférences en matière de bien-être, l'approvisionnement éthique et la rigueur des achats soutiennent son expansion. Les méthodes d'agriculture durable du thé ont été associées à une meilleure fertilité des sols et à des concentrations plus élevées en polyphénols dans une revue des données disponibles. Ces données peuvent soutenir la communication de marque lorsqu'elles sont présentées avec soin et liées à des pratiques documentées. Les fournisseurs biologiques peuvent également être mieux préparés aux exigences d'importation qui nécessitent des dossiers complets d'origine et de traitement. Le marché du thé oolong peut bénéficier de la croissance biologique lorsque la certification est soutenue par une traçabilité crédible plutôt que par un langage de durabilité général. Les offres les plus solides alignent les revendications agricoles, les informations d'emballage et la documentation des fournisseurs afin que les acheteurs puissent les évaluer de manière cohérente.
Par saveur :
les variantes aromatisées élargissent la portée auprès des consommateursL'oolong non aromatisé détenait 72,1 % du marché par saveur en 2026. Il reste important en Chine, à Taïwan, au Japon et en Corée du Sud, où les consommateurs reconnaissent les notes naturelles florales, fruitées, torréfiées et minérales qui varient selon l'origine et l'oxydation. Ce segment dépend d'une qualité de production constante, car les acheteurs s'attendent à ce que le thé lui-même fournisse l'expérience gustative. Les producteurs peuvent renforcer sa position grâce à des descriptions transparentes du terroir, du cultivar et de la préparation. Il est également soumis à la pression des jeunes consommateurs plus ouverts aux formats aromatisés et de thé à bulles. Le marché du thé oolong doit préserver le rôle culturel et haut de gamme du thé non aromatisé tout en adaptant la façon dont il est présenté aux nouveaux consommateurs. La dégustation, des instructions de préparation simples et des descriptions de saveurs claires peuvent aider les nouveaux acheteurs à comprendre les différences sans simplifier le produit lui-même.
L'oolong aromatisé devrait croître à un CAGR de 7,8 % jusqu'en 2032. Les variations aux fruits, florales, au lait de thé et autres peuvent abaisser la barrière sensorielle pour les premiers acheteurs. Ces produits utilisent l'oolong comme base reconnaissable tout en offrant aux consommateurs un point d'entrée accessible. Ils sont particulièrement adaptés aux menus de café, aux produits RTD et aux occasions sociales où l'essai est plus probable. Le format peut soutenir la conversion vers les thés traditionnels, mais il peut également orienter la demande vers des mélanges plus standardisés. Les marques doivent maintenir la qualité du thé visible dans les produits aromatisés afin que la commodité n'affaiblisse pas leur lien avec l'identité haut de gamme de l'oolong. Les choix d'ingrédients, les informations sur l'origine du thé et une conception équilibrée des saveurs peuvent aider à maintenir ce lien dans les formats café et emballés.

Par type d'emballage :
les sachets gagnent en dynamisme dans le segment de la commoditéL'emballage en boîte détenait 38,4 % du marché par type d'emballage en 2026. Il s'adapte à la distribution au détail établie et aux traditions de cadeaux, en particulier pour les thés haut de gamme sur les marchés asiatiques. La plus grande surface permet aux marques d'expliquer la provenance, les conseils de préparation et les indicateurs de qualité au point de vente. Il est donc bien adapté aux produits en feuilles qui s'appuient sur une histoire détaillée. Les boîtes peuvent également offrir aux détaillants un format facile à empiler et à exposer. La qualité de l'emballage reste pertinente, car les acheteurs utilisent fréquemment la protection de la fraîcheur et la présentation comme indicateurs du soin apporté à la manipulation d'un thé de spécialité. Les producteurs peuvent utiliser cet espace pour expliquer les détails de conservation, de préparation et d'origine qui soutiennent une décision d'achat éclairée.
Les sachets devraient croître à un CAGR de 7,5 % jusqu'en 2032. Ils répondent à la demande de contrôle des portions, de consommation au bureau, d'équipements hôteliers et de préparation standardisée dans la restauration. Les formats individuels aident les cafés et les opérateurs de thé à bulles à maintenir des recettes cohérentes pendant les périodes de service chargées. Cela crée un lien entre les sachets et le canal de commerce de proximité à croissance plus rapide. Les matériaux compostables et biodégradables peuvent ajouter un point de différenciation supplémentaire pour les marques en vente directe aux consommateurs. Le marché du thé oolong peut utiliser ce format pour élargir l'accès, à condition que l'emballage protège la fraîcheur et ne soit pas en contradiction avec les revendications de durabilité. Des instructions d'élimination claires et des choix de matériaux cohérents peuvent faciliter l'évaluation des revendications environnementales par les consommateurs et les acheteurs.
Par canal de distribution :
le hors commerce ancre le volume, le commerce de proximité mène la croissanceLe hors commerce représentait 83,6 % de la part de marché du thé oolong en 2026. Les supermarchés, les hypermarchés, les épiceries de proximité, les épiceries et les détaillants en ligne offrent aux marques une large exposition dans les centres de demande établis et émergents. La disponibilité en magasin soutient les achats répétés après que les consommateurs ont déjà essayé un produit dans des cafés ou des restaurants. La vente au détail en ligne ajoute également un accès direct aux clients dans des endroits sans magasins de thé spécialisés. Ces canaux conviennent à la fois au thé en feuilles emballé et aux offres RTD. Le marché du thé oolong continuera de dépendre de la portée hors commerce pour le volume, même si les opérateurs spécialisés développent la demande à travers des lieux plus expérientiels. Des informations produit coordonnées dans les points de vente au détail, en ligne et dans la restauration peuvent aider les marques à transformer l'essai initial en achats répétés.
Le commerce de proximité devrait croître à un CAGR de 8,1 % jusqu'en 2032. Les cafés de thé de spécialité, les hôtels et les chaînes de thé à bulles utilisent l'oolong comme base pour des boissons que les clients peuvent essayer avant d'acheter des produits emballés. Cela fait du canal un moyen d'acquisition de clients ainsi qu'une source de ventes directes. Bain Capital a annoncé l'acquisition de Gong cha en août 2026, une chaîne avec près de 2 200 magasins dans 33 marchés. La transaction témoigne de l'intérêt continu des investisseurs pour les formats de restauration de thé évolutifs. Les opérateurs peuvent se différencier par la provenance, la préparation patrimoniale ou les ingrédients fonctionnels, mais ils doivent toujours offrir un service rapide et reproductible. Des recettes bien conçues et un personnel formé sont importants, car une préparation incohérente peut affaiblir la première impression du consommateur sur un thé de spécialité.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique représentait 42,4 % de la taille du marché du thé oolong en 2026. La Chine, Taïwan, le Vietnam et le Japon combinent des capacités de production de longue date avec de grandes bases de consommateurs et des rituels du thé bien établis. La région reste également la principale source d'innovation produit, notamment dans les formats oolong RTD et de commodité. Les producteurs ont la possibilité de combiner des styles patrimoniaux avec des offres aromatisées contemporaines à mesure que les préférences des consommateurs évoluent. La capacité de traitement est un avantage concurrentiel, car la mise à l'échelle cohérente des produits RTD dépend du contrôle de la formation des arômes et des saveurs. La documentation de l'origine, du traitement et de la sécurité alimentaire est de plus en plus importante pour les fournisseurs orientés vers l'exportation, car elle soutient le positionnement haut de gamme et la conformité sur les marchés de destination.
Moyen-Orient et Afrique
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 7,6 % jusqu'en 2032. L'infrastructure de réexportation de Dubaï relie les origines du thé asiatique aux acheteurs de toute la région et soutient le mélange, l'emballage et la distribution. Le DMCC Tea Centre a traité plus de 24 400 tonnes métriques de thé en 2024, ce qui illustre le rôle du hub dans le commerce régional du thé[1]. L'oolong importé haut de gamme a une opportunité sur les marchés urbains du Golfe, où les consommateurs explorent des variétés de spécialité au-delà du thé noir et des tisanes traditionnels. Le marché du thé oolong est exposé à court terme aux perturbations maritimes, car la poursuite des perturbations autour du détroit d'Ormuz pourrait affecter la demande, les prix et la logistique. Les entreprises utilisant le hub de Dubaï devront disposer d'un approvisionnement résilient et d'une planification des stocks pour limiter cette exposition.
La diversification au-delà de l'Asie-Pacifique s'accélère
L'Amérique du Nord développe la demande à travers la vente au détail spécialisée et les cafés, où les consommateurs peuvent comparer l'oolong à origine unique avec le café de spécialité. En Europe, la certification biologique, les étiquettes propres et la provenance documentée peuvent aider les fournisseurs à répondre aux attentes des acheteurs en matière de transparence. L'Amérique du Sud en est encore à ses débuts dans son cycle d'adoption, mais la culture du café de spécialité fournit un point de référence familier pour les acheteurs qui valorisent l'origine et la transformation. Ces géographies favorisent les marques capables d'expliquer clairement la qualité et de gérer de manière fiable l'approvisionnement en petits lots. Le marché du thé oolong peut utiliser les ventes directes aux consommateurs et les essais en commerce de proximité pour développer la notoriété, mais la complexité logistique et réglementaire peut rendre la mise à l'échelle plus difficile pour les petits importateurs. Une certification crédible, une éducation produit soignée et une exécution fiable resteront probablement au cœur du développement à long terme en dehors de l'Asie-Pacifique.
Paysage concurrentiel
Concentration du Marché
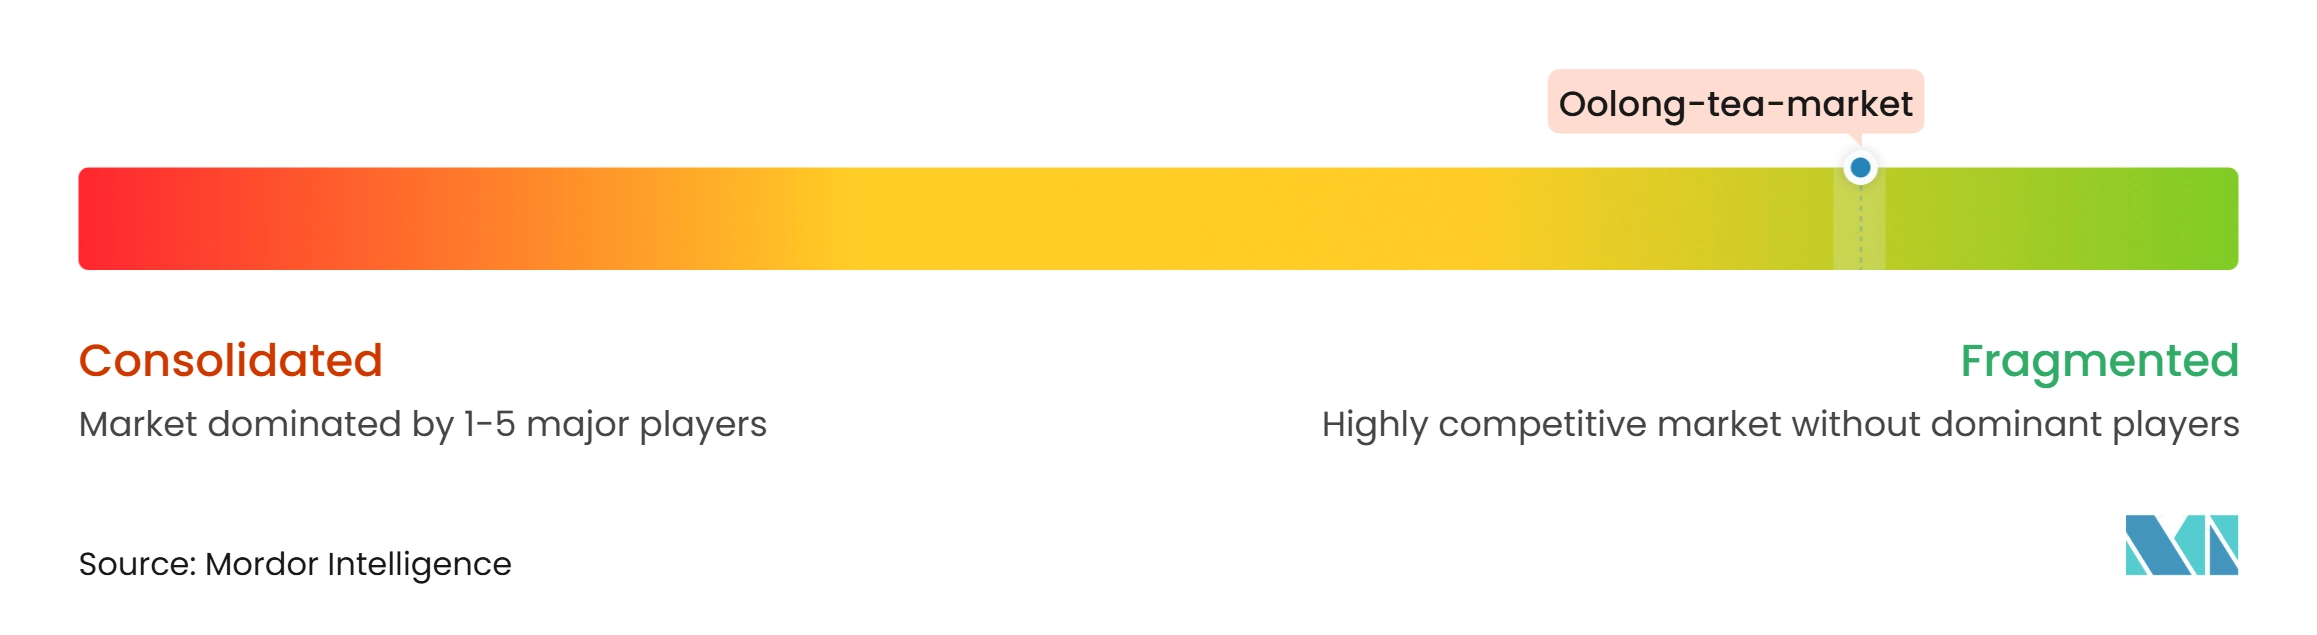
Le marché du thé oolong est fragmenté, sans acteur dominant. Les concurrents comprennent des spécialistes du thé en feuilles patrimonial, de grandes entreprises de boissons avec des portefeuilles prêts à boire (RTD) et des opérateurs de cafés. La plupart des participants se concentrent soit sur le thé en feuilles haut de gamme, soit sur les formats RTD à rotation plus rapide. Les marques patrimoniales se font concurrence sur l'origine, la culture et la préparation, tandis que les grands groupes de boissons utilisent l'échelle de distribution et la présence en rayon pour atteindre des publics plus larges. Cette division crée une opportunité pour les marques capables de combiner des références de thé de spécialité avec des formats pratiques.
L'acquisition de Gong cha par Bain Capital en août 2026 est un mouvement stratégique clair dans le segment du commerce de proximité. L'empreinte internationale de la chaîne fournit une plateforme pour introduire des boissons à base d'oolong à grande échelle. Orbitel International s'est associé à Tea & Magic Hand de Taïwan pour placer l'oolong RTD Hawthorn Berry dans Costco Taïwan en packs de 24 bouteilles, apportant un produit patrimonial dans un format de grande distribution. Ces mouvements montrent comment les entreprises élargissent leur distribution tout en adaptant l'oolong à une consommation plus fréquente. L'avantage concurrentiel dépendra de la capacité de ces formats à maintenir une identité de thé crédible tout en répondant aux attentes des canaux de masse.
Des opportunités subsistent en Amérique du Nord, en Europe, en Amérique du Sud et en Afrique subsaharienne, où la consommation globale de thé dépasse la pénétration de l'oolong. Les entreprises en vente directe aux consommateurs peuvent se positionner grâce à des abonnements et à du contenu éducatif autour du thé taïwanais et du Fujian. Les chaînes de restauration peuvent introduire l'oolong à travers des boissons de marque qui abaissent la barrière à l'essai. L'innovation de processus peut améliorer la standardisation et le contrôle des coûts, mais ne remplace pas un approvisionnement traçable. La certification et la documentation offrent un avantage pratique à mesure que les acheteurs scrutent les revendications produit. Le marché fragmenté permet aux opérateurs spécialisés d'entrer, bien qu'ils doivent faire face à des acteurs mieux financés qui contrôlent la distribution.
Leaders du Secteur du Thé Oolong
-
Bama Tea Co., Ltd.
-
TenFu's TEA
-
ITO EN, Ltd.
-
Associated British Foods plc
-
Ten Ren Tea Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Thé Oolong Entreprises couvertes dans ce rapport
- Bama Tea Co., Ltd.
- TenFu's TEA
- Ten Ren Tea Co., Ltd.
- ITO EN, Ltd.
- Twinings, Associated British Foods plc
- Tata Consumer Products Limited
- The Republic of Tea
- Bigelow Tea
- Harney and Sons Fine Teas
- Dilmah Ceylon Tea Company PLC
- Unilever PLC
- PepsiCo, Inc.
- Kirin Beverage Company, Limited
- CHAGEE Holdings Limited
- Nongfu Spring Co., Ltd.
- Tingyi Holding Corp.
- Uni-President Enterprises Corporation
- DAVIDsTEA Inc.
- Rare Tea Company Limited
- PEET’S COFFEE, Inc.
Développements industriels récents dans Marché du Thé Oolong
- Novembre 2026 : Tealive a lancé sa gamme Sparkling Prebiotic Tea Soda en Malaisie, comprenant des variantes Apple Lemon Oolong et Lychee Oolong en format canette. La gamme a été positionnée comme le premier soda de thé prébiotique pétillant de Malaisie sans colorant artificiel et a marqué la première incursion de Tealive dans les produits RTD emballés au-delà de son activité basée en café.
- Août 2026 : Bain Capital a annoncé l'acquisition de Gong cha Global, une chaîne de thé avec près de 2 200 magasins dans 33 marchés servant plus de 150 millions de boissons annuellement, auprès de TA Associates. La transaction devrait être finalisée au quatrième trimestre 2026 et positionne la plateforme de boissons à base d'oolong de Gong cha pour une expansion internationale sous un modèle de franchise.
- Mai 2026 : Yeo Hiap Seng a introduit le thé oolong non sucré Yeo's à Singapour dans le cadre de sa gamme sans sucre. Le produit a reçu la note Nutri Grade A et le symbole Healthier Choice. Le lancement a eu lieu en parallèle du Singapore HeritageFest 2026, associant le produit à un événement culturel axé sur les formats de thé asiatiques patrimoniaux.
Périmètre du Rapport sur le Marché Mondial du Thé Oolong
Le marché du thé oolong désigne le marché du thé produit à partir des feuilles de la plante Camellia sinensis par un processus d'oxydation partielle, le positionnant entre le thé vert et le thé noir en termes de niveau d'oxydation, de saveur et de caractéristiques de transformation. Par forme, le marché est segmenté en thé en feuilles et thé CTC (crush/tear/curl). Par catégorie, le marché est divisé en thé conventionnel et thé biologique. Par saveur, le marché est segmenté en produits non aromatisés et aromatisés. Par type d'emballage, le marché est divisé en boîtes, sachets souples, pochettes, sachets et autres types d'emballage. Par canal de distribution, le marché est segmenté en canaux hors commerce et de commerce de proximité, le hors commerce étant subdivisé en supermarchés/hypermarchés, épiceries de proximité, magasins de vente au détail en ligne et autres canaux de distribution. Géographiquement, le marché couvre l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique, avec une couverture au niveau des pays sur les principaux marchés, notamment les États-Unis, le Canada, le Mexique, l'Allemagne, le Royaume-Uni, l'Italie, la France, l'Espagne, les Pays-Bas, la Pologne, la Belgique, la Suède, la Chine, l'Inde, le Japon, l'Australie, l'Indonésie, la Corée du Sud, la Thaïlande, Singapour, le Brésil, l'Argentine, la Colombie, le Chili, le Pérou, l'Afrique du Sud, l'Arabie saoudite, les Émirats arabes unis, le Nigeria, l'Égypte, le Maroc et la Turquie, ainsi que les catégories régionales de reste de pays respectives. La taille du marché et les prévisions de croissance sont présentées en termes de valeur (USD).
Aperçu de la segmentation
| Thé en feuilles |
| Thé CTC (Crush/Tear/Curl) |
| Thé conventionnel |
| Thé biologique |
| Non aromatisé |
| Aromatisé |
| Boîte |
| Sachet souple |
| Pochette |
| Sachets |
| Autre type d'emballage |
| Hors commerce | Supermarchés/Hypermarchés |
| Épiceries de proximité | |
| Magasins de vente au détail en ligne | |
| Autres canaux de distribution | |
| Commerce de proximité |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigeria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par forme | Thé en feuilles | |
| Thé CTC (Crush/Tear/Curl) | ||
| Par catégorie | Thé conventionnel | |
| Thé biologique | ||
| Par saveur | Non aromatisé | |
| Aromatisé | ||
| Par type d'emballage | Boîte | |
| Sachet souple | ||
| Pochette | ||
| Sachets | ||
| Autre type d'emballage | ||
| Par canal de distribution | Hors commerce | Supermarchés/Hypermarchés |
| Épiceries de proximité | ||
| Magasins de vente au détail en ligne | ||
| Autres canaux de distribution | ||
| Commerce de proximité | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigeria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour le thé oolong jusqu'en 2032 ?
La catégorie devrait croître à un CAGR de 6,12 % de 2027 à 2032 et atteindre 1,07 milliard USD d'ici 2032. La croissance est soutenue par la demande de feuilles entières haut de gamme, les formats RTD pratiques, les produits aromatisés et un accès élargi via la vente au détail spécialisée en ligne.
Quel format de thé oolong détient la plus grande part ?
Le thé en feuilles est en tête par forme avec une part de 78,5 % en 2026. Sa position reflète son lien avec l'usage cérémoniel, la préparation haut de gamme en feuilles et les produits vendus avec des informations détaillées sur l'origine, la récolte, le cultivar et la manipulation.
Quelle catégorie d'oolong connaît la croissance la plus rapide ?
Le thé biologique est la catégorie à la croissance la plus rapide, avec un CAGR de 8,2 % prévu jusqu'en 2032. Il bénéficie de la demande en matière de bien-être, des attentes en matière d'approvisionnement éthique et des acheteurs recherchant une documentation traçable sur l'agriculture et les importations.
Quel canal devrait se développer le plus rapidement pour le thé oolong ?
Le commerce de proximité devrait croître à un CAGR de 8,1 % jusqu'en 2032. Les cafés de spécialité, les hôtels et les chaînes de thé à bulles offrent aux consommateurs la possibilité d'essayer des boissons à base d'oolong, ce qui peut ensuite soutenir les achats de thé emballé via les canaux de vente au détail et en ligne.