
Oolong-Tee-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
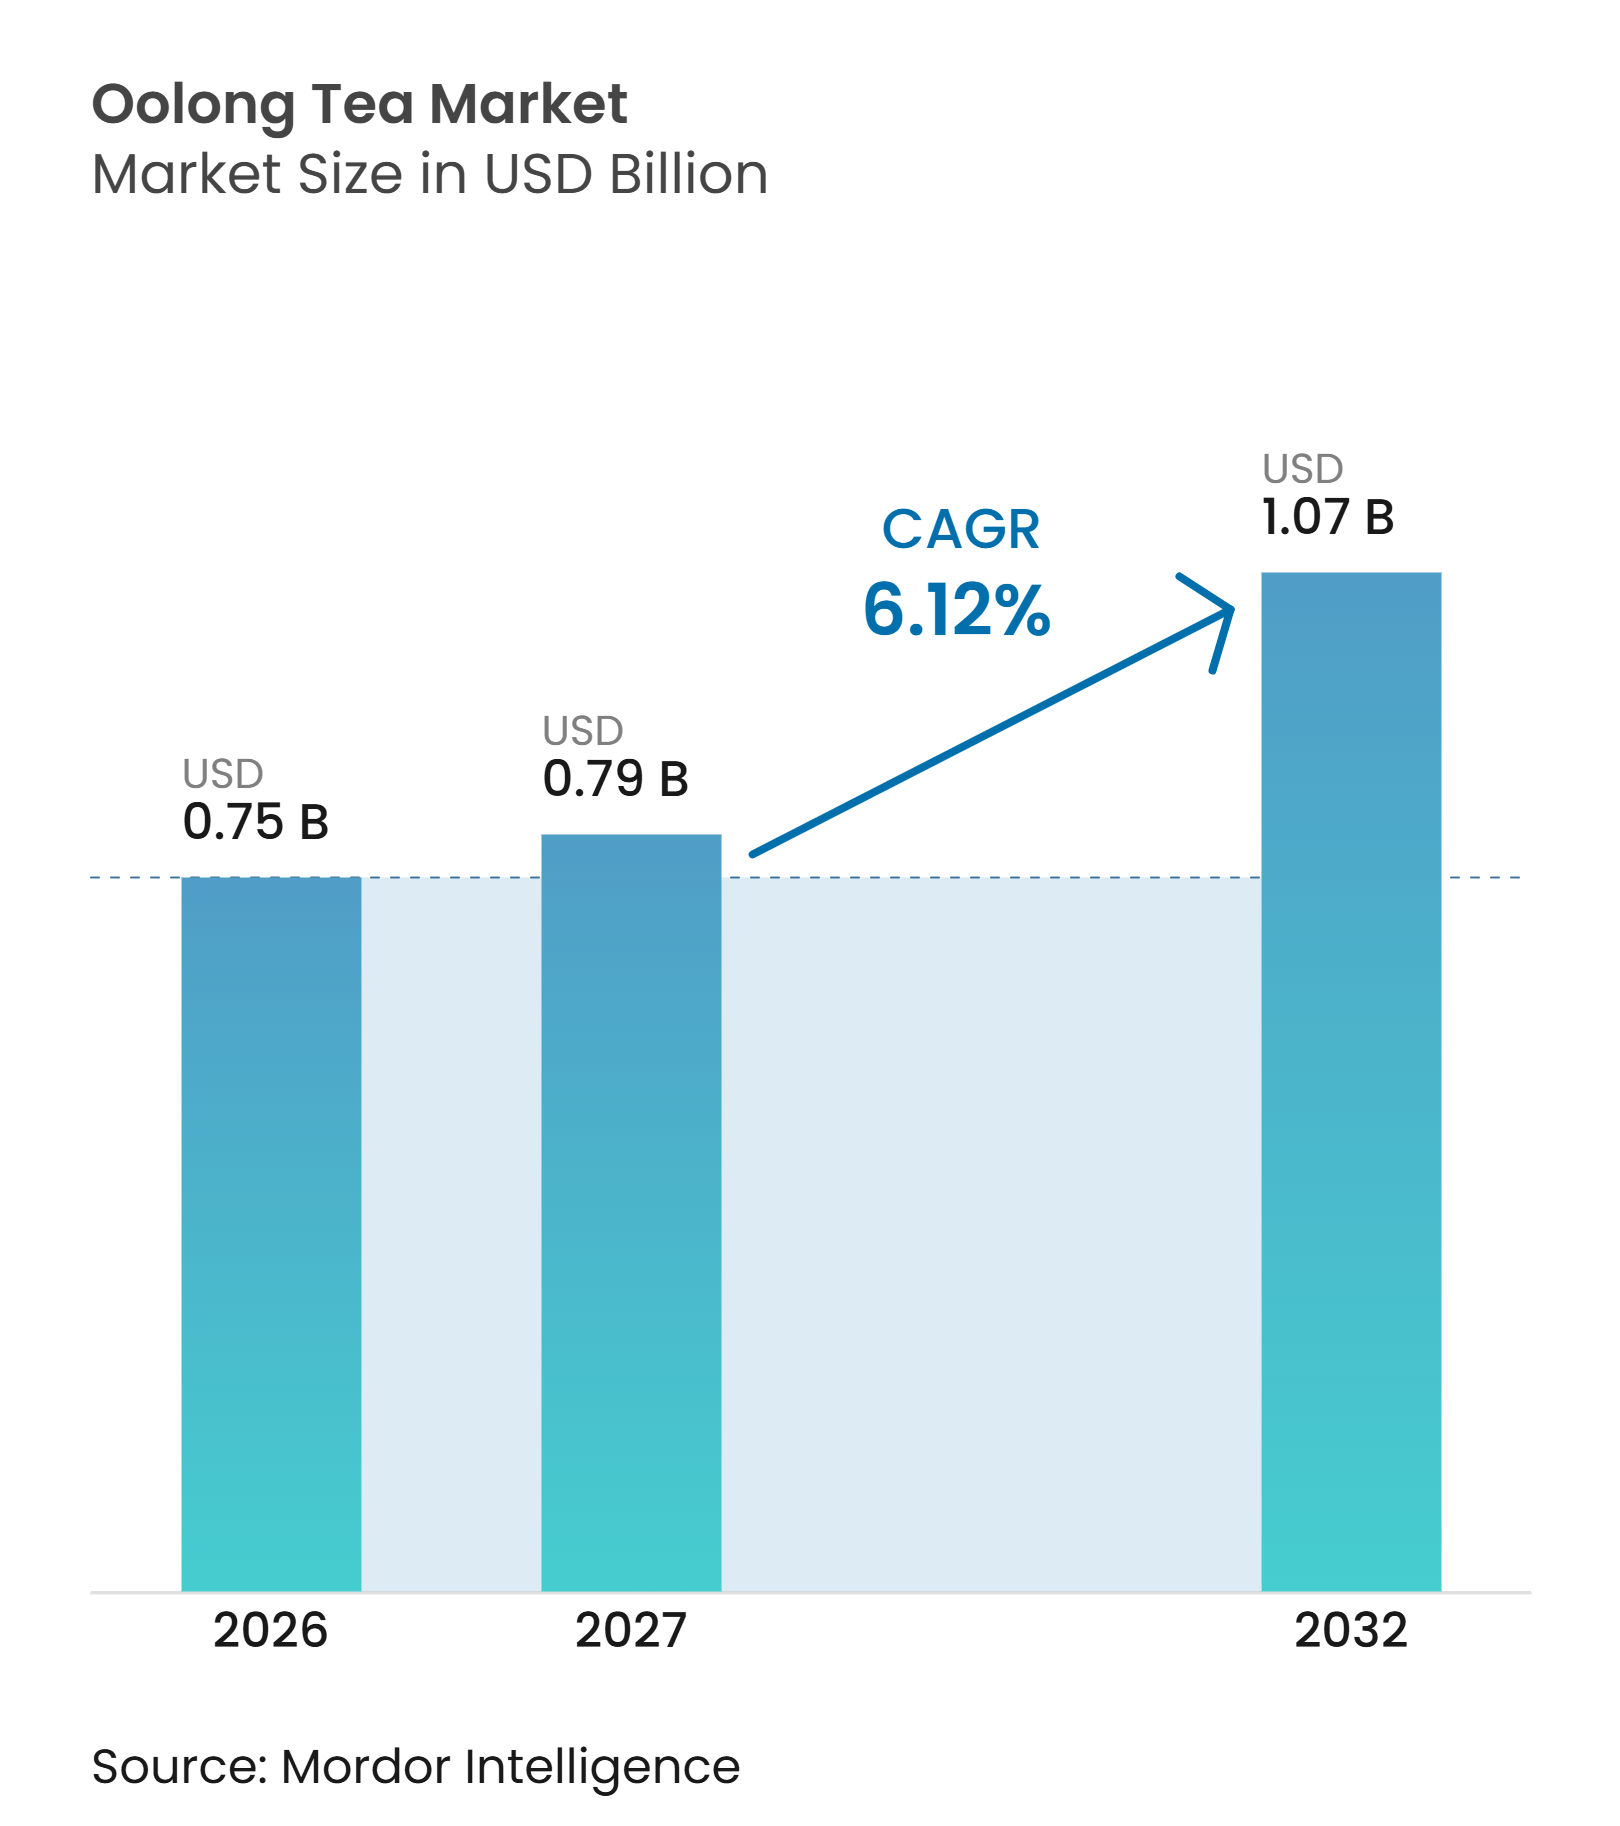
| Marktgröße (2027) | 0.79 Milliarden US-Dollar |
| Marktgröße (2032) | 1.07 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.12 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Oolong-Tee-Marktanalyse von Mordor Intelligence
Die Größe des Oolong-Tee-Marktes wird voraussichtlich von 0,75 Milliarden USD im Jahr 2026 und 0,79 Milliarden USD im Jahr 2027 auf 1,07 Milliarden USD bis 2032 anwachsen, was einer CAGR von 6,12 % zwischen 2027 und 2032 entspricht. Der Oolong-Tee-Markt wird durch die Nachfrage nach Premium-Loseblatt-Tee, aromatisierten Produkten, Online-Fachhandel und den zunehmenden Einsatz in der Gastronomie gestützt. Premium-Tee wird zunehmend abhängig von verifizierten Herkunftsangaben, Mischungen, Markenbildung und rückverfolgbarer Beschaffung, was Produzenten mit dokumentierten Lieferketten einen klareren Weg zur Wertverteidigung bietet. Das Dubai Multi Commodities Centre identifizierte Premium-, Bio-, funktionellen und trinkfertigen Tee als Bereiche mit höheren Margen im globalen Teehandel, was diese Positionierung für Oolong-Produkte unterstützt. Der Oolong-Tee-Markt steht auch vor einer praktischen Spannung zwischen Premium-Loseblatt-Angeboten und praktischen trinkfertigen Produkten, da erstere den Stückwert stützen, während letztere den Zugang und das Volumen erweitern. Versorgungsunterbrechungen, die die Handelsrouten im Nahen Osten betreffen, könnten die Nachfrage nach importiertem Spezialtee kurzfristig verlangsamen.
Wichtigste Erkenntnisse des Berichts
-
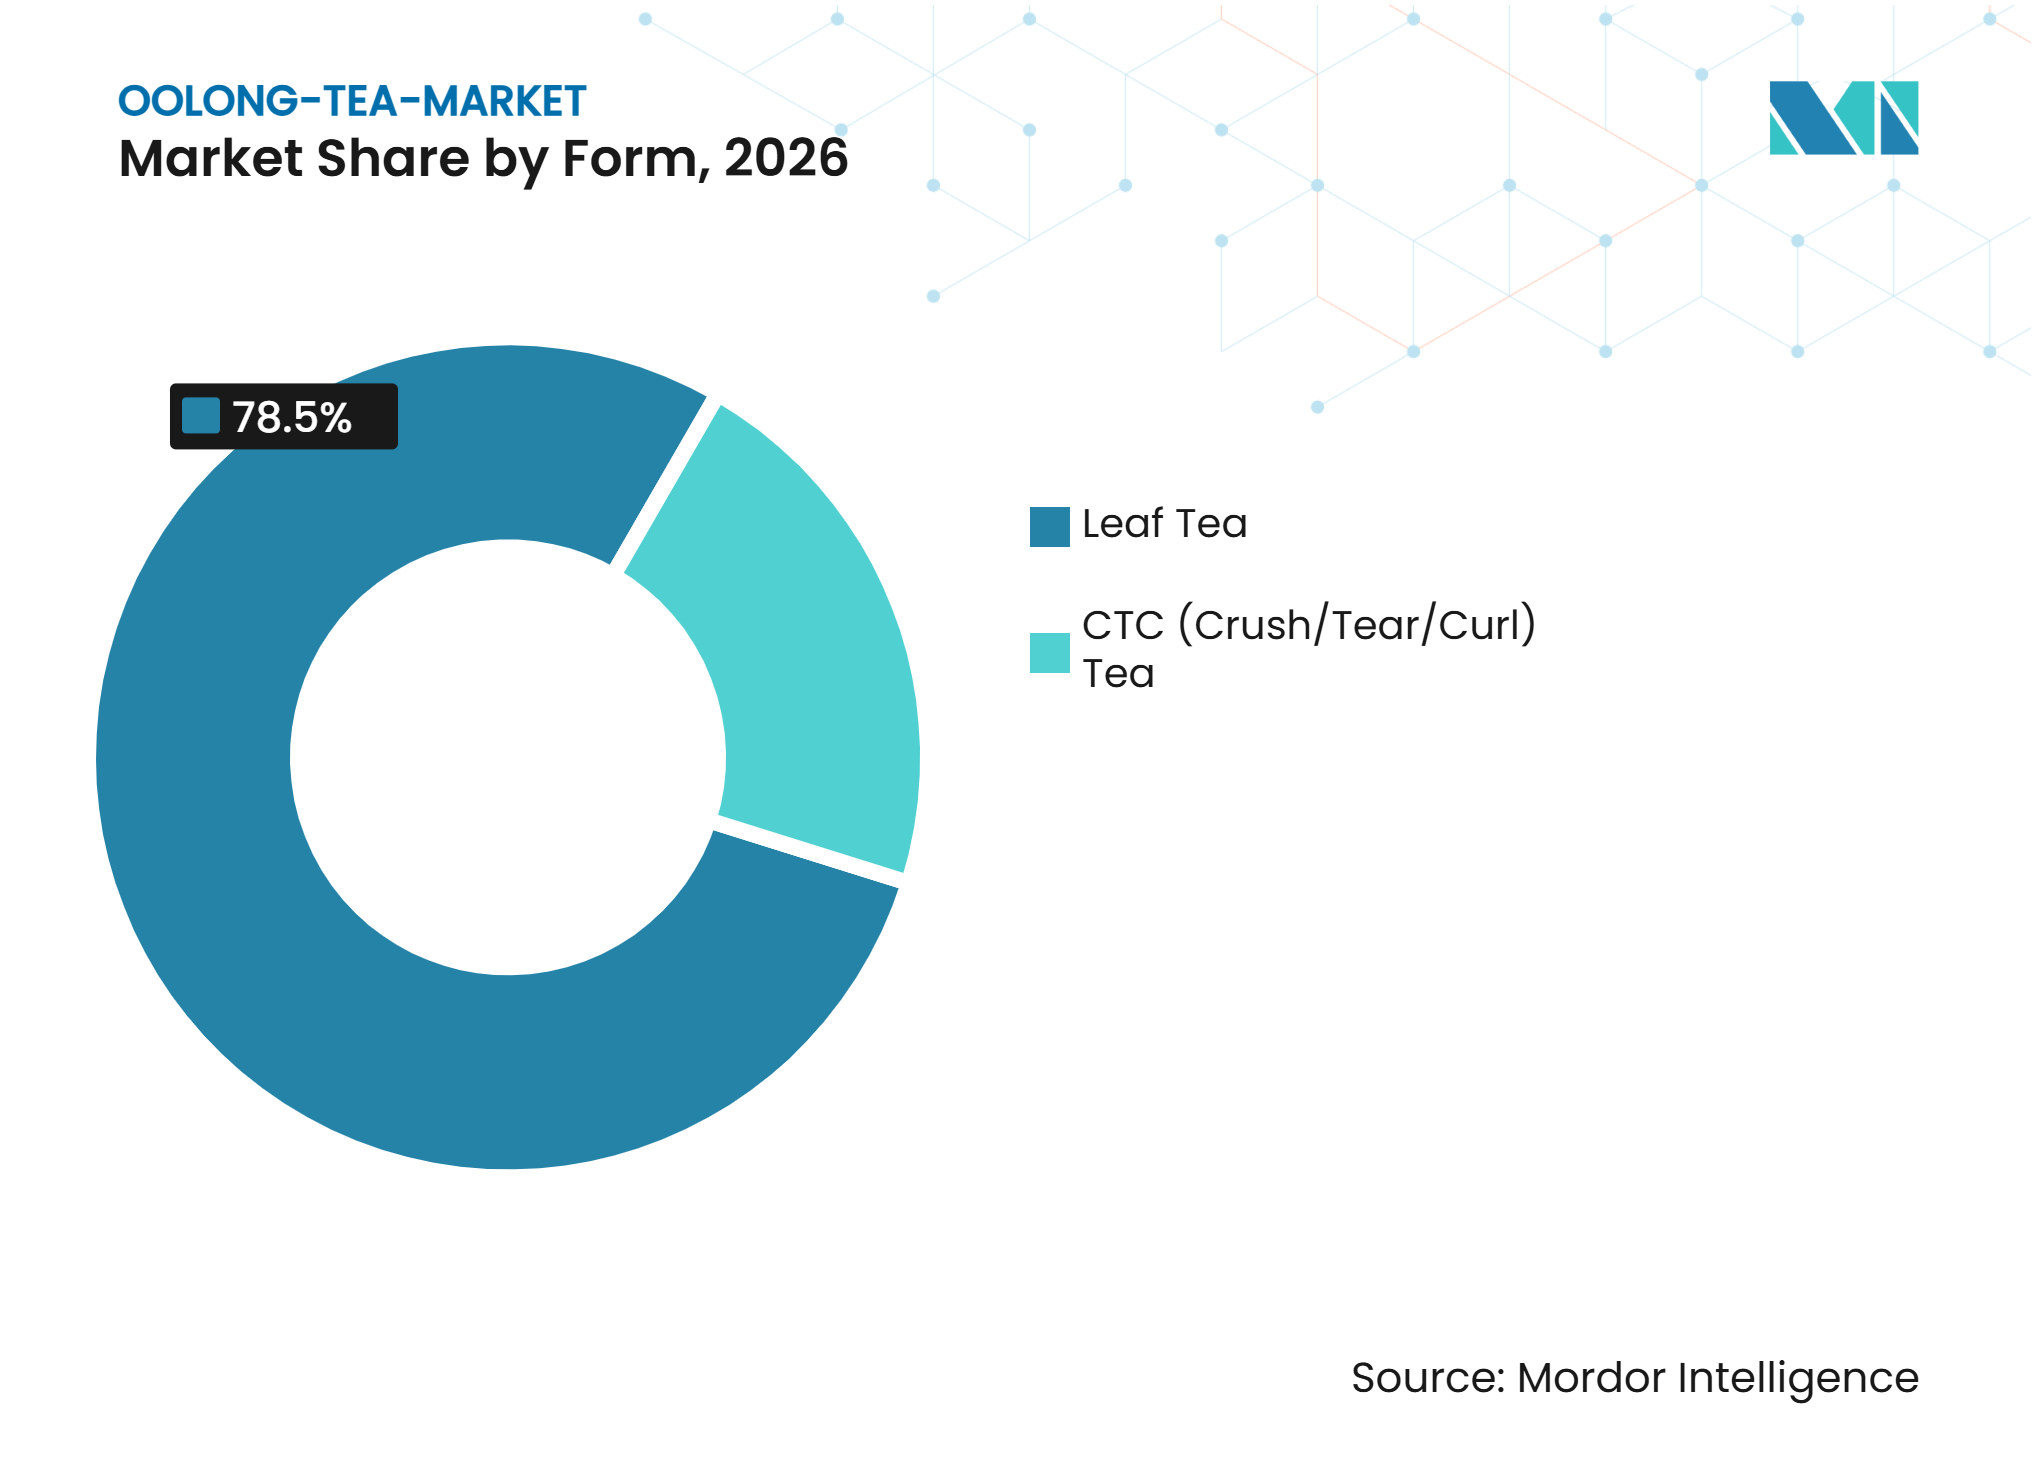
Nach Form hielt Blatttee im Jahr 2026 einen Marktanteil von 78,5 % am Oolong-Tee-Markt, während CTC-Tee bis 2032 voraussichtlich mit einem CAGR von 7,3 % wachsen wird.
-
Nach Kategorie hielt Konventioneller Tee im Jahr 2026 einen Anteil von 76,4 %, während Biologischer Tee bis 2032 voraussichtlich mit einem CAGR von 8,2 % wachsen wird.
-
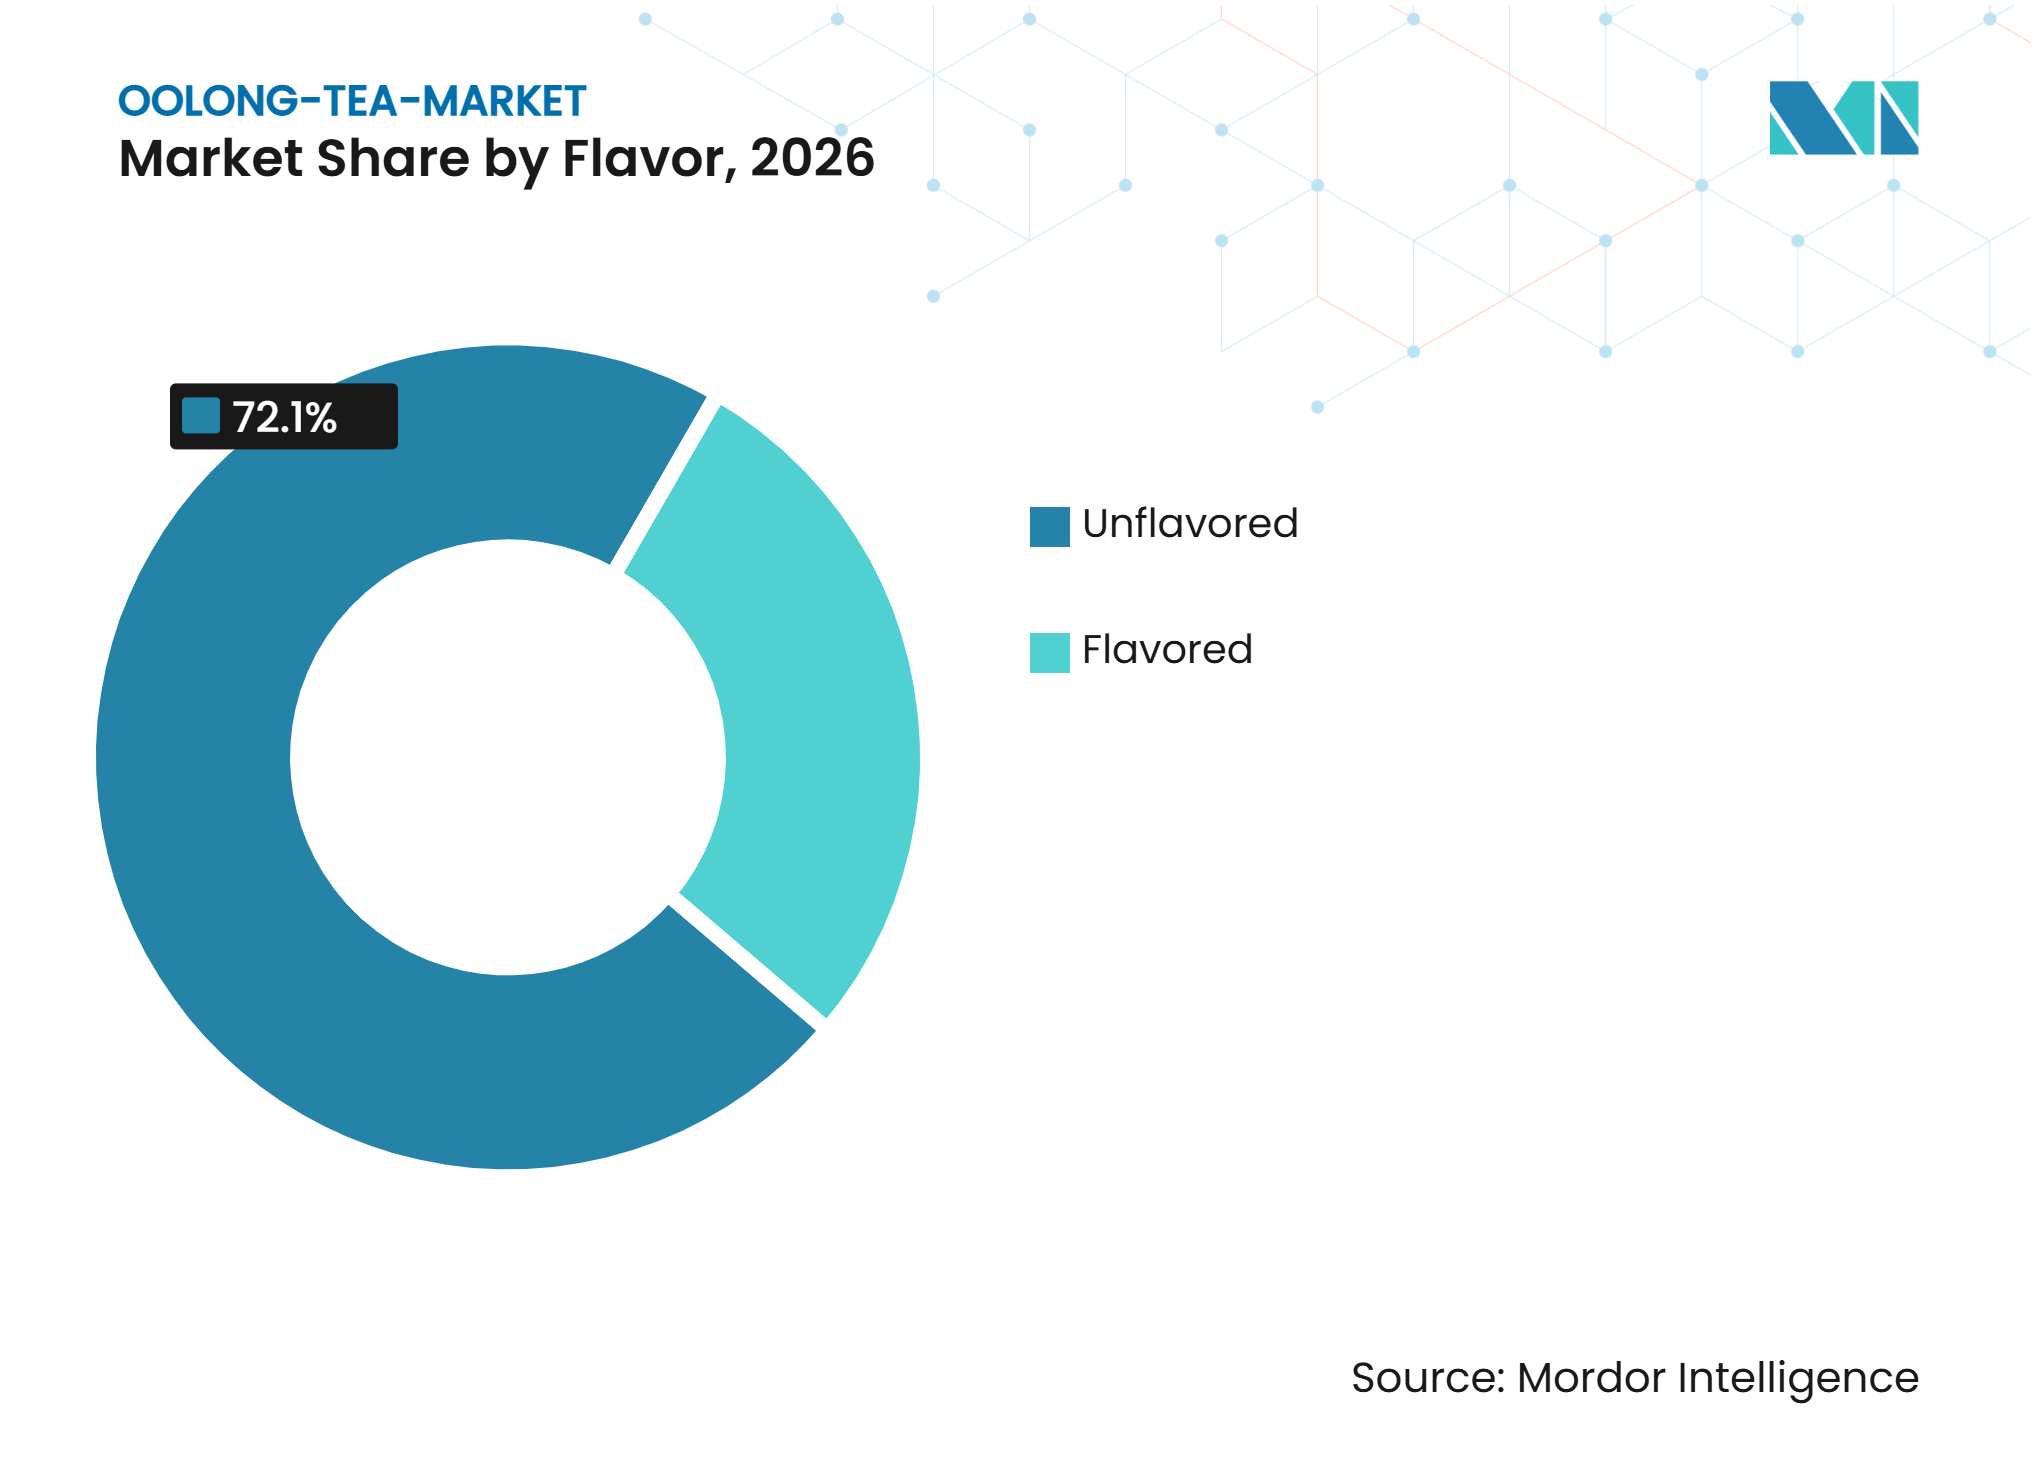
Nach Geschmack hielt Naturbelassener Oolong im Jahr 2026 einen Anteil von 72,1 %, während Aromatisierter Oolong bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen wird.
-
Nach Verpackungsart hielt Schachtelverpackung im Jahr 2026 einen Anteil von 38,4 %, während Aufgussbeutel bis 2032 voraussichtlich mit einem CAGR von 7,5 % wachsen werden.
-
Nach Vertriebskanal hielt der Außer-Haus-Handel im Jahr 2026 einen Anteil von 83,6 %, während die Gastronomie bis 2032 voraussichtlich mit einem CAGR von 8,1 % wachsen wird.
-
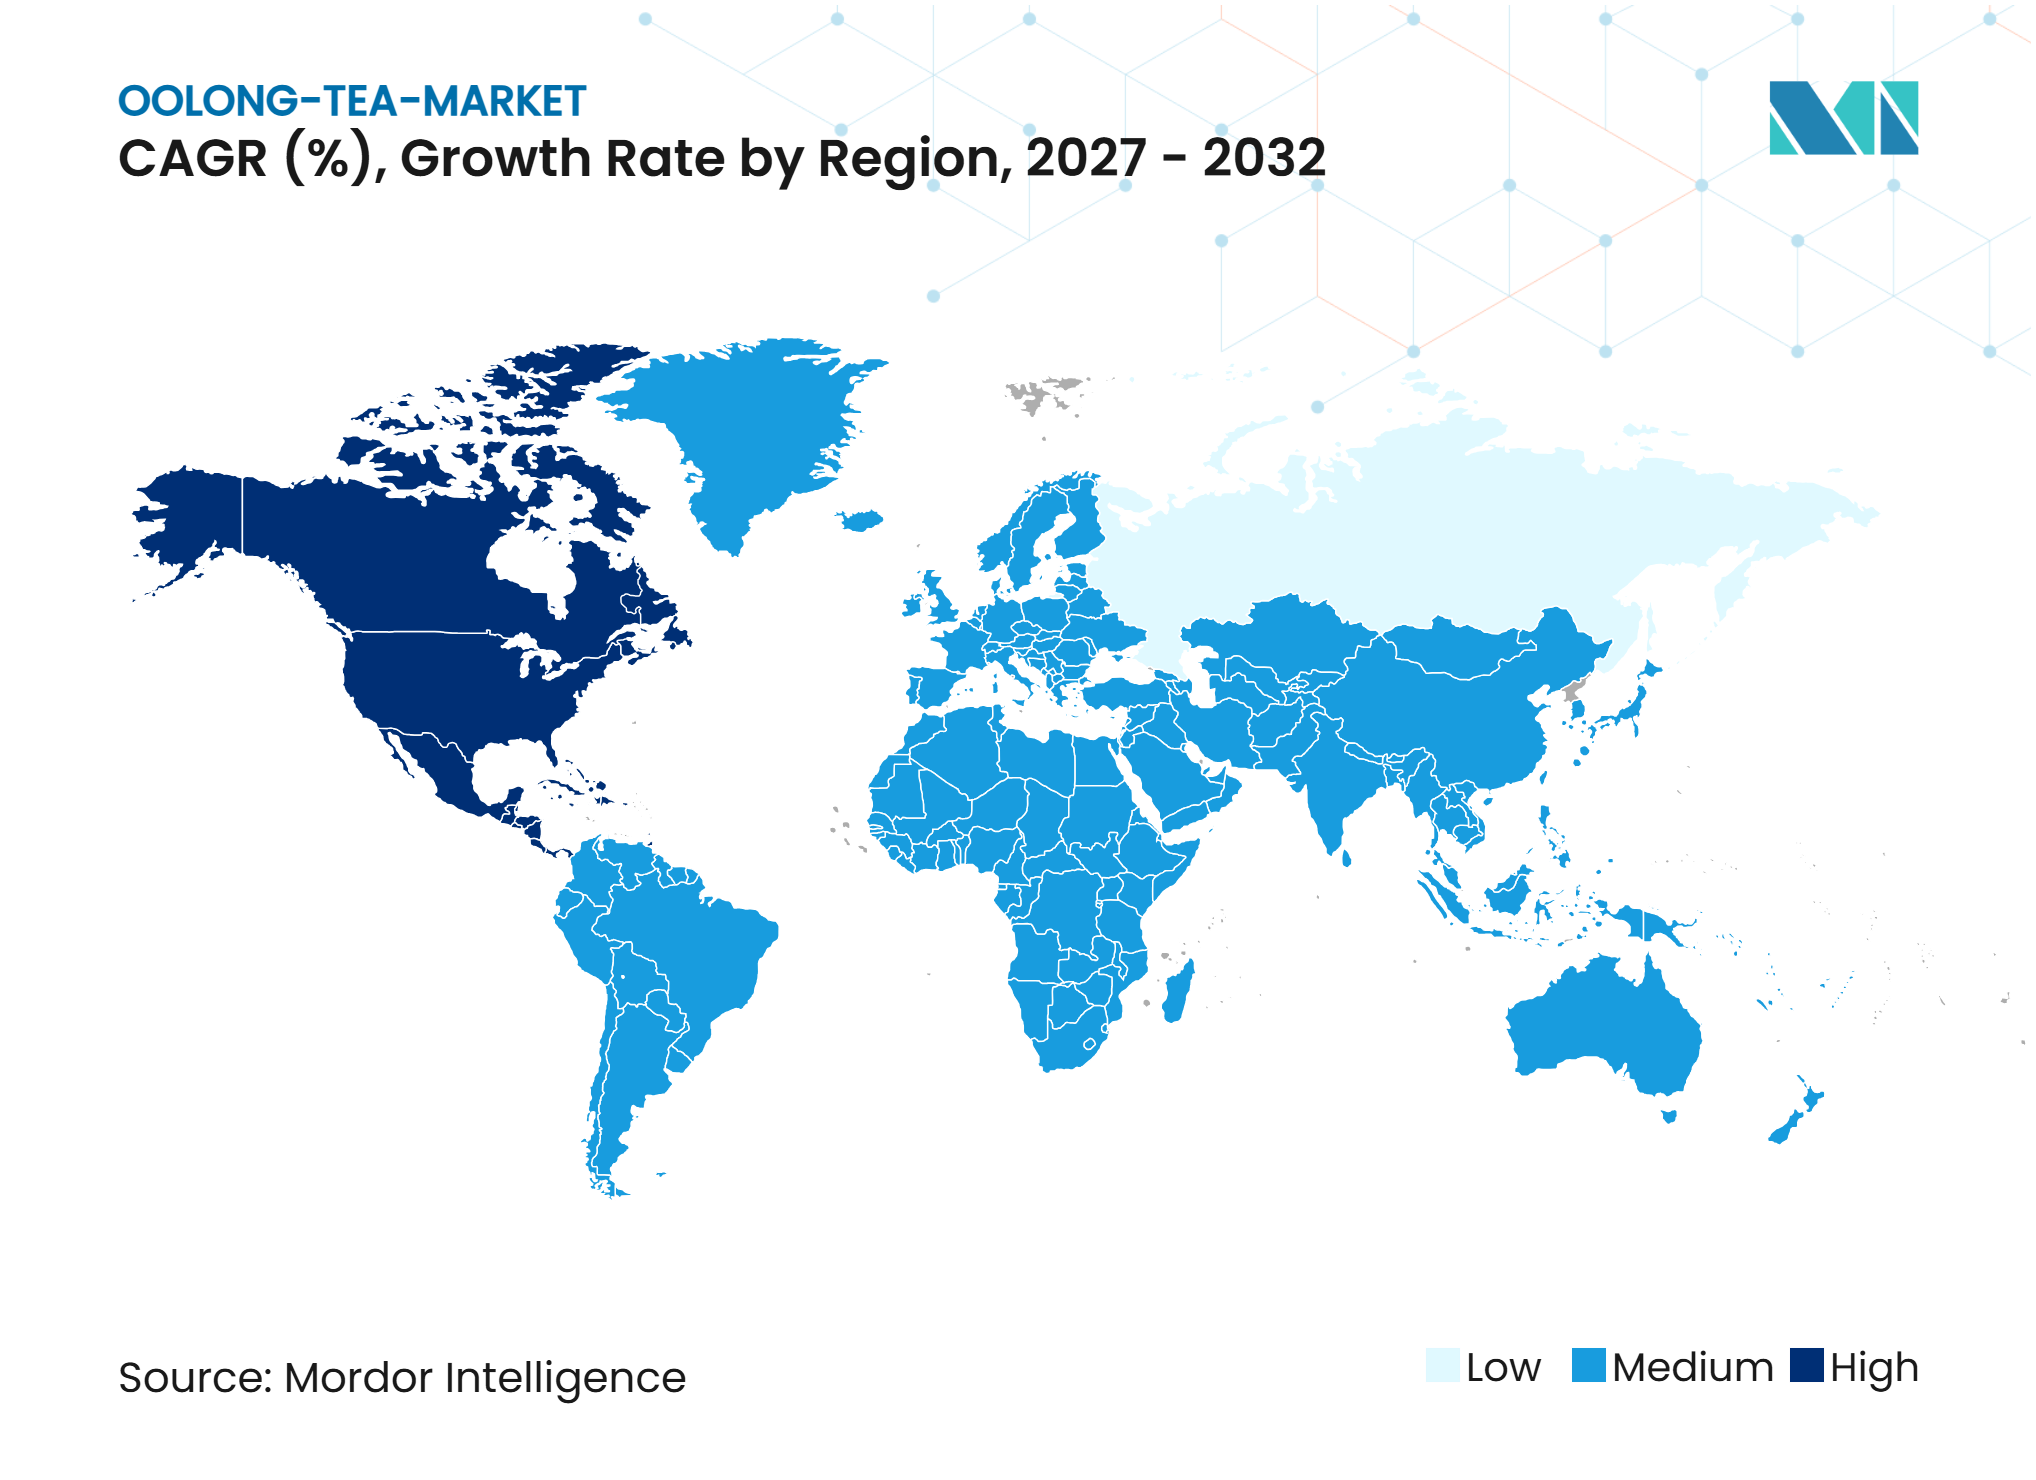
Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 42,4 %, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einem CAGR von 7,6 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachhaltigkeits- und ethische Beschaffungspräferenzen | +0.8% | Global, angeführt von Westeuropa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Funktionelle Mischungen und aromatisierte Aufgüsse | +1.0% | Global, am stärksten in Nordamerika, Westeuropa und Südostasien | Mittelfristig (2–4 Jahre) |
| Premiumisierung und Trend zu Spezialtee | +1.1% | Global, am stärksten in Asien-Pazifik, Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Wachstum des E-Commerce und Online-Fachhandels | +0.9% | Global, am höchsten in Nordamerika, Europa und China | Kurzfristig (≤ 2 Jahre) |
| Produktinnovation bei trinkfertigen Formaten | +0.8% | Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika sowie Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Technologische Fortschritte in der Teeverarbeitung | +0.5% | Asien-Pazifik, mit Ausstrahlungseffekten auf Südasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumisierung und Trend zu Spezialtee
Der Oolong-Tee-Markt profitiert davon, dass Käufer dem Ursprung, der Höhenlage, der Ernte, der Sorte und der Produktionsmethode ein größeres Gewicht beimessen. Hochgebirgstees aus Taiwan, Wuyi-Felsen- und Phoenix-Dancong-Tees können dieselbe herkunftsbasierte Logik nutzen, die Spezialitätenkaffee und Feinwein stützt. Das DMCC erklärte, dass Mischung, Markenbildung und nachweisbare Herkunft die wichtigsten Mehrwertmöglichkeiten im globalen Teehandel schaffen. Dies begünstigt Güter und Marken, die dokumentieren können, wo ihre Blätter angebaut und wie sie behandelt wurden. Premium-Positionierung sichert nicht automatisch höhere Margen, da Hochlagen- und zertifiziertes Angebot begrenzt ist und die Kosten steigen können, wenn Spezialitätenkäufer um dieselbe Produktion konkurrieren. Der Oolong-Tee-Markt belohnt daher ein diszipliniertes Preismanagement ebenso sehr wie markante Herkunftsansprüche.
Funktionelle Mischungen und aromatisierte Aufgüsse
Funktionelle Mischungen erweitern die Attraktivität von Oolong über Käufer hinaus, die traditionelle Teestile bereits kennen. Sein moderater Koffeingehalt und sein Polyphenolgehalt geben Marken eine Teebasis für Frucht-, botanische und wellnessorientierte Formulierungen. Dies macht aromatisierte Produkte nützlich für Verbraucher, die naturbelassenen Oolong möglicherweise als unbekannt oder schwer einzuschätzen empfinden. Der Oolong-Tee-Markt kann diese Produkte nutzen, um traditionelle Blattteeformate und praktische Getränke zu verbinden, ohne die zugrunde liegende Teeidentität zu verlieren. Der Nachfragefall ist stärker, wenn die Formulierung durch transparente Zutaten und glaubwürdige Produktinformationen unterstützt wird. Eine von der IOP Journal veröffentlichte, von Fachleuten begutachtete Forschung zum nachhaltigen Teeanbau berichtet ebenfalls über umwelt- und qualitätsbezogene Vorteile nachhaltiger Produktionsmethoden, einschließlich besserer Bodenfruchtbarkeit und höherer Polyphenolkonzentrationen.
Wachstum des E-Commerce und Online-Fachhandels
Der Online-Handel gibt Verbrauchern außerhalb traditioneller Herkunftsmärkte Zugang zu Single-Origin-Oolong, Abonnements und Direktvertriebssortimenten. Er ermöglicht es auch kleinen Produzenten, Verarbeitung, Sorte, Geschmack und Zubereitung in größerem Detail zu erläutern, als es ein Ladenregal üblicherweise erlaubt. Der Oolong-Tee-Markt kann durch diese Bildungsrolle Nachfrage aufbauen, insbesondere dort, wo Verbraucher nur begrenzten Zugang zu Spezialteefachgeschäften haben. Digitale Kanäle können auch die Preistransparenz erhöhen, was etablierten Marken hilft, aber unbegründete Premium-Ansprüche schwerer aufrechtzuerhalten macht. Der grenzüberschreitende Versand bleibt ein operationelles Risiko für Kleinmengenverkäufer, da Änderungen der Handelsregeln oder Transportbedingungen die Kosten für Direktimporte erhöhen können. Größere Importeure sind möglicherweise besser in der Lage, diese Störungen zu absorbieren, was verändern könnte, wer den Zugang zu Spezialitäteninventaren kontrolliert.
Produktinnovation bei trinkfertigen Formaten
Trinkfertige Produkte bieten Oolong einen praktischen Weg in alltägliche Konsumgelegenheiten, insbesondere für jüngere städtische Verbraucher, die Bequemlichkeit suchen. Diese Formate können Oolong mit Früchten, Kohlensäure oder funktionellen Zutaten kombinieren und dabei den Tee erkennbar halten. Der Oolong-Tee-Markt gewinnt Volumenpotenzial, wenn trinkfertige Produkte über Spezialitätengeschäfte hinaus in Convenience-Stores, Supermärkte und Großhandelseinzelhandel vordringen. Standardisierte Verarbeitung wird bei diesem Wandel wichtig, da Marken Geschmack und Qualität über große Produktionsläufe hinweg aufrechterhalten müssen. Forschungen zur industriellen Rollierung und Schneidung im Journal of Science of Food and Agriculture ergaben, dass diese Verarbeitungsstufen aromabezogene Metaboliten beeinflussen, darunter Linalool und fruchtige Aromavorstufen. Diese technische Kontrolle kann Herstellern helfen, konsistente trinkfertige Formulierungen zu erstellen, ersetzt jedoch nicht die Premium-Attraktivität von Ganzblatt-Angeboten.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Starker Wettbewerb durch etablierte Teesorten | -0.8% | Global, am höchsten in Nordamerika, Europa und Südasien | Mittelfristig (2–4 Jahre) |
| Lieferketten- und Logistikstörungen | -0.7% | Global, am höchsten auf Lieferrouten im Nahen Osten und Afrika sowie bei grenzüberschreitenden Spezialitätenimporten | Kurzfristig (≤ 2 Jahre) |
| Regulatorische und Compliance-Komplexität | -0.4% | Nordamerika, Europa und Ostasien | Mittelfristig (2–4 Jahre) |
| Verfälschungs- und Authentizitätsbedenken | -0.4% | Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Starker Wettbewerb durch etablierte Teesorten
Der Oolong-Tee-Markt muss mit vertrautem Schwarztee, Grüntee, Matcha und Kräuterprodukten konkurrieren, die bereits etablierte Gewohnheiten und klare Verbraucherassoziationen haben. Oolong erfordert von Verbrauchern oft, ein anderes Geschmacksprofil auszuprobieren, anstatt einfach die Marke innerhalb einer vertrauten Sorte zu wechseln. Dies erhöht den Wert von Café-Verkostungen, geschultem Gastronomie-Personal und klaren Erklärungen am Point of Sale. Wellness-Positionierung bietet auch keinen exklusiven Vorteil, da andere Teesorten ähnliche Ansprüche erheben und möglicherweise eine stärkere Bekanntheit haben. Preissensible Verbraucher können sich günstigeren Alternativen zuwenden, wenn sie nicht verstehen, warum ein Spezialitäten-Oolong mehr kostet. Marken müssen daher Ursprung, Geschmack und Zubereitung mit einem klaren Kaufgrund verbinden, anstatt sich auf allgemeine Bekanntheitskampagnen zu verlassen.
Verfälschungs- und Authentizitätsbedenken
Authentifizierung ist für Premium-Oolong von zentraler Bedeutung, da Verbraucher Ursprung, Höhenlage, Bio-Status oder Mischung allein anhand des Aussehens nicht leicht überprüfen können. Eine von der Cambridge Organization veröffentlichte, von Fachleuten begutachtete Studie ergab, dass Region, Zertifizierung und Produktionsfaktoren die Teepreise beeinflussen, was Dokumentation kommerziell wichtig macht und nicht nur administrativ. Schwache Kennzeichnung oder inkonsistente Qualität können daher die Zahlungsbereitschaft verringern und Wiederholungskäufe einschränken. Der Oolong-Tee-Markt erfordert eine robuste Rückverfolgbarkeit über Anbauer, Verarbeiter, Exporteure und Importeure hinweg, um Premium-Angebote zu schützen. Zertifizierung und verifizierte Herkunftsnachweise sind besonders wichtig im grenzüberschreitenden Handel, wo Käufer auf Dokumente angewiesen sind, um Lieferanten zu vergleichen. Stärkere Compliance-Systeme können kurzfristig die Kosten erhöhen, geben glaubwürdigen Produzenten aber auch einen klareren Weg zur Preisverteidigung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
Blatttee verankert Premium-PositionierungBlatttee hielt im Jahr 2026 78,5 % der Marktgröße des Oolong-Tee-Marktes nach Form. Das Format bleibt mit dem Kennerkonsum, der zeremoniellen Zubereitung und gutsspezifischen Angeboten verbunden. Es kann detaillierte Informationen zu Herkunftsregion, Höhenlage, Erntesaison und Sorte tragen. Diese Attribute sind in Einzelhandels- und Gastronomieumgebungen wichtig, wo Premium-Tee durch Herkunfts- und Zubereitungsgeschichten verkauft wird. Zertifizierter Bio-Blatttee kann diese Signale verstärken, da Verbraucher eine dokumentierte Produktionsmethode mit einem höherwertigen Angebot verbinden können. Forschungen zur Teepreisgestaltung bestätigen, dass Region und Zertifizierung die Wertwahrnehmung und Preisentwicklung beeinflussen. Produzenten, die diese Informationen vom Anbau bis zur endgültigen Verpackung bewahren, können Einzelhändlern und Gastronomiekäufern eine vollständigere Grundlage für die Präsentation eines Premium-Blatttee-Angebots bieten.
CTC-Tee wird bis 2032 voraussichtlich mit einem CAGR von 7,3 % wachsen. Das Format eignet sich für trinkfertige und Gastronomienutzer, die eine schnellere Extraktion, gleichmäßiges Aufbrühen und zuverlässige Ergebnisse in großem Maßstab benötigen. Kleinere Partikel erzeugen mehr Oberfläche, was eine schnelle Infusion für Flaschengetränke und fruchtbasierte Formulierungen unterstützt. Der Oolong-Tee-Markt kann die CTC-Verarbeitung dort einsetzen, wo Durchsatz und Produktkonsistenz wichtiger sind als eine sichtbare Blattdarstellung. Industrielle Forschung zeigt, dass Rollierung und Schneidung Geschmacksmetaboliten und Aromavorstufen beeinflussen, was die Prozesskontrolle für standardisierte Produkte relevant macht. CTC wird wahrscheinlich von einer höheren Volumennachfrage profitieren, während Blatttee besser positioniert bleibt, um den Premium-Herkunftswert zu erhalten. Die beiden Formate können daher unterschiedliche Kaufgelegenheiten innerhalb desselben Portfolios bedienen, anstatt eine Wahl zwischen traditionellen und praktischen Produkten zu erfordern.


Nach Kategorie:
Bio-Wachstum spiegelt Zertifizierungsmomentum widerKonventioneller Tee machte im Jahr 2026 76,4 % der Marktgröße des Oolong-Tee-Marktes aus. Diese Position spiegelt etablierte Produktionssysteme, niedrigere Zertifizierungskosten und langjährige Käuferbeziehungen in den Herkunftsmärkten wider. Das konventionelle Angebot umfasst sowohl Massenmarktmischungen als auch hochwertige Gutstees, die nicht formal zertifiziert sind. Das bedeutet, dass sein Volumenvorsprung nicht zwangsläufig in eine gleichwertige Wertführerschaft im Premium-Segment übersetzt wird. Käufer fordern von Lieferanten zunehmend Nachhaltigkeits- und Rückverfolgbarkeitsdokumente, auch wenn Produkte nicht bio-zertifiziert sind. Die Kategorie steht daher vor einem schrittweisen Wandel, bei dem Dokumentation zur Basiserwartung wird und nicht mehr ein Merkmal, das einem kleinen Premium-Segment vorbehalten ist. Lieferanten ohne formale Zertifizierung können weiterhin konkurrieren, benötigen jedoch konsistente Aufzeichnungen, die ihre Beschaffungs-, Verarbeitungs- und Produkthandhabungspraktiken erläutern.
Biologischer Tee wird bis 2032 voraussichtlich mit einem CAGR von 8,2 % wachsen. Wellness-Präferenzen, ethische Beschaffung und Beschaffungsprüfung unterstützen seine Expansion. Nachhaltige Teeanbaumethoden wurden in einer Überprüfung der verfügbaren Belege mit stärkerer Bodenfruchtbarkeit und höheren Polyphenolkonzentrationen in Verbindung gebracht. Diese Belege können die Markenkommunikation unterstützen, wenn sie sorgfältig präsentiert und mit dokumentierten Praktiken verknüpft werden. Bio-Lieferanten sind möglicherweise auch besser auf Importanforderungen vorbereitet, die vollständige Herkunfts- und Handhabungsnachweise erfordern. Der Oolong-Tee-Markt kann vom Bio-Wachstum profitieren, wenn die Zertifizierung durch glaubwürdige Rückverfolgbarkeit und nicht durch allgemeine Nachhaltigkeitssprache unterstützt wird. Die stärksten Angebote stimmen Anbauansprüche, Verpackungsinformationen und Lieferantendokumentation aufeinander ab, sodass Käufer sie konsistent bewerten können.
Nach Geschmack:
Aromatisierte Varianten erweitern die VerbraucherreichweiteNaturbelassener Oolong hielt im Jahr 2026 72,1 % des Marktes nach Geschmack. Er bleibt in China, Taiwan, Japan und Südkorea wichtig, wo Verbraucher die natürlichen blumigen, fruchtigen, gerösteten und mineralischen Noten erkennen, die je nach Herkunft und Oxidation variieren. Dieses Segment hängt von einer konsistenten Produktionsqualität ab, da Käufer erwarten, dass der Tee selbst das Geschmackserlebnis liefert. Produzenten können seine Position durch transparente Beschreibungen von Terroir, Sorte und Zubereitung stärken. Es steht auch unter Druck durch jüngere Verbraucher, die offener für aromatisierte und Bubble-Tea-Formate sind. Der Oolong-Tee-Markt muss die kulturelle und Premium-Rolle von naturbelassenem Tee bewahren und gleichzeitig anpassen, wie er neuen Verbrauchern vorgestellt wird. Verkostungen, einfache Brühanweisungen und klare Geschmacksbeschreibungen können neueren Käufern helfen, Unterschiede zu verstehen, ohne das Produkt selbst zu vereinfachen.
Aromatisierter Oolong wird bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen. Frucht-, Blüten-, Milchtee- und andere Variationen können die sensorische Hürde für Erstkäufer senken. Diese Produkte verwenden Oolong als erkennbare Basis und bieten Verbrauchern gleichzeitig einen zugänglichen Einstiegspunkt. Sie eignen sich besonders für Café-Menüs, trinkfertige Produkte und gesellschaftliche Anlässe, bei denen ein Ausprobieren wahrscheinlicher ist. Das Format kann die Konversion zu traditionellen Tees unterstützen, kann aber auch die Nachfrage in Richtung standardisierterer Mischungen verschieben. Marken müssen die Teequalität in aromatisierten Produkten sichtbar halten, damit Bequemlichkeit ihre Verbindung mit Oolongs Premium-Identität nicht schwächt. Zutatenwahl, Teeherkunftsinformationen und ausgewogenes Geschmacksdesign können helfen, diese Verbindung über Café- und verpackte Formate hinweg aufrechtzuerhalten.

Nach Verpackungsart:
Aufgussbeutel gewinnen an Bedeutung im Convenience-BereichSchachtelverpackung hielt im Jahr 2026 38,4 % des Marktes nach Verpackungsart. Sie passt zu etablierten Einzelhandelsvertriebswegen und Schenktraditionen, insbesondere für Premium-Tees in asiatischen Märkten. Die größere Oberfläche ermöglicht es Marken, am Point of Sale Herkunft, Brühanleitung und Qualitätsmerkmale zu erläutern. Sie eignet sich daher gut für Loseblatt-Produkte, die auf eine detaillierte Geschichte angewiesen sind. Schachteln können Einzelhändlern auch ein Format bieten, das leicht zu stapeln und auszustellen ist. Die Verpackungsqualität bleibt relevant, da Käufer häufig Frischeschutz und Präsentation als Indikatoren dafür verwenden, wie sorgfältig ein Spezialitätentee behandelt wurde. Produzenten können diesen Raum nutzen, um Lagerungs-, Brüh- und Herkunftsdetails zu erläutern, die eine informierte Kaufentscheidung unterstützen.
Aufgussbeutel werden bis 2032 voraussichtlich mit einem CAGR von 7,5 % wachsen. Sie reagieren auf die Nachfrage nach Portionskontrolle, Bürokonsum, Hotelannehmlichkeiten und standardisierter Zubereitung in der Gastronomie. Einzelportionsformate helfen Cafés und Bubble-Tea-Betreibern, während geschäftiger Servicezeiten konsistente Rezepte aufrechtzuerhalten. Dies schafft eine Verbindung zwischen Aufgussbeuteln und dem schneller wachsenden Gastronomiekanal. Kompostierbare und biologisch abbaubare Materialien können einen weiteren Differenzierungspunkt für Direktvertriebsmarken bieten. Der Oolong-Tee-Markt kann dieses Format nutzen, um den Zugang zu erweitern, sofern die Verpackung die Frische schützt und nicht im Widerspruch zu Nachhaltigkeitsansprüchen steht. Klare Entsorgungshinweise und konsistente Materialwahl können es Verbrauchern und Käufern erleichtern, Umweltansprüche zu bewerten.
Nach Vertriebskanal:
Außer-Haus-Handel verankert Volumen, Gastronomie führt Wachstum anDer Außer-Haus-Handel machte im Jahr 2026 83,6 % des Marktanteils des Oolong-Tee-Marktes aus. Supermärkte, Verbrauchermärkte, Convenience-Stores, Lebensmittelgeschäfte und Online-Händler geben Marken eine breite Präsenz in etablierten und aufstrebenden Nachfragezentren. Die Einzelhandelsverfügbarkeit unterstützt Wiederholungskäufe, nachdem Verbraucher ein Produkt bereits in Cafés oder Restaurants ausprobiert haben. Der Online-Handel bietet auch direkten Zugang zu Kunden an Orten ohne Spezialteefachgeschäfte. Diese Kanäle eignen sich sowohl für verpackten Blatttee als auch für trinkfertige Angebote. Der Oolong-Tee-Markt wird weiterhin auf die Reichweite des Außer-Haus-Handels für das Volumen angewiesen sein, auch wenn Spezialitätenbetreiber durch erlebnisorientiertere Veranstaltungsorte Nachfrage aufbauen. Koordinierte Produktinformationen über Einzelhandels-, Online- und Gastronomieumgebungen hinweg können Marken dabei helfen, aus einem ersten Ausprobieren Wiederholungskäufe zu machen.
Die Gastronomie wird bis 2032 voraussichtlich mit einem CAGR von 8,1 % wachsen. Spezialitätentee-Cafés, Hotels und Bubble-Tea-Ketten verwenden Oolong als Basis für Getränke, die Kunden ausprobieren können, bevor sie verpackte Produkte kaufen. Dies macht den Kanal sowohl zu einem Kundengewinnungsweg als auch zu einer Quelle direkter Verkäufe. Bain Capital gab im August 2026 die Übernahme von Gong cha bekannt, einer Kette mit fast 2.200 Filialen in 33 Märkten. Die Transaktion zeigt das anhaltende Investoreninteresse an skalierbaren Tee-Gastronomieformaten. Betreiber können sich durch Herkunft, traditionelle Zubereitung oder funktionelle Zutaten differenzieren, müssen aber dennoch einen schnellen und wiederholbaren Service liefern. Gut gestaltete Rezepte und geschultes Personal sind wichtig, da eine inkonsistente Zubereitung den ersten Eindruck eines Verbrauchers von einem Spezialitätentee schwächen kann.
Geografische Analyse
Asien-Pazifik
Asien-Pazifik machte im Jahr 2026 42,4 % der Marktgröße des Oolong-Tee-Marktes aus. China, Taiwan, Vietnam und Japan kombinieren langjährige Produktionskapazitäten mit großen Verbraucherbasen und gut etablierten Teeritualen. Die Region bleibt auch die wichtigste Quelle für Produktinnovationen, insbesondere bei trinkfertigem Oolong und Convenience-Formaten. Produzenten haben die Möglichkeit, Traditionsstile mit zeitgenössischen aromatisierten Angeboten zu kombinieren, da sich die Verbraucherpräferenzen weiterentwickeln. Verarbeitungskapazität ist ein Wettbewerbsvorteil, da die konsistente Skalierung trinkfertiger Produkte von der Kontrolle über Aroma- und Geschmacksbildung abhängt. Die Dokumentation von Herkunft, Verarbeitung und Lebensmittelsicherheit wird für exportorientierte Lieferanten zunehmend wichtiger, da sie die Premium-Positionierung und die Einhaltung von Vorschriften in den Zielmärkten unterstützt.
Naher Osten und Afrika
Der Nahe Osten und Afrika werden bis 2032 voraussichtlich mit einem CAGR von 7,6 % wachsen. Dubais Reexportinfrastruktur verbindet asiatische Teeherkunftsländer mit Käufern in der gesamten Region und unterstützt Mischung, Verpackung und Vertrieb. Das DMCC Tea Centre verarbeitete im Jahr 2024 mehr als 24.400 Tonnen Tee, was die Rolle des Knotenpunkts im regionalen Teehandel verdeutlicht[1]. Premium-importierter Oolong hat eine Chance in städtischen Golfmärkten, wo Verbraucher Spezialitätensorten jenseits von traditionellem Schwarz- und Kräutertee erkunden. Der Oolong-Tee-Markt ist kurzfristigen Versandrisiken ausgesetzt, da anhaltende Störungen rund um die Straße von Hormus die Nachfrage, die Preise und die Logistik beeinflussen könnten. Unternehmen, die den Dubai-Knotenpunkt nutzen, benötigen eine widerstandsfähige Beschaffung und Bestandsplanung, um dieses Risiko zu begrenzen.
Diversifizierung jenseits von Asien-Pazifik beschleunigt sich
Nordamerika entwickelt Nachfrage durch Spezialitäteneinzelhandel und Cafés, wo Verbraucher Single-Origin-Oolong mit Spezialitätenkaffee vergleichen können. In Europa können Bio-Zertifizierung, saubere Etiketten und dokumentierte Herkunft Lieferanten helfen, die Erwartungen der Käufer an Transparenz zu erfüllen. Südamerika befindet sich noch in einem frühen Stadium seines Adoptionszyklus, aber die Spezialitätenkaffeekultur bietet einen vertrauten Referenzpunkt für Käufer, die Herkunft und Verarbeitung schätzen. Diese Geografien bevorzugen Marken, die Qualität klar erläutern und Kleinmengenangebote zuverlässig verwalten können. Der Oolong-Tee-Markt kann Direktvertrieb und Gastronomie-Ausprobieren nutzen, um Bekanntheit aufzubauen, aber Logistik- und Compliance-Komplexität kann die Skalierung für kleinere Importeure erschweren. Glaubwürdige Zertifizierung, sorgfältige Produktaufklärung und zuverlässige Auftragserfüllung werden wahrscheinlich zentral für die langfristige Entwicklung außerhalb von Asien-Pazifik bleiben.
Wettbewerbslandschaft
Marktkonzentration
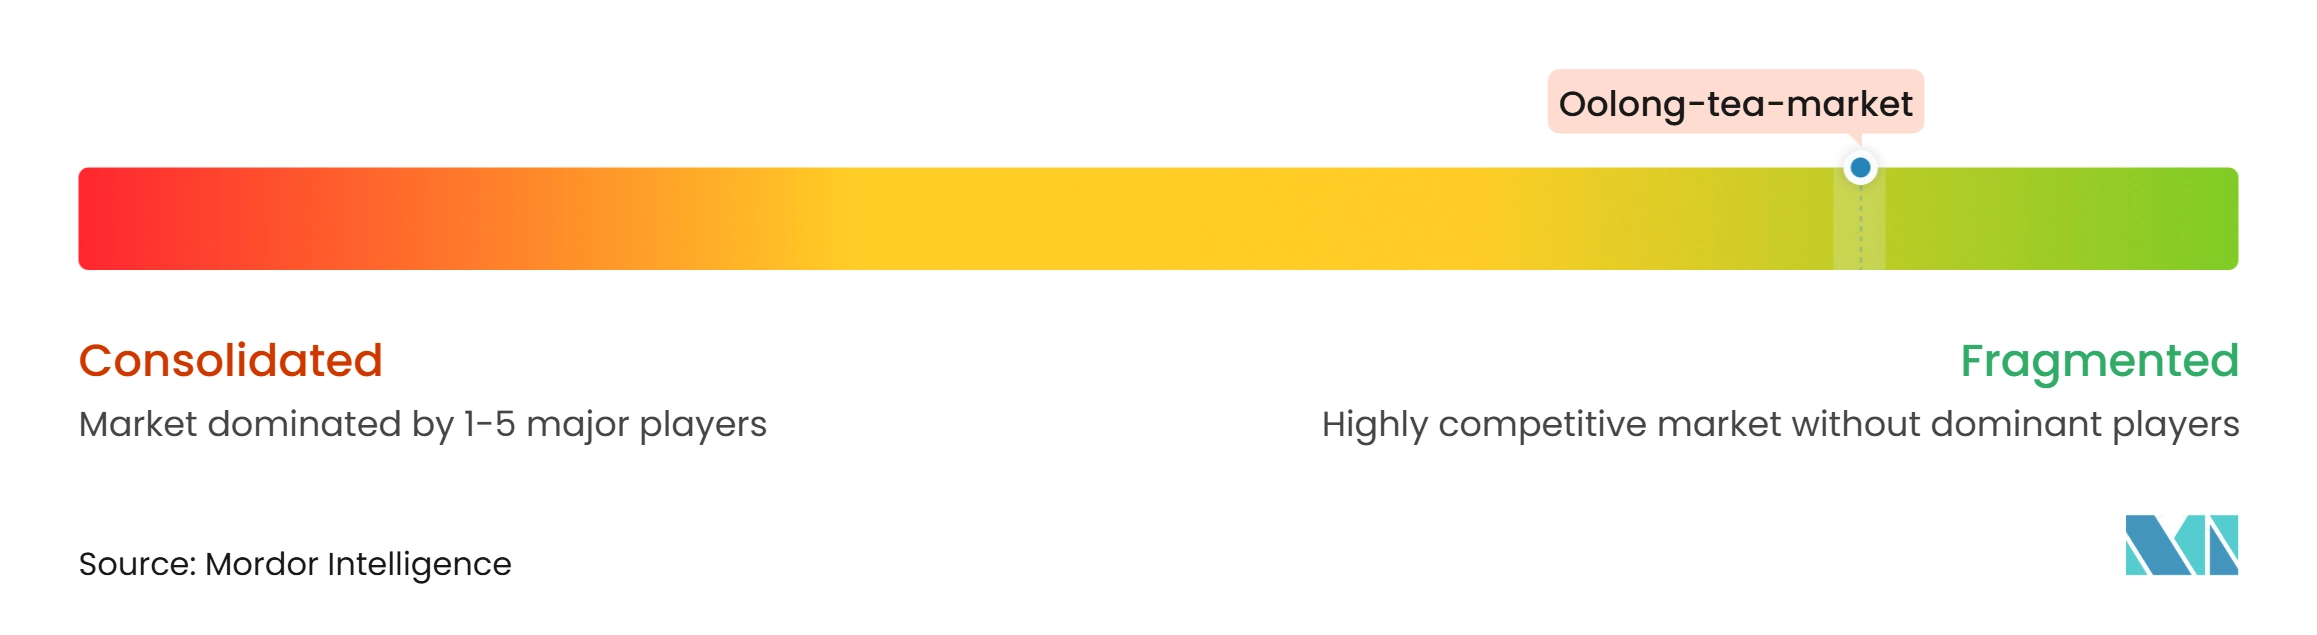
Der Oolong-Tee-Markt ist fragmentiert, ohne einen dominanten Akteur. Zu den Wettbewerbern zählen Loseblatt-Traditionsmarken, große Getränkeunternehmen mit trinkfertigen Portfolios und Café-Betreiber. Die meisten Teilnehmer konzentrieren sich entweder auf Premium-Blatttee oder schneller wachsende trinkfertige Formate. Traditionsmarken konkurrieren über Herkunft, Anbau und Zubereitung, während größere Getränkegruppen Vertriebsreichweite und Regalplatz nutzen, um ein breiteres Publikum zu erreichen. Diese Kluft schafft eine Chance für Marken, die Spezialitätentee-Kompetenz mit praktischen Formaten verbinden können.
Bain Capitals Übernahme von Gong cha im August 2026 ist ein klarer strategischer Schritt im Gastronomiesegment. Der internationale Fußabdruck der Kette bietet eine Plattform, um oolong-basierte Getränke in großem Maßstab einzuführen. Orbitel International kooperierte mit Taiwans Tea & Magic Hand, um Hawthorn Berry Oolong RTD in Costco Taiwan als 24-Flaschen-Packungen zu platzieren und damit ein Traditionsprodukt in ein Großhandelseinzelhandelsformat zu bringen. Diese Schritte zeigen, wie Unternehmen den Vertrieb ausweiten und gleichzeitig Oolong für einen häufigeren Konsum anpassen. Der Wettbewerbsvorteil wird davon abhängen, ob diese Formate eine glaubwürdige Teeidentität aufrechterhalten und gleichzeitig die Erwartungen des Massenkanals erfüllen.
Chancen bestehen in Nordamerika, Europa, Südamerika und dem subsaharischen Afrika, wo der Gesamtteekonsum die Oolong-Durchdringung übersteigt. Direktvertriebsunternehmen können durch Abonnements und Bildungsinhalte rund um taiwanesischen und Fujian-Tee eine Position aufbauen. Gastronomiebetreiber können Oolong durch Markengetränke einführen, die die Hürde für einen ersten Versuch senken. Prozessinnovation kann Standardisierung und Kostenkontrolle verbessern, ersetzt jedoch keine rückverfolgbare Versorgung. Zertifizierung und Dokumentation bieten einen praktischen Vorteil, da Käufer Produktansprüche genauer prüfen. Der fragmentierte Markt ermöglicht spezialisierten Betreibern den Eintritt, obwohl sie mit besser finanzierten Akteuren konkurrieren müssen, die den Vertrieb kontrollieren.
Oolong-Tee-Branchenführer
-
Bama Tea Co., Ltd.
-
TenFu's TEA
-
ITO EN, Ltd.
-
Associated British Foods plc
-
Ten Ren Tea Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Oolong-Tee-Markt Unternehmen in diesem Bericht
- Bama Tea Co., Ltd.
- TenFu's TEA
- Ten Ren Tea Co., Ltd.
- ITO EN, Ltd.
- Twinings, Associated British Foods plc
- Tata Consumer Products Limited
- The Republic of Tea
- Bigelow Tea
- Harney and Sons Fine Teas
- Dilmah Ceylon Tea Company PLC
- Unilever PLC
- PepsiCo, Inc.
- Kirin Beverage Company, Limited
- CHAGEE Holdings Limited
- Nongfu Spring Co., Ltd.
- Tingyi Holding Corp.
- Uni-President Enterprises Corporation
- DAVIDsTEA Inc.
- Rare Tea Company Limited
- PEET’S COFFEE, Inc.
Neueste Industrielle Entwicklungen in Oolong-Tee-Markt
- November 2026: Tealive brachte in Malaysia seine Sparkling Prebiotic Tea Soda-Reihe auf den Markt, darunter Apple Lemon Oolong und Lychee Oolong in Dosenformat. Die Reihe wurde als Malaysias erste sprudelnde Prebiotic-Tee-Soda ohne künstliche Farbstoffe positioniert und markierte Tealives ersten Schritt in verpackte trinkfertige Produkte jenseits seines Café-Geschäfts.
- August 2026: Bain Capital gab die Übernahme von Gong cha Global bekannt, einer Teekette mit fast 2.200 Filialen in 33 Märkten, die jährlich über 150 Millionen Getränke serviert, von TA Associates. Die Transaktion soll im vierten Quartal 2026 abgeschlossen werden und positioniert Gong chas oolong-basierte Getränkeplattform für internationale Expansion unter einem Franchise-Modell.
- Mai 2026: Yeo Hiap Seng führte in Singapur Yeo's Unsweetened Oolong Tea als Teil seiner zuckerfreien Reihe ein. Das Produkt erhielt die Nutri Grade A-Bewertung und das Healthier Choice Symbol. Die Markteinführung fand parallel zum Singapore HeritageFest 2026 statt und verband das Produkt mit einem Kulturereignis, das sich auf traditionelle asiatische Teeformate konzentriert.
Globaler Oolong-Tee-Markt Berichtsumfang
Der Oolong-Tee-Markt bezieht sich auf den Markt für Tee, der aus den Blättern der Camellia-sinensis-Pflanze durch einen partiellen Oxidationsprozess hergestellt wird, was ihn hinsichtlich Oxidationsgrad, Geschmack und Verarbeitungsmerkmalen zwischen Grüntee und Schwarztee positioniert. Nach Form ist der Markt in Blatttee und CTC-Tee (Crush/Tear/Curl) segmentiert. Nach Kategorie ist der Markt in konventionellen Tee und biologischen Tee unterteilt. Nach Geschmack ist der Markt in naturbelassene und aromatisierte Produkte segmentiert. Nach Verpackungsart ist der Markt in Schachteln, Beutel, Tüten, Aufgussbeutel und sonstige Verpackungsarten unterteilt. Nach Vertriebskanal ist der Markt in Außer-Haus-Handel und Gastronomie segmentiert, wobei der Außer-Haus-Handel weiter in Supermärkte/Verbrauchermärkte, Convenience-/Lebensmittelgeschäfte, Online-Einzelhandelsgeschäfte und sonstige Vertriebskanäle unterteilt ist. Geografisch deckt der Markt Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika ab, mit Abdeckung auf Länderebene in den wichtigsten Märkten, darunter die Vereinigten Staaten, Kanada, Mexiko, Deutschland, das Vereinigte Königreich, Italien, Frankreich, Spanien, die Niederlande, Polen, Belgien, Schweden, China, Indien, Japan, Australien, Indonesien, Südkorea, Thailand, Singapur, Brasilien, Argentinien, Kolumbien, Chile, Peru, Südafrika, Saudi-Arabien, die Vereinigten Arabischen Emirate, Nigeria, Ägypten, Marokko und die Türkei sowie die jeweiligen regionalen Rest-of-Country-Kategorien. Marktgröße und Wachstumsprognosen werden in Wertangaben (USD) dargestellt.
Segmentierungsübersicht
| Blatttee |
| CTC-Tee (Crush/Tear/Curl) |
| Konventioneller Tee |
| Biologischer Tee |
| Naturbelassen |
| Aromatisiert |
| Schachtel |
| Beutel |
| Tüte |
| Aufgussbeutel |
| Sonstige Verpackungsart |
| Außer-Haus-Handel | Supermärkte/Verbrauchermärkte |
| Convenience-/Lebensmittelgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle | |
| Gastronomie |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Form | Blatttee | |
| CTC-Tee (Crush/Tear/Curl) | ||
| Nach Kategorie | Konventioneller Tee | |
| Biologischer Tee | ||
| Nach Geschmack | Naturbelassen | |
| Aromatisiert | ||
| Nach Verpackungsart | Schachtel | |
| Beutel | ||
| Tüte | ||
| Aufgussbeutel | ||
| Sonstige Verpackungsart | ||
| Nach Vertriebskanal | Außer-Haus-Handel | Supermärkte/Verbrauchermärkte |
| Convenience-/Lebensmittelgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Gastronomie | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Oolong-Tee bis 2032?
Die Kategorie wird voraussichtlich mit einer CAGR von 6,12 % von 2027 bis 2032 wachsen und bis 2032 einen Wert von 1,07 Milliarden USD erreichen. Das Wachstum wird durch die Nachfrage nach Premium-Loseblatt-Tee, praktische trinkfertige Formate, aromatisierte Produkte und einen breiteren Zugang über den Online-Fachhandel unterstützt.
Welches Oolong-Tee-Format hat den größten Marktanteil?
Blatttee führt nach Form mit einem Marktanteil von 78,5 % im Jahr 2026. Seine Position spiegelt seine Verbindung mit zeremonieller Verwendung, Premium-Loseblatt-Zubereitung und Produkten wider, die mit detaillierten Informationen zu Herkunft, Ernte, Sorte und Handhabung verkauft werden.
Welche Oolong-Kategorie wächst am schnellsten?
Biologischer Tee ist die am schnellsten wachsende Kategorie mit einem prognostizierten CAGR von 8,2 % bis 2032. Er profitiert von der Wellness-Nachfrage, ethischen Beschaffungserwartungen und Käufern, die rückverfolgbare Anbau- und Importdokumentation suchen.
Welcher Kanal wird für Oolong-Tee voraussichtlich am schnellsten wachsen?
Die Gastronomie wird bis 2032 voraussichtlich mit einem CAGR von 8,1 % wachsen. Spezialitätencafés, Hotels und Bubble-Tea-Ketten bieten Verbrauchern die Möglichkeit, Oolong-Getränke auszuprobieren, was später Teeverkäufe über Einzelhandels- und Online-Kanäle unterstützen kann.