
烏龍茶市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
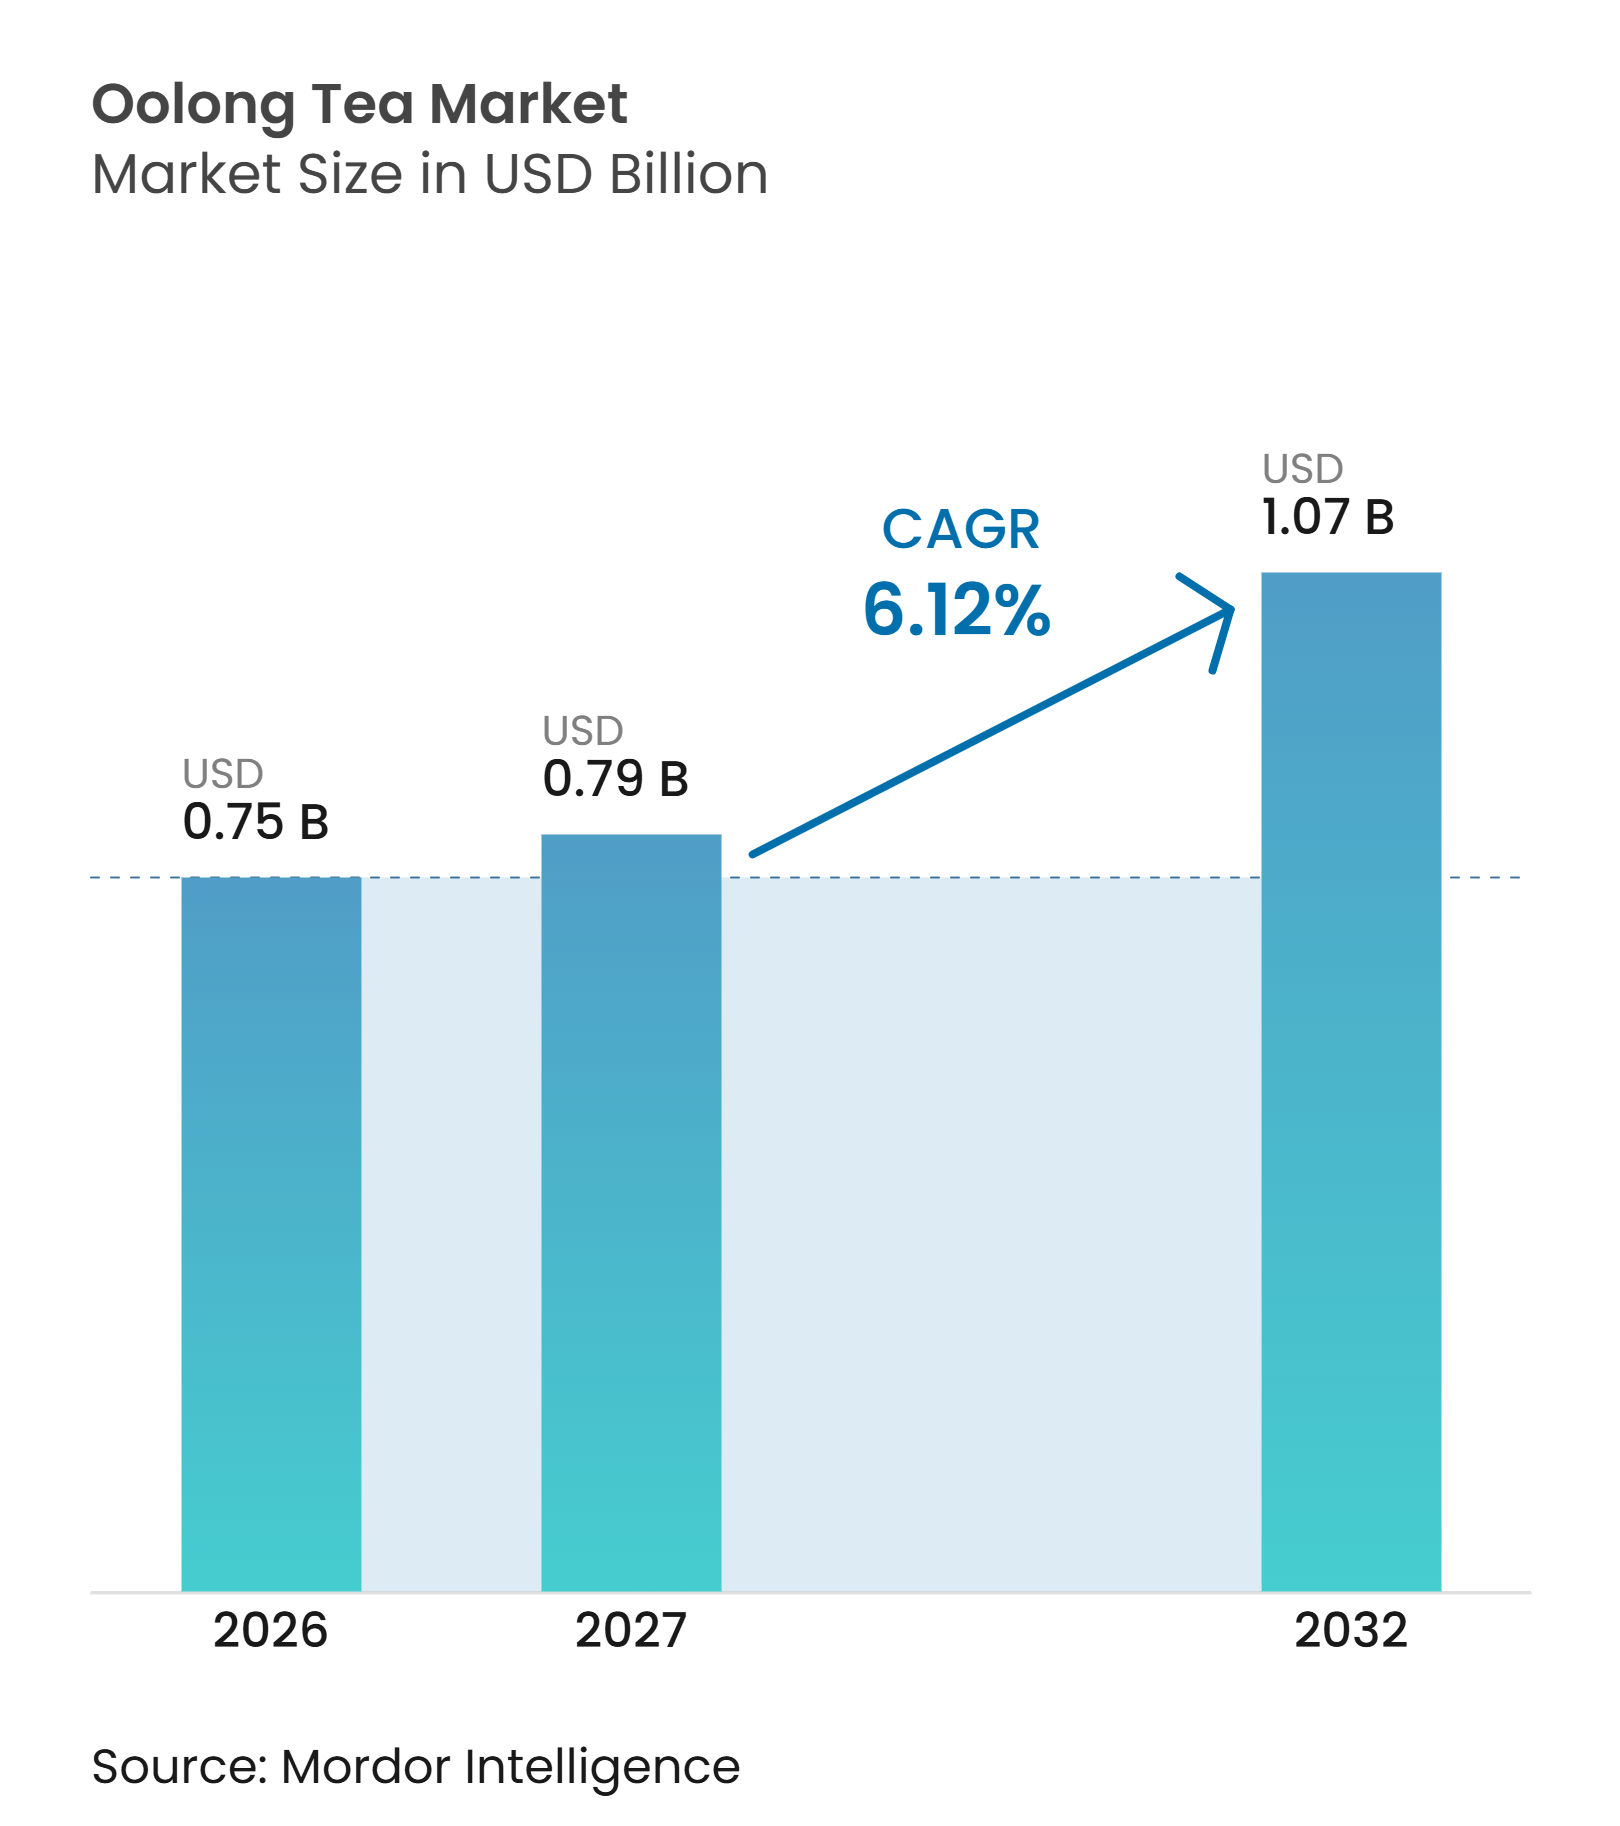
| 市場規模 (2027) | 0.79 十億米ドル |
| 市場規模 (2032) | 1.07 十億米ドル |
| 成長率 (2027 - 2032) | 6.12 % |
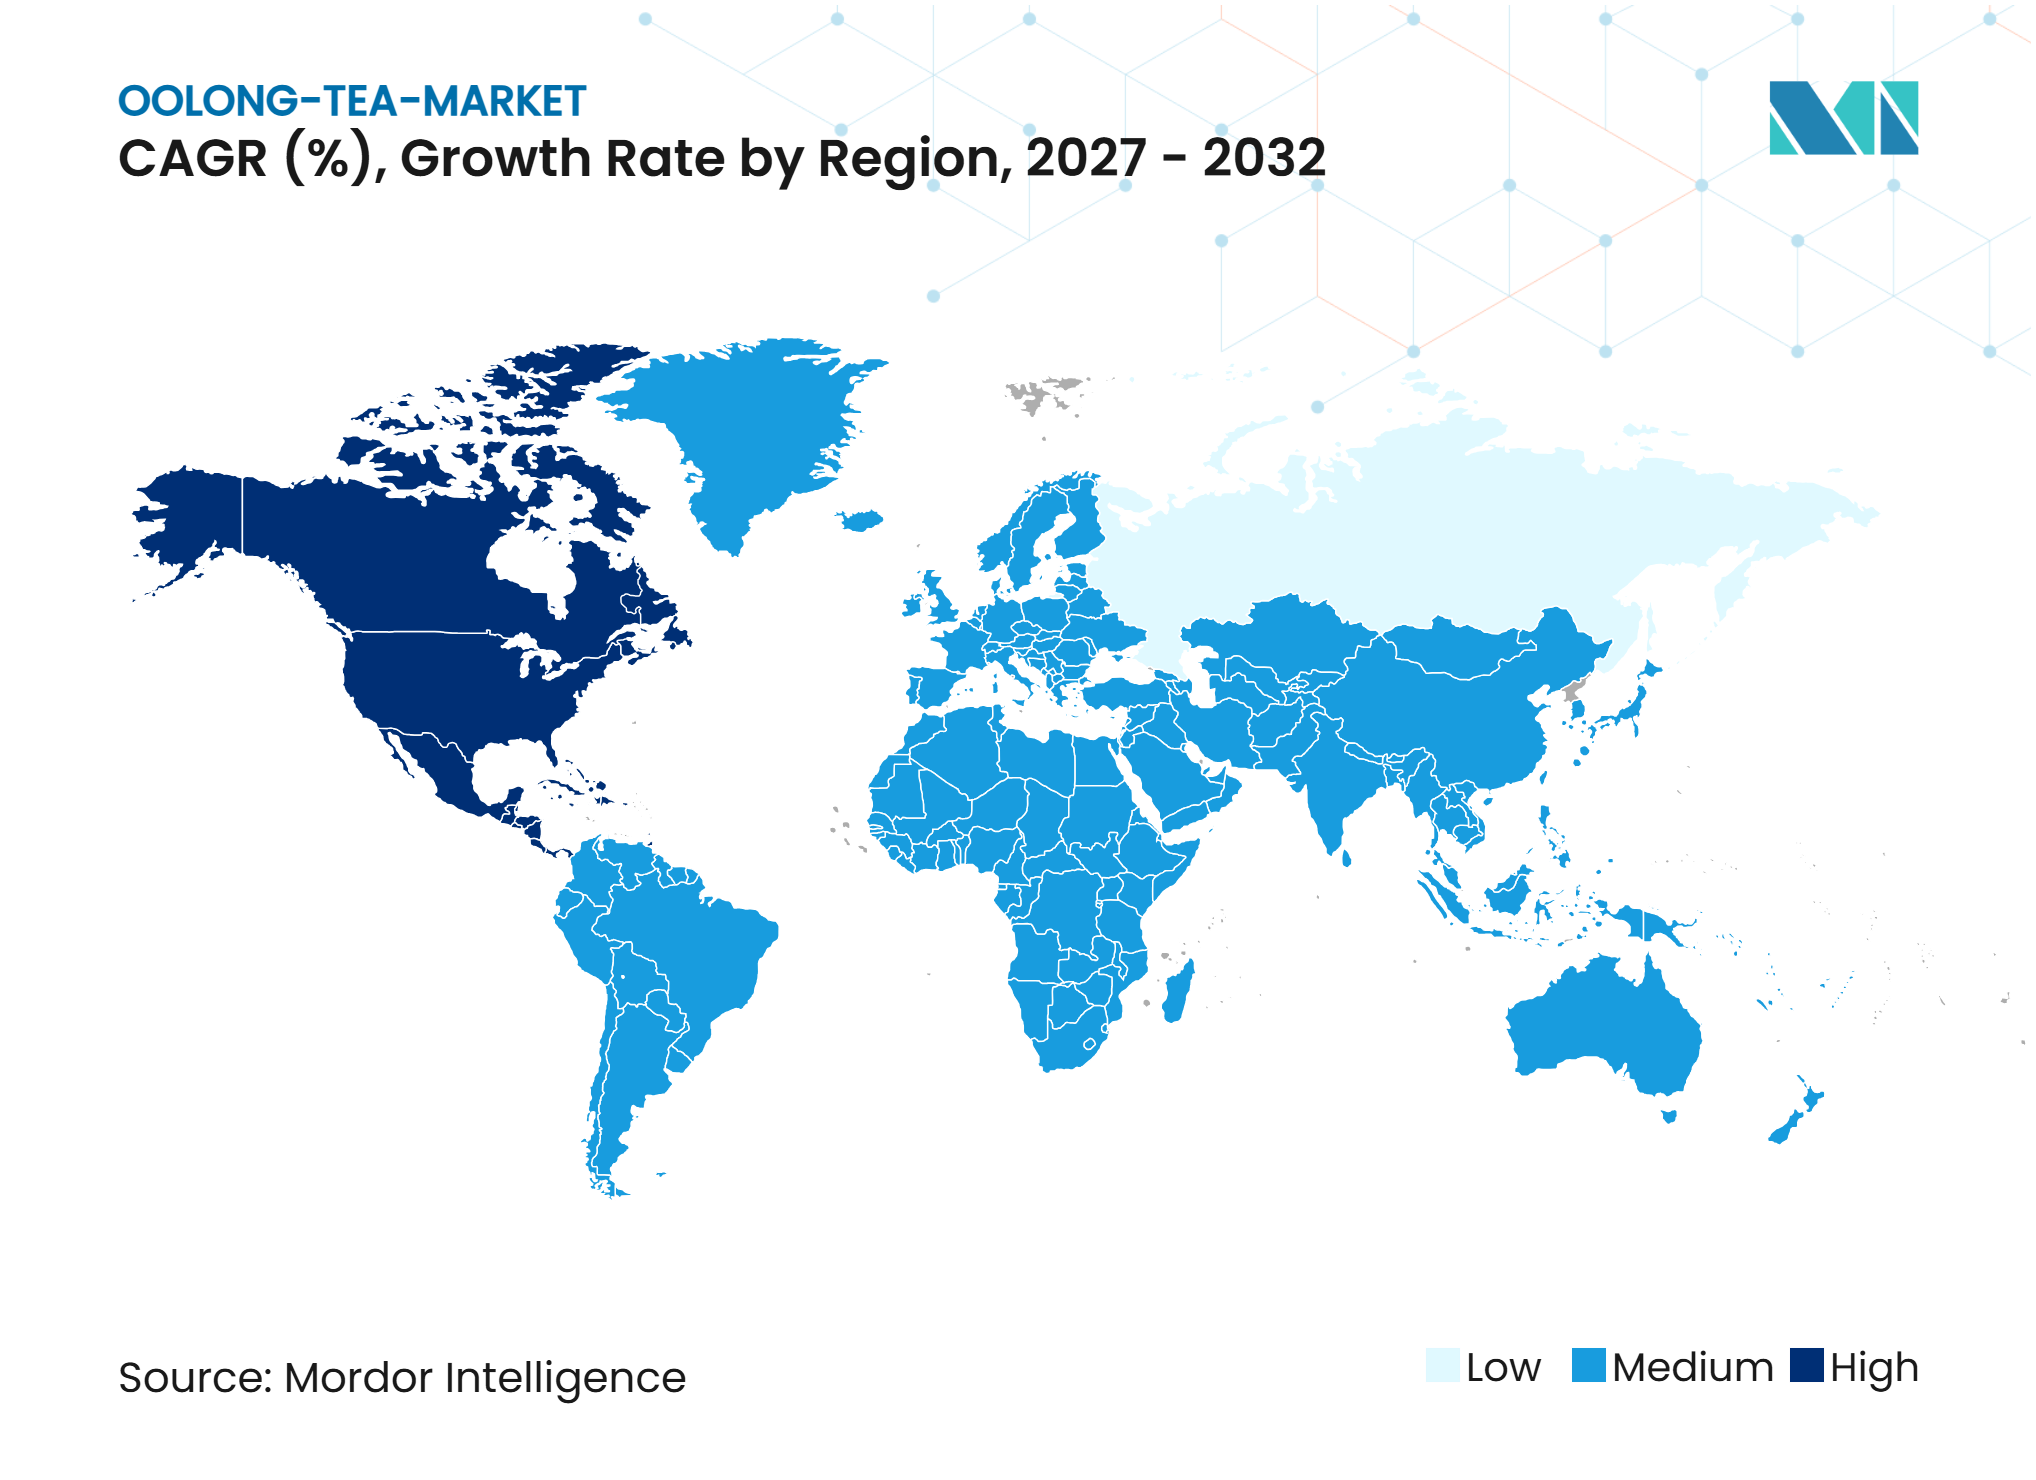
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる烏龍茶市場分析
烏龍茶市場規模は、2026年の0.75 ビリオン 米ドル、2027年の0.79 ビリオン 米ドルから、2032年までに1.07 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 6.12%を記録すると予測されています。烏龍茶市場は、プレミアムルーフリーフ需要、フレーバー製品、オンライン専門小売、およびフードサービスにおける幅広い活用によって支えられています。プレミアム茶は、産地の検証、ブレンド、ブランディング、およびトレーサブルな調達への依存度が高まっており、文書化されたサプライチェーンを持つ生産者にとって価値を守るための明確な道筋を提供しています。ドバイ・マルチ・コモディティーズ・センターは、プレミアム、オーガニック、機能性、およびレディ・トゥ・ドリンク茶を世界の茶貿易における高マージン分野として特定しており、これは烏龍茶製品のポジショニングを支持するものです。烏龍茶市場はまた、プレミアムリーフ製品と利便性の高いRTD製品との間に実際的な緊張関係を抱えています。前者は単価を支え、後者はアクセスと販売量を拡大するためです。中東の貿易ルートに影響を与えるサプライ混乱は、近い将来、輸入専門茶の需要を鈍化させる可能性があります。
主要レポートのポイント
-
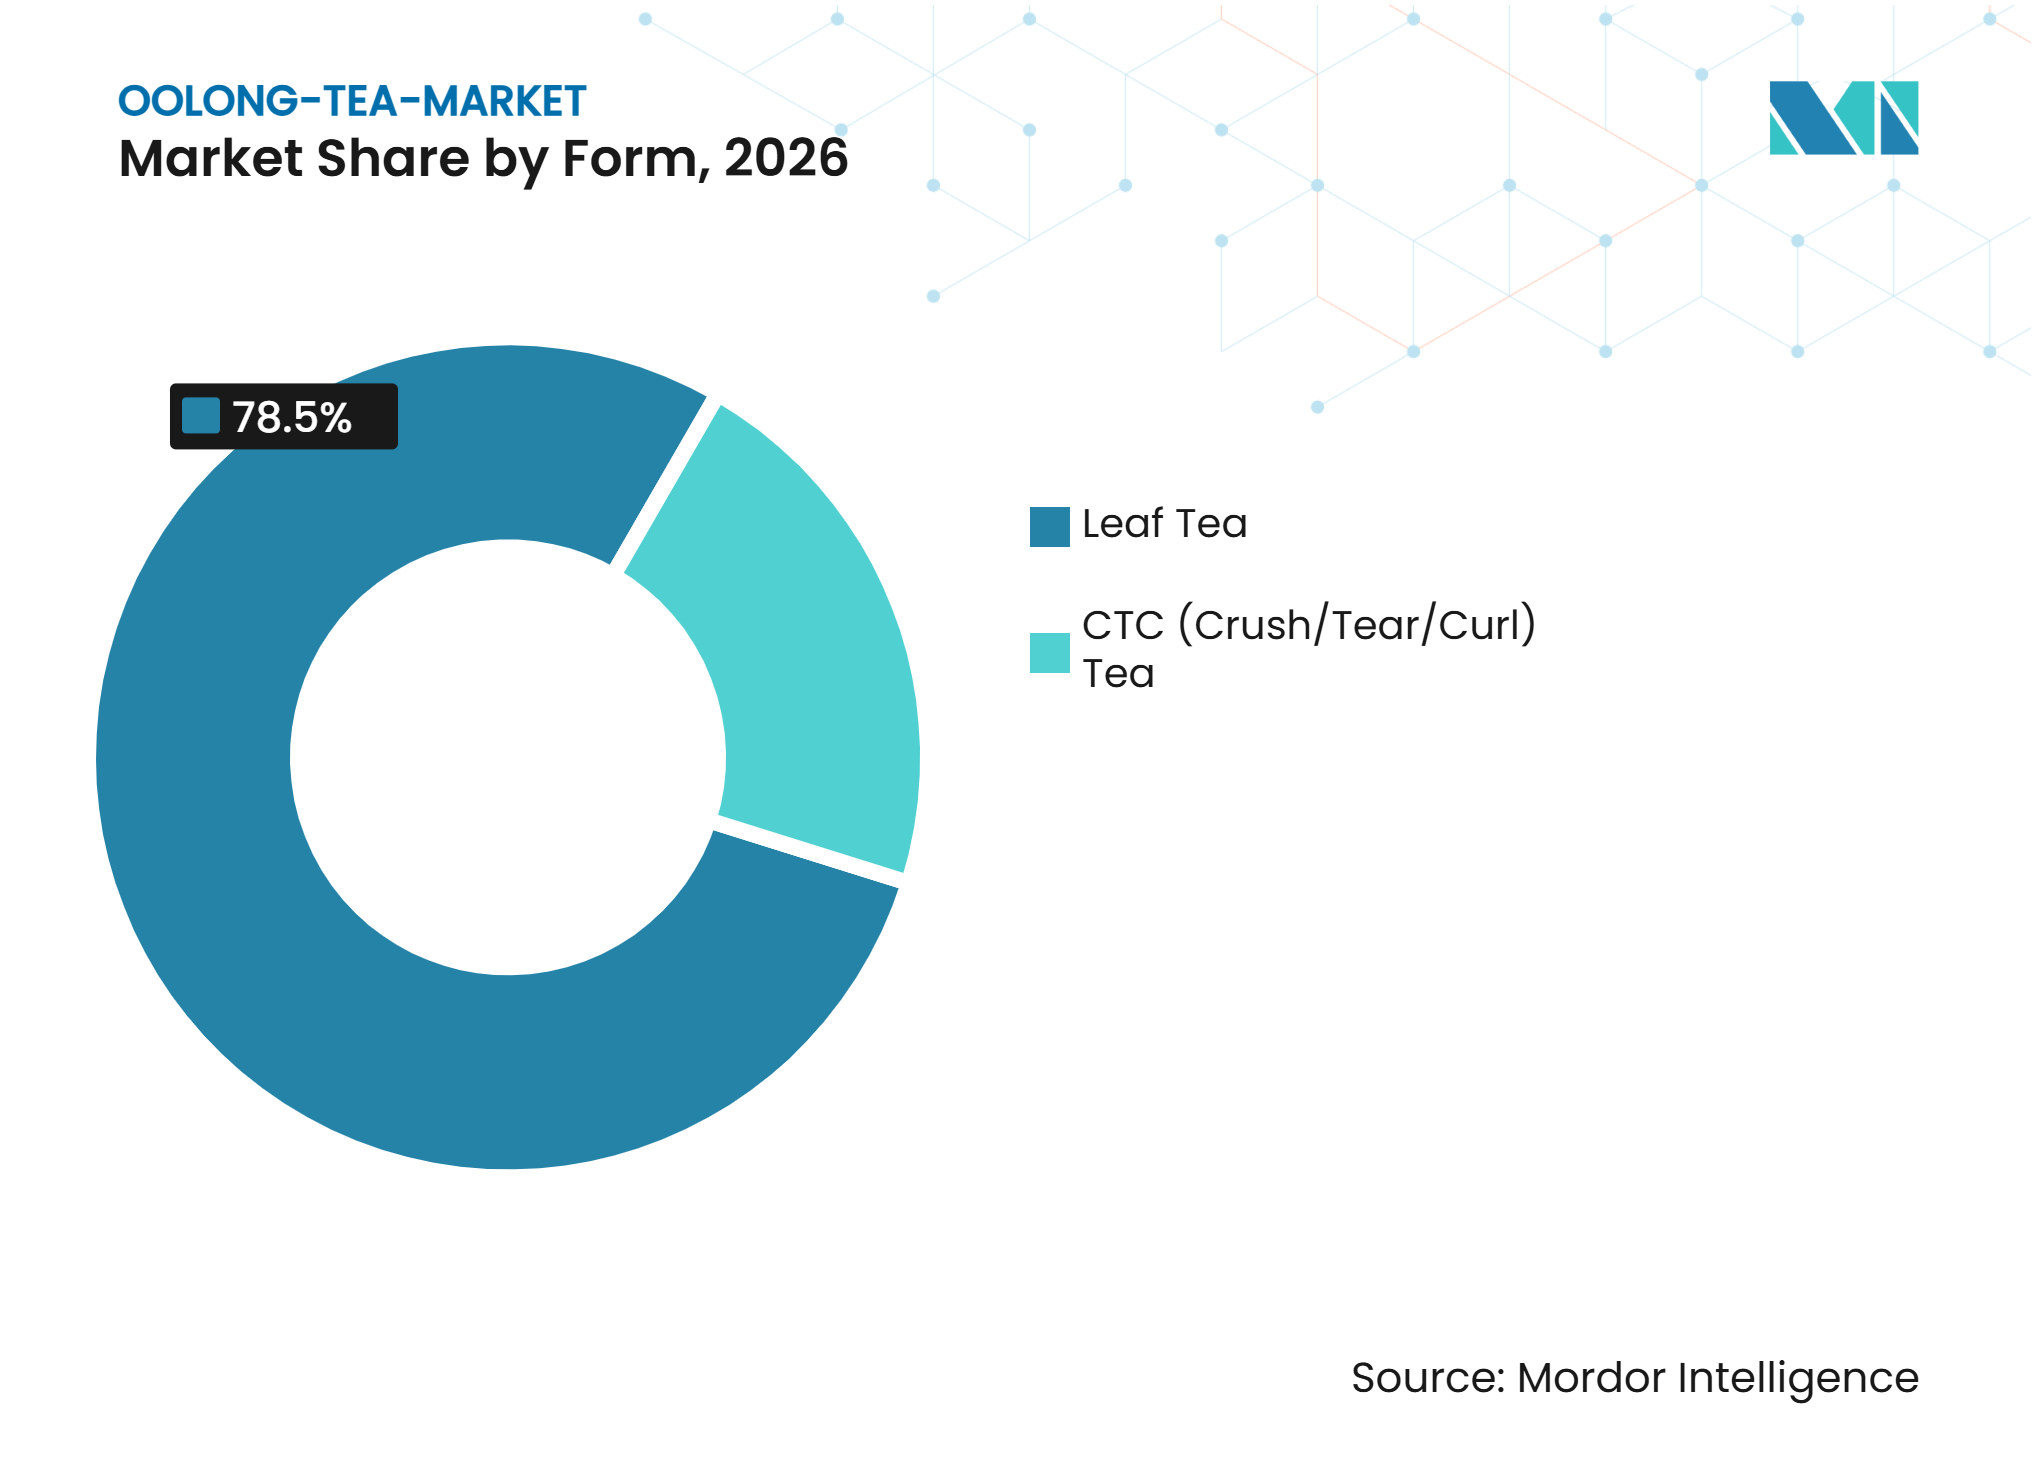
形態別では、リーフティーが2026年の烏龍茶市場シェアの78.5%を占め、CTC茶は2032年にかけてCAGR 7.3%で成長すると予測されています。
-
カテゴリー別では、従来型茶が2026年に76.4%のシェアを占め、オーガニック茶は2032年にかけてCAGR 8.2%で成長すると予測されています。
-
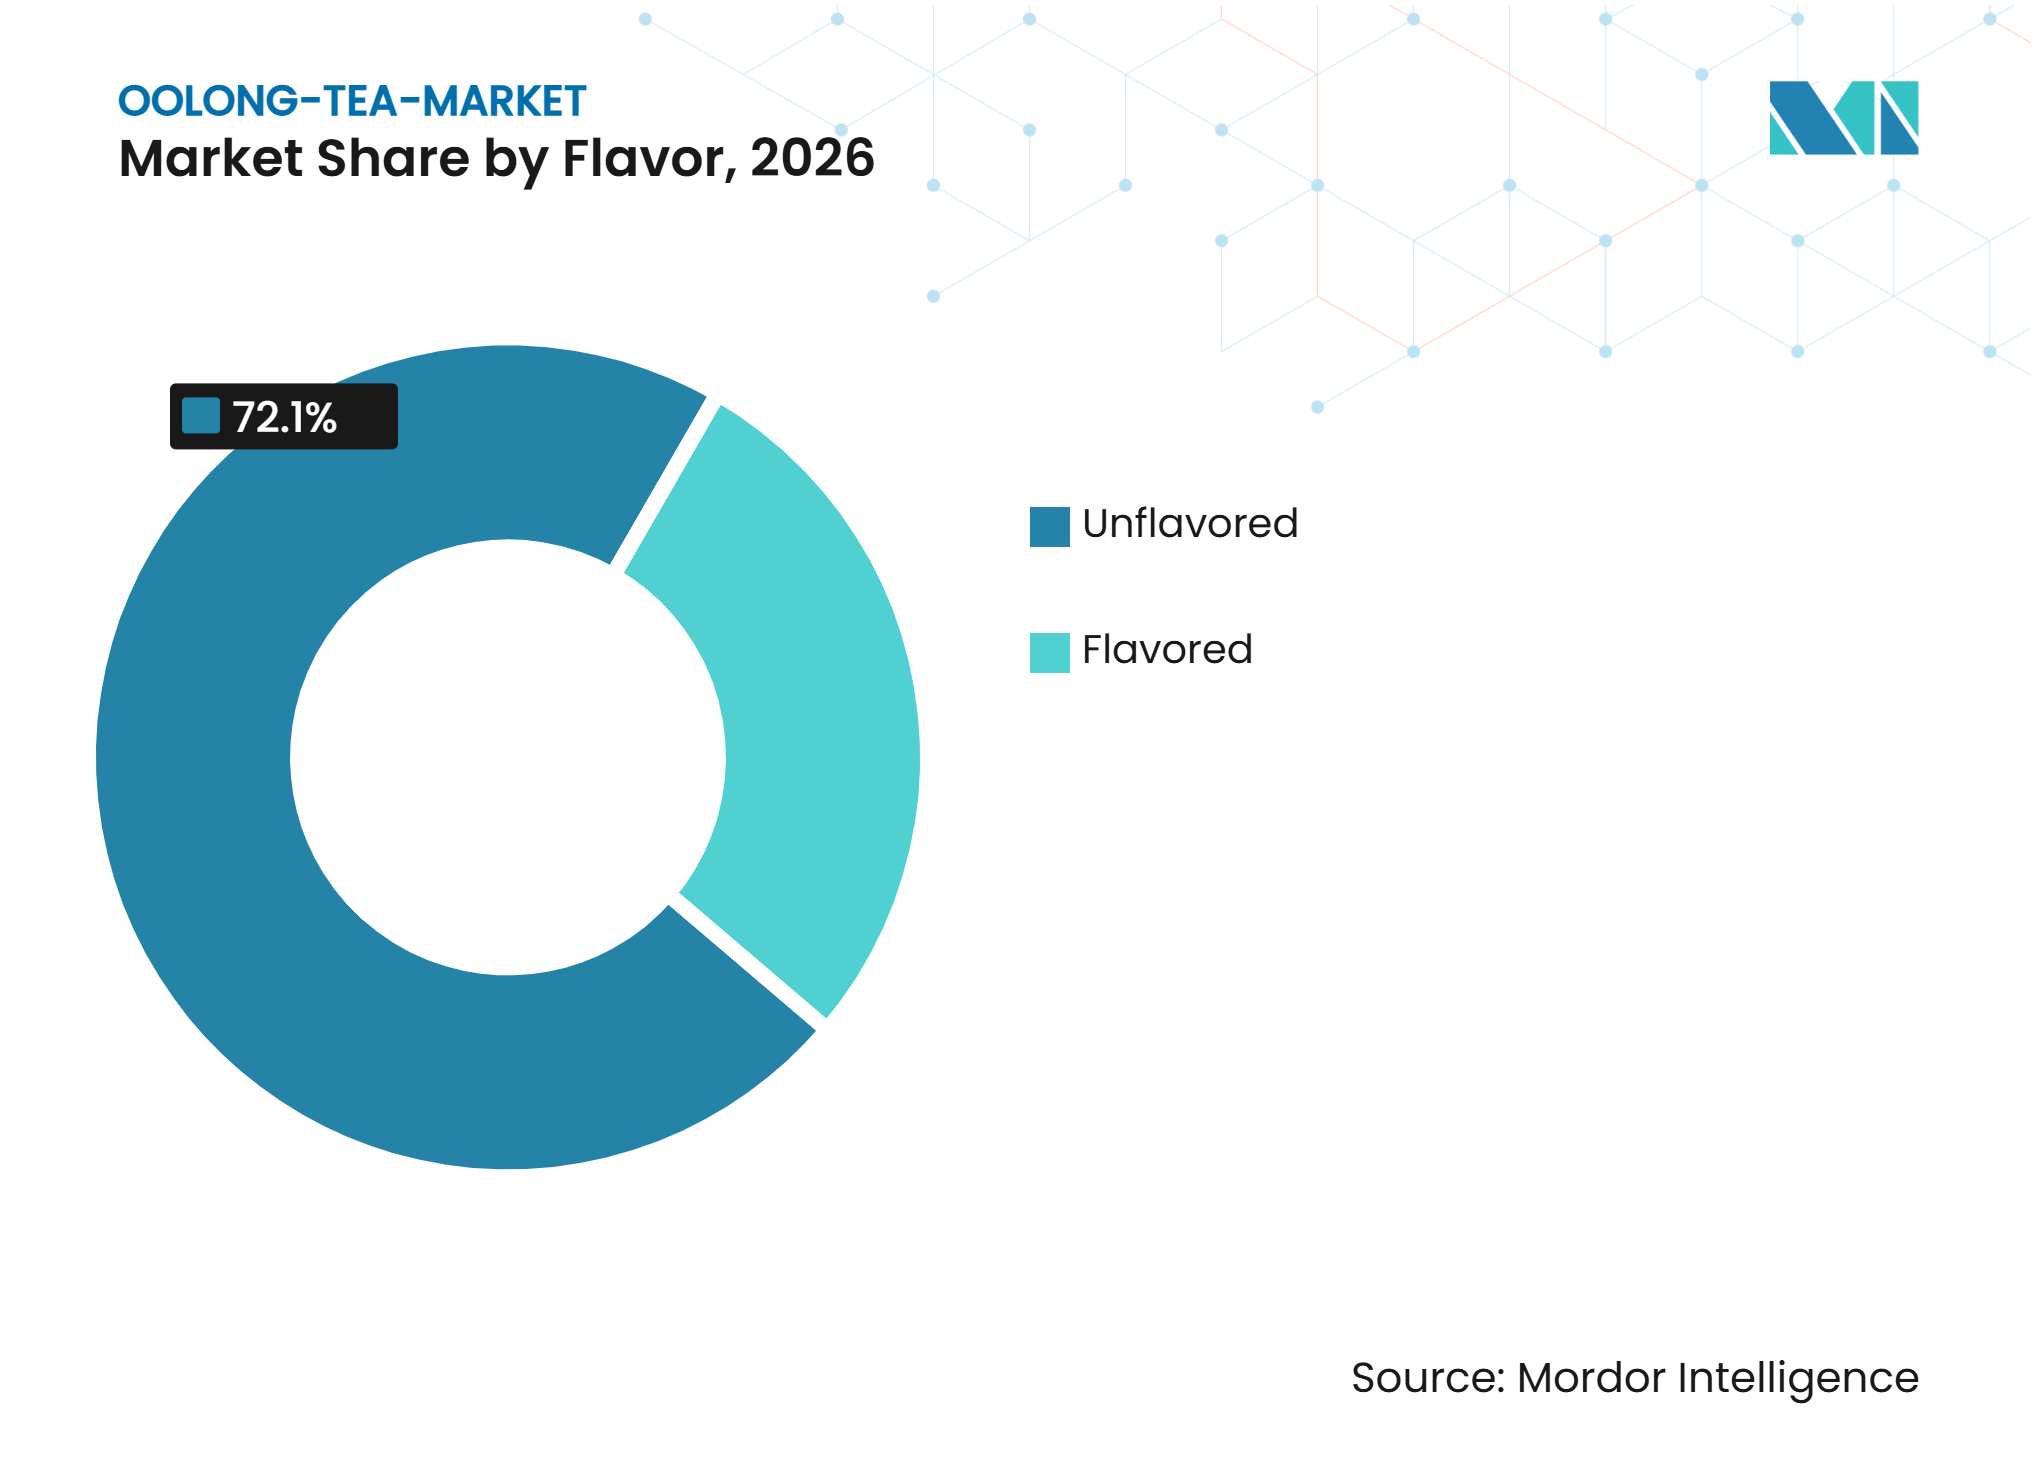
フレーバー別では、無香料烏龍茶が2026年に72.1%のシェアを占め、フレーバー付き烏龍茶は2032年にかけてCAGR 7.8%で成長すると予測されています。
-
包装タイプ別では、箱包装が2026年に38.4%のシェアを占め、サシェは2032年にかけてCAGR 7.5%で成長すると予測されています。
-
流通チャネル別では、オフトレードが2026年に83.6%のシェアを占め、オントレードは2032年にかけてCAGR 8.1%で成長すると予測されています。
-
地域別では、アジア太平洋が2026年に42.4%のシェアを占め、中東・アフリカは2032年にかけてCAGR 7.6%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サステナビリティおよび倫理的調達への選好 | +0.8% | 西欧および北米が主導するグローバル | 長期(4年以上) |
| 機能性ブレンドとフレーバーインフュージョン | +1.0% | グローバル、北米・西欧・東南アジアで最も強い | 中期(2〜4年) |
| プレミアム化と専門茶トレンド | +1.1% | グローバル、アジア太平洋・北米・西欧で最も強い | 中期(2〜4年) |
| Eコマースとオンライン専門小売の成長 | +0.9% | グローバル、北米・欧州・中国で最も高い | 短期(2年以内) |
| レディ・トゥ・ドリンク形態における製品革新 | +0.8% | アジア太平洋、中東・アフリカおよび北米への波及あり | 短期(2年以内) |
| 茶加工における技術革新 | +0.5% | アジア太平洋、南アジアへの波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアム化と専門茶トレンド
烏龍茶市場は、購買者が産地、標高、収穫、品種、製造方法により大きな重みを置くことで恩恵を受けています。台湾高山茶、武夷岩茶、鳳凰単叢茶は、スペシャルティコーヒーやファインワインを支えるのと同じ産地ベースの論理を活用できます。DMCCは、ブレンド、ブランディング、検証可能な産地が世界の茶貿易における主要な付加価値機会を生み出すと述べています。これは、葉がどこで栽培され、どのように取り扱われたかを文書化できる農園やブランドに有利に働きます。プレミアムポジショニングは自動的に高いマージンを確保するわけではありません。なぜなら、高地産および認証済みの供給は限られており、専門バイヤーが同じ生産物を競い合う際にコストが上昇する可能性があるためです。したがって、烏龍茶市場は、独自の産地主張と同様に、規律ある価格管理を重視します。
機能性ブレンドとフレーバーインフュージョン
機能性ブレンドは、伝統的な茶スタイルをすでに理解している購買者を超えて、烏龍茶の訴求力を広げます。その適度なカフェイン含有量とポリフェノール含有量は、ブランドにフルーツ、植物性、ウェルネス志向のフォーミュレーションのための茶ベースを提供します。これにより、フレーバー製品は、無香料烏龍茶に不慣れであったり評価が難しいと感じる消費者にとって有用なものとなります。烏龍茶市場は、これらの製品を活用して、茶本来のアイデンティティを失うことなく、伝統的なリーフ形態と便利な飲料の橋渡しをすることができます。フォーミュレーションが透明な原材料と信頼性の高い製品情報によって裏付けられている場合、需要の根拠はより強固になります。IOPジャーナルによる持続可能な茶農業に関する査読済み研究も、持続可能な生産方法から生じる環境的・品質的恩恵(土壌肥沃度の向上やポリフェノール濃度の上昇を含む)を報告しています。
Eコマースとオンライン専門小売の成長
オンライン小売は、伝統的な産地市場以外の消費者に、シングルオリジン烏龍茶、サブスクリプション、ダイレクト・トゥ・コンシューマーの品揃えへのアクセスを提供します。また、小規模生産者が加工、品種、フレーバー、準備方法について、通常の小売棚よりも詳細に説明することを可能にします。烏龍茶市場は、特に消費者が専門茶店へのアクセスが限られている地域において、この教育的役割を通じて需要を構築することができます。デジタルチャネルは価格の透明性を高めることもでき、確立されたブランドには有利ですが、根拠のないプレミアム主張を維持することは難しくなります。越境配送は、貿易規則や輸送条件の変化が直接輸入のコストを引き上げる可能性があるため、小ロット販売者にとって依然として運営上のリスクです。大規模な輸入業者はこれらの混乱を吸収するのに有利な立場にある可能性があり、専門在庫へのアクセスを誰が管理するかが変わる可能性があります。
レディ・トゥ・ドリンク形態における製品革新
RTD製品は、特に利便性を求める若い都市部の消費者にとって、烏龍茶が日常的な消費機会に入り込む実際的な経路を提供します。これらの形態は、烏龍茶をフルーツ、炭酸、または機能性成分と組み合わせながら、茶としての認識を保つことができます。烏龍茶市場は、RTD製品が専門店を超えてコンビニエンスストア、スーパーマーケット、倉庫型小売に進出することで、量的なポテンシャルを獲得します。この転換において標準化された加工が重要になります。なぜなら、ブランドは大規模な生産ラインにわたってフレーバーと品質を維持しなければならないためです。食品農業科学ジャーナルによる工業的な揉捻・裁断に関する研究では、これらの加工段階がリナロールや果実系アロマ前駆体を含む香気関連代謝物に影響を与えることが明らかになっています。この技術的な制御は、メーカーが一貫したRTDフォーミュレーションを作成するのに役立ちますが、全葉製品のプレミアムな訴求力に取って代わるものではありません。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 確立さた茶品種との強い競争 | -0.8% | グローバル、北米・欧州・南アジアで最も高い | 中期(2〜4年) |
| サプライチェーンと物流の混乱 | -0.7% | グローバル、中東・アフリカのサプライルートおよび越境専門輸入で最も高い | 短期(2年以内) |
| 規制とコンプライアンスの複雑性 | -0.4% | 北米、欧州、東アジア | 中期(2〜4年) |
| 混入と真正性への懸念 | -0.4% | アジア太平洋および北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
確立された茶品種との強い競争
烏龍茶市場は、すでに確立された習慣と明確な消費者連想を持つ、馴染みのある紅茶、緑茶、抹茶、ハーブ製品と競争しなければなりません。烏龍茶は、消費者に馴染みのある種類の中でブランドを単純に切り替えるのではなく、異なるフレーバープロファイルを試すことを求めることが多いです。これにより、カフェでのサンプリング、訓練されたフードサービススタッフ、明確な販売時点での説明の価値が高まります。ウェルネスポジショニングも独占的な優位性を提供しません。なぜなら、他の茶品種も同様の主張をしており、より強い認知度を持つ可能性があるためです。価格に敏感な消費者は、専門烏龍茶がなぜより高価なのかを理解していない場合、より低コストの選択肢に移行する可能性があります。したがって、ブランドは一般的な認知度キャンペーンに頼るのではなく、産地、フレーバー、準備方法を明確な購入理由と結びつける必要があります。
混入と真正性への懸念
認証は、消費者が外観だけでは産地、標高、オーガニック状態、ブレンドを容易に確認できないため、プレミアム烏龍茶の中心的な課題です。ケンブリッジ・オーガニゼーションによる査読済み研究では、地域、認証、生産要因が茶の価格に影響を与えることが明らかになっており、文書化は単なる行政的なものではなく商業的に重要であることが示されています。したがって、弱いラベリングや一貫性のない品質は、支払い意欲を低下させ、リピート購入を制限する可能性があります。烏龍茶市場は、プレミアムオファーを保護するために、生産者、加工業者、輸出業者、輸入業者にわたる強固なトレーサビリティを必要とします。認証と検証済みの産地記録は、バイヤーが書類に依存してサプライヤーを比較する越境貿易において特に重要です。より強力なコンプライアンスシステムは近期的なコストを増加させる可能性がありますが、信頼性の高い生産者に価格を守るためのより明確な方法を提供します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
リーフティーがプレミアムポジショニングを支えるリーフティーは2026年の形態別烏龍茶市場規模の78.5%を占めました。この形態は、愛好家による消費、儀式的な準備、農園固有の製品と結びついたままです。産地地域、標高、収穫季節、品種に関する詳細な情報を伝えることができます。これらの属性は、プレミアム茶が産地と準備のストーリーを通じて販売される小売およびフードサービスの場で重要です。認証済みオーガニックリーフティーは、消費者が文書化された生産方法をより高品質なオファーと結びつけることができるため、これらのシグナルを強化することができます。茶の価格設定に関する研究は、地域と認証が価値認識と価格結果に影響を与えることを確認しています。農場から最終包装まで、この情報を保持する生産者は、小売業者やフードサービスバイヤーにプレミアムリーフオファーを提示するためのより完全な根拠を提供するとができます。
CTC茶は2032年にかけてCAGR 7.3%で成長すると予測されています。この形態は、より速い抽出、均一な醸造、大規模での信頼性の高い生産を必要とするRTDおよびフードサービスユーザーに適しています。小さな粒子はより多くの表面積を生み出し、ボトル入り飲料やフルーツベースのフォーミュレーションへの急速な浸出を支援します。烏龍茶市場は、スループットと製品の一貫性が目に見えるリーフの提示よりも重要な場合に、CTC加工を活用することができます。工業的研究では、揉捻と裁断がフレーバー代謝物と香気前駆体に影響を与えることが示されており、標準化された製品にとってプロセス制御が重要であることが示されています。CTCは大量需要から恩恵を受ける可能性が高い一方、リーフティーはプレミアムな産地価値を維持するのに有利な立場を保ちます。したがって、この2つの形態は、伝統的な製品と便利な製品の間の選択を強いるのではなく、同じポートフォリオ内で異なる購入機会に対応することができます。


カテゴリー別:
オーガニックの成長が認証の勢いを反映従来型茶は2026年の烏龍茶市場規模の76.4%を占めました。このポジションは、確立された生産システム、低い認証コスト、産地市場全体にわたる長年のバイヤー関係を反映しています。従来型の供給には、大量市場向けブレンドと、正式に認証されていない高品質な農園茶の両方が含まれます。これは、その量的なリードが必ずしもプレミアム端での同等の価値リーダーシップに転換されるわけではないことを意味します。バイヤーは、製品がオーガニック認証を受けていない場合でも、サプライヤーにサステナビリティとトレーサビリティの文書を求めるようになっています。したがって、このカテゴリーは、文書化が小さなプレミア層のために予約された機能ではなく、基本的な期待となる緩やかな変化に直面しています。正式な認証を持たないサプライヤーも競争できますが、調達、加工、製品取り扱い慣行を説明する一貫した記録が必要です。
オーガニック茶は2032年にかけてCAGR 8.2%で成長すると予測されています。ウェルネスへの選好、倫理的調達、調達精査がその拡大を支援します。持続可能な茶農業の方法は、利用可能な証拠のレビューにおいて、より強い土壌肥沃度とより高いポリフェノール濃度と関連付けられています。この証拠は、慎重に提示され、文書化された慣行と結びついている場合、ブランドコミュニケーションを支援することができます。オーガニックサプライヤーは、完全な産地と取り扱い記録を必要とする輸入要件に対してもより準備が整っている可能性があります。烏龍茶市場は、認証が広範なサステナビリティ言語ではなく、信頼性の高いトレーサビリティによって支援される場合に、オーガニックの成長から利益を得ることができます。最も強力なオファーは、農業の主張、包装情報、サプライヤーの文書を整合させ、バイヤーが一貫して評価できるようにします。
フレーバー別:
フレーバーバリアントが消費者リーチを拡大無香料烏龍茶は2026年のフレーバー別市場の72.1%を占めました。産地と酸化度によって異なる自然な花、果実、焙煎、ミネラルのノートを消費者が認識する中国、台湾、日本、韓国では依然として重要です。このセグメントは、バイヤーが茶自体にフレーバー体験を提供することを期待するため、一貫した生産品質に依存しています。生産者は、テロワール、品種、準備方法の透明な説明を通じてそのポジションを強化することができます。また、フレーバー付きやバブルティー形態により開放的な若い消費者からの圧力にも直面しています。烏龍茶市場は、製品自体を単純化することなく、新しい消費者が違いを理解できるよう、無香料茶の文化的・プレミアムな役割を保持しながら、新しい消費者への紹介方法を適応させる必要があります。サンプリング、シンプルな醸造指示、明確なフレーバー説明は、新しいバイヤーが違いを理解するのに役立ちます。
フレーバー付き烏龍茶は2032年にかけてCAGR 7.8%で成長すると予測されています。フルーツ、フローラル、ミルクティー、その他のバリエーションは、初めての購買者の感覚的な障壁を下げることができます。これらの製品は、消費者にアクセスしやすいエントリーポイントを提供しながら、烏龍茶を認識可能なベースとして使用します。特に、試飲がより起こりやすいカフェメニュー、RTD製品、社交的な場に適しています。この形態は伝統的な茶への転換を支援できますが、より標準化されたブレンドへの需要をシフトさせる可能性もあります。ブランドは、利便性が烏龍茶のプレミアムアイデンティティとの結びつきを弱めないよう、フレーバー製品において茶の品質を見えるようにしておく必要があります。原材料の選択、茶の産地情報、バランスの取れたフレーバーデザインは、カフェと包装形態にわたってその結びつきを維持するのに役立ちます。

包装タイプ別:
サシェが利便性において勢いを増す箱包装は2026年の包装タイプ別市場の38.4%を占めました。特にアジア市場のプレミアム茶において、確立された小売流通とギフト伝統に適合しています。より大きな表面積により、ブランドは販売時点で産地、醸造ガイダンス、品質の手がかりを説明することができます。したがって、詳細なストーリーに依存するルーズリーフ製品に適しています。箱はまた、小売業者積み重ねやすく陳列しやすい形態を提供することができます。包装品質は、バイヤーが鮮度保護と提示を専門茶がどれほど丁寧に取り扱われたかの指標として頻繁に使用するため、依然として重要です。生産者はこのスペースを使用して、情報に基づいた購入決定を支援する保管、醸造、産地の詳細を説明することができます。
サシェは2032年にかけてCAGR 7.5%で成長すると予測されています。サシェは、フードサービスにおける分量管理、オフィス消費、ホテルアメニティ、標準化された準備への需要に応えます。シングルサーブ形態は、カフェやバブルティーオペレーターが繁忙なサービス時間中に一貫したレシピを維持するのに役立ちます。これにより、サシェと成長が速いオントレードチャネルとの間に結びつきが生まれます。堆肥化可能および生分解性素材は、ダイレクト・トゥ・コンシューマーブランドにさらなる差別化ポイントを加えることができます。烏龍茶市場は、包装が鮮度を保護し、サステナビリティの主張と矛盾しない限り、この形態を使用してアクセスを広げることができます。明確な廃棄指示と一貫した素材の選択は、消費者とバイヤーが環境主張を評価しやすくすることができます。
流通チャネル別:
オフトレードが量を支え、オントレードが成長をリードオフトレードは2026年の烏龍茶市場シェアの83.6%を占めました。スーパーマーケット、ハイパーマーケット、コンビニエンスストア、食料品店、オンライン小売業者は、確立された需要センターと新興の需要センターの両方にわたってブランドに幅広い露出を提供します。小売の可用性は、消費者がカフェやレストランで製品をすでに試した後のリピート購入を支援します。オンライン小売はまた、専門茶店のない場所の顧客への直接アクセスを追加します。これらのチャネルは、包装リーフティーとRTD製品の両方に適しています。烏龍茶市場は、専門オペレーターがより体験的な場所を通じて需要を構築する中でも、量のためにオフトレードのリーチに依存し続けるでしょう。小売、オンライン、フードサービスの設定にわたって調整された製品情報は、ブランドが最初の試飲をリピート購入に転換するのに役立ちます。
オントレードは2032年にかけてCAGR 8.1%で成長すると予測されています。専門茶カフェ、ホテル、バブルティーチェーンは、顧客が包装製品を購入する前に試飲できる飲料のベースとして烏龍茶を使用します。これにより、このチャネルは直接販売の源泉であるとともに、顧客獲得ルートにもなります。ベイン・キャピタルは2026年8月に、33市場にわたって約2,200店舗を展開するチェーンであるGong chaの買収を発表しました。この取引は、スケーラブルな茶フードサービス形態への継続的な投資家の関心を示しています。オペレーターは産地、伝統的な準備方法、または機能性成分で差別化できますが、依然として迅速で再現可能なサービスを提供しなければなりません。一貫性のない準備は専門茶に対する消費者の第一印象を弱める可能性があるため、よく設計されたレシピと訓練されたスタッフが重要です。
地域分析
アジア太平洋
アジア太平洋は2026年の烏龍茶市場規模の42.4%を占めました。中国、台湾、ベトナム、日本は、長年の生産能力と大きな消費者基盤、確立された茶の儀式を組み合わせています。この地域はまた、特にRTD烏龍茶と利便性形態において、製品革新の主要な源泉でり続けています。消費者の嗜好が進化するにつれて、生産者は伝統的なスタイルと現代的なフレーバー製品を組み合わせる余地があります。RTD製品の一貫したスケーリングは香気とフレーバー形成の制御に依存するため、加工能力は競争上の優位性です。産地、加工、食品安全の文書化は、輸出向けサプライヤーにとってますます重要になっています。これは、目的地市場全体でのプレミアムポジショニングとコンプライアンスを支援するためです。
中東・アフリカ
中東・アフリカは2032年にかけてCAGR 7.6%で成長すると予測されています。ドバイの再輸出インフラは、アジアの茶産地と地域全体のバイヤーを結びつけ、ブレンド、包装、流通を支援します。DMCCティーセンターは2024年に24,400メトリックトンを超える茶を取り扱い、地域の茶貿易におけるハブの役割を示しています[1]。プレミアム輸入烏龍茶は、消費者が伝統的な紅茶やハーブティーを超えた専門品種を探求している湾岸都市市場に機会があります。烏龍茶市場は、ホルムズ海峡周辺の継続的な混乱が需要、価格、物流に影響を与える可能性があるため、短期的な輸送リスクに直面しています。ドバイハブを使用する企業は、このリスクを制限するために、強靭な調達と在庫計画が必要になります。
アジア太平洋を超えた多様化が加速
北米は、消費者がシングルオリジン烏龍茶をスペシャルティコーヒーと比較できる専門小売とカフェを通じて需要を発展させています。欧州では、オーガニック認証、クリーンラベル、文書化された産地が、サプライヤーが透明性に対するバイヤーの期待に応えるのに役立ちます。南米は採用サイクルの初期段階にありますが、スペシャルティコーヒー文化は産地と加工を重視するバイヤーにとって馴染みのある参照点を提供します。これらの地域は、品質を明確に説明し、小ロット供給を確実に管理できるブランドを好みます。烏龍茶市場は、ダイレクト・トゥ・コンシューマー販売とオントレードの試飲を使用して認知度を構築することができますが、物流とコンプライアンスの複雑性は小規模輸入業者にとってスケールを難しくする可能性があります。信頼性の高い認証、慎重な製品教育、信頼性の高い履行は、アジア太平洋以外での長期的な発展の中心であり続ける可能性が高いです。
競合環境
市場集中度
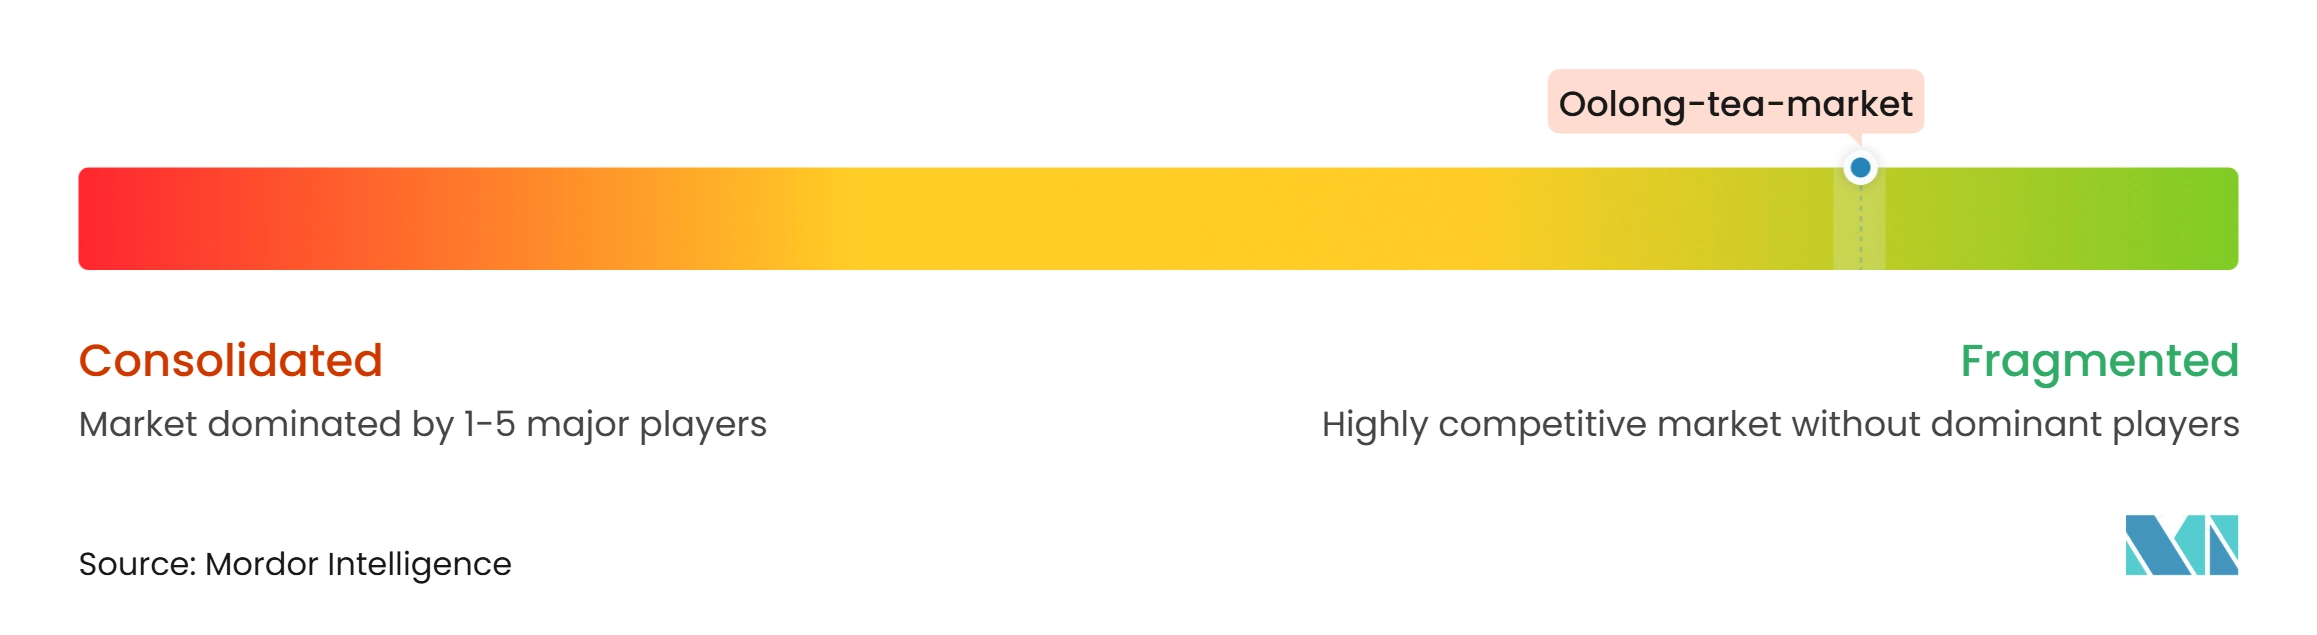
烏龍茶市場は断片化しており、支配的なプレイヤーは存在しません。競合他社には、ルーズリーフの伝統的専門業者、レディ・トゥ・ドリンク(RTD)ポートフォリオを持つ大手飲料会社、カフェオペレーターが含まれます。ほとんどの参加者は、プレミアムリーフティーまたは成長が速いRTD形態のいずれかに焦点を当てています。伝統的ブランドは産地、栽培、準備方法で競争し、大手飲料グループは流通規模と棚の存在感を使用してより広い視聴者にリーチします。この分断は、専門茶の信頼性と便利な形態を組み合わせることができるブランドに機会を生み出します。
ベイン・キャピタルの2026年8月のGong cha買収は、オントレードセグメントにおける明確な戦略的動きです。このチェーンの国際的なフットプリントは、烏龍茶ベースの飲料を大規模に導入するためのプラットフォームを提供します。Orbitel InternationalはTaiwan's Tea & Magic Handと提携し、Hawthorn Berry Oolong RTDをコストコ台湾に24本パックとして導入し、伝統的な製品を倉庫型小売形態に持ち込みました。これらの動きは、企業が烏龍茶をより高頻度の消費に適応させながら流通を拡大している方法を示しています。競争上の優位性は、これらの形態が大量チャネルの期待を満たしながら信頼性の高い茶のアイデンティティを維持できるかどうかにかかっています。
北米、欧州、南米、サブサハラアフリカには、全体的な茶消費が烏龍茶の浸透率を超えている機会が残っています。ダイレクト・トゥ・コンシューマービジネスは、台湾と福建省の茶に関するサブスクリプションと教育コンテンツを通じてポジションを構築することができます。フードサービスチェーンは、試飲の障壁を下げるブランド飲料を通じて烏龍茶を導入することができます。プロセスイノベーションは標準化とコスト管理を改善できますが、トレーサブルな供給に取って代わるものではありません。認証と文書化は、バイヤーが製品の主張を精査するにつれて実際的な優位性を提供します。断片化した市場は専門オペレーターの参入を可能にしますが、流通を管理するより資金力のあるプレイヤーと競争しなければなりません。
烏龍茶産業のリーダー企業
-
Bama Tea Co., Ltd.
-
TenFu's TEA
-
ITO EN, Ltd.
-
Associated British Foods plc
-
Ten Ren Tea Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
烏龍茶市場 このレポートでカバーされる企業
- Bama Tea Co., Ltd.
- TenFu's TEA
- Ten Ren Tea Co., Ltd.
- ITO EN, Ltd.
- Twinings, Associated British Foods plc
- Tata Consumer Products Limited
- The Republic of Tea
- Bigelow Tea
- Harney and Sons Fine Teas
- Dilmah Ceylon Tea Company PLC
- Unilever PLC
- PepsiCo, Inc.
- Kirin Beverage Company, Limited
- CHAGEE Holdings Limited
- Nongfu Spring Co., Ltd.
- Tingyi Holding Corp.
- Uni-President Enterprises Corporation
- DAVIDsTEA Inc.
- Rare Tea Company Limited
- PEET’S COFFEE, Inc.
最近の産業開発事情 烏龍茶市場
- 2026年11月:Tealiveはマレーシアでスパークリング・プレバイオティック・ティーソーダシリーズを発売し、缶形態のアップル・レモン烏龍茶とライチ烏龍茶バリアントを含みました。このシリーズはマレーシア初の人工着色料不使用スパークリング・プレバイオティック・ティーソーダとして位置付けられ、Tealiveのカフェ事業を超えた包装RTD製品への初参入となりました。
- 2026年8月:ベイン・キャピタルは、TAアソシエイツからGong cha Globalの買収を発表しました。Gong cha Globalは33市場にわたって約2,200店舗を展開し、年間1億5,000万杯以上の飲料を提供する茶チェーンです。この取引は2026年第4四半期に完了する見込みであり、フランチャイズモデルの下でGong chaの烏龍茶ベース飲料プラットフォームの国際展開を位置付けています。
- 2026年5月:Yeo Hiap Sengはシンガポールでノーシュガーシリーズの一環としてYeo's無糖烏龍茶を発売しました。この製品はNutriグレードAとヘルシアーチョイスシンボルを取得しました。発売はシンガポール・ヘリテージフェスト2026と同時に行われ、伝統的なアジアの茶形態に焦点を当てた文化イベントと製品を結びつけました。
世界の烏龍茶市場レポートのスコープ
烏龍茶市場とは、カメリア・シネンシス(Camellia sinensis)植物の葉から部分酸化プロセスを通じて生産される茶の市場を指し、酸化レベル、フレーバー、加工特性の点で緑茶と紅茶の中間に位置します。形態別では、市場はリーフティーとCTC(クラッシュ・ティア・カール)茶にセグメント化されています。カテゴリー別では、市場は従来型茶とオーガニック茶に分けられています。フレーバー別では、市場は無香料製品とフレーバー付き製品にセグメント化されています。包装タイプ別では、市場は箱、袋、パウチ、サシェ、その他の包装タイプに分けられています。流通チャネル別では、市場はオフトレードとオントレードチャネルにセグメント化されており、オフトレードはさらにスーパーマーケット・ハイパーマーケット、コンビニエンスストア・食料品店、オンライン小売店、その他の流通チャネルに分けられています。地理的には、市場は北米、欧州、アジア太平洋、南米、中東・アフリカをカバーしており、米国、カナダ、メキシコ、ドイツ、英国、イタリア、フランス、スペイン、オランダ、ポーランド、ベルギー、スウェーデン、中国、インド、日本、オーストラリア、インドネシア、韓国、タイ、シンガポール、ブラジル、アルゼンチン、コロンビア、チリ、ペルー、南アフリカ、サウジアラビア、アラブ首長国連邦、ナイジェリア、エジプト、モロッコ、トルコを含む主要市場の国レベルのカバレッジと、それぞれの地域の残余カテゴリーが含まれています。市場規模と成長予測は金額(米ドル)ベースで提示されます。
セグメンテーション概要
| リーフティー |
| CTC(クラッシュ・ティア・カール)茶 |
| 従来型茶 |
| オーガニック茶 |
| 無香料 |
| フレーバー付き |
| 箱 |
| 袋 |
| パウチ |
| サシェ |
| その他の包装タイプ |
| オフトレード | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア・食料品店 | |
| オンライン小売店 | |
| その他の流通チャネル | |
| オントレード |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 形態別 | リーフティー | |
| CTC(クラッシュ・ティア・カール)茶 | ||
| カテゴリー別 | 従来型茶 | |
| オーガニック茶 | ||
| フレーバー別 | 無香料 | |
| フレーバー付き | ||
| 包装タイプ別 | 箱 | |
| 袋 | ||
| パウチ | ||
| サシェ | ||
| その他の包装タイプ | ||
| 流通チャネル別 | オフトレード | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア・食料品店 | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| オントレード | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までの烏龍茶の予測成長率は?
当カテゴリーは2027年から2032年にかけてCAGR 6.12%で成長し、2032年までに1.07 ビリオン 米ドルに達すると予測されています。成長は、プレミアムルーフリーフ需要、利便性の高いRTDフォーマット、フレーバー製品、およびオンライン専門小売を通じた幅広いアクセスによって支えられています。
最も大きなシェアを持つ烏龍茶形態はどれですか?
リーフティーは2026年に78.5%のシェアで形態別のリーダーです。そのポジションは、儀式的な使用、プレミアムルーズリーフの準備、産地、収穫、品種、取り扱いに関する詳細な情報とともに販売される製品との結びつきを反映しています。
最も速く成長している烏龍茶カテゴリーはどれですか?
オーガニック茶は最も速く成長しているカテゴリーであり、2032年にかけてCAGR 8.2%が予測されています。ウェルネス需要、倫理的調達への期待、トレーサブルな農業と輸入文書を求めるバイヤーから恩恵を受けています。
烏龍茶において最も速く拡大すると予想されるチャネルはどれですか?
オントレードは2032年にかけてCAGR 8.1%で成長すると予測されています。専門カフェ、ホテル、バブルティーチェーンは、消費者が烏龍茶飲料を試飲する機会を提供し、後に小売やオンラインチャネルを通じた包装茶の購入を支援することができます。