
Tamanho e Participação do Mercado de Fixadores para Upstream de Petróleo e Gás
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 517.64 Milhões de dólares |
| Tamanho do Mercado (2031) | 602.77 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.09 % |
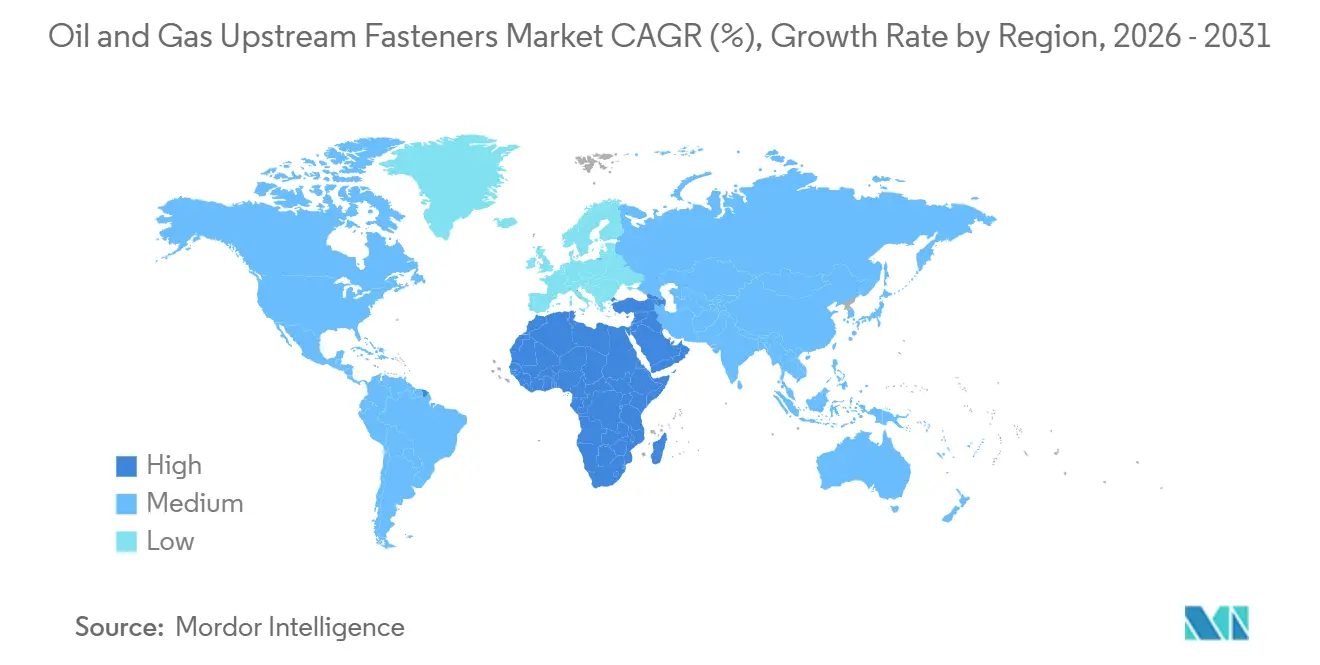
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | América do Norte |
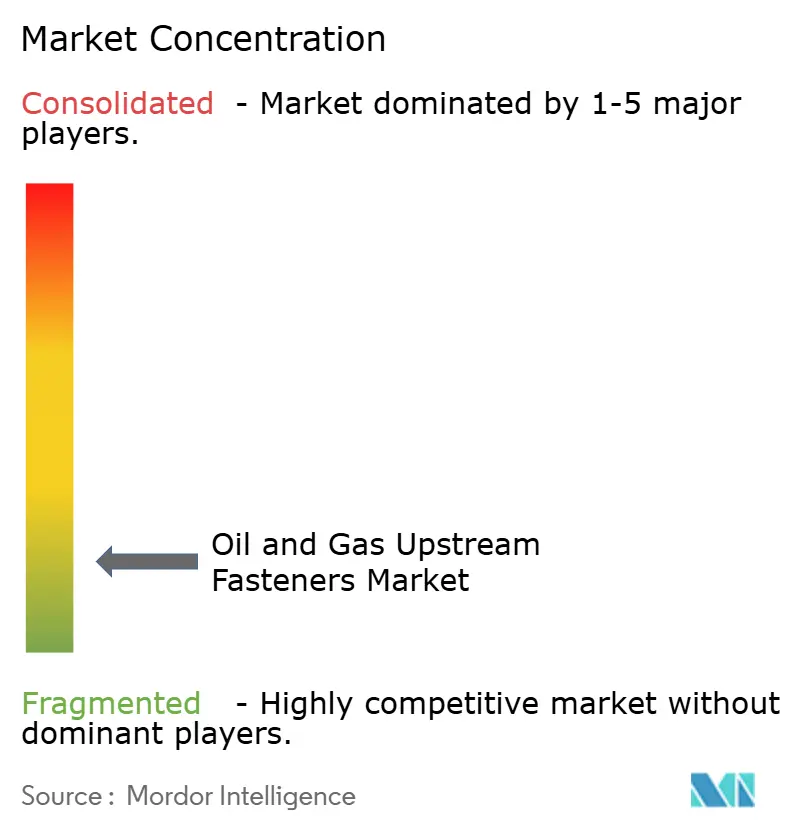
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fixadores para Upstream de Petróleo e Gás por Mordor Intelligence
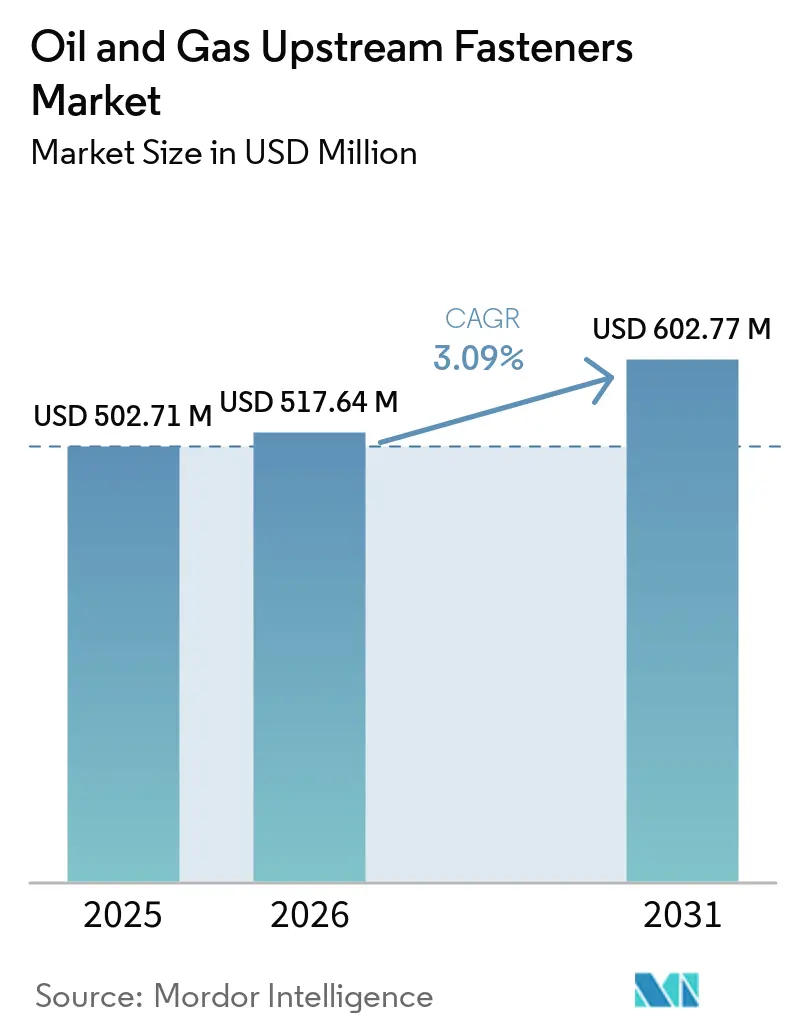
O tamanho do Mercado de Fixadores para Upstream de Petróleo e Gás está projetado para expandir de 502,71 milhões de USD em 2025 e 517,64 milhões de USD em 2026 para 602,77 milhões de USD até 2031, registrando um CAGR de 3,09% entre 2026 e 2031. O mercado de fixadores para upstream de petróleo e gás é moldado pela construção em águas profundas, manutenção de ativos maduros e especificações de materiais cada vez mais exigentes. O aço carbono e o aço liga continuam sendo importantes em trabalhos de perfuração e na parte superior das instalações, enquanto as ligas duplex, super duplex e de níquel estão ganhando relevância em trabalhos submarinos e em ambientes com serviço em meio ácido. Esses usos exigem rastreabilidade, testes e qualificação de fornecedores que são mais difíceis de fornecer para distribuidores gerais. O mercado de fixadores para upstream de petróleo e gás, portanto, oferece oportunidades mais sólidas para fornecedores que conseguem combinar fabricação certificada, controle de materiais e entrega pontual. As variações no preço do petróleo e os custos do aço ainda podem atrasar decisões de aquisição e pressionar as margens dos fornecedores.
Principais Conclusões do Relatório
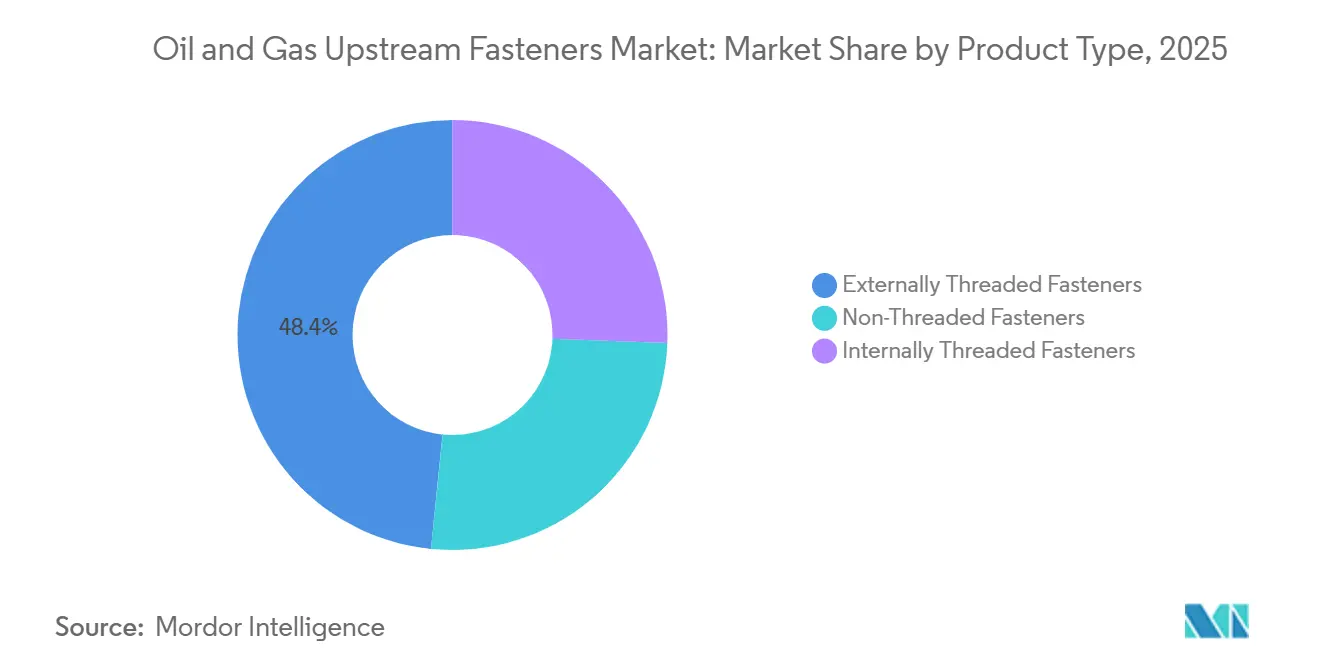
- Por tipo de produto, os fixadores roscados externamente lideraram com 48,4% de participação na receita em 2025, enquanto os fixadores roscados internamente registraram o maior CAGR projetado de 3,6% até 2031.
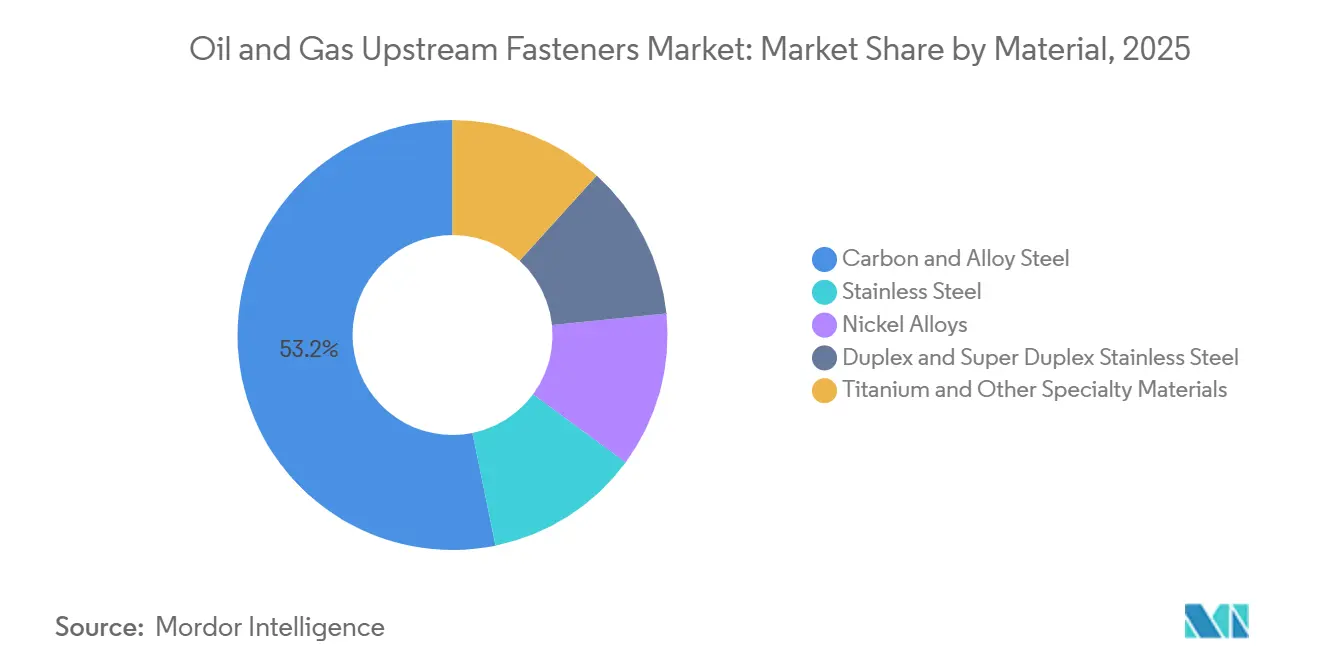
- Por material, o aço carbono e o aço liga detiveram 53,2% de participação na receita em 2025, enquanto o aço inoxidável duplex e super duplex registrou o maior CAGR projetado de 3,8% até 2031.
- Por aplicação, os equipamentos de perfuração representaram 27,4% do tamanho do mercado de fixadores para upstream de petróleo e gás em 2025, enquanto a infraestrutura submarina avança a um CAGR de 4,1% até 2031.
- Por geografia, a América do Norte deteve 29,1% de participação na receita em 2025, enquanto o Oriente Médio e África registraram o maior CAGR projetado de 4,3% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Desenvolvimento de Projetos em Águas Profundas e Ultra-Profundas | +0.80% | Global; América Latina, Ásia-Pacífico e África Ocidental lideram | Longo prazo (≥ 4 anos) |
| Programas de Intervenção e Integridade de Poços em Campos Maduros | +0.60% | Mar do Norte, Golfo do México, Sudeste Asiático | Médio prazo (2–4 anos) |
| Aquisição Orientada pela Qualificação API 20E e API 20F | +0.40% | Global; concentrado na América do Norte e no Oriente Médio | Curto prazo (≤ 2 anos) |
| Investimento Upstream de NOCs do Oriente Médio e da Ásia | +0.70% | Oriente Médio e África, Ásia-Pacífico | Médio prazo (2–4 anos) |
| Adoção de Fixadores Digitalmente Rastreáveis e Inteligentes | +0.20% | Global; liderado por operadores do Mar do Norte e do Golfo do México | Longo prazo (≥ 4 anos) |
| Atualização de Fixadores para Serviço em Meio Ácido e Resistentes à Corrosão | +0.50% | Oriente Médio, Golfo do México, Sudeste Asiático | Curto a médio prazo (≤ 4 anos) |
| Fonte: Mordor Intelligence | |||
Desenvolvimento de Projetos em Águas Profundas e Ultra-Profundas
A atividade em águas profundas sustenta a demanda por componentes capazes de suportar pressão, exposição à água do mar e condições de serviço em meio ácido. O mercado de fixadores para upstream de petróleo e gás se beneficia porque árvores de natal submarinas, cabeças de poço, manifolds e conectores utilizam parafusos de alta especificação em muitas juntas críticas. Essas montagens geralmente exigem materiais duplex, super duplex ou à base de níquel em vez de aço carbono padrão. A Petrobras planejou assinar 6 contratos proprietários de FPSO em 2026 e 2027, sustentando a demanda contínua por equipamentos instalados em sistemas de produção offshore. Fornecedores com rastreabilidade de material documentada e aprovação submarina podem atender a essa demanda de forma mais eficaz do que fornecedores que atendem apenas a aplicações industriais padrão. O mercado de fixadores para upstream de petróleo e gás também agrega maior valor por unidade quando as especificações offshore exigem mais testes e ligas de maior grau.
Programas de Intervenção e Integridade de Poços em Campos Maduros
Ativos offshore maduros requerem trabalhos regulares de inspeção, reparo e substituição para manter a operação segura. Esse trabalho sustenta a demanda recorrente no mercado de fixadores para upstream de petróleo e gás, pois sistemas de juntas corroídos ou danificados podem exigir conjuntos de substituição em vez de peças isoladas. A Equinor prorrogou acordos de perfuração e serviços de poço no valor de NOK 17 bilhões para a Plataforma Continental Norueguesa em maio de 2026[1]. A Shell expandiu seu programa de engenharia de campos maduros no Golfo dos EUA durante 2026, o que aumenta a visibilidade dos trabalhos em ativos offshore existentes[2]. Os programas de campos maduros favorecem fornecedores que conseguem fornecer substituições certificadas dentro dos cronogramas de manutenção. O mercado de fixadores para upstream de petróleo e gás também se beneficia quando os trabalhos de ciclo de vida deslocam as aquisições de compras ocasionais para acordos de serviço gerenciados.
Aquisição Orientada pela Qualificação API 20E e API 20F
Os requisitos de qualificação elevaram a importância dos controles de fabricação, registros de testes e rastreabilidade de corrida na aquisição de parafusos para o upstream. O mercado de fixadores para upstream de petróleo e gás possui uma base de fornecedores mais restrita em aplicações submarinas e de serviço em meio ácido, pois os compradores precisam de evidências de que os produtos atendem aos padrões especificados. A LoneStar Fasteners Hydrobolt recebeu a acreditação de terceira edição da API 20E para BSL-1, BSL-2 e BSL-3 em 7 de março de 2025[3]. Esse tipo de acreditação ajuda os fornecedores a competir por aplicações onde a falha do produto pode afetar a integridade do ativo. O requisito de documentação repetível pode retardar a entrada de distribuidores sem capacidades de fabricação. Também oferece aos especialistas estabelecidos um motivo para investir em sistemas de qualidade e capacidade de inspeção.
Investimento Upstream de NOCs do Oriente Médio e da Ásia
Os programas das companhias nacionais de petróleo estão sustentando a demanda por plataformas offshore, cabeças de poço e equipamentos relacionados no Oriente Médio e na Ásia. O mercado de fixadores para upstream de petróleo e gás está exposto a esses programas porque as aplicações de gás ácido e offshore frequentemente necessitam de materiais resistentes à corrosão e componentes rastreáveis. A Aramco divulgou orientação de despesas de capital para 2026 de 50 bilhões de USD a 55 bilhões de USD e continuou investindo em capacidade upstream. A Eni e a PETRONAS estabeleceram a Searah em junho de 2026 para buscar ativos na Indonésia e na Malásia. Esses programas podem melhorar a continuidade dos pedidos para fornecedores aprovados ao longo de vários anos. Eles também aumentam a importância da capacidade de serviço local e do acesso confiável a materiais especiais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ciclicidade do Capex Upstream e Exposição ao Preço do Petróleo | -0.60% | Global | Curto a médio prazo (≤ 4 anos) |
| Ônus de Qualificação, Documentação e Testes | -0.30% | Global | Curto prazo (≤ 2 anos) |
| Volatilidade de Custos de Ligas, Aço e Tarifas | -0.50% | América do Norte; cadeias de suprimentos globais | Curto prazo (≤ 2 anos) |
| Risco de Erro de Instalação e Fragilização por Hidrogênio | -0.20% | Global; concentrado em ambientes submarinos e de serviço em meio ácido | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Ciclicidade do Capex Upstream e Exposição ao Preço do Petróleo
As decisões de gastos de capital permanecem sensíveis aos preços do petróleo, à economia dos projetos e às prioridades de caixa dos operadores. Quando as sanções de projetos são adiadas, o mercado de fixadores para upstream de petróleo e gás enfrenta menor visibilidade sobre pedidos futuros de graus especiais. Os fornecedores podem relutar em manter grandes estoques de produtos duplex ou à base de níquel quando o momento da demanda é incerto. Os atrasos também reduzem o benefício dos longos prazos de produção para materiais qualificados. Alguns fornecedores buscam trabalhos adjacentes em hidrogênio, captura de carbono ou energia eólica offshore para reduzir a exposição a um único ciclo de investimento. Essa mudança não é simples porque essas aplicações exigem suas próprias qualificações, relacionamentos com clientes e capacidades operacionais.
Volatilidade de Custos de Ligas, Aço e Tarifas
Os preços das matérias-primas podem afetar diretamente a base de custos dos fixadores de aço carbono, aço liga e resistentes à corrosão. As tarifas de importação de aço dos EUA foram aumentadas para 50% a partir de 4 de junho de 2025, adicionando pressão de custos em toda a cadeia de suprimentos. O mercado de fixadores para upstream de petróleo e gás é particularmente exposto quando os fornecedores não conseguem repassar os maiores custos de insumos por meio dos termos contratuais. Os graus especiais têm uma restrição adicional porque a qualificação do material está vinculada a corridas controladas e rastreabilidade. Uma mudança na fonte de matéria-prima pode exigir novos testes e documentação antes do uso crítico. Isso limita a flexibilidade do fornecedor quando os custos de níquel e ligas especiais mudam rapidamente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Geometria Roscada Suporta Conexões CríticasOs fixadores roscados externamente detiveram 48,4% da participação no mercado de fixadores para upstream de petróleo e gás em 2025. Pinos, parafusos e parafusos de cabeça sextavada continuam sendo amplamente utilizados em montagens de cabeças de poço, equipamentos de perfuração, partes superiores de plataformas e sistemas de FPSO. Seu design se adapta a arranjos comuns de flanges e práticas estabelecidas de tensionamento. O segmento se beneficia de uma grande base instalada que requer componentes tanto para novas construções quanto para substituição. As roscas externas também suportam conexões de alta carga onde o acesso para equipamentos de tensionamento está disponível. Isso mantém a categoria de produto importante em projetos de equipamentos upstream estabelecidos.
Os fixadores roscados internamente estão projetados para expandir a um CAGR de 3,6% até 2031. Seu uso está aumentando em montagens submarinas onde a operação remota e a aplicação repetível de torque são importantes. Os designs de conexão fêmea podem ser adequados para equipamentos instalados com veículos operados remotamente em condições de baixa visibilidade. Eles também podem exigir usinagem e inspeção mais complexas do que os produtos de rosca externa padrão. Os produtos não roscados, incluindo pinos, clipes e anéis de retenção, mantêm um papel menor em equipamentos expostos a vibração e cargas cíclicas. O mercado de fixadores para upstream de petróleo e gás continuará a usar cada tipo de produto porque o design do equipamento e o ambiente operacional determinam a configuração de junta adequada.


Por Material:
A Resistência à Corrosão Eleva o Valor dos Graus EspeciaisO aço carbono e o aço liga representaram 53,2% da participação no mercado de fixadores para upstream de petróleo e gás em 2025. Esses materiais atendem a equipamentos de perfuração, conexões estruturais e infraestrutura de poços terrestres, onde o custo e a disponibilidade continuam sendo importantes. Eles são adequados para muitas aplicações que não exigem alta resistência a fluidos ácidos ou água do mar. As tarifas sobre o aço e requisitos de materiais mais rigorosos podem afetar sua posição competitiva. Isso deixa a categoria exposta tanto a mudanças nos custos de insumos quanto a limites de especificação. No entanto, ela permanece central para o setor de fixadores para upstream de petróleo e gás devido ao seu amplo uso em operações upstream.
O aço inoxidável duplex e super duplex deve crescer a um CAGR de 3,8% até 2031. Esses graus oferecem maior resistência e resistência à corrosão em condições offshore ricas em cloretos do que o aço inoxidável austenítico comum. Uma pesquisa publicada em 2025 examinou a fissuração por corrosão sob tensão em aços inoxidáveis duplex de fundo de poço, reforçando a importância do comportamento do material em aplicações de serviço em meio ácido[4]. As ligas de níquel ocupam as aplicações de maior valor em árvores de natal de ultra-águas profundas, manifolds de alta pressão e sistemas de atuadores. O aço inoxidável padrão tem uma posição estável em condições offshore moderadas. O titânio e outros materiais especiais continuam relevantes onde a redução de peso ou um requisito específico de resistência por peso justifica seu custo.
Por Aplicação:
Sistemas Submarinos Criam Demanda de Maior EspecificaçãoOs equipamentos de perfuração detiveram 27,4% da participação no mercado de fixadores para upstream de petróleo e gás em 2025. Preventores de explosão, acionamentos superiores e montagens de colares de perfuração requerem ciclos regulares de inspeção e substituição. Essa demanda está vinculada não apenas à construção de novas sondas, mas também aos requisitos de manutenção. O segmento inclui muitas juntas críticas que exigem desempenho confiável de suporte de carga. Os fornecedores competem em disponibilidade de produtos, documentação e capacidade de atender às especificações dos equipamentos. O mercado de fixadores para upstream de petróleo e gás, portanto, mantém uma grande oportunidade recorrente em equipamentos relacionados à perfuração.
A infraestrutura submarina é a aplicação de crescimento mais rápido, com um CAGR projetado de 4,1% até 2031. Inclui árvores de natal, manifolds, conectores, sistemas de umbilicais, risers e linhas de fluxo que operam em condições offshore exigentes. A SLB OneSubsea recebeu um contrato EPC integrado para o desenvolvimento em águas profundas Kaiping 18-1 da CNOOC em março de 2026. Os FPSOs necessitam de fixadores em sistemas de ancoragem, risers, processo, casco e partes superiores. A SBM Offshore assinou contratos para os FPSOs SEAP-I e SEAP-II da Petrobras durante 2026. As cabeças de poço, plataformas offshore e sistemas de linhas de fluxo continuam a sustentar a demanda por meio de programas de extensão da vida útil dos ativos e de integridade.
Análise Geográfica
Mercado de Fixadores para Upstream de Petróleo e Gás na América do Norte e Europa
A América do Norte deteve 29,1% da participação no mercado de fixadores para upstream de petróleo e gás em 2025. A região combina atividade de perfuração, trabalhos em águas profundas no Golfo do México e necessidades de manutenção nas operações de areias betuminosas do Canadá. O fornecimento doméstico pode suprir produtos padrão de aço carbono, enquanto os graus especiais ainda podem depender de redes de fornecimento mais amplas. A SLB OneSubsea recebeu um contrato de impulsionamento subsea para o projeto Thunder Horse da bp em junho de 2026. Este trabalho apoia a demanda por componentes subsea documentados. A Europa é sustentada por atividades de manutenção, intervenção e integridade no Mar do Norte. A extensão de serviços de perfuração e poços da Equinor em maio de 2026 ilustra a necessidade contínua de trabalhos em infraestruturas offshore maduras. Os operadores europeus também continuam a adotar abordagens digitais para a gestão de juntas aparafusadas. A MODS atualizou sua plataforma Connect Integrity em junho de 2025 com IDs de juntas exclusivos, verificações digitais e funções de validação.
Mercado de Fixadores para Upstream de Petróleo e Gás na APAC e América do Sul
A demanda na Ásia-Pacífico está vinculada à atividade da PETRONAS, CNOOC e ONGC em ativos offshore e de gás. O mercado de fixadores para upstream de petróleo e gás se beneficia dos desenvolvimentos na Indonésia, Malásia e no Mar do Sul da China, que necessitam de equipamentos de produção subsea. A Eni e a PETRONAS estabeleceram a Searah em junho de 2026 para combinar seus interesses na Indonésia e na Malásia. A SLB OneSubsea recebeu um importante contrato de umbilical para um projeto offshore na Indonésia durante 2026. A América do Sul é liderada pelo Brasil, onde os desenvolvimentos do pré-sal sustentam um longo pipeline de trabalhos com FPSOs e subsea. A SBM Offshore contratou seu sétimo casco Multi-Purpose Floater em junho de 2026. Esses projetos requerem componentes em sistemas de produção, ancoragem e garantia de escoamento.
Mercado de Fixadores para Upstream de Petróleo e Gás no MEA
O Oriente Médio e a África têm projeção de crescimento a um CAGR de 4,3% até 2031. A região se beneficia de grandes programas de companhias nacionais de petróleo que podem proporcionar uma demanda mais consistente do que os mercados de perfuração de ciclo curto. A orientação de capital da Aramco para 2026, de 50 bilhões a 55 bilhões de USD, inclui investimento contínuo em upstream. A construção offshore e as condições de serviço em ambientes ácidos aumentam a necessidade de parafusos certificados e resistentes à corrosão. O mercado de fixadores para upstream de petróleo e gás está posicionado para se beneficiar onde novas plataformas, cabeças de poço e instalações subsea entram em execução. Os projetos em águas profundas africanas acrescentam uma fonte adicional de demanda por produtos offshore qualificados. Os fornecedores capazes de apoiar a logística local e os requisitos de fornecedores aprovados tendem a estar melhor posicionados nesses programas.

Cenário Competitivo
O mercado de fixadores para upstream de petróleo e gás é fragmentado. Fabricantes especializados competem com um conjunto mais amplo de distribuidores de fixadores industriais que desenvolveram ofertas voltadas para petróleo e gás. A profundidade de certificação, o controle de materiais e a rastreabilidade são fatores competitivos essenciais para trabalhos de alta especificação. A acreditação de terceira edição da API 20E do LoneStar Group, em março de 2025, reforçou sua posição nas aplicações BSL-1, BSL-2 e BSL-3. Tais credenciais são importantes nas aquisições para serviços em águas profundas e em ambientes com presença de gás sulfídrico. O mercado de fixadores para upstream de petróleo e gás favorece fornecedores capazes de documentar desempenho e manter prazos de entrega confiáveis. Os sistemas de fornecedores aprovados podem dificultar a entrada de novos fornecedores em aplicações críticas.
A Lamons expandiu suas capacidades por meio da aquisição da Auge Industrial Fasteners e da unidade ModuHouston. Essas iniciativas adicionaram capacidade de parafusamento para petróleo e gás e capacidades de revestimento de zinco-níquel às suas operações. A Lamons também lançou sua Gaxeta de Temperatura Extrema em abril de 2025, ampliando sua oferta para aplicações de vedação em altas temperaturas. A acreditação do LoneStar Group apoia o acesso a cadeias de suprimentos globais certificadas. A MODS desenvolveu uma capacidade digital de gestão de juntas que suporta fluxos de trabalho de inspeção e rastreabilidade. O mercado de fixadores para upstream de petróleo e gás pode criar oportunidades adicionais onde a identificação digital é integrada à manutenção de ativos físicos.
A Xerafy lançou o XPLORER Screw em abril de 2026 para rastreamento do ciclo de vida de OCTG e tubulares. Este produto reflete o interesse em processos mais ágeis de identificação e inspeção de ativos. A concorrência também está surgindo de produtores de ligas especiais capazes de oferecer produtos qualificados a preços competitivos. Os fornecedores estabelecidos mantêm vantagem onde já atendem aos requisitos de documentação dos operadores e de desempenho em campo. O mercado de fixadores para upstream de petróleo e gás permanece aberto à inovação em aplicações de alta pressão, alta temperatura e com rastreabilidade digital. Fornecedores de menor porte podem encontrar dificuldades para financiar simultaneamente certificação, testes e logística global.
Líderes do Setor de Fixadores para Upstream de Petróleo e Gás
-
LoneStar Group
-
Lamons Manufacturing & Service Co.
-
LISI Group
-
National Bolt & Nut Corporation
-
Dokka Fasteners AS
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fixadores para Upstream de Petróleo e Gás Empresas cobertas neste relatório
- All-Pro Fasteners
- All-Pro Threaded Products
- APIS MC Ltd
- Birmingham Fastener and Supply Inc.
- Brighton-Best International
- Dokka Fasteners AS
- Doxsteel Fasteners
- Hague Fasteners Limited
- HCL Fasteners Ltd
- Lamons Manufacturing & Service Co.
- LISI Group
- LoneStar Group
- MARO Fasteners B.V.
- MW Industries, Inc.
- National Bolt & Nut Corporation
- Thomas Smith Fasteners
- U.S. Bolt Manufacturing, Inc.

Desenvolvimentos industriais recentes em Mercado de Fixadores para Upstream de Petróleo e Gás
- Abril de 2026: A Xerafy lançou o Parafuso XPLORER, uma etiqueta RFID roscada M24 embutível para rastreamento do ciclo de vida de ativos OCTG e tubulares com alcance de leitura em metal de 5 metros, apresentado na OTC Houston 2026; o produto estende o gerenciamento de identidade digital baseado em RFID da logística da cadeia de suprimentos para fluxos de trabalho de inspeção em campo e integridade.
- Novembro de 2025: A MODS lançou uma atualização importante para o MODS Connect Integrity, adicionando IDs únicos de juntas ao longo da vida útil, folhas de verificação digitais, validação integrada de torque e especificações de tubulação, e sinalização automática de anomalias para o gerenciamento de flanges aparafusados em ativos offshore e de GNL.
- Março de 2025: A LoneStar Fasteners Hydrobolt obteve conformidade com a 3ª Edição da API 20E (BSL-1, BSL-2 e BSL-3), com vigência a partir de 7 de março de 2025, sob o Programa de Monograma API atualizado; a acreditação qualifica a empresa para aquisição de parafusos para águas profundas e serviço em meio ácido sob o padrão global revisado.


Escopo do Relatório Global do Mercado de Fixadores para Upstream de Petróleo e Gás
Os fixadores para upstream de petróleo e gás são componentes de fixação mecânica utilizados para unir, montar e manter equipamentos e estruturas envolvidos nas etapas de exploração, perfuração, produção e completação de poços da indústria de petróleo e gás. Estes incluem parafusos, porcas, parafusos de máquina, pinos roscados, hastes roscadas, arruelas e outros produtos de fixação especializados projetados para suportar altas pressões, temperaturas, vibração, ambientes corrosivos e condições operacionais exigentes offshore e onshore.
O Mercado de Fixadores para Upstream de Petróleo e Gás é segmentado por tipo de produto, material, aplicação e geografia. Por tipo de produto, o mercado é segmentado em fixadores roscados externamente, fixadores roscados internamente e fixadores não roscados. Por material, o mercado é segmentado em aço carbono e aço liga, aço inoxidável, ligas de níquel, aço inoxidável duplex e super duplex, e titânio e materiais especiais. Por aplicação, o mercado é segmentado em equipamentos de perfuração, infraestrutura submarina, cabeças de poço, FPSOs, plataformas offshore e linhas de fluxo e risers. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de fixadores para upstream de petróleo e gás em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
| Fixadores Roscados Externamente |
| Fixadores Roscados Internamente |
| Fixadores Não Roscados |
| Aço Carbono e Aço Liga |
| Aço Inoxidável |
| Ligas de Níquel |
| Aço Inoxidável Duplex e Super Duplex |
| Titânio e Outros Materiais Especiais |
| Equipamentos de Perfuração |
| Infraestrutura Submarina |
| Cabeças de Poço e Árvores de Natal |
| FPSOs e Unidades de Produção Flutuantes |
| Plataformas e Sondas Offshore |
| Linhas de Fluxo, Risers e Manifolds |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Fixadores Roscados Externamente | |
| Fixadores Roscados Internamente | ||
| Fixadores Não Roscados | ||
| Por Material | Aço Carbono e Aço Liga | |
| Aço Inoxidável | ||
| Ligas de Níquel | ||
| Aço Inoxidável Duplex e Super Duplex | ||
| Titânio e Outros Materiais Especiais | ||
| Por Aplicação | Equipamentos de Perfuração | |
| Infraestrutura Submarina | ||
| Cabeças de Poço e Árvores de Natal | ||
| FPSOs e Unidades de Produção Flutuantes | ||
| Plataformas e Sondas Offshore | ||
| Linhas de Fluxo, Risers e Manifolds | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o crescimento projetado dos fixadores para upstream de petróleo e gás?
A categoria está projetada para crescer a um CAGR de 3,09% de 2026 a 2031, atingindo 602,77 milhões de USD até 2031.
Qual categoria de produto teve a maior participação em 2025?
Os fixadores roscados externamente lideraram com 48,4% de participação na receita em 2025.
Qual material deve crescer mais rapidamente?
O aço inoxidável duplex e super duplex está projetado para crescer a um CAGR de 3,8% até 2031.
Por que as aplicações submarinas são importantes para os fornecedores de fixadores?
A infraestrutura submarina é a aplicação de crescimento mais rápido, com um CAGR de 4,1%, e requer produtos resistentes à corrosão e rastreáveis.
Qual região deve crescer mais rapidamente?
O Oriente Médio e África deve crescer a um CAGR de 4,3% até 2031.
Quais capacidades são mais importantes para os fornecedores de fixadores para upstream?
Qualificação API, rastreabilidade de materiais, testes, materiais resistentes à corrosão e entrega confiável são capacidades fundamentais.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
