
Taille et part du marché des fixations pour l'amont pétrolier et gazier
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
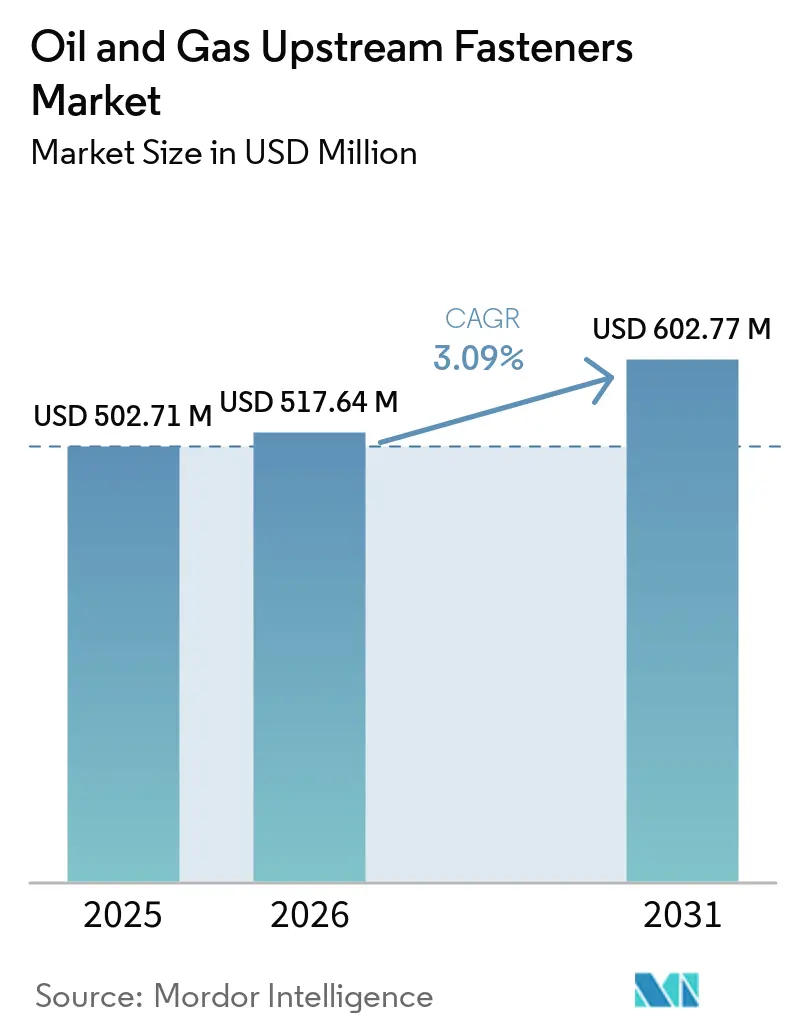
| Taille du Marché (2026) | 517.64 Millions de dollars américains |
| Taille du Marché (2031) | 602.77 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 3.09 % |
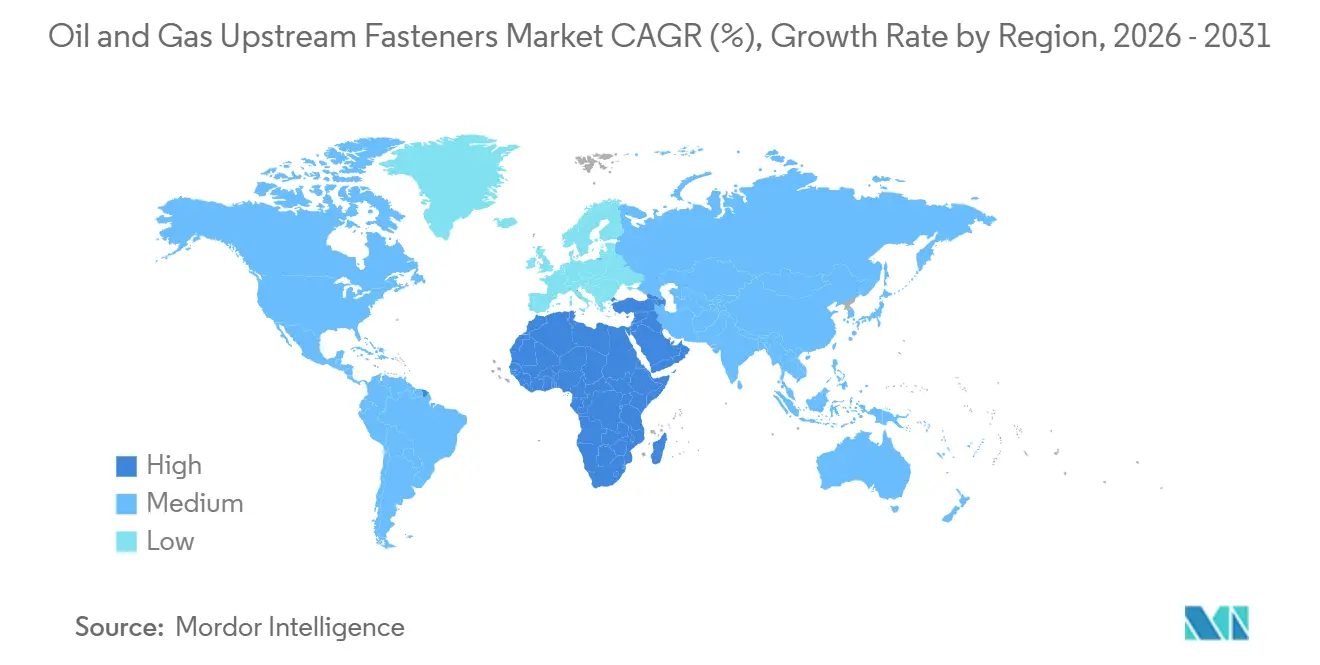
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Amérique du Nord |
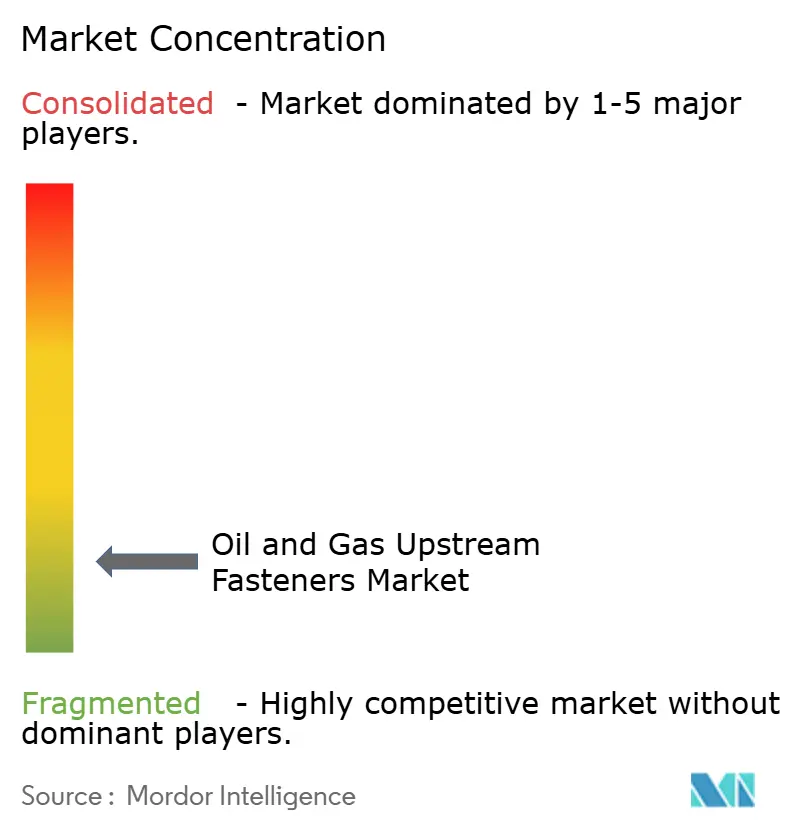
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fixations pour l'amont pétrolier et gazier par Mordor Intelligence
La taille du marché des fixations pour l'amont pétrolier et gazier devrait s'étendre de 502,71 millions USD en 2025 et 517,64 millions USD en 2026 à 602,77 millions USD d'ici 2031, enregistrant un CAGR de 3,09 % entre 2026 et 2031. Le marché des fixations pour l'amont pétrolier et gazier est façonné par la construction en eaux profondes, la maintenance des actifs matures et des spécifications de matériaux de plus en plus exigeantes. L'acier au carbone et l'acier allié restent importants dans les travaux de forage et en surface, tandis que les alliages duplex, super duplex et à base de nickel gagnent en pertinence dans les applications sous-marines et en milieu acide. Ces utilisations nécessitent une traçabilité, des tests et une qualification des fournisseurs que les distributeurs généralistes ont du mal à assurer. Le marché des fixations pour l'amont pétrolier et gazier offre donc de meilleures opportunités aux fournisseurs capables de combiner une fabrication certifiée, un contrôle des matériaux et une livraison dans les délais. Les fluctuations du prix du pétrole et les coûts de l'acier peuvent encore retarder les décisions d'approvisionnement et peser sur les marges des fournisseurs.
Principaux enseignements du rapport
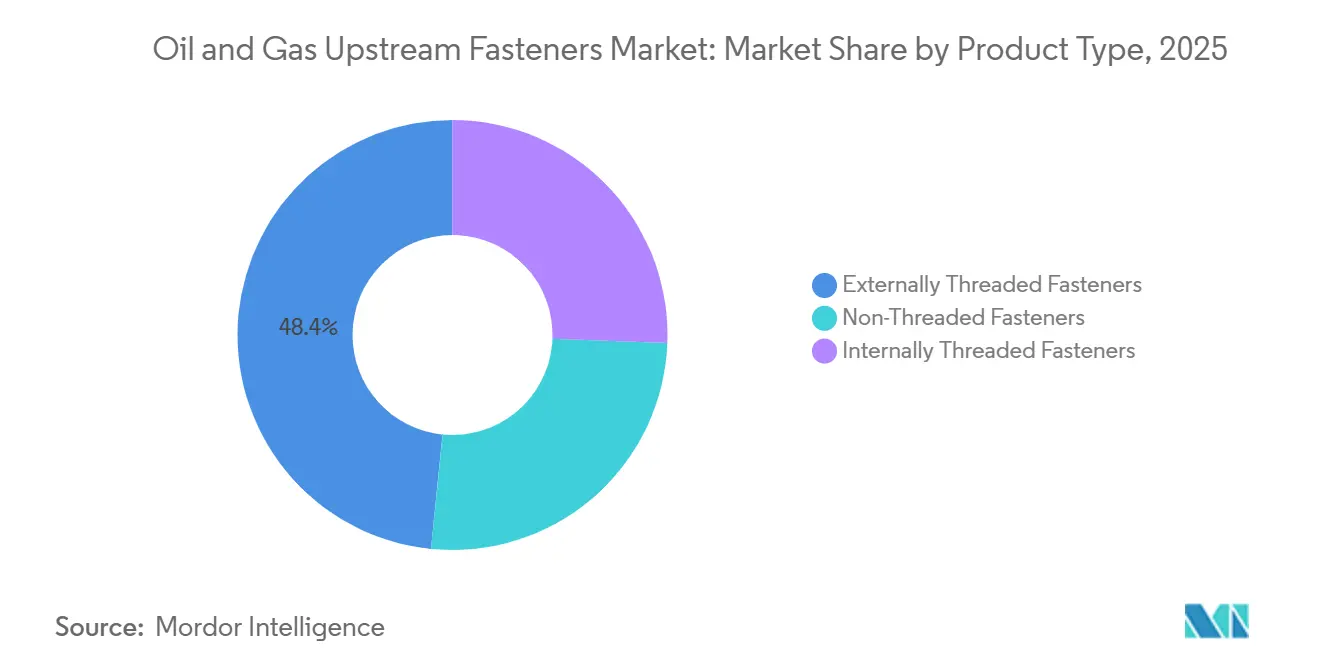
- Par type de produit, les fixations à filetage externe ont dominé avec une part de revenus de 48,4 % en 2025, tandis que les fixations à filetage interne ont enregistré le CAGR projeté le plus élevé à 3,6 % jusqu'en 2031.
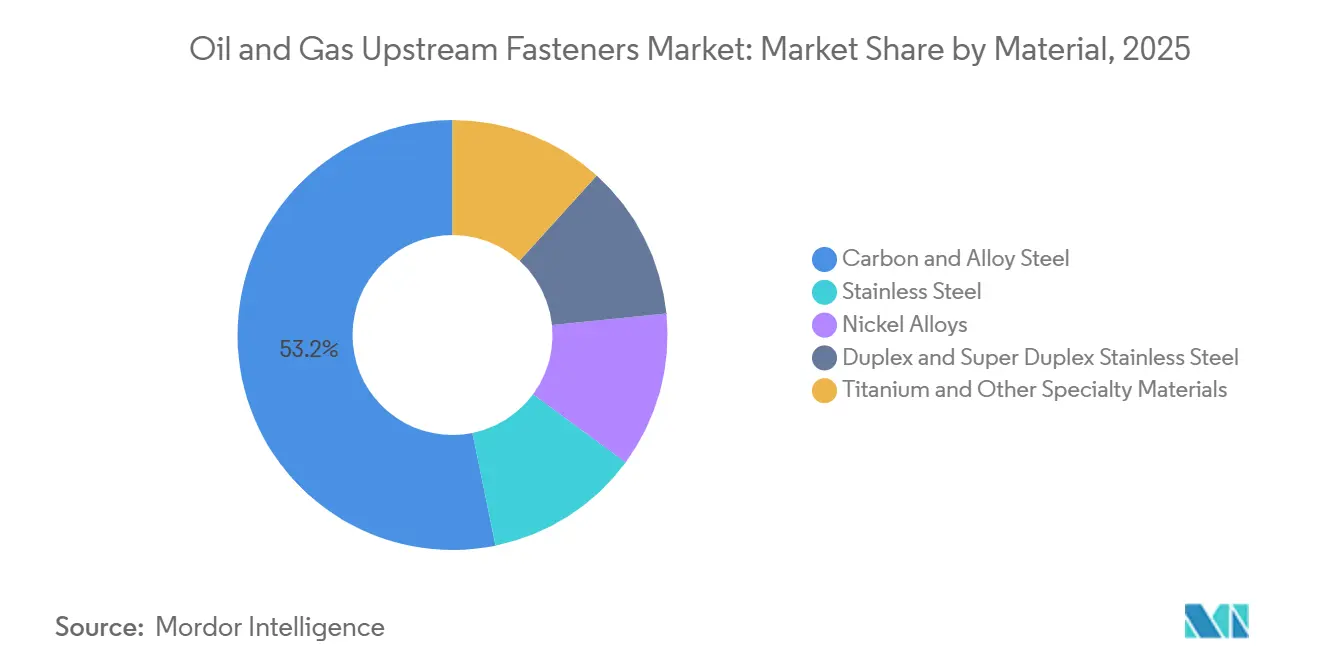
- Par matériau, l'acier au carbone et l'acier allié ont détenu une part de revenus de 53,2 % en 2025, tandis que l'acier inoxydable duplex et super duplex a enregistré le CAGR projeté le plus élevé à 3,8 % jusqu'en 2031.
- Par application, les équipements de forage ont représenté 27,4 % de la taille du marché des fixations pour l'amont pétrolier et gazier en 2025, tandis que les infrastructures sous-marines progressent à un CAGR de 4,1 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a détenu une part de revenus de 29,1 % en 2025, tandis que le Moyen-Orient et l'Afrique ont enregistré le CAGR projeté le plus élevé à 4,3 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Développement de projets en eaux profondes et ultra-profondes | +0.80% | Mondial ; Amérique latine, Asie-Pacifique et Afrique de l'Ouest en tête | Long terme (≥ 4 ans) |
| Programmes d'intervention sur puits bruns et d'intégrité | +0.60% | Mer du Nord, Golfe du Mexique, Asie du Sud-Est | Moyen terme (2–4 ans) |
| Approvisionnement piloté par la qualification API 20E et API 20F | +0.40% | Mondial ; concentré en Amérique du Nord et au Moyen-Orient | Court terme (≤ 2 ans) |
| Investissements amont des compagnies nationales pétrolières du Moyen-Orient et d'Asie | +0.70% | Moyen-Orient et Afrique, Asie-Pacifique | Moyen terme (2–4 ans) |
| Adoption de fixations intelligentes et numériquement traçables | +0.20% | Mondial ; en tête par les opérateurs de la Mer du Nord et du Golfe du Mexique | Long terme (≥ 4 ans) |
| Mise à niveau des fixations résistantes à la corrosion et aux milieux acides | +0.50% | Moyen-Orient, Golfe du Mexique, Asie du Sud-Est | Court à moyen terme (≤ 4 ans) |
| Source: Mordor Intelligence | |||
Développement de projets en eaux profondes et ultra-profondes
L'activité en eaux profondes soutient la demande de composants capables de résister à la pression, à l'exposition à l'eau de mer et aux conditions de service en milieu acide. Le marché des fixations pour l'amont pétrolier et gazier en bénéficie car les arbres sous-marins, les têtes de puits, les collecteurs et les connecteurs utilisent des boulonneries à haute spécification sur de nombreux joints critiques. Ces assemblages nécessitent couramment des matériaux duplex, super duplex ou à base de nickel plutôt que de l'acier au carbone standard. Petrobras prévoyait de signer 6 contrats FPSO exclusifs en 2026 et 2027, soutenant une demande continue pour les équipements installés autour des systèmes de production offshore. Les fournisseurs disposant d'une traçabilité documentée des matériaux et d'une approbation sous-marine peuvent répondre à cette demande plus efficacement que les fournisseurs servant uniquement des applications industrielles standard. Le marché des fixations pour l'amont pétrolier et gazier gagne également en valeur par unité lorsque les spécifications offshore exigent davantage de tests et des alliages de qualité supérieure.
Programmes d'intervention sur puits bruns et d'intégrité
Les actifs offshore matures nécessitent des travaux réguliers d'inspection, de réparation et de remplacement pour maintenir un fonctionnement sûr. Ces travaux soutiennent une demande récurrente sur le marché des fixations pour l'amont pétrolier et gazier, car les systèmes de joints corrodés ou endommagés peuvent nécessiter des ensembles de remplacement complets plutôt que des pièces isolées. Equinor a prolongé pour 17 milliards NOK des accords de services de forage et de puits pour le plateau continental norvégien en mai 2026[1]. Shell a élargi son programme d'ingénierie pour actifs bruns dans le Golfe américain en 2026, ce qui accroît la visibilité des travaux sur les actifs offshore existants[2]. Les programmes pour actifs bruns favorisent les fournisseurs capables de fournir des remplacements certifiés dans les délais de maintenance. Le marché des fixations pour l'amont pétrolier et gazier bénéficie également lorsque les travaux de cycle de vie font évoluer l'approvisionnement d'achats occasionnels vers des accords de service gérés.
Approvisionnement piloté par la qualification API 20E et API 20F
Les exigences de qualification ont renforcé l'importance des contrôles de fabrication, des dossiers de tests et de la traçabilité thermique dans l'approvisionnement en boulonnerie amont. Le marché des fixations pour l'amont pétrolier et gazier dispose d'une base de fournisseurs plus restreinte dans les applications sous-marines et en milieu acide, car les acheteurs ont besoin de preuves que les produits répondent à leurs normes spécifiées. LoneStar Fasteners Hydrobolt a reçu l'accréditation de troisième édition API 20E pour BSL-1, BSL-2 et BSL-3 le 7 mars 2025[3]. Ce type d'accréditation aide les fournisseurs à concourir pour des applications où la défaillance d'un produit peut affecter l'intégrité des actifs. L'exigence d'une documentation reproductible peut ralentir l'entrée des distributeurs sans capacités de fabrication. Elle incite également les spécialistes établis à investir dans les systèmes qualité et les capacités d'inspection.
Investissements amont des compagnies nationales pétrolières du Moyen-Orient et d'Asie
Les programmes des compagnies nationales pétrolières soutiennent la demande de plateformes offshore, de têtes de puits et d'équipements connexes au Moyen-Orient et en Asie. Le marché des fixations pour l'amont pétrolier et gazier est exposé à ces programmes car les applications en gaz acide et offshore nécessitent souvent des matériaux résistants à la corrosion et des composants traçables. Aramco a annoncé des orientations de dépenses d'investissement pour 2026 comprises entre 50 milliards USD et 55 milliards USD, avec des investissements continus dans les capacités amont. Eni et PETRONAS ont créé Searah en juin 2026 pour poursuivre des actifs en Indonésie et en Malaisie. Ces programmes peuvent améliorer la continuité des commandes pour les fournisseurs agréés sur plusieurs années. Ils renforcent également l'importance des capacités de service local et d'un accès fiable aux matériaux spéciaux.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Cyclicité des dépenses d'investissement amont et exposition au prix du pétrole | -0.60% | Mondial | Court à moyen terme (≤ 4 ans) |
| Charge liée à la qualification, à la documentation et aux tests | -0.30% | Mondial | Court terme (≤ 2 ans) |
| Volatilité des coûts des alliages, de l'acier et des droits de douane | -0.50% | Amérique du Nord ; chaînes d'approvisionnement mondiales | Court terme (≤ 2 ans) |
| Risque d'erreur d'installation et de fragilisation par l'hydrogène | -0.20% | Mondial ; concentré dans les environnements sous-marins et en milieu acide | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Cyclicité des dépenses d'investissement amont et exposition au prix du pétrole
Les décisions de dépenses d'investissement restent sensibles aux prix du pétrole, à l'économie des projets et aux priorités de trésorerie des opérateurs. Lorsque les sanctions de projets sont repoussées, le marché des fixations pour l'amont pétrolier et gazier dispose de moins de visibilité sur les commandes futures de grades spéciaux. Les fournisseurs peuvent être réticents à constituer de grands stocks de produits duplex ou à base de nickel lorsque le calendrier de la demande est incertain. Les retards réduisent également l'avantage des longs délais de production pour les matériaux qualifiés. Certains fournisseurs cherchent des activités adjacentes dans l'hydrogène, le captage du carbone ou l'éolien offshore pour réduire leur exposition à un seul cycle d'investissement. Cette transition n'est pas simple car ces applications nécessitent leurs propres qualifications, relations clients et capacités opérationnelles.
Volatilité des coûts des alliages, de l'acier et des droits de douane
Les prix des matières premières peuvent directement affecter la base de coûts des fixations en acier au carbone, en acier allié et résistantes à la corrosion. Les droits de douane américains sur les importations d'acier ont été portés à 50 % à compter du 4 juin 2025, ajoutant une pression sur les coûts tout au long des chaînes d'approvisionnement. Le marché des fixations pour l'amont pétrolier et gazier est particulièrement exposé lorsque les fournisseurs ne peuvent pas répercuter la hausse des coûts des intrants dans les conditions contractuelles. Les grades spéciaux présentent une contrainte supplémentaire car la qualification des matériaux est liée à des coulées contrôlées et à la traçabilité. Un changement de source de matière première peut nécessiter de nouveaux tests et une nouvelle documentation avant toute utilisation critique. Cela limite la flexibilité des fournisseurs lorsque les coûts du nickel et des alliages spéciaux évoluent rapidement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la géométrie filetée soutient les connexions critiquesLes fixations à filetage externe détenaient 48,4 % de la part du marché des fixations pour l'amont pétrolier et gazier en 2025. Les goujons, boulons et vis à tête hexagonale restent largement utilisés dans les assemblages de têtes de puits, les équipements de forage, les superstructures de plateformes et les systèmes FPSO. Leur conception s'adapte aux configurations de brides courantes et aux pratiques de mise en tension établies. Le segment bénéficie d'une large base installée qui nécessite à la fois des composants pour nouvelles constructions et des composants de remplacement. Les filetages externes soutiennent également les connexions à forte charge lorsque l'accès aux équipements de mise en tension est disponible. Cela maintient la catégorie de produits importante dans les conceptions d'équipements amont établies.
Les fixations à filetage interne devraient se développer à un CAGR de 3,6 % jusqu'en 2031. Leur utilisation augmente dans les assemblages sous-marins où le fonctionnement à distance et l'application répétable du couple sont importants. Les conceptions à connexion femelle peuvent convenir aux équipements installés avec des véhicules téléopérés dans des conditions de faible visibilité. Elles peuvent également nécessiter un usinage et une inspection plus complexes que les produits à filetage externe standard. Les produits non filetés, notamment les goupilles, les clips et les bagues d'arrêt, conservent un rôle plus modeste dans les équipements exposés aux vibrations et aux charges cycliques. Le marché des fixations pour l'amont pétrolier et gazier continuera d'utiliser chaque type de produit car la conception des équipements et l'environnement d'exploitation déterminent la configuration de joint appropriée.

Par matériau :
la résistance à la corrosion accroît la valeur des grades spéciauxL'acier au carbone et l'acier allié représentaient 53,2 % de la part du marché des fixations pour l'amont pétrolier et gazier en 2025. Ces matériaux servent les équipements de forage, les connexions structurelles et les infrastructures de puits terrestres, où le coût et la disponibilité restent importants. Ils conviennent à de nombreuses applications qui ne nécessitent pas une haute résistance aux fluides acides ou à l'eau de mer. Les droits de douane sur l'acier et des exigences de matériaux plus strictes peuvent affecter leur position concurrentielle. Cela expose la catégorie à la fois aux variations des coûts des intrants et aux limites de spécification. Elle reste néanmoins centrale dans le secteur des fixations pour l'amont pétrolier et gazier en raison de son utilisation étendue dans les opérations amont.
L'acier inoxydable duplex et super duplex devrait croître à un CAGR de 3,8 % jusqu'en 2031. Ces grades offrent une résistance à la corrosion et une résistance mécanique supérieures dans les conditions offshore riches en chlorures par rapport à l'acier inoxydable austénitique courant. Des recherches publiées en 2025 ont examiné la fissuration par corrosion sous contrainte dans les aciers inoxydables duplex de fond de puits, renforçant l'importance du comportement des matériaux dans les applications en milieu acide[4]. Les alliages de nickel occupent les applications à plus haute valeur dans les arbres ultra-profonds, les collecteurs haute pression et les systèmes d'actionneurs. L'acier inoxydable standard occupe une position stable dans les conditions offshore modérées. Le titane et les autres matériaux spéciaux restent pertinents lorsque la réduction de poids ou une exigence particulière de rapport résistance/poids justifie leur coût.
Par application :
les systèmes sous-marins créent une demande à spécifications plus élevéesLes équipements de forage détenaient 27,4 % de la part du marché des fixations pour l'amont pétrolier et gazier en 2025. Les obturateurs anti-éruption, les entraînements supérieurs et les assemblages de tiges de forage nécessitent des cycles réguliers d'inspection et de remplacement. Cette demande est liée non seulement à la construction de nouveaux appareils de forage, mais aussi aux exigences de maintenance. Le segment comprend de nombreux joints critiques qui nécessitent des performances portantes fiables. Les fournisseurs se concurrencent sur la disponibilité des produits, la documentation et la capacité à répondre aux spécifications des équipements. Le marché des fixations pour l'amont pétrolier et gazier conserve donc une large opportunité récurrente dans les équipements liés au forage.
Les infrastructures sous-marines constituent l'application à la croissance la plus rapide, avec un CAGR projeté de 4,1 % jusqu'en 2031. Elles comprennent les arbres, les collecteurs, les connecteurs, les systèmes ombilicaux, les risers et les conduites d'écoulement qui fonctionnent dans des conditions offshore exigeantes. SLB OneSubsea a reçu un contrat EPC intégré pour le développement en eaux profondes Kaiping 18-1 de CNOOC en mars 2026. Les FPSO nécessitent des fixations dans les systèmes d'amarrage, de riser, de traitement, de coque et de superstructure. SBM Offshore a signé des contrats pour les FPSO SEAP-I et SEAP-II de Petrobras en 2026. Les têtes de puits, les plateformes offshore et les systèmes de conduites d'écoulement continuent de soutenir la demande grâce aux programmes d'extension de durée de vie des actifs et d'intégrité.
Analyse géographique
Marché des fixations pour l'amont pétrolier et gazier en Amérique du Nord et en Europe
L'Amérique du Nord détenait 29,1 % de la part de marché des fixations pour l'amont pétrolier et gazier en 2025. La région combine l'activité de forage, les travaux en eaux profondes dans le golfe du Mexique et les besoins de maintenance dans les opérations de sables bitumineux canadiens. L'approvisionnement local peut soutenir les produits standard en acier au carbone, tandis que les nuances spéciales peuvent encore dépendre de réseaux d'approvisionnement plus larges. SLB OneSubsea a reçu un contrat de surpression sous-marine pour le projet Thunder Horse de bp en juin 2026. Ces travaux soutiennent la demande de composants sous-marins documentés. L'Europe est soutenue par les activités de maintenance, d'intervention et d'intégrité en mer du Nord. La prolongation du contrat de forage et de services de puits d'Equinor en mai 2026 illustre le besoin continu de travaux sur les infrastructures offshore matures. Les opérateurs européens continuent également d'adopter des approches numériques pour la gestion des assemblages boulonnés. MODS a mis à jour sa plateforme Connect Integrity en juin 2025 avec des identifiants d'assemblage uniques, des contrôles numériques et des fonctions de validation.
Marché des fixations pour l'amont pétrolier et gazier en Asie-Pacifique et en Amérique du Sud
La demande en Asie-Pacifique est liée à l'activité de PETRONAS, CNOOC et ONGC sur les actifs offshore et gaziers. Le marché des fixations pour l'amont pétrolier et gazier bénéficie des développements en Indonésie, en Malaisie et en mer de Chine méridionale qui nécessitent des équipements de production sous-marine. Eni et PETRONAS ont créé Searah en juin 2026 pour regrouper leurs intérêts en Indonésie et en Malaisie. SLB OneSubsea s'est vu attribuer un important contrat d'ombilicaux pour un projet offshore en Indonésie en 2026. L'Amérique du Sud est dominée par le Brésil, où les développements en pré-sel soutiennent un long pipeline de travaux FPSO et sous-marins. SBM Offshore a contractualisé sa septième coque de flotteur polyvalent en juin 2026. Ces projets nécessitent des composants pour les systèmes de production, d'amarrage et d'assurance d'écoulement.
Marché des fixations pour l'amont pétrolier et gazier au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 4,3 % jusqu'en 2031. La région bénéficie des grands programmes des compagnies pétrolières nationales qui peuvent fournir une demande plus régulière que les marchés de forage à cycle court. Les orientations d'investissement d'Aramco pour 2026, comprises entre 50 milliards USD et 55 milliards USD, incluent des investissements continus en amont. La construction offshore et les conditions de service en milieu acide accroissent le besoin de boulonnerie certifiée et résistante à la corrosion. Le marché des fixations pour l'amont pétrolier et gazier est bien positionné pour bénéficier de la mise en exécution de nouvelles plateformes, têtes de puits et installations sous-marines. Les projets en eaux profondes africaines constituent une source supplémentaire de demande pour des produits offshore qualifiés. Les fournisseurs capables de soutenir la logistique locale et les exigences des fournisseurs agréés seront probablement mieux positionnés dans ces programmes.
Paysage concurrentiel
Le marché des fixations pour l'amont pétrolier et gazier est fragmenté. Des fabricants spécialisés sont en concurrence avec un ensemble plus large de distributeurs de fixations industrielles ayant développé des offres dédiées au secteur pétrolier et gazier. La profondeur des certifications, le contrôle des matériaux et la traçabilité constituent des facteurs concurrentiels clés pour les travaux à haute spécification. L'accréditation de LoneStar Group selon la troisième édition de l'API 20E en mars 2025 a renforcé sa position dans les applications BSL-1, BSL-2 et BSL-3. De telles certifications revêtent une importance capitale dans les achats destinés aux applications en eaux profondes et en service acide. Le marché des fixations pour l'amont pétrolier et gazier favorise les fournisseurs capables de documenter leurs performances et de maintenir des délais de livraison fiables. Les systèmes de fournisseurs agréés peuvent rendre l'accès aux applications critiques plus difficile pour les nouveaux entrants.
Lamons a élargi ses capacités grâce à l'acquisition d'Auge Industrial Fasteners et de l'installation ModuHouston. Ces opérations ont ajouté à ses activités une capacité de boulonnerie pétrolière et gazière ainsi que des capacités de revêtement zinc-nickel. Lamons a également lancé son joint haute température extrême en avril 2025, étendant son offre aux applications d'étanchéité à haute température. L'accréditation de LoneStar Group soutient l'accès à des chaînes d'approvisionnement mondiales certifiées. MODS a développé une capacité numérique de gestion des assemblages boulonnés qui prend en charge les flux de travail d'inspection et de traçabilité. Le marché des fixations pour l'amont pétrolier et gazier pourrait créer de nouvelles opportunités là où l'identification numérique est intégrée à la maintenance des actifs physiques.
Xerafy a lancé la vis XPLORER en avril 2026 pour le suivi du cycle de vie des tubulaires OCTG. Ce produit reflète l'intérêt croissant pour des processus d'identification et d'inspection des actifs plus rapides. La concurrence émerge également de producteurs d'alliages spéciaux capables de proposer des produits qualifiés à des prix compétitifs. Les acteurs établis conservent un avantage là où ils satisfont déjà aux exigences de documentation des opérateurs et de performance sur le terrain. Le marché des fixations pour l'amont pétrolier et gazier reste ouvert à l'innovation dans les applications haute pression, haute température et à traçabilité numérique. Les fournisseurs de plus petite taille peuvent éprouver des difficultés à financer simultanément la certification, les essais et la logistique mondiale.
Leaders du secteur des fixations pour l'amont pétrolier et gazier
-
LoneStar Group
-
Lamons Manufacturing & Service Co.
-
LISI Group
-
National Bolt & Nut Corporation
-
Dokka Fasteners AS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des fixations pour l'amont pétrolier et gazier Entreprises couvertes dans ce rapport
- All-Pro Fasteners
- All-Pro Threaded Products
- APIS MC Ltd
- Birmingham Fastener and Supply Inc.
- Brighton-Best International
- Dokka Fasteners AS
- Doxsteel Fasteners
- Hague Fasteners Limited
- HCL Fasteners Ltd
- Lamons Manufacturing & Service Co.
- LISI Group
- LoneStar Group
- MARO Fasteners B.V.
- MW Industries, Inc.
- National Bolt & Nut Corporation
- Thomas Smith Fasteners
- U.S. Bolt Manufacturing, Inc.
Développements industriels récents dans Marché des fixations pour l'amont pétrolier et gazier
- Avril 2026 : Xerafy a lancé la vis XPLORER, une étiquette RFID filetée M24 intégrable pour le suivi du cycle de vie des actifs OCTG et tubulaires avec une portée de lecture en métal de 5 mètres, présentée à l'OTC Houston 2026 ; le produit étend la gestion d'identité numérique basée sur la RFID de la logistique de la chaîne d'approvisionnement aux flux de travail d'inspection et d'intégrité sur le terrain.
- Novembre 2025 : MODS a publié une mise à jour majeure de MODS Connect Integrity, ajoutant des identifiants de joints uniques à vie, des feuilles de contrôle numériques, une validation intégrée du couple et des spécifications de tuyauterie, et un signalement automatique des anomalies pour la gestion des brides boulonnées sur les actifs offshore et GNL.
- Mars 2025 : LoneStar Fasteners Hydrobolt a obtenu la conformité à la 3e édition de l'API 20E (BSL-1, BSL-2 et BSL-3), effective au 7 mars 2025, dans le cadre du programme de monogramme API mis à jour ; l'accréditation qualifie l'entreprise pour l'approvisionnement en boulonnerie en eaux profondes et en milieu acide selon la norme mondiale révisée.
Portée du rapport mondial sur le marché des fixations pour l'amont pétrolier et gazier
Les fixations pour l'amont pétrolier et gazier sont des composants de fixation mécanique utilisés pour assembler et maintenir les équipements et structures impliqués dans les phases d'exploration, de forage, de production et de complétion de puits de l'industrie pétrolière et gazière. Ceux-ci comprennent les boulons, les écrous, les vis, les goujons, les tiges filetées, les rondelles et d'autres produits de fixation spécialisés conçus pour résister aux hautes pressions, aux températures élevées, aux vibrations, aux environnements corrosifs et aux conditions d'exploitation offshore et onshore exigeantes.
Le marché des fixations pour l'amont pétrolier et gazier est segmenté par type de produit, matériau, application et géographie. Par type de produit, le marché est segmenté en fixations à filetage externe, fixations à filetage interne et fixations non filetées. Par matériau, le marché est segmenté en acier au carbone et acier allié, acier inoxydable, alliages de nickel, acier inoxydable duplex et super duplex, et titane et matériaux spéciaux. Par application, le marché est segmenté en équipements de forage, infrastructures sous-marines, têtes de puits, FPSO, plateformes offshore et conduites d'écoulement et risers. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des fixations pour l'amont pétrolier et gazier dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| Fixations à filetage externe |
| Fixations à filetage interne |
| Fixations non filetées |
| Acier au carbone et acier allié |
| Acier inoxydable |
| Alliages de nickel |
| Acier inoxydable duplex et super duplex |
| Titane et autres matériaux spéciaux |
| Équipements de forage |
| Infrastructures sous-marines |
| Têtes de puits et arbres de Noël |
| FPSO et unités de production flottantes |
| Plateformes et appareils de forage offshore |
| Conduites d'écoulement, risers et collecteurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Viêt Nam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Fixations à filetage externe | |
| Fixations à filetage interne | ||
| Fixations non filetées | ||
| Par matériau | Acier au carbone et acier allié | |
| Acier inoxydable | ||
| Alliages de nickel | ||
| Acier inoxydable duplex et super duplex | ||
| Titane et autres matériaux spéciaux | ||
| Par application | Équipements de forage | |
| Infrastructures sous-marines | ||
| Têtes de puits et arbres de Noël | ||
| FPSO et unités de production flottantes | ||
| Plateformes et appareils de forage offshore | ||
| Conduites d'écoulement, risers et collecteurs | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la croissance projetée des fixations pour l'amont pétrolier et gazier ?
La catégorie devrait croître à un CAGR de 3,09 % de 2026 à 2031, pour atteindre 602,77 millions USD d'ici 2031.
Quelle catégorie de produits détenait la plus grande part en 2025 ?
Les fixations à filetage externe ont dominé avec une part de revenus de 48,4 % en 2025.
Quel matériau devrait connaître la croissance la plus rapide ?
L'acier inoxydable duplex et super duplex devrait croître à un CAGR de 3,8 % jusqu'en 2031.
Pourquoi les applications sous-marines sont-elles importantes pour les fournisseurs de fixations ?
Les infrastructures sous-marines constituent l'application à la croissance la plus rapide avec un CAGR de 4,1 % et nécessitent des produits résistants à la corrosion et traçables.
Quelle région devrait connaître la croissance la plus rapide ?
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 4,3 % jusqu'en 2031.
Quelles capacités sont les plus importantes pour les fournisseurs de fixations amont ?
La qualification API, la traçabilité des matériaux, les tests, les matériaux résistants à la corrosion et la fiabilité de la livraison sont des capacités clés.