
Tamanho e Participação do Mercado de Embalagens para Nutracêuticos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 4.98 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.29 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.79 % |
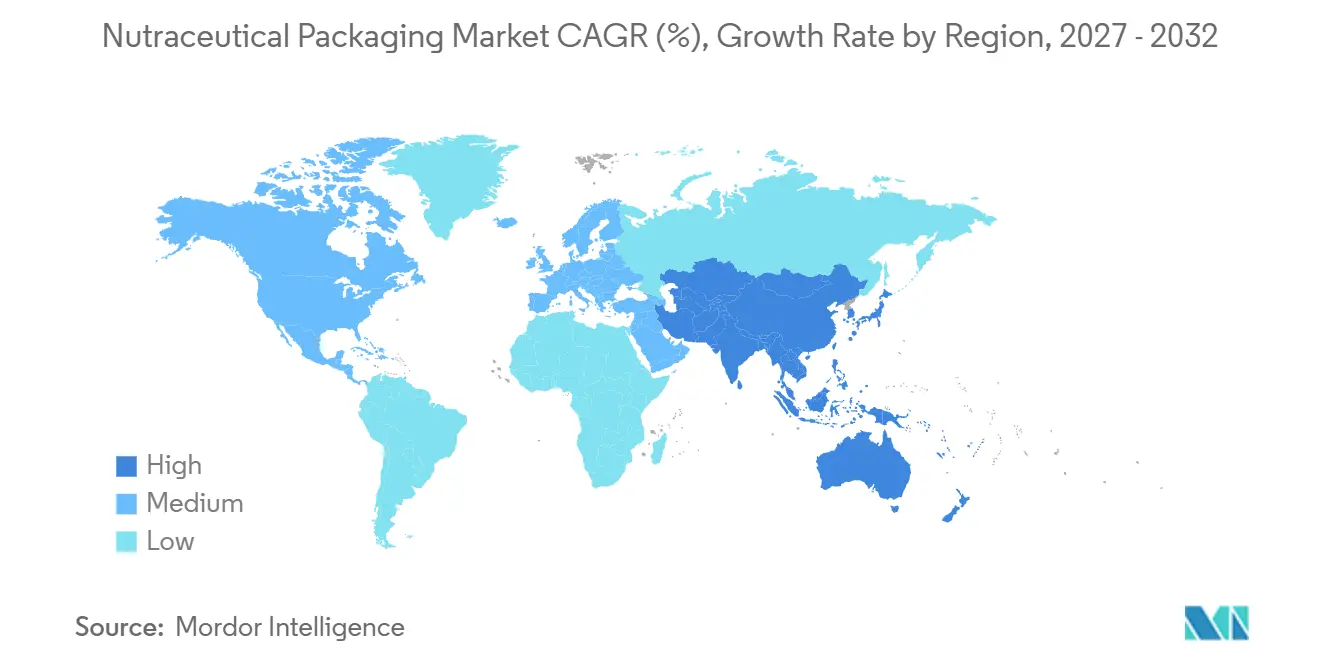
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
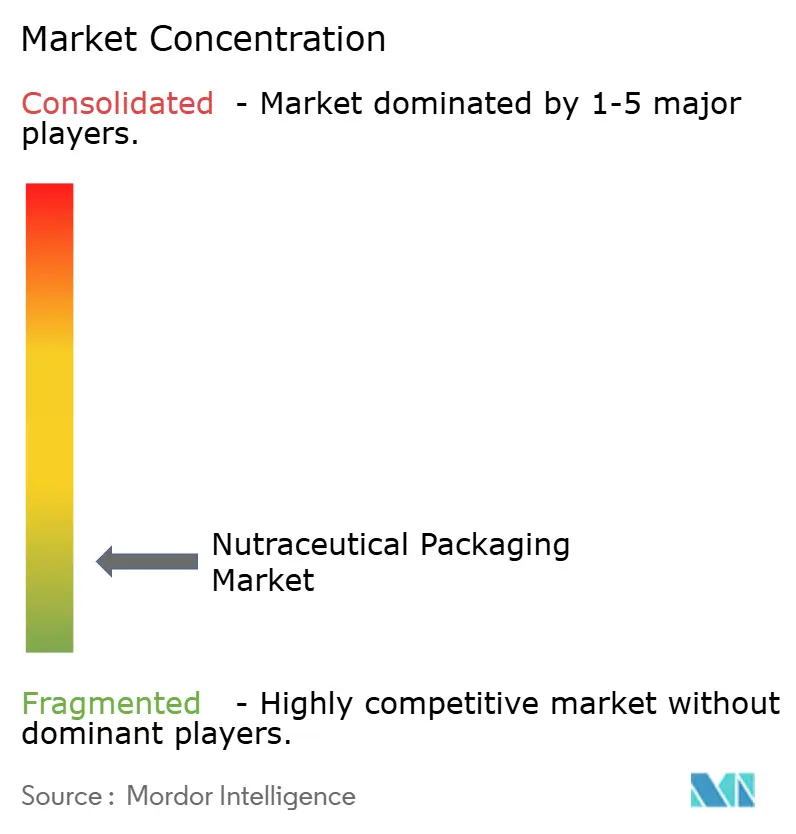
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens para Nutracêuticos pela Mordor Intelligence
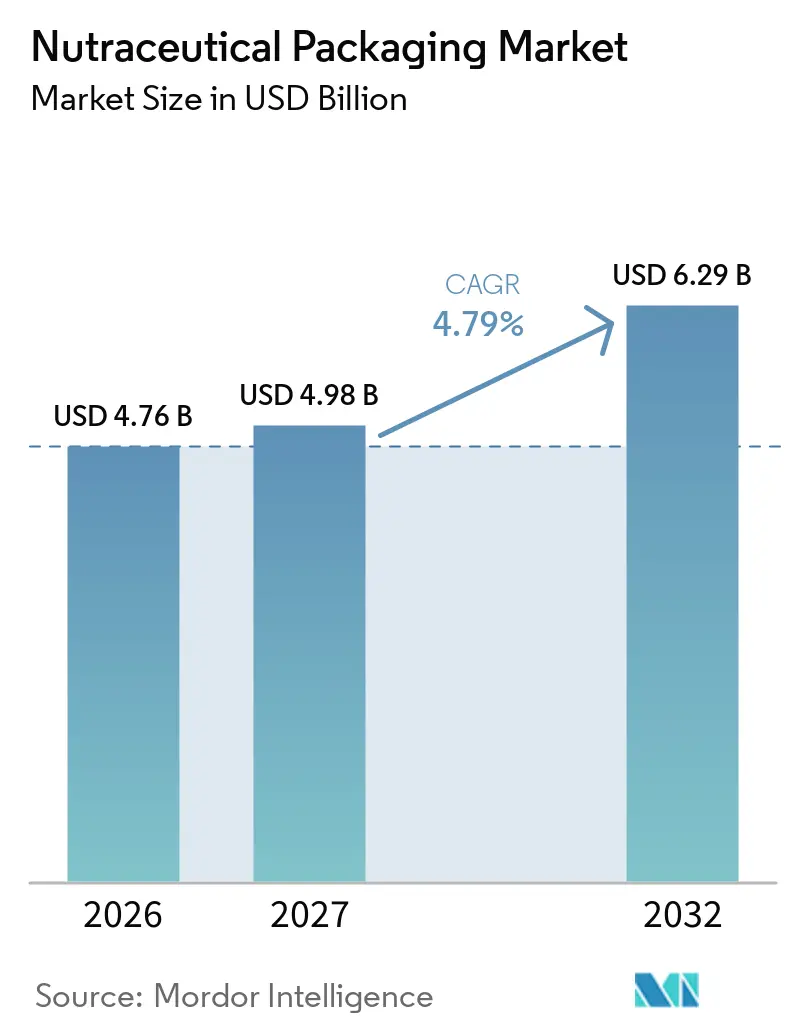
O tamanho do Mercado de Embalagens para Nutracêuticos foi avaliado em 4,76 bilhões de USD em 2026 e estima-se que cresça de 4,98 bilhões de USD em 2027 para atingir 6,29 bilhões de USD até 2032, a um CAGR de 4,79% durante o período de previsão (2027-2032). Os gastos com saúde preventiva estão sustentando a demanda por embalagens que protegem a qualidade do produto e apoiam a dosagem precisa. Os consumidores estão utilizando suplementos, alimentos funcionais e produtos de bem-estar de forma mais rotineira, o que está ampliando as necessidades de embalagem além dos recipientes padrão. O mercado de embalagens para nutracêuticos também se beneficia da distribuição direta ao consumidor, o que aumenta a necessidade de proteção contra umidade, evidência de violação e embalagens duráveis. Os conversores globais estão expandindo suas opções de formato, enquanto fornecedores especializados continuam a atender requisitos de alta barreira e resistência infantil. Os custos de resina, a disponibilidade de conteúdo reciclado e os custos de qualificação permanecem como limitações práticas, mas o mercado de embalagens para nutracêuticos continua a ser sustentado pelo envelhecimento da população, pela conscientização sobre saúde e pela inovação em formatos, o que mantém as embalagens protetoras e utilizáveis relevantes à medida que os portfólios de produtos e os modelos de distribuição se tornam mais variados.
Principais Conclusões do Relatório
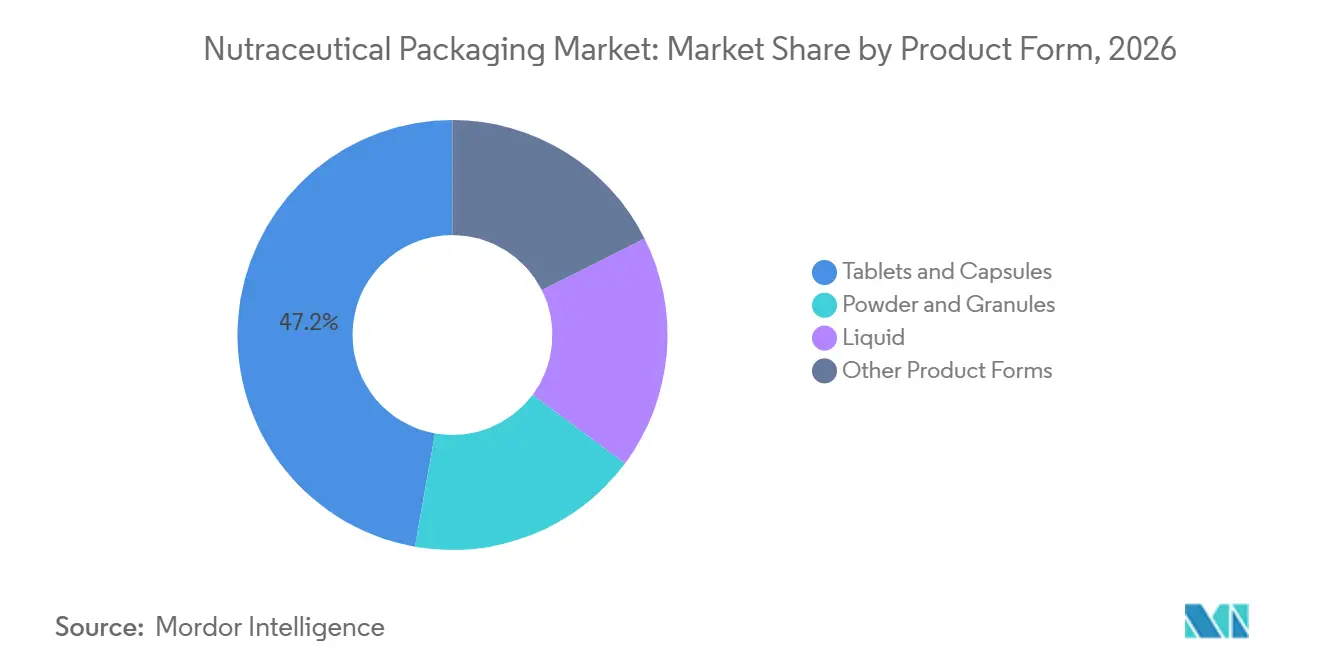
- Por forma do produto, comprimidos e cápsulas detinham 47,21% da participação do mercado de embalagens para nutracêuticos em 2026 e prevê-se que avancem a um CAGR de 5,16% até 2032.
- Por tipo de produto, suplementos alimentares detinham 43,63% da participação do mercado de embalagens para nutracêuticos em 2026, enquanto os alimentos funcionais devem avançar a um CAGR de 5,45% até 2032.
- Por tipo de embalagem, frascos detinham 38,47% da participação do mercado de embalagens para nutracêuticos em 2026, enquanto sacos e sachês devem avançar a um CAGR de 5,82% até 2032.
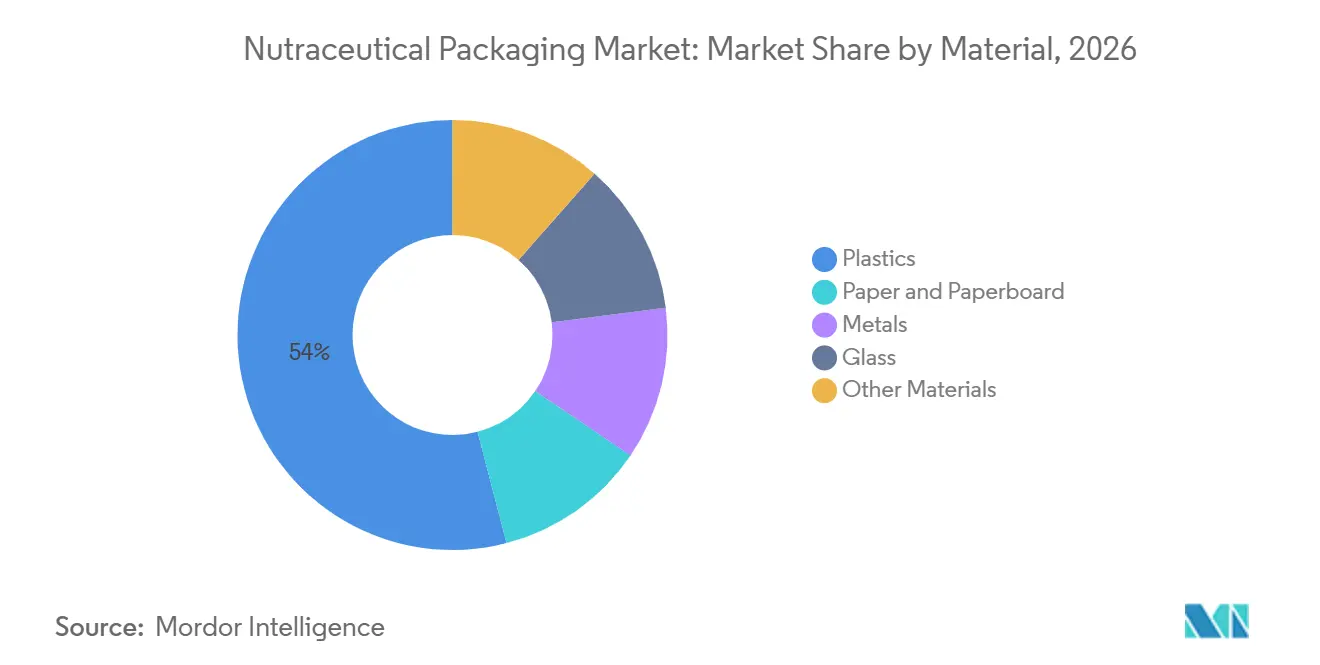
- Por material, plásticos detinham 54,04% da participação do mercado de embalagens para nutracêuticos em 2026, enquanto papel e papelão devem avançar a um CAGR de 5,91% até 2032.
- Por geografia, a América do Norte detinha 34,82% da participação do mercado de embalagens para nutracêuticos em 2026, enquanto a Ásia-Pacífico deve avançar a um CAGR de 5,73% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento do Consumo de Saúde Preventiva e Bem-Estar | +1.4% | Global | Longo prazo (≥ 4 anos) |
| Expansão de Alimentos Funcionais, Bebidas e Suplementos Alimentares | +1.2% | Global, liderado pela América do Norte e Ásia-Pacífico | Médio prazo (2–4 anos) |
| Requisitos de Comércio Eletrônico e Envio Direto ao Consumidor | +0.9% | América do Norte, Ásia-Pacífico, Europa | Médio prazo (2–4 anos) |
| Mandatos de Sustentabilidade de Embalagens e Metas de Reciclabilidade | +0.7% | Europa, América do Norte, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Proliferação de SKUs em Micro-Lotes e Trocas de Rótulos Mais Rápidas | +0.5% | América do Norte, Europa | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Consumo de Saúde Preventiva e Bem-Estar
A nutrição preventiva está se tornando uma parte mais consolidada das rotinas de saúde dos consumidores. Isso sustenta a demanda recorrente por recipientes e embalagens flexíveis utilizados para suplementos diários e alimentos voltados para a saúde. O mercado de embalagens para nutracêuticos se beneficia quando os proprietários de marcas se diferenciam por meio de vidro âmbar, blisteres premium e sachês de dose individual, em vez de depender de recipientes básicos de commodities. Produtos como mononucleotídeo de nicotinamida, espermidina e resveratrol são frequentemente vendidos em pequenas quantidades e requerem frascos âmbar de alta barreira. Seus valores unitários mais elevados podem suportar o custo de embalagens mais protetoras. A Organização Mundial da Saúde declarou em 2025 que ações custo-efetivas sobre doenças não transmissíveis e saúde mental poderiam gerar 1 trilhão de USD em benefícios econômicos até 2030, o que reforça o foco mais amplo das políticas na prevenção[1].
Expansão de Alimentos Funcionais, Bebidas e Suplementos Alimentares
A expansão dos alimentos funcionais estende a demanda por embalagens dos frascos convencionais de suplementos para formatos utilizados em ambientes de varejo e cadeia de frio. Bebidas funcionais e alimentos enriquecidos requerem embalagens capazes de gerenciar distribuição, manuseio e proteção do produto em diferentes condições. Sachês compatíveis com bebidas, caixas assépticas e recipientes rígidos multiporções tornam-se, portanto, cada vez mais relevantes. Essa diversificação do mix de produtos aumenta a variedade de formatos de embalagem utilizados pelas marcas de nutracêuticos.
Requisitos de Comércio Eletrônico e Envio Direto ao Consumidor
O envio direto ao consumidor expõe os produtos a vibração, ciclos de temperatura e umidade durante o transporte. O mercado de embalagens para nutracêuticos responde com barreiras de umidade mais resistentes e sistemas de fechamento que podem proteger a qualidade do produto fora da distribuição varejista tradicional. Blisteres de formação a frio alu-alu e frascos de polietileno de alta densidade integrados com dessecante oferecem valor quando a formulação necessita de proteção mais rigorosa. A embalagem secundária por si só não pode abordar completamente os riscos que afetam a embalagem primária e o produto que ela contém. As embalagens conectadas também adicionam funções de rastreabilidade e informação ao consumidor para marcas que vendem online. O sistema de Alimentos com Alegações de Saúde do Japão é supervisionado pelo Ministério da Saúde, Trabalho e Bem-Estar e pela Agência de Assuntos do Consumidor, o que apoia o uso de informações de rastreabilidade à medida que esses canais se desenvolvem.
Mandatos de Sustentabilidade de Embalagens e Metas de Reciclabilidade
O Regulamento da União Europeia sobre Embalagens e Resíduos de Embalagens entrou em vigor em 11 de fevereiro de 2025 e se aplica a partir de 12 de agosto de 2026. O regulamento exige classificações de desempenho de reciclabilidade para embalagens colocadas no mercado da União Europeia até 2030, com obrigações de reciclabilidade em escala tornando-se mais rigorosas a partir de 2035. Isso torna o mercado de embalagens para nutracêuticos mais receptivo a alternativas de material único que possam atender tanto aos requisitos de barreira quanto aos de reciclagem. As estruturas tradicionais de blisteres de cloreto de polivinila e cloreto de polivinilideno enfrentam pressão direta onde não atendem às classificações exigidas. A Amcor plc registrou seu sistema de blister reciclávelAmSky para pedidos comerciais, demonstrando como as necessidades de conformidade estão influenciando o desenvolvimento de produtos. O mercado de embalagens para nutracêuticos pode, portanto, ganhar demanda por novos sistemas de materiais à medida que as regulamentações alteram os requisitos das marcas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Requisitos Complexos de Conformidade Regulatória e de Contato com Alimentos | -0.9% | Global, particularmente UE e América do Norte | Longo prazo (≥ 4 anos) |
| Custo de Qualificação de Embalagens de Alta Barreira e Resistentes a Crianças | -0.6% | América do Norte, Europa | Médio prazo (2–4 anos) |
| Volatilidade no Fornecimento de Resina, Alumínio, Vidro e Conteúdo Reciclado | -0.5% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Complexos de Conformidade Regulatória e de Contato com Alimentos
As embalagens para nutracêuticos devem atender aos requisitos de materiais em contato com alimentos, bem como aos requisitos de rotulagem de suplementos alimentares. Nos Estados Unidos, a Administração de Alimentos e Medicamentos declara que os fabricantes e distribuidores de suplementos alimentares são responsáveis por garantir que seus produtos não sejam adulterados ou rotulados de forma incorreta[2]. As embalagens que entram em contato com produtos orais também devem atender aos requisitos aplicáveis de migração e materiais. Os requisitos da União Europeia estão se tornando mais exigentes à medida que o Regulamento sobre Embalagens e Resíduos de Embalagens restringe certas substâncias e eleva as expectativas de reciclabilidade. As marcas que entram tanto nos Estados Unidos quanto na União Europeia podem enfrentar mais testes, documentação e processos de lançamento mais longos. Esses custos podem limitar o número de produtos que marcas de médio porte podem introduzir de uma só vez.
Custo de Qualificação de Embalagens de Alta Barreira e Resistentes a Crianças
As embalagens resistentes a crianças e de alta barreira custam mais do que as embalagens convencionais porque exigem engenharia e validação de materiais especializados. Os testes devem demonstrar que as embalagens resistem ao acesso por crianças, permanecendo acessíveis a idosos. O Sanner Group observou que o desenvolvimento de embalagens resistentes a crianças requer um equilíbrio entre segurança e usabilidade. Probióticos e extratos botânicos sensíveis à umidade podem necessitar de blisteres de formação a frio alu-alu, o que eleva os requisitos de qualificação e pode prolongar os cronogramas de desenvolvimento. O ônus dos custos é mais difícil de absorver para startups de venda direta ao consumidor e marcas de mercados emergentes. A conversão para material único pode criar outro ciclo de qualificação onde as soluções resistentes a crianças existentes dependem de compostos multicamadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma do Produto:
Comprimidos e Cápsulas Ancoram Receita e CrescimentoComprimidos e cápsulas devem representar 47,21% do mercado de embalagens para nutracêuticos em 2026 e crescer a um CAGR de 5,16% até 2032. Essa posição reflete a importância contínua dos formatos de dose sólida no consumo global de suplementos e os requisitos de embalagem estabelecidos pelos proprietários de marcas. A sensibilidade à umidade e ao oxigênio torna essenciais os frascos de polietileno de alta densidade, blisteres de folha de alumínio e sistemas de formação a frio alu-alu para esses produtos, influenciando a seleção de materiais e o planejamento das linhas de envase. Esses requisitos favorecem especificações de embalagem de maior valor em detrimento de embalagens básicas e vinculam estreitamente a embalagem às expectativas de qualidade do produto. Pós e grânulos utilizam potes, recipientes e sachês verticais reseláveis, tornando as capacidades dos fornecedores uma consideração importante durante a seleção do formato. Proteínas em pó e colágeno em pó continuam a impulsionar a demanda nas aplicações de nutrição esportiva e beleza de dentro para fora, influenciando custo, usabilidade e apresentação nas prateleiras.
Os nutracêuticos líquidos utilizam frascos com conta-gotas, frascos de vidro âmbar e sachês com bico dosador para shots funcionais, bebidas de colágeno e tônicos à base de ervas que exigem dispensação controlada e proteção do produto ao longo de toda a distribuição. Outros formatos de produto incluem gomas, comprimidos efervescentes e pastilhas, vinculando o design físico da embalagem ao consumo do produto. As gomas podem aumentar a demanda por sachês verticais com zíper resistente à abertura por crianças, influenciando a escolha entre formatos de embalagem estabelecidos e emergentes. Em janeiro de 2025, a Gerresheimer AG apresentou sua plataforma de Embalagem Conectada na Paris Packaging Week, integrando códigos de Resposta Rápida (QR) e etiquetas de Comunicação por Campo Próximo (NFC) em embalagens primárias de vidro e plástico. Esses recursos permitem o engajamento do consumidor e a verificaão anticontrafação, moldando ainda mais os requisitos de embalagem dos proprietários de marcas. Portanto, o mercado de embalagens para nutracêuticos suporta formatos de produto que exigem tanto proteção física quanto informações voltadas ao consumidor, influenciando a seleção de materiais e o planejamento das linhas de envase.

Por Tipo de Produto:
Suplementos Alimentares Lideram, Enquanto Alimentos Funcionais se ExpandemOs suplementos alimentares devem representar 43,63% do mercado de embalagens para nutracêuticos em 2026, impulsionados por compras recorrentes de vitaminas, minerais e produtos botânicos. Os alimentos funcionais devem crescer a um CAGR de 5,45% até 2032, à medida que ingredientes promotores de saúde se expandem para categorias alimentares do cotidiano. Essa mudança amplia a demanda por embalagens além das formas de dosagem tradicionais e mantém a embalagem estreitamente vinculada às expectativas de qualidade do produto. Bandejas com atmosfera modificada, filmes flexíveis de alta barreira e sachês à base de papel atendem a aplicações que diferem dos frascos de suplementos padrão, tornando as capacidades dos fornecedores uma consideração fundamental durante a seleção do formato. O plano Healthy China 2030 da China apoia o desenvolvimento de produtos alimentares promotores de saúde, aumentando a relevância desses formatos e influenciando custo, usabilidade e apresentação nas prateleiras. Consequentemente, o mercado de embalagens para nutracêuticos deve atender a uma gama mais ampla de requisitos de varejo e distribuição, com formatos que precisam ter desempenho consistente ao longo dos canais de distribuição convencionais.
As bebidas funcionais, incluindo shakes proteicos, bebidas nootrópicas e shots probióticos, vinculam a embalagem física diretamente aos padrões de uso do consumidor. Esses produtos impulsionam a demanda por embalagens assépticas, frascos de politereftalato de etileno (PET) com fechamentos invioláveis e sachês refrigerados que suportam a distribuição em cadeia de frio. Esses requisitos podem influenciar a escolha entre formatos de embalagem estabelecidos e emergentes. Outros tipos de produtos, como confeitaria enriquecida, substitutos de refeição e produtos nutricionais para ambientes clínicos ou de cuidados com idosos, moldam ainda mais os requisitos de embalagem especificados pelos proprietários de marcas. Em setembro de 2025, a Sonoco Products Company deve fornecer latas compostas de papel GreenCan para a linha de suplementos de colágeno Colagen Plus da Laboratorios Best Medical. O projeto demonstra o uso de embalagens à base de fibra em uma categoria de produto voltada para a saúde, afetando tanto a seleção de materiais quanto o planejamento das linhas de envase. O setor de embalagens para nutracêuticos pode se beneficiar à medida que as marcas buscam alternativas aos tradicionais recipientes híbridos de lata e plástico, mantendo o desempenho da embalagem e as expectativas de qualidade do produto.
Por Tipo de Embalagem:
Frascos Lideram Enquanto Sacos e Sachês AceleramEspera-se que os frascos detenham uma participação de 38,47% no mercado de embalagens para nutracêuticos em 2026. Os frascos de polietileno de alta densidade (HDPE) e politereftalato de etileno (PET) continuam sendo formatos de embalagem primária consolidados para comprimidos, cápsulas e pós, tornando as capacidades dos fornecedores uma consideração fundamental durante a seleção do formato. Seu uso generalizado reflete os padrões globais de ferramental, a familiaridade com a cadeia de suprimentos e os requisitos de segurança estabelecidos, que coletivamente influenciam custo, usabilidade e apresentação nas prateleiras. Os fechamentos resistentes à abertura por crianças do tipo pressionar e girar continuam relevantes para produtos do canal farmacêutico, enquanto a eficiência de espaço nas prateleiras favorece o uso de frascos em ambientes de varejo em massa, onde as embalagens devem ter desempenho consistente ao longo dos processos de distribuição padrão. Os frascos também oferecem um formato familiar para consumidores que tomam suplementos diariamente, alinhando a embalagem física ao comportamento de uso do produto. Esses atributos continuam a sustentar a demanda mesmo com a expansão de alternativas mais leves, influenciando a escolha entre formatos de embalagem estabelecidos e emergentes.
Sacos e sachês devem crescer a um CAGR de 5,82% até 2032 no mercado de embalagens para nutracêuticos. As marcas de assinatura diretas ao consumidor valorizam esses formatos por seu menor peso, eficiência dimensional e designs reseláveis, que influenciam os requisitos de embalagem definidos pelos proprietários de marcas. A ProAmpac deve apresentar seu portfólio de sachês recicláveis e a iniciativa de Fibrização de Embalagens na PACK EXPO 2025. Blisteres e tiras continuam importantes para probióticos, comprimidos efervescentes e produtos botânicos higroscópicos, pois isolam cada dose, afetando tanto a seleção de materiais quanto o planejamento das linhas de envase. Potes e recipientes continuam relevantes para produtos de proteína e nutrição esportiva, onde a embalagem permanece estreitamente associada às expectativas de qualidade do produto. Latas compostas de papel, sachês individuais e embalagens dispensadoras de uso múltiplo continuam a ganhar atenção nos canais premium diretos ao consumidor, tornando as capacidades dos fornecedores uma consideração importante durante a seleção do formato.
Por Material:
Plásticos Dominam, Papel e Papelão Registram Crescimento Mais RápidoEspera-se que os plásticos detenham uma participação de 54,04% no mercado de embalagens para nutracêuticos em 2026. O polietileno de alta densidade (HDPE) e o politereftalato de etileno (PET) são amplamente utilizados em frascos, potes e formatos de embalagem flexível, influenciando custo, usabilidade e apresentação nas prateleiras. Os requisitos de conteúdo reciclado para contato com alimentos estão direcionando as aquisições para os graus de material reciclado pós-consumo (PCR), exigindo que os formatos de embalagem tenham desempenho consistente ao longo dos canais de distribuição padrão. No entanto, o fornecimento limitado de resina PCR de grau para contato com alimentos continua sendo uma preocupação para os compradores de embalagens e afeta como a embalagem física se alinha aos requisitos de uso do consumidor. A folha de alumínio continua a desempenhar um papel fundamental em blisteres e componentes de latas compostas que exigem alto desempenho de barreira, influenciando a escolha entre formatos de embalagem estabelecidos e emergentes. O vidro continua importante para shots de bebidas funcionais e suplementos líquidos, onde sua inércia e apresentação premium justificam os maiores custos logísticos e moldam os requisitos de embalagem dos proprietários de marcas.
As embalagens de papel e papelão devem crescer a um CAGR de 5,91% até 2032 no mercado de embalagens para nutracêuticos. Os cartões de avaliação de varejistas, as regulamentações de embalagens e o interesse dos consumidores em embalagens à base de fibra estão sustentando esse crescimento, afetando tanto a seleção de materiais quanto o planejamento das linhas de envase. Em agosto de 2025, a Mondi ampliou a escala do FunctionalBarrier Paper Ultimate, uma solução de papel com barreira ultraelevada projetada para produtos sensíveis à umidade, incluindo vitaminas, probióticos e extratos de ervas. A solução atende às expectativas de qualidade do produto ao fornecer proteção aprimorada. A Sonoco Products Company declarou que sua GreenCan contém pelo menos 96% de conteúdo de papel, incluindo 69% de material reciclado pós-consumo. No entanto, os formatos à base de papel ainda devem atender aos requisitos de proteção dos ingredientes ativos sensíveis, tornando as capacidades dos fornecedores uma consideração crítica durante a seleção do formato. A seleção de materiais, portanto, permanece estreitamente vinculada aos requisitos de umidade, oxigênio, segurança e reciclagem de cada produto, que coletivamente influenciam custo, usabilidade e apresentação nas prateleiras.
Análise Geográfica
Mercado de Embalagens para Nutracêuticos da América do Norte
A América do Norte deteve 34,82% da participação no mercado de embalagens para nutracêuticos em 2026. A região se beneficia de um amplo canal de varejo de suplementos alimentares e de expectativas de qualidade consolidadas. O arcabouço da Lei de Saúde e Educação sobre Suplementos Alimentares acrescenta a necessidade de práticas de embalagem e rotulagem em conformidade com a regulamentação. As vendas diretas ao consumidor também exigem embalagens que protejam os produtos durante o transporte. Espera-se que o crescimento até 2032 seja impulsionado por formatos de maior barreira, embalagens conectadas e substituições sustentáveis.
Mercado de Embalagens para Nutracêuticos da Ásia-Pacífico
Projeta-se que a Ásia-Pacífico avance a um CAGR de 5,73% até 2032 no mercado de embalagens para nutracêuticos. China, Japão, Coreia do Sul, Índia e os países da Associação de Nações do Sudeste Asiático (ASEAN) possuem sistemas regulatórios, métodos de distribuição e preferências dos consumidores distintos. A China está aumentando a demanda por embalagens com barreira validada e à prova de violação, enquanto o Programa de Incentivo Vinculado à Produção da Índia está atraindo investimentos domésticos no setor de embalagens. O envelhecimento da população japonesa sustenta a demanda por embalagens de dose individual que preservam a eficácia. As plataformas on-line no Japão e na Coreia do Sul também impulsionam o comércio de suplementos em todo o Sudeste Asiático.
Mercado de Embalagens para Nutracêuticos da EMEA e da América do Sul
A Europa permanece uma região-chave, pois o Regulamento sobre Embalagens e Resíduos de Embalagens entra em vigor a partir de 12 de agosto de 2026. Alemanha, Reino Unido, França, Itália e os países nórdicos são os principais mercados regionais. As marcas enfrentam forte pressão para converter embalagens blister e embalagens flexíveis em alternativas recicláveis de material único. A América do Sul, o Oriente Médio e a África oferecem espaço para crescimento à medida que a urbanização e os gastos com saúde aumentam.
Cenário Competitivo
O mercado de embalagens para nutracêuticos é altamente fragmentado, com os cinco principais participantes incluindo Amcor plc, Sonoco Products Company, Smurfit Westrock, Mondi e Huhtamäki Oyj. Os fornecedores competem em cobertura de formatos, credenciais de sustentabilidade, proteção do produto e alcance da cadeia de suprimentos. Os especialistas em embalagens rígidas competem onde sistemas de dispensação, vidro, fechamentos e resistência infantil são requisitos centrais. O mercado de embalagens para nutracêuticos recompensa os fornecedores que conseguem atender às necessidades de embalagens flexíveis, rígidas, à base de fibra e conectadas.
A Amcor plc concluiu sua combinação totalmente em ações com a Berry Global em 30 de abril de 2025. A empresa visava 650 milhões de USD em sinergias antes de impostos até o ano fiscal de 2028, incluindo 260 milhões de USD no ano fiscal de 2026. Essa combinação amplia sua plataforma de embalagens flexíveis e rígidas em relacionamentos com clientes. A Constantia Flexibles fortaleceu sua posição em filmes flexíveis de alta barreira por meio da aquisição de participação majoritária na Aluflexpack. A Gerresheimer AG comercializou embalagens conectadas por meio de uma plataforma que integra códigos de Resposta Rápida e etiquetas de Comunicação por Campo de Proximidade.
Os fornecedores de plataformas à base de papel estão construindo posições em aplicações relacionadas a suplementos. A Sonoco Products Company está expandindo as referências de clientes do GreenCan em produtos de proteína em pó e colágeno. A Smurfit Westrock inaugurou sua instalação HORIZON próxima ao Aeroporto de Dublin em novembro de 2025. Os conversores domésticos na China e na Índia estão investindo em capacidades de filmes de alta barreira, o que pode reduzir a vantagem de qualidade que os fornecedores globais historicamente detinham.
Líderes do Setor de Embalagens para Nutracêuticos
-
Amcor plc
-
Sonoco Products Company
-
Smurfit Westrock
-
Mondi
-
Huhtamäki Oyj
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Embalagens para Nutracêuticos Empresas cobertas neste relatório
- Amcor plc
- Aptar
- CCL Industries Inc.
- Comar, LLC
- Constantia Flexibles
- Gerresheimer AG
- Glenroy, Inc.
- Huhtamäki Oyj
- Mondi
- ProAmpac
- Sealed Air Corporation
- Silgan Holdings Inc.
- Smurfit Westrock
- Sonoco Products Company
- TricorBraun
Desenvolvimentos industriais recentes em Mercado de Embalagens para Nutracêuticos
- Junho de 2026: A Pure Form Solution lançou um frasco biodegradável à base de polihidroxialcanoato (PHA) projetado como alternativa aos frascos convencionais de PET e HDPE utilizados para vitaminas, suplementos e produtos nutracêuticos. O lançamento apoia o mercado de embalagens para nutracêuticos ao introduzir opções de embalagem compostável que atendem à demanda por menor dependência de plásticos convencionais à base de petróleo.
- Maio de 2026: A KWK, parte do Guala Closures Group, e a Guala Closures apresentaram soluções integradas de embalagens para nutracêuticos na Vitafoods Europe 2026, incluindo fechamentos resistentes a crianças e invioláveis, tampas de rosca de alumínio e dispositivos de dosagem de precisão. O portfólio apoia o mercado de embalagens para nutracêuticos ao melhorar a proteção do produto, a precisão de dosagem, a funcionalidade da embalagem e a diferenciação para suplementos líquidos.
Escopo do Relatório Global do Mercado de Embalagens para Nutracêuticos
As embalagens para nutracêuticos referem-se a soluções de embalagem projetadas para proteger produtos contendo nutrientes e ingredientes bioativos contra umidade, oxigênio, luz e contaminação. Essas soluções ajudam a manter a qualidade do produto, a vida útil e a segurança durante o armazenamento, transporte e distribuição.
O Mercado de Embalagens para Nutracêuticos é segmentado por forma do produto, tipo de produto, tipo de embalagem, material e geografia. Por forma do produto, o mercado é segmentado em comprimidos e cápsulas, pó e grânulos, líquido e outras formas de produto. Por tipo de produto, o mercado é segmentado em suplementos alimentares, alimentos funcionais, bebidas funcionais e outros tipos de produto. Por tipo de embalagem, o mercado é segmentado em blisteres e tiras, frascos, potes e recipientes, sacos e sachês e outros tipos de embalagem. Por material, o mercado é segmentado em plásticos, papel e papelão, metais, vidro e outros materiais. O relatório também abrange o tamanho do mercado e as previsões para embalagens para nutracêuticos em 15 países. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Comprimidos e Cápsulas |
| Pó e Grânulos |
| Líquido |
| Outras Formas de Produto |
| Suplementos Alimentares |
| Alimentos Funcionais |
| Bebidas Funcionais |
| Outros Tipos de Produto |
| Blisteres e Tiras |
| Frascos |
| Potes e Recipientes |
| Sacos e Sachês |
| Outros Tipos de Embalagem |
| Plásticos |
| Papel e Papelão |
| Metais |
| Vidro |
| Outros Materiais |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Forma do Produto | Comprimidos e Cápsulas | |
| Pó e Grânulos | ||
| Líquido | ||
| Outras Formas de Produto | ||
| Por Tipo de Produto | Suplementos Alimentares | |
| Alimentos Funcionais | ||
| Bebidas Funcionais | ||
| Outros Tipos de Produto | ||
| Por Tipo de Embalagem | Blisteres e Tiras | |
| Frascos | ||
| Potes e Recipientes | ||
| Sacos e Sachês | ||
| Outros Tipos de Embalagem | ||
| Por Material | Plásticos | |
| Papel e Papelão | ||
| Metais | ||
| Vidro | ||
| Outros Materiais | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de embalagens para nutracêuticos?
O tamanho do mercado de embalagens para nutracêuticos foi avaliado em 4,76 bilhões de USD em 2026 e estima-se que cresça de 4,98 bilhões de USD em 2027 para atingir 6,29 bilhões de USD até 2032, a um CAGR de 4,79% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por embalagens para nutracêuticos?
O consumo de saúde preventiva, alimentos funcionais, distribuição direta ao consumidor e requisitos de embalagens recicláveis estão sustentando a demanda.
Qual forma de produto lidera a demanda por embalagens para nutracêuticos?
Comprimidos e cápsulas detinham uma participação de 47,21% em 2026 e devem avançar a um CAGR de 5,16% até 2032.
Qual tipo de embalagem deve avançar até 2032?
Sacos e sachês devem avançar a um CAGR de 5,82% até 2032, sustentados por formatos leves e reseláveis de venda direta ao consumidor.