
Tamaño y participación del mercado de envases para nutracéuticos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 4.98 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.29 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.79 % |
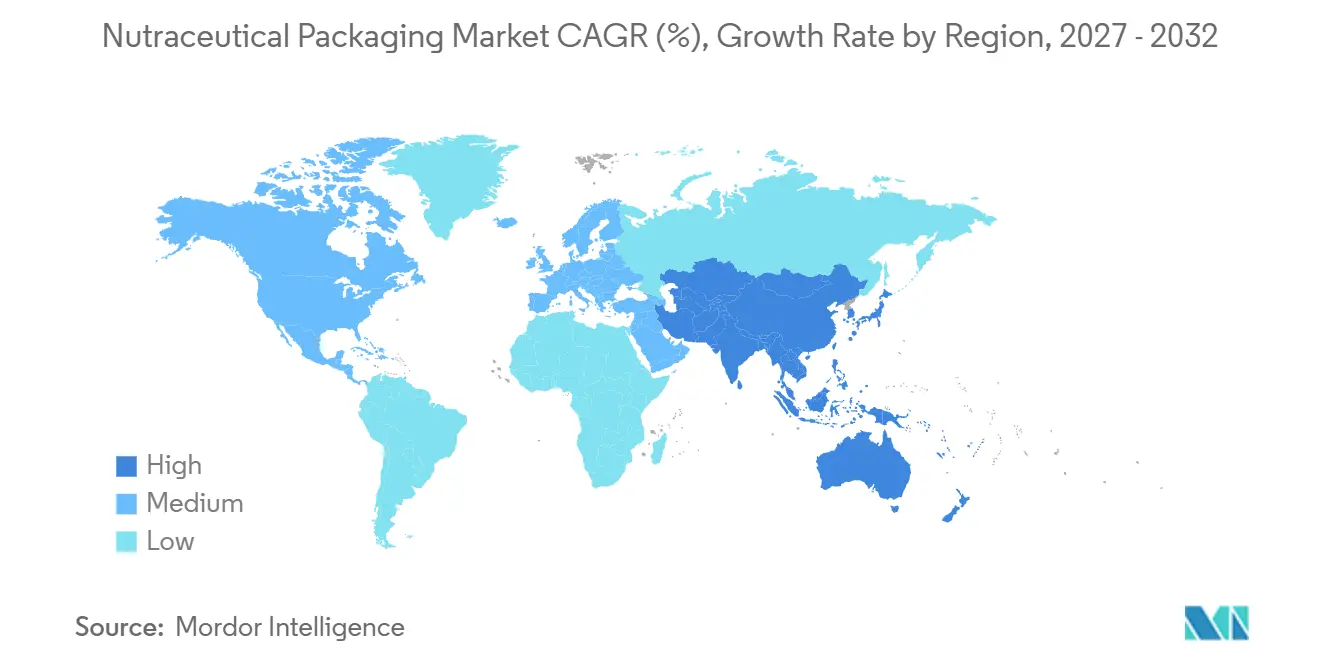
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
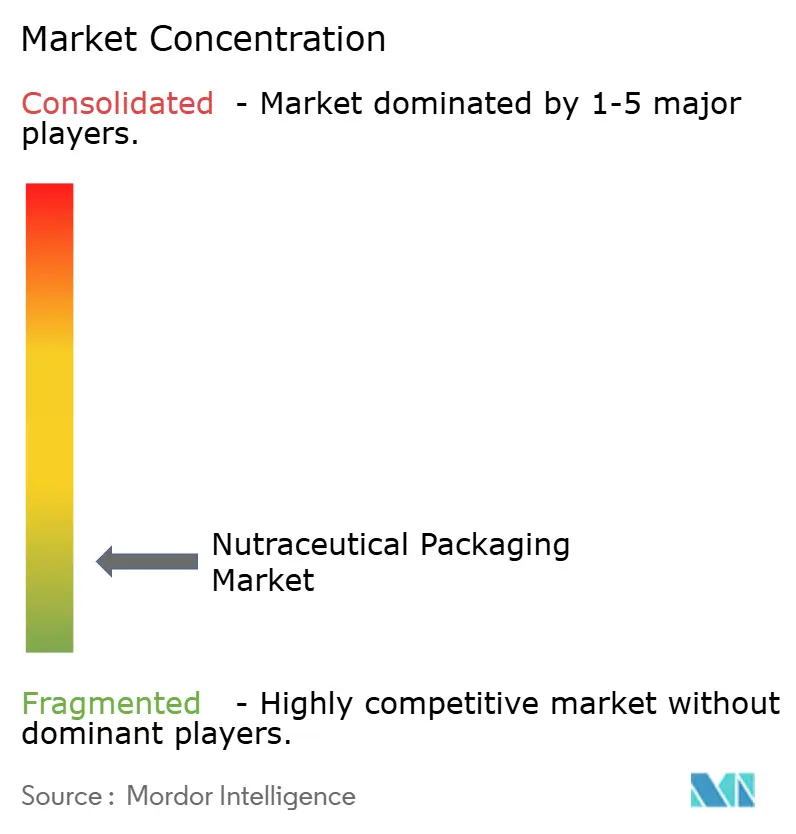
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de envases para nutracéuticos por Mordor Intelligence
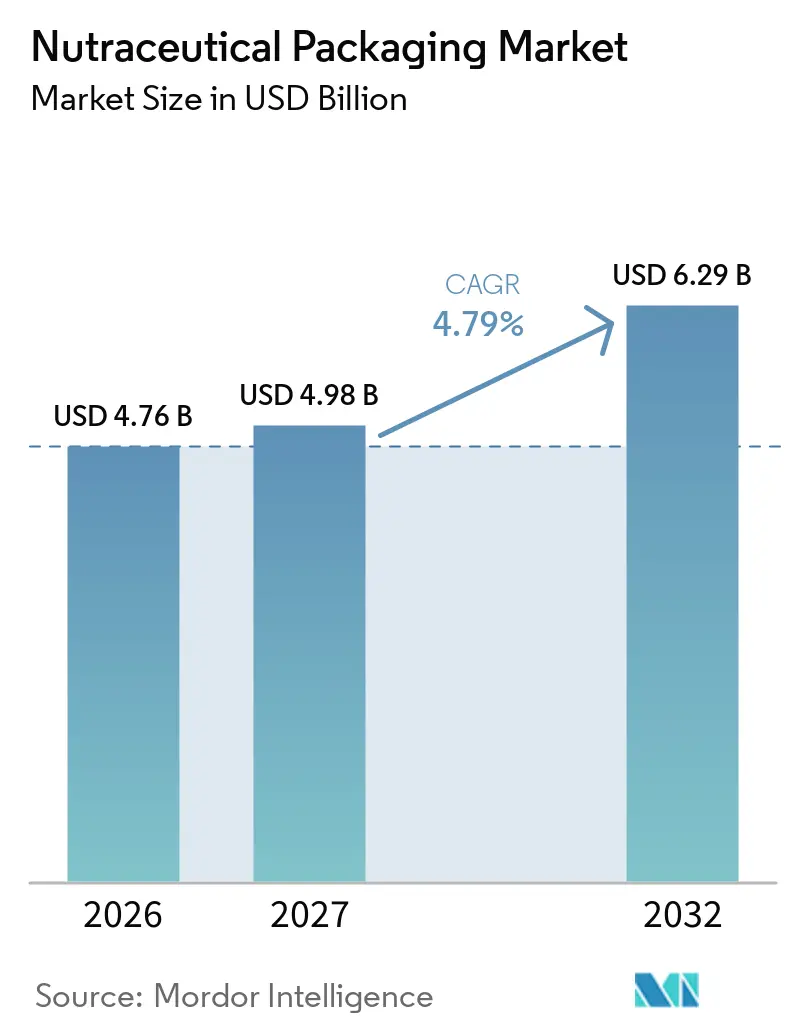
El tamaño del mercado de envases para nutracéuticos fue valorado en 4,76 mil millones de USD en 2026 y se estima que crecerá desde 4,98 mil millones de USD en 2027 hasta alcanzar 6,29 mil millones de USD en 2032, a una CAGR del 4,79% durante el período de pronóstico (2027-2032). El gasto en salud preventiva está impulsando la demanda de envases que protegen la calidad del producto y favorecen la dosificación precisa. Los consumidores utilizan suplementos, alimentos funcionales y productos de bienestar de manera más habitual, lo que amplía las necesidades de envasado más allá de los contenedores estándar. El mercado de envases para nutracéuticos también se beneficia del cumplimiento directo al consumidor, lo que incrementa la necesidad de protección contra la humedad, evidencia de manipulación y envases duraderos. Los convertidores globales están ampliando sus opciones de formato, mientras que los proveedores especializados continúan atendiendo los requisitos de alta barrera y resistencia infantil. Los costos de resina, la disponibilidad de contenido reciclado y los costos de calificación siguen siendo limitaciones prácticas, pero el mercado de envases para nutracéuticos continúa siendo impulsado por el envejecimiento de la población, la conciencia sobre la salud y la innovación en formatos, lo que mantiene relevantes los envases protectores y funcionales a medida que las carteras de productos y los modelos de distribución se vuelven más variados.
Conclusiones clave del informe
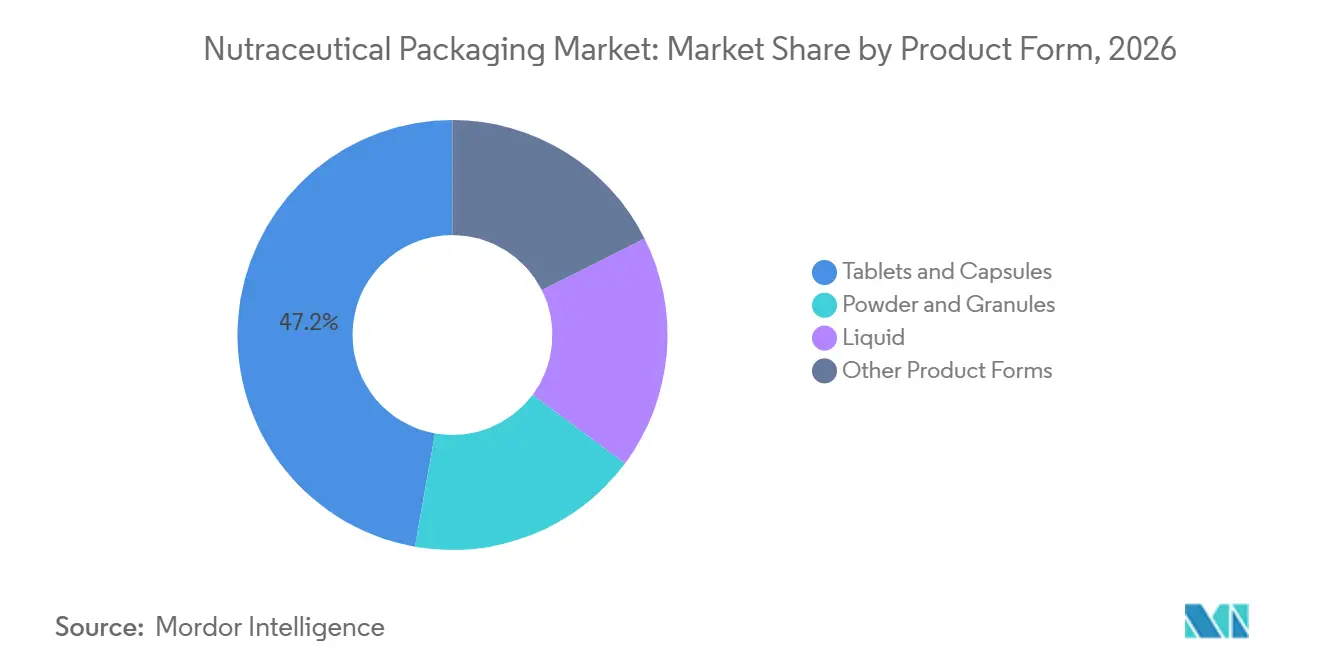
- Por forma de producto, las tabletas y cápsulas representaron el 47,21% de la participación del mercado de envases para nutracéuticos en 2026 y se prevé que avancen a una CAGR del 5,16% hasta 2032.
- Por tipo de producto, los suplementos dietéticos representaron el 43,63% de la participación del mercado de envases para nutracéuticos en 2026, mientras que se prevé que los alimentos funcionales avancen a una CAGR del 5,45% hasta 2032.
- Por tipo de envase, las botellas representaron el 38,47% de la participación del mercado de envases para nutracéuticos en 2026, mientras que se prevé que las bolsas y sobres avancen a una CAGR del 5,82% hasta 2032.
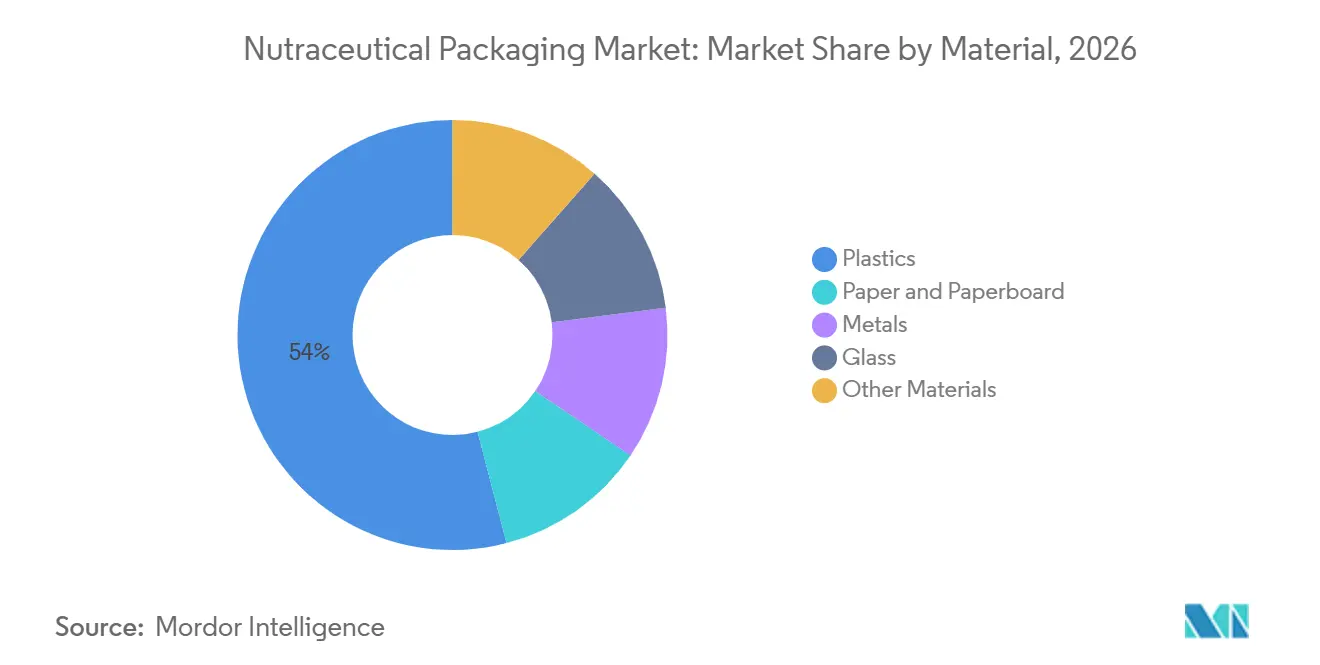
- Por material, los plásticos representaron el 54,04% de la participación del mercado de envases para nutracéuticos en 2026, mientras que se prevé que el papel y el cartón avancen a una CAGR del 5,91% hasta 2032.
- Por geografía, América del Norte representó el 34,82% de la participación del mercado de envases para nutracéuticos en 2026, mientras que se prevé que Asia-Pacífico avance a una CAGR del 5,73% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | Impacto (~) % en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Crecimiento del consumo de salud preventiva y bienestar | +1.4% | Global | Largo plazo (≥ 4 años) |
| Expansión de alimentos funcionales, bebidas y suplementos dietéticos | +1.2% | Global, liderado por América del Norte y Asia-Pacífico | Mediano plazo (2–4 años) |
| Requisitos de comercio electrónico y envío directo al consumidor | +0.9% | América del Norte, Asia-Pacífico, Europa | Mediano plazo (2–4 años) |
| Mandatos de sostenibilidad en envases y objetivos de reciclabilidad | +0.7% | Europa, América del Norte, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Proliferación de SKU en microlotes y cambios de etiqueta más rápidos | +0.5% | América del Norte, Europa | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del consumo de salud preventiva y bienestar
La nutrición preventiva se está convirtiendo en una parte más consolidada de las rutinas de salud del consumidor. Esto respalda la demanda recurrente de contenedores y envases flexibles utilizados para suplementos diarios y alimentos orientados a la salud. El mercado de envases para nutracéuticos se beneficia cuando los propietarios de marcas se diferencian mediante vidrio ámbar, blisteres premium y sobres de dosis individuales en lugar de depender de contenedores básicos de uso general. Productos como el mononucleótido de nicotinamida, la espermidina y el resveratrol se venden frecuentemente en pequeñas cantidades y requieren viales ámbar de alta barrera. Sus mayores valores unitarios pueden justificar el costo de un envasado más protector. La Organización Mundial de la Salud declaró en 2025 que las acciones rentables sobre las enfermedades no transmisibles y la salud mental podrían generar 1 billón de USD en beneficios económicos para 2030, lo que refuerza el enfoque político más amplio en la prevención[1].
Expansión de alimentos funcionales, bebidas y suplementos dietéticos
La expansión de los alimentos funcionales extiende la demanda de envases desde los frascos de suplementos convencionales hacia formatos utilizados en entornos minoristas y de cadena de frío. Las bebidas funcionales y los alimentos enriquecidos requieren envases capaces de gestionar la distribución, la manipulación y la protección del producto en diferentes condiciones. Las bolsas compatibles con bebidas, los cartones asépticos y los contenedores rígidos de múltiples porciones se vuelven, por tanto, más relevantes. Esta diversificación de la mezcla de productos amplía la gama de formatos de envase utilizados por las marcas de nutracéuticos.
Requisitos de comercio electrónico y envío directo al consumidor
El envío directo al consumidor expone los productos a vibraciones, ciclos de temperatura y humedad durante el tránsito. El mercado de envases para nutracéuticos responde con barreras de humedad más resistentes y sistemas de cierre que pueden proteger la calidad del producto fuera de la distribución minorista tradicional. Los blisteres de formación en frío alu-alu y las botellas de polietileno de alta densidad con desecante integrado ofrecen valor cuando la formulación requiere una protección más estricta. El envasado secundario por sí solo no puede abordar completamente los riesgos que afectan al envase primario y al producto que contiene. El envasado conectado también añade funciones de trazabilidad e información al consumidor para las marcas que venden en línea. El marco de Alimentos con Declaraciones de Propiedades Saludables de Japón está supervisado por el Ministerio de Salud, Trabajo y Bienestar y la Agencia de Asuntos del Consumidor, lo que respalda el uso de información de trazabilidad a medida que dichos canales se desarrollan.
Mandatos de sostenibilidad en envases y objetivos de reciclabilidad
El Reglamento de Envases y Residuos de Envases de la Unión Europea entró en vigor el 11 de febrero de 2025 y se aplica a partir del 12 de agosto de 2026. El reglamento exige calificaciones de rendimiento de reciclabilidad para los envases comercializados en el mercado de la Unión Europea para 2030, con obligaciones de reciclabilidad a escala que se volverán más estrictas a partir de 2035. Esto hace que el mercado de envases para nutracéuticos sea más receptivo a las alternativas de material único que pueden cumplir tanto los requisitos de barrera como los de reciclaje. Las estructuras de blíster tradicionales de cloruro de polivinilo y cloruro de polivinilideno enfrentan presión directa donde no cumplen con las calificaciones requeridas. Amcor plc ha registrado su sistema de blíster AmSky listo para reciclar para pedidos comerciales, lo que demuestra cómo las necesidades de cumplimiento están influyendo en el desarrollo de productos. El mercado de envases para nutracéuticos puede, por tanto, generar demanda de nuevos sistemas de materiales a medida que las regulaciones cambian los requisitos de las marcas.
Análisis del impacto de las restricciones*
| Restricción | Impacto (~) % en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Requisitos complejos de cumplimiento normativo y de contacto con alimentos | -0.9% | Global, particularmente en la UE y América del Norte | Largo plazo (≥ 4 años) |
| Costo de calificación de envases de alta barrera y resistentes a niños | -0.6% | América del Norte, Europa | Mediano plazo (2–4 años) |
| Volatilidad en el suministro de resina, aluminio, vidrio y contenido reciclado | -0.5% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Requisitos complejos de cumplimiento normativo y de contacto con alimentos
Los envases para nutracéuticos deben cumplir los requisitos de materiales en contacto con alimentos, así como los requisitos de etiquetado de suplementos dietéticos. En los Estados Unidos, la Administración de Alimentos y Medicamentos establece que los fabricantes y distribuidores de suplementos dietéticos son responsables de garantizar que sus productos no estén adulterados ni mal etiquetados[2]. Los envases que entran en contacto con productos de uso oral también deben cumplir los requisitos aplicables de migración y materiales. Los requisitos de la Unión Europea se están volviendo más exigentes a medida que el Reglamento de Envases y Residuos de Envases restringe ciertas sustancias y eleva las expectativas de reciclabilidad. Las marcas que ingresan tanto al mercado de los Estados Unidos como al de la Unión Europea pueden enfrentar más pruebas, documentación y procesos de lanzamiento más prolongados. Estos costos pueden limitar el número de productos que las marcas de tamaño mediano pueden introducir al mismo tiempo.
Costo de calificación de envases de alta barrera y resistentes a niños
Los envases resistentes a niños y de alta barrera cuestan más que los envases convencionales porque requieren ingeniería de materiales especializada y validación. Las pruebas deben demostrar que los envases resisten el acceso por parte de niños y, al mismo tiempo, permanecen accesibles para personas mayores. Sanner Group señaló que el desarrollo de envases resistentes a niños requiere un equilibrio entre seguridad y facilidad de uso. Los probióticos y los extractos botánicos sensibles a la humedad pueden necesitar blisteres de formación en frío alu-alu, lo que eleva los requisitos de calificación y puede extender los plazos de desarrollo. La carga de costos es más difícil de absorber para las empresas emergentes de venta directa al consumidor y las marcas de mercados emergentes. La conversión a material único puede crear otro ciclo de calificación cuando las soluciones resistentes a niños existentes dependen de compuestos multicapa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por forma de producto:
las tabletas y cápsulas anclan los ingresos y el crecimientoSe proyecta que las tabletas y cápsulas representarán el 47,21% del mercado de envases para nutracéuticos en 2026 y crecerán a una CAGR del 5,16% hasta 2032. Esta posición refleja la continua importancia de los formatos de dosis sólidas en el consumo global de suplementos y los requisitos de envasado establecidos por los propietarios de marcas. La sensibilidad a la humedad y al oxígeno hace que los frascos de polietileno de alta densidad, los blisteres de papel de aluminio y los sistemas de formación en frío alu-alu sean esenciales para estos productos, lo que influye en la selección de materiales y en la planificación de las líneas de llenado. Estos requisitos favorecen especificaciones de envasado de mayor valor sobre los envases básicos y vinculan estrechamente el envasado con las expectativas de calidad del producto. Los polvos y gránulos utilizan frascos, botes y bolsas de pie resellables, lo que convierte las capacidades del proveedor en una consideración importante durante la selección del formato. Las proteínas en polvo y el colágeno en polvo continúan impulsando la demanda en las aplicaciones de nutrición deportiva y belleza desde adentro, influyendo en el costo, la usabilidad y la presentación en estantería.
Los nutracéuticos líquidos utilizan frascos con gotero, viales de vidrio ámbar y bolsas con boquilla para shots funcionales, bebidas de colágeno y tónicos herbales que requieren una dispensación controlada y protección del producto durante toda la distribución. Otros formatos de producto incluyen gomitas, tabletas efervescentes y pastillas, que vinculan el diseño físico del envase con el consumo del producto. Las gomitas pueden aumentar la demanda de bolsas de pie con cierres de cremallera resistentes a los niños, lo que influye en la selección entre formatos de envasado establecidos y emergentes. En enero de 2025, Gerresheimer AG presentó su plataforma de Envases Conectados en la Paris Packaging Week, integrando códigos de Respuesta Rápida (QR) y etiquetas de Comunicación de Campo Cercano (NFC) en envases primarios de vidrio y plástico. Estas características permiten la interacción con el consumidor y la verificación anticontrafacción, lo que sigue dando forma a los requisitos de envasado de los propietarios de marcas. Por lo tanto, el mercado de envases para nutracéuticos respalda formatos de producto que requieren tanto protección física como información orientada al consumidor, influyendo en la selección de materiales y en la planificación de las líneas de llenado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por tipo de producto:
los suplementos dietéticos lideran, mientras los alimentos funcionales se expandenSe proyecta que los suplementos dietéticos representarán el 43,63% del mercado de envases para nutracéuticos en 2026, impulsados por las compras repetidas de vitaminas, minerales y productos botánicos. Se espera que los alimentos funcionales crezcan a una CAGR del 5,45% hasta 2032, a medida que los ingredientes promotores de la salud se expanden hacia las categorías de alimentos cotidianos. Este cambio extiende la demanda de envasado más allá de las formas de dosificación tradicionales y mantiene el envasado estrechamente vinculado a las expectativas de calidad del producto. Las bandejas de atmósfera modificada, las películas flexibles de alta barrera y las bolsas a base de papel sirven para aplicaciones que difieren de los frascos de suplementos estándar, lo que convierte las capacidades del proveedor en una consideración clave durante la selección del formato. El plan Healthy China 2030 de China apoya el desarrollo de productos alimenticios promotores de la salud, aumentando la relevancia de estos formatos e influyendo en el costo, la usabilidad y la presentación en estantería. En consecuencia, el mercado de envases para nutracéuticos debe abordar una gama más amplia de requisitos de venta minorista y distribución, con formatos que deben funcionar de manera consistente a lo largo de los canales de distribución convencionales.
Las bebidas funcionales, incluidos los batidos de proteínas, las bebidas nootrópicas y los shots probióticos, vinculan el envasado físico directamente con los patrones de uso del consumidor. Estos productos impulsan la demanda de envases asépticos, botellas de tereftalato de polietileno (PET) con cierres a prueba de manipulaciones y bolsas refrigeradas que admiten la distribución en cadena de frío. Estos requisitos pueden influir en la selección entre formatos de envasado establecidos y emergentes. Otros tipos de productos, como la confitería fortificada, los sustitutos de comidas y los productos nutricionales para entornos clínicos o de atención a personas mayores, siguen dando forma a los requisitos de envasado especificados por los propietarios de marcas. En septiembre de 2025, se espera que Sonoco Products Company suministre latas compuestas de papel GreenCan para la gama de suplementos de colágeno Colagen Plus de Laboratorios Best Medical. El proyecto demuestra el uso de envases a base de fibra en una categoría de productos orientada a la salud, lo que afecta tanto a la selección de materiales como a la planificación de las líneas de llenado. La industria de envases para nutracéuticos puede beneficiarse a medida que las marcas buscan alternativas a los envases híbridos tradicionales de hojalata y plástico, manteniendo al mismo tiempo el rendimiento del envasado y las expectativas de calidad del producto.
Por tipo de envase:
las botellas lideran mientras las bolsas y sobres se aceleranSe espera que los frascos representen una participación del 38,47% en el mercado de envases para nutracéuticos en 2026. Los frascos de polietileno de alta densidad (HDPE) y de tereftalato de polietileno (PET) siguen siendo formatos de envasado primario establecidos para tabletas, cápsulas y polvos, lo que convierte las capacidades del proveedor en una consideración clave durante la selección del formato. Su uso generalizado refleja los estándares globales de utillaje, la familiaridad con la cadena de suministro y los requisitos de seguridad establecidos, que en conjunto influyen en el costo, la usabilidad y la presentación en estantería. Los cierres resistentes a los niños de presión y giro siguen siendo relevantes para los productos del canal farmacéutico, mientras que la eficiencia en la huella en estantería respalda el uso de frascos en entornos de venta minorista masiva, donde el envasado debe funcionar de manera consistente a lo largo de los procesos de distribución estándar. Los frascos también ofrecen un formato familiar para los consumidores que toman suplementos a diario, alineando el envase físico con el comportamiento de uso del producto. Estos atributos continúan sosteniendo la demanda incluso a medida que se expanden las alternativas de menor peso, lo que influye en la elección entre formatos de envasado establecidos y emergentes.
Se proyecta que las bolsas y los pouches crecerán a una CAGR del 5,82% hasta 2032 en el mercado de envases para nutracéuticos. Las marcas de suscripción directa al consumidor valoran estos formatos por su menor peso, eficiencia dimensional y diseños resellables, que influyen en los requisitos de envasado establecidos por los propietarios de marcas. Se espera que ProAmpac presente su portafolio de pouches listos para reciclar y su iniciativa de Fibrización del Envasado en PACK EXPO 2025. Los blisteres y las tiras siguen siendo importantes para los probióticos, las tabletas efervescentes y los productos botánicos higroscópicos porque aíslan cada dosis, lo que afecta tanto a la selección de materiales como a la planificación de las líneas de llenado. Los frascos y botes siguen siendo relevantes para los productos de proteínas y nutrición deportiva, donde el envasado permanece estrechamente asociado con las expectativas de calidad del producto. Las latas de papel compuesto, los sticks individuales y los envases dispensadores de uso múltiple continúan ganando atención en los canales directos al consumidor de gama alta, lo que convierte las capacidades del proveedor en una consideración importante durante la selección del formato.
Por material:
los plásticos dominan, el papel y el cartón registran el crecimiento más rápidoSe proyecta que los plásticos representarán una participación del 54,04% en el mercado de envases para nutracéuticos en 2026. El polietileno de alta densidad (HDPE) y el tereftalato de polietileno (PET) se utilizan ampliamente en frascos, botes y formatos de envasado flexible, lo que influye en el costo, la usabilidad y la presentación en estantería. Los requisitos de contenido reciclado para contacto con alimentos están desplazando las adquisiciones hacia grados de material reciclado posconsumo (PCR), lo que requiere que los formatos de envasado funcionen de manera consistente a lo largo de los canales de distribución estándar. Sin embargo, la oferta limitada de resina PCR apta para contacto con alimentos sigue siendo una preocupación para los compradores de envases y afecta la forma en que el envasado físico se alinea con los requisitos de uso del consumidor. La lámina de aluminio continúa desempeñando un papel fundamental en los blisteres y los componentes de latas compuestas que requieren un alto rendimiento de barrera, lo que influye en la selección entre formatos de envasado establecidos y emergentes. El vidrio sigue siendo importante para los shots de bebidas funcionales y los suplementos líquidos, donde su inercia y presentación premium justifican los mayores costos logísticos y dan forma a los requisitos de envasado de los propietarios de marcas.
Se proyecta que los envases de papel y cartón crecerán a una CAGR del 5,91% hasta 2032 en el mercado de envases para nutracéuticos. Las tarjetas de puntuación de los minoristas, las regulaciones de envasado y el interés de los consumidores en los envases a base de fibra están respaldando este crecimiento, lo que afecta tanto a la selección de materiales como a la planificación de las líneas de llenado. En agosto de 2025, Mondi amplió la escala de FunctionalBarrier Paper Ultimate, una solución de papel de ultra alta barrera diseñada para productos sensibles a la humedad, incluidas vitaminas, probióticos y extractos herbales. La solución aborda las expectativas de calidad del producto al proporcionar una protección mejorada. Sonoco Products Company declaró que su GreenCan contiene al menos un 96% de contenido de papel, incluido un 69% de material reciclado posconsumo. Sin embargo, los formatos a base de papel aún deben cumplir con los requisitos de protección de los ingredientes activos sensibles, lo que convierte las capacidades del proveedor en una consideración crítica durante la selección del formato. Por lo tanto, la selección de materiales sigue estrechamente vinculada a los requisitos de humedad, oxígeno, seguridad y reciclaje de cada producto, que en conjunto influyen en el costo, la usabilidad y la presentación en estantería.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Mercado de Envases para Nutracéuticos en América del Norte
América del Norte concentró el 34,82% de la cuota del mercado de envases para nutracéuticos en 2026. La región se beneficia de un amplio canal minorista de suplementos dietéticos y de expectativas de calidad consolidadas. El marco de la Ley de Salud y Educación sobre Suplementos Dietéticos añade la necesidad de prácticas de envasado y etiquetado conformes a la normativa. Las ventas directas al consumidor también requieren envases que protejan los productos durante el transporte. Se espera que el crecimiento hasta 2032 provenga de formatos de mayor barrera, envases conectados y sustituciones sostenibles.
Mercado de Envases para Nutracéuticos en Asia-Pacífico
Se proyecta que Asia-Pacífico avance a una CAGR del 5,73% hasta 2032 en el mercado de envases para nutracéuticos. China, Japón, Corea del Sur, India y los países de la Asociación de Naciones del Sudeste Asiático (ASEAN) cuentan con diferentes sistemas regulatorios, métodos de distribución y preferencias de los consumidores. China está incrementando la demanda de envases con barrera validada y a prueba de manipulaciones, mientras que el Plan de Incentivos Vinculados a la Producción de India está atrayendo inversión nacional en envases. El envejecimiento de la población japonesa impulsa la demanda de envases de dosis individual que protegen la eficacia del producto. Las plataformas en línea en Japón y Corea del Sur también apoyan el comercio de suplementos en todo el Sudeste Asiático.
Mercado de Envases para Nutracéuticos en EMEA y América del Sur
Europa sigue siendo una región clave dado que el Reglamento sobre Envases y Residuos de Envases se aplica a partir del 12 de agosto de 2026. Alemania, el Reino Unido, Francia, Italia y los países nórdicos son los principales mercados regionales. Las marcas enfrentan una fuerte presión para convertir los envases tipo blíster y los envases flexibles en alternativas reciclables de material único. América del Sur, Oriente Medio y África ofrecen margen de crecimiento a medida que aumentan la urbanización y el gasto en salud.
Panorama competitivo
El mercado de envases para nutracéuticos está muy fragmentado, con los cinco principales actores que incluyen Amcor plc, Sonoco Products Company, Smurfit Westrock, Mondi y Huhtamäki Oyj. Los proveedores compiten en cobertura de formatos, credenciales de sostenibilidad, protección del producto y alcance de la cadena de suministro. Los especialistas en envases rígidos compiten donde los sistemas de dispensación, el vidrio, los cierres y la resistencia infantil son requisitos centrales. El mercado de envases para nutracéuticos recompensa a los proveedores que pueden satisfacer las necesidades de envasado flexible, rígido, a base de fibra y conectado.
Amcor plc completó su combinación de acciones con Berry Global el 30 de abril de 2025. La empresa apuntó a 650 millones de USD en sinergias antes de impuestos para el ejercicio fiscal 2028, incluidos 260 millones de USD en el ejercicio fiscal 2026. Esta combinación amplía su plataforma de envasado flexible y rígido en las relaciones con los clientes. Constantia Flexibles fortaleció su posición en películas flexibles de alta barrera mediante la adquisición de una participación mayoritaria en Aluflexpack. Gerresheimer AG comercializó el envasado conectado a través de una plataforma que integra códigos de Respuesta Rápida y etiquetas de Comunicación de Campo Cercano.
Los proveedores de plataformas a base de papel están construyendo posiciones en aplicaciones relacionadas con suplementos. Sonoco Products Company está ampliando las referencias de clientes de GreenCan en productos de proteína en polvo y colágeno. Smurfit Westrock inauguró su instalación HORIZON cerca del Aeropuerto de Dublín en noviembre de 2025. Los convertidores domésticos en China e India están invirtiendo en capacidades de películas de alta barrera, lo que puede reducir la ventaja de calidad que los proveedores globales han mantenido históricamente.
Líderes de la industria de envases para nutracéuticos
-
Amcor plc
-
Sonoco Products Company
-
Smurfit Westrock
-
Mondi
-
Huhtamäki Oyj
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Envases para Nutracéuticos Empresas cubiertas en este informe
- Amcor plc
- Aptar
- CCL Industries Inc.
- Comar, LLC
- Constantia Flexibles
- Gerresheimer AG
- Glenroy, Inc.
- Huhtamäki Oyj
- Mondi
- ProAmpac
- Sealed Air Corporation
- Silgan Holdings Inc.
- Smurfit Westrock
- Sonoco Products Company
- TricorBraun
Desarrollos recientes de la industria en Mercado de Envases para Nutracéuticos
- Junio de 2026: Pure Form Solution lanzó una botella biodegradable a base de polihidroxialcanoato (PHA) diseñada como alternativa a las botellas convencionales de PET y HDPE utilizadas para vitaminas, suplementos y productos nutracéuticos. El lanzamiento apoya el mercado de envases para nutracéuticos al introducir opciones de envasado compostable que responden a la demanda de reducción de la dependencia de los plásticos convencionales a base de petróleo.
- Mayo de 2026: KWK, parte de Guala Closures Group, y Guala Closures presentaron soluciones integradas de envasado para nutracéuticos en Vitafoods Europe 2026, incluidos cierres resistentes a niños y a prueba de manipulación, tapas de rosca de aluminio y dispositivos de dosificación de precisión. La cartera apoya el mercado de envases para nutracéuticos al mejorar la protección del producto, la precisión de dosificación, la funcionalidad del envase y la diferenciación para suplementos líquidos.
Alcance del informe global del mercado de envases para nutracéuticos
El envasado de nutracéuticos se refiere a las soluciones de envasado diseñadas para proteger los productos que contienen nutrientes e ingredientes bioactivos de la humedad, el oxígeno, la luz y la contaminación. Estas soluciones ayudan a mantener la calidad del producto, la vida útil y la seguridad durante el almacenamiento, el transporte y la distribución.
El mercado de envases para nutracéuticos está segmentado por forma de producto, tipo de producto, tipo de envase, material y geografía. Por forma de producto, el mercado está segmentado en tabletas y cápsulas, polvos y gránulos, líquido y otras formas de producto. Por tipo de producto, el mercado está segmentado en suplementos dietéticos, alimentos funcionales, bebidas funcionales y otros tipos de producto. Por tipo de envase, el mercado está segmentado en blisteres y tiras, botellas, frascos y botes, bolsas y sobres, y otros tipos de envase. Por material, el mercado está segmentado en plásticos, papel y cartón, metales, vidrio y otros materiales. El informe también cubre el tamaño del mercado y los pronósticos de envases para nutracéuticos en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Tabletas y cápsulas |
| Polvos y gránulos |
| Líquido |
| Otras formas de producto |
| Suplementos dietéticos |
| Alimentos funcionales |
| Bebidas funcionales |
| Otros tipos de producto |
| Blisteres y tiras |
| Botellas |
| Frascos y botes |
| Bolsas y sobres |
| Otros tipos de envase |
| Plásticos |
| Papel y cartón |
| Metales |
| Vidrio |
| Otros materiales |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por forma de producto | Tabletas y cápsulas | |
| Polvos y gránulos | ||
| Líquido | ||
| Otras formas de producto | ||
| Por tipo de producto | Suplementos dietéticos | |
| Alimentos funcionales | ||
| Bebidas funcionales | ||
| Otros tipos de producto | ||
| Por tipo de envase | Blisteres y tiras | |
| Botellas | ||
| Frascos y botes | ||
| Bolsas y sobres | ||
| Otros tipos de envase | ||
| Por material | Plásticos | |
| Papel y cartón | ||
| Metales | ||
| Vidrio | ||
| Otros materiales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de envases para nutracéuticos?
El tamaño del mercado de envases para nutracéuticos fue valorado en 4,76 mil millones de USD en 2026 y se estima que crecerá desde 4,98 mil millones de USD en 2027 hasta alcanzar 6,29 mil millones de USD en 2032, a una CAGR del 4,79% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de envases para nutracéuticos?
El consumo de salud preventiva, los alimentos funcionales, la distribución directa al consumidor y los requisitos de envases reciclables están impulsando la demanda.
¿Qué forma de producto lidera la demanda de envases para nutracéuticos?
Las tabletas y cápsulas representaron una participación del 47,21% en 2026 y se proyecta que avancen a una CAGR del 5,16% hasta 2032.
¿Qué tipo de envase se proyecta que avance hasta 2032?
Se proyecta que las bolsas y sobres avancen a una CAGR del 5,82% hasta 2032, impulsadas por formatos directos al consumidor ligeros y resellables.