
Taille et part du marché de l'emballage nutraceutique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
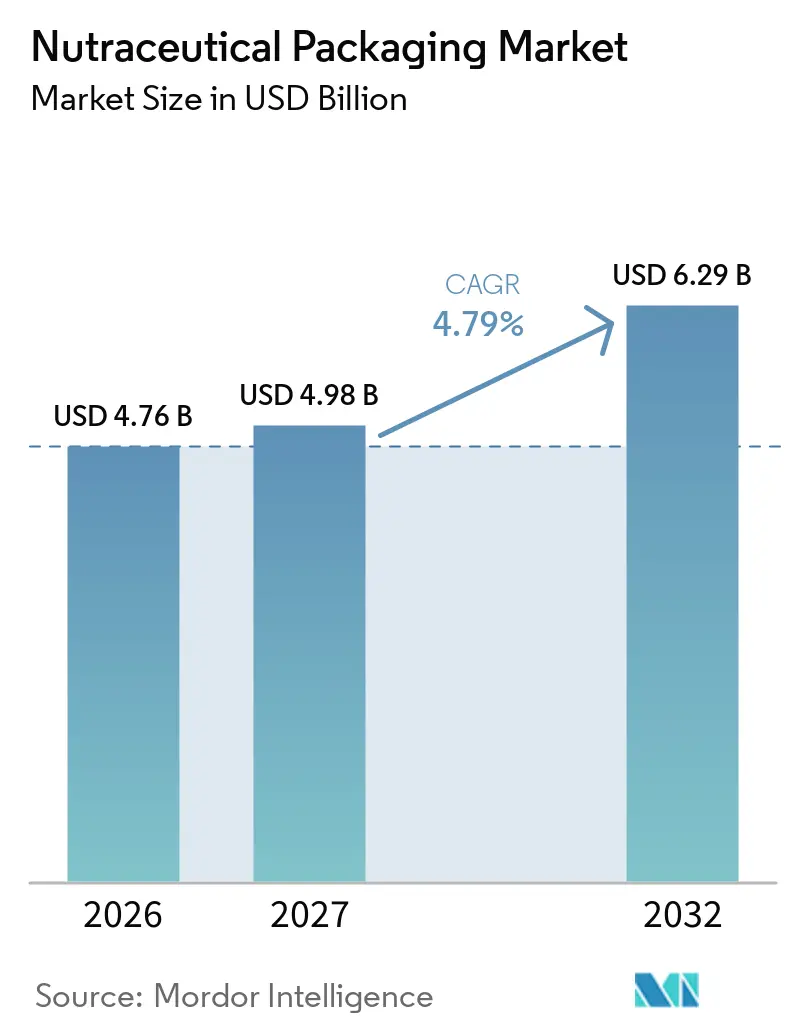
| Taille du Marché (2027) | 4.98 Milliards de dollars |
| Taille du Marché (2032) | 6.29 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.79 % |
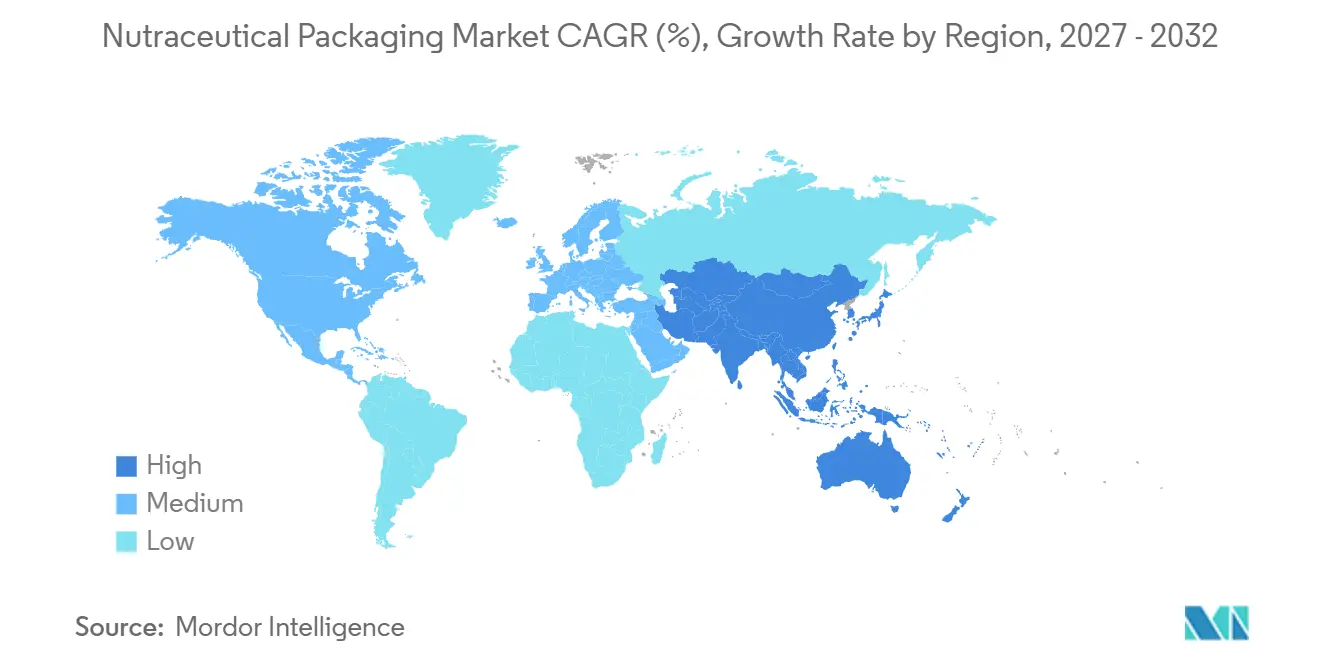
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
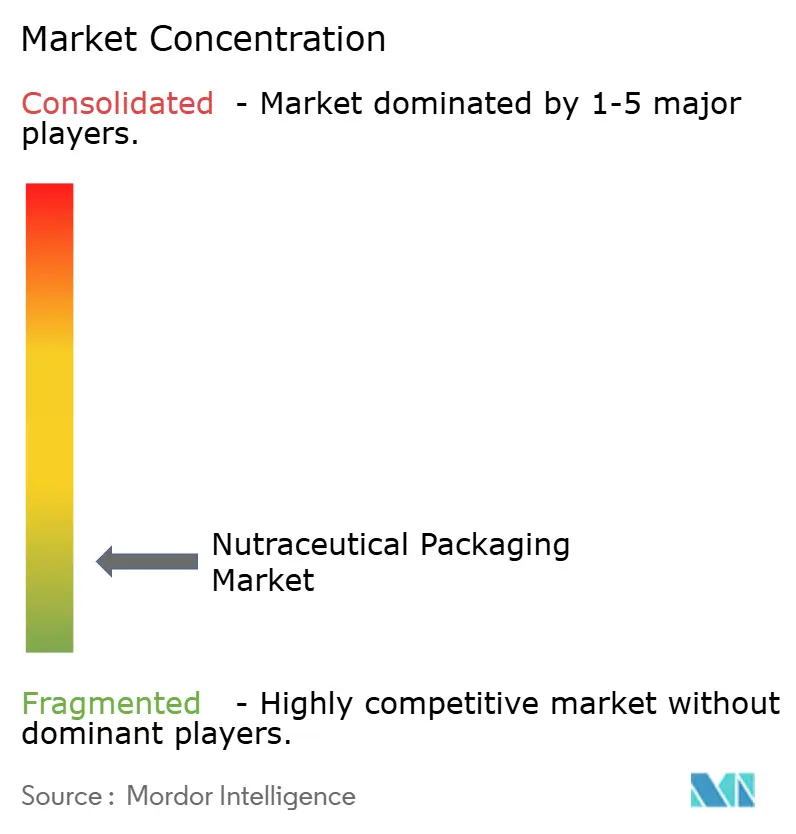
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'emballage nutraceutique par Mordor Intelligence
La taille du marché de l'emballage nutraceutique était évaluée à 4,76 milliards USD en 2026 et devrait croître de 4,98 milliards USD en 2027 pour atteindre 6,29 milliards USD d'ici 2032, à un CAGR de 4,79 % durant la période de prévision (2027-2032). Les dépenses de santé préventive soutiennent la demande d'emballages qui protègent la qualité des produits et permettent un dosage précis. Les consommateurs utilisent plus régulièrement des compléments alimentaires, des aliments fonctionnels et des produits de bien-être, ce qui élargit les besoins en emballage au-delà des contenants standard. Le marché de l'emballage nutraceutique bénéficie également de la distribution directe aux consommateurs, qui accroît le besoin de protection contre l'humidité, de preuves d'inviolabilité et d'emballages résistants. Les transformateurs mondiaux élargissent leurs choix de formats tandis que les fournisseurs spécialisés continuent de répondre aux exigences de haute barrière et de résistance aux enfants. Les coûts des résines, la disponibilité des matières recyclées et les coûts de qualification restent des limites pratiques, mais le marché de l'emballage nutraceutique continue d'être soutenu par le vieillissement des populations, la sensibilisation à la santé et l'innovation en matière de formats, ce qui maintient la pertinence des emballages protecteurs et utilisables à mesure que les portefeuilles de produits et les modèles de distribution se diversifient.
Principaux enseignements du rapport
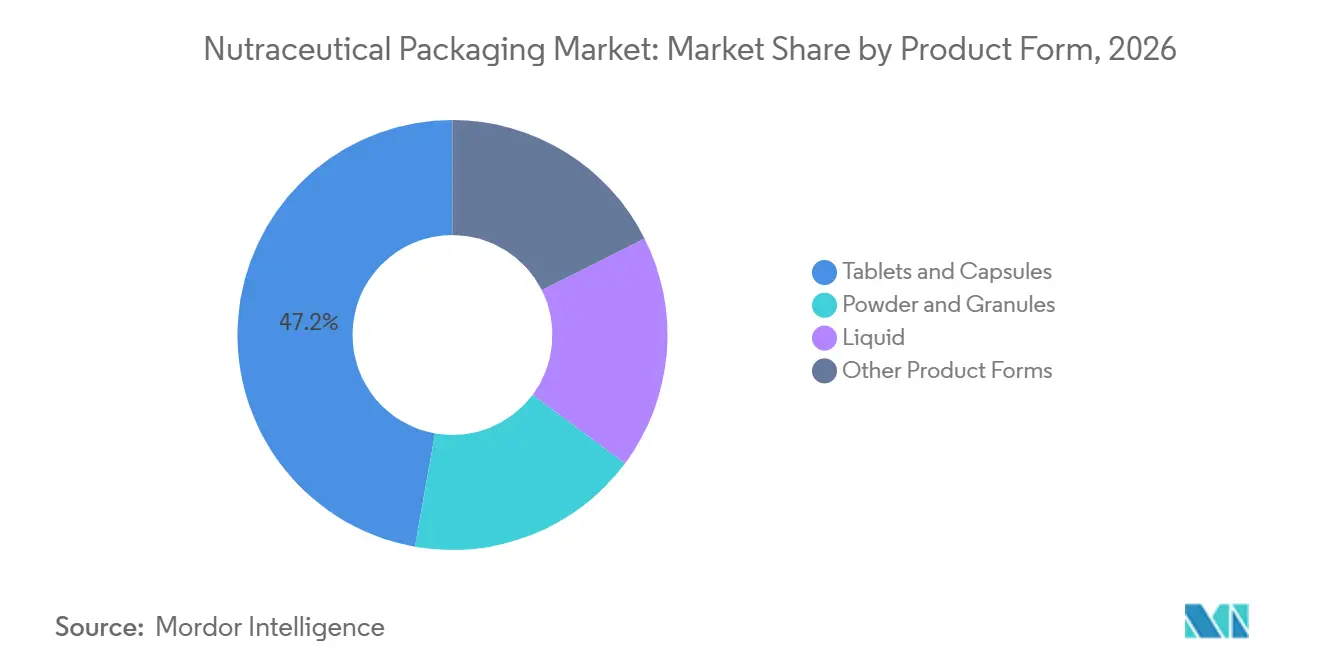
- Par forme de produit, les comprimés et gélules détenaient 47,21 % de la part du marché de l'emballage nutraceutique en 2026 et devraient progresser à un CAGR de 5,16 % jusqu'en 2032.
- Par type de produit, les compléments alimentaires détenaient 43,63 % de la part du marché de l'emballage nutraceutique en 2026, tandis que les aliments fonctionnels devraient progresser à un CAGR de 5,45 % jusqu'en 2032.
- Par type d'emballage, les flacons détenaient 38,47 % de la part du marché de l'emballage nutraceutique en 2026, tandis que les sachets et pochettes devraient progresser à un CAGR de 5,82 % jusqu'en 2032.
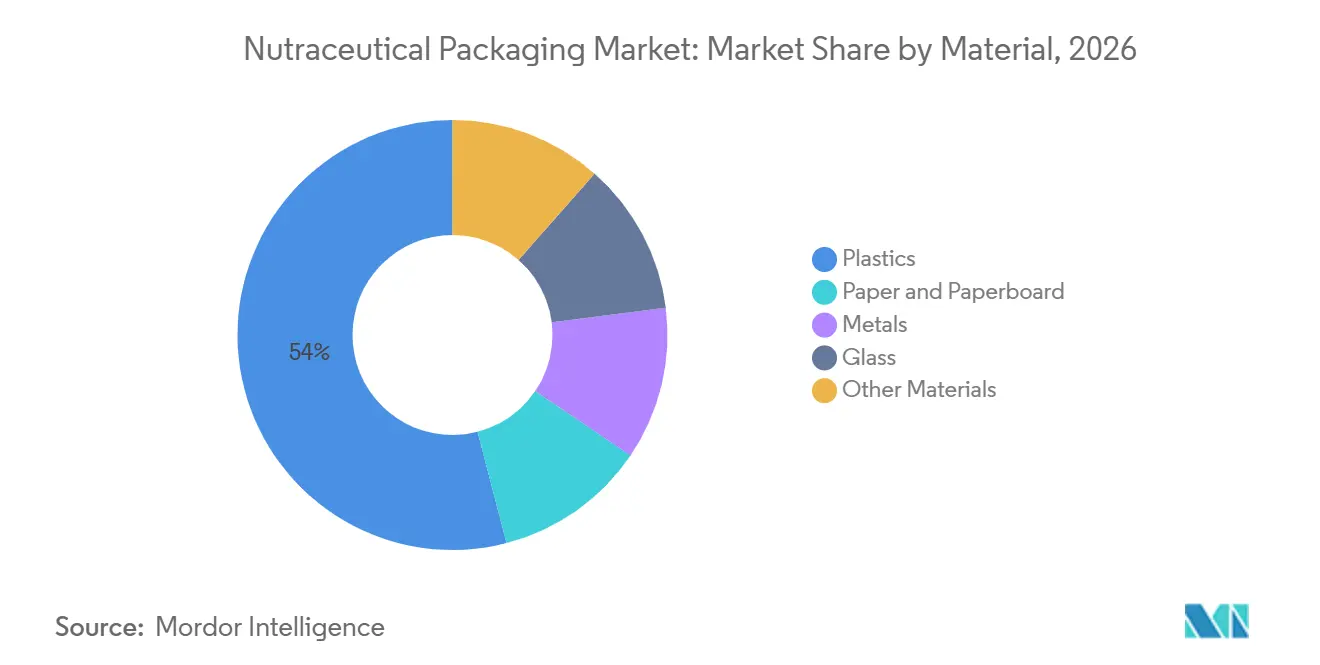
- Par matériau, les plastiques détenaient 54,04 % de la part du marché de l'emballage nutraceutique en 2026, tandis que le papier et le carton devraient progresser à un CAGR de 5,91 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 34,82 % de la part du marché de l'emballage nutraceutique en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 5,73 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la consommation liée à la santé préventive et au bien-être | +1.4% | Mondial | Long terme (≥ 4 ans) |
| Expansion des aliments fonctionnels, des boissons et des compléments alimentaires | +1.2% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Exigences du commerce électronique et de la livraison directe aux consommateurs | +0.9% | Amérique du Nord, Asie-Pacifique, Europe | Moyen terme (2 à 4 ans) |
| Obligations réglementaires en matière de durabilité des emballages et objectifs de recyclabilité | +0.7% | Europe, Amérique du Nord, Asie-Pacifique | Long terme (≥ 4 ans) |
| Prolifération des références en petits lots et changements d'étiquettes plus rapides | +0.5% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la consommation liée à la santé préventive et au bien-être
La nutrition préventive s'impose de plus en plus dans les habitudes de santé des consommateurs. Cela soutient une demande récurrente pour les contenants et les emballages souples utilisés pour les compléments quotidiens et les aliments axés sur la santé. Le marché de l'emballage nutraceutique bénéficie lorsque les propriétaires de marques se différencient par des flacons en verre ambré, des blisters premium et des sachets à dose individuelle plutôt que de recourir à des contenants de base. Des produits tels que le mononucléotide de nicotinamide, la spermidine et le resvératrol sont souvent vendus en petites quantités et nécessitent des flacons ambrés à haute barrière. Leurs valeurs unitaires plus élevées peuvent justifier le coût d'un emballage plus protecteur. L'Organisation mondiale de la Santé a déclaré en 2025 que des mesures rentables contre les maladies non transmissibles et la santé mentale pourraient générer 1 billion USD d'avantages économiques d'ici 2030, ce qui renforce l'orientation politique générale vers la prévention[1].
Expansion des aliments fonctionnels, des boissons et des compléments alimentaires
L'expansion des aliments fonctionnels étend la demande d'emballages des flacons de compléments alimentaires conventionnels vers des formats utilisés dans les environnements de vente au détail et de chaîne du froid. Les boissons fonctionnelles et les aliments enrichis nécessitent des emballages capables de gérer la distribution, la manutention et la protection des produits dans différentes conditions. Les pochettes compatibles avec les boissons, les cartons aseptiques et les contenants rigides multi-portions deviennent donc plus pertinents. Cette diversification du mix produit élargit la gamme de formats d'emballage utilisés par les marques nutraceutiques.
Exigences du commerce électronique et de la livraison directe aux consommateurs
La livraison directe aux consommateurs expose les produits aux vibrations, aux cycles de température et à l'humidité durant le transport. Le marché de l'emballage nutraceutique répond par des barrières à l'humidité plus résistantes et des systèmes de fermeture capables de protéger la qualité des produits en dehors de la distribution traditionnelle en points de vente. Les blisters thermoformés à froid alu-alu et les flacons en polyéthylène haute densité intégrant des dessiccants offrent une valeur ajoutée lorsque la formulation nécessite une protection plus stricte. L'emballage secondaire seul ne peut pas pleinement pallier les risques affectant l'emballage primaire et le produit qu'il contient. L'emballage connecté ajoute également des fonctions de traçabilité et d'information aux consommateurs pour les marques qui vendent en ligne. Le cadre japonais des aliments avec allégations de santé est supervisé par le ministère de la Santé, du Travail et des Affaires sociales et l'Agence des affaires de consommation, ce qui soutient l'utilisation des informations de traçabilité à mesure que ces canaux se développent.
Obligations réglementaires en matière de durabilité des emballages et objectifs de recyclabilité
Le règlement de l'Union européenne sur les emballages et les déchets d'emballages est entré en vigueur le 11 février 2025 et s'applique à partir du 12 août 2026. Le règlement exige des niveaux de performance en matière de recyclabilité pour les emballages mis sur le marché de l'Union européenne d'ici 2030, les obligations de recyclabilité à grande échelle devenant plus strictes à partir de 2035. Cela rend le marché de l'emballage nutraceutique plus réceptif aux alternatives mono-matériaux capables de satisfaire à la fois les exigences de barrière et de recyclage. Les structures de blisters traditionnelles en polychlorure de vinyle et en polychlorure de vinylidène subissent une pression directe lorsqu'elles ne satisfont pas aux niveaux requis. Amcor plc a enregistré son système de blister recyclable AmSky pour des commandes commerciales, illustrant comment les exigences de conformité influencent le développement des produits. Le marché de l'emballage nutraceutique peut donc bénéficier d'une demande accrue pour de nouveaux systèmes de matériaux à mesure que les réglementations modifient les exigences des marques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences complexes en matière de réglementation et de conformité au contact alimentaire | -0.9% | Mondial, particulièrement UE et Amérique du Nord | Long terme (≥ 4 ans) |
| Coût de qualification des emballages à haute barrière et résistants aux enfants | -0.6% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Volatilité de l'approvisionnement en résines, aluminium, verre et matières recyclées | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Exigences complexes en matière de réglementation et de conformité au contact alimentaire
Les emballages nutraceutiques doivent satisfaire aux exigences relatives aux matériaux au contact des aliments ainsi qu'aux exigences d'étiquetage des compléments alimentaires. Aux États-Unis, la Food and Drug Administration indique que les fabricants et distributeurs de compléments alimentaires sont responsables de s'assurer que leurs produits ne sont pas altérés ou mal étiquetés[2]. Les emballages en contact avec des produits oraux doivent également satisfaire aux exigences applicables en matière de migration et de matériaux. Les exigences de l'Union européenne deviennent plus contraignantes à mesure que le règlement sur les emballages et les déchets d'emballages restreint certaines substances et relève les attentes en matière de recyclabilité. Les marques qui s'implantent à la fois aux États-Unis et dans l'Union européenne peuvent faire face à davantage de tests, de documentation et à des délais de lancement plus longs. Ces coûts peuvent limiter le nombre de produits que les marques de taille intermédiaire peuvent lancer simultanément.
Coût de qualification des emballages à haute barrière et résistants aux enfants
Les emballages résistants aux enfants et à haute barrière coûtent plus cher que les emballages conventionnels car ils nécessitent une ingénierie des matériaux et une validation spécialisées. Les tests doivent démontrer que les emballages résistent à l'accès par les enfants tout en restant accessibles aux personnes âgées. Le groupe Sanner a noté que le développement d'emballages résistants aux enfants nécessite un équilibre entre sécurité et facilité d'utilisation. Les probiotiques et les extraits botaniques sensibles à l'humidité peuvent nécessiter des blisters thermoformés à froid alu-alu, ce qui augmente les exigences de qualification et peut allonger les délais de développement. La charge de coûts est plus difficile à absorber pour les start-ups de vente directe aux consommateurs et les marques des marchés émergents. La conversion en mono-matériau peut créer un nouveau cycle de qualification lorsque les solutions résistantes aux enfants existantes reposent sur des composites multicouches.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme de produit :
les comprimés et gélules ancrent les revenus et la croissanceLes comprimés et les gélules devraient représenter 47,21 % du marché de l'emballage nutraceutique en 2026 et croître à un TCAC de 5,16 % jusqu'en 2032. Cette position reflète l'importance continue des formes à dose solide dans la consommation mondiale de compléments alimentaires et les exigences d'emballage établies par les propriétaires de marques. La sensibilité à l'humidité et à l'oxygène rend indispensables les flacons en polyéthylène haute densité, les blisters en feuille d'aluminium et les systèmes de formage à froid alu-alu pour ces produits, ce qui influence le choix des matériaux et la planification des lignes de remplissage. Ces exigences favorisent des spécifications d'emballage à plus haute valeur ajoutée par rapport aux contenants de base et lient étroitement l'emballage aux attentes en matière de qualité des produits. Les poudres et les granulés utilisent des bocaux, des boîtes et des sachets à soufflet refermables, faisant des capacités des fournisseurs un critère important lors de la sélection du format. Les poudres de protéines et de collagène continuent de stimuler la demande dans les applications de nutrition sportive et de beauté de l'intérieur, influençant le coût, la facilité d'utilisation et la présentation en rayon.
Les nutraceutiques liquides utilisent des flacons compte-gouttes, des flacons en verre ambré et des sachets à bec verseur pour les shots fonctionnels, les boissons au collagène et les toniques à base de plantes qui nécessitent un dosage contrôlé et une protection du produit tout au long de la distribution. Les autres formats de produits comprennent les gommes, les comprimés effervescents et les pastilles, reliant la conception physique de l'emballage à la consommation du produit. Les gommes peuvent accroître la demande de sachets à soufflet avec fermetures à glissière résistantes aux enfants, influençant le choix entre les formats d'emballage établis et émergents. En janvier 2025, Gerresheimer AG a présenté sa plateforme d'emballage connecté lors de la Paris Packaging Week, intégrant des codes QR (Quick Response) et des étiquettes NFC (Near Field Communication) dans les emballages primaires en verre et en plastique. Ces fonctionnalités permettent l'engagement des consommateurs et la vérification anti-contrefaçon, façonnant davantage les exigences d'emballage des propriétaires de marques. Par conséquent, le marché de l'emballage nutraceutique prend en charge des formats de produits qui nécessitent à la fois une protection physique et des informations destinées aux consommateurs, influençant le choix des matériaux et la planification des lignes de remplissage.

Par type de produit :
les compléments alimentaires en tête, tandis que les aliments fonctionnels se développentLes compléments alimentaires devraient représenter 43,63 % du marché de l'emballage nutraceutique en 2026, portés par les achats répétés de vitamines, de minéraux et de produits botaniques. Les aliments fonctionnels devraient croître à un TCAC de 5,45 % jusqu'en 2032, à mesure que les ingrédients favorisant la santé s'étendent aux catégories alimentaires du quotidien. Cette évolution élargit la demande d'emballages au-delà des formes posologiques traditionnelles et maintient l'emballage étroitement lié aux attentes en matière de qualité des produits. Les barquettes sous atmosphère modifiée, les films flexibles haute barrière et les sachets en papier servent des applications qui diffèrent des flacons de compléments alimentaires standard, faisant des capacités des fournisseurs un critère clé lors de la sélection du format. Le plan Chine en bonne santé 2030 soutient le développement de produits alimentaires favorisant la santé, renforçant la pertinence de ces formats et influençant le coût, la facilité d'utilisation et la présentation en rayon. Par conséquent, le marché de l'emballage nutraceutique doit répondre à un éventail plus large d'exigences de vente au détail et de distribution, les formats devant fonctionner de manière cohérente tout au long des circuits de distribution conventionnels.
Les boissons fonctionnelles, notamment les shakes protéinés, les boissons nootropiques et les shots probiotiques, lient directement l'emballage physique aux habitudes d'utilisation des consommateurs. Ces produits stimulent la demande d'emballages aseptiques, de bouteilles en polyéthylène téréphtalate (PET) avec fermetures inviolables et de sachets réfrigérés qui prennent en charge la distribution en chaîne du froid. Ces exigences peuvent influencer le choix entre les formats d'emballage établis et émergents. D'autres types de produits, tels que les confiseries enrichies, les substituts de repas et les produits nutritionnels destinés aux milieux cliniques ou aux soins aux personnes âgées, façonnent davantage les exigences d'emballage spécifiées par les propriétaires de marques. En septembre 2025, Sonoco Products Company devrait fournir des boîtes composites en papier GreenCan pour la gamme de compléments au collagène Colagen Plus de Laboratorios Best Medical. Ce projet démontre l'utilisation d'emballages à base de fibres dans une catégorie de produits axée sur la santé, affectant à la fois le choix des matériaux et la planification des lignes de remplissage. Le secteur de l'emballage nutraceutique peut en bénéficier à mesure que les marques recherchent des alternatives aux contenants hybrides traditionnels en métal et plastique tout en maintenant les performances d'emballage et les attentes en matière de qualité des produits.
Par type d'emballage :
les flacons en tête tandis que les sachets et pochettes accélèrentLes flacons devraient détenir une part de 38,47 % du marché de l'emballage nutraceutique en 2026. Les flacons en polyéthylène haute densité (PEHD) et en polyéthylène téréphtalate (PET) demeurent des formats d'emballage primaire établis pour les comprimés, les gélules et les poudres, faisant des capacités des fournisseurs un critère clé lors de la sélection du format. Leur utilisation généralisée reflète les normes mondiales d'outillage, la familiarité avec la chaîne d'approvisionnement et les exigences de sécurité établies, qui influencent collectivement le coût, la facilité d'utilisation et la présentation en rayon. Les fermetures à pression et rotation résistantes aux enfants restent pertinentes pour les produits distribués en pharmacie, tandis que l'efficacité de l'encombrement en rayon soutient l'utilisation des flacons dans les environnements de vente au détail de masse, où l'emballage doit fonctionner de manière cohérente tout au long des processus de distribution standard. Les flacons offrent également un format familier aux consommateurs qui prennent des compléments alimentaires quotidiennement, alignant l'emballage physique sur le comportement d'utilisation du produit. Ces attributs continuent de soutenir la demande même à mesure que les alternatives légères se développent, influençant le choix entre les formats d'emballage établis et émergents.
Les sachets et les pochettes devraient croître à un TCAC de 5,82 % jusqu'en 2032 sur le marché de l'emballage nutraceutique. Les marques d'abonnement en vente directe aux consommateurs apprécient ces formats pour leur faible poids, leur efficacité dimensionnelle et leurs conceptions refermables, qui influencent les exigences d'emballage fixées par les propriétaires de marques. ProAmpac devrait présenter son portefeuille de sachets recyclables et son initiative de Fiberisation de l'emballage lors du PACK EXPO 2025. Les blisters et les bandelettes restent importants pour les probiotiques, les comprimés effervescents et les produits botaniques hygroscopiques, car ils isolent chaque dose, affectant à la fois le choix des matériaux et la planification des lignes de remplissage. Les bocaux et les boîtes restent pertinents pour les produits protéinés et de nutrition sportive, où l'emballage reste étroitement associé aux attentes en matière de qualité des produits. Les boîtes composites en papier, les sticks et les conditionnements distributeurs multi-usages continuent de gagner en attention dans les circuits premium de vente directe aux consommateurs, faisant des capacités des fournisseurs un critère important lors de la sélection du format.
Par matériau :
les plastiques dominent, le papier et le carton affichent la croissance la plus rapideLes plastiques devraient détenir une part de 54,04 % du marché de l'emballage nutraceutique en 2026. Le polyéthylène haute densité (PEHD) et le polyéthylène téréphtalate (PET) sont largement utilisés dans les flacons, les bocaux et les formats d'emballage flexibles, influençant le coût, la facilité d'utilisation et la présentation en rayon. Les exigences en matière de contenu recyclé au contact des aliments font évoluer les achats vers des grades de matières recyclées post-consommation (MPC), nécessitant que les formats d'emballage fonctionnent de manière cohérente tout au long des circuits de distribution standard. Cependant, l'offre limitée de résine MPC de qualité alimentaire reste une préoccupation pour les acheteurs d'emballages et affecte la manière dont l'emballage physique s'aligne sur les exigences d'utilisation des consommateurs. La feuille d'aluminium continue de jouer un rôle essentiel dans les blisters et les composants de boîtes composites qui nécessitent de hautes performances barrières, influençant le choix entre les formats d'emballage établis et émergents. Le verre reste important pour les shots de boissons fonctionnelles et les compléments liquides, où son inertie et sa présentation haut de gamme justifient des coûts logistiques plus élevés et façonnent les exigences d'emballage des propriétaires de marques.
Les emballages en papier et en carton devraient croître à un TCAC de 5,91 % jusqu'en 2032 sur le marché de l'emballage nutraceutique. Les tableaux de bord des distributeurs, les réglementations sur les emballages et l'intérêt des consommateurs pour les emballages à base de fibres soutiennent cette croissance, affectant à la fois le choix des matériaux et la planification des lignes de remplissage. En août 2025, Mondi a mis à l'échelle FunctionalBarrier Paper Ultimate, une solution de papier à ultra-haute barrière conçue pour les produits sensibles à l'humidité, notamment les vitamines, les probiotiques et les extraits de plantes. La solution répond aux attentes en matière de qualité des produits en offrant une protection renforcée. Sonoco Products Company a déclaré que son GreenCan contient au moins 96 % de contenu en papier, dont 69 % de matières recyclées post-consommation. Cependant, les formats à base de papier doivent toujours répondre aux exigences de protection des ingrédients actifs sensibles, faisant des capacités des fournisseurs un critère essentiel lors de la sélection du format. Le choix des matériaux reste donc étroitement lié aux exigences de chaque produit en matière d'humidité, d'oxygène, de sécurité et de recyclage, qui influencent collectivement le coût, la facilité d'utilisation et la présentation en rayon.
Analyse géographique
Marché de l'emballage nutraceutique en Amérique du Nord
L'Amérique du Nord détenait 34,82 % de la part de marché de l'emballage nutraceutique en 2026. La région bénéficie d'un large circuit de vente au détail de compléments alimentaires et d'exigences de qualité matures. Le cadre du Dietary Supplement Health and Education Act renforce la nécessité de pratiques d'emballage et d'étiquetage conformes. Les ventes directes aux consommateurs exigent également des emballages qui protègent les produits lors du transport. La croissance jusqu'en 2032 est attendue grâce aux formats à barrière renforcée, aux emballages connectés et aux substitutions durables.
Marché de l'emballage nutraceutique en Asie-Pacifique
L'Asie-Pacifique devrait progresser à un CAGR de 5,73 % jusqu'en 2032 sur le marché de l'emballage nutraceutique. La Chine, le Japon, la Corée du Sud, l'Inde et les pays de l'Association des nations de l'Asie du Sud-Est (ASEAN) disposent de systèmes réglementaires, de méthodes de distribution et de préférences des consommateurs différents. La Chine accroît la demande d'emballages à barrière validée et inviolables, tandis que le Programme d'incitation lié à la production de l'Inde attire les investissements nationaux dans l'emballage. Le vieillissement de la population japonaise soutient la demande d'emballages à dose individuelle qui préservent l'efficacité. Les plateformes en ligne au Japon et en Corée du Sud soutiennent également le commerce des compléments alimentaires dans toute l'Asie du Sud-Est.
Marché de l'emballage nutraceutique en EMEA et en Amérique du Sud
L'Europe reste une région clé car le Règlement sur les emballages et les déchets d'emballages s'applique à partir du 12 août 2026. L'Allemagne, le Royaume-Uni, la France, l'Italie et les pays nordiques constituent les principaux marchés régionaux. Les marques subissent une forte pression pour convertir les emballages blister et souples en alternatives mono-matériaux recyclables. L'Amérique du Sud, le Moyen-Orient et l'Afrique offrent des perspectives de croissance à mesure que l'urbanisation et les dépenses de santé augmentent.
Paysage concurrentiel
Le marché de l'emballage nutraceutique est très fragmenté, les cinq premiers acteurs étant Amcor plc, Sonoco Products Company, Smurfit Westrock, Mondi et Huhtamäki Oyj. Les fournisseurs se concurrencent sur la couverture des formats, les références en matière de durabilité, la protection des produits et la portée de la chaîne d'approvisionnement. Les spécialistes des emballages rigides se concurrencent là où les systèmes de distribution, le verre, les fermetures et la résistance aux enfants sont des exigences centrales. Le marché de l'emballage nutraceutique récompense les fournisseurs capables de répondre aux besoins en emballages souples, rigides, à base de fibres et connectés.
Amcor plc a finalisé sa fusion en actions avec Berry Global le 30 avril 2025. La société visait 650 millions USD de synergies avant impôts d'ici l'exercice 2028, dont 260 millions USD au cours de l'exercice 2026. Cette fusion élargit sa plateforme d'emballages souples et rigides à travers les relations clients. Constantia Flexibles a renforcé sa position dans les films souples à haute barrière grâce à l'acquisition d'une participation majoritaire dans Aluflexpack. Gerresheimer AG a commercialisé l'emballage connecté via une plateforme intégrant des codes QR et des étiquettes NFC.
Les fournisseurs de plateformes à base de papier développent leurs positions dans les applications liées aux compléments alimentaires. Sonoco Products Company développe les références clients de GreenCan dans les produits de poudre de protéines et de collagène. Smurfit Westrock a inauguré son site HORIZON près de l'aéroport de Dublin en novembre 2025. Les transformateurs nationaux en Chine et en Inde investissent dans des capacités de films à haute barrière, ce qui peut réduire l'avantage qualitatif que les fournisseurs mondiaux ont historiquement détenu.
Leaders du secteur de l'emballage nutraceutique
-
Amcor plc
-
Sonoco Products Company
-
Smurfit Westrock
-
Mondi
-
Huhtamäki Oyj
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'emballage nutraceutique Entreprises couvertes dans ce rapport
- Amcor plc
- Aptar
- CCL Industries Inc.
- Comar, LLC
- Constantia Flexibles
- Gerresheimer AG
- Glenroy, Inc.
- Huhtamäki Oyj
- Mondi
- ProAmpac
- Sealed Air Corporation
- Silgan Holdings Inc.
- Smurfit Westrock
- Sonoco Products Company
- TricorBraun
Développements industriels récents dans Marché de l'emballage nutraceutique
- Juin 2026 : Pure Form Solution a lancé un flacon biodégradable à base de polyhydroxyalcanoate (PHA) conçu comme alternative aux flacons conventionnels en PET et PEHD utilisés pour les vitamines, compléments alimentaires et produits nutraceutiques. Ce lancement soutient le marché de l'emballage nutraceutique en introduisant des options d'emballage compostables répondant à la demande de réduction de la dépendance aux plastiques conventionnels d'origine pétrolière.
- Mai 2026 : KWK, membre du groupe Guala Closures, et Guala Closures ont présenté des solutions d'emballage nutraceutique intégrées à Vitafoods Europe 2026, notamment des fermetures résistantes aux enfants et inviolables, des capsules à vis en aluminium et des dispositifs de dosage de précision. Le portefeuille soutient le marché de l'emballage nutraceutique en améliorant la protection des produits, la précision du dosage, la fonctionnalité des emballages et la différenciation pour les compléments liquides.
Périmètre du rapport mondial sur le marché de l'emballage nutraceutique
L'emballage nutraceutique désigne les solutions d'emballage conçues pour protéger les produits contenant des nutriments et des ingrédients bioactifs contre l'humidité, l'oxygène, la lumière et la contamination. Ces solutions contribuent à maintenir la qualité des produits, leur durée de conservation et leur sécurité durant le stockage, le transport et la distribution.
Le marché de l'emballage nutraceutique est segmenté par forme de produit, type de produit, type d'emballage, matériau et géographie. Par forme de produit, le marché est segmenté en comprimés et gélules, poudres et granulés, liquide et autres formes de produits. Par type de produit, le marché est segmenté en compléments alimentaires, aliments fonctionnels, boissons fonctionnelles et autres types de produits. Par type d'emballage, le marché est segmenté en blisters et bandelettes, flacons, bocaux et boîtes, sachets et pochettes, et autres types d'emballages. Par matériau, le marché est segmenté en plastiques, papier et carton, métaux, verre et autres matériaux. Le rapport couvre également la taille du marché et les prévisions pour l'emballage nutraceutique dans 15 pays. Pour chaque segment, la taille du marché et les prévisions ont été établies sur la base de la valeur (USD).
Aperçu de la segmentation
| Comprimés et gélules |
| Poudres et granulés |
| Liquide |
| Autres formes de produits |
| Compléments alimentaires |
| Aliments fonctionnels |
| Boissons fonctionnelles |
| Autres types de produits |
| Blisters et bandelettes |
| Flacons |
| Bocaux et boîtes |
| Sachets et pochettes |
| Autres types d'emballages |
| Plastiques |
| Papier et carton |
| Métaux |
| Verre |
| Autres matériaux |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par forme de produit | Comprimés et gélules | |
| Poudres et granulés | ||
| Liquide | ||
| Autres formes de produits | ||
| Par type de produit | Compléments alimentaires | |
| Aliments fonctionnels | ||
| Boissons fonctionnelles | ||
| Autres types de produits | ||
| Par type d'emballage | Blisters et bandelettes | |
| Flacons | ||
| Bocaux et boîtes | ||
| Sachets et pochettes | ||
| Autres types d'emballages | ||
| Par matériau | Plastiques | |
| Papier et carton | ||
| Métaux | ||
| Verre | ||
| Autres matériaux | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'emballage nutraceutique ?
La taille du marché de l'emballage nutraceutique était évaluée à 4,76 milliards USD en 2026 et devrait croître de 4,98 milliards USD en 2027 pour atteindre 6,29 milliards USD d'ici 2032, à un CAGR de 4,79 % durant la période de prévision (2027-2032).
Quels sont les facteurs qui stimulent la demande d'emballages nutraceutiques ?
La consommation de santé préventive, les aliments fonctionnels, la distribution directe aux consommateurs et les exigences en matière d'emballages recyclables soutiennent la demande.
Quelle forme de produit domine la demande d'emballages nutraceutiques ?
Les comprimés et gélules détenaient une part de 47,21 % en 2026 et devraient progresser à un CAGR de 5,16 % jusqu'en 2032.
Quel type d'emballage devrait progresser jusqu'en 2032 ?
Les sachets et pochettes devraient progresser à un CAGR de 5,82 % jusqu'en 2032, soutenus par des formats légers et refermables pour la vente directe aux consommateurs.