
Marktgröße und Marktanteil für Nutrazeutika-Verpackungen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 4.98 Milliarden US-Dollar |
| Marktgröße (2032) | 6.29 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.79 % |
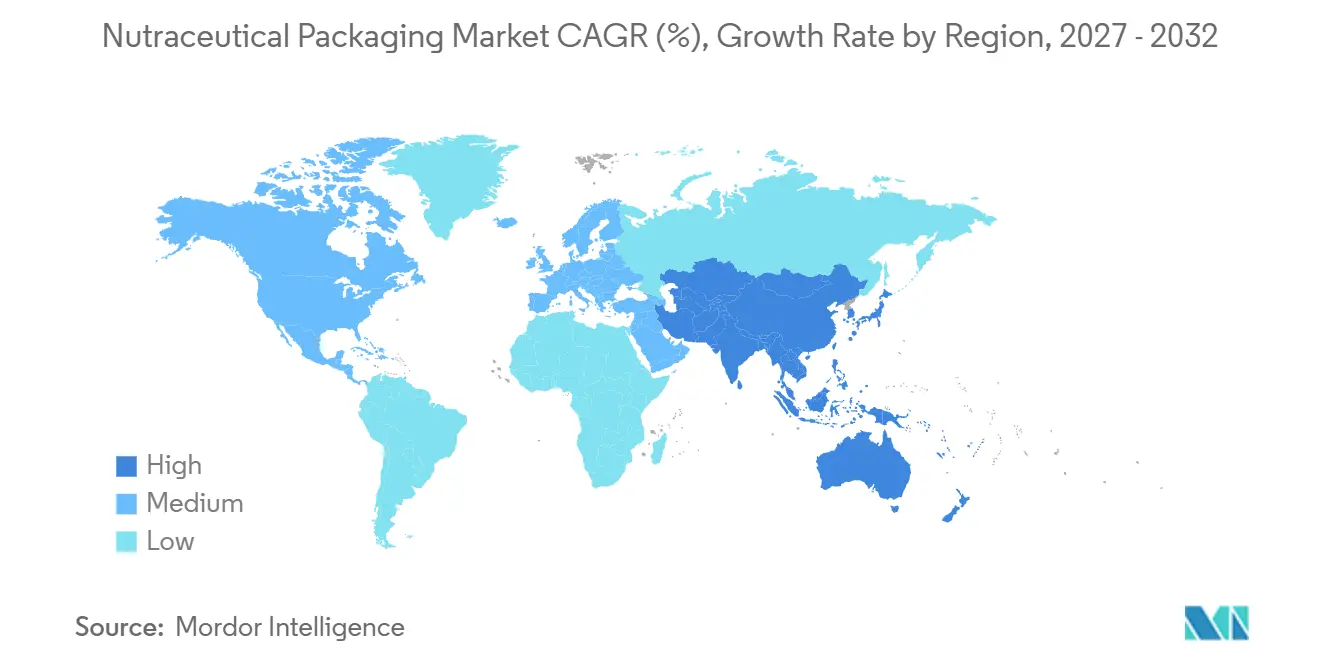
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
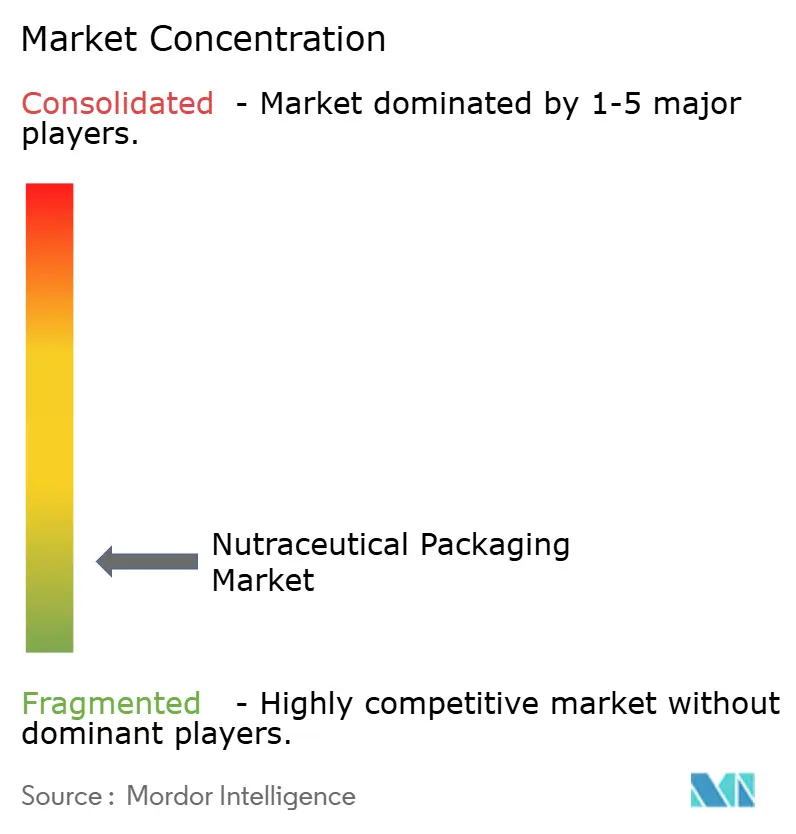
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Nutrazeutika-Verpackungen von Mordor Intelligence
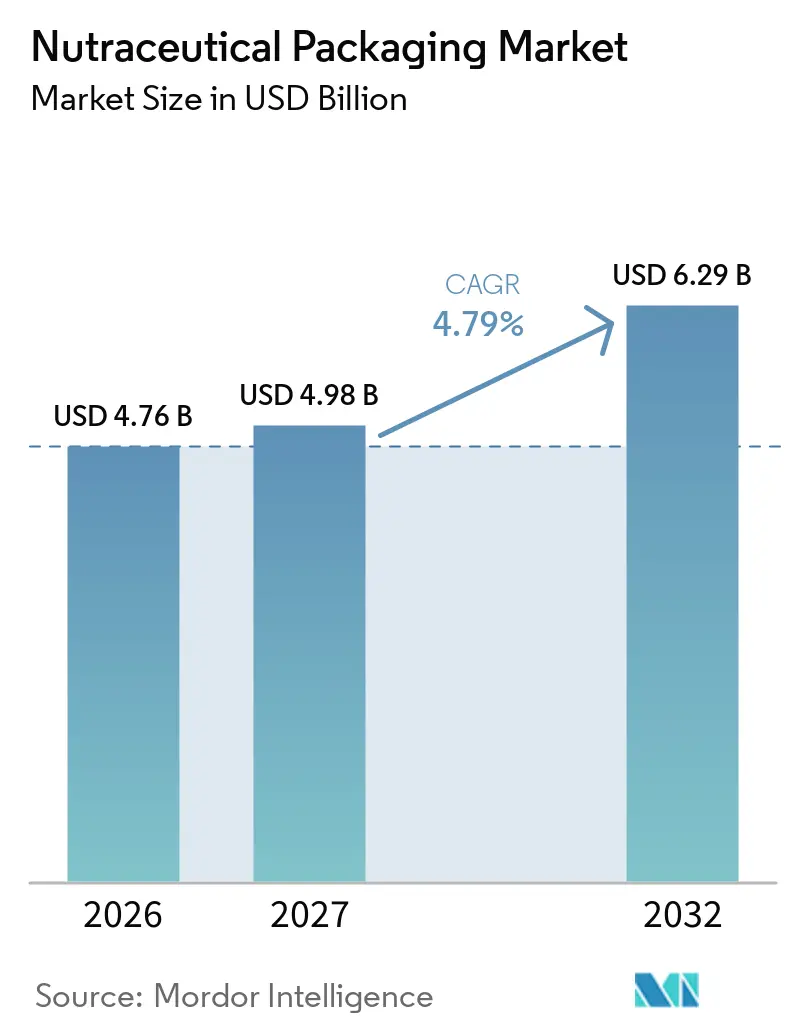
Die Marktgröße für Nutrazeutika-Verpackungen wurde im Jahr 2026 auf 4,76 Milliarden USD geschätzt und soll von 4,98 Milliarden USD im Jahr 2027 auf 6,29 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,79 % während des Prognosezeitraums (2027–2032). Präventive Gesundheitsausgaben stützen die Nachfrage nach Verpackungen, die die Produktqualität schützen und eine präzise Dosierung unterstützen. Verbraucher verwenden Nahrungsergänzungsmittel, funktionelle Lebensmittel und Wellnessprodukte zunehmend routinemäßig, was den Verpackungsbedarf über Standardbehälter hinaus ausweitet. Der Markt für Nutrazeutika-Verpackungen profitiert auch vom Direktversand an Verbraucher, was den Bedarf an Feuchtigkeitsschutz, Manipulationssicherheit und robusten Verpackungen erhöht. Globale Konverter erweitern ihre Formatauswahl, während Spezialanbieter weiterhin Hochbarriere- und kindersichere Anforderungen bedienen. Harzkosten, Verfügbarkeit von Recyclingmaterial und Qualifizierungskosten bleiben praktische Einschränkungen, aber der Markt für Nutrazeutika-Verpackungen wird weiterhin durch alternde Bevölkerungen, Gesundheitsbewusstsein und Formatinnovationen gestützt, was schützende und benutzerfreundliche Verpackungen angesichts vielfältigerer Produktportfolios und Vertriebsmodelle relevant hält.
Wichtigste Erkenntnisse des Berichts
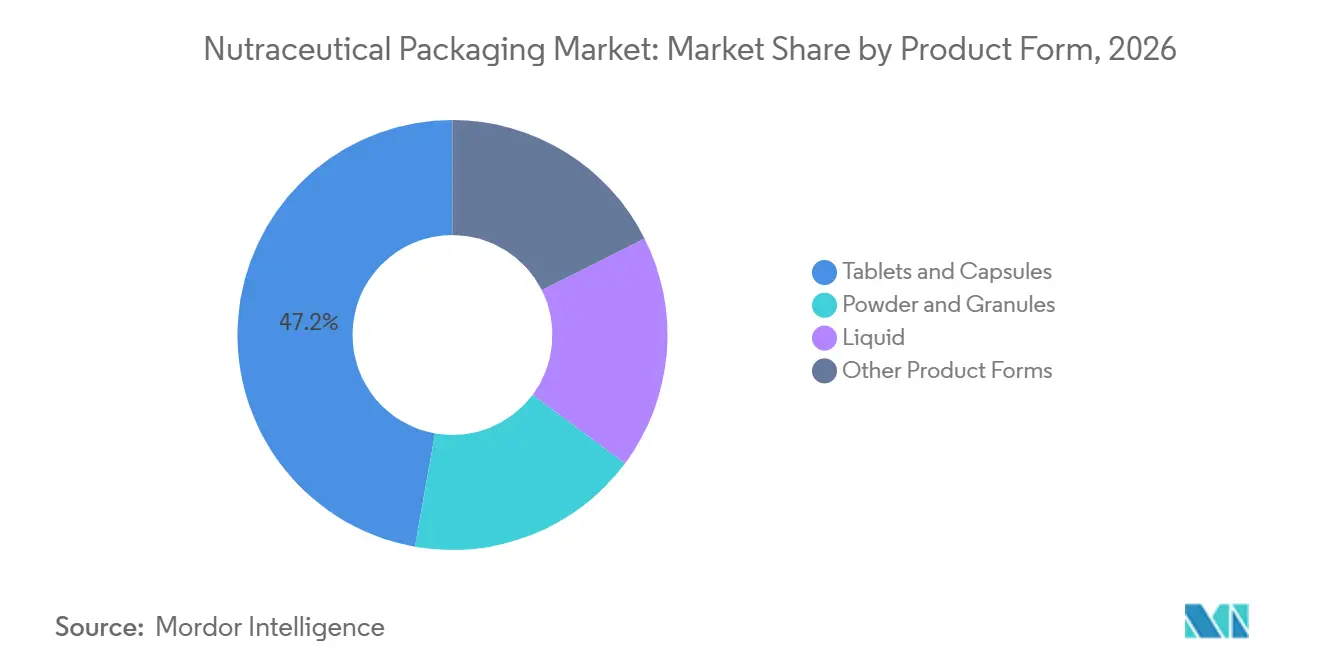
- Nach Produktform hielten Tabletten und Kapseln im Jahr 2026 einen Marktanteil von 47,21 % am Markt für Nutrazeutika-Verpackungen und werden voraussichtlich bis 2032 mit einer CAGR von 5,16 % wachsen.
- Nach Produkttyp hielten Nahrungsergänzungsmittel im Jahr 2026 einen Marktanteil von 43,63 % am Markt für Nutrazeutika-Verpackungen, während funktionelle Lebensmittel voraussichtlich bis 2032 mit einer CAGR von 5,45 % wachsen werden.
- Nach Verpackungstyp hielten Flaschen im Jahr 2026 einen Marktanteil von 38,47 % am Markt für Nutrazeutika-Verpackungen, während Beutel und Standbodenbeutel voraussichtlich bis 2032 mit einer CAGR von 5,82 % wachsen werden.
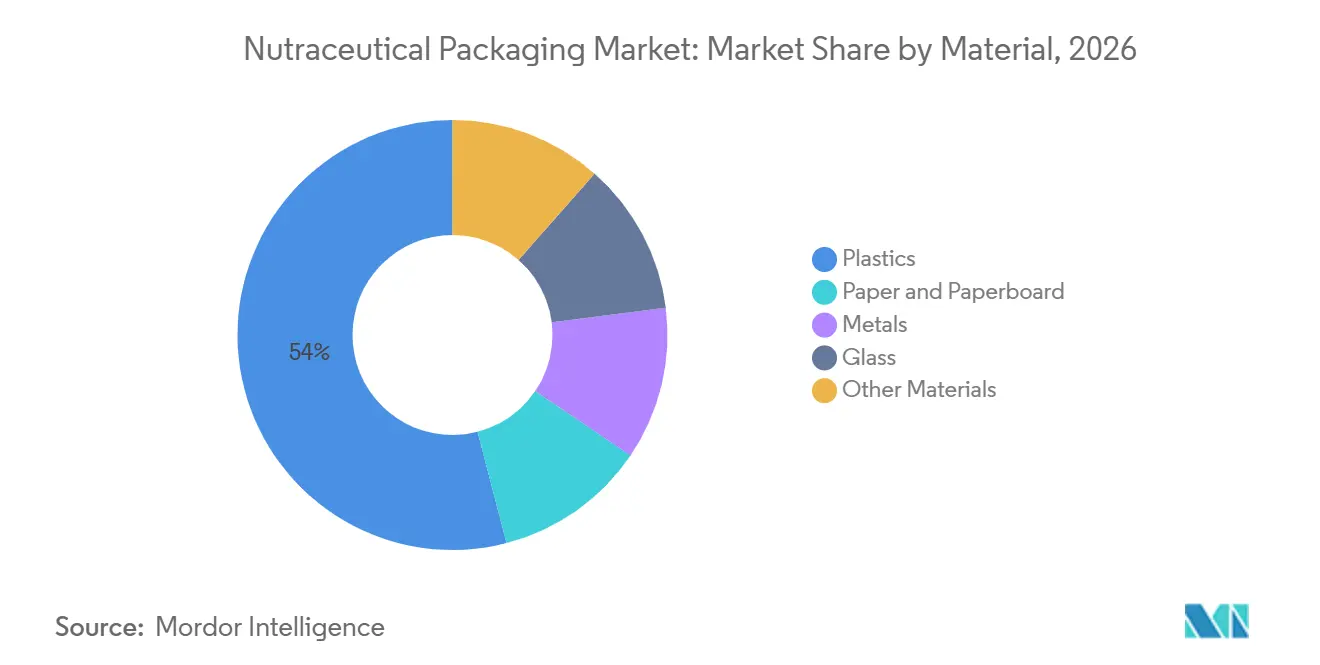
- Nach Material hielten Kunststoffe im Jahr 2026 einen Marktanteil von 54,04 % am Markt für Nutrazeutika-Verpackungen, während Papier und Karton voraussichtlich bis 2032 mit einer CAGR von 5,91 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 34,82 % am Markt für Nutrazeutika-Verpackungen, während Asien-Pazifik voraussichtlich bis 2032 mit einer CAGR von 5,73 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum des präventiven Gesundheits- und Wellnesskonsums | +1.4% | Global | Langfristig (≥ 4 Jahre) |
| Expansion von funktionellen Lebensmitteln, Getränken und Nahrungsergänzungsmitteln | +1.2% | Global, angeführt von Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Anforderungen des E-Commerce und des Direktversands an Verbraucher | +0.9% | Nordamerika, Asien-Pazifik, Europa | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsvorschriften für Verpackungen und Recyclingziele | +0.7% | Europa, Nordamerika, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Proliferation von Kleinstserien-SKUs und schnellere Etikettenwechsel | +0.5% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum des präventiven Gesundheits- und Wellnesskonsums
Präventive Ernährung wird zu einem etablierteren Bestandteil der Gesundheitsroutine der Verbraucher. Dies stützt die wiederkehrende Nachfrage nach Behältern und Flexibelverpackungen für tägliche Nahrungsergänzungsmittel und gesundheitsorientierte Lebensmittel. Der Markt für Nutrazeutika-Verpackungen profitiert, wenn Markeninhaber sich durch Braunglasbehälter, hochwertige Blister und Einzeldosisbeutel differenzieren, anstatt auf einfache Standardbehälter zu setzen. Produkte wie Nicotinamidmononukleotid, Spermidin und Resveratrol werden häufig in kleinen Mengen verkauft und erfordern Hochbarriere-Braunglasfläschchen. Ihre höheren Stückwerte können die Kosten für eine schützendere Verpackung rechtfertigen. Die Weltgesundheitsorganisation erklärte im Jahr 2025, dass kosteneffektive Maßnahmen gegen nichtübertragbare Krankheiten und psychische Gesundheit bis 2030 wirtschaftliche Vorteile in Höhe von 1 Billion USD erbringen könnten, was den breiteren politischen Fokus auf Prävention unterstreicht[1].
Expansion von funktionellen Lebensmitteln, Getränken und Nahrungsergänzungsmitteln
Die Expansion funktioneller Lebensmittel weitet die Verpackungsnachfrage von herkömmlichen Nahrungsergänzungsmittelflaschen auf Formate aus, die im Einzel- und Kühlkettenbereich eingesetzt werden. Funktionelle Getränke und angereicherte Lebensmittel erfordern Verpackungen, die Vertrieb, Handhabung und Produktschutz unter verschiedenen Bedingungen gewährleisten können. Getränkekompatible Beutel, aseptische Kartons und Mehrportionen-Starrverpackungen werden daher zunehmend relevanter. Diese Erweiterung des Produktmixes erhöht die Bandbreite der von Nutrazeutika-Marken verwendeten Verpackungsformate.
Anforderungen des E-Commerce und des Direktversands an Verbraucher
Der Direktversand an Verbraucher setzt Produkte während des Transports Vibrationen, Temperaturschwankungen und Feuchtigkeit aus. Der Markt für Nutrazeutika-Verpackungen reagiert mit stärkeren Feuchtigkeitsbarrieren und Verschlusssystemen, die die Produktqualität außerhalb des traditionellen Einzelhandelsvertriebs schützen können. Alu-Alu-Kaltformblister und desiccant-integrierte Hochdichte-Polyethylenflaschen bieten Mehrwert, wenn die Formulierung einen engeren Schutz benötigt. Sekundärverpackungen allein können Risiken, die das Primärpackmittel und das darin enthaltene Produkt betreffen, nicht vollständig abdecken. Vernetzte Verpackungen fügen für Marken, die online verkaufen, auch Rückverfolgbarkeits- und Verbraucherinformationsfunktionen hinzu. Japans Rahmen für Lebensmittel mit gesundheitsbezogenen Angaben wird vom Ministerium für Gesundheit, Arbeit und Soziales sowie der Verbraucherschutzbehörde überwacht, was die Nutzung von Rückverfolgbarkeitsinformationen unterstützt, wenn sich solche Kanäle weiterentwickeln.
Nachhaltigkeitsvorschriften für Verpackungen und Recyclingziele
Die Verordnung der Europäischen Union über Verpackungen und Verpackungsabfälle trat am 11. Februar 2025 in Kraft und gilt ab dem 12. August 2026. Die Verordnung schreibt bis 2030 Recyclingfähigkeits-Leistungsklassen für Verpackungen vor, die auf dem Markt der Europäischen Union in Verkehr gebracht werden, wobei die Anforderungen an die Recyclingfähigkeit im großen Maßstab ab 2035 strenger werden. Dies macht den Markt für Nutrazeutika-Verpackungen empfänglicher für Monomaterial-Alternativen, die sowohl Barriere- als auch Recyclinganforderungen erfüllen können. Herkömmliche Blisterstrukturen aus Polyvinylchlorid und Polyvinylidenchlorid stehen dort unter direktem Druck, wo sie die geforderten Klassen nicht erfüllen. Amcor plc hat sein recyclingfähiges AmSky-Blistersystem für kommerzielle Bestellungen registriert und zeigt damit, wie Compliance-Anforderungen die Produktentwicklung beeinflussen. Der Markt für Nutrazeutika-Verpackungen kann daher eine steigende Nachfrage nach neuen Materialsystemen verzeichnen, wenn Vorschriften die Markenanforderungen verändern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexe regulatorische Anforderungen und Anforderungen an lebensmittelkontaktkonforme Materialien | -0.9% | Global, insbesondere EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Qualifizierungskosten für Hochbarriere- und kindersichere Verpackungen | -0.6% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Volatilität bei der Versorgung mit Harzen, Aluminium, Glas und Recyclingmaterial | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexe regulatorische Anforderungen und Anforderungen an lebensmittelkontaktkonforme Materialien
Nutrazeutika-Verpackungen müssen sowohl die Anforderungen an lebensmittelkontaktkonforme Materialien als auch die Kennzeichnungsanforderungen für Nahrungsergänzungsmittel erfüllen. In den Vereinigten Staaten erklärt die Food and Drug Administration, dass Hersteller und Händler von Nahrungsergänzungsmitteln dafür verantwortlich sind, sicherzustellen, dass ihre Produkte nicht verfälscht oder falsch gekennzeichnet sind[2]. Verpackungen, die mit oralen Produkten in Kontakt kommen, müssen ebenfalls die geltenden Migrations- und Materialanforderungen erfüllen. Die Anforderungen der Europäischen Union werden anspruchsvoller, da die Verordnung über Verpackungen und Verpackungsabfälle bestimmte Stoffe einschränkt und die Recyclingfähigkeitserwartungen erhöht. Marken, die sowohl in den Vereinigten Staaten als auch in der Europäischen Union tätig sind, können mit mehr Tests, Dokumentation und längeren Markteinführungsprozessen konfrontiert sein. Diese Kosten können die Anzahl der Produkte begrenzen, die mittelgroße Marken gleichzeitig einführen können.
Qualifizierungskosten für Hochbarriere- und kindersichere Verpackungen
Kindersichere und Hochbarriere-Verpackungen kosten mehr als herkömmliche Verpackungen, da sie spezialisiertes Materialengineering und Validierung erfordern. Tests müssen zeigen, dass Verpackungen dem Zugriff durch Kinder widerstehen und gleichzeitig für Senioren zugänglich bleiben. Die Sanner Group stellte fest, dass die Entwicklung kindersicherer Verpackungen eine Balance zwischen Sicherheit und Benutzerfreundlichkeit erfordert. Probiotika und feuchtigkeitsempfindliche botanische Extrakte benötigen möglicherweise Alu-Alu-Kaltformblister, was die Qualifizierungsanforderungen erhöht und Entwicklungszeitpläne verlängern kann. Die Kostenbelastung ist für direkt an Verbraucher verkaufende Start-ups und Marken aus Schwellenmärkten schwieriger zu tragen. Die Umstellung auf Monomaterial kann einen weiteren Qualifizierungszyklus auslösen, wenn bestehende kindersichere Lösungen auf mehrschichtigen Verbundwerkstoffen basieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktform:
Tabletten und Kapseln sichern Umsatz und WachstumTabletten und Kapseln werden voraussichtlich im Jahr 2026 einen Anteil von 47,21 % am Markt für Nutrazeutika-Verpackungen ausmachen und bis 2032 mit einer CAGR von 5,16 % wachsen. Diese Position spiegelt die anhaltende Bedeutung fester Darreichungsformen beim globalen Nahrungsergänzungsmittelkonsum sowie die von Markeninhabern festgelegten Verpackungsanforderungen wider. Die Empfindlichkeit gegenüber Feuchtigkeit und Sauerstoff macht Flaschen aus hochdichtem Polyethylen, Aluminium-Folien-Blister und Alu-Alu-Kaltformblister für diese Produkte unverzichtbar, was die Materialauswahl und die Planung der Abfülllinien beeinflusst. Diese Anforderungen begünstigen höherwertige Verpackungsspezifikationen gegenüber einfachen Behältern und verknüpfen die Verpackung eng mit den Qualitätserwartungen an das Produkt. Pulver und Granulate werden in Gläsern, Kanistern und wiederverschließbaren Standbeuteln abgefüllt, wodurch die Lieferantenfähigkeiten bei der Formatauswahl zu einem wichtigen Kriterium werden. Protein- und Kollagenpulver treiben weiterhin die Nachfrage in den Bereichen Sporternährung und Beauty-from-Within-Anwendungen an und beeinflussen Kosten, Benutzerfreundlichkeit und Regaldarstellung.
Flüssige Nutrazeutika werden in Tropfflaschen, Braunglasfläschchen und Ausgussbeuteln für Functional Shots, Kollagengetränke und Kräutertonika abgefüllt, die eine kontrollierte Dosierung und Produktschutz während des gesamten Vertriebs erfordern. Weitere Produktformate umfassen Gummibärchen, Brausetabletten und Lutschtabletten, die das physische Verpackungsdesign mit dem Produktkonsum verknüpfen. Gummibärchen können die Nachfrage nach Standbeuteln mit kindersicheren Reißverschlüssen erhöhen und die Auswahl zwischen etablierten und neuen Verpackungsformaten beeinflussen. Im Januar 2025 stellte Gerresheimer AG auf der Paris Packaging Week seine Connected Packaging-Plattform vor, die Quick Response (QR)-Codes und Near Field Communication (NFC)-Tags in primäre Glas- und Kunststoffverpackungen integriert. Diese Funktionen ermöglichen die Einbindung von Verbrauchern und die Überprüfung der Echtheit, was die Verpackungsanforderungen der Markeninhaber weiter prägt. Daher unterstützt der Markt für Nutrazeutika-Verpackungen Produktformate, die sowohl physischen Schutz als auch verbraucherorientierte Informationen erfordern, und beeinflusst die Materialauswahl sowie die Planung der Abfülllinien.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkttyp:
Nahrungsergänzungsmittel führen, während funktionelle Lebensmittel expandierenNahrungsergänzungsmittel werden voraussichtlich im Jahr 2026 einen Anteil von 43,63 % am Markt für Nutrazeutika-Verpackungen ausmachen, angetrieben durch Wiederholungskäufe von Vitaminen, Mineralstoffen und pflanzlichen Produkten. Funktionelle Lebensmittel werden bis 2032 voraussichtlich mit einer CAGR von 5,45 % wachsen, da gesundheitsfördernde Inhaltsstoffe in alltägliche Lebensmittelkategorien vordringen. Diese Entwicklung weitet die Verpackungsnachfrage über traditionelle Darreichungsformen hinaus aus und hält die Verpackung eng mit den Qualitätserwartungen an das Produkt verknüpft. Schalen mit modifizierter Atmosphäre, Hochbarriere-Flexfolien und papierbasierte Beutel bedienen Anwendungen, die sich von Standard-Nahrungsergänzungsmittelflaschen unterscheiden, wodurch die Lieferantenfähigkeiten bei der Formatauswahl zu einem wichtigen Kriterium werden. Chinas Plan „Gesundes China 2030” unterstützt die Entwicklung gesundheitsfördernder Lebensmittelprodukte, erhöht die Relevanz dieser Formate und beeinflusst Kosten, Benutzerfreundlichkeit und Regaldarstellung. Folglich muss der Markt für Nutrazeutika-Verpackungen ein breiteres Spektrum an Einzel- und Vertriebsanforderungen abdecken, wobei die Formate durchgängig in konventionellen Vertriebskanälen funktionieren müssen.
Funktionelle Getränke, darunter Proteinshakes, nootropische Getränke und Probiotika-Shots, verknüpfen die physische Verpackung direkt mit den Nutzungsgewohnheiten der Verbraucher. Diese Produkte treiben die Nachfrage nach Aseptikverpackungen, Polyethylenterephthalat (PET)-Flaschen mit manipulationssicheren Verschlüssen und gekühlten Beuteln an, die die Kühlkettenverteilung unterstützen. Diese Anforderungen können die Auswahl zwischen etablierten und neuen Verpackungsformaten beeinflussen. Weitere Produkttypen wie angereicherte Süßwaren, Mahlzeitenersatzprodukte und Ernährungsprodukte für klinische oder Altenpflegeumgebungen prägen die von Markeninhabern festgelegten Verpackungsanforderungen weiter. Im September 2025 wird Sonoco Products Company voraussichtlich papierbasierte Verbundverpackungen des Typs GreenCan für die Colagen Plus-Kollagensupplementreihe von Laboratorios Best Medical liefern. Das Projekt demonstriert den Einsatz faserbasierter Verpackungen in einer gesundheitsorientierten Produktkategorie und beeinflusst sowohl die Materialauswahl als auch die Planung der Abfülllinien. Die Nutrazeutika-Verpackungsbranche kann davon profitieren, da Marken Alternativen zu herkömmlichen Hybrid-Behältern aus Blech und Kunststoff suchen und dabei die Verpackungsleistung und die Qualitätserwartungen an das Produkt aufrechterhalten.
Nach Verpackungstyp:
Flaschen führen, während Beutel und Standbodenbeutel zulegenFlaschen werden voraussichtlich im Jahr 2026 einen Anteil von 38,47 % am Markt für Nutrazeutika-Verpackungen halten. Flaschen aus hochdichtem Polyethylen (HDPE) und Polyethylenterephthalat (PET) bleiben etablierte Primärverpackungsformate für Tabletten, Kapseln und Pulver, wodurch die Lieferantenfähigkeiten bei der Formatauswahl zu einem wichtigen Kriterium werden. Ihre weite Verbreitung spiegelt globale Werkzeugstandards, die Vertrautheit in der Lieferkette und etablierte Sicherheitsanforderungen wider, die gemeinsam Kosten, Benutzerfreundlichkeit und Regaldarstellung beeinflussen. Kindersichere Dreh-Drück-Verschlüsse bleiben für Produkte im Apothekenkanal relevant, während die Effizienz des Regalplatzes den Flascheneinsatz in Masseneinzelhandelsumgebungen unterstützt, in denen Verpackungen durchgängig in Standardvertriebsprozessen funktionieren müssen. Flaschen bieten auch ein vertrautes Format für Verbraucher, die täglich Nahrungsergänzungsmittel einnehmen, und stimmen die physische Verpackung mit dem Produktnutzungsverhalten ab. Diese Eigenschaften halten die Nachfrage auch dann aufrecht, wenn leichtere Alternativen zunehmen, und beeinflussen die Wahl zwischen etablierten und neuen Verpackungsformaten.
Beutel und Standbeutel werden bis 2032 voraussichtlich mit einer CAGR von 5,82 % im Markt für Nutrazeutika-Verpackungen wachsen. Direct-to-Consumer-Abonnementmarken schätzen diese Formate wegen ihres geringeren Gewichts, ihrer dimensionalen Effizienz und ihrer wiederverschließbaren Designs, die die von Markeninhabern festgelegten Verpackungsanforderungen beeinflussen. ProAmpac wird voraussichtlich sein recyclingfähiges Beutelportfolio und seine Initiative zur Faserbasierung von Verpackungen auf der PACK EXPO 2025 präsentieren. Blister und Streifen bleiben wichtig für Probiotika, Brausetabletten und hygroskopische pflanzliche Produkte, da sie jede Dosis isolieren und sowohl die Materialauswahl als auch die Planung der Abfülllinien beeinflussen. Gläser und Kanister bleiben für Protein- und Sporternährungsprodukte relevant, bei denen die Verpackung eng mit den Qualitätserwartungen an das Produkt verbunden bleibt. Verbundpapierverpackungen, Stickpacks und Mehrweg-Dosierpacks gewinnen weiterhin in Premium-Direct-to-Consumer-Kanälen an Aufmerksamkeit, wodurch die Lieferantenfähigkeiten zu einem wichtigen Kriterium bei der Formatauswahl werden.
Nach Material:
Kunststoffe dominieren, Papier und Karton verzeichnen das schnellste WachstumKunststoffe werden voraussichtlich im Jahr 2026 einen Anteil von 54,04 % am Markt für Nutrazeutika-Verpackungen halten. Hochdichtes Polyethylen (HDPE) und Polyethylenterephthalat (PET) werden häufig in Flaschen, Gläsern und flexiblen Verpackungsformaten eingesetzt und beeinflussen Kosten, Benutzerfreundlichkeit und Regaldarstellung. Anforderungen an recycelten Inhalt für Lebensmittelkontakt verlagern die Beschaffung hin zu Post-Consumer-Recycling (PCR)-Qualitäten, wobei Verpackungsformate durchgängig in Standardvertriebskanälen funktionieren müssen. Das begrenzte Angebot an lebensmittelkontaktgeeignetem PCR-Harz bleibt jedoch ein Anliegen für Verpackungseinkäufer und beeinflusst, wie die physische Verpackung mit den Nutzungsanforderungen der Verbraucher übereinstimmt. Aluminiumfolie spielt weiterhin eine entscheidende Rolle in Blisterverpackungen und Verbundverpackungskomponenten, die eine hohe Barriereleistung erfordern, und beeinflusst die Auswahl zwischen etablierten und neuen Verpackungsformaten. Glas bleibt wichtig für Functional Beverage Shots und flüssige Nahrungsergänzungsmittel, bei denen seine Inertheit und die hochwertige Präsentation höhere Logistikkosten rechtfertigen und die Verpackungsanforderungen der Markeninhaber prägen.
Papier- und Kartonverpackungen werden bis 2032 voraussichtlich mit einer CAGR von 5,91 % im Markt für Nutrazeutika-Verpackungen wachsen. Einzelhändler-Scorecards, Verpackungsvorschriften und das Verbraucherinteresse an faserbasierten Verpackungen unterstützen dieses Wachstum und beeinflussen sowohl die Materialauswahl als auch die Planung der Abfülllinien. Im August 2025 skalierte Mondi FunctionalBarrier Paper Ultimate, eine Ultrahochbarriere-Papierlösung für feuchtigkeitsempfindliche Produkte, darunter Vitamine, Probiotika und Kräuterextrakte. Die Lösung erfüllt die Qualitätserwartungen an das Produkt durch verbesserten Schutz. Sonoco Products Company erklärte, dass sein GreenCan mindestens 96 % Papiergehalt enthält, darunter 69 % Post-Consumer-Recyclingmaterial. Papierbasierte Formate müssen jedoch weiterhin die Schutzanforderungen empfindlicher Wirkstoffe erfüllen, wodurch die Lieferantenfähigkeiten zu einem entscheidenden Kriterium bei der Formatauswahl werden. Die Materialauswahl bleibt daher eng mit den Feuchtigkeits-, Sauerstoff-, Sicherheits- und Recyclinganforderungen jedes Produkts verknüpft, die gemeinsam Kosten, Benutzerfreundlichkeit und Regaldarstellung beeinflussen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Nutrazeutika-Verpackungen in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 34,82 % am Markt für Nutrazeutika-Verpackungen. Die Region profitiert von einem großen Einzelhandelskanal für Nahrungsergänzungsmittel und ausgereiften Qualitätserwartungen. Der Rahmen des Dietary Supplement Health and Education Act erhöht den Bedarf an konformen Verpackungs- und Kennzeichnungspraktiken. Der Direktvertrieb an Verbraucher erfordert zudem Verpackungen, die Produkte während des Transports schützen. Bis 2032 wird Wachstum durch Formate mit höheren Barriereeigenschaften, vernetzte Verpackungen und nachhaltige Substitutionen erwartet.
Markt für Nutrazeutika-Verpackungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird im Markt für Nutrazeutika-Verpackungen bis 2032 voraussichtlich mit einer CAGR von 5,73 % wachsen. China, Japan, Südkorea, Indien und die Länder der Association of Southeast Asian Nations (ASEAN) verfügen über unterschiedliche Regulierungssysteme, Vertriebsmethoden und Verbraucherpräferenzen. China steigert den Bedarf an validierten Barriere- und manipulationssicheren Verpackungen, während Indiens Production Linked Incentive Scheme inländische Verpackungsinvestitionen anzieht. Japans alternde Bevölkerung stützt die Nachfrage nach Einzeldosisverpackungen, die die Wirksamkeit schützen. Online-Plattformen in Japan und Südkorea unterstützen zudem den Handel mit Nahrungsergänzungsmitteln in ganz Südostasien.
Markt für Nutrazeutika-Verpackungen in EMEA und Südamerika
Europa bleibt eine Schlüsselregion, da die Verpackungs- und Verpackungsabfallverordnung ab dem 12. August 2026 gilt. Deutschland, das Vereinigte Königreich, Frankreich, Italien und die nordischen Länder sind die wichtigsten regionalen Märkte. Marken stehen unter starkem Druck, Blister- und Flexverpackungen auf recycelbare Monomaterial-Alternativen umzustellen. Südamerika, der Nahe Osten und Afrika bieten Wachstumspotenzial, da Urbanisierung und Gesundheitsausgaben zunehmen.
Wettbewerbslandschaft
Der Markt für Nutrazeutika-Verpackungen ist stark fragmentiert, wobei die fünf führenden Unternehmen Amcor plc, Sonoco Products Company, Smurfit Westrock, Mondi und Huhtamäki Oyj umfassen. Anbieter konkurrieren auf der Grundlage von Formatabdeckung, Nachhaltigkeitsnachweisen, Produktschutz und Reichweite der Lieferkette. Spezialisten für Starrverpackungen konkurrieren dort, wo Dosiersysteme, Glas, Verschlüsse und Kindersicherheit zentrale Anforderungen sind. Der Markt für Nutrazeutika-Verpackungen belohnt Anbieter, die flexible, starre, faserbasierte und vernetzte Verpackungsanforderungen erfüllen können.
Amcor plc schloss am 30. April 2025 seinen vollständigen Aktienzusammenschluss mit Berry Global ab. Das Unternehmen zielte auf Vorsteuersynergien von 650 Millionen USD bis zum Geschäftsjahr 2028 ab, einschließlich 260 Millionen USD im Geschäftsjahr 2026. Dieser Zusammenschluss erweitert seine Plattform für flexible und starre Verpackungen über Kundenbeziehungen hinweg. Constantia Flexibles stärkte seine Position bei Hochbarriere-Flexibelfolien durch den Erwerb einer Mehrheitsbeteiligung an Aluflexpack. Gerresheimer AG vermarktete vernetzte Verpackungen über eine Plattform, die QR-Codes und NFC-Tags integriert.
Anbieter papierbasierter Plattformen bauen Positionen in nahrungsergänzungsmittelbezogenen Anwendungen auf. Sonoco Products Company erweitert die GreenCan-Kundenreferenzen bei Proteinpulver- und Kollagenprodukten. Smurfit Westrock eröffnete im November 2025 seine HORIZON-Anlage in der Nähe des Flughafens Dublin. Inländische Konverter in China und Indien investieren in Hochbarriere-Folienkapazitäten, was den Qualitätsvorteil, den globale Anbieter historisch hatten, verringern kann.
Branchenführer im Bereich Nutrazeutika-Verpackungen
-
Amcor plc
-
Sonoco Products Company
-
Smurfit Westrock
-
Mondi
-
Huhtamäki Oyj
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Nutrazeutika-Verpackungen Unternehmen in diesem Bericht
- Amcor plc
- Aptar
- CCL Industries Inc.
- Comar, LLC
- Constantia Flexibles
- Gerresheimer AG
- Glenroy, Inc.
- Huhtamäki Oyj
- Mondi
- ProAmpac
- Sealed Air Corporation
- Silgan Holdings Inc.
- Smurfit Westrock
- Sonoco Products Company
- TricorBraun
Neueste Industrielle Entwicklungen in Markt für Nutrazeutika-Verpackungen
- Juni 2026: Pure Form Solution brachte eine biologisch abbaubare Verpackungsflasche auf Basis von Polyhydroxyalkanoat (PHA) auf den Markt, die als Alternative zu herkömmlichen PET- und HDPE-Flaschen für Vitamine, Nahrungsergänzungsmittel und Nutrazeutika-Produkte konzipiert ist. Die Markteinführung unterstützt den Markt für Nutrazeutika-Verpackungen durch die Einführung kompostierbarer Verpackungsoptionen, die der Nachfrage nach einer geringeren Abhängigkeit von herkömmlichen erdölbasierten Kunststoffen entsprechen.
- Mai 2026: KWK, Teil der Guala Closures Group, und Guala Closures präsentierten auf der Vitafoods Europe 2026 integrierte Nutrazeutika-Verpackungslösungen, darunter kindersichere und manipulationssichere Verschlüsse, Aluminiumschraubverschlüsse und Präzisionsdosiergeräte. Das Portfolio unterstützt den Markt für Nutrazeutika-Verpackungen durch verbesserten Produktschutz, Dosiergenauigkeit, Verpackungsfunktionalität und Differenzierung für flüssige Nahrungsergänzungsmittel.
Globaler Berichtsumfang des Marktes für Nutrazeutika-Verpackungen
Nutrazeutika-Verpackungen beziehen sich auf Verpackungslösungen, die entwickelt wurden, um Produkte mit Nährstoffen und bioaktiven Inhaltsstoffen vor Feuchtigkeit, Sauerstoff, Licht und Kontamination zu schützen. Diese Lösungen helfen, Produktqualität, Haltbarkeit und Sicherheit während Lagerung, Transport und Distribution aufrechtzuerhalten.
Der Markt für Nutrazeutika-Verpackungen ist nach Produktform, Produkttyp, Verpackungstyp, Material und Geografie segmentiert. Nach Produktform ist der Markt in Tabletten und Kapseln, Pulver und Granulate, flüssig und andere Produktformen segmentiert. Nach Produkttyp ist der Markt in Nahrungsergänzungsmittel, funktionelle Lebensmittel, funktionelle Getränke und andere Produkttypen segmentiert. Nach Verpackungstyp ist der Markt in Blister und Streifen, Flaschen, Gläser und Kanister, Beutel und Standbodenbeutel sowie andere Verpackungstypen segmentiert. Nach Material ist der Markt in Kunststoffe, Papier und Karton, Metalle, Glas und andere Materialien segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Nutrazeutika-Verpackungen in 15 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Tabletten und Kapseln |
| Pulver und Granulate |
| Flüssig |
| Andere Produktformen |
| Nahrungsergänzungsmittel |
| Funktionelle Lebensmittel |
| Funktionelle Getränke |
| Andere Produkttypen |
| Blister und Streifen |
| Flaschen |
| Gläser und Kanister |
| Beutel und Standbodenbeutel |
| Andere Verpackungstypen |
| Kunststoffe |
| Papier und Karton |
| Metalle |
| Glas |
| Andere Materialien |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Rest von Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Rest von Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest von Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Rest von Naher Osten und Afrika |
| Nach Produktform | Tabletten und Kapseln | |
| Pulver und Granulate | ||
| Flüssig | ||
| Andere Produktformen | ||
| Nach Produkttyp | Nahrungsergänzungsmittel | |
| Funktionelle Lebensmittel | ||
| Funktionelle Getränke | ||
| Andere Produkttypen | ||
| Nach Verpackungstyp | Blister und Streifen | |
| Flaschen | ||
| Gläser und Kanister | ||
| Beutel und Standbodenbeutel | ||
| Andere Verpackungstypen | ||
| Nach Material | Kunststoffe | |
| Papier und Karton | ||
| Metalle | ||
| Glas | ||
| Andere Materialien | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Rest von Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Rest von Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest von Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Rest von Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Nutrazeutika-Verpackungen?
Die Marktgröße für Nutrazeutika-Verpackungen wurde im Jahr 2026 auf 4,76 Milliarden USD geschätzt und soll von 4,98 Milliarden USD im Jahr 2027 auf 6,29 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,79 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Nutrazeutika-Verpackungen an?
Präventiver Gesundheitskonsum, funktionelle Lebensmittel, Direktvertrieb an Verbraucher und Anforderungen an recyclingfähige Verpackungen stützen die Nachfrage.
Welche Produktform führt die Nachfrage nach Nutrazeutika-Verpackungen an?
Tabletten und Kapseln hielten im Jahr 2026 einen Anteil von 47,21 % und werden voraussichtlich bis 2032 mit einer CAGR von 5,16 % wachsen.
Welcher Verpackungstyp wird voraussichtlich bis 2032 wachsen?
Beutel und Standbodenbeutel werden voraussichtlich bis 2032 mit einer CAGR von 5,82 % wachsen, unterstützt durch leichtgewichtige und wiederverschließbare Direktversandformate.