
Tamanho e Participação do Mercado de Infraestrutura de Recuperação de Desastres de Data Centers na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
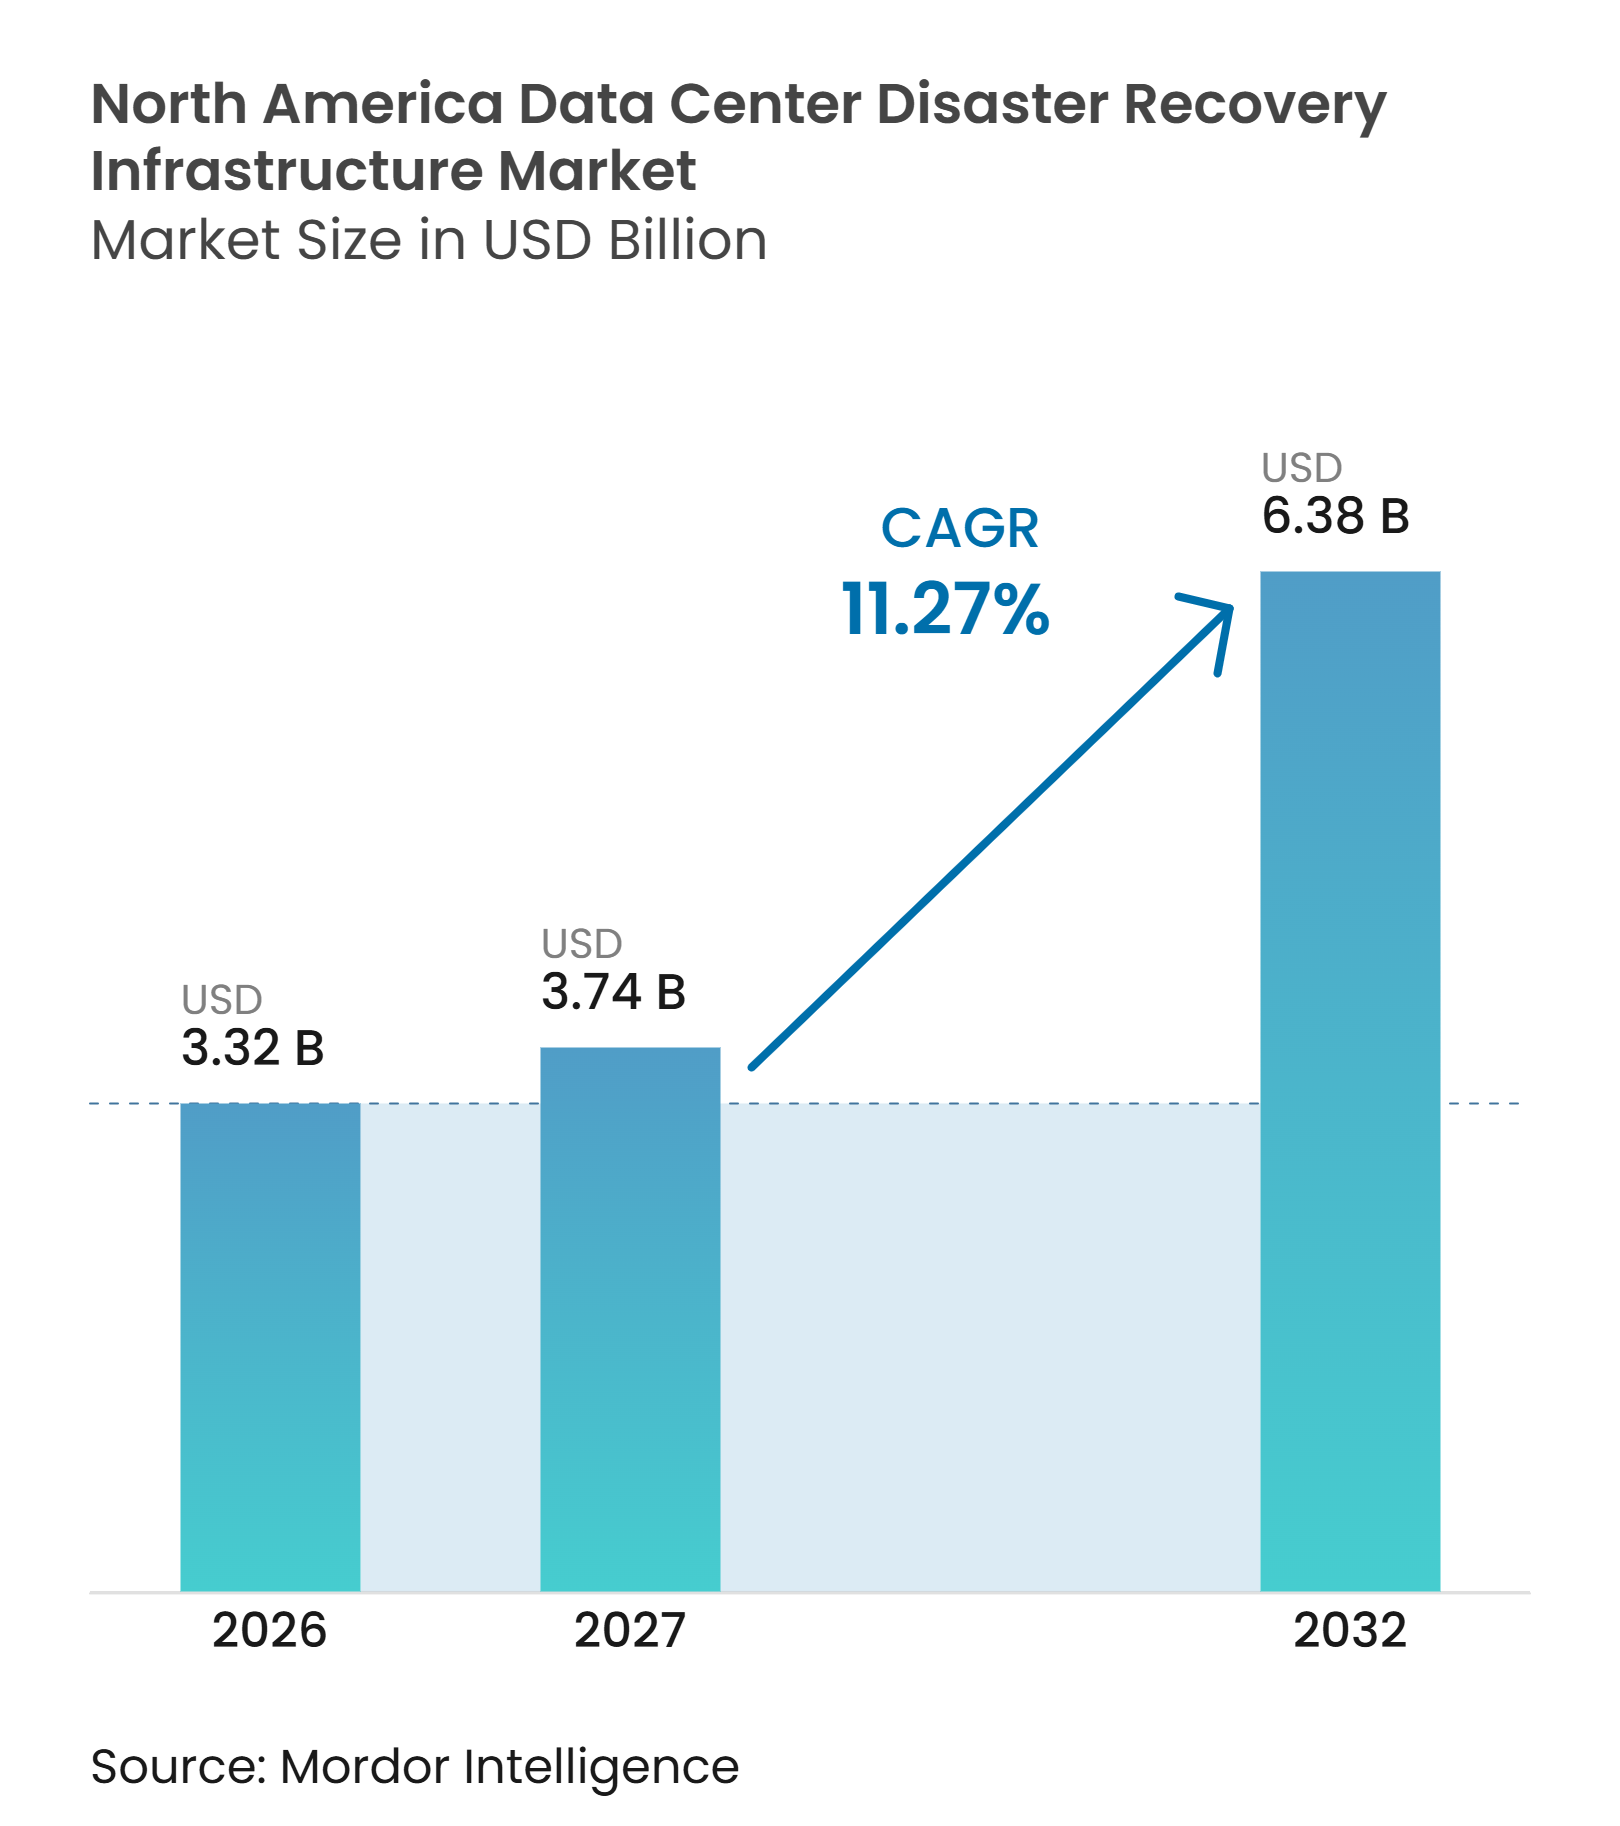
| Tamanho do mercado no ano base (2026) | 3.32 Bilhões de dólares |
| Tamanho do Mercado (2027) | 3.74 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.38 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.27 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Infraestrutura de Recuperação de Desastres de Data Centers na América do Norte pela Mordor Intelligence
O tamanho do mercado de infraestrutura de recuperação de desastres de data centers na América do Norte está projetado para se expandir de 3,32 bilhões de USD em 2026 e 3,74 bilhões de USD em 2027 para 6,38 bilhões de USD até 2032, registrando um CAGR de 11,27% entre 2027 e 2032. O risco de ransomware está movendo o planejamento de recuperação de uma preocupação operacional para um requisito de nível de conselho, especialmente onde os ambientes de backup podem ser comprometidos juntamente com os sistemas de produção. Os ambientes híbridos e de múltiplas nuvens estão aumentando o número de cargas de trabalho, dependências e caminhos de recuperação que as equipes precisam gerenciar. Os compradores estão favorecendo o armazenamento imutável, a replicação contínua e o failover automatizado porque essas ferramentas podem reduzir a incerteza de recuperação durante um incidente cibernético. Os requisitos federais, setoriais e contratuais também estão aumentando a demanda por procedimentos de recuperação documentados e prontos para auditoria. O mercado de infraestrutura de recuperação de desastres de data centers na América do Norte está, portanto, se expandindo tanto em instalações dedicadas quanto em serviços gerenciados em nuvem, enquanto os custos de implementação e a escassez de talentos especializados continuam a limitar a adoção.
Principais Conclusões do Relatório
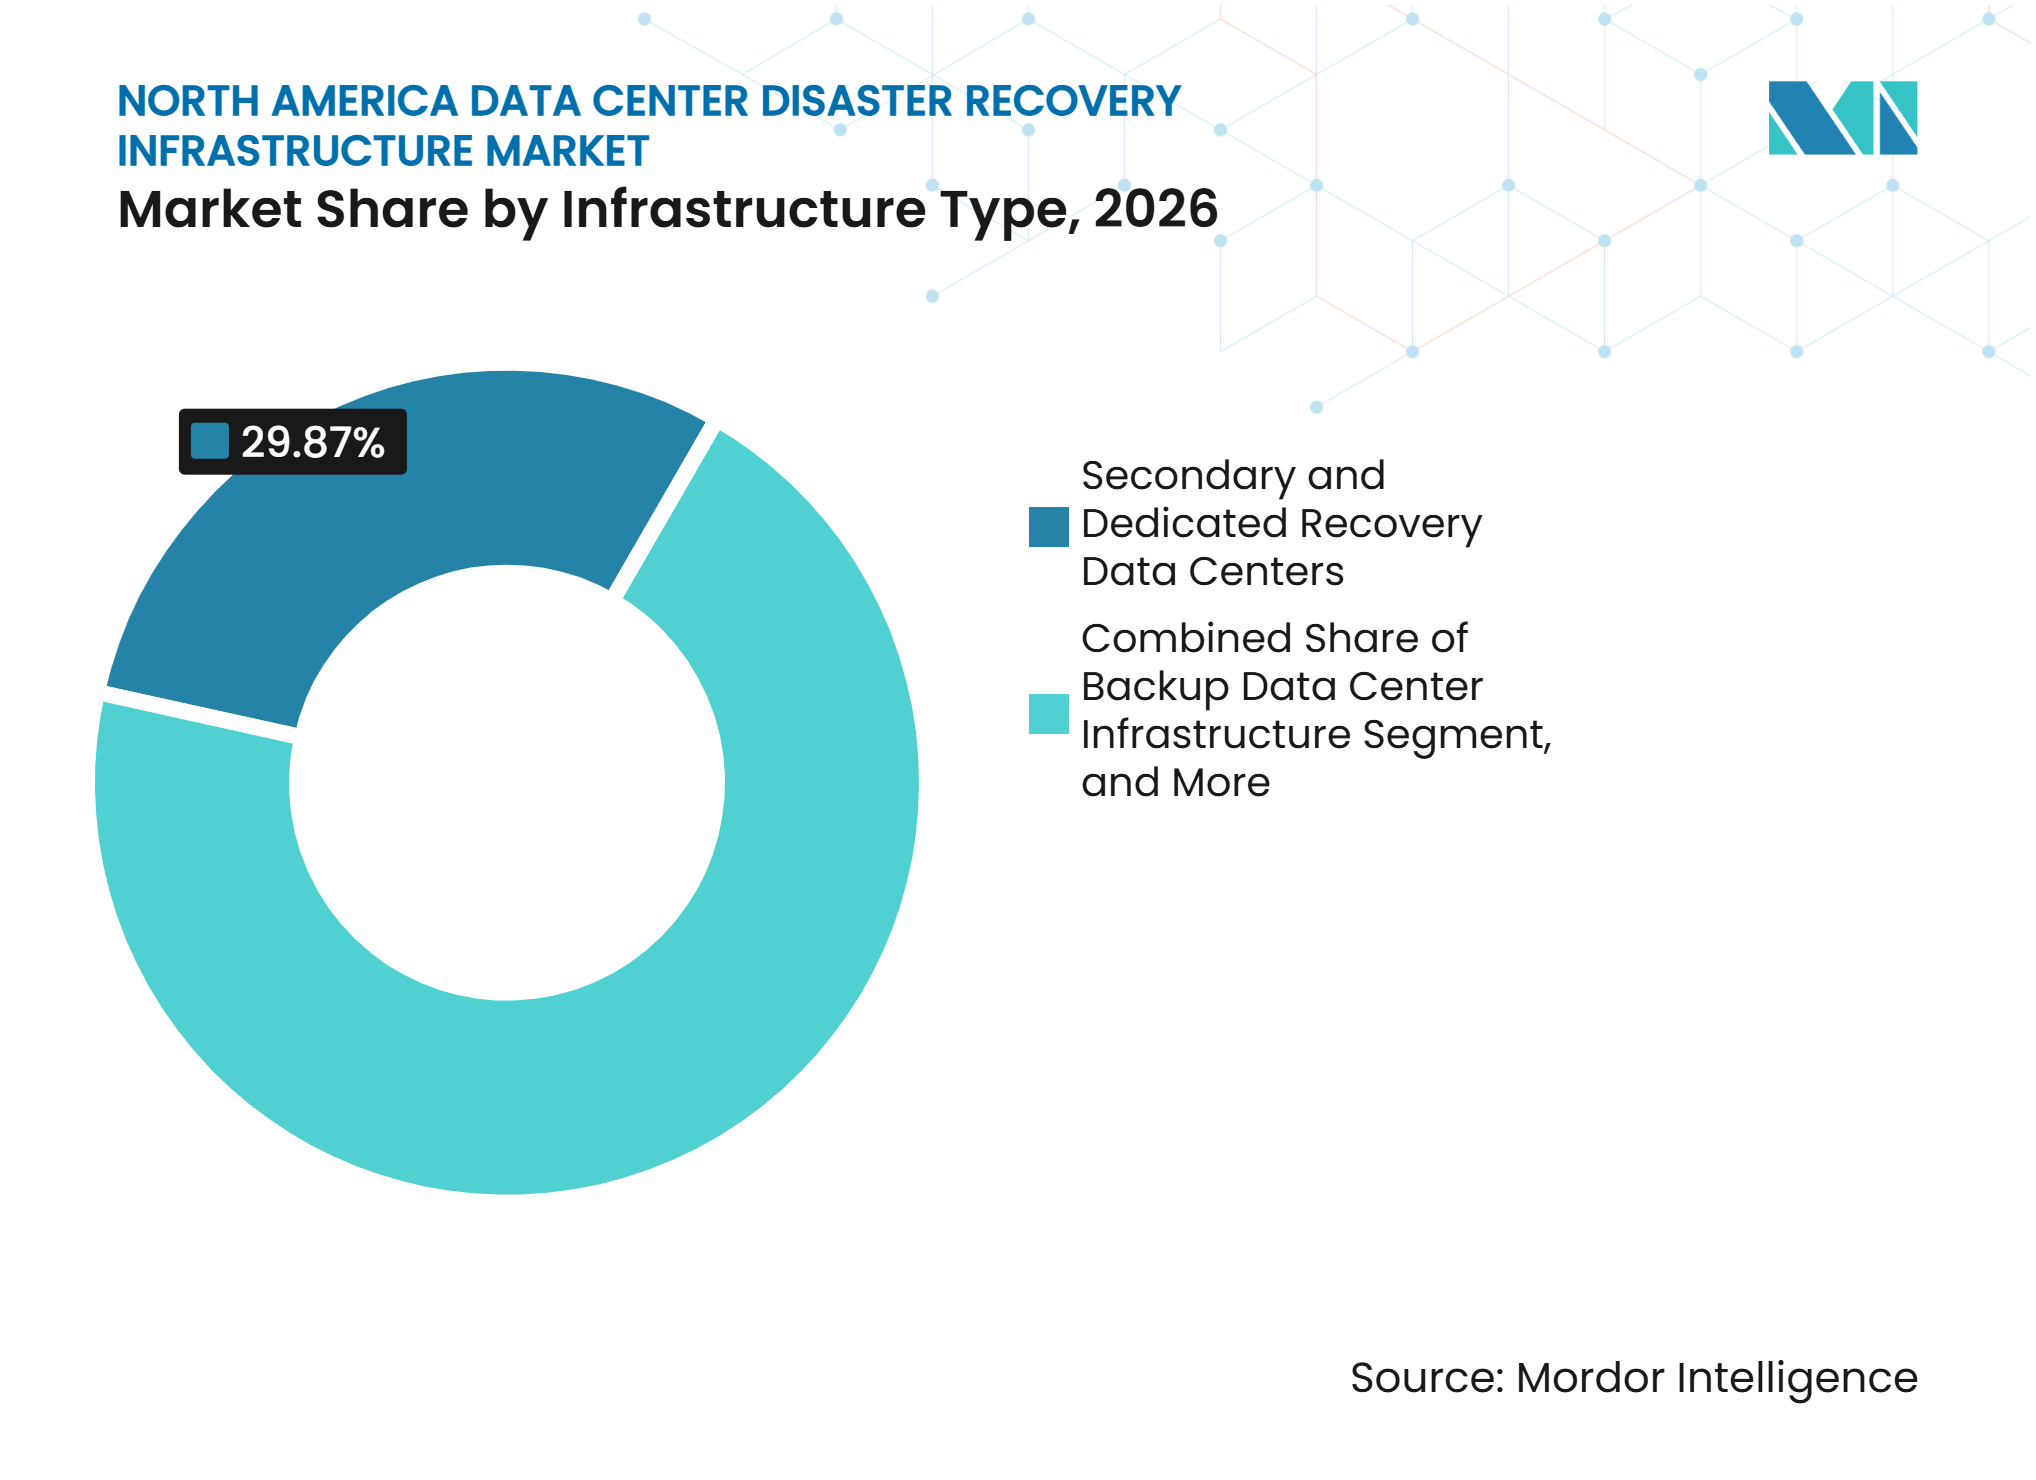
- Por tipo de infraestrutura, os Data Centers de Recuperação Secundários e Dedicados detinham uma participação de 29,87% em 2026, enquanto a Infraestrutura de Recuperação de Desastres Baseada em Nuvem está projetada para se expandir a um CAGR de 12,18% até 2032.
- Por modelo de implantação, a Recuperação de Desastres On-Premises detinha uma participação de 31,42% em 2026, enquanto a recuperação de desastres como serviço está projetada para se expandir a um CAGR de 12,26% até 2032.
- Por arquitetura de recuperação, o modelo Ativo-Passivo detinha uma participação de 27,63% em 2026, enquanto a Replicação Contínua de Dados está projetada para se expandir a um CAGR de 12,14% até 2032.
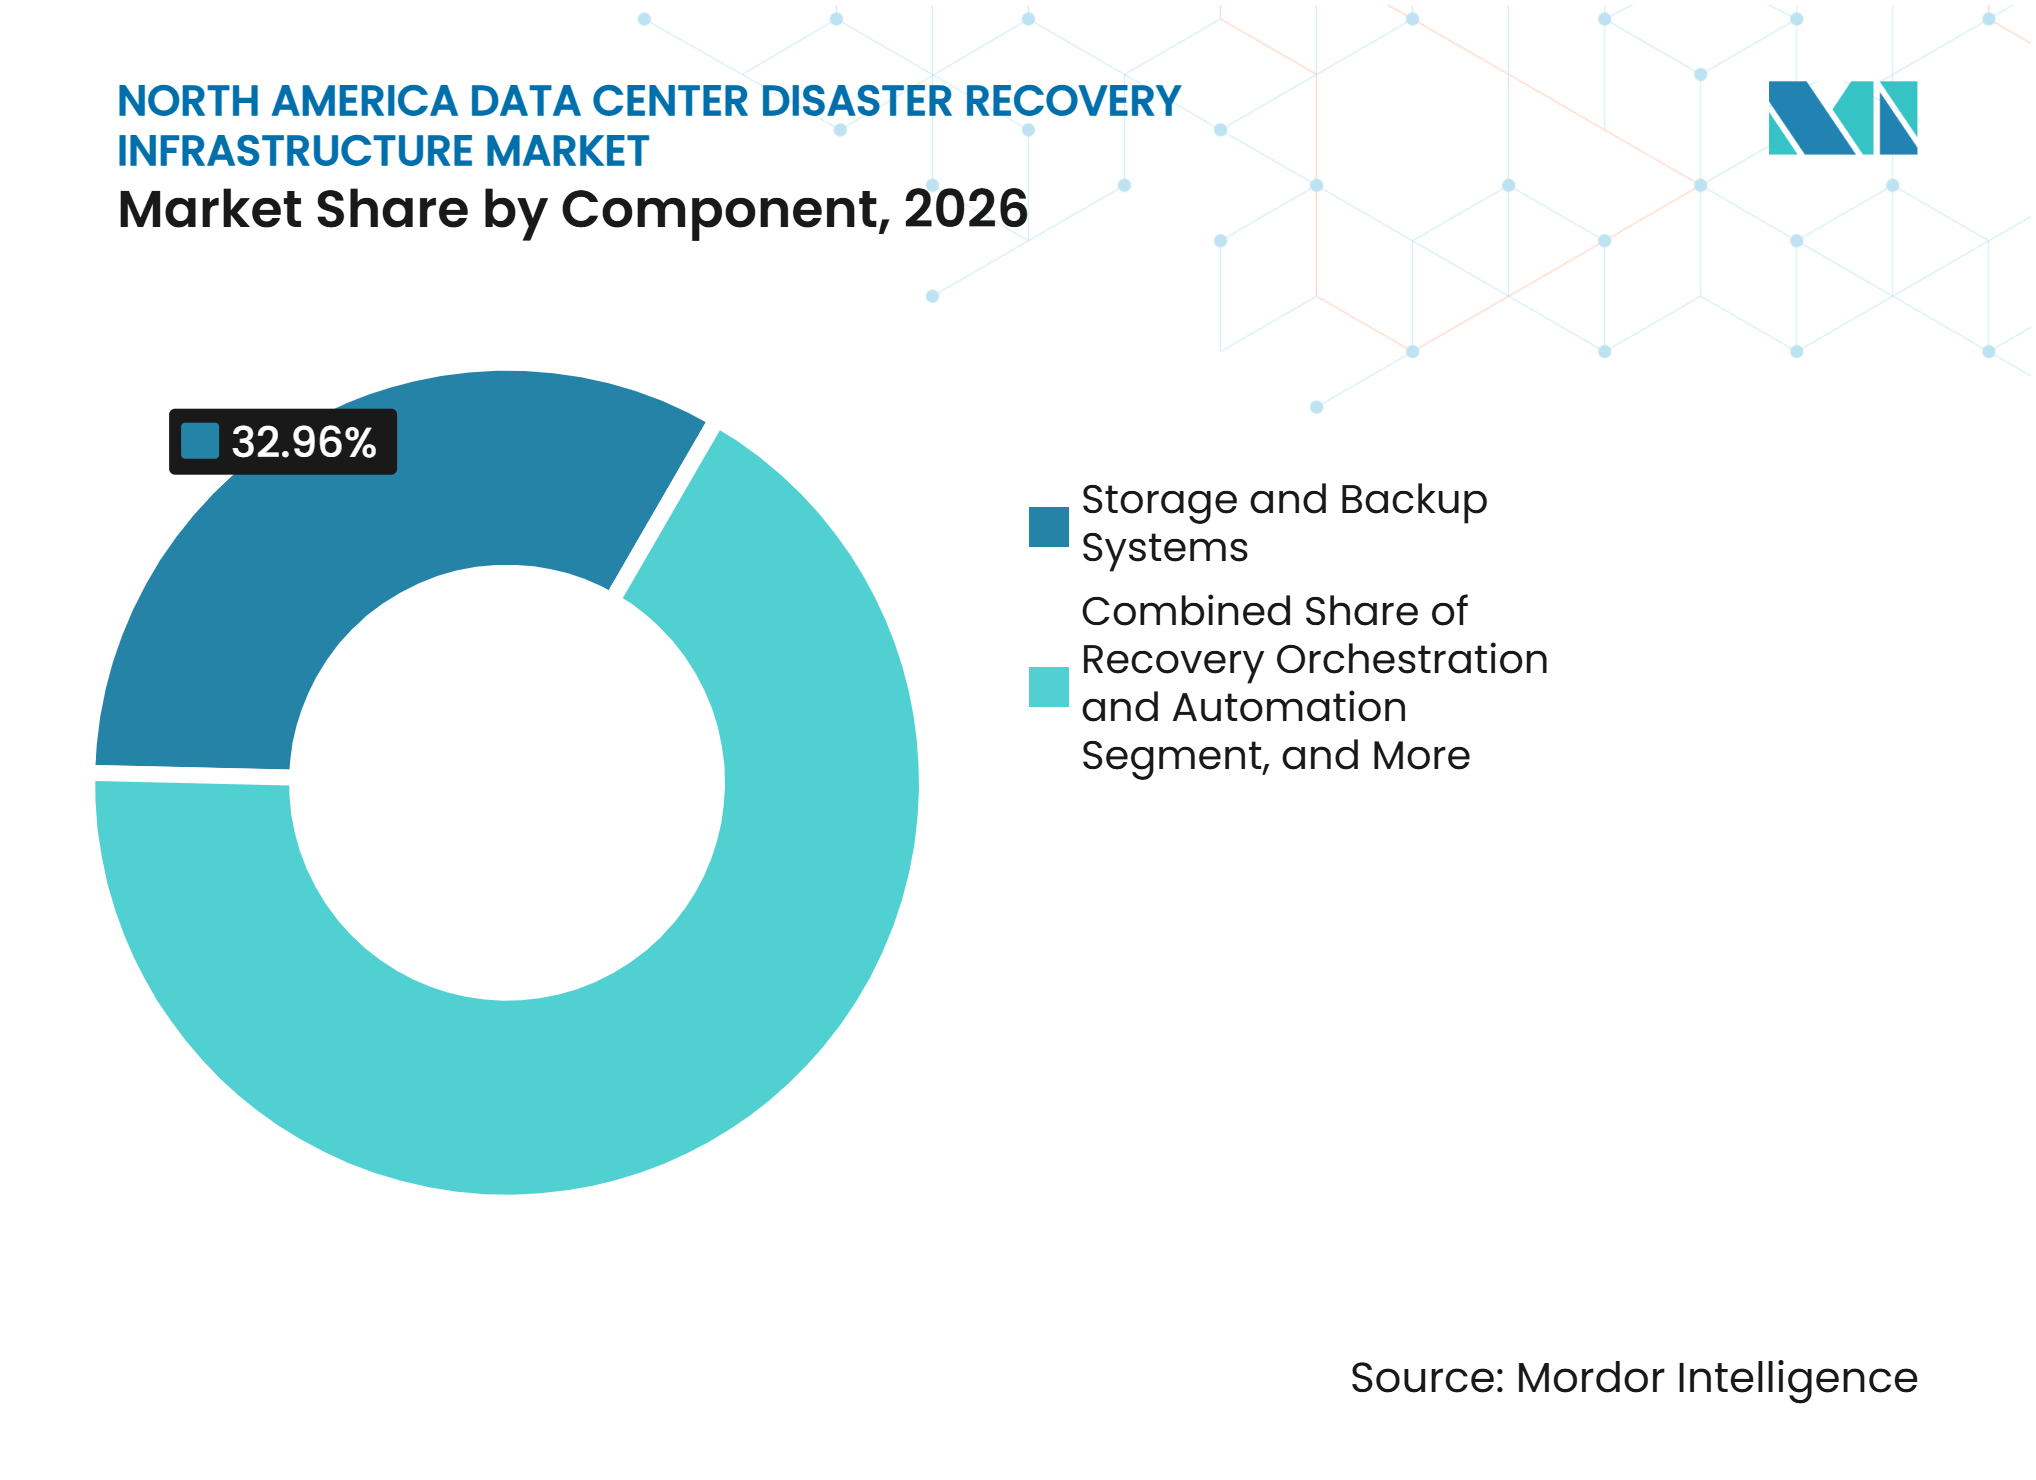
- Por componente, os Sistemas de Armazenamento e Backup detinham uma participação de 32,96% em 2026, enquanto a Orquestração e Automação de Recuperação está projetada para se expandir a um CAGR de 12,23% até 2032.
- Por aplicação, a Recuperação de Aplicações de Negócios Críticas detinha uma participação de 36,78% em 2026, enquanto a Recuperação de Aplicações Nativas em Nuvem está projetada para se expandir a um CAGR de 12,28% até 2032.
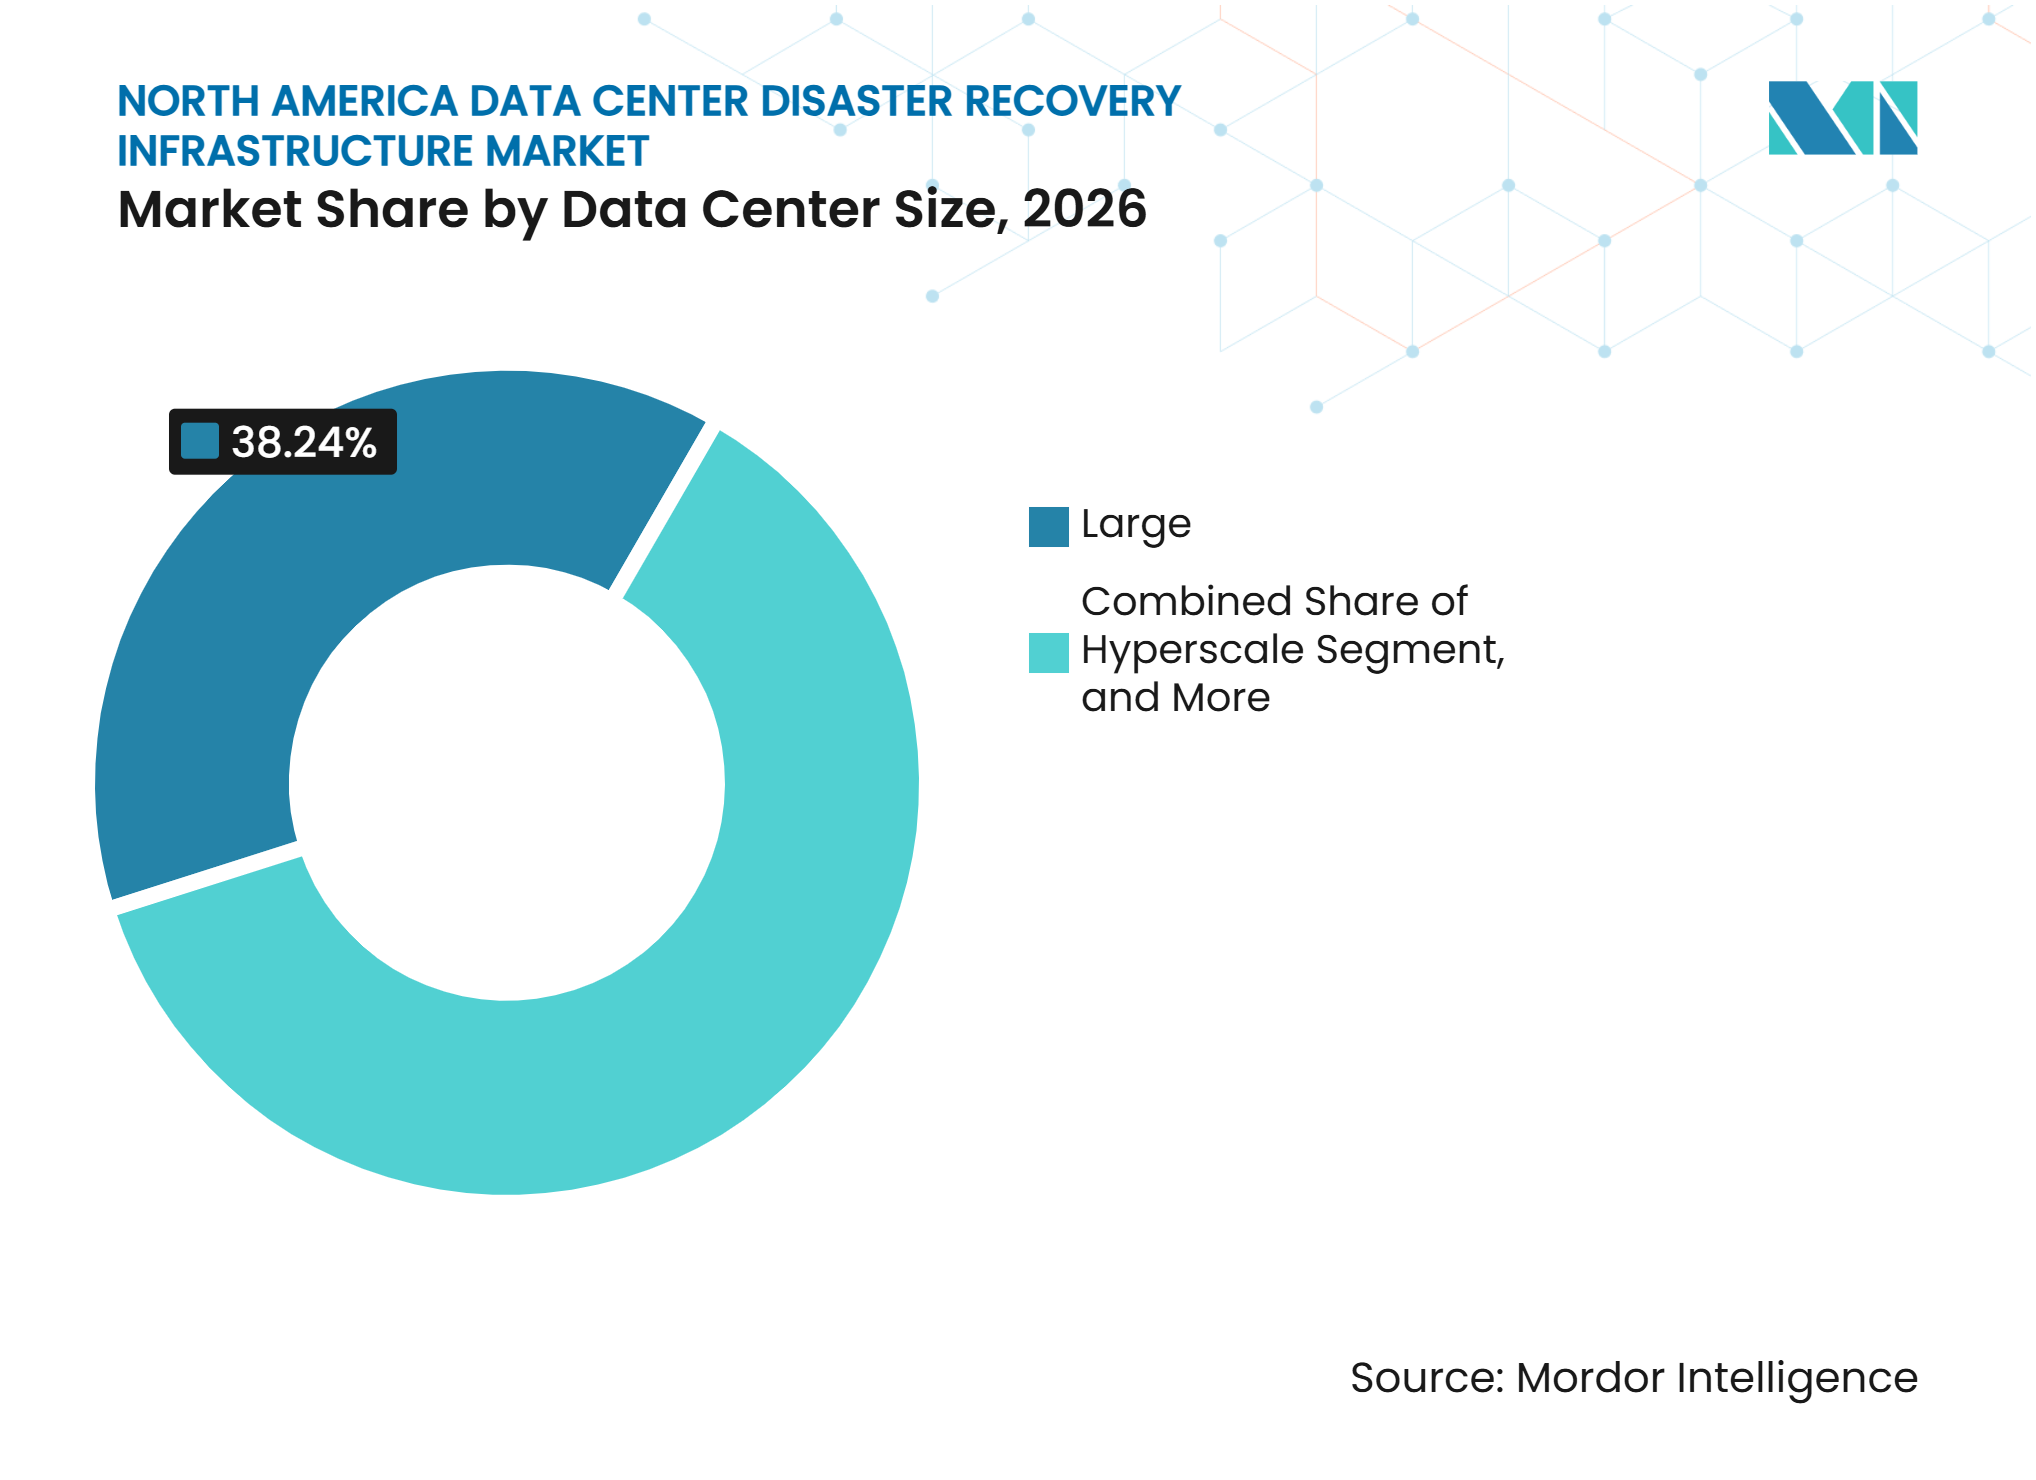
- Por tamanho de data center, os data centers de grande porte detinham uma participação de 38,24% em 2026, enquanto os data centers de hiperescala estão projetados para se expandir a um CAGR de 12,16% até 2032.
- Por tipo de data center, os data centers de colocation detinham uma participação de 43,19% em 2026, enquanto os Provedores de Serviços em Nuvem estão projetados para se expandir a um CAGR de 12,34% até 2032.
- Por geografia, os Estados Unidos detinham 83,53% do mercado de infraestrutura de recuperação de desastres de data centers na América do Norte em 2026, enquanto o México está projetado para se expandir a um CAGR de 12,32% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Impulsionada por Ransomware por Recuperação Imutável | +2.8% | Global, com os Estados Unidos respondendo por 58% dos ataques divulgados | Curto prazo (≤ 2 anos) |
| Expansão de Cargas de Trabalho Híbridas e de Múltiplas Nuvens | +2.3% | Em toda a América do Norte, liderada pela adoção empresarial nos Estados Unidos | Médio prazo (2 a 4 anos) |
| Responsabilidade Regulatória e Contratual de Recuperação | +1.8% | Mandatos federais e setoriais dos Estados Unidos, com repercussão no Canadá | Médio prazo (2 a 4 anos) |
| Substituição de Infraestrutura Secundária Ociosa por Recuperação Baseada em Consumo | +1.4% | Em toda a América do Norte, mais forte no mercado intermediário dos Estados Unidos e no México | Médio prazo (2 a 4 anos) |
| Replicação de Cargas de Trabalho de IA e Expansão de Data Centers de Alta Densidade | +1.1% | Corredores de hiperescala dos Estados Unidos e região de Querétaro no México | Longo prazo (≥ 4 anos) |
| Exposição a Eventos de Rede Elétrica e Resiliência Coordenada de Nós de Utilidade | +0.7% | Regiões ERCOT, PJM e WECC nos Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Impulsionada por Ransomware por Recuperação Imutável
O ransomware está mudando as decisões de investimento em recuperação porque os atacantes visam cada vez mais os repositórios de backup, além dos dados de produção. A Sophos relatou que 56% dos ataques criptografaram dados em 2026, tornando cópias de recuperação limpas e isoladas essenciais para as organizações afetadas. As organizações estão respondendo implementando repositórios imutáveis que não podem ser alterados em um ambiente de produção comprometido. Isso transforma a recuperação imutável de um requisito especializado em um padrão de aquisição amplo em todo o mercado de infraestrutura de recuperação de desastres de data centers na América do Norte. Também aumenta a demanda por plataformas que possam validar dados limpos antes que uma carga de trabalho de recuperação seja restaurada.
Expansão de Cargas de Trabalho Híbridas e de Múltiplas Nuvens
As empresas estão agora executando aplicações em sistemas on-premises, nuvens públicas e locais de borda, o que torna o design de recuperação mais difícil. O Disaster Recovery Journal identificou a interrupção da AWS US-East em outubro de 2025 como evidência de que dependências de serviços ocultas podem limitar o failover dentro do mesmo provedor.[1] A replicação entre nuvens pode fornecer um local de recuperação adicional quando uma interrupção mais ampla do provedor afeta um conjunto de aplicações. Esse modelo operacional requer replicação neutra em relação ao fornecedor, controles de política consistentes e conectividade de alta largura de banda entre ambientes. O mercado de infraestrutura de recuperação de desastres de data centers na América do Norte se beneficia porque esses requisitos adicionam gastos com software e rede às compras convencionais de backup. Os compradores também estão dando maior importância a simulações de recuperação que testam dependências de aplicações em vez de máquinas virtuais individuais.
Responsabilidade Regulatória e Contratual de Recuperação
O planejamento de recuperação está se tornando uma obrigação documentada para organizações que gerenciam cargas de trabalho regulamentadas ou do setor público. As diretrizes de implementação da Lei Federal de Aprimoramento de Data Centers exigem que as agências melhorem as operações de data centers e o planejamento de resiliência. O NIST Cybersecurity Framework 2.0, o FedRAMP 20x, a HIPAA, o PCI DSS e as regras de divulgação da Comissão de Valores Mobiliários aumentam o custo de uma documentação de recuperação deficiente. Esses requisitos tornam os testes periódicos, as evidências retidas e a responsabilidade clara mais importantes durante a aquisição. Os provedores que combinam ferramentas de recuperação com relatórios de conformidade têm uma posição mais clara em contas governamentais, de saúde e de serviços financeiros. O mercado de infraestrutura de recuperação de desastres de data centers na América do Norte está ganhando força com essa demanda orientada pela conformidade, mesmo com os orçamentos de tecnologia discricionários sendo limitados.
Substituição de Infraestrutura Secundária Ociosa por Recuperação Baseada em Consumo
Os sites quentes e frios tradicionais exigem investimento de capital que permanece subutilizado até que ocorra um incidente. A replicação contínua baseada em nuvem agora permite que as organizações alcancem objetivos de ponto de recuperação curtos sem manter uma instalação secundária dedicada. Esse modelo é particularmente relevante para empresas do mercado intermediário que não podem justificar instalações separadas, equipe especializada e computação em espera ociosa. A recuperação de desastres como serviço também suporta simulações mais frequentes sem interromper os ambientes de produção. Os provedores gerenciados estão, consequentemente, indo além do arrendamento de capacidade em direção a operações de recuperação e orquestração empacotadas. Essa mudança amplia a base de clientes endereçável para o mercado de infraestrutura de recuperação de desastres de data centers na América do Norte, ao mesmo tempo em que aumenta a pressão de preços sobre os serviços tradicionais de site secundário.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Implementação e Prioridades Concorrentes de Infraestrutura | -1.4% | Em toda a América do Norte, mais forte nas organizações do mercado intermediário dos Estados Unidos | Médio prazo (2 a 4 anos) |
| Complexidade de Integração de Aplicações Legadas | -0.9% | Empresas dos Estados Unidos, particularmente em serviços financeiros e saúde | Longo prazo (≥ 4 anos) |
| Dependência do Caminho de Recuperação em Provedores de Nuvem e Conectividade | -0.6% | Em toda a América do Norte | Médio prazo (2 a 4 anos) |
| Escassez de Especialistas em Recuperação de Desastres e Resiliência de Data Centers | -0.4% | Em toda a América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Implementação e Prioridades Concorrentes de Infraestrutura
O investimento em recuperação é difícil de priorizar porque seu benefício é mais visível apenas durante uma interrupção ou incidente cibernético. Um programa completo pode exigir replicação contínua, computação em espera, licenças de orquestração, testes e serviços especializados. Esses custos competem com infraestrutura de IA, migração para nuvem, consolidação de segurança e modernização de aplicações principais. As organizações com maior exposição também podem não ter o capital necessário para redesenhar sua arquitetura de recuperação. O mercado de infraestrutura de recuperação de desastres de data centers na América do Norte enfrenta, portanto, uma adoção mais lenta entre os compradores do mercado intermediário com orçamento limitado. Os serviços baseados em consumo podem reduzir os gastos iniciais, mas não eliminam o custo de configuração, testes e governança.
Complexidade de Integração de Aplicações Legadas
As aplicações legadas podem ter dependências não documentadas que se tornam visíveis apenas durante um failover ao vivo. Sistemas de mainframe, middleware proprietário e bancos de dados estreitamente vinculados frequentemente exigem mais do que um novo produto de recuperação. As equipes devem identificar os relacionamentos entre aplicações, sequenciar as reinicializações e verificar a consistência dos dados antes que os objetivos de recuperação possam ser confiáveis. Em ambientes regulamentados, uma dependência não documentada pode se tornar um risco direto de auditoria e operacional. Essa complexidade estende os cronogramas de implementação e pode limitar o uso de ofertas padronizadas de recuperação de desastres como serviço. Também favorece provedores com capacidades em descoberta, mapeamento de dependências e orquestração de recuperação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Infraestrutura:
As Pressões de Migração para Nuvem Reformulam a Arquitetura de RecuperaçãoOs Data Centers de Recuperação Secundários e Dedicados detinham 29,87% da participação do mercado de infraestrutura de recuperação de desastres de data centers na América do Norte em 2026. Eles continuam importantes para cargas de trabalho sensíveis à latência que precisam de separação física clara dos sistemas de produção. A Infraestrutura de Data Center de Backup e a Infraestrutura de Replicação e Proteção de Dados continuam a suportar designs de recuperação em camadas. Esses designs combinam instalações físicas com replicação definida por software e cópias de dados isoladas. A Infraestrutura de Recuperação de Desastres Baseada em Nuvem está projetada para crescer a um CAGR de 12,18% até 2032. Seu crescimento reflete menores requisitos de capital e a capacidade de suportar failover regional automatizado. A Rubrik lançou a Recuperação Autônoma de Negócios para Aplicações em Nuvem em junho de 2026, adicionando mapeamento de dependências e recuperação sequenciada a partir de pontos limpos validados. Esse tipo de orquestração ajuda as organizações a restaurar aplicações conectadas em vez de recursos técnicos isolados. Também suporta uma tomada de decisão mais rápida durante um incidente.
A adoção da nuvem não elimina a demanda por infraestrutura de recuperação física. As organizações estão usando modelos em camadas onde as aplicações de alto valor recebem replicação contínua em nuvem. As cargas de trabalho frias podem permanecer em sistemas físicos em espera onde se aplicam obrigações de residência e soberania de dados. A Infraestrutura de Failover e Orquestração de Recuperação está se tornando mais relevante à medida que as organizações gerenciam essas variadas camadas de recuperação. A Infraestrutura de Armazenamento de Backup também é importante porque o armazenamento de objetos imutável limita o efeito da corrupção de dados causada por ransomware. O mercado de infraestrutura de recuperação de desastres de data centers na América do Norte, portanto, suporta vários tipos de infraestrutura simultaneamente. Os gastos estão se deslocando em direção a arquiteturas coordenadas em vez de um único formato de recuperação padrão. Os provedores que podem gerenciar ambientes físicos e de nuvem mistos têm uma rota mais forte para contas empresariais.



Por Modelo de Implantação:
A Economia de Consumo Desloca o Site Secundário DedicadoA Recuperação de Desastres On-Premises detinha uma participação de 31,42% em 2026, suportada por grandes empresas com requisitos de recuperação determinísticos. Os sistemas existentes e os investimentos em aplicações podem tornar a migração cara e operacionalmente difícil. A Recuperação Baseada em Colocation permanece relevante onde as organizações precisam de largura de banda garantida e conectividade controlada entre sites. A Recuperação de Desastres Híbrida oferece outra opção para empresas que buscam controle físico juntamente com capacidade baseada em nuvem. A recuperação de desastres como serviço está projetada para crescer a um CAGR de 12,26% até 2032. A CBTS adquiriu a Recovery Point Systems em setembro de 2026 para adicionar DRaaS gerenciado, recuperação de ransomware e capacidades de colocation.[2] A transação mostra como os provedores estão construindo ofertas integradas para clientes sem equipes especializadas. Esses serviços também permitem testes recorrentes e compromissos de nível de serviço gerenciados.
A Recuperação de Desastres Baseada em Nuvem está ganhando força porque permite que as equipes preparem ambientes de recuperação sem operar permanentemente um segundo data center. A AWS expandiu o Elastic Disaster Recovery para 36 regiões globais em julho de 2026, incluindo Canadá Oeste e México Central. A cobertura adicional melhora a escolha de locais de recuperação regional para clientes norte-americanos. A AWS também introduziu Planos de Recuperação em agosto de 2026 para lançamentos sequenciados de múltiplos servidores, portões de aprovação e monitoramento de recuperação. Esses recursos podem reduzir erros manuais durante simulações e eventos ao vivo. Os sistemas on-premises continuarão a atender aplicações que exigem controle direto ou redesenho extenso antes da migração. O mercado de infraestrutura de recuperação de desastres de data centers na América do Norte reterá, consequentemente, uma combinação de modelos dedicados, híbridos, de colocation e gerenciados. A seleção de fornecedores dependerá cada vez mais da qualidade dos testes e das necessidades de recuperação específicas de cada aplicação.
Por Arquitetura de Recuperação:
As Demandas de Continuidade Operacional Mudam do Modo de Espera PassivoA arquitetura Ativo-Passivo detinha uma participação de 27,63% em 2026 porque oferece capacidade de espera sincronizada sem o custo de sistemas duplicados totalmente ativos. Ela continua adequada para organizações que podem tolerar um curto intervalo de failover. As configurações Ativo-Ativo estão ganhando força em ambientes de serviços financeiros e comércio eletrônico onde o tempo de inatividade afeta imediatamente a receita. A Replicação Contínua de Dados está projetada para se expandir a um CAGR de 12,14% até 2032. A arquitetura limita a perda de dados entre janelas de backup convencionais e suporta objetivos de ponto de recuperação mais robustos. A Snowflake introduziu a Garantia de RPO em 2026 com um compromisso de nível de serviço para a atualização das réplicas. Isso sinaliza que os compromissos de replicação estão se tornando ofertas comerciais padronizadas. Os compradores estão cada vez mais comparando arquiteturas de recuperação com base na velocidade de recuperação, integridade dos dados e evidências de testes.
O Backup e Restauração continua necessário para dados de camada fria e retenção de longo prazo. Seus limites são mais aparentes quando os atacantes criptografam tanto os dados de produção quanto os repositórios de backup. A Sophos descobriu que os dados foram tanto criptografados quanto roubados em 16% dos ataques de ransomware durante 2026. As organizações estão respondendo com designs de múltiplas camadas que aplicam replicação contínua às cargas de trabalho de Nível 1. Elas usam backups imutáveis e restauração para informações menos sensíveis ao tempo. Essa estrutura cria maior demanda por plataformas de orquestração que gerenciam múltiplos modelos de recuperação por meio de um único plano de controle. O mercado de infraestrutura de recuperação de desastres de data centers na América do Norte se beneficia dessa combinação mais ampla de arquiteturas. Também aumenta a importância da validação de cópias limpas antes que as cargas de trabalho sejam retornadas ao serviço.
Por Componente:
A Automação Preenche a Lacuna Entre os Planos de Recuperação e a ExecuçãoOs Sistemas de Armazenamento e Backup detinham uma participação de 32,96% em 2026, refletindo o amplo investimento em armazenamento imutável e repositórios de recuperação protegidos. A Infraestrutura de Computação e Servidores continua necessária para capacidade em espera e testes de recuperação. O Software de Replicação de Dados suporta a movimentação de dados de aplicações entre ambientes separados. Os Sistemas de Rede e Conectividade também são necessários para manter a replicação de baixa latência entre locais distribuídos. A Orquestração e Automação de Recuperação está projetada para crescer a um CAGR de 12,23% até 2032. O Veeam Data Platform v13.1 adicionou suporte para 14 plataformas de hipervisor e automação de Recuperação de Floresta do Active Directory em julho de 2026. O lançamento mostra como os fornecedores estão reduzindo as etapas manuais que podem atrasar uma recuperação. A automação está se tornando uma forma prática de alinhar os planos documentados com a execução sob pressão.
A recuperação de identidade é particularmente importante porque as aplicações de negócios não podem operar normalmente sem serviços de diretório seguros. Os fluxos de trabalho automatizados também podem estabelecer etapas de validação antes que os sistemas de recuperação se reconectem às redes de produção. As ferramentas de segurança e recuperação estão se tornando mais conectadas à medida que a resposta a ransomware requer tanto contenção quanto restauração. A Veeam também expandiu a varredura de malware para ambientes NAS e a detecção de ameaças em nuvem para o Azure em seu lançamento de julho de 2026. Essas capacidades suportam escolhas de recuperação que levam em conta o estado de segurança dos dados restaurados. O mercado de infraestrutura de recuperação de desastres de data centers na América do Norte está se deslocando em direção a plataformas que unificam operações de backup, detecção e recuperação. Essa mudança pode reduzir as transferências entre equipes separadas de infraestrutura e segurança. Também torna a qualidade da integração um critério competitivo mais importante.

Por Aplicação:
A Recuperação de Missão Crítica Ancora os Gastos Enquanto as Demandas Nativas em Nuvem se AceleramA Recuperação de Aplicações de Negócios Críticas detinha uma participação de 36,78% em 2026, refletindo a prioridade dada aos sistemas ERP, bancários principais e SaaS essenciais. A Recuperação de Banco de Dados e Plataforma de Dados suporta as camadas de dados subjacentes a essas aplicações. A Recuperação de Máquinas Virtuais e Cargas de Trabalho continua essencial em ambientes de tecnologia empresarial estabelecidos. A Recuperação de Aplicações Nativas em Nuvem está projetada para crescer a um CAGR de 12,28% até 2032. As aplicações em contêineres e os pipelines de geração aumentada por recuperação requerem recuperação que compreenda as dependências das aplicações. O Disaster Recovery Journal descobriu que menos de um terço dos entrevistados abordou a recuperação de cargas de trabalho Kubernetes e de IA em seu planejamento atual. Essa lacuna pode criar demanda à medida que essas cargas de trabalho se tornam críticas para a produção. O mercado de infraestrutura de recuperação de desastres de data centers na América do Norte deve, portanto, suportar mais do que o failover no nível de máquina virtual.
A Recuperação de TI Empresarial aborda necessidades de continuidade mais amplas em ambientes complexos, de múltiplos sites e de múltiplas nuvens. A Alta Disponibilidade e a Restauração Contínua de Serviços também suportam organizações que não podem aceitar interrupções prolongadas. A recuperação nativa em nuvem requer que as equipes protejam dados de configuração, identidades, redes e serviços de plataforma subjacentes. A Recuperação Autônoma de Negócios para Aplicações em Nuvem da Rubrik foca nesses componentes vinculados durante a restauração. Essa abordagem aborda uma limitação de produtos que restauram recursos sem reconstruir seu contexto operacional completo. Os provedores também estão estendendo a varredura de malware e a detecção de ameaças em nuvem em torno de dados não estruturados.
Por Tamanho de Data Center:
A Concentração de Hiperescala Impulsiona a Intensidade da Infraestrutura de RecuperaçãoOs data centers de grande porte detinham uma participação de 38,24% em 2026 porque concentram capacidade empresarial e de colocation com energia redundante, resfriamento e conectividade. As instalações de médio e pequeno porte continuam relevantes em implantações regionais que abordam requisitos de latência, resiliência ou soberania. Os data centers de hiperescala estão projetados para crescer a um CAGR de 12,16% até 2032 à medida que a infraestrutura de IA aumenta a densidade de computação. As instalações maiores requerem um planejamento mais extenso porque uma interrupção pode afetar múltiplos clientes e cargas de trabalho críticas. A NERC identificou a grande demanda de data centers como um desafio de curto prazo para a confiabilidade do sistema de energia em massa em sua avaliação de 2025. A avaliação observou eventos envolvendo reduções inesperadas de 1.000 MW ou mais durante distúrbios na rede elétrica. Essas condições aumentam o valor da capacidade de recuperação geograficamente separada. Elas também favorecem arquiteturas que podem deslocar cargas de trabalho entre regiões.
A disponibilidade de energia está se tornando uma consideração material de recuperação para instalações de alta densidade. A NERC emitiu um alerta em 2025 sobre práticas de interconexão, comissionamento e operação de grandes cargas. Os requisitos de coordenação da rede elétrica podem levar os operadores a expandir a resiliência no local e as opções de failover remoto. A Schneider Electric descobriu que 7 de 13 grandes regiões da rede elétrica dos Estados Unidos poderiam operar abaixo das margens críticas de segurança entre 2025 e 2030. Isso torna os designs ativo-ativo e de replicação contínua mais relevantes para ambientes de computação concentrados. O mercado de infraestrutura de recuperação de desastres de data centers na América do Norte está vendo um aumento na demanda de operadores que devem equilibrar a continuidade das aplicações com a exposição a eventos de rede elétrica. A estratégia de recuperação incluirá cada vez mais diversidade de energia, conectividade e geográfica. Isso amplia o papel da recuperação de desastres além da proteção de dados isoladamente.
Por Tipo de Data Center:
O Colocation Lidera Enquanto os Provedores de Serviços em Nuvem Redefinem a Entrega de RecuperaçãoOs data centers de colocation detinham uma participação de 43,19% em 2026 porque oferecem separação física, conectividade neutra em relação à operadora e compromissos de tempo de atividade sem um site secundário autooperado. Os data centers empresariais continuam a suportar cargas de trabalho de baixa latência e ambientes de recuperação controlados. Os sites de borda também requerem continuidade localizada para cargas de trabalho que não podem tolerar failover distante. Os Provedores de Serviços em Nuvem estão projetados para crescer a um CAGR de 12,34% até 2032. Seu crescimento é suportado pela expansão regional, replicação entre regiões e ferramentas de recuperação gerenciadas. A AWS adicionou Canadá Oeste e México Central à cobertura do Elastic Disaster Recovery em julho de 2026. Isso expande as opções de destino de recuperação disponíveis para organizações norte-americanas. Também torna os serviços em nuvem mais práticos para cargas de trabalho que precisam de opções de recuperação regional.
Os provedores de colocation estão adicionando capacidades de DRaaS gerenciado para ir além do arrendamento de infraestrutura. Os provedores de serviços em nuvem estão adicionando orquestração nativa e ferramentas de conformidade para reduzir o trabalho de implementação para os usuários. O Google Cloud disponibilizou geralmente os backups entre regiões para seu Serviço de Backup e DR em junho de 2026. O serviço permite que os destinos de backup sejam separados das regiões de carga de trabalho primária. Esse recurso suporta o controle geográfico e as necessidades de residência de dados em implantações multijurisdicionais. A competição dependerá de quão bem cada provedor combina separação física, escala em nuvem e gerenciamento de recuperação. O mercado de infraestrutura de recuperação de desastres de data centers na América do Norte continua a suportar modelos de colocation e nuvem porque os requisitos de recuperação dos clientes diferem. Os provedores que oferecem portabilidade clara entre ambientes podem atender melhor a esses requisitos mistos.
Análise Geográfica
Estados Unidos: Infraestrutura de Recuperação como Investimento de Nível de Conselho
Os Estados Unidos detinham 83,53% da participação do mercado de infraestrutura de recuperação de desastres de data centers na América do Norte em 2026. As diretrizes da Lei Federal de Aprimoramento de Data Centers reforçam o planejamento de resiliência em toda a infraestrutura federal. O NIST Cybersecurity Framework 2.0 e o FedRAMP 20x também aumentam a importância da recuperação documentada e dos testes. A Reuters relatou que um evento em 2024 levou 60 instalações do Norte da Virgínia a mudar para geração no local, gerando maior atenção da PJM e da Dominion Energy. Os Estados Unidos estão integrando resiliência cibernética, conformidade e resiliência de energia em suas estratégias de recuperação.
México: A Construção de Hiperescala Cria um Novo Mercado de Recuperação
O México está projetado para crescer a um CAGR de 12,32% até 2032, a taxa mais rápida dentro do mercado de infraestrutura de recuperação de desastres de data centers na América do Norte. A MEXDC relatou compromissos totalizando 82,5 bilhões de USD para o desenvolvimento de data centers mexicanos até 2031. A CloudHQ comprometeu 4,8 bilhões de USD para 6 data centers em Querétaro durante 2025. A AWS expandiu o Elastic Disaster Recovery para o México Central em julho de 2026, adicionando suporte regional nativo. Os provedores precisarão alinhar o planejamento de capacidade com os requisitos locais de conectividade e residência de dados.
Canadá e Dinâmicas Regionais
O Canadá está vendo uma demanda crescente por infraestrutura de recuperação à medida que a capacidade digital e o investimento em IA se expandem em várias províncias. A Cidade de Toronto continuou seu Programa de Recuperação de Desastres de TI Empresarial com investimentos em infraestrutura Veritas NetBackup durante 2025.[3] A AWS adicionou o Canadá Oeste à sua cobertura do Elastic Disaster Recovery em 2026. Em toda a América do Norte, a cobertura em nuvem, a construção de hiperescala e os requisitos de conformidade estão incentivando planos de recuperação geograficamente mais distribuídos.
Cenário Competitivo
Concentração do Mercado
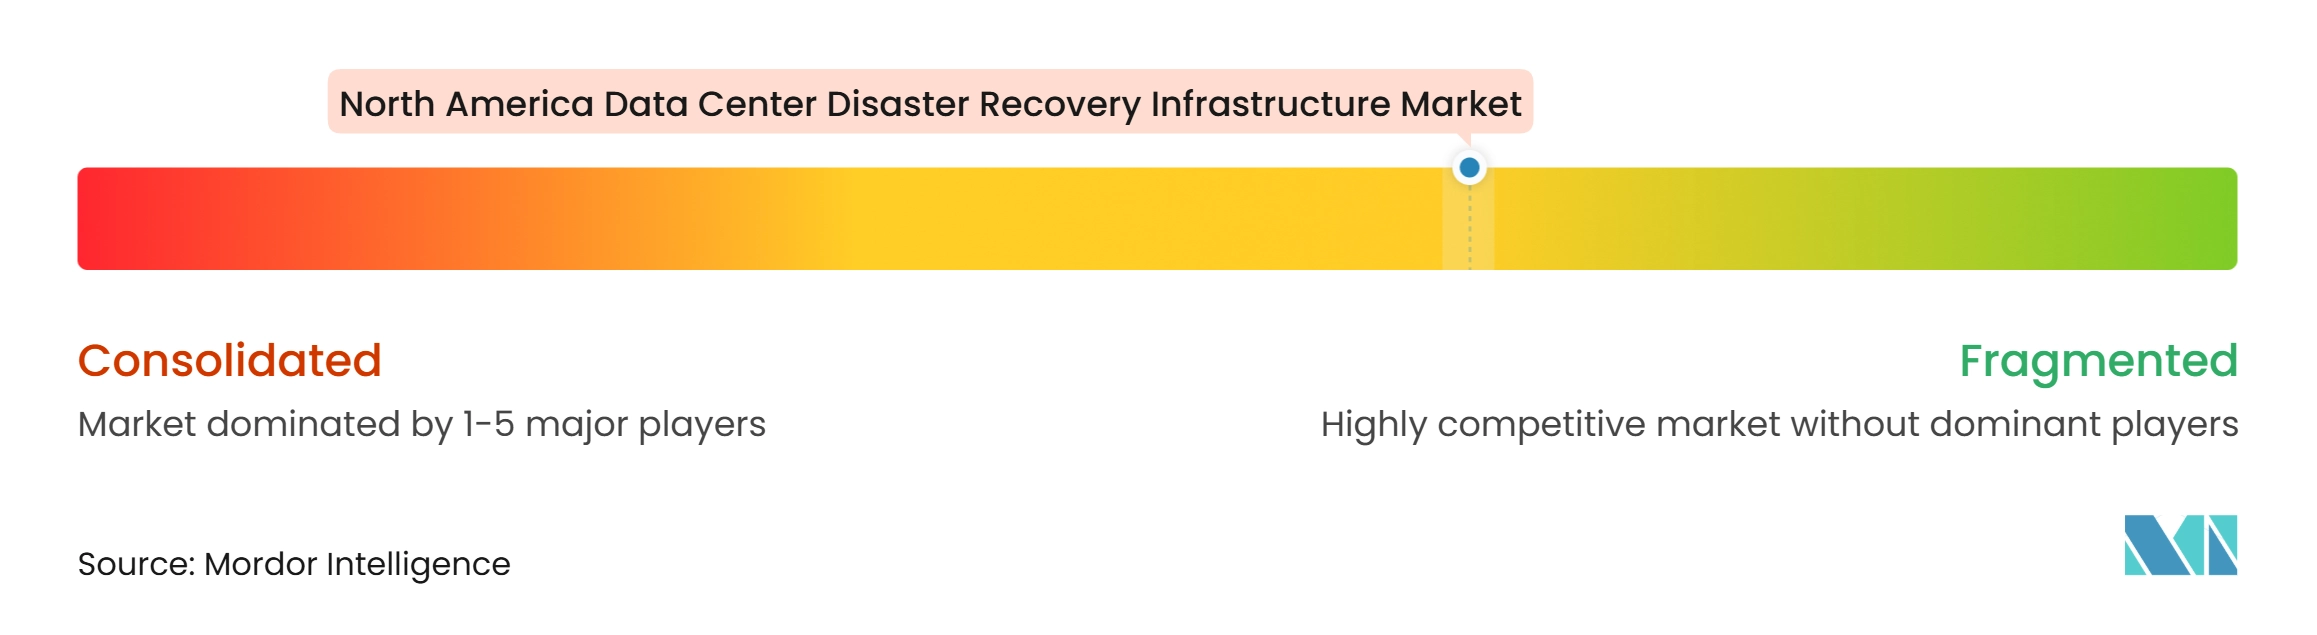
O mercado de infraestrutura de recuperação de desastres de data centers na América do Norte é fragmentado entre plataformas de nuvem, fornecedores especializados em proteção de dados, provedores de serviços gerenciados e operadores de colocation. Amazon Web Services, Microsoft e Google fornecem infraestrutura de recuperação em nuvem integrada, enquanto Veeam, Commvault, Rubrik e Cohesity se concentram em proteção e orquestração lideradas por software. Nenhum provedor domina todas as camadas de recuperação em ambientes on-premises, nuvem e gerenciados. A NetApp adquiriu a JetStream Software em agosto de 2026 para estender a recuperação para ambientes VMware em armazenamento de terceiros e Azure NetApp Files.[4] O negócio mostra que as aquisições continuam sendo uma rota importante para adicionar capacidades de recuperação em nuvem.
A Rubrik lançou a Recuperação Autônoma de Negócios para Aplicações em Nuvem em junho de 2026, usando seu Motor de Recuperação Preemptiva para automatizar a recuperação com reconhecimento de dependências. A Veeam expandiu sua plataforma em julho de 2026 com automação de recuperação, suporte mais amplo a hipervisores e varredura de malware. Esses movimentos mostram uma mudança do gerenciamento de backup para a recuperação cibernética coordenada. Provedores menores como Druva e Acronis visam clientes do mercado intermediário com modelos SaaS que reduzem o trabalho de gerenciamento de infraestrutura. A implantação simples e os controles prontos para auditoria podem suportar provedores que buscam clientes fora das maiores contas regulamentadas.
A recuperação de cargas de trabalho de IA continua sendo uma área de produto em aberto porque clusters de GPU, bancos de dados vetoriais, pontos de verificação de modelos e pipelines de recuperação têm requisitos específicos de continuidade. A CBTS fortaleceu seu portfólio gerenciado por meio de sua aquisição da Recovery Point Systems em setembro de 2026, adicionando DRaaS, recuperação de ransomware e colocation gerenciado. A competição provavelmente se concentrará na profundidade da orquestração, na garantia de dados limpos e no gerenciamento de cargas de trabalho híbridas. O mercado de infraestrutura de recuperação de desastres de data centers na América do Norte permanece fragmentado porque nenhum dado divulgado mostra uma participação combinada dominante nessas camadas de serviço.
Líderes do Setor de Infraestrutura de Recuperação de Desastres de Data Centers na América do Norte
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
International Business Machines Corporation
-
Hewlett Packard Enterprise Company
-
Broadcom Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Infraestrutura de Recuperação de Desastres de Data Centers na América do Norte Empresas cobertas neste relatório
- Amazon Web Services, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- Hewlett Packard Enterprise Company
- Broadcom Inc.
- Google LLC
- Veeam Software Group GmbH
- Commvault Systems, Inc.
- Rubrik, Inc.
- Cohesity, Inc.
- Acronis International GmbH
- Druva Inc.
- Dell Technologies Inc.
- NetApp, Inc.
- Oracle Corporation
- Cisco Systems, Inc.
- TierPoint, LLC
- Evolve IP, LLC
- InterVision Systems, LLC
- Flexential Corp.
- Rackspace Technology, Inc.
- 11:11 Systems, Inc.
Desenvolvimentos industriais recentes em Mercado de Infraestrutura de Recuperação de Desastres de Data Centers na América do Norte
- Outubro de 2026: O Amazon Redshift lançou a cópia automatizada de snapshots entre regiões, permitindo que clusters provisionados e grupos de trabalho sem servidor façam backup continuamente para regiões de destino especificadas pelo usuário sem intervenção manual, fechando uma lacuna operacional anterior ao copiar automaticamente o snapshot mais recente durante interrupções não planejadas, independentemente dos cronogramas de snapshot locais.
- Setembro de 2026: A CBTS adquiriu a Recovery Point Systems, uma especialista em DRaaS e recuperação de ransomware que opera data centers de fibra densa Nível III. A transação expande o portfólio de recuperação empresarial da CBTS para incluir DRaaS totalmente gerenciado com SLAs orquestrados, Recuperação de Ransomware como Serviço com validação de backup baseada em IA e colocation gerenciado, posicionando a entidade combinada como uma fonte de fornecedor único para modernização, segurança e recuperação em clientes empresariais e governamentais norte-americanos.
- Agosto de 2026: A NetApp adquiriu a JetStream Software, uma especialista em recuperação de desastres VMware e migração para nuvem, para estender a proteção a ambientes VMware executados em armazenamento de terceiros e permitir a recuperação para o Azure NetApp Files, avançando a estratégia da NetApp de tornar as ofertas de nuvem de hiperescaladores o destino preferido para a recuperação de cargas de trabalho VMware empresariais.
- Agosto de 2026: O AWS Elastic Disaster Recovery introduziu Planos de Recuperação, automatizando o lançamento sequencial de aplicações de múltiplos servidores durante eventos de recuperação e simulações com tempos de espera configuráveis, portões de aprovação e monitoramento em tempo real, eliminando uma fonte primária de erro humano durante cenários de recuperação de alta pressão.
Escopo do Relatório do Mercado de Infraestrutura de Recuperação de Desastres de Data Centers na América do Norte
O mercado de infraestrutura de recuperação de desastres de data centers na América do Norte compreende soluções e serviços que permitem às organizações restaurar as operações de data centers, aplicações e dados críticos após interrupções causadas por desastres naturais, ataques cibernéticos, falhas de hardware ou outros incidentes. Inclui sistemas de backup e recuperação, sites de recuperação de desastres, soluções de replicação, recuperação de desastres baseada em nuvem e serviços relacionados que suportam a continuidade dos negócios em data centers da América do Norte.
O Relatório do Mercado de Infraestrutura de Recuperação de Desastres de Data Centers na América do Norte é Segmentado por Tipo de Infraestrutura (Data Centers de Recuperação Secundários e Dedicados, Infraestrutura de Data Center de Backup, Infraestrutura de Replicação e Proteção de Dados, Infraestrutura de Failover e Orquestração de Recuperação, Infraestrutura de Armazenamento de Backup, Infraestrutura de Rede e Conectividade para Recuperação e Infraestrutura de Recuperação de Desastres Baseada em Nuvem), Modelo de Implantação (Recuperação de Desastres On-Premises, Recuperação Baseada em Colocation, Recuperação de Desastres Baseada em Nuvem, Recuperação de Desastres Híbrida e Recuperação de Desastres como Serviço [DRaaS]), Arquitetura de Recuperação (Ativo-Ativo, Ativo-Passivo, Espera Quente, Espera Fria, Backup e Restauração e Replicação Contínua de Dados), Componente (Infraestrutura de Computação e Servidores, Sistemas de Armazenamento e Backup, Software de Replicação de Dados, Sistemas de Rede e Conectividade, Orquestração e Automação de Recuperação e Monitoramento, Testes e Gerenciamento de Failover), Aplicação (Recuperação de Aplicações de Negócios Críticas, Recuperação de Banco de Dados e Plataforma de Dados, Recuperação de Máquinas Virtuais e Cargas de Trabalho, Recuperação de Aplicações Nativas em Nuvem, Recuperação de TI Empresarial e Alta Disponibilidade e Restauração Contínua de Serviços), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem [CSPs] e Empresarial e Borda) e Geografia (Estados Unidos, Canadá e México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Data Centers de Recuperação Secundários e Dedicados |
| Infraestrutura de Data Center de Backup |
| Infraestrutura de Replicação e Proteção de Dados |
| Infraestrutura de Failover e Orquestração de Recuperação |
| Infraestrutura de Armazenamento de Backup |
| Infraestrutura de Rede e Conectividade para Recuperação |
| Infraestrutura de Recuperação de Desastres Baseada em Nuvem |
| Recuperação de Desastres On-Premises |
| Recuperação Baseada em Colocation |
| Recuperação de Desastres Baseada em Nuvem |
| Recuperação de Desastres Híbrida |
| Recuperação de Desastres como Serviço (DRaaS) |
| Ativo-Ativo |
| Ativo-Passivo |
| Espera Quente |
| Espera Fria |
| Backup e Restauração |
| Replicação Contínua de Dados |
| Infraestrutura de Computação e Servidores |
| Sistemas de Armazenamento e Backup |
| Software de Replicação de Dados |
| Sistemas de Rede e Conectividade |
| Orquestração e Automação de Recuperação |
| Monitoramento, Testes e Gerenciamento de Failover |
| Recuperação de Aplicações de Negócios Críticas |
| Recuperação de Banco de Dados e Plataforma de Dados |
| Recuperação de Máquinas Virtuais e Cargas de Trabalho |
| Recuperação de Aplicações Nativas em Nuvem |
| Recuperação de TI Empresarial |
| Alta Disponibilidade e Restauração Contínua de Serviços |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e Borda |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Infraestrutura | Data Centers de Recuperação Secundários e Dedicados |
| Infraestrutura de Data Center de Backup | |
| Infraestrutura de Replicação e Proteção de Dados | |
| Infraestrutura de Failover e Orquestração de Recuperação | |
| Infraestrutura de Armazenamento de Backup | |
| Infraestrutura de Rede e Conectividade para Recuperação | |
| Infraestrutura de Recuperação de Desastres Baseada em Nuvem | |
| Por Modelo de Implantação | Recuperação de Desastres On-Premises |
| Recuperação Baseada em Colocation | |
| Recuperação de Desastres Baseada em Nuvem | |
| Recuperação de Desastres Híbrida | |
| Recuperação de Desastres como Serviço (DRaaS) | |
| Por Arquitetura de Recuperação | Ativo-Ativo |
| Ativo-Passivo | |
| Espera Quente | |
| Espera Fria | |
| Backup e Restauração | |
| Replicação Contínua de Dados | |
| Por Componente | Infraestrutura de Computação e Servidores |
| Sistemas de Armazenamento e Backup | |
| Software de Replicação de Dados | |
| Sistemas de Rede e Conectividade | |
| Orquestração e Automação de Recuperação | |
| Monitoramento, Testes e Gerenciamento de Failover | |
| Por Aplicação | Recuperação de Aplicações de Negócios Críticas |
| Recuperação de Banco de Dados e Plataforma de Dados | |
| Recuperação de Máquinas Virtuais e Cargas de Trabalho | |
| Recuperação de Aplicações Nativas em Nuvem | |
| Recuperação de TI Empresarial | |
| Alta Disponibilidade e Restauração Contínua de Serviços | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial e Borda | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de infraestrutura de recuperação de desastres de data centers na América do Norte?
O mercado está projetado para crescer de 3,74 bilhões de USD em 2027 para 6,38 bilhões de USD até 2032, a um CAGR de 11,27%.
O que está impulsionando a demanda por infraestrutura de recuperação de desastres de data centers na América do Norte?
A exposição a ransomware, as operações híbridas e de múltiplas nuvens, os requisitos de conformidade e os serviços de recuperação baseados em consumo são os principais fatores de demanda.
Qual modelo de implantação está crescendo mais rapidamente no setor de infraestrutura de recuperação de desastres de data centers na América do Norte?
A recuperação de desastres como serviço está projetada para se expandir a um CAGR de 12,26% até 2032.
Qual componente tem a maior participação nos gastos?
Os Sistemas de Armazenamento e Backup detinham uma participação de 32,96% em 2026, suportados pela demanda por repositórios de recuperação imutáveis.
Qual país está crescendo mais rapidamente em infraestrutura de recuperação de desastres na América do Norte?
O México está projetado para crescer a um CAGR de 12,32% até 2032 à medida que o desenvolvimento de data centers se expande.
Por que a orquestração de recuperação está se tornando mais importante?
A orquestração automatiza as etapas de recuperação com reconhecimento de dependências, reduz erros manuais e suporta testes mais rápidos durante incidentes cibernéticos.