
Marktgröße und Marktanteil der Disaster-Recovery-Infrastruktur in nordamerikanischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
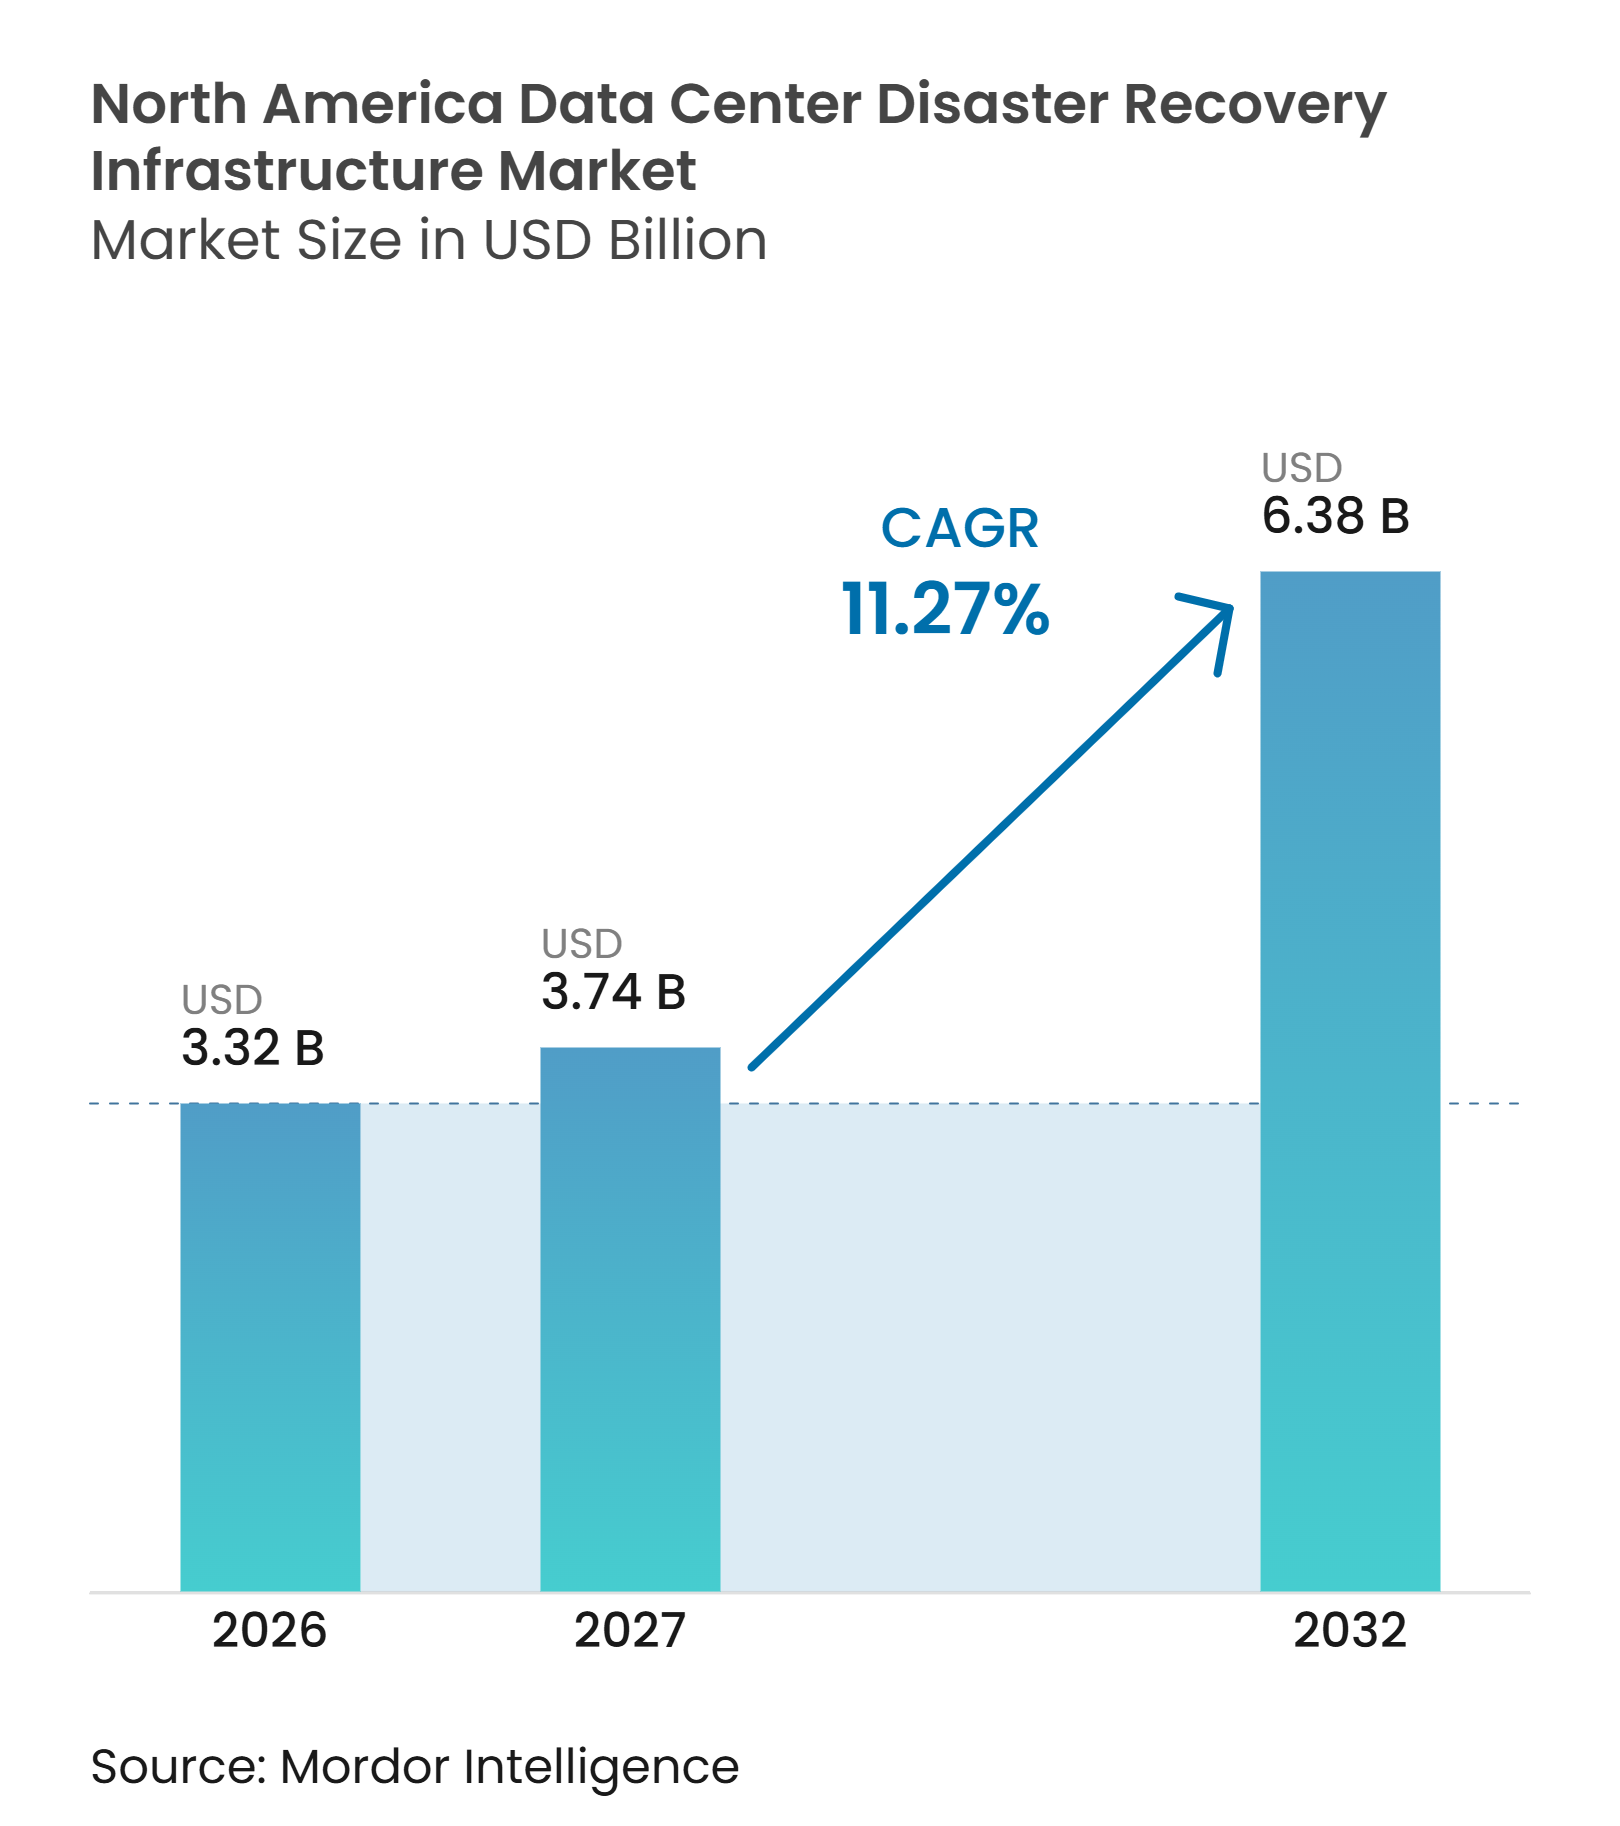
| Marktgröße im Basisjahr (2026) | 3.32 Milliarden US-Dollar |
| Marktgröße (2027) | 3.74 Milliarden US-Dollar |
| Marktgröße (2032) | 6.38 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.27 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Disaster-Recovery-Infrastruktur in nordamerikanischen Rechenzentren von Mordor Intelligence
Die Marktgröße der Disaster-Recovery-Infrastruktur in nordamerikanischen Rechenzentren wird voraussichtlich von 3,32 Milliarden USD im Jahr 2026 und 3,74 Milliarden USD im Jahr 2027 auf 6,38 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 11,27 % zwischen 2027 und 2032. Das Ransomware-Risiko verlagert die Wiederherstellungsplanung von einem operativen Anliegen zu einer Anforderung auf Vorstandsebene, insbesondere dort, wo Backup-Umgebungen zusammen mit Produktionssystemen kompromittiert werden können. Hybrid- und Multi-Cloud-Umgebungen erhöhen die Anzahl der Workloads, Abhängigkeiten und Wiederherstellungspfade, die Teams verwalten müssen. Käufer bevorzugen unveränderlichen Speicher, kontinuierliche Replikation und automatisiertes Failover, da diese Tools die Wiederherstellungsunsicherheit bei einem Cybervorfall reduzieren können. Bundes-, sektorspezifische und vertragliche Anforderungen erhöhen ebenfalls die Nachfrage nach dokumentierten Tests und prüfungsfähigen Wiederherstellungsverfahren. Der nordamerikanische Markt für Disaster-Recovery-Infrastruktur in Rechenzentren expandiert daher sowohl bei dedizierten Einrichtungen als auch bei verwalteten Cloud-Diensten, während Implementierungskosten und knappes Fachpersonal die Einführung weiterhin einschränken.
Wichtigste Erkenntnisse des Berichts
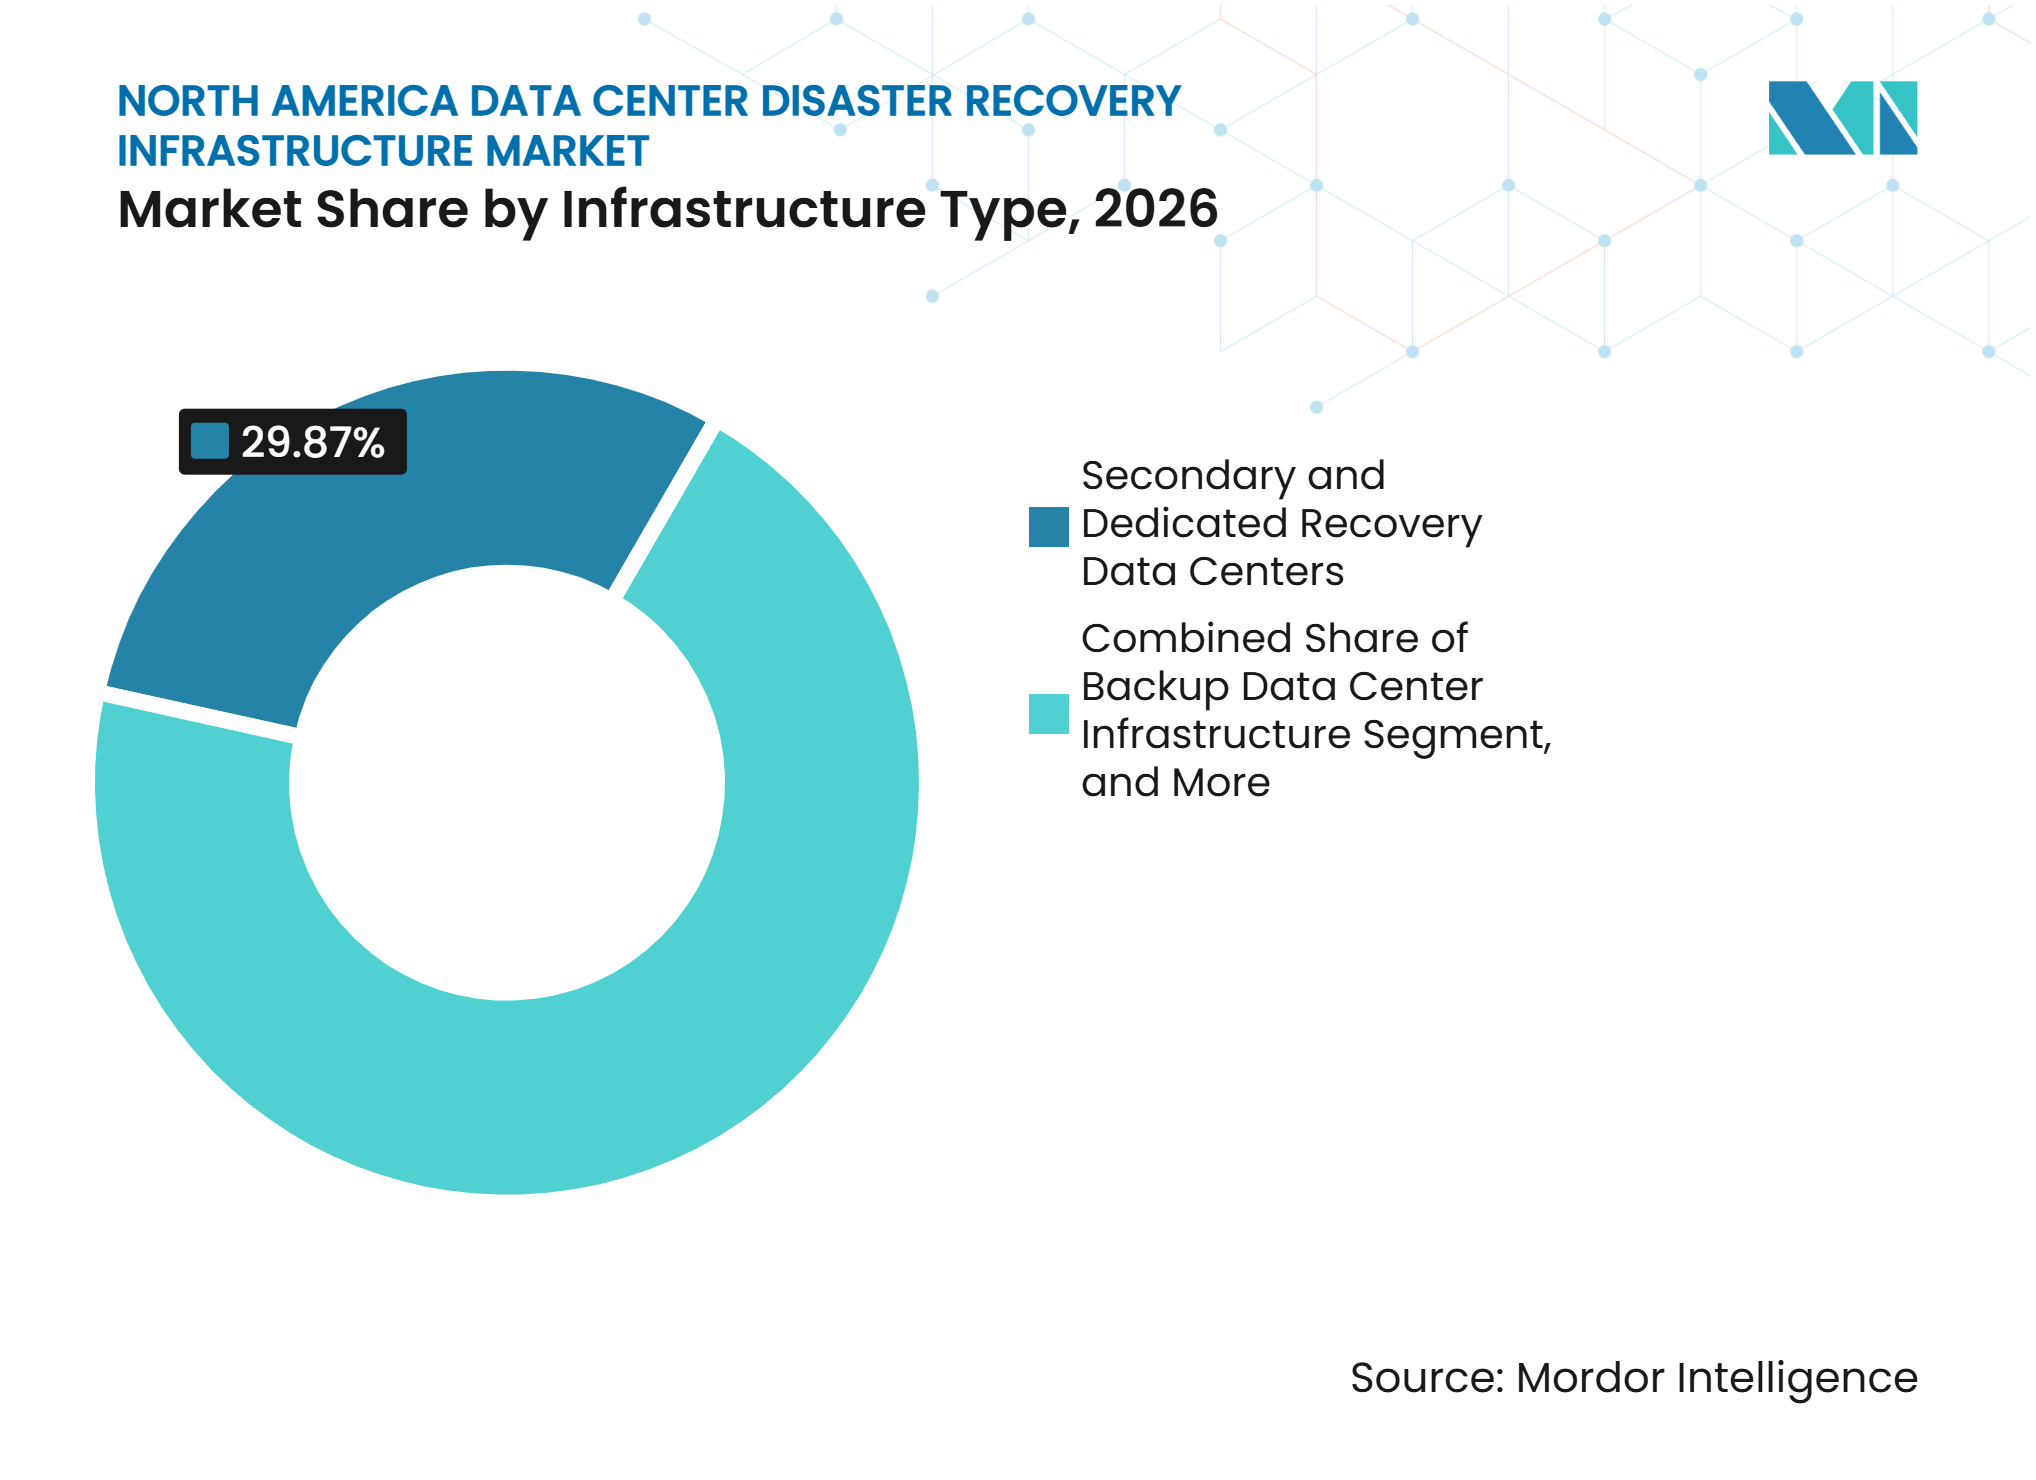
- Nach Infrastrukturtyp hielten sekundäre und dedizierte Recovery-Rechenzentren im Jahr 2026 einen Anteil von 29,87 %, während die cloudbasierte Disaster-Recovery-Infrastruktur bis 2032 voraussichtlich mit einer CAGR von 12,18 % wachsen wird.
- Nach Bereitstellungsmodell hielt On-Premises Disaster Recovery im Jahr 2026 einen Anteil von 31,42 %, während Disaster Recovery als Service bis 2032 voraussichtlich mit einer CAGR von 12,26 % wachsen wird.
- Nach Recovery-Architektur hielt Aktiv-Passiv im Jahr 2026 einen Anteil von 27,63 %, während kontinuierliche Datenreplikation bis 2032 voraussichtlich mit einer CAGR von 12,14 % wachsen wird.
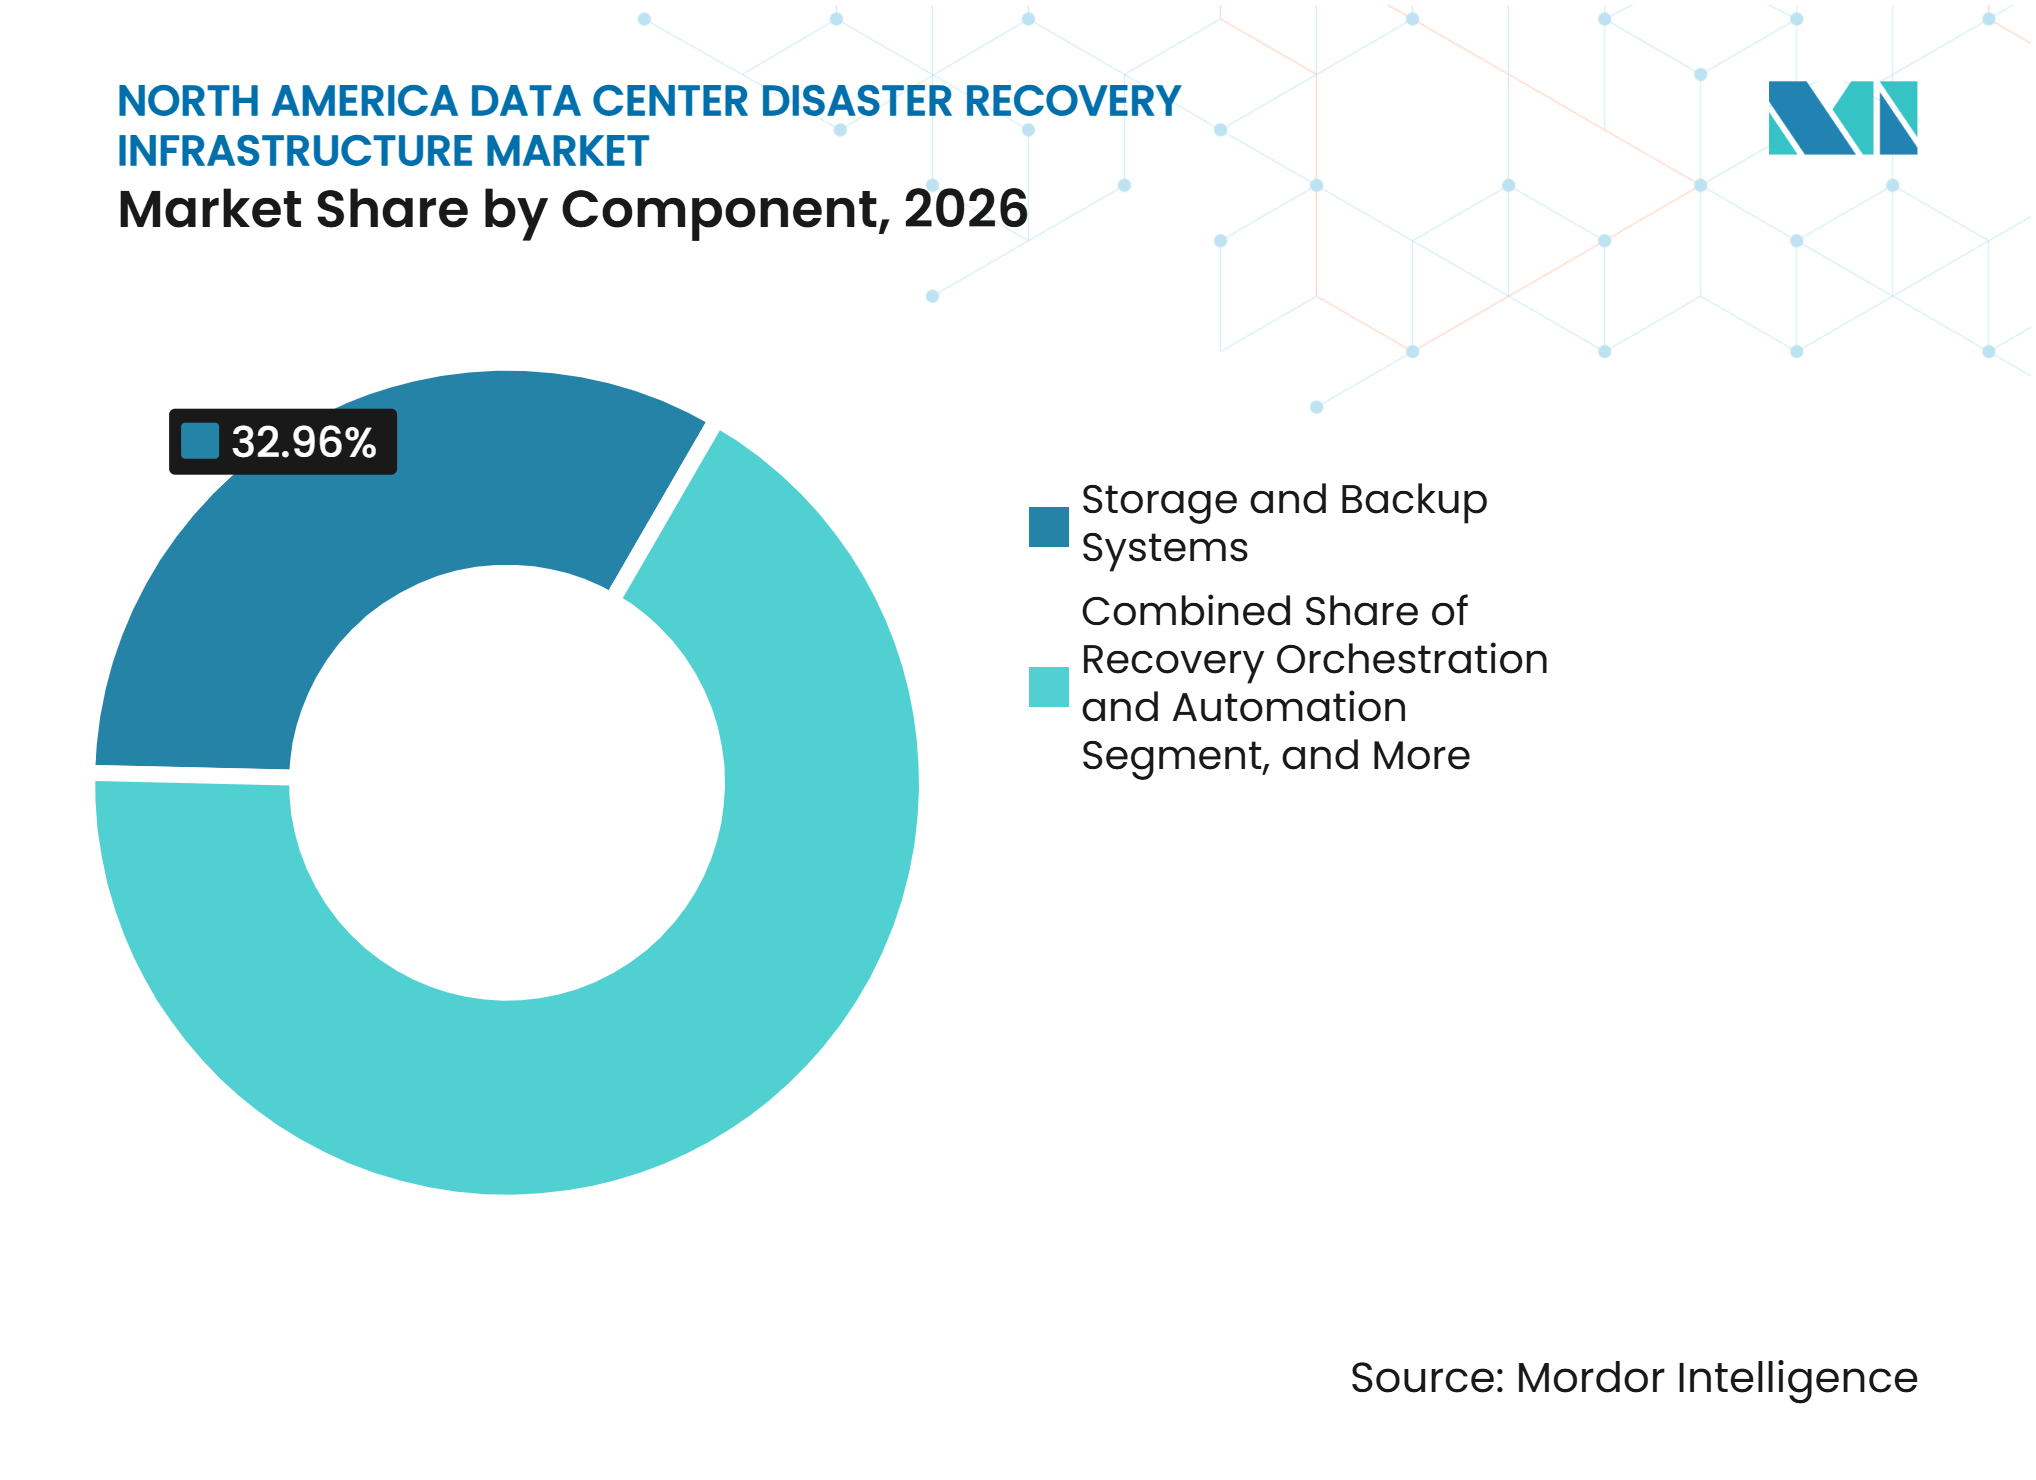
- Nach Komponente hielten Speicher- und Backup-Systeme im Jahr 2026 einen Anteil von 32,96 %, während Recovery-Orchestrierung und -Automatisierung bis 2032 voraussichtlich mit einer CAGR von 12,23 % wachsen wird.
- Nach Anwendung hielt die Wiederherstellung kritischer Geschäftsanwendungen im Jahr 2026 einen Anteil von 36,78 %, während die Wiederherstellung cloudnativer Anwendungen bis 2032 voraussichtlich mit einer CAGR von 12,28 % wachsen wird.
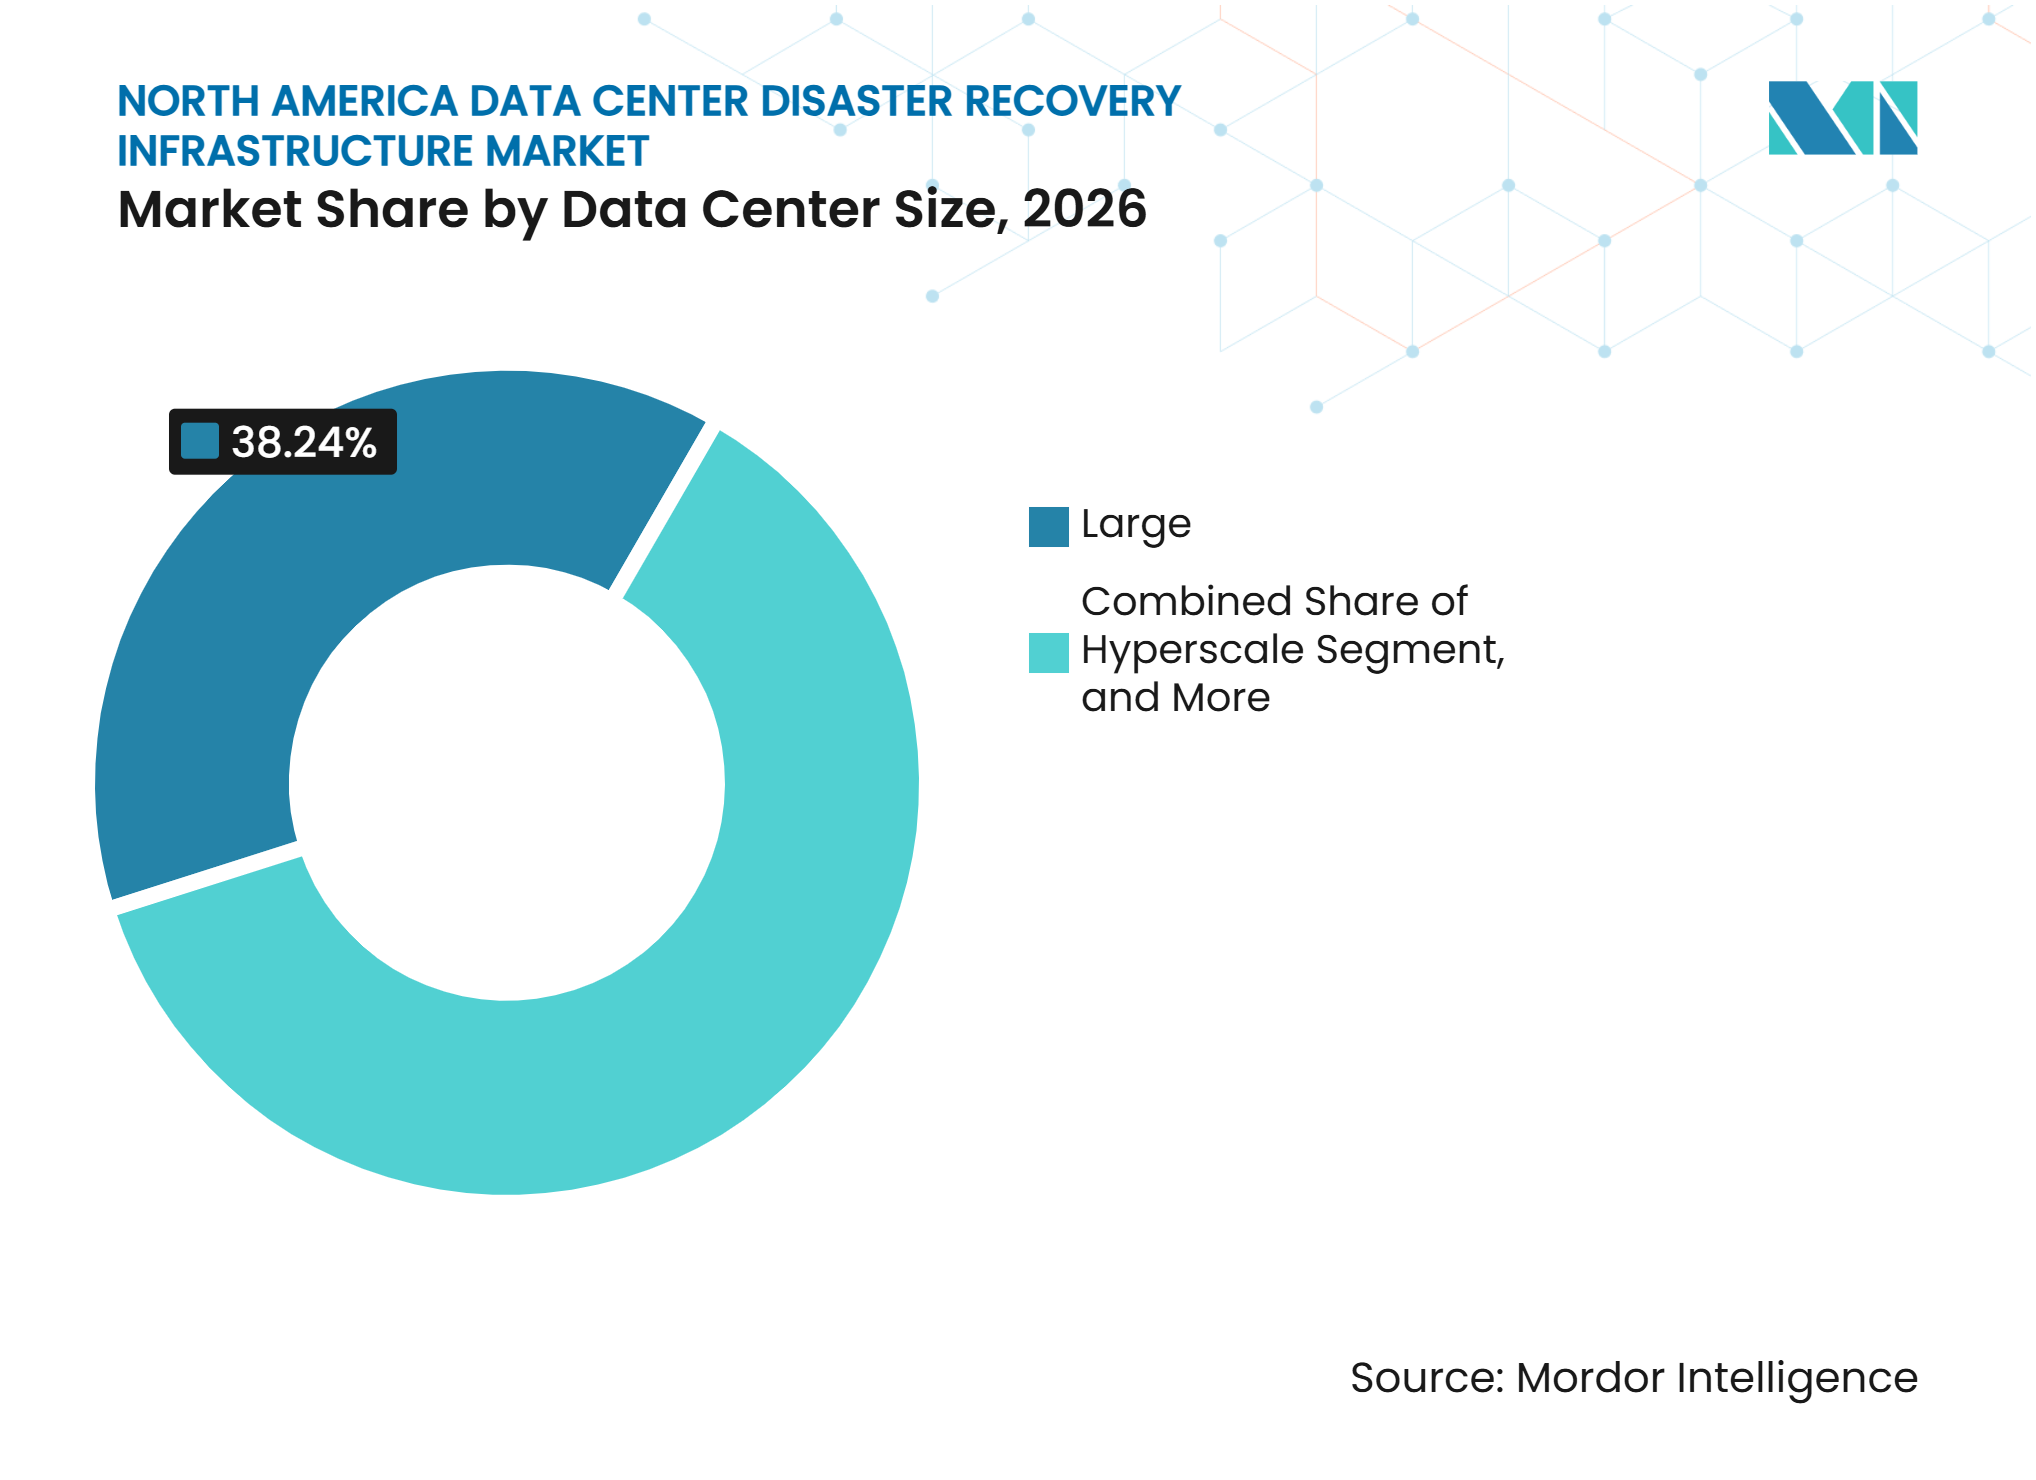
- Nach Rechenzentrumsgröße hielten große Rechenzentren im Jahr 2026 einen Anteil von 38,24 %, während Hyperscale-Rechenzentren bis 2032 voraussichtlich mit einer CAGR von 12,16 % wachsen werden.
- Nach Rechenzentrumstyp hielten Colocation-Rechenzentren im Jahr 2026 einen Anteil von 43,19 %, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einer CAGR von 12,34 % wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 83,53 % des nordamerikanischen Marktes für Disaster-Recovery-Infrastruktur in Rechenzentren, während Mexiko bis 2032 voraussichtlich mit einer CAGR von 12,32 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Durch Ransomware getriebene Nachfrage nach unveränderlicher Wiederherstellung | +2.8% | Global, wobei die Vereinigten Staaten 58 % der gemeldeten Angriffe ausmachen | Kurzfristig (≤ 2 Jahre) |
| Expansion von Hybrid- und Multi-Cloud-Workloads | +2.3% | Nordamerikaweit, angeführt von der Unternehmenseinführung in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Regulatorische und vertragliche Verantwortlichkeit bei der Wiederherstellung | +1.8% | Bundes- und sektorspezifische Mandate der Vereinigten Staaten mit Ausstrahlungseffekten auf Kanada | Mittelfristig (2–4 Jahre) |
| Ersatz ungenutzter sekundärer Infrastruktur durch verbrauchsbasierte Wiederherstellung | +1.4% | Nordamerikaweit, am stärksten im mittleren Marktsegment der Vereinigten Staaten und in Mexiko | Mittelfristig (2–4 Jahre) |
| Replikation von KI-Workloads und Expansion von Hochdichte-Rechenzentren | +1.1% | Hyperscale-Korridore der Vereinigten Staaten und die Region Querétaro in Mexiko | Langfristig (≥ 4 Jahre) |
| Netzexpositionsrisiken und koordinierte Resilienz von Versorgungsknoten | +0.7% | ERCOT-, PJM- und WECC-Regionen in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Durch Ransomware getriebene Nachfrage nach unveränderlicher Wiederherstellung
Ransomware verändert Investitionsentscheidungen bei der Wiederherstellung, da Angreifer zunehmend Backup-Repositories sowie Produktionsdaten ins Visier nehmen. Sophos berichtete, dass 56 % der Angriffe im Jahr 2026 Daten verschlüsselten, was saubere und isolierte Wiederherstellungskopien für betroffene Organisationen unerlässlich macht. Organisationen reagieren darauf, indem sie unveränderliche Repositories implementieren, die in einer kompromittierten Produktionsumgebung nicht verändert werden können. Dies verschiebt die unveränderliche Wiederherstellung von einer Spezialanforderung zu einem breiten Beschaffungsstandard im nordamerikanischen Markt für Disaster-Recovery-Infrastruktur in Rechenzentren. Es erhöht auch die Nachfrage nach Plattformen, die saubere Daten validieren können, bevor ein Wiederherstellungs-Workload wiederhergestellt wird.
Expansion von Hybrid- und Multi-Cloud-Workloads
Unternehmen betreiben Anwendungen nun über On-Premises-Systeme, öffentliche Clouds und Edge-Standorte hinweg, was das Recovery-Design schwieriger macht. Das Disaster Recovery Journal identifizierte den AWS-US-East-Ausfall im Oktober 2025 als Beleg dafür, dass versteckte Dienstabhängigkeiten das anbieterinterne Failover einschränken können.[1] Cross-Cloud-Replikation kann einen zusätzlichen Wiederherstellungsstandort bereitstellen, wenn eine umfassendere Anbieterstörung eine Anwendungsumgebung beeinträchtigt. Dieses Betriebsmodell erfordert anbieterneutrale Replikation, konsistente Richtlinienkontrollen und Hochbandbreiten-Konnektivität zwischen Umgebungen. Der nordamerikanische Markt für Disaster-Recovery-Infrastruktur in Rechenzentren profitiert davon, weil diese Anforderungen Software- und Netzwerkausgaben zu herkömmlichen Backup-Käufen hinzufügen. Käufer legen auch größeren Wert auf Wiederherstellungsübungen, die Anwendungsabhängigkeiten statt einzelner virtueller Maschinen testen.
Regulatorische und vertragliche Verantwortlichkeit bei der Wiederherstellung
Die Wiederherstellungsplanung wird für Organisationen, die regulierte oder öffentliche Workloads verwalten, zu einer dokumentierten Verpflichtung. Die Umsetzungsleitlinien des Federal Data Center Enhancement Act verpflichten Behörden zur Verbesserung des Rechenzentrumsbetriebs und der Resilienzplanung. NIST Cybersecurity Framework 2.0, FedRAMP 20x, HIPAA, PCI DSS und die Offenlegungsregeln der Securities and Exchange Commission erhöhen die Kosten einer schwachen Wiederherstellungsdokumentation. Diese Anforderungen machen regelmäßige Tests, aufbewahrte Nachweise und klare Verantwortlichkeiten bei der Beschaffung wichtiger. Anbieter, die Wiederherstellungstools mit Compliance-Berichterstattung kombinieren, haben eine klarere Position in Behörden-, Gesundheits- und Finanzdienstleistungskonten. Der nordamerikanische Markt für Disaster-Recovery-Infrastruktur in Rechenzentren gewinnt durch diese compliance-getriebene Nachfrage an Dynamik, auch wenn diskretionäre Technologiebudgets eingeschränkt sind.
Ersatz ungenutzter sekundärer Infrastruktur durch verbrauchsbasierte Wiederherstellung
Herkömmliche Warm- und Cold-Sites erfordern Kapitalinvestitionen, die bis zum Eintreten eines Vorfalls ungenutzt bleiben. Cloudbasierte kontinuierliche Replikation ermöglicht es Organisationen nun, kurze Recovery-Point-Objectives zu erreichen, ohne eine dedizierte sekundäre Einrichtung zu betreiben. Dieses Modell ist besonders relevant für mittelständische Unternehmen, die separate Einrichtungen, spezialisiertes Personal und inaktive Standby-Rechenkapazität nicht rechtfertigen können. Disaster Recovery als Service unterstützt auch häufigere Übungen, ohne Produktionsumgebungen zu stören. Verwaltete Anbieter gehen daher über die reine Kapazitätsvermietung hinaus und bieten gebündelte Wiederherstellungsoperationen und Orchestrierung an. Diese Veränderung erweitert die adressierbare Kundenbasis für den nordamerikanischen Markt für Disaster-Recovery-Infrastruktur in Rechenzentren und erhöht gleichzeitig den Preisdruck auf traditionelle Sekundärstandort-Dienste.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Implementierungskosten und konkurrierende Infrastrukturprioritäten | -1.4% | Nordamerikaweit, am stärksten bei mittelständischen Organisationen in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Komplexität der Integration von Legacy-Anwendungen | -0.9% | Unternehmen in den Vereinigten Staaten, insbesondere im Finanzdienstleistungs- und Gesundheitsbereich | Langfristig (≥ 4 Jahre) |
| Abhängigkeit des Wiederherstellungspfads von Cloud- und Konnektivitätsanbietern | -0.6% | Nordamerikaweit | Mittelfristig (2–4 Jahre) |
| Mangel an Spezialisten für Disaster Recovery und Rechenzentrums-Resilienz | -0.4% | Nordamerikaweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Implementierungskosten und konkurrierende Infrastrukturprioritäten
Wiederherstellungsinvestitionen sind schwer zu priorisieren, da ihr Nutzen am deutlichsten nur während eines Ausfalls oder Cybervorfalls sichtbar wird. Ein vollständiges Programm kann kontinuierliche Replikation, Standby-Rechenkapazität, Orchestrierungslizenzen, Tests und spezialisierte Dienste erfordern. Diese Kosten konkurrieren mit KI-Infrastruktur, Cloud-Migration, Sicherheitskonsolidierung und der Modernisierung von Kernanwendungen. Organisationen mit der höchsten Exposition verfügen möglicherweise auch nicht über das erforderliche Kapital, um ihre Wiederherstellungsarchitektur neu zu gestalten. Der nordamerikanische Markt für Disaster-Recovery-Infrastruktur in Rechenzentren sieht sich daher einer langsameren Einführung bei budgetbeschränkten mittelständischen Käufern gegenüber. Verbrauchsbasierte Dienste können die anfänglichen Ausgaben reduzieren, beseitigen jedoch nicht die Kosten für Konfiguration, Tests und Governance.
Komplexität der Integration von Legacy-Anwendungen
Legacy-Anwendungen können undokumentierte Abhängigkeiten aufweisen, die erst während eines Live-Failovers sichtbar werden. Mainframe-Systeme, proprietäre Middleware und eng verknüpfte Datenbanken erfordern oft mehr als ein neues Wiederherstellungsprodukt. Teams müssen Anwendungsbeziehungen identifizieren, Neustarts sequenzieren und die Datenkonsistenz überprüfen, bevor Wiederherstellungszielen vertraut werden kann. In regulierten Umgebungen kann eine undokumentierte Abhängigkeit zu einem direkten Prüfungs- und Betriebsrisiko werden. Diese Komplexität verlängert Implementierungszeitpläne und kann die Nutzung standardisierter Disaster-Recovery-als-Service-Angebote einschränken. Sie begünstigt auch Anbieter mit Fähigkeiten in den Bereichen Erkennung, Abhängigkeitsmapping und Wiederherstellungsorchestrierung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Infrastrukturtyp:
Cloud-Migrationsdruck gestaltet die Recovery-Architektur neuSekundäre und dedizierte Recovery-Rechenzentren hielten im Jahr 2026 einen Anteil von 29,87 % am nordamerikanischen Markt für Disaster-Recovery-Infrastruktur in Rechenzentren. Sie bleiben wichtig für latenzempfindliche Workloads, die eine klare physische Trennung von Produktionssystemen benötigen. Backup-Rechenzentrumsinfrastruktur sowie Replikations- und Datenschutzinfrastruktur unterstützen weiterhin mehrschichtige Recovery-Designs. Diese Designs kombinieren physische Einrichtungen mit softwaredefinierter Replikation und isolierten Datenkopien. Cloudbasierte Disaster-Recovery-Infrastruktur wird bis 2032 voraussichtlich mit einer CAGR von 12,18 % wachsen. Ihr Wachstum spiegelt geringere Kapitalanforderungen und die Fähigkeit wider, automatisiertes regionales Failover zu unterstützen. Rubrik führte im Juni 2026 Autonomous Business Recovery für Cloud-Anwendungen ein und fügte Abhängigkeitsmapping sowie sequenzierte Wiederherstellung aus validierten sauberen Punkten hinzu. Diese Art der Orchestrierung hilft Organisationen, verbundene Anwendungen statt isolierter technischer Ressourcen wiederherzustellen. Sie unterstützt auch eine schnellere Entscheidungsfindung während eines Vorfalls.
Die Cloud-Einführung beseitigt nicht die Nachfrage nach physischer Wiederherstellungsinfrastruktur. Organisationen verwenden abgestufte Modelle, bei denen hochwertige Anwendungen eine kontinuierliche Cloud-Replikation erhalten. Kalte Workloads können auf physischen Standby-Systemen verbleiben, wo Anforderungen an Datenresidenz und Datensouveränität gelten. Failover- und Recovery-Orchestrierungsinfrastruktur wird relevanter, da Organisationen diese unterschiedlichen Wiederherstellungsstufen verwalten. Backup-Speicherinfrastruktur ist ebenfalls wichtig, da unveränderlicher Objektspeicher die Auswirkungen von Ransomware-gesteuerter Datenbeschädigung begrenzt. Der nordamerikanische Markt für Disaster-Recovery-Infrastruktur in Rechenzentren unterstützt daher mehrere Infrastrukturtypen gleichzeitig. Die Ausgaben verlagern sich hin zu koordinierten Architekturen statt einem einzigen Standard-Wiederherstellungsformat. Anbieter, die gemischte physische und Cloud-Umgebungen verwalten können, haben einen stärkeren Zugang zu Unternehmenskonten.



Nach Bereitstellungsmodell:
Verbrauchsökonomie verdrängt den dedizierten SekundärstandortOn-Premises Disaster Recovery hielt im Jahr 2026 einen Anteil von 31,42 %, unterstützt durch große Unternehmen mit deterministischen Wiederherstellungsanforderungen. Bestehende Systeme und Anwendungsinvestitionen können eine Migration kostspielig und betrieblich schwierig machen. Colocation-basierte Wiederherstellung bleibt relevant, wo Organisationen garantierte Bandbreite und kontrollierte Konnektivität zwischen Standorten benötigen. Hybrid Disaster Recovery bietet eine weitere Option für Unternehmen, die physische Kontrolle neben cloudbasierter Kapazität suchen. Disaster Recovery als Service wird bis 2032 voraussichtlich mit einer CAGR von 12,26 % wachsen. CBTS erwarb im September 2026 Recovery Point Systems, um verwaltete DRaaS-, Ransomware-Wiederherstellungs- und Colocation-Fähigkeiten hinzuzufügen.[2] Die Transaktion zeigt, wie Anbieter integrierte Angebote für Kunden ohne Spezialistenteams aufbauen. Diese Dienste ermöglichen auch wiederkehrende Tests und verwaltete Service-Level-Verpflichtungen.
Cloudbasierte Disaster Recovery gewinnt an Dynamik, weil sie Teams ermöglicht, Wiederherstellungsumgebungen bereitzustellen, ohne dauerhaft ein zweites Rechenzentrum zu betreiben. AWS erweiterte Elastic Disaster Recovery im Juli 2026 auf 36 globale Regionen, darunter Kanada West und Mexiko Zentral. Die erweiterte Abdeckung verbessert die Auswahl regionaler Wiederherstellungsstandorte für nordamerikanische Kunden. AWS führte im August 2026 auch Recovery Plans für sequenzierte Multi-Server-Starts, Genehmigungsstufen und Wiederherstellungsüberwachung ein. Diese Funktionen können manuelle Fehler bei Übungen und Live-Ereignissen reduzieren. On-Premises-Systeme werden weiterhin Anwendungen bedienen, die direkte Kontrolle oder umfangreiche Neugestaltung vor der Migration erfordern. Der nordamerikanische Markt für Disaster-Recovery-Infrastruktur in Rechenzentren wird daher eine Mischung aus dedizierten, hybriden, Colocation- und verwalteten Modellen beibehalten. Die Anbieterauswahl wird zunehmend von der Testqualität und anwendungsspezifischen Wiederherstellungsanforderungen abhängen.
Nach Recovery-Architektur:
Anforderungen an die Betriebskontinuität verlagern sich vom passiven StandbyDie Aktiv-Passiv-Architektur hielt im Jahr 2026 einen Anteil von 27,63 %, da sie synchronisierte Standby-Kapazität ohne die Kosten vollständig aktiver Duplikatsysteme bietet. Sie bleibt geeignet für Organisationen, die ein kurzes Failover-Intervall tolerieren können. Aktiv-Aktiv-Konfigurationen gewinnen im Finanzdienstleistungs- und E-Commerce-Bereich an Bedeutung, wo Ausfallzeiten unmittelbar den Umsatz beeinflussen. Kontinuierliche Datenreplikation wird bis 2032 voraussichtlich mit einer CAGR von 12,14 % wachsen. Die Architektur begrenzt den Datenverlust zwischen herkömmlichen Backup-Fenstern und unterstützt stärkere Recovery-Point-Objectives. Snowflake führte 2026 RPO Assurance mit einer Service-Level-Verpflichtung für die Aktualität von Replikaten ein. Dies signalisiert, dass Replikationsverpflichtungen zu standardisierten kommerziellen Angeboten werden. Käufer vergleichen Wiederherstellungsarchitekturen zunehmend anhand von Wiederherstellungsgeschwindigkeit, Datenintegrität und Testnachweisen.
Backup und Wiederherstellung bleibt für Cold-Tier-Daten und die Langzeitaufbewahrung notwendig. Seine Grenzen werden deutlicher, wenn Angreifer sowohl Produktionsdaten als auch Backup-Repositories verschlüsseln. Sophos stellte fest, dass Daten bei 16 % der Ransomware-Angriffe im Jahr 2026 sowohl verschlüsselt als auch gestohlen wurden. Organisationen reagieren mit mehrstufigen Designs, die kontinuierliche Replikation auf Tier-1-Workloads anwenden. Sie verwenden unveränderliche Backups und Wiederherstellung für weniger zeitkritische Informationen. Diese Struktur schafft eine größere Nachfrage nach Orchestrierungsplattformen, die mehrere Wiederherstellungsmodelle über eine einzige Steuerungsebene verwalten. Der nordamerikanische Markt für Disaster-Recovery-Infrastruktur in Rechenzentren profitiert von dieser breiteren Mischung von Architekturen. Es erhöht auch die Bedeutung der Validierung sauberer Kopien, bevor Workloads wieder in Betrieb genommen werden.
Nach Komponente:
Automatisierung überbrückt die Lücke zwischen Wiederherstellungsplänen und AusführungSpeicher- und Backup-Systeme hielten im Jahr 2026 einen Anteil von 32,96 %, was breite Investitionen in unveränderlichen Speicher und geschützte Wiederherstellungs-Repositories widerspiegelt. Rechen- und Serverinfrastruktur bleibt für Standby-Kapazität und Wiederherstellungstests notwendig. Datenreplikationssoftware unterstützt die Bewegung von Anwendungsdaten über separate Umgebungen hinweg. Netzwerk- und Konnektivitätssysteme sind ebenfalls erforderlich, um eine latenzarme Replikation zwischen verteilten Standorten aufrechtzuerhalten. Recovery-Orchestrierung und -Automatisierung wird bis 2032 voraussichtlich mit einer CAGR von 12,23 % wachsen. Veeam Data Platform v13.1 fügte im Juli 2026 Unterstützung für 14 Hypervisor-Plattformen und Active Directory Forest Recovery-Automatisierung hinzu. Die Veröffentlichung zeigt, wie Anbieter manuelle Schritte reduzieren, die eine Wiederherstellung verzögern können. Automatisierung wird zu einem praktischen Weg, um dokumentierte Pläne mit der Ausführung unter Druck in Einklang zu bringen.
Die Identitätswiederherstellung ist besonders wichtig, da Geschäftsanwendungen ohne sichere Verzeichnisdienste nicht normal funktionieren können. Automatisierte Workflows können auch Validierungsschritte einrichten, bevor Wiederherstellungssysteme wieder mit Produktionsnetzwerken verbunden werden. Sicherheits- und Wiederherstellungstools werden stärker miteinander verbunden, da die Reaktion auf Ransomware sowohl Eindämmung als auch Wiederherstellung erfordert. Veeam erweiterte in seiner Veröffentlichung vom Juli 2026 auch das Malware-Scanning für NAS-Umgebungen und die Cloud-Bedrohungserkennung für Azure. Diese Fähigkeiten unterstützen Wiederherstellungsentscheidungen, die den Sicherheitszustand der wiederhergestellten Daten berücksichtigen. Der nordamerikanische Markt für Disaster-Recovery-Infrastruktur in Rechenzentren verlagert sich hin zu Plattformen, die Backup-, Erkennungs- und Wiederherstellungsoperationen vereinen. Diese Verlagerung kann Übergaben zwischen separaten Infrastruktur- und Sicherheitsteams reduzieren. Sie macht auch die Integrationsqualität zu einem wichtigeren Wettbewerbskriterium.

Nach Anwendung:
Wiederherstellung unternehmenskritischer Anwendungen verankert die Ausgaben, während cloudnative Anforderungen zunehmenDie Wiederherstellung kritischer Geschäftsanwendungen hielt im Jahr 2026 einen Anteil von 36,78 %, was der Priorität widerspiegelt, die ERP-, Kernbanken- und wesentlichen SaaS-Systemen eingeräumt wird. Die Datenbank- und Datenplattform-Wiederherstellung unterstützt die Datenschichten unter diesen Anwendungen. Die Wiederherstellung virtueller Maschinen und Workloads bleibt in etablierten Unternehmenstechnologieumgebungen unerlässlich. Die Wiederherstellung cloudnativer Anwendungen wird bis 2032 voraussichtlich mit einer CAGR von 12,28 % wachsen. Containerisierte Anwendungen und Retrieval-Augmented-Generation-Pipelines erfordern eine Wiederherstellung, die Anwendungsabhängigkeiten versteht. Das Disaster Recovery Journal stellte fest, dass weniger als ein Drittel der Befragten die Wiederherstellung von Kubernetes- und KI-Workloads in ihrer aktuellen Planung berücksichtigte. Diese Lücke kann Nachfrage erzeugen, wenn diese Workloads produktionskritisch werden. Der nordamerikanische Markt für Disaster-Recovery-Infrastruktur in Rechenzentren muss daher mehr als Failover auf Ebene virtueller Maschinen unterstützen.
Enterprise-IT-Wiederherstellung adressiert umfassendere Kontinuitätsbedürfnisse in komplexen, mehrstandort- und Multi-Cloud-Umgebungen. Hochverfügbarkeit und kontinuierliche Dienstwiederherstellung unterstützen auch Organisationen, die keine längeren Unterbrechungen akzeptieren können. Cloudnative Wiederherstellung erfordert, dass Teams Konfigurationsdaten, Identitäten, Netzwerke und zugrunde liegende Plattformdienste schützen. Rubriks Autonomous Business Recovery für Cloud-Anwendungen konzentriert sich bei der Wiederherstellung auf diese verknüpften Komponenten. Dieser Ansatz behebt eine Einschränkung von Produkten, die Ressourcen wiederherstellen, ohne ihren vollständigen Betriebskontext neu aufzubauen. Anbieter erweitern auch das Malware-Scanning und die Cloud-Bedrohungserkennung rund um unstrukturierte Daten.
Nach Rechenzentrumsgröße:
Hyperscale-Konzentration treibt die Intensität der WiederherstellungsinfrastrukturGroße Rechenzentren hielten im Jahr 2026 einen Anteil von 38,24 %, da sie Unternehmens- und Colocation-Kapazität mit redundanter Stromversorgung, Kühlung und Konnektivität konzentrieren. Mittelgroße und kleine Einrichtungen bleiben in regionalen Bereitstellungen relevant, die Latenz-, Resilienz- oder Souveränitätsanforderungen erfüllen. Hyperscale-Rechenzentren werden bis 2032 voraussichtlich mit einer CAGR von 12,16 % wachsen, da KI-Infrastruktur die Rechendichte erhöht. Größere Einrichtungen erfordern eine umfangreichere Planung, da ein Ausfall mehrere Kunden und kritische Workloads beeinträchtigen kann. NERC identifizierte die hohe Nachfrage großer Rechenzentren in seiner Bewertung von 2025 als kurzfristige Herausforderung für die Zuverlässigkeit des Übertragungsnetzes. Die Bewertung vermerkte Ereignisse mit unerwarteten Reduzierungen von 1.000 MW oder mehr während Netzstörungen. Diese Bedingungen erhöhen den Wert geografisch getrennter Wiederherstellungskapazität. Sie begünstigen auch Architekturen, die Workloads über Regionen hinweg verlagern können.
Die Stromverfügbarkeit wird zu einer wesentlichen Wiederherstellungsüberlegung für Hochdichte-Einrichtungen. NERC gab 2025 eine Warnung zu Großlast-Netzanschluss-, Inbetriebnahme- und Betriebspraktiken heraus. Netzkoordinierungsanforderungen können Betreiber dazu veranlassen, die standortinterne Resilienz und Remote-Failover-Optionen auszubauen. Schneider Electric stellte fest, dass 7 von 13 wichtigen US-amerikanischen Netzregionen zwischen 2025 und 2030 unterhalb kritischer Sicherheitsmargen betrieben werden könnten. Dies macht Aktiv-Aktiv- und kontinuierliche Replikationsdesigns für konzentrierte Rechenumgebungen relevanter. Der nordamerikanische Markt für Disaster-Recovery-Infrastruktur in Rechenzentren verzeichnet eine steigende Nachfrage von Betreibern, die Anwendungskontinuität mit Netzexpositionsrisiken in Einklang bringen müssen. Die Wiederherstellungsstrategie wird zunehmend Strom-, Konnektivitäts- und geografische Diversitt einschließen. Dies erweitert die Rolle von Disaster Recovery über den reinen Datenschutz hinaus.
Nach Rechenzentrumstyp:
Colocation führt, während Cloud-Dienstanbieter die Wiederherstellungsbereitstellung neu definierenColocation-Rechenzentren hielten im Jahr 2026 einen Anteil von 43,19 %, da sie physische Trennung, anbieterneutrale Konnektivität und Verfügbarkeitsverpflichtungen ohne einen selbst betriebenen Sekundärstandort bieten. Unternehmensrechenzentren unterstützen weiterhin latenzarme Workloads und kontrollierte Wiederherstellungsumgebungen. Edge-Standorte erfordern auch lokalisierte Kontinuität für Workloads, die kein entferntes Failover tolerieren können. Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einer CAGR von 12,34 % wachsen. Ihr Wachstum wird durch regionale Expansion, regionsübergreifende Replikation und verwaltete Wiederherstellungstools unterstützt. AWS fügte im Juli 2026 Kanada West und Mexiko Zentral zur Elastic-Disaster-Recovery-Abdeckung hinzu. Dies erweitert die verfügbaren Wiederherstellungszieloptionen für nordamerikanische Organisationen. Es macht Cloud-Dienste auch praktischer für Workloads, die regionale Wiederherstellungsoptionen benötigen.
Colocation-Anbieter fügen verwaltete DRaaS-Fähigkeiten hinzu, um über die reine Infrastrukturvermietung hinauszugehen. Cloud-Dienstanbieter fügen native Orchestrierungs- und Compliance-Tools hinzu, um den Implementierungsaufwand für Benutzer zu reduzieren. Google Cloud machte regionsübergreifende Backups für seinen Backup- und DR-Dienst im Juni 2026 allgemein verfügbar. Der Dienst ermöglicht es, Backup-Ziele von primären Workload-Regionen zu trennen. Diese Funktion unterstützt geografische Kontrolle und Datenresidenzanforderungen in mehrjurisdiktionellen Bereitstellungen. Der Wettbewerb wird davon abhängen, wie gut jeder Anbieter physische Trennung, Cloud-Skalierung und Wiederherstellungsmanagement kombiniert. Der nordamerikanische Markt für Disaster-Recovery-Infrastruktur in Rechenzentren unterstützt weiterhin sowohl Colocation- als auch Cloud-Modelle, da sich die Wiederherstellungsanforderungen der Kunden unterscheiden. Anbieter, die eine klare Portabilität zwischen Umgebungen bieten, können diese gemischten Anforderungen besser erfüllen.
Geografische Analyse
Vereinigte Staaten: Wiederherstellungsinfrastruktur als Investition auf Vorstandsebene
Die Vereinigten Staaten hielten im Jahr 2026 einen Anteil von 83,53 % am nordamerikanischen Markt für Disaster-Recovery-Infrastruktur in Rechenzentren. Die Umsetzungsleitlinien des Federal Data Center Enhancement Act stärken die Resilienzplanung in der gesamten Bundesinfrastruktur. NIST Cybersecurity Framework 2.0 und FedRAMP 20x erhöhen auch die Bedeutung dokumentierter Wiederherstellung und Tests. Reuters berichtete, dass ein Ereignis im Jahr 2024 60 Einrichtungen in Northern Virginia dazu veranlasste, auf standortinterne Stromerzeugung umzustellen, was zu größerer Aufmerksamkeit von PJM und Dominion Energy führte. Die Vereinigten Staaten integrieren Cyber-Resilienz, Compliance und Stromresilienz in ihre Wiederherstellungsstrategien.
Mexiko: Hyperscale-Bau schafft einen neuen Wiederherstellungsmarkt
Mexiko wird bis 2032 voraussichtlich mit einer CAGR von 12,32 % wachsen, der schnellsten Rate innerhalb des nordamerikanischen Marktes für Disaster-Recovery-Infrastruktur in Rechenzentren. MEXDC berichtete von Verpflichtungen in Höhe von insgesamt 82,5 Milliarden USD für die Entwicklung mexikanischer Rechenzentren bis 2031. CloudHQ verpflichtete sich im Jahr 2025 zu 4,8 Milliarden USD für 6 Rechenzentren in Querétaro. AWS erweiterte Elastic Disaster Recovery im Juli 2026 auf Mexiko Zentral und fügte native regionale Unterstützung hinzu. Anbieter müssen die Kapazitätsplanung mit lokalen Konnektivitäts- und Datenresidenzanforderungen in Einklang bringen.
Kanada und regionale Dynamiken
Kanada verzeichnet eine wachsende Nachfrage nach Wiederherstellungsinfrastruktur, da die digitale Kapazität und KI-Investitionen in mehreren Provinzen zunehmen. Die Stadt Toronto setzte ihr Enterprise-IT-Disaster-Recovery-Programm mit Investitionen in Veritas NetBackup-Infrastruktur im Jahr 2025 fort.[3] AWS fügte Kanada West im Jahr 2026 zu seiner Elastic-Disaster-Recovery-Abdeckung hinzu. In ganz Nordamerika fördern Cloud-Abdeckung, Hyperscale-Bau und Compliance-Anforderungen geografisch stärker verteilte Wiederherstellungspläne.
Wettbewerbslandschaft
Marktkonzentration
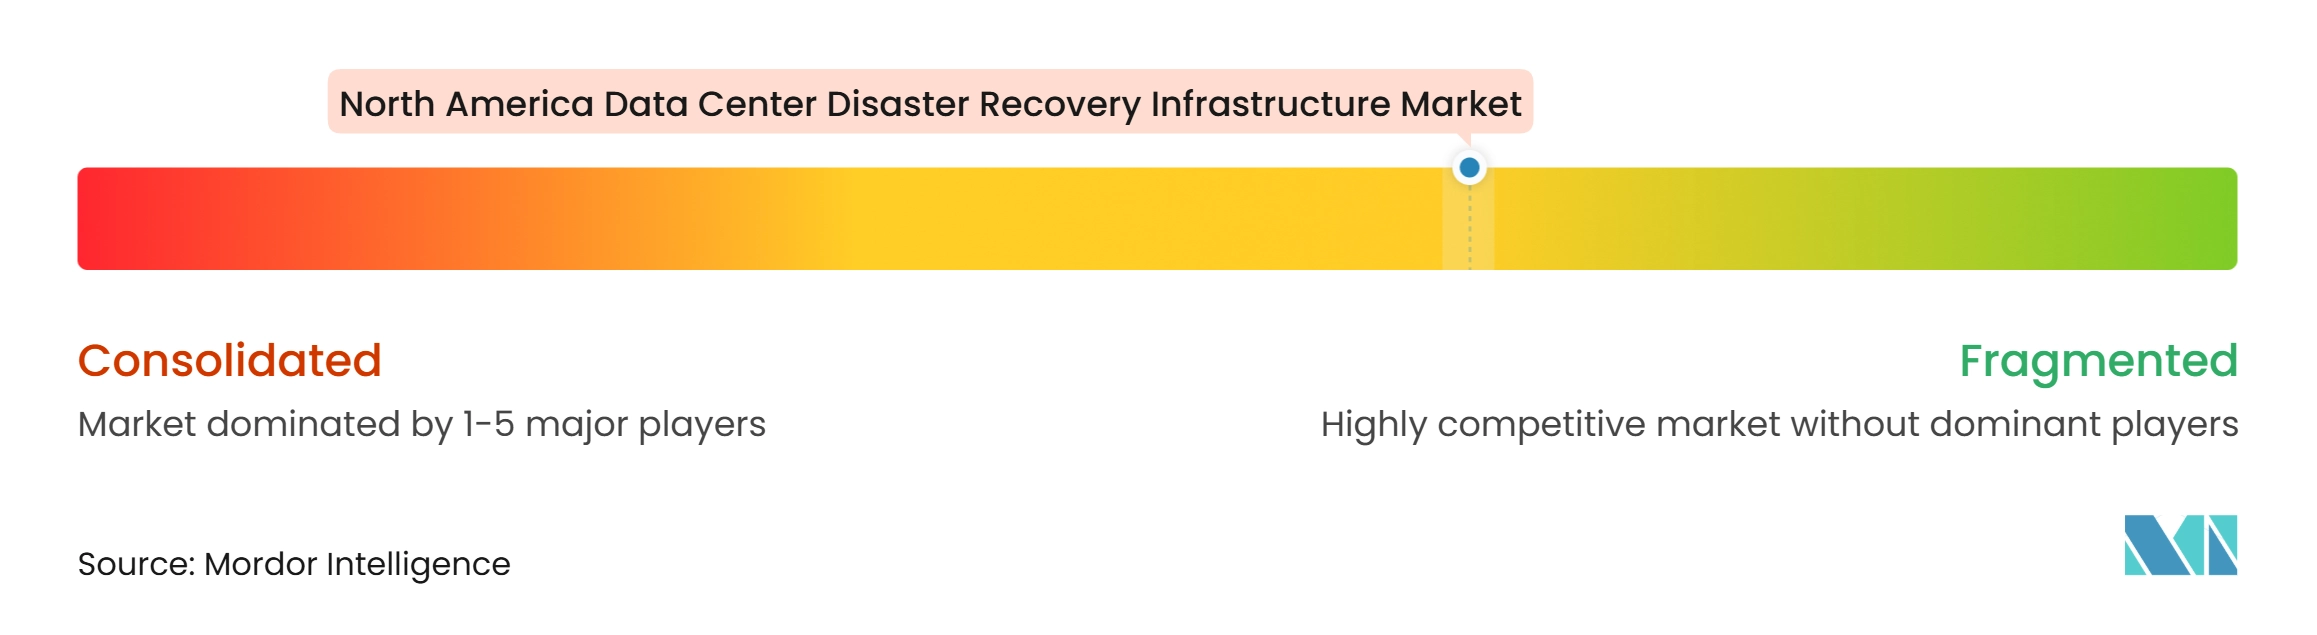
Der nordamerikanische Markt für Disaster-Recovery-Infrastruktur in Rechenzentren ist fragmentiert über Cloud-Plattformen, spezialisierte Datenschutzanbieter, verwaltete Dienstanbieter und Colocation-Betreiber. Amazon Web Services, Microsoft und Google bieten integrierte Cloud-Wiederherstellungsinfrastruktur, während Veeam, Commvault, Rubrik und Cohesity sich auf softwaregestützte Schutz- und Orchestrierungslösungen konzentrieren. Kein Anbieter dominiert jede Wiederherstellungsschicht über On-Premises-, Cloud- und verwaltete Umgebungen hinweg. NetApp erwarb JetStream Software im August 2026, um die Wiederherstellung für VMware-Umgebungen auf Drittanbieterspeicher und Azure NetApp Files zu erweitern.[4] Die Transaktion zeigt, dass Akquisitionen ein wichtiger Weg bleiben, um Cloud-Wiederherstellungsfähigkeiten hinzuzufügen.
Rubrik führte im Juni 2026 Autonomous Business Recovery für Cloud-Anwendungen ein und nutzte seine Preemptive Recovery Engine zur Automatisierung abhängigkeitsbewusster Wiederherstellung. Veeam erweiterte seine Plattform im Juli 2026 mit Wiederherstellungsautomatisierung, erweiterter Hypervisor-Unterstützung und Malware-Scanning. Diese Schritte zeigen eine Verlagerung vom Backup-Management hin zur koordinierten Cyber-Wiederherstellung. Kleinere Anbieter wie Druva und Acronis richten sich mit SaaS-Modellen an mittelständische Kunden, die den Infrastrukturverwaltungsaufwand reduzieren. Einfache Bereitstellung und prüfungsfähige Kontrollen können Anbieter unterstützen, die Kunden außerhalb der größten regulierten Konten suchen.
Die Wiederherstellung von KI-Workloads bleibt ein offener Produktbereich, da GPU-Cluster, Vektordatenbanken, Modell-Checkpoints und Retrieval-Pipelines spezifische Kontinuitätsanforderungen haben. CBTS stärkte sein verwaltetes Portfolio durch die Übernahme von Recovery Point Systems im September 2026 und fügte DRaaS, Ransomware-Wiederherstellung und verwaltete Colocation hinzu. Der Wettbewerb wird sich voraussichtlich auf Orchestrierungstiefe, Sicherstellung sauberer Daten und Verwaltung hybrider Workloads konzentrieren. Der nordamerikanische Markt für Disaster-Recovery-Infrastruktur in Rechenzentren bleibt fragmentiert, da keine veröffentlichten Daten einen dominanten kombinierten Anteil über diese Dienstschichten hinweg zeigen.
Marktführer der Disaster-Recovery-Infrastruktur in nordamerikanischen Rechenzentren
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
International Business Machines Corporation
-
Hewlett Packard Enterprise Company
-
Broadcom Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerikanischer Markt für Disaster-Recovery-Infrastruktur in Rechenzentren Unternehmen in diesem Bericht
- Amazon Web Services, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- Hewlett Packard Enterprise Company
- Broadcom Inc.
- Google LLC
- Veeam Software Group GmbH
- Commvault Systems, Inc.
- Rubrik, Inc.
- Cohesity, Inc.
- Acronis International GmbH
- Druva Inc.
- Dell Technologies Inc.
- NetApp, Inc.
- Oracle Corporation
- Cisco Systems, Inc.
- TierPoint, LLC
- Evolve IP, LLC
- InterVision Systems, LLC
- Flexential Corp.
- Rackspace Technology, Inc.
- 11:11 Systems, Inc.
Neueste Industrielle Entwicklungen in Nordamerikanischer Markt für Disaster-Recovery-Infrastruktur in Rechenzentren
- Oktober 2026: Amazon Redshift führte automatisierte regionsübergreifende Snapshot-Kopien ein, die es bereitgestellten Clustern und serverlosen Arbeitsgruppen ermöglichen, kontinuierlich in vom Benutzer angegebene Zielregionen zu sichern, ohne manuelle Eingriffe, und schließt damit eine frühere Betriebslücke, indem der aktuellste Snapshot bei ungeplanten Ausfällen automatisch kopiert wird, unabhängig von lokalen Snapshot-Zeitplänen.
- September 2026: CBTS erwarb Recovery Point Systems, einen DRaaS- und Ransomware-Wiederherstellungsspezialisten, der Tier-III-faserreiche Rechenzentren betreibt. Die Transaktion erweitert das Enterprise-Wiederherstellungsportfolio von CBTS um vollständig verwaltetes DRaaS mit orchestrierten SLAs, Ransomware Recovery als Service mit KI-gestützter Backup-Validierung und verwaltete Colocation, und positioniert das kombinierte Unternehmen als Einzelanbieterquelle für Modernisierung, Sicherheit und Wiederherstellung für nordamerikanische Unternehmens- und Behördenkunden.
- August 2026: NetApp erwarb JetStream Software, einen VMware-Disaster-Recovery- und Cloud-Migrationsspezialisten, um den Schutz auf VMware-Umgebungen auszuweiten, die auf Drittanbieterspeicher laufen, und die Wiederherstellung auf Azure NetApp Files zu ermöglichen, womit NetApps Strategie vorangetrieben wird, Hyperscaler-Cloud-Angebote zum bevorzugten Ziel für die Wiederherstellung von VMware-Unternehmens-Workloads zu machen.
- August 2026: AWS Elastic Disaster Recovery führte Recovery Plans ein, die den sequenziellen Start von Multi-Server-Anwendungen bei Wiederherstellungsereignissen und Übungen mit konfigurierbaren Wartezeiten, Genehmigungsstufen und Echtzeit-Überwachung automatisieren, und eliminieren damit eine primäre Quelle menschlicher Fehler bei Wiederherstellungsszenarien unter hohem Druck.
Berichtsumfang des nordamerikanischen Marktes für Disaster-Recovery-Infrastruktur in Rechenzentren
Der nordamerikanische Markt für Disaster-Recovery-Infrastruktur in Rechenzentren umfasst Lösungen und Dienste, die Organisationen in die Lage versetzen, den Rechenzentrumsbetrieb, Anwendungen und kritische Daten nach Störungen durch Naturkatastrophen, Cyberangriffe, Hardwareausfälle oder andere Vorfälle wiederherzustellen. Er umfasst Backup- und Wiederherstellungssysteme, Disaster-Recovery-Standorte, Replikationslösungen, cloudbasierte Disaster Recovery und verwandte Dienste, die die Geschäftskontinuität in nordamerikanischen Rechenzentren unterstützen.
Der Bericht über den nordamerikanischen Markt für Disaster-Recovery-Infrastruktur in Rechenzentren ist segmentiert nach Infrastrukturtyp (sekundäre und dedizierte Recovery-Rechenzentren, Backup-Rechenzentrumsinfrastruktur, Replikations- und Datenschutzinfrastruktur, Failover- und Recovery-Orchestrierungsinfrastruktur, Backup-Speicherinfrastruktur, Netzwerk- und Konnektivitätsinfrastruktur für die Wiederherstellung und cloudbasierte Disaster-Recovery-Infrastruktur), Bereitstellungsmodell (On-Premises Disaster Recovery, Colocation-basierte Wiederherstellung, cloudbasierte Disaster Recovery, Hybrid Disaster Recovery und Disaster Recovery als Service [DRaaS]), Recovery-Architektur (Aktiv-Aktiv, Aktiv-Passiv, Warm Standby, Cold Standby, Backup und Wiederherstellung und kontinuierliche Datenreplikation), Komponente (Rechen- und Serverinfrastruktur, Speicher- und Backup-Systeme, Datenreplikationssoftware, Netzwerk- und Konnektivitätssysteme, Recovery-Orchestrierung und -Automatisierung sowie Überwachung, Tests und Failover-Management), Anwendung (Wiederherstellung kritischer Geschäftsanwendungen, Datenbank- und Datenplattform-Wiederherstellung, Wiederherstellung virtueller Maschinen und Workloads, Wiederherstellung cloudnativer Anwendungen, Enterprise-IT-Wiederherstellung und Hochverfügbarkeit sowie kontinuierliche Dienstwiederherstellung), Rechenzentrumsgröße (klein, mittel, groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter [CSPs] sowie Unternehmen und Edge) und Geografie (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Sekundäre und dedizierte Recovery-Rechenzentren |
| Backup-Rechenzentrumsinfrastruktur |
| Replikations- und Datenschutzinfrastruktur |
| Failover- und Recovery-Orchestrierungsinfrastruktur |
| Backup-Speicherinfrastruktur |
| Netzwerk- und Konnektivitätsinfrastruktur für die Wiederherstellung |
| Cloudbasierte Disaster-Recovery-Infrastruktur |
| On-Premises Disaster Recovery |
| Colocation-basierte Wiederherstellung |
| Cloudbasierte Disaster Recovery |
| Hybrid Disaster Recovery |
| Disaster Recovery als Service (DRaaS) |
| Aktiv-Aktiv |
| Aktiv-Passiv |
| Warm Standby |
| Cold Standby |
| Backup und Wiederherstellung |
| Kontinuierliche Datenreplikation |
| Rechen- und Serverinfrastruktur |
| Speicher- und Backup-Systeme |
| Datenreplikationssoftware |
| Netzwerk- und Konnektivitätssysteme |
| Recovery-Orchestrierung und -Automatisierung |
| Überwachung, Tests und Failover-Management |
| Wiederherstellung kritischer Geschäftsanwendungen |
| Datenbank- und Datenplattform-Wiederherstellung |
| Wiederherstellung virtueller Maschinen und Workloads |
| Wiederherstellung cloudnativer Anwendungen |
| Enterprise-IT-Wiederherstellung |
| Hochverfügbarkeit und kontinuierliche Dienstwiederherstellung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen und Edge |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Infrastrukturtyp | Sekundäre und dedizierte Recovery-Rechenzentren |
| Backup-Rechenzentrumsinfrastruktur | |
| Replikations- und Datenschutzinfrastruktur | |
| Failover- und Recovery-Orchestrierungsinfrastruktur | |
| Backup-Speicherinfrastruktur | |
| Netzwerk- und Konnektivitätsinfrastruktur für die Wiederherstellung | |
| Cloudbasierte Disaster-Recovery-Infrastruktur | |
| Nach Bereitstellungsmodell | On-Premises Disaster Recovery |
| Colocation-basierte Wiederherstellung | |
| Cloudbasierte Disaster Recovery | |
| Hybrid Disaster Recovery | |
| Disaster Recovery als Service (DRaaS) | |
| Nach Recovery-Architektur | Aktiv-Aktiv |
| Aktiv-Passiv | |
| Warm Standby | |
| Cold Standby | |
| Backup und Wiederherstellung | |
| Kontinuierliche Datenreplikation | |
| Nach Komponente | Rechen- und Serverinfrastruktur |
| Speicher- und Backup-Systeme | |
| Datenreplikationssoftware | |
| Netzwerk- und Konnektivitätssysteme | |
| Recovery-Orchestrierung und -Automatisierung | |
| Überwachung, Tests und Failover-Management | |
| Nach Anwendung | Wiederherstellung kritischer Geschäftsanwendungen |
| Datenbank- und Datenplattform-Wiederherstellung | |
| Wiederherstellung virtueller Maschinen und Workloads | |
| Wiederherstellung cloudnativer Anwendungen | |
| Enterprise-IT-Wiederherstellung | |
| Hochverfügbarkeit und kontinuierliche Dienstwiederherstellung | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmen und Edge | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Markt für Disaster-Recovery-Infrastruktur in Rechenzentren?
Der Markt wird voraussichtlich von 3,74 Milliarden USD im Jahr 2027 auf 6,38 Milliarden USD bis 2032 wachsen, mit einer CAGR von 11,27 %.
Was treibt die Nachfrage nach Disaster-Recovery-Infrastruktur in Rechenzentren in Nordamerika an?
Ransomware-Exposition, Hybrid- und Multi-Cloud-Betrieb, Compliance-Anforderungen und verbrauchsbasierte Wiederherstellungsdienste sind wichtige Nachfragefaktoren.
Welches Bereitstellungsmodell wächst am schnellsten im nordamerikanischen Sektor für Disaster-Recovery-Infrastruktur in Rechenzentren?
Disaster Recovery als Service wird bis 2032 voraussichtlich mit einer CAGR von 12,26 % wachsen.
Welche Komponente hat den größten Ausgabenanteil?
Speicher- und Backup-Systeme hielten im Jahr 2026 einen Anteil von 32,96 %, unterstützt durch die Nachfrage nach unveränderlichen Wiederherstellungs-Repositories.
Welches Land wächst am schnellsten bei der Disaster-Recovery-Infrastruktur in Nordamerika?
Mexiko wird bis 2032 voraussichtlich mit einer CAGR von 12,32 % wachsen, da die Rechenzentrumskapazität ausgebaut wird.
Warum wird Recovery-Orchestrierung immer wichtiger?
Orchestrierung automatisiert abhängigkeitsbewusste Wiederherstellungsschritte, reduziert manuelle Fehler und unterstützt schnellere Tests bei Cybervorfällen.