
Taille et part du marché des infrastructures de reprise après sinistre des centres de données en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
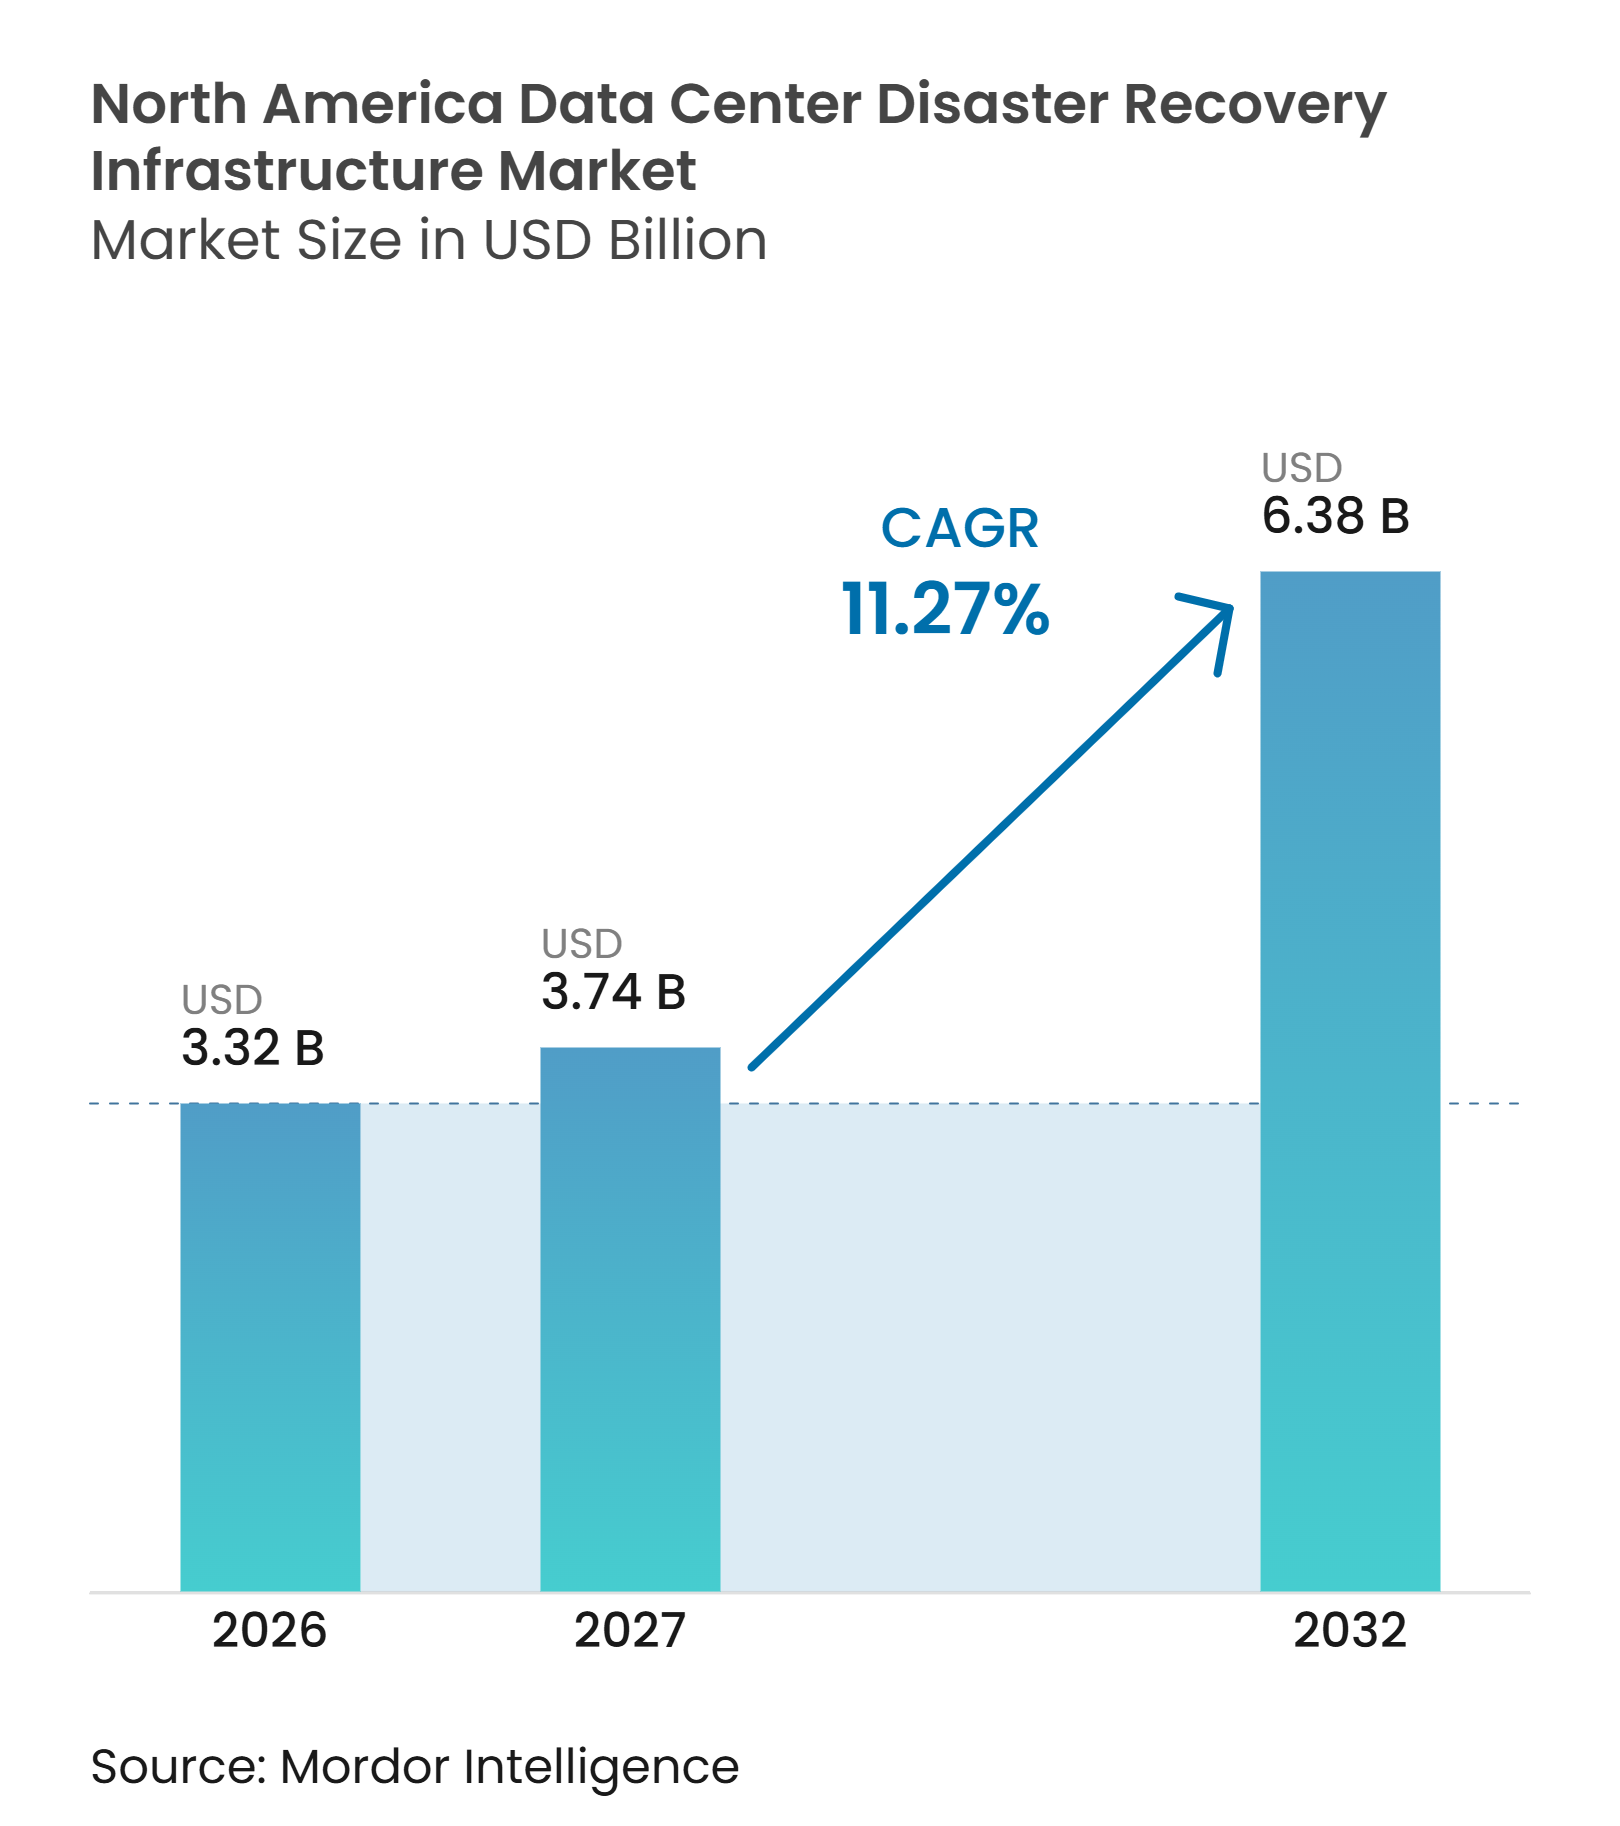
| Taille du marché de l'année de base (2026) | 3.32 Milliards de dollars |
| Taille du Marché (2027) | 3.74 Milliards de dollars |
| Taille du Marché (2032) | 6.38 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.27 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des infrastructures de reprise après sinistre des centres de données en Amérique du Nord par Mordor Intelligence
La taille du marché des infrastructures de reprise après sinistre des centres de données en Amérique du Nord devrait s'étendre de 3,32 milliards USD en 2026 et 3,74 milliards USD en 2027 à 6,38 milliards USD d'ici 2032, enregistrant un CAGR de 11,27 % entre 2027 et 2032. Le risque lié aux rançongiciels fait évoluer la planification de la reprise d'une préoccupation opérationnelle vers une exigence au niveau du conseil d'administration, notamment lorsque les environnements de sauvegarde peuvent être compromis en même temps que les systèmes de production. Les parcs hybrides et multi-cloud augmentent le nombre de charges de travail, de dépendances et de chemins de reprise que les équipes doivent gérer. Les acheteurs privilégient le stockage immuable, la réplication continue et le basculement automatisé, car ces outils peuvent réduire l'incertitude liée à la reprise lors d'un incident cybernétique. Les exigences fédérales, sectorielles et contractuelles accroissent également la demande de procédures de test documentées et de reprise prêtes pour l'audit. Le marché des infrastructures de reprise après sinistre des centres de données en Amérique du Nord se développe donc à la fois dans les installations dédiées et les services cloud gérés, tandis que le coût de mise en œuvre et la rareté des talents spécialisés continuent de limiter l'adoption.
Points clés du rapport
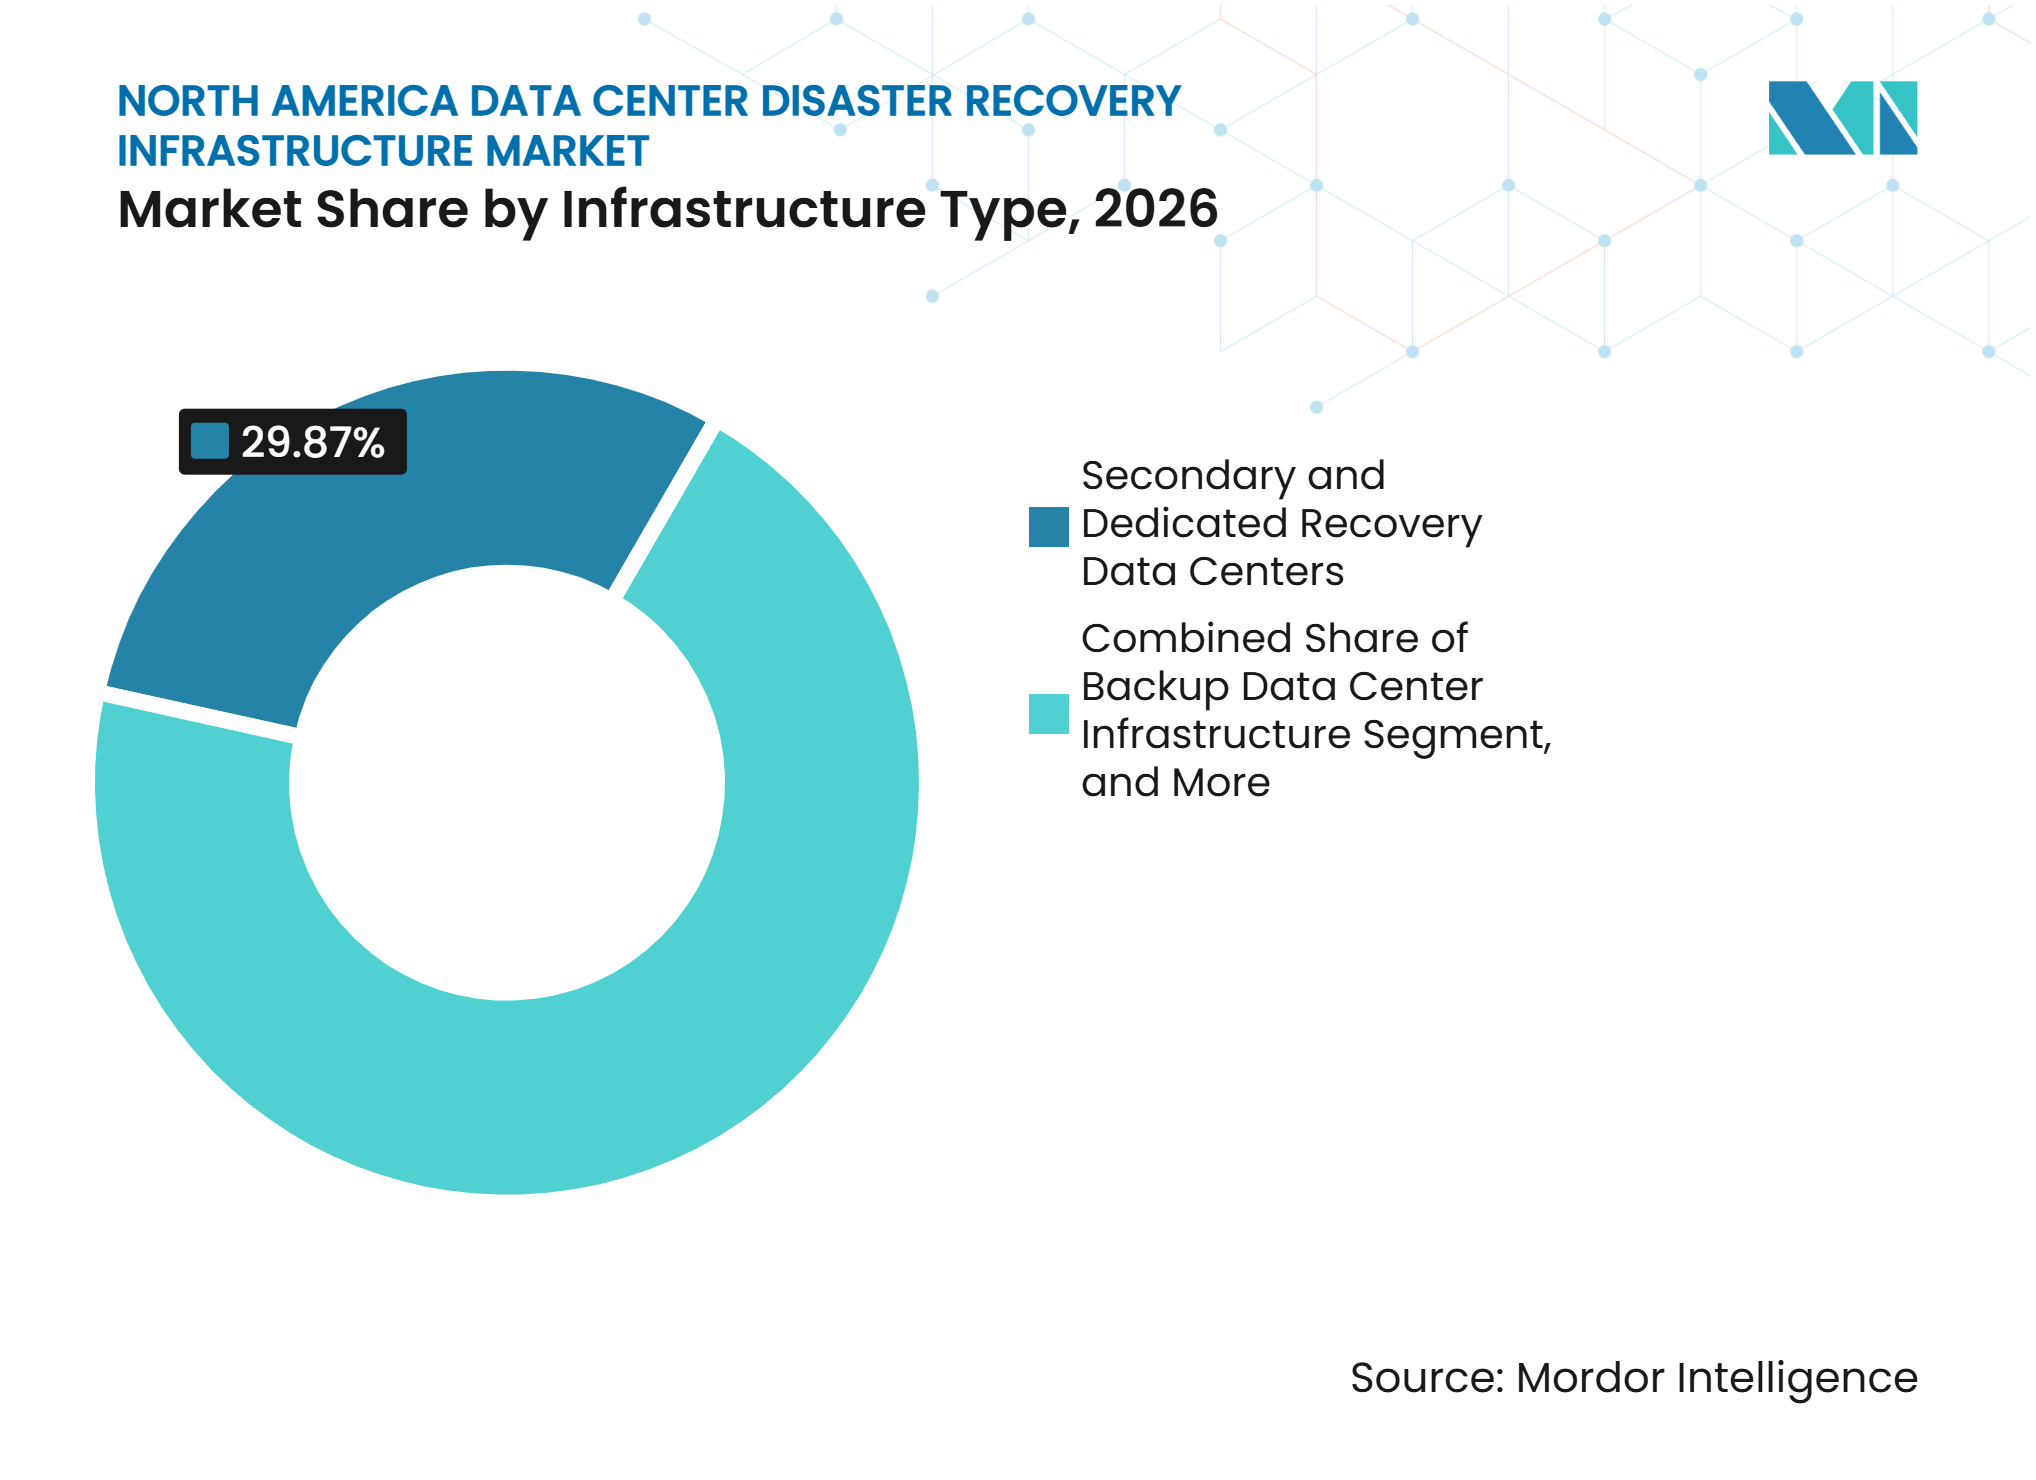
- Par type d'infrastructure, les centres de données de reprise secondaires et dédiés détenaient une part de 29,87 % en 2026, tandis que l'infrastructure de reprise après sinistre basée sur le cloud devrait se développer à un CAGR de 12,18 % jusqu'en 2032.
- Par modèle de déploiement, la reprise après sinistre sur site détenait une part de 31,42 % en 2026, tandis que la reprise après sinistre en tant que service devrait se développer à un CAGR de 12,26 % jusqu'en 2032.
- Par architecture de reprise, l'actif-passif détenait une part de 27,63 % en 2026, tandis que la réplication continue des données devrait se développer à un CAGR de 12,14 % jusqu'en 2032.
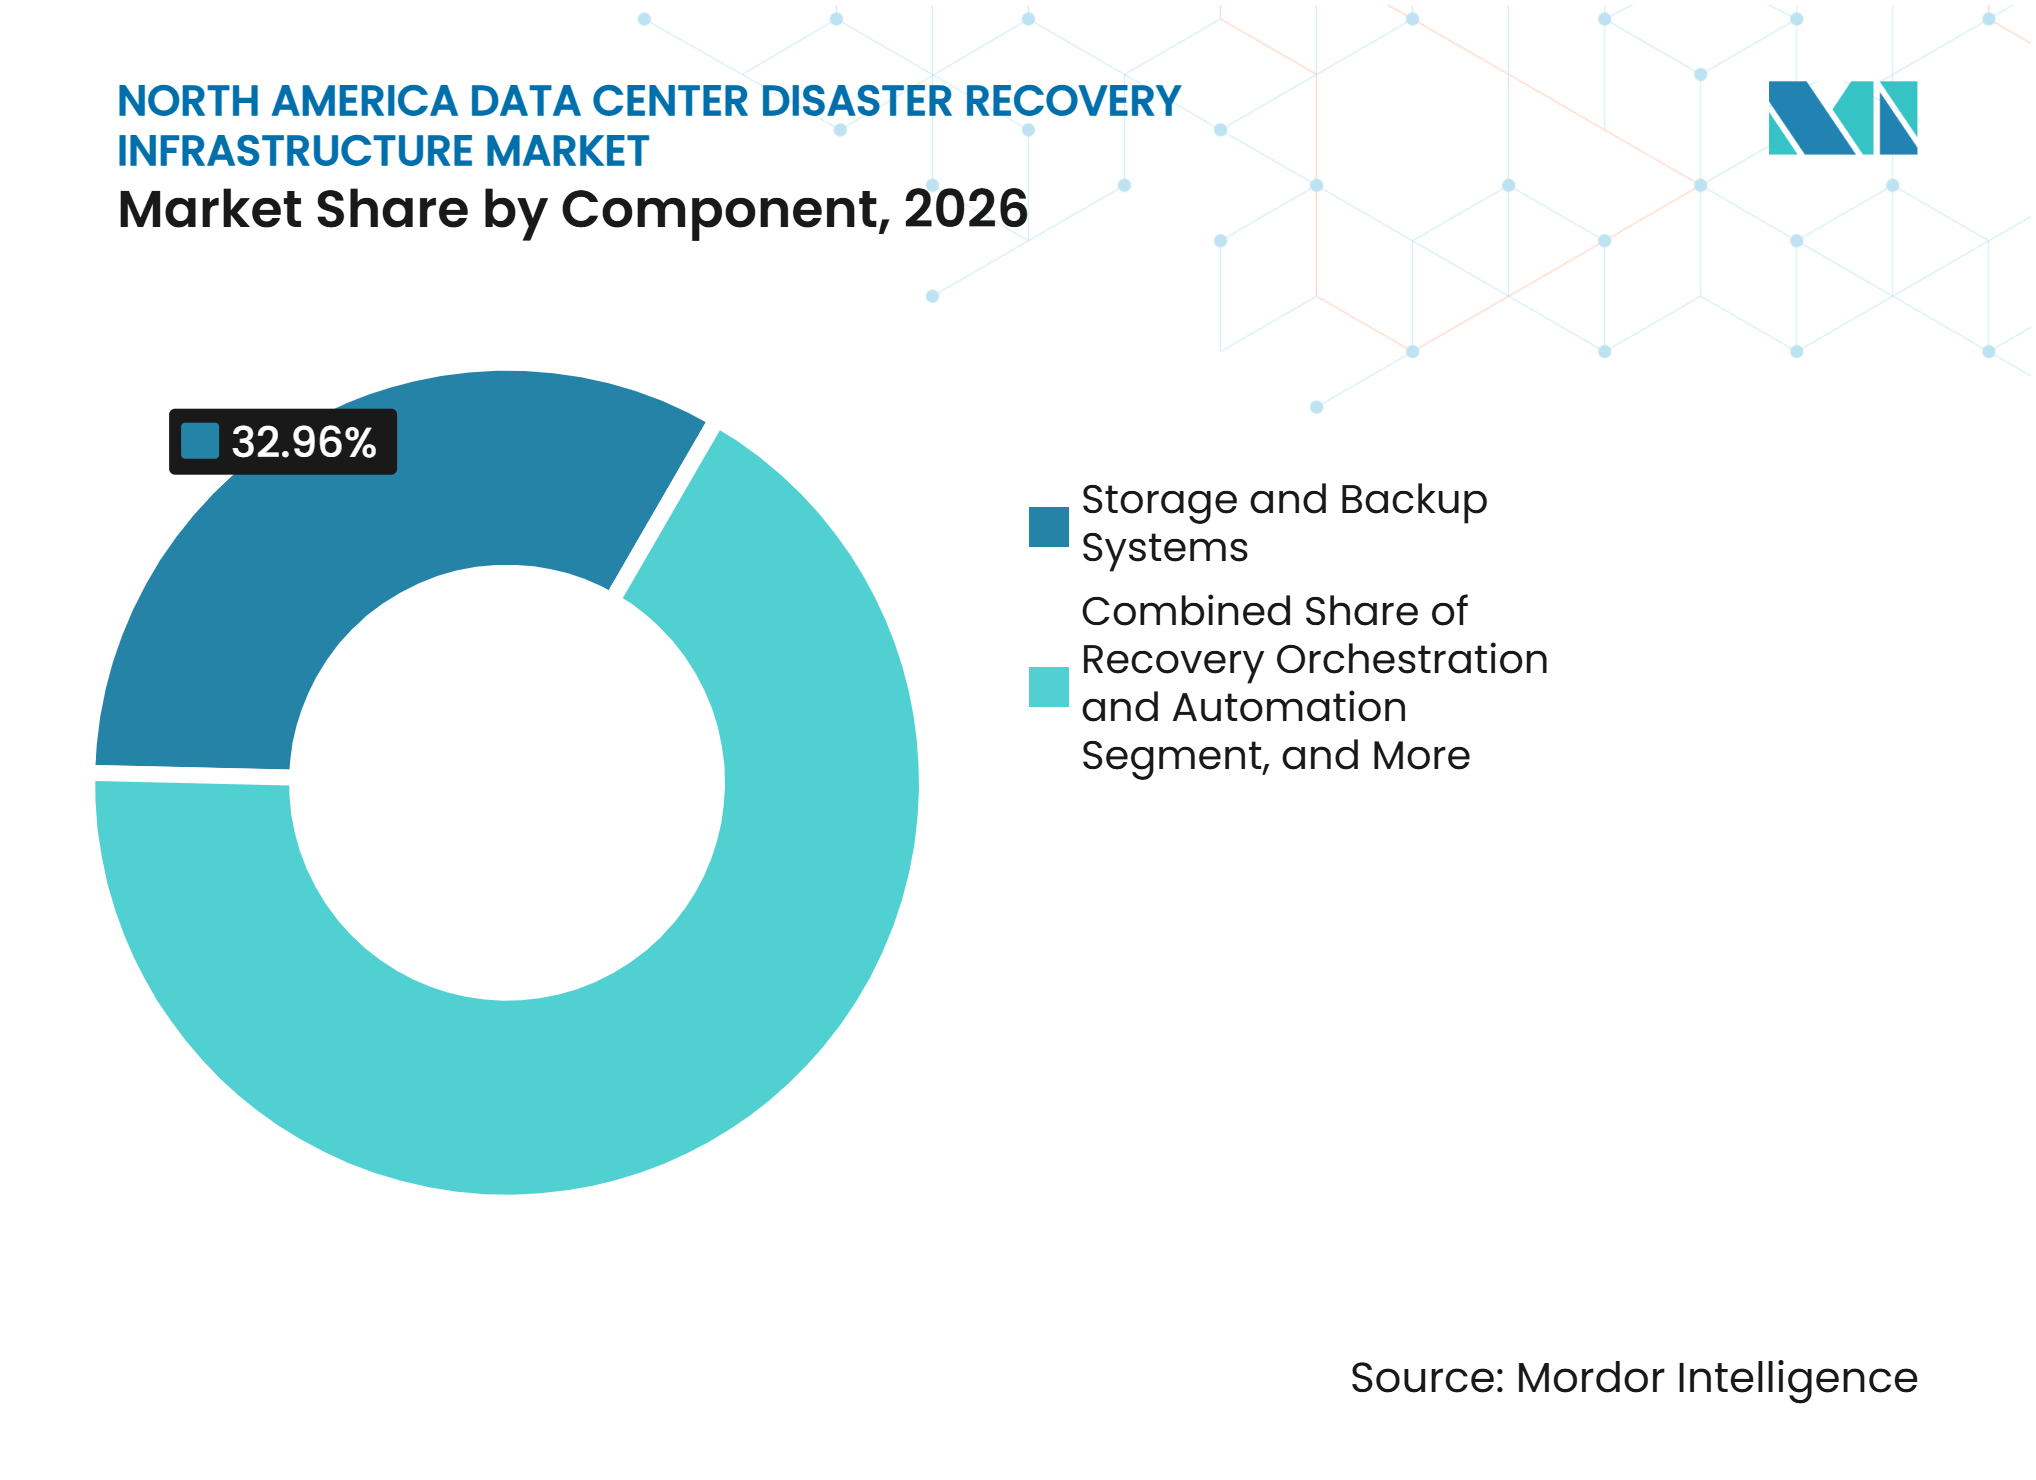
- Par composant, les systèmes de stockage et de sauvegarde détenaient une part de 32,96 % en 2026, tandis que l'orchestration et l'automatisation de la reprise devraient se développer à un CAGR de 12,23 % jusqu'en 2032.
- Par application, la reprise des applications métier critiques détenait une part de 36,78 % en 2026, tandis que la reprise des applications cloud natives devrait se développer à un CAGR de 12,28 % jusqu'en 2032.
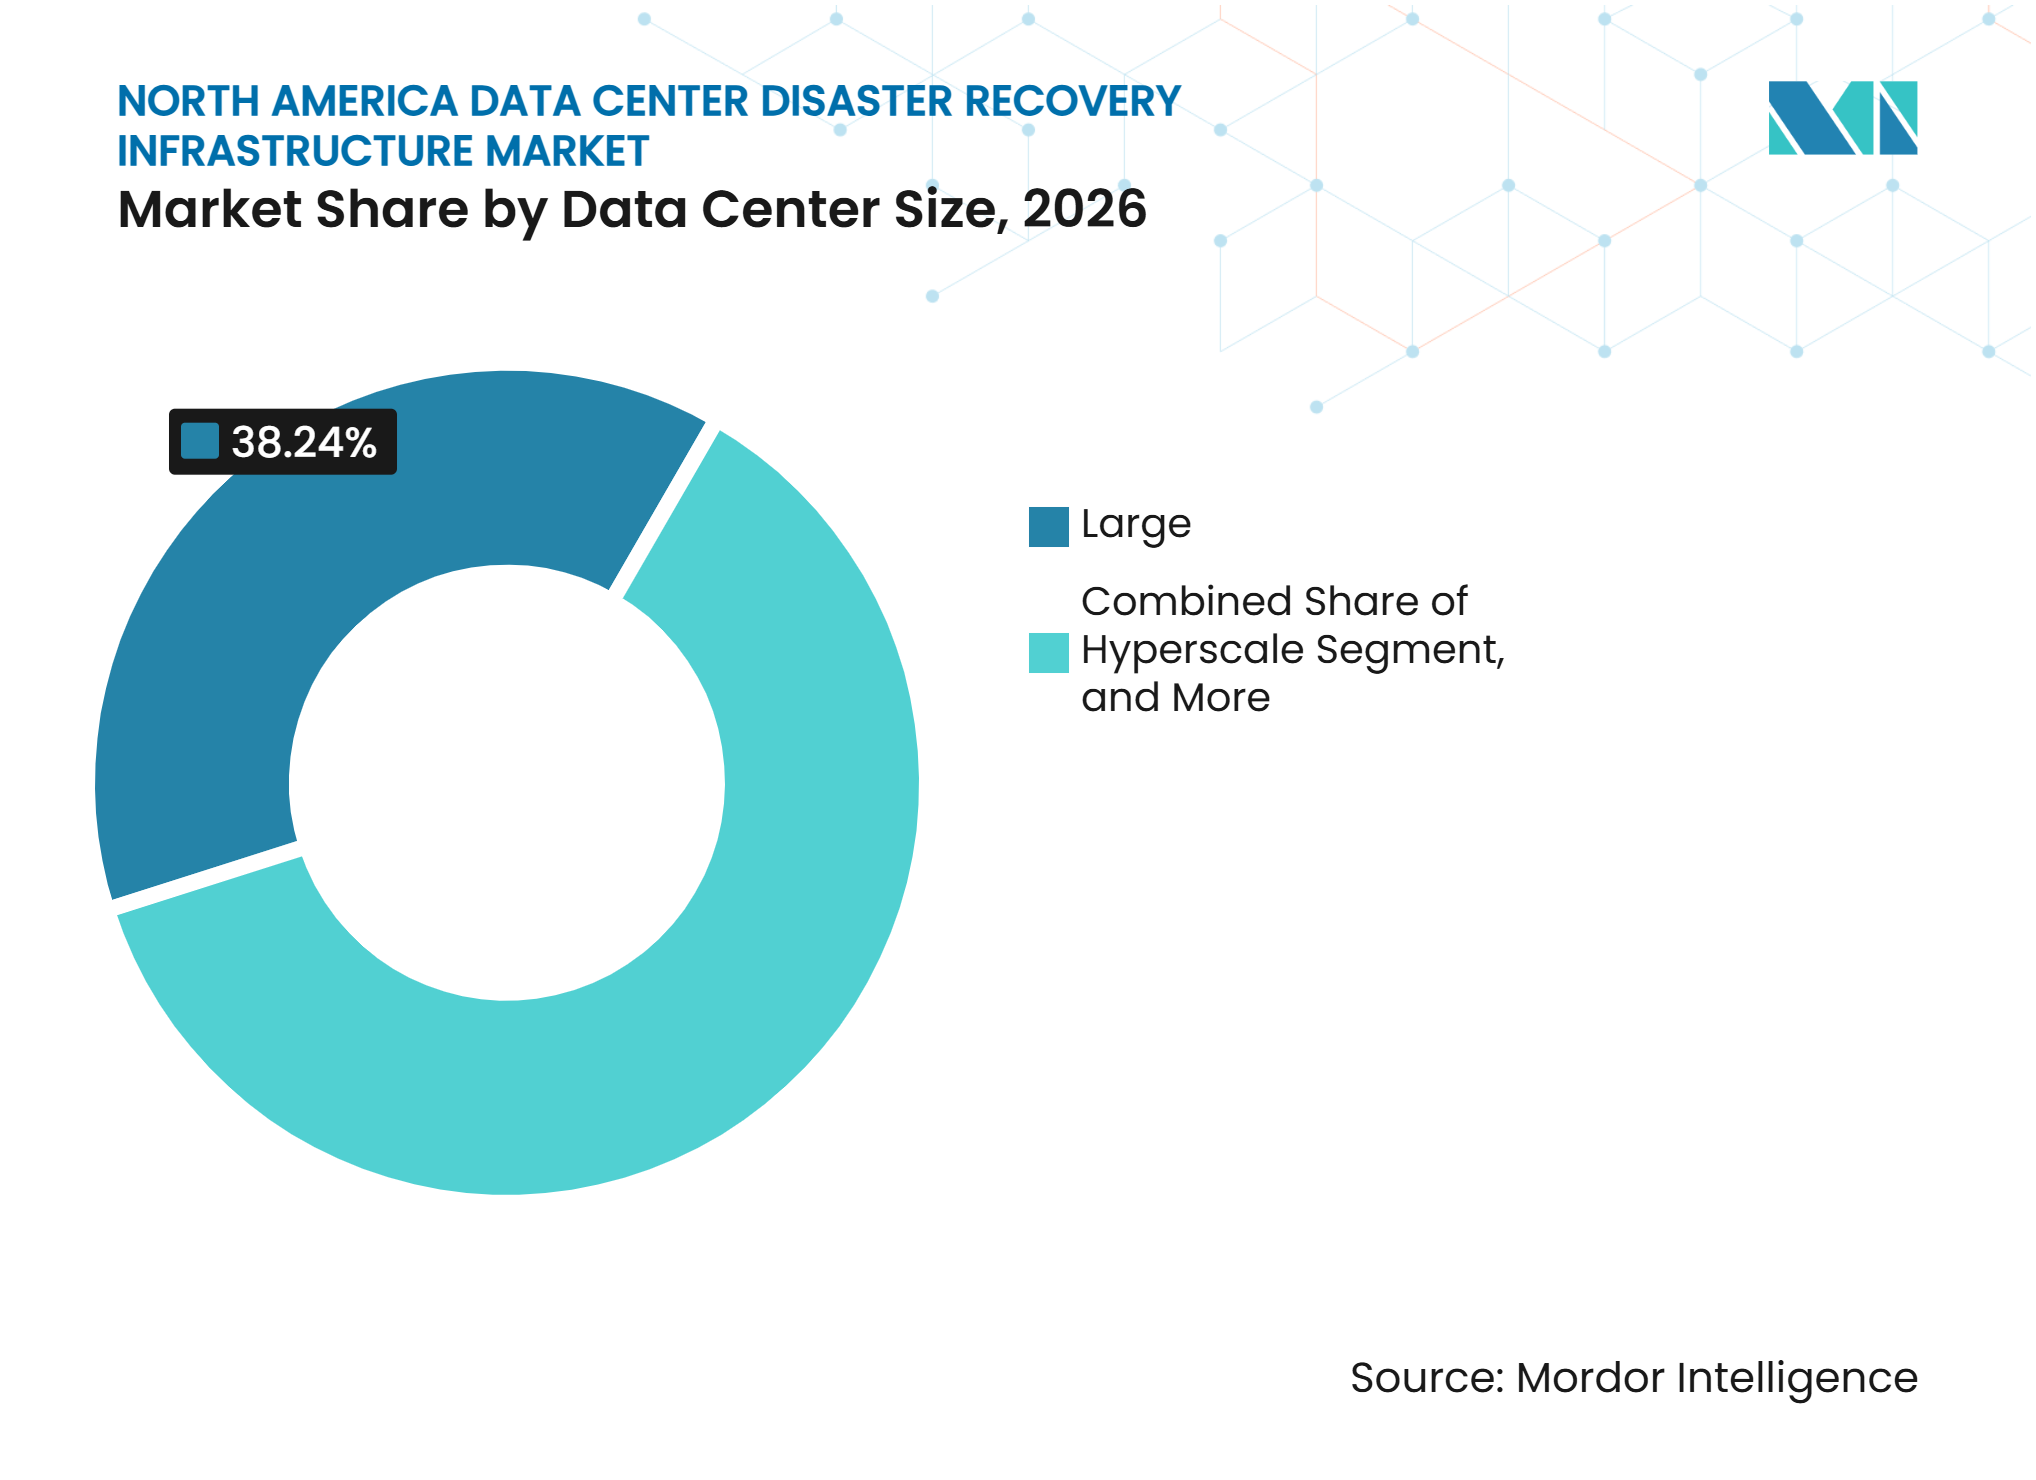
- Par taille de centre de données, les grands centres de données détenaient une part de 38,24 % en 2026, tandis que les centres de données hyperscale devraient se développer à un CAGR de 12,16 % jusqu'en 2032.
- Par type de centre de données, les centres de données de colocation détenaient une part de 43,19 % en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 12,34 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient 83,53 % du marché des infrastructures de reprise après sinistre des centres de données en Amérique du Nord en 2026, tandis que le Mexique devrait se développer à un CAGR de 12,32 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande liée aux rançongiciels pour une reprise immuable | +2.8% | Mondial, avec les États-Unis représentant 58 % des attaques divulguées | Court terme (≤ 2 ans) |
| Expansion des charges de travail hybrides et multi-cloud | +2.3% | À l'échelle de l'Amérique du Nord, portée par l'adoption en entreprise aux États-Unis | Moyen terme (2-4 ans) |
| Responsabilité réglementaire et contractuelle en matière de reprise | +1.8% | Mandats fédéraux et sectoriels des États-Unis, avec répercussions sur le Canada | Moyen terme (2-4 ans) |
| Remplacement des infrastructures secondaires inactives par une reprise basée sur la consommation | +1.4% | À l'échelle de l'Amérique du Nord, plus fort sur le marché intermédiaire aux États-Unis et au Mexique | Moyen terme (2-4 ans) |
| Réplication des charges de travail d'IA et expansion des centres de données à haute densité | +1.1% | Corridors hyperscale des États-Unis et région de Querétaro au Mexique | Long terme (≥ 4 ans) |
| Exposition aux événements de réseau électrique et résilience coordonnée des nœuds de services publics | +0.7% | Régions ERCOT, PJM et WECC aux États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande liée aux rançongiciels pour une reprise immuable
Les rançongiciels modifient les décisions d'investissement en matière de reprise, car les attaquants ciblent de plus en plus les référentiels de sauvegarde ainsi que les données de production. Sophos a rapporté que 56 % des attaques ont chiffré des données en 2026, rendant les copies de reprise propres et isolées essentielles pour les organisations touchées. Les organisations réagissent en mettant en œuvre des référentiels immuables qui ne peuvent pas être modifiés dans un environnement de production compromis. Cela fait passer la reprise immuable d'une exigence spécialisée à une norme d'approvisionnement générale sur le marché des infrastructures de reprise après sinistre des centres de données en Amérique du Nord. Cela accroît également la demande de plateformes capables de valider des données propres avant qu'une charge de travail de reprise ne soit restaurée.
Expansion des charges de travail hybrides et multi-cloud
Les entreprises exécutent désormais des applications sur des systèmes sur site, des clouds publics et des emplacements périphériques, ce qui rend la conception de la reprise plus difficile. Le Disaster Recovery Journal a identifié la panne AWS US-East d'octobre 2025 comme la preuve que des dépendances de services cachées peuvent limiter le basculement intra-fournisseur.[1] La réplication inter-cloud peut fournir un emplacement de reprise supplémentaire lorsqu'une perturbation plus large d'un fournisseur affecte un parc d'applications. Ce modèle d'exploitation nécessite une réplication indépendante du fournisseur, des contrôles de politique cohérents et une connectivité à large bande passante entre les environnements. Le marché des infrastructures de reprise après sinistre des centres de données en Amérique du Nord en bénéficie, car ces exigences ajoutent des dépenses en logiciels et en réseau aux achats de sauvegarde conventionnels. Les acheteurs accordent également plus d'importance aux exercices de reprise qui testent les dépendances des applications plutôt que les machines virtuelles individuelles.
Responsabilité réglementaire et contractuelle en matière de reprise
La planification de la reprise devient une obligation documentée pour les organisations qui gèrent des charges de travail réglementées ou du secteur public. Les directives de mise en œuvre du Federal Data Center Enhancement Act exigent que les agences améliorent les opérations des centres de données et la planification de la résilience. Le cadre de cybersécurité NIST 2.0, FedRAMP 20x, HIPAA, PCI DSS et les règles de divulgation de la Securities and Exchange Commission augmentent le coût d'une documentation de reprise insuffisante. Ces exigences rendent les tests périodiques, les preuves conservées et la responsabilité claire plus importants lors des achats. Les fournisseurs qui combinent des outils de reprise avec des rapports de conformité ont une position plus claire dans les comptes gouvernementaux, de santé et de services financiers. Le marché des infrastructures de reprise après sinistre des centres de données en Amérique du Nord gagne du terrain grâce à cette demande axée sur la conformité, même si les budgets technologiques discrétionnaires sont contraints.
Remplacement des infrastructures secondaires inactives par une reprise basée sur la consommation
Les sites chauds et froids traditionnels nécessitent des investissements en capital qui restent sous-utilisés jusqu'à ce qu'un incident se produise. La réplication continue basée sur le cloud permet désormais aux organisations d'atteindre des objectifs de point de reprise courts sans maintenir une installation secondaire dédiée. Ce modèle est particulièrement pertinent pour les entreprises du marché intermédiaire qui ne peuvent pas justifier des installations séparées, du personnel spécialisé et des ressources de calcul en veille inactives. La reprise après sinistre en tant que service prend également en charge des exercices plus fréquents sans perturber les environnements de production. Les fournisseurs gérés s'orientent par conséquent au-delà de la location de capacité vers des opérations de reprise et d'orchestration packagées. Ce changement élargit la base de clients adressables pour le marché des infrastructures de reprise après sinistre des centres de données en Amérique du Nord tout en augmentant la pression sur les prix des services de site secondaire traditionnels.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de mise en œuvre élevés et priorités concurrentes en matière d'infrastructure | -1.4% | À l'échelle de l'Amérique du Nord, plus fort dans les organisations du marché intermédiaire aux États-Unis | Moyen terme (2-4 ans) |
| Complexité de l'intégration des applications héritées | -0.9% | Entreprises américaines, notamment dans les services financiers et la santé | Long terme (≥ 4 ans) |
| Dépendance du chemin de reprise aux fournisseurs de cloud et de connectivité | -0.6% | À l'échelle de l'Amérique du Nord | Moyen terme (2-4 ans) |
| Pénurie de spécialistes en reprise après sinistre et en résilience des centres de données | -0.4% | À l'échelle de l'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts de mise en œuvre élevés et priorités concurrentes en matière d'infrastructure
L'investissement dans la reprise est difficile à prioriser car son bénéfice n'est le plus visible que lors d'une panne ou d'un incident cybernétique. Un programme complet peut nécessiter une réplication continue, des ressources de calcul en veille, des licences d'orchestration, des tests et des services spécialisés. Ces coûts sont en concurrence avec l'infrastructure d'IA, la migration vers le cloud, la consolidation de la sécurité et la modernisation des applications principales. Les organisations les plus exposées peuvent également manquer du capital nécessaire pour repenser leur architecture de reprise. Le marché des infrastructures de reprise après sinistre des centres de données en Amérique du Nord fait donc face à une adoption plus lente parmi les acheteurs du marché intermédiaire aux budgets contraints. Les services basés sur la consommation peuvent réduire les dépenses initiales, mais ils n'éliminent pas le coût de la configuration, des tests et de la gouvernance.
Complexité de l'intégration des applications héritées
Les applications héritées peuvent avoir des dépendances non documentées qui ne deviennent visibles que lors d'un basculement en direct. Les systèmes mainframe, les intergiciels propriétaires et les bases de données étroitement liées nécessitent souvent plus qu'un nouveau produit de reprise. Les équipes doivent identifier les relations entre les applications, séquencer les redémarrages et vérifier la cohérence des données avant que les objectifs de reprise puissent être fiables. Dans des environnements réglementés, une dépendance non documentée peut devenir un risque direct d'audit et opérationnel. Cette complexité prolonge les calendriers de mise en œuvre et peut limiter l'utilisation des offres standardisées de reprise après sinistre en tant que service. Elle favorise également les fournisseurs disposant de capacités en matière de découverte, de cartographie des dépendances et d'orchestration de la reprise.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'infrastructure :
les pressions de migration vers le cloud reconfigurent l'architecture de repriseLes centres de données de reprise secondaires et dédiés détenaient 29,87 % de la part du marché des infrastructures de reprise après sinistre des centres de données en Amérique du Nord en 2026. Ils restent importants pour les charges de travail sensibles à la latence qui nécessitent une séparation physique claire des systèmes de production. L'infrastructure de centre de données de sauvegarde et l'infrastructure de réplication et de protection des données continuent de soutenir des conceptions de reprise en couches. Ces conceptions combinent des installations physiques avec une réplication définie par logiciel et des copies de données isolées. L'infrastructure de reprise après sinistre basée sur le cloud devrait croître à un CAGR de 12,18 % jusqu'en 2032. Sa croissance reflète des exigences en capital plus faibles et la capacité à prendre en charge le basculement régional automatisé. Rubrik a lancé la reprise autonome des activités pour les applications cloud en juin 2026, ajoutant la cartographie des dépendances et la reprise séquencée à partir de points propres validés. Ce type d'orchestration aide les organisations à restaurer des applications connectées plutôt que des ressources techniques isolées. Il prend également en charge une prise de décision plus rapide lors d'un incident.
L'adoption du cloud ne supprime pas la demande d'infrastructure de reprise physique. Les organisations utilisent des modèles à plusieurs niveaux où les applications à haute valeur reçoivent une réplication cloud continue. Les charges de travail froides peuvent rester sur des systèmes de secours physiques où des obligations de résidence et de souveraineté des données s'appliquent. L'infrastructure d'orchestration de basculement et de reprise devient plus pertinente à mesure que les organisations gèrent ces différents niveaux de reprise. L'infrastructure de stockage de sauvegarde est également importante car le stockage d'objets immuable limite l'effet de la corruption de données due aux rançongiciels. Le marché des infrastructures de reprise après sinistre des centres de données en Amérique du Nord prend donc en charge plusieurs types d'infrastructure simultanément. Les dépenses s'orientent vers des architectures coordonnées plutôt que vers un format de reprise standard unique. Les fournisseurs capables de gérer des environnements physiques et cloud mixtes ont une voie plus solide vers les comptes d'entreprise.



Par modèle de déploiement :
l'économie de consommation déplace le site secondaire dédiéLa reprise après sinistre sur site détenait une part de 31,42 % en 2026, soutenue par les grandes entreprises ayant des exigences de reprise déterministes. Les systèmes existants et les investissements dans les applications peuvent rendre la migration coûteuse et difficile sur le plan opérationnel. La reprise basée sur la colocation reste pertinente pour les organisations qui ont besoin d'une bande passante garantie et d'une connectivité contrôlée entre les sites. La reprise après sinistre hybride offre une autre option pour les entreprises cherchant un contrôle physique associé à une capacité basée sur le cloud. La reprise après sinistre en tant que service devrait croître à un CAGR de 12,26 % jusqu'en 2032. CBTS a acquis Recovery Point Systems en septembre 2026 pour ajouter des capacités de DRaaS géré, de reprise après rançongiciel et de colocation.[2] La transaction montre comment les fournisseurs construisent des offres intégrées pour les clients sans équipes spécialisées. Ces services permettent également des tests récurrents et des engagements de niveau de service gérés.
La reprise après sinistre basée sur le cloud gagne du terrain car elle permet aux équipes de mettre en place des environnements de reprise sans exploiter en permanence un second centre de données. AWS a étendu la reprise après sinistre élastique à 36 régions mondiales en juillet 2026, incluant Canada Ouest et Mexique Central. La couverture élargie améliore le choix des emplacements de reprise régionaux pour les clients nord-américains. AWS a également introduit des plans de reprise en août 2026 pour les lancements séquentiels de serveurs multiples, les portes d'approbation et la surveillance de la reprise. Ces fonctionnalités peuvent réduire les erreurs manuelles lors des exercices et des événements en direct. Les systèmes sur site continueront à servir les applications qui nécessitent un contrôle direct ou une refonte approfondie avant la migration. Le marché des infrastructures de reprise après sinistre des centres de données en Amérique du Nord conservera par conséquent un mélange de modèles dédiés, hybrides, de colocation et gérés. La sélection des fournisseurs dépendra de plus en plus de la qualité des tests et des besoins de reprise spécifiques aux applications.
Par architecture de reprise :
les exigences de continuité opérationnelle font évoluer la veille passiveL'architecture actif-passif détenait une part de 27,63 % en 2026 car elle offre une capacité de veille synchronisée sans le coût de systèmes dupliqués entièrement actifs. Elle reste adaptée aux organisations qui peuvent tolérer un court intervalle de basculement. Les configurations actif-actif gagnent du terrain dans les environnements de services financiers et de commerce électronique où les temps d'arrêt affectent immédiatement les revenus. La réplication continue des données devrait se développer à un CAGR de 12,14 % jusqu'en 2032. L'architecture limite la perte de données entre les fenêtres de sauvegarde conventionnelles et prend en charge des objectifs de point de reprise plus solides. Snowflake a introduit RPO Assurance en 2026 avec un engagement de niveau de service pour la fraîcheur des réplicas. Cela signale que les engagements de réplication deviennent des offres commerciales standardisées. Les acheteurs comparent de plus en plus les architectures de reprise en fonction de la vitesse de reprise, de l'intégrité des données et des preuves de test.
La sauvegarde et la restauration restent nécessaires pour les données de niveau froid et la conservation à long terme. Ses limites sont plus apparentes lorsque les attaquants chiffrent à la fois les données de production et les référentiels de sauvegarde. Sophos a constaté que les données ont été à la fois chiffrées et volées dans 16 % des attaques de rançongiciels en 2026. Les organisations réagissent avec des conceptions à plusieurs niveaux qui appliquent la réplication continue aux charges de travail de niveau 1. Elles utilisent des sauvegardes immuables et la restauration pour les informations moins sensibles au temps. Cette structure crée une plus grande demande pour les plateformes d'orchestration qui gèrent plusieurs modèles de reprise via un seul plan de contrôle. Le marché des infrastructures de reprise après sinistre des centres de données en Amérique du Nord bénéficie de ce mélange plus large d'architectures. Cela augmente également l'importance de la validation des copies propres avant que les charges de travail ne soient remises en service.
Par composant :
l'automatisation comble le fossé entre les plans de reprise et l'exécutionLes systèmes de stockage et de sauvegarde détenaient une part de 32,96 % en 2026, reflétant un large investissement dans le stockage immuable et les référentiels de reprise protégés. L'infrastructure de calcul et de serveur reste nécessaire pour la capacité de veille et les tests de reprise. Le logiciel de réplication de données prend en charge le déplacement des données d'application entre des environnements séparés. Les systèmes de réseau et de connectivité sont également nécessaires pour maintenir une réplication à faible latence entre des emplacements distribués. L'orchestration et l'automatisation de la reprise devraient croître à un CAGR de 12,23 % jusqu'en 2032. Veeam Data Platform v13.1 a ajouté la prise en charge de 14 plateformes d'hyperviseur et l'automatisation de la reprise de forêt Active Directory en juillet 2026. La version montre comment les fournisseurs réduisent les étapes manuelles qui peuvent retarder une reprise. L'automatisation devient un moyen pratique d'aligner les plans documentés avec l'exécution sous pression.
La reprise des identités est particulièrement importante car les applications métier ne peuvent pas fonctionner normalement sans services d'annuaire sécurisés. Les flux de travail automatisés peuvent également établir des étapes de validation avant que les systèmes de reprise ne se reconnectent aux réseaux de production. Les outils de sécurité et de reprise deviennent plus connectés car la réponse aux rançongiciels nécessite à la fois le confinement et la restauration. Veeam a également étendu l'analyse des logiciels malveillants pour les environnements NAS et la détection des menaces cloud pour Azure dans sa version de juillet 2026. Ces capacités soutiennent les choix de reprise qui tiennent compte de l'état de sécurité des données restaurées. Le marché des infrastructures de reprise après sinistre des centres de données en Amérique du Nord évolue vers des plateformes qui unifient les opérations de sauvegarde, de détection et de reprise. Ce changement peut réduire les transferts entre les équipes d'infrastructure et de sécurité séparées. Il fait également de la qualité de l'intégration un critère concurrentiel plus important.

Par application :
la reprise des applications critiques ancre les dépenses tandis que les demandes cloud natives s'accélèrentLa reprise des applications métier critiques détenait une part de 36,78 % en 2026, reflétant la priorité accordée aux ERP, aux systèmes bancaires centraux et aux systèmes SaaS essentiels. La reprise des bases de données et des plateformes de données prend en charge les couches de données sous-jacentes à ces applications. La reprise des machines virtuelles et des charges de travail reste essentielle dans les parcs technologiques d'entreprise établis. La reprise des applications cloud natives devrait croître à un CAGR de 12,28 % jusqu'en 2032. Les applications conteneurisées et les pipelines de génération augmentée par récupération nécessitent une reprise qui comprend les dépendances des applications. Le Disaster Recovery Journal a constaté que moins d'un tiers des répondants abordaient la reprise des charges de travail Kubernetes et d'IA dans leur planification actuelle. Cet écart peut créer une demande à mesure que ces charges de travail deviennent critiques pour la production. Le marché des infrastructures de reprise après sinistre des centres de données en Amérique du Nord doit donc prendre en charge plus que le basculement au niveau des machines virtuelles.
La reprise informatique d'entreprise répond à des besoins de continuité plus larges dans des environnements complexes, multi-sites et multi-cloud. La haute disponibilité et la restauration continue des services soutiennent également les organisations qui ne peuvent pas accepter une perturbation prolongée. La reprise cloud native exige que les équipes protègent les données de configuration, les identités, la mise en réseau et les services de plateforme sous-jacents. La reprise autonome des activités de Rubrik pour les applications cloud se concentre sur ces composants liés lors de la restauration. Cette approche répond à une limitation des produits qui restaurent des ressources sans reconstruire leur contexte opérationnel complet. Les fournisseurs étendent également l'analyse des logiciels malveillants et la détection des menaces cloud autour des données non structurées.
Par taille de centre de données :
la concentration hyperscale stimule l'intensité de l'infrastructure de repriseLes grands centres de données détenaient une part de 38,24 % en 2026 car ils concentrent la capacité d'entreprise et de colocation avec une alimentation, un refroidissement et une connectivité redondants. Les installations moyennes et petites restent pertinentes dans les déploiements régionaux qui répondent aux exigences de latence, de résilience ou de souveraineté. Les centres de données hyperscale devraient croître à un CAGR de 12,16 % jusqu'en 2032 à mesure que l'infrastructure d'IA augmente la densité de calcul. Les grandes installations nécessitent une planification plus approfondie car une panne peut affecter plusieurs clients et charges de travail critiques. Le NERC a identifié la forte demande des grands centres de données comme un défi à court terme pour la fiabilité du système d'alimentation en vrac dans son évaluation de 2025. L'évaluation a noté des événements impliquant des réductions inattendues de 1 000 MW ou plus lors de perturbations du réseau. Ces conditions augmentent la valeur d'une capacité de reprise géographiquement séparée. Elles favorisent également les architectures capables de déplacer les charges de travail entre les régions.
La disponibilité de l'alimentation devient une considération de reprise matérielle pour les installations à haute densité. Le NERC a émis une alerte en 2025 sur les pratiques d'interconnexion, de mise en service et d'exploitation des grandes charges. Les exigences de coordination du réseau peuvent amener les opérateurs à étendre la résilience sur site et les options de basculement à distance. Schneider Electric a constaté que 7 des 13 principales régions du réseau électrique des États-Unis pourraient fonctionner en dessous des marges de sécurité critiques entre 2025 et 2030. Cela rend les conceptions actif-actif et de réplication continue plus pertinentes pour les parcs informatiques concentrés. Le marché des infrastructures de reprise après sinistre des centres de données en Amérique du Nord connaît une demande accrue de la part des opérateurs qui doivent équilibrer la continuité des applications avec l'exposition aux événements de réseau électrique. La stratégie de reprise inclura de plus en plus la diversité en matière d'alimentation, de connectivité et de géographie. Cela élargit le rôle de la reprise après sinistre au-delà de la seule protection des données.
Par type de centre de données :
la colocation est en tête tandis que les fournisseurs de services cloud redéfinissent la livraison de la repriseLes centres de données de colocation détenaient une part de 43,19 % en 2026 car ils offrent une séparation physique, une connectivité indépendante des opérateurs et des engagements de disponibilité sans site secondaire auto-exploité. Les centres de données d'entreprise continuent de prendre en charge les charges de travail à faible latence et les environnements de reprise contrôlés. Les sites périphériques nécessitent également une continuité localisée pour les charges de travail qui ne peuvent pas tolérer un basculement distant. Les fournisseurs de services cloud devraient croître à un CAGR de 12,34 % jusqu'en 2032. Leur croissance est soutenue par l'expansion régionale, la réplication inter-régions et les outils de reprise gérés. AWS a ajouté Canada Ouest et Mexique Central à la couverture de reprise après sinistre élastique en juillet 2026. Cela élargit les options de destination de reprise disponibles pour les organisations nord-américaines. Cela rend également les services cloud plus pratiques pour les charges de travail qui nécessitent des choix de reprise régionaux.
Les fournisseurs de colocation ajoutent des capacités de DRaaS géré pour aller au-delà de la location d'infrastructure. Les fournisseurs de services cloud ajoutent des outils d'orchestration natifs et de conformité pour réduire le travail de mise en œuvre pour les utilisateurs. Google Cloud a rendu les sauvegardes inter-régions généralement disponibles pour son service de sauvegarde et de reprise après sinistre en juin 2026. Le service permet aux destinations de sauvegarde d'être séparées des régions de charge de travail principales. Cette fonctionnalité prend en charge le contrôle géographique et les besoins de résidence des données dans les déploiements multi-juridictionnels. La concurrence dépendra de la capacité de chaque fournisseur à combiner la séparation physique, l'échelle cloud et la gestion de la reprise. Le marché des infrastructures de reprise après sinistre des centres de données en Amérique du Nord continue de prendre en charge les modèles de colocation et de cloud car les exigences de reprise des clients diffèrent. Les fournisseurs qui offrent une portabilité claire entre les environnements peuvent mieux répondre à ces exigences mixtes.
Analyse géographique
États-Unis : l'infrastructure de reprise comme investissement au niveau du conseil d'administration
Les États-Unis détenaient 83,53 % de la part du marché des infrastructures de reprise après sinistre des centres de données en Amérique du Nord en 2026. Les directives du Federal Data Center Enhancement Act renforcent la planification de la résilience dans l'ensemble de l'infrastructure fédérale. Le cadre de cybersécurité NIST 2.0 et FedRAMP 20x augmentent également l'importance de la reprise documentée et des tests. Reuters a rapporté qu'un événement en 2024 a incité 60 installations du nord de la Virginie à passer à la génération sur site, suscitant une plus grande attention de la part de PJM et de Dominion Energy. Les États-Unis intègrent la cyber-résilience, la conformité et la résilience énergétique dans leurs stratégies de reprise.
Mexique : la construction hyperscale crée un nouveau marché de reprise
Le Mexique devrait croître à un CAGR de 12,32 % jusqu'en 2032, le taux le plus rapide au sein du marché des infrastructures de reprise après sinistre des centres de données en Amérique du Nord. MEXDC a rapporté des engagements totalisant 82,5 milliards USD pour le développement de centres de données mexicains jusqu'en 2031. CloudHQ s'est engagé à hauteur de 4,8 milliards USD pour 6 centres de données à Querétaro en 2025. AWS a étendu la reprise après sinistre élastique à Mexique Central en juillet 2026, ajoutant un support régional natif. Les fournisseurs devront aligner la planification de la capacité avec les exigences locales de connectivité et de résidence des données.
Canada et dynamiques régionales
Le Canada connaît une demande croissante d'infrastructure de reprise à mesure que la capacité numérique et les investissements en IA se développent dans plusieurs provinces. La Ville de Toronto a poursuivi son programme de reprise après sinistre informatique d'entreprise avec des investissements dans l'infrastructure Veritas NetBackup en 2025.[3] AWS a ajouté Canada Ouest à sa couverture de reprise après sinistre élastique en 2026. À travers l'Amérique du Nord, la couverture cloud, la construction hyperscale et les exigences de conformité encouragent des plans de reprise géographiquement plus distribués.
Paysage concurrentiel
Concentration du Marché
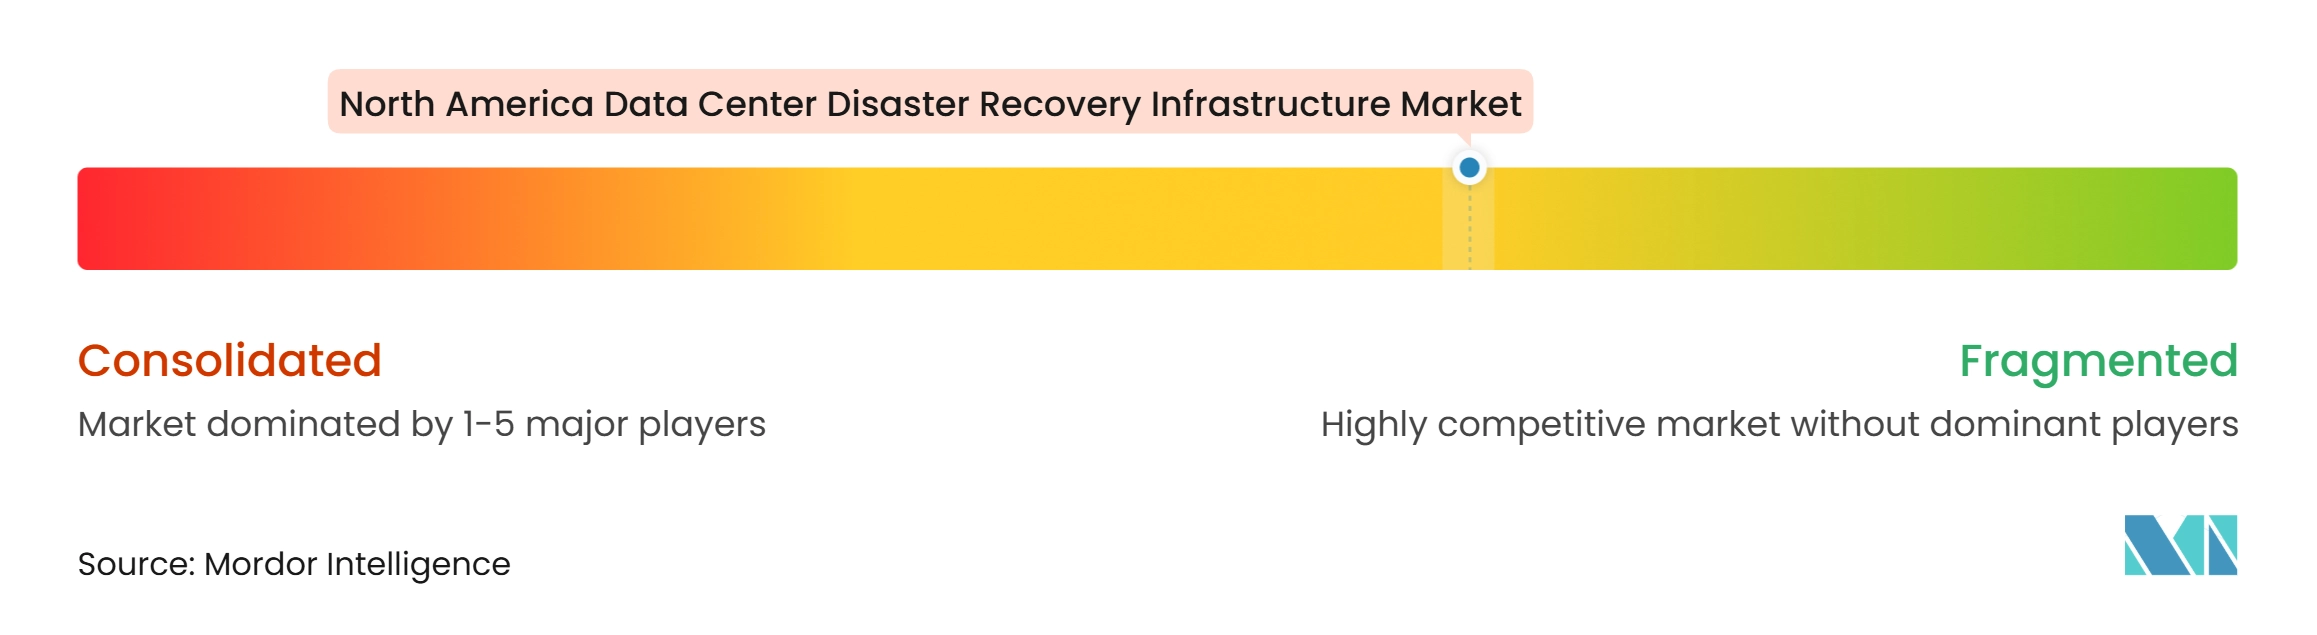
Le marché des infrastructures de reprise après sinistre des centres de données en Amérique du Nord est fragmenté entre les plateformes cloud, les fournisseurs spécialisés en protection des données, les fournisseurs de services gérés et les opérateurs de colocation. Amazon Web Services, Microsoft et Google fournissent une infrastructure de reprise cloud intégrée, tandis que Veeam, Commvault, Rubrik et Cohesity se concentrent sur la protection et l'orchestration pilotées par logiciel. Aucun fournisseur ne domine chaque couche de reprise dans les environnements sur site, cloud et gérés. NetApp a acquis JetStream Software en août 2026 pour étendre la reprise pour les environnements VMware sur le stockage tiers et Azure NetApp Files.[4] La transaction montre que les acquisitions restent une voie importante pour ajouter des capacités de reprise cloud.
Rubrik a lancé la reprise autonome des activités pour les applications cloud en juin 2026, utilisant son moteur de reprise préemptive pour automatiser la reprise tenant compte des dépendances. Veeam a étendu sa plateforme en juillet 2026 avec l'automatisation de la reprise, une prise en charge plus large des hyperviseurs et l'analyse des logiciels malveillants. Ces mouvements montrent un passage de la gestion des sauvegardes vers la reprise cybernétique coordonnée. Les fournisseurs plus petits tels que Druva et Acronis ciblent les clients du marché intermédiaire avec des modèles SaaS qui réduisent le travail de gestion de l'infrastructure. Un déploiement simple et des contrôles prêts pour l'audit peuvent soutenir les fournisseurs cherchant des clients en dehors des plus grands comptes réglementés.
La reprise des charges de travail d'IA reste un domaine de produit ouvert car les clusters GPU, les bases de données vectorielles, les points de contrôle de modèles et les pipelines de récupération ont des exigences de continuité spécifiques. CBTS a renforcé son portefeuille géré grâce à son acquisition de Recovery Point Systems en septembre 2026, ajoutant le DRaaS, la reprise après rançongiciel et la colocation gérée. La concurrence devrait se concentrer sur la profondeur de l'orchestration, l'assurance des données propres et la gestion des charges de travail hybrides. Le marché des infrastructures de reprise après sinistre des centres de données en Amérique du Nord reste fragmenté car aucune donnée divulguée ne montre une part combinée dominante sur ces couches de service.
Leaders du secteur des infrastructures de reprise après sinistre des centres de données en Amérique du Nord
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
International Business Machines Corporation
-
Hewlett Packard Enterprise Company
-
Broadcom Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des infrastructures de reprise après sinistre des centres de données en Amérique du Nord Entreprises couvertes dans ce rapport
- Amazon Web Services, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- Hewlett Packard Enterprise Company
- Broadcom Inc.
- Google LLC
- Veeam Software Group GmbH
- Commvault Systems, Inc.
- Rubrik, Inc.
- Cohesity, Inc.
- Acronis International GmbH
- Druva Inc.
- Dell Technologies Inc.
- NetApp, Inc.
- Oracle Corporation
- Cisco Systems, Inc.
- TierPoint, LLC
- Evolve IP, LLC
- InterVision Systems, LLC
- Flexential Corp.
- Rackspace Technology, Inc.
- 11:11 Systems, Inc.
Développements industriels récents dans Marché des infrastructures de reprise après sinistre des centres de données en Amérique du Nord
- Octobre 2026 : Amazon Redshift a lancé la copie automatisée d'instantanés inter-régions, permettant aux clusters provisionnés et aux groupes de travail sans serveur de sauvegarder en continu vers des régions de destination spécifiées par l'utilisateur sans intervention manuelle, comblant un écart opérationnel précédent en copiant automatiquement l'instantané le plus récent lors de pannes non planifiées, indépendamment des planifications d'instantanés locaux.
- Septembre 2026 : CBTS a acquis Recovery Point Systems, un spécialiste du DRaaS et de la reprise après rançongiciel exploitant des centres de données de niveau III à haute densité de fibres. La transaction élargit le portefeuille de reprise d'entreprise de CBTS pour inclure le DRaaS entièrement géré avec des SLA orchestrés, la reprise après rançongiciel en tant que service avec validation de sauvegarde alimentée par l'IA, et la colocation gérée, positionnant l'entité combinée comme source à fournisseur unique pour la modernisation, la sécurité et la reprise pour les clients d'entreprise et gouvernementaux nord-américains.
- Août 2026 : NetApp a acquis JetStream Software, un spécialiste de la reprise après sinistre VMware et de la migration vers le cloud, pour étendre la protection aux environnements VMware fonctionnant sur du stockage tiers et permettre la reprise vers Azure NetApp Files, faisant avancer la stratégie de NetApp consistant à faire des offres cloud hyperscaler la destination privilégiée pour la reprise des charges de travail VMware d'entreprise.
- Août 2026 : AWS Elastic Disaster Recovery a introduit les plans de reprise, automatisant le lancement séquentiel des applications multi-serveurs lors des événements de reprise et des exercices avec des temps d'attente configurables, des portes d'approbation et une surveillance en temps réel, éliminant une source principale d'erreur humaine lors de scénarios de reprise sous haute pression.
Périmètre du rapport sur le marché des infrastructures de reprise après sinistre des centres de données en Amérique du Nord
Le marché des infrastructures de reprise après sinistre des centres de données en Amérique du Nord comprend les solutions et services qui permettent aux organisations de restaurer les opérations des centres de données, les applications et les données critiques à la suite de perturbations causées par des catastrophes naturelles, des cyberattaques, des défaillances matérielles ou d'autres incidents. Il inclut les systèmes de sauvegarde et de reprise, les sites de reprise après sinistre, les solutions de réplication, la reprise après sinistre basée sur le cloud et les services connexes qui soutiennent la continuité des activités dans les centres de données d'Amérique du Nord.
Le rapport sur le marché des infrastructures de reprise après sinistre des centres de données en Amérique du Nord est segmenté par type d'infrastructure (centres de données de reprise secondaires et dédiés, infrastructure de centre de données de sauvegarde, infrastructure de réplication et de protection des données, infrastructure d'orchestration de basculement et de reprise, infrastructure de stockage de sauvegarde, infrastructure de réseau et de connectivité pour la reprise, et infrastructure de reprise après sinistre basée sur le cloud), modèle de déploiement (reprise après sinistre sur site, reprise basée sur la colocation, reprise après sinistre basée sur le cloud, reprise après sinistre hybride, et reprise après sinistre en tant que service [DRaaS]), architecture de reprise (actif-actif, actif-passif, veille chaude, veille froide, sauvegarde et restauration, et réplication continue des données), composant (infrastructure de calcul et de serveur, systèmes de stockage et de sauvegarde, logiciel de réplication de données, systèmes de réseau et de connectivité, orchestration et automatisation de la reprise, et surveillance, test et gestion du basculement), application (reprise des applications métier critiques, reprise des bases de données et des plateformes de données, reprise des machines virtuelles et des charges de travail, reprise des applications cloud natives, reprise informatique d'entreprise, et haute disponibilité et restauration continue des services), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [CSP], et entreprise et périphérie), et géographie (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Centres de données de reprise secondaires et dédiés |
| Infrastructure de centre de données de sauvegarde |
| Infrastructure de réplication et de protection des données |
| Infrastructure d'orchestration de basculement et de reprise |
| Infrastructure de stockage de sauvegarde |
| Infrastructure de réseau et de connectivité pour la reprise |
| Infrastructure de reprise après sinistre basée sur le cloud |
| Reprise après sinistre sur site |
| Reprise basée sur la colocation |
| Reprise après sinistre basée sur le cloud |
| Reprise après sinistre hybride |
| Reprise après sinistre en tant que service (DRaaS) |
| Actif-Actif |
| Actif-Passif |
| Veille chaude |
| Veille froide |
| Sauvegarde et restauration |
| Réplication continue des données |
| Infrastructure de calcul et de serveur |
| Systèmes de stockage et de sauvegarde |
| Logiciel de réplication de données |
| Systèmes de réseau et de connectivité |
| Orchestration et automatisation de la reprise |
| Surveillance, test et gestion du basculement |
| Reprise des applications métier critiques |
| Reprise des bases de données et des plateformes de données |
| Reprise des machines virtuelles et des charges de travail |
| Reprise des applications cloud natives |
| Reprise informatique d'entreprise |
| Haute disponibilité et restauration continue des services |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (CSP) |
| Entreprise et périphérie |
| États-Unis |
| Canada |
| Mexique |
| Par type d'infrastructure | Centres de données de reprise secondaires et dédiés |
| Infrastructure de centre de données de sauvegarde | |
| Infrastructure de réplication et de protection des données | |
| Infrastructure d'orchestration de basculement et de reprise | |
| Infrastructure de stockage de sauvegarde | |
| Infrastructure de réseau et de connectivité pour la reprise | |
| Infrastructure de reprise après sinistre basée sur le cloud | |
| Par modèle de déploiement | Reprise après sinistre sur site |
| Reprise basée sur la colocation | |
| Reprise après sinistre basée sur le cloud | |
| Reprise après sinistre hybride | |
| Reprise après sinistre en tant que service (DRaaS) | |
| Par architecture de reprise | Actif-Actif |
| Actif-Passif | |
| Veille chaude | |
| Veille froide | |
| Sauvegarde et restauration | |
| Réplication continue des données | |
| Par composant | Infrastructure de calcul et de serveur |
| Systèmes de stockage et de sauvegarde | |
| Logiciel de réplication de données | |
| Systèmes de réseau et de connectivité | |
| Orchestration et automatisation de la reprise | |
| Surveillance, test et gestion du basculement | |
| Par application | Reprise des applications métier critiques |
| Reprise des bases de données et des plateformes de données | |
| Reprise des machines virtuelles et des charges de travail | |
| Reprise des applications cloud natives | |
| Reprise informatique d'entreprise | |
| Haute disponibilité et restauration continue des services | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (CSP) | |
| Entreprise et périphérie | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des infrastructures de reprise après sinistre des centres de données en Amérique du Nord ?
Le marché devrait croître de 3,74 milliards USD en 2027 à 6,38 milliards USD d'ici 2032, à un CAGR de 11,27 %.
Qu'est-ce qui stimule la demande d'infrastructures de reprise après sinistre des centres de données en Amérique du Nord ?
L'exposition aux rançongiciels, les opérations hybrides et multi-cloud, les exigences de conformité et les services de reprise basés sur la consommation sont des facteurs clés de la demande.
Quel modèle de déploiement connaît la croissance la plus rapide dans le secteur des infrastructures de reprise après sinistre des centres de données en Amérique du Nord ?
La reprise après sinistre en tant que service devrait se développer à un CAGR de 12,26 % jusqu'en 2032.
Quel composant détient la plus grande part des dépenses ?
Les systèmes de stockage et de sauvegarde détenaient une part de 32,96 % en 2026, soutenus par la demande de référentiels de reprise immuables.
Quel pays connaît la croissance la plus rapide pour l'infrastructure de reprise après sinistre en Amérique du Nord ?
Le Mexique devrait croître à un CAGR de 12,32 % jusqu'en 2032 à mesure que le développement des centres de données s'étend.
Pourquoi l'orchestration de la reprise devient-elle plus importante ?
L'orchestration automatise les étapes de reprise tenant compte des dépendances, réduit les erreurs manuelles et prend en charge des tests plus rapides lors des incidents cybernétiques.