
北米データセンター災害復旧インフラ市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
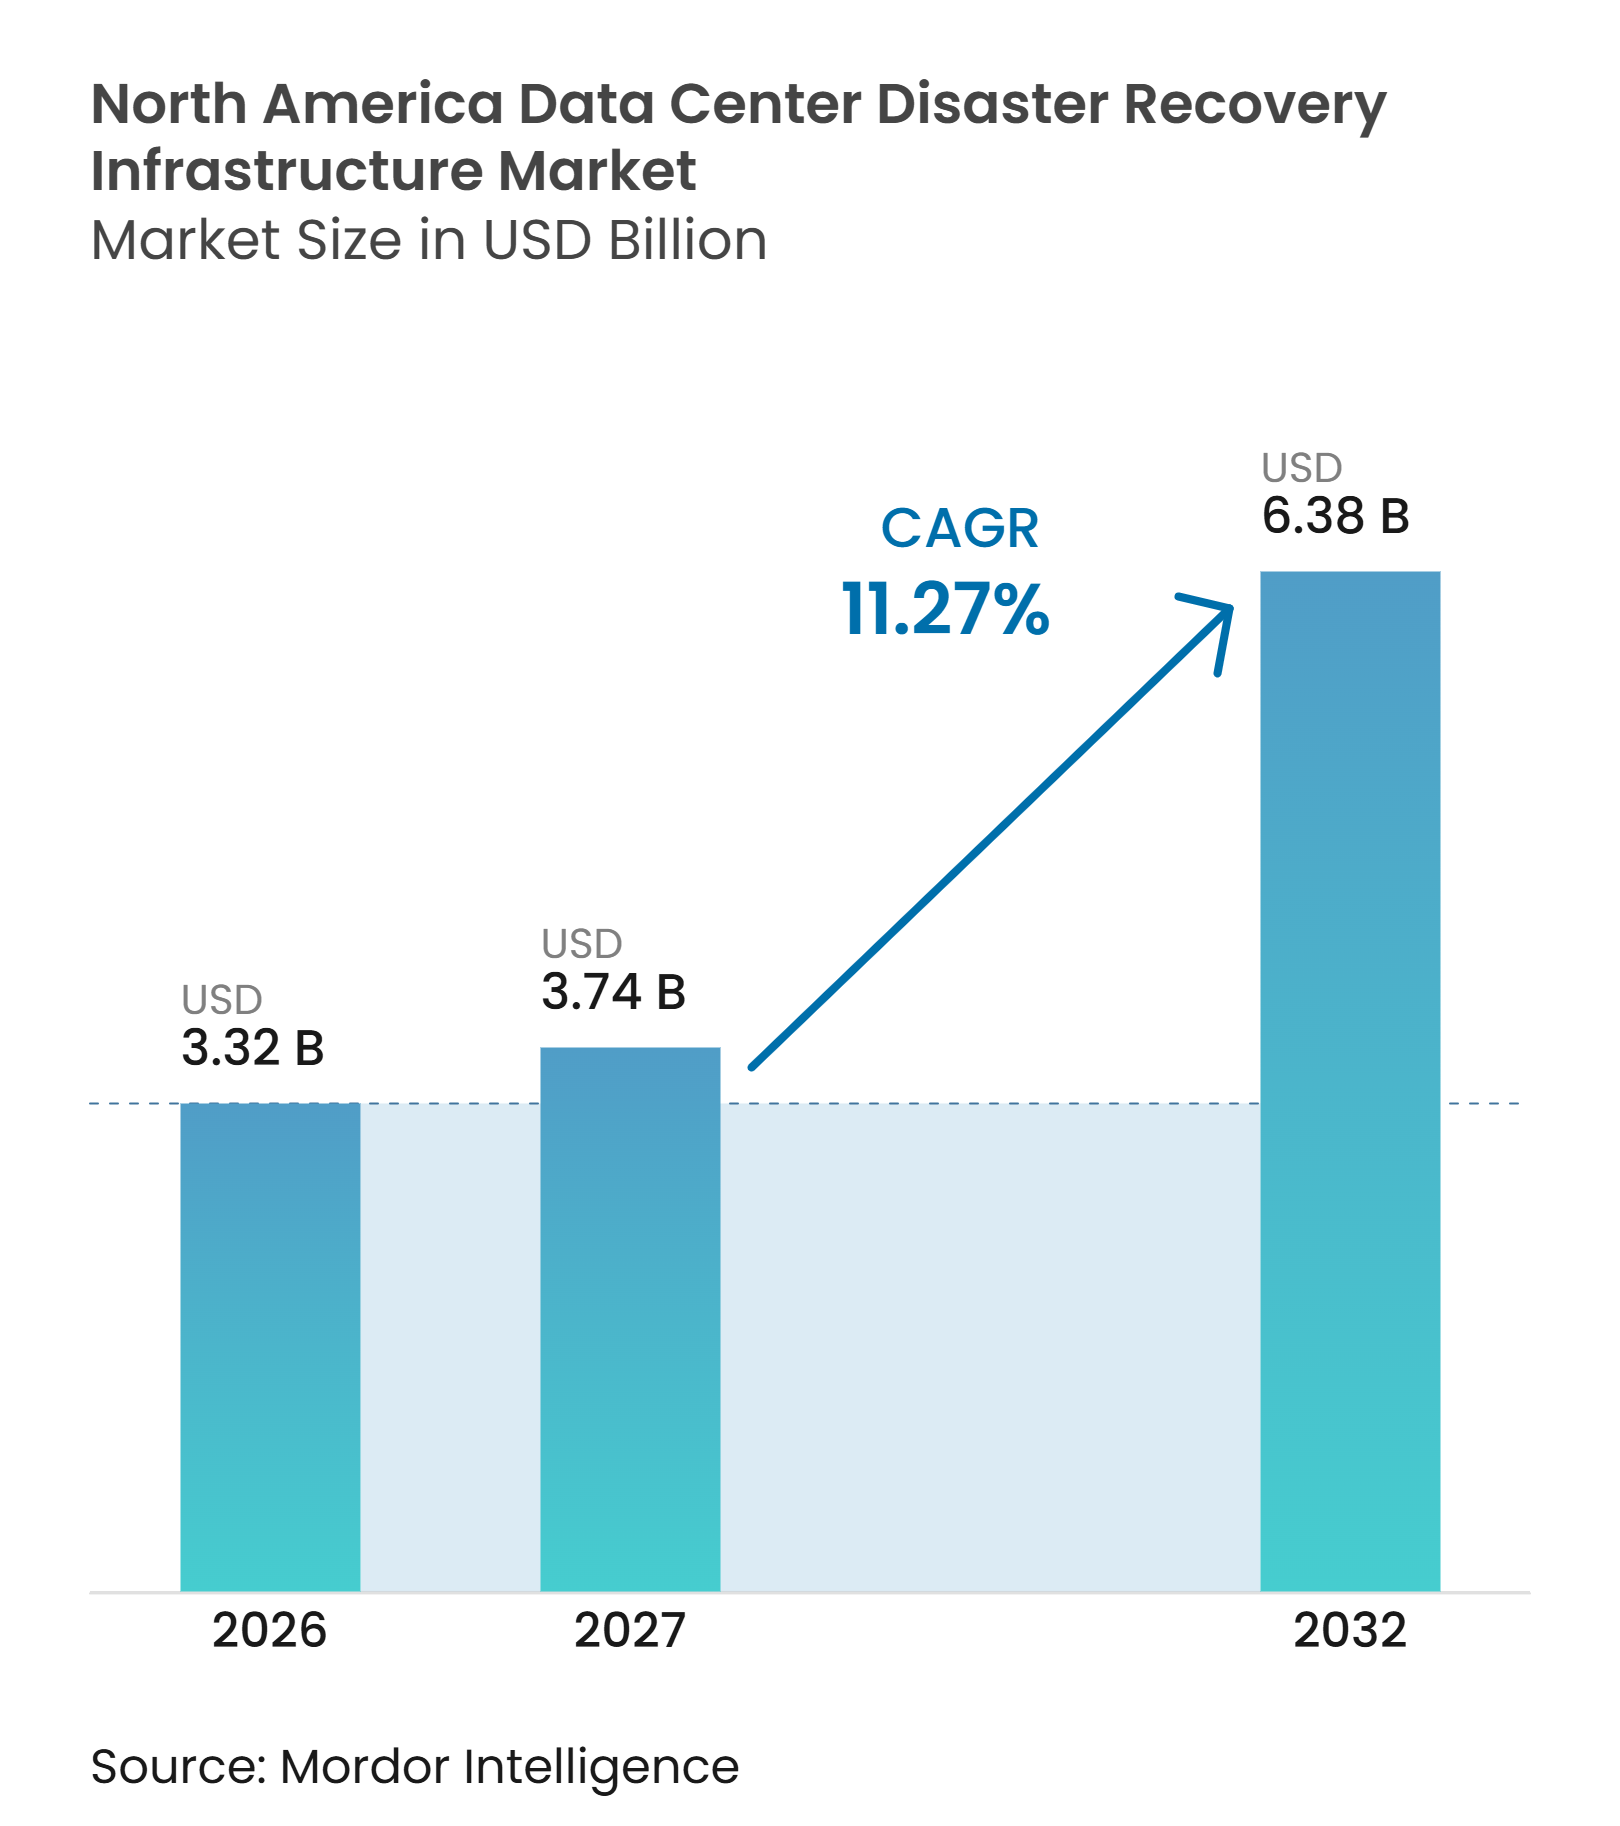
| 基準年の市場規模 (2026) | 3.32 十億米ドル |
| 市場規模 (2027) | 3.74 十億米ドル |
| 市場規模 (2032) | 6.38 十億米ドル |
| 成長率 (2027 - 2032) | 11.27 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米データセンター災害復旧インフラ市場分析
北米データセンター災害復旧インフラ市場規模は、2026年の3.32 ビリオン 米ドルおよび2027年の3.74 ビリオン 米ドルから、2032年までに6.38 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 11.27%を記録する見込みです。ランサムウェアリスクは、特にバックアップ環境が本番システムとともに侵害される可能性がある状況において、復旧計画を運用上の懸念から取締役会レベルの要件へと移行させています。ハイブリッドおよびマルチクラウド環境は、チームが管理しなければならないワークロード、依存関係、および復旧経路の数を増加させています。購入者は、不変型ストレージ、継続的レプリケーション、および自動フェイルオーバーを優先しています。これらのツールはサイバーインシデント発生時の復旧の不確実性を低減できるためです。連邦、セクター固有、および契約上の要件も、文書化されたテストおよび監査対応可能な復旧手順に対する需要を高めています。北米データセンター災害復旧インフラ市場は、専用施設とマネージドクラウドサービスの両方にわたって拡大しており、一方で導入コストと希少な専門人材が引き続き普及を制限しています。
主要レポートのポイント
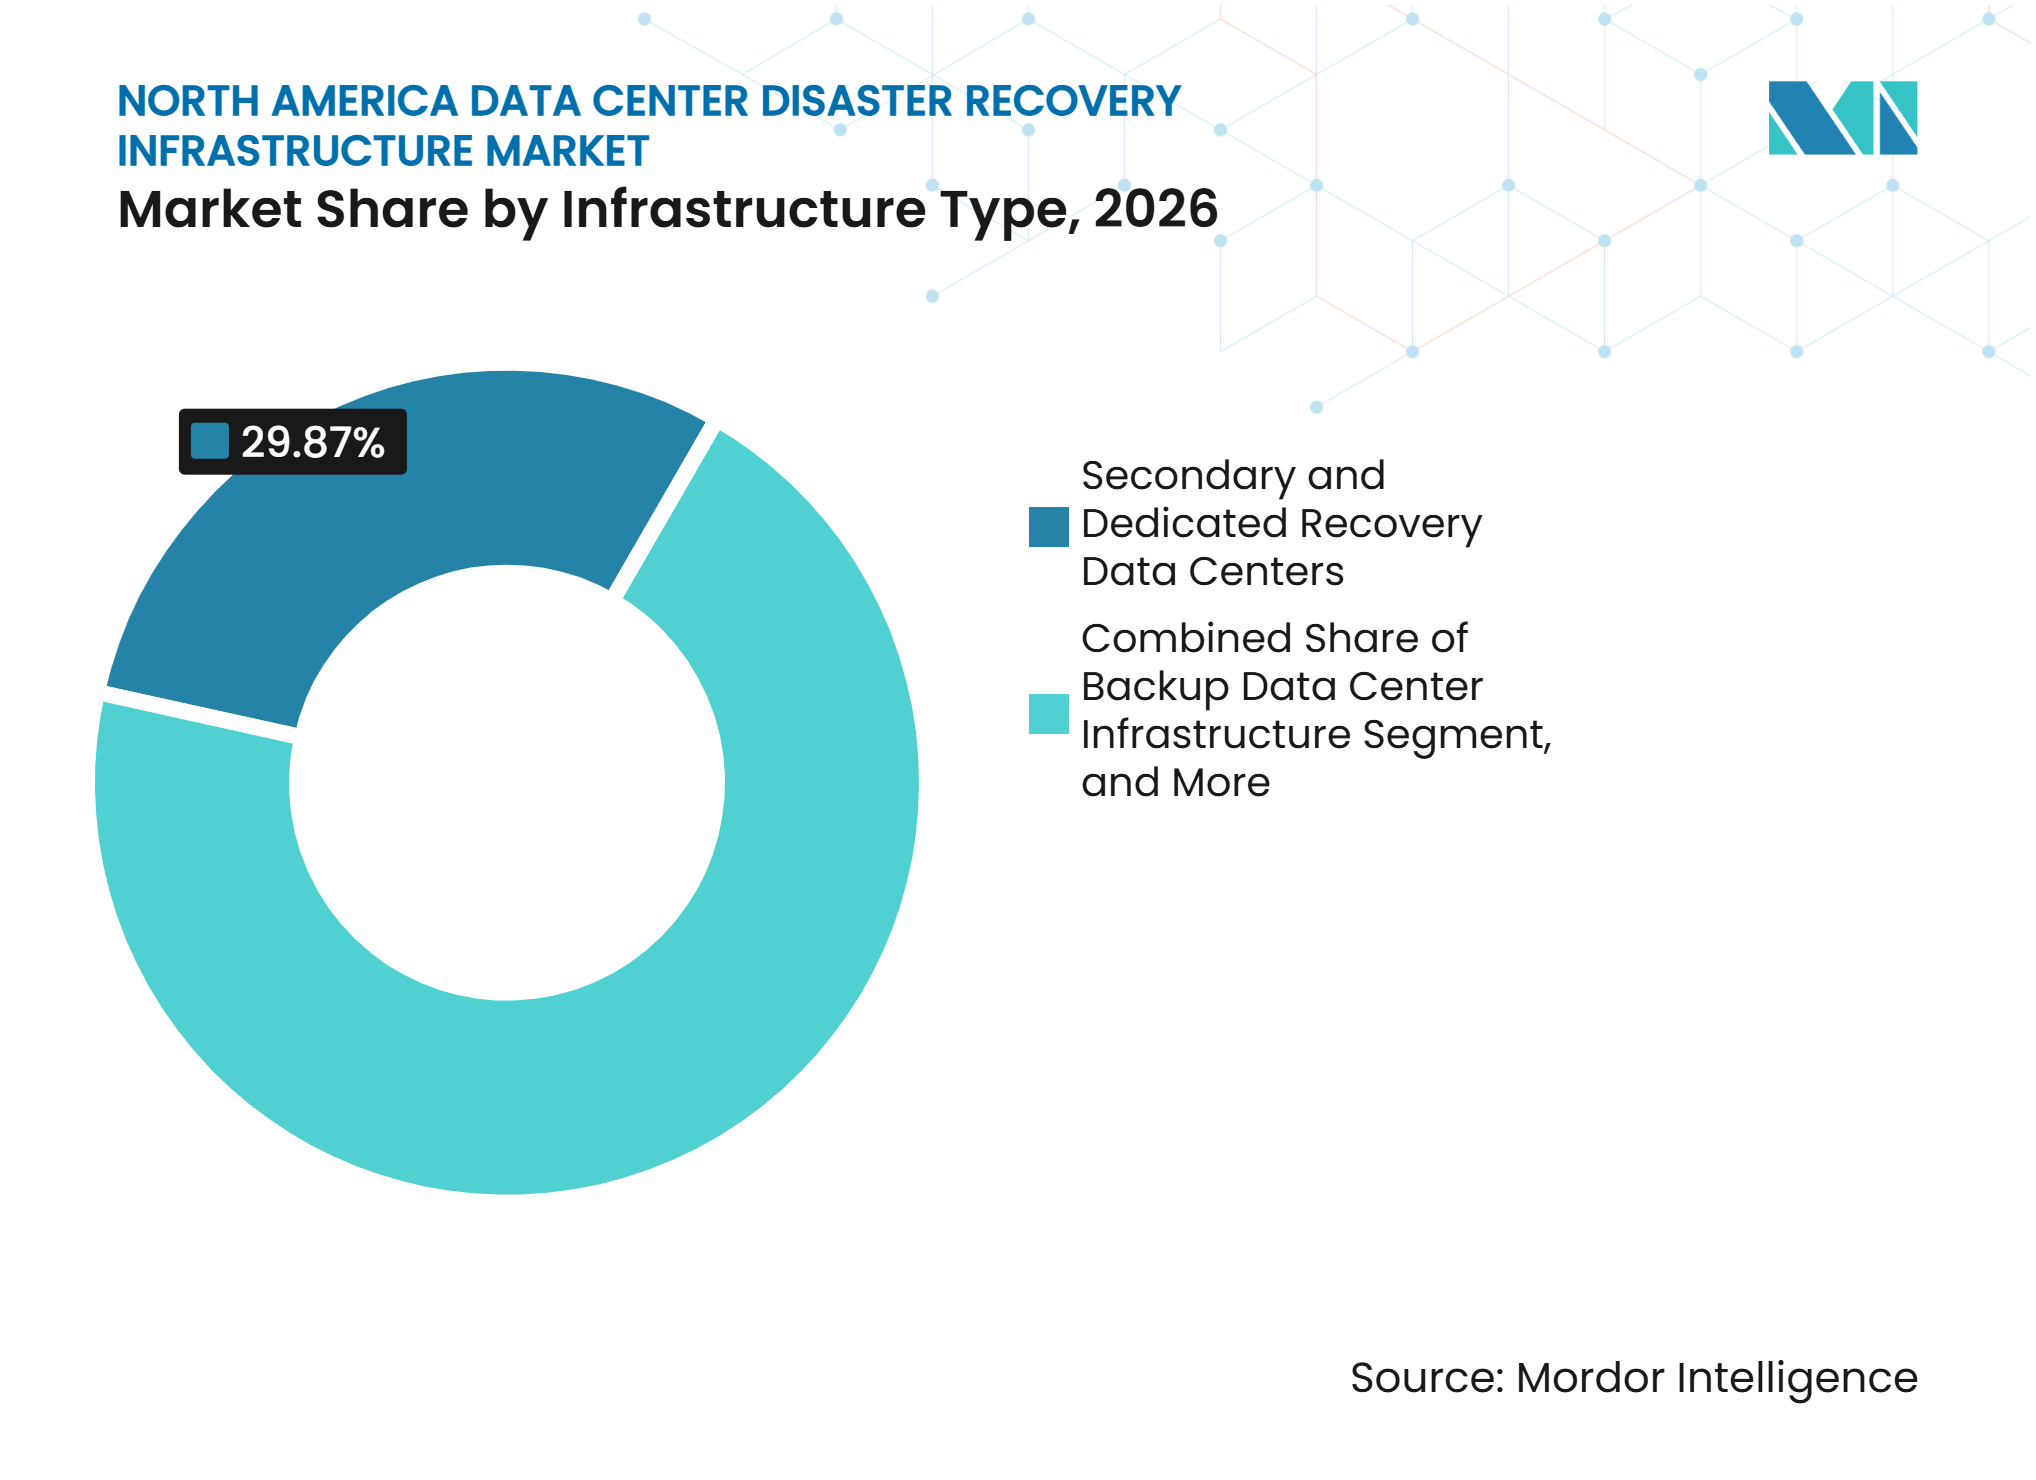
- インフラタイプ別では、セカンダリおよび専用復旧データセンターが2026年に29.87%のシェアを保有し、クラウドベース災害復旧インフラは2032年にかけてCAGR 12.18%で拡大する見込みです。
- 展開モデル別では、オンプレミス災害復旧が2026年に31.42%のシェアを保有し、サービスとしての災害復旧は2032年にかけてCAGR 12.26%で拡大する見込みです。
- 復旧アーキテクチャ別では、アクティブ・パッシブが2026年に27.63%のシェアを保有し、継続的データレプリケーションは2032年にかけてCAGR 12.14%で拡大する見込みです。
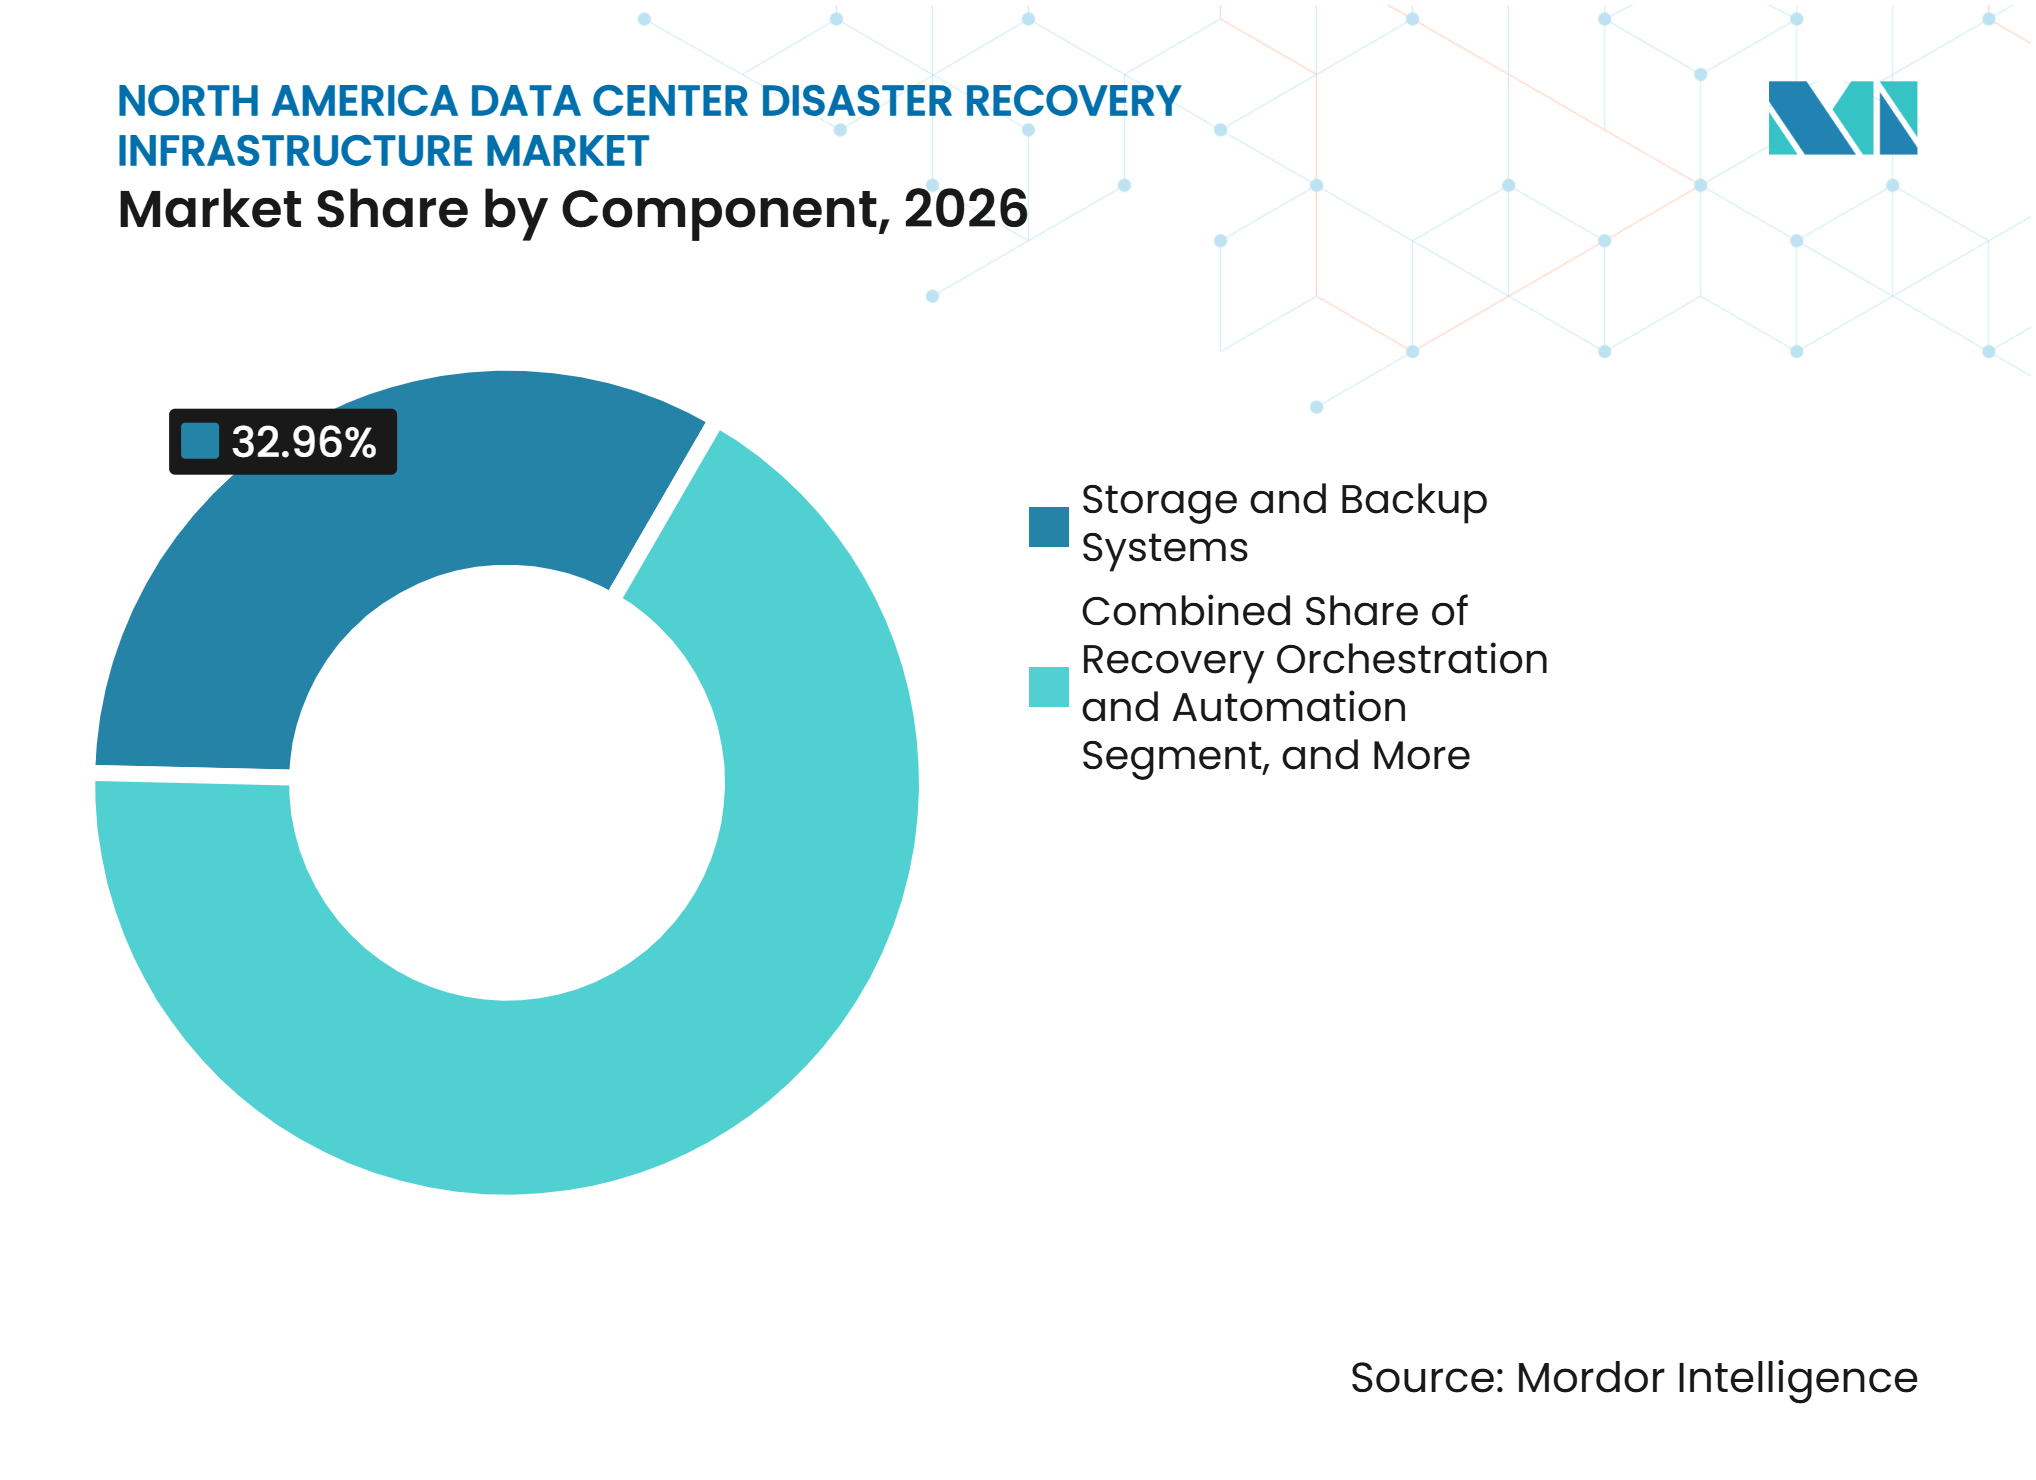
- コンポーネント別では、ストレージおよびバックアップシステムが2026年に32.96%のシェアを保有し、復旧オーケストレーションおよび自動化は2032年にかけてCAGR 12.23%で拡大する見込みです。
- アプリケーション別では、重要ビジネスアプリケーション復旧が2026年に36.78%のシェアを保有し、クラウドネイティブアプリケーション復旧は2032年にかけてCAGR 12.28%で拡大する見込みです。
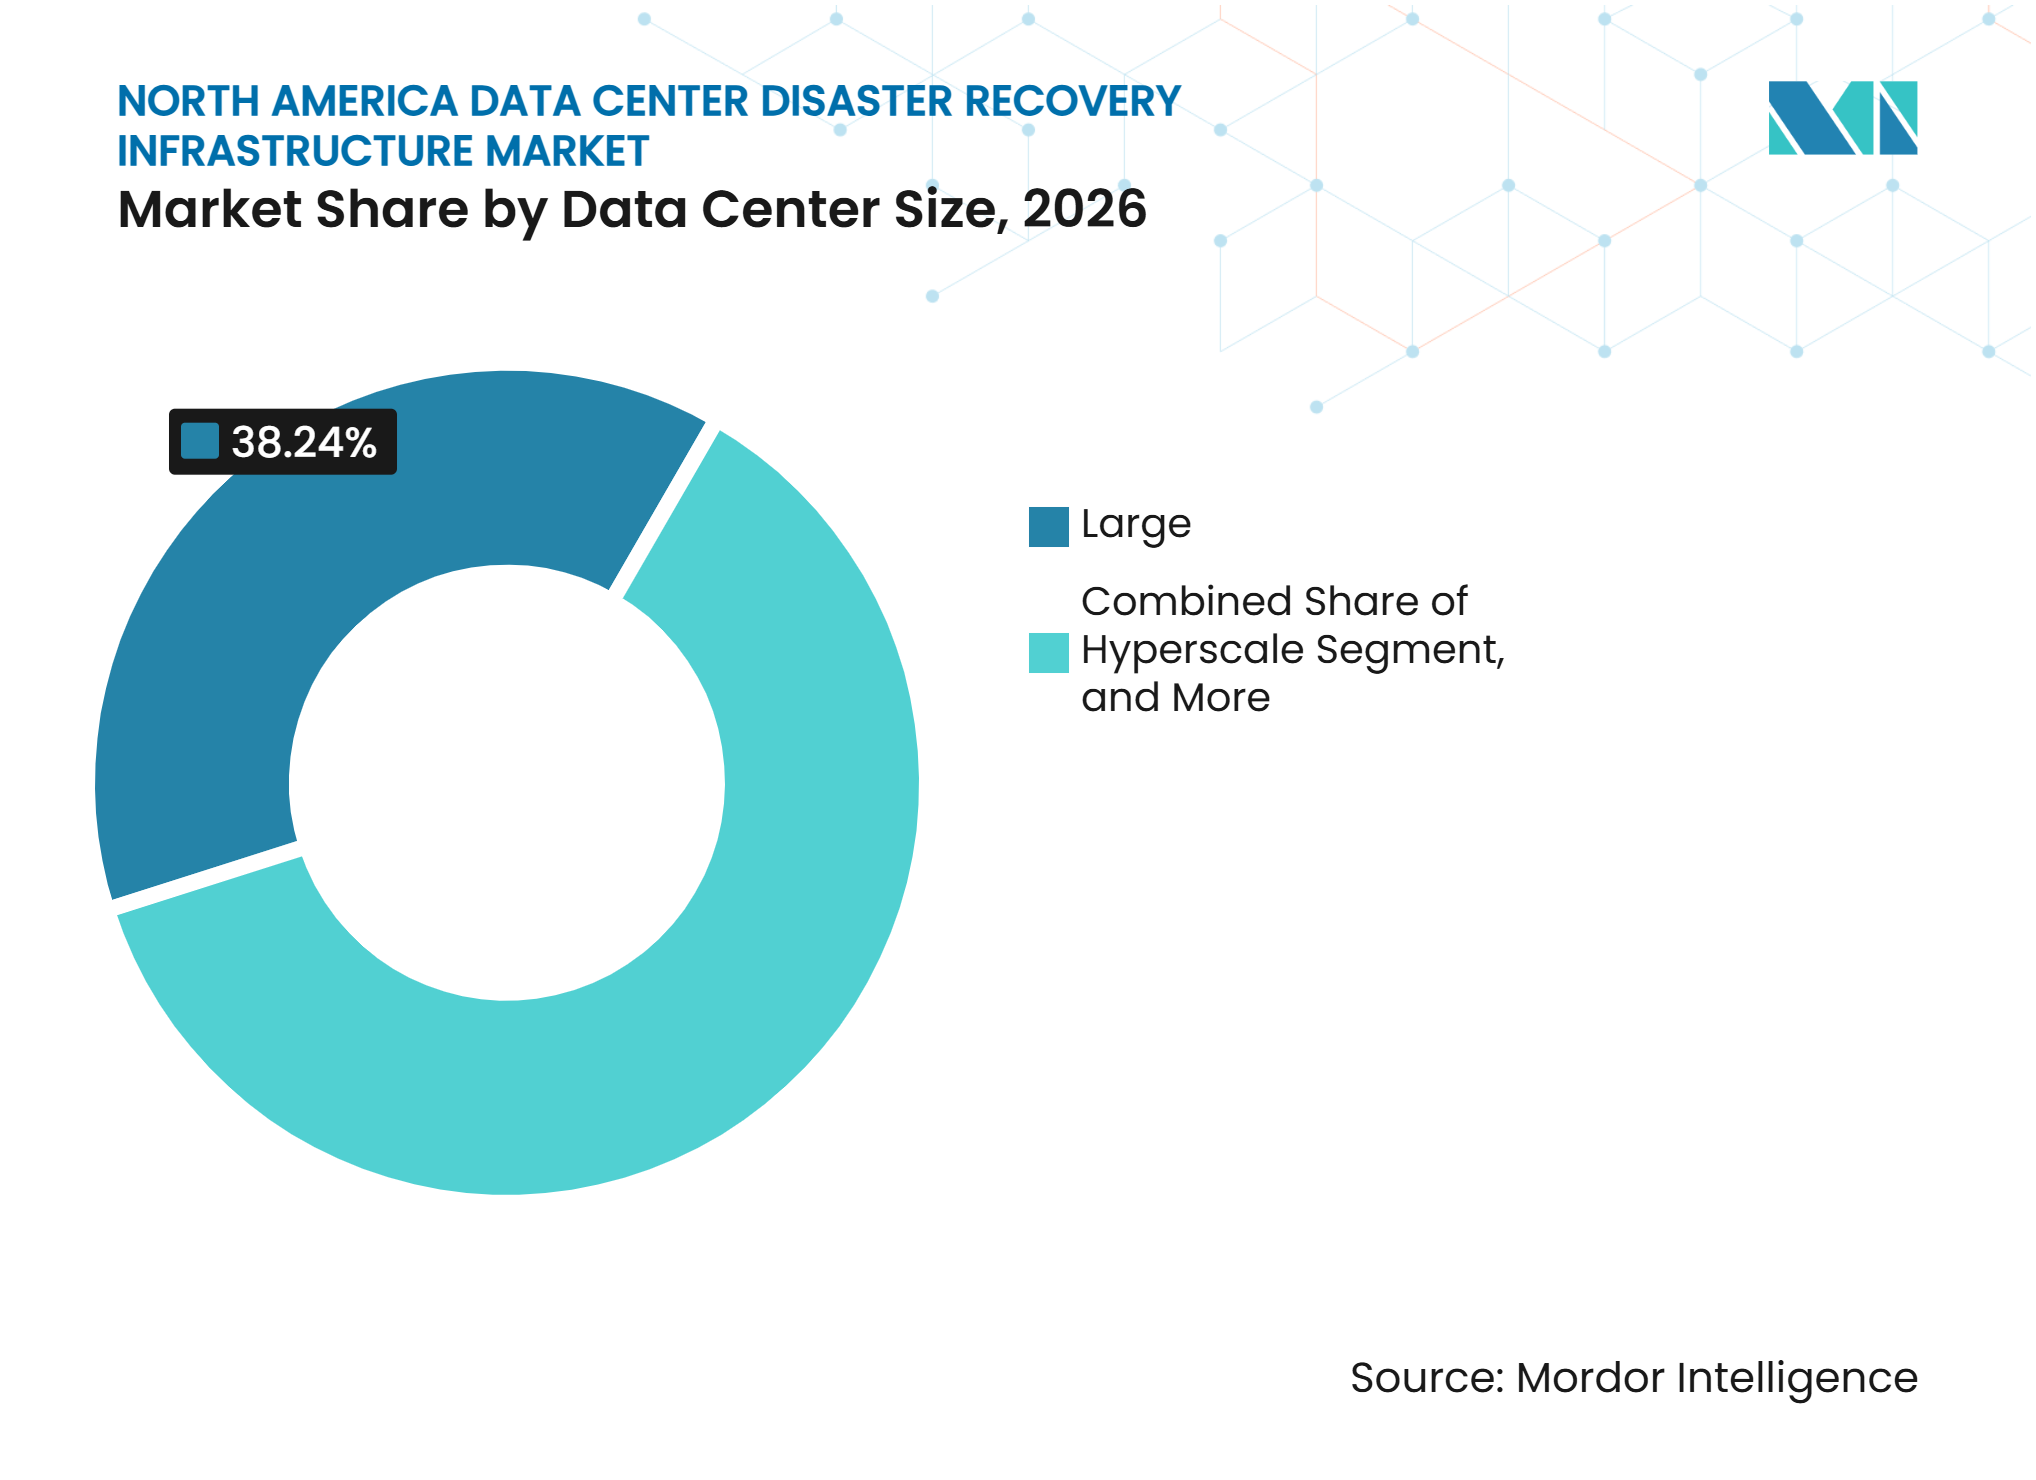
- データセンター規模別では、大規模データセンターが2026年に38.24%のシェアを保有し、ハイパースケールデータセンターは2032年にかけてCAGR 12.16%で拡大する見込みです。
- データセンタータイプ別では、コロケーションデータセンターが2026年に43.19%のシェアを保有し、クラウドサービスプロバイダーは2032年にかけてCAGR 12.34%で拡大する見込みです。
- 地域別では、米国が2026年に北米データセンター災害復旧インフラ市場の83.53%を占め、メキシコは2032年にかけてCAGR 12.32%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 不変型復旧に対するランサムウェア主導の需要 | +2.8% | グローバル、米国が開示された攻撃の58%を占める | 短期(2年以内) |
| ハイブリッドおよびマルチクラウドワークロードの拡大 | +2.3% | 北米全域、米国エンタープライズ採用が主導 | 中期(2〜4年) |
| 規制および契約上の復旧説明責任 | +1.8% | 米国連邦およびセクター別義務、カナダへの波及あり | 中期(2〜4年) |
| 消費ベース復旧による遊休セカンダリインフラの置き換え | +1.4% | 北米全域、米国中堅市場およびメキシコで最も顕著 | 中期(2〜4年) |
| AIワークロードレプリケーションおよび高密度データセンターの拡大 | +1.1% | 米国ハイパースケールコリドーおよびメキシコのケレタロ地域 | 長期(4年以上) |
| グリッドイベントへのエクスポージャーおよび協調型ユーティリティノードレジリエンス | +0.7% | 米国のERCOT、PJM、およびWECC地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
不変型復旧に対するランサムウェア主導の需要
攻撃者が本番データだけでなくバックアップリポジトリも標的にするケースが増加しているため、ランサムウェアは復旧投資の意思決定を変えています。Sophosは、2026年に攻撃の56%がデータを暗号化したと報告しており、影響を受けた組織にとってクリーンで隔離された復旧コピーが不可欠となっています。組織は、侵害された本番環境では変更できない不変型リポジトリを実装することで対応しています。これにより、不変型復旧は専門的な要件から北米データセンター災害復旧インフラ市場全体における広範な調達標準へと移行しています。また、復旧ワークロードが復元される前にクリーンなデータを検証できるプラットフォームへの需要も高まっています。
ハイブリッドおよびマルチクラウドワークロードの拡大
企業はオンプレミスシステム、パブリッククラウド、エッジロケーションにわたってアプリケーションを運用しており、復旧設計がより困難になっています。災害復旧ジャーナルは、2025年10月のAWS米国東部障害を、隠れたサービス依存関係がプロバイダー内フェイルオーバーを制限し得る拠として特定しました。[1] クロスクラウドレプリケーションは、より広範なプロバイダー障害がアプリケーション環境に影響を与える場合に、追加の復旧ロケーションを提供できます。この運用モデルには、ベンダー中立のレプリケーション、一貫したポリシー制御、および環境間の高帯域幅接続が必要です。北米データセンター災害復旧インフラ市場は、これらの要件が従来のバックアップ購入にソフトウェアおよびネットワーク支出を追加するため、恩恵を受けています。購入者はまた、個々の仮想マシンではなくアプリケーションの依存関係をテストする復旧訓練をより重視するようになっています。
規制および契約上の復旧説明責任
復旧計画は、規制対象または公共部門のワークロードを管理する組織にとって文書化れた義務となりつつあります。連邦データセンター強化法の実施ガイダンスは、機関がデータセンターの運用とレジリエンス計画を改善することを求めています。NISTサイバーセキュリティフレームワーク2.0、FedRAMP 20x、HIPAA、PCI DSS、および証券取引委員会の開示規則は、脆弱な復旧文書化のコストを引き上げています。これらの要件により、調達時における定期的なテスト、保持された証拠、および明確な説明責任がより重要になっています。復旧ツールとコンプライアンスレポートを組み合わせたプロバイダーは、政府、医療、および金融サービスのアカウントにおいてより明確なポジションを持っています。北米データセンター災害復旧インフラ市場は、裁量的なテクノロジー予算が制約されている中でも、このコンプライアンス主導の需要から牽引力を得ています。
消費ベース復旧による遊休セカンダリインフラの置き換え
従来のウォームサイトおよびコールドサイトは、インシデントが発生するまで活用されない設備投資を必要とします。クラウドベースの継続的レプリケーションにより、組織は専用のセカンダリ施設を維持することなく短い目標復旧時点を達成できるようになりました。このモデルは、別個の施設、専門スタッフ、および遊休スタンバイコンピューティングを正当化できない中堅企業に特に関連しています。サービスとしての災害復旧はまた、本番環境を中断することなくより頻繁な訓練をサポートします。マネージドプロバイダーは、その結果として、キャパシティリースを超えてパッケージ化された復旧オペレーションおよびオーケストレーションへと移行しています。この変化は、北米データセンター災害復旧インフラ市場の対象顧客基盤を拡大する一方で、従来のセカンダリサイトサービスへの価格圧力を高めています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い導入コストと競合するインフラ優先事項 | -1.4% | 北米全域、米国中堅市場組織で最も顕著 | 中期(2〜4年) |
| レガシーアプリケーション統合の複雑性 | -0.9% | 米国エンタープライズ、特に金融サービスおよび医療 | 長期(4年以上) |
| クラウドおよび接続プバイダーへの復旧経路依存 | -0.6% | 北米全域 | 中期(2〜4年) |
| 災害復旧およびデータセンターレジリエンス専門家の不足 | -0.4% | 北米全域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い導入コストと競合するインフラ優先事項
復旧投資は、その便益が停電やサイバーインシデント発生時にのみ最も顕著に現れるため、優先順位付けが困難です。完全なプログラムには、継続的レプリケーション、スタンバイコンピューティング、オーケストレーションライセンス、テスト、および専門サービスが必要となる場合があります。これらのコストは、AIインフラ、クラウド移行、セキュリティ統合、およびコアアプリケーションのモダナイゼーションと競合しています。最もエクスポージャーが高い組織でも、復旧アーキテクチャを再設計するために必要な資本が不足している場合があります。北米データセンター災害復旧インフラ市場は、そのため予算制約のある中堅購入者の間で普及が遅れています。消費ベースのサービスは初期支出を削減できますが、設定、テスト、およびガバナンスのコストを排除するものではありません。
レガシーアプリケーション統合の複雑性
レガシーアプリケーションには、ライブフェイルオーバー時にのみ明らかになる文書化されていない依存関係が存在する場合があります。メインフレームシステム、プロプライエタリミドルウェア、および密接に連携したデータベースは、多くの場合、新しい復旧製品以上のものを必要とします。チームは、復旧目標が信頼できるものになる前に、アプリケーションの関係を特定し、再起動の順序を決定し、データの整合性を検証しなければなりません。規制対象の環境では、文書化されていない依存関係が直接的な監査および運用リスクになる可能性があります。この複雑性は導入スケジュールを延長し、標準化されたサービスとしての災害復旧オファリングの使用を制限する可能性があります。また、ディスカバリー、依存関係マッピング、および復旧オーケストレーションの能力を持つプロバイダーを有利にします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
インフラタイプ別:
クラウド移行の圧力が復旧アーキテクチャを再形成セカンダリおよび専用復旧データセンタは、2026年に北米データセンター災害復旧インフラ市場シェアの29.87%を占めました。これらは、本番システムからの明確な物理的分離を必要とするレイテンシ敏感なワークロードにとって引き続き重要です。バックアップデータセンターインフラおよびレプリケーションとデータ保護インフラは、引き続き階層化された復旧設計をサポートしています。これらの設計は、物理施設とソフトウェア定義レプリケーションおよび隔離されたデータコピーを組み合わせています。クラウドベース災害復旧インフラは、2032年にかけてCAGR 12.18%で成長する見込みです。その成長は、低い資本要件と自動化された地域フェイルオーバーをサポートする能力を反映しています。Rubrikは2026年6月にクラウドアプリケーション向け自律型ビジネス復旧を開始し、検証済みのクリーンポイントからの依存関係マッピングと順序付けられた復旧を追加しました。このタイプのオーケストレーションは、組織が孤立した技術リソースではなく接続されたアプリケーションを復元するのに役立ちます。また、インシデント発生時の意思決定の迅速化もサポートします。
クラウド採用は物理的な復旧インフラへの需要を排除しません。組織は、高価値アプリケーションが継続的なクラウドレプリケーションを受ける階層型モデルを使用しています。コールドワークロードは、データ居住地および主権義務が適用される物理スタンバイシステムに残ることができます。フェイルオーバーおよび復旧オーケストレーションインフラは、組織がこれらの多様な復旧層を管理するにつれてより関連性が高まっています。バックアップストレージインフラも重要です。不変型オブジェクトストレージがランサムウェア主導のデータ破損の影響を制限するためです。北米データセンター災害復旧インフラ市場は、そのため複数のインフラタイプを同時にサポートしています。支出は単一の標準復旧フォーマットではなく、協調されたアーキテクチャへとシフトしています。物理環境とクラウド環境が混在した環境を管理できるプロバイダーは、エンタープライズアカウントへのより強力なルートを持っています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
展開モデル別:
消費経済が専用セカンダリサイトを置き換えオンプレミス災害復旧は、確定的な復旧要件を持つ大企業に支えられ、2026年に31.42%のシェアを保有しました。既存のシステムおよびアプリケーション投資により、移行はコストがかかり運用上困難になる場合があります。コロケーションベース復旧は、サイト間で保証された帯域幅と制御された接続性を必要とする組織に引き続き関連しています。ハイブリッド災害復旧は、クラウドベースのキャパシティとともに物理的な制御を求める企業に別の選択肢を提供します。サービスとしての災害復旧は、2032年にかけてCAGR 12.26%で成長する見込みです。CBTSは2026年9月にRecovery Point Systemsを買収し、マネージドDRaaS、ランサムウェア復旧、およびコロケーション能力を追加しました。[2] この取引は、プロバイダーが専門チームを持たないクライアント向けに統合されたオファリングを構築している様子を示しています。これらのサービスはまた、定期的なテストとマネージドサービスレベルコミットメントを可能にします。
クラウドベース災害復旧は、チームが第2のデータセンターを恒久的に運用することなく復旧環境をステージングできるため、牽引力を得ています。AWSは2026年7月にElastic Disaster Recoveryをカナダ西部およびメキシコ中部を含む36のグローバルリージョンに拡大しました。追加されたカバレッジにより、北米の顧客が利用できる域復旧ロケーションの選択肢が改善されます。AWSはまた、2026年8月に順序付けられたマルチサーバー起動、承認ゲート、および復旧モニタリングのためのRecovery Plansを導入しました。これらの機能は、訓練およびライブイベント中の手動エラーを削減できます。オンプレミスシステムは、直接制御または移行前の大規模な再設計を必要とするアプリケーションに引き続き対応します。北米データセンター災害復旧インフラ市場は、その結果として専用、ハイブリッド、コロケーション、およびマネージドモデルの混在を維持します。ベンダー選定は、テスト品質とアプリケーション固有の復旧ニーズにますます依存するようになります。
復旧アーキテクチャ別:
運用継続性の需要がパッシブスタンバイからシフトアクティブ・パッシブアーキテクチャは、完全にアクティブな重複システムのコストなしに同期されたスタンバイキャパシティを提供するため、2026年に27.63%のシェアを保有しました。短いフェイルオーバー間隔を許容できる組織に引き続き適しています。アクティブ・アクティブ構成は、ダンタイムが直接収益に影響する金融サービスおよびeコマース環境で牽引力を得ています。継続的データレプリケーションは、2032年にかけてCAGR 12.14%で拡大する見込みです。このアーキテクチャは、従来のバックアップウィンドウ間のデータ損失を制限し、より強力な目標復旧時点をサポートします。Snowflakeは2026年にレプリカの鮮度に対するサービスレベルコミットメントを伴うRPO保証を導入しました。これは、レプリケーションコミットメントが標準化された商業オファリングになりつつあることを示しています。購入者は、復旧速度、データ整合性、およびテスト証拠に基づいて復旧アーキテクチャをますます比較するようになっています。
バックアップと復元は、コールド層データおよび長期保持に引き続き必要です。その限界は、攻撃者が本番データとバックアップリポジトリの両方を暗号化する場合により明らかになります。Sophosは、2026年のランサムウェア攻撃の16%でデータが暗号化されかつ盗まれたことを発見しました。組織は、継続的レプリケーションをTier-1ワークロードに適用するマルチ設計で対応しています。時間的制約が少ない情報には不変型バックアップと復元を使用しています。この構造は、単一のコントロールプレーンを通じて複数の復旧モデルを管理するオーケストレーションプラットフォームへの需要を高めています。北米データセンター災害復旧インフラ市場は、このより広範なアーキテクチャの混在から恩恵を受けています。また、ワークロードがサービスに戻される前のクリーンコピー検証の重要性も高まっています。
コンポーネント別:
自動化が復旧計画と実行のギャップを埋めるストレージおよびバックアップシステムは、不変型ストレージおよび保護された復旧リポジトリへの広範な投資を反映し、2026年に32.96%のシェアを保有しました。コンピューティングおよびサーバーインフラは、スタンバイキャパシティおよび復旧テストに引き続き必要です。データレプリケーションソフトウェアは、別個の環境間でのアプリケーションデータの移動をサポートします。ネットワークおよび接続システムも、分散ロケーション間の低レイテンシレプリケーションを維持するために必要です。復旧オーケストレーションおよび自動化は、2032年にかけてCAGR 12.23%で成長する見込みです。Veeam Data Platform v13.1は、2026年7月に14のハイパーバイザープラットフォームおよびActive Directoryフォレスト復旧自動化のサポートを追加しました。このリリースは、サプライヤーが復旧を遅延させる可能性のある手動ステップを削減している様子を示しています。自動化は、文書化された計画をプレッシャー下での実行に合わせるための実用的な方法になりつつあります。
ビジネスアプリケーションは安全なディレクトリサービスなしに正常に動作できないため、アイデンティティ復旧は特に重要です。自動化されたワークフローはまた、復旧システムが本番ネットワークに再接続する前に検証ステップを確立できます。ランサムウェア対応には封じ込めと復元の両方が必要なため、セキュリティツールと復旧ツールはより密接に連携するようになっています。Veeamはまた、2026年7月のリリースでNAS環境向けのマルウェアスキャンとAzure向けのクラウド脅威検出を拡張しました。これらの機能は、復元されたデータのセキュリティ状態を考慮した復旧の選択をサポートします。北米データセンター災害復旧インフラ市場は、バックアップ、検出、および復旧オペレーションを統合するプラットフォームへとシフトしています。このシフトにより、別個のインフラチームとセキュリティチーム間のハンドオフを削減できます。また、統合品質がより重要な競争基準になっています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:
ミッションクリティカル復旧が支出を固定しクラウドネイティブ需要が加速重要ビジネスアプリケーション復旧は、ERP、コアバンキング、および重要なSaaSシステムに与えられる優先度を反映し、2026年に36.78%のシェアを保有しました。データベースおよびデータプラットフォーム復は、これらのアプリケーションの下にあるデータ層をサポートします。仮想マシンおよびワークロード復旧は、確立されたエンタープライズテクノロジー環境全体で引き続き不可欠です。クラウドネイティブアプリケーション復旧は、2032年にかけてCAGR 12.28%で成長する見込みです。コンテナ化されたアプリケーションおよび検索拡張生成パイプラインは、アプリケーションの依存関係を理解した復旧を必要とします。災害復旧ジャーナルは、回答者の3分の1未満が現在の計画でKubernetesおよびAIワークロード復旧に対応していることを発見しました。このギャップは、これらのワークロードが本番クリティカルになるにつれて需要を生み出す可能性があります。北米データセンター災害復旧インフラ市場は、そのため仮想マシンレベルのフェイルオーバー以上のものをサポートしなければなりません。
エンタープライズIT復旧は、複雑なマルチサイトおよびマルチクラウド環境全体でより広範な継続性ニーズに対応します。高可用性および継続的サービス復元も、長時間の中断を許容できない組織をサポートしす。クラウドネイティブ復旧では、チームが設定データ、アイデンティティ、ネットワーキング、および基盤となるプラットフォームサービスを保護する必要があります。RubrikのクラウドアプリケーションのためのAutonomous Business Recoveryは、復元中にこれらの連携コンポーネントに焦点を当てています。このアプローチは、完全な運用コンテキストを再構築せずにリソースを復元する製品の限界に対処します。プロバイダーはまた、非構造化データ周辺のマルウェアスキャンとクラウド脅威検出を拡張しています。
データセンター規模別:
ハイパースケールの集中が復旧インフラの強度を高める大規模データセンターは、冗長な電力、冷却、および接続性を備えたエンタープライズおよびコロケーションキャパシティを集中させているため、2026年に38.24%のシェアを保有しました。中規模および小規模施設は、レイテンシ、レジリエンス、または主権要件に対応する地域展開において引き続き関連しています。ハイパースケールデータセンターは、AIインフラがコンピューティング密度を高めるにつれて2032年にかけてCAGR 12.16%で成長する見込みです。大規模施設は、障害が複数の顧客および重要なワークロードに影響を与える可能性があるため、より広範な計画が必要です。NERCは、2025年の評価において、大規模データセンターの需要を一括電力システムの信頼性に対する近期的な課題として特定しました。この評価では、グリッド障害時に1,000MW以上の予期しない削減を伴うイベントが指摘されました。これらの条件は、地理的に分離した復旧キャパシティの価値を高めます。また、地域間でワークロードをシフトできるアーキテクチャを有利にします。
電力の可用性は、高密度施設にとって重要な復旧上の考慮事項になりつつあります。NERCは2025年に大規模負荷の系統連系、試運転、および運用慣行に関するアラートを発行しました。グリッド調整要件により、オペレーターはオンサイトレジリエンスとリモートフェイルオーバーオプションを拡大する可能性があります。Schneider Electricは、米国の主要グリッド地域13のうち7が2025年から2030年の間に重要な安全マージンを下回って運用される可能性があること発見しました。これにより、集中したコンピューティング環境においてアクティブ・アクティブおよび継続的レプリケーション設計がより関連性を持ちます。北米データセンター災害復旧インフラ市場は、アプリケーション継続性とグリッドイベントへのエクスポージャーのバランスを取らなければならないオペレーターからの需要増加を見ています。復旧戦略には、電力、接続性、および地理的多様性がますます含まれるようになります。これにより、災害復旧の役割がデータ保護だけを超えて広がります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
コロケーションがリードしクラウドサービスプロバイダーが復旧提供を再定義コロケーションデータセンターは、自己運営のセカンダリサイトなしに物理的分離、キャリアニュートラルな接続性、および稼働時間コミットメントを提供するため、2026年に43.19%のシェアを保有しました。エンタープライズデータセンターは、低レイテンシワークロードと制御された復旧環境を引き続きサポートします。エッジサイトも、遠距離フェイルオーバーを許容できないワークロードのためのローカライズされた継続性を必要とします。クラウドサービスプロバイダーは、2032年にかけてCAGR 12.34%で成長する見込みです。その成長は、地域拡大、クロスリージョンレプリケーション、およびマネージド復旧ツールによって支えられています。AWSは2026年7月にElastic Disaster Recoveryのカバレッジをカナダ西部およびメキシコ中部に追加しました。これにより、北米の組織が利用できる復旧先オプションが拡大します。また、地域的な復旧選択肢を必要とするワークロドにとってクラウドサービスがより実用的になります。
コロケーションプロバイダーは、インフラリースを超えてマネージドDRaaS能力を追加しています。クラウドサービスプロバイダーは、ユーザーの導入作業を削減するためにネイティブオーケストレーションとコンプライアンスツールを追加しています。Google Cloudは2026年6月にBackup and DRサービスのクロスリージョンバックアップを一般提供しました。このサービスにより、バックアップ先をプライマリワークロードリージョンとは別にすることができます。この機能は、複数の法域にまたがる展開における地理的制御とデータ居住地ニーズをサポートします。競争は、各プロバイダーが物理的分離、クラウドスケール、および復旧管理をどれだけうまく組み合わせるかに依存します。北米データセンター災害復旧インフラ市場は、顧客の復旧要件が異なるため、コロケーションとクラウドの両モデルを引き続きサポートします。環境間の明確な移植性を提供するプロバイダーは、これらの混在した要件により適切に対応できます。
地域分析
米国取締役会レベルの投資としての復旧インフラ
米国は2026年に北米データセンター災害復旧インフラ市場シェアの83.53%を占めました。連邦データセンター強化法のガイダンスは、連邦インフラ全体のレジリエンス計画を強化します。NISTサイバーセキュリティフレームワーク2.0およびFedRAMP 20xも、文書化された復旧とテストの重要性を高めています。Reutersは、2024年のイベントにより北バージニア州の60施設がオンサイト発電に切り替え、PJMおよびDominion Energyからより大きな注目を集めたと報告しました。米国は、サイバーレジリエンス、コンプライアンス、および電力レジリエンスを復旧戦略に統合しています。
メキシコ:ハイパースケール建設が新たな復旧市場を創出
メキシコは、北米データセンター災害復旧インフラ市場内で最も速い成長率として、2032年にかけてCAGR 12.32%で成長する見込みです。MEXDCは、2031年までのメキシコのデータセンター開発に向けて82.5 ビリオン 米ドルのコミットメントを報告しました。CloudHQは2025年にケレタロの6つのデータセンターに4.8 ビリオン 米ドルをコミットしました。AWSは2026年7月にElastic Disaster Recoveryをメキシコ中部に拡大し、ネイティブの地域サポートを追加しました。プロバイダーは、キャパシティ計画をローカルの接続性とデータ居住地要件に合わせる必要があります。
カナダおよび地域のダイナミクス
カナダでは、複数の州でデジタルキャパシティとAI投資が拡大するにつれて、復旧インフラへの需要が高まっています。トロント市は2025年にVeritas NetBackupインフラへの投資を伴うエンタープライズIT災害復旧プログラムを継続しました。[3] AWSは2026年にElastic Disaster Recoveryのカバレッジにカナダ西部を追加しました。北米全体で、クラウドカバレッジ、ハイパースケール建設、およびコンプライアンス要件が、より地理的に分散した復旧計画を促進しています。
競争環境
市場集中度
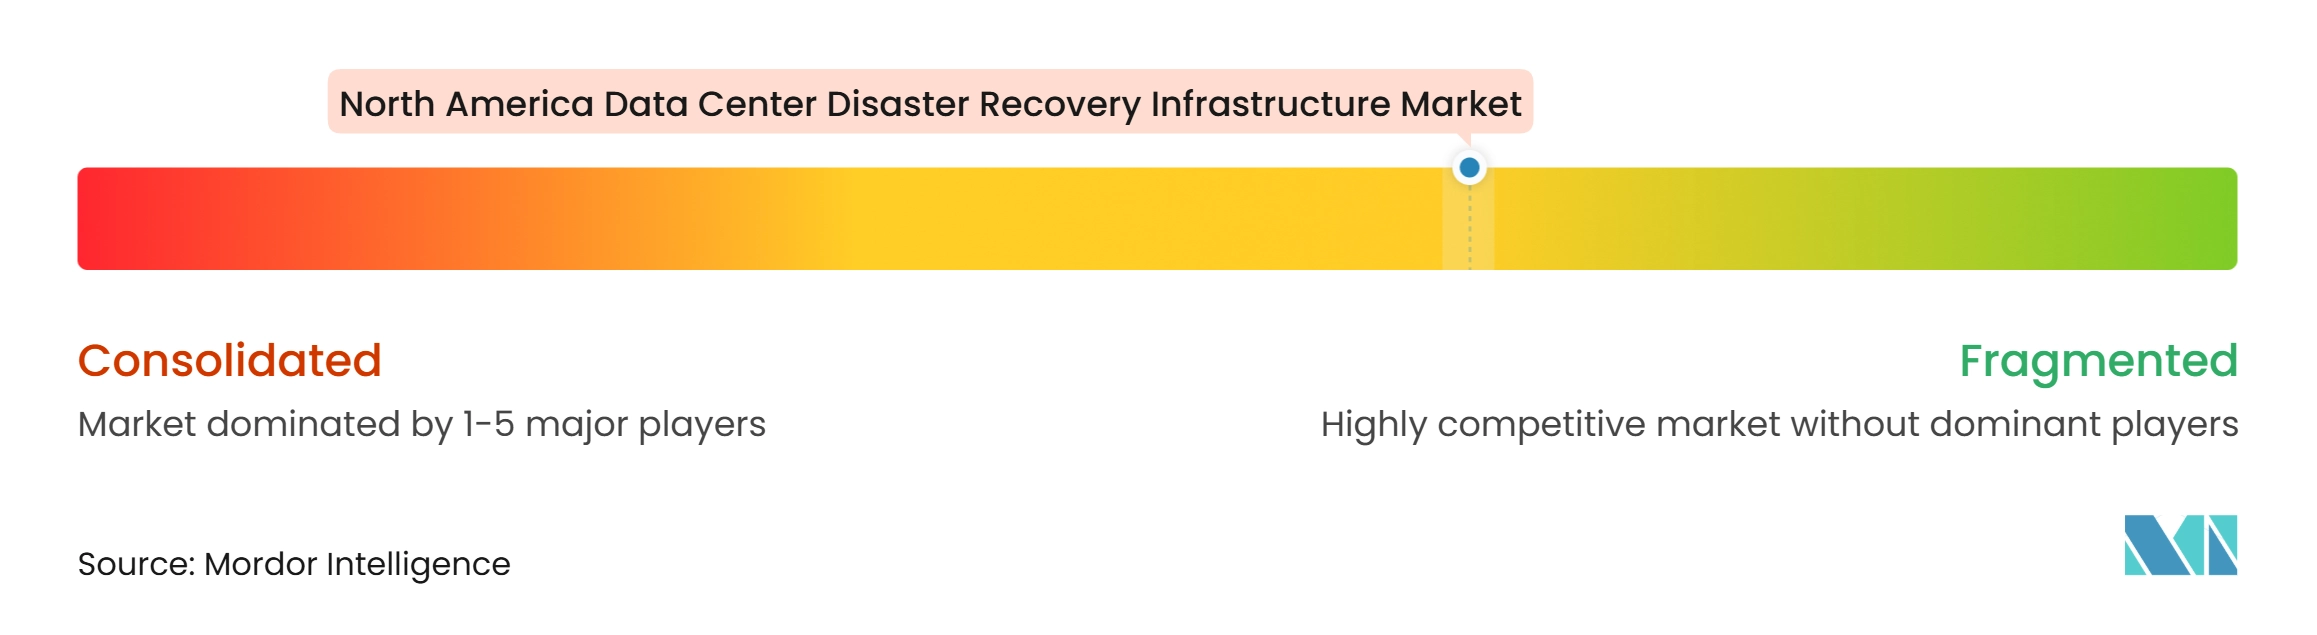
北米データセンター災害旧インフラ市場は、クラウドプラットフォーム、専門データ保護サプライヤー、マネージドサービスプロバイダー、およびコロケーションオペレーターにわたって断片化されています。Amazon Web Services、Microsoft、およびGoogle Cloudは統合されたクラウド復旧インフラを提供し、Veeam、Commvault、Rubrik、およびCohesityはソフトウェア主導の保護とオーケストレーションに注力しています。オンプレミス、クラウド、およびマネージド環境にわたるすべての復旧層を支配するプロバイダーはいません。NetAppは2026年8月にJetStream Softwareを買収し、サードパーティストレージおよびAzure NetApp Files上のVMware環境の復旧を拡張しました。[4] この取引は、買収がクラウド復旧能力を追加するための重要なルートであり続けることを示していま。
Rubrikは2026年6月にクラウドアプリケーション向けAutonomous Business Recoveryを開始し、Preemptive Recovery Engineを使用して依存関係を考慮した復旧を自動化しました。Veeamは2026年7月に復旧自動化、より広範なハイパーバイザーサポート、およびマルウェアスキャンでプラットフォームを拡張しました。これらの動きは、バックアップ管理から協調されたサイバー復旧へのシフトを示しています。DruvaやAcronisなどの小規模プロバイダーは、インフラ管理作業を削減するSaaSモデルで中堅市場クライアントをターゲットにしています。シンプルな展開と監査対応可能なコントロールは、最大規模の規制対象アカウント以外の顧客を求めるプロバイダーをサポートできます。
AIワークロード復旧は、GPUクラスター、ベクターデータベース、モデルチェックポイント、および検索パイプラインが特定の継続性要件を持つため、未開拓の製品領域として残っています。CBTSは2026年9月のRecovery Point Systemsの買収を通じてマネージドポートフォリオを強化し、DRaaS、ランサムウェア復旧、およびマネージドコロケーションを追加ました。競争は、オーケストレーションの深さ、クリーンデータ保証、およびハイブリッドワークロードの管理を中心に展開する可能性が高いです。北米データセンター災害復旧インフラ市場は、これらのサービス層にわたる支配的な合算シェアを示す開示データがないため、断片化したままです。
北米データセンター災害復旧インフラ産業リーダー
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
International Business Machines Corporation
-
Hewlett Packard Enterprise Company
-
Broadcom Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米データセンター災害復旧インフラ市場 このレポートでカバーされる企業
- Amazon Web Services, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- Hewlett Packard Enterprise Company
- Broadcom Inc.
- Google LLC
- Veeam Software Group GmbH
- Commvault Systems, Inc.
- Rubrik, Inc.
- Cohesity, Inc.
- Acronis International GmbH
- Druva Inc.
- Dell Technologies Inc.
- NetApp, Inc.
- Oracle Corporation
- Cisco Systems, Inc.
- TierPoint, LLC
- Evolve IP, LLC
- InterVision Systems, LLC
- Flexential Corp.
- Rackspace Technology, Inc.
- 11:11 Systems, Inc.
最近の産業開発事情 北米データセンター災害復旧インフラ市場
- 2026年10月:Amazon Redshiftは、プロビジョニングされたクラスターとサーバーレスワークグループが手動介入なしにユーザー指定の宛先リージョンに継続的にバックアップでき、クロスリージョンスナップショットコピーの自動化を開始しました。これにより、ローカルスナップショットスケジュールとは独立して、計画外の停止時に最新のスナップショットを自動的にコピーすることで、以前の運用上のギャップが解消されました。
- 2026年9月:CBTSは、Tier IIIファイバー高密度データセンターを運営するDRaaSおよびランサムウェア復旧専門会社であるRecovery Point Systemsを買収しました。この取引により、CBTSのエンタープライズ復旧ポートフォリオは、オーケストレーションされたSLAを伴う完全マネージドDRaaS、AIを活用したバックアップ検証を伴うサービスとしてのランサムウェア復旧、およびマネージドコロケーションを含むように拡大し、統合エンティティを北米のエンタープライズおよび政府クライアント向けのモダナイゼーション、セキュリティ、および復旧のシングルベンダーソースとして位置付けました。
- 2026年8月:NetAppは、VMware災害復旧およびクラウド移行の専門会社であるJetStream Softwareを買収し、サードパーティストレージ上で動作するVMware環境への保護を拡張し、Azure NetApp Filesへの復旧を可能にしました。これにより、ハイパースケーラークラウドオファリングをエンタープライズVMwareワークロード復旧の優先先とするNetAppの戦略が前進しました。
- 2026年8月:AWS Elastic Disaster RecoveryはRecovery Plansを導入し、設定可能な待機時間、承認ゲート、およびリアルタイムモニタリングを伴う復旧イベントおよび訓練中のマルチサーバーアプリケーションの順次起動を自動化し、高プレッシャーの復旧シナリオ中の人的エラーの主要な原因を排除しました。
北米データセンター災害復旧インフラ市場レポートの範囲
北米データセンター災害復旧インフラ市場は、自然災害、サイバー攻撃、ハードウェア障害、またはその他のインシデントによって引き起こされた中断後に、データセンターの運用、アプリケーション、および重要なデータを復元できるようにするソリューションとサービスで構成されています。これには、バックアップおよび復旧システム、災害復旧サイト、レプリケーションソリューション、クラウドベース災害復旧、および北米データセンター全体のビジネス継続性をサポートする関連サービスが含まれます。
北米データセンター災害復旧インフラ市場レポートは、インフラタイプ(セカンダリおよび専用復旧データセンター、バックアップデータセンターインフラ、レプリケーションとデータ保護インフラ、フェイルオーバーおよび復旧オーケストレーションインフラ、バックアップストレージインフラ、復旧のためのネットワークおよび接続インフラ、クラウドベース災害復旧インフラ)、展開モデル(オンプレミス災害復旧、コロケーションベース復旧、クラウドベース災害復旧、ハイブリッド災害復旧、サービスとしての災害復旧〔DRaaS〕)、復旧アーキテクチャ(アクティブ・アクティブ、アクティブ・パッシブ、ウォームスタンバイ、コールドスタンバイ、バックアップと復元、継続的データレプリケーション)、コンポーネント(コンピューティングおよびサーバーインフラ、ストレージおよびバックアップシステム、データレプリケーションソフトウェア、ネットワークおよび接続システム、復旧オーケストレーションおび自動化、モニタリング・テスト・フェイルオーバー管理)、アプリケーション(重要ビジネスアプリケーション復旧、データベースおよびデータプラットフォーム復旧、仮想マシンおよびワークロード復旧、クラウドネイティブアプリケーション復旧、エンタープライズIT復旧、高可用性および継続的サービス復元)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー〔CSP〕、エンタープライズおよびエッジ)、地域(米国、カナダ、メキシコ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| セカンダリおよび専用復旧データセンター |
| バックアップデータセンターインフラ |
| レプリケーションとデータ保護インフラ |
| フェイルオーバーおよび復旧オーケストレーションインフラ |
| バックアップストレージインフラ |
| 復旧のためのネットワークおよび接続インフラ |
| クラウドベース災害復旧インフラ |
| オンプレミス災害復旧 |
| コロケーションベース復旧 |
| クラウドベース災害復旧 |
| ハイブリッド災害復旧 |
| サービスとしての災害復(DRaaS) |
| アクティブ・アクティブ |
| アクティブ・パッシブ |
| ウォームスタンバイ |
| コールドスタンバイ |
| バックアップと復元 |
| 継続的データレプリケーション |
| コンピューティングおよびサーバーインフラ |
| ストレージおよびバックアップシステム |
| データレプリケーションソフトウェア |
| ネットワークおよび接続システム |
| 復旧オーケストレーションおよび自動化 |
| モニタリング・テスト・フェイルオーバー管理 |
| 重要ビジネスアプリケーション復旧 |
| データベースおよびデータプラットフォーム復旧 |
| 仮想マシンおよびワークロード復旧 |
| クラウドネイティブアプリケーション復旧 |
| エンタープライズIT復旧 |
| 高可用性および継続的サービス復元 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 米国 |
| カナダ |
| メキシコ |
| インフラタイプ別 | セカンダリおよび専用復旧データセンター |
| バックアップデータセンターインフラ | |
| レプリケーションとデータ保護インフラ | |
| フェイルオーバーおよび復旧オーケストレーションインフラ | |
| バックアップストレージインフラ | |
| 復旧のためのネットワークおよび接続インフラ | |
| クラウドベース災害復旧インフラ | |
| 展開モデル別 | オンプレミス災害復旧 |
| コロケーションベース復旧 | |
| クラウドベース災害復旧 | |
| ハイブリッド災害復旧 | |
| サービスとしての災害復(DRaaS) | |
| 復旧アーキテクチャ別 | アクティブ・アクティブ |
| アクティブ・パッシブ | |
| ウォームスタンバイ | |
| コールドスタンバイ | |
| バックアップと復元 | |
| 継続的データレプリケーション | |
| コンポーネント別 | コンピューティングおよびサーバーインフラ |
| ストレージおよびバックアップシステム | |
| データレプリケーションソフトウェア | |
| ネットワークおよび接続システム | |
| 復旧オーケストレーションおよび自動化 | |
| モニタリング・テスト・フェイルオーバー管理 | |
| アプリケーション別 | 重要ビジネスアプリケーション復旧 |
| データベースおよびデータプラットフォーム復旧 | |
| 仮想マシンおよびワークロード復旧 | |
| クラウドネイティブアプリケーション復旧 | |
| エンタープライズIT復旧 | |
| 高可用性および継続的サービス復元 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米データセンター災害復旧インフラ市場の規模はどのくらいですか?
市場は2027年の3.74 ビリオン 米ドルから2032年までに6.38 ビリオン 米ドルへと、CAGR 11.27%で成長する見込みです。
北米のデータセンター災害復旧インフラに対する需要を牽引しているものは何ですか?
ランサムウェアへのエクスポージャー、ハイブリッドおよびマルチクラウド運用、コンプライアンス要件、および消費ベースの復旧サービスが主要な需要要因です。
北米データセンター災害復旧インフラセクターで最も速く成長している展開モデルはどれですか?
サービスとしての災害復旧は、2032年にかけてCAGR 12.26%で拡大する見込みです。
支出シェアが最も大きいコンポーネントはどれですか?
ストレージおよびバックアップシステムは2026年に32.96%のシェアを保有し、不変型復旧リポジトリへの需要に支えられています。
北米で災害復旧インフラが最も速く成長している国はどこですか?
メキシコは、データセンター開発の拡大に伴い、2032年にかけてCAGR 12.32%で成長する見込みです。
復旧オーケストレーションがより重要になっているのはなぜですか?
オーケストレーションは依存関係を考慮した復旧ステップを自動化し、手動エラーを削減し、サイバーインシデント発生時のより迅速なテストをサポートします。