
Tamanho e Participação do Mercado de Abrasivos Não Tecidos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.83 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.64 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.16 % |
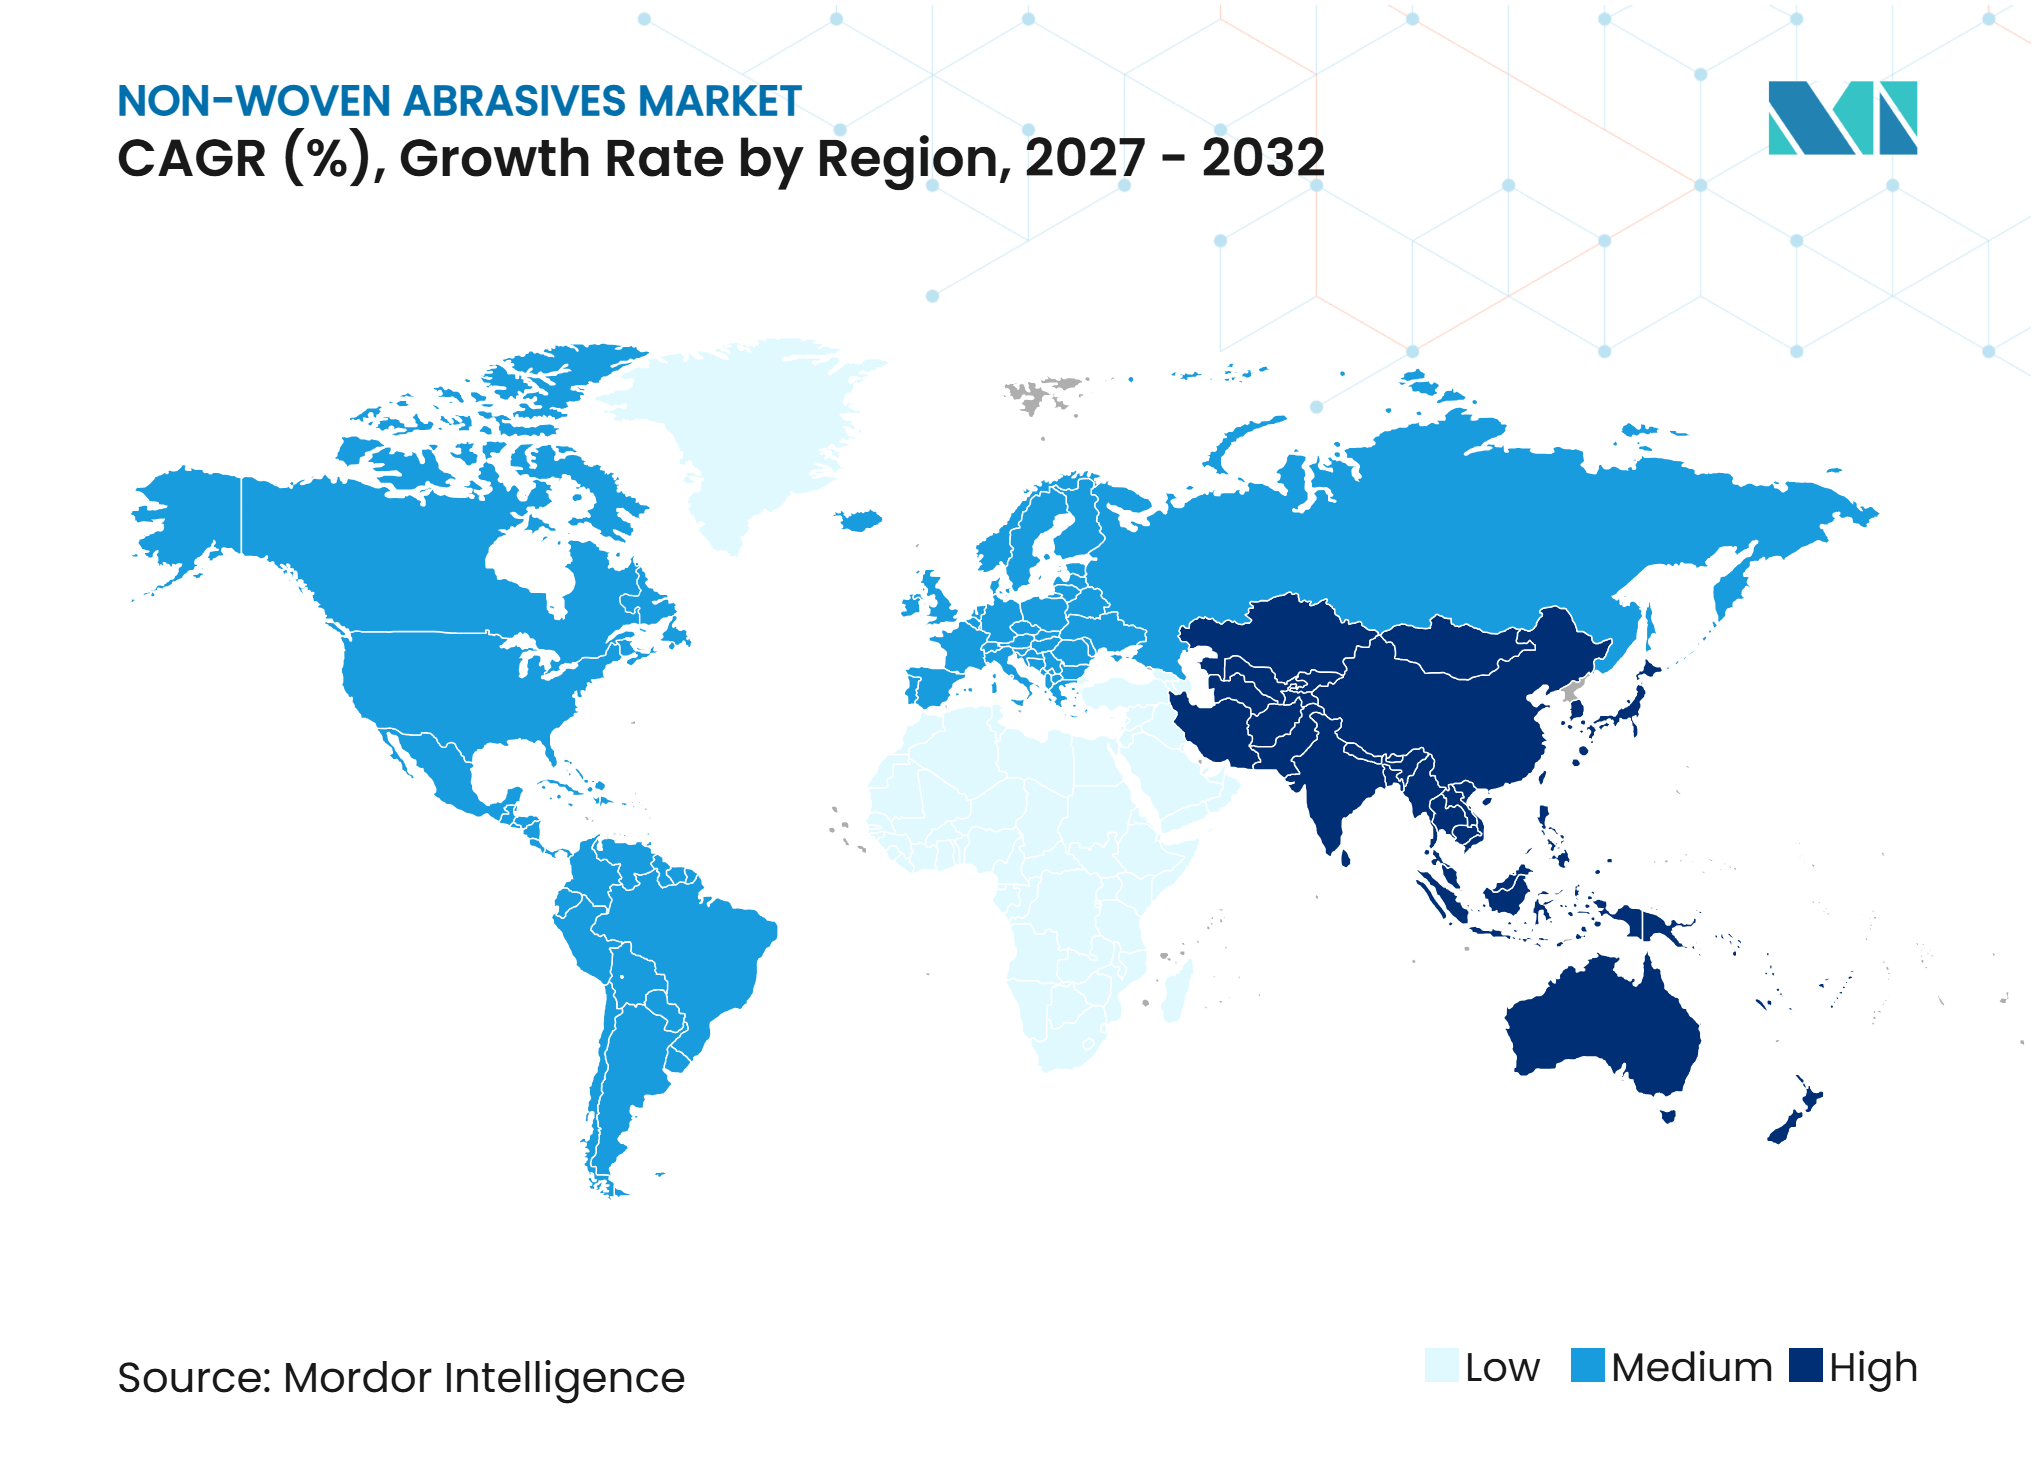
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Abrasivos Não Tecidos por Mordor Intelligence
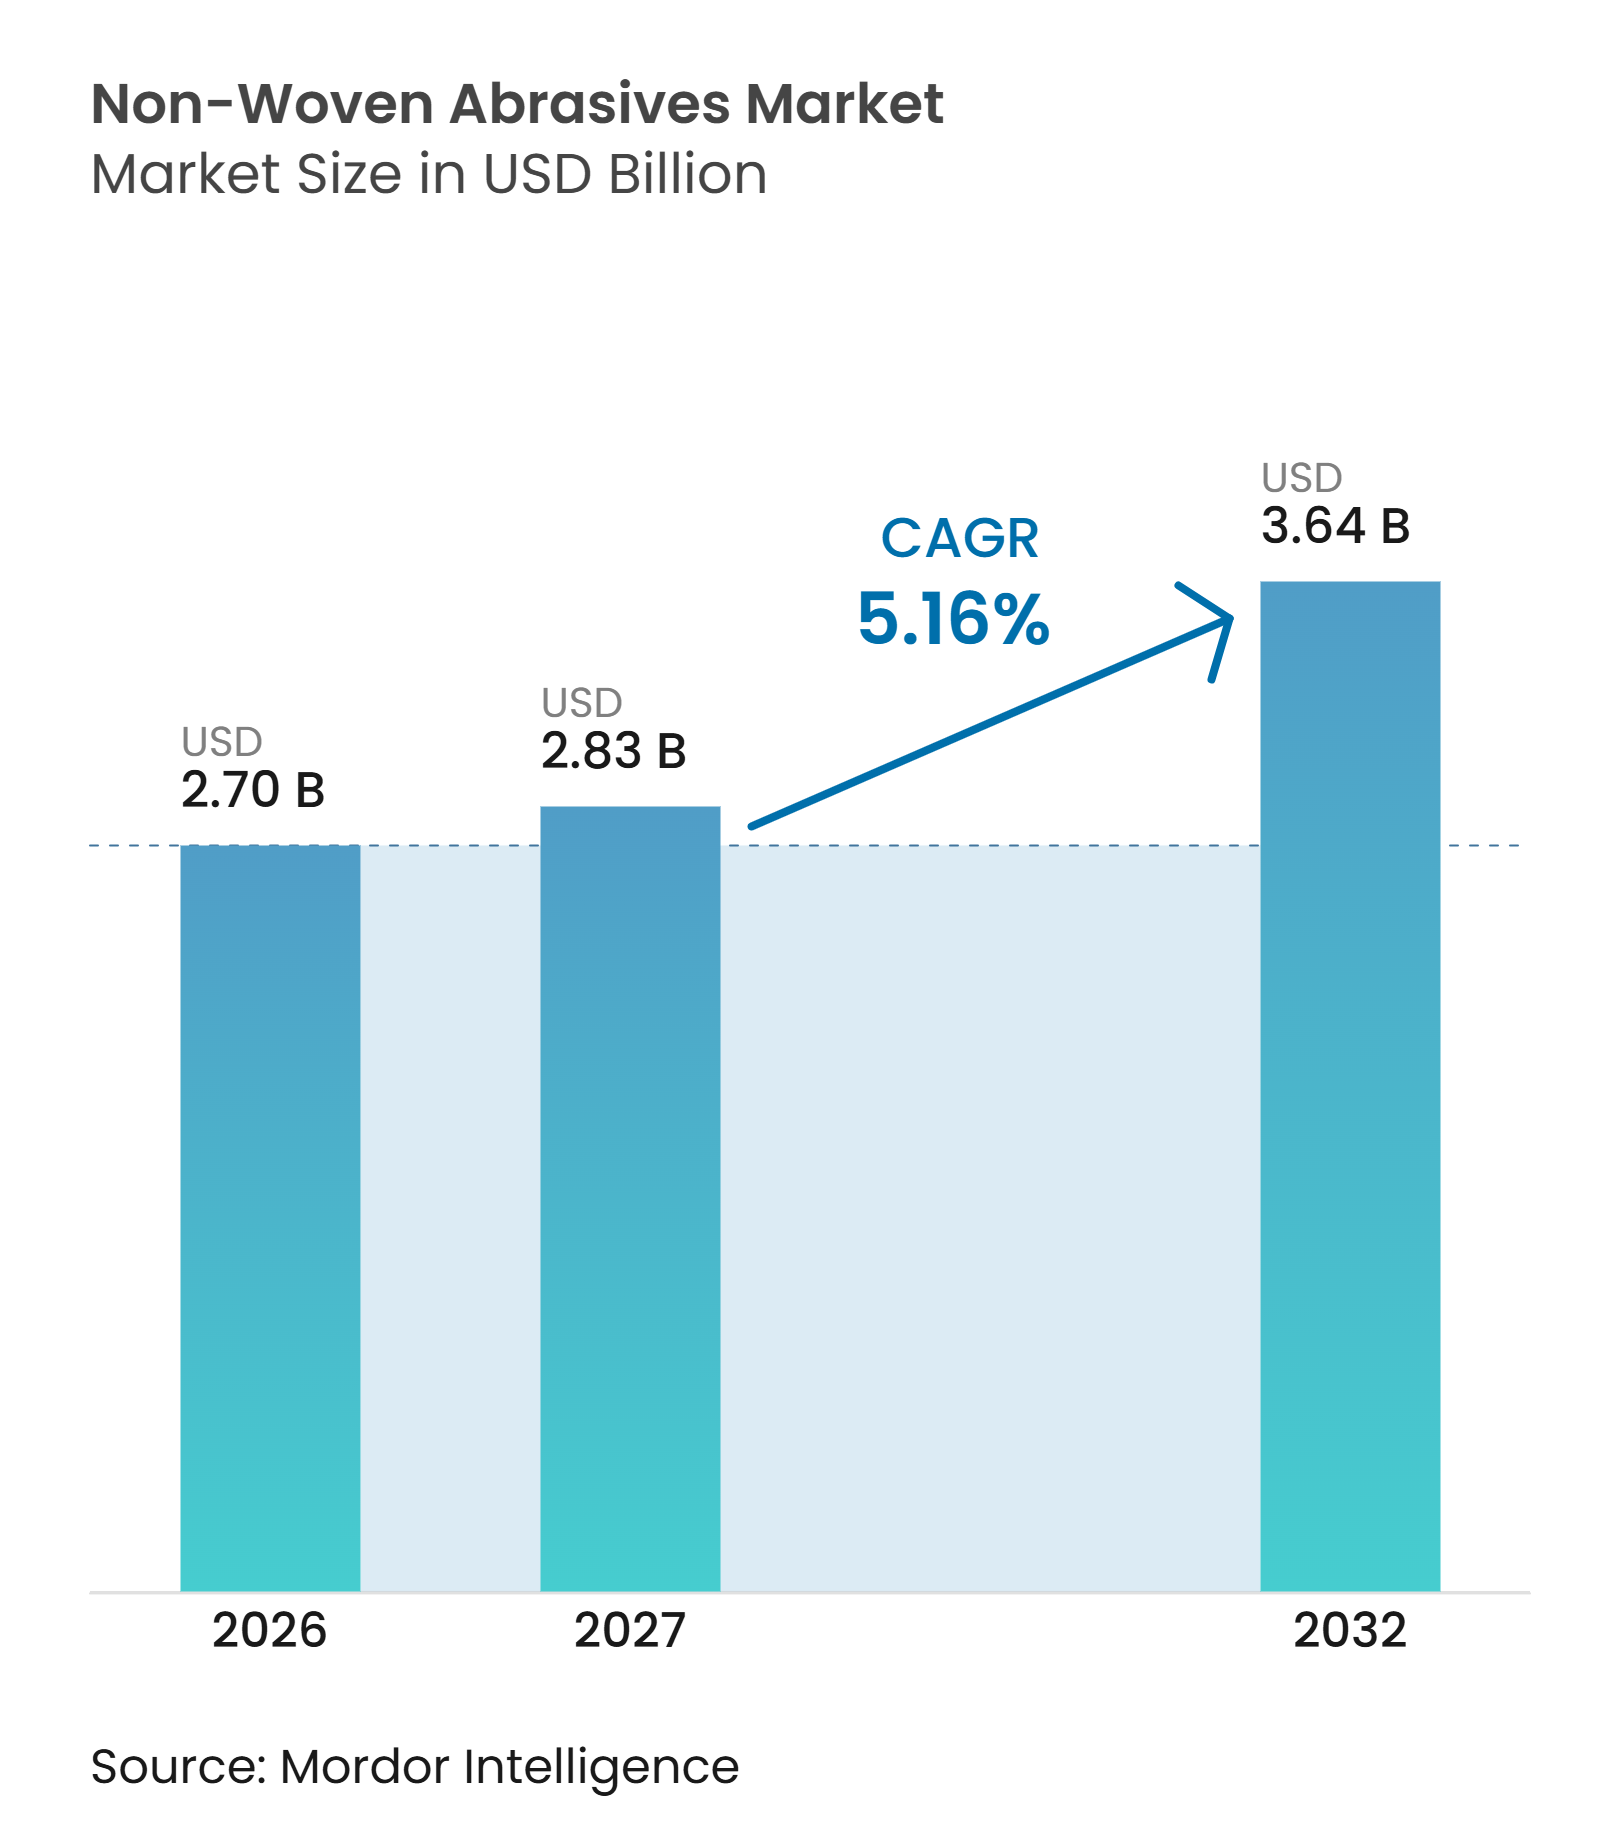
O tamanho do Mercado de Abrasivos Não Tecidos foi avaliado em 2,70 bilhões de USD em 2026 e estima-se que cresça de 2,83 bilhões de USD em 2027 para 3,64 bilhões de USD até 2032, a um CAGR de 5,16% durante o período de previsão (2027-2032). O mercado de abrasivos não tecidos é impulsionado por fabricantes que exigem condicionamento de superfície repetível, em vez de resultados dependentes da técnica individual do operador. Usuários finais dos setores automotivo, semicondutor e de metalurgia avançada especificam meios de comunicação com grau consistente para etapas de processo definidas. Essa mudança está ampliando a demanda além dos trabalhos de manutenção e reparo para ambientes de produção controlados. Fornecedores com capacidades de engenharia de aplicação, amplos formatos de produto e cadeias de suprimentos integradas estão mais bem posicionados para atender a esses requisitos. A exposição ao custo de insumos, a concorrência de formatos revestidos e ligados, e os longos processos de qualificação de compradores continuam a influenciar as decisões de compra.
Principais Conclusões do Relatório
- Por tipo de produto, Almofadas Manuais e Rolos detinham 42,11% da participação do mercado de abrasivos não tecidos em 2026, enquanto os Discos têm previsão de crescer a um CAGR de 6,26% até 2032.
- Por material abrasivo, o Óxido de Alumínio detinha 54,05% da participação do mercado de abrasivos não tecidos em 2026, enquanto a Alumina Cerâmica tem previsão de crescer a um CAGR de 6,78% até 2032.
- Por aplicação, Acabamento e Mistura de Superfícies representou 29,18% do tamanho do Mercado de Abrasivos Não Tecidos em 2026, enquanto o Polimento tem previsão de crescer a um CAGR de 6,91% até 2032.
- Por geografia, a Ásia-Pacífico detinha 40,21% da participação do mercado de abrasivos não tecidos em 2026 e tem previsão de crescer a um CAGR de 6,67% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Automação da Manufatura e Adoção de Acabamento Robótico | +1.3% | Global, com Ásia-Pacífico e América do Norte como principais centros de adoção | Médio prazo (2-4 anos) |
| Crescente Demanda por Preparação de Superfícies em Veículos Automotivos e Elétricos | +1.0% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e Europa | Médio prazo (2-4 anos) |
| Acabamento Consistente na Fabricação de Eletrônicos e Semicondutores | +0.9% | Núcleo na Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Crescimento da Fabricação de Aço Inoxidável, Alumínio e Metais Leves | +0.7% | Global, com concentração na Alemanha, Índia e China | Médio prazo (2-4 anos) |
| Sistemas Abrasivos de Redução em Múltiplas Etapas em Pequenas Oficinas | +0.6% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Automação da Manufatura e Adoção de Acabamento Robótico
As células de acabamento automatizadas exigem meios abrasivos que mantenham a ação de corte e o contato com a superfície em peças repetidas sem ajuste do operador. A estrutura de malha aberta dos meios não tecidos expõe abrasivo fresco à medida que uma almofada se desgasta, apoiando a consistência em muitas tarefas de condicionamento de superfície. A ABB declarou em julho de 2025 que o segmento de robótica de médio mercado da China, incluindo polimento e operações básicas de superfície, deveria crescer 8% ao ano por três anos. Essa expansão traz mais fábricas de médio porte para a base de usuários de meios de acabamento compatíveis com máquinas. Os robôs colaborativos também reduzem o limite de automação para fabricantes menores, ampliando a gama de compradores que podem usar processos de acabamento padronizados. No mercado de abrasivos não tecidos, isso direciona as compras para integradores de sistemas e engenheiros de processo que avaliam o custo operacional total e o suporte de qualificação juntamente com o preço unitário.
Crescente Demanda por Preparação de Superfícies em Veículos Automotivos e Elétricos
As plataformas de veículos elétricos exigem trabalho de acabamento nas superfícies de vedação do alojamento da bateria, nas interfaces da tampa do motor e nas soldas do invólucro de eletrônica de potência. Esses componentes frequentemente utilizam superfícies de alumínio e cobre com tolerâncias de dano térmico mais rígidas do que o trabalho convencional de aço sobre aço. De acordo com um estudo de fornecedores automotivos de 2025 citado pela Reuters, as marcas automotivas chinesas tiveram em média um ciclo de desenvolvimento de 18 meses, em comparação com 5,4 anos para marcas estrangeiras. O desenvolvimento mais rápido de plataformas pode reduzir o tempo disponível para os fornecedores estabelecerem conformidade de processo em novos componentes. Os meios não tecidos podem se conformar a geometrias complexas e reduzir a geração de calor durante o acabamento de alumínio e cobre. À medida que as frotas de veículos elétricos amadurecem, as estruturas de carroceria de alumínio adjacentes à bateria também sustentam a demanda por produtos de limpeza e mistura usados em reparos de colisão.
Necessidade Crescente de Acabamento Consistente na Fabricação de Eletrônicos e Semicondutores
A fabricação de semicondutores permite pouca variação de superfície em processos que envolvem remoção de material e polimento entre camadas. Os materiais de preparação de superfície de precisão foram identificados como uma área de inovação na Conferência de Materiais Estratégicos da SEMI de 2025, à medida que o mercado avança em materiais para a fabricação avançada de semicondutores. A série de almofadas de Planarização Química Mecânica (CMP) Ikonic 9000 da DuPont recebeu o Prêmio Edison de 2025 da SEMI por sua contribuição para a eficiência orientada por inteligência artificial na fabricação de chips[1]. Esses desenvolvimentos indicam que os materiais de acabamento estão sendo desenvolvidos em conjunto com os exigentes requisitos do processo de semicondutores. Os recordes de lucros da DISCO Corporation em janeiro de 2026 foram vinculados à demanda por chips de inteligência artificial, indicando atividade contínua em equipamentos de retificação e corte de wafers. Para o mercado de abrasivos não tecidos, isso sustenta usos críticos de processo no encapsulamento de backend e no acabamento de placas de circuito impresso, onde a conformidade com especificações é central para o uso comercial.
Expansão da Fabricação de Aço Inoxidável, Alumínio e Metais Leves
A fabricação de aço inoxidável e alumínio requer mistura de soldas, remoção de manchas de calor e preparação de superfície antes da passivação. Os produtos não tecidos podem apoiar essas etapas onde os formatos revestidos podem deixar contaminação incorporada. O relatório anual de 2025 da ESAB descreveu o contínuo investimento de clientes em tecnologia de fabricação e soluções de soldagem robótica em mercados industriais. O relatório anual de 2025 da Worthington Steel discutiu a adoção de blanks soldados sob medida de alumínio usando soldagem por fricção e mistura para aplicações de redução de peso. A sensibilidade térmica do alumínio pode limitar a retificação convencional em trabalhos de acabamento em múltiplas etapas. Isso sustenta especificações não tecidas que removem material enquanto limitam o carregamento e o espalhamento.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concorrência de Abrasivos Revestidos e Rebolos Convencionais | -0.8% | Global | Médio prazo (2-4 anos) |
| Volatilidade nos Custos de Insumos de Nylon, Resina e Grão Abrasivo | -0.9% | Global, com pressão aguda na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Risco de Qualificação de Processo ao Mudar do Acabamento Manual para o Automatizado | -0.5% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência de Abrasivos Revestidos e Rebolos Convencionais
Os abrasivos revestidos e os rebolos ligados mantêm uma vantagem de custo e remoção de material em aplicações de uso intensivo. A PFERD TOOLS posiciona seu produto CC-GRIND ROBUST como uma alternativa a rebolos, discos de abas e discos de fibra, com foco na remoção de material. O mercado de abrasivos não tecidos está dividido entre trabalhos de acabamento orientados por especificação e abrasão geral orientada por preço. Em aplicações de commodities, os fabricantes de não tecidos enfrentam pressão de preço de alternativas revestidas e ligadas de menor custo. As estruturas de malha aberta trocam a remoção agressiva de material pela qualidade da superfície. Fornecedores que usam meios não tecidos em aplicações de remoção intensa arriscam desempenho insatisfatório e perda de clientes.
Volatilidade nos Custos de Insumos de Nylon, Resina e Grão Abrasivo
Os produtos abrasivos não tecidos utilizam fibra de nylon, aglutinantes de resina sintética e grão abrasivo. Os mercados de nylon 6 e nylon 66 enfrentaram incerteza relacionada a tarifas em 2025, impulsionada pela recuperação automotiva desigual e pelos elevados custos de importação. Em setembro de 2025, o Departamento de Comércio dos Estados Unidos finalizou ordens de direitos antidumping e compensatórios sobre grãos abrasivos cerâmicos à base de alumina sol-gel provenientes da China. A ordem estabeleceu uma margem antidumping de 88,32% e uma taxa de direito compensatório de 165,05% para produtores chineses[2]. Os fabricantes que obtinham grão cerâmico da China tiveram que qualificar fontes alternativas à medida que a demanda por produtos de grau cerâmico cresce. A requalificação das cadeias de suprimentos pode aumentar os custos e retardar a disponibilidade nas linhas de produtos afetadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
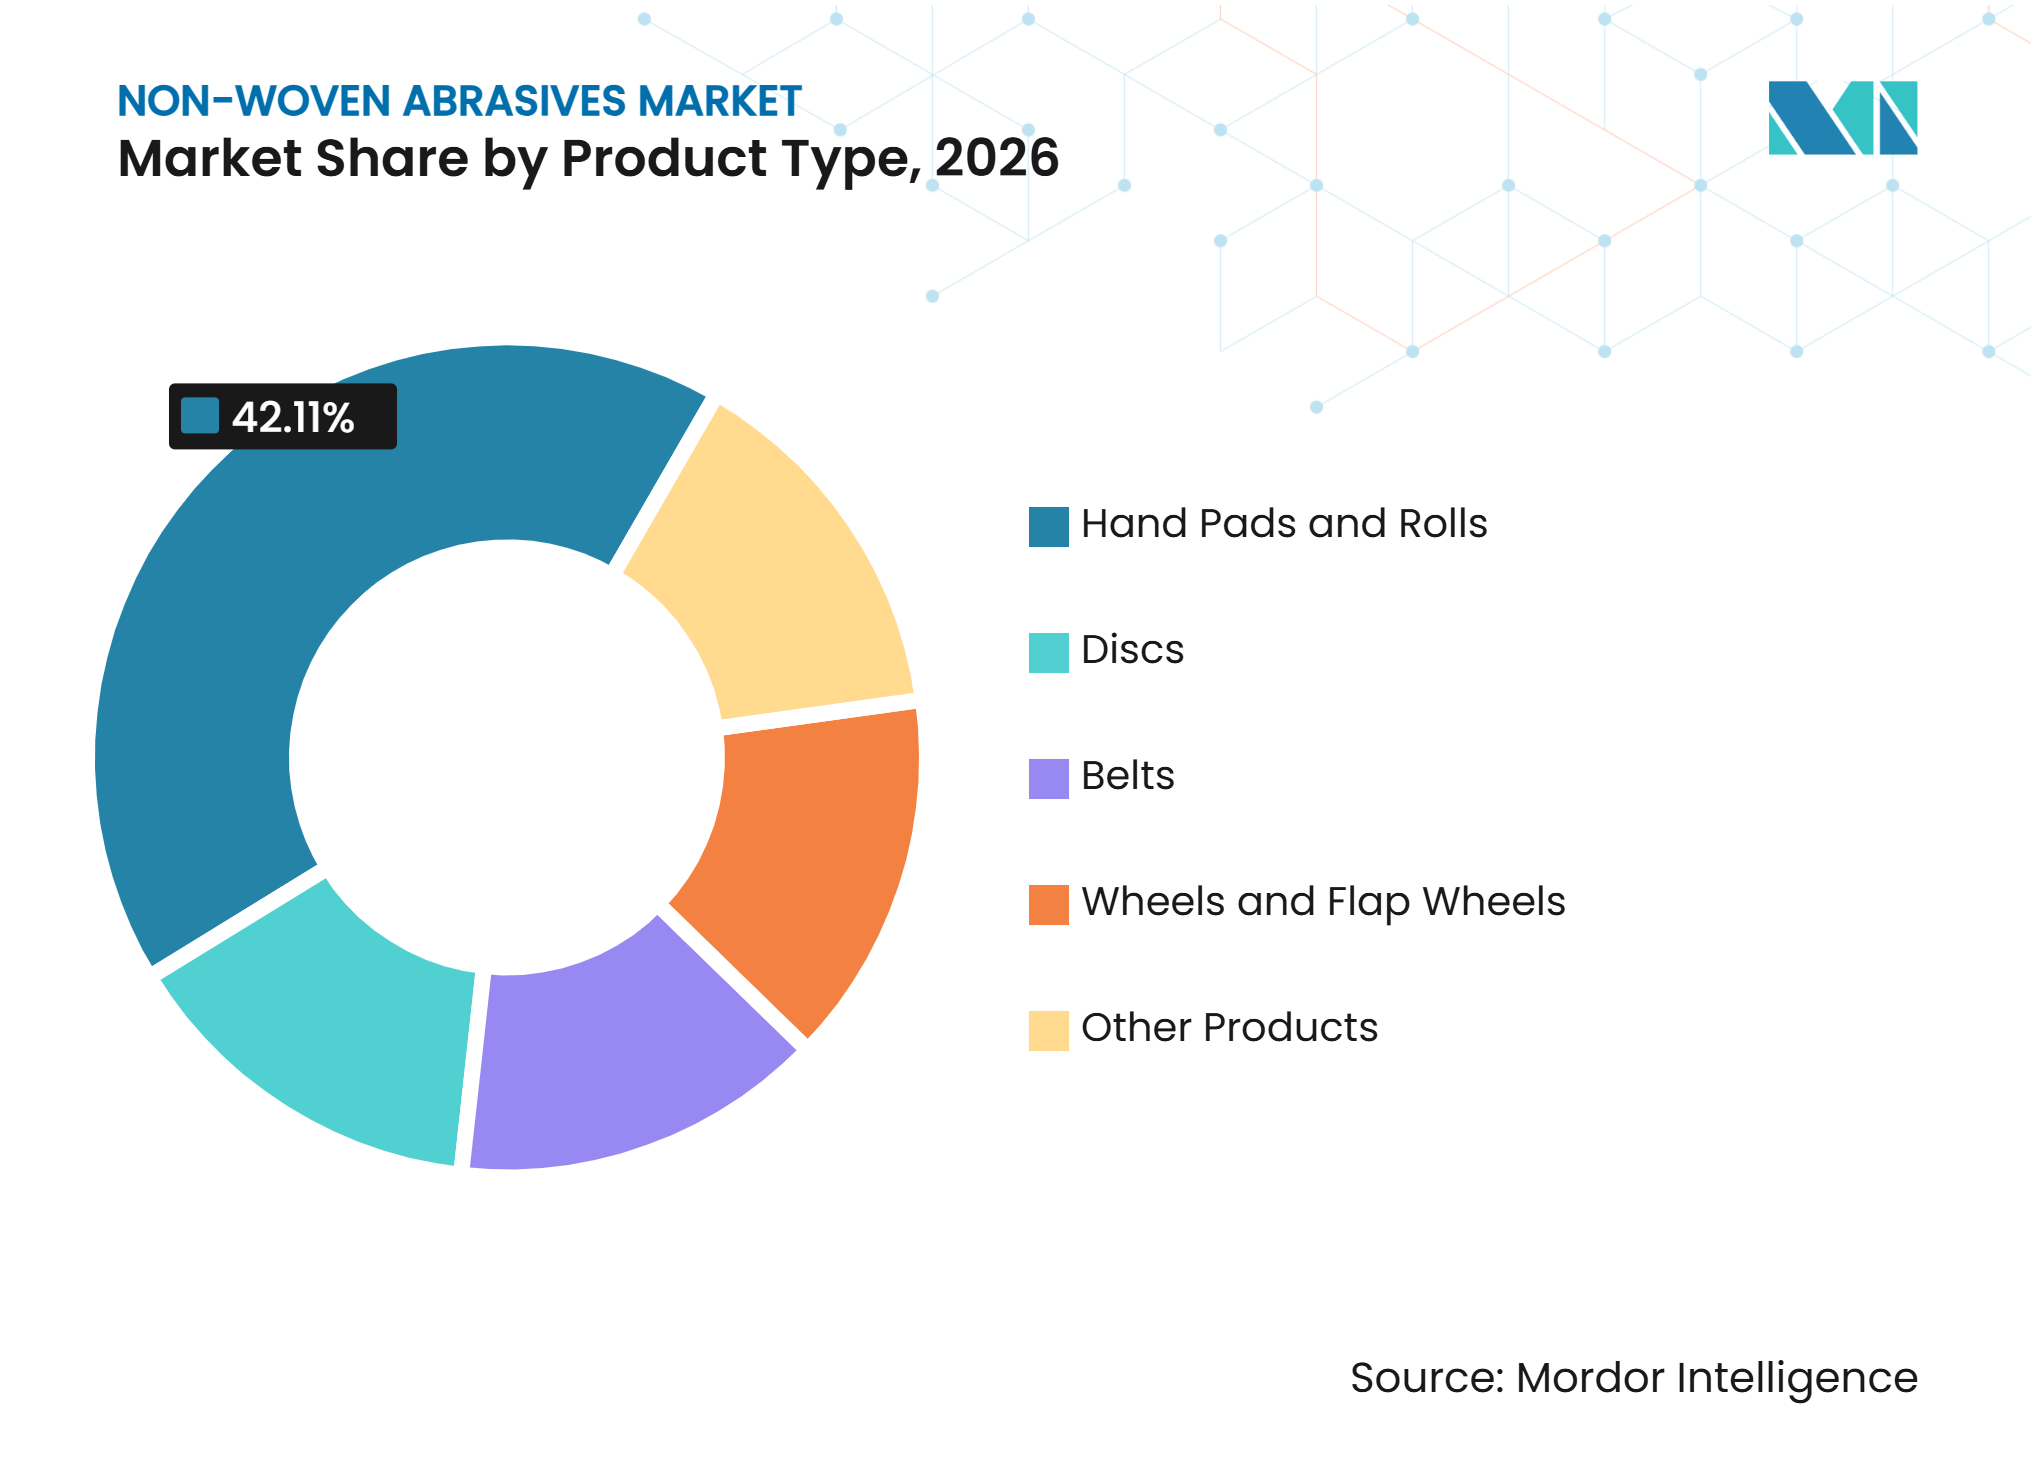
Almofadas Manuais Lideram, Discos Impulsionam Ganhos de AutomaçãoAs Almofadas Manuais e Rolos detinham 42,11% da participação do mercado de abrasivos não tecidos em 2026. Sua posição reflete sua utilidade no condicionamento manual de superfícies, no refinamento automotivo, no reparo de metalurgia e nos trabalhos gerais de manutenção. Uma única almofada manual pode suportar limpeza, mistura e preparação final de superfície sem troca de ferramenta. Essa flexibilidade é importante na manutenção em campo e na fabricação de baixo volume, onde as opções de equipamentos são limitadas. Os Discos têm projeção de crescer a um CAGR de 6,26% entre 2027 e 2032. Sua geometria é adequada para lixadeiras orbitais e efetores finais robóticos, tornando-os um formato preferido para integradores de células de acabamento.
A 3M posicionou os produtos Scotch-Brite em fluxos de trabalho de múltiplas etapas que combinam abrasivos de desempenho Cubitron 3 com discos de acabamento não tecidos. As correias atendem a linhas de produção de passagem contínua na fabricação de aço inoxidável e no processamento de painéis de madeira. As rodas e rodas de abas suportam trabalho de bordas, mistura de soldas em perfil curvo e rebarba de peças fundidas sob pressão. A Mirka introduziu filmes abrasivos MI231B em janeiro de 2025 para conformação de virabrequins e árvores de cames e polimento industrial. Essa atividade de produto sustenta a demanda por meios projetados com geometria específica para aplicação. O mix de produtos pode gradualmente se deslocar para formatos compatíveis com máquinas à medida que a automação alcança oficinas menores, enquanto os formatos de uso manual manterão um papel substancial onde o julgamento do operador permanece importante.



Por Material Abrasivo:
Óxido de Alumínio Domina, Alumina Cerâmica Remodela o Segmento PremiumO Óxido de Alumínio representou 54,05% da participação do mercado de abrasivos não tecidos em 2026. Permanece amplamente utilizado para metalurgia ferrosa geral, manutenção, reparo e aplicações de almofadas manuais devido ao seu equilíbrio estabelecido de custo-desempenho. A Alumina Cerâmica tem previsão de expandir a um CAGR de 6,78% de 2027 a 2032. Seu crescimento está vinculado a aplicações de acabamento automatizado que exigem desempenho consistente durante longos ciclos de produção. O óxido de alumínio atende a uma grande base instalada que é mais sensível ao custo do produto, enquanto a alumina cerâmica suporta fluxos de trabalho críticos de processo onde o tempo de ciclo e a frequência de troca de ferramenta importam mais do que o custo unitário do abrasivo.
O Carboneto de Silício é usado em metais não ferrosos, plásticos e vidro, onde seu grão afiado e friável produz quebras de superfície limpas em materiais macios ou frágeis. Mantém uma participação menor do que o óxido de alumínio e a alumina cerâmica. As ordens de tarifas dos Estados Unidos de setembro de 2025 sobre grão cerâmico à base de alumina sol-gel chinês alteraram as condições de fornecimento para produtos cerâmicos. Fontes alternativas nos Estados Unidos, Canadá e Europa podem exigir de 6 a 18 meses de qualificação de especificação. A Klingspor investiu em tecnologias de abrasivos cerâmicos para linhas de produtos premium durante 2025. O mercado de abrasivos não tecidos está, portanto, equilibrando uma ampla base de óxido de alumínio com a crescente demanda por sistemas de grão premium qualificados de forma independente.
Por Aplicação:
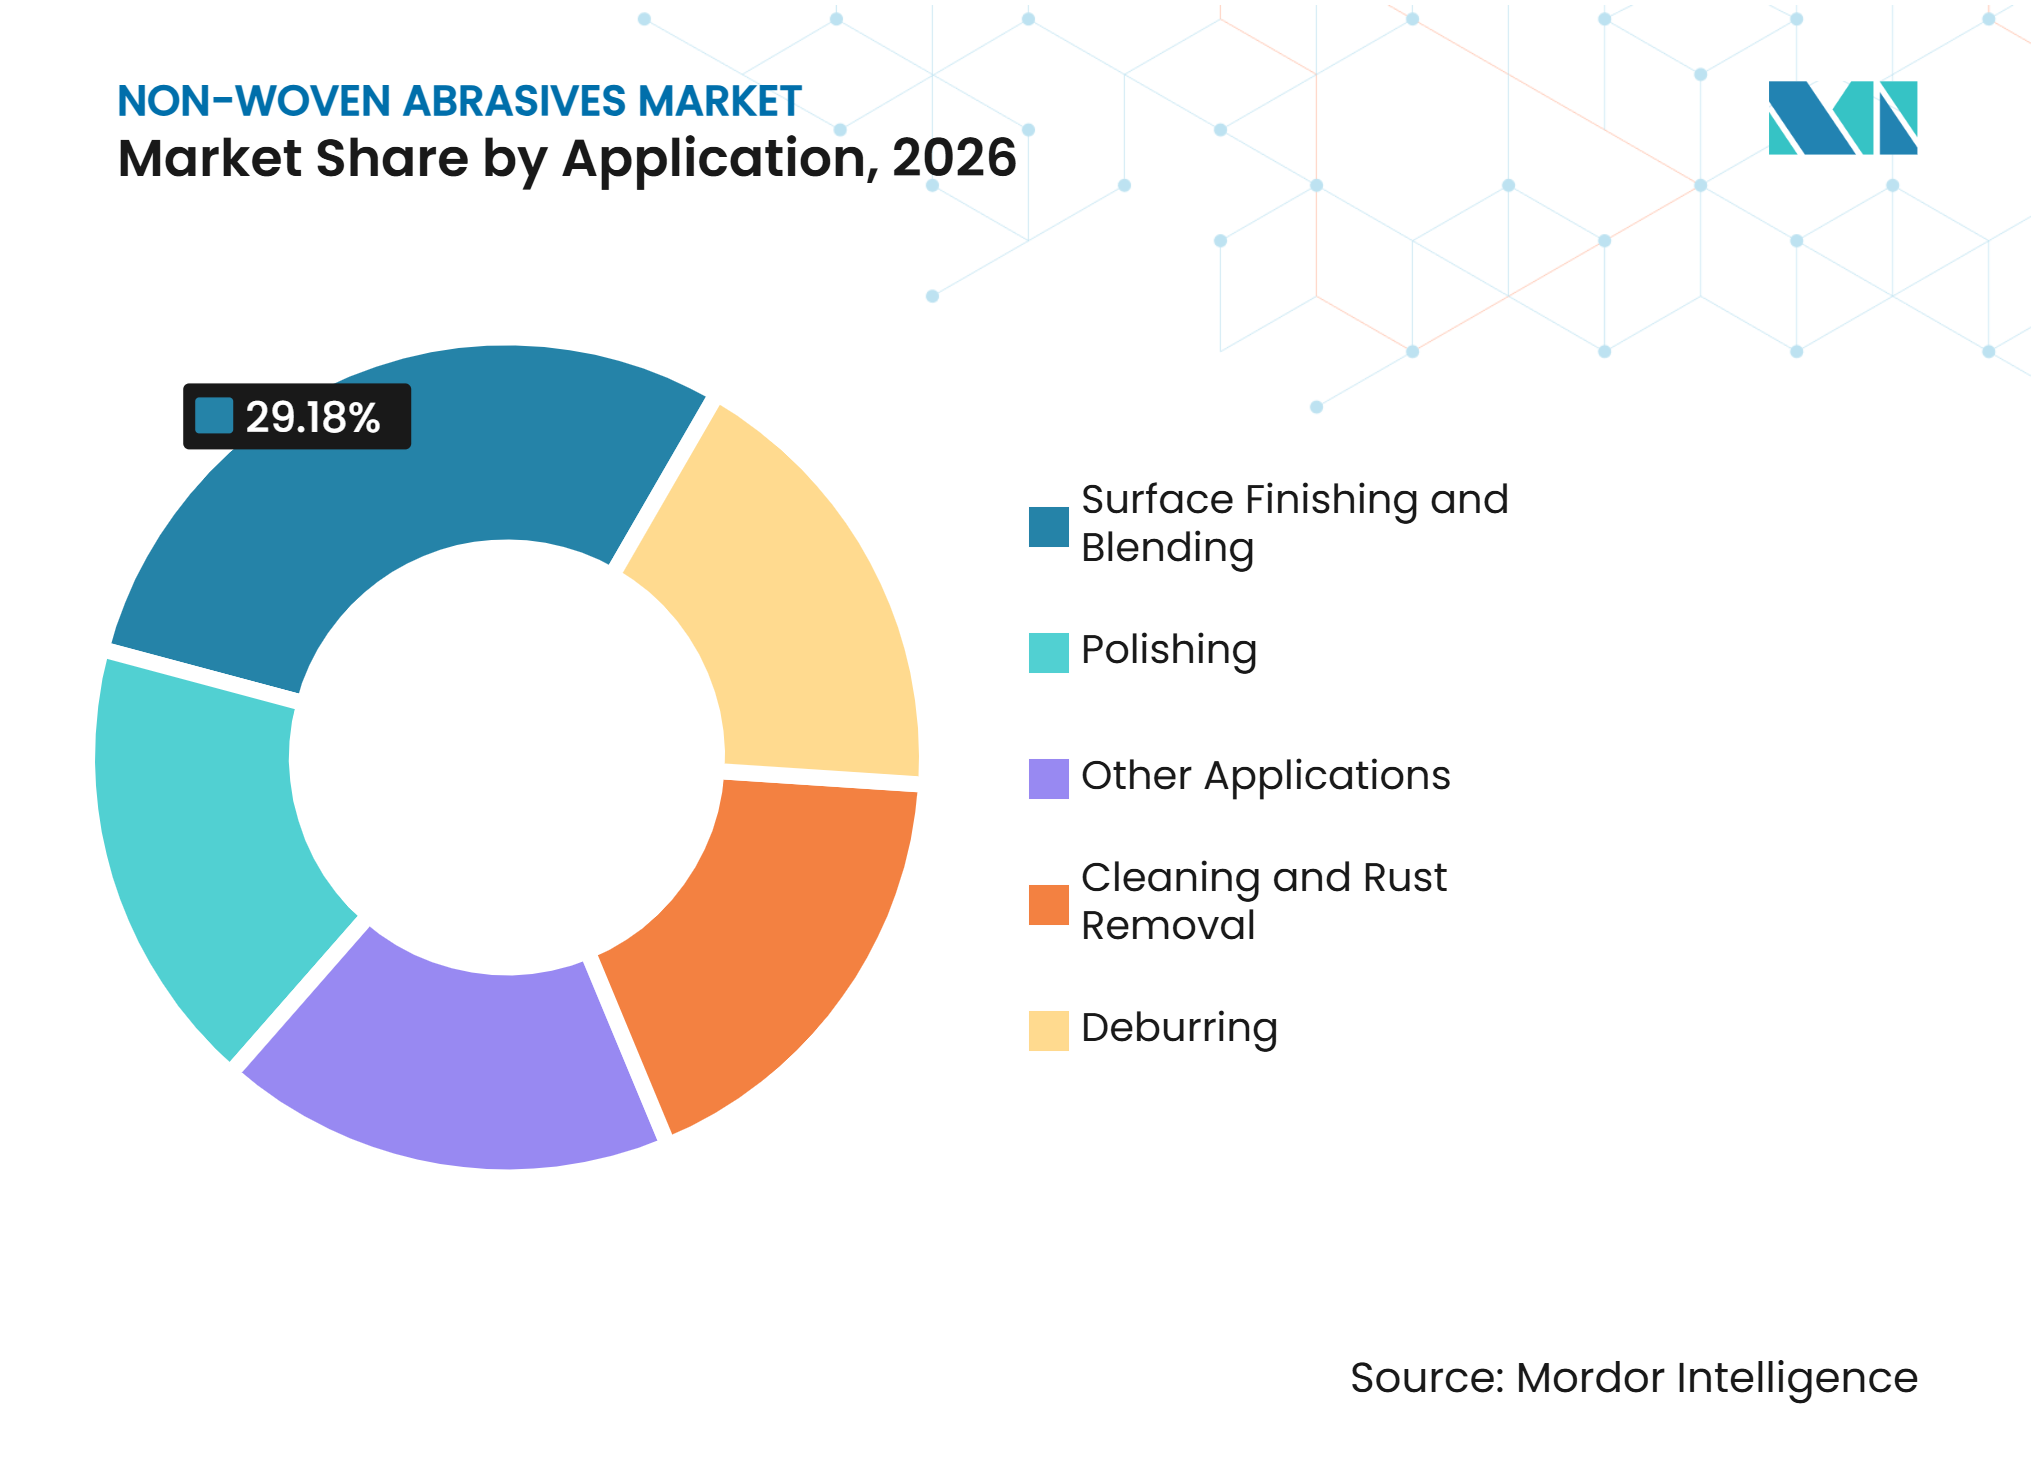
Acabamento de Superfícies Ancora a Demanda, Polimento Comanda o Prêmio de CrescimentoO Acabamento e Mistura de Superfícies detinha 29,18% da participação do mercado de abrasivos não tecidos em 2026. Abrange mistura de linhas de solda, preparação pré-pintura, remoção de carepa de laminação, trabalho de carroceria automotiva e fluxos de trabalho de equipamentos industriais. O Polimento tem previsão de avançar a um CAGR de 6,91% de 2027 a 2032. Seu crescimento reflete a crescente importância da condição final da superfície no encapsulamento de semicondutores, eletrônica de potência, componentes ópticos e acabamentos automotivos de alta especificação. Os meios não tecidos controlados podem preencher a lacuna entre a preparação mecânica e as superfícies que devem estar livres de contaminação antes da colagem. A SEMI destacou a inovação em materiais de superfície de precisão como uma prioridade material para a fabricação avançada de semicondutores em 2025.
A Limpeza e Remoção de Ferrugem suportam trabalhos de manutenção em infraestrutura, aplicações marítimas e de energia. Nessas utilizações, os meios não tecidos podem remover a oxidação sem alterar substancialmente a geometria da superfície. A Rebarba está ganhando uso em componentes aeroespaciais e médicos usinados com precisão, onde sistemas de qualidade como ISO 9001 e AS9100 orientam os controles de processo. Há uma mudança mais ampla em direção a produtos orientados por especificação em polimento e rebarba. Essas aplicações exigem que os fabricantes ofereçam engenharia de aplicação juntamente com o produto abrasivo. Os produtores que podem apoiar esses requisitos de processo estão posicionados para ir além da mistura e limpeza de uso geral. Os formatos de uso geral permanecem necessários, pois muitos usuários de manutenção e fabricação continuam a priorizar a flexibilidade e o custo acessível do produto.

Análise Geográfica
Ásia-Pacífico: Escala de Manufatura Sustenta a Demanda Regional
A Ásia-Pacífico detinha 40,21% da participação do mercado de abrasivos não tecidos em 2026 e tem projeção de crescer a um CAGR de 6,67% até 2032. A China fornece alta demanda vinculada à produção automotiva e de veículos elétricos. O Japão e a Coreia do Sul adicionam requisitos de precisão provenientes do processamento de semicondutores, eletrônicos e componentes automotivos avançados. A Índia contribui com produção incremental por meio de fabricação de metais e construção. A expansão da ABB em julho de 2025 de ofertas de robótica para clientes de médio mercado da China indicou 8% de crescimento anual de valor ao longo de três anos nesse segmento. A automação em plantas de médio porte pode aumentar a demanda por meios de acabamento repetíveis.
Os fabricantes de veículos chineses reduziram os ciclos de desenvolvimento para 18 meses, sustentando um fluxo de novas especificações de preparação de superfície para fornecedores de componentes. A CUMI comissionou uma instalação de corte e rebolo em Hosur no início de 2026, dobrando a capacidade anual de rebolos para mais de 90 milhões de unidades. Esse desenvolvimento reflete confiança contínua na fabricação, construção e atividade de engenharia geral da Índia. Os requisitos de semicondutores e eletrônicos no Japão, Coreia do Sul, Taiwan e China favorecem o acabamento de precisão e o controle formal de processo. Os fornecedores também devem atender aos requisitos de qualificação local e padrões de produção que variam por cliente e aplicação. A combinação regional de escala de produção e capacidade de acabamento automatizado sustenta uma ampla base de uso para o mercado de abrasivos não tecidos.
América do Norte: Relocalização Industrial e Reparo Aeroespacial Sustentam a Demanda
A demanda norte-americana é sustentada pela manufatura industrial e automotiva, manutenção aeroespacial e pelo uso de acabamento automatizado em metalurgia. A GE Aerospace relatou em fevereiro de 2026 que estava usando robôs e métodos enxutos para lidar com um acúmulo de reparos de motores a jato. O recondicionamento de superfície de componentes de turbinas e compressores faz parte desse fluxo de trabalho de reparo. A Mirka abriu sua primeira instalação de produção fora da Europa em Indianápolis em abril de 2025 para converter produtos abrasivos acabados mais próximos dos clientes norte-americanos. A capacidade de conversão local pode encurtar as linhas de suprimento e suportar serviços específicos de aplicação. Os fornecedores aeroespaciais também operam dentro de controles de qualidade rigorosos, incluindo requisitos AS9100 para processos de produção aplicáveis.
As ordens de tarifas de setembro de 2025 sobre grão abrasivo cerâmico chinês estão influenciando as decisões de compras nos Estados Unidos. Os fabricantes estão qualificando fontes de grão norte-americanas e europeias, o que pode aumentar os custos de insumos enquanto cria oportunidades para fornecedores domésticos. A 3M reportou 24,9 bilhões de USD em vendas no exercício fiscal de 2025 e 2,1% de crescimento orgânico ajustado em seu portfólio. A escala de sua presença industrial ilustra a amplitude da demanda atendida pela base de manufatura da região. A atividade de reparo robótico e metalurgia também cria a necessidade de meios com exposição de grão repetível. O mercado de abrasivos não tecidos se beneficia quando os fornecedores conseguem atender aos requisitos de qualidade, fornecimento e suporte de aplicação da região.
Europa, América do Sul e Oriente Médio e África: Bases Industriais Distintas Moldam a Demanda
A Europa é sustentada pela metalurgia de precisão alemã e pelas cadeias de suprimentos automotivas, pela maquinaria e fabricação italiana e pela atividade marítima e de manutenção escandinava. A Klingspor lançou o disco de retificação A 624 Supra em agosto de 2025 e continuou investindo em tecnologias de abrasivos cerâmicos para linhas premium. Essas ações respondem à demanda por produtos com maior vida útil e menos trocas em ambientes de produção. Os padrões da Federação Europeia de Produtores de Abrasivos (FEPA) estabelecem expectativas técnicas para o tamanho e desempenho do grão abrasivo nos mercados europeus. Esses padrões elevam o limite de conformidade para fornecedores que buscam entrar em compras orientadas por especificação. O uso de soldagem robótica e produção automatizada na Europa sustenta demanda constante por meios de acabamento consistentes.
A demanda sul-americana está concentrada na atividade automotiva, de mineração e construção brasileira. A Argentina contribui por meio de metalurgia e infraestrutura de energia, embora a volatilidade cambial e o investimento irregular em indústria pesada possam afetar os ciclos de compra. O Oriente Médio e a África são sustentados pelo programa de diversificação industrial Visão 2030 da Arábia Saudita, pelo processamento petroquímico, construção e fabricação de metais a jusante. A base de manutenção de equipamentos de mineração e construção da África do Sul fornece demanda estável e de crescimento mais lento. Nessas regiões, a demanda por abrasivos permanece estreitamente ligada aos ciclos de investimento industrial. Grandes carteiras de projetos podem criar movimentos de demanda mais rápidos do que em mercados mais maduros. Esse perfil regional variado cria oportunidades para os fornecedores alinharem a disponibilidade de produtos e o suporte técnico com as necessidades locais de fabricação e manutenção.
Cenário Competitivo
Concentração do Mercado
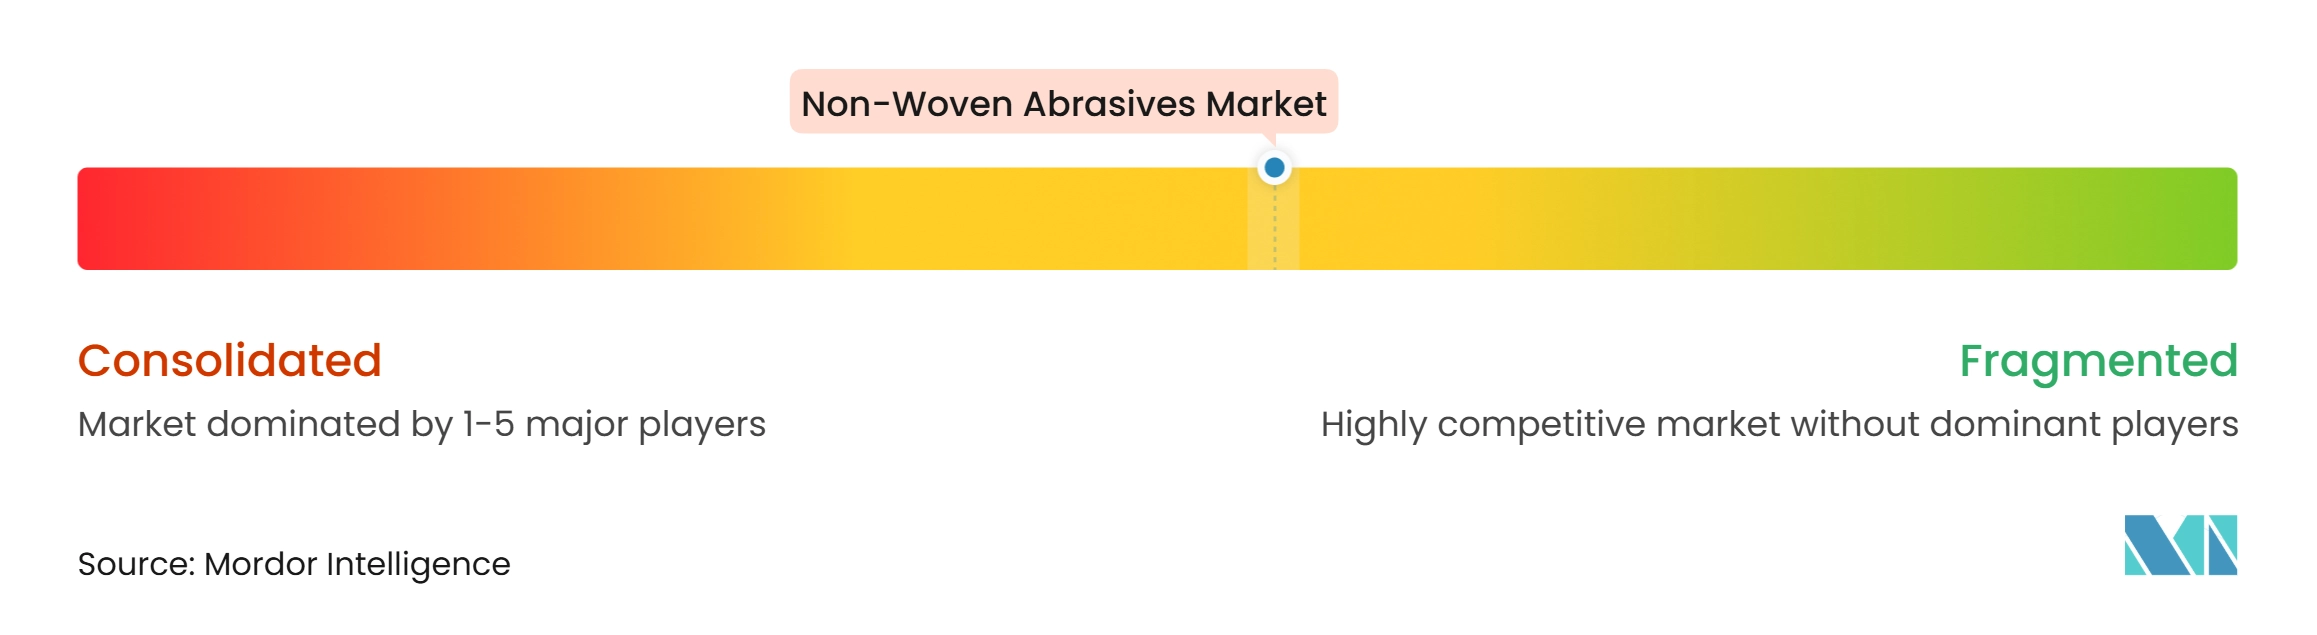
O mercado de abrasivos não tecidos é moderadamente fragmentado, com grandes fornecedores diversificados e especialistas regionais atendendo a diferentes requisitos de aplicação. 3M, Saint-Gobain (por meio da Norton), Mirka, Klingspor e Sia Abrasives (uma subsidiária da Bosch) são fornecedores proeminentes em aplicações de acabamento premium. A concorrência centra-se na amplitude de formatos, suporte de engenharia, serviço local e desempenho do produto, em vez de em uma única categoria de produto. A 3M declarou que seu plano de médio prazo incluía 3,5 bilhões de USD em gastos com pesquisa e desenvolvimento de 2025 a 2027 e 1.000 lançamentos de produtos. Sua plataforma Scotch-Brite permanece relevante em fluxos de trabalho automatizados de múltiplas etapas. Um pedido de patente dos Estados Unidos de 2025 descreve artigos abrasivos não tecidos usando partículas magnetizáveis alinhadas por campos magnéticos aplicados durante a fabricação, ilustrando como o design proprietário de materiais pode diferenciar produtos premium de alternativas de commodities.
A Mirka adquiriu a divisão de abrasivos ligados da Hermes Schleifmittel em setembro de 2025 e investiu 25 milhões de EUR em uma linha de produção sem formaldeído em Jakobstad, Finlândia, em outubro de 2025. Juntamente com sua instalação em Indianápolis, essas iniciativas expandiram o portfólio e a presença de produção da Mirka. O investimento da Klingspor em tecnologia cerâmica reflete a importância dos sistemas de grão premium para usuários de produção. A PFERD TOOLS desenvolveu ferramentas de acesso digital para clientes, apoiando a seleção de produtos e as compras para empresas menores. A expansão do portfólio e a capacidade localizada permitem que os fornecedores cubram mais etapas de acabamento dentro de um relacionamento com o cliente.
Fabricantes menores que usam robôs colaborativos, mas carecem de suporte de engenharia de aplicação, permanecem mal atendidos. Os grandes fornecedores tendem a direcionar o maior esforço de vendas para os principais fabricantes de equipamentos originais. A distribuição digital está se tornando mais relevante para compradores de pequeno e médio porte que tradicionalmente compravam por meio de distribuidores locais. A Klingspor fez parceria com a Zoro.com, enquanto a PFERD TOOLS lançou um portal digital para clientes em 2025. A associação à Federação Europeia de Produtores de Abrasivos (FEPA) inclui os principais produtores de abrasivos e apoia padrões comuns de tamanho e desempenho de grão. Essa base técnica eleva os custos de entrada para novos fornecedores em aplicações orientadas por especificação. A ciência de materiais, a engenharia de estrutura de grão e a otimização de processos favorecem empresas com capacidade de pesquisa sustentada. O mercado continua a ser moldado pela capacidade de atender a padrões técnicos, garantir insumos qualificados e apoiar os clientes durante as mudanças de produção.
Líderes do Setor de Abrasivos Não Tecidos
-
3M
-
Saint-Gobain
-
Walter Surface Technologies
-
Klingspor AG
-
August Rüggeberg GmbH & Co. KG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Abrasivos Não Tecidos Empresas cobertas neste relatório
- 3M
- ARC Abrasives Inc.
- August Rüggeberg GmbH & Co. KG
- CUMI
- DEWALT
- Hermes Schleifmittel GesmbH
- Klingspor AG
- Mirka Ltd.
- Nippon Resibon Corporation
- Osborn GmbH
- Saint-Gobain
- SAIT ABRASIVI S.p.A.
- sia Abrasives Industries AG
- Valgro Engineers Pvt. Ltd.
- Walter Surface Technologies
Desenvolvimentos industriais recentes em Mercado de Abrasivos Não Tecidos
- Março de 2026: A Carborundum Universal (CUMI) comissionou uma nova instalação de corte e rebolo em Hosur, Índia, usando tecnologia e ativos adquiridos da DRONCO GmbH, com sede na Alemanha. A planta, certificada pela Organização para a Segurança de Abrasivos (oSa), dobrou a capacidade total anual de produção de rebolos da CUMI de 45 milhões para mais de 90 milhões de unidades, representando um investimento de INR 83 crore (10 milhões de USD). Essa expansão reforçou a posição da empresa nos mercados de fabricação, construção e engenharia geral da Índia.
- Dezembro de 2025: A Walter Surface Technologies adquiriu a Hermes North America, as operações norte-americanas da Hermes Schleifmittel GmbH. A aquisição expandiu o portfólio de produtos abrasivos revestidos e não tecidos da Walter, com os abrasivos não tecidos desempenhando um papel fundamental em aplicações de acabamento orientadas para robótica e automação em toda a América do Norte. A transação estendeu o alcance da Walter para canais industriais de metalurgia e acabamento onde a Hermes tinha uma base de clientes estabelecida. As operações europeias da Hermes Schleifmittel continuam sob propriedade separada.
Escopo do Relatório Global do Mercado de Abrasivos Não Tecidos
Os abrasivos não tecidos são materiais tridimensionais de malha aberta feitos de fibras sintéticas, como nylon, infundidos com grãos abrasivos, incluindo óxido de alumínio, carboneto de silício ou alumina cerâmica, e unidos por resinas sintéticas. Esses materiais são amplamente utilizados em aplicações de acabamento de superfície, polimento e limpeza em setores como metalurgia, marcenaria e fabricação automotiva.
O mercado de abrasivos não tecidos é segmentado por tipo de produto, material abrasivo, aplicação e geografia. Por tipo de produto, o mercado é segmentado em almofadas manuais e rolos, discos, correias, rodas e rodas de abas e outros produtos. Por material abrasivo, o mercado é segmentado em óxido de alumínio, carboneto de silício, alumina cerâmica e outros materiais abrasivos. Por aplicação, o mercado é segmentado em acabamento e mistura de superfícies, limpeza e remoção de ferrugem, rebarba, polimento e outras aplicações. O relatório também abrange tamanhos de mercado e previsões para abrasivos não tecidos em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Almofadas Manuais e Rolos |
| Discos |
| Correias |
| Rodas e Rodas de Abas |
| Outros Produtos |
| Óxido de Alumínio |
| Carboneto de Silício |
| Alumina Cerâmica |
| Outros Materiais Abrasivos |
| Acabamento e Mistura de Superfícies |
| Limpeza e Remoção de Ferrugem |
| Rebarba |
| Polimento |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Almofadas Manuais e Rolos | |
| Discos | ||
| Correias | ||
| Rodas e Rodas de Abas | ||
| Outros Produtos | ||
| Por Material Abrasivo | Óxido de Alumínio | |
| Carboneto de Silício | ||
| Alumina Cerâmica | ||
| Outros Materiais Abrasivos | ||
| Por Aplicação | Acabamento e Mistura de Superfícies | |
| Limpeza e Remoção de Ferrugem | ||
| Rebarba | ||
| Polimento | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Abrasivos Não Tecidos?
O tamanho do Mercado de Abrasivos Não Tecidos foi avaliado em 2,70 bilhões de USD em 2026 e estima-se que cresça de 2,83 bilhões de USD em 2027 para 3,64 bilhões de USD até 2032, a um CAGR de 5,16% durante o período de previsão (2027-2032).
Por que a alumina cerâmica está ganhando demanda?
A Alumina Cerâmica deve crescer a um CAGR de 6,78% até 2032 porque os processos de acabamento automatizados valorizam o desempenho consistente em longos ciclos de produção. Sua adoção também é afetada pela necessidade de qualificar fontes de fornecimento de grão após as ordens de tarifas dos Estados Unidos de 2025, que afetam a disponibilidade de produtos, o planejamento de produção e a estrutura de custos dos fabricantes que dependiam de grão cerâmico chinês.
Qual aplicação está se expandindo mais rapidamente?
O Polimento tem projeção de crescer a um CAGR de 6,91% até 2032, sustentado pela demanda por acabamento de superfície no encapsulamento de semicondutores, eletrônica de potência, componentes ópticos e acabamentos automotivos. O Acabamento e Mistura de Superfícies permanece a maior aplicação com uma participação de 29,18% em 2026, porque a mistura de linhas de solda e a preparação pré-pintura são etapas de produção recorrentes.
Qual região lidera a demanda por abrasivos não tecidos?
A Ásia-Pacífico representou 40,21% da demanda em 2026 e tem projeção de crescer a um CAGR de 6,67% até 2032, sustentada por atividades automotivas, eletrônicas, de semicondutores e de fabricação. China, Japão, Coreia do Sul e Índia contribuem com diferentes padrões de demanda nessas utilizações, variando da produção de veículos elétricos a eletrônicos, processamento de semicondutores e fabricação.