
不織布研磨材市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 2.83 十億米ドル |
| 市場規模 (2032) | 3.64 十億米ドル |
| 成長率 (2027 - 2032) | 5.16 % |
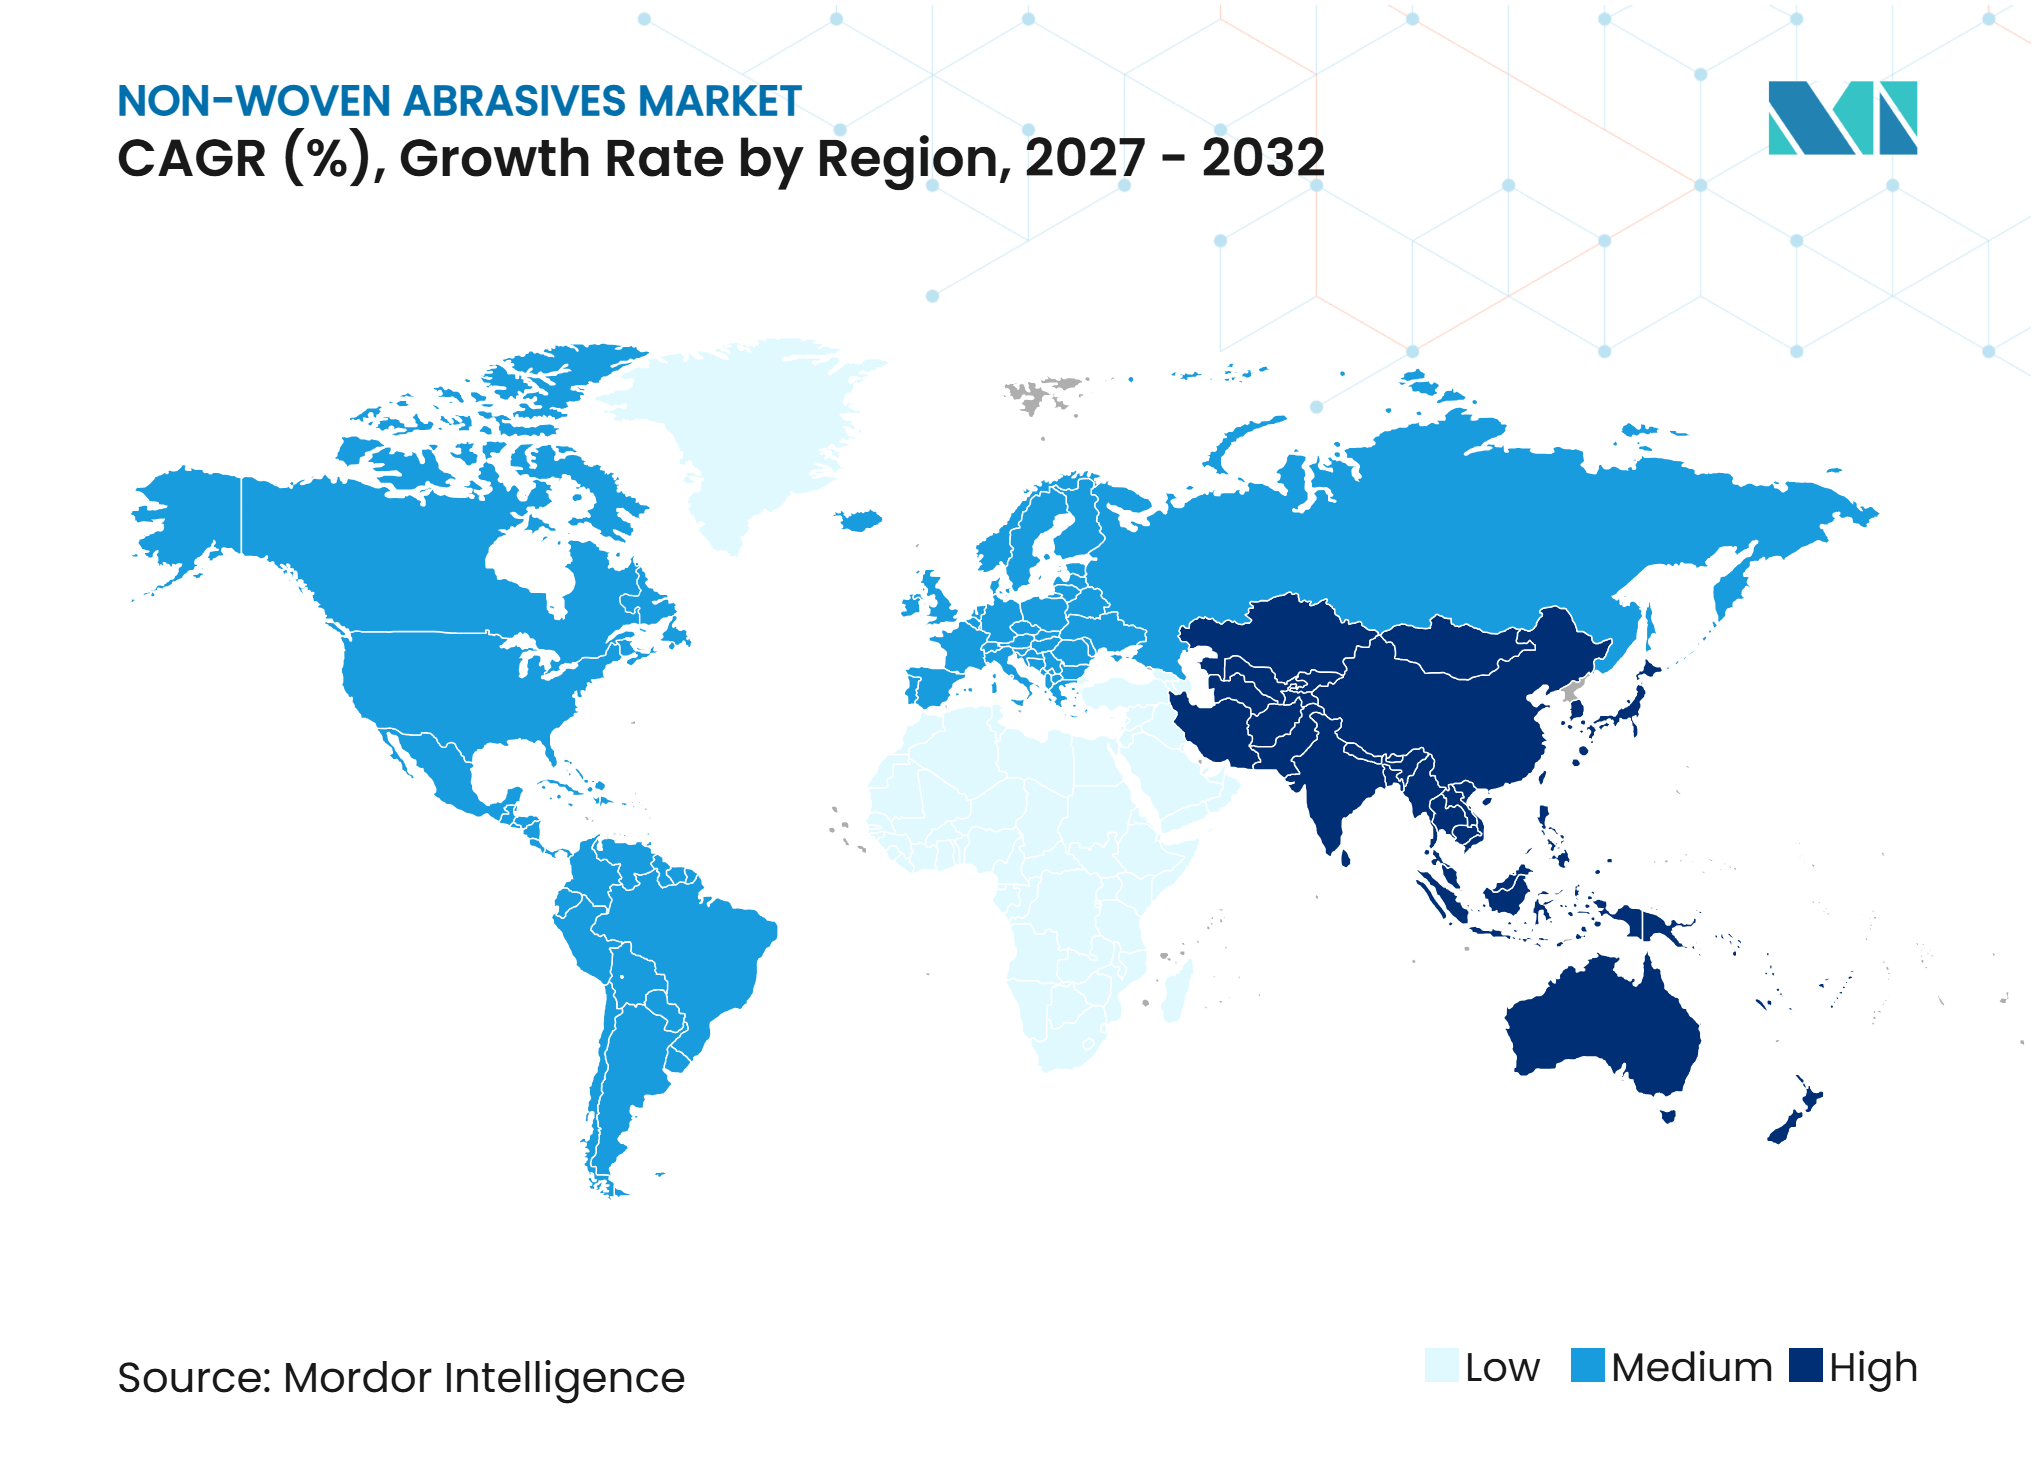
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる不織布研磨材市場分析
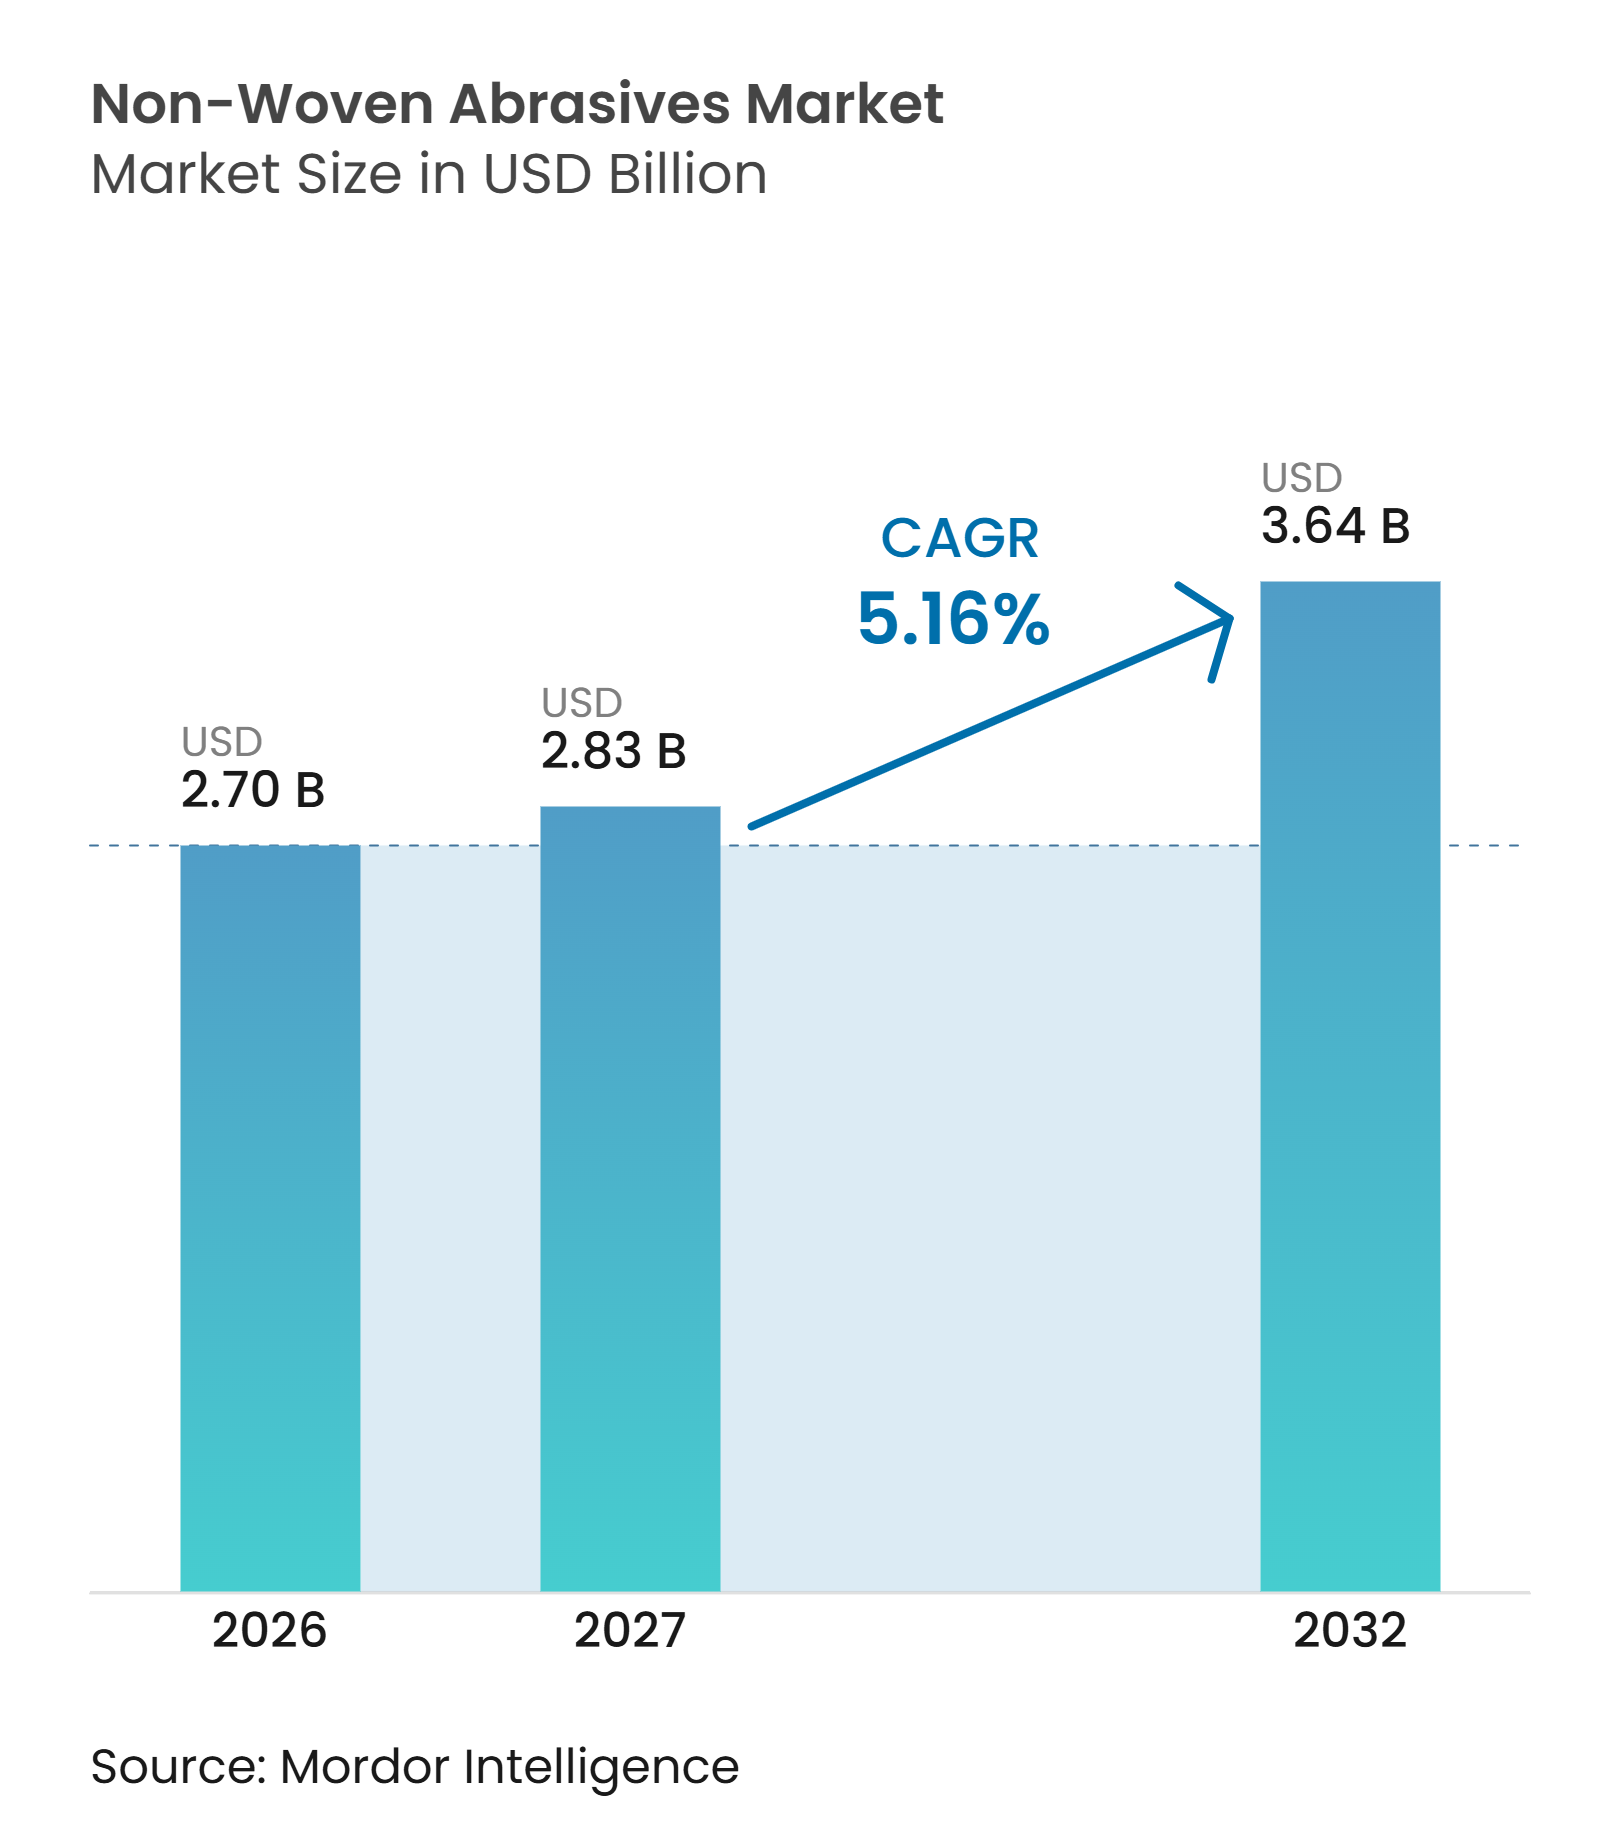
不織布研磨材市場規模は2026年に27.0億米ドルと評価され、2027年の28.3億米ドルから2032年には36.4億米ドルへと成長すると推定されており、予測期間(2027年~2032年)のCAGRは5.16%です。不織布研磨材市場は、個々のオペレーターの技術に依存した結果ではなく、繰り返し可能な表面調整を必要とするメーカーによって牽引されています。自動車、半導体、および先進金属加工のエンドユーザーは、定義されたプロセスステップに対してグレードの一貫したメディアを指定しています。このシフトにより、需要はメンテナンスおよび修理作業を超えて、管理された生産環境へと拡大しています。アプリケーションエンジニアリング能力、幅広い製品フォーマット、および統合されたサプライチェーンを持つサプライヤーは、これらの要件をサポートするうえでより有利な立場にあります。原材料コストのエクスポージャー、コーティングおよびボンド形式との競争、ならびに長期にわたるバイヤーの資格認定プロセスが、引き続き購買決定に影響を与えています。
主要レポートのポイント
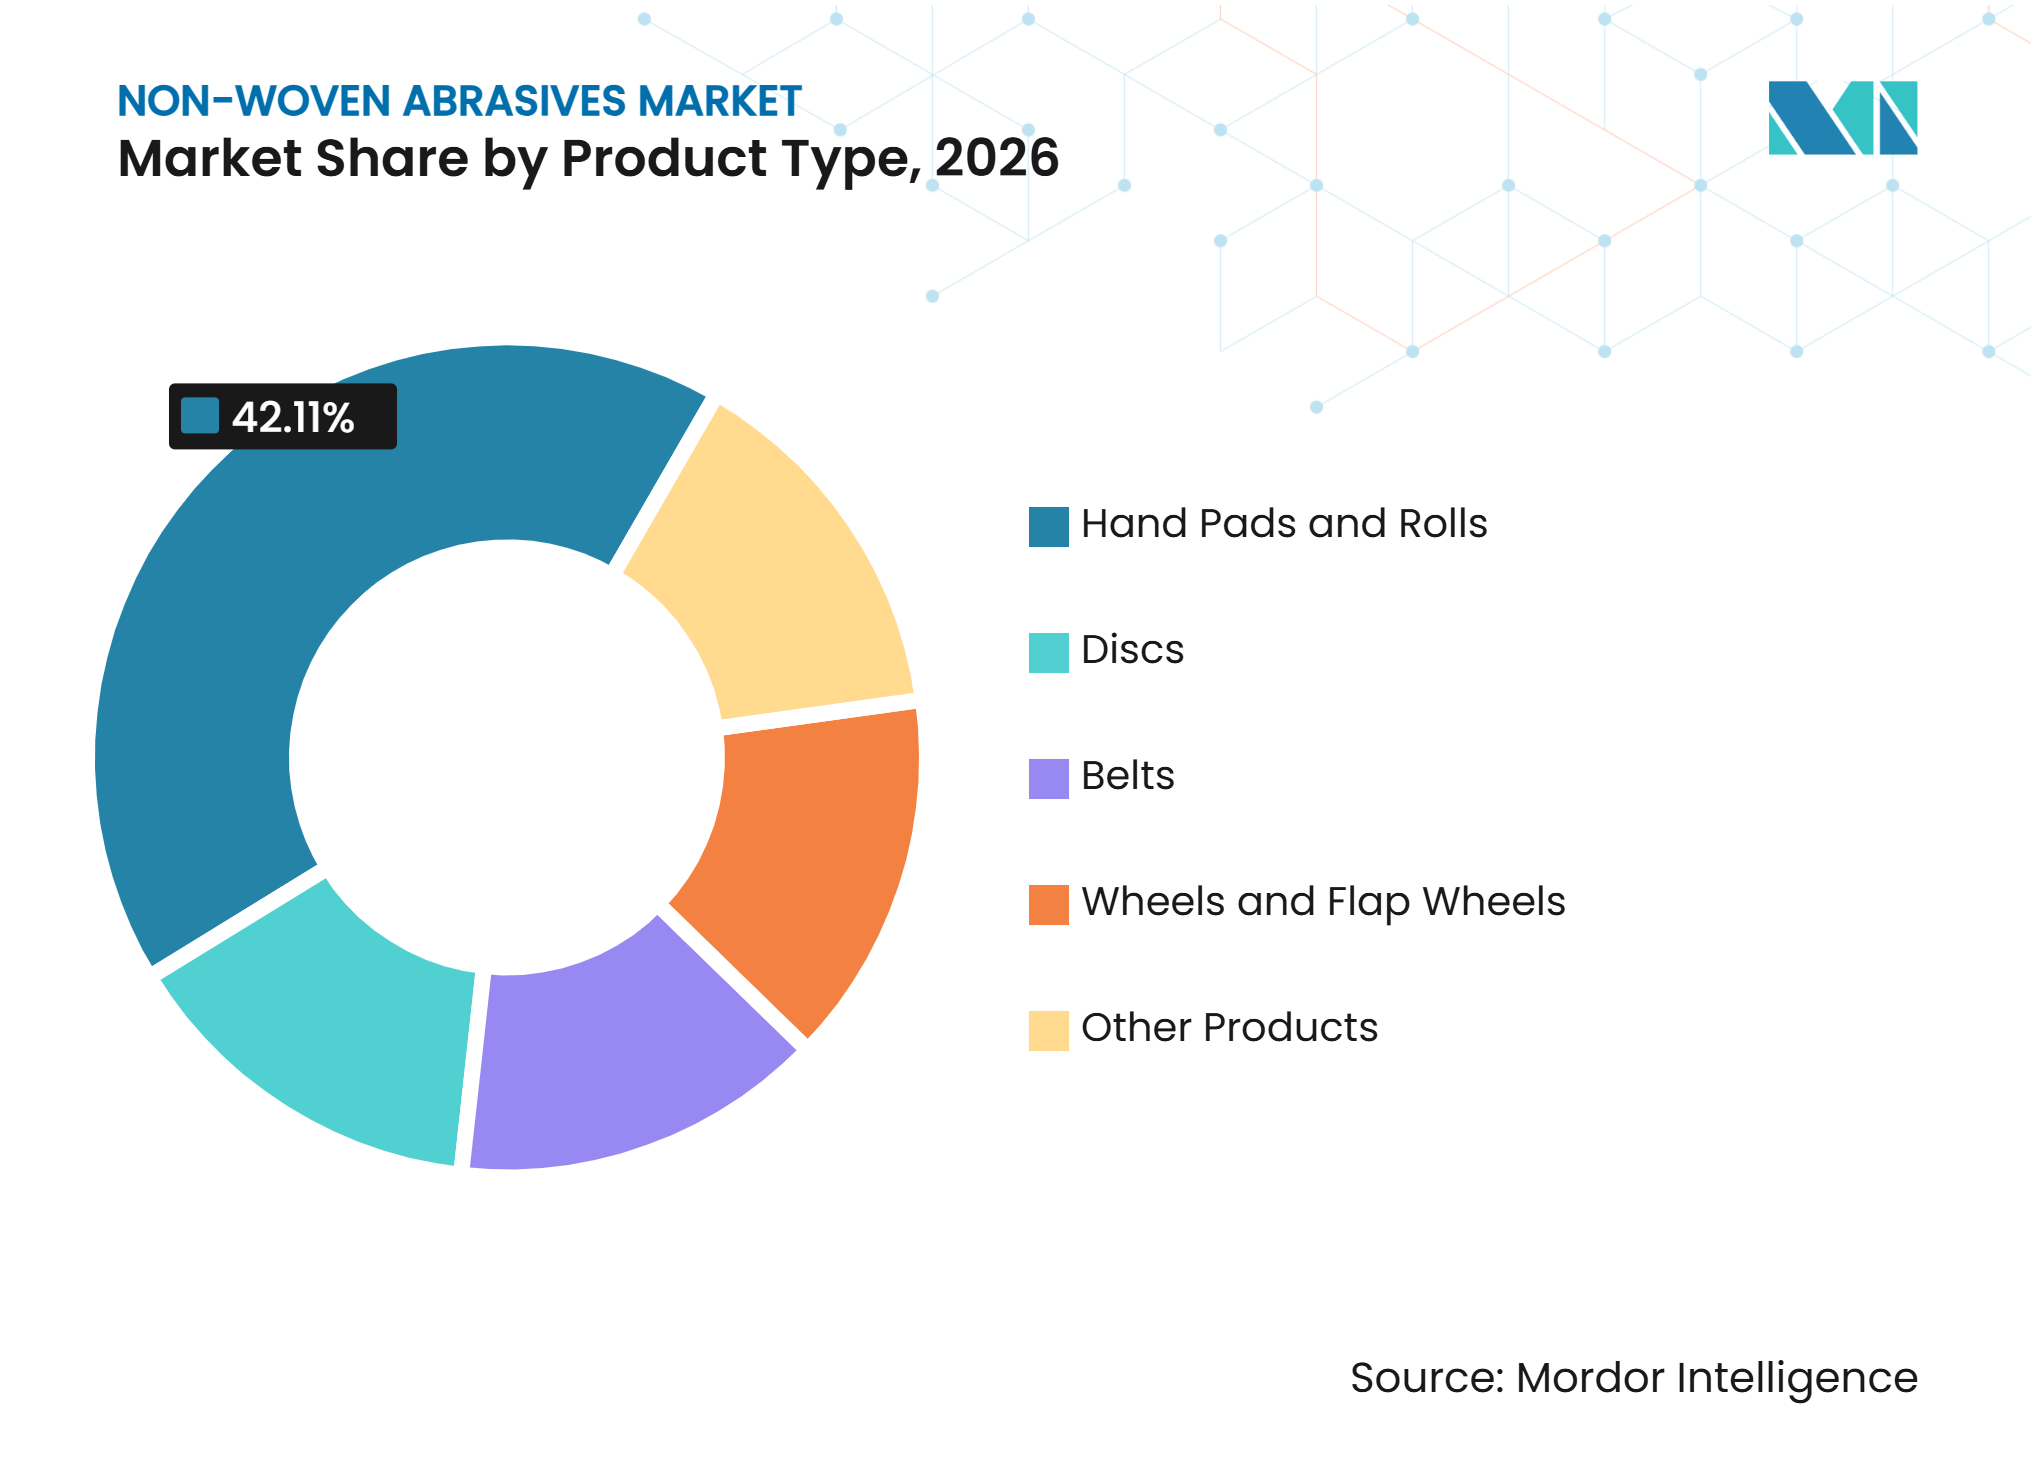
- 製品タイプ別では、ハンドパッドおよびロールが2026年の不織布研磨材市場シェアの42.11%を占め、ディスクは2032年までCAGR 6.26%で成長すると予測されています。
- 研磨材料別では、酸化アルミニウムが2026年の不織布研磨材市場シェアの54.05%を占め、セラミックアルミナは2032年までCAGR 6.78%で成長すると予測されています。
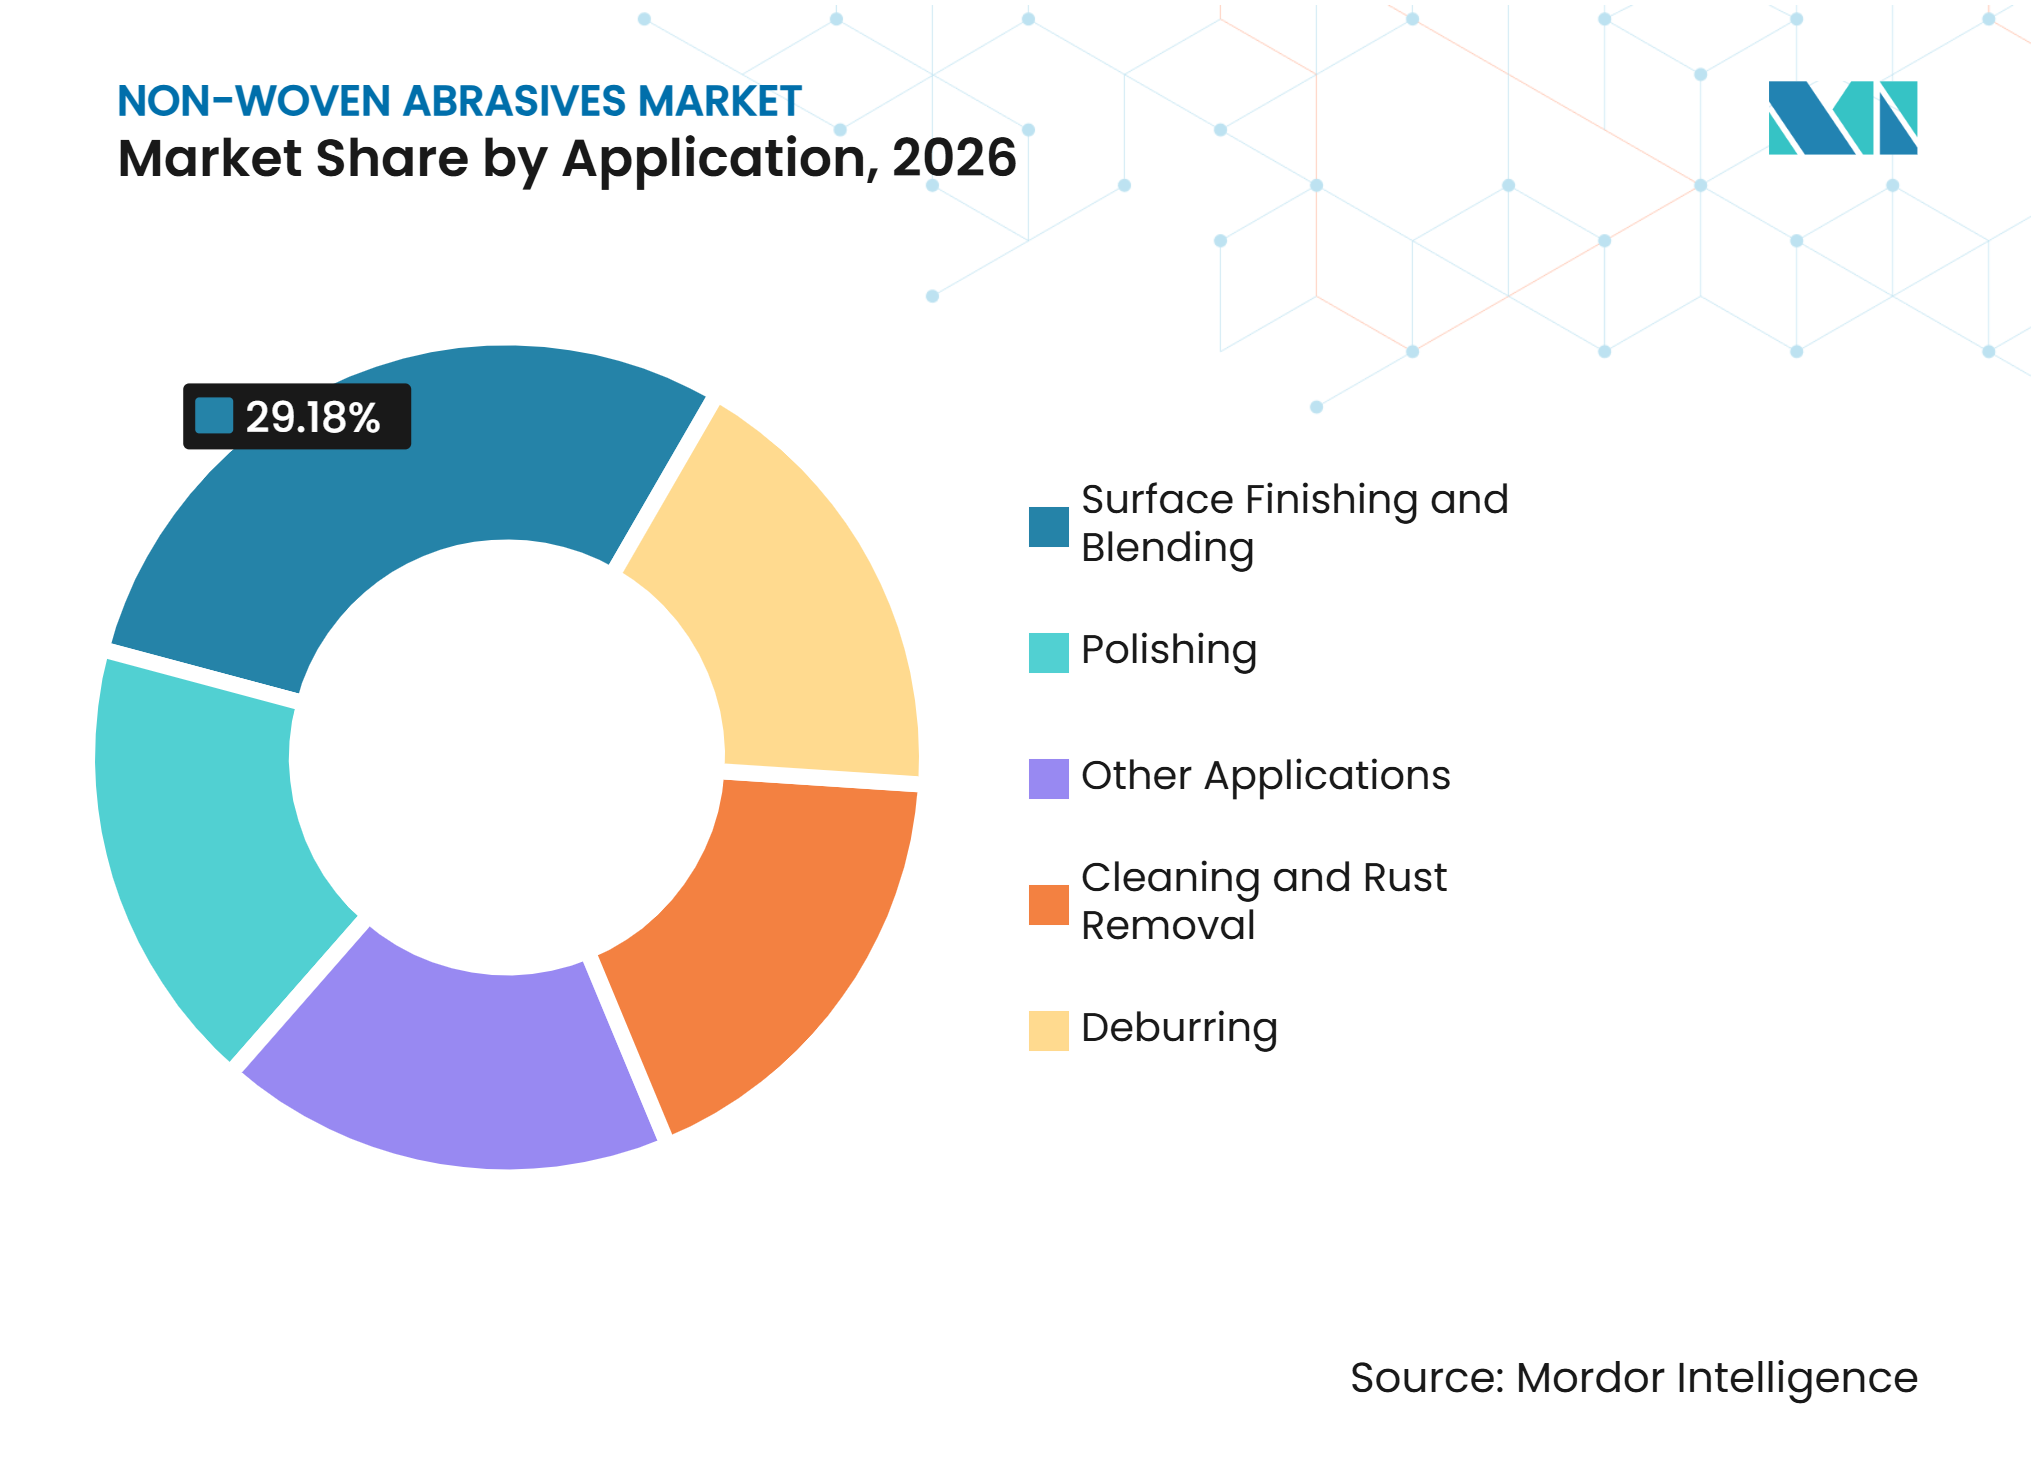
- 用途別では、表面仕上げおよびブレンディングが2026年の不織布研磨材市場規模の29.18%を占め、研磨(ポリッシング)は2032年までCAGR 6.91%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の不織布研磨材市場シェアの40.21%を占め、2032年までCAGR 6.67%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 製造自動化およびロボットによる仕上げの採用 | +1.3% | アジア太平洋および北米を主要な普及拠点とするグローバル | 中期2~4年) |
| 自動車および電気自動車の表面処理需要の増加 | +1.0% | アジア太平洋を中心に、北米および欧州への波及 | 中期(2~4年) |
| 電子機器および半導体製造における一貫した仕上げの必要性 | +0.9% | アジア太平洋を中心に、北米 | 長期(4年以上) |
| ステンレス鋼、アルミニウム、および軽量金属加工の成長 | +0.7% | ドイツ、インド、中国に集中するグローバル | 中期(2~4年) |
| 小規模工場における多段階削減研磨システム | +0.6% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
製造自動化およびロボットによる仕上げの採用
自動化された仕上げセルは、オペレーターの調整なしに繰り返し部品にわたって切削作用と表面接触を維持する研磨メディアを必要とします。不織布メディアのオープンウェブ構造は、パッドが摩耗するにつれて新鮮な研磨材を露出させ、多くの表面調整タスクにおける一貫性をサポートします。ABBは2025年7月に、研磨および基本的な表面作業を含む中国の中間市場ロボティクスセグメントが3年間で年率8%成長すると予想されると述べました。この拡大により、より多くの中規模工場が機械対応の上げメディアのユーザーベースに加わります。協働ロボットはまた、小規模な製造業者の自動化閾値を下げ、標準化された仕上げプロセスを使用できるバイヤーの範囲を広げます。不織布研磨材市場では、これにより購買がシステムインテグレーターおよびプロセスエンジニアへとシフトし、彼らは単価とともに総運用コストおよび資格認定サポートを評価します。
自動車および電気自動車の表面処理需要の増加
電気自動車プラットフォームは、バッテリーハウジングのシーリング面、モーターエンドキャップのインターフェース、およびパワーエレクトロニクスエンクロージャーの溶接部の仕上げ作業を必要とします。これらのコンポーネントは多くの場合、従来の鋼対鋼の作業よりも熱損傷許容度が厳しいアルミニウムおよび銅の表面を使用しています。ロイターが引用した2025年の自動車サプライヤー調査によると、中国の自動車ブランドの平均開発サイクルは18ヶ月であり、外国ブランドの5.4年と比較されています。プラットフォーム開発の加速により、サプライヤーが新しいコンポーネントのプロセスコンプライアンスを確立するための時間が短縮される可能性があります。不織布メディアは複雑な形状に適合し、アルミニウムおよび銅の仕上げ中の熱発生を低減できます。電気自動車フリートが成熟するにつれて、バッテリー隣接のアルミニウムボディ構造も、衝突修理に使用される洗浄およびブレンディング製品の需要を支えます。
電子機器および半導体製造における一貫した仕上げの必要性の増大
半導体製造では、材料除去および層間研磨を含むプロセスにおいて表面のばらつきがほとんど許容されません。精密表面処理材料は、市場が先進半導体製造向けの材料を進歩させる中、SEMIの2025年戦略材料会議でイノベーション分野として特定されました。デュポンのIkonic 9000化学機械平坦化(CMP)パッドシリーズは、AIによるチップ製造効率への貢献により、SEMIから2025年エジソン賞を受賞しました[1]。これらの開発は、仕上げ材料が要求の厳しい半導体プロセス要件と並行して開発されていることを示しています。DISCOコーポレーションの2026年1月の記録的な収益は、AIチップへの需要と関連しており、ウェーハ研削およびダイシング装置における継続的な活動を示しています。不織布研磨材市場にとって、これはバックエンドパッケージングおよびプリント回路基板仕上げにおけるプロセスクリティカルな用途を支援し、仕様への適合が商業的使用の中心となっています。
ステンレス鋼、アルミニウム、および軽量金属加工の拡大
ステンレス鋼およびアルミニウムの加工には、不動態化前の溶接ブレンディング、熱変色除去、および表面処理が必要です。不織布製品は、コーティング形式が埋め込み汚染を残す可能性があるこれらのステップをサポートできます。ESABの2025年年次報告書は、産業市場全体での加工技術およびロボット溶接ソリューションへの顧客の継続的な投資を説明ました。ワーシントンスチールの2025年年次報告書は、軽量化用途のための摩擦攪拌溶接を使用したアルミニウムテーラードウェルドブランクの採用について論じました。アルミニウムの熱感受性は、多段階仕上げ作業における従来の研削を制限する可能性があります。これにより、材料を除去しながら目詰まりおよびスミアリングを制限する不織布仕様が支持されます。
制約の影響分析*
| 制約 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| コーティング研磨材および従来の研削ホイールとの競争 | -0.8% | グローバル | 中期(2~4年) |
| ナイロン、樹脂、および研磨粒原材料コストの変動 | -0.9% | 北米および欧州で特に圧力が高いグローバル | 短期(2年以内) |
| 手動から自動仕上げへの切り替え時のプロセス資格認定リスク | -0.5% | 北米および欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
コーティング研磨材および従来の研削ホイールとの競争
コーティング研磨材およびボンド研削ホイールは、重作業用途においてコストおよびストック除去の優位性を維持しています。PFERD TOOLSは、CC-GRIND ROBUSTを研削ホイール、フラップディスク、およびファイバーディスクの代替品として位置付け、ストック除去に重点を置いています。不織布研磨材市場は、仕様主導の仕上げ作業と価格主導の一般研磨に分かれています。汎用用途では、不織布メーカーは低コストのコーティングおよびボンド代替品からの価格圧力に直面しています。オープンウェブ構造は、積極的なストック除去を表面品質と引き換えにします。重除去用途に不織布メディアを使用するサプライヤーは、パフォーマンスの低下と顧客離れのリスクを抱えています。
ナイロン、樹脂、および研磨粒原材料コストの変動
不織布研磨製品は、ナイロン繊維、合成樹脂バインダー、および研磨粒を使用します。ナイロン6およびナイロン66市場は、不均一な自動車回復と高い輸入コストに起因する関税関連の不確実性に2025年に直面しました。2025年9月、米国商務省は中国からのゾルゲルアルミナ系セラミック研磨粒に対するアンチダンピングおよび相殺関税命令を確定しました。この命令は、中国メーカーに対して88.32%のアンチダンピングマージンおよび165.05%の相殺関税率を設定しました[2]。中国からセラミック粒を調達していたメーカーは、セラミックグレード製品への需要が高まる中、代替ソースを資格認定しなければなりませんでした。サプライチェーンの再資格認定は、影響を受けた製品ラインのコストを増加させ、供給可能性を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ハンドパッドがリード、ディスクが自動化の利益を牽引ハンドパッドおよびロールは2026年の不織布研磨材市場シェアの42.11%を占めました。その地位は、手動表面調整、自動車再仕上げ、金属加工修理、および一般メンテナンス作業における有用性を反映しています。単一のハンドパッドは、工具交換なしに洗浄、ブレンディング、および最終表面処理をサポートできます。この柔軟性は、設備オプションが限られているフィールドメンテナンスおよび少量生産において重要です。ディスクは2027年から2032年の間にCAGR 6.26%で成長すると予測されています。その形状はオービタルサンダーおよびロボットエンドエフェクターに適しており、仕上げセルインテグレーターに好まれるフォーマットとなっています。
3Mは、スコッチブライト製品をキュービトロン3パフォーマンス研磨材と不織布仕上げディスクを組み合わせた多段階ワークフローに位置付けています。ベルトは、ステンレス鋼加工および木材パネル処理における連続通過生産ラインに使用されます。ホイールおよびフラップホイールは、エッジ作業、曲線プロファイルの溶接ブレンディング、およびダイカスト部品のバリ取りをサポートします。Mirkaは2025年1月に、クランクおよびカムシャフト成形および工業用研磨向けのMI231B研磨フィルムを発表しました。この製品活動は、用途固有の形状を持つエンジニアリングメディアへの要を支えます。自動化が小規模工場に普及するにつれて、製品ミックスは徐々に機械対応フォーマットへとシフトする可能性がありますが、オペレーターの判断が重要な場面では手動使用フォーマットが引き続き重要な役割を果たします。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
研磨材料別:
酸化アルミニウムが支配、セラミックアルミナがプレミアム層を再形成酸化アルミニウムは2026年の不織布研磨材市場シェアの54.05%を占めました。確立されたコストパフォーマンスバランスにより、一般的な鉄系金属加工、メンテナンス、修理、およびハンドパッド用途に広く使用されています。セラミックアルミナは2027年から2032年にかけてCAGR 6.78%で拡大すると予測されています。その成長は、長期生産稼働中に一貫したパフォーマンスを必要とする自動仕上げ用途と関連しています。酸化アルミニウムは製品コストに対してより敏感な大規模な設置ベースに対応し、セラミックアルミナはサイクルタイムおよび工具交換頻度が単位研磨コストよりも重要なプロセスクリティカルなワークフローをサポートします。
炭化ケイ素は、鋭く脆い粒が軟質または脆性材料に清潔な表面破断を生み出す非鉄金属、プラスチック、およびガラスに使用されます。酸化アルミニウムおよびセラミックアルミナよりも小さいシェアを維持しています。2025年9月の中国産ゾルゲルアルミナ系セラミック粒に対する米国関税命令は、セラミック製品の調達条件を変えました。米国、カナダ、および欧州の代替ソースは、仕様資格認定に6ヶ月から18ヶ月を要する可能性があります。クリングスポーは2025年にプレミアム製品ラインのためにセラミック研磨技術に投資しました。不織布研磨材市場は、したがって、広範な酸化アルミニウムベースと独立して資格認定されたプレミアム粒システムへの需要の増大とのバランスを取っています。
用途別:
表面仕上げが需要を固定、研磨が成長プレミアムを牽引表面仕上げおよびブレンディングは2026年の不織布研磨材市場シェアの29.18%を占めました。溶接ライン・ブレンディング、塗装前処理、ミルスケール除去、自動車ボディ作業、および産業機器ワークフローをカバーしています。研磨(ポリッシング)は2027年から2032年にかけてCAGR 6.91%で進展すると予測されています。その成長は、半導体パッケージング、パワーエレクトロニクス、光学部品、および高仕様自動車トリムにおける最終表面状態の重要性の高まりを反映しています。制御された不織布メディアは、機械的処理と接合前に汚染のない表面の間のギャップを埋めることができます。SEMIは2025年に先進半導体製造のための材料優先事項として精密表面材料イノベーションを強調しました。
洗浄および錆除去は、インフラ、海洋、およびエネルギー用途のメンテナンス作をサポートします。これらの用途では、不織布メディアは表面形状を大幅に変えることなく酸化物を除去できます。バリ取りは、ISO 9001およびAS9100などの品質システムがプロセス管理を導く精密加工された航空宇宙および医療部品での使用が増加しています。研磨およびバリ取りにおける仕様主導製品へのより広いシフトがあります。これらの用途では、メーカーが研磨製品とともにアプリケーションエンジニアリングを提供することが求められます。これらのプロセス要件をサポートできるメーカーは、汎用ブレンディングおよび洗浄を超えて進む立場にあります。多くのメンテナンスおよび製造ユーザーが引き続き柔軟性とアクセスしやすい製品コストを優先するため、汎用フォーマットは引き続き必要です。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
アジア太平洋:製造規模が地域需要を支える
アジア太平洋は2026年の不織布研磨材市場シェアの40.21%を占め、2032年までCAGR 6.67%で成長すると予測されています。中国は自動車および電気自動車生産に関連した高い需要を提供しています。日本および韓国は、半導体処理、電子機器、および先進自動車部品からの精密要件を加えています。インドは金属加工および建設を通じて段階的な生産量を貢献しています。ABBの2025年7月の中国中間市場顧客向けロボティクス提供の拡大は、そのセグメントで3年間にわたり年率8%の価値成長を示しました。中規模工場の自動化は、繰り返し可能な仕上げメディアへの需要を増加させる可能性があります。
中国の自動車メーカーは開発サイクルを18ヶ月に短縮し、コンポーネントサプライヤーに対する新しい表面処理仕様の流れを維持しています。CUMIは2026年初頭にスールで切断および研削ホイール施設を稼働させ、年間ホイール生産能力を9,000万ユニット以上に倍増させました。この開発は、インドの製造、建設、および一般エンジニアリング活動への継続的な信頼を反映しています。日本、韓国、台湾、および中国の半導体および電子機器要件は、精密仕上げおよび正式なプロセス管理を支持します。サプライヤーはまた、顧客および用途によって異なる現地の資格認定要件および生産基準を満たす必要があります。生産規模と自動化仕上げ能力の地域的な組み合わせは、不織布研磨材市場の幅広い使用基盤を支えます。
北米:リショアリングおよび航空宇宙修理が需要を支える
北米の需要は、産業および自動車製造、航空宇宙メンテナンス、および金属加工における自動仕上げの使用によって支えられています。GEエアロスペースは2026年2月に、ジェットエンジン修理のバックログに対処するためにロボットとリーン手法を使用していると報告しました。タービンおよびコンプレッサーコンポーネントの表面再調整は、この修理ワークフローの一部です。Mirkaは2025年4月にインディアナポリスに欧州外初の生産施設を開設し、北米の顧客により近い場所で仕上げ研磨製品を変換しています。現地変換能力はサプライラインを短縮し、用途固有のサービスをサポートできます。航空宇宙サプライヤーはまた、適用可能な生産プロセスに対するAS9100要件を含む厳格な品質管理の下で運営されています。
2025年9月の中国産セラミック研磨粒に対する関税命令は、米国での調達決定に影響を与えています。メーカーは北米および欧州の粒ソースを資格認定しており、これにより国内サプライヤーへの機会を生み出しながら原材料コストが増加する可能性があります。3Mは2025年度に249億米ドルの売上と2.1%の調整後オーガニック成長をポートフリオ全体で報告しました。その産業プレゼンスの規模は、地域の製造基盤が対応する需要の幅広さを示しています。ロボット修理および金属加工活動はまた、繰り返し可能な粒露出を持つメディアの必要性を生み出します。不織布研磨材市場は、サプライヤーが地域の品質、調達、およびアプリケーションサポート要件を満たすことができる場合に恩恵を受けます。
欧州、南米、中東およびアフリカ:異なる産業基盤が需要を形成
欧州は、ドイツの精密金属加工および自動車サプライチェーン、イタリアの機械および製造、ならびにスカンジナビアの海洋およびメンテナンス活動によって支えられています。クリングスポーは2025年8月にA 624 Supraグラインディングディスクを発売し、プレミアムラインのためにセラミック研磨技術への投資を継続しました。これらの行動は、生産環境でのサービス寿命の延長および交換回数の削減を求める製品への需要に応えています。欧州研磨材生産者連盟(FEPA)の基準は、欧州市場全体の研磨粒サイズおよびパフォーマンスに関する技術的期待を確立しています。れらの基準は、仕様主導の購買に参入しようとするサプライヤーのコンプライアンス閾値を引き上げます。欧州のロボット溶接および自動生産の使用は、一貫した仕上げメディアへの安定した需要を支えます。
南米の需要はブラジルの自動車、鉱業、および建設活動に集中しています。アルゼンチンは金属加工およびエネルギーインフラを通じて貢献していますが、通貨の変動性および不規則な重工業投資が購買サイクルに影響を与える可能性があります。中東およびアフリカは、サウジアラビアのビジョン2030産業多様化プログラム、石油化学処理、建設、および下流金属加工によって支えられています。南アフリカの鉱業および建設機器メンテナンス基盤は、安定した緩やかな成長の需要を提供しています。これらの地域全体で、研磨材需要は産業投資サイクルと密接に結びついています。大規模なプロジェクトパイプラインは、より成熟した市場よりも速い需要の動きを生み出す可能性があります。この多様な地域プロファイルは、サプライヤーが製品の可用性と技術サポートを現地の製造およびメンテナンスニーズに合わせる機会を生み出します。
競合環境
市場集中度
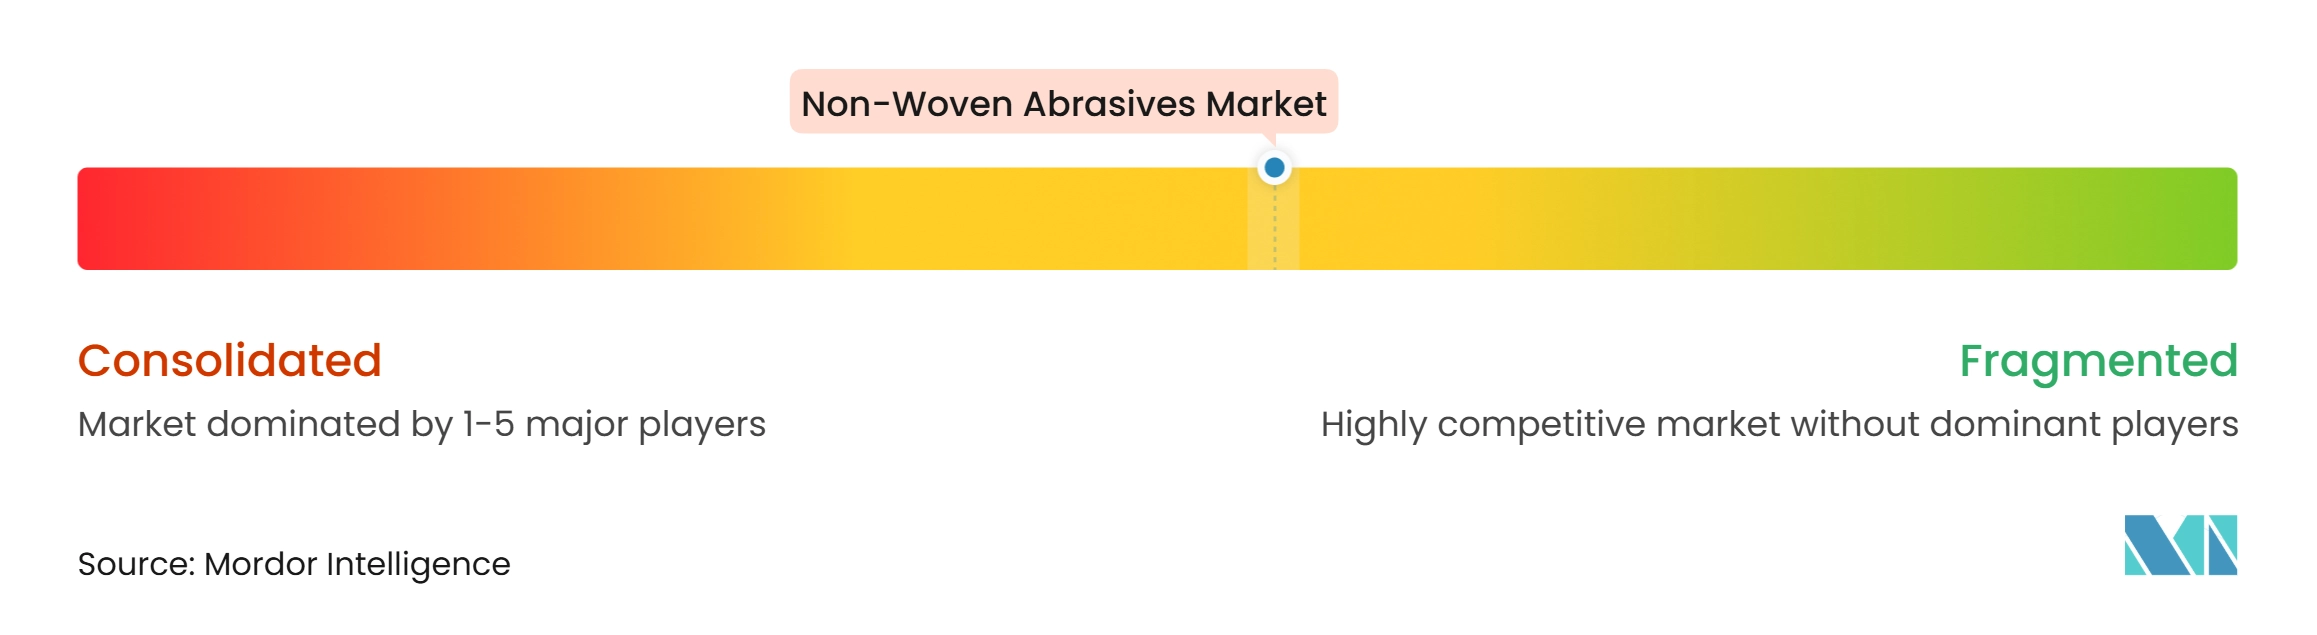
不織布研磨材市場は適度に分散しており、大規模な多角化サプライヤーと地域専門業者が異なる用途要件に対応しています。3M、Saint-Gobain(ノートンを通じて)、Mirka、Klingspor、およびSia Abrasives(ボッシュの子会社)は、プレミアム仕上げ用途における主要なサプライヤーです。競争は、単一の製品カテゴリーではなく、フォーマットの幅広さ、エンジニアリングサポート、現地サービス、および製品パフォーマンスを中心に展開されています。3Mは、中期計画に2025年から2027年にかけて35億米ドルの研究開発費と1,000件の製品発売が含まれると述べました。そのスコッチブライトプラットフォームは、多段階自動化ワークフローにおいて引き続き関連性を持っています。2025年の米国特許出願は、製造中に印加磁場によって整列された磁化可能粒子を使用した不織布研磨材製品を説明しており、独自の材料設計がプレミアム製品を汎用代替品と差別化できることを示しています。
Mirkaは2025年9月にHermes Schleifmittelのボンド研磨材部門を買収し、2025年10月にフィンランドのヤコブスタードでホルムアルデヒドフリー生産ラインに2,500万ユーロを投資しました。インディアナポリス施設とともに、これらの動きはMirkaのポートフォリオと生産フットプリントを拡大しました。クリングスポーのセラミック技術への投資は、生産ユーザーにとってのプレミアム粒システムの重要性を反映しています。PFERD TOOLSは顧客向けのデジタルアクセスツールを開発し、小規模企業の製品選択および調達をサポートしています。ポートフォリオの拡大と現地化された能力により、サプライヤーは顧客関係内でより多くの仕上げステップをカバーできます。
協働ロボットを使用しているがアプリケーションエンジニアリングサポートを欠く小規模製造業者は依然として十分なサービスを受けていません。大規模サプライヤーは、主要な完成品メーカーに最も多くの販売努力を向ける傾向があります。デジタル流通は、従来は地元の販売代理店を通じて購入していた中小規模のバイヤーにとってより関連性が高まっています。クリングスポーはZoro.comと提携し、PFERD TOOLSは2025年にデジタル顧客ポータルを立ち上げました。欧州研磨材生産者連盟(FEPA)の会員には主要な研磨材メーカーが含まれており、粒サイズおよびパフォーマンスに関する共通基準をサポートしています。この技術的基盤は、仕様主導の用途に参入しようとする新規サプライヤーの参入コストを引き上げます。材料科学、粒構造エンジニアリング、およびプロセス最適化は、持続的な研究能力を持つ企業に有利です。市場は引き続き、技術基準を満たし、資格認定された原材料を確保し、生産変更を通じて顧客をサポートする能力によって形成されています。
不織布研磨材産業のリーダー
-
3M
-
Saint-Gobain
-
Walter Surface Technologies
-
Klingspor AG
-
August Rüggeberg GmbH & Co. KG
- 注:主要企業の掲載順は順位を示すものではありません。
不織布研磨材市場 このレポートでカバーされる企業
- 3M
- ARC Abrasives Inc.
- August Rüggeberg GmbH & Co. KG
- CUMI
- DEWALT
- Hermes Schleifmittel GesmbH
- Klingspor AG
- Mirka Ltd.
- Nippon Resibon Corporation
- Osborn GmbH
- Saint-Gobain
- SAIT ABRASIVI S.p.A.
- sia Abrasives Industries AG
- Valgro Engineers Pvt. Ltd.
- Walter Surface Technologies
最近の産業開発事情 不織布研磨材市場
- 2026年3月:カーボランダム・ユニバーサル(CUMI)は、ドイツのDRONCO GmbHから取得した技術および資産を使用して、インドのホスールに新しい切断および研削ホイール施設を稼働させました。研磨材安全機構(oSa)の認定を受けたこの工場は、CUMIの年間総ホイール生産能力を4,500万ユニットから9,000万ユニット以上に倍増させ、8,300万インドルピー(1,000万米ドル)の投資を表しています。この拡大により、インドの製造、建設、および一般エンジニアリング市場における同社の地位が強化されました。
- 2025年12月:Walter Surface TechnologiesはHermes Schleifmittel GmbHの北米事業であるHermes North Americaを買収しました。この買収により、Walterのコーティングおよび不織布研磨材製品ポートフォリオが拡大し、不織布研磨材は北米全体でロボットおよび自動化指向の仕上げ用途において重要な役割を果たしています。この取引により、HermesがすでにESTABLISHEDな顧客基盤を持つ産業金属加工および仕上げチャネルへのWalterのリーチが拡大しました。Hermes Schleifmittelの欧州事業は別の所有権の下で継続されています。
グローバル不織布研磨材市場レポート範囲
不織布研磨材は、ナイロンなどの合成繊維から作られた三次元のオープンウェブ材料であり、酸化アルミニウム、炭化ケイ素、またはセラミックアルミナなどの研磨粒が注入され、合成樹脂を使用して結合されています。これらの材料は、金属加工、木工、および自動車製造などの産業全体で表面仕上げ、研磨、および洗浄用途に広く使用されています。
不織布研磨材市場は、製品タイプ、研磨材料、用途、および地域別にセグメント化されています。製品タイプ別では、市場はハンドパッドおよびロール、ディスク、ベルト、ホイールおよびフラップホイール、その他の製品にセグメント化されています。研磨材料別では、市場は酸化アルミニウム、炭化ケイ素、セラミックアルミナ、その他の研磨材料にセグメント化されています。用途別では、市場は表面仕上げおよびブレンディング、洗浄および錆除去、バリ取り、研磨(ポリッシング)、その他の用途にセグメント化されています。レポートはまた、主要地域の15カ国における不織布研磨材の市場規模と予測をカバーしています。市場規と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ハンドパッドおよびロール |
| ディスク |
| ベルト |
| ホイールおよびフラップホイール |
| その他の製品 |
| 酸化アルミニウム |
| 炭化ケイ素 |
| セラミックアルミナ |
| その他の研磨材料 |
| 表面仕上げおよびブレンディング |
| 洗浄および錆除去 |
| バリ取り |
| 研磨(ポリッシング) |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東およびアフリカ | サウジアラビア |
| 南アフリカ | |
| 中東およびアフリカその他 |
| 製品タイプ別 | ハンドパッドおよびロール | |
| ディスク | ||
| ベルト | ||
| ホイールおよびフラップホイール | ||
| その他の製品 | ||
| 研磨材料別 | 酸化アルミニウム | |
| 炭化ケイ素 | ||
| セラミックアルミナ | ||
| その他の研磨材料 | ||
| 用途別 | 表面仕上げおよびブレンディング | |
| 洗浄および錆除去 | ||
| バリ取り | ||
| 研磨(ポリッシング) | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東およびアフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東およびアフリカその他 | ||
レポートで回答される主要な質問
不織布研磨材市場の現在の市場規模は?
不織布研磨材市場規模は2026年に27.0億米ドルと評価され、2027年の28.3億米ドルから2032年には36.4億米ドルへと成長すると推定されており、予測期間(2027年~2032年)のCAGRは5.16%です。
なぜセラミックアルミナの需要が高まっているのか?
セラミックアルミナは、自動化された仕上げプロセスが長期生産稼働にわたって一貫したパフォーマンスを重視するため、2032年までCAGR 6.78%で成長すると予想されています。その採用はまた、2025年の米国関税命令後に粒供給ソースを資格認定する必要性によっても影響を受けており、これは中国産セラミック粒に依存していたメーカーの製品可用性、生産計画、およびコスト構造に影響を与えています。
どの用途が最も急速に拡大しているか?
研磨(ポリッシング)は、半導体ッケージング、パワーエレクトロニクス、光学部品、および自動車トリムにおける表面仕上げへの需要に支えられ、2032年までCAGR 6.91%で成長すると予測されています。表面仕上げおよびブレンディングは、溶接ライン・ブレンディングおよび塗装前処理が繰り返しの生産ステップであるため、2026年に29.18%のシェアで最大の用途であり続けています。
不織布研磨材の需要をリードしている地域はどこか?
アジア太平洋は2026年の需要の40.21%を占め、自動車、電子機器、半導体、および製造活動に支えられ、2032年までCAGR 6.67%で成長すると予測されています。中国、日本、韓国、およびインドは、電気自動車生産から電子機器、半導体処理、および製造に至るまで、これらの用途全体で異なる需要パターンを貢献しています。