
Taille et part du marché des abrasifs non tissés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.83 Milliards de dollars |
| Taille du Marché (2032) | 3.64 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.16 % |
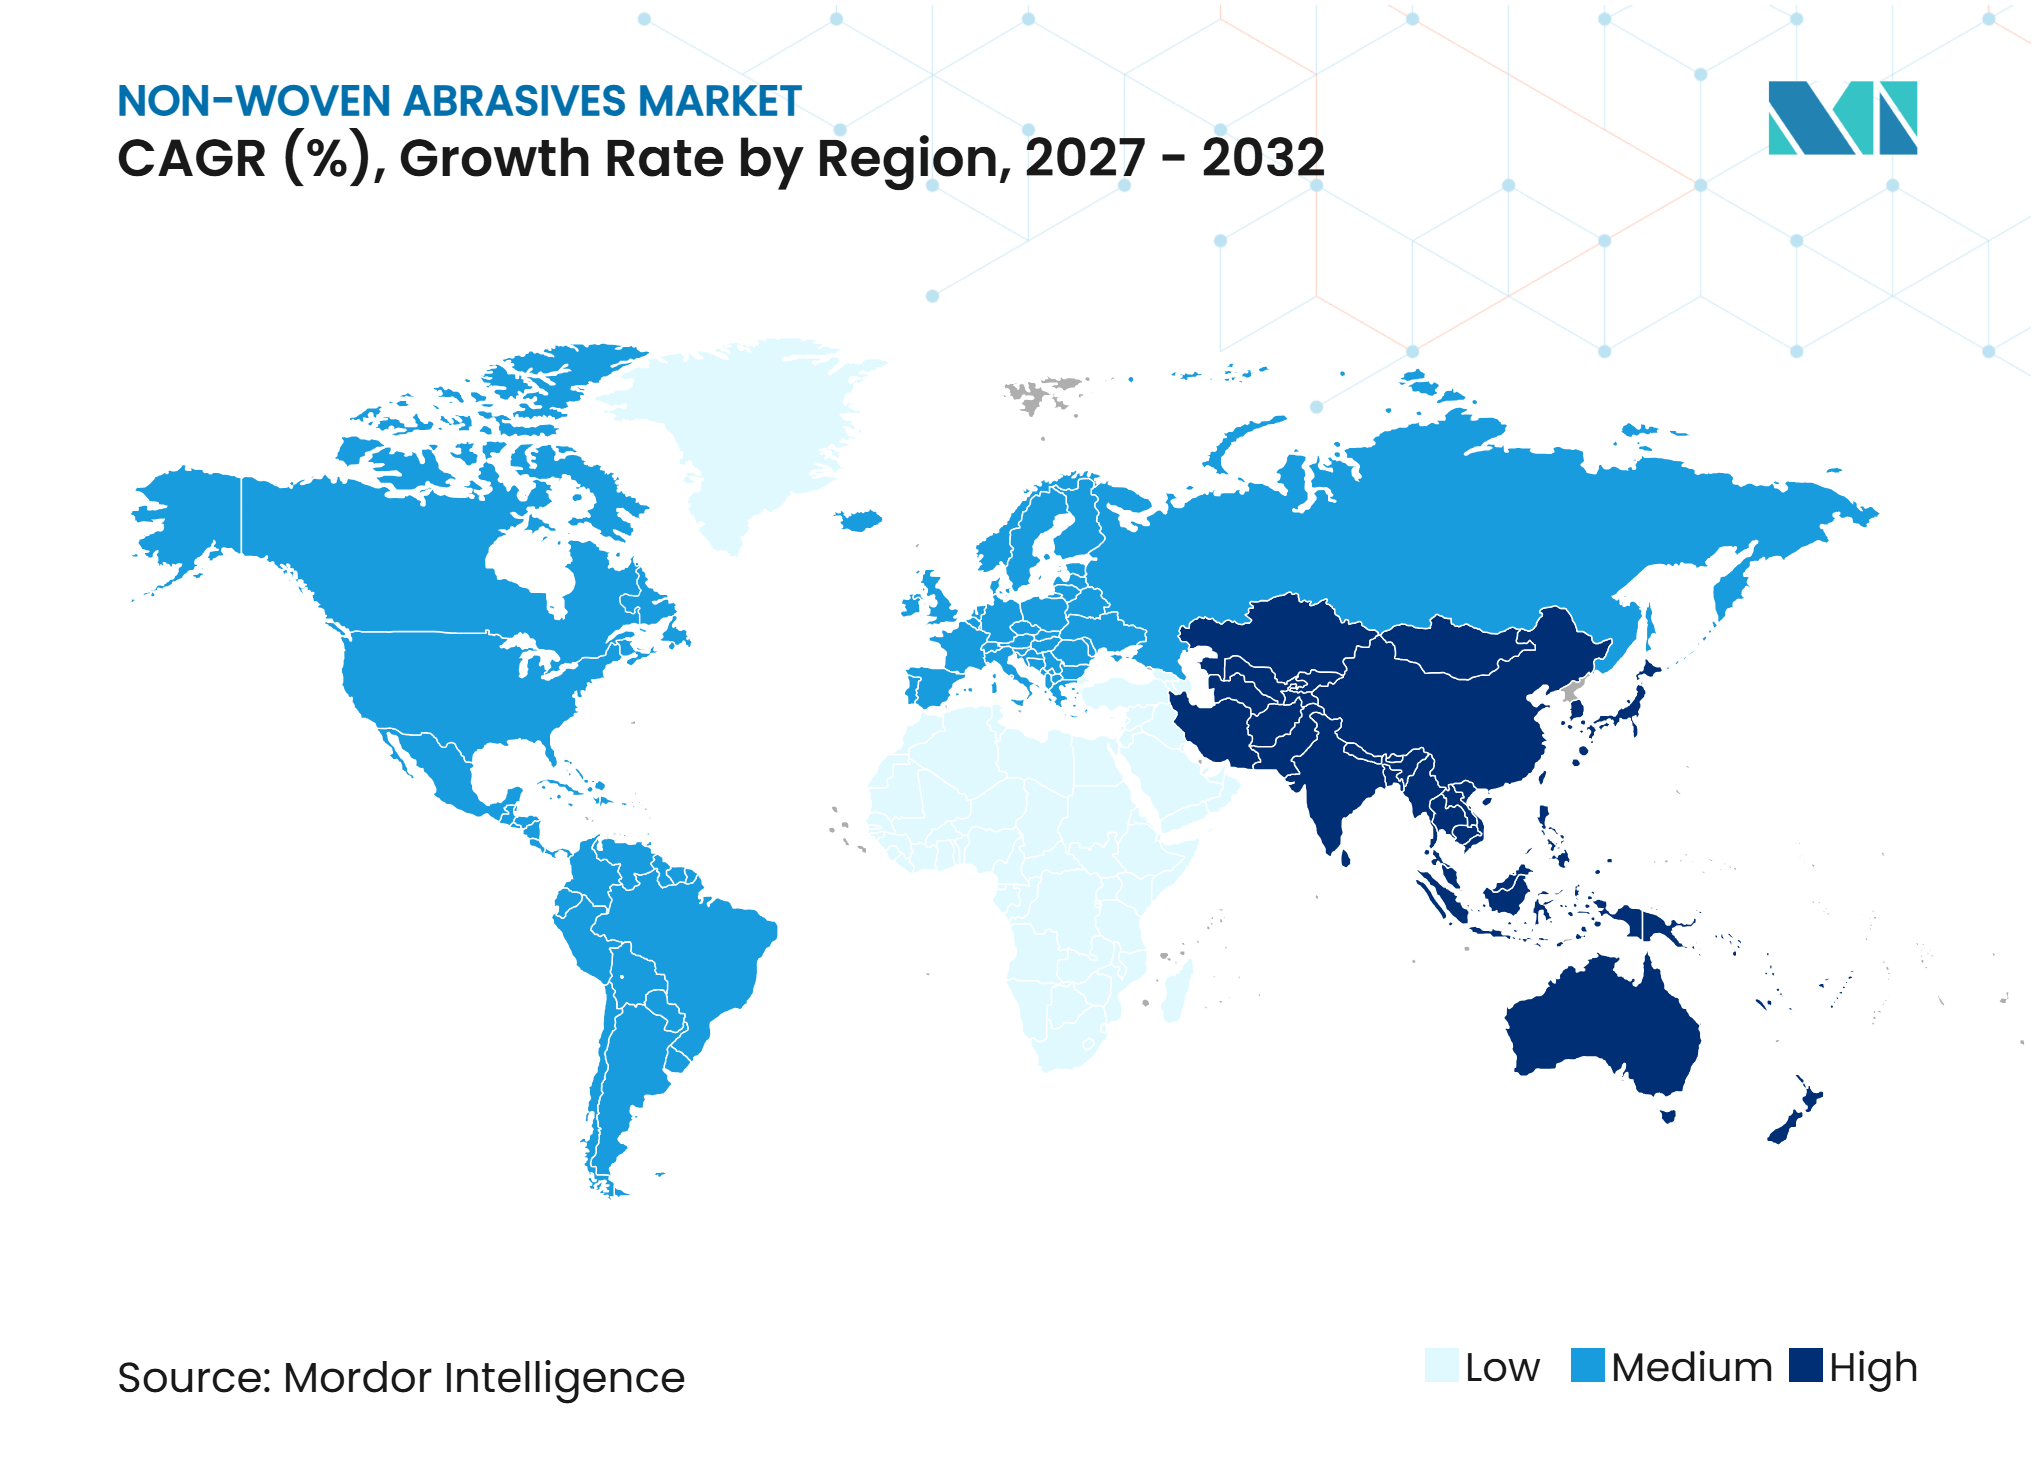
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des abrasifs non tissés par Mordor Intelligence
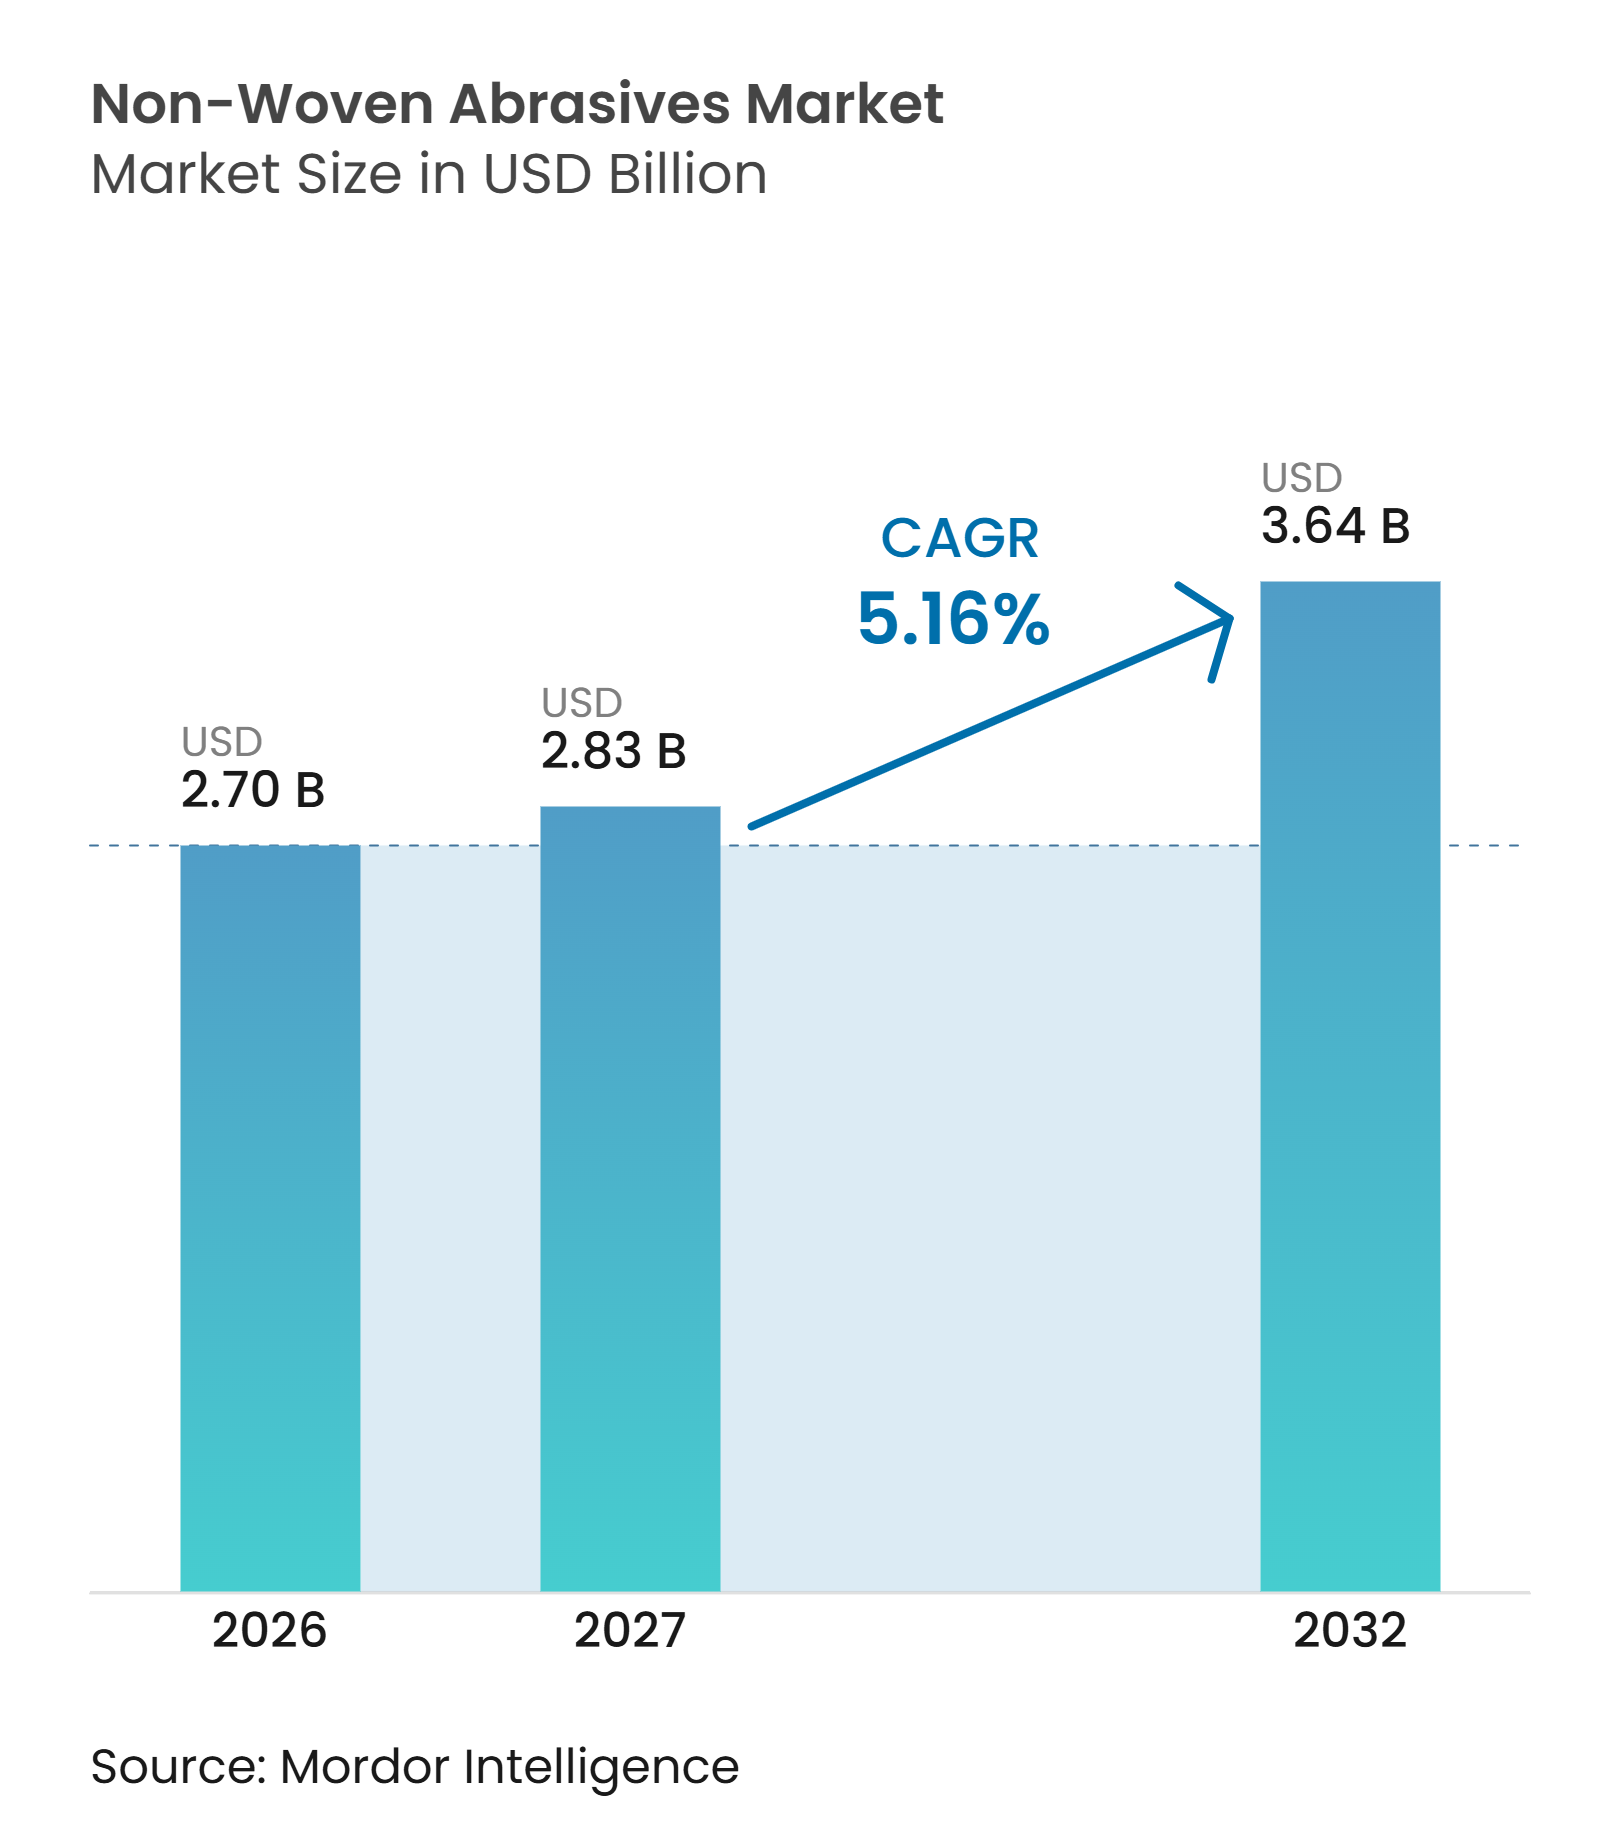
La taille du marché des abrasifs non tissés était évaluée à 2,70 milliards USD en 2026 et devrait croître de 2,83 milliards USD en 2027 à 3,64 milliards USD d'ici 2032, à un CAGR de 5,16 % pendant la période de prévision (2027-2032). Le marché des abrasifs non tissés est porté par des fabricants qui exigent un conditionnement de surface reproductible plutôt que des résultats dépendant de la technique individuelle de l'opérateur. Les utilisateurs finaux de l'automobile, des semi-conducteurs et de l'usinage métallique avancé spécifient des médias de qualité constante pour des étapes de processus définies. Cette évolution étend la demande au-delà des travaux de maintenance et de réparation vers des environnements de production contrôlés. Les fournisseurs disposant de capacités d'ingénierie d'application, d'une large gamme de formats de produits et de chaînes d'approvisionnement intégrées sont mieux positionnés pour répondre à ces exigences. L'exposition aux coûts des intrants, la concurrence des formats enduits et liés, et les longs processus de qualification des acheteurs continuent d'influencer les décisions d'achat.
Points clés du rapport
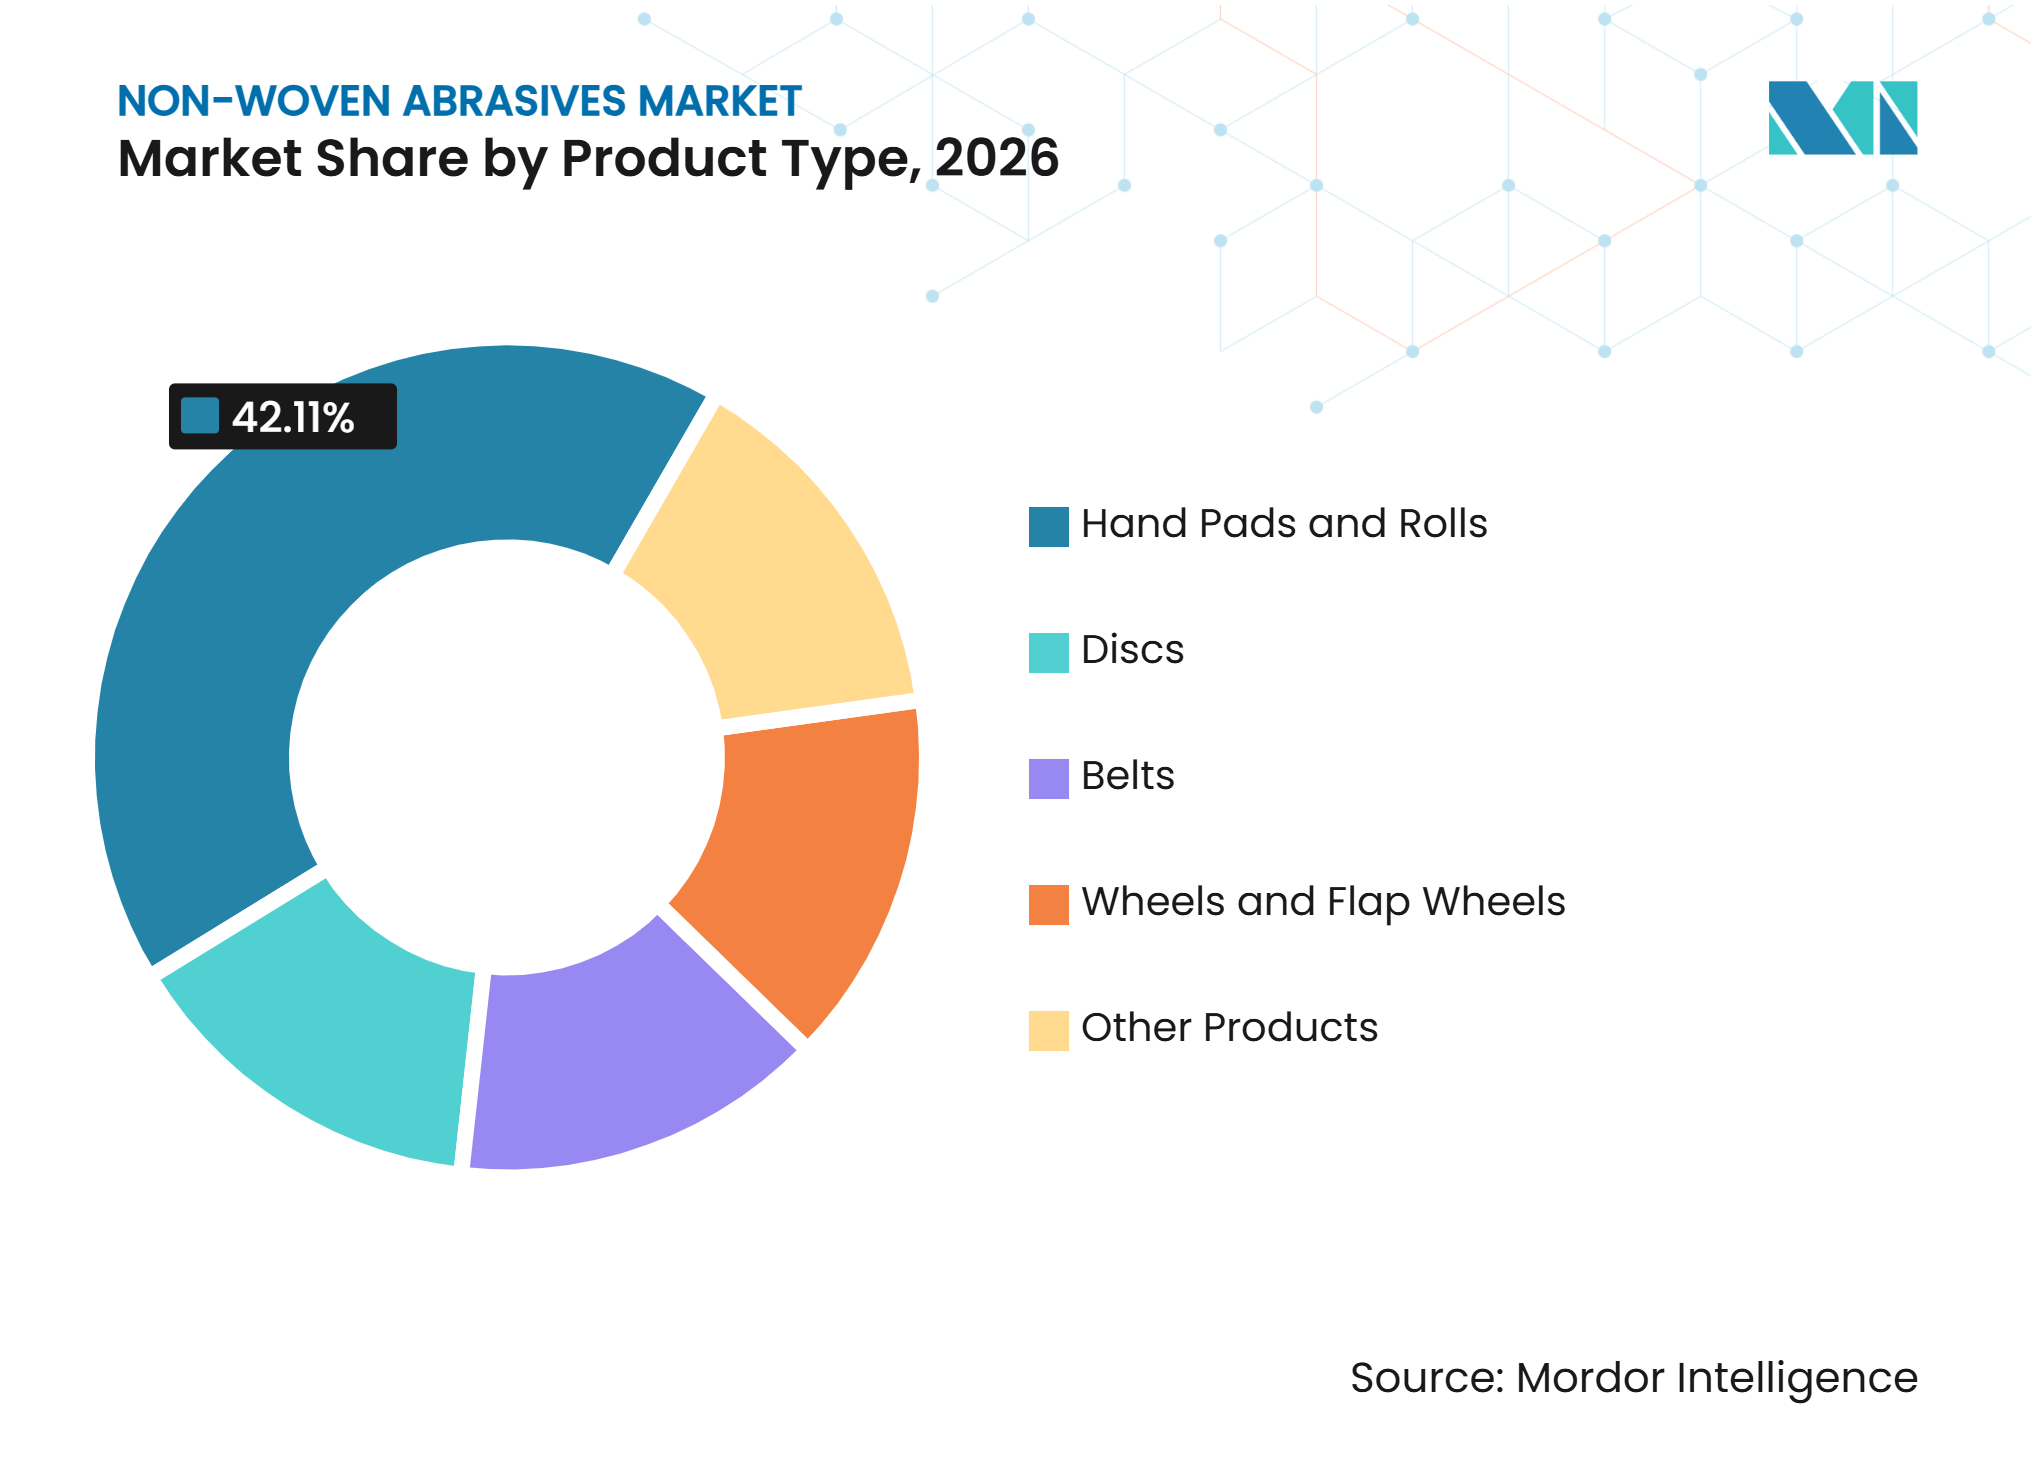
- Par type de produit, les tampons manuels et rouleaux détenaient 42,11 % de la part du marché des abrasifs non tissés en 2026, tandis que les disques devraient croître à un CAGR de 6,26 % jusqu'en 2032.
- Par matériau abrasif, l'oxyde d'aluminium détenait 54,05 % de la part du marché des abrasifs non tissés en 2026, tandis que l'alumine céramique devrait croître à un CAGR de 6,78 % jusqu'en 2032.
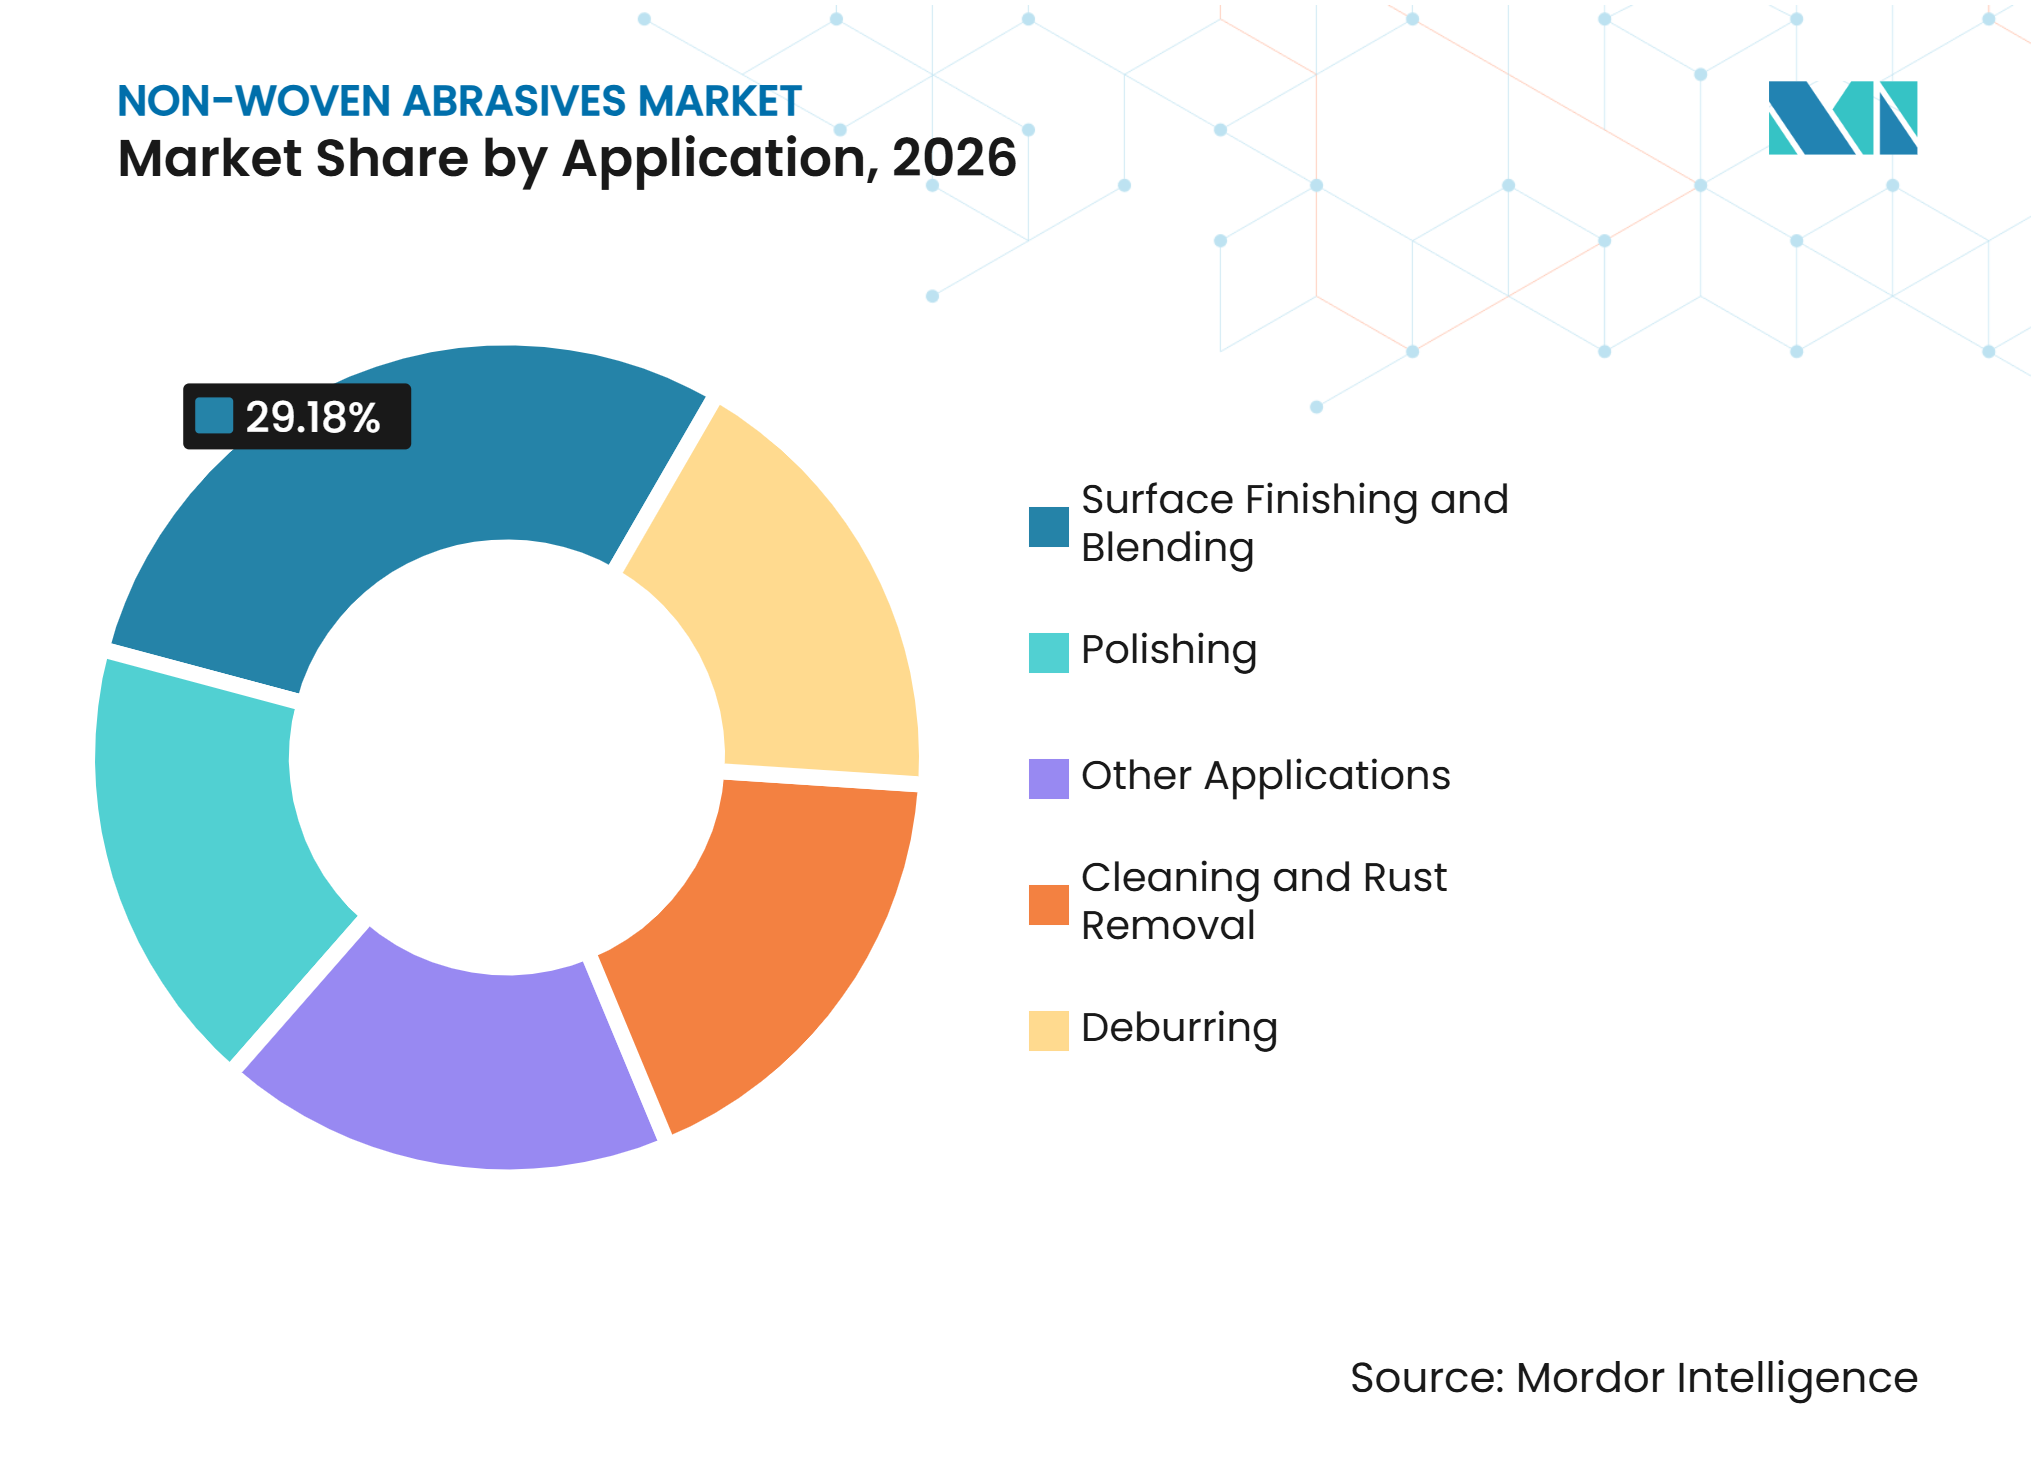
- Par application, la finition et le mélange de surface représentaient 29,18 % de la taille du marché des abrasifs non tissés en 2026, tandis que le polissage devrait croître à un CAGR de 6,91 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 40,21 % de la part du marché des abrasifs non tissés en 2026 et devrait croître à un CAGR de 6,67 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Automatisation de la fabrication et adoption de la finition robotisée | +1.3% | Mondial, avec l'Asie-Pacifique et l'Amérique du Nord comme principaux centres d'adoption | Moyen terme (2-4 ans) |
| Demande croissante de préparation de surface pour l'automobile et les véhicules électriques | +1.0% | Asie-Pacifique en tête, avec des répercussions sur l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Finition cohérente dans la fabrication d'électronique et de semi-conducteurs | +0.9% | Asie-Pacifique en tête et Amérique du Nord | Long terme (≥ 4 ans) |
| Croissance de la fabrication d'acier inoxydable, d'aluminium et de métaux légers | +0.7% | Mondial, avec une concentration en Allemagne, en Inde et en Chine | Moyen terme (2-4 ans) |
| Systèmes abrasifs à réduction multi-étapes dans les petits ateliers | +0.6% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Automatisation de la fabrication et adoption de la finition robotisée
Les cellules de finition automatisées nécessitent des médias abrasifs qui maintiennent l'action de coupe et le contact de surface sur des pièces répétées sans ajustement de l'opérateur. La structure à toile ouverte des médias non tissés expose de nouveaux abrasifs à mesure qu'un tampon s'use, favorisant la cohérence dans de nombreuses tâches de conditionnement de surface. ABB a déclaré en juillet 2025 que le segment de la robotique de milieu de gamme en Chine, incluant le polissage et les opérations de surface de base, devrait croître de 8 % par an pendant trois ans. Cette expansion intègre davantage d'usines de taille moyenne dans la base d'utilisateurs de médias de finition compatibles avec les machines. Les robots collaboratifs abaissent également le seuil d'automatisation pour les petits fabricants, élargissant la gamme d'acheteurs pouvant utiliser des processus de finition standardisés. Sur le marché des abrasifs non tissés, cela oriente les achats vers les intégrateurs de systèmes et les ingénieurs de processus qui évaluent le coût d'exploitation total et le soutien à la qualification en plus du prix unitaire.
Demande croissante de préparation de surface pour l'automobile et les véhicules électriques
Les plateformes de véhicules électriques nécessitent des travaux de finition sur les surfaces d'étanchéité des boîtiers de batteries, les interfaces des couvercles de moteurs et les soudures des boîtiers d'électronique de puissance. Ces composants utilisent souvent des surfaces en aluminium et en cuivre avec des tolérances aux dommages thermiques plus strictes que les travaux acier sur acier conventionnels. Selon une étude de fournisseurs automobiles de 2025 citée par Reuters, les marques automobiles chinoises affichaient un cycle de développement moyen de 18 mois, contre 5,4 ans pour les marques étrangères. Un développement de plateforme plus rapide peut réduire le temps disponible pour que les fournisseurs établissent la conformité des processus sur les nouveaux composants. Les médias non tissés peuvent s'adapter à des géométries complexes et réduire la génération de chaleur lors de la finition de l'aluminium et du cuivre. À mesure que les flottes de véhicules électriques arrivent à maturité, les structures de carrosserie en aluminium adjacentes aux batteries soutiennent également la demande de produits de nettoyage et de mélange utilisés dans la réparation après collision.
Besoin croissant de finition cohérente dans la fabrication d'électronique et de semi-conducteurs
La fabrication de semi-conducteurs tolère peu de variation de surface dans les processus impliquant l'enlèvement de matière et le polissage inter-couches. Les matériaux de préparation de surface de précision ont été identifiés comme un domaine d'innovation lors de la Conférence sur les matériaux stratégiques 2025 de SEMI, alors que le marché fait progresser les matériaux pour la fabrication avancée de semi-conducteurs. La série de tampons de planarisation chimico-mécanique (CMP) Ikonic 9000 de DuPont a reçu le prix Edison 2025 de SEMI pour sa contribution à l'efficacité pilotée par l'IA dans la fabrication de puces[1]. Ces développements indiquent que les matériaux de finition sont développés parallèlement aux exigences des processus de semi-conducteurs les plus exigeants. Les rsultats records de DISCO Corporation en janvier 2026 étaient liés à la demande de puces IA, indiquant une activité continue dans les équipements de meulage et de découpe de plaquettes. Pour le marché des abrasifs non tissés, cela soutient les utilisations critiques pour les processus dans l'emballage en backend et la finition des circuits imprimés, où la conformité aux spécifications est centrale à l'utilisation commerciale.
Expansion de la fabrication d'acier inoxydable, d'aluminium et de métaux légers
La fabrication d'acier inoxydable et d'aluminium nécessite le mélange des soudures, l'élimination des teintes thermiques et la préparation de surface avant passivation. Les produits non tissés peuvent soutenir ces étapes là où les formats enduits peuvent laisser des contaminations incrustées. Le dépôt annuel 2025 d'ESAB décrivait les investissements continus des clients dans la technologie de fabrication et les solutions de soudage robotisé sur les marchés industriels. Le rapport annuel 2025 de Worthington Steel évoquait l'adoption de flans soudés sur mesure en aluminium utilisant le soudage par friction-malaxage pour les applications d'allègement. La sensibilité thermique de l'aluminium peut limiter le meulage conventionnel dans les travaux de finition multi-étapes. Cela soutient les spécifications non tissées qui enlèvent de la matière tout en limitant le colmatage et l'étalement.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence des abrasifs enduits et des meules de rectification conventionnelles | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Volatilité des coûts des intrants en nylon, résine et grains abrasifs | -0.9% | Mondial, avec une pression aiguë en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Risque de qualification des processus lors du passage de la finition manuelle à la finition automatisée | -0.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Concurrence des abrasifs enduits et des meules de rectification conventionnelles
Les abrasifs enduits et les meules de rectification liées conservent un avantage en termes de coût et d'enlèvement de matière dans les applications lourdes. PFERD TOOLS positionne son produit CC-GRIND ROBUST comme une alternative aux meules de rectification, aux disques à lamelles et aux disques fibreux, en mettant l'accent sur l'enlèvement de matière. Le marché des abrasifs non tissés est divisé entre les travaux de finition guidés par les spécifications et l'abrasion générale guidée par le prix. Dans les applications de commodité, les fabricants d'abrasifs non tissés font face à une pression sur les prix de la part d'alternatives enduits et liées moins coûteuses. Les structures à toile ouverte échangent un enlèvement de matière agressif contre la qualité de surface. Les fournisseurs qui utilisent des médias non tissés dans des applications à fort enlèvement risquent de mauvaises performances et une attrition des clients.
Volatilité des coûts des intrants en nylon, résine et grains abrasifs
Les produits abrasifs non tissés utilisent des fibres de nylon, des liants en résine synthétique et des grains abrasifs. Les marchés du nylon 6 et du nylon 66 ont fait face à une incertitude liée aux droits de douane en 2025, due à une reprise automobile inégale et à des coûts d'importation élevés. En septembre 2025, le Département du Commerce des États-Unis a finalisé des ordonnances de droits antidumping et compensatoires sur les grains abrasifs céramiques à base d'alumine sol-gel en provenance de Chine. L'ordonnance a fixé une marge antidumping de 88,32 % et un taux de droits compensatoires de 165,05 % pour les producteurs chinois[2]. Les fabricants qui s'approvisionnaient en grains céramiques en Chine ont dû qualifier des sources alternatives alors que la demande de produits de qualité céramique augmente. La requalification des chaînes d'approvisionnement peut augmenter les coûts et ralentir la disponibilité dans les gammes de produits concernées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les tampons manuels en tête, les disques stimulent les gains d'automatisationLes tampons manuels et rouleaux détenaient 42,11 % de la part du marché des abrasifs non tissés en 2026. Leur position reflète leur utilité dans le conditionnement manuel de surface, la rénovation automobile, la réparation en usinage métallique et les travaux de maintenance générale. Un seul tampon manuel peut prendre en charge le nettoyage, le mélange et la préparation finale de surface sans changement d'outil. Cette flexibilité est importante dans la maintenance sur le terrain et la fabrication en faible volume où les options d'équipement sont limitées. Les disques devraient croître à un CAGR de 6,26 % entre 2027 et 2032. Leur géométrie convient aux ponceuses orbitales et aux effecteurs terminaux robotisés, ce qui en fait un format privilégié pour les intégrateurs de cellules de finition.
3M a positionné les produits Scotch-Brite dans des flux de travail multi-étapes associant les abrasifs de performance Cubitron 3 aux disques de finition non tissés. Les courroies servent les lignes de production à passage continu dans la fabrication d'acier inoxydable et le traitement des panneaux de bois. Les meules et meules à lamelles soutiennent le travail sur les bords, le mélange de soudures sur profils courbes et l'ébavurage de pièces moulées sous pression. Mirka a introduit les films abrasifs MI231B en janvier 2025 pour le façonnage des vilebrequins et arbres à cames et le polissage industriel. Cette activité produit soutient la demande de médias conçus avec une géométrie spécifique à l'application. La gamme de produits pourrait progressivement évoluer vers des formats compatibles avec les machines à mesure que l'automatisation atteint les petits ateliers, tandis que les formats à usage manuel conserveront un rôle substantiel là où le jugement de l'opérateur reste important.



Par matériau abrasif :
l'oxyde d'aluminium domine, l'alumine céramique remodèle le segment premiumL'oxyde d'aluminium représentait 54,05 % de la part du marché des abrasifs non tissés en 2026. Il reste largement utilisé pour l'usinage métallique ferreux général, la maintenance, la réparation et les applications de tampons manuels en raison de son équilibre coût-performance établi. L'alumine céramique devrait se développer à un CAGR de 6,78 % de 2027 à 2032. Sa croissance est liée aux applications de finition automatisée qui nécessitent des performances constantes lors de longues séries de production. L'oxyde d'aluminium sert une large base installée plus sensible au coût du produit, tandis que l'alumine céramique soutient les flux de travail critiques pour les processus où le temps de cycle et la fréquence de changement d'outil importent plus que le coût unitaire de l'abrasif.
Le carbure de silicium est utilisé sur les métaux non ferreux, les plastiques et le verre, où son grain tranchant et friable produit des ruptures de surface nettes dans les matériaux mous ou fragiles. Il conserve une part inférieure à celle de l'oxyde d'aluminium et de l'alumine céramique. Les ordonnances de droits américains de septembre 2025 sur les grains céramiques à base d'alumine sol-gel chinois ont modifié les conditions d'approvisionnement pour les produits céramiques. Les sources alternatives aux États-Unis, au Canada et en Europe peuvent nécessiter de 6 à 18 mois de qualification des spécifications. Klingspor a investi dans les technologies abrasives céramiques pour les gammes de produits premium en 2025. Le marché des abrasifs non tissés équilibre donc une large base d'oxyde d'aluminium avec une demande croissante de systèmes de grains premium qualifiés de manière indépendante.
Par application :
la finition de surface ancre la demande, le polissage commande la prime de croissanceLa finition et le mélange de surface détenaient 29,18 % de la part du marché des abrasifs non tissés en 2026. Cela couvre le mélange des lignes de soudure, la préparation avant peinture, l'élimination de la calamine, la carrosserie automobile et les flux de travail des équipements industriels. Le polissage devrait progresser à un CAGR de 6,91 % de 2027 à 2032. Sa croissance reflète l'importance croissante de l'état final de la surface dans l'emballage de semi-conducteurs, l'électronique de puissance, les composants optiques et la garniture automobile haut de gamme. Les médias non tissés contrôlés peuvent combler l'écart entre la préparation mécanique et les surfaces qui doivent être exemptes de contamination avant le collage. SEMI a mis en évidence l'innovation en matière de surface de précision comme une priorité matérielle pour la fabrication avancée de semi-conducteurs en 2025.
Le nettoyage et l'élimination de la rouille soutiennent les travaux de maintenance dans les applications d'infrastructure, marines et énergétiques. Dans ces utilisations, les médias non tissés peuvent éliminer l'oxydation sans modifier substantiellement la géométrie de surface. L'ébavurage gagne en utilisation dans les composants aérospatiaux et médicaux usinés avec précision, où les systèmes qualité tels que l'ISO 9001 et l'AS9100 guident les contrôles de processus. Il existe une évolution plus large vers des produits guidés par les spécifications dans le polissage et l'ébavurage. Ces applications exigent que les fabricants offrent une ingénierie d'application en plus du produit abrasif. Les producteurs capables de répondre à ces exigences de processus sont positionnés pour aller au-delà du mélange et du nettoyage à usage général. Les formats à usage général restent nécessaires, car de nombreux utilisateurs de maintenance et de fabrication continuent de privilégier la flexibilité et un coût de produit accessible.

Analyse géographique
Asie-Pacifique : l'échelle de fabrication soutient la demande régionale
L'Asie-Pacifique détenait 40,21 % de la part du marché des abrasifs non tissés en 2026 et devrait croître à un CAGR de 6,67 % jusqu'en 2032. La Chine génère une forte demande liée à la production automobile et de véhicules électriques. Le Japon et la Corée du Sud ajoutent des exigences de précision issues du traitement des semi-conducteurs, de l'électronique et des composants automobiles avancés. L'Inde contribue à la production incrémentale par la fabrication métallique et la construction. L'expansion par ABB en juillet 2025 de ses offres de robotique pour les clients de milieu de gamme en Chine indiquait une croissance annuelle de la valeur de 8 % sur trois ans dans ce segment. L'automatisation dans les usines de taille moyenne peut accroître la demande de médias de finition reproductibles.
Les fabricants de véhicules chinois ont réduit leurs cycles de développement à 18 mois, maintenant un flux de nouvelles spécifications de préparation de surface pour les fournisseurs de composants. CUMI a mis en service une installation de meules de coupe et de rectification à Hosur début 2026, doublant la capacité annuelle de meules à plus de 90 millions d'unités. Ce développement reflète une confiance continue dans la fabrication, la construction et l'ingénierie générale indiennes. Les exigences en matière de semi-conducteurs et d'électronique au Japon, en Corée du Sud, à Taïwan et en Chine favorisent la finition de précision et le contrôle formel des processus. Les fournisseurs doivent également satisfaire aux exigences de qualification locales et aux normes de production qui varient selon le client et l'application. La combinaison régionale d'échelle de production et de capacité de finition automatisée soutient une large base d'utilisation pour le marché des abrasifs non tissés.
Amérique du Nord : la relocalisation et la réparation aérospatiale soutiennent la demande
La demande nord-américaine est soutenue par la fabrication industrielle et automobile, la maintenance aérospatiale et l'utilisation de la finition automatisée dans l'usinage métallique. GE Aerospace a annoncé en février 2026 qu'elle utilisait des robots et des méthodes lean pour résorber un arriéré de réparations de moteurs à réaction. Le reconditionnement de surface des composants de turbines et de compresseurs fait partie de ce flux de travail de réparation. Mirka a ouvert sa première installation de production hors d'Europe à Indianapolis en avril 2025 pour convertir des produits abrasifs finis plus près des clients nord-américains. La capacité de conversion locale peut raccourcir les chaînes d'approvisionnement et soutenir le service spécifique à l'application. Les fournisseurs aérospatiaux opèrent également dans le cadre de contrôles qualité stricts, notamment les exigences AS9100 pour les processus de production applicables.
Les ordonnances de droits de septembre 2025 sur les grains abrasifs céramiques chinois influencent les décisions d'approvisionnement aux États-Unis. Les fabricants qualifient des sources de grains nord-américaines et européennes, ce qui peut augmenter les coûts des intrants tout en créant des opportunités pour les fournisseurs nationaux. 3M a déclaré 24,9 milliards USD de ventes pour l'exercice 2025 et une croissance organique ajustée de 2,1 % dans l'ensemble de son portefeuille. L'ampleur de sa présence industrielle illustre l'étendue de la demande servie par la base manufacturière de la région. L'activité de réparation robotisée et d'usinage métallique crée également un besoin de médias avec une exposition de grain reproductible. Le marché des abrasifs non tissés bénéficie lorsque les fournisseurs peuvent répondre aux exigences de qualité, d'approvisionnement et de soutien à l'application de la région.
Europe, Amérique du Sud, et Moyen-Orient et Afrique : des bases industrielles distinctes façonnent la demande
L'Europe est soutenue par l'usinage métallique de précision allemand et les chaînes d'approvisionnement automobiles, la machinerie et la fabrication italiennes, et l'activité marine et de maintenance scandinave. Klingspor a lancé le disque de meulage A 624 Supra en août 2025 et a continué d'investir dans les technologies abrasives céramiques pour les gammes premium. Ces actions répondent à la demande de produits avec une durée de vie plus longue et moins de changements dans les environnements de production. Les normes de la Fédération européenne des producteurs d'abrasifs (FEPA) établissent les attentes techniques en matière de granulométrie et de performance des abrasifs sur les marchés européens. Ces normes élèvent le seuil de conformité pour les fournisseurs cherchant à accéder aux achats guidés par les spécifications. L'utilisation du soudage robotisé et de la production automatisée en Europe soutient une demande stable de médias de finition cohérents.
La demande sud-américaine est concentrée dans l'activité automobile, minière et de construction brésilienne. L'Argentine contribue par l'usinage métallique et les infrastructures énergétiques, bien que la volatilité des devises et les investissements irréguliers dans l'industrie lourde puissent affecter les cycles d'achat. Le Moyen-Orient et l'Afrique sont soutenus par le programme de diversification industrielle Vision 2030 de l'Arabie saoudite, le traitement pétrochimique, la construction et la fabrication métallique en aval. La base de maintenance des équipements miniers et de construction en Afrique du Sud offre une demande stable à croissance plus lente. Dans ces régions, la demande d'abrasifs reste étroitement liée aux cycles d'investissement industriel. Les grands pipelines de projets peuvent créer des mouvements de demande plus rapides que dans les marchés plus matures. Ce profil régional varié crée des opportunités pour les fournisseurs d'aligner la disponibilité des produits et le soutien technique avec les besoins locaux de fabrication et de maintenance.
Paysage concurrentiel
Concentration du Marché
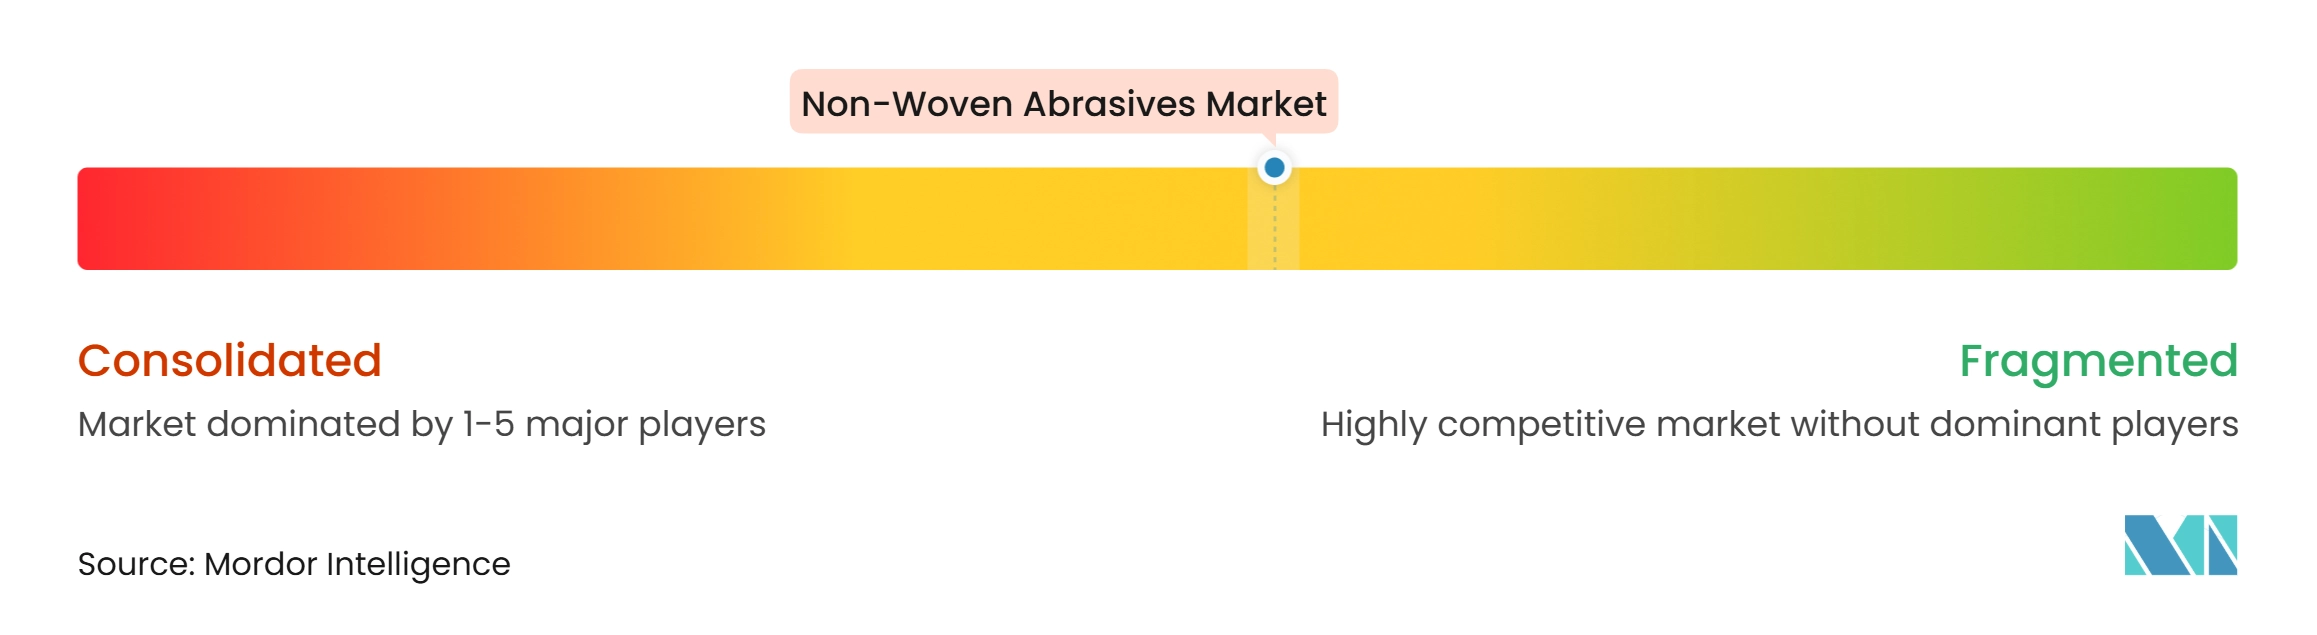
Le marché des abrasifs non tissés est modérément fragmenté, avec de grands fournisseurs diversifiés et des spécialistes régionaux servant différentes exigences d'application. 3M, Saint-Gobain (via Norton), Mirka, Klingspor et Sia Abrasives (une filiale de Bosch) sont des fournisseurs de premier plan dans les applications de finition premium. La concurrence porte sur l'étendue des formats, le soutien à l'ingénierie, le service local et la performance des produits plutôt que sur une seule catégorie de produits. 3M a déclaré que son plan à moyen terme incluait 3,5 milliards USD de dépenses en recherche et développement de 2025 à 2027 et 1 000 lancements de produits. Sa plateforme Scotch-Brite reste pertinente dans les flux de travail automatisés multi-étapes. Une demande de brevet américain de 2025 décrit des articles abrasifs non tissés utilisant des particules magnétisables alignées par des champs magnétiques appliqués lors de la fabrication, illustrant comment la conception de matériaux propriétaires peut différencier les produits premium des alternatives de commodité.
Mirka a acquis la division abrasifs liés de Hermes Schleifmittel en septembre 2025 et a investi 25 millions EUR dans une ligne de production sans formaldéhyde à Jakobstad, en Finlande, en octobre 2025. Combinées à son installation d'Indianapolis, ces initiatives ont élargi le portefeuille et l'empreinte de production de Mirka. L'investissement de Klingspor dans la technologie céramique reflète l'importance des systèmes à grains premium pour les utilisateurs en production. PFERD TOOLS a développé des outils d'accès numérique pour les clients, soutenant la sélection de produits et les achats pour les petites entreprises. L'expansion du portefeuille et la capacité localisée permettent aux fournisseurs de couvrir davantage d'étapes de finition dans une relation client.
Les petits fabricants qui utilisent des robots collaboratifs mais manquent de soutien en ingénierie d'application restent mal desservis. Les grands fournisseurs ont tendance à concentrer leurs efforts de vente les plus importants vers les grands fabricants d'équipements d'origine. La distribution numérique devient de plus en plus pertinente pour les petits et moyens acheteurs qui achetaient traditionnellement par l'intermédiaire de distributeurs locaux. Klingspor s'est associé à Zoro.com, tandis que PFERD TOOLS a lancé un portail client numérique en 2025. L'adhésion à la Fédération européenne des producteurs d'abrasifs (FEPA) comprend les principaux producteurs d'abrasifs et soutient des normes communes sur la granulométrie et la performance. Cette base technique élève les coûts d'entrée pour les nouveaux fournisseurs dans les applications guidées par les spécifications. La science des matériaux, l'ingénierie de la structure des grains et l'optimisation des processus favorisent les entreprises disposant d'une capacité de recherche soutenue. Le marché continue d'être façonné par la capacité à respecter les normes techniques, à sécuriser des intrants qualifiés et à soutenir les clients lors des changements de production.
Leaders du secteur des abrasifs non tissés
-
3M
-
Saint-Gobain
-
Walter Surface Technologies
-
Klingspor AG
-
August Rüggeberg GmbH & Co. KG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des abrasifs non tissés Entreprises couvertes dans ce rapport
- 3M
- ARC Abrasives Inc.
- August Rüggeberg GmbH & Co. KG
- CUMI
- DEWALT
- Hermes Schleifmittel GesmbH
- Klingspor AG
- Mirka Ltd.
- Nippon Resibon Corporation
- Osborn GmbH
- Saint-Gobain
- SAIT ABRASIVI S.p.A.
- sia Abrasives Industries AG
- Valgro Engineers Pvt. Ltd.
- Walter Surface Technologies
Développements industriels récents dans Marché des abrasifs non tissés
- Mars 2026 : Carborundum Universal (CUMI) a mis en service une nouvelle installation de meules de coupe et de rectification à Hosur, en Inde, en utilisant la technologie et les actifs acquis auprès de DRONCO GmbH, basée en Allemagne. L'usine, certifiée par l'Organisation pour la sécurité des abrasifs (oSa), a doublé la capacité totale annuelle de production de meules de CUMI, passant de 45 millions à plus de 90 millions d'unités, représentant un investissement de 83 crore INR (10 millions USD). Cette expansion a renforcé la position de l'entreprise sur les marchés indiens de la fabrication, de la construction et de l'ingénierie générale.
- Décembre 2025 : Walter Surface Technologies a acquis Hermes North America, les opérations nord-américaines de Hermes Schleifmittel GmbH. L'acquisition a élargi le portefeuille de produits abrasifs enduits et non tissés de Walter, les abrasifs non tissés jouant un rôle clé dans les applications de finition orientées vers la robotique et l'automatisation en Amérique du Nord. La transaction a étendu la portée de Walter dans les canaux d'usinage métallique industriel et de finition où Hermes disposait d'une base de clients établie. Les opérations européennes de Hermes Schleifmittel continuent sous une propriété distincte.
Portée du rapport mondial sur le marché des abrasifs non tissés
Les abrasifs non tissés sont des matériaux tridimensionnels à toile ouverte fabriqués à partir de fibres synthétiques, telles que le nylon, imprégnées de grains abrasifs, notamment l'oxyde d'aluminium, le carbure de silicium ou l'alumine céramique, et liés ensemble à l'aide de résines synthétiques. Ces matériaux sont largement utilisés dans les applications de finition de surface, de polissage et de nettoyage dans des secteurs tels que l'usinage métallique, le travail du bois et la fabrication automobile.
Le marché des abrasifs non tissés est segmenté par type de produit, matériau abrasif, application et géographie. Par type de produit, le marché est segmenté en tampons manuels et rouleaux, disques, courroies, meules et meules à lamelles, et autres produits. Par matériau abrasif, le marché est segmenté en oxyde d'aluminium, carbure de silicium, alumine céramique et autres matériaux abrasifs. Par application, le marché est segmenté en finition et mélange de surface, nettoyage et élimination de la rouille, ébavurage, polissage et autres applications. Le rapport couvre également les tailles de marché et les prévisions pour les abrasifs non tissés dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Tampons manuels et rouleaux |
| Disques |
| Courroies |
| Meules et meules à lamelles |
| Autres produits |
| Oxyde d'aluminium |
| Carbure de silicium |
| Alumine céramique |
| Autres matériaux abrasifs |
| Finition et mélange de surface |
| Nettoyage et élimination de la rouille |
| Ébavurage |
| Polissage |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Tampons manuels et rouleaux | |
| Disques | ||
| Courroies | ||
| Meules et meules à lamelles | ||
| Autres produits | ||
| Par matériau abrasif | Oxyde d'aluminium | |
| Carbure de silicium | ||
| Alumine céramique | ||
| Autres matériaux abrasifs | ||
| Par application | Finition et mélange de surface | |
| Nettoyage et élimination de la rouille | ||
| Ébavurage | ||
| Polissage | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des abrasifs non tissés ?
La taille du marché des abrasifs non tissés était évaluée à 2,70 milliards USD en 2026 et devrait croître de 2,83 milliards USD en 2027 à 3,64 milliards USD d'ici 2032, à un CAGR de 5,16 % pendant la période de prévision (2027-2032).
Pourquoi l'alumine céramique gagne-t-elle en demande ?
L'alumine céramique devrait croître à un CAGR de 6,78 % jusqu'en 2032, car les processus de finition automatisés valorisent des performances constantes sur de longues séries de production. Son adoption est également affectée par la nécessité de qualifier les sources d'approvisionnement en grains après les ordonnances de droits américains de 2025, qui affectent la disponibilité des produits, la planification de la production et la structure des coûts des fabricants qui dépendaient des grains céramiques chinois.
Quelle application se développe le plus rapidement ?
Le polissage devrait croître à un CAGR de 6,91 % jusqu'en 2032, soutenu par la demande de finition de surface dans l'emballage de semi-conducteurs, l'électronique de puissance, les composants optiques et la garniture automobile. La finition et le mélange de surface restent la plus grande application avec une part de 29,18 % en 2026, car le mélange des lignes de soudure et la préparation avant peinture sont des étapes de production récurrentes.
Quelle région est en tête de la demande d'abrasifs non tissés ?
L'Asie-Pacifique représentait 40,21 % de la demande en 2026 et devrait croître à un CAGR de 6,67 % jusqu'en 2032, soutenue par les activités automobiles, électroniques, de semi-conducteurs et de fabrication. La Chine, le Japon, la Corée du Sud et l'Inde contribuent à différents schémas de demande dans ces utilisations, allant de la production de véhicules électriques à l'électronique, au traitement des semi-conducteurs et à la fabrication.