
Tamaño y Participación del Mercado de Abrasivos No Tejidos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.83 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.64 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.16 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Abrasivos No Tejidos por Mordor Intelligence
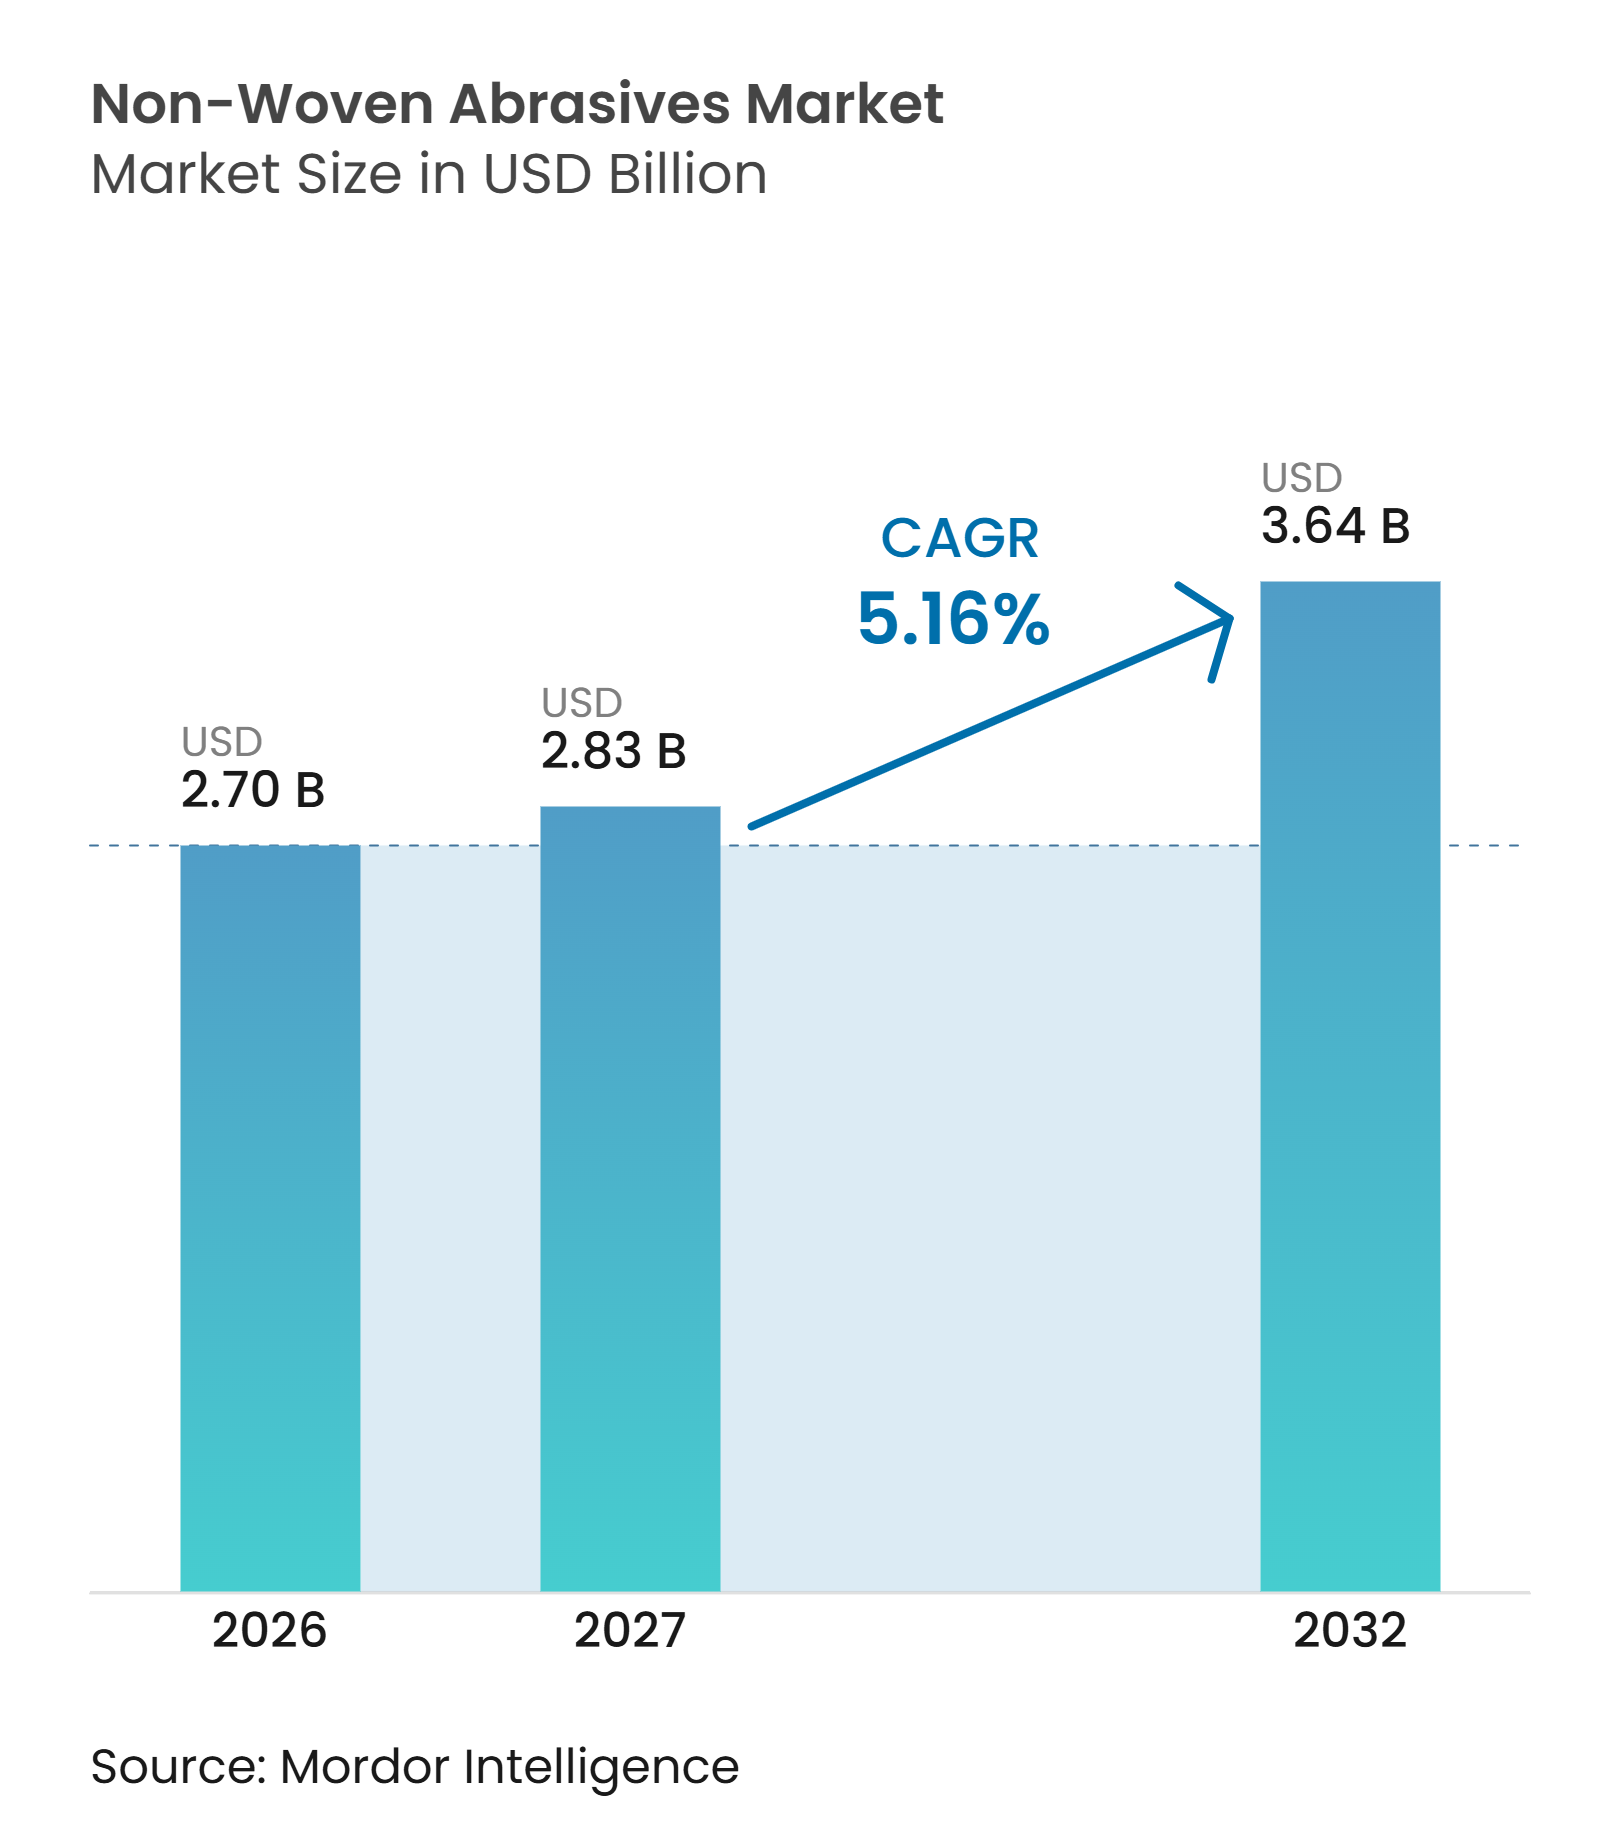
El tamaño del Mercado de Abrasivos No Tejidos fue valorado en 2,70 mil millones de USD en 2026 y se estima que crecerá desde 2,83 mil millones de USD en 2027 hasta 3,64 mil millones de USD para 2032, a una CAGR del 5,16% durante el período de pronóstico (2027-2032). El mercado de abrasivos no tejidos está impulsado por fabricantes que requieren un acondicionamiento de superficie repetible en lugar de resultados dependientes de la técnica individual del operador. Los usuarios finales de los sectores automotriz, semiconductor y de mecanizado avanzado especifican medios de grado consistente para etapas de proceso definidas. Este cambio está extendiendo la demanda más allá del trabajo de mantenimiento y reparación hacia entornos de producción controlados. Los proveedores con capacidades de ingeniería de aplicaciones, amplios formatos de producto y cadenas de suministro integradas están mejor posicionados para satisfacer estos requisitos. La exposición al costo de insumos, la competencia de formatos recubiertos y aglomerados, y los prolongados procesos de calificación de compradores continúan influyendo en las decisiones de compra.
Conclusiones Clave del Informe
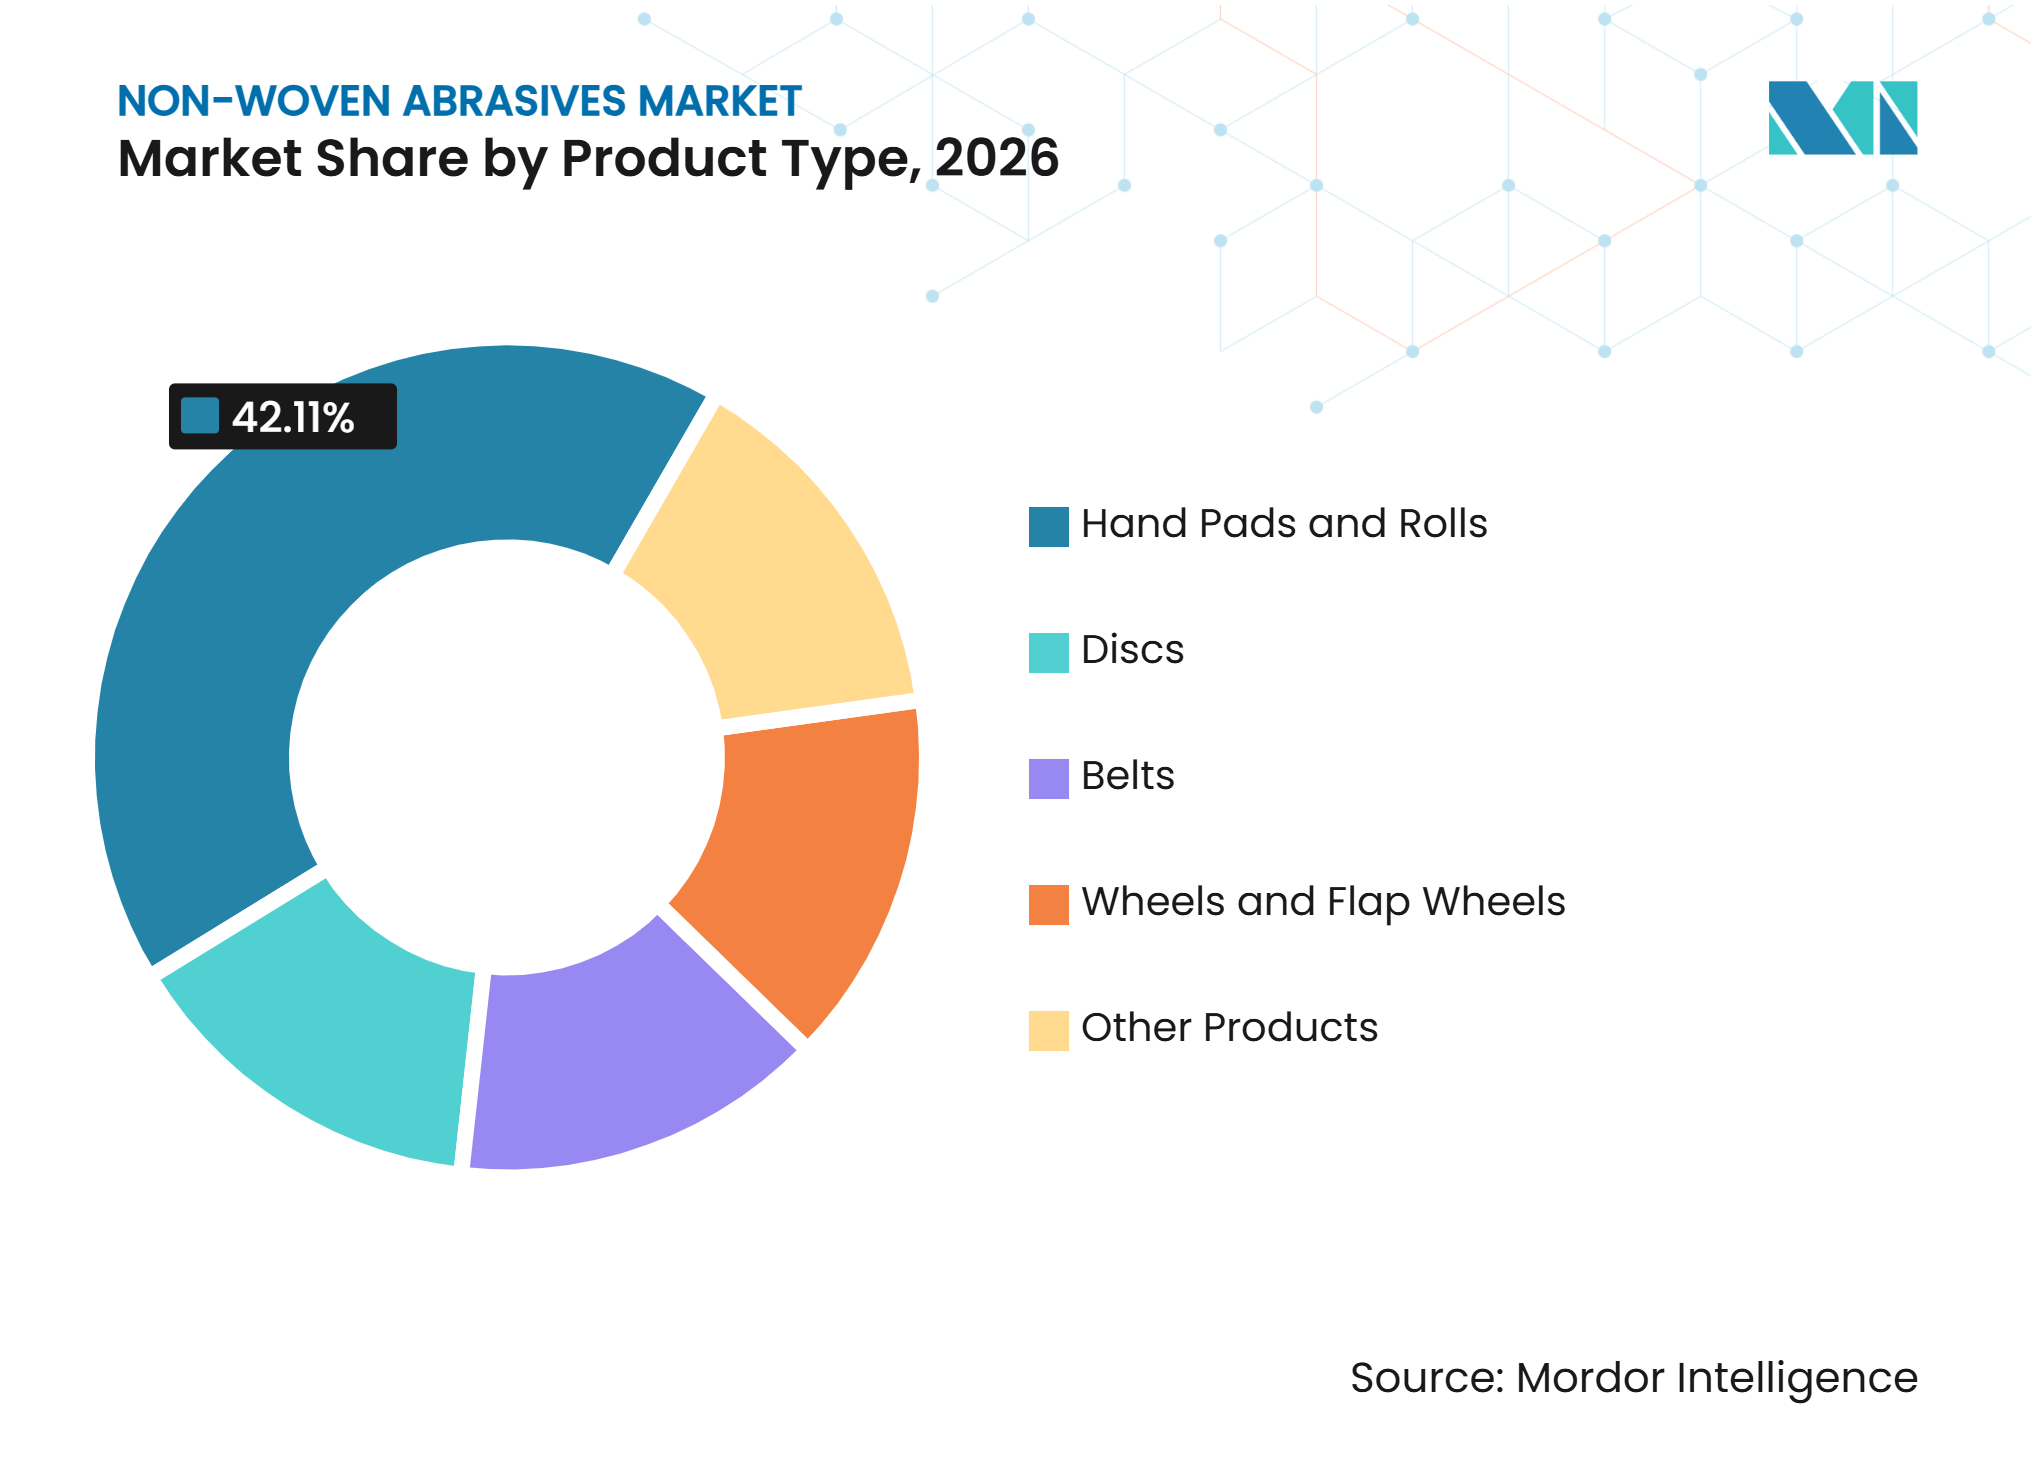
- Por tipo de producto, las Almohadillas de Mano y Rollos representaron el 42,11% de la participación del mercado de abrasivos no tejidos en 2026, mientras que se prevé que los Discos crezcan a una CAGR del 6,26% hasta 2032.
- Por material abrasivo, el Óxido de Aluminio representó el 54,05% de la participación del mercado de abrasivos no tejidos en 2026, mientras que se prevé que la Alúmina Cerámica crezca a una CAGR del 6,78% hasta 2032.
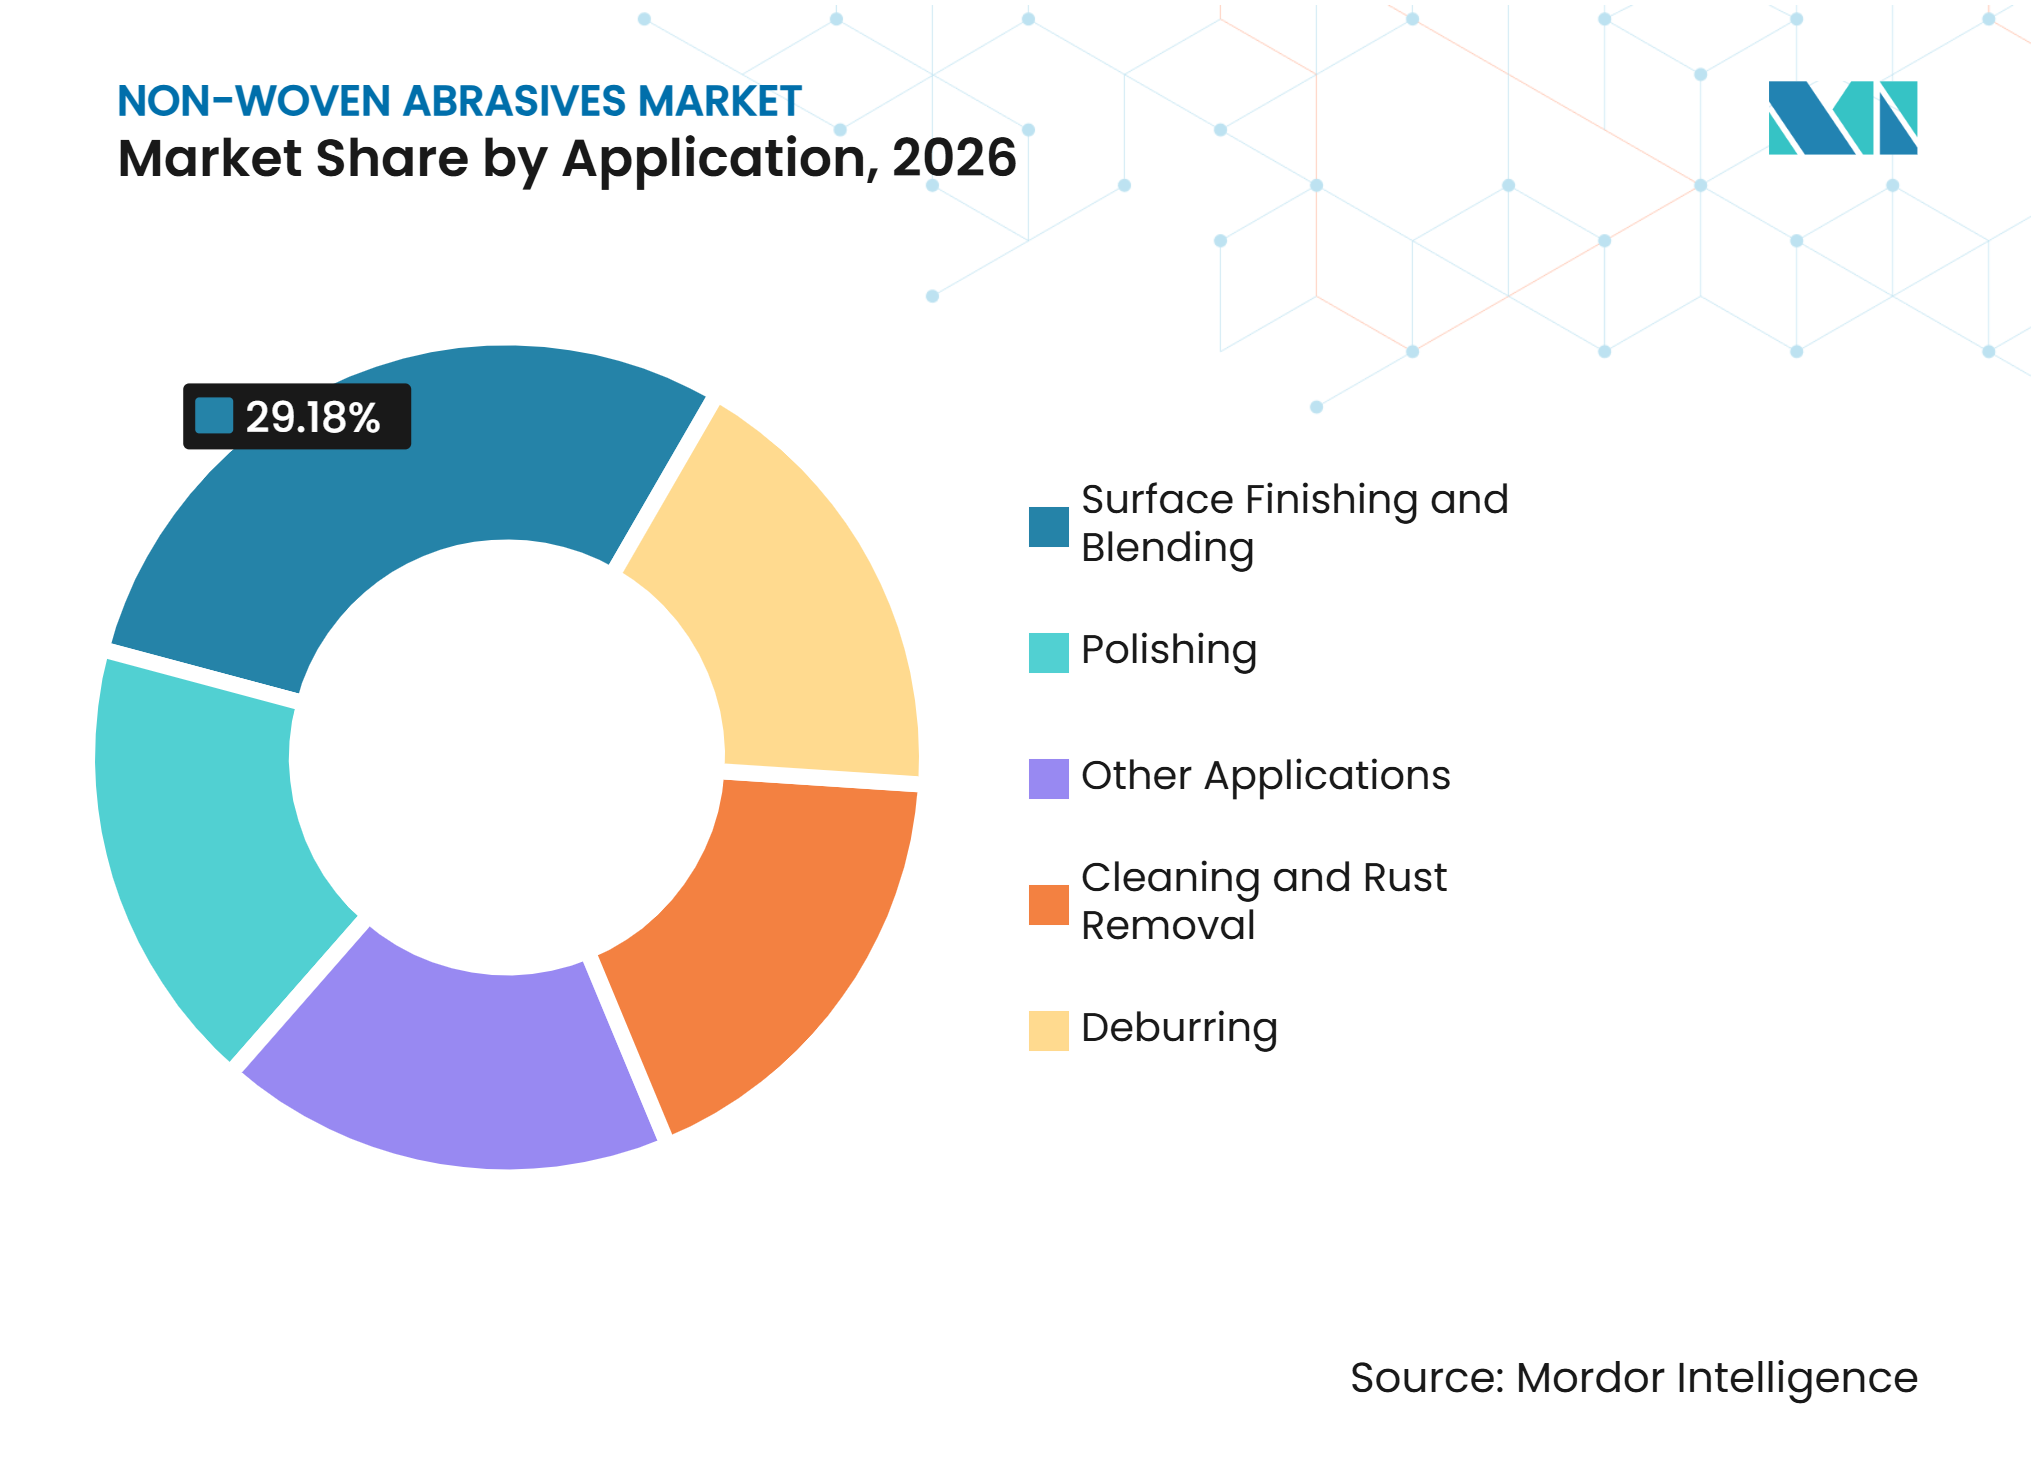
- Por aplicación, el Acabado y Mezcla de Superficies representó el 29,18% del tamaño del Mercado de Abrasivos No Tejidos en 2026, mientras que se prevé que el Pulido crezca a una CAGR del 6,91% hasta 2032.
- Por geografía, Asia-Pacífico representó el 40,21% de la participación del mercado de abrasivos no tejidos en 2026 y se prevé que crezca a una CAGR del 6,67% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Automatización de la Fabricación y Adopción del Acabado Robótico | +1.3% | Global, con Asia-Pacífico y América del Norte como centros principales de adopción | Mediano plazo (2-4 años) |
| Aumento de la Demanda de Preparación de Superficies en Automoción y Vehículos Eléctricos | +1.0% | Núcleo en Asia-Pacífico, con extensión a América del Norte y Europa | Mediano plazo (2-4 años) |
| Acabado Consistente en la Fabricación de Electrónica y Semiconductores | +0.9% | Núcleo en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Crecimiento de la Fabricación de Acero Inoxidable, Aluminio y Metales Ligeros | +0.7% | Global, con concentración en Alemania, India y China | Mediano plazo (2-4 años) |
| Sistemas Abrasivos de Reducción en Múltiples Etapas en Talleres Pequeños | +0.6% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Automatización de la Fabricación y Adopción del Acabado Robótico
Las celdas de acabado automatizadas requieren medios abrasivos que mantengan la acción de corte y el contacto con la superficie en piezas repetidas sin ajuste del operador. La estructura de malla abierta de los medios no tejidos expone abrasivo fresco a medida que se desgasta una almohadilla, lo que favorece la consistencia en muchas tareas de acondicionamiento de superficies. ABB declaró en julio de 2025 que se esperaba que el segmento de robótica de mercado medio de China, incluidas las operaciones de pulido y superficies básicas, creciera un 8% anual durante tres años. Esta expansión incorpora más fábricas de tamaño mediano a la base de usuarios de medios de acabado compatibles con máquinas. Los robots colaborativos también reducen el umbral de automatización para los fabricantes más pequeños, ampliando el rango de compradores que pueden utilizar procesos de acabado estandarizados. En el mercado de abrasivos no tejidos, esto desplaza las compras hacia integradores de sistemas e ingenieros de procesos que evalúan el costo operativo total y el soporte de calificación junto con el precio unitario.
Aumento de la Demanda de Preparación de Superficies en Automoción y Vehículos Eléctricos
Las plataformas de vehículos eléctricos requieren trabajo de acabado en superficies de sellado de carcasas de baterías, interfaces de tapas de extremo de motores y soldaduras de carcasas de electrónica de potencia. Estos componentes suelen utilizar superficies de aluminio y cobre con tolerancias de daño térmico más estrictas que el trabajo convencional de acero sobre acero. Según un estudio de proveedores automotrices de 2025 citado por Reuters, las marcas automotrices chinas promediaron un ciclo de desarrollo de 18 meses, en comparación con 5,4 años para las marcas extranjeras. Un desarrollo de plataforma más rápido puede reducir el tiempo disponible para que los proveedores establezcan el cumplimiento de procesos en nuevos componentes. Los medios no tejidos pueden adaptarse a geometrías complejas y reducir la generación de calor durante el acabado de aluminio y cobre. A medida que maduran las flotas de vehículos eléctricos, las estructuras de carrocería de aluminio adyacentes a la batería también respaldan la demanda de productos de limpieza y mezcla utilizados en la reparación de colisiones.
Necesidad Creciente de Acabado Consistente en la Fabricación de Electrónica y Semiconductores
La fabricación de semiconductores permite poca variación superficial en los procesos que implican eliminación de material y pulido entre capas. Los materiales de preparación de superficies de precisión fueron identificados como un área de innovación en la Conferencia de Materiales Estratégicos de SEMI de 2025, a medida que el mercado avanza en materiales para la fabricación avanzada de semiconductores. La serie de almohadillas de Planarización Química Mecánica (CMP) Ikonic 9000 de DuPont recibió el Premio Edison 2025 de SEMI por su contribución a la eficiencia impulsada por IA en la fabricación de chips[1]. Estos desarrollos indican que los materiales de acabado se están desarrollando junto con los exigentes requisitos de los procesos de semiconductores. Los ingresos récord de DISCO Corporation en enero de 2026 estuvieron vinculados a la demanda de chips de IA, lo que indica una actividad continua en equipos de rectificado y corte de obleas. Para el mercado de abrasivos no tejidos, esto respalda usos críticos de proceso en el empaquetado de backend y el acabado de placas de circuito impreso, donde el cumplimiento de especificaciones es fundamental para el uso comercial.
Expansión de la Fabricación de Acero Inoxidable, Aluminio y Metales Ligeros
La fabricación de acero inoxidable y aluminio requiere mezcla de soldaduras, eliminación de tinte térmico y preparación de superficies antes de la pasivación. Los productos no tejidos pueden respaldar estos pasos donde los formatos recubiertos pueden dejar contaminación incrustada. El informe anual de ESAB de 2025 describió la continua inversión de los clientes en tecnología de fabricación y soluciones de soldadura robótica en los mercados industriales. El informe anual de Worthington Steel de 2025 analizó la adopción de piezas en bruto soldadas a medida de aluminio mediante soldadura por fricción-agitación para aplicaciones de reducción de peso. La sensibilidad térmica del aluminio puede limitar el rectificado convencional en trabajos de acabado de múltiples etapas. Esto respalda las especificaciones no tejidas que eliminan material mientras limitan la carga y el embadurnamiento.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Competencia de Abrasivos Recubiertos y Ruedas de Rectificado Convencionales | -0.8% | Global | Mediano plazo (2-4 años) |
| Volatilidad en los Costos de Insumos de Nylon, Resina y Grano Abrasivo | -0.9% | Global, con presión aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Riesgo de Calificación de Procesos al Cambiar del Acabado Manual al Automatizado | -0.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Competencia de Abrasivos Recubiertos y Ruedas de Rectificado Convencionales
Los abrasivos recubiertos y las ruedas de rectificado aglomeradas mantienen una ventaja en costo y eliminación de material en aplicaciones de trabajo pesado. PFERD TOOLS posiciona su producto CC-GRIND ROBUST como una alternativa a las ruedas de rectificado, discos de láminas y discos de fibra, con un enfoque en la eliminación de material. El mercado de abrasivos no tejidos está dividido entre el trabajo de acabado guiado por especificaciones y la abrasión general guiada por precio. En aplicaciones de uso general, los fabricantes de abrasivos no tejidos enfrentan presión de precios por parte de alternativas recubiertas y aglomeradas de menor costo. Las estructuras de malla abierta intercambian una eliminación agresiva de material por calidad superficial. Los proveedores que utilizan medios no tejidos en aplicaciones de eliminación intensiva arriesgan un rendimiento deficiente y la pérdida de clientes.
Volatilidad en los Costos de Insumos de Nylon, Resina y Grano Abrasivo
Los productos abrasivos no tejidos utilizan fibra de nylon, aglutinantes de resina sintética y grano abrasivo. Los mercados de nylon 6 y nylon 66 enfrentaron incertidumbre relacionada con aranceles en 2025, impulsada por una recuperación automotriz desigual y elevados costos de importación. En septiembre de 2025, el Departamento de Comercio de los Estados Unidos finalizó órdenes de derechos antidumping y compensatorios sobre granos abrasivos cerámicos a base de alúmina sol-gel procedentes de China. La orden estableció un margen antidumping del 88,32% y una tasa de derechos compensatorios del 165,05% para los productores chinos[2]. Los fabricantes que obtenían grano cerámico de China han tenido que calificar fuentes alternativas a medida que crece la demanda de productos de grado cerámico. La recalificación de las cadenas de suministro puede aumentar los costos y ralentizar la disponibilidad en las líneas de productos afectadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Almohadillas de Mano Lideran, los Discos Impulsan las Ganancias en AutomatizaciónLas Almohadillas de Mano y Rollos representaron el 42,11% de la participación del mercado de abrasivos no tejidos en 2026. Su posición refleja su utilidad en el acondicionamiento manual de superficies, el refinado automotriz, la reparación de mecanizado y el trabajo de mantenimiento general. Una sola almohadilla de mano puede respaldar la limpieza, la mezcla y la preparación final de la superficie sin cambio de herramienta. Esta flexibilidad es importante en el mantenimiento en campo y la fabricación de bajo volumen donde las opciones de equipos son limitadas. Se proyecta que los Discos crezcan a una CAGR del 6,26% entre 2027 y 2032. Su geometría se adapta a lijadoras orbitales y efectores finales robóticos, lo que los convierte en un formato preferido para los integradores de celdas de acabado.
3M ha posicionado los productos Scotch-Brite en flujos de trabajo de múltiples etapas que combinan abrasivos de rendimiento Cubitron 3 con discos de acabado no tejidos. Las cintas sirven a líneas de producción de paso continuo en la fabricación de acero inoxidable y el procesamiento de paneles de madera. Las ruedas y ruedas de láminas respaldan el trabajo en bordes, la mezcla de perfiles curvos en soldaduras y el desbarbado de piezas de fundición a presión. Mirka introdujo películas abrasivas MI231B en enero de 2025 para el conformado de cigüeñales y árboles de levas y el pulido industrial. Esta actividad de productos respalda la demanda de medios diseñados con geometría específica para cada aplicación. La combinación de productos puede desplazarse gradualmente hacia formatos compatibles con máquinas a medida que la automatización llega a talleres más pequeños, mientras que los formatos de uso manual conservarán un papel sustancial donde el criterio del operador siga siendo importante.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Material Abrasivo:
El Óxido de Aluminio Domina, la Alúmina Cerámica Remodela el Nivel PremiumEl Óxido de Aluminio representó el 54,05% de la participación del mercado de abrasivos no tejidos en 2026. Sigue siendo ampliamente utilizado para el mecanizado general de metales ferrosos, mantenimiento, reparación y aplicaciones de almohadillas de mano debido a su equilibrio establecido entre costo y rendimiento. Se prevé que la Alúmina Cerámica se expanda a una CAGR del 6,78% de 2027 a 2032. Su crecimiento está vinculado a aplicaciones de acabado automatizado que requieren un rendimiento consistente durante ciclos de producción prolongados. El óxido de aluminio sirve a una gran base instalada que es más sensible al costo del producto, mientras que la alúmina cerámica respalda flujos de trabajo críticos de proceso donde el tiempo de ciclo y la frecuencia de cambio de herramienta importan más que el costo unitario del abrasivo.
El Carburo de Silicio se utiliza en metales no ferrosos, plásticos y vidrio, donde su grano afilado y friable produce roturas superficiales limpias en materiales blandos o frágiles. Mantiene una participación menor que el óxido de aluminio y la alúmina cerámica. Las órdenes arancelarias de los Estados Unidos de septiembre de 2025 sobre el grano cerámico a base de alúmina sol-gel chino alteraron las condiciones de abastecimiento para los productos cerámicos. Las fuentes alternativas en los Estados Unidos, Canadá y Europa pueden requerir entre 6 y 18 meses de calificación de especificaciones. Klingspor invirtió en tecnologías de abrasivos cerámicos para líneas de productos premium durante 2025. El mercado de abrasivos no tejidos está, por tanto, equilibrando una amplia base de óxido de aluminio con una demanda creciente de sistemas de grano premium calificados de forma independiente.
Por Aplicación:
El Acabado de Superficies Ancla la Demanda, el Pulido Lidera el Crecimiento PremiumEl Acabado y Mezcla de Superficies representó el 29,18% de la participación del mercado de abrasivos no tejidos en 2026. Abarca la mezcla de líneas de soldadura, la preparación previa a la pintura, la eliminación de cascarilla de laminación, la carrocería automotriz y los flujos de trabajo de equipos industriales. Se prevé que el Pulido avance a una CAGR del 6,91% de 2027 a 2032. Su crecimiento refleja la creciente importancia de la condición final de la superficie en el empaquetado de semiconductores, la electrónica de potencia, los componentes ópticos y los acabados automotrices de alta especificación. Los medios no tejidos controlados pueden cerrar la brecha entre la preparación mecánica y las superficies que deben estar libres de contaminación antes del enlace. SEMI destacó la innovación en materiales de superficie de precisión como una prioridad material para la fabricación avanzada de semiconductores en 2025.
La Limpieza y Eliminación de Óxido respaldan el trabajo de mantenimiento en aplicaciones de infraestructura, marina y energía. En estos usos, los medios no tejidos pueden eliminar la oxidación sin alterar sustancialmente la geometría de la superficie. El Desbarbado está ganando uso en componentes aeroespaciales y médicos mecanizados con precisión, donde los sistemas de calidad como ISO 9001 y AS9100 guían los controles de proceso. Existe un cambio más amplio hacia productos guiados por especificaciones en pulido y desbarbado. Estas aplicaciones requieren que los fabricantes ofrezcan ingeniería de aplicaciones junto con el producto abrasivo. Los productores que pueden respaldar esos requisitos de proceso están posicionados para ir más allá de la mezcla y limpieza de uso general. Los formatos de uso general siguen siendo necesarios, ya que muchos usuarios de mantenimiento y fabricación continúan priorizando la flexibilidad y el costo de producto accesible.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
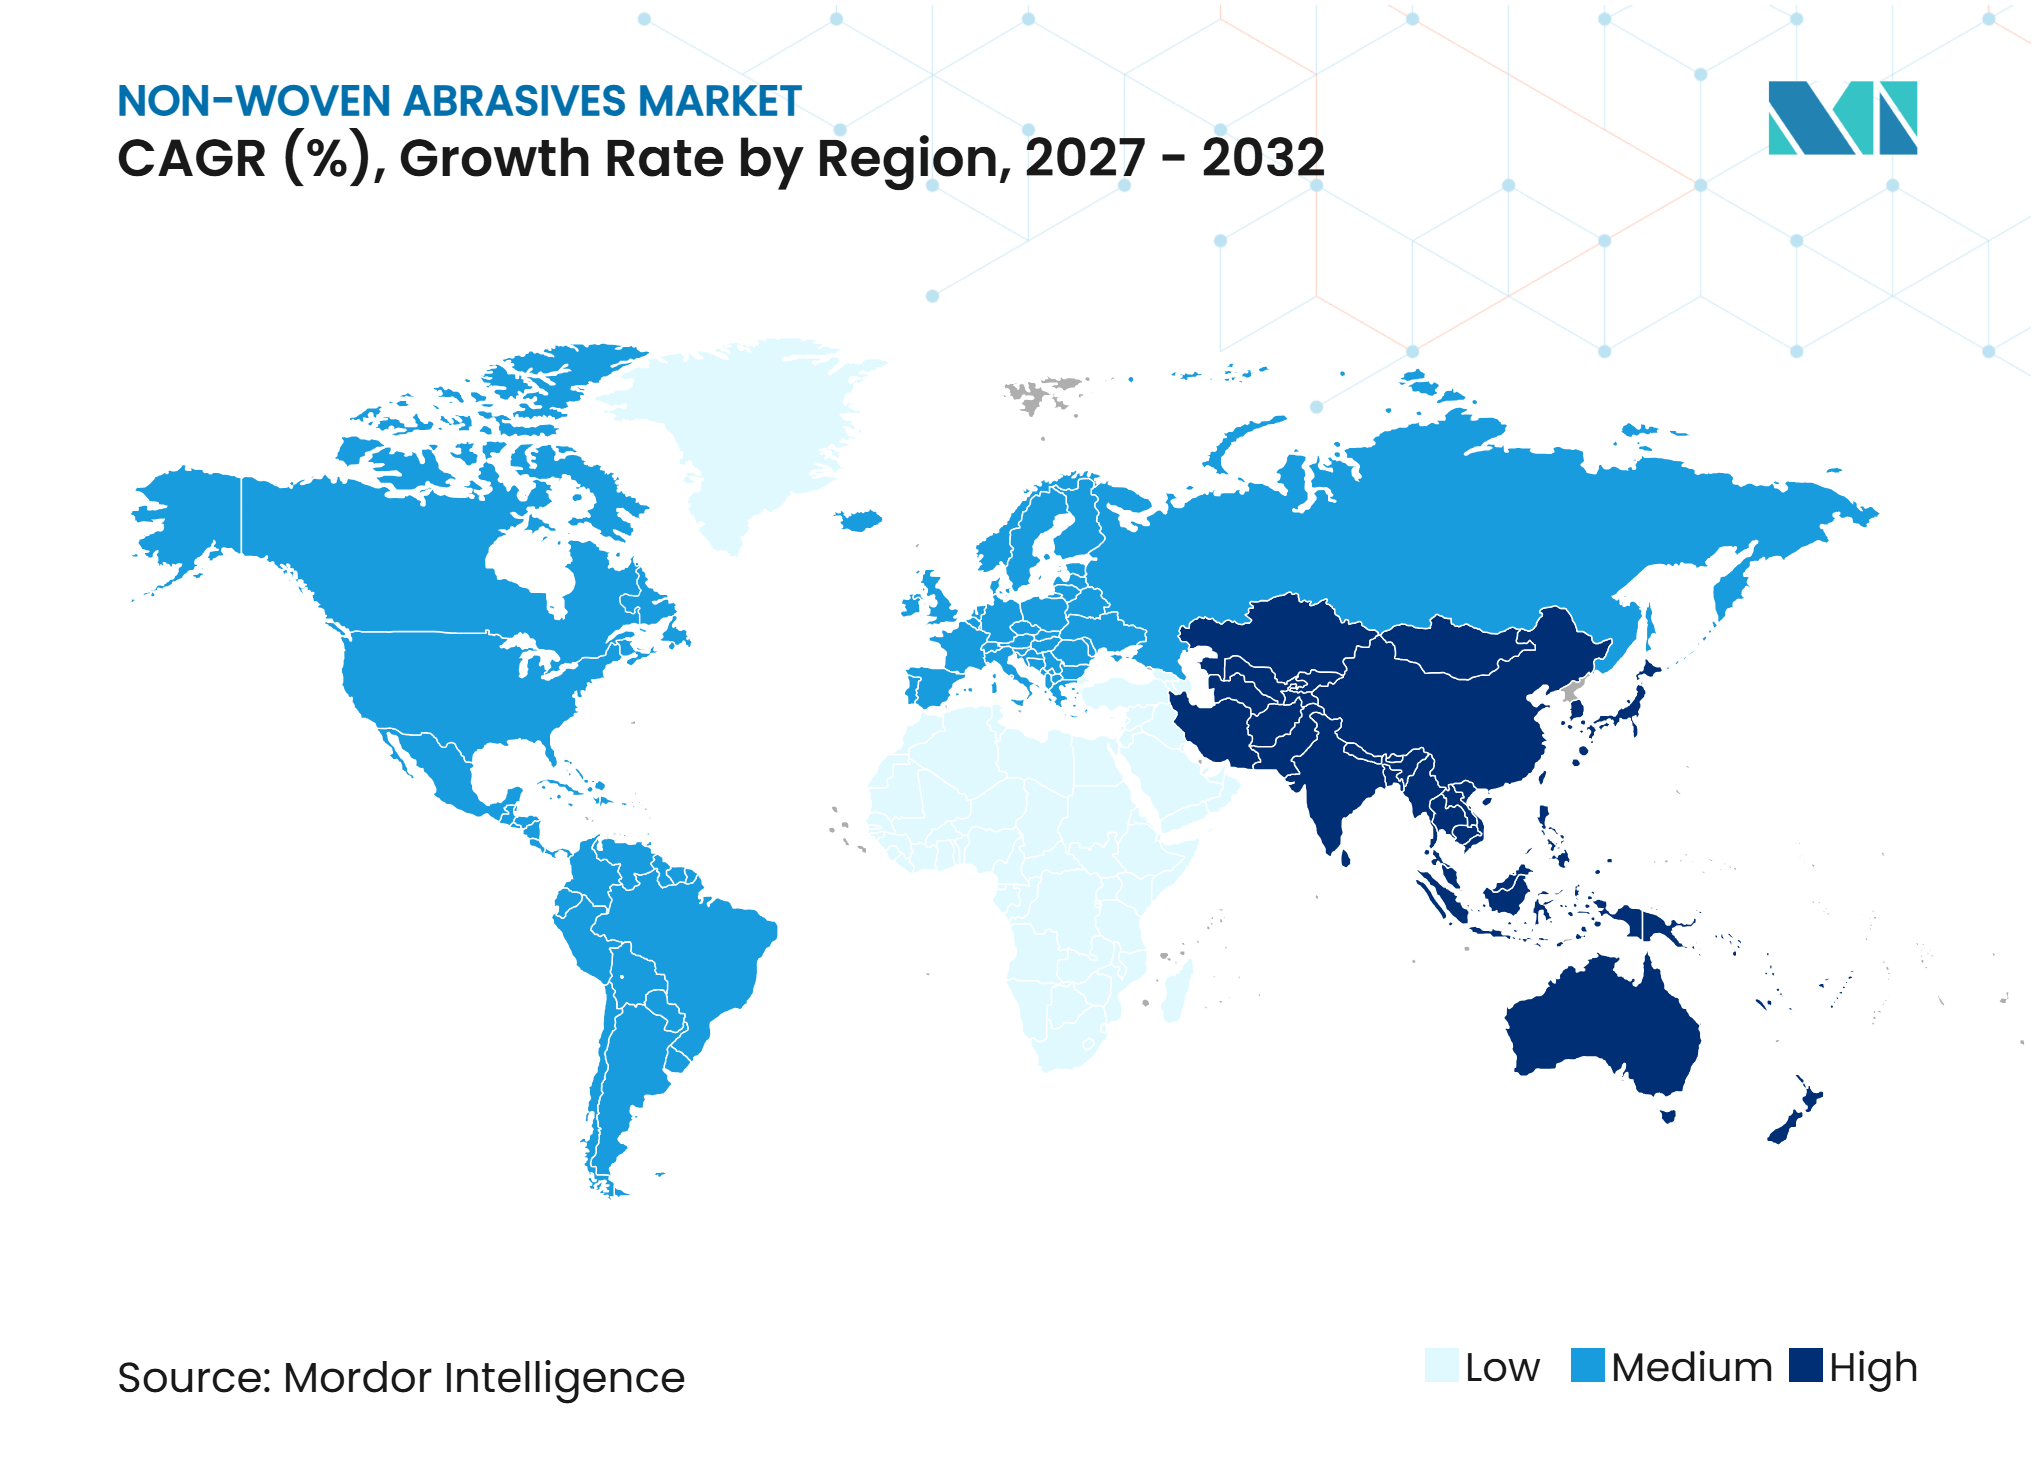
Asia-Pacífico: La Escala de Fabricación Respalda la Demanda Regional
Asia-Pacífico representó el 40,21% de la participación del mercado de abrasivos no tejidos en 2026 y se proyecta que crezca a una CAGR del 6,67% hasta 2032. China proporciona una alta demanda vinculada a la producción automotriz y de vehículos eléctricos. Japón y Corea del Sur añaden requisitos de precisión derivados del procesamiento de semiconductores, la electrónica y los componentes automotrices avanzados. India contribuye con producción incremental a través de la fabricación de metales y la construcción. La expansión de ABB en julio de 2025 de sus ofertas de robótica para los clientes del mercado medio de China indicó un crecimiento anual del valor del 8% durante tres años en ese segmento. La automatización en plantas de tamaño mediano puede aumentar la demanda de medios de acabado repetibles.
Los fabricantes de vehículos chinos han reducido los ciclos de desarrollo a 18 meses, manteniendo un flujo de nuevas especificaciones de preparación de superficies para los proveedores de componentes. CUMI puso en marcha una instalación de ruedas de corte y rectificado en Hosur a principios de 2026, duplicando la capacidad anual de ruedas a más de 90 millones de unidades. Este desarrollo refleja la confianza continua en la actividad de fabricación, construcción e ingeniería general de India. Los requisitos de semiconductores y electrónica en Japón, Corea del Sur, Taiwán y China favorecen el acabado de precisión y el control formal de procesos. Los proveedores también deben cumplir con los requisitos de calificación local y los estándares de producción que varían según el cliente y la aplicación. La combinación regional de escala de producción y capacidad de acabado automatizado respalda una amplia base de uso para el mercado de abrasivos no tejidos.
América del Norte: La Relocalización Industrial y la Reparación Aeroespacial Respaldan la Demanda
La demanda en América del Norte está respaldada por la fabricación industrial y automotriz, el mantenimiento aeroespacial y el uso del acabado automatizado en el mecanizado de metales. GE Aerospace informó en febrero de 2026 que estaba utilizando robots y métodos lean para abordar un retraso en la reparación de motores a reacción. El reacondicionamiento de superficies de componentes de turbinas y compresores es parte de este flujo de trabajo de reparación. Mirka abrió su primera instalación de producción fuera de Europa en Indianápolis en abril de 2025 para convertir productos abrasivos terminados más cerca de los clientes de América del Norte. La capacidad de conversión local puede acortar las líneas de suministro y respaldar el servicio específico para cada aplicación. Los proveedores aeroespaciales también operan dentro de estrictos controles de calidad, incluidos los requisitos AS9100 para los procesos de producción aplicables.
Las órdenes arancelarias de septiembre de 2025 sobre el grano abrasivo cerámico chino están influyendo en las decisiones de adquisición en los Estados Unidos. Los fabricantes están calificando fuentes de grano de América del Norte y Europa, lo que puede aumentar los costos de insumos al tiempo que crea oportunidades para los proveedores nacionales. 3M reportó 24,9 mil millones de USD en ventas del ejercicio fiscal 2025 y un crecimiento orgánico ajustado del 2,1% en toda su cartera. La escala de su presencia industrial ilustra la amplitud de la demanda atendida por la base de fabricación de la región. La actividad de reparación robótica y mecanizado también crea la necesidad de medios con exposición de grano repetible. El mercado de abrasivos no tejidos se beneficia cuando los proveedores pueden cumplir con los requisitos de calidad, abastecimiento y soporte de aplicaciones de la región.
Europa, América del Sur y Oriente Medio y África: Bases Industriales Distintas Configuran la Demanda
Europa está respaldada por el mecanizado de precisión alemán y las cadenas de suministro automotrices, la maquinaria y fabricación italiana, y la actividad marina y de mantenimiento escandinava. Klingspor lanzó el disco de rectificado A 624 Supra en agosto de 2025 y continuó invirtiendo en tecnologías de abrasivos cerámicos para líneas premium. Estas acciones responden a la demanda de productos con mayor vida útil y menos cambios en entornos de producción. Los estándares de la Federación de Productores Europeos de Abrasivos (FEPA) establecen expectativas técnicas para el tamaño y el rendimiento del grano abrasivo en los mercados europeos. Estos estándares elevan el umbral de cumplimiento para los proveedores que buscan entrar en compras guiadas por especificaciones. El uso de soldadura robótica y producción automatizada en Europa respalda una demanda constante de medios de acabado consistentes.
La demanda en América del Sur se concentra en la actividad automotriz, minera y de construcción de Brasil. Argentina contribuye a través del mecanizado de metales y la infraestructura energética, aunque la volatilidad cambiaria y la inversión irregular en industria pesada pueden afectar los ciclos de compra. Oriente Medio y África están respaldados por el programa de diversificación industrial Visión 2030 de Arabia Saudita, el procesamiento petroquímico, la construcción y la fabricación de metales aguas abajo. La base de mantenimiento de equipos mineros y de construcción de Sudáfrica proporciona una demanda estable de crecimiento más lento. En todas estas regiones, la demanda de abrasivos sigue estrechamente vinculada a los ciclos de inversión industrial. Las grandes carteras de proyectos pueden crear movimientos de demanda más rápidos que en los mercados más maduros. Este variado perfil regional crea oportunidades para que los proveedores alineen la disponibilidad de productos y el soporte técnico con las necesidades locales de fabricación y mantenimiento.
Panorama Competitivo
Concentración del Mercado
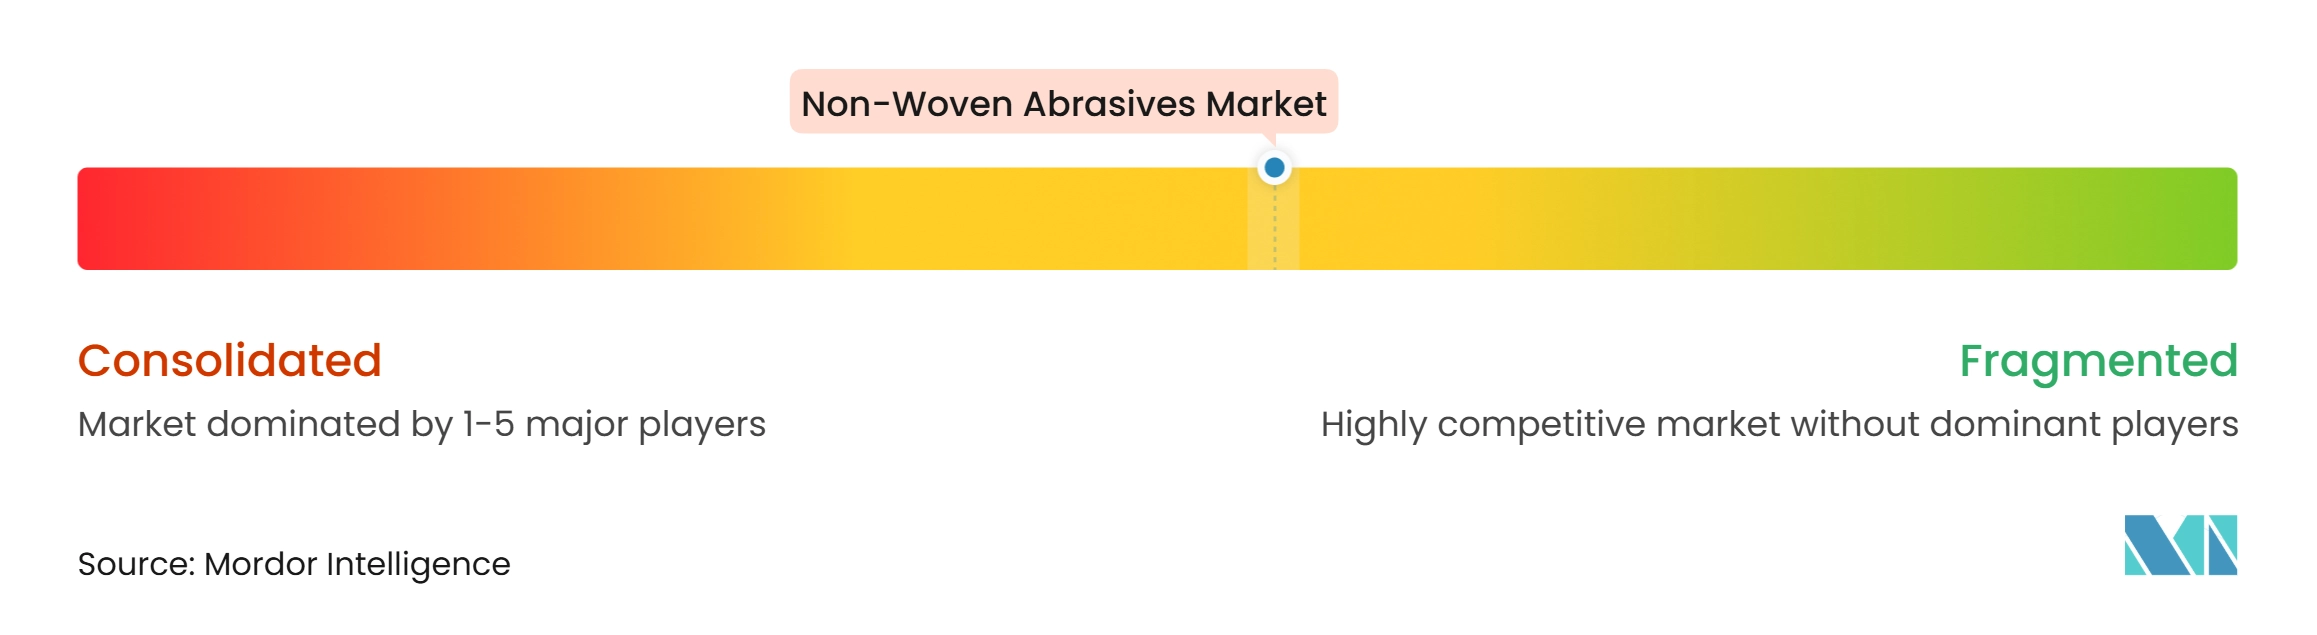
El mercado de abrasivos no tejidos está moderadamente fragmentado, con grandes proveedores diversificados y especialistas regionales que atienden diferentes requisitos de aplicación. 3M, Saint-Gobain (a través de Norton), Mirka, Klingspor y Sia Abrasives (una subsidiaria de Bosch) son proveedores destacados en aplicaciones de acabado premium. La competencia se centra en la amplitud de formatos, el soporte de ingeniería, el servicio local y el rendimiento del producto, en lugar de en una sola categoría de producto. 3M declaró que su plan a mediano plazo incluía 3,5 mil millones de USD en gastos de investigación y desarrollo de 2025 a 2027 y 1.000 lanzamientos de productos. Su plataforma Scotch-Brite sigue siendo relevante en flujos de trabajo automatizados de múltiples etapas. Una solicitud de patente estadounidense de 2025 describe artículos abrasivos no tejidos que utilizan partículas magnetizables alineadas por campos magnéticos aplicados durante la fabricación, lo que ilustra cómo el diseño de materiales propietario puede diferenciar los productos premium de las alternativas de uso general.
Mirka adquirió la división de abrasivos aglomerados de Hermes Schleifmittel en septiembre de 2025 e invirtió 25 millones de EUR en una línea de producción libre de formaldehído en Jakobstad, Finlandia, en octubre de 2025. Junto con su instalación en Indianápolis, estos movimientos ampliaron la cartera y la huella de producción de Mirka. La inversión de Klingspor en tecnología cerámica refleja la importancia de los sistemas de grano premium para los usuarios de producción. PFERD TOOLS desarrolló herramientas de acceso digital para los clientes, apoyando la selección de productos y la adquisición para las empresas más pequeñas. La expansión de la cartera y la capacidad localizada permiten a los proveedores cubrir más etapas de acabado dentro de una relación con el cliente.
Los fabricantes más pequeños que utilizan robots colaborativos pero carecen de soporte de ingeniería de aplicaciones siguen desatendidos. Los grandes proveedores tienden a dirigir el mayor esfuerzo de ventas hacia los principales fabricantes de equipos originales. La distribución digital se está volviendo más relevante para los compradores pequeños y medianos que tradicionalmente compraban a través de distribuidores locales. Klingspor se asoció con Zoro.com, mientras que PFERD TOOLS lanzó un portal digital para clientes en 2025. La membresía en la Federación de Productores Europeos de Abrasivos (FEPA) incluye a los principales productores de abrasivos y respalda estándares comunes sobre tamaño y rendimiento del grano. Esta base técnica eleva los costos de entrada para los nuevos proveedores en aplicaciones guiadas por especificaciones. La ciencia de materiales, la ingeniería de la estructura del grano y la optimización de procesos favorecen a las empresas con capacidad de investigación sostenida. El mercado continúa siendo moldeado por la capacidad de cumplir con los estándares técnicos, asegurar insumos calificados y apoyar a los clientes a través de los cambios de producción.
Líderes de la Industria de Abrasivos No Tejidos
-
3M
-
Saint-Gobain
-
Walter Surface Technologies
-
Klingspor AG
-
August Rüggeberg GmbH & Co. KG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Abrasivos No Tejidos Empresas cubiertas en este informe
- 3M
- ARC Abrasives Inc.
- August Rüggeberg GmbH & Co. KG
- CUMI
- DEWALT
- Hermes Schleifmittel GesmbH
- Klingspor AG
- Mirka Ltd.
- Nippon Resibon Corporation
- Osborn GmbH
- Saint-Gobain
- SAIT ABRASIVI S.p.A.
- sia Abrasives Industries AG
- Valgro Engineers Pvt. Ltd.
- Walter Surface Technologies
Desarrollos recientes de la industria en Mercado de Abrasivos No Tejidos
- Marzo de 2026: Carborundum Universal (CUMI) puso en marcha una nueva instalación de ruedas de corte y rectificado en Hosur, India, utilizando tecnología y activos adquiridos de DRONCO GmbH, con sede en Alemania. La planta, certificada por la Organización para la Seguridad de los Abrasivos (oSa), duplicó la capacidad total anual de producción de ruedas de CUMI de 45 millones a más de 90 millones de unidades, representando una inversión de 83 crore INR (10 millones de USD). Esta expansión reforzó la posición de la empresa en los mercados de fabricación, construcción e ingeniería general de India.
- Diciembre de 2025: Walter Surface Technologies adquirió Hermes North America, las operaciones norteamericanas de Hermes Schleifmittel GmbH. La adquisición amplió la cartera de productos abrasivos recubiertos y no tejidos de Walter, con los abrasivos no tejidos desempeñando un papel clave en las aplicaciones de acabado orientadas a la robótica y la automatización en toda América del Norte. La transacción extendió el alcance de Walter hacia los canales de mecanizado industrial y acabado donde Hermes tenía una base de clientes establecida. Las operaciones europeas de Hermes Schleifmittel continúan bajo una propiedad separada.
Alcance del Informe Global del Mercado de Abrasivos No Tejidos
Los abrasivos no tejidos son materiales tridimensionales de malla abierta fabricados a partir de fibras sintéticas, como el nylon, impregnadas con granos abrasivos, incluidos óxido de aluminio, carburo de silicio o alúmina cerámica, y unidos mediante resinas sintéticas. Estos materiales se utilizan ampliamente en aplicaciones de acabado de superficies, pulido y limpieza en industrias como el mecanizado de metales, la carpintería y la fabricación automotriz.
El mercado de abrasivos no tejidos está segmentado por tipo de producto, material abrasivo, aplicación y geografía. Por tipo de producto, el mercado está segmentado en almohadillas de mano y rollos, discos, cintas, ruedas y ruedas de láminas, y otros productos. Por material abrasivo, el mercado está segmentado en óxido de aluminio, carburo de silicio, alúmina cerámica y otros materiales abrasivos. Por aplicación, el mercado está segmentado en acabado y mezcla de superficies, limpieza y eliminación de óxido, desbarbado, pulido y otras aplicaciones. El informe también cubre tamaños de mercado y pronósticos para abrasivos no tejidos en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Almohadillas de Mano y Rollos |
| Discos |
| Cintas |
| Ruedas y Ruedas de Láminas |
| Otros Productos |
| Óxido de Aluminio |
| Carburo de Silicio |
| Alúmina Cerámica |
| Otros Materiales Abrasivos |
| Acabado y Mezcla de Superficies |
| Limpieza y Eliminación de Óxido |
| Desbarbado |
| Pulido |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Almohadillas de Mano y Rollos | |
| Discos | ||
| Cintas | ||
| Ruedas y Ruedas de Láminas | ||
| Otros Productos | ||
| Por Material Abrasivo | Óxido de Aluminio | |
| Carburo de Silicio | ||
| Alúmina Cerámica | ||
| Otros Materiales Abrasivos | ||
| Por Aplicación | Acabado y Mezcla de Superficies | |
| Limpieza y Eliminación de Óxido | ||
| Desbarbado | ||
| Pulido | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Abrasivos No Tejidos?
El tamaño del Mercado de Abrasivos No Tejidos fue valorado en 2,70 mil millones de USD en 2026 y se estima que crecerá desde 2,83 mil millones de USD en 2027 hasta 3,64 mil millones de USD para 2032, a una CAGR del 5,16% durante el período de pronóstico (2027-2032).
¿Por qué está ganando demanda la alúmina cerámica?
Se espera que la Alúmina Cerámica crezca a una CAGR del 6,78% hasta 2032 porque los procesos de acabado automatizados valoran el rendimiento consistente durante ciclos de producción prolongados. Su adopción también se ve afectada por la necesidad de calificar fuentes de suministro de grano tras las órdenes arancelarias de los Estados Unidos de 2025, que afectan la disponibilidad de productos, la planificación de la producción y la estructura de costos de los fabricantes que dependían del grano cerámico chino.
¿Qué aplicación se está expandiendo más rápidamente?
Se proyecta que el Pulido crezca a una CAGR del 6,91% hasta 2032, respaldado por la demanda de acabado de superficies en el empaquetado de semiconductores, la electrónica de potencia, los componentes ópticos y los acabados automotrices. El Acabado y Mezcla de Superficies sigue siendo la aplicación más grande con una participación del 29,18% en 2026, porque la mezcla de líneas de soldadura y la preparación previa a la pintura son etapas de producción recurrentes.
¿Qué región lidera la demanda de abrasivos no tejidos?
Asia-Pacífico representó el 40,21% de la demanda en 2026 y se proyecta que crezca a una CAGR del 6,67% hasta 2032, respaldada por actividades automotrices, electrónicas, de semiconductores y de fabricación. China, Japón, Corea del Sur e India contribuyen con diferentes patrones de demanda en estos usos, que van desde la producción de vehículos eléctricos hasta la electrónica, el procesamiento de semiconductores y la fabricación.