
Tamanho e Participação do Mercado de Rejuvenescimento Não Cirúrgico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 19.04 Bilhões de dólares |
| Tamanho do Mercado (2032) | 26.93 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.18 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Rejuvenescimento Não Cirúrgico por Mordor Intelligence
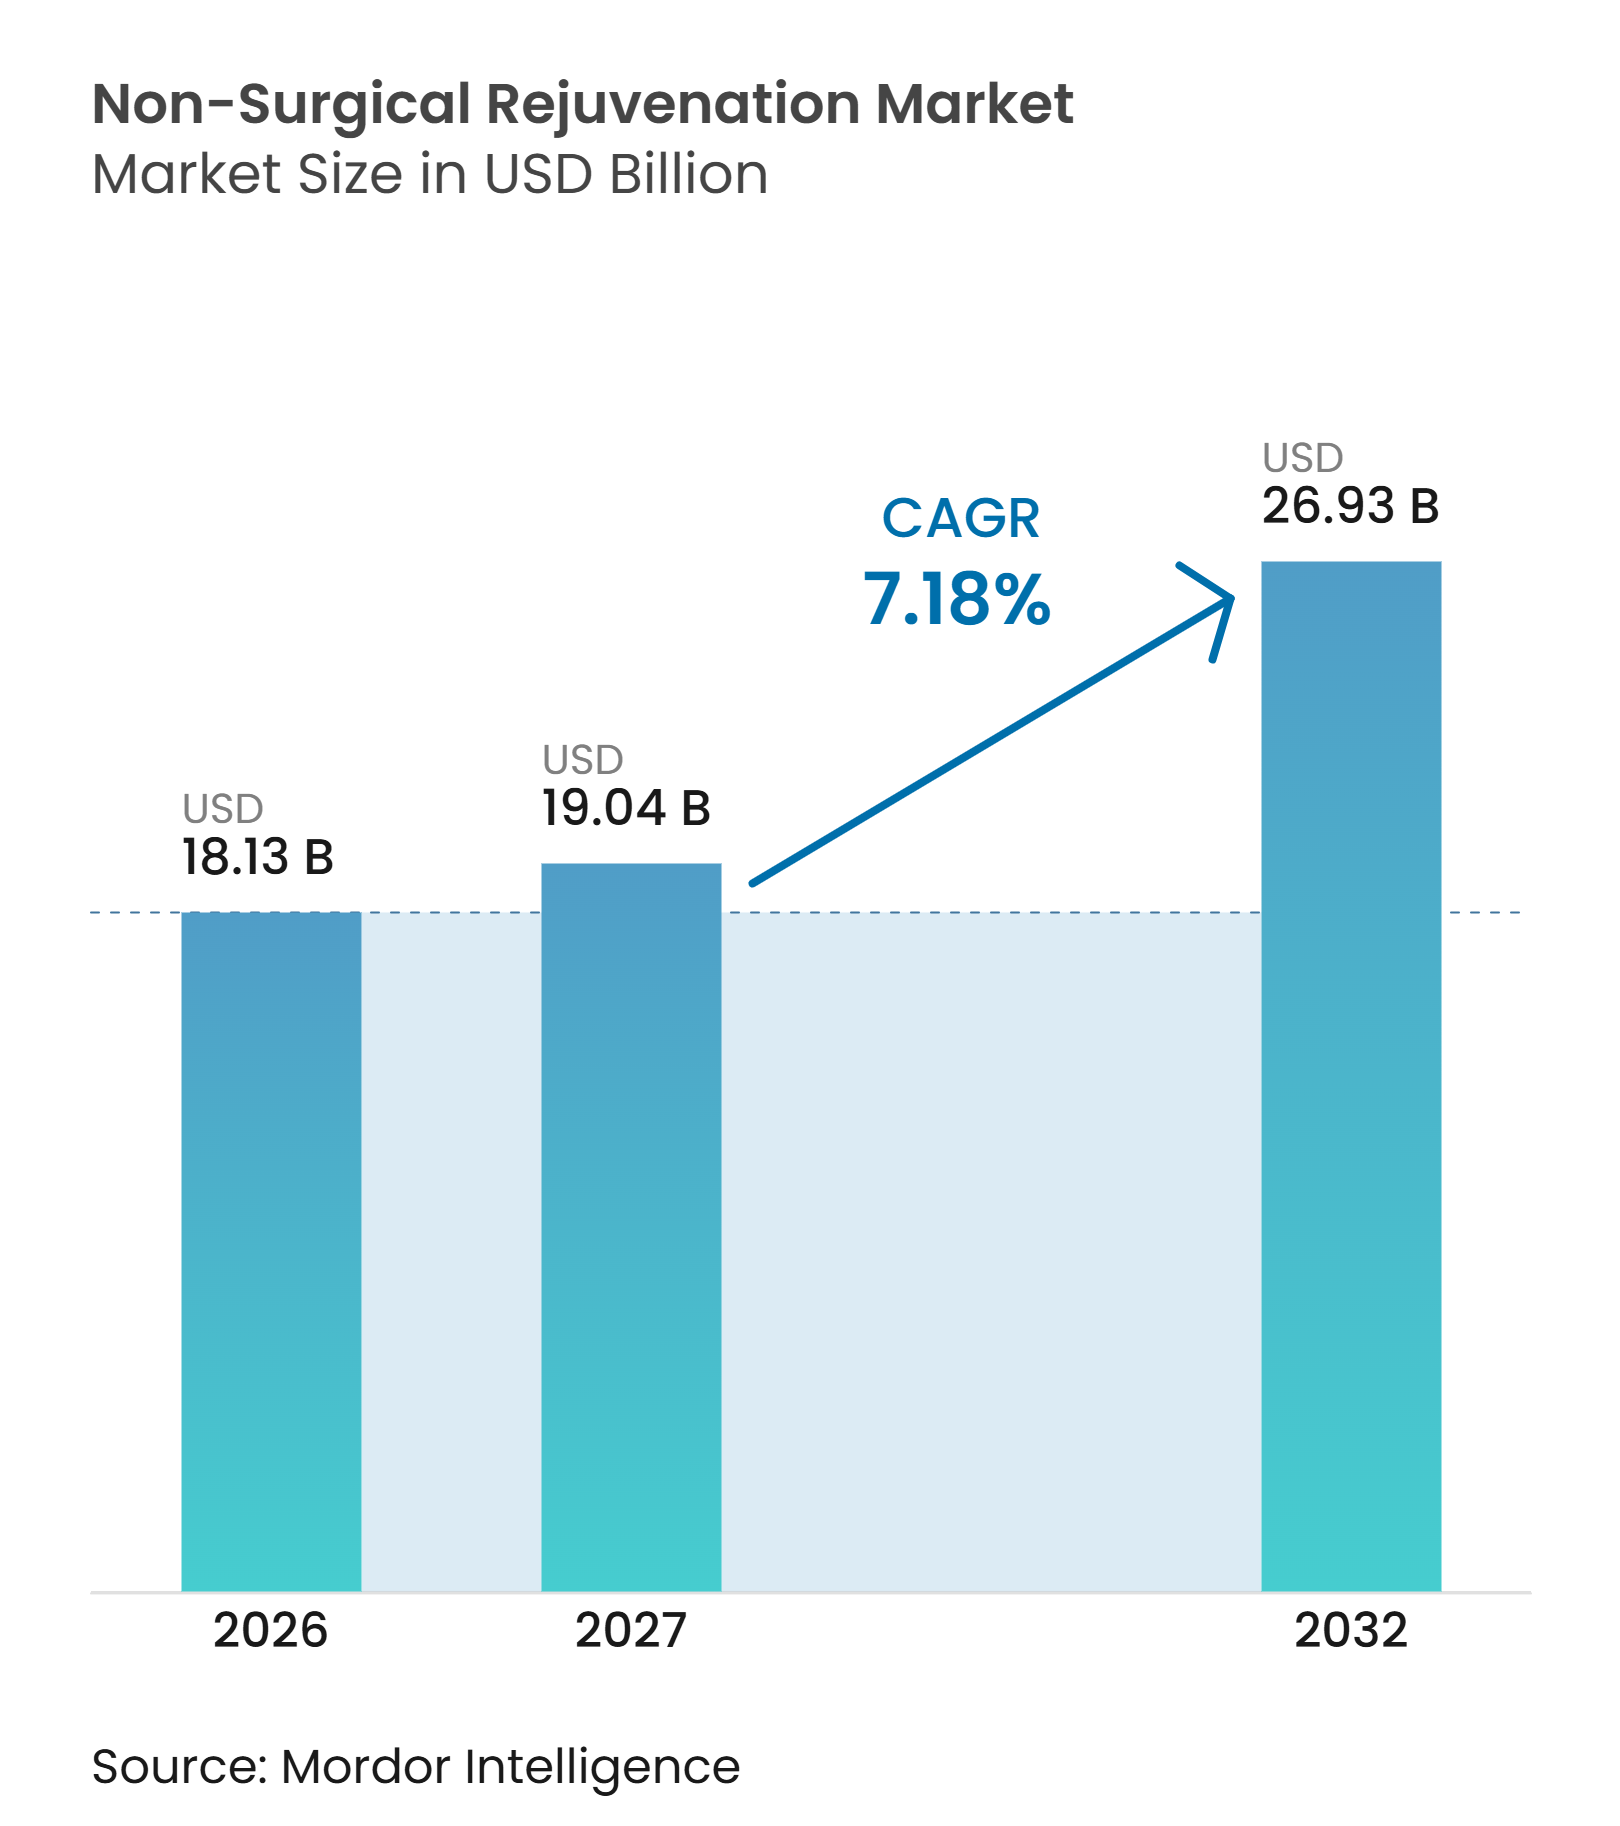
O tamanho do Mercado de Rejuvenescimento Não Cirúrgico foi avaliado em 18,13 bilhões de USD em 2026 e estima-se que cresça de 19,04 bilhões de USD em 2027 para atingir 26,93 bilhões de USD até 2032, a um CAGR de 7,18% durante o período de previsão (2027-2032).
O mercado de rejuvenescimento não cirúrgico está se orientando para tratamentos que se integram aos cuidados de rotina, com consultas mais curtas e tempo de recuperação limitado, sustentando a demanda recorrente. O envelhecimento da população continua sendo central para a demanda, enquanto adultos mais jovens estão iniciando tratamentos mais cedo para cuidados preventivos. Os spas médicos ampliam o acesso além das práticas de dermatologia vinculadas a hospitais, criando uma base mais ampla para tratamentos recorrentes. A avaliação facial assistida por inteligência artificial está ajudando os profissionais a combinar tratamentos de acordo com as necessidades individuais de pele e rosto, embora a supervisão clínica especializada continue sendo importante. Injetáveis falsificados e a mudança na demanda por procedimentos de redução de gordura entre usuários de GLP-1 permanecem como restrições relevantes no mercado de rejuvenescimento não cirúrgico.
Principais Conclusões do Relatório
- Por tipo de produto, as neurotoxinas injetáveis detinham 34,72% da participação do mercado de rejuvenescimento não cirúrgico em 2026, enquanto os produtos tópicos e estimuladores de pele têm projeção de crescimento a um CAGR de 10,21% até 2032.
- Por área de tratamento, a estética facial representou 66,26% da participação do mercado de rejuvenescimento não cirúrgico em 2026, enquanto os tratamentos de cabelo e couro cabeludo têm previsão de expansão a um CAGR de 7,74% até 2032.
- Por gênero, o segmento feminino detinha 86,23% da receita em 2026, enquanto o segmento masculino tem projeção de crescimento a um CAGR de 9,56% até 2032.
- Por faixa etária, adultos entre 40 e 54 anos detinham 42,34% da receita em 2026, enquanto a faixa etária de 13 a 39 anos tem previsão de crescimento a um CAGR de 7,69% até 2032.
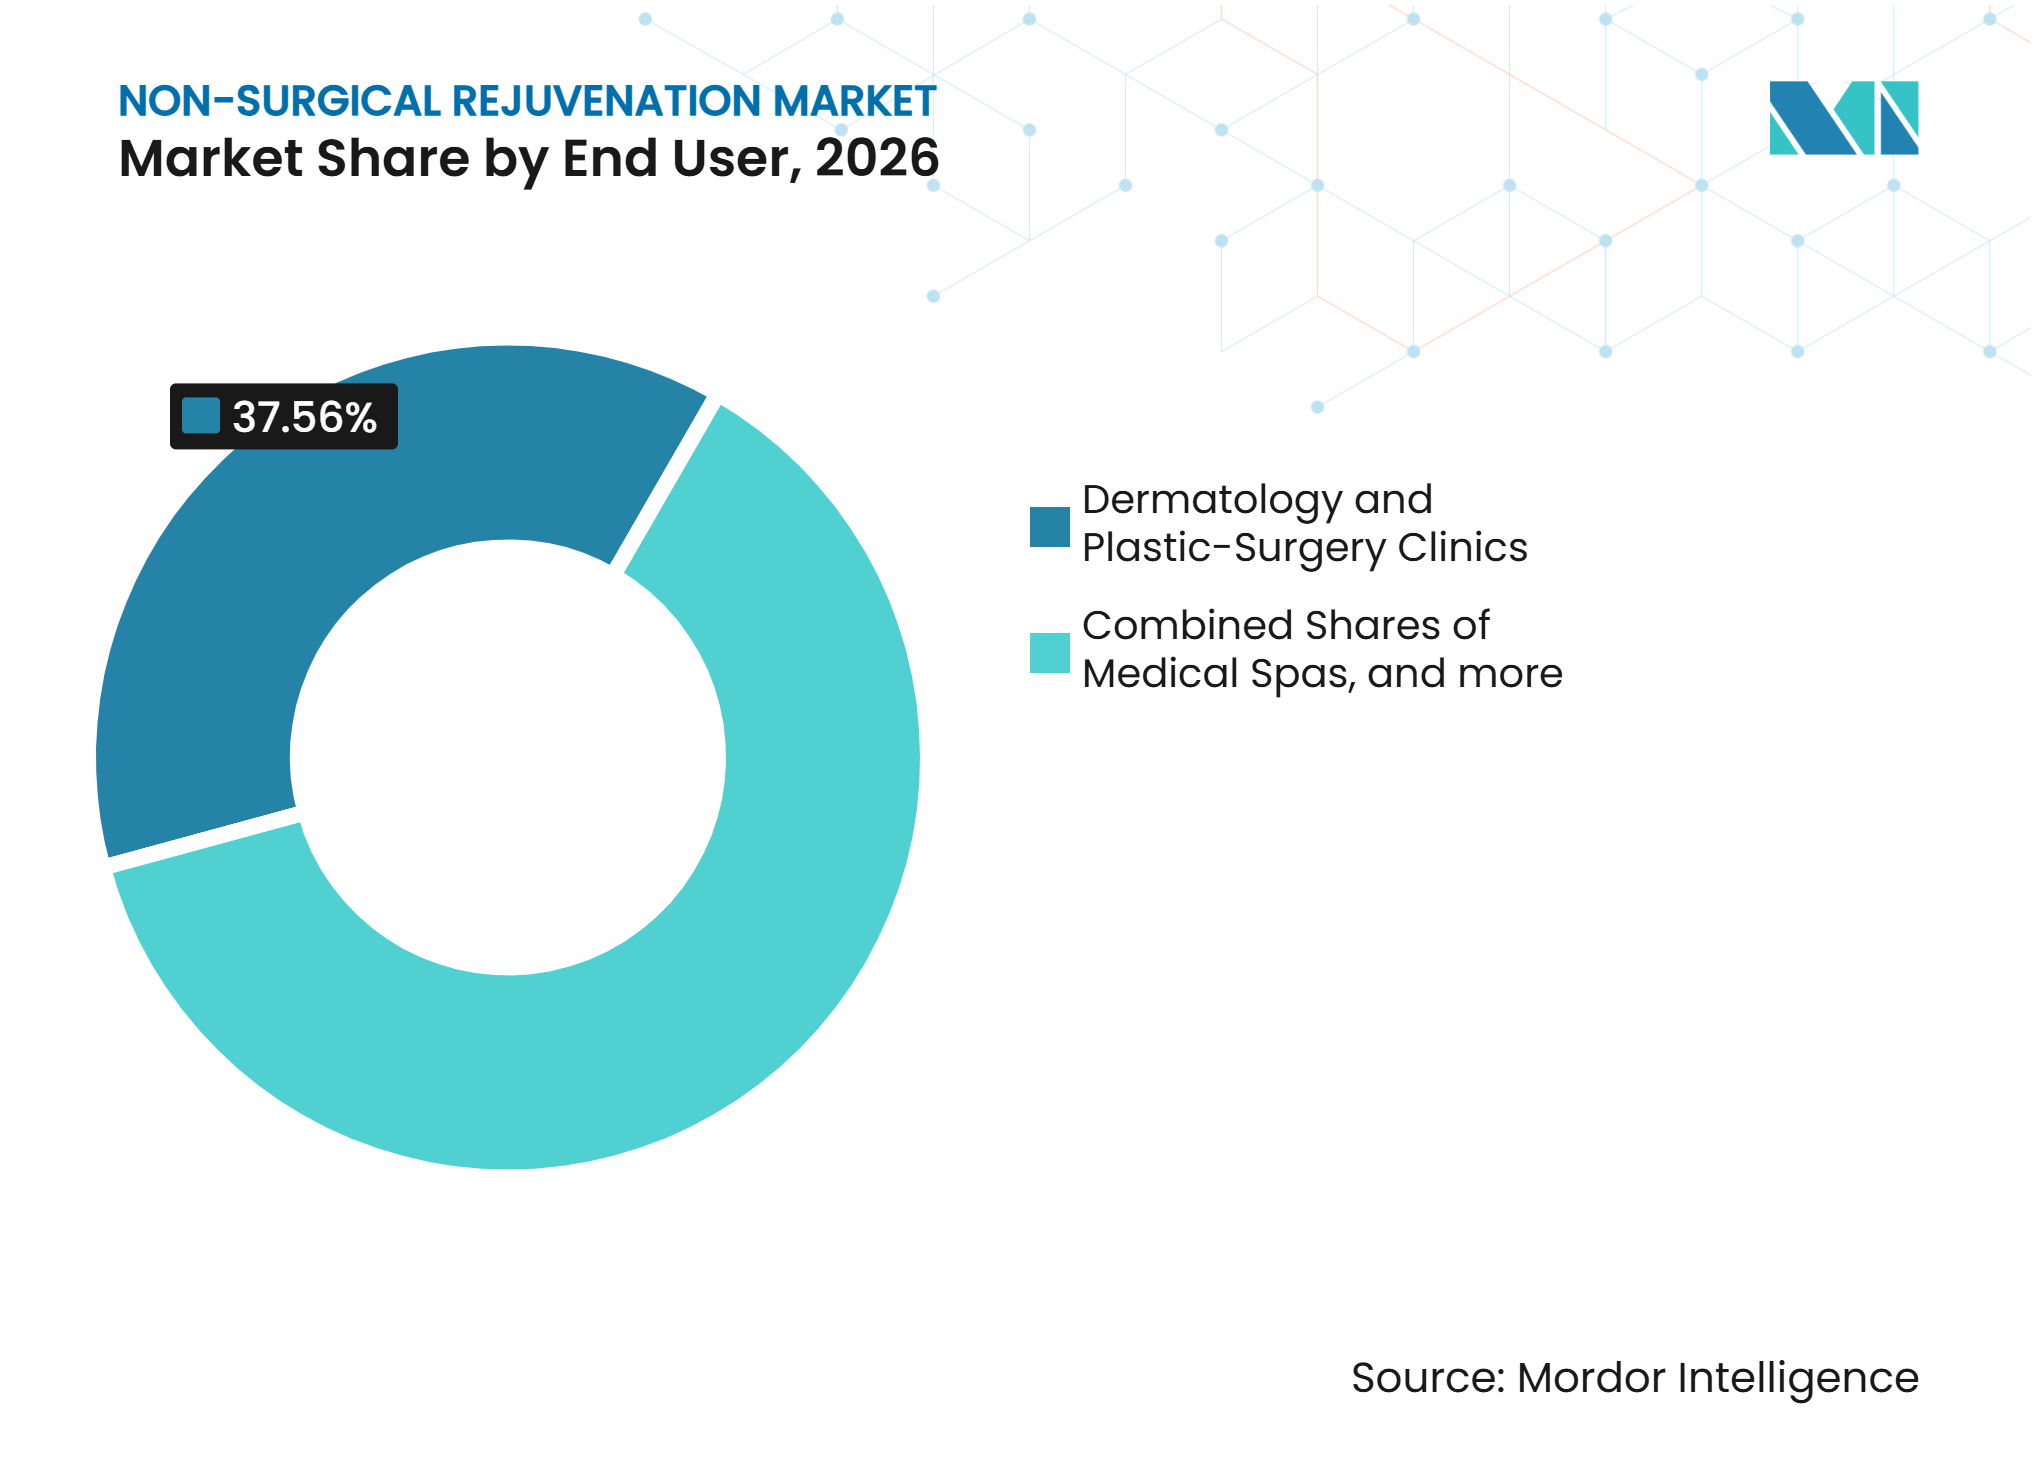
- Por usuário final, clínicas de dermatologia e cirurgia plástica detinham 37,56% da receita em 2026, enquanto os spas médicos têm projeção de expansão a um CAGR de 8,67% até 2032.
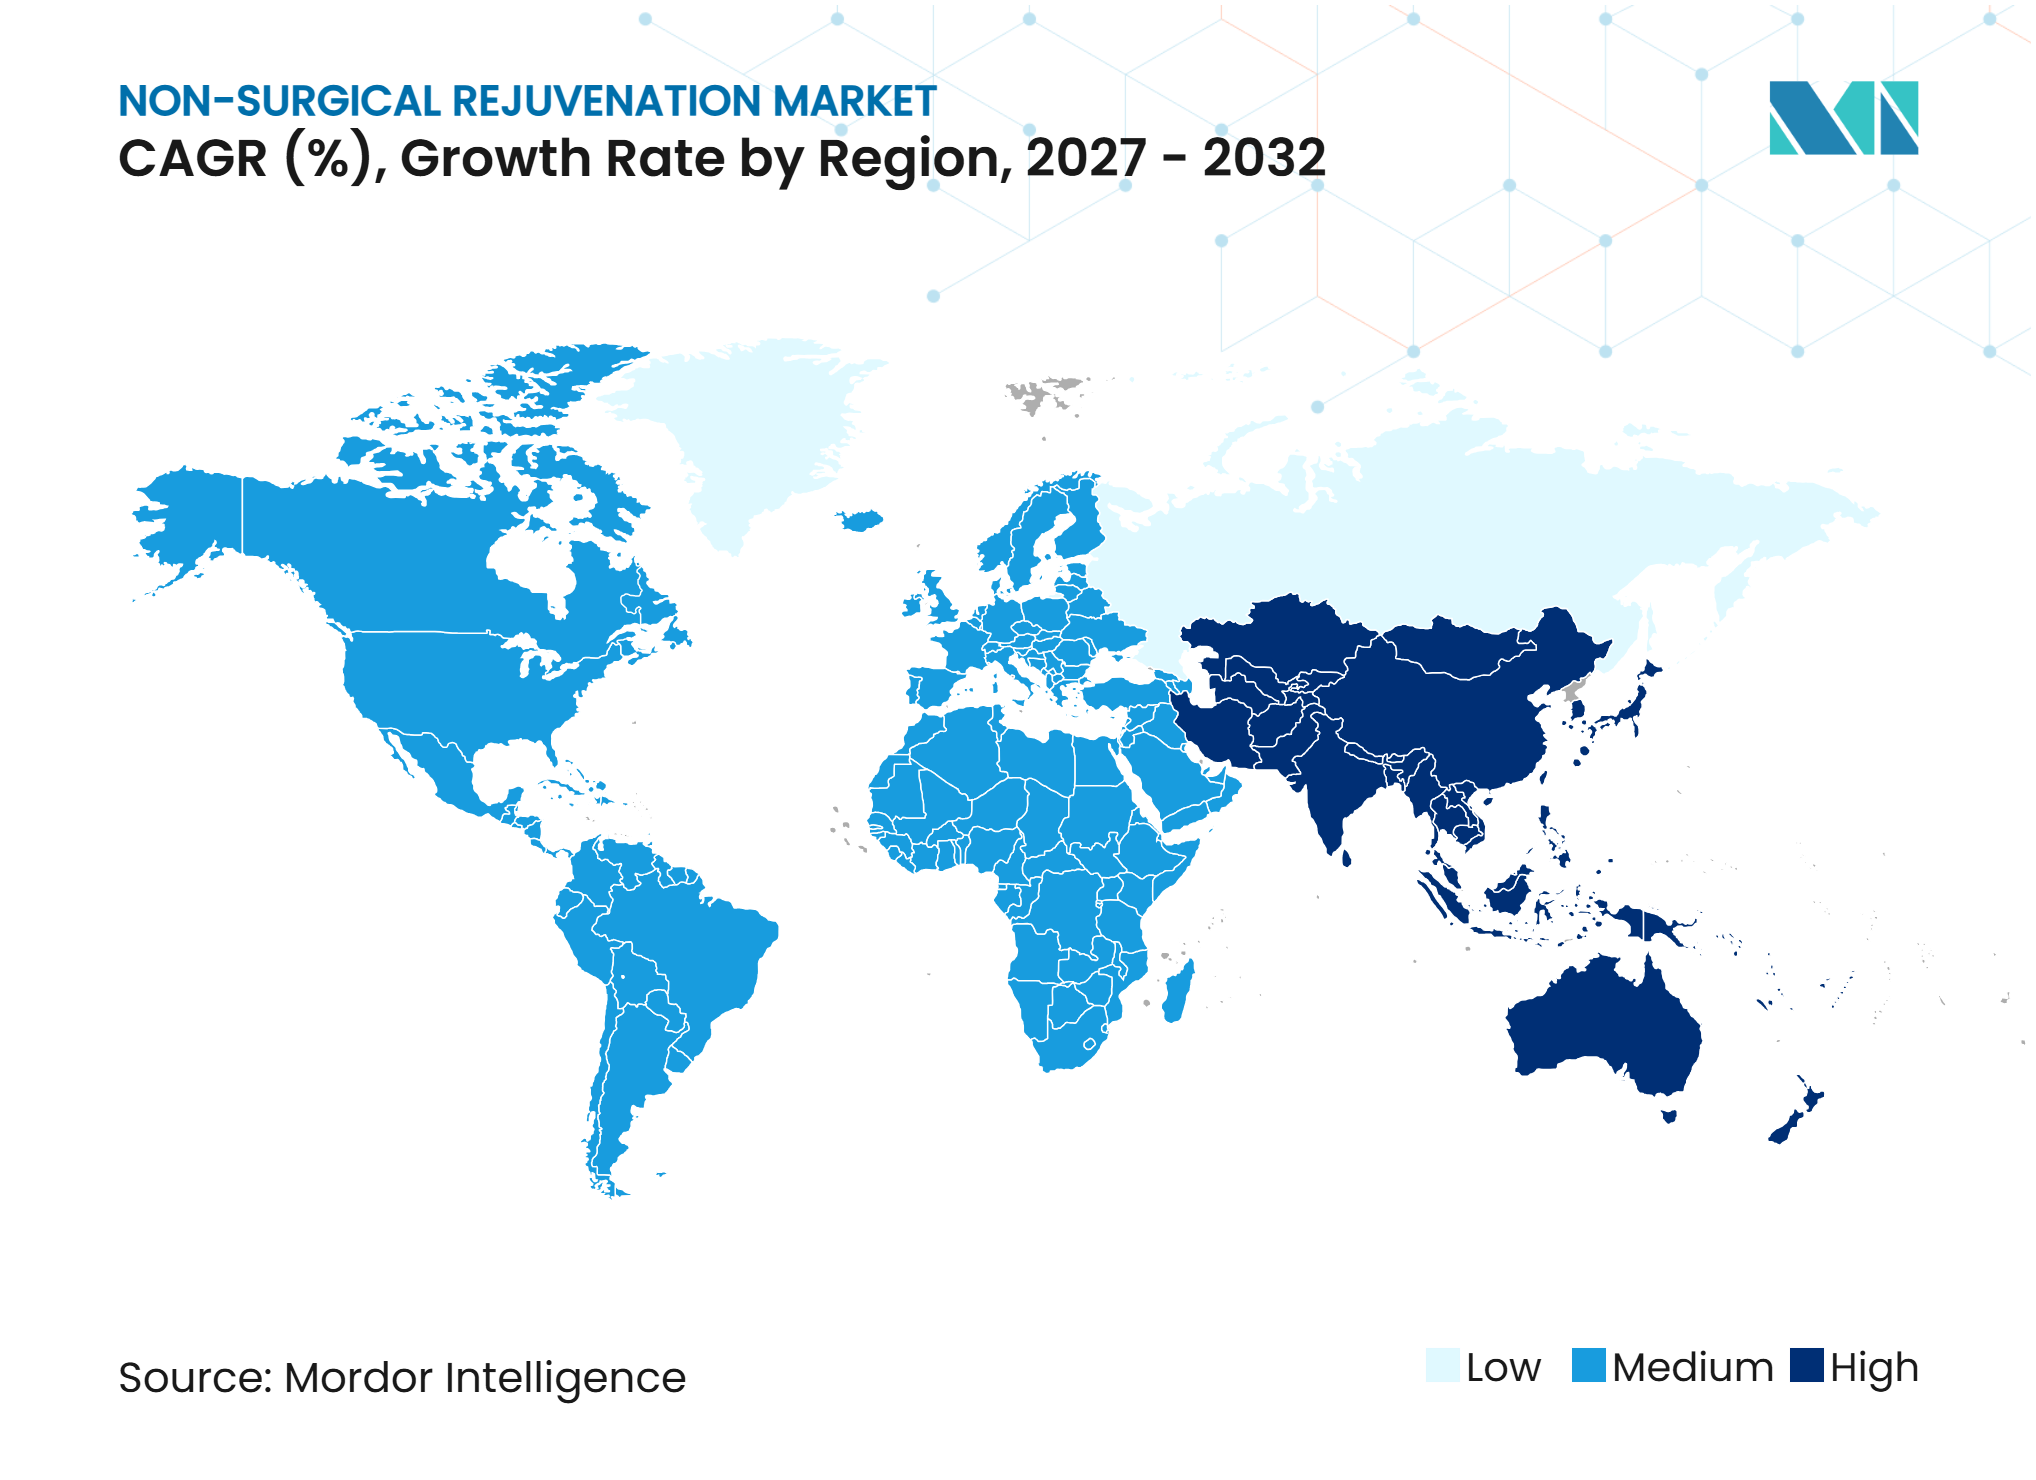
- Por geografia, a América do Norte representou 41,32% da receita em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 9,35% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Preferência por Tratamentos Ambulatoriais com Baixo Tempo de Recuperação | +1.50% | Global | Curto prazo (≤ 2 anos) |
| Economia de Cuidados Repetidos com Neuromoduladores e Preenchedores | +1.20% | Global, concentrado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Envelhecimento da População e Estética Preventiva | +1.00% | Global, mais elevado na América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Redes Sociais, Videochamadas e Consciência sobre Aparência | +0.90% | Global, mais forte na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão dos Spas Médicos e Acesso em Cidades de Segundo Nível | +0.80% | Ásia-Pacífico, com expansão para América do Norte e Oriente Médio e África | Médio prazo (2-4 anos) |
| Mapeamento Facial Assistido por Inteligência Artificial e Protocolos Combinados | +0.50% | América do Norte e Europa, com ganhos iniciais na Coreia do Sul, Japão e China | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preferência por Tratamentos Ambulatoriais com Baixo Tempo de Recuperação
O atendimento ambulatorial tornou-se uma parte central do mercado de rejuvenescimento não cirúrgico porque os pacientes podem encaixar o tratamento em suas rotinas normais de trabalho e família. Os procedimentos minimamente invasivos representaram 80,00% dos tratamentos entre os buscadores de rejuvenescimento facial das gerações X e Millennial em 2025.[1]As consultas de neurotoxinas e preenchedores geralmente podem ser concluídas em uma visita curta, o que reduz a barreira prática associada à cirurgia. O apelo é mais forte quando os pacientes podem retomar a atividade normal com requisitos de recuperação limitados. Os fornecedores de produtos estão, portanto, sob pressão para demonstrar resultados confiáveis e intervalos de tratamento que apoiem a retenção. Nos Estados Unidos, o requisito da FDA de que os injetáveis sejam produtos prescritos fortalece a distinção entre fornecedores em conformidade e vendedores informais.
Envelhecimento da População e Estética Preventiva
O envelhecimento da população continua a sustentar o mercado de rejuvenescimento não cirúrgico, particularmente para tratamentos que abordam volume facial, textura da pele e flacidez. A faixa etária de 40 a 54 anos detinha 42,34% da receita em 2026, confirmando seu papel como base de tratamento estabelecida. Adultos mais jovens também estão iniciando tratamentos de manutenção mais cedo, o que pode prolongar o período durante o qual retornam para cuidados. Uma pesquisa do Pew Research Center de 2025 constatou que 23,00% dos adultos norte-americanos haviam recebido ou considerariam tratamentos não cirúrgicos, como toxina botulínica ou preenchedores dérmicos.[2]Pacientes entre 55 e 69 anos e aqueles com 70 anos ou mais acrescentam demanda adicional à medida que a aceitação do tratamento estético se expande. Essa faixa etária mais ampla apoia planos de tratamento combinados em vez de um único procedimento ocasional.
Redes Sociais, Videochamadas e Consciência sobre Aparência
Os canais digitais tornaram os pacientes mais conscientes da simetria facial, da qualidade da pele e dos sinais visíveis de envelhecimento. As videochamadas podem aumentar a atenção ao movimento facial, à textura e à assimetria durante a comunicação profissional de rotina. A atividade em mecanismos de busca e redes sociais também oferece aos pacientes de primeira vez mais conhecimento sobre os procedimentos antes de chegarem a uma clínica. Isso pode encurtar o tempo entre a consulta e o agendamento quando os profissionais conseguem responder claramente às perguntas sobre produto, segurança e resultados. Os mesmos canais podem disseminar alegações enganosas e promover produtos não aprovados, criando uma responsabilidade para os profissionais de comunicar informações clínicas confiáveis. As ações de fiscalização da FDA contra sites que comercializam produtos de toxina botulínica não aprovados mostram por que a descoberta digital deve ser acompanhada de fornecimento verificado e administração qualificada.[3]
Expansão dos Spas Médicos e Acesso em Cidades de Segundo Nível
Os spas médicos estão ampliando os pontos de entrada no mercado de rejuvenescimento não cirúrgico ao oferecer localizações acessíveis, tratamento com pagamento direto e programas de cuidados recorrentes. Mais de 90,00% dos spas médicos norte-americanos permaneciam de propriedade independente em 2025, mantendo uma base de prestadores fragmentada apesar da consolidação ativa.[4] Os modelos de associação e assinatura podem ajudar os prestadores a manter contato com os pacientes entre os procedimentos clínicos. A expansão de redes também está avançando para além das principais áreas metropolitanas, onde o acesso dos pacientes historicamente era menos desenvolvido. A SoYoung reportou crescimento de 426,00% ano a ano na receita de redes de clínicas de estética leve no segundo trimestre de 2025, enquanto as unidades em cidades de segundo nível cresceram 99,00%. O maior acesso eleva a importância da qualificação dos profissionais e da distribuição rastreável de produtos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo de Dispositivos e Tratamentos | -1.30% | Global, mais agudo na América do Sul e Oriente Médio e África | Médio prazo (2-4 anos) |
| Regulamentação Fragmentada e Lacunas no Treinamento de Profissionais | -0.80% | Global, mais elevado no Oriente Médio e África e Sudeste da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Injetáveis Falsificados e de Mercado Paralelo | -0.60% | Global, mais elevado na Ásia-Pacífico e Oriente Médio e África | Médio prazo (2-4 anos) |
| Farmacoterapia Concorrente para Perda de Peso Reduzindo a Demanda por Procedimentos de Redução de Gordura | -0.40% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Injetáveis Falsificados e de Mercado Paralelo
Injetáveis falsificados e de mercado paralelo continuam sendo um sério problema de segurança e confiança para o mercado de rejuvenescimento não cirúrgico. As autoridades do Reino Unido registraram 41 casos confirmados de botulismo entre junho e agosto de 2025 vinculados a produtos de toxina botulínica não licenciados. A resposta da MHRA teve como alvo vendedores que utilizam redes sociais e profissionais não licenciados que atuam em ambientes informais. A cidade de Nova York também emitiu um aviso de saúde em 2025 sobre doenças graves relacionadas à autoinjeção de produtos de toxina botulínica obtidos de fontes não licenciadas. Tais eventos podem tornar os consumidores sensíveis ao preço hesitantes em relação ao tratamento, mesmo quando estão considerando um prestador legítimo. Prestadores e fabricantes precisam de autenticação de produtos, educação dos pacientes e controles rigorosos de compras para proteger a confiança na categoria.
Farmacoterapia Concorrente para Perda de Peso Reduzindo a Demanda por Procedimentos de Redução de Gordura
A farmacoterapia para perda de peso está alterando a demanda dentro do mercado de rejuvenescimento não cirúrgico, em vez de reduzir a demanda de forma uniforme em todos os tratamentos. Pacientes que alcançam perda de peso significativa podem ver menos razão para buscar procedimentos localizados de redução de gordura. Isso enfraquece as perspectivas para tratamentos posicionados apenas em torno da eliminação de gordura, incluindo alguns procedimentos de criolipólise e contorno corporal. Ao mesmo tempo, a flacidez da pele e a perda de volume facial após a perda de peso podem aumentar o interesse em dispositivos de tensionamento da pele e injetáveis bioestimuladores. Prestadores que apresentam tratamentos em torno da qualidade do tecido e da correção da flacidez estão melhor posicionados para essa mudança. A transformação favorece portfólios de tratamento flexíveis em vez de uma dependência restrita de serviços localizados de redução de gordura.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
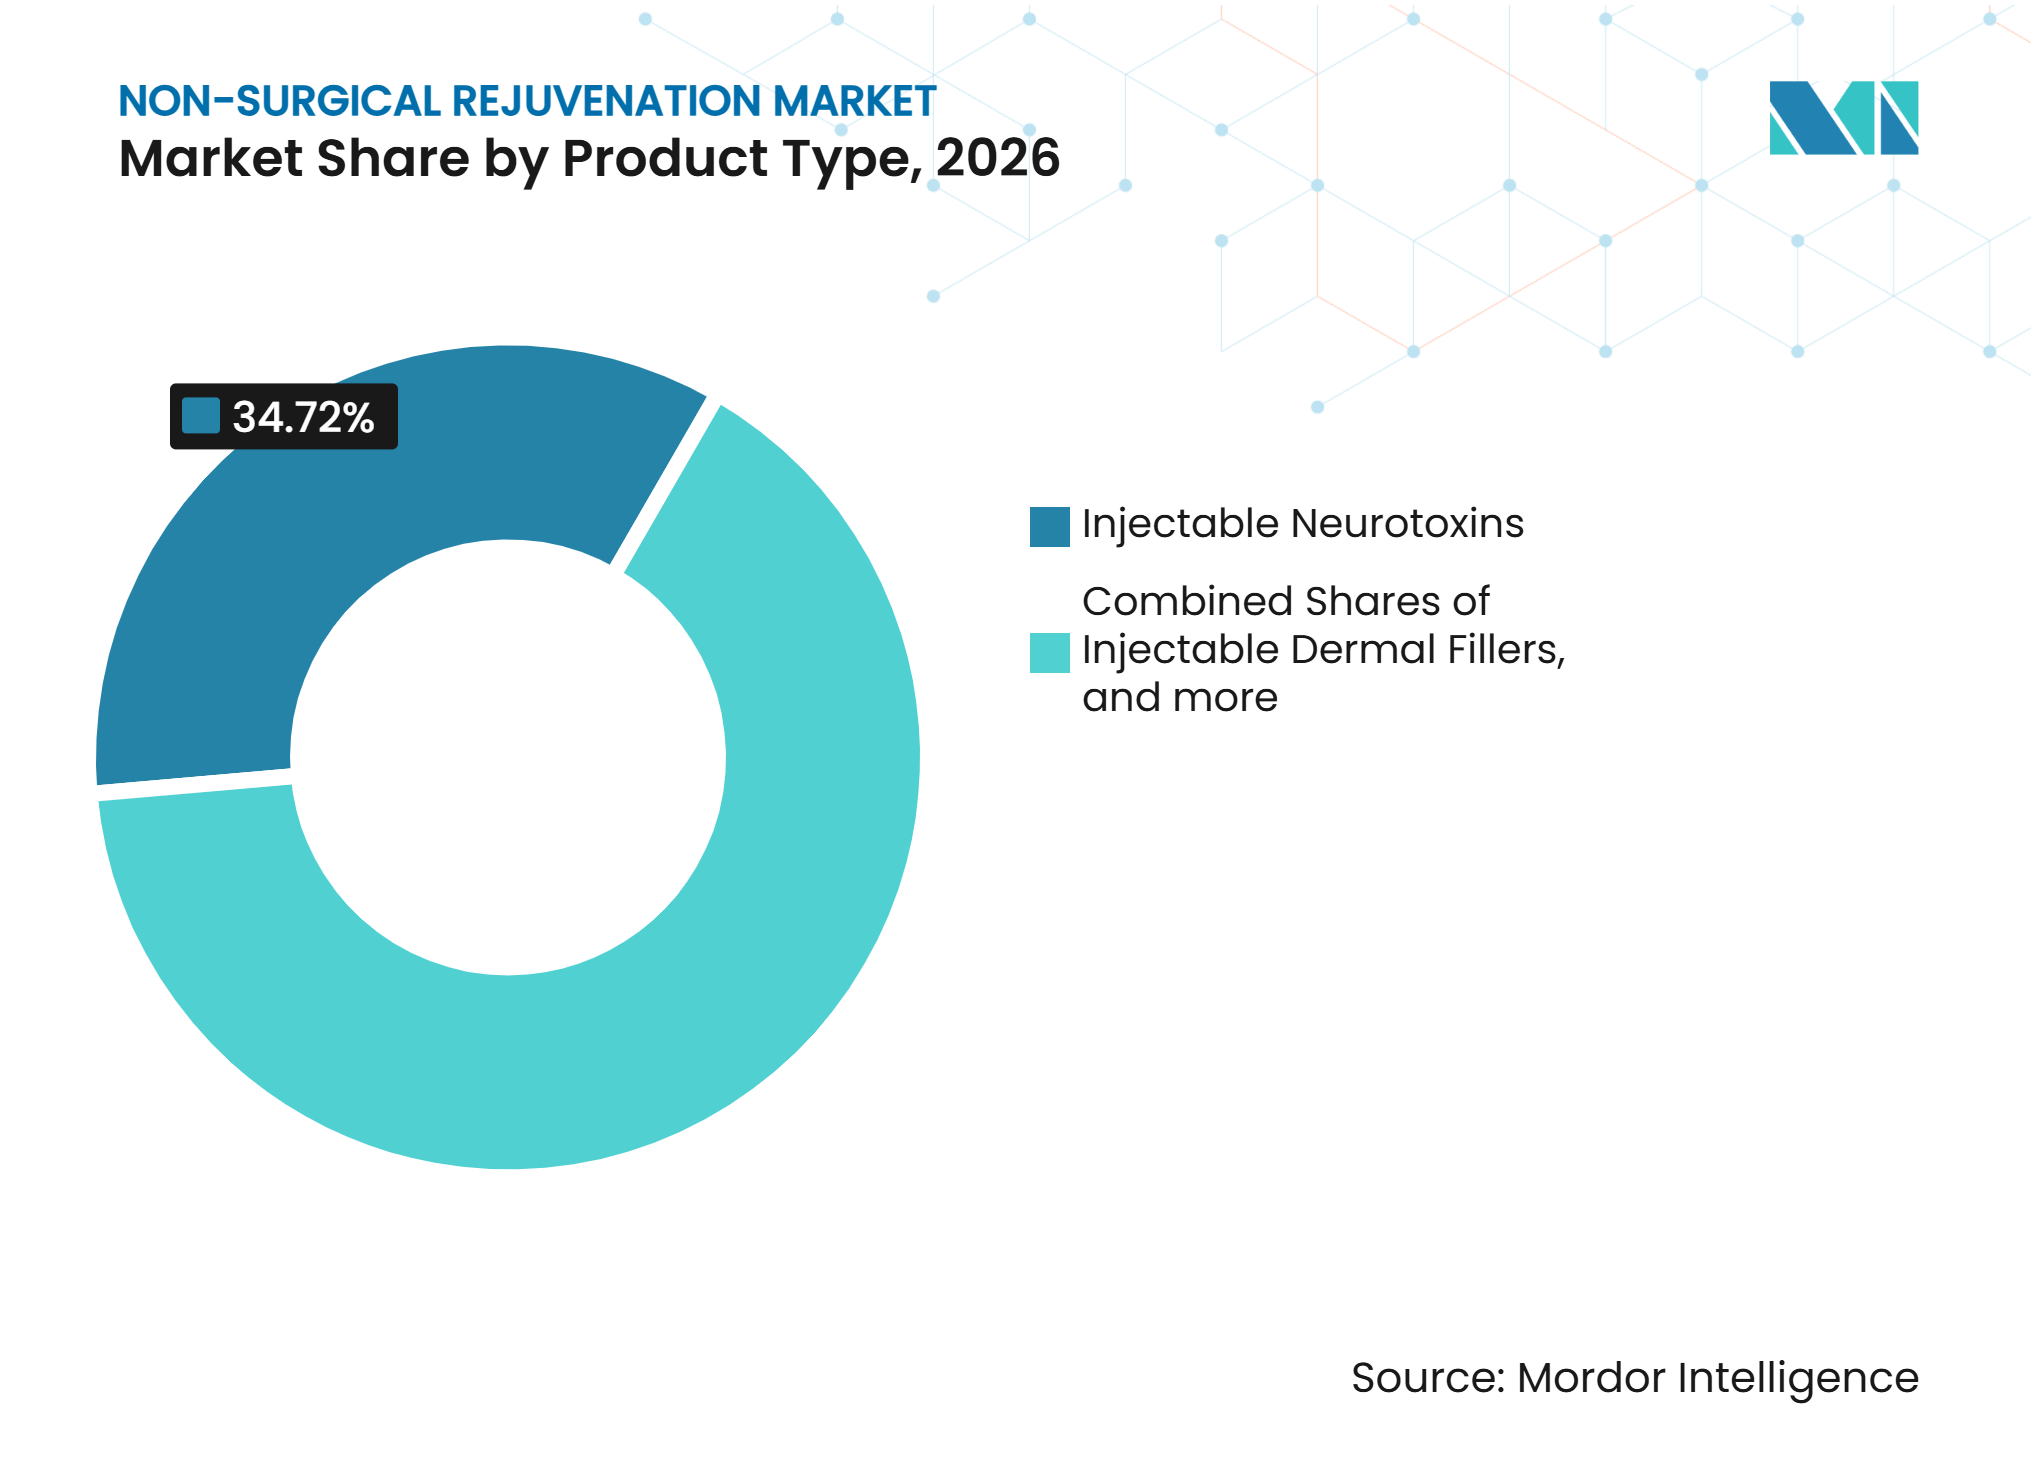
Injetáveis Lideram Enquanto Estimuladores de Pele AceleramAs neurotoxinas injetáveis detinham 34,72% da participação do mercado de rejuvenescimento não cirúrgico em 2026, tornando-as a maior categoria de produto. Sua ampla base de pacientes instalada reflete ciclos de tratamento repetidos e uso amplo em cuidados faciais preventivos e corretivos. Nos Estados Unidos, 9,90 milhões de injeções de neuromoduladores foram realizadas em 2024, um aumento de 4,00% em relação ao ano anterior.
Os produtos tópicos e estimuladores de pele têm previsão de crescimento a um CAGR de 10,21% de 2027 a 2032, a taxa mais rápida entre os tipos de produto. Seu crescimento reflete o interesse clínico em polinucleotídeos, PDRN e ácido hialurônico estimulador de pele em protocolos faciais e corporais. Esses produtos são frequentemente utilizados com injetáveis ou procedimentos baseados em energia, em vez de substitutos completos. Esse papel clínico pode aumentar o valor de uma consulta de tratamento quando os profissionais selecionam produtos em torno de hidratação, textura e qualidade do tecido. Os sistemas baseados em energia permanecem relevantes em laser, luz intensa pulsada, radiofrequência, ultrassom focado de alta intensidade, criolipólise e estimulação eletromagnética muscular.



Por Área de Tratamento:
Cuidados Faciais Mantêm Escala Enquanto Tratamentos Capilares Crescem Mais RápidoA estética facial representou 66,26% da participação do mercado de rejuvenescimento não cirúrgico em 2026. Seu tamanho reflete um amplo conjunto de necessidades envolvendo linhas de expressão, perda de volume, qualidade da pele e mudanças visíveis relacionadas à idade. Neuromoduladores e preenchedores permanecem centrais porque podem ser adaptados ao tratamento preventivo e à correção em estágios mais avançados. O tratamento facial também se beneficia de protocolos combinados que incorporam dispositivos baseados em energia dentro de um único plano de cuidados.
Os tratamentos de cabelo e couro cabeludo têm previsão de crescimento a um CAGR de 7,74% de 2027 a 2032, a taxa mais rápida entre as áreas de tratamento. A crescente conscientização sobre a alopecia androgenética está trazendo mais pacientes para soluções capilares não cirúrgicas. O plasma rico em plaquetas e os bioestimuladores injetáveis para o couro cabeludo estão se tornando parte da discussão de tratamento para pacientes que buscam intervenção mais precoce. Os pacientes do sexo masculino representam uma importante fonte de demanda porque os tratamentos capilares e faciais podem ser considerados em conjunto. O contorno corporal e a redução de gordura enfrentam uma combinação de demanda em mudança à medida que o uso de GLP-1 remodela as preferências dos pacientes. Pacientes com flacidez pós-perda de peso podem preferir radiofrequência ou ultrassom focado de alta intensidade em vez de tratamentos direcionados apenas à remoção de gordura.
Por Gênero:
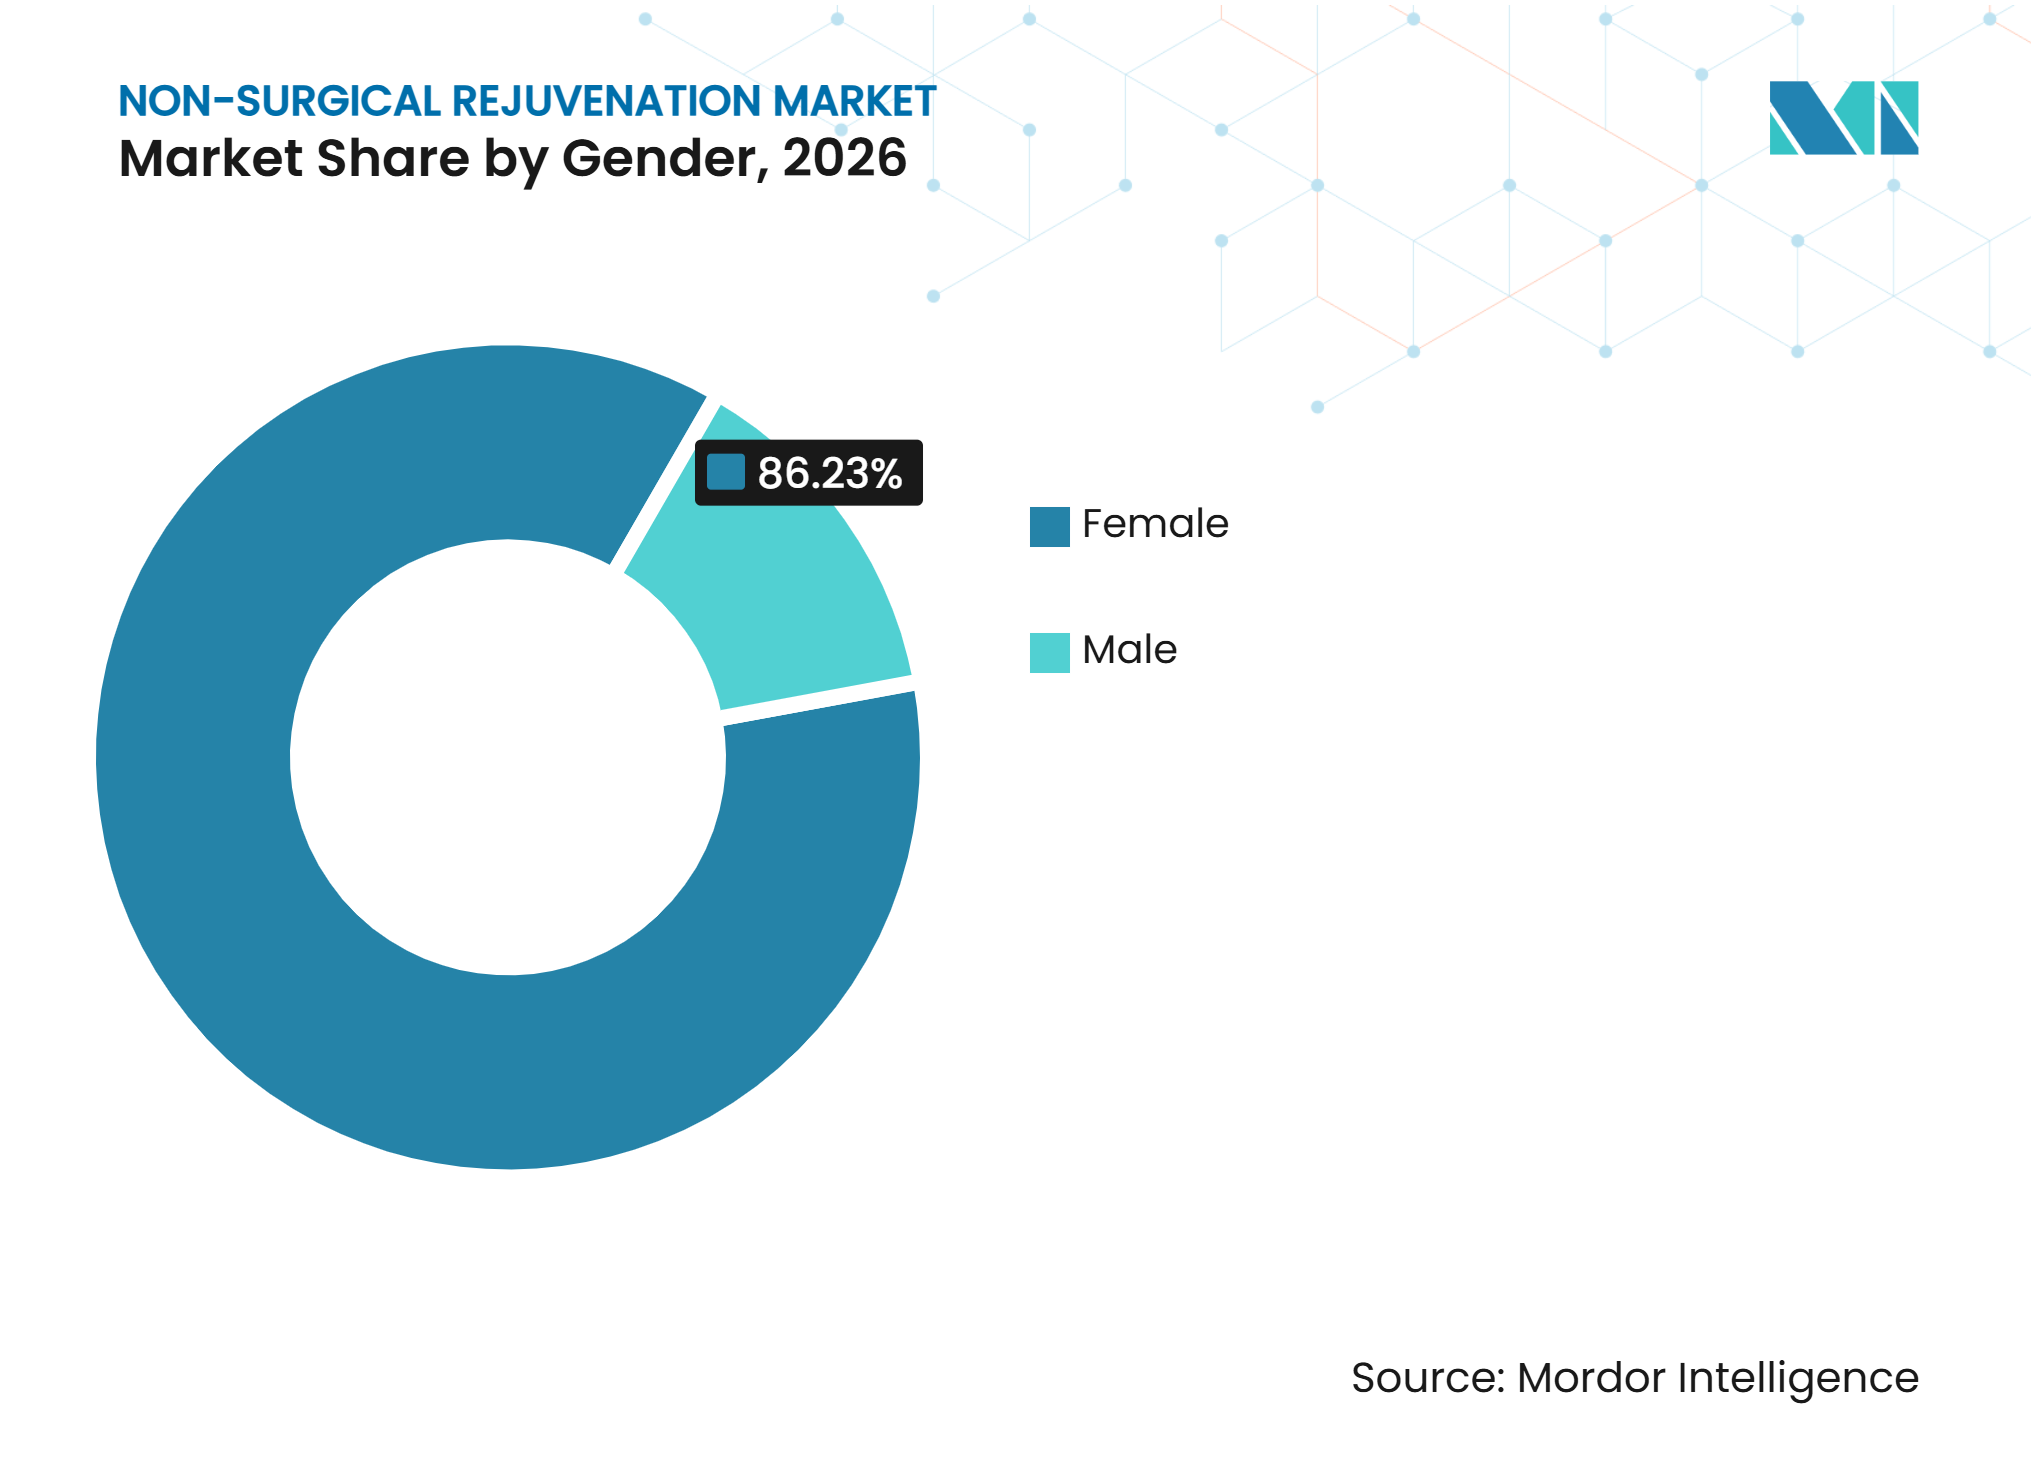
Pacientes do Sexo Feminino Formam a Base Enquanto a Demanda Masculina CresceO segmento feminino detinha 86,23% da receita em 2026, refletindo um papel de longa data na formação da demanda por manutenção injetável e de qualidade da pele. As rotinas estabelecidas dos pacientes apoiam consultas recorrentes de neurotoxinas, preenchedores e tratamentos de pele. As mulheres continuam sendo o maior grupo de pacientes em muitos ambientes de prestadores porque os cuidados estéticos estão incorporados nas rotinas profissionais e de consumo há mais tempo. Essa grande base oferece aos prestadores uma demanda previsível para procedimentos de manutenção. Também apoia programas de associação que combinam tratamento clínico com cuidados com a pele e acompanhamento.
O segmento masculino tem projeção de crescimento a um CAGR de 9,56% de 2027 a 2032. A AAFPRS relatou que 92,00% dos cirurgiões plásticos faciais americanos tinham pacientes do sexo masculino em suas práticas em 2025. As neurotoxinas foram o principal tratamento não cirúrgico buscado por esse grupo de pacientes. Os homens também buscam preenchedores e tratamentos de qualidade da pele, embora os volumes absolutos de procedimentos permaneçam abaixo dos das mulheres.

Por Faixa Etária:
O Grupo Central Mantém a Receita Enquanto Adultos Mais Jovens Entram Mais CedoAdultos entre 40 e 54 anos detinham 42,34% da receita em 2026, tornando esta a maior faixa etária. Esse grupo comumente busca tratamento para perda precoce de volume, linhas de expressão, flacidez da pele e preocupações com textura. Ele tem tanto a necessidade clínica quanto o histórico de gastos que apoiam o tratamento injetável e baseado em energia. Os protocolos combinados são particularmente relevantes porque os pacientes podem abordar várias preocupações na mesma consulta.
A faixa etária de 13 a 39 anos tem previsão de crescimento a um CAGR de 7,69% de 2027 a 2032. Esse crescimento reflete o comportamento de tratamento preventivo entre adultos que buscam cuidados antes que as linhas e as mudanças de volume se tornem mais pronunciadas. O uso precoce de neurotoxinas pode estabelecer um período mais longo de contato com os prestadores quando o tratamento é apropriado e clinicamente supervisionado. A mudança não elimina a demanda entre pacientes mais velhos, mas altera o momento em que as pessoas iniciam a manutenção estética.
Por Usuário Final:
Clínicas Mantêm a Confiança Enquanto Spas Médicos Ganham TerrenoAs clínicas de dermatologia e cirurgia plástica detinham 37,56% da receita em 2026, a maior participação entre os usuários finais. Sua posição reflete a importância da credenciação clínica para pacientes de primeira vez com injetáveis e planos de tratamento complexos. As clínicas frequentemente possuem a especialização necessária para combinar neurotoxinas, preenchedores, bioestimuladores e procedimentos baseados em energia. Isso é especialmente valioso para pacientes com múltiplas preocupações ou aqueles que buscam tratamento corretivo.
Os spas médicos têm previsão de crescimento a um CAGR de 8,67% de 2027 a 2032. Seu crescimento reflete tratamento com pagamento direto, agendamento flexível, associações e uma experiência do paciente projetada em torno de consultas regulares de bem-estar. O canal também atrai investidores porque serviços recorrentes e programas de cuidados com a pele podem sustentar receitas recorrentes. A AmSpa relatou atividade ativa de aquisição em 2025, com plataformas regionais de escala atingindo múltiplos de EBITDA de 7,00x a 12,00x.
Análise Geográfica
América do Norte
A América do Norte representou 41,32% da participação do mercado de rejuvenescimento não cirúrgico em 2026. A região possui altos volumes de procedimentos injetáveis, consciência consolidada do consumidor e uma densa base de prestadores. Nos Estados Unidos, 9,88 milhões de procedimentos com toxina botulínica e 5,33 milhões de procedimentos com preenchedor de ácido hialurônico foram registrados em 2024. Seis neuromoduladores aprovados pela FDA competem no país, e a Hugel comercializou plenamente o Letybo nos Estados Unidos em março de 2025.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 9,35% de 2027 a 2032, a maior taxa regional. O crescimento é sustentado pela expansão das redes de clínicas, pelo aumento da renda e pela crescente aceitação da manutenção estética de rotina. A Coreia do Sul permanece como um centro de inovação para neuromoduladores e protocolos estéticos. As marcas e abordagens de tratamento coreanas estão alcançando cada vez mais a China, o Sudeste Asiático e os mercados ocidentais. A SoYoung relatou que a receita de redes de clínicas de estética leve cresceu 426,00% ano a ano no segundo trimestre de 2025.
Europa
A Europa é uma região madura com profunda adoção de injetáveis e sistemas baseados em energia na Alemanha, no Reino Unido, na França, na Itália e na Espanha. O Regulamento de Dispositivos Médicos da União Europeia elevou os padrões de aprovação e conformidade para fornecedores de dispositivos, apoiando fabricantes estabelecidos com sistemas de qualidade comprovados. A Swissmedic aprovou o Relfydess da Ipsen em março de 2025 para linhas glabelares e cantais laterais em adultos com menos de 65 anos, ampliando as opções de neuromoduladores na Suíça.
Cenário Competitivo
Concentração do Mercado
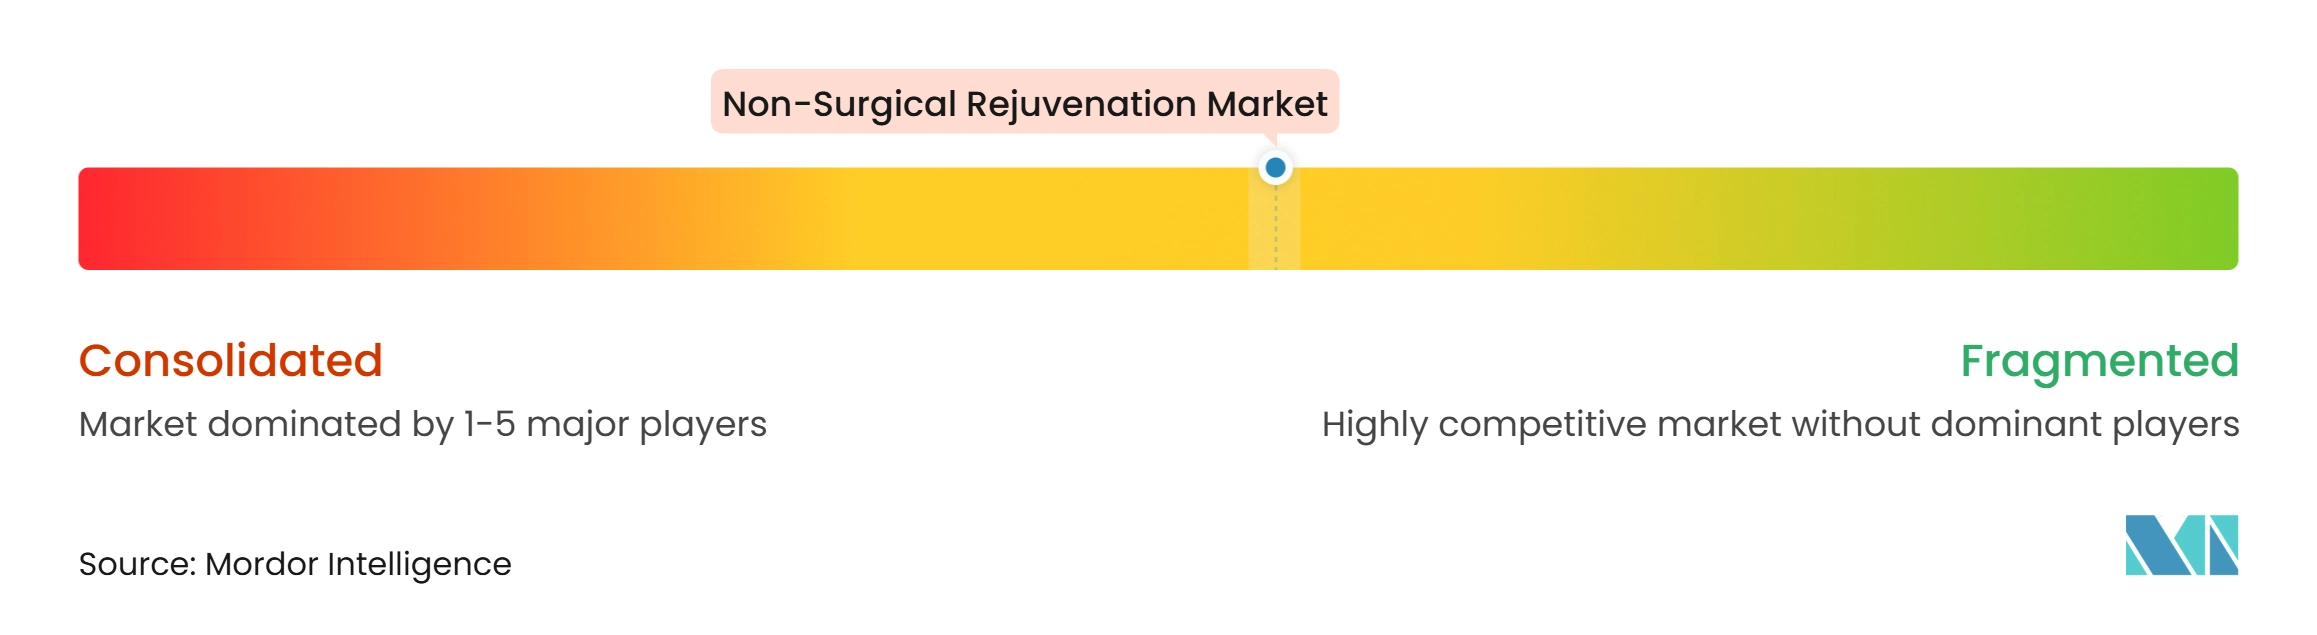
O mercado de rejuvenescimento não cirúrgico é moderadamente concentrado entre os fabricantes de produtos e fragmentado entre clínicas e spas médicos. AbbVie e Galderma permanecem as principais franquias injetáveis por meio do Botox Cosmético e Juvéderm, e Dysport, Restylane e Sculptra. A Revance diferencia o Daxxify por meio de uma duração declarada de seis meses, desafiando o modelo de ciclo de repetição mais curto utilizado pelos produtos de neurotoxinas estabelecidos.
Em sistemas baseados em energia, InMode, BTL Industries, Cynosure, Candela, Lumenis e Alma Lasers competem em plataformas de radiofrequência, laser e contorno corporal. Cynosure e Lutronic se uniram em 2024, adicionando escala em uma categoria de dispositivos competitiva. A avaliação de dispositivos depende cada vez mais de resultados clínicos e uso de procedimentos, em vez de especificações técnicas isoladas. A aprovação regulatória e os sistemas de qualidade também são centrais para o posicionamento competitivo. Os requisitos da ISO 13485 e das Boas Práticas de Fabricação são considerações importantes de diligência para fornecedores de dispositivos e injetáveis.
Líderes do Setor de Rejuvenescimento Não Cirúrgico
-
AbbVie Inc.
-
Candela Corporation
-
Lumenis Be Ltd.
-
Cutera, Inc.
-
Merz Pharma GmbH and Co. KGaA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Rejuvenescimento Não Cirúrgico Empresas cobertas neste relatório
- Abbvie
- Alma Lasers
- BTL INDUSTRIES Inc.
- Candela Medical
- Cutera
- Cynosure LLC
- Daewoong Pharmaceutical Co., Ltd
- Evolus Inc.
- Fotona d.o.o.
- Galderma
- Hugel Inc.
- InMode Ltd
- Jeisys Medical Inc.
- Lumenis
- Lutronic
- Merz Pharma GmbH and Co. KGaA
- Revance Therapeutics
- Sciton
- Sinclair Pharma Limited
- Solta Medical
- Teoxane SA
- Venus Concept Inc.
Desenvolvimentos industriais recentes em Mercado de Rejuvenescimento Não Cirúrgico
- Janeiro de 2026: A Victoria Park Medispa adquire a PHI Medical Aesthetics em Alberta, a primeira entrada da plataforma canadense no Oeste do Canadá, ampliando sua rede de clínicas para 27 unidades como parte de uma estratégia de expansão de costa a costa.
- Março de 2025: O Letybo da Hugel, letibotulinumtoxinA-wlbg, alcança a comercialização plena nos Estados Unidos por meio de sua parceria com a BENEV, tornando-se o sexto neuromodulador a receber aprovação da FDA em mais de 20 anos.
Escopo do Relatório Global do Mercado de Rejuvenescimento Não Cirúrgico
O relatório do mercado de rejuvenescimento não cirúrgico segmenta o mercado por tipo de produto, incluindo neurotoxinas injetáveis, preenchedores dérmicos injetáveis, sistemas baseados em energia e produtos tópicos e estimuladores de pele. As neurotoxinas injetáveis são ainda categorizadas em toxina botulínica tipo A e toxina botulínica tipo B. Os preenchedores dérmicos injetáveis são segmentados em ácido hialurônico, hidroxiapatita de cálcio, ácido poli-L-láctico, colágeno e microesferas de PMMA, e policaprolactona e outros bioestimuladores. Os sistemas baseados em energia são ainda classificados em plataformas de laser e luz intensa pulsada, dispositivos de radiofrequência, plataformas de ultrassom e ultrassom focado de alta intensidade, sistemas de criolipólise e estimuladores eletromagnéticos musculares.
O mercado também é segmentado por área de tratamento, incluindo estética facial, contorno corporal e redução de gordura, rejuvenescimento da pele, tratamentos de pigmentação e textura, tratamentos de cabelo e couro cabeludo e bem-estar íntimo. Por gênero, o mercado é categorizado em populações feminina e masculina. Com base na faixa etária, o mercado é segmentado em 13–39 anos, 40–54 anos, 55–69 anos e 70+ anos. Por usuário final, o mercado é segmentado em clínicas de dermatologia e cirurgia plástica, spas médicos, hospitais e centros ambulatoriais, spas tradicionais, clínicas de propriedade de profissionais de saúde e outros usuários finais. Geograficamente, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório fornece ainda dimensionamento de mercado e previsões para os principais países nessas regiões. Para cada segmento, as estimativas e previsões de tamanho de mercado são apresentadas em termos de valor (USD).
Visão geral da segmentação
| Neurotoxinas Injetáveis | Toxina Botulínica Tipo A |
| Toxina Botulínica Tipo B | |
| Preenchedores Dérmicos Injetáveis | Ácido Hialurônico |
| Hidroxiapatita de Cálcio | |
| Ácido Poli-L-Láctico | |
| Colágeno e Microesferas de PMMA | |
| Outros | |
| Sistemas Baseados em Energia | Plataformas de Laser e Luz Intensa Pulsada |
| Dispositivos de Radiofrequência | |
| Plataformas de Ultrassom e Ultrassom Focado de Alta Intensidade | |
| Sistemas de Criolipólise | |
| Estimuladores Eletromagnéticos Musculares | |
| Produtos Tópicos e Estimuladores de Pele |
| Estética Facial |
| Contorno Corporal e Redução de Gordura |
| Rejuvenescimento da Pele, Pigmentação e Textura |
| Tratamentos de Cabelo e Couro Cabeludo |
| Outras Áreas de Tratamento |
| Feminino |
| Masculino |
| 13-39 Anos |
| 40-54 Anos |
| 55-69 Anos |
| 70+ Anos |
| Clínicas de Dermatologia e Cirurgia Plástica |
| Spas Médicos |
| Hospitais e Centros Ambulatoriais |
| Spas Tradicionais |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Neurotoxinas Injetáveis | Toxina Botulínica Tipo A |
| Toxina Botulínica Tipo B | ||
| Preenchedores Dérmicos Injetáveis | Ácido Hialurônico | |
| Hidroxiapatita de Cálcio | ||
| Ácido Poli-L-Láctico | ||
| Colágeno e Microesferas de PMMA | ||
| Outros | ||
| Sistemas Baseados em Energia | Plataformas de Laser e Luz Intensa Pulsada | |
| Dispositivos de Radiofrequência | ||
| Plataformas de Ultrassom e Ultrassom Focado de Alta Intensidade | ||
| Sistemas de Criolipólise | ||
| Estimuladores Eletromagnéticos Musculares | ||
| Produtos Tópicos e Estimuladores de Pele | ||
| Por Área de Tratamento | Estética Facial | |
| Contorno Corporal e Redução de Gordura | ||
| Rejuvenescimento da Pele, Pigmentação e Textura | ||
| Tratamentos de Cabelo e Couro Cabeludo | ||
| Outras Áreas de Tratamento | ||
| Por Gênero | Feminino | |
| Masculino | ||
| Por Faixa Etária | 13-39 Anos | |
| 40-54 Anos | ||
| 55-69 Anos | ||
| 70+ Anos | ||
| Por Usuário Final | Clínicas de Dermatologia e Cirurgia Plástica | |
| Spas Médicos | ||
| Hospitais e Centros Ambulatoriais | ||
| Spas Tradicionais | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de rejuvenescimento não cirúrgico até 2032?
O mercado tem projeção de atingir 26,93 bilhões de USD até 2032, crescendo a um CAGR de 7,18% de 2027 a 2032.
Qual categoria de produto está crescendo mais rapidamente no rejuvenescimento não cirúrgico?
Os produtos tópicos estimuladores de pele têm projeção de crescimento a um CAGR de 10,21% até 2032.
Qual área de tratamento detém a maior participação da receita do rejuvenescimento não cirúrgico?
A estética facial detinha 66,26% da receita em 2026, sustentada pela demanda por neurotoxinas, preenchedores e procedimentos combinados.
Por que os spas médicos estão ganhando importância nos cuidados estéticos?
Os spas médicos têm projeção de crescimento a um CAGR de 8,67% até 2032 porque oferecem atendimento com pagamento direto, agendamento flexível, associações e programas de tratamento recorrente.
Qual região tem expectativa de crescimento mais rápido para procedimentos de rejuvenescimento não cirúrgico?
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 9,35% até 2032, sustentada pela expansão de clínicas e pela crescente aceitação da manutenção estética.