
Marktgröße und Marktanteil für nicht-chirurgische Verjüngung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 19.04 Milliarden US-Dollar |
| Marktgröße (2032) | 26.93 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für nicht-chirurgische Verjüngung von Mordor Intelligence
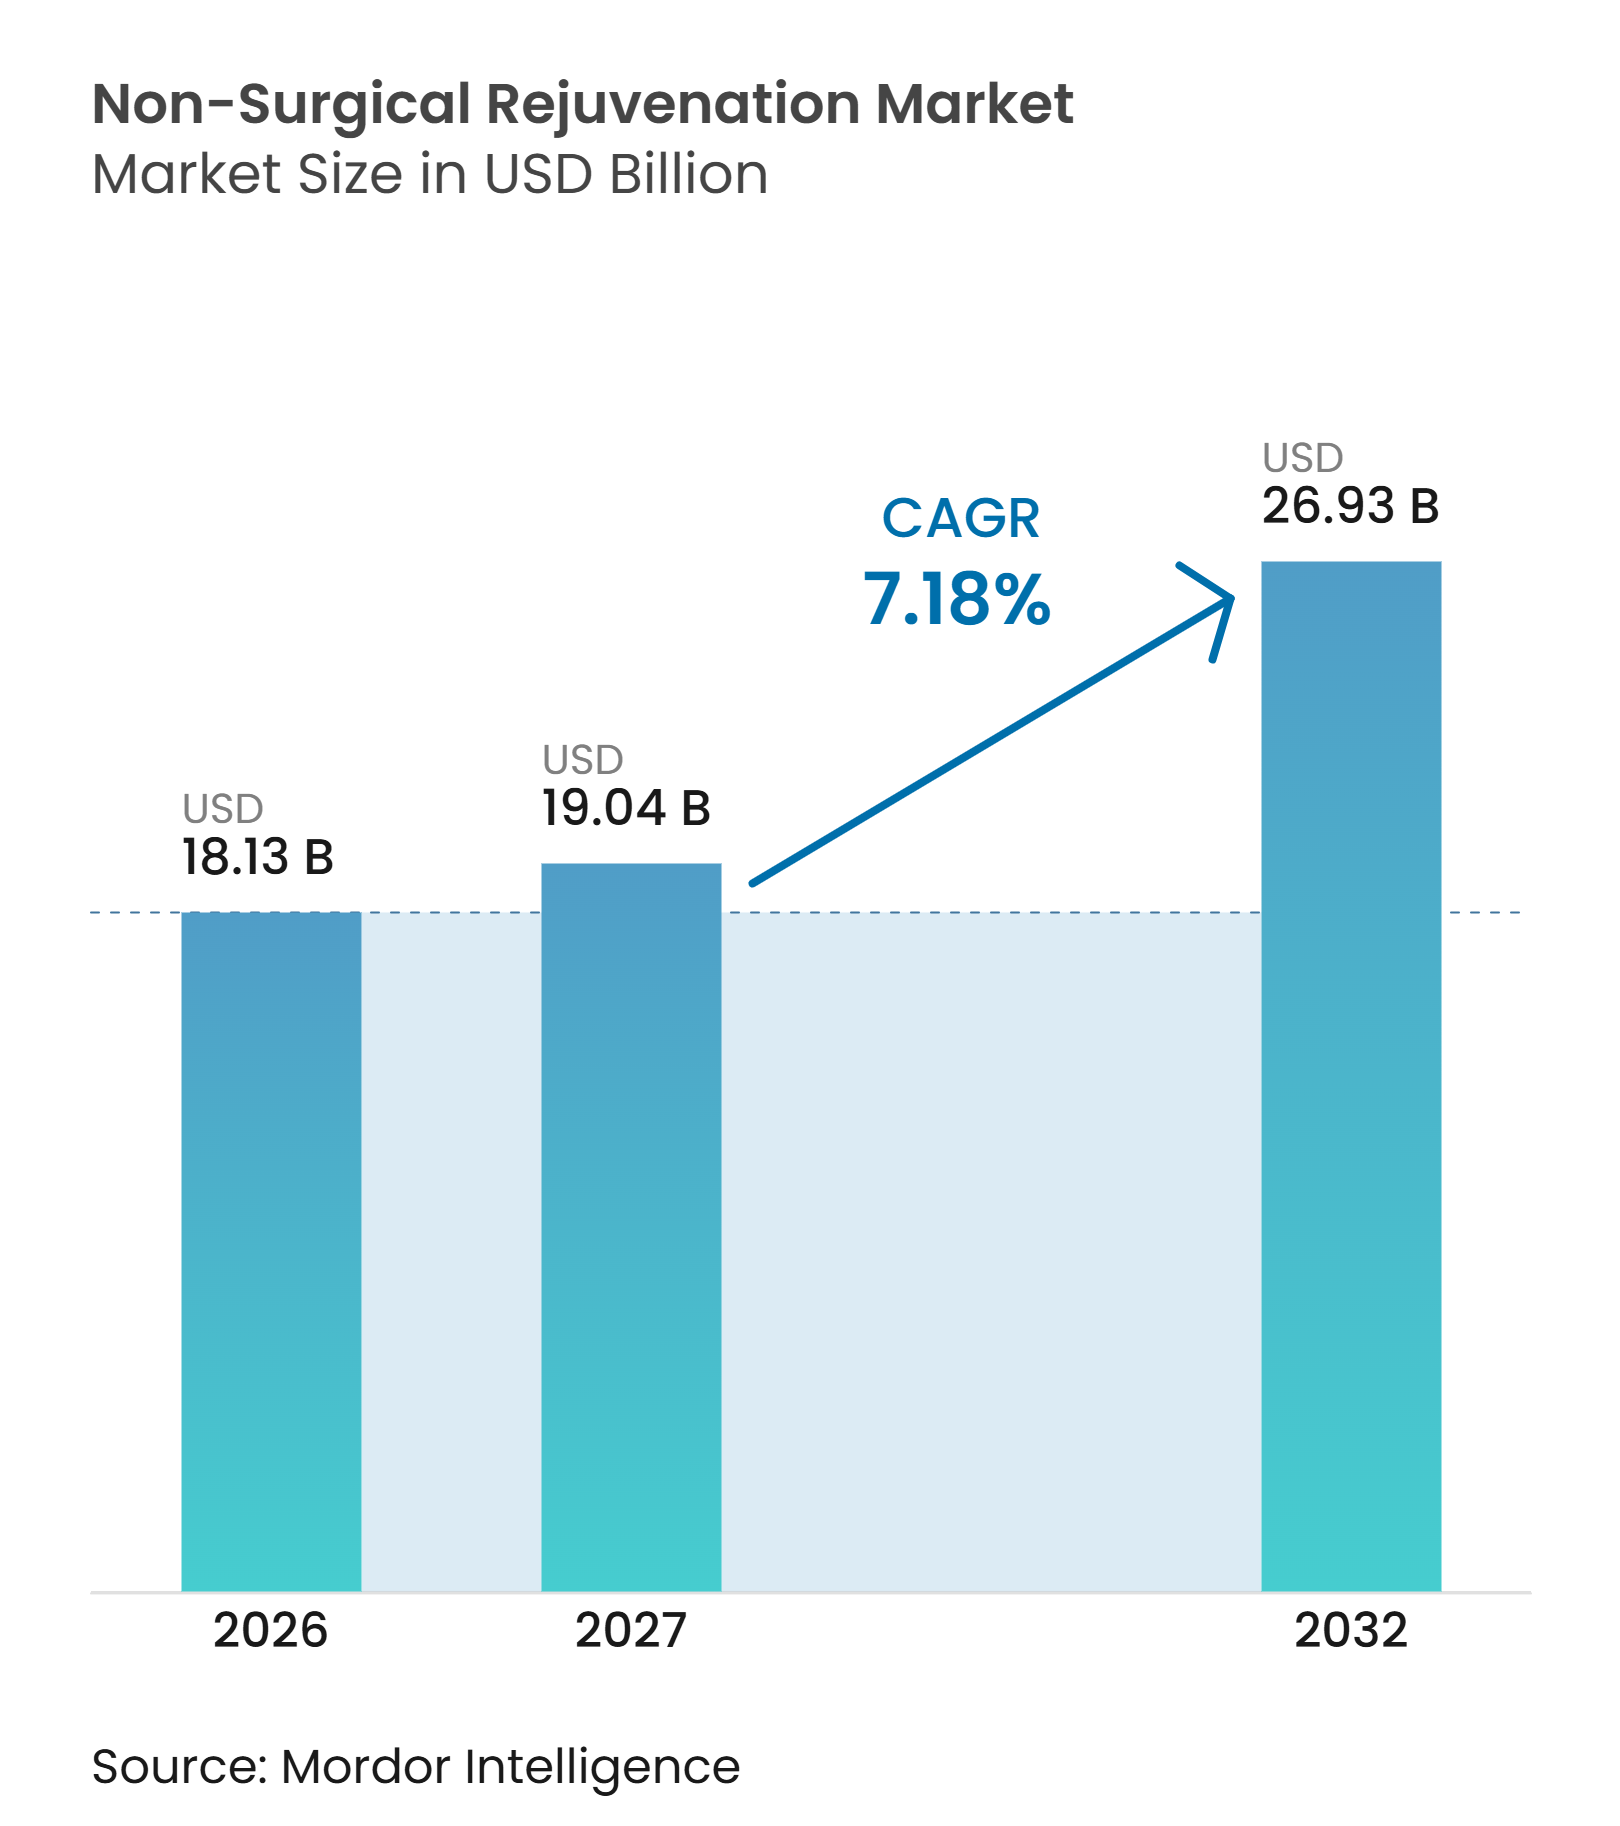
Die Marktgröße für nicht-chirurgische Verjüngung wurde im Jahr 2026 auf 18,13 Milliarden USD geschätzt und soll von 19,04 Milliarden USD im Jahr 2027 auf 26,93 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,18 % während des Prognosezeitraums (2027–2032).
Der Markt für nicht-chirurgische Verjüngung entwickelt sich hin zu Behandlungen, die sich in die Routineversorgung einfügen, wobei kürzere Behandlungszeiten und begrenzte Erholungszeiten die Wiederholungsnachfrage unterstützen. Eine alternde Bevölkerung bleibt ein zentraler Nachfragetreiber, während jüngere Erwachsene früher mit präventiven Behandlungen beginnen. Medizinische Spas erweitern den Zugang über krankenhausgebundene Dermatologiepraxen hinaus und schaffen eine breitere Basis für wiederkehrende Behandlungen. KI-gestützte Gesichtsanalyse hilft Anbietern, Behandlungen auf individuelle Haut- und Gesichtsbedürfnisse abzustimmen, obwohl eine qualifizierte klinische Aufsicht weiterhin wichtig bleibt. Gefälschte Injektionsmittel und die veränderte Nachfrage nach Fettreduktionsverfahren bei GLP-1-Anwendern bleiben wesentliche Einschränkungen für den Markt für nicht-chirurgische Verjüngung.
Wichtigste Erkenntnisse des Berichts
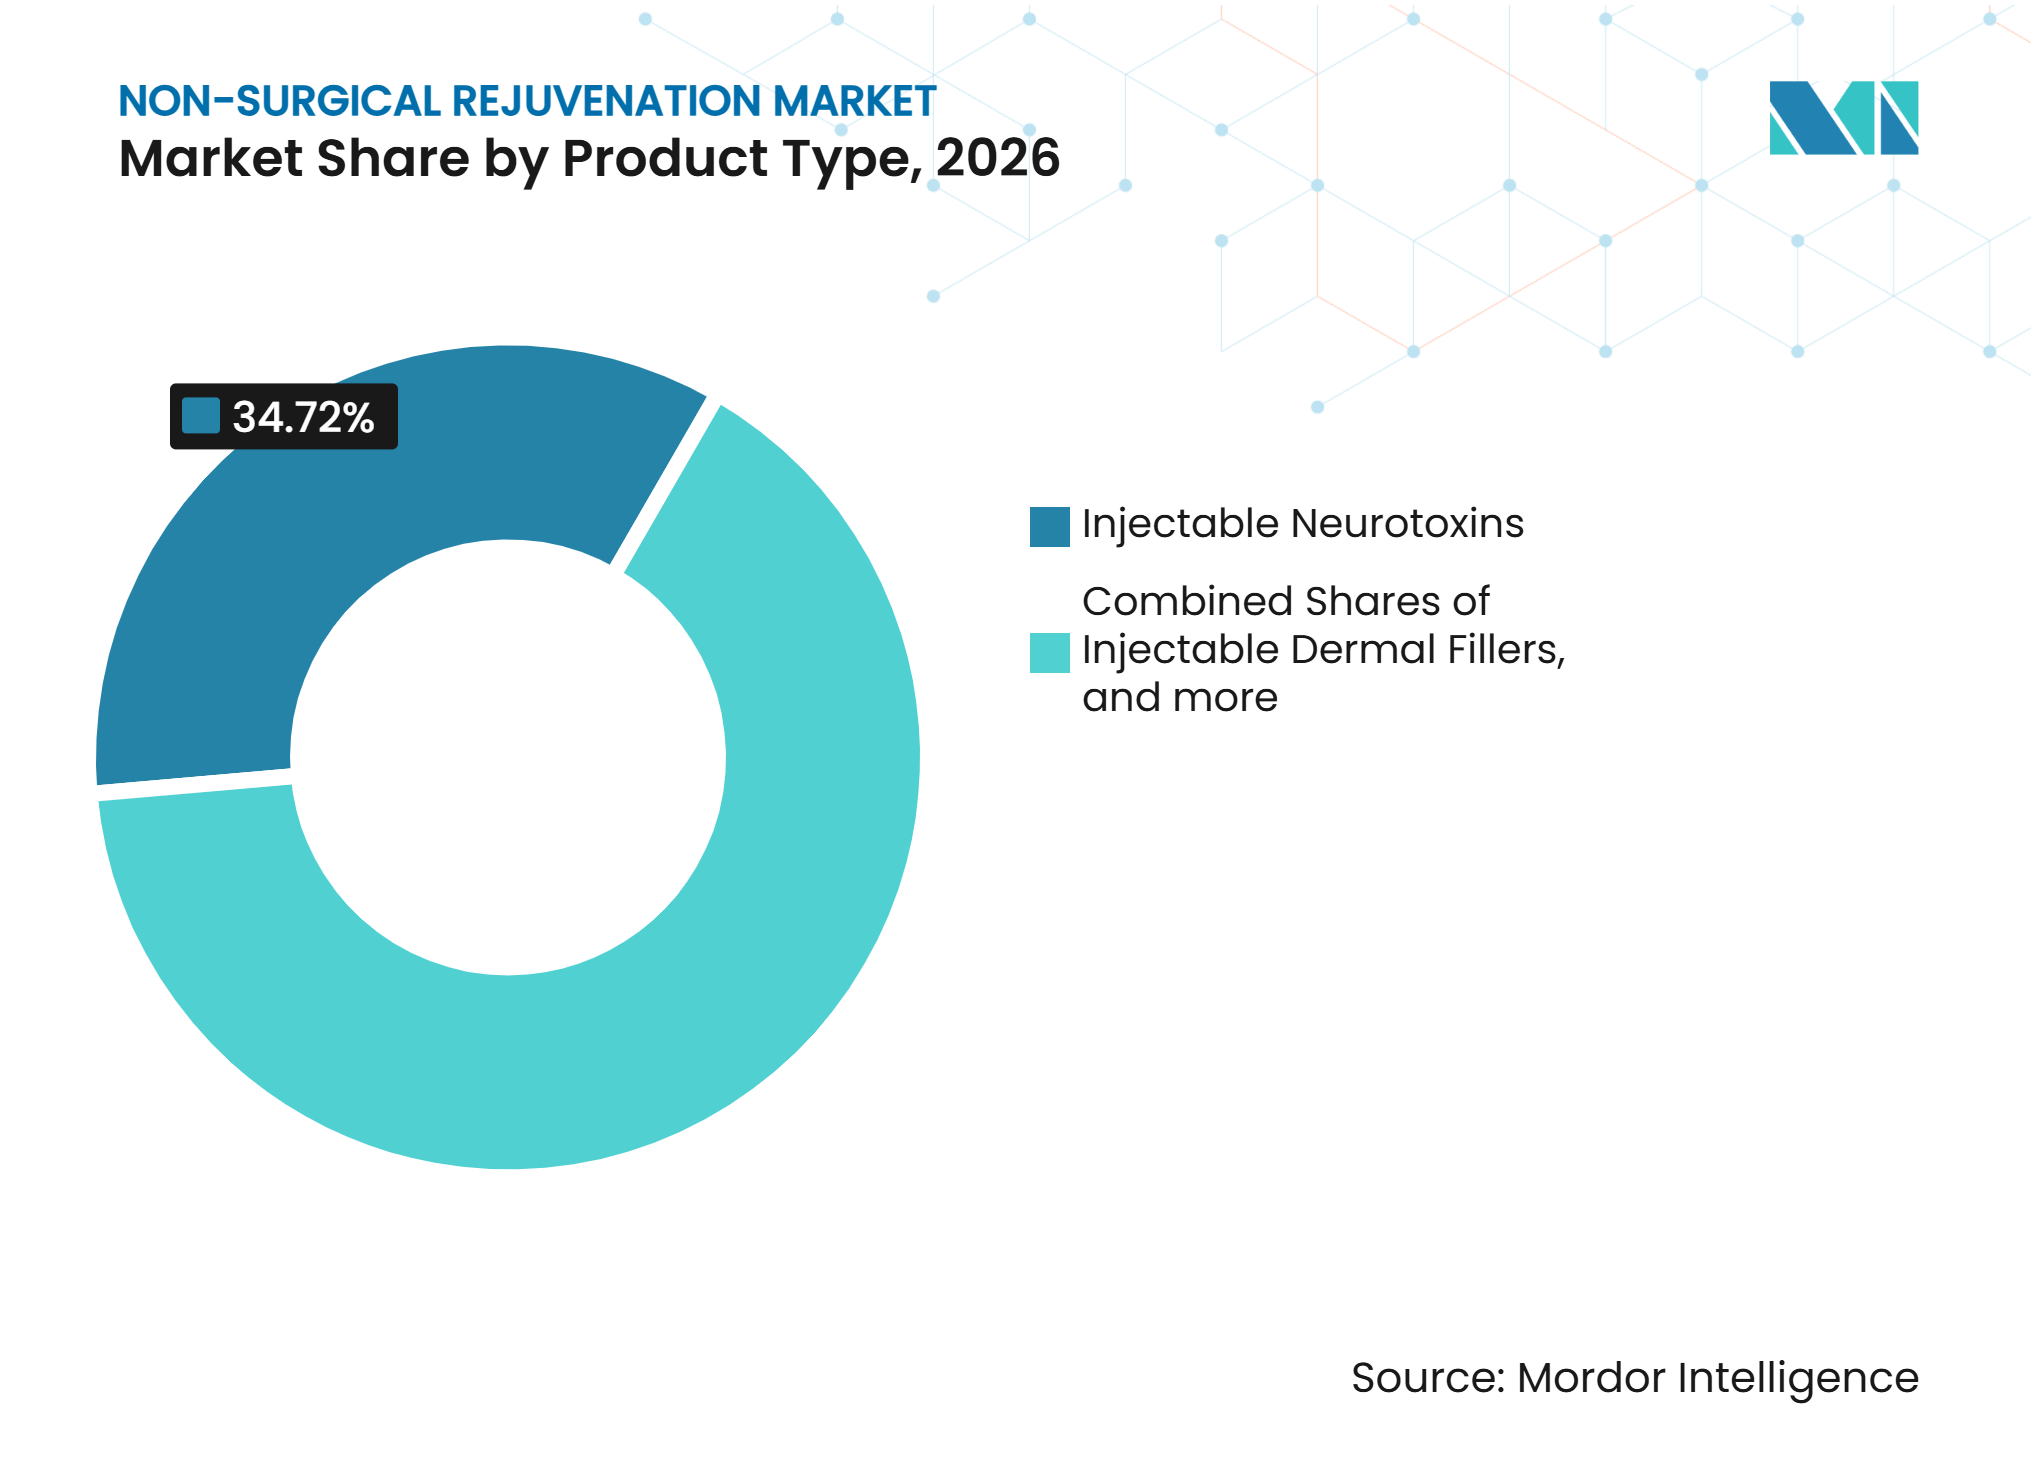
- Nach Produkttyp hielten injizierbare Neurotoxine im Jahr 2026 einen Marktanteil von 34,72 % am Markt für nicht-chirurgische Verjüngung, während topische Produkte und Skin-Booster bis 2032 voraussichtlich mit einem CAGR von 10,21 % wachsen werden.
- Nach Behandlungsbereich entfiel im Jahr 2026 ein Marktanteil von 66,26 % auf die Gesichtsästhetik, während Haar- und Kopfhautbehandlungen bis 2032 voraussichtlich mit einem CAGR von 7,74 % wachsen werden.
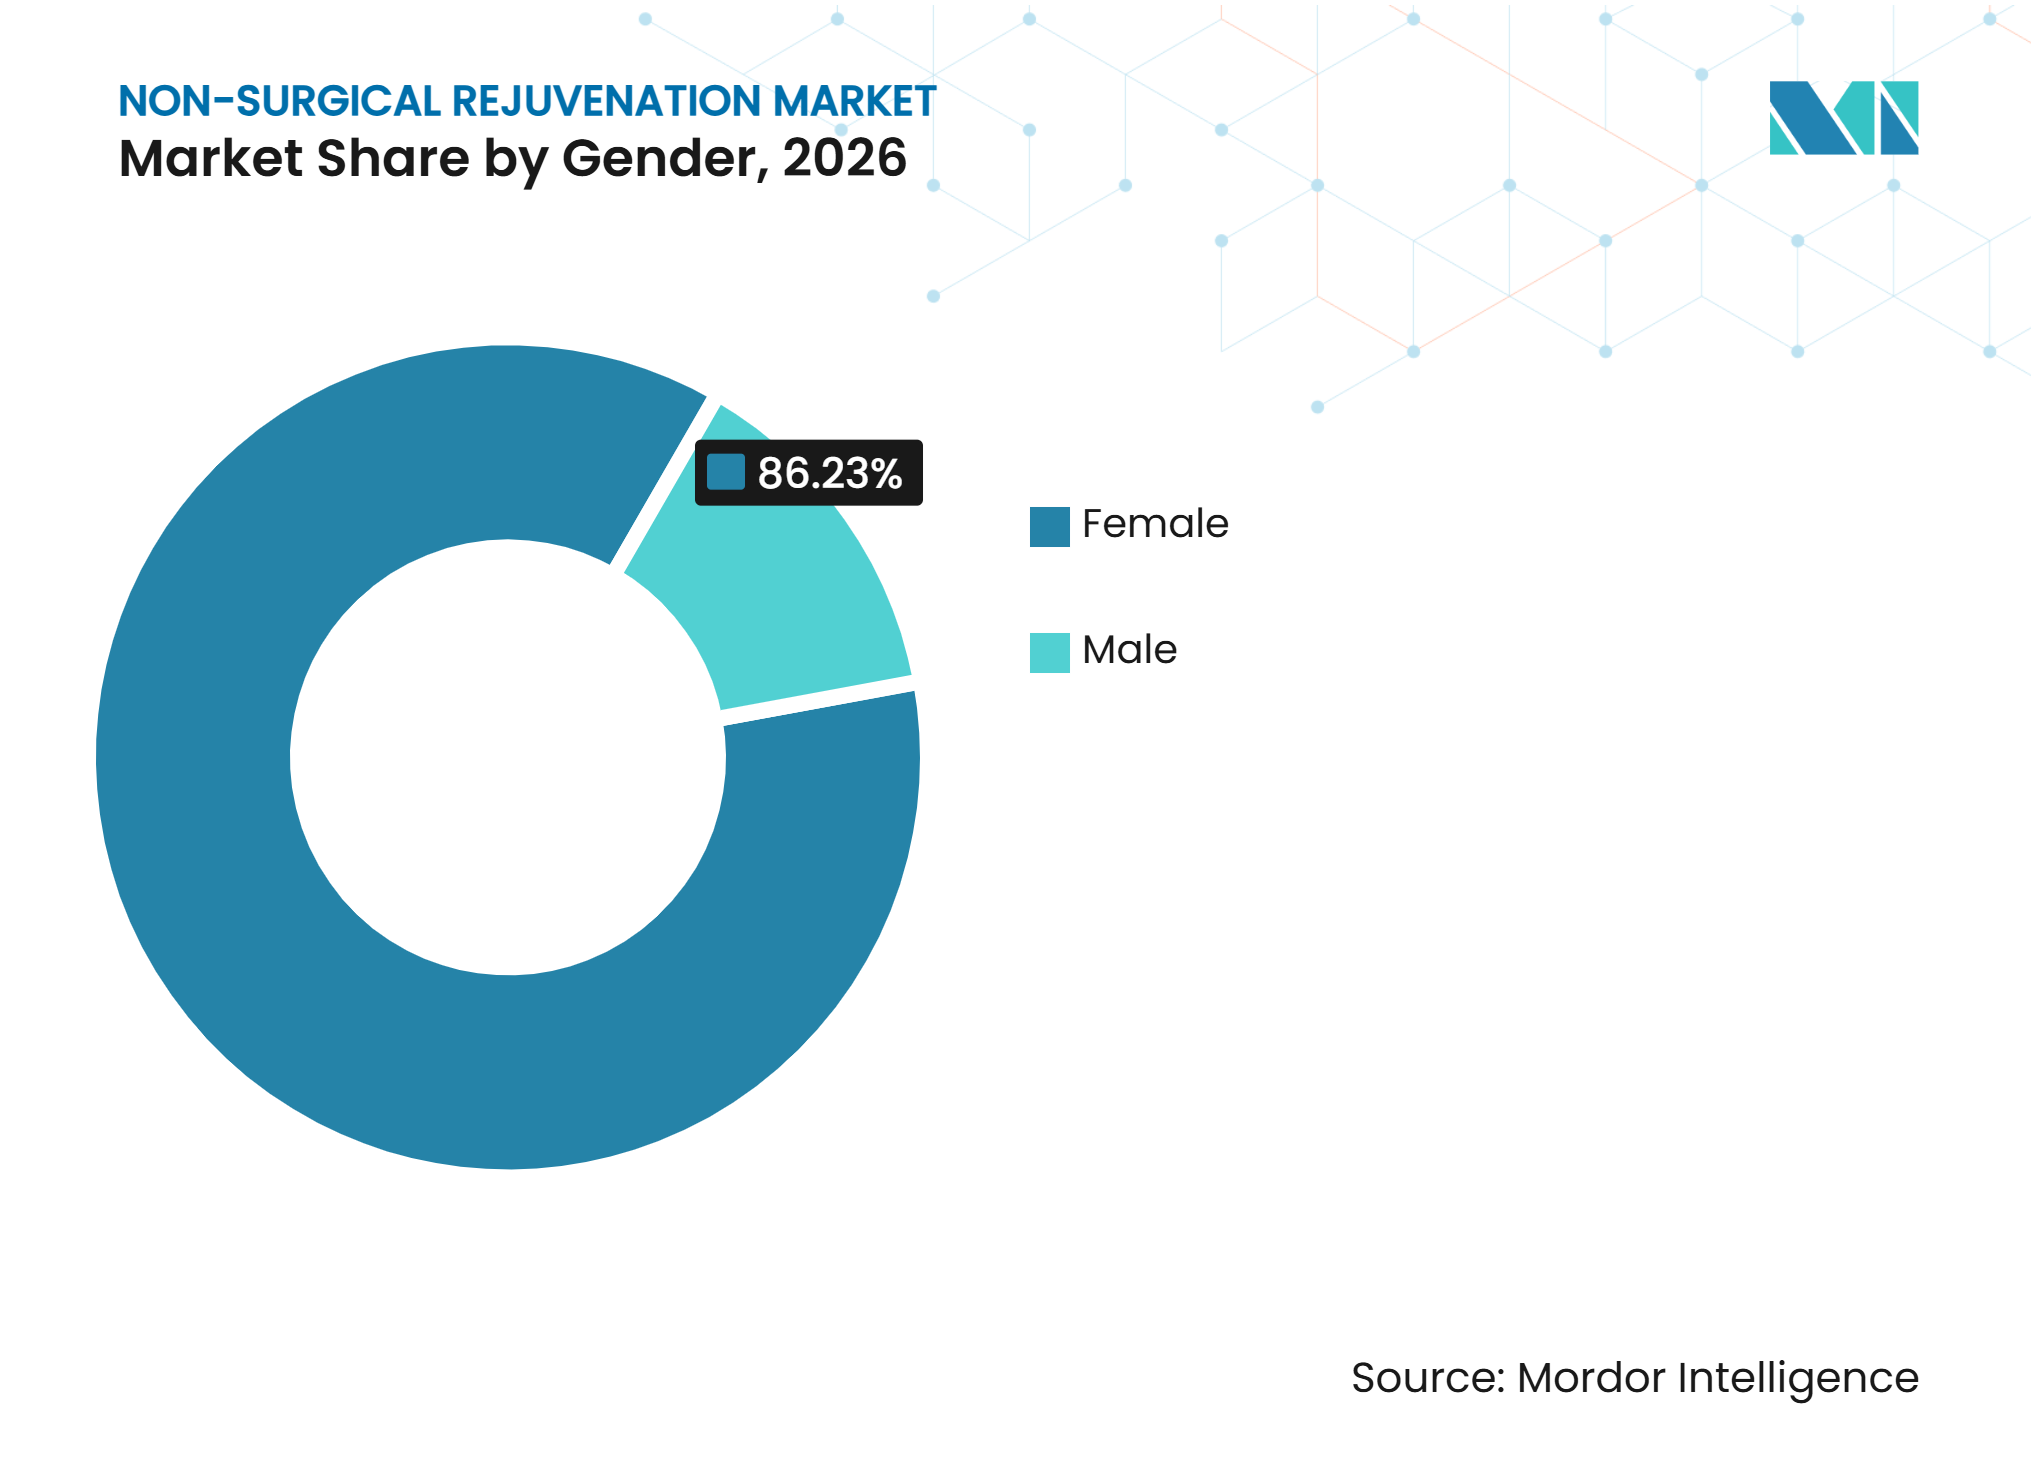
- Nach Geschlecht hielt das weibliche Segment im Jahr 2026 einen Umsatzanteil von 86,23 %, während das männliche Segment bis 2032 voraussichtlich mit einem CAGR von 9,56 % wachsen wird.
- Nach Altersgruppe hielten Erwachsene im Alter von 40 bis 54 Jahren im Jahr 2026 einen Umsatzanteil von 42,34 %, während die Altersgruppe der 13- bis 39-Jährigen bis 2032 voraussichtlich mit einem CAGR von 7,69 % wachsen wird.
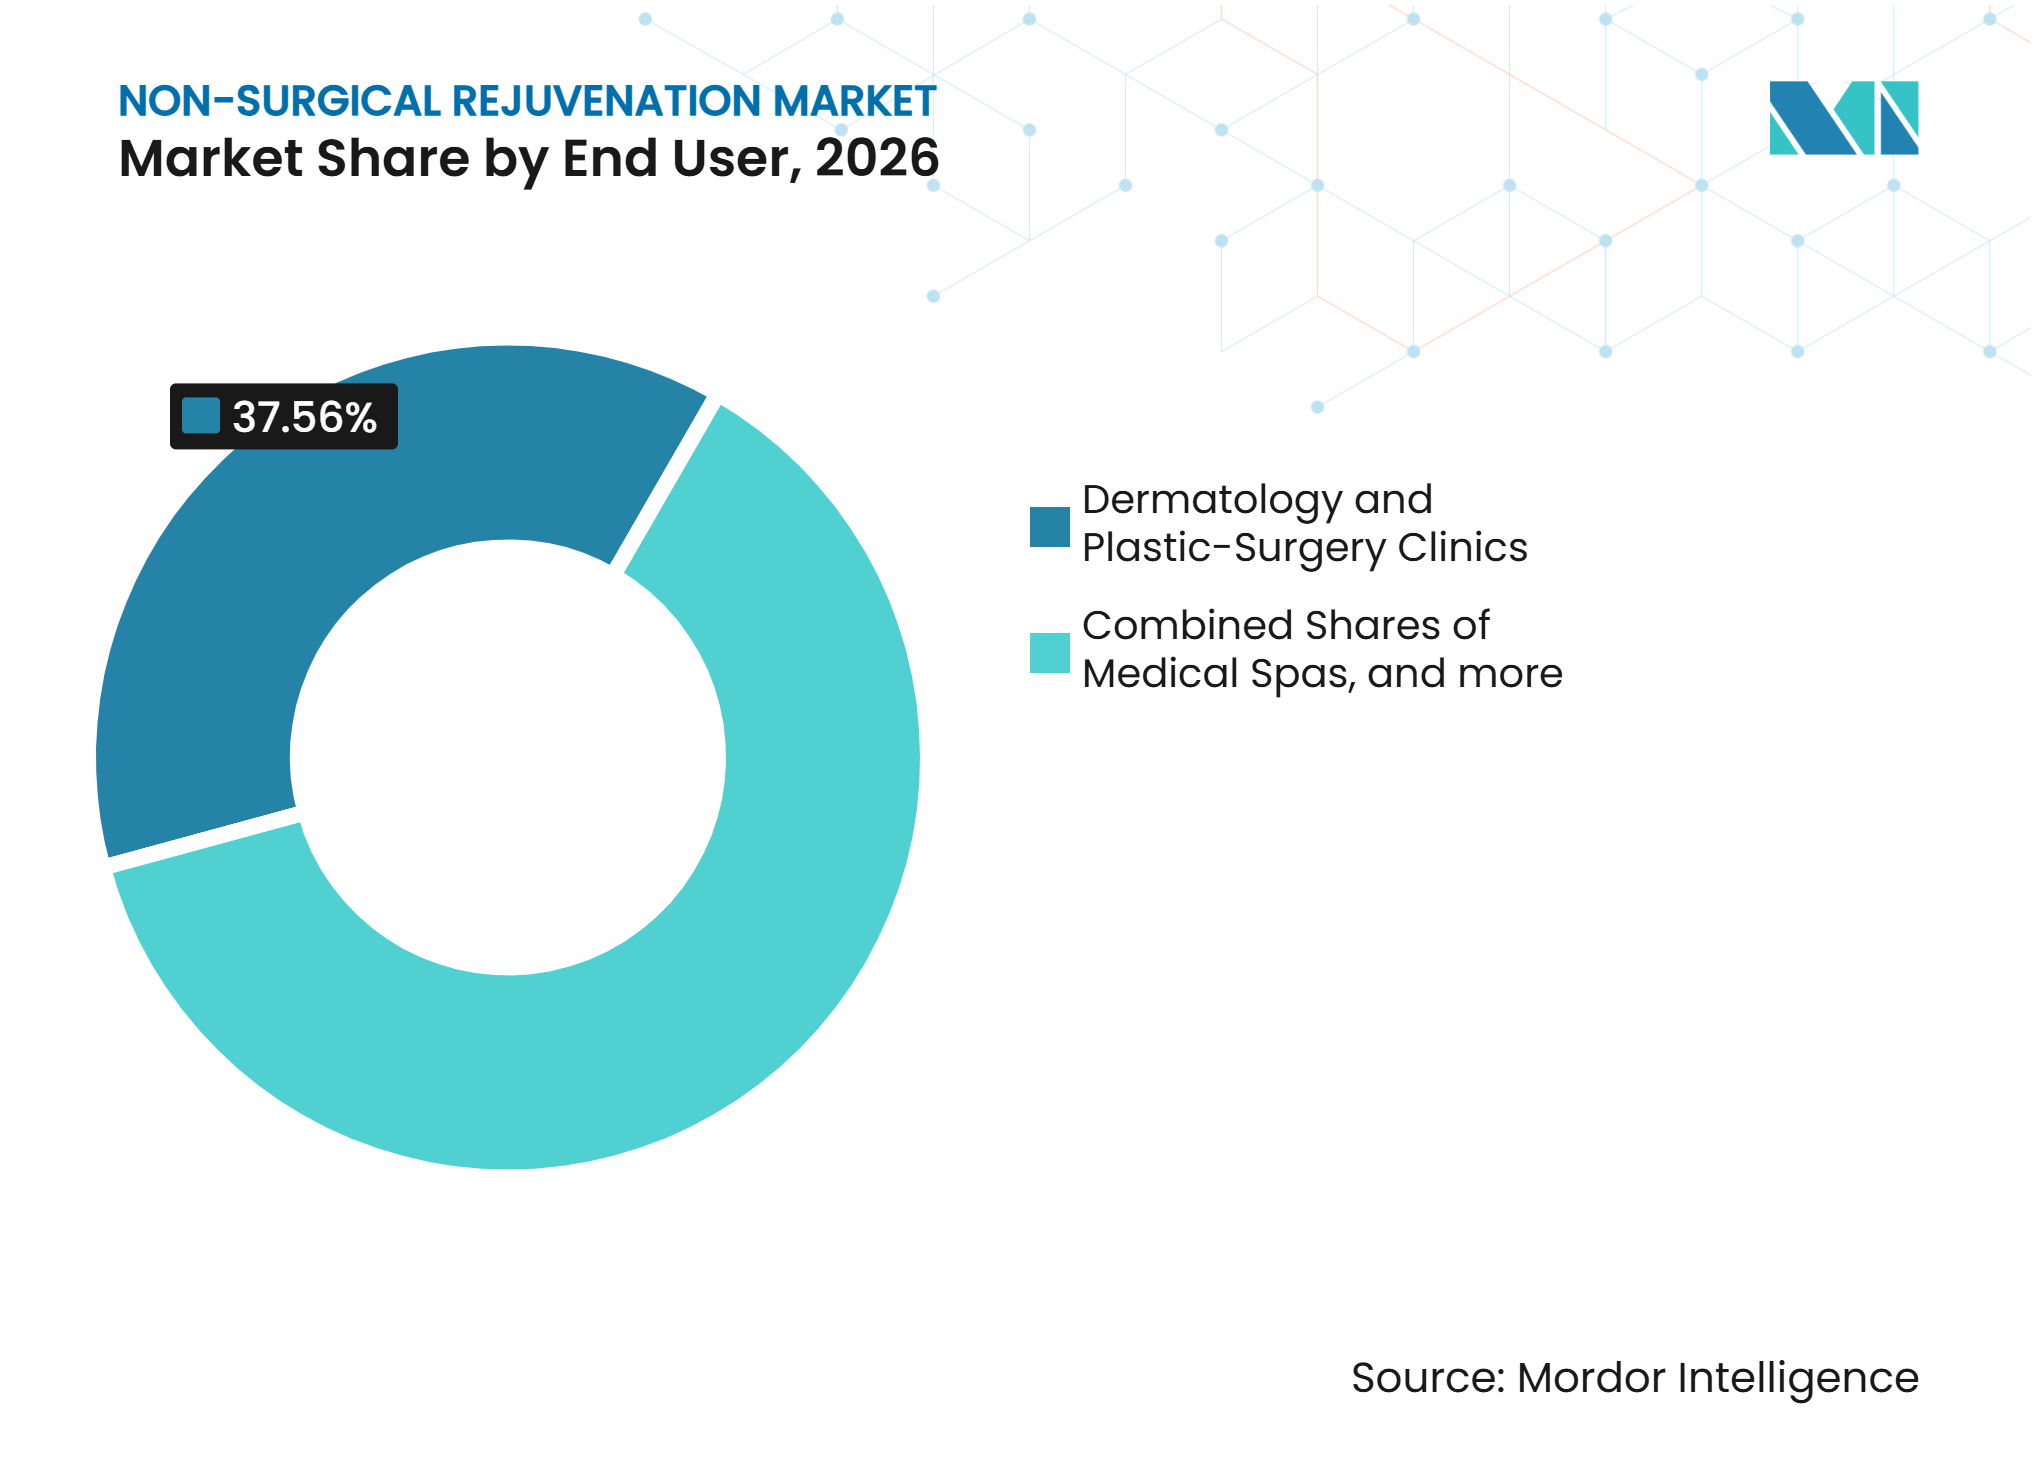
- Nach Endnutzer hielten Dermatologie- und plastisch-chirurgische Kliniken im Jahr 2026 einen Umsatzanteil von 37,56 %, während medizinische Spas bis 2032 voraussichtlich mit einem CAGR von 8,67 % wachsen werden.
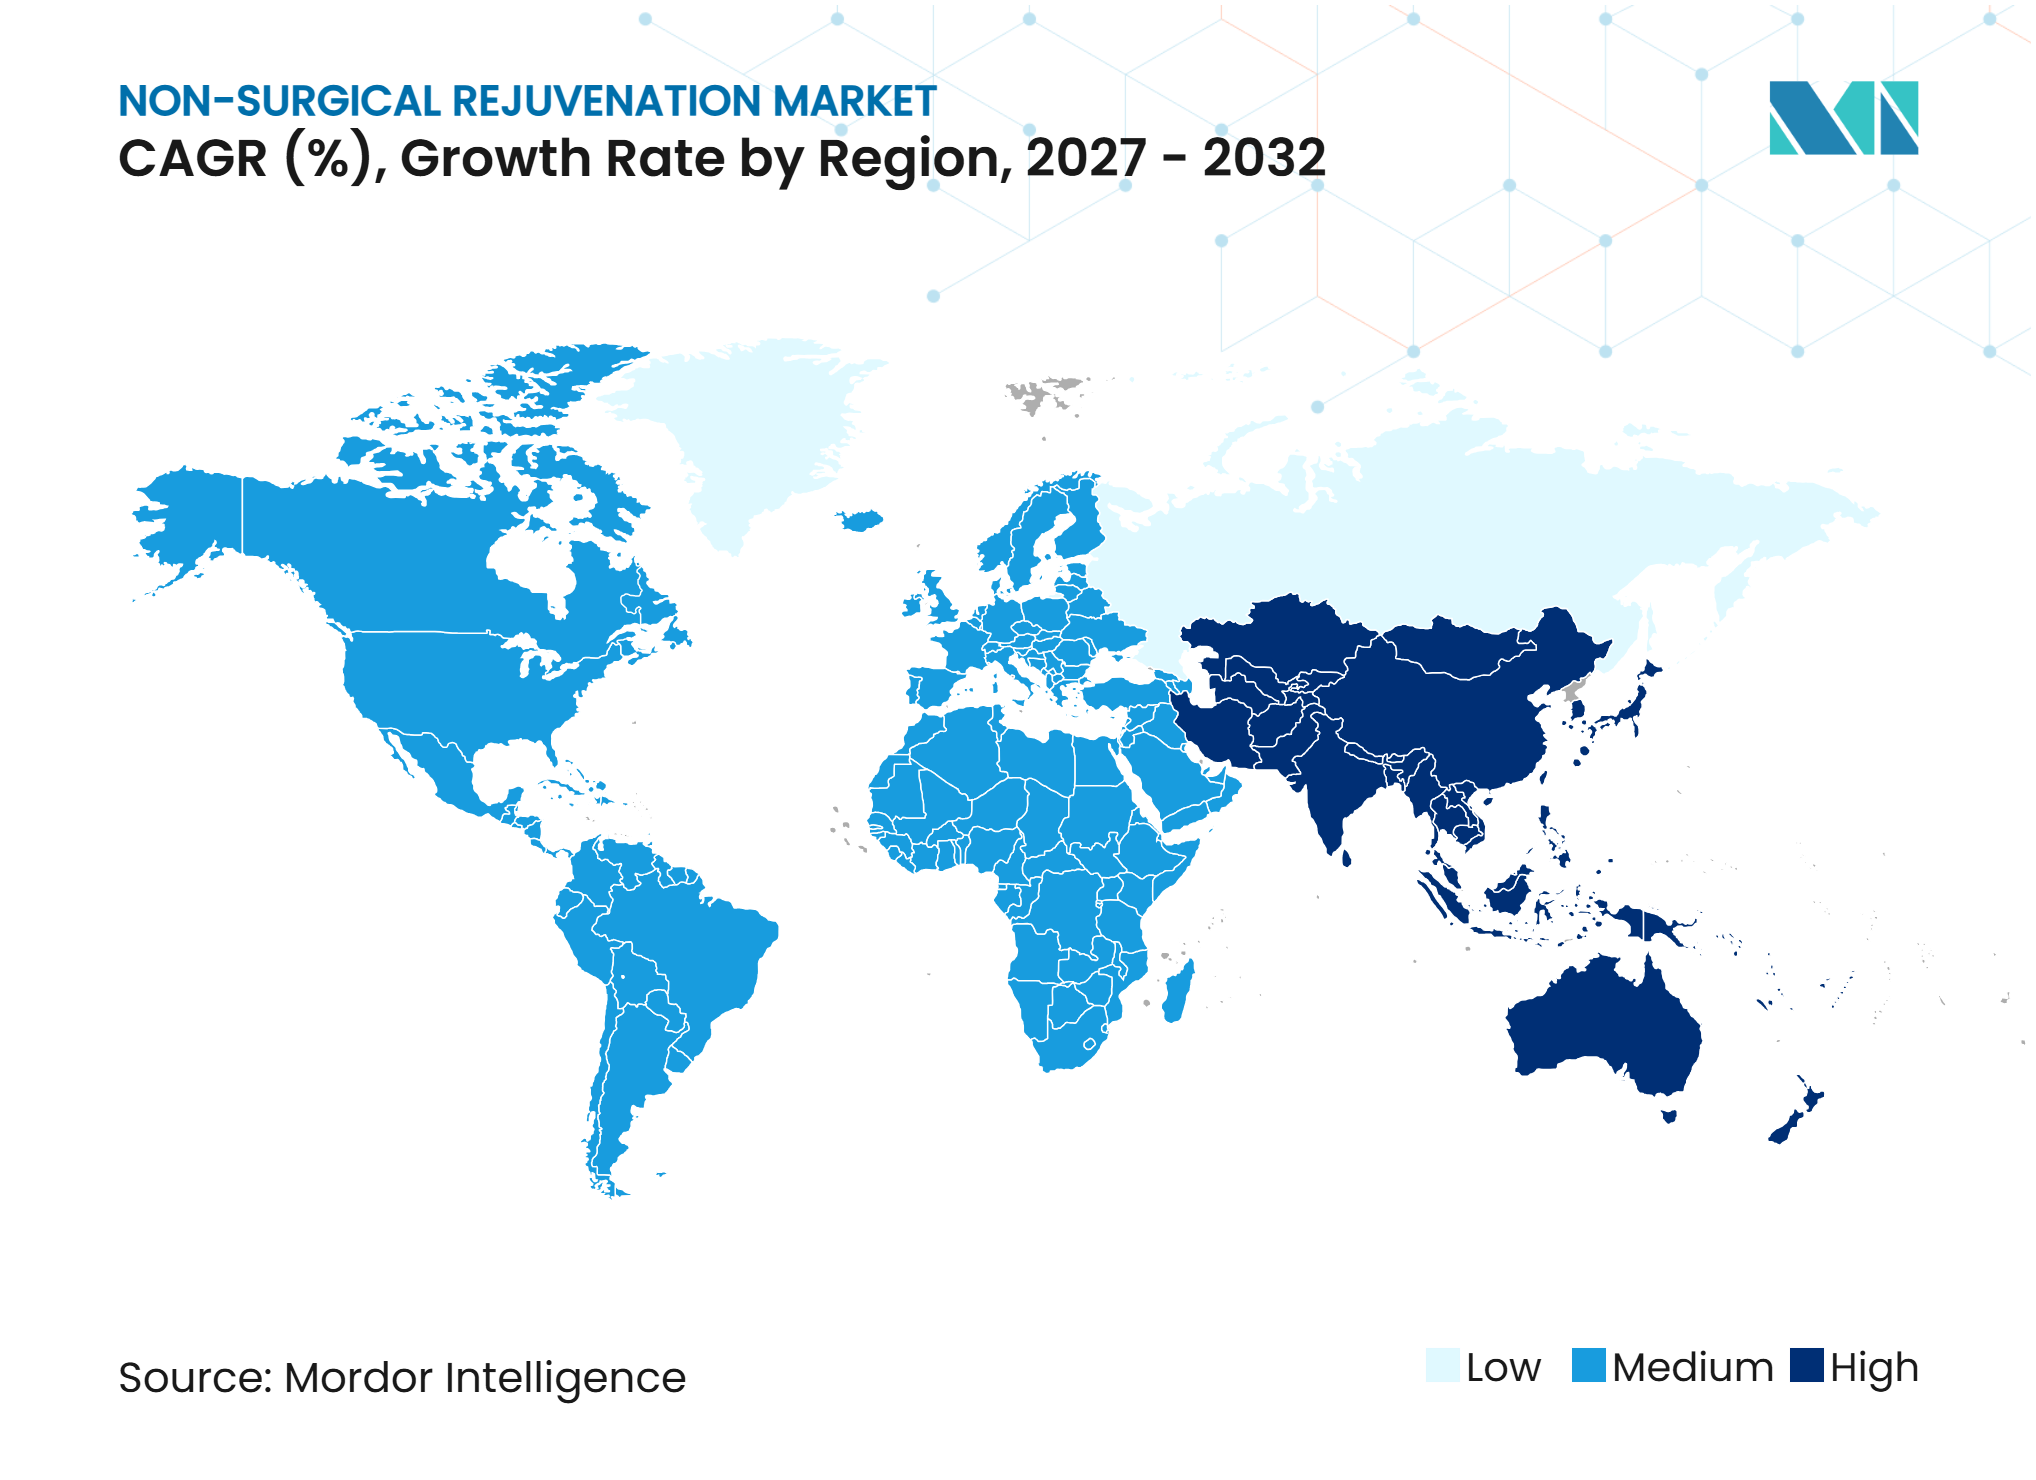
- Nach Geografie entfiel im Jahr 2026 ein Umsatzanteil von 41,32 % auf Nordamerika, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 9,35 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Präferenz für Behandlungen mit kurzer Ausfallzeit in der Praxis | +1.50% | Global | Kurzfristig (≤ 2 Jahre) |
| Wirtschaftlichkeit der Wiederholungsbehandlung mit Neuromodulatoren und Fillern | +1.20% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Alternde Bevölkerung und präventive Ästhetik | +1.00% | Global, am stärksten in Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Soziale Medien, Videoanrufe und Erscheinungsbewusstsein | +0.90% | Global, am stärksten in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Expansion medizinischer Spas und Zugang in der zweiten Ebene | +0.80% | Asien-Pazifik, mit Ausstrahlungseffekten auf Nordamerika sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| KI-gestützte Gesichtskartierung und Kombinationsbehandlungsprotokolle | +0.50% | Nordamerika und Europa, mit frühen Gewinnen in Südkorea, Japan und China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Präferenz für Behandlungen mit kurzer Ausfallzeit in der Praxis
Die praxisbasierte Versorgung ist zu einem zentralen Bestandteil des Marktes für nicht-chirurgische Verjüngung geworden, da Patienten Behandlungen in ihren normalen Arbeits- und Familienalltag integrieren können. Minimalinvasive Eingriffe machten im Jahr 2025 80,00 % der Behandlungen bei Angehörigen der Generation X und der Millennials, die eine Gesichtsverjüngung anstrebten, aus.[1]Neurotoxin- und Filler-Termine können häufig innerhalb eines kurzen Besuchs abgeschlossen werden, was die praktische Hürde im Vergleich zu chirurgischen Eingriffen senkt. Die Attraktivität ist am größten, wenn Patienten ihre normalen Aktivitäten mit begrenzten Erholungsanforderungen wieder aufnehmen können. Produktlieferanten stehen daher unter Druck, zuverlässige Ergebnisse und Behandlungsintervalle nachzuweisen, die die Patientenbindung unterstützen. In den Vereinigten Staaten stärkt die FDA-Anforderung, dass Injektionsmittel verschreibungspflichtige Produkte sein müssen, die Unterscheidung zwischen konformen Anbietern und informellen Verkäufern.
Alternde Bevölkerung und präventive Ästhetik
Die Bevölkerungsalterung unterstützt weiterhin den Markt für nicht-chirurgische Verjüngung, insbesondere bei Behandlungen, die sich mit Gesichtsvolumen, Hauttextur und Erschlaffung befassen. Die Altersgruppe der 40- bis 54-Jährigen hielt im Jahr 2026 einen Umsatzanteil von 42,34 % und bestätigt damit ihre Rolle als etablierte Behandlungsbasis. Jüngere Erwachsene beginnen ebenfalls früher mit Erhaltungsbehandlungen, was den Zeitraum verlängern kann, über den sie zur Behandlung zurückkehren. Eine Umfrage des Pew Research Center aus dem Jahr 2025 ergab, dass 23,00 % der US-amerikanischen Erwachsenen nicht-chirurgische Behandlungen wie Botulinumtoxin oder Dermalfiller erhalten hatten oder in Betracht ziehen würden.[2]Patienten im Alter von 55 bis 69 Jahren und solche ab 70 Jahren tragen zur weiteren Nachfrage bei, da die Akzeptanz ästhetischer Behandlungen zunimmt. Diese sich verbreiternde Altersstruktur unterstützt kombinierte Behandlungspläne anstelle eines einzelnen, gelegentlichen Eingriffs.
Soziale Medien, Videoanrufe und Erscheinungsbewusstsein
Digitale Kanäle haben Patienten stärker für Gesichtssymmetrie, Hautqualität und sichtbare Alterungszeichen sensibilisiert. Videoanrufe können die Aufmerksamkeit auf Gesichtsbewegungen, Textur und Asymmetrie während der routinemäßigen beruflichen Kommunikation erhöhen. Such- und Social-Media-Aktivitäten geben Erstpatienten auch mehr Wissen über Verfahren, bevor sie eine Klinik aufsuchen. Dies kann die Zeit zwischen Beratung und Buchung verkürzen, wenn Anbieter Fragen zu Produkt, Sicherheit und Ergebnis klar beantworten können. Dieselben Kanäle können irreführende Behauptungen verbreiten und nicht zugelassene Produkte bewerben, was Anbieter in die Pflicht nimmt, glaubwürdige klinische Informationen zu kommunizieren. FDA-Durchsetzungsmaßnahmen gegen Websites, die nicht zugelassene Botulinumtoxin-Produkte vermarkten, zeigen, warum digitale Entdeckung mit verifizierter Versorgung und qualifizierter Verabreichung verbunden sein muss.[3]
Expansion medizinischer Spas und Zugang in der zweiten Ebene
Medizinische Spas erweitern die Zugangspunkte zum Markt für nicht-chirurgische Verjüngung durch zugängliche Standorte, Direktzahlungsbehandlungen und Wiederholungsbehandlungsprogramme. Mehr als 90,00 % der US-amerikanischen medizinischen Spas blieben im Jahr 2025 in unabhängigem Besitz, was trotz aktiver Konsolidierung eine fragmentierte Anbieterbasis hinterlässt.[4] Mitgliedschafts- und Abonnementmodelle können Anbietern helfen, den Kontakt zu Patienten zwischen klinischen Eingriffen aufrechtzuerhalten. Die Kettenexpansion geht auch über große Ballungsräume hinaus, wo der Patientenzugang historisch weniger entwickelt war. SoYoung meldete im zweiten Quartal 2025 ein Umsatzwachstum von 426,00 % im Jahresvergleich bei Ketten leichter ästhetischer Kliniken, während Standorte in Städten der zweiten Ebene um 99,00 % wuchsen. Ein breiterer Zugang erhöht die Bedeutung der Qualifikation von Behandlern und einer rückverfolgbaren Produktverteilung.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Geräte- und Behandlungskosten | -1.30% | Global, am stärksten in Südamerika sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Lückenhafter Regulierungsrahmen und Qualifikationslücken bei Behandlern | -0.80% | Global, am stärksten in Naher Osten und Afrika sowie Südostasien-Pazifik | Langfristig (≥ 4 Jahre) |
| Gefälschte und Graumarkt-Injektionsmittel | -0.60% | Global, am stärksten in Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Konkurrierende Pharmakotherapie zur Gewichtsreduktion, die die Nachfrage nach Fettreduktionsverfahren verringert | -0.40% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Gefälschte und Graumarkt-Injektionsmittel
Gefälschte und Graumarkt-Injektionsmittel bleiben ein ernstes Sicherheits- und Vertrauensproblem für den Markt für nicht-chirurgische Verjüngung. Britische Behörden verzeichneten zwischen Juni und August 2025 41 bestätigte Botulismus-Fälle, die mit nicht zugelassenen Botulinumtoxin-Produkten in Verbindung gebracht wurden. Die Reaktion der MHRA richtete sich gegen Verkäufer, die soziale Medien nutzten, und nicht lizenzierte Behandler, die in informellen Umgebungen tätig waren. New York City erließ 2025 ebenfalls eine Gesundheitswarnung zu schweren Erkrankungen im Zusammenhang mit der Selbstinjektion von Botulinumtoxin-Produkten aus nicht lizenzierten Quellen. Solche Ereignisse können preissensible Verbraucher zögerlich gegenüber Behandlungen machen, selbst wenn sie einen seriösen Anbieter in Betracht ziehen. Anbieter und Hersteller benötigen Produktauthentifizierung, Patientenaufklärung und disziplinierte Einkaufskontrollen, um das Vertrauen in die Kategorie zu schützen.
Konkurrierende Pharmakotherapie zur Gewichtsreduktion, die die Nachfrage nach Fettreduktionsverfahren verringert
Die Pharmakotherapie zur Gewichtsreduktion verändert die Nachfrage innerhalb des Marktes für nicht-chirurgische Verjüngung, anstatt die Nachfrage gleichmäßig über alle Behandlungen hinweg zu reduzieren. Patienten, die eine signifikante Gewichtsabnahme erzielen, sehen möglicherweise weniger Grund, lokalisierte Fettreduktionsverfahren in Anspruch zu nehmen. Dies schwächt die Aussichten für Behandlungen, die ausschließlich auf die Fettelimination ausgerichtet sind, einschließlich einiger Kryolipolyse- und Körperformungsverfahren. Gleichzeitig kann Hauterschlaffung und Gesichtsvolumenverlust nach der Gewichtsabnahme das Interesse an Hautstraffungsgeräten und biostimulatorischen Injektionsmitteln steigern. Anbieter, die Behandlungen rund um Gewebequalität und Erschlaffungskorrektur anbieten, sind für diesen Wandel besser positioniert. Die Veränderung begünstigt flexible Behandlungsportfolios anstelle einer engen Abhängigkeit von lokalisierten Fettreduktionsleistungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Injektionsmittel führen, während Skin-Booster an Fahrt gewinnenInjizierbare Neurotoxine hielten im Jahr 2026 einen Marktanteil von 34,72 % am Markt für nicht-chirurgische Verjüngung und waren damit die größte Produktkategorie. Ihre große installierte Patientenbasis spiegelt wiederholte Behandlungszyklen und eine breite Anwendung in der präventiven und korrektiven Gesichtspflege wider. In den Vereinigten Staaten wurden im Jahr 2024 9,90 Millionen Neuromodulator-Injektionen durchgeführt, ein Anstieg von 4,00 % gegenüber dem Vorjahr.
Topische Produkte und Skin-Booster sollen von 2027 bis 2032 mit einem CAGR von 10,21 % wachsen, der schnellsten Rate unter den Produkttypen. Ihr Wachstum spiegelt das klinische Interesse an Polynukleotiden, PDRN und Skin-Booster-Hyaluronsäure in Gesichts- und Körperprotokollen wider. Diese Produkte werden häufig zusammen mit Injektionsmitteln oder energiebasierten Verfahren eingesetzt und nicht als vollständige Substitute. Diese klinische Rolle kann den Wert eines Behandlungsbesuchs steigern, wenn Anbieter Produkte rund um Hydratation, Textur und Gewebequalität auswählen. Energiebasierte Systeme bleiben in den Bereichen Laser, intensives gepulstes Licht, Radiofrequenz, hochintensiver fokussierter Ultraschall, Kryolipolyse und elektromagnetische Muskelstimulation relevant.



Nach Behandlungsbereich:
Gesichtspflege behält ihre Größe, während Haarbehandlungen schneller wachsenDie Gesichtsästhetik entfiel im Jahr 2026 auf einen Marktanteil von 66,26 % am Markt für nicht-chirurgische Verjüngung. Ihre Größe spiegelt ein breites Spektrum an Bedürfnissen wider, das Ausdruckslinien, Volumenverlust, Hautqualität und sichtbare altersbedingte Veränderungen umfasst. Neuromodulatoren und Filler bleiben zentral, da sie sowohl für präventive Behandlungen als auch für Korrekturen in späteren Stadien angepasst werden können. Gesichtsbehandlungen profitieren auch von Kombinationsprotokollen, die energiebasierte Geräte in einen einzigen Behandlungsplan integrieren.
Haar- und Kopfhautbehandlungen sollen von 2027 bis 2032 mit einem CAGR von 7,74 % wachsen, der schnellsten Rate unter den Behandlungsbereichen. Das wachsende Bewusstsein für androgenetische Alopezie bringt mehr Patienten in nicht-chirurgische Haarlösungen. Plättchenreiches Plasma und injizierbare Kopfhaut-Biostimulatoren werden zunehmend Teil der Behandlungsdiskussion für Patienten, die eine frühzeitige Intervention anstreben. Männliche Patienten stellen eine wichtige Nachfragequelle dar, da Haar- und Gesichtsbehandlungen gemeinsam in Betracht gezogen werden können. Körperformung und Fettreduktion sehen sich einem veränderten Nachfragemix gegenüber, da die GLP-1-Nutzung die Patientenpräferenzen neu gestaltet. Patienten mit Erschlaffung nach Gewichtsabnahme bevorzugen möglicherweise Radiofrequenz oder hochintensiven fokussierten Ultraschall gegenüber Behandlungen, die ausschließlich auf Fettentfernung abzielen.
Nach Geschlecht:
Weibliche Patienten bilden die Basis, während die männliche Nachfrage steigtDas weibliche Segment hielt im Jahr 2026 einen Umsatzanteil von 86,23 % und spiegelt damit eine langjährige Rolle bei der Gestaltung der Nachfrage nach injizierbaren Mitteln und der Erhaltung der Hautqualität wider. Etablierte Patientenroutinen unterstützen wiederkehrende Neurotoxin-, Filler- und Hautbehandlungstermine. Frauen bleiben in vielen Anbieterumgebungen die größte Patientengruppe, da ästhetische Pflege seit längerer Zeit in berufliche und verbraucherorientierte Routinen eingebettet ist. Diese große Basis gibt Anbietern eine vorhersehbare Nachfrage nach Erhaltungsverfahren. Sie unterstützt auch Mitgliedschaftsprogramme, die klinische Behandlung mit Hautpflege und Nachsorge kombinieren.
Das männliche Segment soll von 2027 bis 2032 mit einem CAGR von 9,56 % wachsen. Die AAFPRS berichtete, dass im Jahr 2025 92,00 % der amerikanischen Gesichtsplastischen Chirurgen männliche Patienten in ihren Praxen hatten. Neurotoxine waren die führende nicht-chirurgische Behandlung, die von dieser Patientengruppe nachgefragt wurde. Männer suchen auch Filler und Behandlungen zur Verbesserung der Hautqualität, obwohl die absoluten Eingriffszahlen unter denen von Frauen bleiben.

Nach Altersgruppe:
Die Kernkohorte hält den Umsatz, während jüngere Erwachsene früher einsteigenErwachsene im Alter von 40 bis 54 Jahren hielten im Jahr 2026 einen Umsatzanteil von 42,34 % und waren damit die größte Altersgruppe. Diese Kohorte sucht häufig Behandlungen für frühen Volumenverlust, Ausdruckslinien, Hauterschlaffung und Texturprobleme. Sie verfügt sowohl über den klinischen Bedarf als auch über die Ausgabenhistorie, die injizierbare und energiebasierte Behandlungen unterstützen. Kombinationsbehandlungsprotokolle sind besonders relevant, da Patienten mehrere Anliegen in einem einzigen Termin ansprechen können.
Die Altersgruppe der 13- bis 39-Jährigen soll von 2027 bis 2032 mit einem CAGR von 7,69 % wachsen. Dieses Wachstum spiegelt präventives Behandlungsverhalten bei Erwachsenen wider, die Pflege suchen, bevor Linien und Volumenveränderungen ausgeprägter werden. Die frühe Anwendung von Neurotoxinen kann einen längeren Kontaktzeitraum mit Anbietern etablieren, wenn die Behandlung angemessen und klinisch überwacht ist. Die Verschiebung beseitigt nicht die Nachfrage bei älteren Patienten, verändert aber den Zeitpunkt, zu dem Menschen mit der ästhetischen Pflege beginnen.
Nach Endnutzer:
Kliniken behalten das Vertrauen, während medizinische Spas an Boden gewinnenDermatologie- und plastisch-chirurgische Kliniken hielten im Jahr 2026 einen Umsatzanteil von 37,56 %, den größten Anteil unter den Endnutzern. Ihre Position spiegelt die Bedeutung klinischer Zertifizierung für Erstpatienten mit Injektionsmitteln und komplexen Behandlungsplänen wider. Kliniken verfügen häufig über das Fachwissen, das erforderlich ist, um Neurotoxine, Filler, Biostimulatoren und energiebasierte Verfahren zu kombinieren. Dies ist besonders wertvoll für Patienten mit mehreren Anliegen oder solche, die Korrekturbehandlungen suchen.
Medizinische Spas sollen von 2027 bis 2032 mit einem CAGR von 8,67 % wachsen. Ihr Wachstum spiegelt Direktzahlungsbehandlungen, flexible Terminplanung, Mitgliedschaften und ein auf routinemäßige Wellnessbesuche ausgerichtetes Patientenerlebnis wider. Der Kanal spricht auch Investoren an, da Wiederholungsleistungen und Hautpflegeprogramme wiederkehrende Einnahmen unterstützen können. AmSpa berichtete von aktiver Akquisitionstätigkeit im Jahr 2025, wobei skalierte regionale Plattformen EBITDA-Multiplikatoren von 7,00x bis 12,00x erreichten.
Geografische Analyse
Nordamerika
Nordamerika entfiel im Jahr 2026 auf einen Marktanteil von 41,32 % am Markt für nicht-chirurgische Verjüngung. Die Region verfügt über hohe Eingriffszahlen bei Injektionsmitteln, ein etabliertes Verbraucherbewusstsein und eine dichte Anbieterbasis. In den Vereinigten Staaten wurden im Jahr 2024 9,88 Millionen Botulinumtoxin-Eingriffe und 5,33 Millionen Hyaluronsäure-Filler-Eingriffe verzeichnet. Sechs von der FDA zugelassene Neuromodulatoren konkurrieren im Land, und Hugel hat Letybo in den Vereinigten Staaten im März 2025 vollständig kommerzialisiert.
Asien-Pazifik
Asien-Pazifik soll von 2027 bis 2032 mit einem CAGR von 9,35 % wachsen, der höchsten regionalen Rate. Das Wachstum wird durch expandierende Kliniknetzwerke, steigende Einkommen und eine zunehmende Akzeptanz routinemäßiger ästhetischer Pflege unterstützt. Südkorea bleibt ein Innovationszentrum für Neuromodulatoren und ästhetische Protokolle. Koreanische Marken und Behandlungsansätze erreichen zunehmend China, Südostasien und westliche Märkte. SoYoung berichtete, dass der Umsatz von Ketten leichter ästhetischer Kliniken im zweiten Quartal 2025 im Jahresvergleich um 426,00 % wuchs.
Europa
Europa ist eine reife Region mit tiefer Verbreitung von Injektionsmitteln und energiebasierten Systemen in Deutschland, dem Vereinigten Königreich, Frankreich, Italien und Spanien. Die EU-Medizinprodukteverordnung hat die Zulassungs- und Compliance-Standards für Gerätehersteller erhöht und unterstützt etablierte Hersteller mit bewährten Qualitätssystemen. Swissmedic genehmigte Ipsens Relfydess im März 2025 für Glabellar- und laterale Kanthallinien bei Erwachsenen unter 65 Jahren und erweiterte damit die Neuromodulator-Auswahl in der Schweiz.
Wettbewerbslandschaft
Marktkonzentration
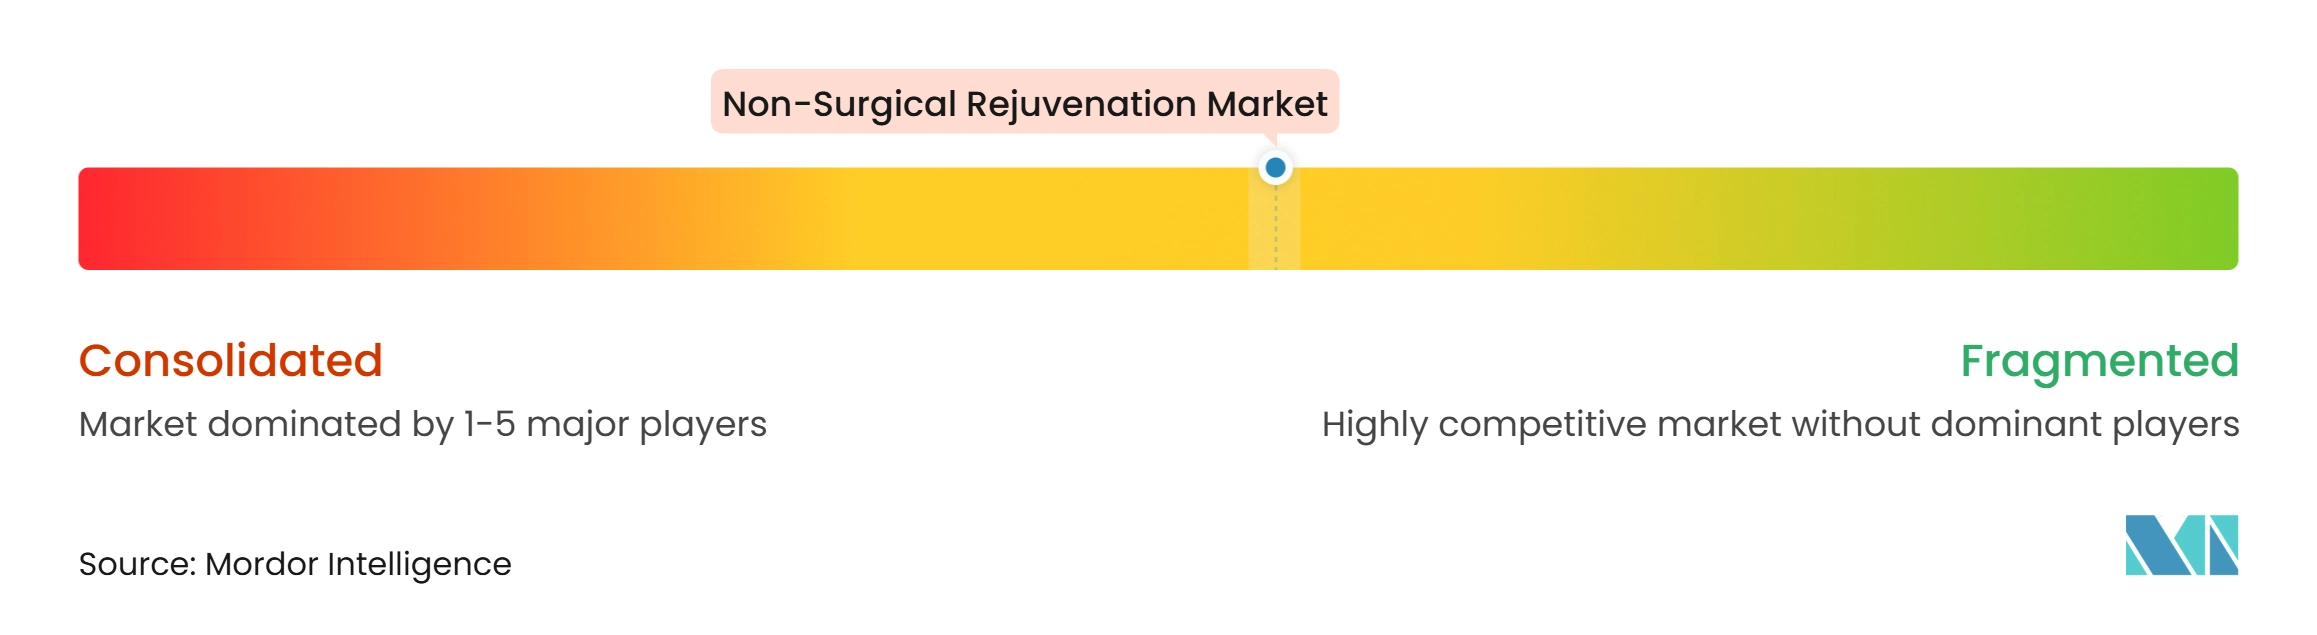
Der Markt für nicht-chirurgische Verjüngung ist unter Produktherstellern mäßig konzentriert und unter Kliniken und medizinischen Spas fragmentiert. AbbVie und Galderma bleiben die führenden injizierbaren Franchises durch Botox Cosmetic und Juvéderm sowie Dysport, Restylane und Sculptra. Revance differenziert Daxxify durch eine angegebene Wirkdauer von sechs Monaten und stellt damit das kürzere Wiederholungszyklusmodell der etablierten Neurotoxin-Produkte in Frage.
Bei energiebasierten Systemen konkurrieren InMode, BTL Industries, Cynosure, Candela, Lumenis und Alma Lasers in den Bereichen Radiofrequenz, Laser und Körperformungsplattformen. Cynosure und Lutronic haben sich im Jahr 2024 zusammengeschlossen und damit ihre Größe in einer wettbewerbsintensiven Gerätekategorie ausgebaut. Die Gerätebewertung hängt zunehmend von klinischen Ergebnissen und der Verfahrensanwendung ab und nicht allein von technischen Spezifikationen. Regulatorische Zulassung und Qualitätssysteme sind ebenfalls zentral für die Wettbewerbsposition. ISO 13485 und Anforderungen der Guten Herstellungspraxis sind wichtige Sorgfaltspflichtaspekte für Geräte- und Injektionsmittellieferanten.
Marktführer in der Branche für nicht-chirurgische Verjüngung
-
AbbVie Inc.
-
Candela Corporation
-
Lumenis Be Ltd.
-
Cutera, Inc.
-
Merz Pharma GmbH and Co. KGaA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für nicht-chirurgische Verjüngung Unternehmen in diesem Bericht
- Abbvie
- Alma Lasers
- BTL INDUSTRIES Inc.
- Candela Medical
- Cutera
- Cynosure LLC
- Daewoong Pharmaceutical Co., Ltd
- Evolus Inc.
- Fotona d.o.o.
- Galderma
- Hugel Inc.
- InMode Ltd
- Jeisys Medical Inc.
- Lumenis
- Lutronic
- Merz Pharma GmbH and Co. KGaA
- Revance Therapeutics
- Sciton
- Sinclair Pharma Limited
- Solta Medical
- Teoxane SA
- Venus Concept Inc.
Neueste Industrielle Entwicklungen in Markt für nicht-chirurgische Verjüngung
- Januar 2026: Victoria Park Medispa übernimmt PHI Medical Aesthetics in Alberta, den ersten Einstieg der kanadischen Plattform in Westkanada, und bringt ihr Kliniknetzwerk auf 27 Standorte als Teil einer Expansionsstrategie von Küste zu Küste.
- März 2025: Hugels Letybo, letibotulinumtoxinA-wlbg, erreicht die vollständige US-Kommerzialisierung durch seine BENEV-Partnerschaft und wird damit der sechste Neuromodulator, der in über 20 Jahren eine FDA-Zulassung erhält.
Umfang des globalen Berichts zum Markt für nicht-chirurgische Verjüngung
Der Bericht zum Markt für nicht-chirurgische Verjüngung segmentiert den Markt nach Produkttyp, einschließlich injizierbarer Neurotoxine, injizierbarer Dermalfiller, energiebasierter Systeme sowie topischer Produkte und Skin-Booster. Injizierbare Neurotoxine werden weiter in Botulinumtoxin Typ A und Botulinumtoxin Typ B unterteilt. Injizierbare Dermalfiller werden in Hyaluronsäure, Kalziumhydroxylapatit, Poly-L-Milchsäure, Kollagen und PMMA-Mikrosphären sowie Polycaprolacton und andere Biostimulatoren segmentiert. Energiebasierte Systeme werden weiter in Laser- und IPL-Plattformen, Radiofrequenzgeräte, Ultraschall- und HIFU-Plattformen, Kryolipolyse-Systeme und elektromagnetische Muskelstimulationsgeräte klassifiziert.
Der Markt wird auch nach Behandlungsbereich segmentiert, einschließlich Gesichtsästhetik, Körperformung und Fettreduktion, Hautregeneration, Pigment- und Texturbehandlungen, Haar- und Kopfhautbehandlungen sowie intimer Wellness. Nach Geschlecht wird der Markt in weibliche und männliche Bevölkerungsgruppen unterteilt. Basierend auf der Altersgruppe wird der Markt in 13–39 Jahre, 40–54 Jahre, 55–69 Jahre und 70+ Jahre segmentiert. Nach Endnutzer wird der Markt in Dermatologie- und plastisch-chirurgische Kliniken, medizinische Spas, Krankenhäuser und ambulante Zentren, traditionelle Spas, HCP-eigene Kliniken und sonstige Endnutzer segmentiert. Geografisch wird der Markt in Nordamerika, Europa, Asien-Pazifik, Naher Osten & Afrika und Südamerika segmentiert. Der Bericht liefert darüber hinaus Marktgrößen und Prognosen für wichtige Länder in diesen Regionen. Für jedes Segment werden Marktgrößenschätzungen und Prognosen in Wert (USD) dargestellt.
Segmentierungsübersicht
| Injizierbare Neurotoxine | Botulinumtoxin Typ A |
| Botulinumtoxin Typ B | |
| Injizierbare Dermalfiller | Hyaluronsäure |
| Kalziumhydroxylapatit | |
| Poly-L-Milchsäure | |
| Kollagen und PMMA-Mikrosphären | |
| Sonstige | |
| Energiebasierte Systeme | Laser- und IPL-Plattformen |
| Radiofrequenzgeräte | |
| Ultraschall- und HIFU-Plattformen | |
| Kryolipolyse-Systeme | |
| Elektromagnetische Muskelstimulationsgeräte | |
| Topische Produkte und Skin-Booster |
| Gesichtsästhetik |
| Körperformung und Fettreduktion |
| Hautregeneration, Pigment und Textur |
| Haar- und Kopfhautbehandlungen |
| Sonstige Behandlungsbereiche |
| Weiblich |
| Männlich |
| 13–39 Jahre |
| 40–54 Jahre |
| 55–69 Jahre |
| 70+ Jahre |
| Dermatologie- und plastisch-chirurgische Kliniken |
| Medizinische Spas |
| Krankenhäuser und ambulante Zentren |
| Traditionelle Spas |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Injizierbare Neurotoxine | Botulinumtoxin Typ A |
| Botulinumtoxin Typ B | ||
| Injizierbare Dermalfiller | Hyaluronsäure | |
| Kalziumhydroxylapatit | ||
| Poly-L-Milchsäure | ||
| Kollagen und PMMA-Mikrosphären | ||
| Sonstige | ||
| Energiebasierte Systeme | Laser- und IPL-Plattformen | |
| Radiofrequenzgeräte | ||
| Ultraschall- und HIFU-Plattformen | ||
| Kryolipolyse-Systeme | ||
| Elektromagnetische Muskelstimulationsgeräte | ||
| Topische Produkte und Skin-Booster | ||
| Nach Behandlungsbereich | Gesichtsästhetik | |
| Körperformung und Fettreduktion | ||
| Hautregeneration, Pigment und Textur | ||
| Haar- und Kopfhautbehandlungen | ||
| Sonstige Behandlungsbereiche | ||
| Nach Geschlecht | Weiblich | |
| Männlich | ||
| Nach Altersgruppe | 13–39 Jahre | |
| 40–54 Jahre | ||
| 55–69 Jahre | ||
| 70+ Jahre | ||
| Nach Endnutzer | Dermatologie- und plastisch-chirurgische Kliniken | |
| Medizinische Spas | ||
| Krankenhäuser und ambulante Zentren | ||
| Traditionelle Spas | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für nicht-chirurgische Verjüngung bis 2032 erreichen?
Der Markt soll bis 2032 einen Wert von 26,93 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 7,18 % wachsen.
Welche Produktkategorie wächst im Bereich der nicht-chirurgischen Verjüngung am schnellsten?
Topische Skin-Booster-Produkte sollen bis 2032 mit einem CAGR von 10,21 % wachsen.
Welcher Behandlungsbereich hält den größten Anteil am Umsatz der nicht-chirurgischen Verjüngung?
Die Gesichtsästhetik hielt im Jahr 2026 einen Umsatzanteil von 66,26 %, unterstützt durch die Nachfrage nach Neurotoxinen, Fillern und Kombinationsverfahren.
Warum gewinnen medizinische Spas in der ästhetischen Versorgung an Bedeutung?
Medizinische Spas sollen bis 2032 mit einem CAGR von 8,67 % wachsen, da sie Direktzahlungsversorgung, flexible Terminplanung, Mitgliedschaften und Wiederholungsbehandlungsprogramme anbieten.
Welche Region soll bei nicht-chirurgischen Verjüngungsverfahren am schnellsten wachsen?
Asien-Pazifik soll bis 2032 mit einem CAGR von 9,35 % wachsen, unterstützt durch Klinikexpansion und zunehmende Akzeptanz ästhetischer Pflege.