
Taille et part du marché de la Revitalisation Non Chirurgicale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
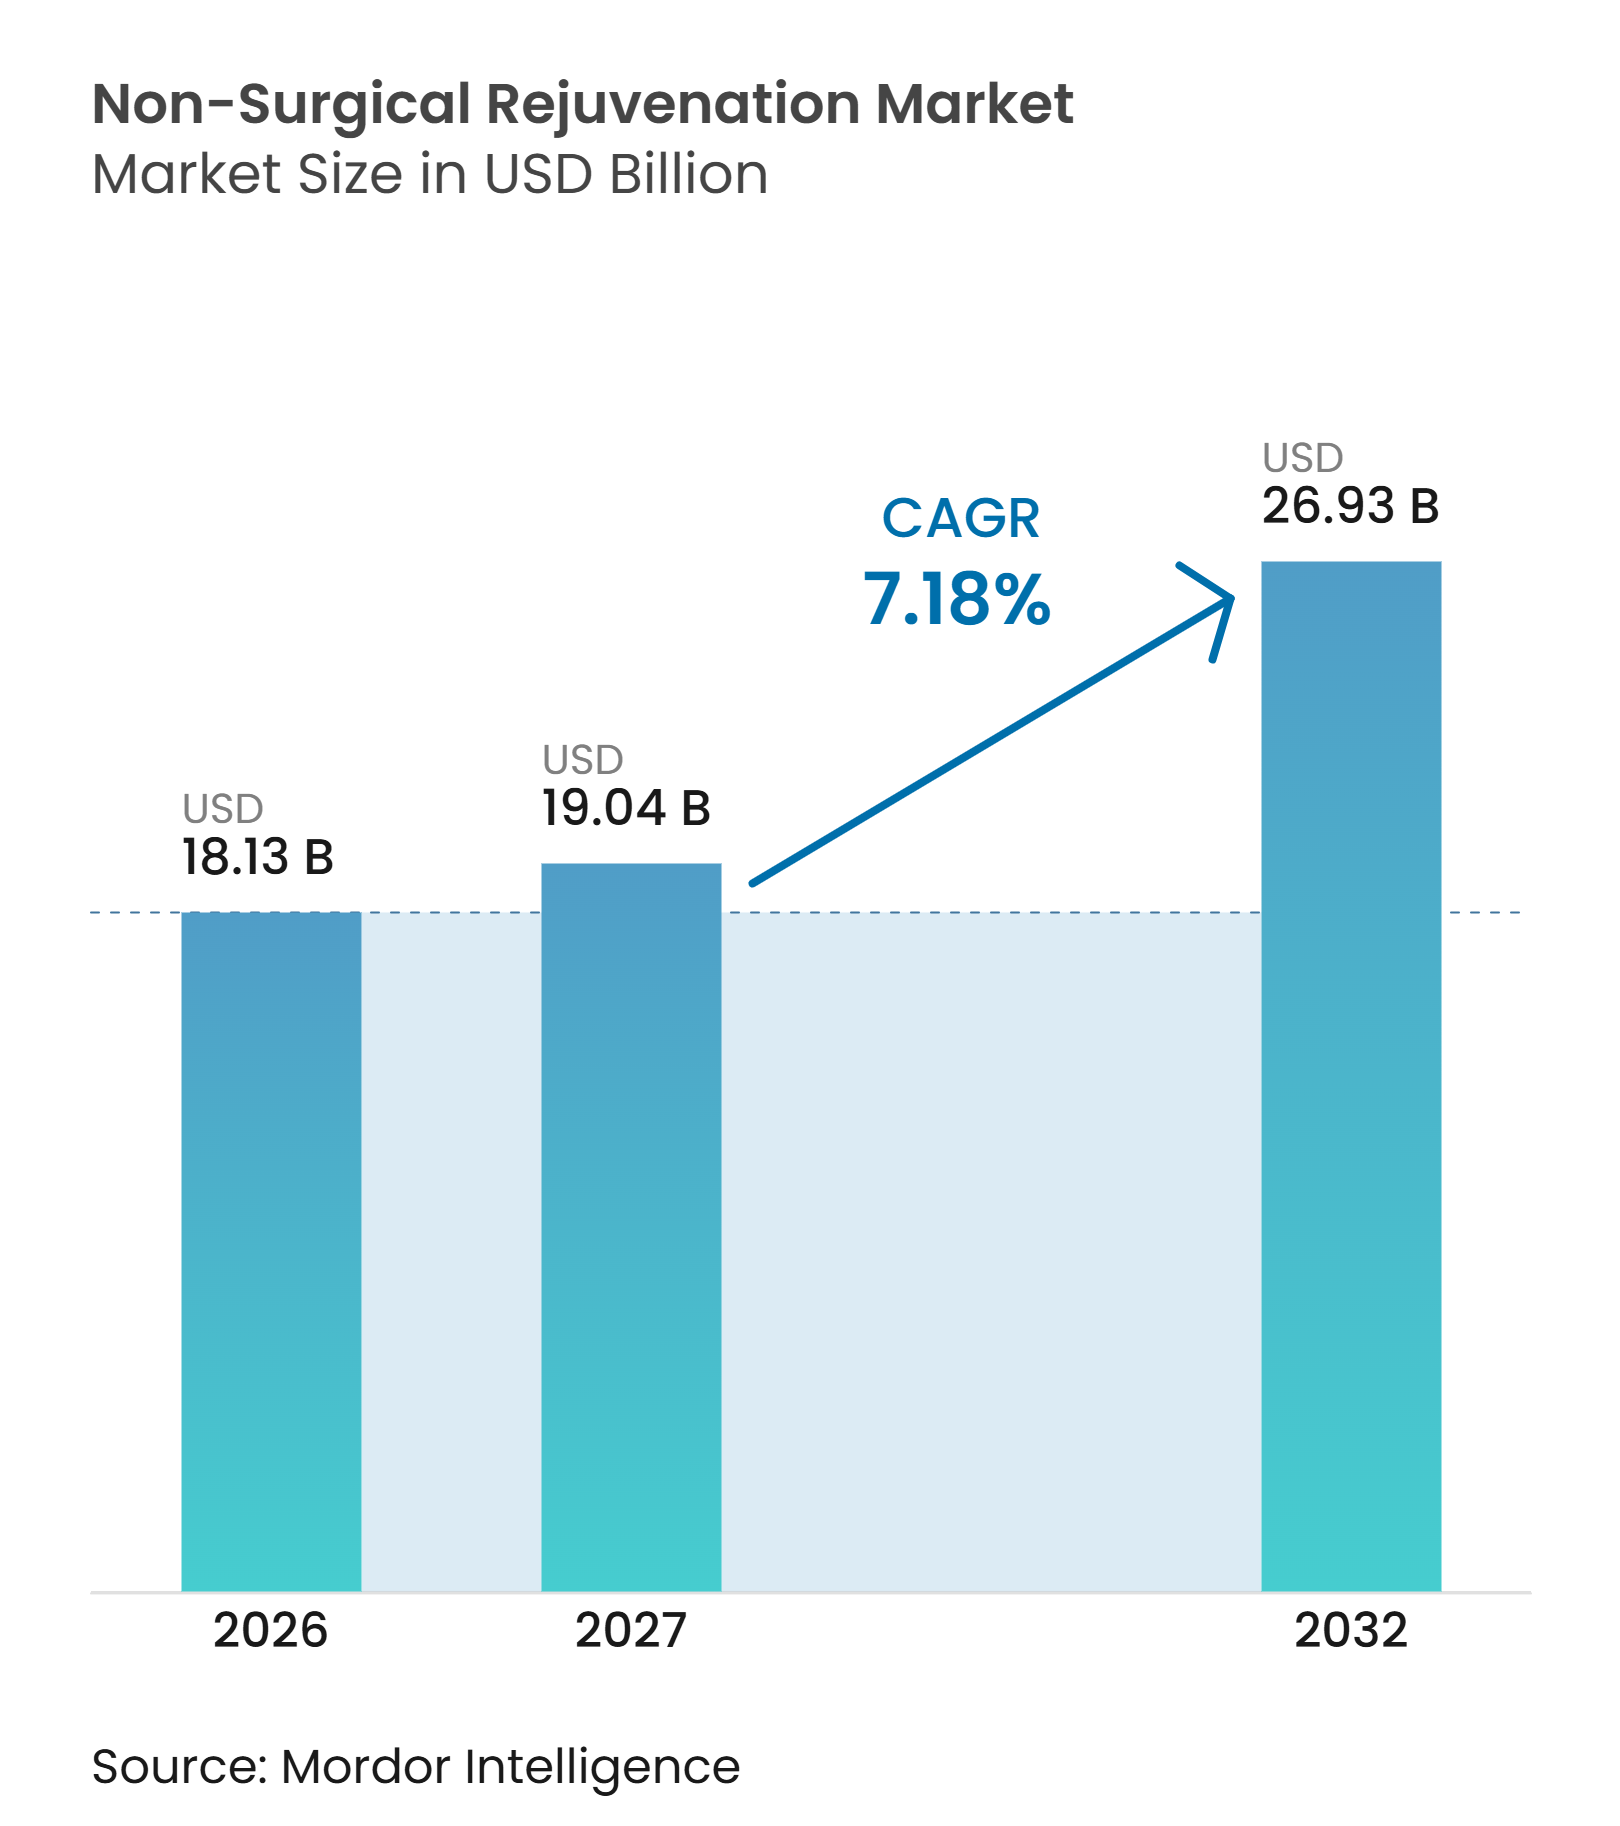
| Taille du Marché (2027) | 19.04 Milliards de dollars |
| Taille du Marché (2032) | 26.93 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.18 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la Revitalisation Non Chirurgicale par Mordor Intelligence
La taille du marché de la Revitalisation Non Chirurgicale était évaluée à 18,13 milliards USD en 2026 et devrait croître de 19,04 milliards USD en 2027 pour atteindre 26,93 milliards USD d'ici 2032, à un CAGR de 7,18% pendant la période de prévision (2027-2032).
Le marché de la revitalisation non chirurgicale évolue vers des traitements qui s'intègrent aux soins de routine, avec des visites plus courtes et un temps de récupération limité favorisant une demande répétée. Le vieillissement de la population reste au cœur de la demande, tandis que les jeunes adultes commencent les traitements plus tôt à des fins préventives. Les spas médicaux élargissent leur accès au-delà des cabinets de dermatologie liés aux hôpitaux et créent une base plus large pour les traitements récurrents. L'évaluation faciale assistée par intelligence artificielle aide les prestataires à combiner les traitements en fonction des besoins cutanés et faciaux individuels, bien qu'une supervision clinique qualifiée reste importante. Les injectables contrefaits et l'évolution de la demande de procédures de réduction des graisses chez les utilisateurs de GLP-1 demeurent des contraintes significatives sur le marché de la revitalisation non chirurgicale.
Points clés du rapport
- Par type de produit, les neurotoxines injectables détenaient 34,72% de la part du marché de la revitalisation non chirurgicale en 2026, tandis que les produits topiques et boosters cutanés devraient croître à un CAGR de 10,21% jusqu'en 2032.
- Par zone de traitement, l'esthétique faciale représentait 66,26% de la part du marché de la revitalisation non chirurgicale en 2026, tandis que les traitements des cheveux et du cuir chevelu devraient se développer à un CAGR de 7,74% jusqu'en 2032.
- Par genre, le segment féminin détenait 86,23% des revenus en 2026, tandis que le segment masculin devrait croître à un CAGR de 9,56% jusqu'en 2032.
- Par groupe d'âge, les adultes âgés de 40 à 54 ans détenaient 42,34% des revenus en 2026, tandis que le groupe d'âge de 13 à 39 ans devrait croître à un CAGR de 7,69% jusqu'en 2032.
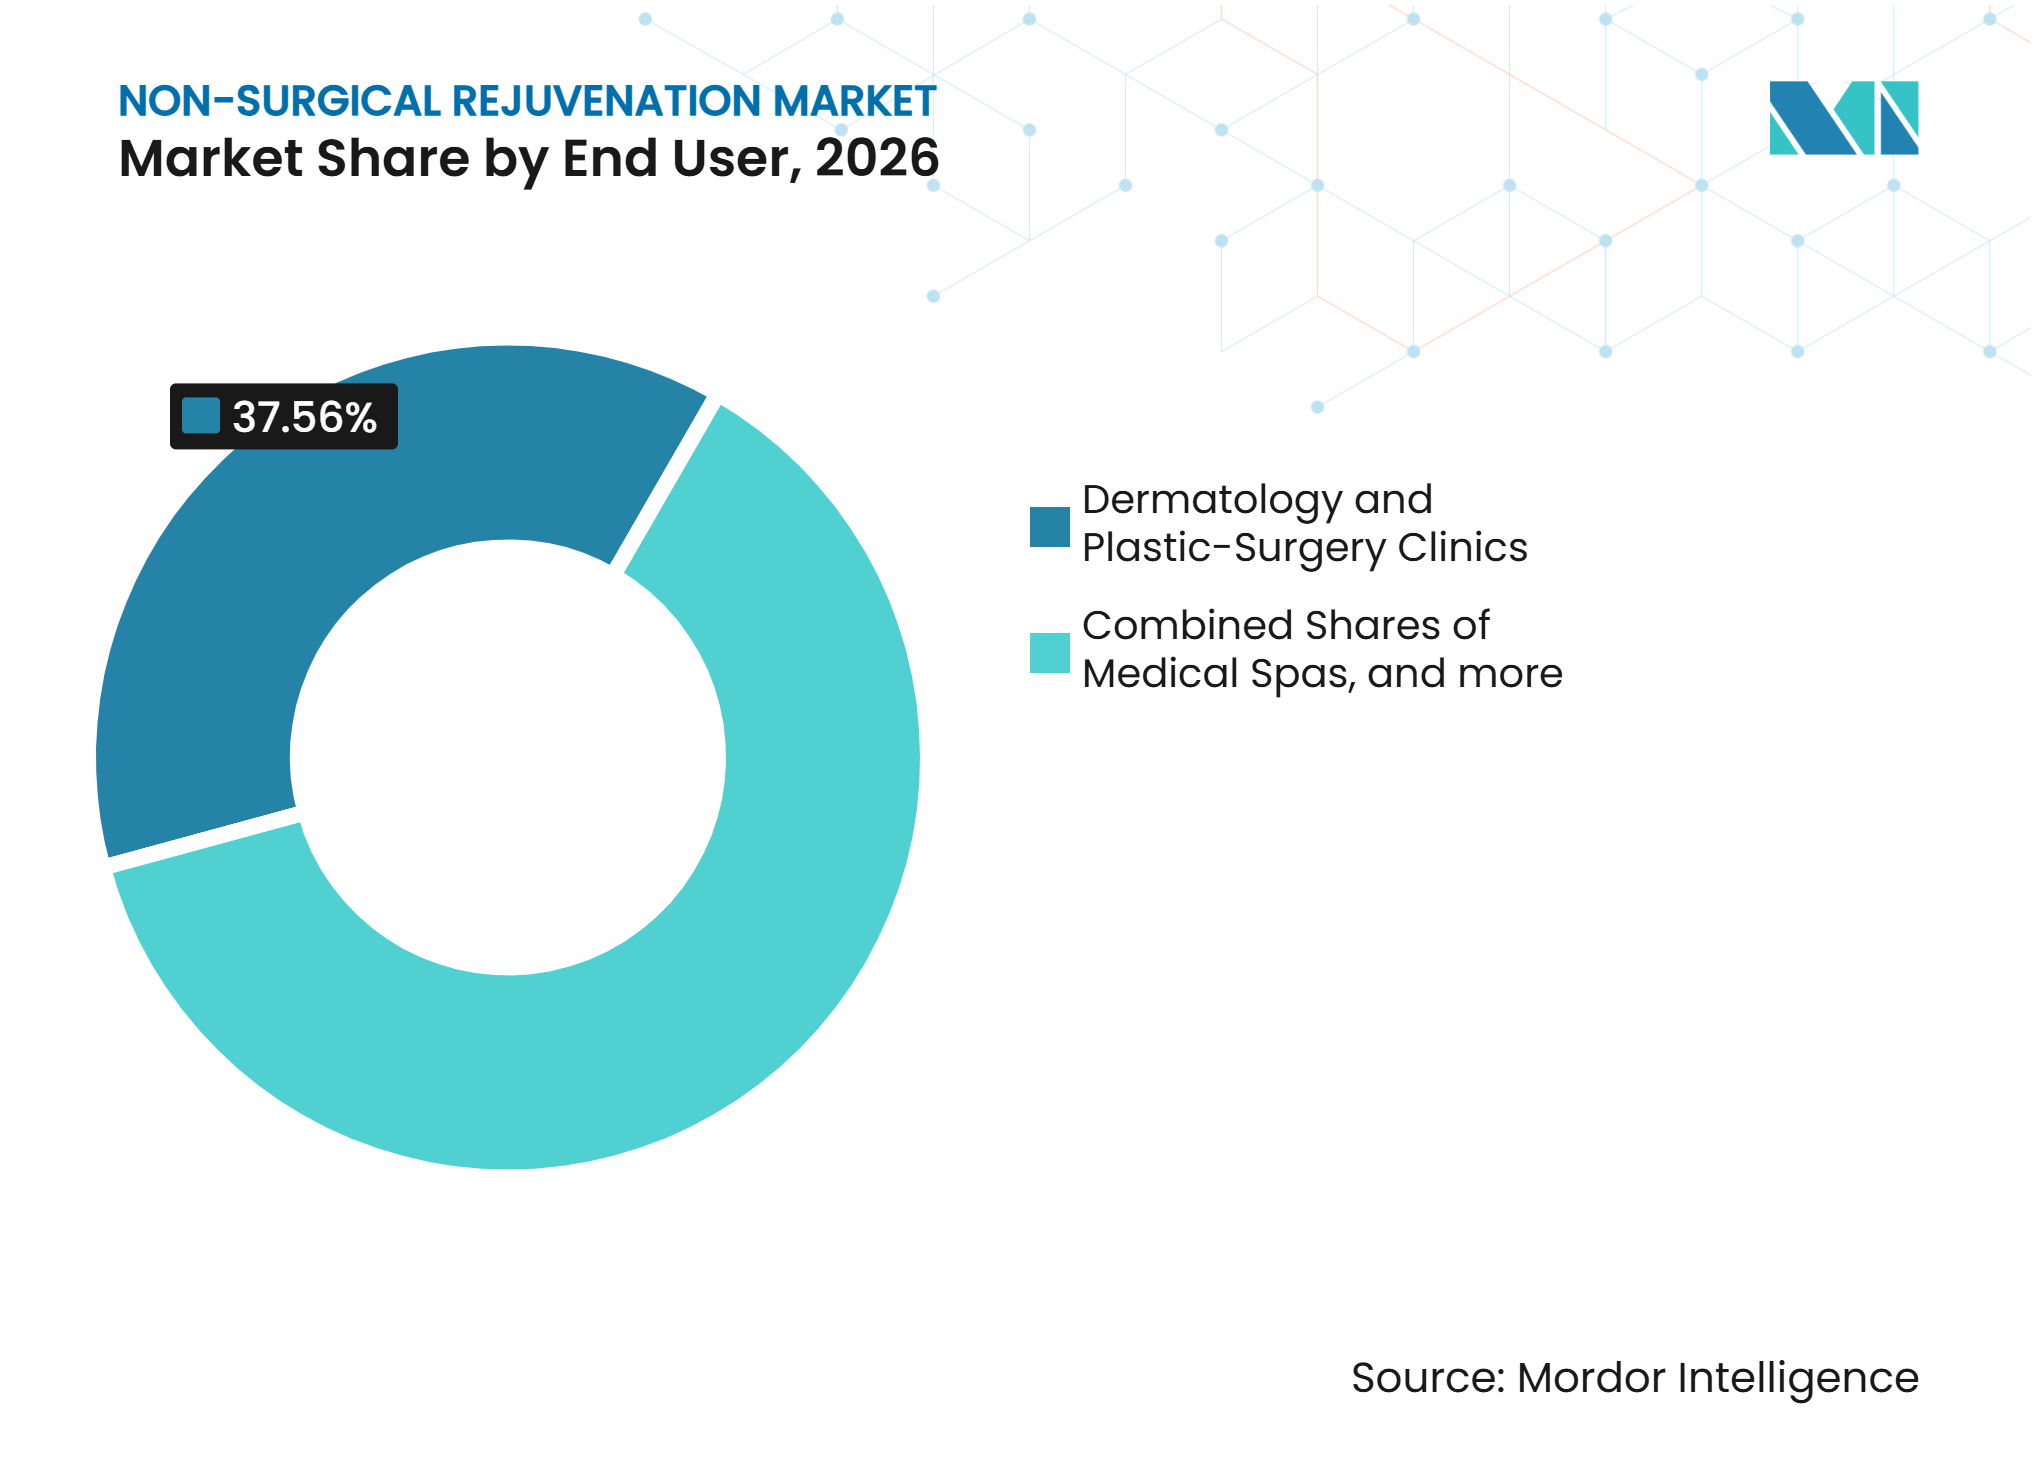
- Par utilisateur final, les cliniques de dermatologie et de chirurgie plastique détenaient 37,56% des revenus en 2026, tandis que les spas médicaux devraient se développer à un CAGR de 8,67% jusqu'en 2032.
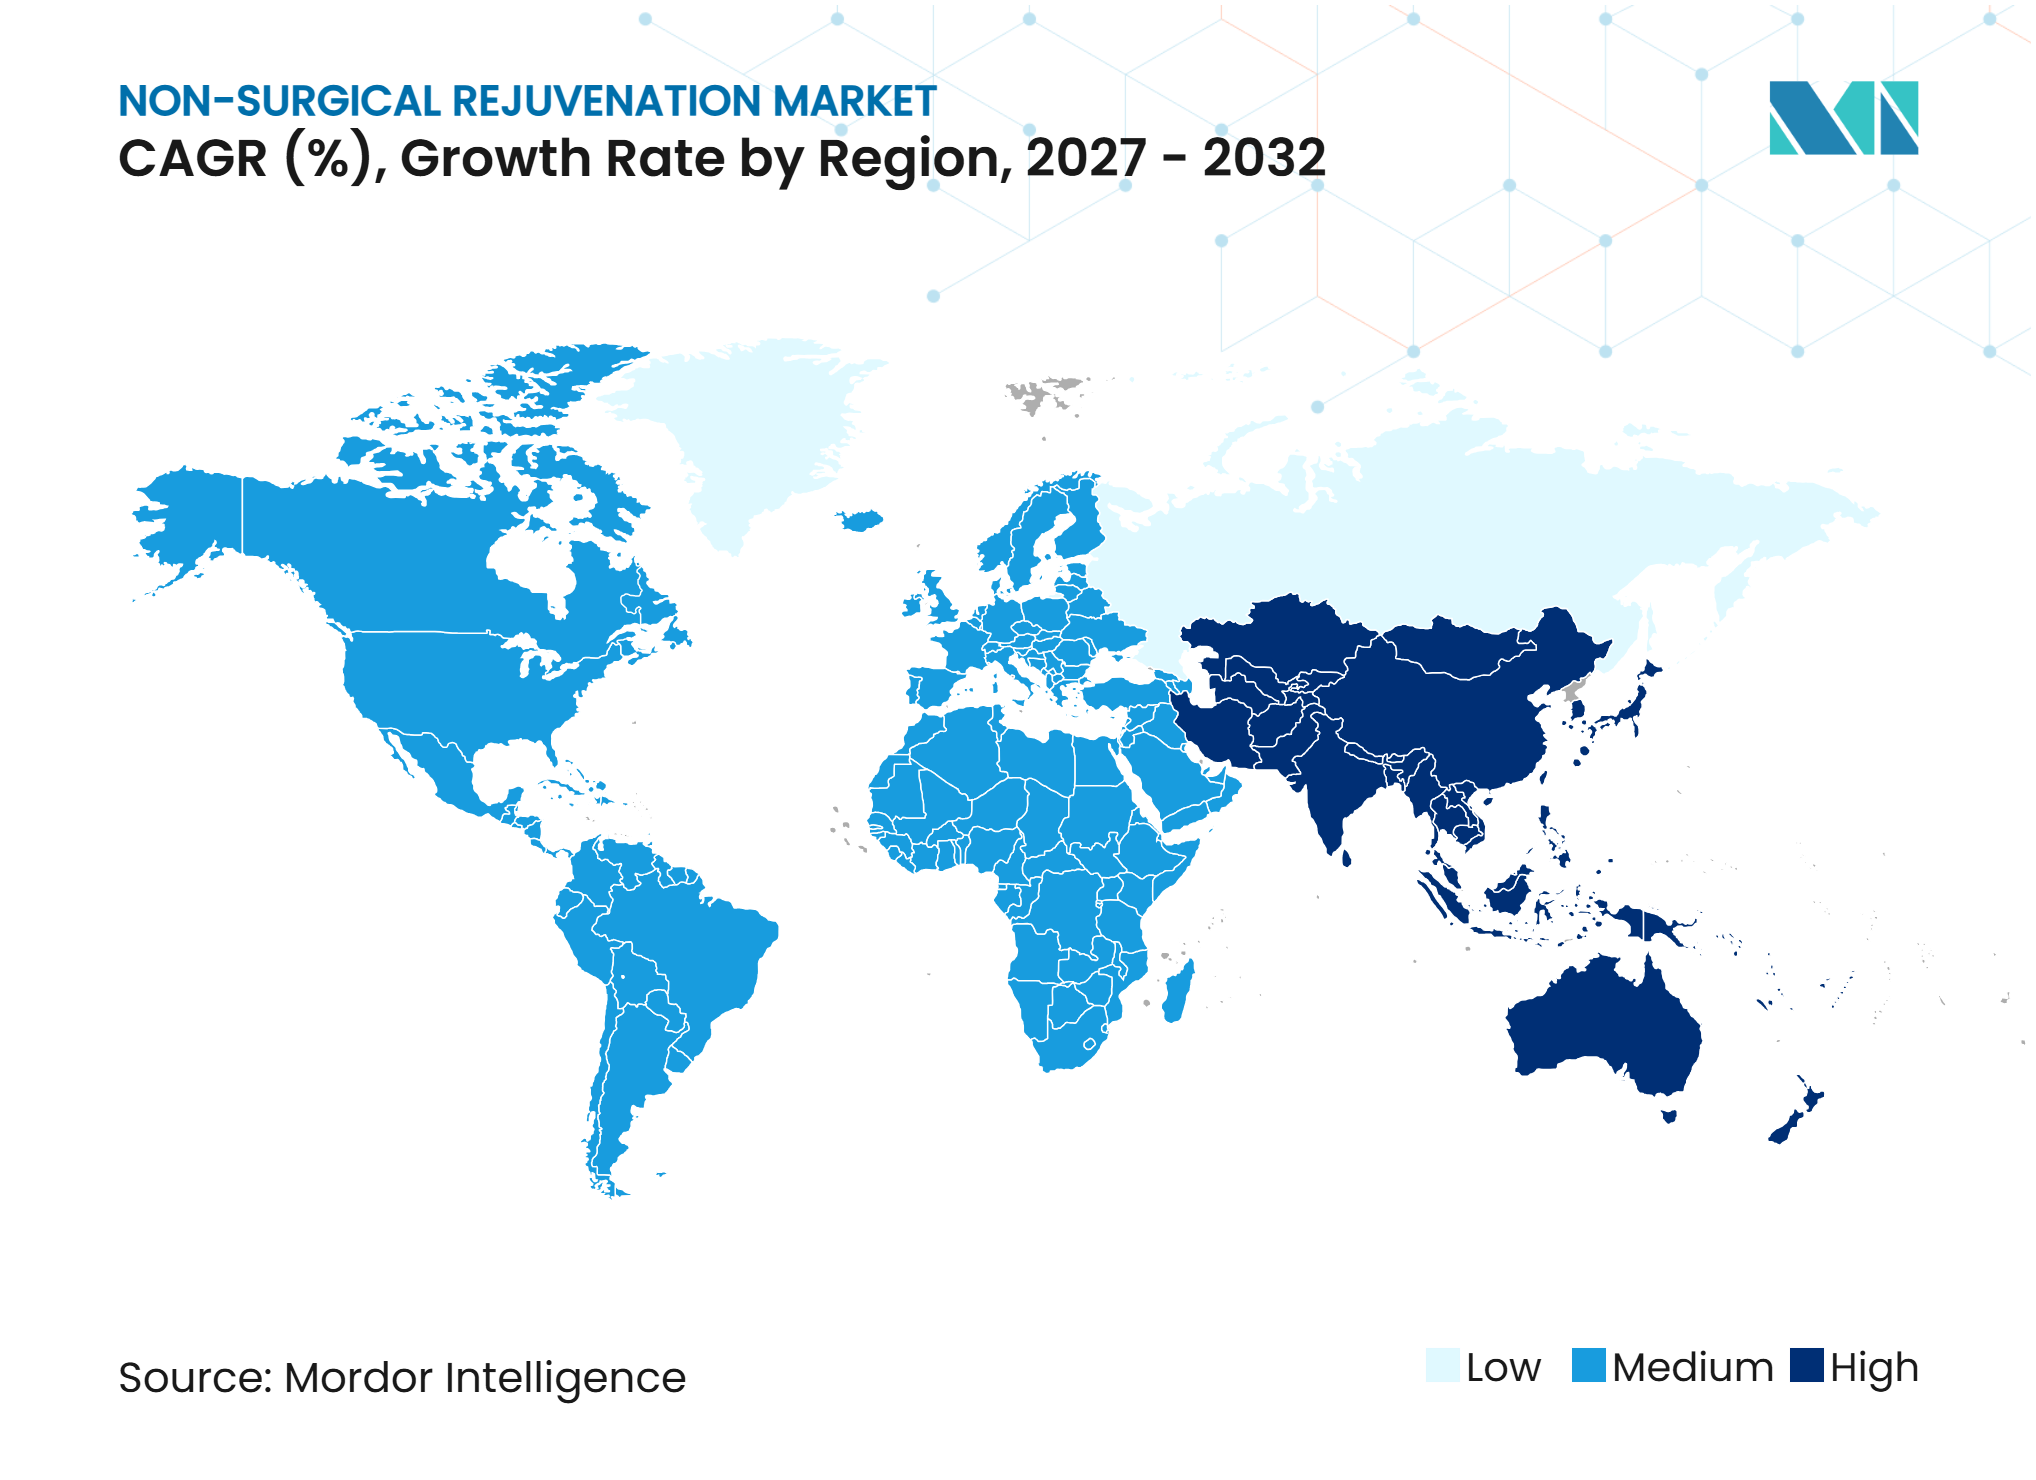
- Par géographie, l'Amérique du Nord représentait 41,32% des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,35% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Préférence pour les traitements en cabinet à faible temps d'arrêt | +1.50% | Mondial | Court terme (≤ 2 ans) |
| Économie des soins répétés des neuromodulateurs et des fillers | +1.20% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Vieillissement de la population et esthétique préventive | +1.00% | Mondial, plus élevé en Amérique du Nord, en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Réseaux sociaux, appels vidéo et conscience de l'apparence | +0.90% | Mondial, plus fort en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion des spas médicaux et accès aux villes de second rang | +0.80% | Asie-Pacifique, avec des retombées en Amérique du Nord et au Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Cartographie faciale assistée par intelligence artificielle et protocoles combinés | +0.50% | Amérique du Nord et Europe, avec des gains précoces en Corée du Sud, au Japon et en Chine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préférence pour les traitements en cabinet à faible temps d'arrêt
Les soins en cabinet sont devenus un élément central du marché de la revitalisation non chirurgicale, car les patients peuvent intégrer les traitements dans leurs horaires professionnels et familiaux habituels. Les procédures minimalement invasives représentaient 80,00% des traitements parmi les personnes de la génération X et les millennials cherchant un rajeunissement facial en 2025.[1]Les rendez-vous pour neurotoxines et fillers peuvent souvent être effectués lors d'une courte visite, ce qui réduit la barrière pratique associée à la chirurgie. L'attrait est le plus fort lorsque les patients peuvent reprendre une activité normale avec des exigences de récupération limitées. Les fournisseurs de produits sont donc soumis à la pression de démontrer des résultats fiables et des intervalles de traitement qui favorisent la fidélisation. Aux États-Unis, l'exigence de la FDA que les injectables soient des produits sur ordonnance renforce la distinction entre les prestataires conformes et les vendeurs informels.
Vieillissement de la population et esthétique préventive
Le vieillissement de la population continue de soutenir le marché de la revitalisation non chirurgicale, en particulier pour les traitements ciblant le volume facial, la texture cutanée et le relâchement. Le groupe d'âge de 40 à 54 ans détenait 42,34% des revenus en 2026, confirmant son rôle de base de traitement établie. Les jeunes adultes commencent également les traitements d'entretien plus tôt, ce qui peut allonger la période pendant laquelle ils reviennent pour des soins. Une enquête du Pew Research Center de 2025 a révélé que 23,00% des adultes américains avaient reçu ou envisageraient des traitements non chirurgicaux tels que la toxine botulique ou les fillers dermiques.[2]Les patients âgés de 55 à 69 ans et ceux de 70 ans et plus ajoutent une demande supplémentaire à mesure que l'acceptation des traitements esthétiques s'élargit. Cet élargissement de la tranche d'âge favorise les plans de traitement combinés plutôt qu'une procédure unique et occasionnelle.
Réseaux sociaux, appels vidéo et conscience de l'apparence
Les canaux numériques ont rendu les patients plus conscients de la symétrie faciale, de la qualité cutanée et des signes visibles du vieillissement. Les appels vidéo peuvent accroître l'attention portée aux mouvements faciaux, à la texture et à l'asymétrie lors des communications professionnelles courantes. L'activité de recherche et sur les réseaux sociaux donne également aux patients qui consultent pour la première fois une meilleure connaissance des procédures avant de se rendre en clinique. Cela peut raccourcir le délai entre la consultation et la prise de rendez-vous lorsque les prestataires peuvent clairement répondre aux questions sur les produits, la sécurité et les résultats. Ces mêmes canaux peuvent diffuser des allégations trompeuses et promouvoir des produits non approuvés, créant une responsabilité pour les prestataires de communiquer des informations cliniques crédibles. Les mesures d'application de la FDA contre les sites web commercialisant des produits à base de toxine botulique non approuvés montrent pourquoi la découverte numérique doit être associée à un approvisionnement vérifié et à une administration qualifiée.[3]
Expansion des spas médicaux et accès aux villes de second rang
Les spas médicaux élargissent les points d'entrée sur le marché de la revitalisation non chirurgicale en proposant des emplacements accessibles, des traitements à paiement direct et des programmes de soins répétés. Plus de 90,00% des spas médicaux américains restaient à propriété indépendante en 2025, laissant une base de prestataires fragmentée malgré une consolidation active.[4] Les modèles d'adhésion et d'abonnement peuvent aider les prestataires à maintenir le contact avec les patients entre les procédures cliniques. L'expansion des chaînes se déplace également au-delà des grandes zones métropolitaines, où l'accès des patients a historiquement été moins développé. SoYoung a signalé une croissance de 426,00% d'une année sur l'autre du chiffre d'affaires des chaînes de cliniques d'esthétique légère au deuxième trimestre 2025, tandis que les emplacements dans les villes de second rang ont progressé de 99,00%. Un accès plus large renforce l'importance de la qualification des praticiens et de la distribution traçable des produits.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts élevés des dispositifs et des traitements | -1.30% | Mondial, plus aigu en Amérique du Sud et au Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Réglementation fragmentée et lacunes dans la formation des praticiens | -0.80% | Mondial, plus élevé au Moyen-Orient et Afrique et en Asie-Pacifique du Sud-Est | Long terme (≥ 4 ans) |
| Injectables contrefaits et de marché gris | -0.60% | Mondial, plus élevé en Asie-Pacifique et au Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Pharmacothérapie concurrente pour la perte de poids réduisant la demande de réduction des graisses | -0.40% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Injectables contrefaits et de marché gris
Les injectables contrefaits et de marché gris demeurent un problème sérieux de sécurité et de confiance pour le marché de la revitalisation non chirurgicale. Les autorités britanniques ont enregistré 41 cas confirmés de botulisme entre juin et août 2025 liés à des produits à base de toxine botulique non autorisés. La réponse de la MHRA ciblait les vendeurs utilisant les réseaux sociaux et les praticiens non autorisés opérant dans des environnements informels. New York a également émis en 2025 un avis sanitaire sur des maladies graves liées à l'auto-injection de produits à base de toxine botulique obtenus auprès de sources non autorisées. De tels événements peuvent rendre les consommateurs sensibles aux prix hésitants à se faire traiter même lorsqu'ils envisagent un prestataire légitime. Les prestataires et les fabricants ont besoin d'une authentification des produits, d'une éducation des patients et de contrôles d'achat rigoureux pour protéger la confiance dans la catégorie.
Pharmacothérapie concurrente pour la perte de poids réduisant la demande de réduction des graisses
La pharmacothérapie pour la perte de poids modifie la demande au sein du marché de la revitalisation non chirurgicale plutôt que de réduire la demande de manière uniforme pour tous les traitements. Les patients qui obtiennent une perte de poids significative peuvent voir moins de raisons de poursuivre des procédures localisées de réduction des graisses. Cela affaiblit les perspectives des traitements positionnés uniquement autour de l'élimination des graisses, y compris certaines procédures de cryolipolyse et de remodelage corporel. Dans le même temps, le relâchement cutané et la perte de volume facial après une perte de poids peuvent accroître l'intérêt pour les dispositifs de raffermissement cutané et les injectables biostimulateurs. Les prestataires qui présentent les traitements autour de la qualité des tissus et de la correction du relâchement sont mieux positionnés pour cette évolution. Ce changement favorise des portefeuilles de traitements flexibles plutôt qu'une dépendance étroite aux services localisés de réduction des graisses.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
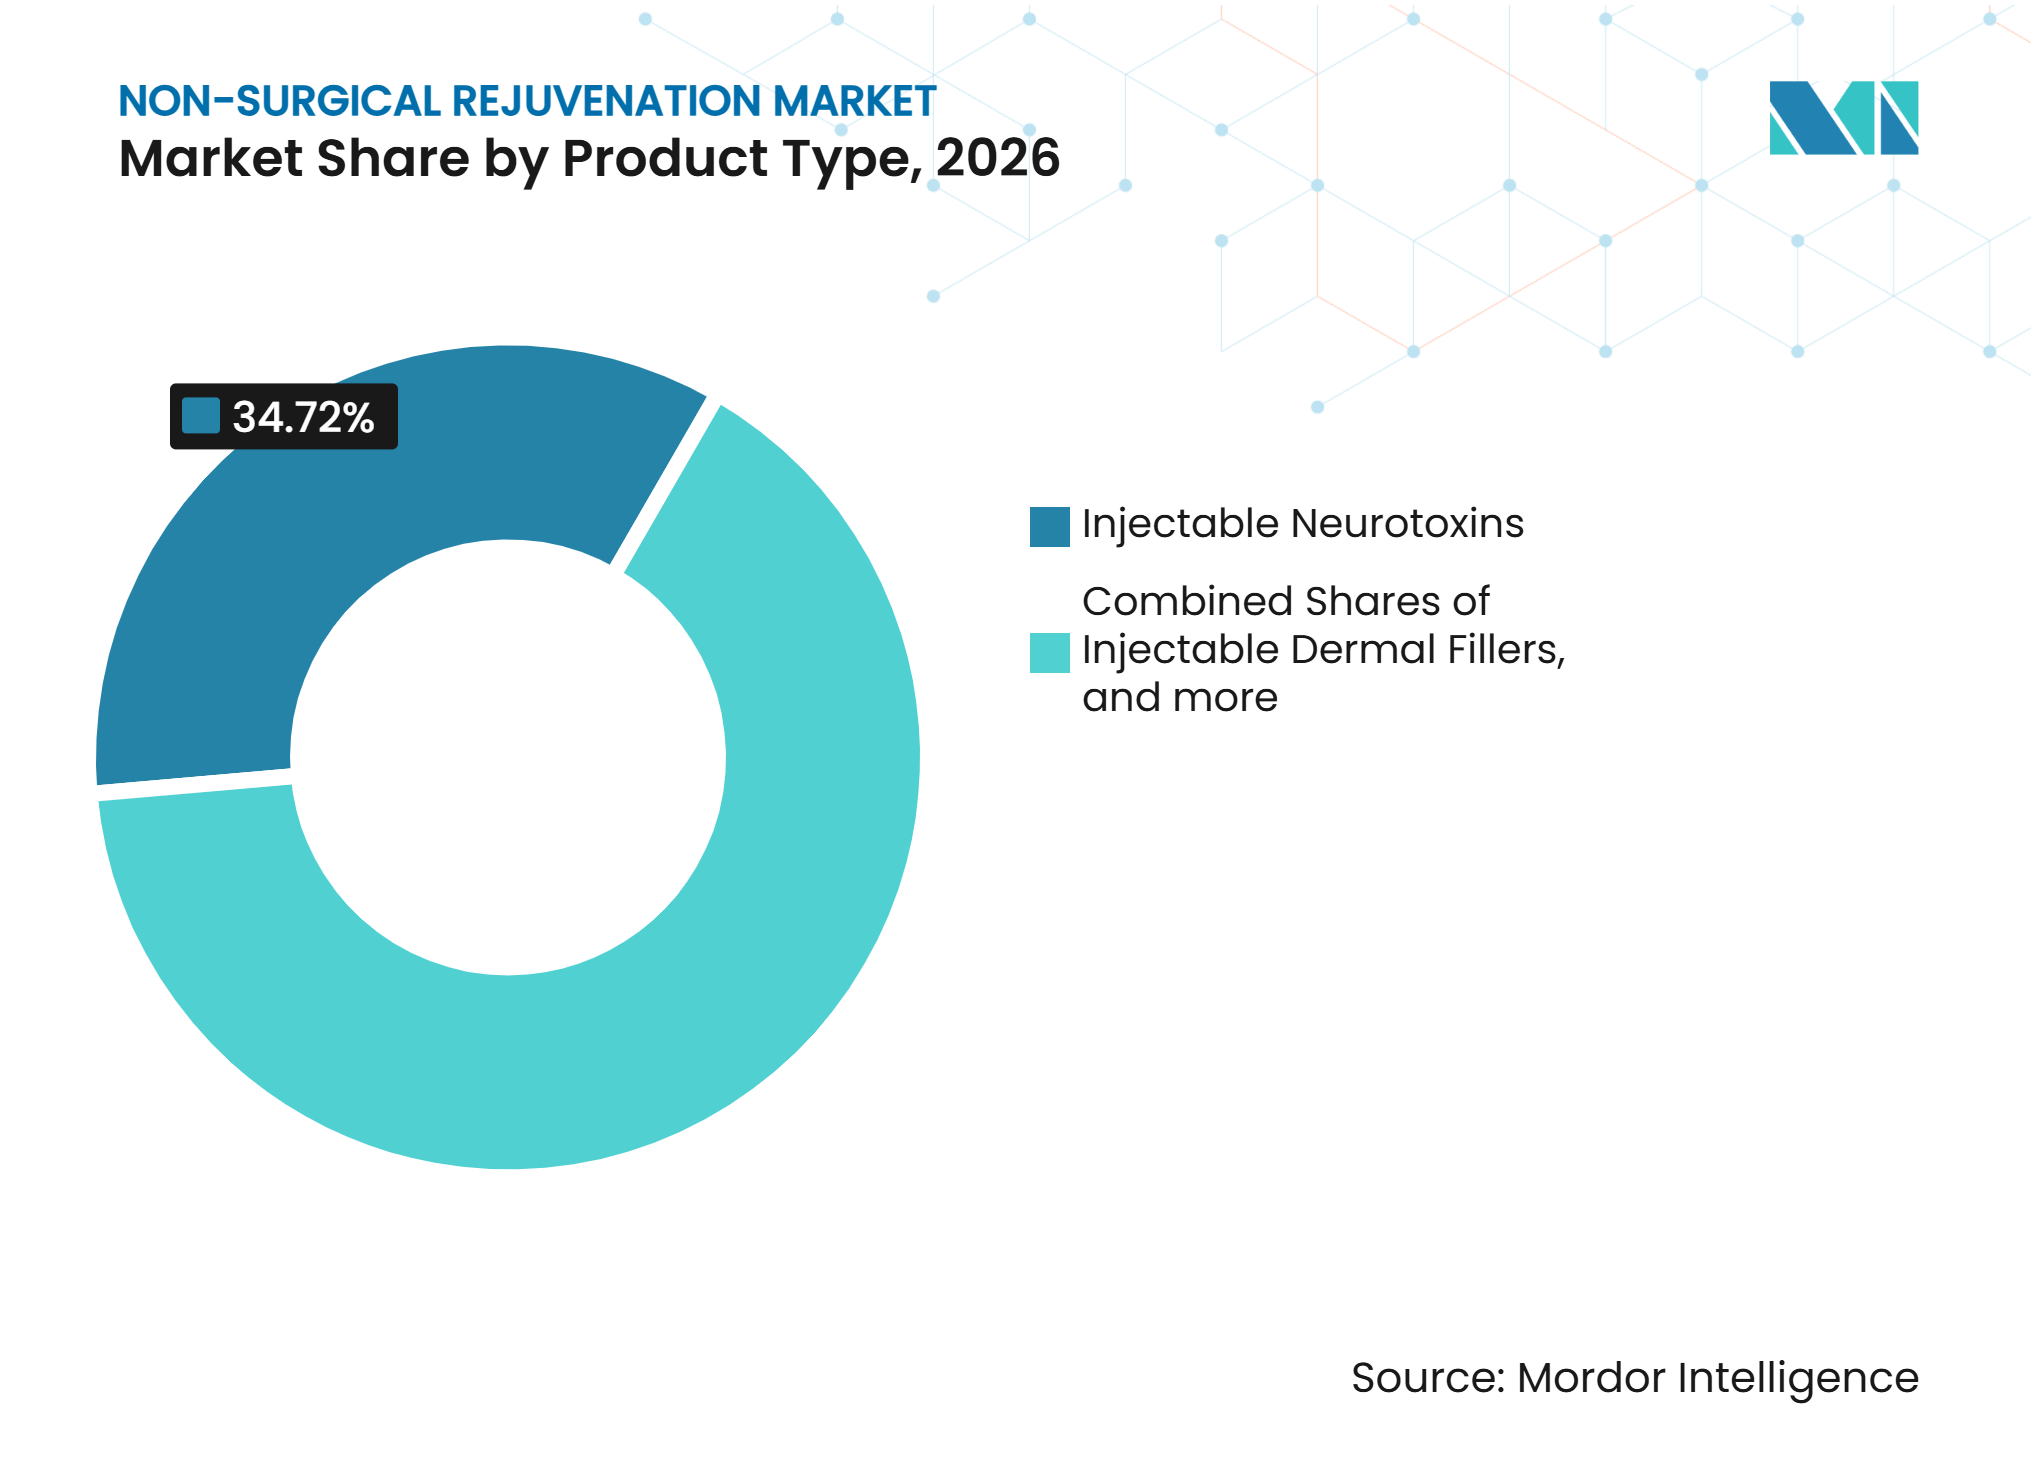
les injectables dominent tandis que les boosters cutanés s'accélèrentLes neurotoxines injectables détenaient 34,72% de la part du marché de la revitalisation non chirurgicale en 2026, ce qui en fait la plus grande catégorie de produits. Leur large base de patients installée reflète des cycles de traitement répétés et une utilisation étendue dans les soins faciaux préventifs et correctifs. Aux États-Unis, 9,90 millions d'injections de neuromodulateurs ont été réalisées en 2024, en hausse de 4,00% par rapport à l'année précédente.
Les produits topiques et boosters cutanés devraient croître à un CAGR de 10,21% de 2027 à 2032, le taux le plus rapide parmi les types de produits. Leur croissance reflète l'intérêt des cliniciens pour les polynucléotides, le PDRN et l'acide hyaluronique booster cutané dans les protocoles faciaux et corporels. Ces produits sont souvent utilisés avec des injectables ou des procédures à base d'énergie plutôt que comme substituts complets. Ce rôle clinique peut augmenter la valeur d'une visite de traitement lorsque les prestataires sélectionnent des produits autour de l'hydratation, de la texture et de la qualité des tissus. Les systèmes à base d'énergie restent pertinents dans les domaines du laser, de la lumière pulsée intense, de la radiofréquence, des ultrasons focalisés de haute intensité, de la cryolipolyse et de la stimulation musculaire électromagnétique.



Par zone de traitement :
les soins faciaux conservent leur envergure tandis que les traitements capillaires croissent plus viteL'esthétique faciale représentait 66,26% de la part du marché de la revitalisation non chirurgicale en 2026. Sa taille reflète un large éventail de besoins impliquant les rides d'expression, la perte de volume, la qualité cutanée et les changements visibles liés à l'âge. Les neuromodulateurs et les fillers restent centraux car ils peuvent être adaptés aux traitements préventifs et aux corrections à un stade ultérieur. Le traitement facial bénéficie également de protocoles combinés qui intègrent des dispositifs à base d'énergie dans un seul plan de soins.
Les traitements des cheveux et du cuir chevelu devraient croître à un CAGR de 7,74% de 2027 à 2032, le taux le plus rapide parmi les zones de traitement. La sensibilisation croissante à l'alopécie androgénétique amène davantage de patients vers des solutions capillaires non chirurgicales. Le plasma riche en plaquettes et les biostimulateurs injectables du cuir chevelu font de plus en plus partie de la discussion thérapeutique pour les patients cherchant une intervention précoce. Les patients masculins constituent une source importante de demande car les traitements capillaires et faciaux peuvent être envisagés ensemble. Le remodelage corporel et la réduction des graisses font face à une évolution du mix de demande à mesure que l'utilisation des GLP-1 remodèle les préférences des patients. Les patients présentant un relâchement cutané post-perte de poids peuvent préférer la radiofréquence ou les ultrasons focalisés de haute intensité aux traitements dirigés uniquement vers l'élimination des graisses.
Par genre :
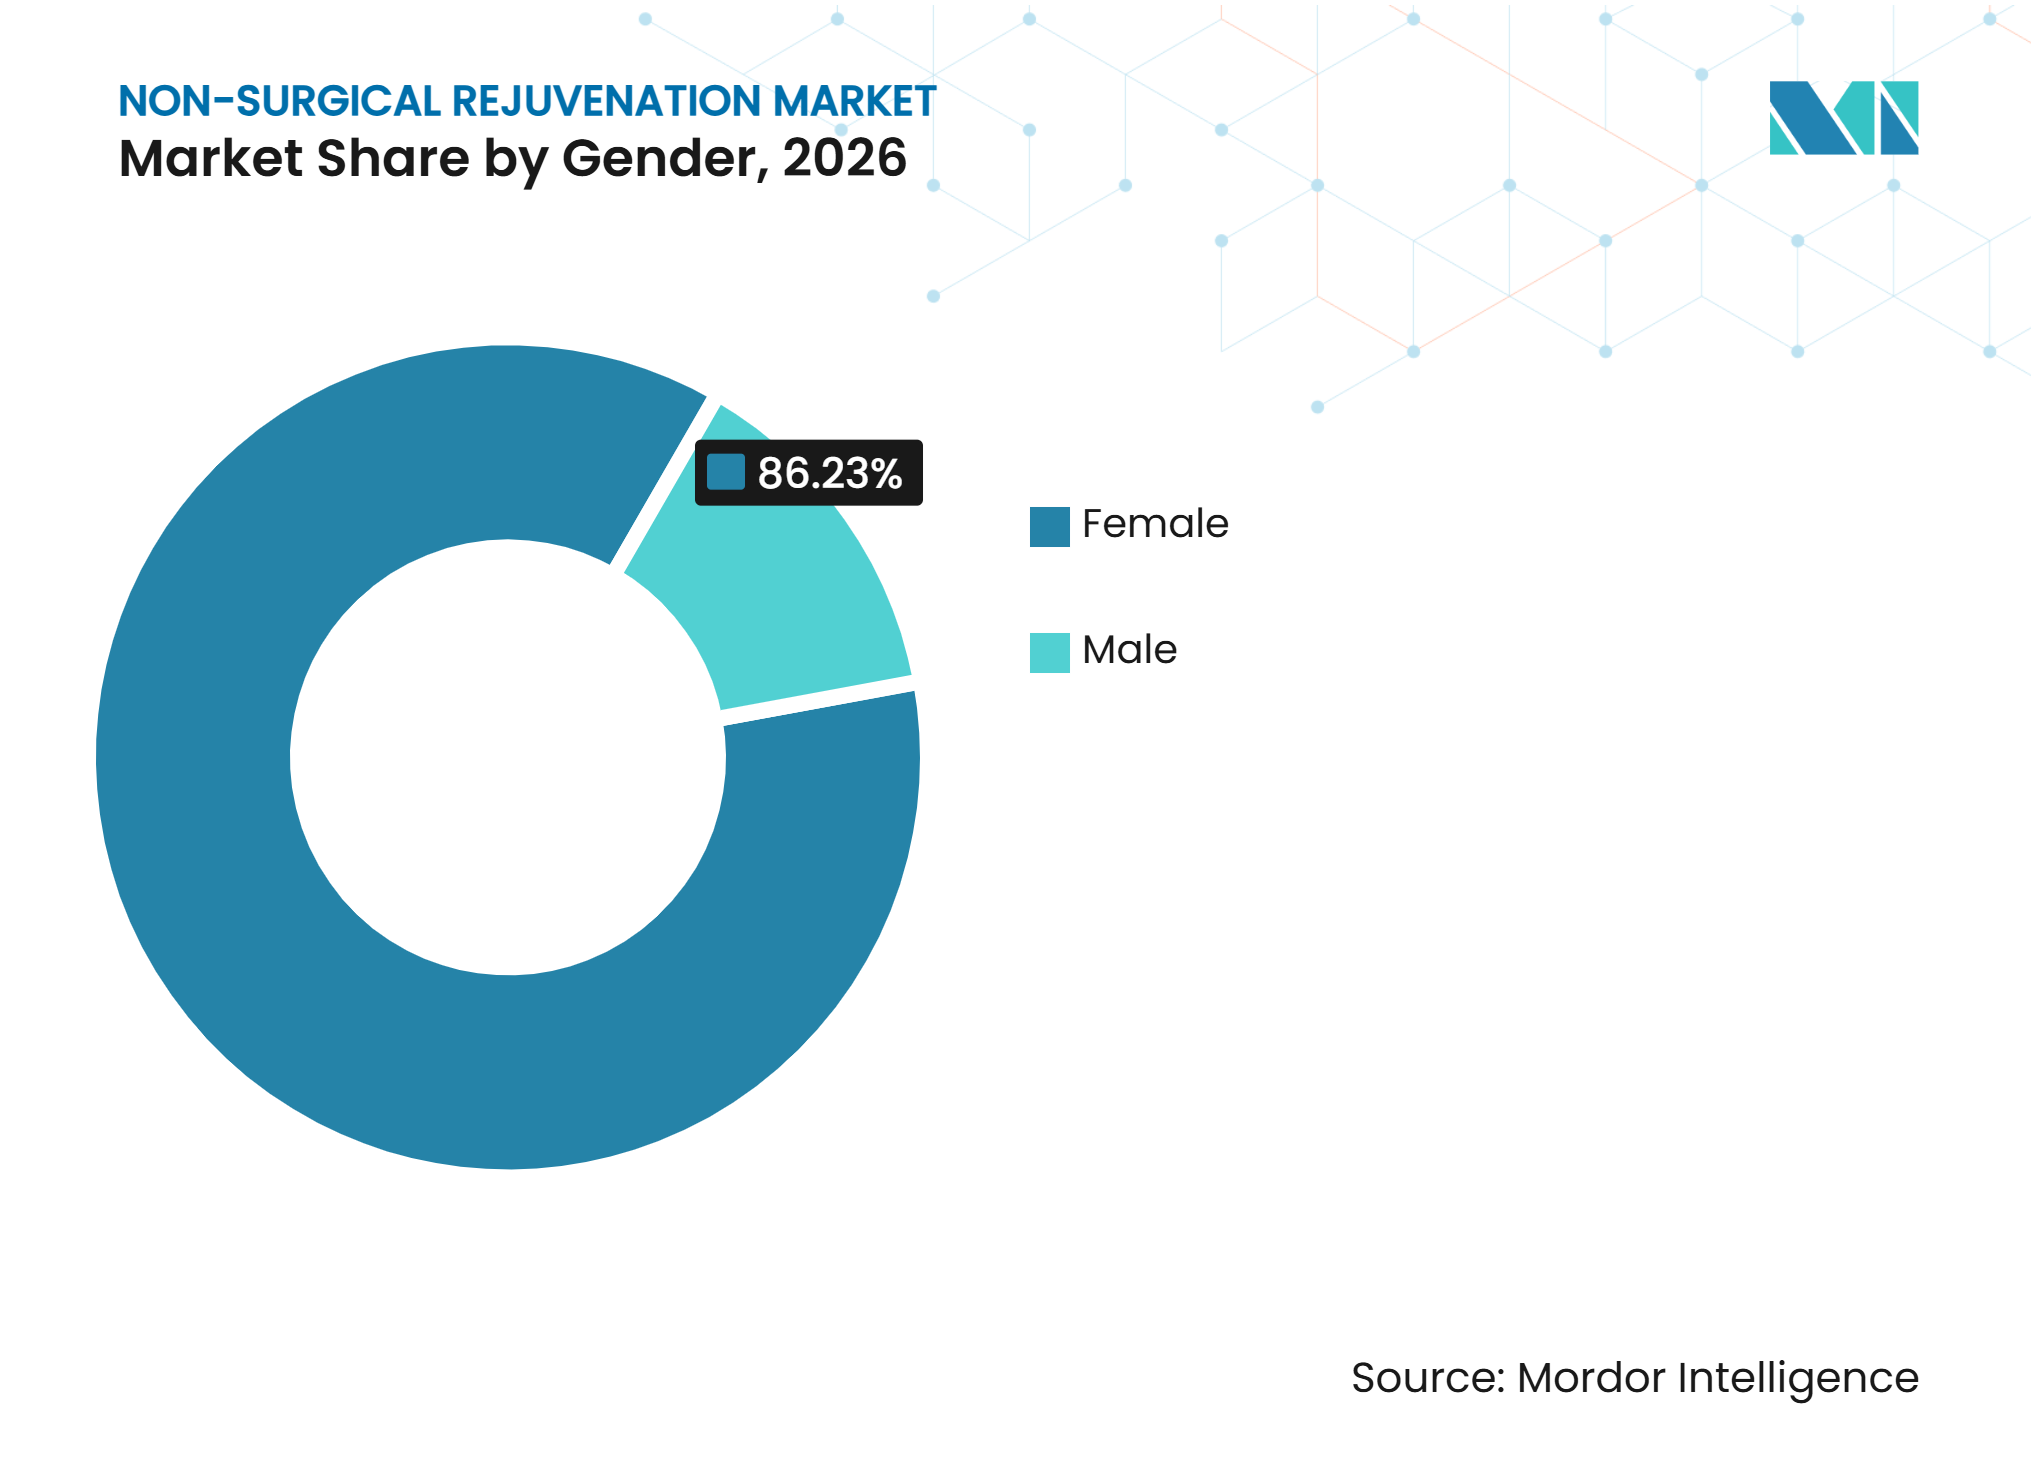
les patientes constituent la base tandis que la demande masculine augmenteLe segment féminin détenait 86,23% des revenus en 2026, reflétant un rôle de longue date dans la formation de la demande pour les injectables et l'entretien de la qualité cutanée. Les routines de soins établies soutiennent les rendez-vous répétés pour neurotoxines, fillers et traitements cutanés. Les femmes restent le groupe de patients le plus important dans de nombreux contextes de prestataires car les soins esthétiques sont intégrés depuis plus longtemps dans les routines professionnelles et de consommation. Cette large base offre aux prestataires une demande prévisible pour les procédures d'entretien. Elle soutient également les programmes d'adhésion qui combinent le traitement clinique avec les soins de la peau et le suivi.
Le segment masculin devrait croître à un CAGR de 9,56% de 2027 à 2032. L'AAFPRS a rapporté que 92,00% des chirurgiens plasticiens faciaux américains avaient des patients masculins dans leurs pratiques en 2025. Les neurotoxines étaient le traitement non chirurgical de premier choix recherché par ce groupe de patients. Les hommes recherchent également des fillers et des traitements de qualité cutanée, bien que les volumes absolus de procédures restent inférieurs à ceux des femmes.

Par groupe d'âge :
la cohorte principale conserve les revenus tandis que les jeunes adultes entrent plus tôtLes adultes âgés de 40 à 54 ans détenaient 42,34% des revenus en 2026, ce qui en fait le groupe d'âge le plus important. Cette cohorte recherche couramment des traitements pour la perte de volume précoce, les rides d'expression, le relâchement cutané et les problèmes de texture. Elle dispose à la fois du besoin clinique et de l'historique de dépenses qui soutiennent les traitements injectables et à base d'énergie. Les protocoles combinés sont particulièrement pertinents car les patients peuvent traiter plusieurs préoccupations lors du même rendez-vous.
Le groupe d'âge de 13 à 39 ans devrait croître à un CAGR de 7,69% de 2027 à 2032. Cette croissance reflète un comportement de traitement préventif chez les adultes qui cherchent des soins avant que les rides et les changements de volume ne deviennent plus prononcés. L'utilisation précoce des neurotoxines peut établir une période de contact plus longue avec les prestataires lorsque le traitement est approprié et supervisé cliniquement. Ce changement ne supprime pas la demande chez les patients plus âgés, mais il modifie le moment où les personnes commencent l'entretien esthétique.
Par utilisateur final :
les cliniques conservent la confiance tandis que les spas médicaux gagnent du terrainLes cliniques de dermatologie et de chirurgie plastique détenaient 37,56% des revenus en 2026, la plus grande part d'utilisateurs finaux. Leur position reflète l'importance de la certification clinique pour les patients injectables pour la première fois et les plans de traitement complexes. Les cliniques disposent souvent de l'expertise spécialisée nécessaire pour combiner neurotoxines, fillers, biostimulateurs et procédures à base d'énergie. Cela est particulièrement précieux pour les patients ayant de multiples préoccupations ou ceux cherchant un traitement correctif.
Les spas médicaux devraient croître à un CAGR de 8,67% de 2027 à 2032. Leur croissance reflète les traitements à paiement direct, la planification flexible, les adhésions et une expérience patient conçue autour de visites de bien-être de routine. Le canal attire également les investisseurs car les services répétés et les programmes de soins de la peau peuvent soutenir des revenus récurrents. AmSpa a signalé une activité d'acquisition active en 2025, avec des plateformes régionales à grande échelle atteignant des multiples d'EBITDA de 7,00x à 12,00x.
Analyse géographique
Amérique du Nord
L'Amérique du Nord représentait 41,32% de la part du marché de la revitalisation non chirurgicale en 2026. La région affiche des volumes élevés de procédures injectables, une forte notoriété des consommateurs et une base de prestataires dense. Aux États-Unis, 9,88 millions de procédures à la toxine botulique et 5,33 millions de procédures de filler à l'acide hyaluronique ont été enregistrées en 2024. Six neuromodulateurs approuvés par la FDA sont en concurrence dans le pays, et Hugel a pleinement commercialisé Letybo aux États-Unis en mars 2025.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 9,35% de 2027 à 2032, le taux régional le plus élevé. La croissance est soutenue par l'expansion des réseaux de cliniques, la hausse des revenus et l'acceptation croissante de l'entretien esthétique de routine. La Corée du Sud reste un centre d'innovation pour les neuromodulateurs et les protocoles esthétiques. Les marques et approches thérapeutiques coréennes atteignent de plus en plus la Chine, l'Asie du Sud-Est et les marchés occidentaux. SoYoung a rapporté que le chiffre d'affaires des chaînes de cliniques d'esthétique légère a progressé de 426,00% d'une année sur l'autre au deuxième trimestre 2025.
Europe
L'Europe est une région mature avec une adoption profonde des injectables et des systèmes à base d'énergie en Allemagne, au Royaume-Uni, en France, en Italie et en Espagne. Le Règlement européen sur les dispositifs médicaux a relevé les normes d'approbation et de conformité pour les fournisseurs de dispositifs, soutenant les fabricants établis dotés de systèmes qualité éprouvés. Swissmedic a approuvé le Relfydess d'Ipsen en mars 2025 pour les rides glabellaires et les rides péri-orbitales latérales chez les adultes de moins de 65 ans, élargissant le choix de neuromodulateurs en Suisse.
Paysage concurrentiel
Concentration du Marché
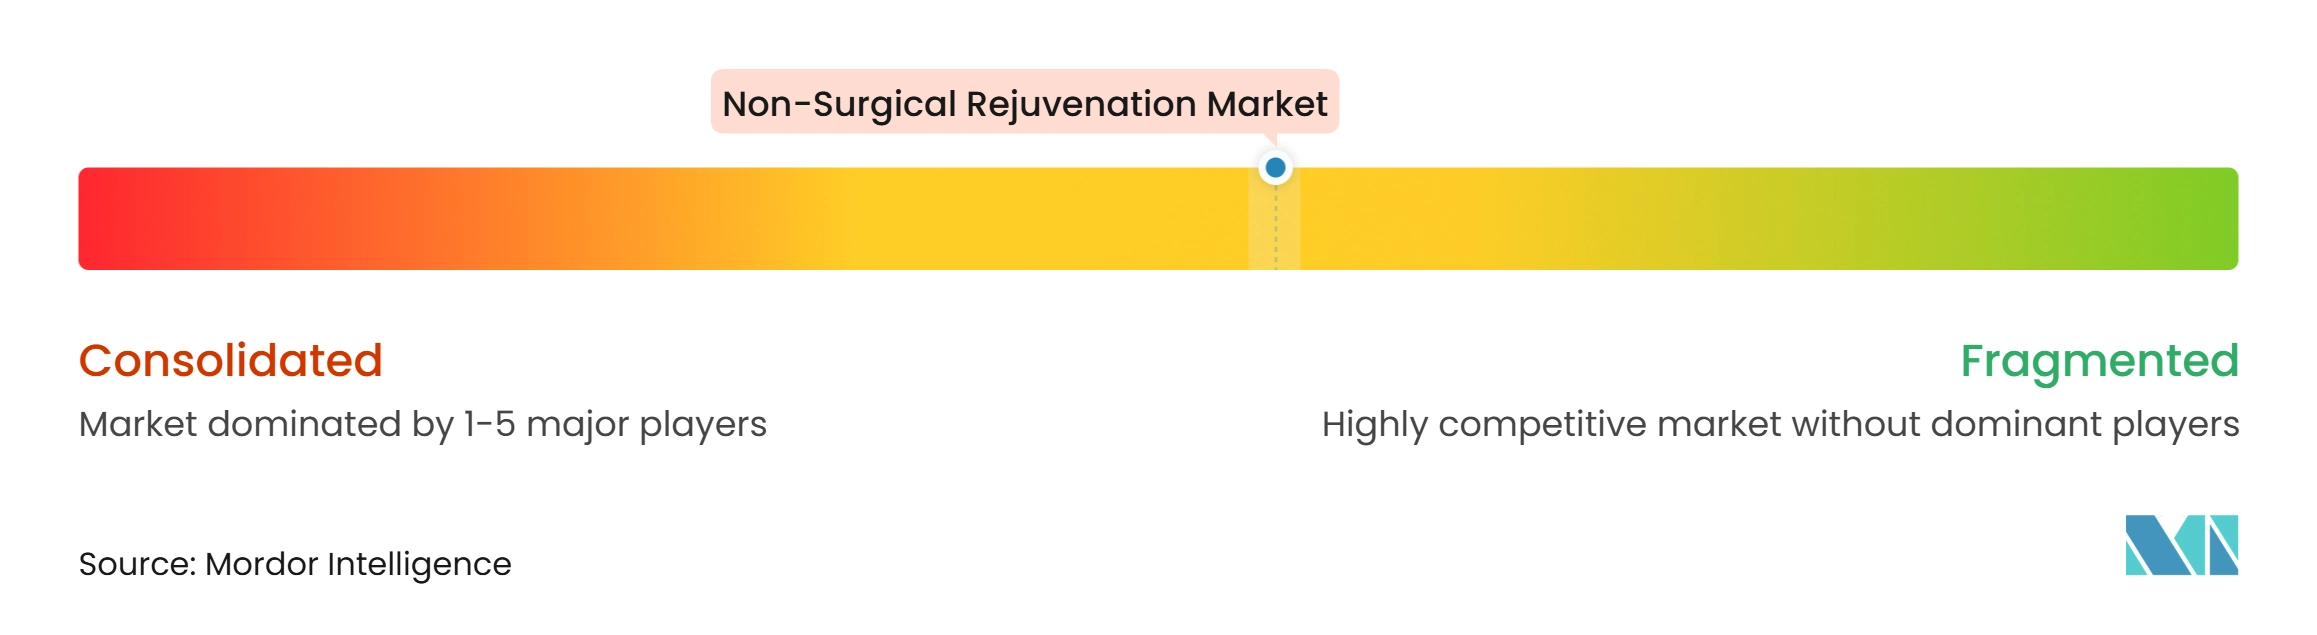
Le marché de la revitalisation non chirurgicale est modérément concentré parmi les fabricants de produits et fragmenté parmi les cliniques et les spas médicaux. AbbVie et Galderma restent les principales franchises injectables à travers Botox Cosmetic et Juvéderm, ainsi que Dysport, Restylane et Sculptra. Revance différencie Daxxify par une durée déclarée de six mois, remettant en question le modèle de cycle de répétition plus court utilisé par les produits neurotoxines établis.
Dans les systèmes à base d'énergie, InMode, BTL Industries, Cynosure, Candela, Lumenis et Alma Lasers sont en concurrence sur les plateformes de radiofréquence, laser et remodelage corporel. Cynosure et Lutronic se sont combinés en 2024, ajoutant de l'envergure dans une catégorie de dispositifs concurrentielle. L'évaluation des dispositifs dépend de plus en plus des résultats cliniques et de l'utilisation des procédures plutôt que des seules spécifications techniques. L'approbation réglementaire et les systèmes qualité sont également au cœur du positionnement concurrentiel. Les exigences ISO 13485 et de Bonnes Pratiques de Fabrication sont des considérations importantes de diligence raisonnable pour les fournisseurs de dispositifs et d'injectables.
Leaders du secteur de la Revitalisation Non Chirurgicale
-
AbbVie Inc.
-
Candela Corporation
-
Lumenis Be Ltd.
-
Cutera, Inc.
-
Merz Pharma GmbH and Co. KGaA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Revitalisation Non Chirurgicale Entreprises couvertes dans ce rapport
- Abbvie
- Alma Lasers
- BTL INDUSTRIES Inc.
- Candela Medical
- Cutera
- Cynosure LLC
- Daewoong Pharmaceutical Co., Ltd
- Evolus Inc.
- Fotona d.o.o.
- Galderma
- Hugel Inc.
- InMode Ltd
- Jeisys Medical Inc.
- Lumenis
- Lutronic
- Merz Pharma GmbH and Co. KGaA
- Revance Therapeutics
- Sciton
- Sinclair Pharma Limited
- Solta Medical
- Teoxane SA
- Venus Concept Inc.
Développements industriels récents dans Marché de la Revitalisation Non Chirurgicale
- Janvier 2026 : Victoria Park Medispa acquiert PHI Medical Aesthetics en Alberta, première entrée de la plateforme canadienne dans l'Ouest canadien, portant son réseau de cliniques à 27 établissements dans le cadre d'une stratégie d'expansion d'un océan à l'autre.
- Mars 2025 : Letybo de Hugel, letibotulinumtoxinA-wlbg, atteint une commercialisation complète aux États-Unis grâce à son partenariat avec BENEV, devenant le sixième neuromodulateur à recevoir l'approbation de la FDA en plus de 20 ans.
Périmètre du rapport mondial sur le marché de la Revitalisation Non Chirurgicale
Le rapport sur le marché de la revitalisation non chirurgicale segmente le marché par type de produit, notamment les neurotoxines injectables, les fillers dermiques injectables, les systèmes à base d'énergie et les produits topiques et boosters cutanés. Les neurotoxines injectables sont en outre catégorisées en toxine botulique de type A et toxine botulique de type B. Les fillers dermiques injectables sont segmentés en acide hyaluronique, hydroxylapatite de calcium, acide poly-L-lactique, collagène et microsphères de PMMA, et polycaprolactone et autres biostimulateurs. Les systèmes à base d'énergie sont en outre classifiés en plateformes laser et lumière pulsée intense, dispositifs de radiofréquence, plateformes d'ultrasons et HIFU, systèmes de cryolipolyse et stimulateurs musculaires électromagnétiques.
Le marché est également segmenté par zone de traitement, notamment l'esthétique faciale, le remodelage corporel et la réduction des graisses, le rajeunissement cutané, les traitements de la pigmentation et de la texture, les traitements des cheveux et du cuir chevelu, et le bien-être intime. Par genre, le marché est catégorisé en populations féminines et masculines. Sur la base du groupe d'âge, le marché est segmenté en 13–39 ans, 40–54 ans, 55–69 ans et 70+ ans. Par utilisateur final, le marché est segmenté en cliniques de dermatologie et de chirurgie plastique, spas médicaux, hôpitaux et centres ambulatoires, spas traditionnels, cliniques appartenant à des professionnels de santé et autres utilisateurs finaux. Géographiquement, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient & Afrique et Amérique du Sud. Le rapport fournit en outre la taille du marché et les prévisions pour les principaux pays de ces régions. Pour chaque segment, les estimations et prévisions de la taille du marché sont présentées en termes de valeur (USD).
Aperçu de la segmentation
| Neurotoxines injectables | Toxine botulique de type A |
| Toxine botulique de type B | |
| Fillers dermiques injectables | Acide hyaluronique |
| Hydroxylapatite de calcium | |
| Acide poly-L-lactique | |
| Collagène et microsphères de PMMA | |
| Autres | |
| Systèmes à base d'énergie | Plateformes laser et lumière pulsée intense |
| Dispositifs de radiofréquence | |
| Plateformes d'ultrasons et HIFU | |
| Systèmes de cryolipolyse | |
| Stimulateurs musculaires électromagnétiques | |
| Produits topiques et boosters cutanés |
| Esthétique faciale |
| Remodelage corporel et réduction des graisses |
| Rajeunissement cutané, pigmentation et texture |
| Traitements des cheveux et du cuir chevelu |
| Autres zones de traitement |
| Féminin |
| Masculin |
| 13-39 ans |
| 40-54 ans |
| 55-69 ans |
| 70+ ans |
| Cliniques de dermatologie et de chirurgie plastique |
| Spas médicaux |
| Hôpitaux et centres ambulatoires |
| Spas traditionnels |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Neurotoxines injectables | Toxine botulique de type A |
| Toxine botulique de type B | ||
| Fillers dermiques injectables | Acide hyaluronique | |
| Hydroxylapatite de calcium | ||
| Acide poly-L-lactique | ||
| Collagène et microsphères de PMMA | ||
| Autres | ||
| Systèmes à base d'énergie | Plateformes laser et lumière pulsée intense | |
| Dispositifs de radiofréquence | ||
| Plateformes d'ultrasons et HIFU | ||
| Systèmes de cryolipolyse | ||
| Stimulateurs musculaires électromagnétiques | ||
| Produits topiques et boosters cutanés | ||
| Par zone de traitement | Esthétique faciale | |
| Remodelage corporel et réduction des graisses | ||
| Rajeunissement cutané, pigmentation et texture | ||
| Traitements des cheveux et du cuir chevelu | ||
| Autres zones de traitement | ||
| Par genre | Féminin | |
| Masculin | ||
| Par groupe d'âge | 13-39 ans | |
| 40-54 ans | ||
| 55-69 ans | ||
| 70+ ans | ||
| Par utilisateur final | Cliniques de dermatologie et de chirurgie plastique | |
| Spas médicaux | ||
| Hôpitaux et centres ambulatoires | ||
| Spas traditionnels | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de la revitalisation non chirurgicale d'ici 2032 ?
Le marché devrait atteindre 26,93 milliards USD d'ici 2032, avec un CAGR de 7,18% de 2027 à 2032.
Quelle catégorie de produits connaît la croissance la plus rapide dans la revitalisation non chirurgicale ?
Les produits boosters cutanés topiques devraient croître à un CAGR de 10,21% jusqu'en 2032.
Quelle zone de traitement détient la plus grande part des revenus de la revitalisation non chirurgicale ?
L'esthétique faciale détenait 66,26% des revenus en 2026, soutenue par la demande de neurotoxines, de fillers et de procédures combinées.
Pourquoi les spas médicaux gagnent-ils en importance dans les soins esthétiques ?
Les spas médicaux devraient croître à un CAGR de 8,67% jusqu'en 2032 car ils offrent des soins à paiement direct, une planification flexible, des adhésions et des programmes de traitement répétés.
Quelle région devrait connaître la croissance la plus rapide pour les procédures de revitalisation non chirurgicale ?
L'Asie-Pacifique devrait croître à un CAGR de 9,35% jusqu'en 2032, soutenue par l'expansion des cliniques et l'acceptation croissante de l'entretien esthétique.