
Tamaño y Participación del Mercado de Rejuvenecimiento No Quirúrgico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 19.04 Mil millones de dólares |
| Tamaño del Mercado (2032) | 26.93 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.18 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Rejuvenecimiento No Quirúrgico por Mordor Intelligence
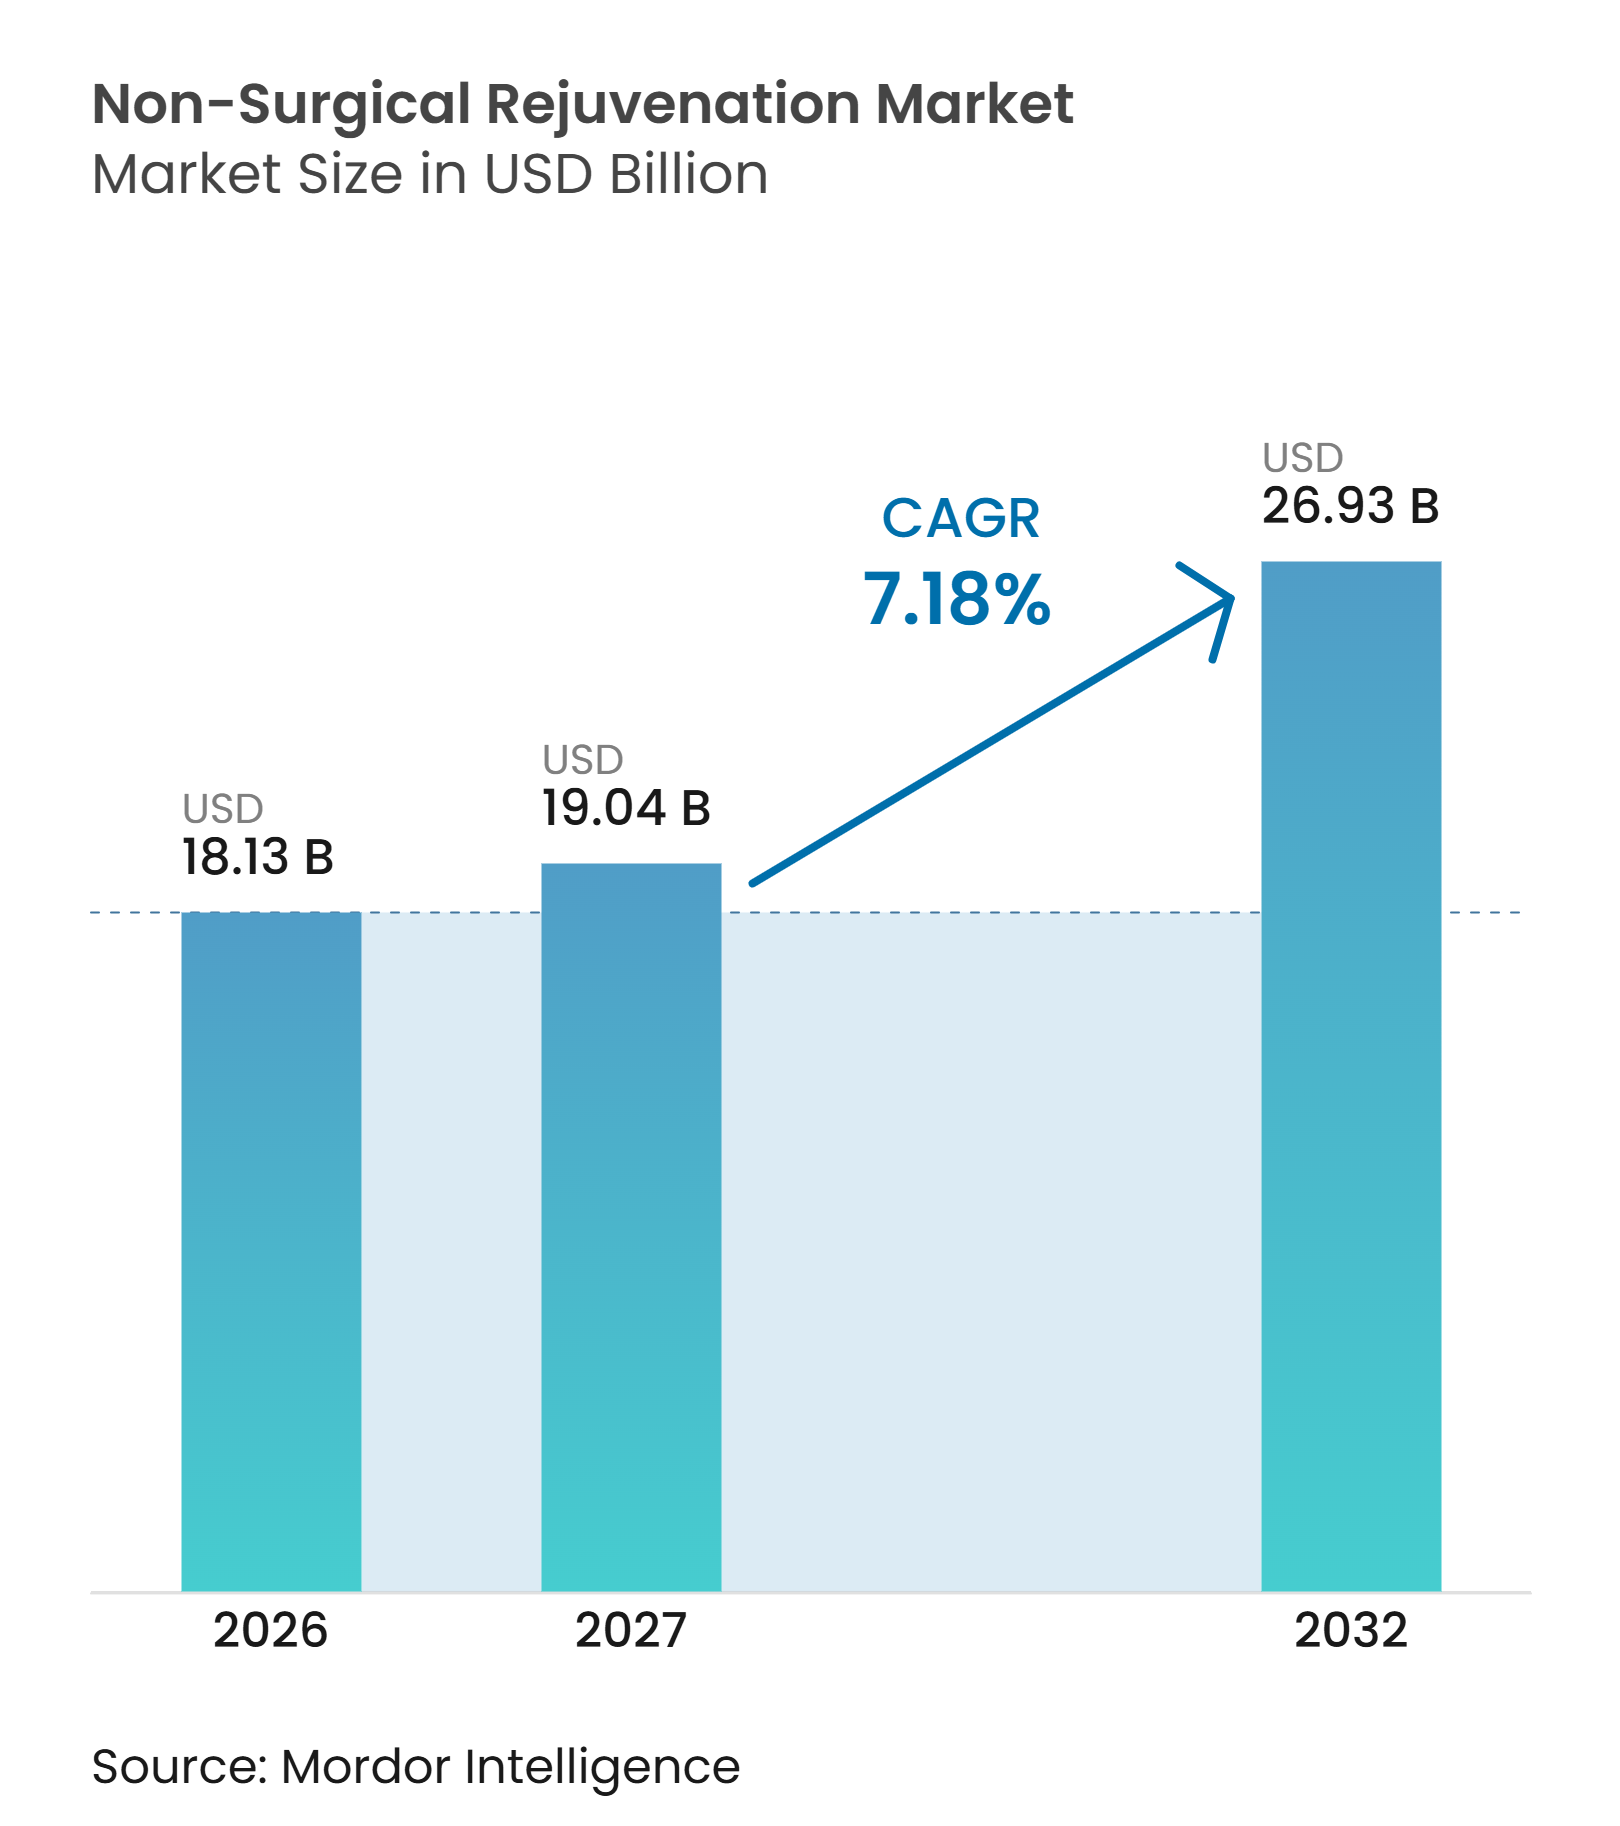
El tamaño del Mercado de Rejuvenecimiento No Quirúrgico fue valorado en 18,13 mil millones de USD en 2026 y se estima que crecerá desde 19,04 mil millones de USD en 2027 hasta alcanzar los 26,93 mil millones de USD para 2032, a una CAGR del 7,18% durante el período de pronóstico (2027-2032).
El mercado de rejuvenecimiento no quirúrgico está evolucionando hacia tratamientos que se integran en la atención rutinaria, con visitas más cortas y tiempo de recuperación limitado que favorecen la demanda repetida. Una población envejecida sigue siendo central para la demanda, mientras que los adultos más jóvenes están comenzando los tratamientos antes con fines preventivos. Los spas médicos amplían el acceso más allá de las consultas de dermatología vinculadas a hospitales y crean una base más amplia para tratamientos recurrentes. La evaluación facial asistida por inteligencia artificial está ayudando a los proveedores a combinar tratamientos en función de las necesidades individuales de piel y rostro, aunque la supervisión clínica especializada sigue siendo importante. Los injectables falsificados y la evolución de la demanda de procedimientos de reducción de grasa entre los usuarios de GLP-1 siguen siendo limitaciones materiales para el mercado de rejuvenecimiento no quirúrgico.
Conclusiones Clave del Informe
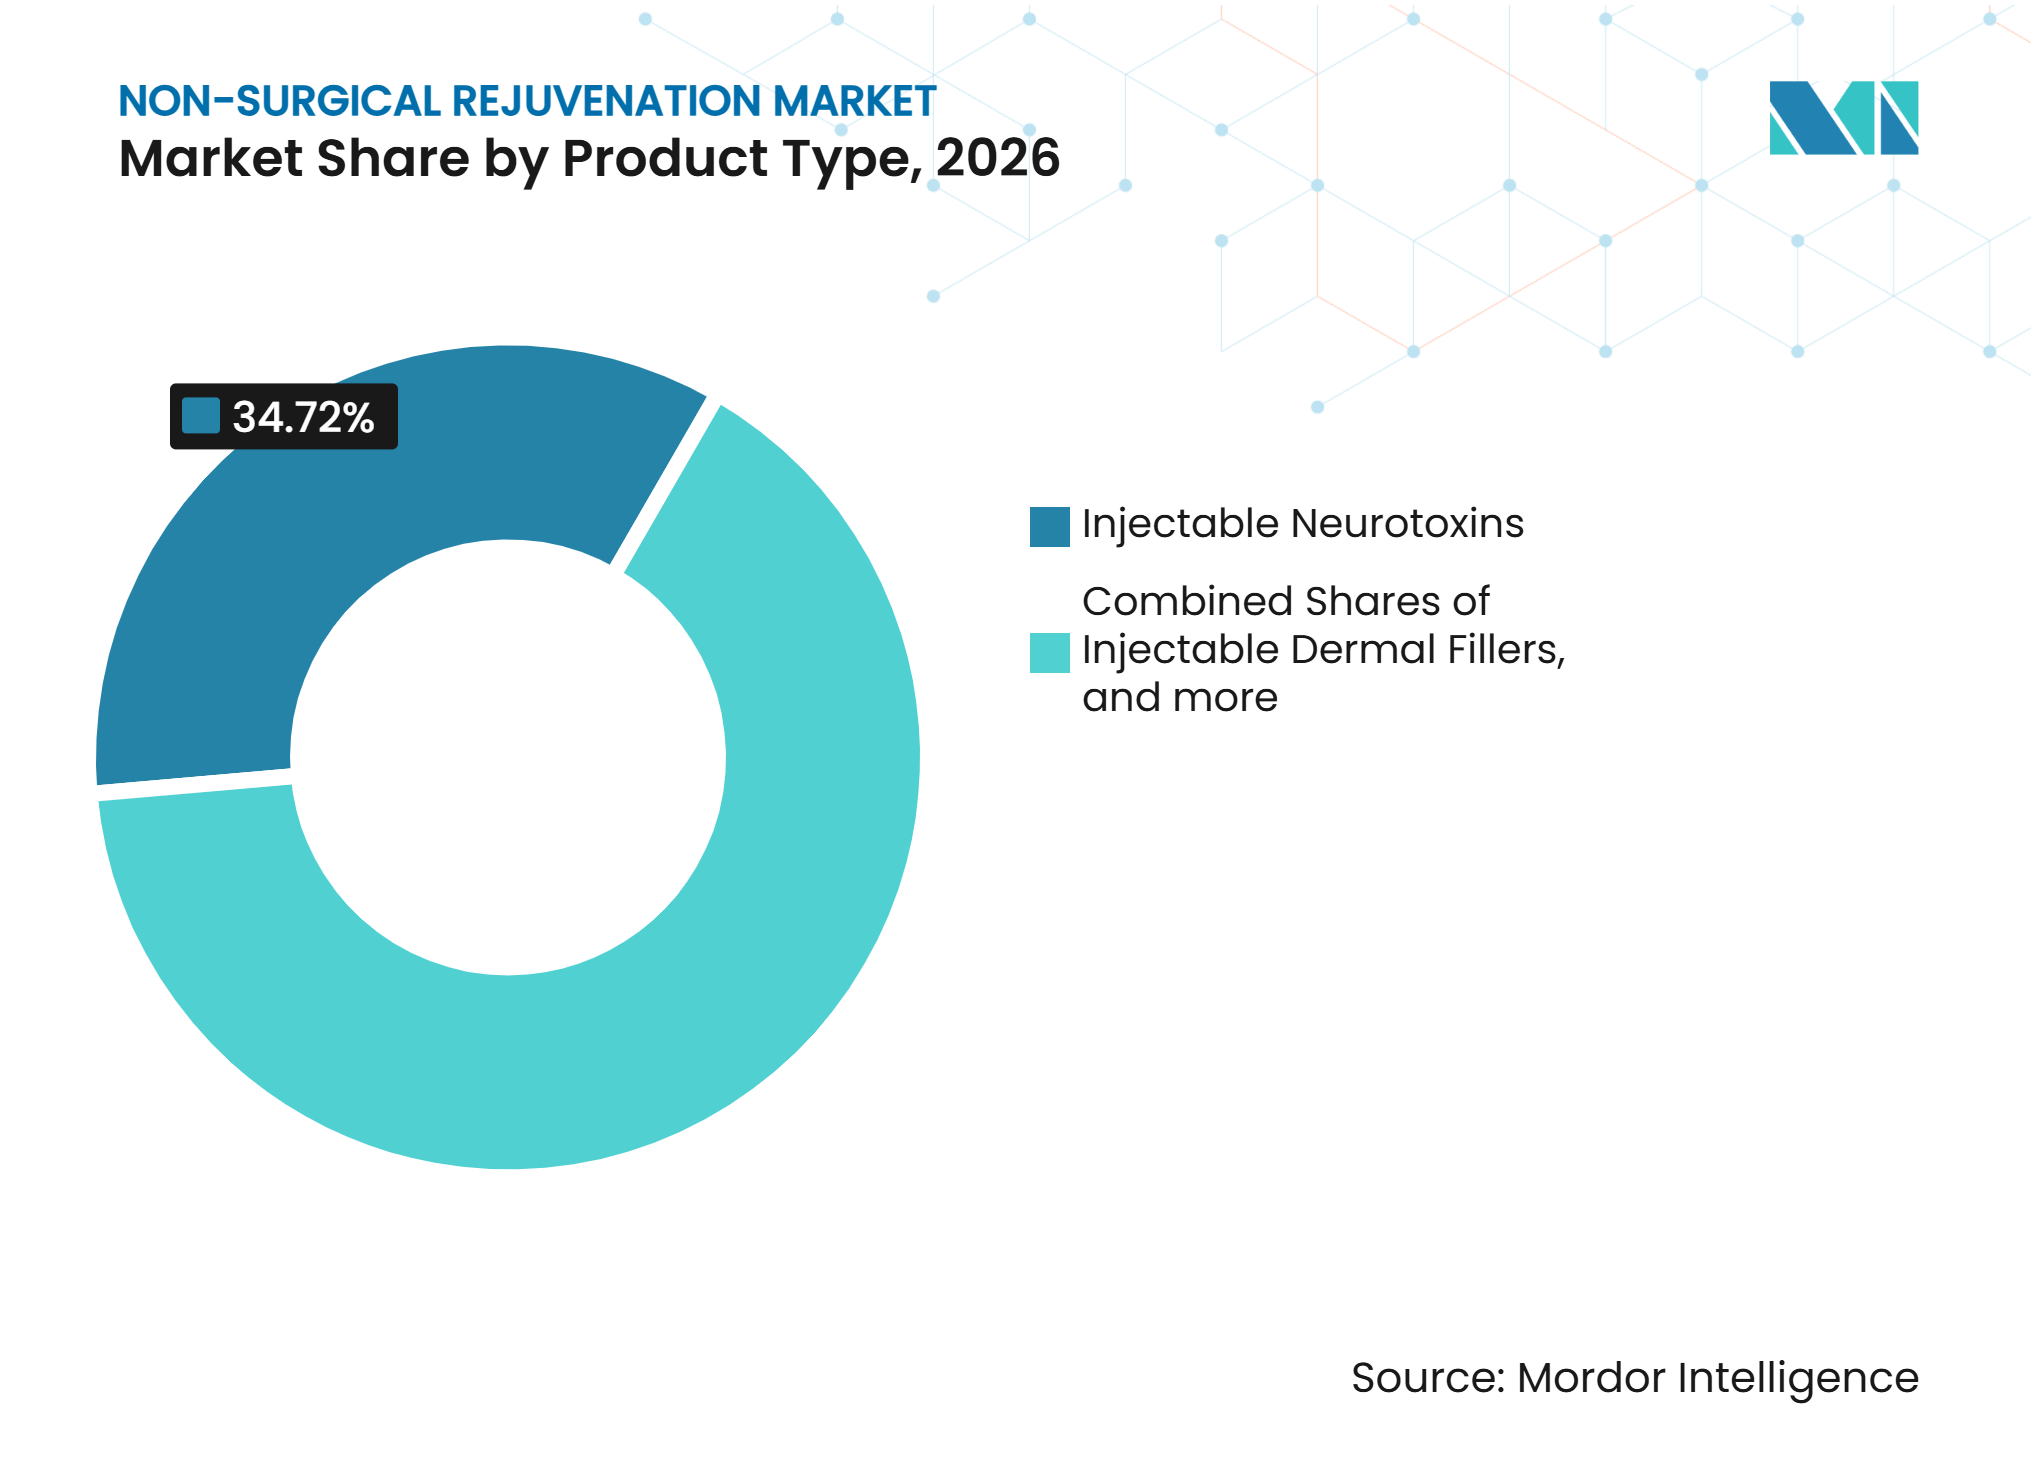
- Por tipo de producto, las neurotoxinas inyectables representaron el 34,72% de la participación del mercado de rejuvenecimiento no quirúrgico en 2026, mientras que se proyecta que los productos tópicos y potenciadores de piel crezcan a una CAGR del 10,21% hasta 2032.
- Por área de tratamiento, la estética facial representó el 66,26% de la participación del mercado de rejuvenecimiento no quirúrgico en 2026, mientras que se prevé que los tratamientos de cabello y cuero cabelludo se expandan a una CAGR del 7,74% hasta 2032.
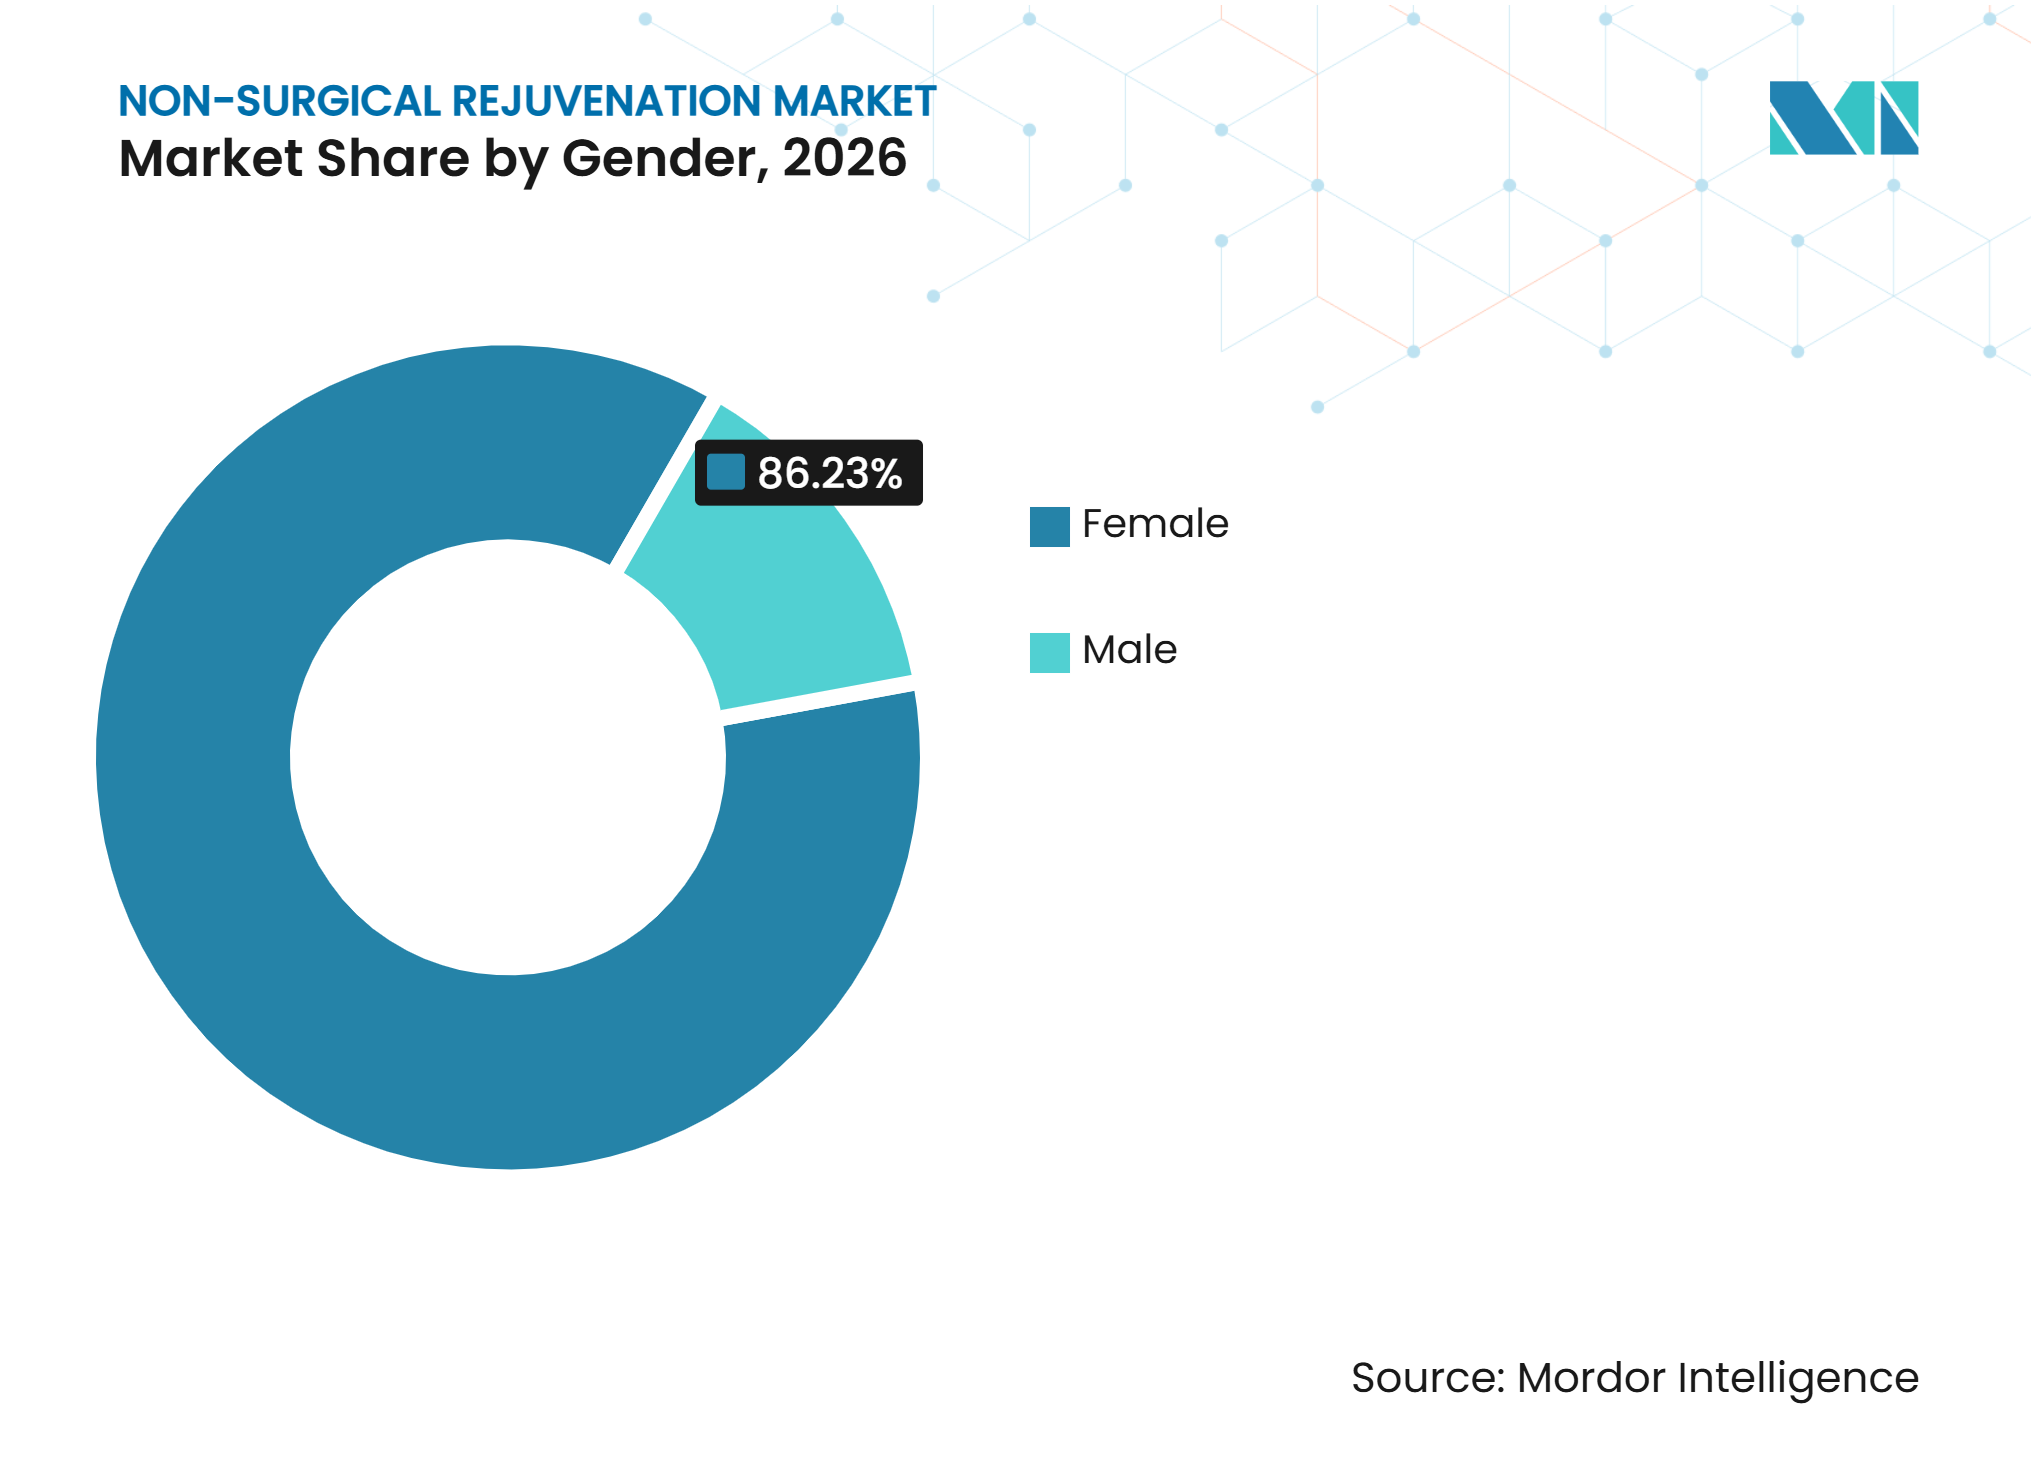
- Por género, el segmento femenino representó el 86,23% de los ingresos en 2026, mientras que se proyecta que el segmento masculino crezca a una CAGR del 9,56% hasta 2032.
- Por grupo de edad, los adultos de 40 a 54 años representaron el 42,34% de los ingresos en 2026, mientras que se prevé que el grupo de edad de 13 a 39 años crezca a una CAGR del 7,69% hasta 2032.
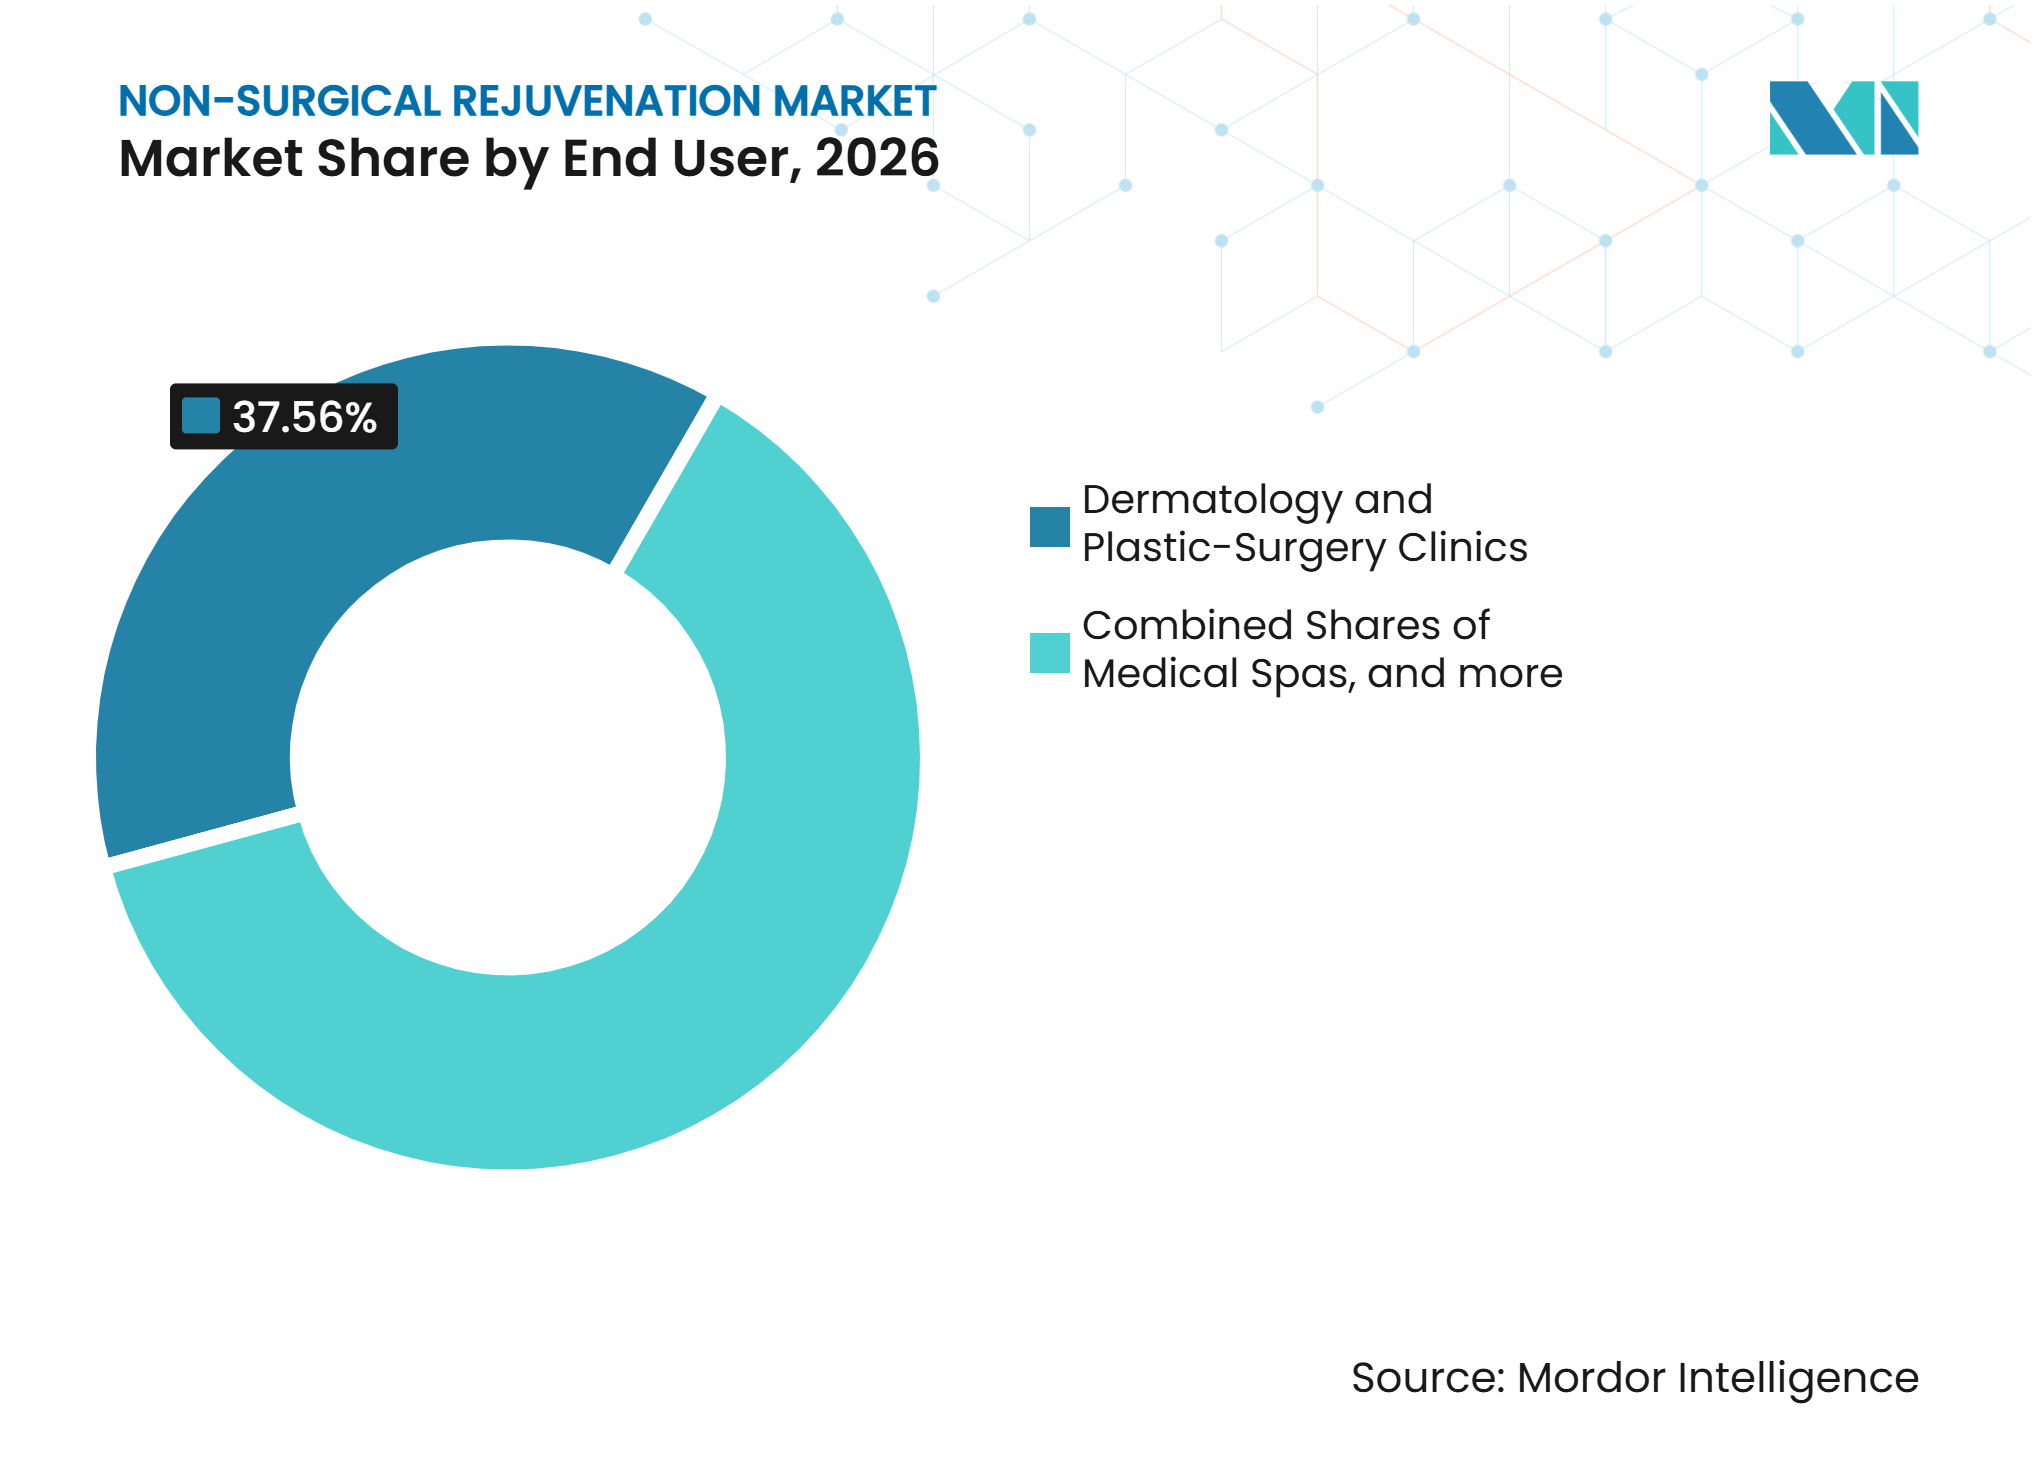
- Por usuario final, las clínicas de dermatología y cirugía plástica representaron el 37,56% de los ingresos en 2026, mientras que se proyecta que los spas médicos se expandan a una CAGR del 8,67% hasta 2032.
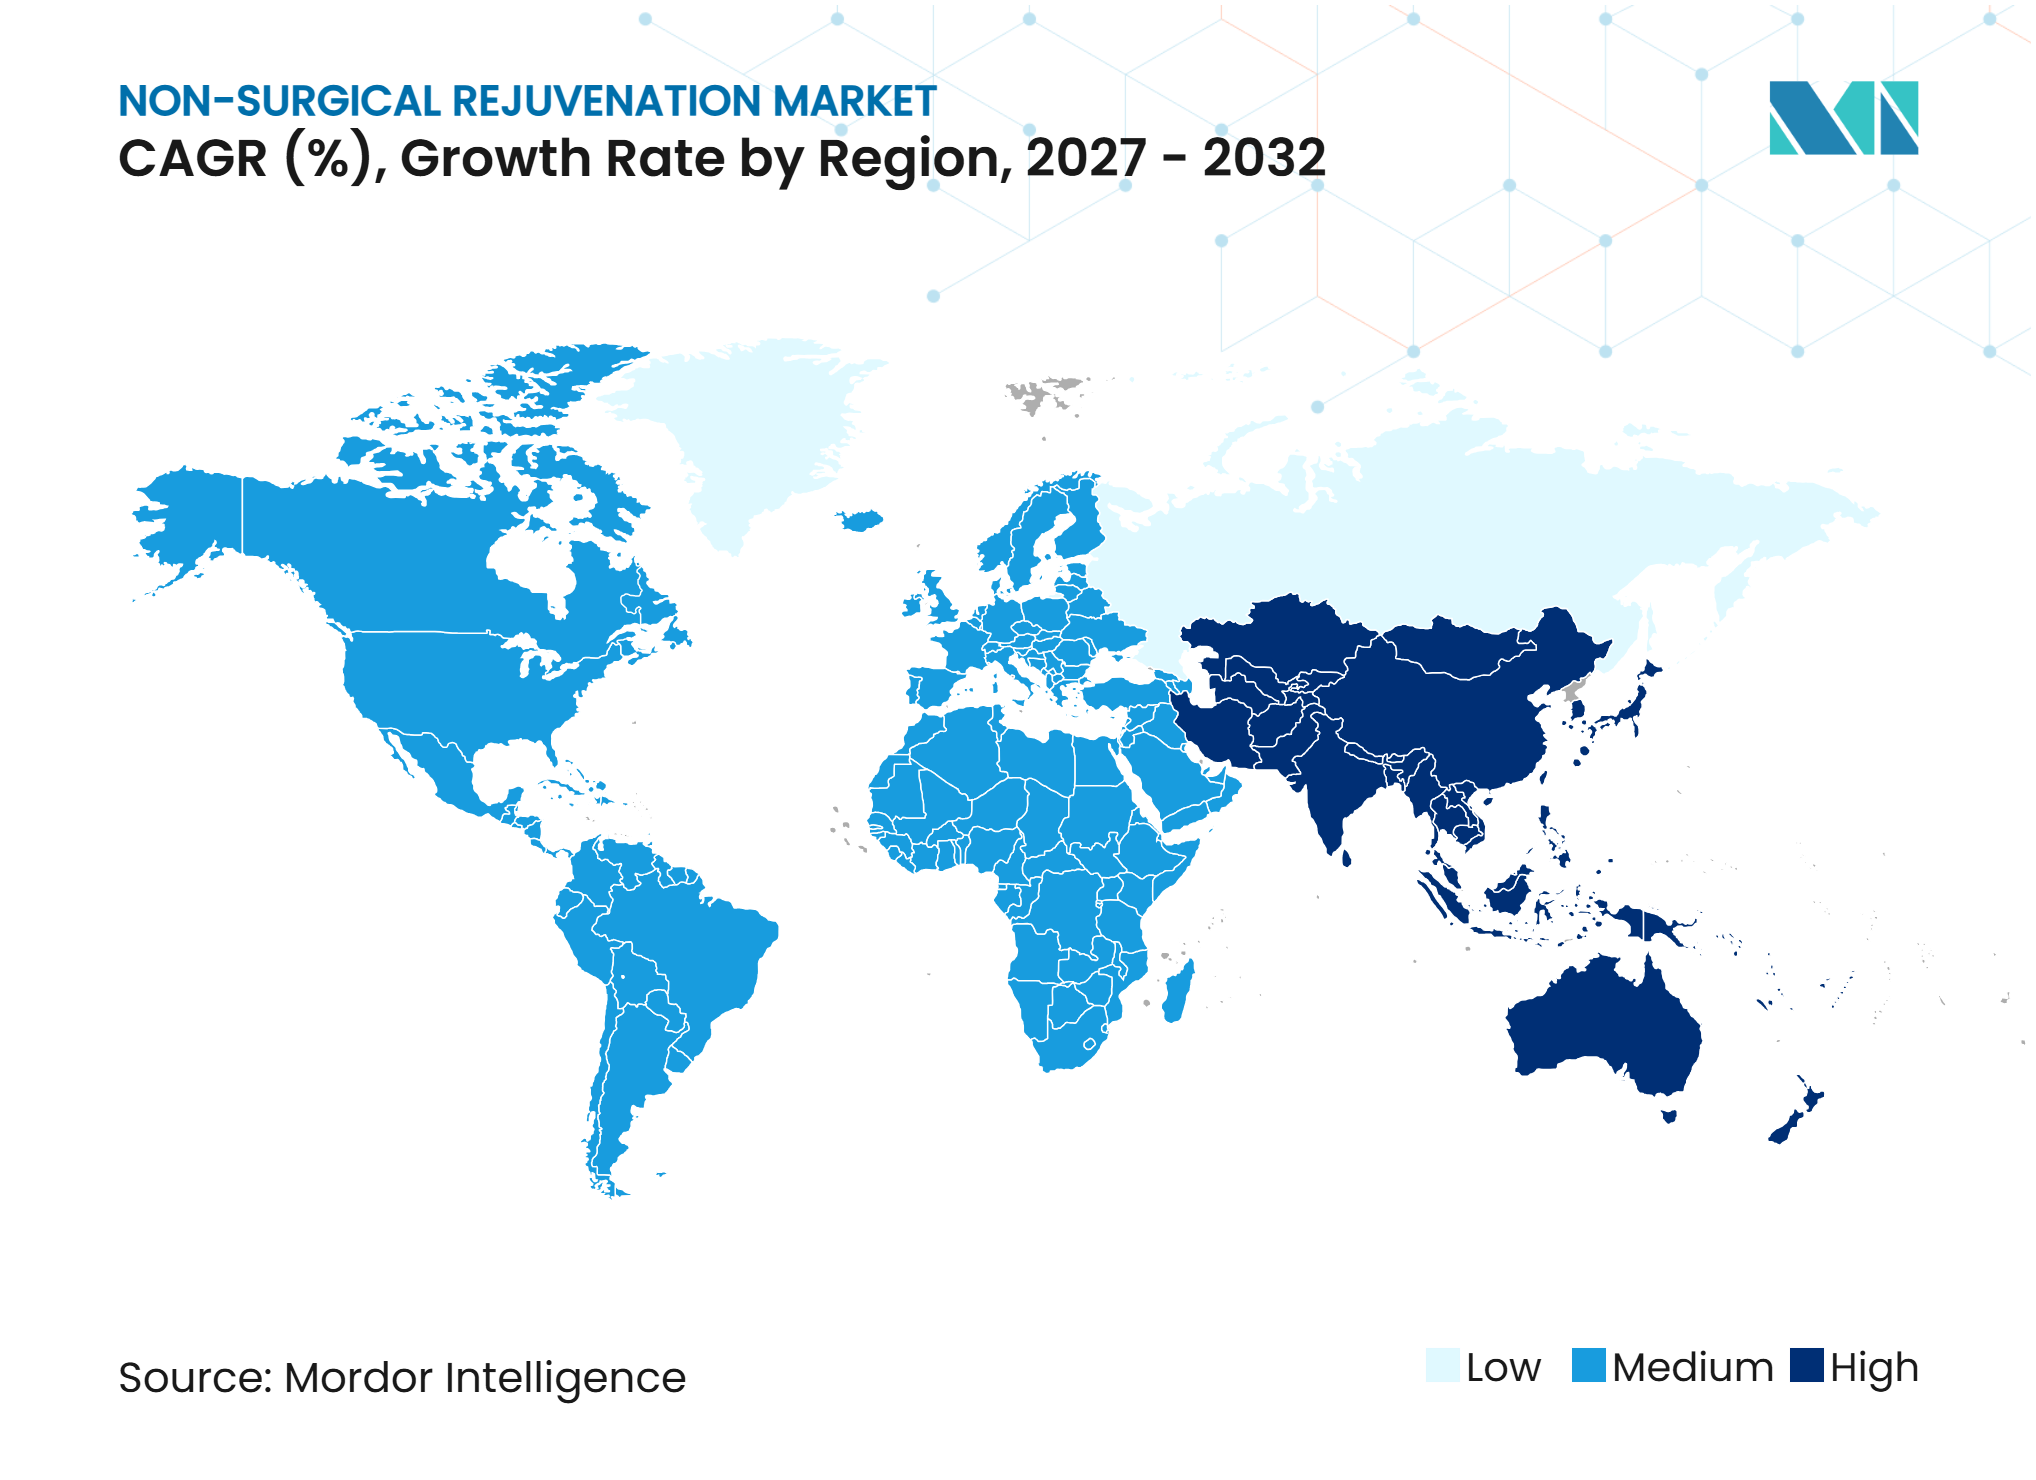
- Por geografía, América del Norte representó el 41,32% de los ingresos en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 9,35% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preferencia por Tratamientos de Bajo Tiempo de Inactividad Realizados en Consultorios | +1.50% | Global | Corto plazo (≤ 2 años) |
| Economía de Atención Repetida de Neuromoduladores y Rellenos | +1.20% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Población Envejecida y Estética Preventiva | +1.00% | Global, mayor en América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Redes Sociales, Videollamadas y Conciencia sobre la Apariencia | +0.90% | Global, más fuerte en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de Spas Médicos y Acceso en Ciudades de Segundo Nivel | +0.80% | Asia-Pacífico, con extensión a América del Norte y Oriente Medio y África | Mediano plazo (2-4 años) |
| Mapeo Facial Asistido por Inteligencia Artificial y Protocolos de Combinación | +0.50% | América del Norte y Europa, con avances tempranos en Corea del Sur, Japón y China | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Preferencia por Tratamientos de Bajo Tiempo de Inactividad Realizados en Consultorios
La atención en consultorios se ha convertido en una parte central del mercado de rejuvenecimiento no quirúrgico porque los pacientes pueden integrar el tratamiento en sus horarios laborales y familiares habituales. Los procedimientos mínimamente invasivos representaron el 80,00% de los tratamientos entre los buscadores de rejuvenecimiento facial de la Generación X y los Millennials en 2025.[1]Las citas de neurotoxinas y rellenos a menudo pueden completarse en una visita breve, lo que reduce la barrera práctica asociada con la cirugía. El atractivo es mayor cuando los pacientes pueden reanudar la actividad normal con requisitos de recuperación limitados. Los proveedores de productos están, por tanto, bajo presión para demostrar resultados confiables e intervalos de tratamiento que favorezcan la retención. En los Estados Unidos, el requisito de la FDA de que los injectables sean productos con receta médica refuerza la distinción entre proveedores que cumplen la normativa y vendedores informales.
Población Envejecida y Estética Preventiva
El envejecimiento de la población continúa apoyando el mercado de rejuvenecimiento no quirúrgico, particularmente para tratamientos que abordan el volumen facial, la textura de la piel y la flacidez. El grupo de edad de 40 a 54 años representó el 42,34% de los ingresos en 2026, confirmando su papel como base de tratamiento establecida. Los adultos más jóvenes también están comenzando tratamientos de mantenimiento antes, lo que puede prolongar el período durante el cual regresan para recibir atención. Una encuesta del Centro de Investigación Pew de 2025 encontró que el 23,00% de los adultos estadounidenses habían recibido o considerarían tratamientos no quirúrgicos como la toxina botulínica o los rellenos dérmicos.[2]Los pacientes de 55 a 69 años y los mayores de 70 años añaden mayor demanda a medida que se amplía la aceptación del tratamiento estético. Este rango de edad más amplio favorece los planes de tratamiento combinado en lugar de un procedimiento único y ocasional.
Redes Sociales, Videollamadas y Conciencia sobre la Apariencia
Los canales digitales han hecho que los pacientes sean más conscientes de la simetría facial, la calidad de la piel y los signos visibles del envejecimiento. Las videollamadas pueden aumentar la atención al movimiento facial, la textura y la asimetría durante la comunicación profesional rutinaria. La actividad en buscadores y redes sociales también brinda a los pacientes primerizos mayor conocimiento sobre los procedimientos antes de acudir a una clínica. Esto puede acortar el tiempo entre la consulta y la reserva cuando los proveedores pueden abordar claramente las preguntas sobre el producto, la seguridad y los resultados. Los mismos canales pueden difundir afirmaciones engañosas y promover productos no aprobados, lo que crea una responsabilidad para los proveedores de comunicar información clínica creíble. Las acciones de cumplimiento de la FDA contra sitios web que comercializan productos de toxina botulínica no aprobados muestran por qué el descubrimiento digital debe ir acompañado de suministro verificado y administración calificada.[3]
Expansión de Spas Médicos y Acceso en Ciudades de Segundo Nivel
Los spas médicos están ampliando los puntos de entrada al mercado de rejuvenecimiento no quirúrgico al ofrecer ubicaciones accesibles, tratamiento de pago directo y programas de atención repetida. Más del 90,00% de los spas médicos de los Estados Unidos seguían siendo de propiedad independiente en 2025, lo que deja una base de proveedores fragmentada a pesar de la consolidación activa.[4] Los modelos de membresía y suscripción pueden ayudar a los proveedores a mantener el contacto con los pacientes entre los procedimientos clínicos. La expansión de cadenas también se está extendiendo más allá de las grandes áreas metropolitanas, donde el acceso de los pacientes ha sido históricamente menos desarrollado. SoYoung reportó un crecimiento interanual del 426,00% en los ingresos de cadenas de clínicas de estética ligera en el segundo trimestre de 2025, mientras que las ubicaciones en ciudades de segundo nivel crecieron un 99,00%. Un mayor acceso aumenta la importancia de la calificación de los profesionales y la distribución rastreable de productos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Dispositivos y Tratamientos | -1.30% | Global, más agudo en América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Regulación Fragmentada y Brechas en la Formación de Profesionales | -0.80% | Global, mayor en Oriente Medio y África y el Sudeste de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Injectables Falsificados y de Mercado Gris | -0.60% | Global, mayor en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Farmacoterapia Competidora para la Pérdida de Peso que Reduce la Demanda de Procedimientos de Reducción de Grasa | -0.40% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Injectables Falsificados y de Mercado Gris
Los injectables falsificados y de mercado gris siguen siendo un grave problema de seguridad y confianza para el mercado de rejuvenecimiento no quirúrgico. Las autoridades del Reino Unido registraron 41 casos confirmados de botulismo entre junio y agosto de 2025 vinculados a productos de toxina botulínica sin licencia. La respuesta de la Agencia Reguladora de Medicamentos y Productos Sanitarios se dirigió a vendedores que utilizaban redes sociales y profesionales sin licencia que operaban en entornos informales. La ciudad de Nueva York también emitió un aviso de salud en 2025 sobre enfermedades graves vinculadas a la autoinyección de productos de toxina botulínica obtenidos de fuentes sin licencia. Tales eventos pueden hacer que los consumidores sensibles al precio duden en recibir tratamiento incluso cuando están considerando un proveedor legítimo. Los proveedores y fabricantes necesitan autenticación de productos, educación del paciente y controles de compra disciplinados para proteger la confianza en la categoría.
Farmacoterapia Competidora para la Pérdida de Peso que Reduce la Demanda de Procedimientos de Reducción de Grasa
La farmacoterapia para la pérdida de peso está cambiando la demanda dentro del mercado de rejuvenecimiento no quirúrgico en lugar de reducirla de manera uniforme en todos los tratamientos. Los pacientes que logran una pérdida de peso significativa pueden ver menos razones para buscar procedimientos localizados de reducción de grasa. Esto debilita las perspectivas de los tratamientos posicionados únicamente en torno a la eliminación de grasa, incluidos algunos procedimientos de criolipólisis y contorno corporal. Al mismo tiempo, la flacidez de la piel y la pérdida de volumen facial tras la pérdida de peso pueden aumentar el interés en dispositivos de tensado de piel e injectables bioestimuladores. Los proveedores que presentan el tratamiento en torno a la calidad del tejido y la corrección de la flacidez están mejor posicionados para este cambio. El cambio favorece carteras de tratamiento flexibles en lugar de una dependencia estrecha de los servicios localizados de reducción de grasa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Injectables Lideran Mientras los Potenciadores de Piel se AceleranLas neurotoxinas inyectables representaron el 34,72% de la participación del mercado de rejuvenecimiento no quirúrgico en 2026, convirtiéndolas en la categoría de producto más grande. Su amplia base de pacientes instalada refleja ciclos de tratamiento repetidos y un uso generalizado en el cuidado facial preventivo y correctivo. En los Estados Unidos, se realizaron 9,90 millones de inyecciones de neuromoduladores en 2024, un aumento del 4,00% respecto al año anterior.
Se prevé que los productos tópicos y potenciadores de piel crezcan a una CAGR del 10,21% de 2027 a 2032, la tasa más rápida entre los tipos de productos. Su crecimiento refleja el interés clínico en polinucleótidos, PDRN y ácido hialurónico potenciador de piel en protocolos faciales y corporales. Estos productos se utilizan a menudo junto con injectables o procedimientos basados en energía en lugar de como sustitutos completos. Ese papel clínico puede aumentar el valor de una visita de tratamiento cuando los proveedores seleccionan productos en torno a la hidratación, la textura y la calidad del tejido. Los sistemas basados en energía siguen siendo relevantes en láser, luz pulsada intensa, radiofrecuencia, ultrasonido focalizado de alta intensidad, criolipólisis y estimulación muscular electromagnética.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Área de Tratamiento:
El Cuidado Facial Mantiene su Escala Mientras los Tratamientos Capilares Crecen Más RápidoLa estética facial representó el 66,26% de la participación del mercado de rejuvenecimiento no quirúrgico en 2026. Su tamaño refleja un amplio conjunto de necesidades que involucran líneas de expresión, pérdida de volumen, calidad de la piel y cambios visibles relacionados con la edad. Los neuromoduladores y los rellenos siguen siendo centrales porque pueden adaptarse al tratamiento preventivo y a la corrección en etapas posteriores. El tratamiento facial también se beneficia de protocolos de combinación que incorporan dispositivos basados en energía dentro de un único plan de atención.
Se prevé que los tratamientos de cabello y cuero cabelludo crezcan a una CAGR del 7,74% de 2027 a 2032, la tasa más rápida entre las áreas de tratamiento. La creciente conciencia sobre la alopecia androgénica está llevando a más pacientes hacia soluciones capilares no quirúrgicas. El plasma rico en plaquetas y los bioestimuladores inyectables para el cuero cabelludo se están convirtiendo en parte de la discusión terapéutica para los pacientes que buscan una intervención temprana. Los pacientes masculinos constituyen una fuente importante de demanda porque los tratamientos capilares y faciales pueden considerarse conjuntamente. El contorno corporal y la reducción de grasa enfrentan una combinación de demanda cambiante a medida que el uso de GLP-1 remodela las preferencias de los pacientes. Los pacientes con flacidez posterior a la pérdida de peso pueden preferir la radiofrecuencia o el ultrasonido focalizado de alta intensidad sobre los tratamientos dirigidos únicamente a la eliminación de grasa.
Por Género:
Las Pacientes Femeninas Forman la Base Mientras la Demanda Masculina AumentaEl segmento femenino representó el 86,23% de los ingresos en 2026, reflejando un papel consolidado en la configuración de la demanda de mantenimiento injectable y de calidad de piel. Las rutinas de tratamiento establecidas favorecen las citas repetidas de neurotoxinas, rellenos y tratamientos de piel. Las mujeres siguen siendo el grupo de pacientes más grande en muchos entornos de proveedores porque el cuidado estético ha estado integrado en las rutinas profesionales y de consumo durante más tiempo. Esta amplia base proporciona a los proveedores una demanda predecible de procedimientos de mantenimiento. También favorece los programas de membresía que combinan tratamiento clínico con cuidado de la piel y atención de seguimiento.
Se proyecta que el segmento masculino crezca a una CAGR del 9,56% de 2027 a 2032. La Academia Americana de Cirugía Plástica y Reconstructiva Facial informó que el 92,00% de los cirujanos plásticos faciales estadounidenses tenían pacientes masculinos en sus consultas en 2025. Las neurotoxinas fueron el tratamiento no quirúrgico líder buscado por este grupo de pacientes. Los hombres también buscan rellenos y tratamientos de calidad de piel, aunque los volúmenes absolutos de procedimientos siguen siendo inferiores a los de las mujeres.

Por Grupo de Edad:
El Grupo Central Mantiene los Ingresos Mientras los Adultos Más Jóvenes Ingresan AntesLos adultos de 40 a 54 años representaron el 42,34% de los ingresos en 2026, convirtiéndose en el grupo de edad más grande. Este grupo generalmente busca tratamiento para la pérdida temprana de volumen, líneas de expresión, flacidez de la piel y preocupaciones de textura. Cuenta tanto con la necesidad clínica como con el historial de gasto que respalda el tratamiento injectable y basado en energía. Los protocolos de combinación son particularmente relevantes porque los pacientes pueden abordar varias preocupaciones en la misma cita.
Se prevé que el grupo de edad de 13 a 39 años crezca a una CAGR del 7,69% de 2027 a 2032. Este crecimiento refleja el comportamiento de tratamiento preventivo entre los adultos que buscan atención antes de que las líneas y los cambios de volumen se vuelvan más pronunciados. El uso temprano de neurotoxinas puede establecer un período más largo de contacto con los proveedores cuando el tratamiento es apropiado y está supervisado clínicamente. El cambio no elimina la demanda entre los pacientes mayores, pero cambia el momento en que las personas comienzan el mantenimiento estético.
Por Usuario Final:
Las Clínicas Mantienen la Confianza Mientras los Spas Médicos Ganan TerrenoLas clínicas de dermatología y cirugía plástica representaron el 37,56% de los ingresos en 2026, la mayor participación entre los usuarios finales. Su posición refleja la importancia de la acreditación clínica para los pacientes primerizos de injectables y los planes de tratamiento complejos. Las clínicas a menudo cuentan con la experiencia especializada necesaria para combinar neurotoxinas, rellenos, bioestimuladores y procedimientos basados en energía. Esto es especialmente valioso para los pacientes con múltiples preocupaciones o aquellos que buscan tratamiento correctivo.
Se prevé que los spas médicos crezcan a una CAGR del 8,67% de 2027 a 2032. Su crecimiento refleja el tratamiento de pago directo, la programación flexible, las membresías y una experiencia del paciente diseñada en torno a visitas de bienestar rutinarias. El canal también atrae a los inversores porque los servicios repetidos y los programas de cuidado de la piel pueden respaldar ingresos recurrentes. AmSpa reportó actividad activa de adquisiciones en 2025, con plataformas regionales consolidadas alcanzando múltiplos de EBITDA de 7,00x a 12,00x.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte
América del Norte representó el 41,32% de la participación del mercado de rejuvenecimiento no quirúrgico en 2026. La región tiene altos volúmenes de procedimientos injectables, una conciencia consolidada del consumidor y una densa base de proveedores. En los Estados Unidos, se registraron 9,88 millones de procedimientos con toxina botulínica y 5,33 millones de procedimientos con relleno de ácido hialurónico en 2024. Seis neuromoduladores aprobados por la FDA compiten en el país, y Hugel comercializó completamente Letybo en los Estados Unidos en marzo de 2025.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 9,35% de 2027 a 2032, la tasa regional más alta. El crecimiento está respaldado por la expansión de redes de clínicas, el aumento de los ingresos y la creciente aceptación del mantenimiento estético rutinario. Corea del Sur sigue siendo un centro de innovación para neuromoduladores y protocolos estéticos. Las marcas y los enfoques de tratamiento coreanos están llegando cada vez más a China, el Sudeste Asiático y los mercados occidentales. SoYoung reportó que los ingresos de cadenas de clínicas de estética ligera crecieron un 426,00% interanual en el segundo trimestre de 2025.
Europa
Europa es una región madura con una profunda adopción de injectables y sistemas basados en energía en Alemania, el Reino Unido, Francia, Italia y España. El Reglamento de Dispositivos Médicos de la Unión Europea ha elevado los estándares de aprobación y cumplimiento para los proveedores de dispositivos, apoyando a los fabricantes establecidos con sistemas de calidad probados. Swissmedic aprobó el Relfydess de Ipsen en marzo de 2025 para las líneas glabelares y cantales laterales en adultos menores de 65 años, ampliando las opciones de neuromoduladores en Suiza.
Panorama Competitivo
Concentración del Mercado
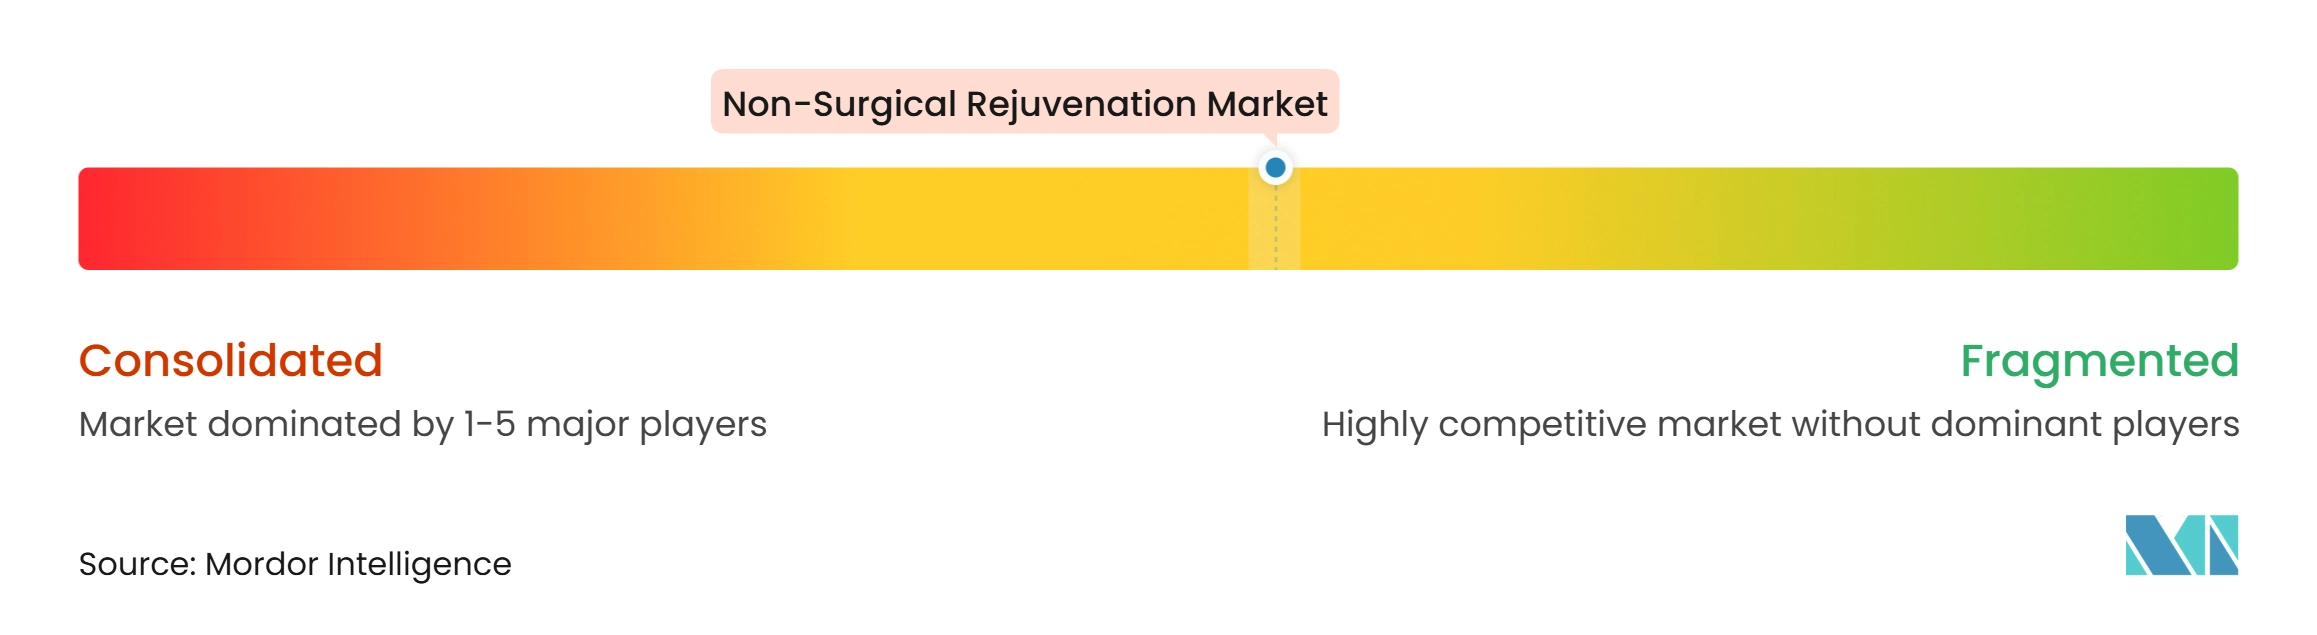
El mercado de rejuvenecimiento no quirúrgico está moderadamente concentrado entre los fabricantes de productos y fragmentado entre las clínicas y los spas médicos. AbbVie y Galderma siguen siendo las principales franquicias de injectables a través de Botox Cosmetic y Juvéderm, y Dysport, Restylane y Sculptra. Revance diferencia Daxxify mediante una duración declarada de seis meses, desafiando el modelo de ciclo de repetición más corto utilizado por los productos de neurotoxinas establecidos.
En los sistemas basados en energía, InMode, BTL Industries, Cynosure, Candela, Lumenis y Alma Lasers compiten en plataformas de radiofrecuencia, láser y contorno corporal. Cynosure y Lutronic se combinaron en 2024, añadiendo escala en una categoría de dispositivos competitiva. La evaluación de dispositivos depende cada vez más de los resultados clínicos y el uso de procedimientos en lugar de las especificaciones técnicas únicamente. La aprobación regulatoria y los sistemas de calidad también son fundamentales para la posición competitiva. Los requisitos de ISO 13485 y Buenas Prácticas de Fabricación son consideraciones importantes de diligencia debida para los proveedores de dispositivos e injectables.
Líderes de la Industria de Rejuvenecimiento No Quirúrgico
-
AbbVie Inc.
-
Candela Corporation
-
Lumenis Be Ltd.
-
Cutera, Inc.
-
Merz Pharma GmbH and Co. KGaA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Rejuvenecimiento No Quirúrgico Empresas cubiertas en este informe
- Abbvie
- Alma Lasers
- BTL INDUSTRIES Inc.
- Candela Medical
- Cutera
- Cynosure LLC
- Daewoong Pharmaceutical Co., Ltd
- Evolus Inc.
- Fotona d.o.o.
- Galderma
- Hugel Inc.
- InMode Ltd
- Jeisys Medical Inc.
- Lumenis
- Lutronic
- Merz Pharma GmbH and Co. KGaA
- Revance Therapeutics
- Sciton
- Sinclair Pharma Limited
- Solta Medical
- Teoxane SA
- Venus Concept Inc.
Desarrollos recientes de la industria en Mercado de Rejuvenecimiento No Quirúrgico
- Enero de 2026: Victoria Park Medispa adquiere PHI Medical Aesthetics en Alberta, la primera entrada de la plataforma canadiense en el oeste de Canadá, llevando su red de clínicas a 27 ubicaciones como parte de una estrategia de expansión de costa a costa.
- Marzo de 2025: Letybo de Hugel, letibotulinumtoxinA-wlbg, logra la comercialización completa en los Estados Unidos a través de su asociación con BENEV, convirtiéndose en el sexto neuromodulador en recibir la aprobación de la FDA en más de 20 años.
Alcance del Informe Global del Mercado de Rejuvenecimiento No Quirúrgico
El informe del mercado de rejuvenecimiento no quirúrgico segmenta el mercado por tipo de producto, incluyendo neurotoxinas inyectables, rellenos dérmicos inyectables, sistemas basados en energía y productos tópicos y potenciadores de piel. Las neurotoxinas inyectables se clasifican además en toxina botulínica tipo A y toxina botulínica tipo B. Los rellenos dérmicos inyectables se segmentan en ácido hialurónico, hidroxiapatita de calcio, ácido poli-L-láctico, colágeno y microesferas de PMMA, y policaprolactona y otros bioestimuladores. Los sistemas basados en energía se clasifican además en plataformas de láser y luz pulsada intensa, dispositivos de radiofrecuencia, plataformas de ultrasonido y ultrasonido focalizado de alta intensidad, sistemas de criolipólisis y estimuladores musculares electromagnéticos.
El mercado también está segmentado por área de tratamiento, incluyendo estética facial, contorno corporal y reducción de grasa, rejuvenecimiento de piel, tratamientos de pigmentación y textura, tratamientos de cabello y cuero cabelludo, y bienestar íntimo. Por género, el mercado se categoriza en poblaciones femenina y masculina. Según el grupo de edad, el mercado se segmenta en 13–39 años, 40–54 años, 55–69 años y 70+ años. Por usuario final, el mercado se segmenta en clínicas de dermatología y cirugía plástica, spas médicos, hospitales y centros ambulatorios, spas tradicionales, clínicas de profesionales de la salud y otros usuarios finales. Geográficamente, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe proporciona además el tamaño del mercado y los pronósticos para los países clave de estas regiones. Para cada segmento, las estimaciones y pronósticos del tamaño del mercado se presentan en términos de valor (USD).
Resumen de la segmentación
| Neurotoxinas Inyectables | Toxina Botulínica Tipo A |
| Toxina Botulínica Tipo B | |
| Rellenos Dérmicos Inyectables | Ácido Hialurónico |
| Hidroxiapatita de Calcio | |
| Ácido Poli-L-Láctico | |
| Colágeno y Microesferas de PMMA | |
| Otros | |
| Sistemas Basados en Energía | Plataformas de Láser y Luz Pulsada Intensa |
| Dispositivos de Radiofrecuencia | |
| Plataformas de Ultrasonido y Ultrasonido Focalizado de Alta Intensidad | |
| Sistemas de Criolipólisis | |
| Estimuladores Musculares Electromagnéticos | |
| Productos Tópicos y Potenciadores de Piel |
| Estética Facial |
| Contorno Corporal y Reducción de Grasa |
| Rejuvenecimiento de Piel, Pigmentación y Textura |
| Tratamientos de Cabello y Cuero Cabelludo |
| Otras Áreas de Tratamiento |
| Femenino |
| Masculino |
| 13-39 Años |
| 40-54 Años |
| 55-69 Años |
| 70+ Años |
| Clínicas de Dermatología y Cirugía Plástica |
| Spas Médicos |
| Hospitales y Centros Ambulatorios |
| Spas Tradicionales |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Neurotoxinas Inyectables | Toxina Botulínica Tipo A |
| Toxina Botulínica Tipo B | ||
| Rellenos Dérmicos Inyectables | Ácido Hialurónico | |
| Hidroxiapatita de Calcio | ||
| Ácido Poli-L-Láctico | ||
| Colágeno y Microesferas de PMMA | ||
| Otros | ||
| Sistemas Basados en Energía | Plataformas de Láser y Luz Pulsada Intensa | |
| Dispositivos de Radiofrecuencia | ||
| Plataformas de Ultrasonido y Ultrasonido Focalizado de Alta Intensidad | ||
| Sistemas de Criolipólisis | ||
| Estimuladores Musculares Electromagnéticos | ||
| Productos Tópicos y Potenciadores de Piel | ||
| Por Área de Tratamiento | Estética Facial | |
| Contorno Corporal y Reducción de Grasa | ||
| Rejuvenecimiento de Piel, Pigmentación y Textura | ||
| Tratamientos de Cabello y Cuero Cabelludo | ||
| Otras Áreas de Tratamiento | ||
| Por Género | Femenino | |
| Masculino | ||
| Por Grupo de Edad | 13-39 Años | |
| 40-54 Años | ||
| 55-69 Años | ||
| 70+ Años | ||
| Por Usuario Final | Clínicas de Dermatología y Cirugía Plástica | |
| Spas Médicos | ||
| Hospitales y Centros Ambulatorios | ||
| Spas Tradicionales | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de rejuvenecimiento no quirúrgico para 2032?
Se proyecta que el mercado alcance los 26,93 mil millones de USD para 2032, creciendo a una CAGR del 7,18% de 2027 a 2032.
¿Qué categoría de producto está creciendo más rápido en el rejuvenecimiento no quirúrgico?
Se proyecta que los productos tópicos potenciadores de piel crezcan a una CAGR del 10,21% hasta 2032.
¿Qué área de tratamiento tiene la mayor participación en los ingresos del rejuvenecimiento no quirúrgico?
La estética facial representó el 66,26% de los ingresos en 2026, respaldada por la demanda de neurotoxinas, rellenos y procedimientos de combinación.
¿Por qué los spas médicos están ganando importancia en el cuidado estético?
Se proyecta que los spas médicos crezcan a una CAGR del 8,67% hasta 2032 porque ofrecen atención de pago directo, programación flexible, membresías y programas de tratamiento repetido.
¿Qué región se espera que crezca más rápido en procedimientos de rejuvenecimiento no quirúrgico?
Se proyecta que Asia-Pacífico crezca a una CAGR del 9,35% hasta 2032, respaldado por la expansión de clínicas y la creciente aceptación del mantenimiento estético.