
Tamanho e Participação do Mercado de Refrigerantes Não Carbonatados
Visão Geral do Mercado
| Período de Estudo | 2027 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 190.26 Bilhões de dólares |
| Tamanho do Mercado (2032) | 262.20 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.62 % |
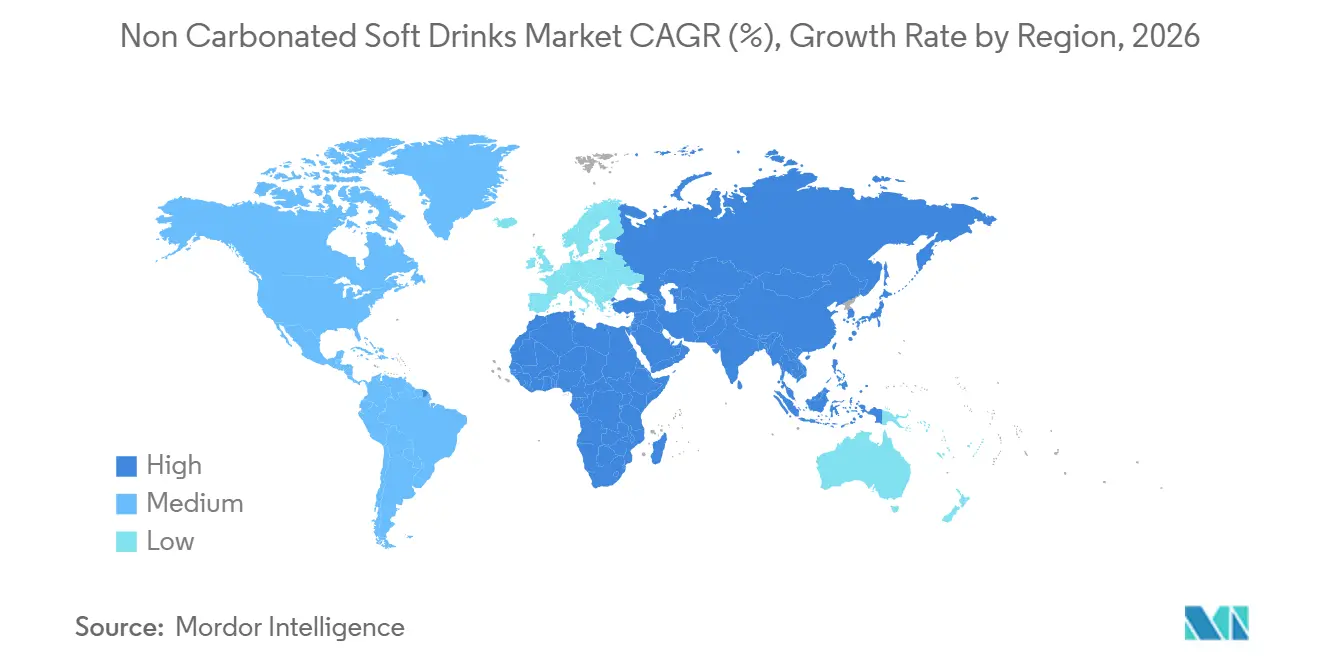
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
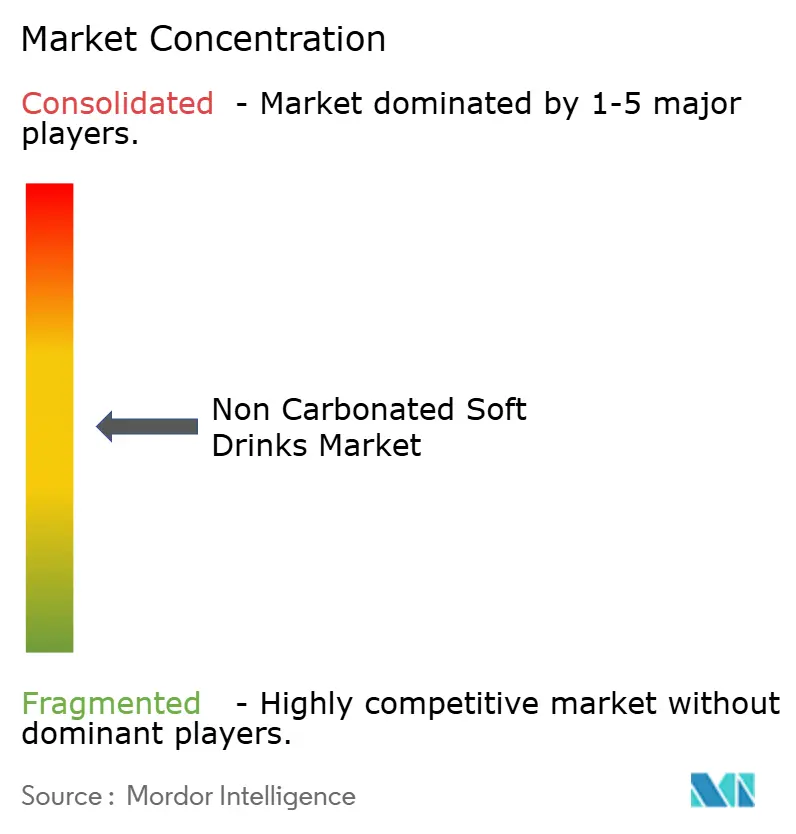
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Refrigerantes Não Carbonatados por Mordor Intelligence
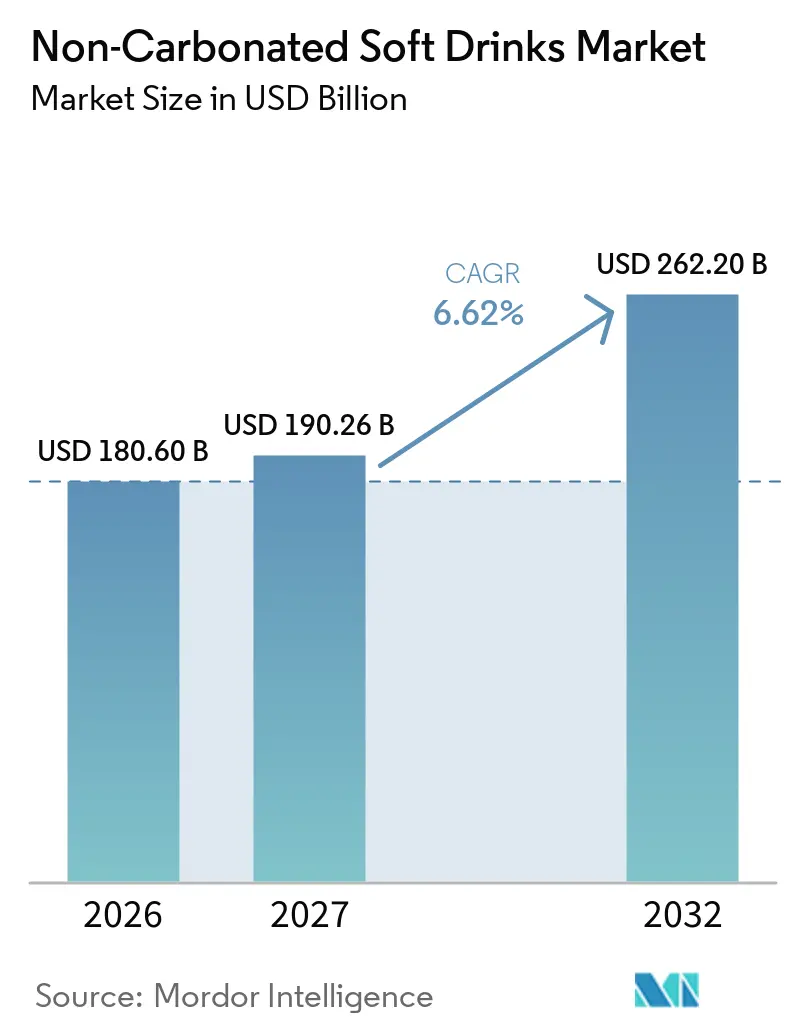
O tamanho do Mercado de Refrigerantes Não Carbonatados deve crescer de 180,60 bilhões de USD em 2026 para 190,26 bilhões de USD em 2027 e está previsto para atingir 262,20 bilhões de USD até 2032, a um CAGR de 6,62% no período de 2027 a 2032.
O mercado de bebidas não carbonatadas é impulsionado pela crescente demanda por alternativas de bebidas mais saudáveis, pela expansão das ofertas de hidratação funcional e pelo aumento do consumo em diversas ocasiões de consumo. A demanda é reforçada pela ampla adoção de água engarrafada, sucos de frutas, chá e café prontos para beber, bebidas energéticas e bebidas à base de plantas em aplicações domésticas, em movimento e de serviço de alimentação. A inovação de produtos está se expandindo além das formulações convencionais para incluir bebidas sem açúcar e com zero açúcar, bebidas fortificadas, sabores localizados e formatos de embalagem convenientes, criando oportunidades para os fabricantes atenderem às preferências dos consumidores em evolução. A distribuição fora do estabelecimento permanece o maior canal, enquanto a distribuição fora do estabelecimento está projetada para se expandir rapidamente à medida que supermercados, lojas de conveniência e plataformas de varejo online melhoram a acessibilidade dos produtos. A Ásia-Pacífico detém a maior posição regional, enquanto o Oriente Médio e a África estão projetados para registrar o crescimento regional mais rápido, refletindo oportunidades emergentes em consumo de bebidas e redes de distribuição. O cenário competitivo inclui empresas multinacionais de bebidas, fabricantes regionais estabelecidos e marcas especializadas, com diferenciação de produtos, reconhecimento de marca, alcance de distribuição e inovação em formulação moldando a concorrência.
Principais Conclusões do Relatório
- Por tipo de produto, Água Engarrafada e Aromatizada representou 35,35% da participação do mercado de refrigerantes não carbonatados em 2026, refletindo seu papel consolidado no consumo diário de bebidas.
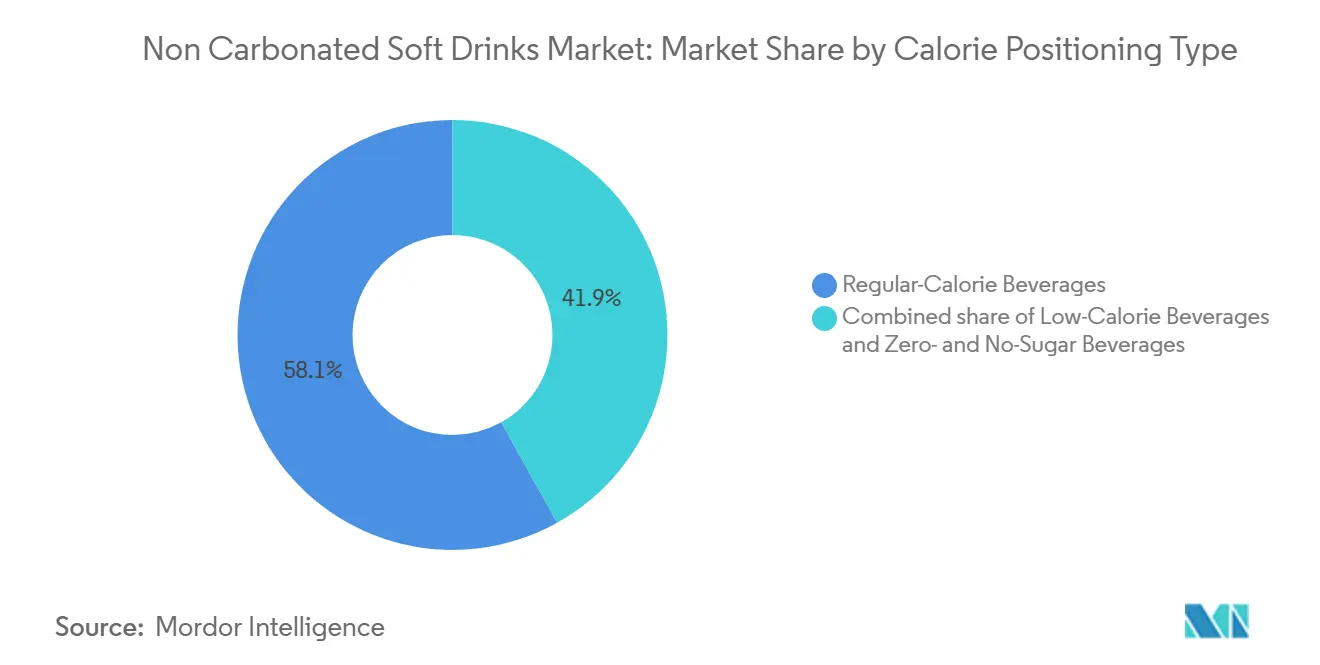
- Por posicionamento calórico, as Bebidas de Calorias Regulares ocuparam uma posição de liderança no mercado de refrigerantes não carbonatados em 2026, enquanto as alternativas com açúcar reduzido e sem açúcar ganharam atenção dos consumidores.
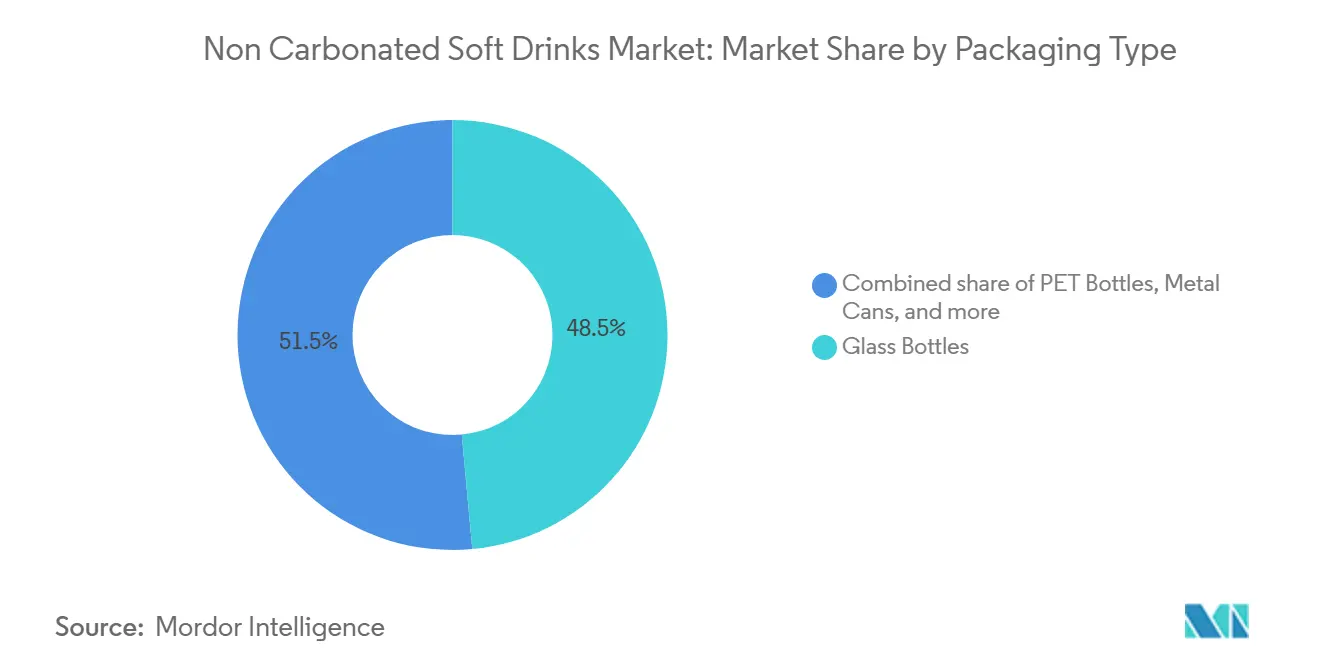
- Por tipo de embalagem, as Garrafas Plásticas permaneceram como um formato-chave no mercado de refrigerantes não carbonatados em 2026, sustentadas pela praticidade, portabilidade e ampla disponibilidade no varejo.
- Por canal de distribuição, o varejo Off-Trade permaneceu como uma rota importante para o mercado, com supermercados, lojas de conveniência e comércio eletrônico apoiando a acessibilidade dos produtos.
- Por geografia, o Oriente Médio e África é projetado como a região de crescimento mais rápido, com um CAGR de 7,41% ao longo do período de previsão.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mudança do consumidor em direção a bebidas mais saudáveis e com menos açúcar | +1.0% | Global; América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão da hidratação funcional e formulações fortificadas | +0.9% | Global; América do Norte e Ásia-Pacífico, com oportunidades na Europa | Longo prazo (mais de 4 anos) |
| Crescimento das ocasiões de consumo convenientes de bebidas prontas para beber | +0.8% | Global; América do Norte e Ásia-Pacífico | Curto prazo (2 anos ou menos) |
| Expansão da disponibilidade no varejo e no comércio eletrônico | +0.7% | Global; Ásia-Pacífico e América do Norte | Curto prazo (2 anos ou menos) |
| Inovação em sabores localizados e formulações de bebidas orientadas pelo consumidor | +0.8% | Núcleo na Ásia-Pacífico; América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Premiumização de água, suco, chá, café e bebidas funcionais | +0.9% | Global; América do Norte, Europa e Ásia-Pacífico | Longo prazo (mais de 4 anos) |
| Fonte: Mordor Intelligence | |||
Mudança do Consumidor em Direção a Bebidas Mais Saudáveis e com Menos Açúcar
Os consumidores estão priorizando cada vez mais bebidas que se alinham com estilos de vida voltados para a saúde, incentivando os fabricantes a expandir as ofertas de baixas calorias, zero açúcar e posicionadas como naturais. A crescente atenção à ingestão de açúcar, ao controle de peso e à transparência dos ingredientes está impulsionando a demanda por água aromatizada, chá e café sem açúcar e bebidas formuladas com açúcar reduzido ou sem açúcar adicionado. Essa mudança também está incentivando a reformulação, incluindo o uso de adoçantes alternativos e ajustes nos níveis de dulçor, enquanto os fabricantes buscam preservar o sabor e o apelo do produto. A tendência cria oportunidades em todo o mercado de bebidas não carbonatadas, particularmente em bebidas sem açúcar e com zero açúcar, que estão projetadas para registrar o crescimento mais rápido entre os segmentos de posicionamento calórico. No entanto, as preferências dos consumidores e os requisitos regulatórios diferem entre os mercados, tornando a aceitação do sabor, a rotulagem clara e a conformidade considerações importantes para os fabricantes.
Expansão da Hidratação Funcional e Formulações Fortificadas
O crescente interesse em bebidas que oferecem benefícios além da hidratação básica está incentivando os fabricantes a desenvolver produtos enriquecidos com vitaminas, minerais, eletrólitos, proteínas e outros ingredientes funcionais. A demanda por formulações focadas em hidratação é impulsionada pela participação em esportes e atividades físicas, estilos de vida ativos e o interesse dos consumidores em formas convenientes de complementar a ingestão diária de nutrientes. Essa tendência está expandindo as oportunidades em água enriquecida, bebidas com eletrólitos, sucos fortificados, bebidas à base de plantas e formulações funcionais prontas para beber. Os fabricantes estão diferenciando produtos por meio de benefícios direcionados, como hidratação, suporte energético e enriquecimento nutricional, enquanto adaptam as formulações a diferentes ocasiões de consumo e preferências dos consumidores. No entanto, o posicionamento do produto deve ser apoiado por escolhas adequadas de ingredientes, estabilidade da formulação e conformidade com as regulamentações aplicáveis de nutrição e alegações de saúde.
Crescimento das Ocasiões de Consumo Convenientes de Bebidas Prontas para Beber
A crescente demanda por opções de bebidas convenientes está impulsionando o consumo de produtos prontos para beber (RTD) em ocasiões de deslocamento, trabalho, lazer e em casa. Água embalada, sucos engarrafados, chá gelado, café pronto para beber e bebidas à base de lácteos oferecem aos consumidores consumo imediato sem preparo, tornando a portabilidade e os formatos de embalagem acessíveis atributos importantes do produto. A expansão das plataformas de comércio rápido e de mercearia online está melhorando ainda mais o acesso às bebidas RTD, particularmente em mercados urbanos onde os consumidores valorizam a entrega rápida e o reabastecimento conveniente. Na Índia, um relatório de 2025 da Redseer destacou o papel crescente da conveniência e do comércio rápido no consumo de bebidas RTD, com o crescimento das vendas online e a demanda por bebidas não carbonatadas à base de frutas ilustrando a oportunidade[1]. Esses desenvolvimentos incentivam os fabricantes a ampliar seus portfólios de produtos, otimizar os formatos de embalagem e fortalecer a distribuição nos canais de varejo tradicional e digital.
Inovação em Sabores Localizados e Formulações de Bebidas Orientadas pelo Consumidor
A demanda dos consumidores por experiências de sabor diferenciadas está incentivando os fabricantes de bebidas a introduzir sabores regionais, combinações não convencionais e formulações adaptadas às preferências locais. Na Índia, marcas locais de bebidas estão ganhando espaço ao combinar sabores tradicionais, preços acessíveis e ofertas de produtos específicas para cada região, criando oportunidades de diferenciação em relação às marcas nacionais e internacionais estabelecidas.[2] Globalmente, a inovação em sabores também está se expandindo para combinações que mesclam perfis de frutas familiares com notas botânicas, florais, picantes ou ácidas, ajudando as marcas a atrair consumidores que buscam novidade sem abandonar gostos conhecidos. Essas tendências incentivam as empresas a adaptar formulações às preferências de sabor regionais, experimentar lançamentos de edição limitada e utilizar o feedback dos consumidores para aprimorar os produtos. No entanto, o sucesso da inovação depende do equilíbrio entre a novidade do sabor, a acessibilidade de preço, a qualidade consistente do produto e o apelo à recompra.
Análise de Impacto das Restrições*
| Restrição de Mercado | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos custos de açúcar, frutas, embalagens e energia | -0.9% | Global, particularmente América do Norte, Europa e Ásia-Pacífico, onde os fabricantes de bebidas enfrentam exposição a commodities agrícolas, materiais de embalagem, energia e custos de transporte | Curto prazo (≤ 2 anos) |
| Pressão regulatória sobre açúcar, alegações de saúde e embalagens | -0.7% | Global, particularmente Europa e América do Norte, onde a rotulagem nutricional, políticas relacionadas ao açúcar, regras sobre alegações de saúde e regulamentações de embalagens influenciam a formulação de produtos e a conformidade | Médio prazo (2 a 4 anos) |
| Restrições de cadeia de frio e última milha para bebidas refrigeradas | -0.5% | Global, particularmente mercados emergentes na Ásia-Pacífico, América do Sul e Oriente Médio e África, onde o armazenamento refrigerado, a infraestrutura de transporte e o fornecimento confiável de energia podem restringir a distribuição de bebidas refrigeradas | Médio prazo (2 a 4 anos) |
| Intensa concorrência por espaço nas prateleiras do varejo e ocasiões de consumo de bebidas | -0.8% | Global, particularmente América do Norte e Europa, onde marcas de bebidas estabelecidas competem por espaço limitado nas prateleiras do varejo, juntamente com as ofertas de bebidas e canais de distribuição cada vez mais diversificados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Custos de Açúcar, Frutas, Embalagens e Energia
As flutuações nos preços dos principais insumos criam incerteza de custos para os fabricantes de bebidas não carbonatadas, particularmente os produtores de sucos de frutas, néctar, bebidas adoçadas e água engarrafada. Os preços do açúcar podem variar com as condições climáticas, as safras e as mudanças na oferta global, enquanto a disponibilidade de frutas e os preços dos concentrados de suco são afetados por doenças, variabilidade climática e interrupções na colheita. As embalagens acrescentam pressão adicional: um relatório de 2026 do setor canadense de alimentos e bebidas observou que as embalagens representam aproximadamente um terço dos custos de matérias-primas dos fabricantes de bebidas, com os preços de vidro, embalagens metálicas e garrafas plásticas tendo aumentado em 2025. Custos mais elevados de energia, processamento e transporte podem agravar essas pressões, especialmente para fabricantes dependentes de produção intensiva em energia ou abastecimento de longa distância. Como resultado, os produtores podem enfrentar pressão sobre as margens e decisões difíceis de precificação quando as condições competitivas limitam sua capacidade de repassar os custos mais elevados de insumos aos consumidores.
Pressão Regulatória sobre Açúcar, Alegações de Saúde e Embalagens
Os requisitos regulatórios relacionados ao teor de açúcar, rotulagem nutricional, alegações de saúde e embalagens estão aumentando as exigências de conformidade para os fabricantes de bebidas não carbonatadas nos principais mercados. Os governos estão utilizando medidas como impostos sobre bebidas adoçadas com açúcar para influenciar o consumo e incentivar os fabricantes a reformular produtos com menor teor de açúcar. A diretriz de 2024 da Organização Mundial da Saúde recomenda a tributação de bebidas adoçadas com açúcar e observa que tais políticas podem incentivar a reformulação, incluindo reduções no teor de açúcar. Os requisitos relacionados a embalagens também podem exigir mudanças em materiais, design, rotulagem e processos de reciclagem. A conformidade pode aumentar os custos de formulação, testes, embalagem e monitoramento regulatório, enquanto as diferenças entre jurisdições complicam a padronização de produtos e a entrada em novos mercados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Água Engarrafada Ancora a Demanda do MercadoA Água Engarrafada e Aromatizada representa a principal categoria de produto no mercado de bebidas não carbonatadas, impulsionada pela demanda por hidratação conveniente e sua ampla disponibilidade em ocasiões de consumo no varejo, serviço de alimentação e em movimento. Os Sucos e Néctares de Frutas atraem consumidores que buscam bebidas à base de frutas, enquanto o Chá e Café RTD se beneficiam da demanda por alternativas convenientes e prontas para consumir às bebidas preparadas na hora. As Bebidas Energéticas atendem consumidores que buscam energia e estado de alerta, enquanto as Bebidas à Base de Plantas estão ganhando espaço por meio do interesse em alternativas lácteas e diversas fontes de ingredientes. As Bebidas à Base de Lácteos e Fermentadas atendem à demanda por opções de bebidas ricas em proteínas, cultivadas e funcionais, enquanto Outras Bebidas Não Carbonatadas incluem formulações especializadas e de nicho que atendem às variadas preferências dos consumidores.
A diferenciação de produtos depende cada vez mais da inovação em sabores, composição nutricional, benefícios funcionais, origem dos ingredientes e conveniência. Os fabricantes estão expandindo seus portfólios por meio de formulações à base de plantas, produtos de hidratação aprimorada e bebidas adaptadas aos gostos regionais e às preferências alimentares em mudança. Esses desenvolvimentos criam oportunidades para atender a diversas ocasiões de consumo em ambientes domésticos, de trabalho, de viagem e de serviço de alimentação.
Por Posicionamento Calórico:
Bebidas de Calorias Regulares Lideram a DemandaAs Bebidas de Calorias Regulares representam o segmento líder do mercado de bebidas não carbonatadas, impulsionadas pelas preferências estabelecidas dos consumidores por sucos tradicionais, chás e cafés adoçados, bebidas à base de lácteos e outras bebidas com teor calórico convencional. Esses produtos se beneficiam de perfis de sabor familiares, ampla disponibilidade e seu papel contínuo no consumo diário de bebidas e nutrição. As Bebidas de Baixas Calorias atraem consumidores que buscam moderar a ingestão calórica sem abrir mão totalmente do dulçor, incentivando os fabricantes a reformular produtos e introduzir alternativas com teor reduzido de açúcar. As Bebidas Sem Açúcar e com Zero Açúcar estão ganhando espaço à medida que os consumidores priorizam cada vez mais a redução de açúcar e escolhas de bebidas mais saudáveis, impulsionadas por inovações em adoçantes naturais e alternativos e linhas de produtos reformuladas.
A diferenciação de produtos depende cada vez mais do teor de açúcar, da seleção de adoçantes, da qualidade do sabor e do posicionamento nutricional. Os fabricantes estão expandindo as ofertas de açúcar reduzido e sem açúcar para atender às preferências alimentares em mudança, mantendo o sabor e a aceitação dos consumidores. Isso cria oportunidades para atender a consumidores preocupados com a saúde em alternativas de água engarrafada, sucos, chá e café prontos para beber e bebidas funcionais.

Por Tipo de Embalagem:
Garrafas de Vidro Lideram a Demanda do MercadoAs Garrafas de Vidro representam o segmento de embalagem líder no mercado de bebidas não carbonatadas, impulsionadas pela sua apresentação premium, visibilidade do produto e adequação para bebidas posicionadas em torno da qualidade e preservação do sabor. As Garrafas PET permanecem amplamente utilizadas em água engarrafada, sucos e bebidas prontas para beber devido à sua construção leve, durabilidade e conveniência para consumo em movimento. As Latas Metálicas atendem a produtos como bebidas energéticas e chá e café prontos para beber, oferecendo portabilidade, resfriamento eficiente e proteção contra a luz. As Embalagens Flexíveis fornecem uma alternativa de embalagem flexível para sucos selecionados, bebidas à base de lácteos e outras bebidas não carbonatadas, impulsionadas pelo seu formato leve e facilidade de armazenamento e transporte.
A diferenciação de embalagens depende cada vez mais da conveniência, proteção do produto, apelo nas prateleiras, portabilidade e sustentabilidade dos materiais. Os fabricantes estão avaliando materiais recicláveis, formatos leves e designs de embalagem adequados a ocasiões de consumo específicas e requisitos de distribuição. Esses desenvolvimentos apoiam o posicionamento variado em produtos de hidratação de massa, bebidas premium e formatos de dose única, enquanto a seleção de embalagens permanece influenciada pelas características do produto, requisitos de vida útil e infraestrutura local de reciclagem.
Por Canal de Distribuição:
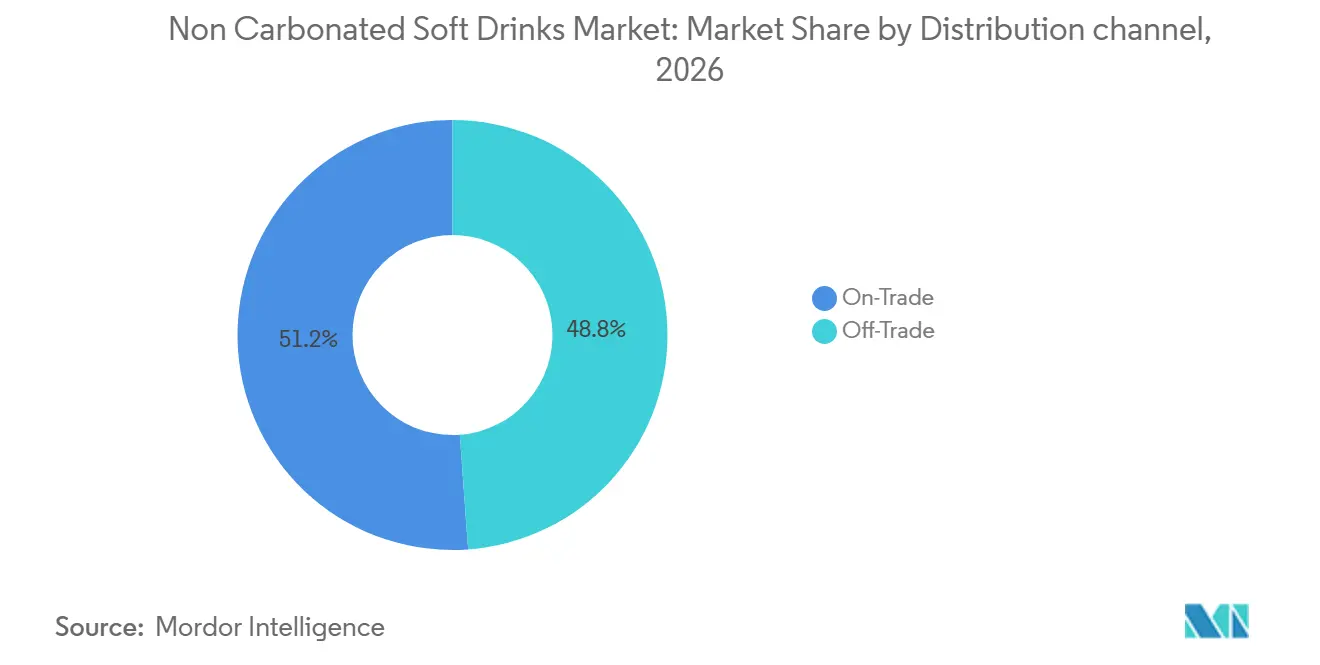
On-Trade Lidera a Demanda do MercadoO canal Dentro do Estabelecimento representa o principal canal de distribuição no mercado de bebidas não carbonatadas, representando 51,16% do mercado em 2026, impulsionado pelo consumo de bebidas em restaurantes, cafés, hotéis, bares, restaurantes de serviço rápido e outros estabelecimentos de serviço de alimentação. Esses locais servem bebidas junto com refeições e lanches, criando demanda por água engarrafada, sucos, chás e cafés prontos para beber e outras opções não carbonatadas. O canal Fora do Estabelecimento está ganhando espaço por meio da ampla disponibilidade de bebidas embaladas para consumo doméstico e compras individuais. Hipermercados e Supermercados oferecem sortimentos extensos de produtos, enquanto as Lojas de Conveniência atendem às necessidades de consumo imediato e em movimento. Os Varejistas de Desconto atraem consumidores sensíveis ao preço, e as Lojas de Varejo Online melhoram o acesso por meio de entrega em domicílio, promoções digitais e compras em multipacks. Outros canais fora do estabelecimento, incluindo mercearias menores e varejistas especializados, apoiam a disponibilidade local.
As estratégias de distribuição dependem cada vez mais da conveniência, sortimento de produtos, preços e ocasiões de consumo. Enquanto os canais dentro do estabelecimento se beneficiam das compras de bebidas vinculadas a refeições e hospitalidade, o crescimento fora do estabelecimento é impulsionado pela expansão do acesso ao varejo e pelas opções de compra digital. O segmento fora do estabelecimento está projetado para crescer a um CAGR de 8,11% de 2026 a 2031, destacando oportunidades para os fabricantes fortalecerem a visibilidade nos supermercados, desenvolverem embalagens convenientes para o varejo e expandirem a disponibilidade online juntamente com parcerias no serviço de alimentação.
Análise Geográfica
Mercado de Bebidas Não Carbonatadas da APAC
A Ásia-Pacífico representa um mercado regional importante para bebidas não carbonatadas, sustentado por sua grande base de consumidores, consumo consolidado de água engarrafada e chá, e disponibilidade crescente de bebidas embaladas. A demanda abrange água engarrafada e aromatizada, sucos de frutas, chá e café prontos para beber, bebidas à base de laticínios e alternativas à base de plantas. A urbanização, o desenvolvimento do varejo moderno e os canais de compras online estão ampliando o acesso a produtos embalados, enquanto as preferências de sabor regionais e o poder de compra variável influenciam a formulação dos produtos, os tamanhos das embalagens e as estratégias de precificação. Os fabricantes podem fortalecer seu posicionamento regional por meio de sabores localizados, formatos acessíveis e opções de bebidas funcionais.
Mercado de Bebidas Não Carbonatadas da América do Norte e Europa
A América do Norte e a Europa são mercados consolidados, caracterizados por portfólios diversificados de bebidas, redes de varejo desenvolvidas e demanda por produtos orientados à praticidade e ao posicionamento saudável. Na América do Norte, a água engarrafada, as bebidas prontas para beber e as formulações com baixo teor ou sem açúcar atendem a diferentes ocasiões de consumo, incluindo uso doméstico, serviços de alimentação e consumo em movimento. Na Europa, a demanda varia entre os países de acordo com as tradições de bebidas, as preferências por ingredientes e os requisitos regulatórios. A reformulação de produtos, a rotulagem transparente, as embalagens sustentáveis e as ofertas funcionais ou à base de plantas diferenciadas são áreas importantes de competição. Os fabricantes também precisam lidar com a concorrência por espaço nas prateleiras e com as expectativas em constante evolução em relação ao teor de açúcar e à sustentabilidade das embalagens.
Mercado de Bebidas Não Carbonatadas do Oriente Médio e África e América do Sul
A América do Sul e o Oriente Médio e África oferecem oportunidades moldadas pelo crescimento populacional, urbanização, desenvolvimento do varejo e diferentes níveis de acesso a bebidas embaladas. Na América do Sul, a água engarrafada, as bebidas à base de frutas e outros formatos de bebidas relevantes localmente se beneficiam de ocasiões de consumo consolidadas, embora a acessibilidade e as flutuações nos custos de insumos agrícolas possam influenciar a demanda e as decisões de produção. No Oriente Médio e na África, os climas quentes reforçam a relevância dos produtos voltados à hidratação, enquanto a expansão do varejo moderno e a melhoria na disponibilidade de produtos embalados podem ampliar a distribuição. No entanto, o poder de compra, a infraestrutura, os gostos locais e as condições da cadeia de suprimentos variam consideravelmente entre os países, tornando a precificação localizada, os formatos de embalagem adequados e a distribuição confiável fatores importantes para o desenvolvimento do mercado.
Cenário Competitivo
O mercado global de refrigerantes não carbonatados é moderadamente fragmentado, com empresas multinacionais de bebidas, fabricantes regionais estabelecidos e marcas especializadas competindo nas categorias de água engarrafada, sucos de frutas, chá e café prontos para beber, bebidas à base de plantas e outras categorias de bebidas não carbonatadas. O mercado apresenta uma combinação de portfólios diversificados de bebidas e concorrentes focados em categorias específicas, com a competição moldada pelo reconhecimento de marca, variedade de produtos, alcance de distribuição, estratégias de precificação e capacidade de resposta às mudanças nas preferências dos consumidores. Embora as grandes empresas se beneficiem de marcas estabelecidas e amplas redes de distribuição, os players regionais e especializados mantêm posições competitivas por meio da familiaridade com o consumidor local, formulações diferenciadas e expertise específica por categoria.
Os principais participantes internacionais incluem The Coca-Cola Company, PepsiCo, Nestlé, Danone, Keurig Dr Pepper e Suntory Beverage & Food. Sua presença competitiva varia por categoria de produto e geografia. Coca-Cola e PepsiCo participam em múltiplos segmentos de bebidas, enquanto Nestlé e Danone possuem posições estabelecidas em água engarrafada e categorias selecionadas de bebidas orientadas para nutrição. Seus portfólios diversificados permitem atender a diferentes ocasiões de consumo, embora sua relevância competitiva relativa difira entre os segmentos individuais de bebidas não carbonatadas.
Concorrentes regionais e especializados, incluindo ITO EN, Kirin Holdings, Otsuka Holdings, Nongfu Spring e Parle Agro, contribuem ainda mais para a estrutura competitiva do mercado por meio de marcas localizadas, redes de distribuição estabelecidas e produtos adaptados às preferências regionais. A concorrência concentra-se cada vez mais em inovação de sabores, opções com açúcar reduzido, formulações funcionais, embalagens convenientes e acessibilidade de preço. A presença tanto de grandes empresas multinacionais quanto de fabricantes regionais estabelecidos sustenta uma estrutura de mercado moderadamente fragmentada, embora a confirmação quantitativa dessa classificação exija dados comparáveis de participação de mercado para o mercado definido.
Líderes do Setor de Refrigerantes Não Carbonatados
-
PepsiCo, Inc.
-
The Coca-Cola Company
-
Nestlé S.A.
-
Danone S.A.
-
Keurig Dr Pepper Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bebidas Não Carbonatadas Empresas cobertas neste relatório
- PepsiCo, Inc.
- The Coca-Cola Company
- Nestlé S.A.
- Danone S.A.
- Keurig Dr Pepper Inc.
- Suntory Holdings Limited
- Asahi Group Holdings, Ltd.
- Unilever PLC
- Red Bull GmbH
- Monster Beverage Corporation
- Britvic plc
- ITO EN, LTD.
- Kirin Holdings Company, Limited
- Otsuka Holdings Co., Ltd.
- Nongfu Spring Co., Ltd.
- Parle Agro Pvt. Ltd.
- Ocean Spray Cranberries, Inc.
- The Kraft Heinz Company
- AriZona Beverages USA LLC
- Hint, Inc.
- Spindrift Beverage Co., Inc.
Desenvolvimentos industriais recentes em Mercado de Bebidas Não Carbonatadas
- Outubro de 2026: The Coca-Cola Company anunciou inovações futuras no portfólio de bebidas abrangendo produtos de hidratação sem açúcar, bebidas proteicas e novas ofertas com sabores, incluindo extensões planejadas para POWERADE, vitaminwater, Core Power e Topo Chico.
- Julho de 2026: Nestlé e Platinum Equity anunciaram planos para estabelecer a Peranel, uma joint venture 50:50 para o negócio de águas e bebidas premium da Nestlé. O negócio autônomo proposto reunirá mais de 30 marcas comercializadas em 120 países, incluindo S.Pellegrino, Source Perrier, Acqua Panna e Nestlé Pure Life.
- Junho de 2026: Asahi Group Holdings, Ltd. celebrou um acordo de aliança comercial com a Varun Beverages Limited para introduzir sua marca CALPIS na Índia sob um arranjo de franquia. A bebida láctea pronta para beber, não alcoólica e não carbonatada está planejada nos sabores Original e Manga, com lançamento previsto para o segundo semestre de 2026 ou posteriormente.
- Março de 2026: Spindrift Beverage Co. lançou o Spindrift Tea, uma linha de chás gelados não carbonatados feitos com chá preparado de verdade e frutas espremidas de verdade, expandindo seu portfólio de bebidas prontas para beber.
Escopo do Relatório Global do Mercado de Refrigerantes Não Carbonatados
Para este estudo, o mercado de bebidas não carbonatadas é definido como o valor de vendas de bebidas não carbonatadas produzidas comercialmente, fabricadas, embaladas, distribuídas e vendidas por meio de canais de varejo e serviço de alimentação. O mercado abrange vários tipos de produtos, incluindo água engarrafada e aromatizada, sucos e néctares de frutas, chá e café prontos para beber (RTD), bebidas energéticas, bebidas à base de plantas, bebidas à base de lácteos e fermentadas e outras bebidas não carbonatadas. O mercado é segmentado por posicionamento calórico, incluindo bebidas de calorias regulares, de baixas calorias e sem açúcar e com zero açúcar; tipo de embalagem, incluindo garrafas PET, garrafas de vidro, latas metálicas e embalagens flexíveis; e canal de distribuição, incluindo fora do estabelecimento e dentro do estabelecimento, com o canal fora do estabelecimento subdividido em hipermercados e supermercados, lojas de conveniência, varejistas de desconto, lojas de varejo online e outros canais fora do estabelecimento. O mercado é analisado na América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África, com cobertura em nível de país conforme especificado no relatório. O dimensionamento e as previsões do mercado são apresentados em termos de valor e volume nos segmentos e geografias definidos.
Visão geral da segmentação
| Água Engarrafada e Aromatizada |
| Sucos e Néctares de Frutas |
| Chá e Café RTD |
| Bebidas Energéticas |
| Bebidas à Base de Plantas |
| Bebidas à Base de Lácteos e Fermentadas |
| Outras Bebidas Não Carbonatadas |
| Bebidas de Calorias Regulares |
| Bebidas de Baixas Calorias |
| Bebidas Sem Açúcar e com Zero Açúcar |
| Garrafas PET |
| Garrafas de Vidro |
| Latas Metálicas |
| Embalagens Flexíveis |
| Fora do Estabelecimento | Hipermercados e Supermercados |
| Lojas de Conveniência | |
| Varejistas de Desconto | |
| Lojas de Varejo Online | |
| Outros canais fora do estabelecimento | |
| Dentro do Estabelecimento |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Suécia | |
| Bélgica | |
| Polônia | |
| Países Baixos | |
| Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Tailândia | |
| Singapura | |
| Indonésia | |
| Coreia | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Peru | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Água Engarrafada e Aromatizada | |
| Sucos e Néctares de Frutas | ||
| Chá e Café RTD | ||
| Bebidas Energéticas | ||
| Bebidas à Base de Plantas | ||
| Bebidas à Base de Lácteos e Fermentadas | ||
| Outras Bebidas Não Carbonatadas | ||
| Por Posicionamento Calórico | Bebidas de Calorias Regulares | |
| Bebidas de Baixas Calorias | ||
| Bebidas Sem Açúcar e com Zero Açúcar | ||
| Por Tipo de Embalagem | Garrafas PET | |
| Garrafas de Vidro | ||
| Latas Metálicas | ||
| Embalagens Flexíveis | ||
| Por Canal de Distribuição | Fora do Estabelecimento | Hipermercados e Supermercados |
| Lojas de Conveniência | ||
| Varejistas de Desconto | ||
| Lojas de Varejo Online | ||
| Outros canais fora do estabelecimento | ||
| Dentro do Estabelecimento | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Suécia | ||
| Bélgica | ||
| Polônia | ||
| Países Baixos | ||
| Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Tailândia | ||
| Singapura | ||
| Indonésia | ||
| Coreia | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Peru | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de bebidas não carbonatadas?
O mercado global de bebidas não carbonatadas é estimado em 180,6 bilhões de USD em 2026 e está projetado para atingir 262,2 bilhões de USD até 2032, de acordo com as estimativas de mercado fornecidas para este estudo.
Qual é a taxa de crescimento esperada do mercado de bebidas não carbonatadas?
O mercado está projetado para crescer a um CAGR de 6,62% de 2027 a 2032, impulsionado pela demanda por bebidas convenientes, formulações funcionais e uma gama mais ampla de produtos com açúcar reduzido e aromatizados.
Qual segmento de produto detém a maior participação do mercado de bebidas não carbonatadas?
A água engarrafada e aromatizada é o segmento de produto líder, representando 35,35% do mercado, impulsionada pelas necessidades diárias de hidratação e pela disponibilidade de água embalada nos canais de varejo e serviço de alimentação.
Quais são os principais fatores que impulsionam o mercado de bebidas não carbonatadas?
Os principais impulsionadores incluem a mudança em direção a bebidas mais saudáveis e com menos açúcar, o crescimento da hidratação funcional e das formulações fortificadas, o consumo conveniente de bebidas prontas para beber, a expansão do acesso ao varejo e ao comércio eletrônico, a inovação em sabores localizados e a premiumização nas categorias de bebidas.