
炭酸なしソフトドリンク市場規模とシェア
市場概要
| 調査期間 | 2027 - 2032 |
|---|---|
| 市場規模 (2027) | 190.26 十億米ドル |
| 市場規模 (2032) | 262.20 十億米ドル |
| 成長率 (2027 - 2032) | 6.62 % |
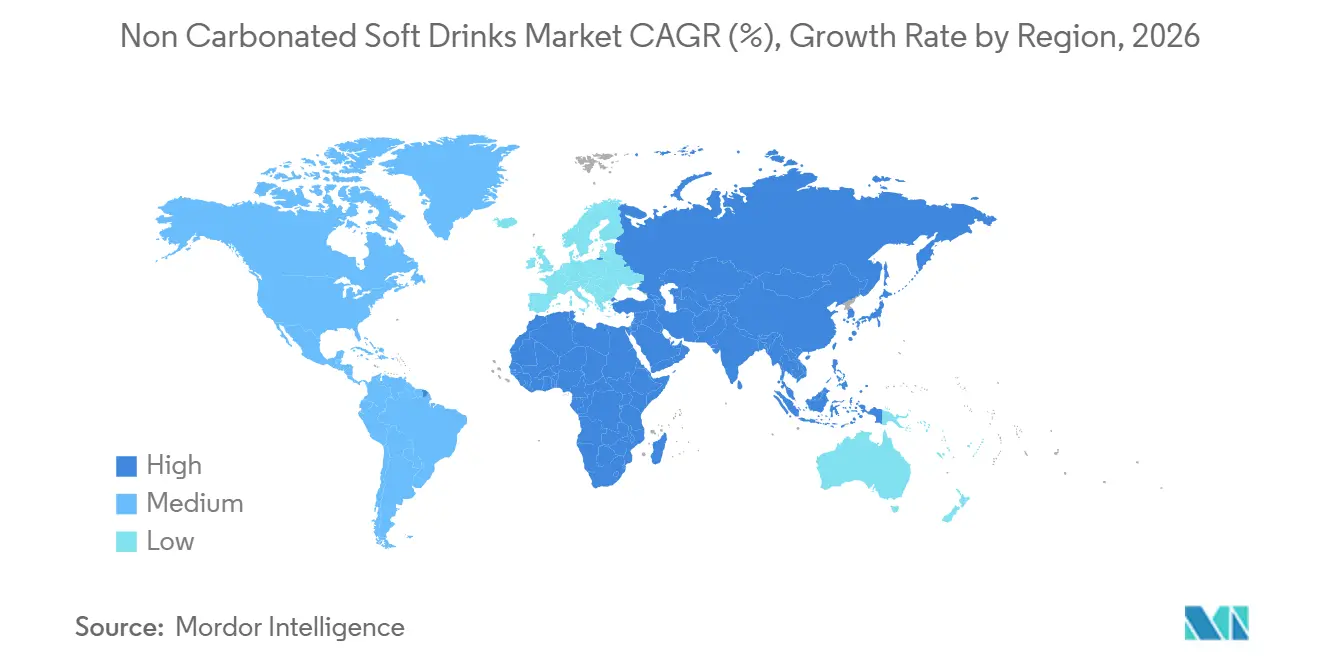
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
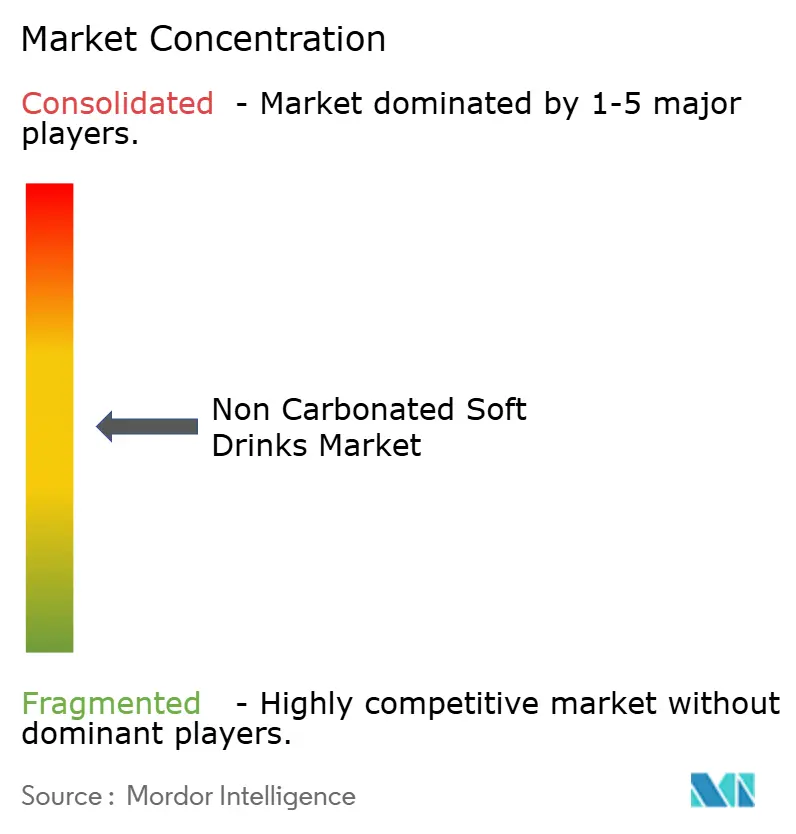
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる炭酸なしソフトドリンク市場分析
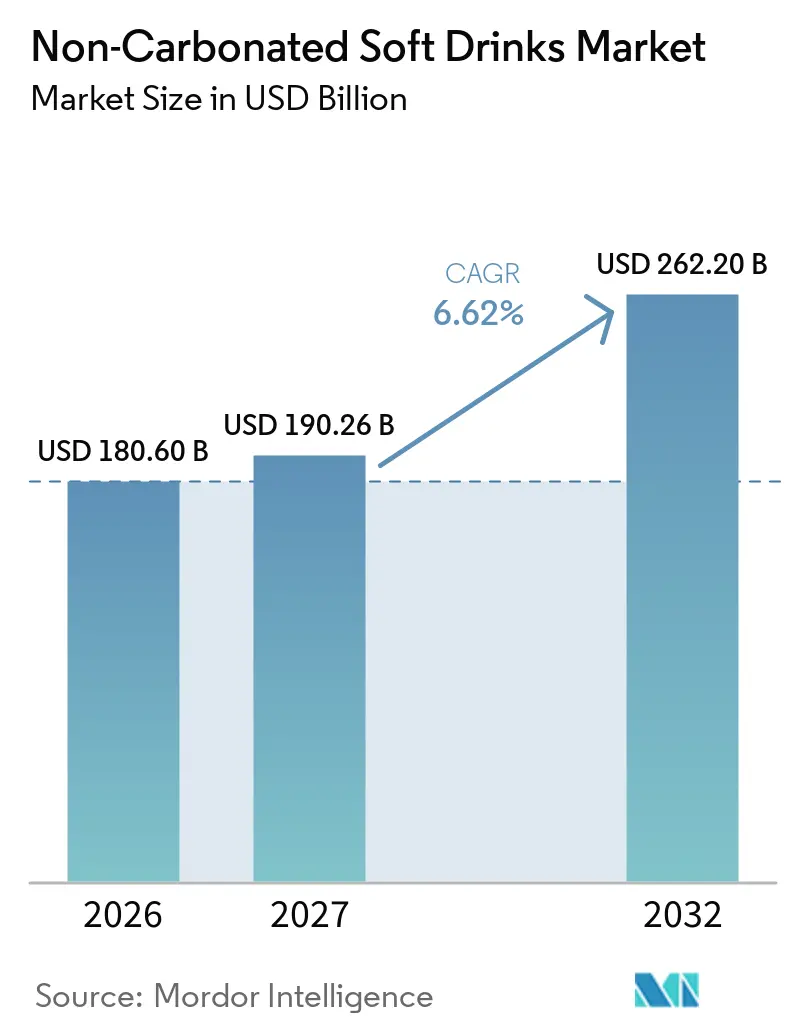
炭酸なしソフトドリンク市場規模は、2026年の180.60 ビリオン 米ドルから2027年は190.26 ビリオン 米ドルに成長し、2027年から2032年にかけてCAGR 6.62%で2032年までに262.20 ビリオン 米ドルに達すると予測されています。
非炭酸ソフトドリンク市場は、より健康的な飲料代替品に対する需要の高まり、機能性水分補給製品の拡充、および多様な飲用シーンにわたる消費の増加によって支えられています。需要は、家庭用、外出先、フードサービス用途にわたるボトル入りウォーター、フルーツジュース、レディトゥドリンク(RTD)ティーおよびコーヒー、エナジードリンク、植物性飲料の広範な普及によって強化されています。製品イノベーションは従来の処方を超え、ゼロシュガーおよびノーシュガー飲料、強化飲料、ローカライズされたフレーバー、利便性の高い包装形態を含むまでに拡大しており、メーカーが進化する消費者の嗜好に対応する機会を創出しています。オントレード流通は依然として最大のチャネルであり、オフトレード流通はスーパーマーケット、コンビニエンスストア、オンライン小売プラットフォームが製品へのアクセスを改善するにつれて急速に拡大すると予測されています。アジア太平洋が最大の地域シェアを占め、中東・アフリカが最も速い地域成長を記録すると予測されており、飲料消費と流通ネットワークにわたる新興機会を反映しています。競争環境には、多国籍飲料企業、確立された地域メーカー、専門ブランドが含まれており、製品差別化、ブランド認知度、流通リーチ、処方イノベーションが競争を形成しています。
レポートの主要ポイント
- 製品タイプ別では、ボトル入り水およびフレーバーウォーターが2026年の炭酸なしソフトドリンク市場シェアの35.35%を占め、日常的な飲料消費における確立された役割を反映しています。
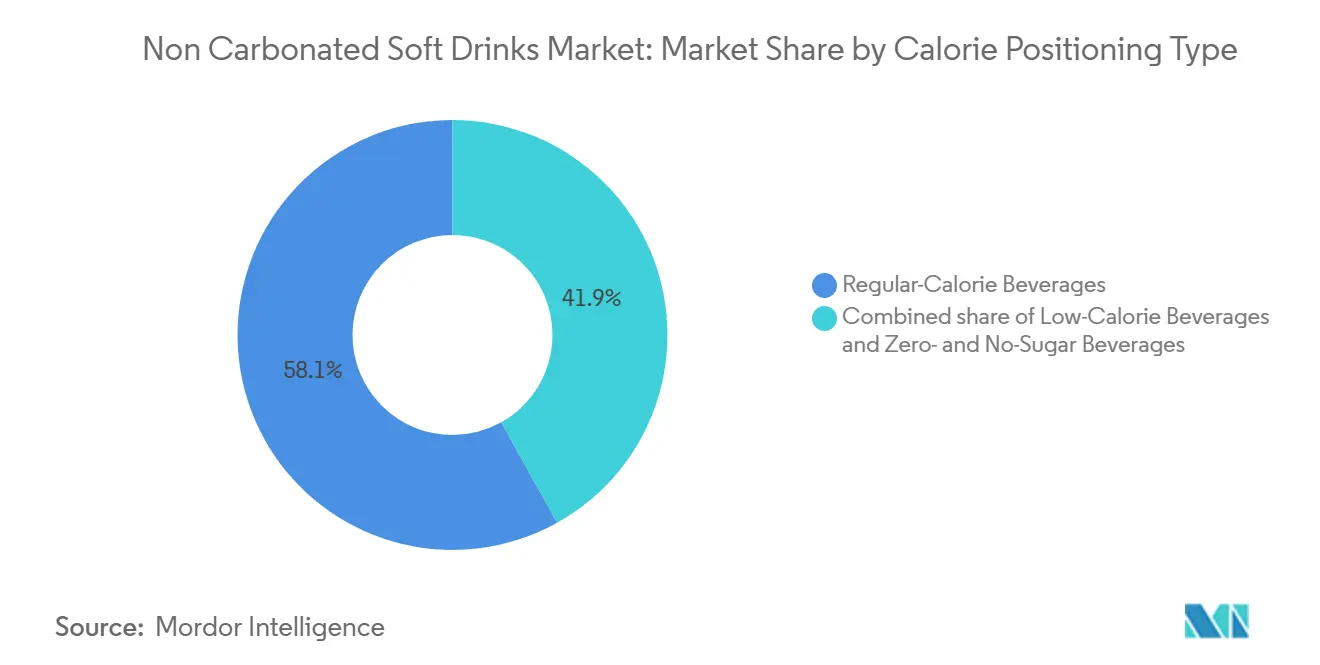
- カロリーポジショニング別では、レギュラーカロリー飲料が2026年の炭酸なしソフトドリンク市場でリーディングポジションを維持する一方、低糖・ゼロシュガー代替品が消費者の注目を集めています。
- 包装タイプ別では、プラスチックボトルが2026年の炭酸なしソフトドリンク市場において主要なフォーマットであり続け、利便性、携帯性、および幅広い小売流通によって支えられています。
- 流通チャネル別では、オフトレード小売が引き続き重要な市場経路であり、スーパーマーケット、コンビニエンスストア、およびeコマースが製品へのアクセスを支えています。
- 地域別では、中東・アフリカが予測期間中にCAGR 7.41%で最も急成長する地域と予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| より健康的で低糖質飲料への消費者シフト | +1.0% | グローバル;北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 機能性水分補給および強化処方の拡大 | +0.9% | グローバル;北米およびアジア太平洋、欧州での機会あり | 長期(4年以上) |
| 便利なレディトゥドリンク消費シーンの成長 | +0.8% | グローバル;北米およびアジア太平洋 | 短期(2年以下) |
| 小売およびEコマースの可用性拡大 | +0.7% | グローバル;アジア太平洋および北米 | 短期(2年以下) |
| ローカライズされたフレーバーと消費者主導の飲料処方におけるイノベーション | +0.8% | アジア太平洋中心;北米および欧州 | 中期(2〜4年) |
| ウォーター、ジュース、ティー、コーヒー、機能性飲料のプレミアム化 | +0.9% | グローバル;北米、欧州、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
より健康的で低糖質飲料への消費者シフト
消費者は健康意識の高いライフスタイルに合致した飲料をますます優先するようになっており、メーカーは低カロリー、ゼロシュガー、自然由来を訴求した製品の拡充を促されています。砂糖摂取量、体重管理、原材料の透明性への関心の高まりが、フレーバーウォーター、無糖ティーおよびコーヒー、砂糖不使用または低添加糖で処方された飲料の需要を支えています。このシフトはまた、代替甘味料の使用や甘さレベルの調整を含む処方の見直しを促しており、メーカーは味と製品の魅力を維持しようとしています。このトレンドは非炭酸飲料市場全体、特にカロリーポジショニングセグメントの中で最も速い成長を記録すると予測されているゼロシュガーおよびノーシュガー飲料において機会を創出しています。ただし、消費者の嗜好と規制要件は市場によって異なるため、味の受容性、明確なラベリング、コンプライアンスがメーカーにとって重要な考慮事項となっています。
機能性水分補給および強化処方の拡大
基本的な水分補給を超えた効能を提供する飲料への関心の高まりが、ビタミン、ミネラル、電解質、タンパク質、その他の機能性成分を配合した製品の開発をメーカーに促していま。水分補給に特化した処方への需要は、スポーツおよびフィットネスへの参加、アクティブなライフスタイル、および日常的な栄養摂取を補う便利な方法への消費者の関心によって支えられています。このトレンドは、強化ウォーター、電解質ドリンク、強化ジュース、植物性飲料、レディトゥドリンク機能性処方にわたる機会を拡大しています。メーカーは水分補給、エネルギーサポート、栄養強化などのターゲット効能を通じて製品を差別化しながら、異なる消費シーンや消費者の嗜好に合わせて処方を適応させています。ただし、製品のポジショニングは適切な原材料の選択、処方の安定性、および適用される栄養・健康強調表示規制への準拠によって支えられる必要があります。
便利なレディトゥドリンク消費シーンの成長
便利な飲料オプションへの需要の増加が、通勤、職場、レジャー、在宅シーンにわたるレディトゥドリンク(RTD)製品の消費を支えています。パッケージウォーター、ボトル入りジュース、アイスティー、レディトゥドリンクコーヒー、乳製品ベースの飲料は、準備なしに即時消費できるため、携帯性とアクセスしやすいパック形態が重要な製品属性となっています。クイックコマースおよびオンライン食料品プラットフォームの拡大は、特に迅速な配達と便利な補充を重視する都市市場において、RTD飲料へのアクセスをさらに改善しています。インドでは、2025年のRedseerによるレポートがRTD飲料消費におけるコンビニエンスとクイックコマースの役割の拡大を強調しており、オンライン販売の成長と非炭酸フルーツベース飲料への需要がその機会を示しています[1]。これらの動向はメーカーに対し、製品ポートフォリオの拡充、包装形態の最適化、従来の小売チャネルとデジタルチャネルにわたる流通の強化を促しています。
ローカライズされたフレーバーと消費者主導の飲料処方におけるイノベーション
独自の味覚体験に対する消費者需要が、飲料メーカーに対して地域フレーバー、斬新な組み合わせ、および地域の嗜好に合わせた処方の導入を促しています。インドでは、伝統的なフレーバー、手頃な価格設定、および地域特有の製品ラインナップを組み合わせることで、地元飲料ブランドが支持を集め、確立された国内外のブランドとの差別化の機会を生み出しています。[2] 世界的にも、フレーバーイノベーションは、なじみのあるフルーツプロファイルとボタニカル、フローラル、スパイシー、またはタンジーなノートを融合させた組み合わせへと拡大しており、ブランドが馴染みある味を捨てることなく新奇性を求める消費者を引き付けるのに役立っています。これらのトレンドは、企業が地域の味覚嗜好に合わせて処方を適応させ、限定版の発売を試み、消費者フィードバックを活用して製品を改良することを促しています。ただし、イノベーションの成功は、フレーバーの新奇性と手頃な価格、一貫した製品品質、およびリピート購買の魅力のバランスを取ることにかかっています。
抑制要因の影響分析*
| 市場抑制要因 | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 砂糖、果物、包装材、エネルギーコストの変動 | -0.9% | 農業商品、包装材料、エネルギー、輸送コストへのエクスポージャーを抱える飲料メーカーが存在する北米、欧州、アジア太平洋を中心とした世界全体 | 短期(2年以下) |
| 砂糖、健康強調表示、包装に関する規制圧力 | -0.7% | 栄養表示、砂糖関連政策、健康強調表示規則、包装規制が製品処方とコンプライアンスに影響を与える欧州および北米を中心とした世界全体 | 中期(2〜4年) |
| 冷蔵飲料のコールドチェーンおよびラストマイルの制約 | -0.5% | 冷蔵保管、輸送インフラ、安定した電力供給が冷蔵飲料の流通を制約し得るアジア太平洋、南米、中東・アフリカの新興市場を中心とした世界全体 | 中期(2〜4年) |
| 小売棚スペースと飲料消費機会をめぐる激しい競争 | -0.8% | 確立された飲料ブランドが限られた小売棚スペースを争う北米および欧州、ならびにますます多様化する飲料ラインナップと流通チャネルを持つアジア太平洋を中心とした世界全体 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
砂糖、果物、包装材、エネルギーコストの変動
主要原材料の価格変動は、炭酸なし飲料メーカー、特にフルーツジュース、ネクター、甘味飲料、ボトル入り水の生産者にとってコストの不確実性をもたらします。砂糖価格は気象条件、作物収量、世界的な供給の変化によって変動し、果物の入手可能性とジュース濃縮液の価格は病害、気候変動、収穫の混乱によって影響を受けます包装材はさらなる圧力を加えます。2026年のカナダの食品・飲料業界レポートによると、包装材は飲料メーカーの原材料コストの約3分の1を占めており、ガラス、金属容器、プラスチックボトルの価格はいずれも2025年に上昇しています。エネルギー、加工、輸送コストの上昇は、特にエネルギー集約型の生産や長距離調達に依存するメーカーにとって、これらの圧力をさらに悪化させる可能性があります。その結果、競争条件によって高い原材料コストを消費者に転嫁する能力が制限される場合、生産者はマージン圧力と困難な価格設定の判断に直面する可能性があります。
砂糖、健康強調表示、包装に関する規制圧力
砂糖含有量、栄養表示、健康強調表示、および包装に関する規制要件は、主要市場における炭酸なし飲料メーカーのコンプライアンス負担を増大させています。各国政府は、砂糖入り飲料への課税などの措置を用いて消費を抑制し、メーカーに対して低糖含有量への製品改良を促しています。世界保健機関の2024年ガイドラインは、砂糖入り飲料への課税を推奨しており、そのような政策が砂糖含有量の削減を含む製品改良を促進できると指摘しています。包装関連の要件も、材料、デザイン、表示、リサイクルプロセスの変更を求める場合があります。コンプライアンスは処方、試験、包装、規制モニタリングのコストを増加させる可能性があり、管轄区域間の差異は製品の標準化と市場参入を複雑にします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ボトル入り水が市場需要を支えるボトル入りおよびフレーバーウォーターは非炭酸ソフトドリンク市場の主要製品カテゴリーであり、便利な水分補給への需要と小売、フードサービス、外出先消費シーンにわたる広範な入手可能性によって支えられています。フルーツジュースおよびネクターはフルーツベースの飲料を求める消費者に訴求し、RTDティーおよびコーヒーは新鮮に調製された飲料の便利なレディトゥコンシューム代替品への需要から恩恵を受けています。エナジードリンクはエネルギーと覚醒を求める消費者にサービスを提供し、植物性飲料は乳製品代替品と多様な原材料源への関心を通じて支持を集めています。乳製品ベースおよび発酵飲料はタンパク質豊富、培養、機能性飲料オプションへの需要に応え、その他の非炭酸ソフトドリンクには多様な消費者の嗜好に対応する専門的およびニッチな処方が含まれます。
製品差別化はますますフレーバーイノベーション、栄養組成、機能的効能、原材料調達、利便性に依存するようになっています。メーカーは植物性処方、強化水分補給製品、地域の味と変化する食事嗜好に合わせた飲料を通じてポートフォリオを拡大しています。これらの動向は、家庭、職場、旅行、フードサービス環境にわたる多様な消費シーンにサービスを提供する機会を創出しています。
カロリーポジショニング別:
レギュラーカロリー飲料が需要をリードレギュラーカロリー飲料は非炭酸ソフトドリンク市場の主要セメントであり、従来のジュース、甘味ティーおよびコーヒー、乳製品ベースの飲料、その他の従来のカロリー含有飲料に対する確立された消費者の嗜好によって支えられています。これらの製品は馴染みのある味のプロファイル、広範な入手可能性、および日常的なリフレッシュメントと栄養消費における継続的な役割から恩恵を受けています。低カロリー飲料は甘さを完全に犠牲にせずにカロリー摂取を抑えたい消費者に訴求し、メーカーに製品の処方変更と低糖質代替品の導入を促しています。ゼロシュガーおよびノーシュガー飲料は、消費者がますます砂糖削減とより健康的な飲料の選択を優先するにつれて支持を集めており、天然および代替甘味料のイノベーションと処方変更された製品ラインによって支えられています。
製品差別化はますます砂糖含有量、甘味料の選択、味の品質、栄養ポジショニングに依存するようになっています。メーカーは変化する食事嗜好に対応しながら風味と消費者の受容性を維持するために、低糖質および無糖製品の提供を拡大しています。これにより、ボトル入りウォーター代替品、ジュース、レディトゥドリンクティーおよびコーヒー、機能性飲料にわたる健康意識の高い消費者にサービスを提供する機会が生まれます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
包装タイプ別:
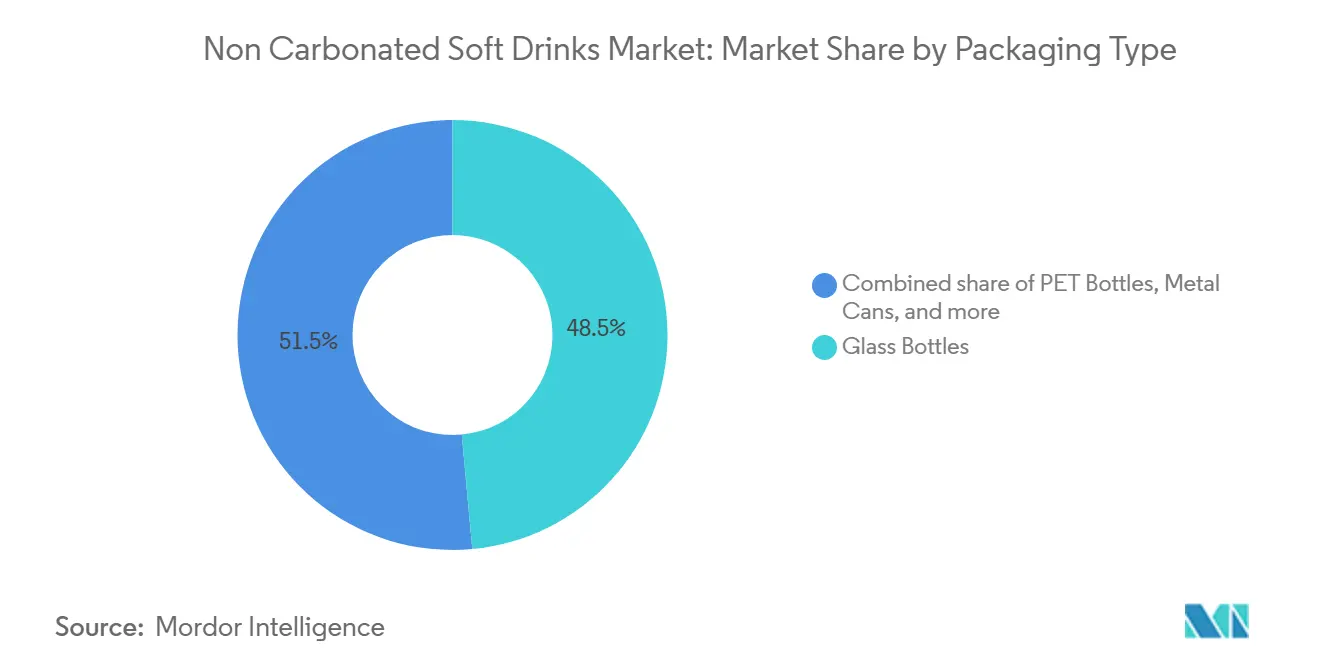
ガラスボトルが市場需要をリードガラスボトルは非炭酸ソフトドリンク市場の主要包装セグメントであり、プレミアムな外観、製品の視認性、品質と味の保持を訴求する飲料への適合性によって支えられています。PETボトルは軽量構造、耐久性、外出先消費の利便性から、ボトル入りウォーター、ジュース、レディトゥドリンク飲料にわたって広く使用されています。金属缶はエナジードリンクやレディトゥドリンクティーおよびコーヒーなどの製品に使用され、携帯性、効率的な冷却、光からの保護を提供します。パウチは軽量フォーマットと保管・輸送の容易さに支えられ、特定のジュース、乳製品ベース、その他の非炭酸飲料に対する柔軟な包装代替品を提供します。
包装の差別化はますます利便性、製品保護、棚での訴求力、携帯性、材料の持続可能性に依存するようになっています。メーカーはリサイクル可能な材料、軽量フォーマット、特定の消費シーンと流通要件に適した包装デザインを評価しています。これらの動向は、大衆市場向け水分補給製品、プレミアム飲料、シングルサーブ形態にわたる多様なポジショニングを支援し、包装の選択は製品特性、賞味期限要件、地域のリサイクルインフラによって引き続き影響を受けます。
流通チャネル別:
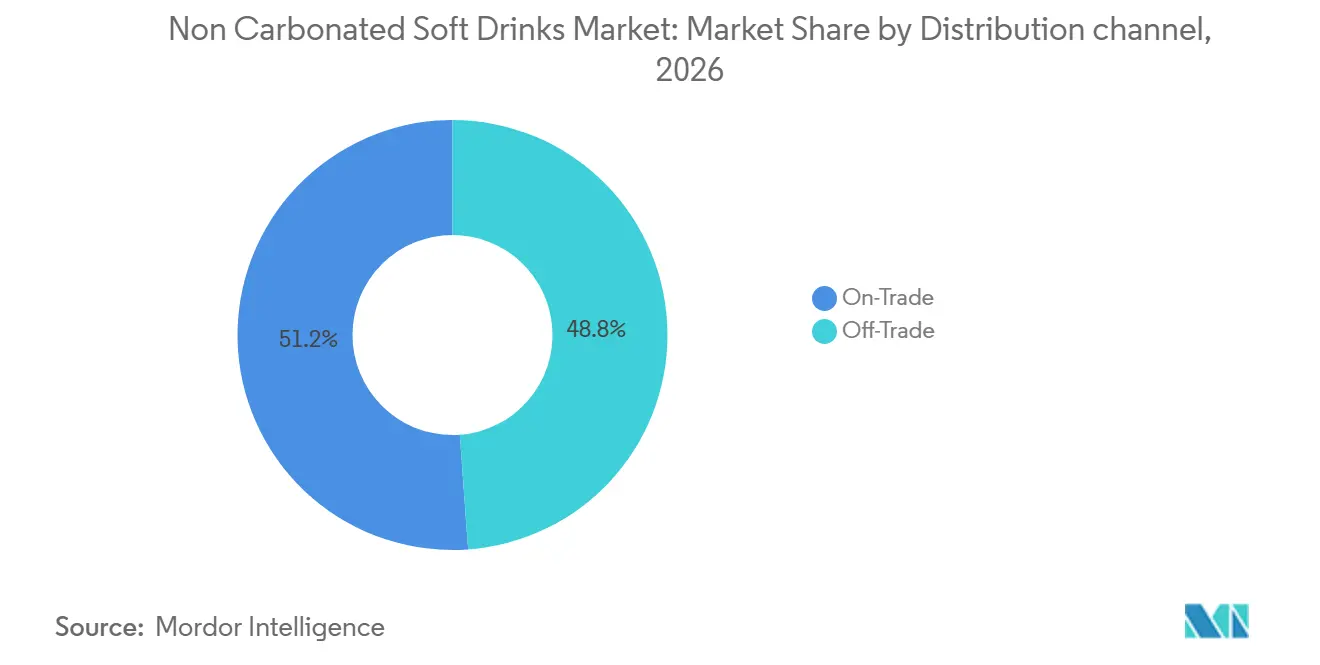
オントレードが市場需要をリードオントレードは非炭酸ソフトドリンク市場の主要流通チャネルであり、2026年に市場の51.16%を占め、レストラン、カフェ、ホテル、バー、クイックサービスレストラン、その他のフードサービス施設にわたる飲料消費によって支えられています。これらの施設は食事やスナックとともに飲料を提供し、ボトル入りウォーター、ジュース、レディトゥドリンクティーおよびコーヒー、その他の非炭酸オプションへの需要を創出しています。オフトレードは家庭消費と個人購入向けパッケージ飲料の広範な入手可能性を通じて支持を集めています。ハイパーマーケットおよびスーパーマーケットは幅広い製品品揃えを提供し、コンビニエンスストアは即時および外出先消費ニーズに応えています。ディスカウンターは価格意識の高い消費者を引き付け、オンライン小売ストアは宅配、デジタルプロモーション、マルチパック購入を通じてアクセスを改善しています。小規模食料品店や専門小売業者を含むその他のオフトレードチャネルは地域の入手可能性を支援しています。
流通戦略はますます利便性、製品品揃え、価格設定、消費シーンに依存するようになっています。オントレードチャネルが飲食とホスピタリティに関連した飲料購入から恩恵を受ける一方、オフトレードの成長は小売アクセスの拡大とデジタル購入オプションによって支えられています。オフトレードセグメントは2026年から2031年にかけてCAGR 8.11%で成長すると予測されており、メーカーがスーパーマーケットでの視認性を強化し、便利な小売パックを開発し、フードサービスパートナーシップと並行してオンラインの入手可能性を拡大する機会を示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域の非炭酸ソフトドリンク市場
アジア太平洋地域は、非炭酸ソフトドリンクにおける主要な地域市場を形成しており、大規模な消費者基盤、ボトル入り飲料水および茶の確立した消費習慣、ならびにパッケージ飲料の入手可能性の拡大によって支えられています。需要は、ボトル入り水およびフレーバーウォーター、果汁飲料、レディ・トゥ・ドリンク茶およびコーヒー、乳製品ベースの飲料、ならびに植物性代替飲料にわたっています。都市化、近代的な小売業の発展、およびオンライン食料品チャネルがパッケージ製品へのアクセスを拡大する一方、地域の味覚嗜好および購買力の差異が製品処方、パックサイズ、および価格戦略に影響を与えています。メーカーは、ローカライズされたフレーバー、手頃な価格のフォーマット、および機能性飲料オプションを通じて、地域内でのポジショニングを強化することができます。
北米および欧州の非炭酸ソフトドリンク市場
北米および欧州は、多様な飲料ポートフォリオ、発達した小売ネットワーク、ならびにコンビニエンス志向および健康志向製品にわたる需要を特徴とする成熟市場です。北米では、ボトル入り水、レディ・トゥ・ドリンク飲料、および低糖または無糖処方が、家庭内使用、フードサービス、外出先での消費を含むさまざまな消費シーンに対応しています。欧州では、飲料の伝統、原材料の嗜好、および規制要件に応じて、国ごとに需要が異なります。製品の処方見直し、透明性の高いラベリング、持続可能なパッケージング、ならびに差別化された機能性または植物性製品の提供は、競争における重要な領域です。メーカーはまた、棚スペースをめぐる競争や、糖分含有量およびパッケージングの持続可能性に関する進化する期待にも対応しなければなりません。
中東・アフリカおよび南米の非炭酸ソフトドリンク市場
南米ならびに中東・アフリカは、人口増加、都市化、小売業の発展、およびパッケージ飲料へのアクセス水準の差異によって形成される機会を提供しています。南米では、ボトル入り水、果実系飲料、およびその他の地域に適した飲料フォーマットが確立した消費シーンの恩恵を受けていますが、価格の手頃さおよび農業投入コストの変動が需要と生産上の意思決定に影響を与える場合があります。中東・アフリカ全域では、高温気候が水分補給志向製品の重要性を支える一方、近代的な小売業の拡大およびパッケージ商品の入手可能性の向上が流通を広げる可能性があります。ただし、購買力、インフラ、地域の嗜好、およびサプライチェーンの状況は国ごとに大きく異なるため、ローカライズされた価格設定、適切なパックフォーマット、および信頼性の高い流通が市場開発において重要となります。
競争環境
世界の炭酸なしソフトドリンク市場は中程度に分散しており、多国籍飲料企業、確立された地域メーカー、および専門ブランドが、ボトル入り水、フルーツジュース、レディトゥドリンクティー・コーヒー、植物性飲料、その他の炭酸なし飲料カテゴリーにわたって競争しています。市場は多様化した飲料ポートフォリオを持つ企業とカテゴリー特化型の競合他社が混在しており、競争はブランド認知度、製品の多様性、流通リーチ、価格戦略、および変化する消費者嗜好への対応力によって形成されています。大企業は確立されたブランドと広範な流通ネットワークの恩恵を受ける一方、地域・専門プレイヤーは地元消費者との親しみやすさ、差別化された処方、およびカテゴリー特有の専門知識を通じて競争力のあるポジションを維持しています。
主要な国際参加企業には、The Coca-Cola Company、PepsiCo、Nestlé、Danone、Keurig Dr Pepper、およびSuntory Beverage & Foodが含まれます。これらの競争力のある存在感は製品カテゴリーと地域によって異なります。Coca-ColaとPepsiCoは複数の飲料セグメントに参加しており、NestléとDanoneはボトル入り水および特定の栄養志向飲料カテゴリーで確立されたポジションを持っています。これらの多様化したポートフォリオにより、異なる消費機会に対応することが可能ですが、個々の炭酸なし飲料セグメントにおける相対的な競争上の重要性は異なります。
ITO EN、Kirin Holdings、Otsuka Holdings、Nongfu Spring、Parle Agroなどの地域・専門競合他社も、ローカライズされたブランド、確立された流通ネットワーク、および地域の嗜好に合わせた製品を通じて、市場の競争構造にさらに貢献しています。競争はますますフレーバーイノベーション、低糖オプション、機能性処方、便利な包装、および手頃な価格を中心に展開されています。大規模な多国籍企業と確立された地域メーカーの両方の存在が中程度に分散した市場構造を支えていますが、この分類を定量的に確認するには、定義された市場の比較可能な市場シェアデータが必要です。
炭酸なしソフトドリンク業界のリーダー企業
-
PepsiCo, Inc.
-
The Coca-Cola Company
-
Nestlé S.A.
-
Danone S.A.
-
Keurig Dr Pepper Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
非炭酸ソフトドリンク市場 このレポートでカバーされる企業
- PepsiCo, Inc.
- The Coca-Cola Company
- Nestlé S.A.
- Danone S.A.
- Keurig Dr Pepper Inc.
- Suntory Holdings Limited
- Asahi Group Holdings, Ltd.
- Unilever PLC
- Red Bull GmbH
- Monster Beverage Corporation
- Britvic plc
- ITO EN, LTD.
- Kirin Holdings Company, Limited
- Otsuka Holdings Co., Ltd.
- Nongfu Spring Co., Ltd.
- Parle Agro Pvt. Ltd.
- Ocean Spray Cranberries, Inc.
- The Kraft Heinz Company
- AriZona Beverages USA LLC
- Hint, Inc.
- Spindrift Beverage Co., Inc.
最近の産業開発事情 非炭酸ソフトドリンク市場
- 2026年10月:The Coca-Cola Companyは、POWERADE、vitaminwater、Core Power、Topo Chicoにわたる計画的な拡張を含む、ゼロシュガー水分補給製品、プロテイン飲料、新しいフレーバー製品にわたる今後の飲料ポートフォリオイノベーションを発表しました。
- 2026年7月:NestléとPlatinum Equityは、Nestléのウォーターおよびプレミアム飲料事業のための50:50合弁会社Peranelの設立計画を発表しました。提案されている独立事業体は、S.Pellegrino、Source Perrier、Acqua Panna、Nestlé Pure Lifeを含む120カ国で販売される30以上のブランドを統合します。
- 2026年6月:Asahi Group Holdings, Ltd.は、Varun Beverages Limitedとの業務提携契約を締結し、フランチャイズ契約のもとでインドにCALPISブランドを導入することを発表しました。レディトゥドリンクの非アルコール・炭酸なし乳製品ベース飲料は、オリジナルとマンゴーフレーバーで計画されており、2026年下半期以降に発売が予定されています。
- 2026年3月:Spindrift Beverage Co.は、本物の醸造茶と本物の搾りたてフルーツを使用した炭酸なしアイスティーのラインナップであるSpindrift Teaを発売し、レディトゥドリンク飲料ポートフォリオを拡大しました。
世界の炭酸なしソフトドリンク市場レポートの範囲
本調査では、非炭酸ソフトドリンク市場は、小売およびフードサービスチャネルを通じて製造、包装、流通、販売される商業的に生産された非炭酸飲料の販売金額として定義されます。市場はボトル入りおよびフレーバーウォーター、フルーツジュースおよびネクター、レディトゥドリンク(RTD)ティーおよびコーヒー、エナジードリンク、植物性飲料、乳製品ベースおよび発酵飲料、その他の非炭酸ソフトドリンクを含む様々な製品タイプをカバーしています。市場はカロリーポジショニング(レギュラーカロリー、低カロリー、ゼロシュガーおよびノーシュガー飲料を含む)、包装タイプ(PETボトル、ガラスボトル、金属缶、パウチを含む)、流通チャネル(オフトレードおよびオントレードを含み、オフトレードはさらにハイパーマーケットおよびスーパーマーケット、コンビニエンスストア、ディスカウンター、オンライン小売ストア、その他のオフトレードチャネルに細分化)別にセグメント化されています。市場は北米、欧州、アジア太平洋、南米、中東・アフリカにわたって分析され、レポートに指定された国レベルのカバレッジが含まれます。市場規模と予測は、定義されたセグメントと地域にわたって金額および数量ベースで提示されます。
セグメンテーション概要
| ボトル入りおよびフレーバーウォーター |
| フルーツジュースおよびネクター |
| RTDティーおよびコーヒー |
| エナジードリンク |
| 植物性飲料 |
| 乳製品ベースおよび発酵飲料 |
| その他の非炭酸ソフトドリンク |
| レギュラーカロリー飲料 |
| 低カロリー飲料 |
| ゼロシュガーおよびノーシュガー飲料 |
| PETボトル |
| ガラスボトル |
| 金属缶 |
| パウチ |
| オフトレード | ハイパーマーケットおよびスーパーマーケット |
| コンビニエンスストア | |
| ディスカウンター | |
| オンライン小売ストア | |
| その他のオフトレードチャネル | |
| オントレード |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| スウェーデン | |
| ベルギー | |
| ポーランド | |
| オランダ | |
| 欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| シンガポール | |
| インドネシア | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| ペルー | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| その他の中東・アフリカ |
| 製品タイプ別 | ボトル入りおよびフレーバーウォーター | |
| フルーツジュースおよびネクター | ||
| RTDティーおよびコーヒー | ||
| エナジードリンク | ||
| 植物性飲料 | ||
| 乳製品ベースおよび発酵飲料 | ||
| その他の非炭酸ソフトドリンク | ||
| カロリーポジショニング別 | レギュラーカロリー飲料 | |
| 低カロリー飲料 | ||
| ゼロシュガーおよびノーシュガー飲料 | ||
| 包装タイプ別 | PETボトル | |
| ガラスボトル | ||
| 金属缶 | ||
| パウチ | ||
| 流通チャネル別 | オフトレード | ハイパーマーケットおよびスーパーマーケット |
| コンビニエンスストア | ||
| ディスカウンター | ||
| オンライン小売ストア | ||
| その他のオフトレードチャネル | ||
| オントレード | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| スウェーデン | ||
| ベルギー | ||
| ポーランド | ||
| オランダ | ||
| 欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| シンガポール | ||
| インドネシア | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| ペルー | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
非炭酸ソフトドリンク市場の規模はどのくらいですか?
グローバル非炭酸ソフトドリンク市場は、本調査で提供された市場推計によると、2026年に180.6 ビリオン 米ドルと推定され、2032年までに262.2 ビリオン 米ドルに達すると予測されています。
非炭酸ソフトドリンク市場の予想成長率はどのくらいですか?
市場は2027年から2032年にかけてCAGR 6.62%で成長すると予測されており、便利な飲料への需要、機能性処方、より幅広い低糖質およびフレーバー製品の需要によって牽引されています。
非炭酸ソフトドリンク市場で最大のシェアを持つ製品セグメントはどれですか?
ボトル入りおよびフレーバーウォーターが主要製品セグメントであり、市場の35.35%を占め、日常的な水分補給ニーズと小売およびフードサービスチャネルにわたるパッケージウォーターの入手可能性によって支えられています。
非炭酸ソフトドリンク市場を牽引する主要要因は何ですか?
主要ドライバーには、より健康的で低糖質飲料へのシフト、機能性水分補給および強化処方の成長、便利なレディトゥドリンク消費、小売およびEコマースアクセスの拡大、ローカライズされたフレーバーイノベーション、飲料カテゴリー全体のプレミアム化が含まれます。