
Tamaño y Participación del Mercado de Bebidas Suaves No Carbonatadas
Visión General del Mercado
| Período de Estudio | 2027 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 190.26 Mil millones de dólares |
| Tamaño del Mercado (2032) | 262.20 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.62 % |
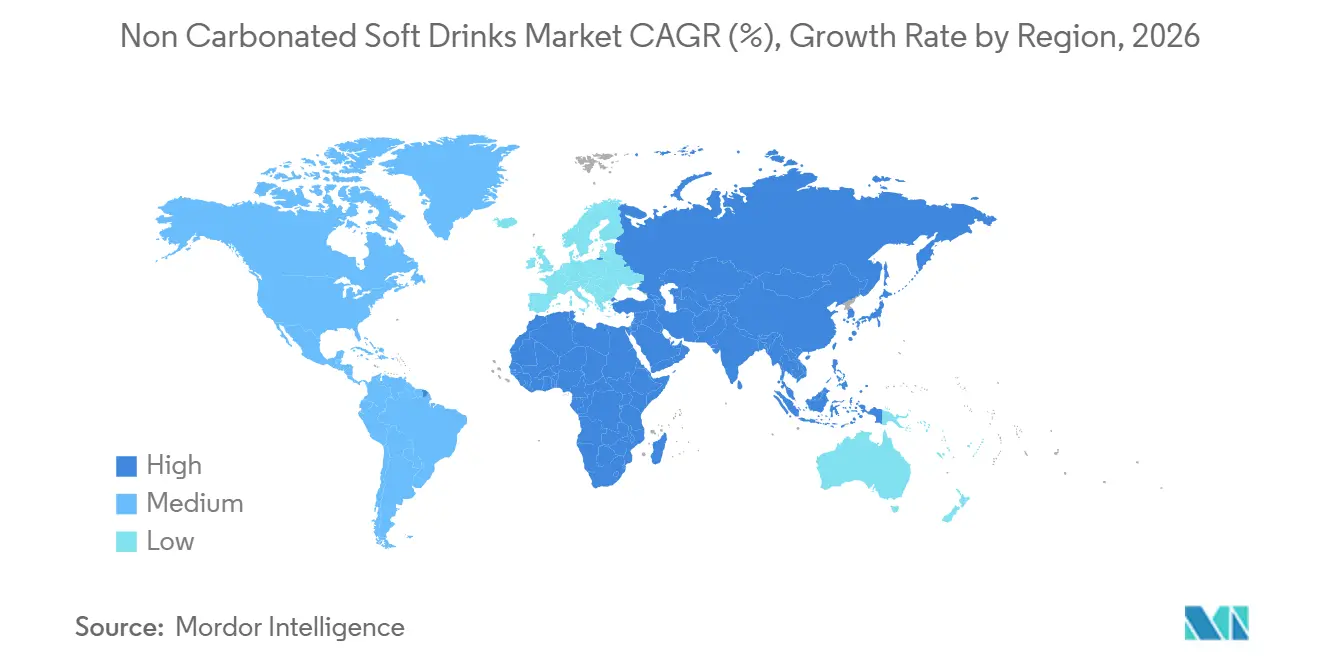
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
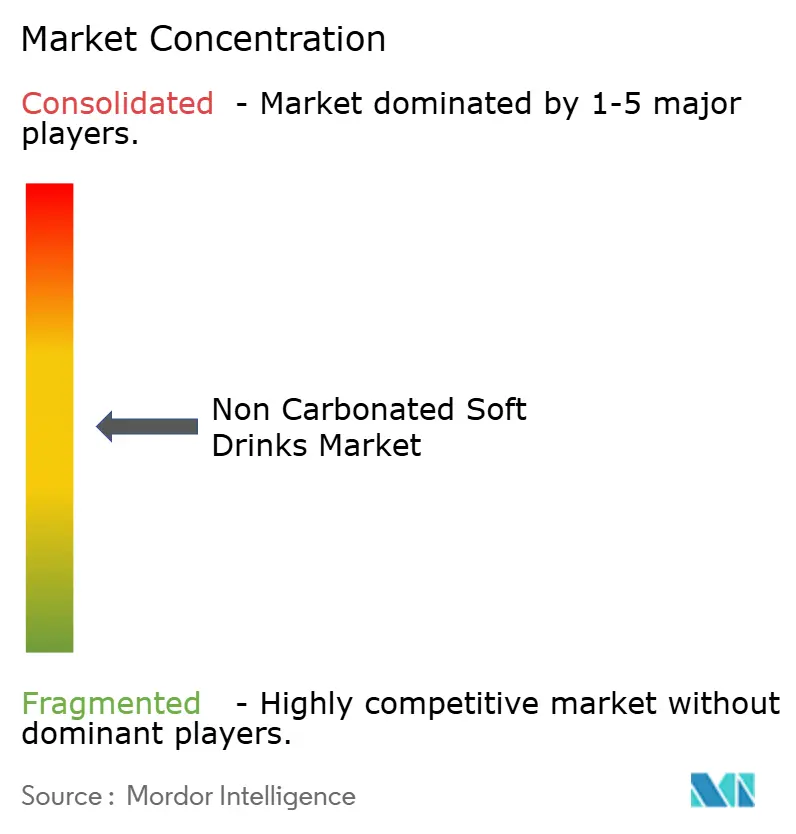
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bebidas Suaves No Carbonatadas por Mordor Intelligence
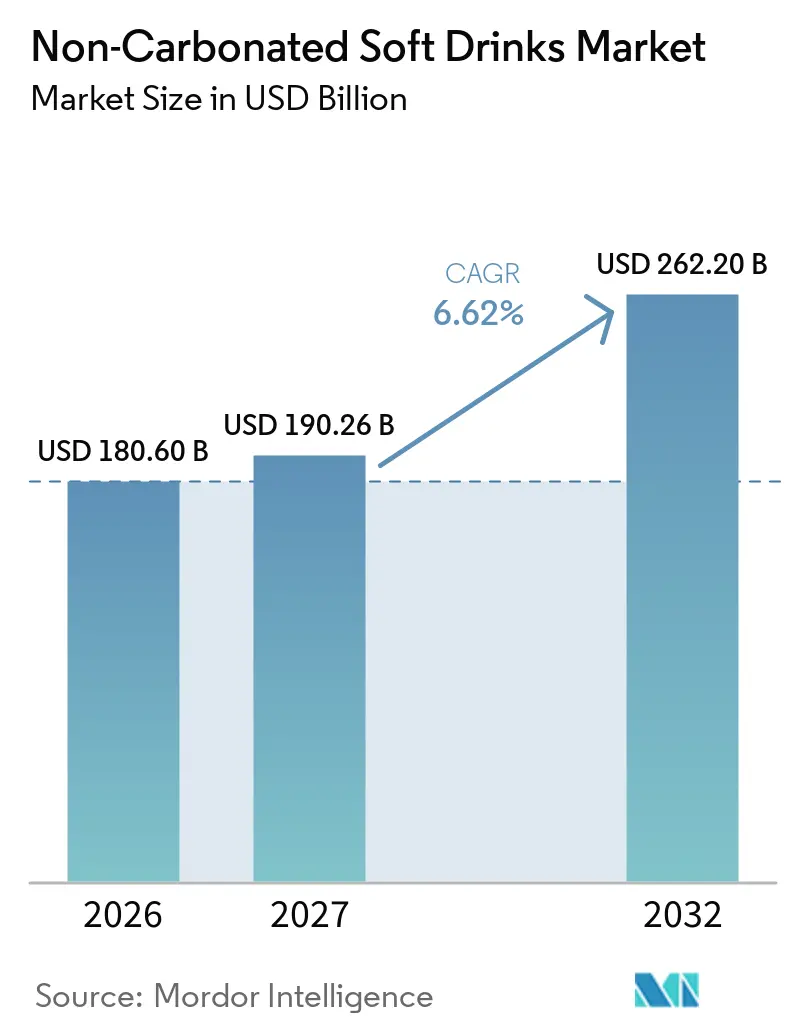
Se espera que el tamaño del Mercado de Bebidas Suaves No Carbonatadas crezca de 180,60 mil millones de USD en 2026 a 190,26 mil millones de USD en 2027 y se prevé que alcance los 262,20 mil millones de USD en 2032 a una CAGR del 6,62% durante 2027-2032.
El mercado de bebidas refrescantes no carbonatadas está respaldado por la creciente demanda de alternativas de bebidas más saludables, la expansión de las ofertas de hidratación funcional y el aumento del consumo en diversas ocasiones de consumo. La demanda se ve reforzada por la adopción generalizada de agua embotellada, jugos de frutas, té y café listos para beber, bebidas energéticas y bebidas de origen vegetal en aplicaciones domésticas, para llevar y de servicio de alimentos. La innovación de productos se extiende más allá de las formulaciones convencionales para incluir bebidas sin azúcar y con cero azúcar, bebidas fortificadas, sabores localizados y formatos de envase convenientes, creando oportunidades para que los fabricantes atiendan las preferencias cambiantes de los consumidores. La distribución en el establecimiento sigue siendo el canal más grande, mientras que se proyecta que la distribución fuera del establecimiento se expanda rápidamente a medida que los supermercados, las tiendas de conveniencia y las plataformas de venta minorista en línea mejoren la accesibilidad de los productos. Asia-Pacífico ocupa la mayor posición regional, mientras que se proyecta que Oriente Medio y África registren el crecimiento regional más rápido, lo que refleja las oportunidades emergentes en el consumo de bebidas y las redes de distribución. El panorama competitivo incluye empresas multinacionales de bebidas, fabricantes regionales establecidos y marcas especializadas, con la diferenciación de productos, el reconocimiento de marca, el alcance de distribución y la innovación en formulación dando forma a la competencia.
Conclusiones Clave del Informe
- Por tipo de producto, el Agua Embotellada y Saborizada representó una participación del 35,35% en el mercado de bebidas suaves no carbonatadas en 2026, lo que refleja su papel consolidado en el consumo cotidiano de bebidas.
- Por posicionamiento calórico, las Bebidas de Calorías Regulares mantuvieron una posición de liderazgo en el mercado de bebidas suaves no carbonatadas en 2026, mientras que las alternativas reducidas en azúcar y sin azúcar ganaron la atención de los consumidores.
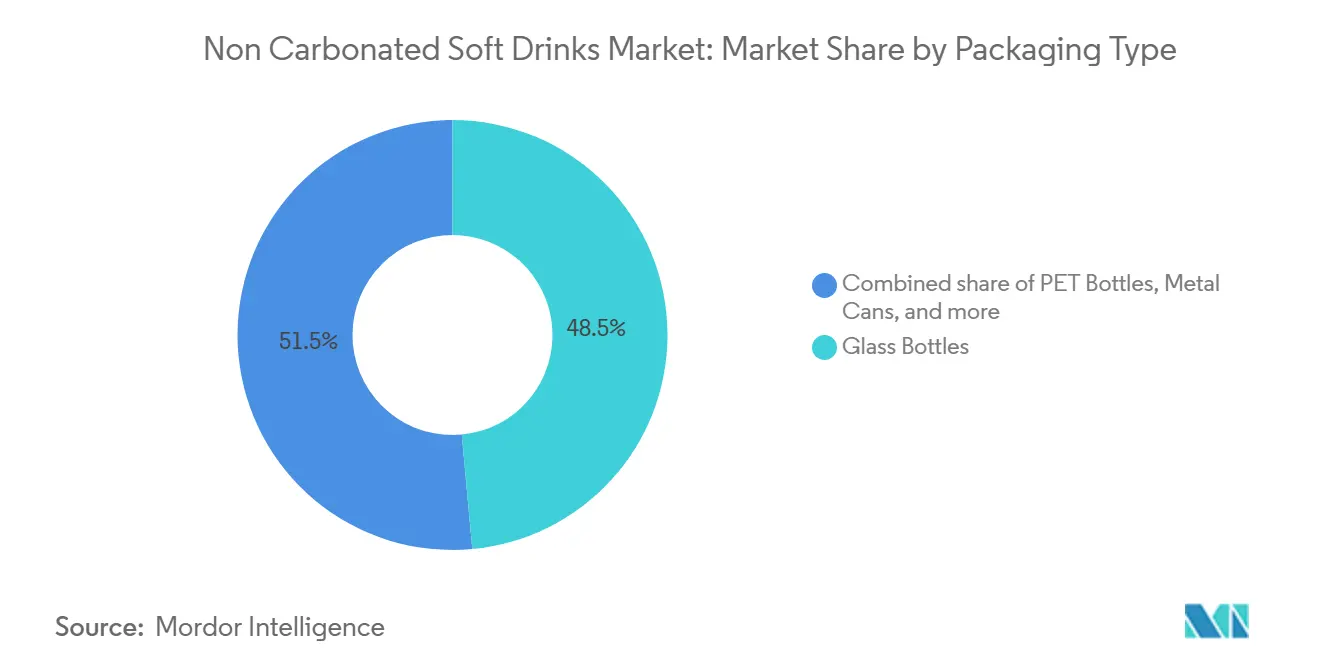
- Por tipo de envase, las Botellas de Plástico se mantuvieron como un formato clave en el mercado de bebidas suaves no carbonatadas en 2026, respaldadas por su conveniencia, portabilidad y amplia disponibilidad en el comercio minorista.
- Por canal de distribución, el comercio minorista fuera del establecimiento (Off-Trade) siguió siendo una ruta importante hacia el mercado, con supermercados, tiendas de conveniencia y comercio electrónico que apoyan la accesibilidad del producto.
- Por geografía, se proyecta que Oriente Medio y África será la región de más rápido crecimiento, con una CAGR del 7,41% durante el período de pronóstico.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cambio del consumidor hacia bebidas más saludables y con menor contenido de azúcar | +1.0% | Global; América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de la hidratación funcional y las formulaciones fortificadas | +0.9% | Global; América del Norte y Asia-Pacífico, con oportunidades en Europa | Largo plazo (4 años o más) |
| Crecimiento de las ocasiones de consumo convenientes de bebidas listas para beber | +0.8% | Global; América del Norte y Asia-Pacífico | Corto plazo (2 años o menos) |
| Expansión de la disponibilidad en comercio minorista y electrónico | +0.7% | Global; Asia-Pacífico y América del Norte | Corto plazo (2 años o menos) |
| Innovación en sabores localizados y formulaciones de bebidas orientadas al consumidor | +0.8% | Núcleo en Asia-Pacífico; América del Norte y Europa | Mediano plazo (2-4 años) |
| Premiumización del agua, jugos, té, café y bebidas funcionales | +0.9% | Global; América del Norte, Europa y Asia-Pacífico | Largo plazo (4 años o más) |
| Fuente: Mordor Intelligence | |||
Cambio del Consumidor hacia Bebidas más Saludables y con Menor Contenido de Azúcar
Los consumidores priorizan cada vez más las bebidas que se alinean con estilos de vida conscientes de la salud, lo que alienta a los fabricantes a ampliar las ofertas bajas en calorías, sin azúcar y con posicionamiento natural. La creciente atención al consumo de azúcar, el control del peso y la transparencia de los ingredientes está respaldando la demanda de agua saborizada, té y café sin azúcar, y bebidas formuladas con azúcar reducida o sin azúcar añadida. Este cambio también está fomentando la reformulación, incluido el uso de edulcorantes alternativos y ajustes en los niveles de dulzor, mientras los fabricantes buscan preservar el sabor y el atractivo del producto. La tendencia crea oportunidades en todo el mercado de bebidas no carbonatadas, particularmente en las bebidas sin azúcar y con cero azúcar, que se proyecta que registren el crecimiento más rápido entre los segmentos de posicionamiento calórico. Sin embargo, las preferencias de los consumidores y los requisitos regulatorios difieren entre los mercados, lo que hace que la aceptación del sabor, el etiquetado claro y el cumplimiento normativo sean consideraciones importantes para los fabricantes.
Expansión de la Hidratación Funcional y las Formulaciones Fortificadas
El creciente interés en bebidas que ofrecen beneficios más allá de la hidratación básica está alentando a los fabricantes a desarrollar productos enriquecidos con vitaminas, minerales, electrolitos, proteínas y otros ingredientes funcionales. La demanda de formulaciones orientadas a la hidratación está respaldada por la participación en deportes y actividad física, los estilos de vida activos y el interés de los consumidores en formas convenientes de complementar la ingesta diaria de nutrientes. Esta tendencia está ampliando las oportunidades en agua mejorada, bebidas con electrolitos, jugos fortificados, bebidas de origen vegetal y formulaciones funcionales listas para beber. Los fabricantes están diferenciando los productos a través de beneficios específicos, como la hidratación, el apoyo energético y el enriquecimiento nutricional, mientras adaptan las formulaciones a diferentes ocasiones de consumo y preferencias de los consumidores. Sin embargo, el posicionamiento del producto debe estar respaldado por elecciones de ingredientes adecuadas, estabilidad de la formulación y cumplimiento de las regulaciones aplicables sobre nutrición y declaraciones de propiedades saludables.
Crecimiento de las Ocasiones de Consumo Convenientes de Bebidas Listas para Beber
La creciente demanda de opciones de bebidas convenientes está respaldando el consumo de productos listos para beber (RTD) en ocasiones de desplazamiento, trabajo, ocio y en el hogar. El agua envasada, los jugos embotellados, el té helado, el café listo para beber y las bebidas a base de lácteos ofrecen a los consumidores un consumo inmediato sin preparación, lo que hace que la portabilidad y los formatos de envase accesibles sean atributos importantes del producto. La expansión del comercio rápido y las plataformas de compras de comestibles en línea está mejorando aún más el acceso a las bebidas RTD, particularmente en los mercados urbanos donde los consumidores valoran la entrega rápida y la reposición conveniente. En India, un informe de 2025 de Redseer destacó el creciente papel de la conveniencia y el comercio rápido en el consumo de bebidas RTD, con el crecimiento de las ventas en línea y la demanda de bebidas no carbonatadas a base de frutas que ilustran la oportunidad[1]. Estos desarrollos alientan a los fabricantes a ampliar sus carteras de productos, optimizar los formatos de envase y fortalecer la distribución a través de los canales minoristas tradicionales y digitales.
Innovación en Sabores Localizados y Formulaciones de Bebidas Orientadas al Consumidor
La demanda de los consumidores por experiencias de sabor distintivas está impulsando a los fabricantes de bebidas a introducir sabores regionales, combinaciones poco convencionales y formulaciones adaptadas a las preferencias locales. En India, las marcas locales de bebidas están ganando terreno al combinar sabores tradicionales, precios accesibles y ofertas de productos específicas para cada región, creando oportunidades para diferenciarse de las marcas nacionales e internacionales establecidas.[2] A nivel mundial, la innovación en sabores también se extiende a combinaciones que mezclan perfiles de frutas conocidos con notas botánicas, florales, picantes o ácidas, lo que ayuda a las marcas a atraer a consumidores que buscan novedad sin abandonar los sabores familiares. Estas tendencias impulsan a las empresas a adaptar las formulaciones a las preferencias de sabor regionales, experimentar con lanzamientos de edición limitada y utilizar los comentarios de los consumidores para perfeccionar los productos. Sin embargo, el éxito de la innovación depende de equilibrar la novedad del sabor con la asequibilidad, la calidad constante del producto y el atractivo para la recompra.
Análisis del Impacto de las Restricciones*
| Restricción del Mercado | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los costos de azúcar, frutas, envases y energía | -0.9% | Global, particularmente en América del Norte, Europa y Asia-Pacífico, donde los fabricantes de bebidas están expuestos a materias primas agrícolas, materiales de envase, energía y costos de transporte | Corto plazo (≤ 2 años) |
| Presión regulatoria sobre el azúcar, las declaraciones de propiedades saludables y los envases | -0.7% | Global, particularmente en Europa y América del Norte, donde el etiquetado nutricional, las políticas relacionadas con el azúcar, las normas sobre declaraciones de propiedades saludables y las regulaciones de envases influyen en la formulación de productos y el cumplimiento normativo | Mediano plazo (2–4 años) |
| Restricciones de cadena de frío y última milla para bebidas refrigeradas | -0.5% | Global, particularmente en mercados emergentes de Asia-Pacífico, América del Sur y Oriente Medio y África, donde el almacenamiento refrigerado, la infraestructura de transporte y el suministro eléctrico confiable pueden limitar la distribución de bebidas refrigeradas | Mediano plazo (2–4 años) |
| Intensa competencia por el espacio en estantes minoristas y las ocasiones de consumo de bebidas | -0.8% | Global, particularmente en América del Norte y Europa, donde las marcas de bebidas establecidas compiten por un espacio limitado en estantes minoristas, junto con las cada vez más diversas ofertas de bebidas y canales de distribución de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Costos de Azúcar, Frutas, Envases y Energía
Las fluctuaciones en los precios de los insumos clave generan incertidumbre de costos para los fabricantes de bebidas no carbonatadas, en particular para los productores de jugos de frutas, néctares, bebidas endulzadas y agua envasada. Los precios del azúcar pueden variar según las condiciones climáticas, los rendimientos de los cultivos y los cambios en la oferta mundial, mientras que la disponibilidad de frutas y los precios de los concentrados de jugo se ven afectados por enfermedades, la variabilidad climática y las interrupciones en la cosecha. Los envases añaden una presión adicional: un informe de la industria canadiense de alimentos y bebidas de 2026 señaló que los envases representan aproximadamente un tercio de los costos de materias primas de los fabricantes de bebidas, con precios de botellas de vidrio, envases metálicos y botellas de plástico que aumentaron en 2025. Los mayores costos de energía, procesamiento y transporte pueden agravar estas presiones, especialmente para los fabricantes que dependen de una producción intensiva en energía o de abastecimiento a larga distancia. Como resultado, los productores pueden enfrentar presión sobre los márgenes y decisiones de precios difíciles cuando las condiciones competitivas limitan su capacidad de trasladar los mayores costos de insumos a los consumidores.
Presión Regulatoria sobre el Azúcar, las Declaraciones de Propiedades Saludables y los Envases
Los requisitos regulatorios relacionados con el contenido de azúcar, el etiquetado nutricional, las declaraciones de propiedades saludables y los envases están aumentando las exigencias de cumplimiento para los fabricantes de bebidas no carbonatadas en los principales mercados. Los gobiernos están utilizando medidas como los impuestos a las bebidas azucaradas para influir en el consumo y alentar a los fabricantes a reformular los productos con menor contenido de azúcar. La directriz de 2024 de la Organización Mundial de la Salud recomienda la tributación de las bebidas azucaradas y señala que dichas políticas pueden fomentar la reformulación, incluidas las reducciones en el contenido de azúcar. Los requisitos relacionados con los envases también pueden exigir cambios en los materiales, el diseño, el etiquetado y los procesos de reciclaje. El cumplimiento puede aumentar los costos de formulación, pruebas, envases y seguimiento regulatorio, mientras que las diferencias entre jurisdicciones complican la estandarización de productos y la entrada al mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Agua Embotellada Ancla la Demanda del MercadoEl Agua Embotellada y Saborizada representa la categoría de producto líder en el mercado de bebidas refrescantes no carbonatadas, respaldada por la demanda de hidratación conveniente y su amplia disponibilidad en ocasiones de consumo minoristas, de servicio de alimentos y para llevar. Los Jugos y Néctares de Frutas atraen a los consumidores que buscan bebidas a base de frutas, mientras que el Té y Café RTD se beneficia de la demanda de alternativas convenientes y listas para consumir a las bebidas recién preparadas. Las Bebidas Energéticas sirven a los consumidores que buscan energía y estado de alerta, mientras que las Bebidas de Origen Vegetal están ganando terreno a través del interés en las alternativas lácteas y las diversas fuentes de ingredientes. Las Bebidas a Base de Lácteos y Fermentadas atienden la demanda de opciones de bebidas ricas en proteínas, cultivadas y funcionales, mientras que Otras Bebidas Refrescantes No Carbonatadas incluyen formulaciones especializadas y de nicho que abordan las variadas preferencias de los consumidores.
La diferenciación de productos depende cada vez más de la innovación en sabores, la composición nutricional, los beneficios funcionales, el abastecimiento de ingredientes y la conveniencia. Los fabricantes están ampliando sus carteras a través de formulaciones de origen vegetal, productos de hidratación mejorada y bebidas adaptadas a los gustos regionales y las preferencias dietéticas cambiantes. Estos desarrollos crean oportunidades para atender diversas ocasiones de consumo en entornos domésticos, laborales, de viaje y de servicio de alimentos.
Por Posicionamiento Calórico:
Las Bebidas de Calorías Regulares Lideran la DemandaLas Bebidas de Calorías Regulares representan el segmento líder del mercado de bebidas refrescantes no carbonatadas, respaldadas por las preferencias establecidas de los consumidores por los jugos tradicionales, los tés y cafés endulzados, las bebidas a base de lácteos y otras bebidas con contenido calórico convencional. Estos productos se benefician de perfiles de sabor familiares, amplia disponibilidad y su papel continuo en el refresco cotidiano y el consumo nutricional. Las Bebidas Bajas en Calorías atraen a los consumidores que buscan moderar la ingesta calórica sin sacrificar completamente el dulzor, lo que alienta a los fabricantes a reformular los productos e introducir alternativas con menor contenido de azúcar. Las Bebidas Sin Azúcar y con Cero Azúcar están ganando terreno a medida que los consumidores priorizan cada vez más la reducción del azúcar y las opciones de bebidas más saludables, respaldadas por innovaciones en edulcorantes naturales y alternativos y gamas de productos reformulados.
La diferenciación de productos depende cada vez más del contenido de azúcar, la selección de edulcorantes, la calidad del sabor y el posicionamiento nutricional. Los fabricantes están ampliando las ofertas de azúcar reducida y sin azúcar para atender las preferencias dietéticas cambiantes mientras mantienen el sabor y la aceptación del consumidor. Esto crea oportunidades para atender a los consumidores conscientes de la salud en alternativas de agua embotellada, jugos, té y café listos para beber y bebidas funcionales.
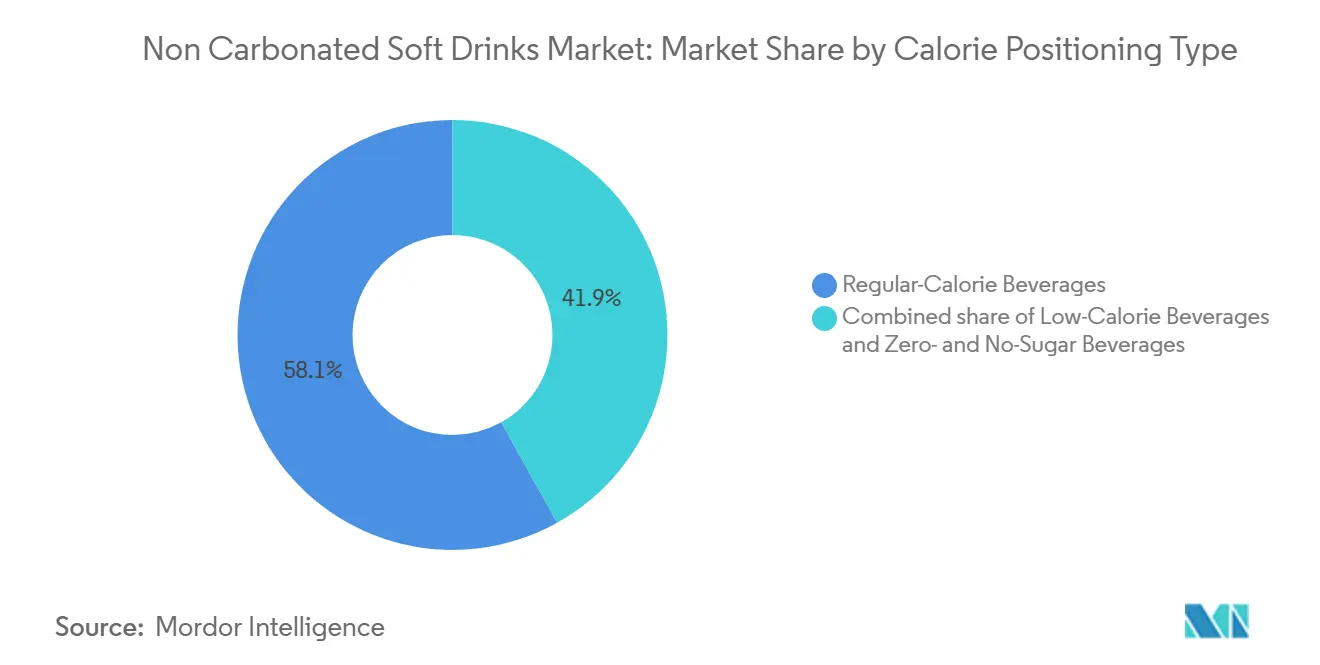
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Envase:
Las Botellas de Vidrio Lideran la Demanda del MercadoLas Botellas de Vidrio representan el segmento de envase líder en el mercado de bebidas refrescantes no carbonatadas, respaldadas por su presentación premium, la visibilidad del producto y su idoneidad para bebidas posicionadas en torno a la calidad y la preservación del sabor. Las Botellas PET siguen siendo ampliamente utilizadas en agua embotellada, jugos y bebidas listas para beber debido a su construcción ligera, durabilidad y conveniencia para el consumo en movimiento. Las Latas de Metal sirven a productos como bebidas energéticas y té y café listos para beber, ofreciendo portabilidad, enfriamiento eficiente y protección contra la luz. Las Bolsas proporcionan una alternativa de envase flexible para jugos seleccionados, bebidas a base de lácteos y otras bebidas no carbonatadas, respaldadas por su formato ligero y facilidad de almacenamiento y transporte.
La diferenciación de envases depende cada vez más de la conveniencia, la protección del producto, el atractivo en el estante, la portabilidad y la sostenibilidad de los materiales. Los fabricantes están evaluando materiales reciclables, formatos ligeros y diseños de envases adecuados para ocasiones de consumo específicas y requisitos de distribución. Estos desarrollos apoyan un posicionamiento variado en productos de hidratación masiva, bebidas premium y formatos de porción individual, mientras que la selección de envases sigue estando influenciada por las características del producto, los requisitos de vida útil y la infraestructura de reciclaje local.
Por Canal de Distribución:
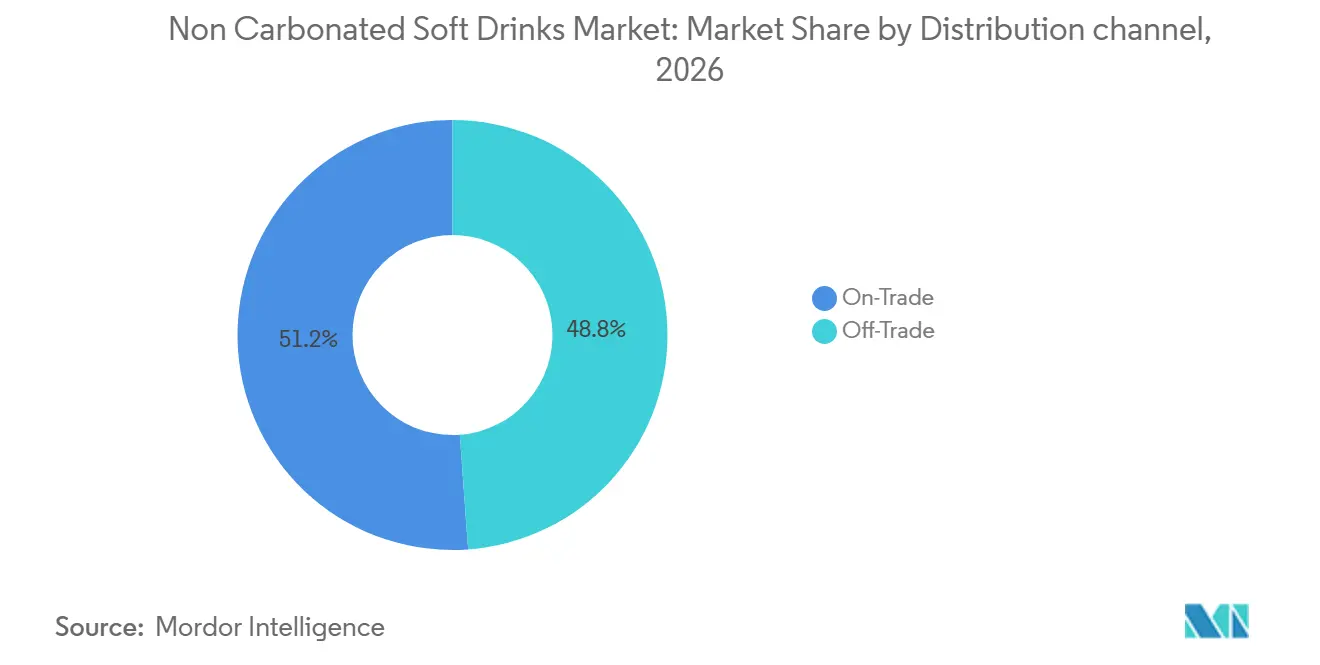
El Canal Presencial (On-Trade) Lidera la Demanda del MercadoEl canal En el Establecimiento representa el canal de distribución líder en el mercado de bebidas refrescantes no carbonatadas, representando el 51,16% del mercado en 2026, respaldado por el consumo de bebidas en restaurantes, cafeterías, hoteles, bares, restaurantes de servicio rápido y otros establecimientos de servicio de alimentos. Estos establecimientos sirven bebidas junto con comidas y aperitivos, creando demanda de agua embotellada, jugos, tés y cafés listos para beber y otras opciones no carbonatadas. El canal Fuera del Establecimiento está ganando terreno a través de la amplia disponibilidad de bebidas envasadas para el consumo doméstico y las compras individuales. Los Hipermercados y Supermercados ofrecen amplios surtidos de productos, mientras que las Tiendas de Conveniencia atienden las necesidades de consumo inmediato y para llevar. Los Establecimientos de Descuento atraen a los consumidores sensibles al precio, y las Tiendas Minoristas en Línea mejoran el acceso a través de la entrega a domicilio, las promociones digitales y las compras en paquetes múltiples. Otros canales fuera del establecimiento, incluidas las tiendas de comestibles más pequeñas y los minoristas especializados, apoyan la disponibilidad local.
Las estrategias de distribución dependen cada vez más de la conveniencia, el surtido de productos, los precios y las ocasiones de consumo. Si bien los canales en el establecimiento se benefician de las compras de bebidas vinculadas a la restauración y la hostelería, el crecimiento fuera del establecimiento está respaldado por la expansión del acceso minorista y las opciones de compra digital. Se proyecta que el segmento fuera del establecimiento crezca a una CAGR del 8,11% de 2026 a 2031, destacando las oportunidades para que los fabricantes fortalezcan la visibilidad en los supermercados, desarrollen envases minoristas convenientes y amplíen la disponibilidad en línea junto con las asociaciones de servicio de alimentos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Bebidas Suaves No Carbonatadas de Asia-Pacífico
Asia-Pacífico representa un mercado regional clave para las bebidas suaves no carbonatadas, respaldado por su amplia base de consumidores, el consumo consolidado de agua embotellada y té, y la creciente disponibilidad de bebidas envasadas. La demanda abarca agua embotellada y saborizada, jugos de frutas, té y café listos para beber, bebidas a base de lácteos y alternativas de origen vegetal. La urbanización, el desarrollo del comercio minorista moderno y los canales de compras en línea están ampliando el acceso a los productos envasados, mientras que las preferencias de sabor regionales y el poder adquisitivo variable influyen en la formulación de productos, los tamaños de envase y las estrategias de precios. Los fabricantes pueden fortalecer su posicionamiento regional mediante sabores localizados, formatos asequibles y opciones de bebidas funcionales.
Mercado de Bebidas Suaves No Carbonatadas de América del Norte y Europa
América del Norte y Europa son mercados consolidados caracterizados por carteras de bebidas diversas, redes minoristas desarrolladas y demanda de productos orientados a la conveniencia y al posicionamiento saludable. En América del Norte, el agua embotellada, las bebidas listas para beber y las formulaciones bajas en azúcar o sin azúcar satisfacen diferentes ocasiones de consumo, incluido el uso en el hogar, el servicio de alimentos y el consumo en movimiento. En Europa, la demanda varía entre países según las tradiciones de bebidas, las preferencias de ingredientes y los requisitos regulatorios. La reformulación de productos, el etiquetado transparente, el envasado sostenible y las ofertas funcionales o de origen vegetal diferenciadas son áreas importantes para la competencia. Los fabricantes también deben gestionar la competencia por el espacio en estantes y las expectativas cambiantes en torno al contenido de azúcar y la sostenibilidad del envasado.
Mercado de Bebidas Suaves No Carbonatadas de Oriente Medio, África y América del Sur
América del Sur y Oriente Medio y África ofrecen oportunidades moldeadas por el crecimiento poblacional, la urbanización, el desarrollo del comercio minorista y los diferentes niveles de acceso a bebidas envasadas. En América del Sur, el agua embotellada, las bebidas a base de frutas y otros formatos de bebidas relevantes a nivel local se benefician de ocasiones de consumo consolidadas, aunque la asequibilidad y las fluctuaciones en los costos de insumos agrícolas pueden influir en las decisiones de demanda y producción. En Oriente Medio y África, los climas cálidos respaldan la relevancia de los productos orientados a la hidratación, mientras que la expansión del comercio minorista moderno y la mejora en la disponibilidad de bienes envasados pueden ampliar la distribución. Sin embargo, el poder adquisitivo, la infraestructura, los gustos locales y las condiciones de la cadena de suministro varían considerablemente entre países, lo que hace que los precios localizados, los formatos de envase adecuados y una distribución confiable sean importantes para el desarrollo del mercado.
Panorama Competitivo
El mercado global de bebidas suaves no carbonatadas está moderadamente fragmentado, con empresas multinacionales de bebidas, fabricantes regionales establecidos y marcas especializadas que compiten en las categorías de agua embotellada, jugos de frutas, té y café listos para beber, bebidas de origen vegetal y otras categorías de bebidas no carbonatadas. El mercado presenta una combinación de portafolios de bebidas diversificados y competidores enfocados en categorías específicas, con una competencia determinada por el reconocimiento de marca, la variedad de productos, el alcance de la distribución, las estrategias de precios y la capacidad de respuesta a los cambios en las preferencias de los consumidores. Si bien las grandes empresas se benefician de marcas consolidadas y amplias redes de distribución, los actores regionales y especializados mantienen posiciones competitivas gracias a la familiaridad con el consumidor local, formulaciones diferenciadas y experiencia específica en cada categoría.
Los principales participantes internacionales incluyen The Coca-Cola Company, PepsiCo, Nestlé, Danone, Keurig Dr Pepper y Suntory Beverage & Food. Su presencia competitiva varía según la categoría de producto y la geografía. Coca-Cola y PepsiCo participan en múltiples segmentos de bebidas, mientras que Nestlé y Danone tienen posiciones establecidas en agua embotellada y determinadas categorías de bebidas orientadas a la nutrición. Sus portafolios diversificados les permiten atender diferentes ocasiones de consumo, aunque su importancia competitiva relativa difiere entre los segmentos individuales de bebidas no carbonatadas.
Los competidores regionales y especializados, incluidos ITO EN, Kirin Holdings, Otsuka Holdings, Nongfu Spring y Parle Agro, contribuyen aún más a la estructura competitiva del mercado a través de marcas localizadas, redes de distribución establecidas y productos adaptados a las preferencias regionales. La competencia se centra cada vez más en la innovación de sabores, las opciones reducidas en azúcar, las formulaciones funcionales, los envases convenientes y la asequibilidad. La presencia tanto de grandes empresas multinacionales como de fabricantes regionales establecidos sustenta una estructura de mercado moderadamente fragmentada, aunque confirmar esta clasificación de forma cuantitativa requiere datos comparables de participación de mercado para el mercado definido.
Líderes de la Industria de Bebidas Suaves No Carbonatadas
-
PepsiCo, Inc.
-
The Coca-Cola Company
-
Nestlé S.A.
-
Danone S.A.
-
Keurig Dr Pepper Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bebidas Suaves No Carbonatadas Empresas cubiertas en este informe
- PepsiCo, Inc.
- The Coca-Cola Company
- Nestlé S.A.
- Danone S.A.
- Keurig Dr Pepper Inc.
- Suntory Holdings Limited
- Asahi Group Holdings, Ltd.
- Unilever PLC
- Red Bull GmbH
- Monster Beverage Corporation
- Britvic plc
- ITO EN, LTD.
- Kirin Holdings Company, Limited
- Otsuka Holdings Co., Ltd.
- Nongfu Spring Co., Ltd.
- Parle Agro Pvt. Ltd.
- Ocean Spray Cranberries, Inc.
- The Kraft Heinz Company
- AriZona Beverages USA LLC
- Hint, Inc.
- Spindrift Beverage Co., Inc.
Desarrollos recientes de la industria en Mercado de Bebidas Suaves No Carbonatadas
- Octubre de 2026: The Coca-Cola Company anunció próximas innovaciones en su portafolio de bebidas que abarcan productos de hidratación sin azúcar, bebidas proteicas y nuevas ofertas con sabores, incluidas extensiones planificadas en POWERADE, vitaminwater, Core Power y Topo Chico.
- Julio de 2026: Nestlé y Platinum Equity anunciaron planes para establecer Peranel, una empresa conjunta al 50:50 para el negocio de aguas y bebidas premium de Nestlé. El negocio independiente propuesto reunirá más de 30 marcas comercializadas en 120 países, incluidas S.Pellegrino, Source Perrier, Acqua Panna y Nestlé Pure Life.
- Junio de 2026: Asahi Group Holdings, Ltd. suscribió un acuerdo de alianza comercial con Varun Beverages Limited para introducir su marca CALPIS en India bajo un acuerdo de franquicia. La bebida láctea lista para beber, no alcohólica y no carbonatada está planificada en sabores Original y Mango, con lanzamiento programado para la segunda mitad de 2026 o posteriormente.
- Marzo de 2026: Spindrift Beverage Co. lanzó Spindrift Tea, una línea de tés helados no carbonatados elaborados con té preparado real y fruta exprimida real, ampliando su portafolio de bebidas listas para beber.
Alcance del Informe Global del Mercado de Bebidas Suaves No Carbonatadas
Para este estudio, el mercado de bebidas refrescantes no carbonatadas se define como el valor de ventas de bebidas no carbonatadas producidas comercialmente, fabricadas, envasadas, distribuidas y vendidas a través de canales minoristas y de servicio de alimentos. El mercado abarca varios tipos de productos, incluidos agua embotellada y saborizada, jugos y néctares de frutas, té y café listos para beber (RTD), bebidas energéticas, bebidas de origen vegetal, bebidas a base de lácteos y fermentadas, y otras bebidas refrescantes no carbonatadas. El mercado está segmentado por posicionamiento calórico, incluidas bebidas de calorías regulares, bajas en calorías y sin azúcar y con cero azúcar; tipo de envase, incluidas botellas PET, botellas de vidrio, latas de metal y bolsas; y canal de distribución, incluidos fuera del establecimiento y en el establecimiento, con el canal fuera del establecimiento dividido además en hipermercados y supermercados, tiendas de conveniencia, establecimientos de descuento, tiendas minoristas en línea y otros canales fuera del establecimiento. El mercado se analiza en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África, con cobertura a nivel de país según se especifica en el informe. El dimensionamiento y los pronósticos del mercado se presentan en términos de valor y volumen en los segmentos y geografías definidos.
Resumen de la segmentación
| Agua Embotellada y Saborizada |
| Jugos y Néctares de Frutas |
| Té y Café RTD |
| Bebidas Energéticas |
| Bebidas de Origen Vegetal |
| Bebidas a Base de Lácteos y Fermentadas |
| Otras Bebidas Refrescantes No Carbonatadas |
| Bebidas de Calorías Regulares |
| Bebidas Bajas en Calorías |
| Bebidas Sin Azúcar y con Cero Azúcar |
| Botellas PET |
| Botellas de Vidrio |
| Latas de Metal |
| Bolsas |
| Fuera del Establecimiento | Hipermercados y Supermercados |
| Tiendas de Conveniencia | |
| Establecimientos de Descuento | |
| Tiendas Minoristas en Línea | |
| Otros canales fuera del establecimiento | |
| En el Establecimiento |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Países Bajos | |
| Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Tailandia | |
| Singapur | |
| Indonesia | |
| Corea | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Agua Embotellada y Saborizada | |
| Jugos y Néctares de Frutas | ||
| Té y Café RTD | ||
| Bebidas Energéticas | ||
| Bebidas de Origen Vegetal | ||
| Bebidas a Base de Lácteos y Fermentadas | ||
| Otras Bebidas Refrescantes No Carbonatadas | ||
| Por Posicionamiento Calórico | Bebidas de Calorías Regulares | |
| Bebidas Bajas en Calorías | ||
| Bebidas Sin Azúcar y con Cero Azúcar | ||
| Por Tipo de Envase | Botellas PET | |
| Botellas de Vidrio | ||
| Latas de Metal | ||
| Bolsas | ||
| Por Canal de Distribución | Fuera del Establecimiento | Hipermercados y Supermercados |
| Tiendas de Conveniencia | ||
| Establecimientos de Descuento | ||
| Tiendas Minoristas en Línea | ||
| Otros canales fuera del establecimiento | ||
| En el Establecimiento | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Países Bajos | ||
| Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Tailandia | ||
| Singapur | ||
| Indonesia | ||
| Corea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de bebidas refrescantes no carbonatadas?
El mercado global de bebidas refrescantes no carbonatadas se estima en 180,6 mil millones de USD en 2026 y se proyecta que alcance los 262,2 mil millones de USD en 2032, según las estimaciones de mercado proporcionadas para este estudio.
¿Cuál es la tasa de crecimiento esperada del mercado de bebidas refrescantes no carbonatadas?
Se proyecta que el mercado crezca a una CAGR del 6,62% de 2027 a 2032, impulsado por la demanda de bebidas convenientes, formulaciones funcionales y una gama más amplia de productos saborizados y con azúcar reducida.
¿Qué segmento de producto tiene la mayor participación en el mercado de bebidas refrescantes no carbonatadas?
El agua embotellada y saborizada es el segmento de producto líder, representando el 35,35% del mercado, respaldado por las necesidades diarias de hidratación y la disponibilidad de agua envasada en canales minoristas y de servicio de alimentos.
¿Cuáles son los factores clave que impulsan el mercado de bebidas refrescantes no carbonatadas?
Los impulsores clave incluyen el cambio hacia bebidas más saludables y con menor contenido de azúcar, el crecimiento en la hidratación funcional y las formulaciones fortificadas, el consumo conveniente de bebidas listas para beber, la expansión del acceso minorista y del comercio electrónico, la innovación en sabores localizados y la premiumización en todas las categorías de bebidas.