
Taille et Part du Marché des Boissons Gazeuses Non Carbonatées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2027 - 2032 |
|---|---|
| Taille du Marché (2027) | 190.26 Milliards de dollars |
| Taille du Marché (2032) | 262.20 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.62 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Boissons Gazeuses Non Carbonatées par Mordor Intelligence
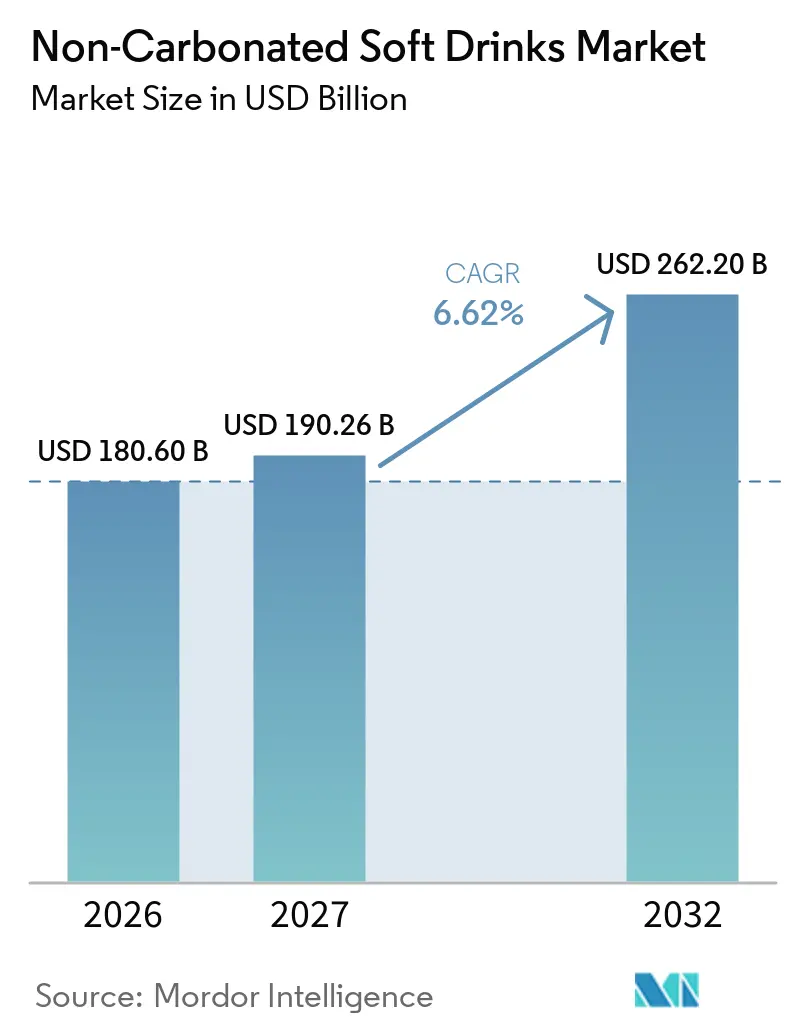
La taille du Marché des Boissons Gazeuses Non Carbonatées devrait croître de 180,60 milliards USD en 2026 à 190,26 milliards USD en 2027 et devrait atteindre 262,20 milliards USD d'ici 2032 à un CAGR de 6,62 % sur la période 2027-2032.
Le marché des boissons soft non gazeuses est soutenu par une demande croissante d'alternatives de boissons plus saines, une offre élargie d'hydratation fonctionnelle et une consommation accrue dans diverses occasions de consommation. La demande est renforcée par l'adoption généralisée de l'eau en bouteille, des jus de fruits, du thé et du café prêts à boire, des boissons énergisantes et des boissons à base végétale dans les applications domestiques, nomades et de restauration. L'innovation produit s'étend au-delà des formulations conventionnelles pour inclure des boissons sans sucre ou à teneur réduite en sucre, des boissons enrichies, des saveurs localisées et des formats d'emballage pratiques, créant des opportunités pour les fabricants de répondre aux préférences évolutives des consommateurs. La distribution hors domicile reste le principal canal, tandis que la distribution à domicile devrait se développer rapidement à mesure que les supermarchés, les épiceries de proximité et les plateformes de vente en ligne améliorent l'accessibilité des produits. L'Asie-Pacifique occupe la première position régionale, tandis que le Moyen-Orient et l'Afrique devraient enregistrer la croissance régionale la plus rapide, reflétant les opportunités émergentes dans les réseaux de consommation et de distribution de boissons. Le paysage concurrentiel comprend des entreprises de boissons multinationales, des fabricants régionaux établis et des marques spécialisées, la différenciation des produits, la notoriété de la marque, la portée de la distribution et l'innovation en matière de formulation façonnant la concurrence.
Principaux Enseignements du Rapport
- Par type de produit, l'Eau en Bouteille et l'Eau Aromatisée représentaient une part de marché de 35,35 % des boissons gazeuses non carbonatées en 2026, reflétant leur rôle établi dans la consommation quotidienne de boissons.
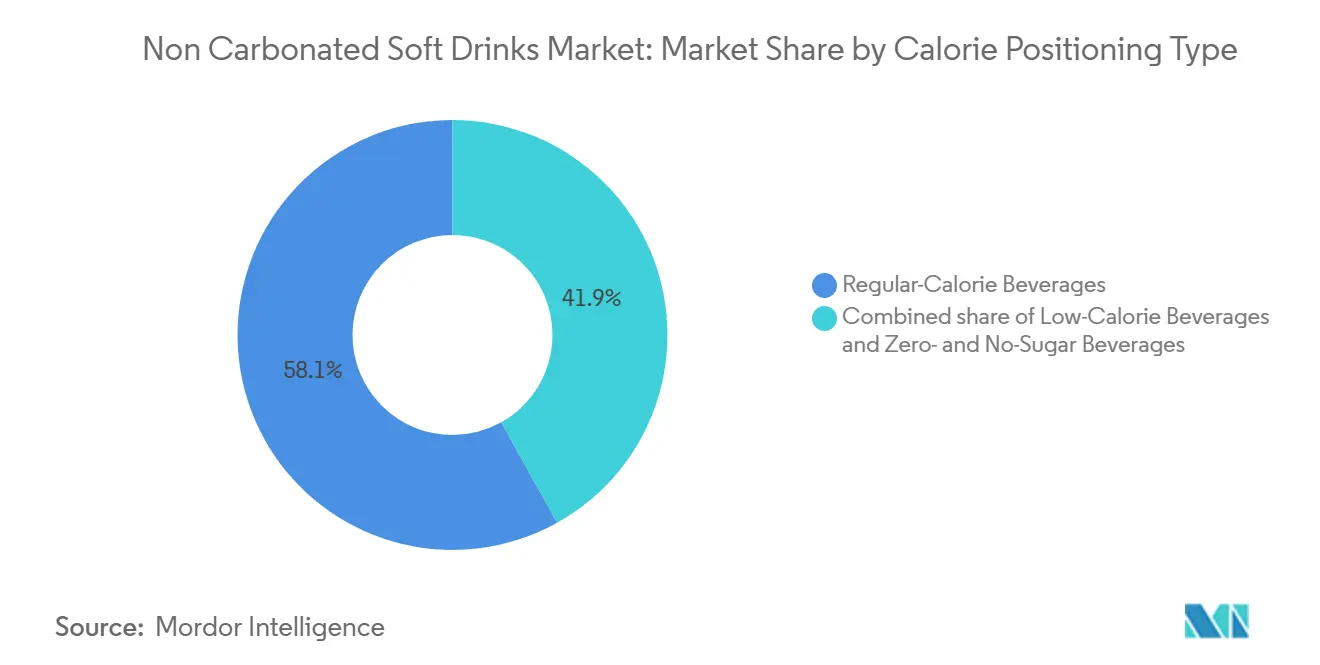
- Par positionnement calorique, les Boissons à Calories Normales occupaient une position dominante sur le marché des boissons gazeuses non carbonatées en 2026, tandis que les alternatives à teneur réduite en sucre et sans sucre gagnaient l'attention des consommateurs.
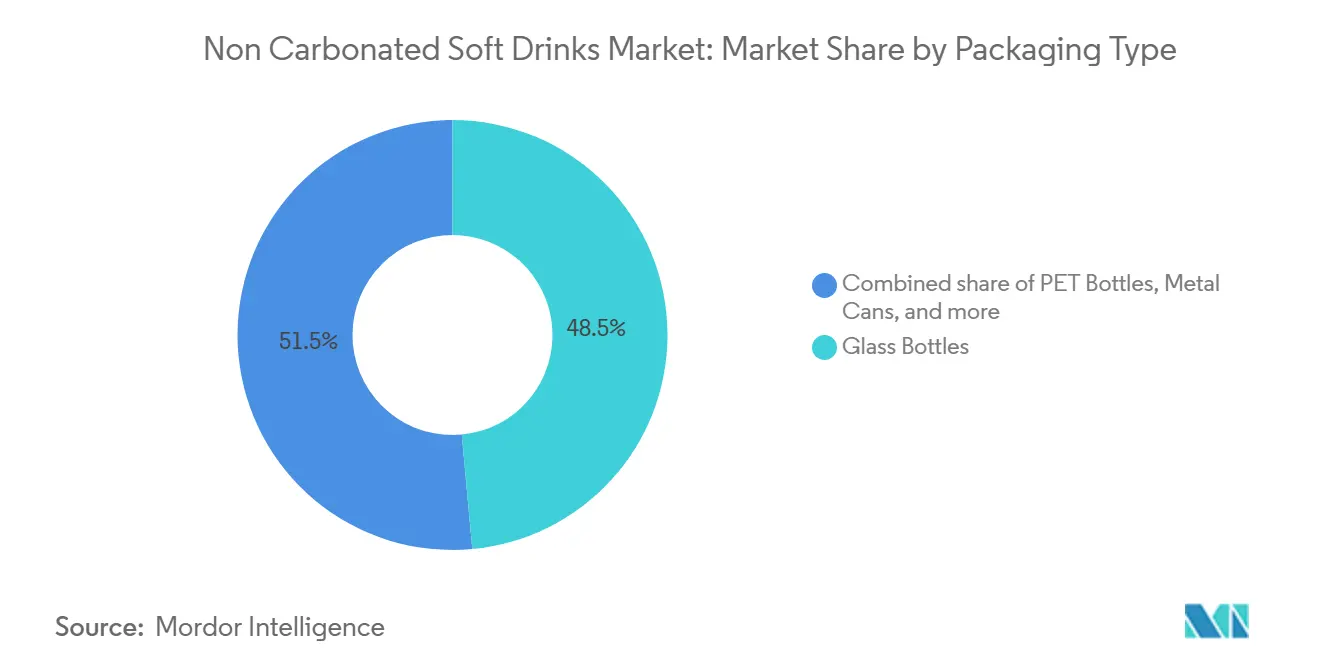
- Par type d'emballage, les Bouteilles en Plastique sont restées un format clé sur le marché des boissons gazeuses non carbonatées en 2026, soutenues par leur praticité, leur portabilité et leur large disponibilité en commerce de détail.
- Par canal de distribution, le commerce de détail hors établissement est resté une voie d'accès au marché importante, les supermarchés, les épiceries de proximité et le commerce électronique soutenant l'accessibilité des produits.
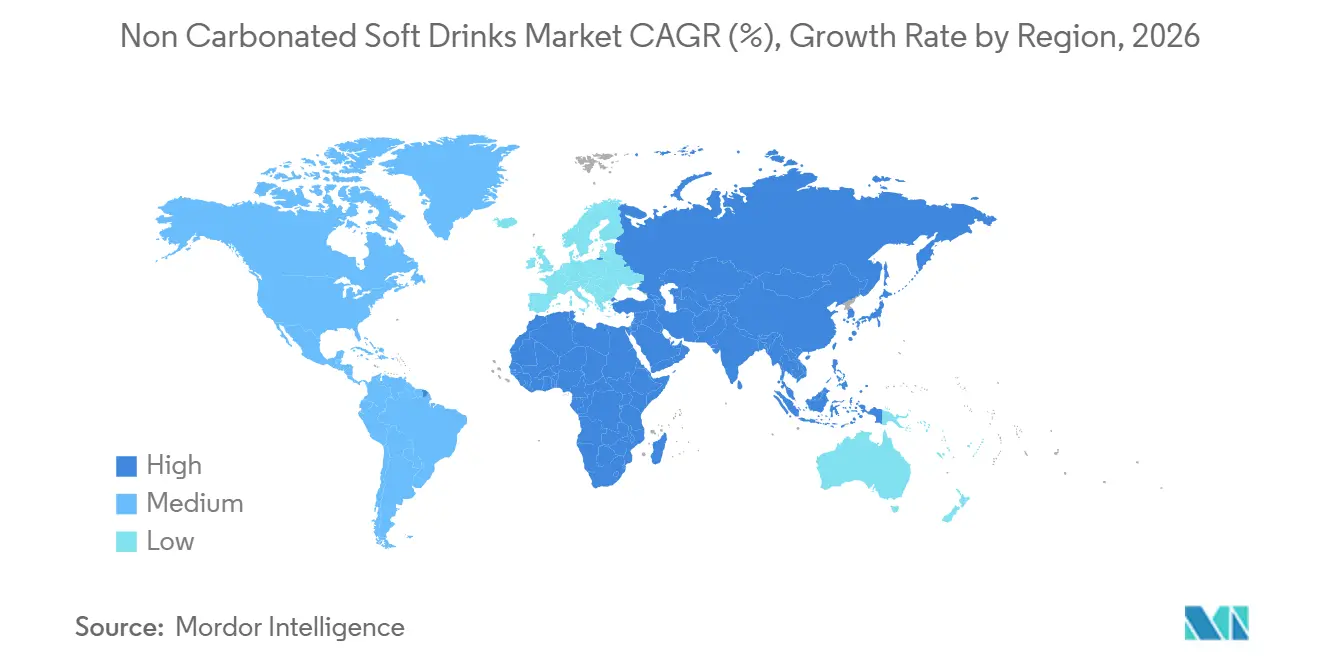
- Par zone géographique, le Moyen-Orient et l'Afrique devraient être la région à la croissance la plus rapide, avec un CAGR de 7,41 % sur la période de prévision.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Évolution des consommateurs vers des boissons plus saines et à teneur réduite en sucre | +1.0% | Mondial ; Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Expansion de l'hydratation fonctionnelle et des formulations enrichies | +0.9% | Mondial ; Amérique du Nord et Asie-Pacifique, avec des opportunités en Europe | Long terme (4 ans ou plus) |
| Croissance des occasions de consommation de boissons prêtes à boire pratiques | +0.8% | Mondial ; Amérique du Nord et Asie-Pacifique | Court terme (2 ans ou moins) |
| Expansion de la disponibilité en commerce de détail et en ligne | +0.7% | Mondial ; Asie-Pacifique et Amérique du Nord | Court terme (2 ans ou moins) |
| Innovation en saveurs localisées et formulations de boissons orientées consommateur | +0.8% | Cœur Asie-Pacifique ; Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Premiumisation de l'eau, des jus, du thé, du café et des boissons fonctionnelles | +0.9% | Mondial ; Amérique du Nord, Europe et Asie-Pacifique | Long terme (4 ans ou plus) |
| Source: Mordor Intelligence | |||
Évolution des Consommateurs vers des Boissons Plus Saines et à Teneur Réduite en Sucre
Les consommateurs accordent de plus en plus la priorité aux boissons qui s'alignent sur des modes de vie soucieux de la santé, encourageant les fabricants à élargir leurs offres à faibles calories, sans sucre et à positionnement naturel. L'attention croissante portée à la consommation de sucre, à la gestion du poids et à la transparence des ingrédients soutient la demande d'eau aromatisée, de thé et de café non sucrés, et de boissons formulées avec peu ou pas de sucre ajouté. Cette évolution encourage également la reformulation, notamment l'utilisation d'édulcorants alternatifs et des ajustements des niveaux de sucrosité, tandis que les fabricants cherchent à préserver le goût et l'attrait du produit. La tendance crée des opportunités sur le marché des boissons non gazeuses, en particulier dans les boissons sans sucre et à teneur nulle en sucre, qui devraient enregistrer la croissance la plus rapide parmi les segments de positionnement calorique. Cependant, les préférences des consommateurs et les exigences réglementaires diffèrent selon les marchés, faisant de l'acceptabilité gustative, d'un étiquetage clair et de la conformité des considérations importantes pour les fabricants.
Expansion de l'Hydratation Fonctionnelle et des Formulations Enrichies
L'intérêt croissant pour les boissons offrant des bénéfices au-delà de l'hydratation de base encourage les fabricants à développer des produits enrichis en vitamines, minéraux, électrolytes, protéines et autres ingrédients fonctionnels. La demande de formulations axées sur l'hydratation est soutenue par la pratique sportive et de fitness, les modes de vie actifs et l'intérêt des consommateurs pour des moyens pratiques de compléter leur apport nutritionnel quotidien. Cette tendance élargit les opportunités dans les eaux enrichies, les boissons aux électrolytes, les jus fortifiés, les boissons à base végétale et les formulations fonctionnelles prêtes à boire. Les fabricants différencient leurs produits par des bénéfices ciblés, tels que l'hydratation, le soutien énergétique et l'enrichissement nutritionnel, tout en adaptant les formulations aux différentes occasions de consommation et aux préférences des consommateurs. Cependant, le positionnement des produits doit être soutenu par des choix d'ingrédients appropriés, la stabilité de la formulation et la conformité aux réglementations applicables en matière de nutrition et d'allégations de santé.
Croissance des Occasions de Consommation de Boissons Prêtes à Boire Pratiques
La demande croissante d'options de boissons pratiques soutient la consommation de produits prêts à boire (RTD) lors des déplacements domicile-travail, au bureau, lors des loisirs et à domicile. L'eau conditionnée, les jus en bouteille, le thé glacé, le café prêt à boire et les boissons à base laitière offrent aux consommateurs une consommation immédiate sans préparation, faisant de la portabilité et des formats d'emballage accessibles des attributs produits importants. L'expansion des plateformes de commerce rapide et d'épicerie en ligne améliore encore l'accès aux boissons RTD, en particulier dans les marchés urbains où les consommateurs valorisent la livraison rapide et le réapprovisionnement pratique. En Inde, un rapport de 2025 de Redseer a mis en évidence le rôle croissant de la commodité et du commerce rapide dans la consommation de boissons RTD, avec la croissance des ventes en ligne et la demande de boissons non gazeuses à base de fruits illustrant l'opportunité[1]. Ces développements encouragent les fabricants à élargir leurs portefeuilles de produits, à optimiser les formats d'emballage et à renforcer la distribution dans les circuits de vente au détail traditionnels et numériques.
Innovation dans les Saveurs Localisées et les Formulations de Boissons Portées par les Consommateurs
La demande des consommateurs pour des expériences gustatives distinctives encourage les fabricants de boissons à introduire des saveurs régionales, des combinaisons non conventionnelles et des formulations adaptées aux préférences locales. En Inde, les marques de boissons locales gagnent du terrain en combinant des saveurs traditionnelles, des prix accessibles et des offres de produits spécifiques à chaque région, créant ainsi des opportunités de se différencier des marques nationales et internationales établies.[2] À l'échelle mondiale, l'innovation en matière de saveurs s'étend également à des combinaisons qui mêlent des profils de fruits familiers à des notes botaniques, florales, épicées ou acidulées, aidant les marques à attirer des consommateurs en quête de nouveauté sans abandonner les goûts familiers. Ces tendances encouragent les entreprises à adapter leurs formulations aux préférences gustatives régionales, à expérimenter des lancements en édition limitée et à utiliser les retours des consommateurs pour affiner leurs produits. Cependant, le succès de l'innovation dépend de l'équilibre entre la nouveauté des saveurs, l'accessibilité tarifaire, la qualité constante des produits et l'attrait pour les achats répétés.
Analyse de l'Impact des Freins*
| Frein au Marché | Impact (%) sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Volatilité des coûts du sucre, des fruits, des emballages et de l'énergie | -0.9% | Mondial, en particulier en Amérique du Nord, en Europe et en Asie-Pacifique, où les fabricants de boissons sont exposés aux matières premières agricoles, aux matériaux d'emballage, à l'énergie et aux coûts de transport | Court terme (≤ 2 ans) |
| Pression réglementaire sur le sucre, les allégations de santé et les emballages | -0.7% | Mondial, en particulier en Europe et en Amérique du Nord, où l'étiquetage nutritionnel, les politiques liées au sucre, les règles relatives aux allégations de santé et les réglementations sur les emballages influencent la formulation des produits et la conformité | Moyen terme (2 à 4 ans) |
| Contraintes liées à la chaîne du froid et à la livraison intermédiaire pour les boissons réfrigérées | -0.5% | Mondial, en particulier dans les marchés émergents d'Asie-Pacifique, d'Amérique du Sud et du Moyen-Orient et de l'Afrique, où le stockage réfrigéré, les infrastructures de transport et l'alimentation électrique fiable peuvent contraindre la distribution des boissons réfrigérées | Moyen terme (2 à 4 ans) |
| Concurrence intense pour l'espace en rayon et les occasions de consommation de boissons | -0.8% | Mondial, en particulier en Amérique du Nord et en Europe, où les marques de boissons établies se disputent un espace limité en rayon, aux côtés des offres de boissons et des canaux de distribution de plus en plus diversifiés en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Coûts du Sucre, des Fruits, des Emballages et de l'Énergie
Les fluctuations des prix des intrants clés créent une incertitude de coûts pour les fabricants de boissons non carbonatées, en particulier les producteurs de jus de fruits, de nectars, de boissons sucrées et d'eau conditionnée. Les prix du sucre peuvent varier en fonction des conditions météorologiques, des rendements des cultures et des évolutions de l'offre mondiale, tandis que la disponibilité des fruits et les prix des concentrés de jus sont affectés par les maladies, la variabilité climatique et les perturbations des récoltes. L'emballage exerce une pression supplémentaire : un rapport canadien de 2026 sur le secteur de l'alimentation et des boissons a noté que l'emballage représente environ un tiers des coûts en matières premières des fabricants de boissons, les prix du verre, des contenants métalliques et des bouteilles en plastique ayant tous augmenté en 2025. Des coûts d'énergie, de traitement et de transport plus élevés peuvent aggraver ces pressions, en particulier pour les fabricants dépendants d'une production à forte intensité énergétique ou d'un approvisionnement sur de longues distances. En conséquence, les producteurs peuvent faire face à une pression sur les marges et à des décisions tarifaires difficiles lorsque les conditions concurrentielles limitent leur capacité à répercuter la hausse des coûts des intrants sur les consommateurs.
Pression Réglementaire sur le Sucre, les Allégations de Santé et les Emballages
Les exigences réglementaires relatives à la teneur en sucre, à l'étiquetage nutritionnel, aux allégations de santé et aux emballages accroissent les obligations de conformité pour les fabricants de boissons non carbonatées sur les principaux marchés. Les gouvernements utilisent des mesures telles que les taxes sur les boissons sucrées pour influencer la consommation et encourager les fabricants à reformuler leurs produits avec une teneur en sucre plus faible. La directive 2024 de l'Organisation Mondiale de la Santé recommande la taxation des boissons sucrées et note que de telles politiques peuvent encourager la reformulation, notamment la réduction de la teneur en sucre. Les exigences liées aux emballages peuvent également nécessiter des modifications des matériaux, de la conception, de l'étiquetage et des processus de recyclage. La conformité peut augmenter les coûts de formulation, de test, d'emballage et de surveillance réglementaire, tandis que les différences entre les juridictions compliquent la standardisation des produits et l'entrée sur le marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
l'Eau en Bouteille Ancre la Demande du MarchéL'eau en bouteille et aromatisée représente la principale catégorie de produits sur le marché des boissons soft non gazeuses, soutenue par la demande d'hydratation pratique et sa large disponibilité dans les circuits de vente au détail, de restauration et de consommation nomade. Les jus de fruits et nectars séduisent les consommateurs à la recherche de boissons à base de fruits, tandis que le thé et le café RTD bénéficient de la demande d'alternatives pratiques et prêtes à consommer aux boissons fraîchement préparées. Les boissons énergisantes servent les consommateurs à la recherche d'énergie et de vigilance, tandis que les boissons à base végétale gagnent du terrain grâce à l'intérêt pour les alternatives laitières et les sources d'ingrédients diversifiées. Les boissons à base laitière et fermentées répondent à la demande de boissons riches en protéines, fermentées et fonctionnelles, tandis que les autres boissons soft non gazeuses comprennent des formulations de spécialité et de niche qui répondent à des préférences variées des consommateurs.
La différenciation des produits dépend de plus en plus de l'innovation en matière de saveurs, de la composition nutritionnelle, des bénéfices fonctionnels, de l'approvisionnement en ingrédients et de la praticité. Les fabricants élargissent leurs portefeuilles grâce à des formulations à base végétale, des produits d'hydratation enrichis et des boissons adaptées aux goûts régionaux et aux préférences alimentaires changeantes. Ces développements créent des opportunités pour servir diverses occasions de consommation dans les contextes domestiques, professionnels, de voyage et de restauration.
Par Positionnement Calorique :
les Boissons à Calories Normales Dominent la DemandeLes boissons à calories normales représentent le segment dominant du marché des boissons soft non gazeuses, soutenues par les préférences établies des consommateurs pour les jus traditionnels, les thés et cafés sucrés, les boissons à base laitière et autres boissons à teneur calorique conventionnelle. Ces produits bénéficient de profils gustatifs familiers, d'une large disponibilité et de leur rôle continu dans la consommation quotidienne de rafraîchissement et de nutrition. Les boissons à faibles calories séduisent les consommateurs cherchant à modérer leur apport calorique sans renoncer entièrement à la sucrosité, encourageant les fabricants à reformuler leurs produits et à introduire des alternatives à teneur réduite en sucre. Les boissons sans sucre et à teneur nulle en sucre gagnent du terrain à mesure que les consommateurs accordent de plus en plus la priorité à la réduction du sucre et à des choix de boissons plus sains, soutenues par des innovations en édulcorants naturels et alternatifs et des gammes de produits reformulées.
La différenciation des produits dépend de plus en plus de la teneur en sucre, du choix des édulcorants, de la qualité gustative et du positionnement nutritionnel. Les fabricants élargissent leurs offres à teneur réduite en sucre et sans sucre pour répondre à l'évolution des préférences alimentaires tout en maintenant la saveur et l'acceptation des consommateurs. Cela crée des opportunités pour servir les consommateurs soucieux de leur santé dans les catégories d'alternatives à l'eau en bouteille, de jus, de thé et café prêts à boire et de boissons fonctionnelles.
Note: Parts de tous les segments individuels disponibles à l'achat du rapport
Par Type d'Emballage :
les Bouteilles en Verre Dominent la Demande du MarchéLes bouteilles en verre représentent le principal segment d'emballage sur le marché des boissons soft non gazeuses, soutenues par leur présentation premium, la visibilité du produit et leur adéquation aux boissons positionnées autour de la qualité et de la préservation du goût. Les bouteilles PET restent largement utilisées pour l'eau en bouteille, les jus et les boissons prêtes à boire en raison de leur construction légère, leur durabilité et leur praticité pour la consommation nomade. Les canettes métalliques servent des produits tels que les boissons énergisantes et le thé et café prêts à boire, offrant portabilité, refroidissement efficace et protection contre la lumière. Les pochettes constituent une alternative d'emballage flexible pour certains jus, boissons à base laitière et autres boissons non gazeuses, soutenues par leur format léger et leur facilité de stockage et de transport.
La différenciation des emballages dépend de plus en plus de la praticité, de la protection du produit, de l'attrait en rayon, de la portabilité et de la durabilité des matériaux. Les fabricants évaluent les matériaux recyclables, les formats légers et les conceptions d'emballage adaptées à des occasions de consommation et des exigences de distribution spécifiques. Ces développements soutiennent un positionnement varié entre les produits d'hydratation grand public, les boissons premium et les formats individuels, tandis que le choix de l'emballage reste influencé par les caractéristiques du produit, les exigences de durée de conservation et les infrastructures locales de recyclage.
Par Canal de Distribution :
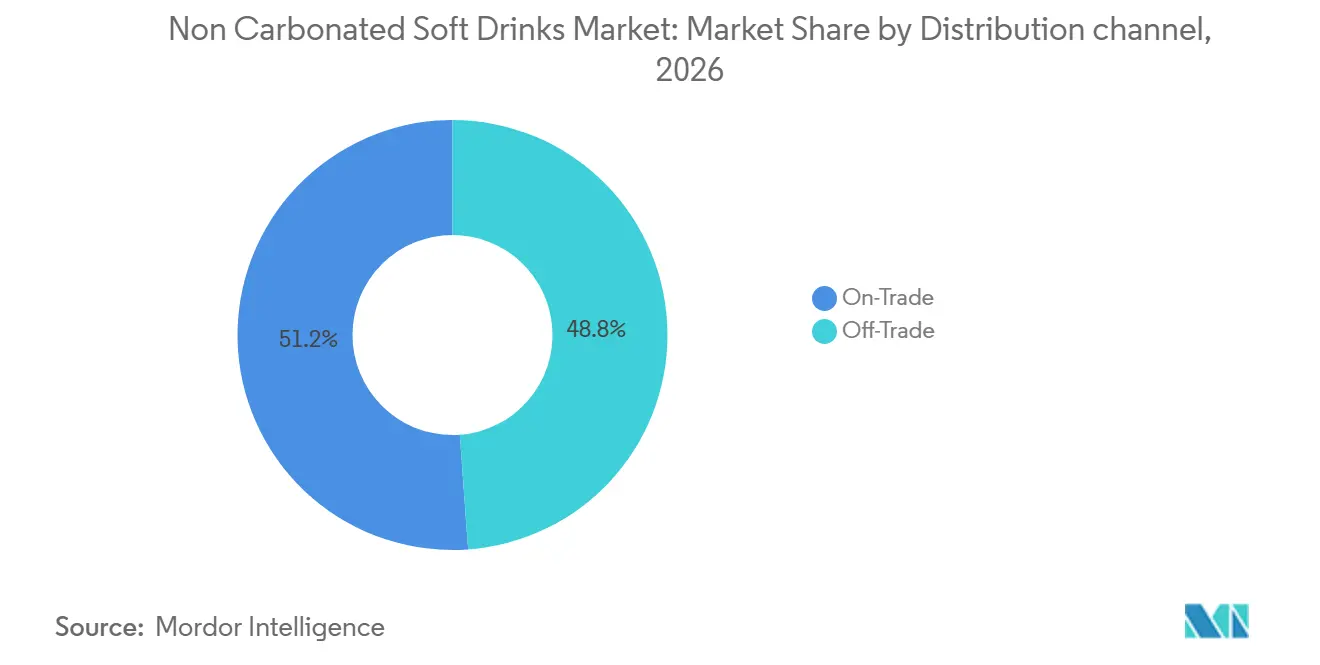
le Commerce en Établissement Domine la Demande du MarchéLe canal hors domicile représente le principal canal de distribution sur le marché des boissons soft non gazeuses, représentant 51,16 % du marché en 2026, soutenu par la consommation de boissons dans les restaurants, cafés, hôtels, bars, restaurants à service rapide et autres établissements de restauration. Ces établissements servent des boissons avec des repas et des collations, créant une demande d'eau en bouteille, de jus, de thés et cafés prêts à boire et d'autres options non gazeuses. Le canal à domicile gagne du terrain grâce à la large disponibilité des boissons conditionnées pour la consommation domestique et les achats individuels. Les hypermarchés et supermarchés proposent des assortiments de produits étendus, tandis que les épiceries de proximité répondent aux besoins de consommation immédiate et nomade. Les discounters attirent les consommateurs sensibles aux prix, et les boutiques de vente en ligne améliorent l'accès grâce à la livraison à domicile, aux promotions numériques et aux achats en multipacks. Les autres canaux à domicile, notamment les petites épiceries et les détaillants spécialisés, soutiennent la disponibilité locale.
Les stratégies de distribution dépendent de plus en plus de la praticité, de l'assortiment de produits, des prix et des occasions de consommation. Tandis que les canaux hors domicile bénéficient des achats de boissons liés à la restauration et à l'hôtellerie, la croissance du canal à domicile est soutenue par l'expansion de l'accès au commerce de détail et des options d'achat numérique. Le segment à domicile devrait croître à un CAGR de 8,11 % de 2026 à 2031, mettant en évidence les opportunités pour les fabricants de renforcer leur visibilité en supermarché, de développer des emballages pratiques pour la vente au détail et d'élargir leur disponibilité en ligne parallèlement aux partenariats de restauration.
Note: Parts de tous les segments individuels disponibles à l'achat du rapport
Analyse Géographique
Marché des Boissons Non Carbonatées en Asie-Pacifique
L'Asie-Pacifique représente un marché régional clé pour les boissons non carbonatées, soutenu par sa large base de consommateurs, sa consommation établie d'eau en bouteille et de thé, ainsi que la disponibilité croissante des boissons conditionnées. La demande couvre l'eau en bouteille et aromatisée, les jus de fruits, le thé et le café prêts à boire, les boissons à base de produits laitiers et les alternatives à base de plantes. L'urbanisation, le développement du commerce de détail moderne et les circuits d'épicerie en ligne élargissent l'accès aux produits conditionnés, tandis que les préférences gustatives régionales et le pouvoir d'achat variable influencent la formulation des produits, les formats d'emballage et les stratégies de tarification. Les fabricants peuvent renforcer leur positionnement régional grâce à des saveurs localisées, des formats abordables et des options de boissons fonctionnelles.
Marché des Boissons Non Carbonatées en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe sont des marchés établis caractérisés par des portefeuilles de boissons diversifiés, des réseaux de distribution développés et une demande couvrant des produits orientés vers la praticité et la santé. En Amérique du Nord, l'eau en bouteille, les boissons prêtes à boire et les formulations à faible teneur en sucre ou sans sucre répondent à différentes occasions de consommation, notamment à domicile, en restauration hors domicile et en déplacement. En Europe, la demande varie selon les pays en fonction des traditions en matière de boissons, des préférences en termes d'ingrédients et des exigences réglementaires. La reformulation des produits, l'étiquetage transparent, l'emballage durable et les offres fonctionnelles ou à base de plantes différenciées constituent des domaines de concurrence importants. Les fabricants doivent également faire face à la concurrence pour l'espace en rayon et aux attentes évolutives en matière de teneur en sucre et de durabilité des emballages.
Marché des Boissons Non Carbonatées au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique offrent des opportunités façonnées par la croissance démographique, l'urbanisation, le développement du commerce de détail et des niveaux d'accès variables aux boissons conditionnées. En Amérique du Sud, l'eau en bouteille, les boissons à base de fruits et d'autres formats de boissons localement pertinents bénéficient d'occasions de consommation établies, bien que l'accessibilité financière et les fluctuations des coûts des intrants agricoles puissent influencer la demande et les décisions de production. Au Moyen-Orient et en Afrique, les climats chauds soutiennent la pertinence des produits orientés vers l'hydratation, tandis que l'expansion du commerce de détail moderne et l'amélioration de la disponibilité des produits conditionnés peuvent élargir la distribution. Cependant, le pouvoir d'achat, les infrastructures, les goûts locaux et les conditions de la chaîne d'approvisionnement varient considérablement d'un pays à l'autre, ce qui rend la tarification localisée, les formats d'emballage adaptés et une distribution fiable essentiels au développement du marché.
Paysage Concurrentiel
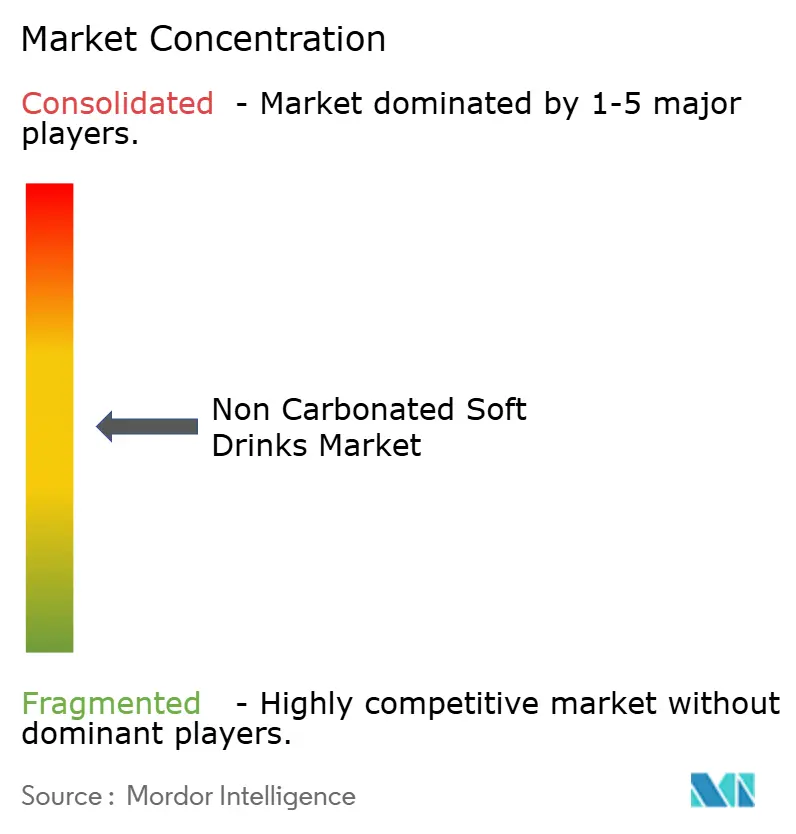
Le marché mondial des boissons gazeuses non carbonatées est modérément fragmenté, avec des entreprises de boissons multinationales, des fabricants régionaux établis et des marques spécialisées en concurrence sur les segments de l'eau en bouteille, des jus de fruits, du thé et du café prêts à boire, des boissons à base de plantes et d'autres catégories de boissons non carbonatées. Le marché présente un mélange de portefeuilles de boissons diversifiés et de concurrents axés sur des catégories spécifiques, la concurrence étant façonnée par la notoriété des marques, la variété des produits, la portée de la distribution, les stratégies de prix et la réactivité à l'évolution des préférences des consommateurs. Si les grandes entreprises bénéficient de marques établies et de vastes réseaux de distribution, les acteurs régionaux et spécialisés maintiennent des positions concurrentielles grâce à la familiarité des consommateurs locaux, à des formulations différenciées et à une expertise spécifique à chaque catégorie.
Les principaux acteurs internationaux comprennent The Coca-Cola Company, PepsiCo, Nestlé, Danone, Keurig Dr Pepper et Suntory Beverage & Food. Leur présence concurrentielle varie selon la catégorie de produits et la zone géographique. Coca-Cola et PepsiCo participent à plusieurs segments de boissons, tandis que Nestlé et Danone ont des positions établies dans l'eau en bouteille et certaines catégories de boissons axées sur la nutrition. Leurs portefeuilles diversifiés leur permettent de répondre à différentes occasions de consommation, bien que leur importance concurrentielle relative diffère selon les segments individuels de boissons non carbonatées.
Les concurrents régionaux et spécialisés, notamment ITO EN, Kirin Holdings, Otsuka Holdings, Nongfu Spring et Parle Agro, contribuent davantage à la structure concurrentielle du marché grâce à des marques localisées, des réseaux de distribution établis et des produits adaptés aux préférences régionales. La concurrence se concentre de plus en plus sur l'innovation en matière de saveurs, les options à teneur réduite en sucre, les formulations fonctionnelles, les emballages pratiques et l'accessibilité tarifaire. La présence à la fois de grandes entreprises multinationales et de fabricants régionaux établis soutient une structure de marché modérément fragmentée, bien que la confirmation quantitative de cette classification nécessite des données comparables sur les parts de marché pour le marché défini.
Leaders du Secteur des Boissons Gazeuses Non Carbonatées
-
PepsiCo, Inc.
-
The Coca-Cola Company
-
Nestlé S.A.
-
Danone S.A.
-
Keurig Dr Pepper Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Boissons Gazeuses Non Carbonatées Entreprises couvertes dans ce rapport
- PepsiCo, Inc.
- The Coca-Cola Company
- Nestlé S.A.
- Danone S.A.
- Keurig Dr Pepper Inc.
- Suntory Holdings Limited
- Asahi Group Holdings, Ltd.
- Unilever PLC
- Red Bull GmbH
- Monster Beverage Corporation
- Britvic plc
- ITO EN, LTD.
- Kirin Holdings Company, Limited
- Otsuka Holdings Co., Ltd.
- Nongfu Spring Co., Ltd.
- Parle Agro Pvt. Ltd.
- Ocean Spray Cranberries, Inc.
- The Kraft Heinz Company
- AriZona Beverages USA LLC
- Hint, Inc.
- Spindrift Beverage Co., Inc.
Développements industriels récents dans Marché des Boissons Gazeuses Non Carbonatées
- Octobre 2026 : The Coca-Cola Company a annoncé des innovations à venir dans son portefeuille de boissons couvrant des produits d'hydratation sans sucre, des boissons protéinées et de nouvelles offres aromatisées, notamment des extensions prévues pour POWERADE, vitaminwater, Core Power et Topo Chico.
- Juillet 2026 : Nestlé et Platinum Equity ont annoncé leur intention de crer Peranel, une coentreprise à parts égales (50:50) pour les activités eaux et boissons premium de Nestlé. L'entreprise autonome proposée regroupera plus de 30 marques vendues dans 120 pays, dont S.Pellegrino, Source Perrier, Acqua Panna et Nestlé Pure Life.
- Juin 2026 : Asahi Group Holdings, Ltd. a conclu un accord d'alliance commerciale avec Varun Beverages Limited pour introduire sa marque CALPIS en Inde dans le cadre d'un accord de franchise. La boisson prête à boire, non alcoolisée et non carbonatée à base de produits laitiers est prévue en saveurs Originale et Mangue, avec un lancement prévu pour le second semestre 2026 ou ultérieurement.
- Mars 2026 : Spindrift Beverage Co. a lancé Spindrift Tea, une gamme de thés glacés non carbonatés préparés avec du vrai thé infusé et de vrais fruits pressés, élargissant ainsi son portefeuille de boissons prêtes à boire.
Périmètre du Rapport Mondial sur le Marché des Boissons Gazeuses Non Carbonatées
Pour cette étude, le marché des boissons soft non gazeuses est défini comme la valeur des ventes de boissons non gazeuses produites commercialement, fabriquées, conditionnées, distribuées et vendues par les circuits de vente au détail et de restauration. Le marché couvre divers types de produits, notamment l'eau en bouteille et aromatisée, les jus de fruits et nectars, le thé et le café prêts à boire (RTD), les boissons énergisantes, les boissons à base végétale, les boissons à base laitière et fermentées, et autres boissons soft non gazeuses. Le marché est segmenté par positionnement calorique, comprenant les boissons à calories normales, à faibles calories et sans sucre ou à teneur nulle en sucre ; par type d'emballage, comprenant les bouteilles PET, les bouteilles en verre, les canettes métalliques et les pochettes ; et par canal de distribution, comprenant le canal à domicile et hors domicile, le canal à domicile étant subdivisé en hypermarchés et supermarchés, épiceries de proximité, discounters, boutiques de vente en ligne et autres canaux à domicile. Le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique, avec une couverture au niveau des pays telle que spécifiée dans le rapport. Les estimations et prévisions du marché sont présentées en termes de valeur et de volume pour les segments et géographies définis.
Aperçu de la segmentation
| Eau en Bouteille et Aromatisée |
| Jus de Fruits et Nectars |
| Thé et Café RTD |
| Boissons Énergisantes |
| Boissons à Base Végétale |
| Boissons à Base Laitière et Fermentées |
| Autres Boissons Soft Non Gazeuses |
| Boissons à Calories Normales |
| Boissons à Faibles Calories |
| Boissons Sans Sucre et à Teneur Nulle en Sucre |
| Bouteilles PET |
| Bouteilles en Verre |
| Canettes Métalliques |
| Pochettes |
| À Domicile | Hypermarchés et Supermarchés |
| Épiceries de Proximité | |
| Discounters | |
| Boutiques de Vente en Ligne | |
| Autres Canaux à Domicile | |
| Hors Domicile |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Suède | |
| Belgique | |
| Pologne | |
| Pays-Bas | |
| Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Thaïlande | |
| Singapour | |
| Indonésie | |
| Corée | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Produit | Eau en Bouteille et Aromatisée | |
| Jus de Fruits et Nectars | ||
| Thé et Café RTD | ||
| Boissons Énergisantes | ||
| Boissons à Base Végétale | ||
| Boissons à Base Laitière et Fermentées | ||
| Autres Boissons Soft Non Gazeuses | ||
| Par Positionnement Calorique | Boissons à Calories Normales | |
| Boissons à Faibles Calories | ||
| Boissons Sans Sucre et à Teneur Nulle en Sucre | ||
| Par Type d'Emballage | Bouteilles PET | |
| Bouteilles en Verre | ||
| Canettes Métalliques | ||
| Pochettes | ||
| Par Canal de Distribution | À Domicile | Hypermarchés et Supermarchés |
| Épiceries de Proximité | ||
| Discounters | ||
| Boutiques de Vente en Ligne | ||
| Autres Canaux à Domicile | ||
| Hors Domicile | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Suède | ||
| Belgique | ||
| Pologne | ||
| Pays-Bas | ||
| Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Thaïlande | ||
| Singapour | ||
| Indonésie | ||
| Corée | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des boissons soft non gazeuses ?
Le marché mondial des boissons soft non gazeuses est estimé à 180,6 milliards USD en 2026 et devrait atteindre 262,2 milliards USD d'ici 2032, selon les estimations de marché fournies pour cette étude.
Quel est le taux de croissance attendu du marché des boissons soft non gazeuses ?
Le marché devrait croître à un CAGR de 6,62 % de 2027 à 2032, porté par la demande de boissons pratiques, les formulations fonctionnelles et une gamme plus large de produits à teneur réduite en sucre et aromatisés.
Quel segment de produits détient la plus grande part du marché des boissons soft non gazeuses ?
L'eau en bouteille et aromatisée est le principal segment de produits, représentant 35,35 % du marché, soutenu par les besoins quotidiens d'hydratation et la disponibilité de l'eau conditionnée dans les circuits de vente au détail et de restauration.
Quels sont les principaux facteurs qui stimulent le marché des boissons soft non gazeuses ?
Les principaux moteurs comprennent l'évolution vers des boissons plus saines et à teneur réduite en sucre, la croissance de l'hydratation fonctionnelle et des formulations enrichies, la consommation pratique de boissons prêtes à boire, l'expansion de l'accès au commerce de détail et en ligne, l'innovation en saveurs localisées et la premiumisation dans toutes les catégories de boissons.