
Marktgröße und Marktanteil für Nicht-Kohlensäurehaltige Erfrischungsgetränke
Marktübersicht
| Studienzeitraum | 2027 - 2032 |
|---|---|
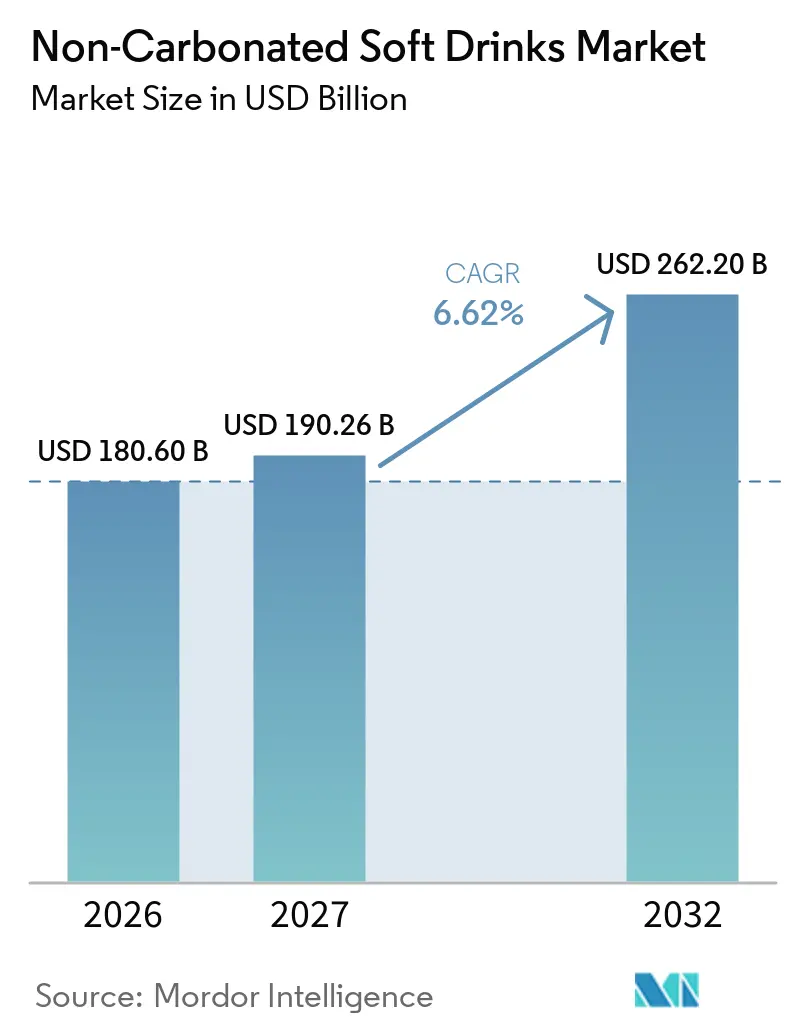
| Marktgröße (2027) | 190.26 Milliarden US-Dollar |
| Marktgröße (2032) | 262.20 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.62 % |
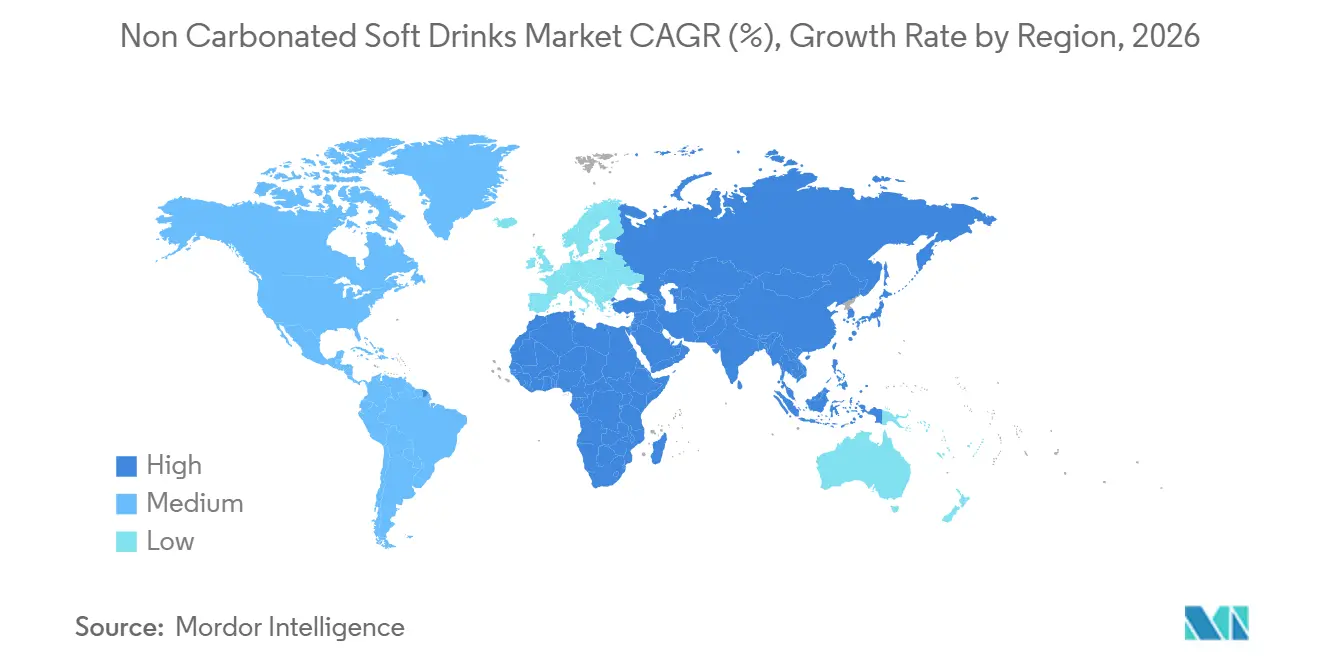
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Nicht-Kohlensäurehaltige Erfrischungsgetränke von Mordor Intelligence
Die Marktgröße für Nicht-Kohlensäurehaltige Erfrischungsgetränke soll von 180,60 Milliarden USD im Jahr 2026 auf 190,26 Milliarden USD im Jahr 2027 wachsen und wird bis 2032 voraussichtlich 262,20 Milliarden USD bei einer CAGR von 6,62 % über 2027–2032 erreichen.
Der Markt für Nicht-Kohlensäurehaltige Erfrischungsgetränke wird durch die wachsende Nachfrage nach gesünderen Getränkealternativen, ein erweitertes Angebot an funktionalen Hydratationsgetränken und einen steigenden Konsum bei verschiedenen Trinkanlässen gestützt. Die Nachfrage wird durch die weit verbreitete Nutzung von Abgefülltem Wasser, Fruchtsäften, Trinkfertigen Tee- und Kaffeegetränken, Energydrinks und Pflanzenbasierten Getränken in Haushalten, unterwegs und in der Gastronomie gefestigt. Produktinnovationen gehen über konventionelle Rezepturen hinaus und umfassen Getränke ohne Zucker oder mit reduziertem Zuckergehalt, angereicherte Getränke, lokalisierte Aromen und praktische Verpackungsformate, die Herstellern Möglichkeiten bieten, auf sich wandelnde Verbraucherpräferenzen einzugehen. Der Außer-Haus-Handel bleibt der größte Kanal, während der Einzelhandel voraussichtlich schnell expandieren wird, da Supermärkte, Convenience-Stores und Online-Handelsplattformen die Produktverfügbarkeit verbessern. Asien-Pazifik hält die größte regionale Position, während der Nahe Osten und Afrika voraussichtlich das schnellste regionale Wachstum verzeichnen wird, was aufkommende Chancen im Bereich Getränkekonsum und Vertriebsnetzwerke widerspiegelt. Die Wettbewerbslandschaft umfasst multinationale Getränkeunternehmen, etablierte regionale Hersteller und Spezialmarken, wobei Produktdifferenzierung, Markenbekanntheit, Vertriebsreichweite und Rezepturinnovation den Wettbewerb prägen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfiel auf Abgefülltes und Aromatisiertes Wasser im Jahr 2026 ein Marktanteil von 35,35 % im Markt für Nicht-Kohlensäurehaltige Erfrischungsgetränke, was seine etablierte Rolle im alltäglichen Getränkekonsum widerspiegelt.
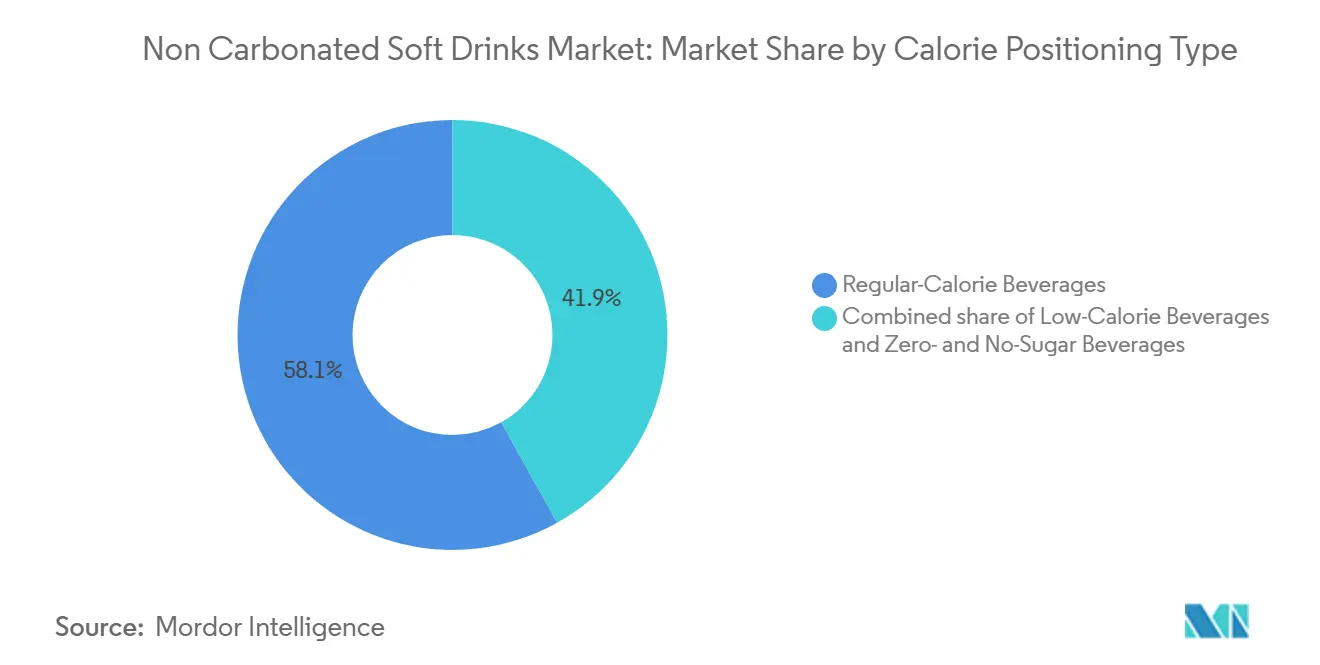
- Nach Kalorienpositionierung hielten Kalorienreiche Getränke im Jahr 2026 eine führende Position im Markt für Nicht-Kohlensäurehaltige Erfrischungsgetränke, während zuckerreduzierte und zuckerfreie Alternativen zunehmend die Aufmerksamkeit der Verbraucher auf sich zogen.
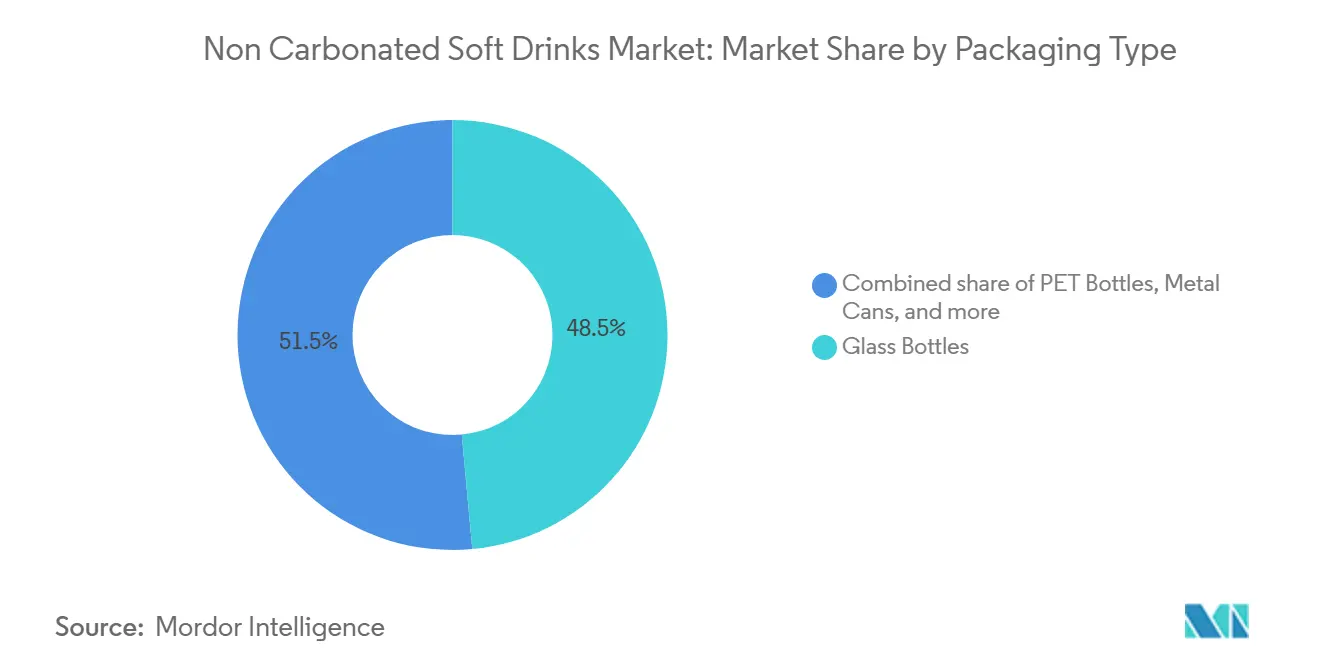
- Nach Verpackungstyp blieben Plastikflaschen im Jahr 2026 ein wichtiges Format im Markt für Nicht-Kohlensäurehaltige Erfrischungsgetränke, unterstützt durch Bequemlichkeit, Tragbarkeit und breite Verfügbarkeit im Einzelhandel.
- Nach Vertriebskanal blieb der Außer-Haus-Einzelhandel ein wichtiger Weg zum Markt, wobei Supermärkte, Convenience-Stores und E-Commerce die Produktverfügbarkeit unterstützten.
- Nach Geografie wird der Nahe Osten und Afrika als die am schnellsten wachsende Region prognostiziert, mit einer CAGR von 7,41 % über den Prognosezeitraum.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung der Verbraucher hin zu gesünderen und zuckerärmeren Getränken | +1.0% | Global; Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausweitung funktionaler Hydratation und angereicherter Rezepturen | +0.9% | Global; Nordamerika und Asien-Pazifik, mit Chancen in Europa | Langfristig (4 Jahre oder mehr) |
| Wachstum praktischer Trinkfertiger Konsumgelegenheiten | +0.8% | Global; Nordamerika und Asien-Pazifik | Kurzfristig (2 Jahre oder weniger) |
| Ausweitung der Verfügbarkeit im Einzel- und E-Commerce-Handel | +0.7% | Global; Asien-Pazifik und Nordamerika | Kurzfristig (2 Jahre oder weniger) |
| Innovation bei lokalisierten Aromen und verbraucherorientierten Getränkerezepturen | +0.8% | Schwerpunkt Asien-Pazifik; Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Premiumisierung von Wasser, Saft, Tee, Kaffee und Funktionsgetränken | +0.9% | Global; Nordamerika, Europa und Asien-Pazifik | Langfristig (4 Jahre oder mehr) |
| Quelle: Mordor Intelligence | |||
Verlagerung der Verbraucher hin zu gesünderen und zuckerärmeren Getränken
Verbraucher priorisieren zunehmend Getränke, die einem gesundheitsbewussten Lebensstil entsprechen, und ermutigen Hersteller, kalorienarme, zuckerfreie und natürlich positionierte Angebote auszubauen. Das wachsende Bewusstsein für Zuckeraufnahme, Gewichtsmanagement und Zutentransparenz unterstützt die Nachfrage nach Aromatisiertem Wasser, ungesüßtem Tee und Kaffee sowie Getränken mit reduziertem oder ohne zugesetzten Zucker. Dieser Wandel fördert auch die Reformulierung, einschließlich der Verwendung alternativer Süßungsmittel und Anpassungen des Süßegrades, während Hersteller versuchen, Geschmack und Produktattraktivität zu erhalten. Der Trend schafft Chancen im gesamten Markt für Nicht-Kohlensäurehaltige Getränke, insbesondere bei Zucker- und Zuckerfreien Getränken, die voraussichtlich das schnellste Wachstum unter den Kalorienpositionierungssegmenten verzeichnen werden. Allerdings unterscheiden sich Verbraucherpräferenzen und regulatorische Anforderungen je nach Markt, was Geschmacksakzeptanz, klare Kennzeichnung und Compliance zu wichtigen Überlegungen für Hersteller macht.
Ausweitung funktionaler Hydratation und angereicherter Rezepturen
Das wachsende Interesse an Getränken, die über die grundlegende Hydratation hinaus Vorteile bieten, ermutigt Hersteller, Produkte zu entwickeln, die mit Vitaminen, Mineralien, Elektrolyten, Proteinen und anderen funktionalen Inhaltsstoffen angereichert sind. Die Nachfrage nach hydratationsfokussierten Rezepturen wird durch Sport- und Fitnessaktivitäten, aktive Lebensstile und das Verbraucherinteresse an praktischen Möglichkeiten zur Ergänzung der täglichen Nährstoffaufnahme unterstützt. Dieser Trend erweitert die Chancen bei angereichertem Wasser, Elektrolytgetränken, angereicherten Säften, Pflanzenbasierten Getränken und Trinkfertigen Funktionsrezepturen. Hersteller differenzieren Produkte durch gezielte Vorteile wie Hydratation, Energieunterstützung und Nährstoffanreicherung und passen Rezepturen an verschiedene Konsumgelegenheiten und Verbraucherpräferenzen an. Die Produktpositionierung muss jedoch durch geeignete Zutatenauswahl, Rezepturstabilität und die Einhaltung geltender Ernährungs- und Gesundheitsaussagenvorschriften unterstützt werden.
Wachstum praktischer Trinkfertiger Konsumgelegenheiten
Die steigende Nachfrage nach praktischen Getränkeoptionen unterstützt den Konsum von Trinkfertigen (RTD) Produkten bei Pendeln, am Arbeitsplatz, in der Freizeit und zu Hause. Abgefülltes Wasser, Abgefüllte Säfte, Eistee, Trinkfertiger Kaffee und Milchbasierte Getränke bieten Verbrauchern sofortigen Konsum ohne Zubereitung, was Tragbarkeit und zugängliche Verpackungsformate zu wichtigen Produkteigenschaften macht. Die Expansion von Quick-Commerce- und Online-Lebensmittelplattformen verbessert den Zugang zu RTD-Getränken weiter, insbesondere in städtischen Märkten, in denen Verbraucher schnelle Lieferung und praktische Nachbestellung schätzen. In Indien hob ein Bericht von Redseer aus dem Jahr 2025 die wachsende Rolle von Convenience und Quick Commerce beim RTD-Getränkekonsum hervor, wobei das Wachstum des Online-Umsatzes und die Nachfrage nach Nicht-Kohlensäurehaltigen, Fruchtbasierten Getränken die Chance verdeutlichen[1]. Diese Entwicklungen ermutigen Hersteller, ihre Produktportfolios zu erweitern, Verpackungsformate zu optimieren und den Vertrieb über traditionelle Einzel- und digitale Kanäle zu stärken.
Innovation bei lokalisierten Aromen und verbrauchergesteuerten Getränkeformulierungen
Die Nachfrage der Verbraucher nach unverwechselbaren Geschmackserlebnissen veranlasst Getränkehersteller dazu, regionale Aromen, unkonventionelle Kombinationen und auf lokale Vorlieben zugeschnittene Formulierungen einzuführen. In Indien gewinnen lokale Getränkemarken an Bedeutung, indem sie traditionelle Aromen, erschwingliche Preise und regionsspezifische Produktangebote kombinieren und so Möglichkeiten zur Differenzierung von etablierten nationalen und internationalen Marken schaffen.[2] Weltweit erstreckt sich die Aromainnovation auch auf Kombinationen, die vertraute Fruchtprofile mit botanischen, blumigen, würzigen oder herben Noten verbinden und Marken dabei helfen, Verbraucher anzusprechen, die Neuheit suchen, ohne vertraute Geschmäcker aufzugeben. Diese Trends ermutigen Unternehmen, Formulierungen an regionale Geschmackspräferenzen anzupassen, mit limitierten Auflagen zu experimentieren und Verbraucherfeedback zur Produktverfeinerung zu nutzen. Erfolgreiche Innovation hängt jedoch davon ab, die Balance zwischen Aromainnovation und Erschwinglichkeit, gleichbleibender Produktqualität und Wiederkaufanreiz zu finden.
Analyse der Auswirkungen von Hemmnissen*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Zucker-, Frucht-, Verpackungs- und Energiekosten | -0.9% | Global, insbesondere Nordamerika, Europa und Asien-Pazifik, wo Getränkehersteller einem Risiko durch landwirtschaftliche Rohstoffe, Verpackungsmaterialien, Energie und Transportkosten ausgesetzt sind | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck auf Zucker, Gesundheitsaussagen und Verpackungen | -0.7% | Global, insbesondere Europa und Nordamerika, wo Nährwertkennzeichnung, zuckerbezogene Richtlinien, Vorschriften zu Gesundheitsaussagen und Verpackungsvorschriften die Produktformulierung und Compliance beeinflussen | Mittelfristig (2–4 Jahre) |
| Einschränkungen durch Kühlkette und letzte Meile bei gekühlten Getränken | -0.5% | Global, insbesondere in Schwellenmärkten in Asien-Pazifik, Südamerika sowie dem Nahen Osten und Afrika, wo Kühllagerhaltung, Transportinfrastruktur und zuverlässige Stromversorgung den Vertrieb gekühlter Getränke einschränken können | Mittelfristig (2–4 Jahre) |
| Intensiver Wettbewerb um Regalfläche im Einzelhandel und Getränkekonsumgelegenheiten | -0.8% | Global, insbesondere Nordamerika und Europa, wo etablierte Getränkemarken um begrenzte Regalfläche im Einzelhandel konkurrieren, neben dem zunehmend vielfältigen Getränkeangebot und den Vertriebskanälen im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Zucker-, Frucht-, Verpackungs- und Energiekosten
Schwankungen bei den Preisen wichtiger Vorleistungen schaffen Kostenunsicherheit für Hersteller nicht-kohlensäurehaltiger Getränke, insbesondere für Produzenten von Fruchtsäften, Nektaren, gesüßten Getränken und abgefülltem Wasser. Zuckerpreise können sich mit Wetterbedingungen, Ernteerträgen und Veränderungen im globalen Angebot verschieben, während die Verfügbarkeit von Früchten und die Preise für Saftkonzentrate durch Krankheiten, klimatische Schwankungen und Erntestörungen beeinflusst werden. Verpackungen üben zusätzlichen Druck aus: Ein kanadischer Branchenbericht für die Lebensmittel- und Getränkeindustrie aus dem Jahr 2026 stellte fest, dass Verpackungen etwa ein Drittel der Rohstoffkosten von Getränkeherstellern ausmachen, wobei die Preise für Glasflaschen, Metallbehälter und Plastikflaschen im Jahr 2025 allesamt gestiegen sind. Höhere Energie-, Verarbeitungs- und Transportkosten können diesen Druck verstärken, insbesondere für Hersteller, die auf energieintensive Produktion oder Langstreckenbeschaffung angewiesen sind. Infolgedessen können Produzenten unter Margendruck geraten und schwierige Preisentscheidungen treffen müssen, wenn Wettbewerbsbedingungen ihre Fähigkeit einschränken, höhere Vorleistungskosten an die Verbraucher weiterzugeben.
Regulatorischer Druck auf Zucker, Gesundheitsaussagen und Verpackungen
Regulatorische Anforderungen in Bezug auf Zuckergehalt, Nährwertkennzeichnung, Gesundheitsaussagen und Verpackungen erhöhen den Compliance-Aufwand für Hersteller nicht-kohlensäurehaltiger Getränke in wichtigen Märkten. Regierungen setzen Maßnahmen wie Steuern auf zuckerhaltige Getränke ein, um den Konsum zu beeinflussen und Hersteller zur Neuformulierung von Produkten mit geringerem Zuckergehalt zu bewegen. Die Leitlinie der Weltgesundheitsorganisation aus dem Jahr 2024 empfiehlt die Besteuerung zuckerhaltiger Getränke und stellt fest, dass solche Maßnahmen die Neuformulierung, einschließlich der Reduzierung des Zuckergehalts, fördern können. Verpackungsbezogene Anforderungen können auch Änderungen an Materialien, Design, Kennzeichnung und Recyclingprozessen erfordern. Die Einhaltung der Vorschriften kann die Kosten für Formulierung, Tests, Verpackung und regulatorisches Monitoring erhöhen, während Unterschiede zwischen den Rechtsordnungen die Produktstandardisierung und den Markteintritt erschweren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Abgefülltes Wasser verankert die MarktnachfrageAbgefülltes und Aromatisiertes Wasser ist die führende Produktkategorie im Markt für Nicht-Kohlensäurehaltige Erfrischungsgetränke, unterstützt durch die Nachfrage nach praktischer Hydratation und seine weite Verfügbarkeit in Einzelhandel, Gastronomie und unterwegs. Fruchtsäfte und Nektare sprechen Verbraucher an, die Fruchtbasierte Getränke suchen, während Trinkfertige Tee- und Kaffeegetränke von der Nachfrage nach praktischen, sofort konsumierbaren Alternativen zu frisch zubereiteten Getränken profitieren. Energydrinks bedienen Verbraucher, die Energie und Wachheit suchen, während Pflanzenbasierte Getränke durch das Interesse an Milchalternativen und vielfältigen Zutatenquellen an Bedeutung gewinnen. Milchbasierte und Fermentierte Getränke bedienen die Nachfrage nach Proteinreichen, Kultivierten und Funktionalen Getränkeoptionen, während Andere Nicht-Kohlensäurehaltige Erfrischungsgetränke Spezial- und Nischenrezepturen umfassen, die unterschiedliche Verbraucherpräferenzen ansprechen.
Produktdifferenzierung hängt zunehmend von Aromainnovation, Nährstoffzusammensetzung, Funktionsvorteilen, Zutatenherkunft und Komfort ab. Hersteller erweitern ihre Portfolios durch Pflanzenbasierte Rezepturen, Verbesserte Hydratationsprodukte und Getränke, die auf regionale Geschmäcker und sich ändernde Ernährungspräferenzen zugeschnitten sind. Diese Entwicklungen schaffen Möglichkeiten, verschiedene Konsumgelegenheiten in Haushalten, am Arbeitsplatz, auf Reisen und in der Gastronomie zu bedienen.
Nach Kalorienpositionierung:
Kalorienreiche Getränke führen die Nachfrage anGetränke mit regulärem Kaloriengehalt sind das führende Segment des Marktes für Nicht-Kohlensäurehaltige Erfrischungsgetränke, unterstützt durch etablierte Verbraucherpräferenzen für traditionelle Säfte, Gesüßte Tees und Kaffees, Milchbasierte Getränke und andere Getränke mit konventionellem Kaloriengehalt. Diese Produkte profitieren von vertrauten Geschmacksprofilen, breiter Verfügbarkeit und ihrer anhaltenden Rolle bei der täglichen Erfrischung und Nährstoffaufnahme. Kalorienarme Getränke sprechen Verbraucher an, die die Kalorienaufnahme moderieren möchten, ohne vollständig auf Süße zu verzichten, und ermutigen Hersteller, Produkte zu reformulieren und Alternativen mit reduziertem Zuckergehalt einzuführen. Zucker- und Zuckerfreie Getränke gewinnen an Bedeutung, da Verbraucher zunehmend Zuckerreduzierung und gesündere Getränkeoptionen priorisieren, unterstützt durch Innovationen bei natürlichen und alternativen Süßungsmitteln und reformulierten Produktsortimenten.
Produktdifferenzierung hängt zunehmend von Zuckergehalt, Süßungsmittelauswahl, Geschmacksqualität und Nährstoffpositionierung ab. Hersteller erweitern Zuckerreduzierte und Zuckerfreie Angebote, um sich ändernden Ernährungspräferenzen gerecht zu werden und dabei Geschmack und Verbraucherakzeptanz zu erhalten. Dies schafft Möglichkeiten, gesundheitsbewusste Verbraucher bei Abgefüllten Wasseralternativen, Säften, Trinkfertigem Tee und Kaffee sowie Funktionsgetränken zu bedienen.

Nach Verpackungstyp:
Glasflaschen führen die Marktnachfrage anGlasflaschen sind das führende Verpackungssegment im Markt für Nicht-Kohlensäurehaltige Erfrischungsgetränke, unterstützt durch ihre Premium-Präsentation, Produktsichtbarkeit und Eignung für Getränke, die auf Qualität und Geschmackserhaltung ausgerichtet sind. PET-Flaschen bleiben bei Abgefülltem Wasser, Säften und Trinkfertigen Getränken weit verbreitet, da sie leicht, langlebig und praktisch für den Konsum unterwegs sind. Metalldosen bedienen Produkte wie Energydrinks und Trinkfertigen Tee und Kaffee und bieten Tragbarkeit, effizientes Kühlen und Lichtschutz. Beutel bieten eine flexible Verpackungsalternative für ausgewählte Saft-, Milchbasierte und andere Nicht-Kohlensäurehaltige Getränke, unterstützt durch ihr leichtes Format und ihre einfache Lagerung und Transport.
Verpackungsdifferenzierung hängt zunehmend von Komfort, Produktschutz, Regalattraktivität, Tragbarkeit und Materialnachhaltigkeit ab. Hersteller evaluieren recycelbare Materialien, leichte Formate und Verpackungsdesigns, die für spezifische Konsumgelegenheiten und Vertriebsanforderungen geeignet sind. Diese Entwicklungen unterstützen eine vielfältige Positionierung bei Massenmarkt-Hydratationsprodukten, Premium-Getränken und Einzelportionsformaten, während die Verpackungsauswahl weiterhin von Produkteigenschaften, Haltbarkeitsanforderungen und lokaler Recyclinginfrastruktur beeinflusst wird.
Nach Vertriebskanal:
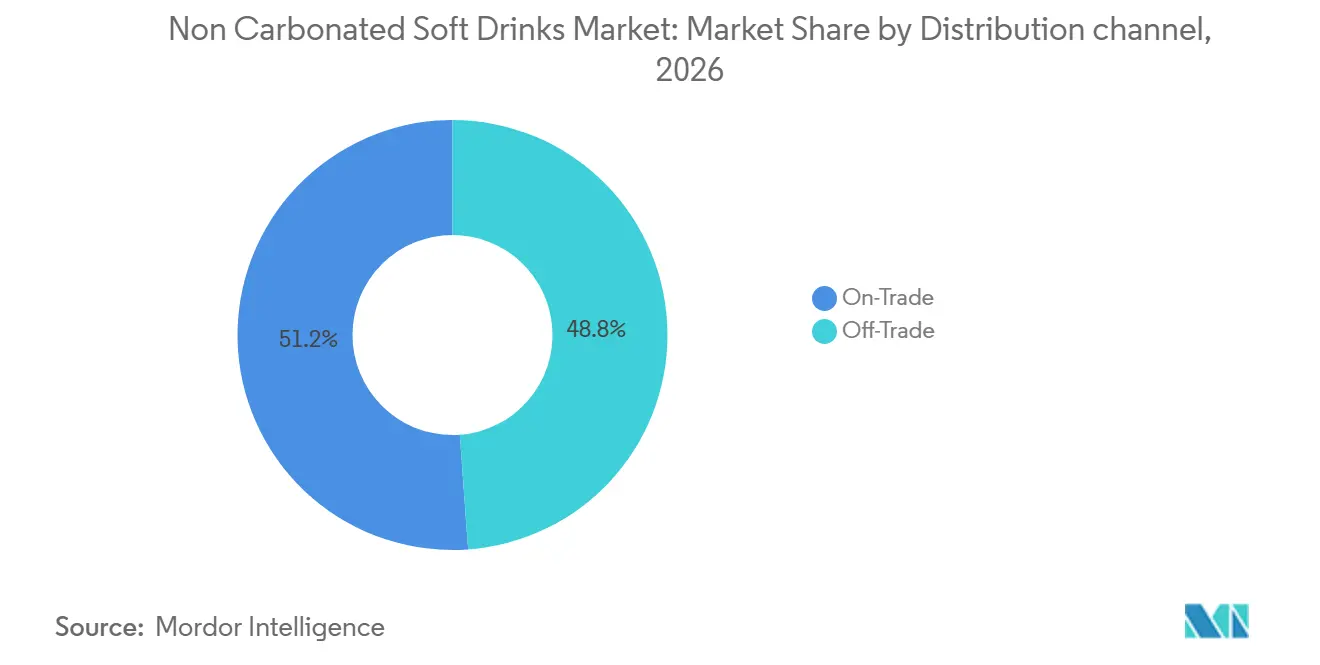
Gastronomie und Außer-Haus-Konsum führt die Marktnachfrage anDer Außer-Haus-Handel ist der führende Vertriebskanal im Markt für Nicht-Kohlensäurehaltige Erfrischungsgetränke und entfiel 2026 auf 51,16 % des Marktes, unterstützt durch den Getränkekonsum in Restaurants, Cafés, Hotels, Bars, Schnellrestaurants und anderen Gastronomiebetrieben. Diese Einrichtungen servieren Getränke zu Mahlzeiten und Snacks und schaffen Nachfrage nach Abgefülltem Wasser, Säften, Trinkfertigen Tees und Kaffees sowie anderen Nicht-Kohlensäurehaltigen Optionen. Der Einzelhandel gewinnt durch die breite Verfügbarkeit Verpackter Getränke für den Heimkonsum und Einzelkäufe an Bedeutung. Verbrauchermärkte und Supermärkte bieten umfangreiche Produktsortimente, während Convenience-Stores den sofortigen und unterwegs Konsum bedienen. Discounter sprechen preisbewusste Verbraucher an, und Online-Einzelhandelsgeschäfte verbessern den Zugang durch Heimlieferung, digitale Aktionen und Mehrfachpackungskäufe. Andere Einzelhandelskanäle, einschließlich kleinerer Lebensmittelgeschäfte und Facheinzelhändler, unterstützen die lokale Verfügbarkeit.
Vertriebsstrategien hängen zunehmend von Komfort, Produktsortiment, Preisgestaltung und Konsumgelegenheiten ab. Während Außer-Haus-Handelskanäle von Getränkekäufen im Zusammenhang mit Gastronomie und Gastgewerbe profitieren, wird das Wachstum des Einzelhandels durch die Ausweitung des Einzelhandelszugangs und digitaler Kaufoptionen unterstützt. Das Einzelhandelssegment wird voraussichtlich mit einer CAGR von 8,11 % von 2026 bis 2031 wachsen, was Möglichkeiten für Hersteller hervorhebt, die Sichtbarkeit im Supermarkt zu stärken, praktische Einzelhandelspakete zu entwickeln und die Online-Verfügbarkeit neben Gastronomiepartnerschaften auszubauen.
Geografische Analyse
APAC-Markt für nicht-kohlensäurehaltige Erfrischungsgetränke
Asien-Pazifik stellt einen wichtigen regionalen Markt für nicht-kohlensäurehaltige Erfrischungsgetränke dar, gestützt durch seine große Verbraucherbasis, den etablierten Konsum von Flaschenwasser und Tee sowie die zunehmende Verfügbarkeit verpackter Getränke. Die Nachfrage erstreckt sich auf Flaschen- und Aromatisiertes Wasser, Fruchtsäfte, trinkfertige Tee- und Kaffeespezialitäten, milchbasierte Getränke und pflanzenbasierte Alternativen. Urbanisierung, die Entwicklung des modernen Einzelhandels und Online-Lebensmittelkanäle erweitern den Zugang zu verpackten Produkten, während regionale Geschmackspräferenzen und unterschiedliche Kaufkraft die Produktformulierung, Packungsgrößen und Preisstrategien beeinflussen. Hersteller können ihre regionale Positionierung durch lokalisierte Aromen, erschwingliche Formate und funktionale Getränkeoptionen stärken.
Markt für nicht-kohlensäurehaltige Erfrischungsgetränke in Nordamerika und Europa
Nordamerika und Europa sind etablierte Märkte, die sich durch vielfältige Getränkeportfolios, entwickelte Einzelhandelsnetzwerke und eine Nachfrage nach convenience-orientierten sowie gesundheitspositionierten Produkten auszeichnen. In Nordamerika bedienen Flaschenwasser, trinkfertige Getränke sowie Formulierungen mit wenig oder ohne Zucker verschiedene Konsumgelegenheiten, darunter den Heimkonsum, die Gastronomie und den Unterwegskonsum. In Europa variiert die Nachfrage von Land zu Land entsprechend den Getränketraditionen, Zutatenvorlieben und regulatorischen Anforderungen. Produktreformulierung, transparente Kennzeichnung, nachhaltige Verpackung sowie differenzierte funktionale oder pflanzenbasierte Angebote sind wichtige Wettbewerbsfelder. Hersteller müssen zudem den Wettbewerb um Regalflächen sowie die sich wandelnden Erwartungen hinsichtlich Zuckergehalt und Verpackungsnachhaltigkeit bewältigen.
Markt für nicht-kohlensäurehaltige Erfrischungsgetränke im Nahen Osten, Afrika und Südamerika
Südamerika sowie der Nahe Osten und Afrika bieten Chancen, die durch Bevölkerungswachstum, Urbanisierung, Einzelhandelsentwicklung und unterschiedliche Zugangsniveaus zu verpackten Getränken geprägt sind. In Südamerika profitieren Flaschenwasser, fruchbasierte Getränke und andere lokal relevante Getränkeformate von etablierten Konsumgelegenheiten, obwohl Erschwinglichkeit und Schwankungen bei den landwirtschaftlichen Inputkosten die Nachfrage und Produktionsentscheidungen beeinflussen können. Im Nahen Osten und in Afrika unterstützen heiße Klimabedingungen die Relevanz hydrationsorientierter Produkte, während die Expansion des modernen Einzelhandels und die verbesserte Verfügbarkeit verpackter Waren die Distribution ausweiten können. Allerdings variieren Kaufkraft, Infrastruktur, lokale Geschmäcker und Lieferkettenkonditionen erheblich von Land zu Land, was lokalisierte Preisgestaltung, geeignete Verpackungsformate und eine zuverlässige Distribution für die Marktentwicklung unverzichtbar macht.
Wettbewerbslandschaft
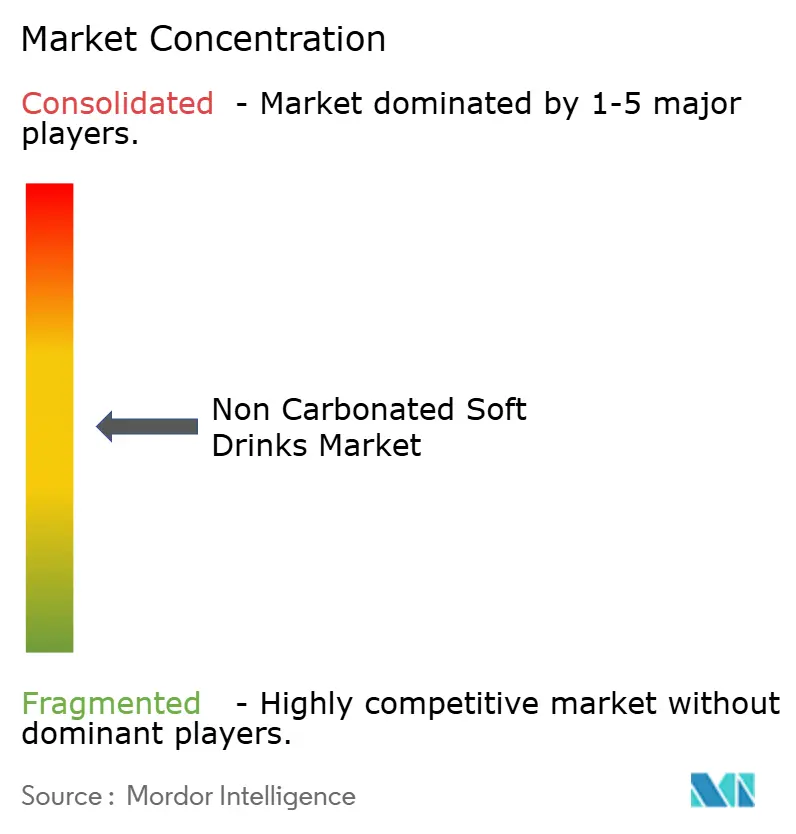
Der globale Markt für nicht-kohlensäurehaltige Erfrischungsgetränke ist mäßig fragmentiert, wobei multinationale Getränkeunternehmen, etablierte regionale Hersteller und Spezialmarken in den Kategorien abgefülltes Wasser, Fruchtsäfte, trinkfertige Tees und Kaffees, pflanzenbasierte Getränke und andere nicht-kohlensäurehaltige Getränkekategorien miteinander konkurrieren. Der Markt weist eine Mischung aus diversifizierten Getränkeportfolios und kategorienspezifischen Wettbewerbern auf, wobei der Wettbewerb durch Markenbekanntheit, Produktvielfalt, Vertriebsreichweite, Preisstrategien und Reaktionsfähigkeit auf sich ändernde Verbraucherpräferenzen geprägt wird. Während große Unternehmen von etablierten Marken und breiten Vertriebsnetzen profitieren, behaupten regionale und spezialisierte Anbieter ihre Wettbewerbspositionen durch lokale Verbrauchervertrautheit, differenzierte Formulierungen und kategorienspezifisches Fachwissen.
Zu den wichtigsten internationalen Teilnehmern zählen The Coca-Cola Company, PepsiCo, Nestlé, Danone, Keurig Dr Pepper und Suntory Beverage & Food. Ihre Wettbewerbspräsenz variiert je nach Produktkategorie und Geografie. Coca-Cola und PepsiCo sind in mehreren Getränkesegmenten vertreten, während Nestlé und Danone etablierte Positionen in abgefülltem Wasser und ausgewählten ernährungsorientierten Getränkekategorien innehaben. Ihre diversifizierten Portfolios ermöglichen es ihnen, verschiedene Konsumgelegenheiten anzusprechen, obwohl ihre relative Wettbewerbsbedeutung in den einzelnen nicht-kohlensäurehaltigen Getränkesegmenten unterschiedlich ist.
Regionale und spezialisierte Wettbewerber, darunter ITO EN, Kirin Holdings, Otsuka Holdings, Nongfu Spring und Parle Agro, tragen durch lokalisierte Marken, etablierte Vertriebsnetze und auf regionale Präferenzen zugeschnittene Produkte weiter zur Wettbewerbsstruktur des Marktes bei. Der Wettbewerb konzentriert sich zunehmend auf Aromainnovation, zuckerreduzierte Optionen, funktionale Formulierungen, praktische Verpackungen und Erschwinglichkeit. Das Vorhandensein sowohl großer multinationaler Unternehmen als auch etablierter regionaler Hersteller unterstützt eine mäßig fragmentierte Marktstruktur, obwohl die quantitative Bestätigung dieser Klassifizierung vergleichbare Marktanteilsdaten für den definierten Markt erfordert.
Marktführer im Bereich Nicht-Kohlensäurehaltige Erfrischungsgetränke
-
PepsiCo, Inc.
-
The Coca-Cola Company
-
Nestlé S.A.
-
Danone S.A.
-
Keurig Dr Pepper Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für nicht-kohlensäurehaltige Erfrischungsgetränke Unternehmen in diesem Bericht
- PepsiCo, Inc.
- The Coca-Cola Company
- Nestlé S.A.
- Danone S.A.
- Keurig Dr Pepper Inc.
- Suntory Holdings Limited
- Asahi Group Holdings, Ltd.
- Unilever PLC
- Red Bull GmbH
- Monster Beverage Corporation
- Britvic plc
- ITO EN, LTD.
- Kirin Holdings Company, Limited
- Otsuka Holdings Co., Ltd.
- Nongfu Spring Co., Ltd.
- Parle Agro Pvt. Ltd.
- Ocean Spray Cranberries, Inc.
- The Kraft Heinz Company
- AriZona Beverages USA LLC
- Hint, Inc.
- Spindrift Beverage Co., Inc.
Neueste Industrielle Entwicklungen in Markt für nicht-kohlensäurehaltige Erfrischungsgetränke
- Oktober 2026: The Coca-Cola Company kündigte bevorstehende Innovationen im Getränkeportfolio an, die zuckerfreie Hydratationsprodukte, Proteingetränke und neue aromatisierte Angebote umfassen, einschließlich geplanter Erweiterungen bei POWERADE, vitaminwater, Core Power und Topo Chico.
- Juli 2026: Nestlé und Platinum Equity gaben Pläne zur Gründung von Peranel bekannt, einem 50:50-Gemeinschaftsunternehmen für das Wasser- und Premiumgetränkegeschäft von Nestlé. Das geplante eigenständige Unternehmen wird mehr als 30 Marken zusammenführen, die in 120 Ländern verkauft werden, darunter S.Pellegrino, Source Perrier, Acqua Panna und Nestlé Pure Life.
- Juni 2026: Asahi Group Holdings, Ltd. schloss eine Geschäftsallianzvereinbarung mit Varun Beverages Limited, um seine Marke CALPIS im Rahmen einer Franchise-Vereinbarung in Indien einzuführen. Das trinkfertige, nicht-alkoholische und nicht-kohlensäurehaltige milchbasierte Getränk ist in den Geschmacksrichtungen Original und Mango geplant, mit einem Start in der zweiten Hälfte des Jahres 2026 oder später.
- März 2026: Spindrift Beverage Co. brachte Spindrift Tea auf den Markt, eine Reihe nicht-kohlensäurehaltiger Eistees aus echtem gebrühtem Tee und echten gepressten Früchten, und erweiterte damit sein Portfolio an trinkfertigen Getränken.
Berichtsumfang des globalen Marktes für Nicht-Kohlensäurehaltige Erfrischungsgetränke
Für diese Studie ist der Markt für Nicht-Kohlensäurehaltige Erfrischungsgetränke definiert als der Umsatzwert kommerziell produzierter Nicht-Kohlensäurehaltiger Getränke, die hergestellt, verpackt, vertrieben und über Einzel- und Gastronomiekanäle verkauft werden. Der Markt umfasst verschiedene Produkttypen, darunter Abgefülltes und Aromatisiertes Wasser, Fruchtsäfte und Nektare, Trinkfertigen (RTD) Tee und Kaffee, Energydrinks, Pflanzenbasierte Getränke, Milchbasierte und Fermentierte Getränke sowie andere Nicht-Kohlensäurehaltige Erfrischungsgetränke. Der Markt ist segmentiert nach Kalorienpositionierung, einschließlich Getränken mit regulärem Kaloriengehalt, Kalorienarmen Getränken und Zucker- und Zuckerfreien Getränken; Verpackungstyp, einschließlich PET-Flaschen, Glasflaschen, Metalldosen und Beuteln; sowie Vertriebskanal, einschließlich Einzelhandel und Außer-Haus-Handel, wobei der Einzelhandel weiter unterteilt ist in Verbrauchermärkte und Supermärkte, Convenience-Stores, Discounter, Online-Einzelhandelsgeschäfte und andere Einzelhandelskanäle. Der Markt wird in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie dem Nahen Osten und Afrika analysiert, mit länderspezifischer Abdeckung wie im Bericht angegeben. Marktgrößen und Prognosen werden in Wert- und Volumenbegriffen für die definierten Segmente und Geografien dargestellt.
Segmentierungsübersicht
| Abgefülltes und Aromatisiertes Wasser |
| Fruchtsäfte und Nektare |
| Trinkfertiger Tee und Kaffee |
| Energydrinks |
| Pflanzenbasierte Getränke |
| Milchbasierte und Fermentierte Getränke |
| Andere Nicht-Kohlensäurehaltige Erfrischungsgetränke |
| Getränke mit regulärem Kaloriengehalt |
| Kalorienarme Getränke |
| Zucker- und Zuckerfreie Getränke |
| PET-Flaschen |
| Glasflaschen |
| Metalldosen |
| Beutel |
| Einzelhandel | Verbrauchermärkte und Supermärkte |
| Convenience-Stores | |
| Discounter | |
| Online-Einzelhandelsgeschäfte | |
| Andere Einzelhandelskanäle | |
| Außer-Haus-Handel |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Korea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Abgefülltes und Aromatisiertes Wasser | |
| Fruchtsäfte und Nektare | ||
| Trinkfertiger Tee und Kaffee | ||
| Energydrinks | ||
| Pflanzenbasierte Getränke | ||
| Milchbasierte und Fermentierte Getränke | ||
| Andere Nicht-Kohlensäurehaltige Erfrischungsgetränke | ||
| Nach Kalorienpositionierung | Getränke mit regulärem Kaloriengehalt | |
| Kalorienarme Getränke | ||
| Zucker- und Zuckerfreie Getränke | ||
| Nach Verpackungstyp | PET-Flaschen | |
| Glasflaschen | ||
| Metalldosen | ||
| Beutel | ||
| Nach Vertriebskanal | Einzelhandel | Verbrauchermärkte und Supermärkte |
| Convenience-Stores | ||
| Discounter | ||
| Online-Einzelhandelsgeschäfte | ||
| Andere Einzelhandelskanäle | ||
| Außer-Haus-Handel | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Singapur | ||
| Indonesien | ||
| Korea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Nicht-Kohlensäurehaltige Erfrischungsgetränke?
Der globale Markt für Nicht-Kohlensäurehaltige Erfrischungsgetränke wird für 2026 auf 180,6 Milliarden USD geschätzt und soll bis 2032 262,2 Milliarden USD erreichen, gemäß den für diese Studie bereitgestellten Marktschätzungen.
Wie hoch ist die erwartete Wachstumsrate des Marktes für Nicht-Kohlensäurehaltige Erfrischungsgetränke?
Der Markt wird voraussichtlich mit einer CAGR von 6,62 % von 2027 bis 2032 wachsen, angetrieben durch die Nachfrage nach praktischen Getränken, Funktionalen Rezepturen und einem breiteren Angebot an Zuckerreduzierten und Aromatisierten Produkten.
Welches Produktsegment hält den größten Anteil am Markt für Nicht-Kohlensäurehaltige Erfrischungsgetränke?
Abgefülltes und Aromatisiertes Wasser ist das führende Produktsegment mit einem Anteil von 35,35 % am Markt, unterstützt durch den täglichen Hydratationsbedarf und die Verfügbarkeit von Abgefülltem Wasser in Einzel- und Gastronomiekanälen.
Was sind die wichtigsten Faktoren, die den Markt für Nicht-Kohlensäurehaltige Erfrischungsgetränke antreiben?
Zu den wichtigsten Treibern gehören die Verlagerung hin zu gesünderen und zuckerärmeren Getränken, das Wachstum bei Funktionaler Hydratation und Angereicherten Rezepturen, Praktischer Trinkfertiger Konsum, Ausweitung des Einzel- und E-Commerce-Zugangs, Lokalisierte Aromainnovation und Premiumisierung in allen Getränkekategorien.