
Tamanho e Participação do Mercado de Brocas de Mineração
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.10 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.75 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.53 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Brocas de Mineração por Mordor Intelligence
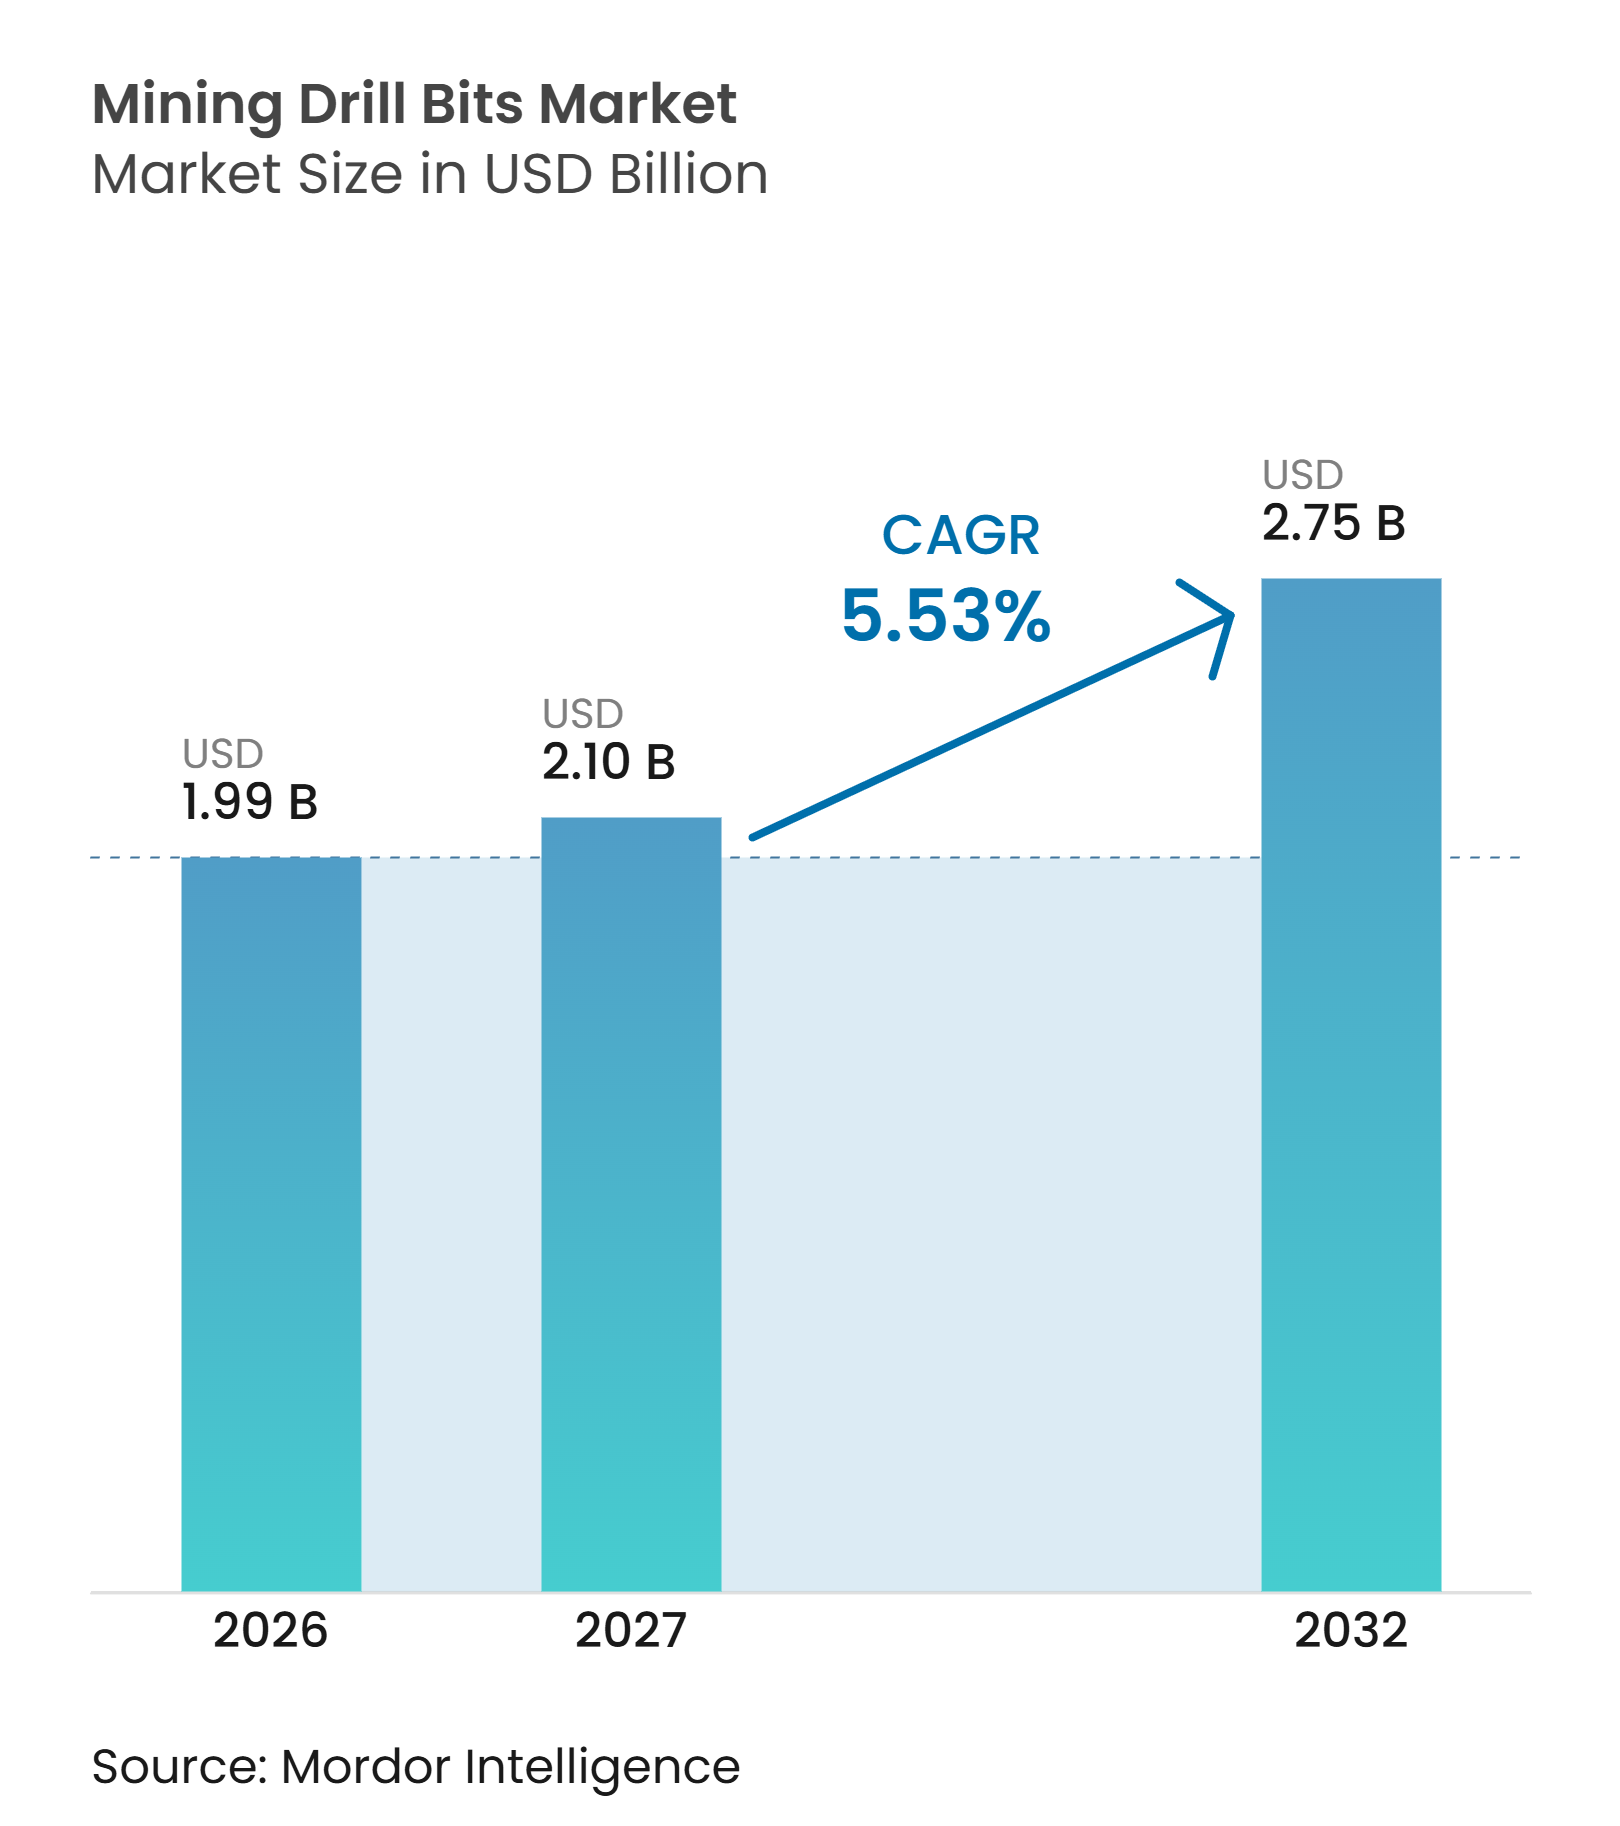
O tamanho do Mercado de Brocas de Mineração está projetado em 1,99 bilhões de USD em 2026, 2,10 bilhões de USD em 2027, e deve atingir 2,75 bilhões de USD até 2032, a um CAGR de 5,53% de 2027 a 2032. A demanda está se deslocando para ferramentas capazes de trabalhar em depósitos duros e abrasivos, à medida que os programas de exploração visam cobre, lítio, cobalto e elementos de terras raras em várias regiões mineradoras importantes. O apoio público e as reformas de licenciamento nas principais jurisdições mineradoras estão fortalecendo o pipeline de exploração e desenvolvimento de minas, o que sustenta programas de perfuração mais longos.[1] O mercado de brocas de mineração também está sendo moldado pelo desenvolvimento subterrâneo mais profundo, onde ferramentas Down-The-Hole (DTH) e outras ferramentas especializadas são mais relevantes do que equipamentos padrão de perfuração de superfície. A automação está aumentando o custo de falhas não planejadas de brocas e incentivando os operadores a selecionar ferramentas de maior durabilidade que possam fornecer dados de desgaste. A volatilidade de matérias-primas e os prazos mais longos de aprovações ambientais permanecem como limitações importantes, embora projetos de expansão comprometidos proporcionem visibilidade contínua da demanda ao longo do período de previsão.
Principais Conclusões do Relatório
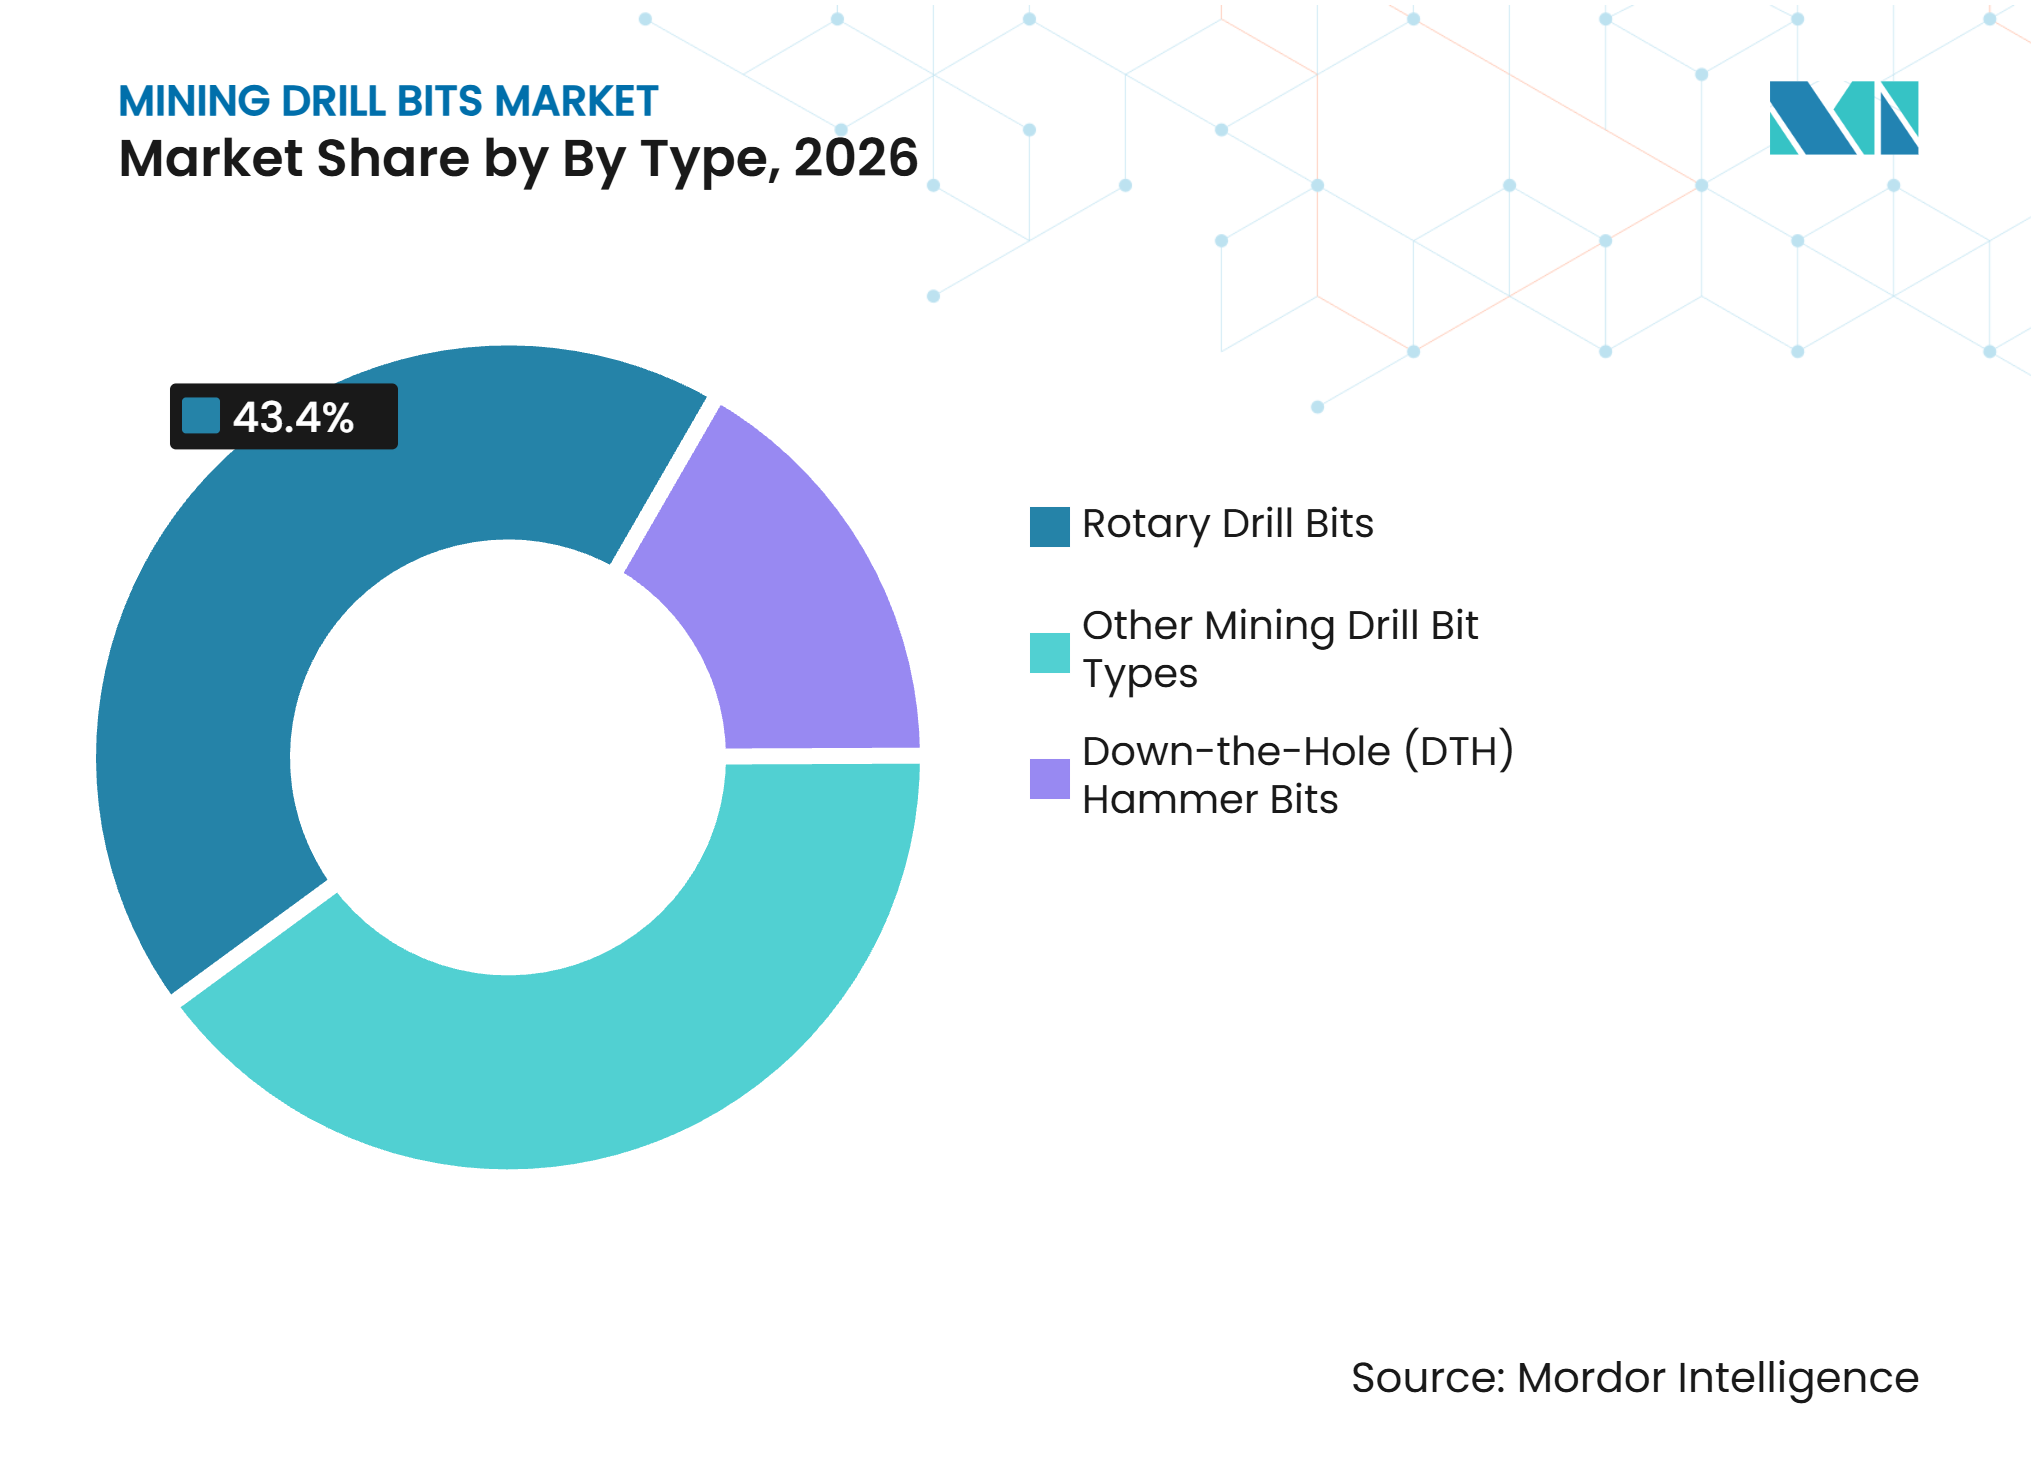
- Por tipo, as brocas rotativas detinham 43,4% da participação do mercado de brocas de mineração em 2026, enquanto as brocas de martelo Down-The-Hole (DTH) têm previsão de crescimento a um CAGR de 5,8% até 2032.
- Por material, o carboneto de tungstênio detinha 37,6% da participação do mercado de brocas de mineração em 2026, enquanto o Compacto de Diamante Policristalino tem previsão de crescimento a um CAGR de 6,2% até 2032.
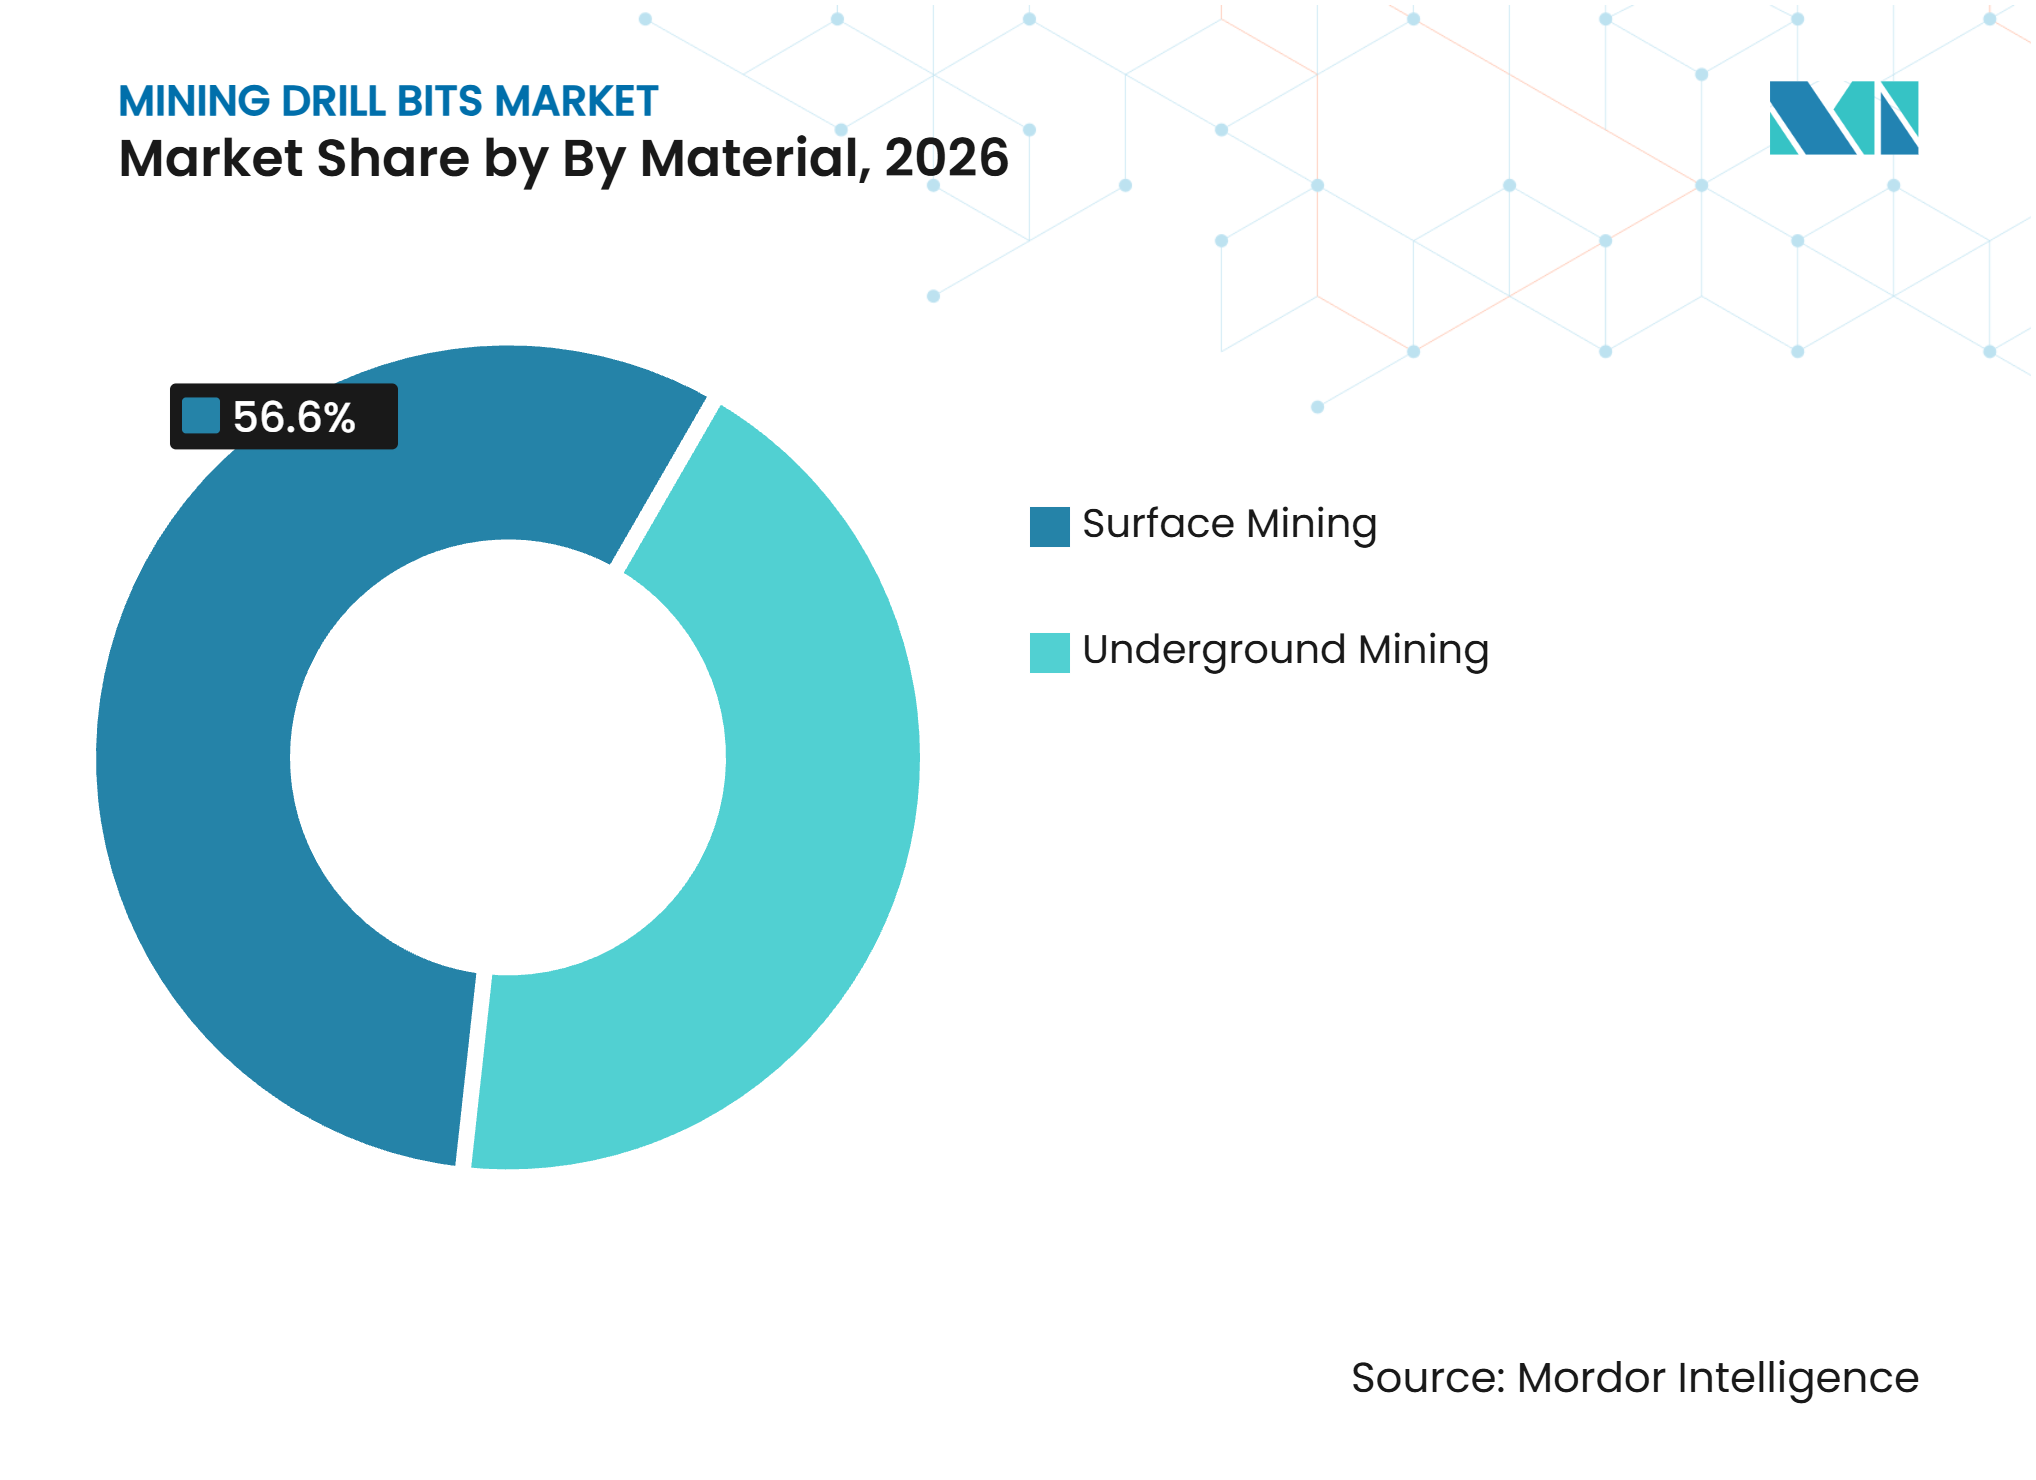
- Por método de mineração, a mineração de superfície representou 56,6% da receita em 2026, enquanto a mineração subterrânea tem previsão de crescimento a um CAGR de 5,9% até 2032.
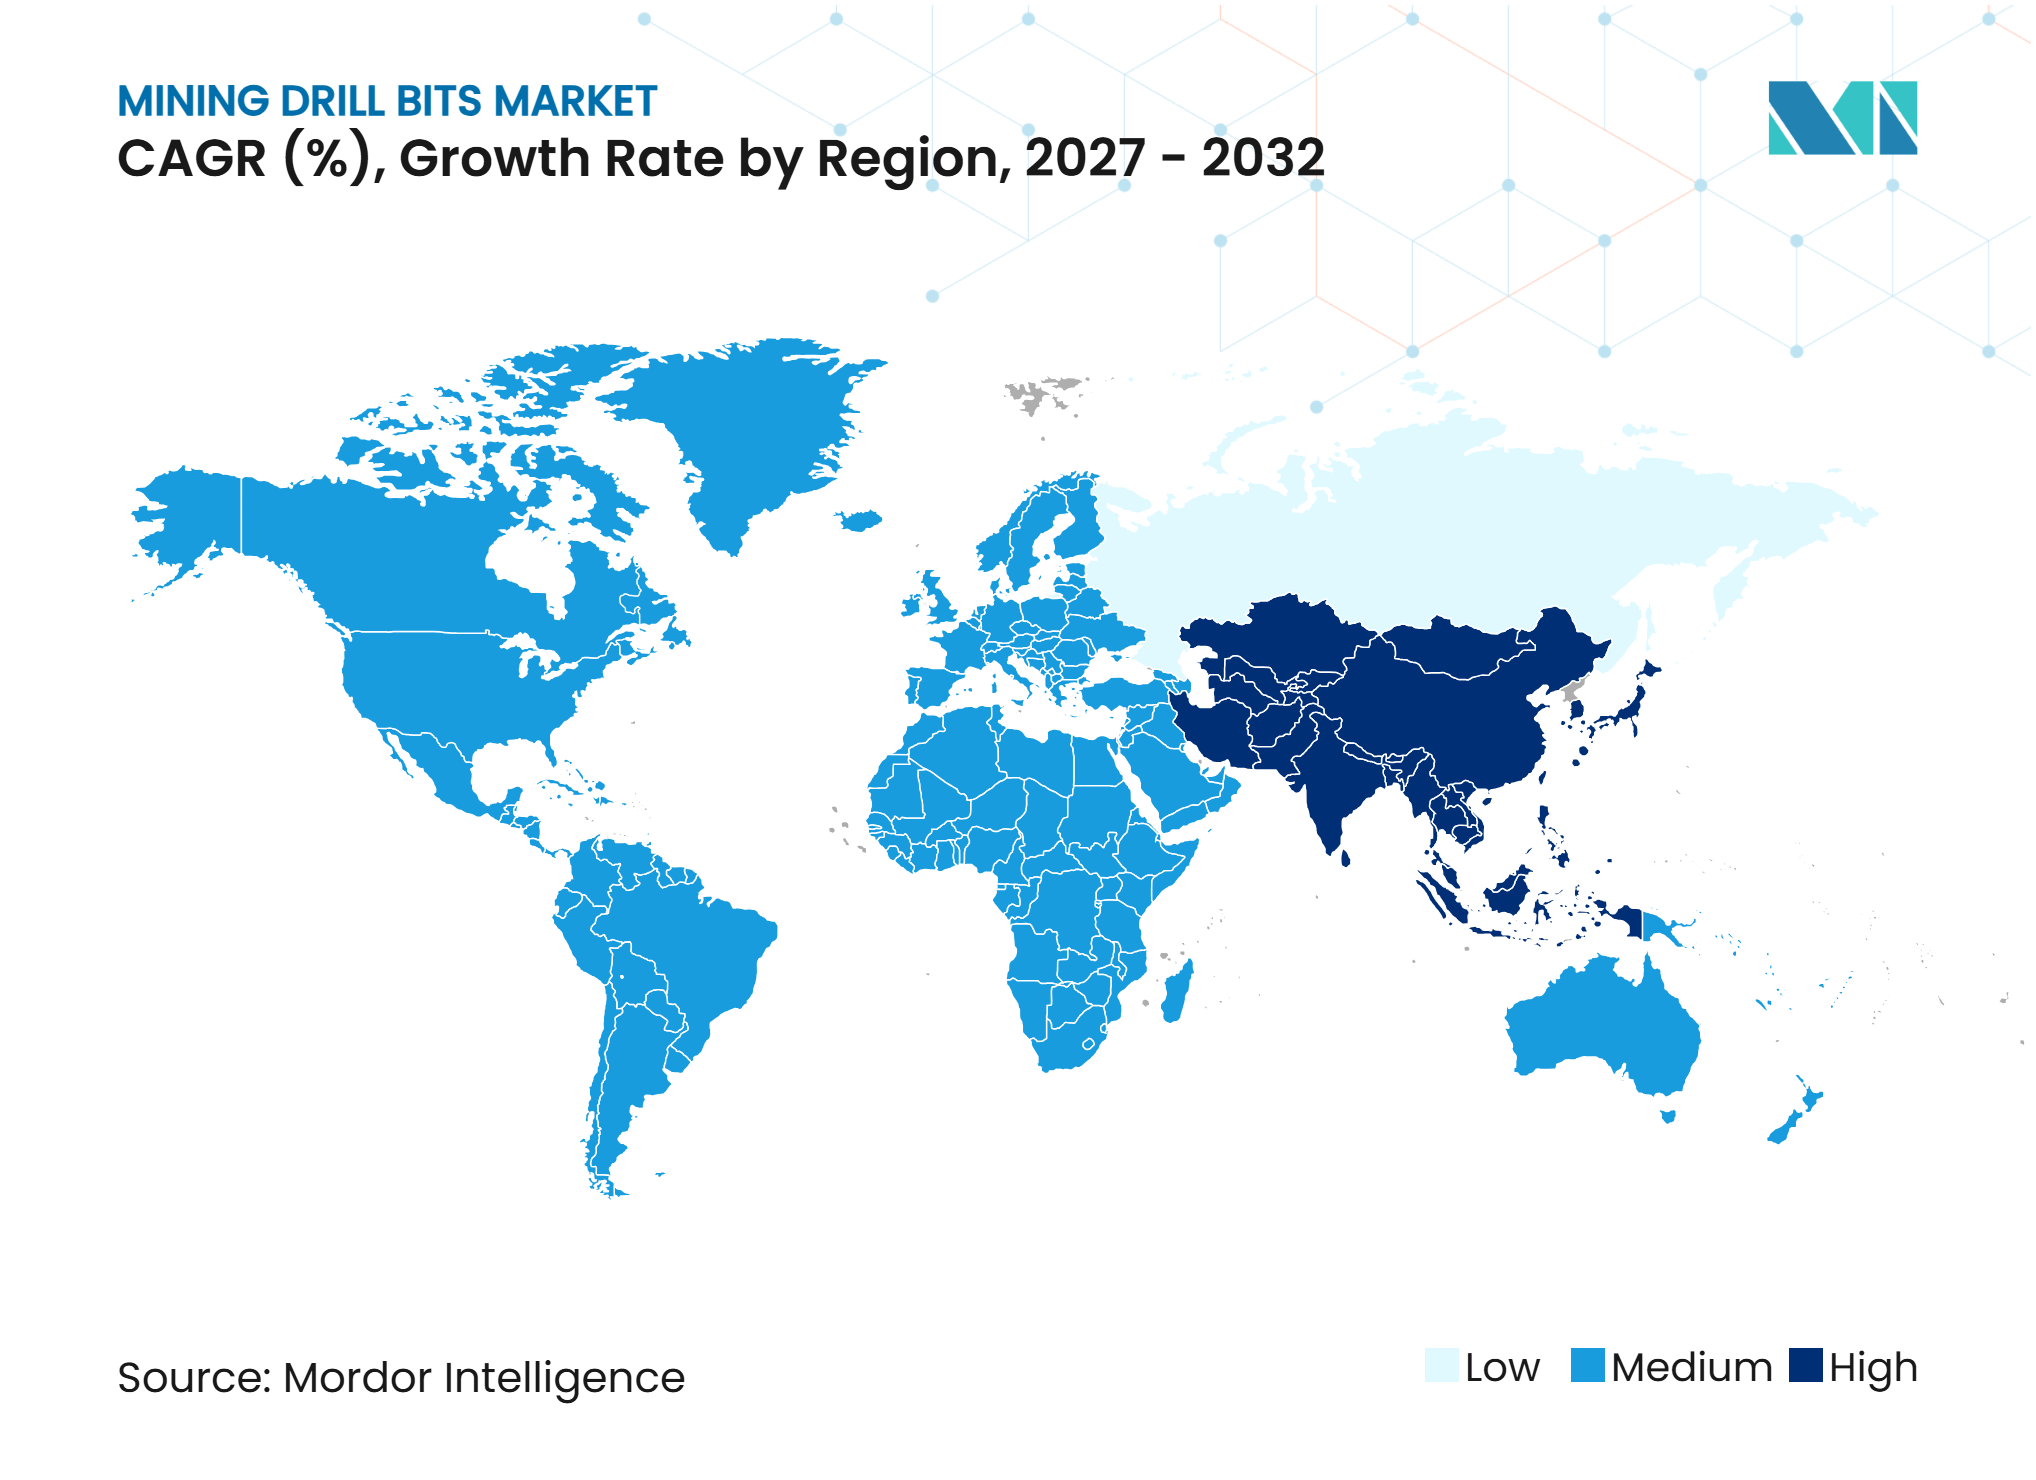
- Por geografia, a Ásia-Pacífico representou 43,7% da receita em 2026 e tem previsão de crescimento a um CAGR de 6,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Minerais Críticos e Exploração em Rocha Dura | +1.3% | Global, concentrado na Ásia-Pacífico, Américas e África | Longo prazo (≥ 4 anos) |
| Expansão da Capacidade de Mineração de Superfície e Subterrânea | +1.0% | Ásia-Pacífico, América do Sul, África Subsaariana | Médio prazo (2-4 anos) |
| Automação, Operação Remota e Manutenção Preditiva | +0.8% | América do Norte, Austrália, Norte da Europa | Médio prazo (2-4 anos) |
| Demanda por Maiores Taxas de Penetração e Menor Custo por Metro | +0.6% | Global, particularmente em operações de superfície com grandes frotas | Curto prazo (≤ 2 anos) |
| Atividade de Infraestrutura, Tunelamento e Extração em Pedreiras | +0.4% | Ásia-Pacífico, Europa, Oriente Médio | Médio prazo (2-4 anos) |
| Apoio Governamental à Produção Mineral Doméstica | +0.5% | Estados Unidos, União Europeia, Índia, Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Minerais Críticos e Exploração em Rocha Dura
A exploração de minerais críticos está aumentando os requisitos de perfuração em todo o mercado de brocas de mineração. Pórfiros de cobre, pegmatitos de lítio e depósitos de terras raras frequentemente exigem ferramentas capazes de suportar formações mais duras e abrasivas. A Agência Internacional de Energia relata que os governos dos Estados Unidos, União Europeia, Austrália, Canadá e Índia estão adotando políticas para fortalecer o fornecimento de minerais. A União Europeia identificou 47 projetos estratégicos no âmbito da Lei de Matérias-Primas Críticas, apoiando um desenvolvimento mais rápido e acesso a financiamento.[2] As restrições de exportação de terras raras impostas pela China em abril de 2025 perturbaram as cadeias de fornecimento automotivas europeias, demonstrando como a escassez de minerais pode afetar rapidamente os fabricantes a jusante.[3] Essas condições favorecem as ferramentas Down-The-Hole (DTH) e Compacto de Diamante Policristalino (PDC) em programas de rocha dura, agregando valor ao mercado de brocas de mineração além do crescimento em metros perfurados e melhorando o mix de produtos para fornecedores de ferramentas especializadas.
Expansão da Capacidade de Mineração de Superfície e Subterrânea
O investimento comprometido em minas está proporcionando ao mercado de brocas de mineração um pipeline visível de perfuração de desenvolvimento. A BHP anunciou um investimento superior a AUD 840 milhões, equivalente a USD 550 milhões, para Olympic Dam em outubro de 2025, visando acesso a minério mais profundo, expansão de ferrovia elétrica e melhorias no manuseio de minério.[4] A Capstone Copper sancionou o Projeto Otimizado de Mantoverde no terceiro trimestre de 2025 com USD 176 milhões em capital de expansão e planos para aumentar a capacidade de processamento de 32.000 para 45.000 toneladas de minério por dia. A Codelco concluiu a expansão Acop CC 110 em Chuquicamata em março de 2025, abrindo 43 quilômetros de túneis primários para sua transição subterrânea. À medida que os depósitos de superfície maduros se esgotam, mais empresas de mineração estão avançando para zonas de minério mais profundas. Esse movimento apoia ferramentas de percussão especializadas e eleva o valor de cada campanha de perfuração.
Automação, Operação Remota e Manutenção Preditiva
A automação torna a confiabilidade das brocas de mineração mais importante, pois uma única falha pode interromper uma frota de perfuração conectada. A Sandvik introduziu o AutoMine Surface Fleet em maio de 2025, permitindo que um único operador gerencie mais de 15 sondas de superfície da série i a partir de um local conectado. O sistema foi validado em campo na mina Kevitsa da Boliden, na Finlândia, em condições minerais e climáticas exigentes, e apoia o mercado de brocas de mineração por meio de maior ênfase em consumíveis confiáveis e compatíveis com dados. Uma revisão de 2025 de 166 estudos constatou que sistemas de aprendizado de máquina podem identificar o desgaste de brocas precocemente e reduzir as despesas operacionais. Os fabricantes de equipamentos que fornecem tanto sondas quanto brocas recebem informações de desgaste em tempo real em toda a sua frota instalada. Essa vantagem pode influenciar a aquisição de brocas no mercado de brocas de mineração, pois os operadores de minas podem preferir ferramentas que funcionem dentro dos sistemas de sonda e dados existentes e que possam utilizar as mesmas informações de desempenho em toda uma frota conectada.
Demanda por Maiores Taxas de Penetração e Menor Custo por Metro
Grandes minas avaliam cada vez mais as ferramentas de perfuração pelo custo por metro, em vez do preço de compra isolado, uma mudança de aquisição que está influenciando o mercado de brocas de mineração. Ferramentas que perfuram mais metros antes da substituição podem reduzir o tempo de troca e as interrupções de manutenção. A Epiroc lançou suas brocas PCD de nova geração em dezembro de 2025 e declarou que os produtos oferecem maior vida útil e até 90% menos emissões de dióxido de carbono do que as alternativas convencionais de carboneto. As classes PowerCarbide da Sandvik são projetadas para estender a vida útil dos insertos em condições abrasivas sem reduzir o desempenho de penetração. Uma maior vida útil das ferramentas pode reduzir o reposicionamento de sondas, a manutenção e as demandas de manuseio manual. Essa economia apoia a adoção de produtos premium no mercado de brocas de mineração, mesmo quando os insumos de materiais se tornam mais caros, pois o custo operacional de uma interrupção de perfuração pode superar a diferença no preço de compra de uma ferramenta.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Licenciamento Ambiental e Passivos de Fechamento de Minas | -0.5% | Austrália, União Europeia, América do Norte | Longo prazo (≥ 4 anos) |
| Volatilidade de Custos de Tungstênio, Aço e Cortadores de Diamante | -0.7% | Global, mais aguda na América do Norte e União Europeia | Curto prazo (≤ 2 anos) |
| Ciclicidade dos Preços de Commodities e Despesas de Capital em Mineração | -0.4% | Global, mais exposta na América do Sul e África | Médio prazo (2-4 anos) |
| Risco de Falha de Broca em Formações Heterogêneas e Ultraduras | -0.3% | Regiões de rocha dura, Ásia-Pacífico, Sul da África e Canadá | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Licenciamento Ambiental e Passivos de Fechamento de Minas
Regras mais rígidas de fechamento e reabilitação podem atrasar a transição da descoberta para a perfuração de desenvolvimento. A Austrália Ocidental atualizou suas diretrizes de plano de fechamento de minas em novembro de 2025 e exigiu disposições ambientais mais detalhadas e divulgação pública dos passivos de fechamento. O Conselho Internacional de Mineração & Metais também recomenda que as considerações de fechamento sejam incorporadas precocemente no planejamento de minas. Esses requisitos impõem um ônus financeiro e administrativo maior aos desenvolvedores de projetos antes do início da perfuração. O efeito é particularmente relevante para exploradores de menor porte, que contribuem com uma parcela significativa da perfuração em estágio inicial. Processos de aprovação mais rigorosos na Austrália, Europa e Canadá podem, portanto, atrasar a demanda no mercado de brocas de mineração, mesmo quando os operadores identificaram recursos minerais promissores e pretendem prosseguir com os trabalhos iniciais de desenvolvimento.
Volatilidade de Custos de Tungstênio, Aço e Cortadores de Diamante
A inflação de matérias-primas é uma restrição imediata para os fabricantes de brocas de mineração. Os preços do pó de carboneto de tungstênio subiram mais de 231% em relação ao ano anterior até o final de 2025, após a China introduzir controles de exportação abrangendo tungstênio e outros metais críticos. A China fornece 83% da demanda global de tungstênio, o que expõe os fabricantes a condições de fornecimento concentradas. As brocas de Compacto de Diamante Policristalino (PDC) podem ter um custo adicional de USD 3.000 a USD 25.000 por unidade, aumentando a pressão de aquisição para os operadores de minas. Os fabricantes que dependem de carboneto podem absorver parte desses aumentos para proteger os volumes de pedidos. O Departamento de Energia dos EUA apoiou uma instalação piloto de reciclagem de carboneto de tungstênio, mas a escala atual é muito pequena para aliviar a pressão de fornecimento no curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Brocas Rotativas Lideram em Volume, Down-The-Hole (DTH) Remodela a Economia de Furos ProfundosAs brocas rotativas detinham 43,4% em 2026, pois são amplamente utilizadas em perfuração de bancadas a céu aberto, perfuração de furos de detonação e extração em pedreiras. Sua posição reflete a adequação operacional dos sistemas rotativos onde grandes frotas de superfície exigem descarga consistente e eficiência energética. As brocas de martelo Down-The-Hole (DTH) têm previsão de crescimento a um CAGR de 5,8% até 2032, sustentadas por corpos de minério mais profundos e duros, onde a precisão do furo se torna mais importante. A Sandvik anunciou em janeiro de 2026 que a Vale Base Metals encomendou nove sondas rotativas de furo de detonação DR416i e sete sondas Down-The-Hole (DTH) Leopard DI650i para operações de cobre no Brasil. O pedido inclui um contrato de fornecimento de ferramentas de rocha por vários anos e demonstra por que as minas mantêm ambas as famílias de ferramentas em seus portfólios de perfuração, em vez de tratar os equipamentos Down-The-Hole (DTH) como substitutos completos para a perfuração rotativa de alto volume em bancadas de superfície.
Outros tipos incluem brocas de asa, brocas de ancoragem e ferramentas de circulação reversa utilizadas para amostragem e trabalhos geotécnicos. Furos de detonação maiores podem acelerar o desgaste dos insertos, o que está aumentando a demanda por melhores classes de carboneto e manutenção preditiva. A Epiroc afirma que sua broca rotativa tricone de mancal de ar Epsilon² utiliza recursos de otimização de bocal e mancal de ar vetorial Tornado, podendo estender a vida útil do mancal em até 100% e reduzir a erosão do cone em até 60%. A linha rotativa tricone XP+ da Mincon é fabricada no Canadá utilizando processos proprietários de tratamento térmico e dados de campo de operações globais, representando uma resposta especializada focada no custo de perfuração e no desempenho em campo. As ferramentas rotativas e de percussão também apoiam a escavação de poços, trabalhos em cavernas e outras atividades de tunelamento, o que amplia a base de aplicações para o mercado de brocas de mineração.



Por Material:
Carboneto de Tungstênio Ancora o Mercado, Compacto de Diamante Policristalino (PDC) Reduz a Diferença de Desempenho e CustoO carboneto de tungstênio detinha 37,6% em 2026, pois é compatível com os principais tipos de brocas e uma ampla gama de formações rochosas. Sua dureza de 8,5 a 9 na escala de Mohs apoia seu uso desde calcário mais macio até granito competente. O Compacto de Diamante Policristalino (PDC) tem previsão de crescimento a um CAGR de 6,2% até 2032, à medida que menos trocas de brocas podem compensar seu custo inicial mais elevado em formações abrasivas. A China emitiu a norma MT/T 984-2025 para brocas de teto de Compacto de Diamante Policristalino (PDC) em minas de carvão em dezembro de 2025, com vigência a partir de junho de 2026. A norma fornece uma base mais clara para o uso de Compacto de Diamante Policristalino (PDC) em operações subterrâneas de carvão na China.
A linha PowerCarbide da Sandvik está disponível para aplicações rotativas, down-the-hole (DTH) e de martelo de topo, e utiliza variantes de carboneto de auto-endurecimento, gradiente e dupla propriedade. O diamante termicamente estável atende às aplicações mais duras e quentes, incluindo poços geotérmicos profundos e exploração em rocha ultradura, onde os limites térmicos dos cortadores de Compacto de Diamante Policristalino (PDC) podem restringir o uso. O aço permanece uma opção de menor custo, mas perde competitividade em rocha dura quando sua resistência à abrasão limita a vida útil, e as pressões tarifárias norte-americanas acrescentam a esse desafio. O diamante sintético e industrial, juntamente com materiais híbridos de corpo matricial, apoiam a perfuração direcional e a amostragem geotécnica. Um estudo de 2025 sobre monitoramento de desgaste de Compacto de Diamante Policristalino (PDC) baseado em aprendizado profundo mostra que as informações de condição em tempo real estão se tornando mais importantes na seleção de materiais, pois podem limitar falhas não planejadas.
Por Método de Mineração:
Operações de Superfície Mantêm Vantagem em Volume, Mineração Subterrânea Ganha TerrenoA mineração de superfície representou 56,6% do tamanho do mercado de brocas de mineração em 2026, sustentada por operações a céu aberto de carvão, minério de ferro, cobre e ouro. Padrões de furos padronizados, acesso aberto às sondas e descarga mais simples permitem o uso intensivo de ferramentas rotativas de grande diâmetro. A mineração subterrânea tem previsão de crescimento a um CAGR de 5,9% até 2032, à medida que os mineradores buscam corpos de minério mais profundos e de maior teor. A Tharisa anunciou uma transição faseada de operações de Metais do Grupo da Platina (PGM) e cromo de céu aberto para subterrâneas em outubro de 2025, apoiada por USD 547 milhões em capital de transição até 2031. A Mincon e a Epiroc também assinaram um acordo exclusivo de 3 anos em setembro de 2025 para comercializar a Tecnologia de Impacto Híbrido para mineração de superfície em rocha dura.
O desenvolvimento subterrâneo requer brocas de martelo Down-The-Hole (DTH), sistemas de furo longo e cortadores de alargamento com mais frequência do que o trabalho de superfície. Isso cria demanda por ferramentas com preços médios de venda mais elevados do que os produtos padrão de furo de detonação de superfície, uma vez que as frentes confinadas exigem configurações de percussão mais especializadas e controle mais rigoroso sobre a qualidade da perfuração. A Resolution Copper concluiu a reabilitação e aprofundamento do Poço nº 9 no Arizona, incluindo uma extensão além de 6.800 pés. A operação remota também tem um argumento mais forte de segurança e produtividade em condições subterrâneas confinadas, onde a exposição da força de trabalho e o acesso difícil permanecem como preocupações operacionais persistentes. Esses requisitos operacionais reforçam a demanda por ferramentas duráveis e compatíveis com sensores em todo o mercado de brocas de mineração, e fortalecem o mercado de brocas de mineração para sistemas subterrâneos premium, especialmente onde os operadores buscam reduzir o manuseio manual e evitar trocas não programadas no subsolo.

Análise Geográfica
A Ásia-Pacífico detinha 43,7% do tamanho do mercado de brocas de mineração em 2026 e tem previsão de crescimento a um CAGR de 6,1% até 2032. A produção de carvão da China e a exploração de metais para baterias, as operações de minério de ferro e lítio da Austrália, e a política mineral da Índia sustentam a demanda regional de perfuração. A Missão Nacional de Minerais Críticos da Índia conta com INR 16.300 crore, equivalente a 1,9 bilhões de USD, em apoio e tem como meta 1.200 projetos de exploração doméstica até 2031. As operações de níquel e carvão da Indonésia, juntamente com a atividade mineral relacionada à infraestrutura no Vietnã e na Tailândia, acrescentam demanda regional adicional. A máquina de escudo Linghang da China ultrapassou 10.000 metros sob o Rio Yangtze em dezembro de 2025, demonstrando a escala da atividade de suporte rochoso e tunelamento na região, enquanto a Sandvik e a Epiroc expandiram redes de distribuição na Austrália e no Sudeste Asiático para atender à demanda de reposição de ferramentas de alto desgaste.
A América do Norte e a Europa formam outro importante cluster de demanda por brocas de mineração, com apoio político e estratégias de fornecimento localizadas influenciando o mercado de brocas de mineração. Uma ordem executiva dos EUA de março de 2025 direcionou as agências federais a acelerar o licenciamento e apoiar a formação de capital para projetos minerais domésticos. O trabalho no Poço nº 9 da Resolution Copper apoia um futuro ciclo de desenvolvimento subterrâneo de cobre de longa vida no Arizona. Na Europa, o túnel do projeto Woodsmith ultrapassou 30 quilômetros em dezembro de 2025 e criou necessidades contínuas de perfuração em torno do programa de tunelamento. A joint venture dos EUA da Sandvik com a Alpha Metallurgical Resources em maio de 2026 adiciona capacidade local de fabricação de suporte de terreno e aborda a exposição tarifária.
A América do Sul e o corredor da África e Oriente Médio oferecem oportunidades adicionais de expansão para o mercado de brocas de mineração. Chile, Brasil, Peru e Argentina continuam a ancorar a demanda por meio de programas de desenvolvimento focados em cobre. A expansão de Mantoverde e o pedido de sondas no Brasil da Sandvik têm elementos de fornecimento de ferramentas de rocha por vários anos. A Mincon reportou crescimento de receita regional de 18% na África Ocidental no quarto trimestre de 2025, refletindo a melhora na atividade de mineração de ouro. A diversificação mineradora da Arábia Saudita e a exploração polimetálica de Marrocos complementam a atividade estabelecida de metais do grupo da platina e ouro da África do Sul.
Cenário Competitivo
Concentração do Mercado
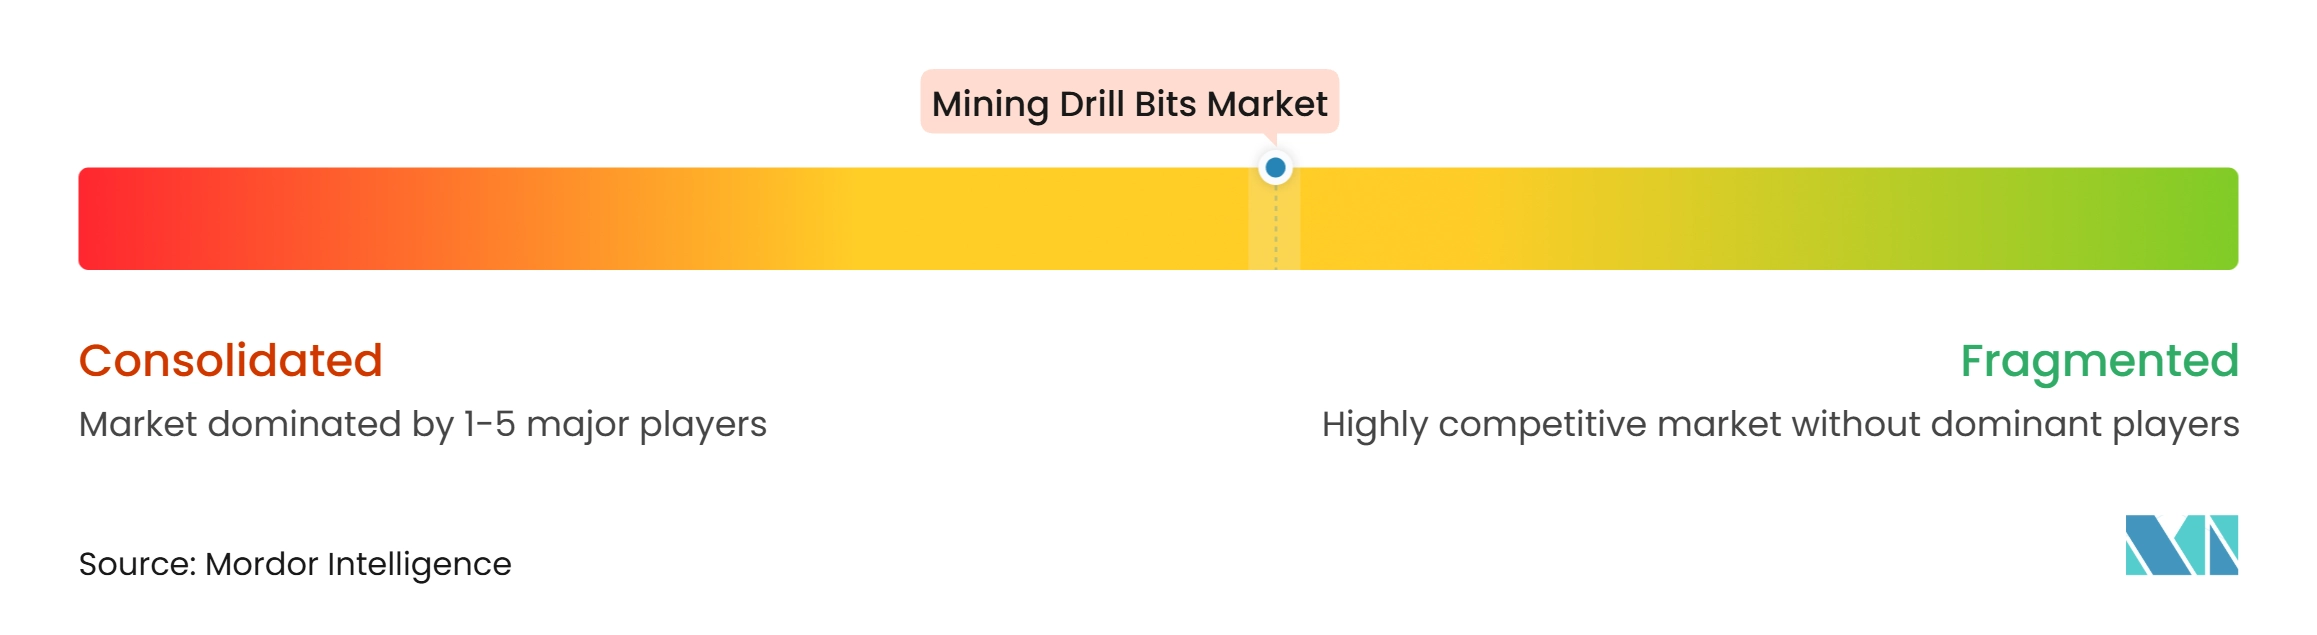
O mercado de brocas de mineração é moderadamente concentrado no segmento premium, onde Sandvik, Epiroc e Atlas Copco oferecem brocas, hastes, sondas e sistemas de automação. Esses portfólios integrados permitem que os fornecedores de equipamentos combinem hardware de perfuração com monitoramento digital. As informações de desgaste provenientes de frotas conectadas os ajudam a aprimorar o design das ferramentas e o suporte ao cliente, e podem reduzir o ciclo de desenvolvimento de novas configurações de cortadores e designs de brocas. Mincon, Robit, Rockmore International, Halco Rock Tools e Numa Tool competem por meio de conhecimento de aplicações, capacidade de entrega e cobertura regional. A Mincon reportou EUR 148,7 milhões em receita para 2025 e continuou a focar em produtos com maior conteúdo de propriedade intelectual.
As parcerias estratégicas tornaram-se mais importantes no mercado de brocas de mineração à medida que as minas adotam a perfuração autônoma. O acordo de setembro de 2025 entre Mincon e Epiroc combinou a engenharia de percussão da Mincon com a integração de sondas da Epiroc para o sistema de Tecnologia de Impacto Híbrido. A Sandvik e a Rio Tinto anunciaram uma parceria em junho de 2026 para desenvolver perfuração autônoma interoperável a céu aberto utilizando sondas da Sandvik e o Sistema de Perfuração Autônoma da Rio Tinto. A Sandvik também adquiriu uma participação de 80% na K&Y Diamond em abril de 2026 para fortalecer sua capacidade em ferramentas de diamante. Essas ações mostram que a tecnologia de ferramentas e o acesso a dados estão se tornando fatores competitivos importantes.
Os fabricantes chineses, incluindo a Xiamen Prodrill Equipment, competem fortemente em preço nas categorias Down-The-Hole (DTH) e rotativa no Sudeste Asiático e na África. Os próprios controles de exportação de tungstênio da China enfraqueceram parte dessa vantagem de custo de insumos para produtores focados em carboneto, criando pressão adicional sobre os fornecedores que competem principalmente por meio de preços de compra mais baixos. O mercado de brocas de mineração também tem oportunidades em perfuração geotérmica, fundações de energia eólica offshore e preparação de locais solares, onde os fornecedores estabelecidos de mineração ainda não desenvolveram produtos em escala comercial. A competição continuará a depender da vida útil das ferramentas, do desempenho de perfuração, da compatibilidade com automação e da cobertura de serviços locais.
Líderes do Setor de Brocas de Mineração
-
Sandvik AB
-
Epiroc AB
-
Boart Longyear Limited
-
Caterpillar Inc.
-
Mitsubishi Materials Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Brocas de Mineração Empresas cobertas neste relatório
- Atlas Copco AB
- Boart Longyear Group Ltd.
- Brunner & Lay, Inc.
- Bulroc (UK) Ltd.
- Caterpillar Inc.
- Center Rock Inc.
- Drill King International, L.P.
- Epiroc AB
- Halco Rock Tools Ltd.
- MICON Drilling GmbH
- Mincon Group plc
- Mitsubishi Materials Corporation
- Numa Tool Company
- Robit Plc
- Rockmore International, Inc.
- Sandvik AB
- Ulterra Drilling Technologies, L.P.
- Varel International Energy Services, Inc.
- Western Drilling Tools Inc.
- Xiamen Prodrill Equipment Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Brocas de Mineração
- Junho de 2026: Sandvik e Rio Tinto anunciam parceria de perfuração autônoma a céu aberto. As empresas co-desenvolverão capacidades de perfuração autônoma interoperáveis, integrando as sondas de superfície da série i da Sandvik com o Sistema de Perfuração Autônoma (ADS™) da Rio Tinto, visando a operação remota de múltiplas sondas a partir do Centro de Operações de Perth da Rio Tinto, com testes de campo planejados para validar o desempenho em relação às metas de produção.
- Maio de 2026: Sandvik estabelece joint venture de fabricação de suporte de terreno nos EUA com a Alpha Metallurgical Resources. Uma nova instalação de 100.000 pés quadrados na Virgínia Ocidental produzirá parafusos de rocha e cápsulas de resina. A Sandvik detém uma participação de 51% e o acordo inclui um contrato de fornecimento exclusivo de longo prazo, abordando diretamente a exposição tarifária dos EUA sobre ferramentas importadas.
- Abril de 2026: Sandvik adquire 80% da fabricante canadense de ferramentas de diamante K&Y Diamond. A fabricante de ferramentas de diamante monocristalino com sede em Montreal gerou SEK 120 milhões em receita em 2025 com uma forte margem de lucros antes de juros, impostos e amortização (EBITA). A aquisição amplia a capacidade de cortadores de diamante da Sandvik em linha com a demanda por ferramentas de precisão em rocha dura.
- Janeiro de 2026: Sandvik fornece 16 sondas de perfuração de superfície prontas para autonomia à Vale Base Metals no Brasil. Nove sondas rotativas de furo de detonação DR416i e sete sondas Down-The-Hole (DTH) Leopard DI650i, equipadas com AutoMine para operação totalmente autônoma, foram encomendadas. As entregas começaram no quarto trimestre de 2025 e se estendem até 2027.
- Dezembro de 2025: Epiroc lança globalmente brocas PCD de nova geração. As brocas PCD de segunda geração substituem a linha Powerbit X e oferecem um aumento declarado na vida útil, menos trocas de brocas, menor custo total de perfuração e reduções de emissões de dióxido de carbono de até 90% em relação às alternativas convencionais de carboneto.
Escopo do Relatório Global do Mercado de Brocas de Mineração
As brocas de mineração são ferramentas de corte especializadas utilizadas em equipamentos de perfuração para penetrar formações rochosas, extrair depósitos minerais e facilitar atividades de detonação, exploração e produção em operações de mineração. Elas são tipicamente fabricadas com materiais duráveis, como carboneto de tungstênio, compacto de diamante policristalino (PDC), diamante sintético e industrial, aço e diamante termicamente estável, para suportar forças de impacto elevadas, condições abrasivas e temperaturas elevadas. As brocas de mineração são comumente utilizadas em operações de mineração de superfície e subterrânea para a extração de carvão, minério de ferro, cobre, ouro e outros minerais metálicos e não metálicos. Elas são projetadas para suportar diferentes técnicas de perfuração, condições geológicas e níveis de dureza da rocha, ajudando a melhorar a eficiência de perfuração, as taxas de penetração, a vida útil das ferramentas e a produtividade geral da mineração.
O Mercado Global de Brocas de Mineração é segmentado por tipo, material e método de mineração. Por tipo, o mercado é segmentado em brocas rotativas, brocas de martelo down-the-hole (DTH) e outros tipos de brocas de mineração. Por material, o mercado é segmentado em carboneto de tungstênio, compacto de diamante policristalino (PDC), diamante sintético e industrial, aço, diamante termicamente estável e outros materiais. Por método de mineração, o mercado é segmentado em mineração de superfície e mineração subterrânea. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de brocas de mineração em 26 países nas principais regiões, incluindo América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. Para cada segmento, o dimensionamento e as previsões de mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| Brocas Rotativas |
| Brocas de Martelo Down-the-Hole (DTH) |
| Outros Tipos de Brocas de Mineração |
| Carboneto de Tungstênio |
| Compacto de Diamante Policristalino (PDC) |
| Diamante Sintético e Industrial |
| Aço |
| Diamante Termicamente Estável |
| Outros Materiais |
| Mineração de Superfície |
| Mineração Subterrânea |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo | Brocas Rotativas | |
| Brocas de Martelo Down-the-Hole (DTH) | ||
| Outros Tipos de Brocas de Mineração | ||
| Por Material | Carboneto de Tungstênio | |
| Compacto de Diamante Policristalino (PDC) | ||
| Diamante Sintético e Industrial | ||
| Aço | ||
| Diamante Termicamente Estável | ||
| Outros Materiais | ||
| Por Método de Mineração | Mineração de Superfície | |
| Mineração Subterrânea | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado das brocas de mineração até 2032?
O mercado de brocas de mineração está projetado para atingir 2,75 bilhões de USD até 2032, crescendo a partir de 1,99 bilhões de USD em 2026 a um CAGR de 5,53%.
Qual tipo de broca lidera a demanda?
As brocas rotativas lideram com uma participação de 43,4% em 2026, sustentadas pela perfuração de bancadas a céu aberto, perfuração de furos de detonação e extração em pedreiras.
Qual tipo de broca de mineração está crescendo mais rapidamente?
As brocas de martelo DTH têm previsão de crescimento a um CAGR de 5,8% até 2032, à medida que a mineração avança em direção a corpos de minério mais profundos e duros.
Qual material está ganhando mais tração na perfuração em rocha dura?
O COMPACTO DE DIAMANTE POLICRISTALINO (PDC) tem previsão de crescimento a um CAGR de 6,2% até 2032, pois uma maior vida útil das ferramentas pode reduzir as trocas de brocas em formações abrasivas.
Por que a mineração subterrânea é importante para os fornecedores de brocas?
A mineração subterrânea tem previsão de crescimento a um CAGR de 5,9% até 2032 e requer ferramentas DTH, de furo longo e de alargamento com maiores requisitos técnicos.
Qual região oferece as melhores perspectivas de crescimento?
A Ásia-Pacífico detinha 43,7% da receita em 2026 e tem previsão de crescimento a um CAGR de 6,1% até 2032, sustentada pela atividade de mineração na China, Austrália, Índia e Sudeste Asiático.