
Marktgröße und Marktanteil für Bergbaubohrmeißel
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.10 Milliarden US-Dollar |
| Marktgröße (2032) | 2.75 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.53 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Bergbaubohrmeißel von Mordor Intelligence
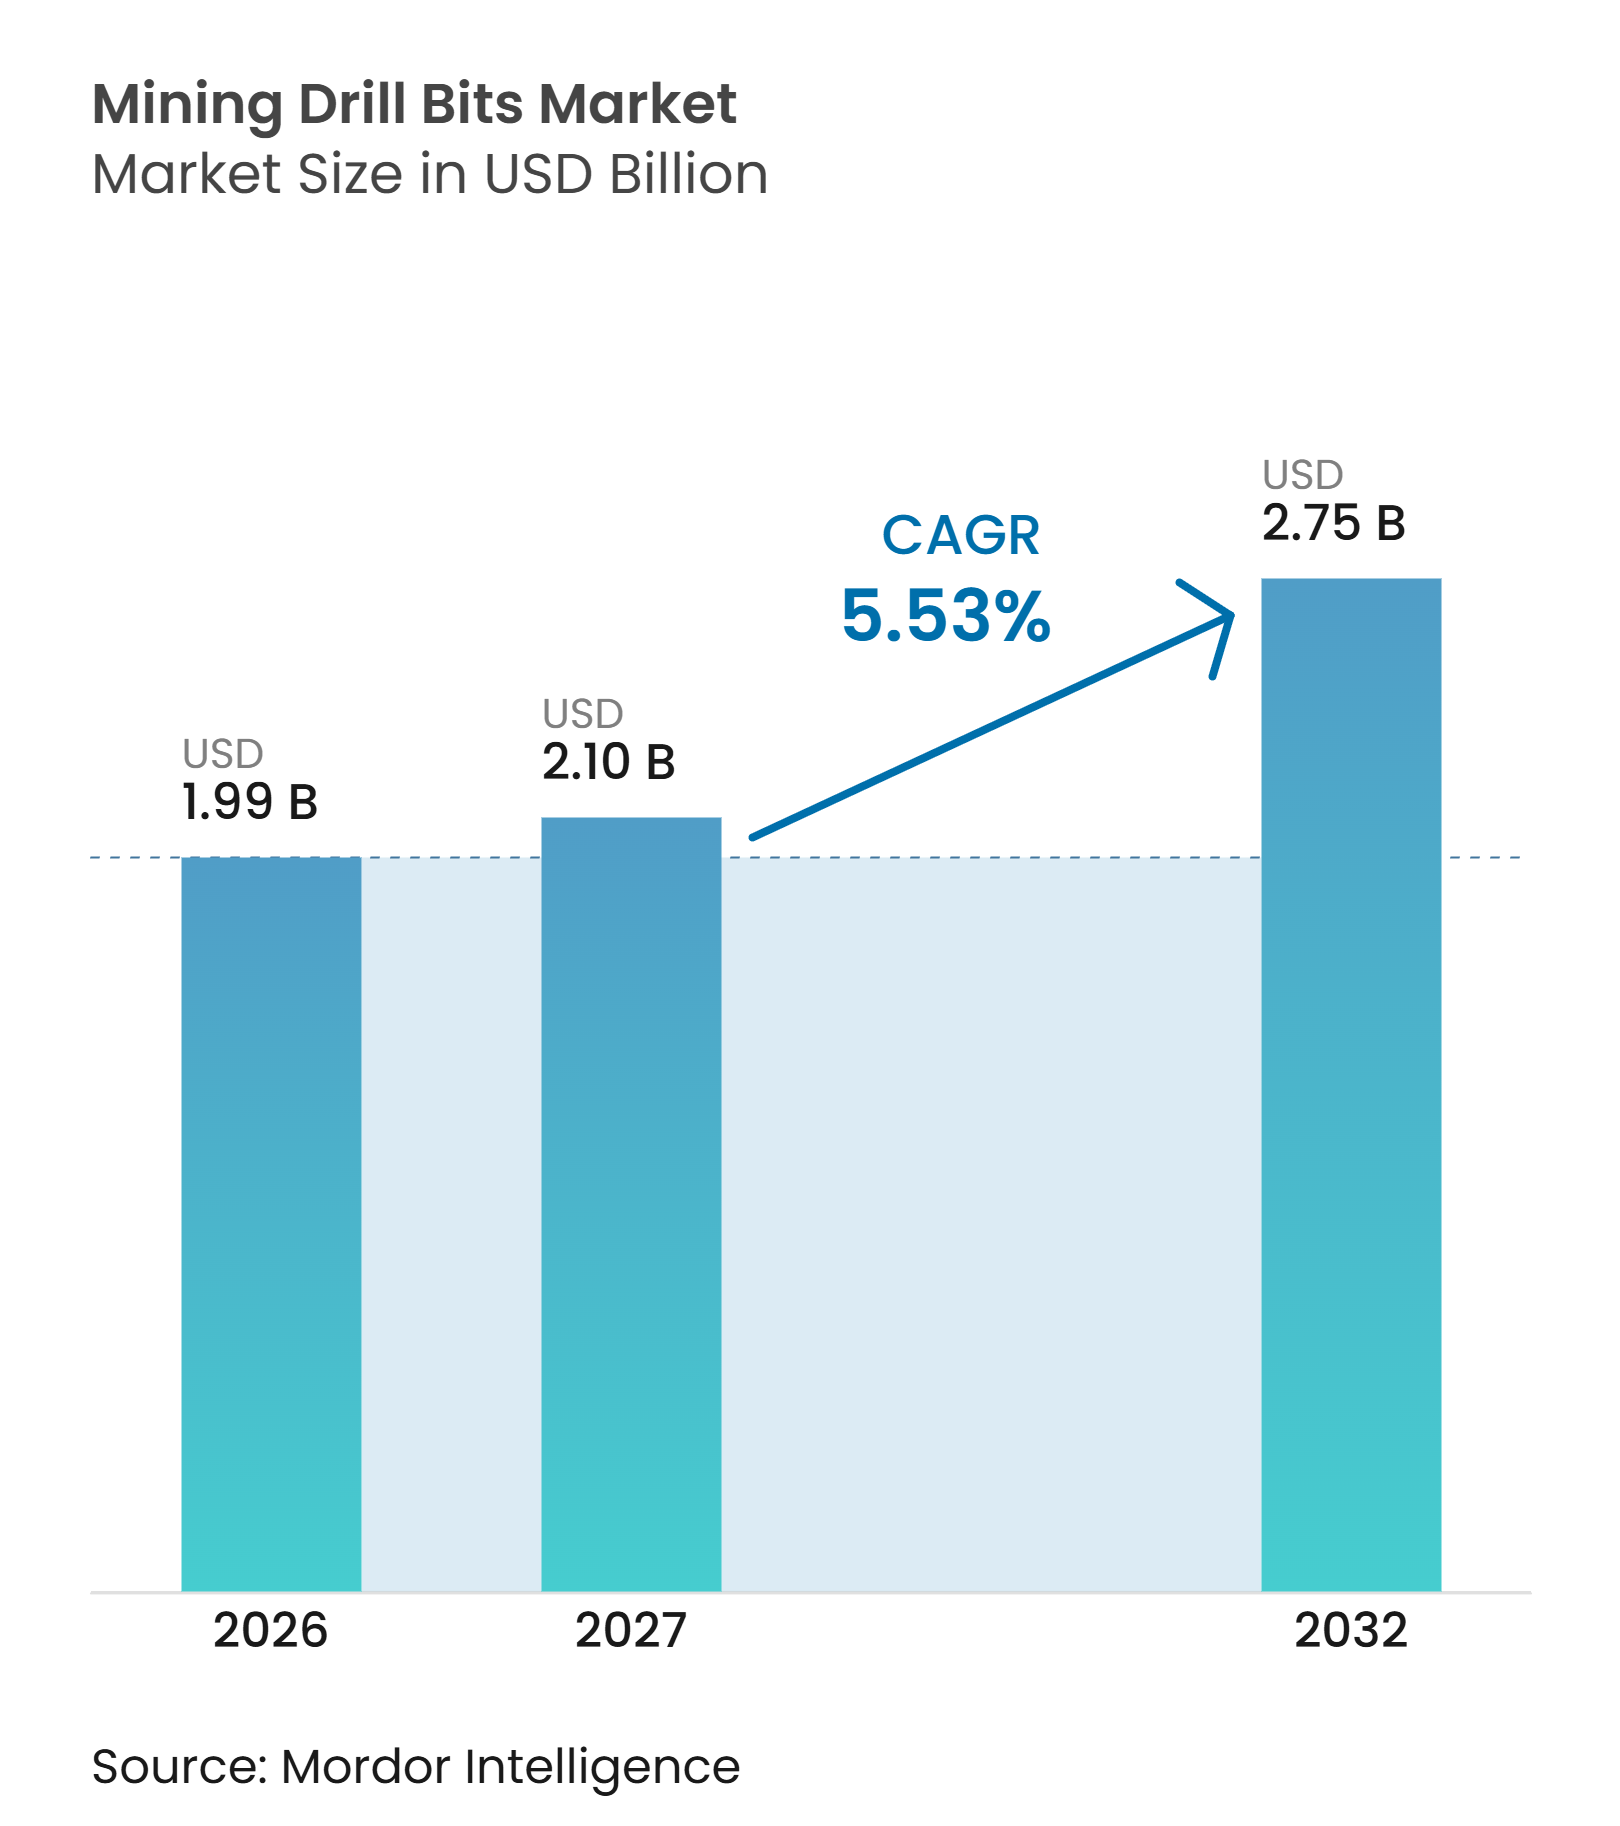
Die Marktgröße für Bergbaubohrmeißel wird für 2026 auf 1,99 Milliarden USD, für 2027 auf 2,10 Milliarden USD und bis 2032 auf 2,75 Milliarden USD prognostiziert, bei einem CAGR von 5,53 % von 2027 bis 2032. Die Nachfrage verlagert sich hin zu Werkzeugen, die in harten und abrasiven Lagerstätten eingesetzt werden können, da Explorationsprogramme auf Kupfer, Lithium, Kobalt und seltene Erden in mehreren wichtigen Bergbauregionen abzielen. Staatliche Unterstützung und Genehmigungsreformen in wichtigen Bergbaujurisdiktionen stärken die Pipeline für Exploration und Minenentwicklung, was längere Bohrprogramme unterstützt.[1] Der Markt für Bergbaubohrmeißel wird auch durch tiefere Untertagebauvorhaben geprägt, bei denen Down-The-Hole (DTH)- und andere Spezialwerkzeuge relevanter sind als standardmäßige Oberflächenbohrausrüstungen. Die Automatisierung erhöht die Kosten ungeplanter Meißelausfälle und veranlasst Betreiber, langlebigere Werkzeuge zu wählen, die Verschleißdaten liefern können. Rohstoffvolatilität und längere Umweltgenehmigungen bleiben wichtige Einschränkungen, obwohl zugesagte Erweiterungsprojekte eine kontinuierliche Nachfragesichtbarkeit über den Prognosezeitraum hinaus bieten.
Wichtigste Erkenntnisse des Berichts
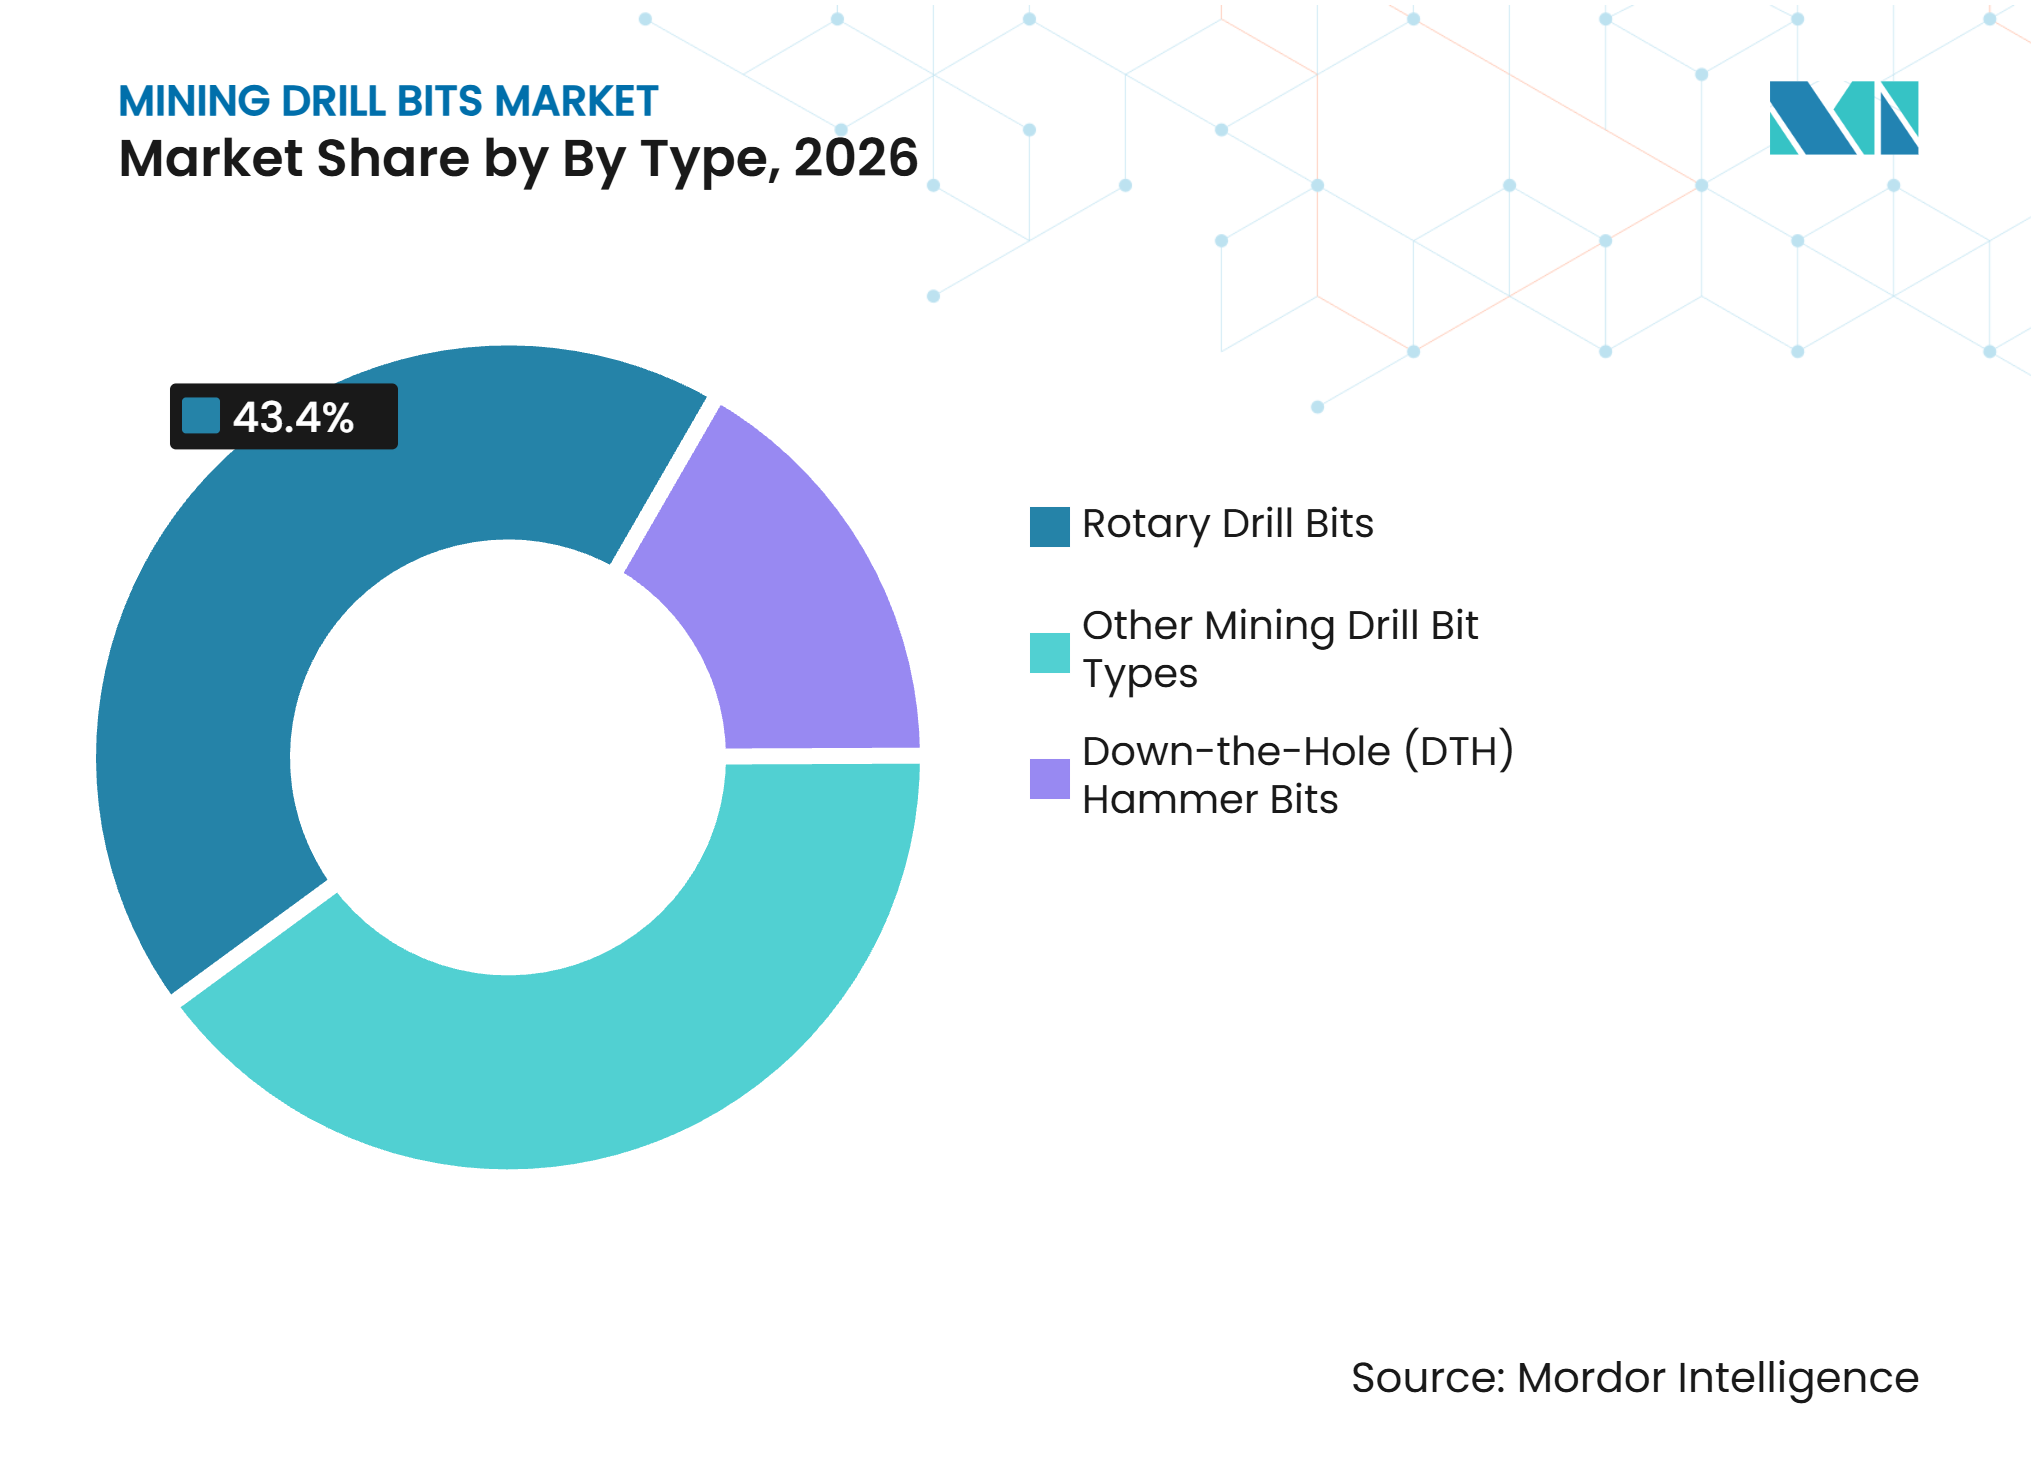
- Nach Typ hielten Rotationsbohrmeißel im Jahr 2026 einen Marktanteil von 43,4 % am Markt für Bergbaubohrmeißel, während Down-The-Hole (DTH)-Hammermeißel bis 2032 mit einem CAGR von 5,8 % wachsen sollen.
- Nach Material hielt Wolframkarbid im Jahr 2026 einen Marktanteil von 37,6 % am Markt für Bergbaubohrmeißel, während Polykristalliner Diamantkompakt (PDC) bis 2032 mit einem CAGR von 6,2 % wachsen soll.
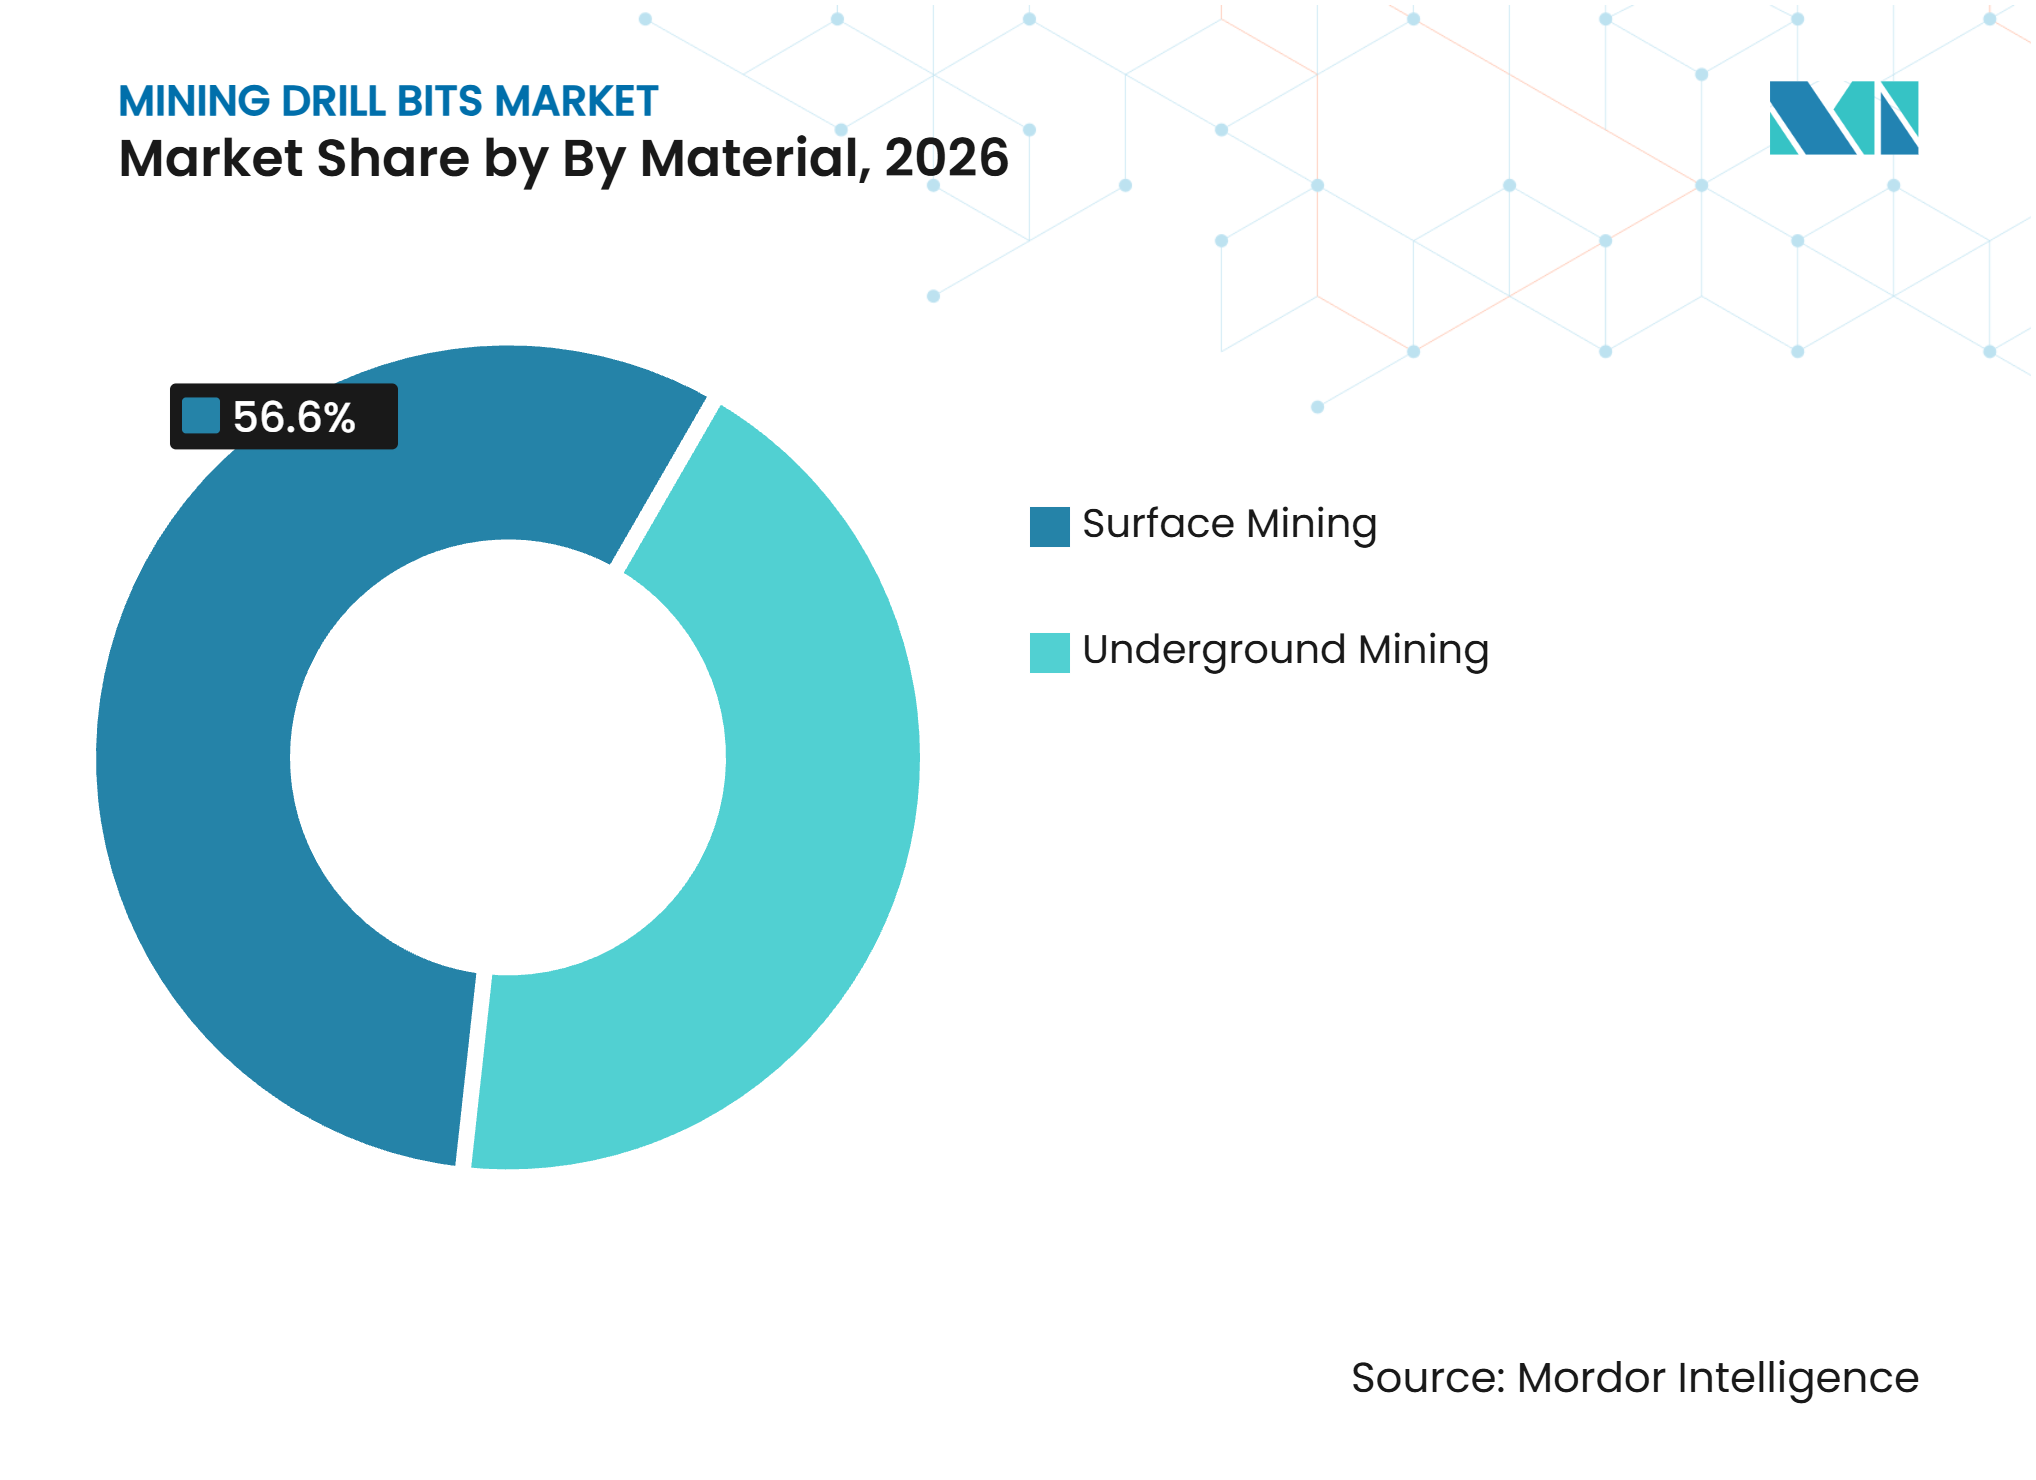
- Nach Bergbaumethode entfielen im Jahr 2026 56,6 % des Umsatzes auf den Tagebau, während der Untertagebau bis 2032 mit einem CAGR von 5,9 % wachsen soll.
- Nach Geografie entfielen im Jahr 2026 43,7 % des Umsatzes auf den Asien-Pazifik-Raum, der bis 2032 mit einem CAGR von 6,1 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach kritischen Mineralien und Hartgesteinsexploration | +1.3% | Global, konzentriert in APAC, Amerika und Afrika | Langfristig (≥ 4 Jahre) |
| Erweiterung der Tagebau- und Untertagebaukapazitäten | +1.0% | APAC, Südamerika, Subsahara- Afrika | Mittelfristig (2–4 Jahre) |
| Automatisierung, Fernbetrieb und vorausschauende Wartung | +0.8% | Nordamerika, Australien, Nordeuropa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach höheren Bohrfortschrittsraten und niedrigeren Kosten pro Meter | +0.6% | Global, insbesondere bei großen Oberflächenflotten | Kurzfristig (≤ 2 Jahre) |
| Infrastruktur-, Tunnelbau- und Steinbruchaktivitäten | +0.4% | APAC, Europa, Naher Osten | Mittelfristig (2–4 Jahre) |
| Staatliche Unterstützung für die inländische Mineralproduktion | +0.5% | Vereinigte Staaten, Europäische Union, Indien, Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach kritischen Mineralien und Hartgesteinsexploration
Die Exploration kritischer Mineralien erhöht den Bohrbedarf im gesamten Markt für Bergbaubohrmeißel. Kupferporphyre, Lithiumpegmatite und Seltene-Erden-Lagerstätten erfordern häufig Werkzeuge, die härteren und abrasiveren Formationen standhalten können. Die Internationale Energieagentur berichtet, dass Regierungen in den Vereinigten Staaten, der Europäischen Union, Australien, Kanada und Indien Maßnahmen zur Stärkung der Mineralversorgung verfolgen. Die Europäische Union hat 47 strategische Projekte im Rahmen des Gesetzes über kritische Rohstoffe identifiziert, die eine schnellere Entwicklung und den Zugang zu Finanzierungen unterstützen.[2] Chinas Exportbeschränkungen für seltene Erden vom April 2025 störten die europäischen Automobillieferketten und zeigten, wie Mineralknappheit schnell nachgelagerte Hersteller beeinflussen kann.[3] Diese Bedingungen begünstigen Down-The-Hole (DTH)- und Polykristalliner-Diamantkompakt (PDC)-Werkzeuge in Hartgesteinsprogrammen, was dem Markt für Bergbaubohrmeißel über das Wachstum der gebohrten Meter hinaus Mehrwert verleiht und den Produktmix für spezialisierte Werkzeuglieferanten verbessert.
Erweiterung der Tagebau- und Untertagebaukapazitäten
Zugesagte Mineninvestitionen verschaffen dem Markt für Bergbaubohrmeißel eine sichtbare Pipeline für Erschließungsbohrungen. BHP kündigte im Oktober 2025 eine Investition von über 840 Millionen AUD, entsprechend 550 Millionen USD, für Olympic Dam an, um den Zugang zu tieferen Erzkörpern, die Erweiterung der elektrischen Bahn und Verbesserungen der Erzaufbereitung zu unterstützen.[4] Capstone Copper genehmigte das Mantoverde Optimized Project im dritten Quartal 2025 mit 176 Millionen USD Erweiterungskapital und plant, den Durchsatz von 32.000 auf 45.000 Erztonnnen pro Tag zu steigern. Codelco schloss im März 2025 die Acop CC 110-Erweiterung bei Chuquicamata ab und eröffnete 43 Kilometer primäre Tunnel für den Untertagebauübergang. Da reife Oberflächenlagerstätten zurückgehen, verlagern sich immer mehr Bergbauunternehmen in tiefere Erzzonen. Diese Verlagerung unterstützt spezialisierte Schlagwerkzeuge und erhöht den Wert jeder Bohrkampagne.
Automatisierung, Fernbetrieb und vorausschauende Wartung
Automatisierung macht die Zuverlässigkeit von Bohrmeißeln wichtiger, da ein einziger Ausfall eine vernetzte Bohrflotte unterbrechen kann. Sandvik führte im Mai 2025 AutoMine Surface Fleet ein, das es einem Bediener ermöglicht, mehr als 15 i-Series-Oberflächenbohranlagen von einem vernetzten Standort aus zu steuern. Das System wurde im Boliden-Bergwerk Kevitsa in Finnland unter anspruchsvollen Mineral- und Wetterbedingungen im Feldeinsatz validiert und unterstützt den Markt für Bergbaubohrmeißel durch stärkere Betonung zuverlässiger, datenkompatibeler Verbrauchsmaterialien. Eine Überprüfung von 166 Studien aus dem Jahr 2025 ergab, dass maschinelle Lernsysteme Bohrmeißelverschleiß frühzeitig erkennen und Betriebskosten senken können. Gerätehersteller, die sowohl Bohranlagen als auch Meißel liefern, erhalten Echtzeit-Verschleißinformationen aus ihren installierten Flotten. Dieser Vorteil kann die Meißelbeschaffung im Markt für Bergbaubohrmeißel beeinflussen, da Minenbetreiber möglicherweise Werkzeuge bevorzugen, die in bestehenden Bohranlage- und Datensystemen funktionieren und dieselben Leistungsinformationen über eine vernetzte Flotte hinweg nutzen können.
Nachfrage nach höheren Bohrfortschrittsraten und niedrigeren Kosten pro Meter
Große Minen bewerten Bohrwerkzeuge zunehmend nach den Kosten pro Meter statt nach dem Kaufpreis allein – eine Beschaffungsverschiebung, die den Markt für Bergbaubohrmeißel beeinflusst. Werkzeuge, die mehr Meter vor dem Austausch bohren, können Wechselzeiten und Wartungsunterbrechungen reduzieren. Epiroc brachte im Dezember 2025 seine Bohrmeißel der nächsten Generation auf PCD-Basis auf den Markt und erklärte, dass die Produkte eine längere Lebensdauer und bis zu 90 % niedrigere Kohlendioxidemissionen im Vergleich zu herkömmlichen Karbid-Alternativen bieten. Sandviks PowerCarbide-Sorten sind darauf ausgelegt, die Einsatzlebensdauer in abrasiven Bedingungen zu verlängern, ohne die Bohrfortschrittsleistung zu verringern. Eine längere Werkzeugstandzeit kann den Bedarf an Neupositionierung von Bohranlagen, Wartung und manuellem Handling reduzieren. Diese Wirtschaftlichkeit unterstützt die Einführung von Premiumprodukten im Markt für Bergbaubohrmeißel, selbst wenn Materialeinsatzstoffe teurer werden, da die Betriebskosten einer Bohrunterbrechung die Preisdifferenz eines Werkzeugs übersteigen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Umweltgenehmigungen und Minenabschlussverbindlichkeiten | -0.5% | Australien, Europäische Union, Nordamerika | Langfristig (≥ 4 Jahre) |
| Kostenvolatilität bei Wolfram, Stahl und Diamantschneidern | -0.7% | Global, am stärksten in Nordamerika und der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Zyklizität der Rohstoffpreise und Bergbauinvestitionen | -0.4% | Global, am stärksten exponiert in Südamerika und Afrika | Mittelfristig (2–4 Jahre) |
| Meißelausfallrisiko in heterogenen und ultrahartem Gestein | -0.3% | Hartgesteinsregionen, APAC, Südliches Afrika und Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umweltgenehmigungen und Minenabschlussverbindlichkeiten
Strengere Abschluss- und Sanierungsvorschriften können den Übergang von der Entdeckung zur Erschließungsbohrung verzögern. Westaustralien aktualisierte im November 2025 seine Richtlinien für Minenabschlusspläne und forderte detailliertere Umweltauflagen sowie die öffentliche Offenlegung von Abschlussverbindlichkeiten. Der Internationale Rat für Bergbau und Metalle fordert ebenfalls, dass Abschlussüberlegungen frühzeitig in die Minenplanung einbezogen werden. Diese Anforderungen stellen Projektentwickler vor eine größere finanzielle und administrative Belastung, bevor mit dem Bohren begonnen wird. Der Effekt ist besonders relevant für Junior-Explorer, die einen bedeutenden Anteil an Frühphasenbohrungen ausmachen. Strengere Genehmigungsverfahren in Australien, Europa und Kanada können daher die Nachfrage im Markt für Bergbaubohrmeißel verzögern, selbst wenn Betreiber vielversprechende Mineralressourcen identifiziert haben und beabsichtigen, mit frühen Erschließungsarbeiten fortzufahren.
Kostenvolatilität bei Wolfram, Stahl und Diamantschneidern
Rohstoffinflation ist eine unmittelbare Einschränkung für Hersteller von Bergbaubohrmeißeln. Die Preise für Wolframkarbidpulver stiegen bis Ende 2025 um mehr als 231 % im Jahresvergleich, nachdem China Exportkontrollen für Wolfram und andere kritische Metalle eingeführt hatte. China liefert 83 % der weltweiten Wolframnachfrage, was Hersteller einem konzentrierten Versorgungsrisiko aussetzt. Polykristalliner Diamantkompakt (PDC)-Bohrmeißel können Mehrkosten von 3.000 bis 25.000 USD pro Einheit verursachen, was den Beschaffungsdruck für Minenbetreiber erhöht. Hersteller, die auf Karbid angewiesen sind, können einen Teil dieser Kostensteigerungen absorbieren, um Auftragsvolumina zu schützen. Das US-Energieministerium unterstützte eine Pilotanlage für das Recycling von Wolframkarbid, aber der aktuelle Maßstab ist zu klein, um den kurzfristigen Versorgungsdruck zu lindern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Rotationsmeißel führen nach Volumen, Down-The-Hole (DTH) verändert die Wirtschaftlichkeit von TiefbohrungenRotationsbohrmeißel hielten im Jahr 2026 einen Anteil von 43,4 %, da sie im Tagebau bei Bankbohrungen, Sprenglochararbeiten und im Steinbruchbetrieb weit verbreitet sind. Ihre Position spiegelt die betriebliche Eignung von Rotationssystemen wider, bei denen große Oberflächenflotten eine konsistente Spülung und Energieeffizienz erfordern. Down-The-Hole (DTH)-Hammermeißel sollen bis 2032 mit einem CAGR von 5,8 % wachsen, unterstützt durch tiefere und härtere Erzkörper, bei denen die Bohrlochgenauigkeit wichtiger wird. Sandvik gab im Januar 2026 bekannt, dass Vale Base Metals neun DR416i-Rotationssprenglochanglagen und sieben Leopard DI650i-Down-The-Hole (DTH)-Anlagen für brasilianische Kupferoperationen bestellt hat. Der Auftrag umfasst eine mehrjährige Versorgungsvereinbarung für Gesteinsbohrwerkzeuge und zeigt, warum Minen beide Werkzeugfamilien in ihren Bohrportfolios behalten, anstatt Down-The-Hole (DTH)-Ausrüstung als vollständigen Ersatz für hochvolumige Rotationsbohrungen auf Oberflächenbänken zu betrachten.
Andere Typen umfassen Flügelmeißel, Ankermeißel und Rückspülwerkzeuge für Probenahme und geotechnische Arbeiten. Größere Sprenglöcher können den Einsatzverschleiß beschleunigen, was die Nachfrage nach besseren Karbidsorten und vorausschauender Wartung erhöht. Epiroc gibt an, dass sein Epsilon²-Rotations-Trikegel-Luftlagermeißel Tornado-Vektorluftlager- und Düsenoptimierungsfunktionen verwendet, die Lagerlebensdauer um bis zu 100 % verlängern und die Konuserosion um bis zu 60 % reduzieren kann. Mincons XP+-Rotations-Trikegel-Linie wird in Kanada unter Verwendung proprietärer Wärmebehandlungsverfahren und Felddaten aus globalen Operationen hergestellt und stellt eine spezialisierte Reaktion dar, die sich auf Bohrkosten und Feldleistung konzentriert. Rotations- und Schlagwerkzeuge unterstützen auch Schachtabteufen, Kavernenarbeiten und andere Tunnelbauaktivitäten, was die Anwendungsbasis für den Markt für Bergbaubohrmeißel erweitert.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Material:
Wolframkarbid verankert den Markt, Polykristalliner Diamantkompakt (PDC) schließt die Leistungs-Kosten-LückeWolframkarbid hielt im Jahr 2026 einen Anteil von 37,6 %, da es mit den wichtigsten Meißeltypen und einer breiten Palette von Gesteinsformationen kompatibel ist. Seine Härte von 8,5 bis 9 auf der Mohs-Skala unterstützt seinen Einsatz von weicherem Kalkstein bis hin zu kompetentem Granit. Polykristalliner Diamantkompakt (PDC) soll bis 2032 mit einem CAGR von 6,2 % wachsen, da weniger Meißelwechsel seine höheren Anschaffungskosten in abrasiven Formationen ausgleichen können. China veröffentlichte im Dezember 2025 den Standard MT/T 984-2025 für Polykristalliner Diamantkompakt (PDC)-Dachmeißel in Kohlebergwerken, der ab Juni 2026 in Kraft tritt. Der Standard bietet eine klarere Grundlage für den Einsatz von Polykristallinem Diamantkompakt (PDC) im chinesischen Untertagekohlebergbau.
Sandviks PowerCarbide-Sortiment ist für Rotations-, Down-the-Hole (DTH)- und Oberhammer-Anwendungen erhältlich und verwendet selbsthärtende, Gradienten- und Doppeleigenschafts-Karbidvarianten. Thermisch stabiler Diamant dient den härtesten und heißesten Anwendungen, einschließlich tiefer geothermischer Bohrungen und ultrahartem Gestein, wo die thermischen Grenzen von Polykristallinem Diamantkompakt (PDC)-Schneidern den Einsatz einschränken können. Stahl bleibt eine kostengünstigere Option, verliert jedoch im Hartgestein an Wettbewerbsfähigkeit, wenn seine Abriebfestigkeit die Standzeit begrenzt, und nordamerikanische Zollbelastungen verstärken diese Herausforderung. Synthetischer und industrieller Diamant sowie hybride Matrixkörpermaterialien unterstützen Richtungsbohrungen und geotechnische Probenahmen. Eine Studie aus dem Jahr 2025 über Deep-Learning-basierte Verschleißüberwachung von Polykristallinem Diamantkompakt (PDC) zeigt, dass Echtzeit-Zustandsinformationen bei der Materialauswahl immer wichtiger werden, da sie ungeplante Ausfälle begrenzen können.
Nach Bergbaumethode:
Tagebaubetriebe halten Volumenvorsprung, Untertagebau gewinnt an BedeutungDer Tagebau entfiel im Jahr 2026 auf 56,6 % der Marktgröße für Bergbaubohrmeißel, unterstützt durch Tagebaubetriebe für Kohle, Eisenerz, Kupfer und Gold. Standardisierte Lochmuster, offener Bohranlagenzugang und einfachere Spülung ermöglichen den intensiven Einsatz großer Rotationswerkzeuge mit großem Durchmesser. Der Untertagebau soll bis 2032 mit einem CAGR von 5,9 % wachsen, da Bergleute tiefere und höhergradige Erzkörper erschließen. Tharisa kündigte im Oktober 2025 einen schrittweisen Übergang vom Tagebau zum Untertagebau für Platingruppenmetalle (PGM) und Chromoperationen an, unterstützt durch 547 Millionen USD Übergangskapital bis 2031. Mincon und Epiroc unterzeichneten im September 2025 auch eine 3-jährige Exklusivvereinbarung zur Kommerzialisierung der Hybrid Impact Technology für den Hartgestein-Tagebau.
Die Untertagebauerschließung erfordert häufiger Down-The-Hole (DTH)-Hammermeißel, Langlochwerkzeuge und Raise-Bore-Schneidköpfe als Oberflächenarbeiten. Dies schafft eine Nachfrage nach Werkzeugen mit höheren durchschnittlichen Verkaufspreisen als bei Standard-Oberflächensprenglochwerkzeugen, da beengte Ortsbrust speziellere Schlagkonfigurationen und eine engere Kontrolle über die Bohrqualität erfordern. Resolution Copper schloss die Sanierung und Vertiefung des Schachts Nr. 9 in Arizona ab, einschließlich einer Verlängerung über 6.800 Fuß hinaus. Fernbetrieb hat auch einen stärkeren Sicherheits- und Produktivitätsfall in beengten Untertagebedingungen, wo die Exposition der Belegschaft und schwieriger Zugang anhaltende Betriebsbedenken bleiben. Diese Betriebsanforderungen stärken die Nachfrage nach langlebigen, sensorkompatiblen Werkzeugen im gesamten Markt für Bergbaubohrmeißel und stärken den Markt für Bergbaubohrmeißel für Premium-Untertagebausysteme, insbesondere dort, wo Betreiber das manuelle Handling reduzieren und ungeplante Wechsel unter Tage vermeiden möchten.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
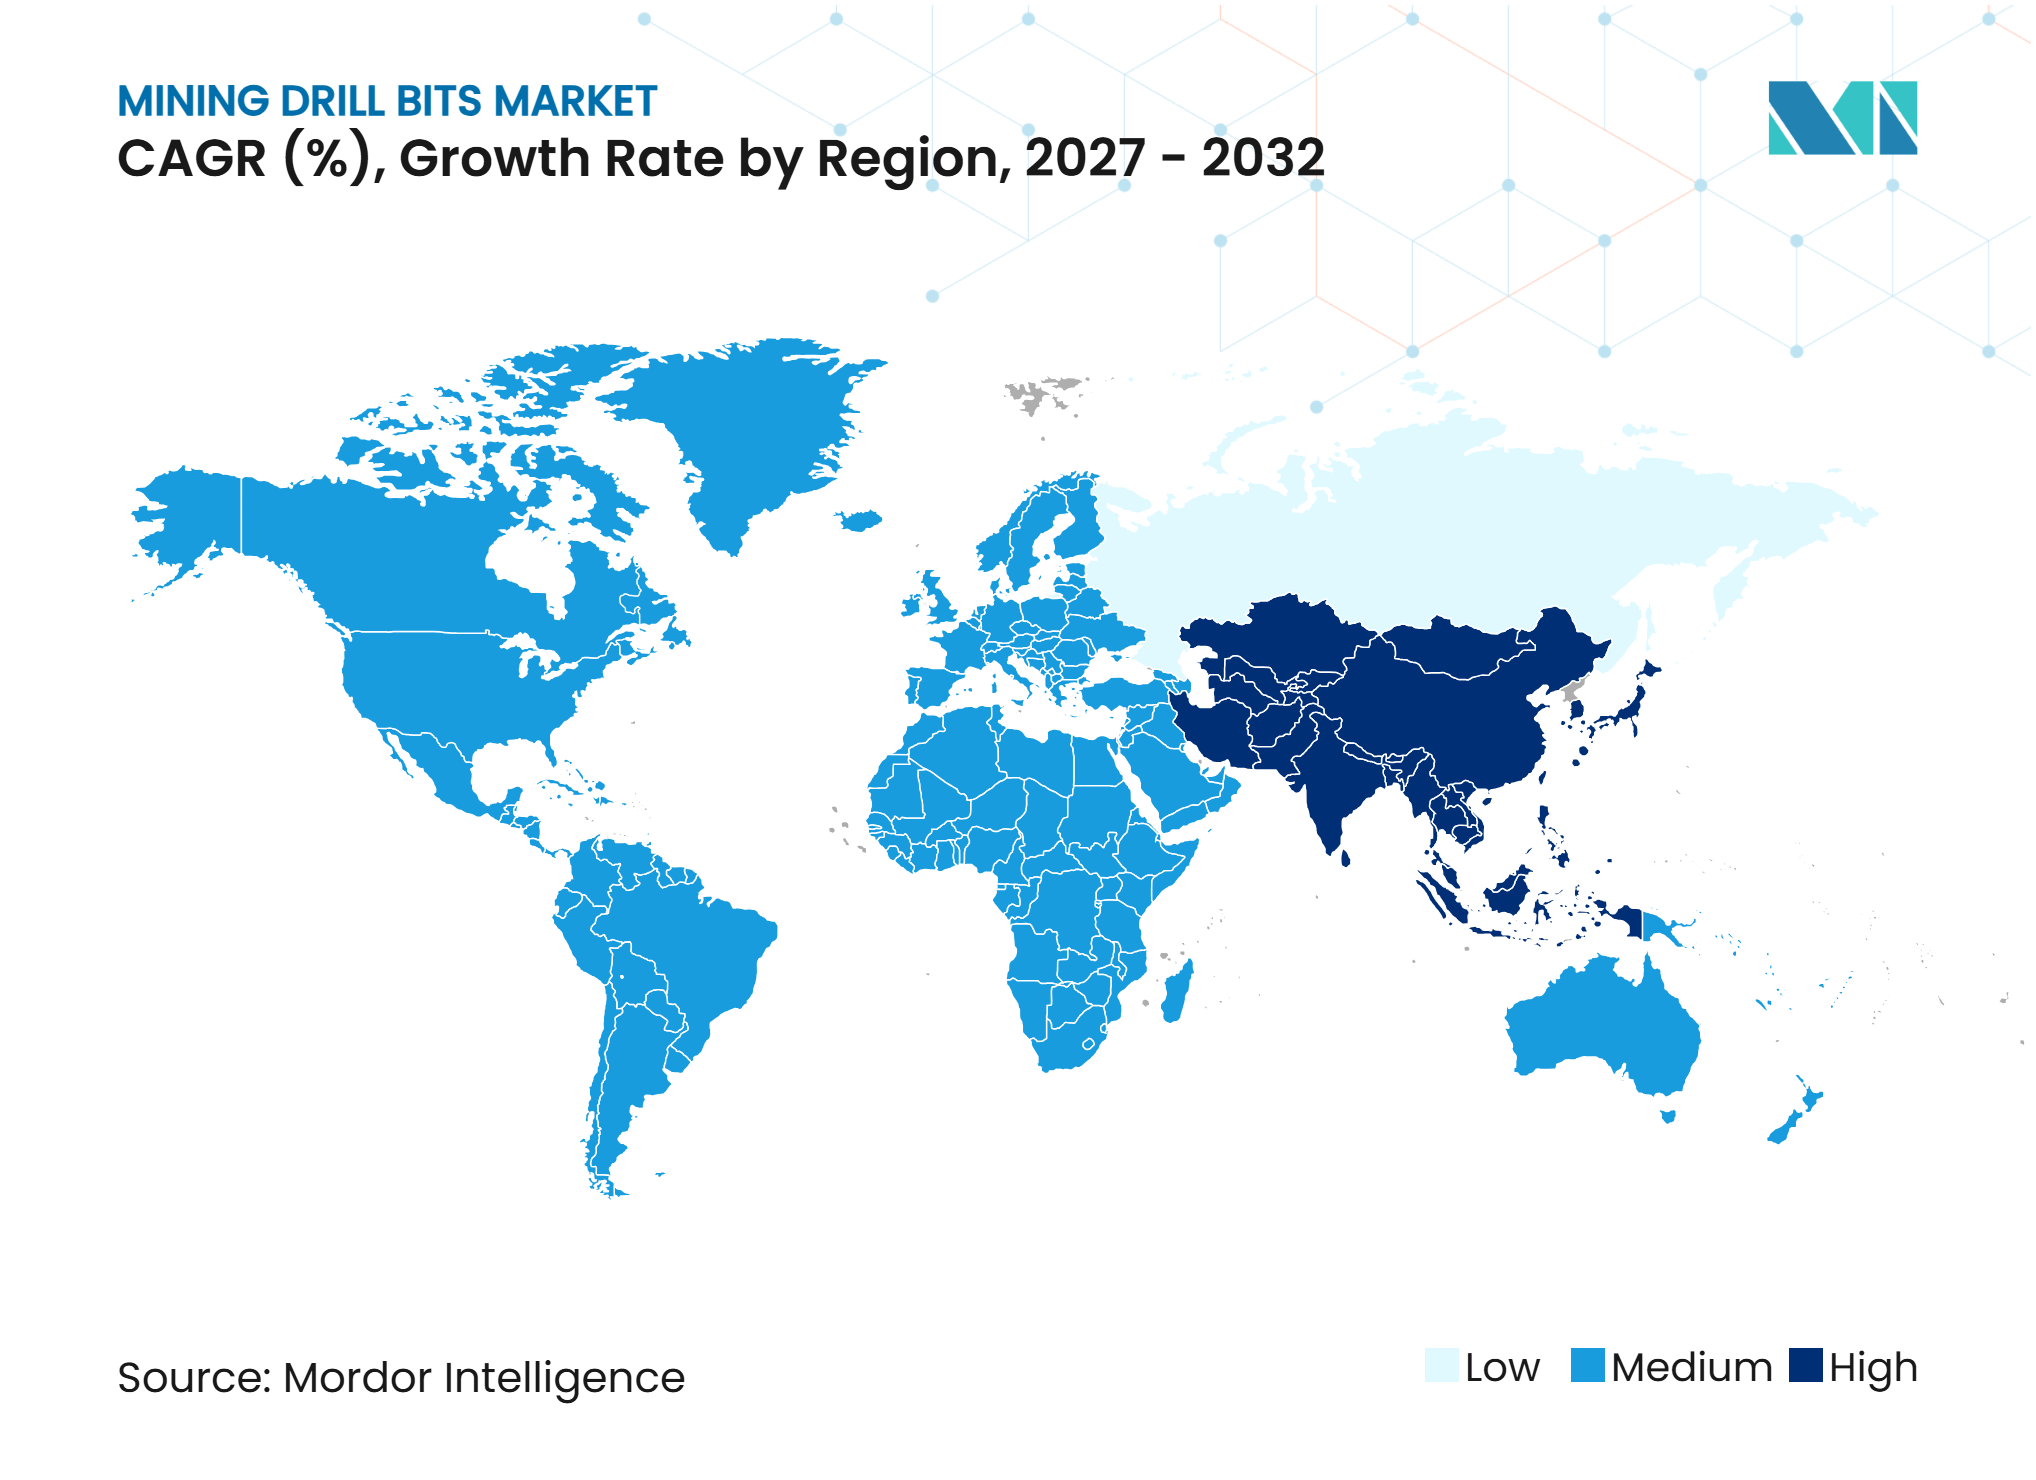
Der Asien-Pazifik-Raum hielt im Jahr 2026 einen Anteil von 43,7 % an der Marktgröße für Bergbaubohrmeißel und soll bis 2032 mit einem CAGR von 6,1 % wachsen. Chinas Kohleproduktion und Batteriemetallexploration, Australiens Eisenerz- und Lithiumoperationen sowie Indiens Mineralpolitik unterstützen die regionale Bohrnachfrage. Indiens Nationale Mission für kritische Mineralien verfügt über 16.300 Crore INR, entsprechend 1,9 Milliarden USD, an Unterstützung und zielt bis 2031 auf 1.200 inländische Explorationsprojekte ab. Indonesiens Nickel- und Kohleoperationen sowie infrastrukturbezogene Mineralaktivitäten in Vietnam und Thailand fügen weitere regionale Nachfrage hinzu. Chinas Linghang-Schildmaschine passierte im Dezember 2025 10.000 Meter unter dem Jangtse-Fluss und zeigte das Ausmaß der Gesteinsunterstützungs- und Tunnelbauaktivitäten in der Region, während Sandvik und Epiroc ihre Vertriebsnetze in Australien und Südostasien ausbauten, um die Ersatznachfrage nach hochverschleißenden Werkzeugen zu bedienen.
Nordamerika und Europa bilden einen weiteren wichtigen Nachfragecluster für Bergbaubohrmeißel, wobei politische Unterstützung und lokalisierte Versorgungsstrategien den Markt für Bergbaubohrmeißel beeinflussen. Eine US-Präsidialverfügung vom März 2025 wies Bundesbehörden an, Genehmigungen zu beschleunigen und die Kapitalbildung für inländische Mineralprojekte zu unterstützen. Resolution Coppers Arbeit am Schacht Nr. 9 unterstützt einen zukünftigen langlebigen Untertagekupfer-Entwicklungszyklus in Arizona. In Europa passierte der Woodsmith-Projekttunnel im Dezember 2025 30 Kilometer und schuf anhaltenden Bohrbedarf rund um das Tunnelprogramm. Sandviks US-amerikanisches Gemeinschaftsunternehmen mit Alpha Metallurgical Resources vom Mai 2026 fügt lokale Fertigungskapazitäten für Gesteinsunterstützung hinzu und adressiert die Zollbelastung.
Südamerika sowie der Afrika- und Naher-Osten-Korridor bieten weitere Expansionsmöglichkeiten für den Markt für Bergbaubohrmeißel. Chile, Brasilien, Peru und Argentinien verankern weiterhin die Nachfrage durch kupferfokussierte Erschließungsprogramme. Die Mantoverde-Erweiterung und Sandviks Brasilien-Bohranlagenauftrag haben mehrjährige Versorgungselemente für Gesteinsbohrwerkzeuge. Mincon meldete im vierten Quartal 2025 ein regionales Umsatzwachstum von 18 % in Westafrika, was auf verbesserte Goldbergbauaktivitäten zurückzuführen ist. Saudi-Arabiens Bergbaudiversifizierung und Marokkos polymetallische Exploration ergänzen die etablierten südafrikanischen Platingruppenmetall- und Goldaktivitäten.
Wettbewerbslandschaft
Marktkonzentration
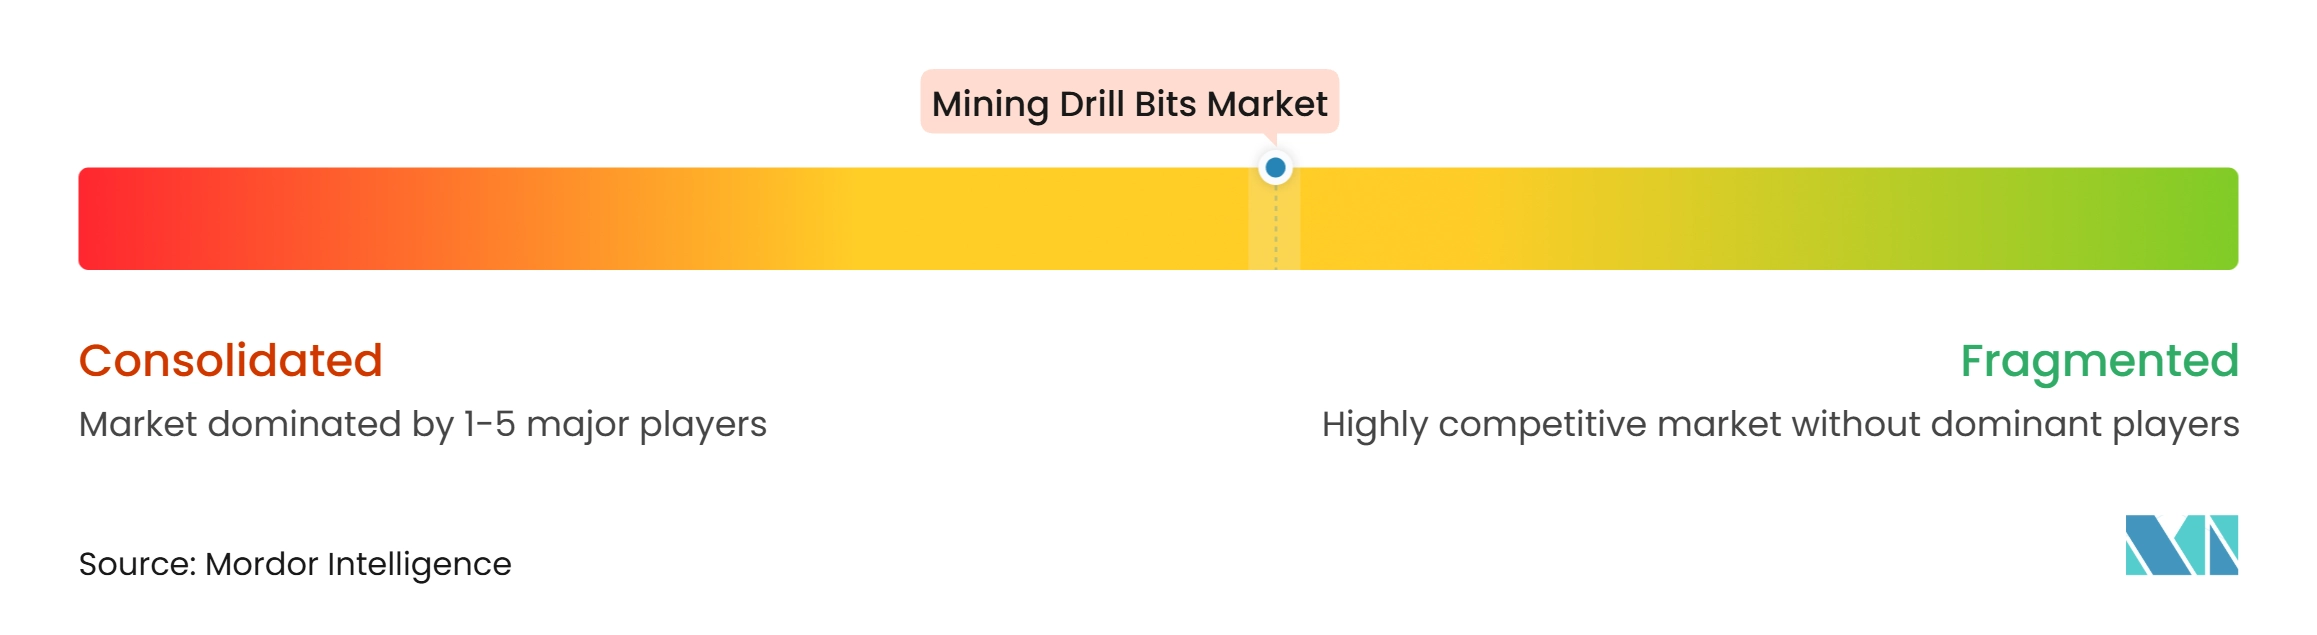
Der Markt für Bergbaubohrmeißel ist im Premiumsegment mäßig konzentriert, wo Sandvik, Epiroc und Atlas Copco Meißel, Stangen, Bohranlagen und Automatisierungssysteme anbieten. Diese integrierten Portfolios ermöglichen es Gerätelieferanten, Bohrausrüstung mit digitaler Überwachung zu kombinieren. Verschleißinformationen aus vernetzten Flotten helfen ihnen, das Werkzeugdesign und den Kundensupport zu verbessern, und können den Entwicklungszyklus für neue Schneiderkonfigurationen und Meißeldesigns verkürzen. Mincon, Robit, Rockmore International, Halco Rock Tools und Numa Tool konkurrieren durch Anwendungswissen, Lieferfähigkeit und regionale Abdeckung. Mincon meldete für 2025 einen Umsatz von 148,7 Millionen EUR und konzentrierte sich weiterhin auf Produkte mit stärkerem geistigem Eigentumsgehalt.
Strategische Partnerschaften sind im Markt für Bergbaubohrmeißel wichtiger geworden, da Minen autonomes Bohren einführen. Die Vereinbarung zwischen Mincon und Epiroc vom September 2025 kombinierte Mincons Schlagtechnik mit der Epiroc-Bohranlagenintegration für das Hybrid Impact Technology-System. Sandvik und Rio Tinto kündigten im Juni 2026 eine Partnerschaft zur Entwicklung interoperabler autonomer Tagebaubohrungen unter Verwendung von Sandvik-Bohranlagen und Rio Tintos Autonomem Bohrsystem an. Sandvik erwarb im April 2026 auch einen 80-prozentigen Anteil an K&Y Diamond, um seine Diamantwerkzeugkompetenz zu stärken. Diese Maßnahmen zeigen, dass Werkzeugtechnologie und Datenzugang beide zu wichtigen Wettbewerbsfaktoren werden.
Chinesische Hersteller, darunter Xiamen Prodrill Equipment, konkurrieren in den Kategorien Down-The-Hole (DTH) und Rotation in Südostasien und Afrika stark über den Preis. Chinas eigene Wolframexportkontrollen haben einen Teil dieses Inputkostenvorteils für karbidorientierte Produzenten geschwächt und erhöhen den Druck auf Lieferanten, die hauptsächlich über niedrigere Kaufpreise konkurrieren. Der Markt für Bergbaubohrmeißel bietet auch Chancen bei geothermischen Bohrungen, Offshore-Windkraftfundamenten und der Vorbereitung von Solarstandorten, wo etablierte Bergbaulieferanten noch keine Produkte in kommerziellem Maßstab entwickelt haben. Der Wettbewerb wird weiterhin von Werkzeugstandzeit, Bohrleistung, Automatisierungskompatibilität und lokalem Serviceumfang abhängen.
Marktführer in der Bergbaubohrmeißel-Branche
-
Sandvik AB
-
Epiroc AB
-
Boart Longyear Limited
-
Caterpillar Inc.
-
Mitsubishi Materials Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Bergbaubohrmeißel Unternehmen in diesem Bericht
- Atlas Copco AB
- Boart Longyear Group Ltd.
- Brunner & Lay, Inc.
- Bulroc (UK) Ltd.
- Caterpillar Inc.
- Center Rock Inc.
- Drill King International, L.P.
- Epiroc AB
- Halco Rock Tools Ltd.
- MICON Drilling GmbH
- Mincon Group plc
- Mitsubishi Materials Corporation
- Numa Tool Company
- Robit Plc
- Rockmore International, Inc.
- Sandvik AB
- Ulterra Drilling Technologies, L.P.
- Varel International Energy Services, Inc.
- Western Drilling Tools Inc.
- Xiamen Prodrill Equipment Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Bergbaubohrmeißel
- Juni 2026: Sandvik und Rio Tinto kündigen Partnerschaft für autonome Tagebaubohrungen an. Die Unternehmen werden gemeinsam interoperable autonome Bohrfähigkeiten entwickeln, die Sandvik i-Series-Oberflächenbohranlagen mit Rio Tintos Autonomem Bohrsystem (ADS™) integrieren, mit dem Ziel des Fernbetriebs mehrerer Bohranlagen vom Perth Operations Centre von Rio Tinto aus, wobei Feldversuche zur Validierung der Leistung gegenüber Produktionszielen geplant sind.
- Mai 2026: Sandvik gründet US-amerikanisches Gemeinschaftsunternehmen für Gesteinsunterstützungsfertigung mit Alpha Metallurgical Resources. Eine neue 100.000 Quadratfuß große Anlage in West Virginia wird Gebirgsanker und Harzkapseln produzieren. Sandvik hält einen Anteil von 51 % und die Vereinbarung umfasst eine langfristige Exklusivliefervereinbarung, die die US-Zollbelastung auf importierte Werkzeuge direkt adressiert.
- April 2026: Sandvik erwirbt 80 % des kanadischen Diamantwerkzeugherstellers K&Y Diamond. Der in Montreal ansässige Hersteller monokristalliner Diamantwerkzeuge erzielte 2025 einen Umsatz von 120 Millionen SEK mit einer starken EBITA-Marge. Die Akquisition erweitert Sandviks Diamantschneiderkompetenz im Einklang mit der Nachfrage nach Präzisionswerkzeugen für Hartgestein.
- Januar 2026: Sandvik liefert 16 autonomiefähige Oberflächenbohranlagen an Vale Base Metals in Brasilien. Neun DR416i-Rotationssprenglochanglagen und sieben Leopard DI650i-Down-The-Hole (DTH)-Anlagen, ausgestattet mit AutoMine für vollautonomen Betrieb, wurden bestellt. Die Lieferungen begannen im vierten Quartal 2025 und erstrecken sich bis 2027.
- Dezember 2025: Epiroc bringt Bohrmeißel der nächsten Generation auf PCD-Basis weltweit auf den Markt. Die PCD-Meißel der zweiten Generation ersetzen die Powerbit X-Reihe und bieten eine behauptete Verlängerung der Standzeit, weniger Meißelwechsel, niedrigere Gesamtbohrkosten und Kohlendioxidemissionsreduzierungen von bis zu 90 % gegenüber herkömmlichen Karbid-Alternativen.
Berichtsumfang des globalen Marktes für Bergbaubohrmeißel
Bergbaubohrmeißel sind spezialisierte Schneidwerkzeuge, die in Bohrausrüstungen verwendet werden, um Gesteinsformationen zu durchdringen, Minerallagerstätten zu erschließen und Spreng-, Explorations- und Produktionsaktivitäten im Bergbau zu erleichtern. Sie werden typischerweise aus langlebigen Materialien wie Wolframkarbid, Polykristallinem Diamantkompakt (PDC), synthetischem und industriellem Diamant, Stahl und thermisch stabilem Diamant hergestellt, um hohen Schlagkräften, abrasiven Bedingungen und erhöhten Temperaturen standzuhalten. Bergbaubohrmeißel werden häufig im Tagebau und Untertagebau für die Gewinnung von Kohle, Eisenerz, Kupfer, Gold und anderen metallischen und nichtmetallischen Mineralien eingesetzt. Sie sind darauf ausgelegt, verschiedene Bohrtechniken, geologische Bedingungen und Gesteinshärtegrade zu unterstützen und tragen dazu bei, die Bohrleistung, Bohrfortschrittsraten, Werkzeugstandzeit und die allgemeine Bergbauproduktivität zu verbessern.
Der globale Markt für Bergbaubohrmeißel ist nach Typ, Material und Bergbaumethode segmentiert. Nach Typ ist der Markt in Rotationsbohrmeißel, Down-the-Hole (DTH)-Hammermeißel und sonstige Bergbaubohrmeißeltypen segmentiert. Nach Material ist der Markt in Wolframkarbid, Polykristallinen Diamantkompakt (PDC), synthetischen und industriellen Diamant, Stahl, thermisch stabilen Diamant und sonstige Materialien segmentiert. Nach Bergbaumethode ist der Markt in Tagebau und Untertagebau segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Bergbaubohrmeißel in 26 Ländern in wichtigen Regionen, darunter Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika. Für jedes Segment werden Marktgrößen und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Rotationsbohrmeißel |
| Down-the-Hole (DTH)-Hammermeißel |
| Sonstige Bergbaubohrmeißeltypen |
| Wolframkarbid |
| Polykristalliner Diamantkompakt (PDC) |
| Synthetischer und industrieller Diamant |
| Stahl |
| Thermisch stabiler Diamant |
| Sonstige Materialien |
| Tagebau |
| Untertagebau |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Rotationsbohrmeißel | |
| Down-the-Hole (DTH)-Hammermeißel | ||
| Sonstige Bergbaubohrmeißeltypen | ||
| Nach Material | Wolframkarbid | |
| Polykristalliner Diamantkompakt (PDC) | ||
| Synthetischer und industrieller Diamant | ||
| Stahl | ||
| Thermisch stabiler Diamant | ||
| Sonstige Materialien | ||
| Nach Bergbaumethode | Tagebau | |
| Untertagebau | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Bergbaubohrmeißel bis 2032 erreichen?
Der Markt für Bergbaubohrmeißel soll bis 2032 2,75 Milliarden USD erreichen, ausgehend von 1,99 Milliarden USD im Jahr 2026 bei einem CAGR von 5,53 %.
Welcher Bohrmeißeltyp führt die Nachfrage an?
Rotationsbohrmeißel führen mit einem Anteil von 43,4 % im Jahr 2026, unterstützt durch Tagebau-Bankbohrungen, Sprenglochararbeiten und Steinbruchbetrieb.
Welcher Bergbaubohrmeißeltyp wächst am schnellsten?
DTH-Hammermeißel sollen bis 2032 mit einem CAGR von 5,8 % wachsen, da der Bergbau sich hin zu tieferen und härteren Erzkörpern verlagert.
Welches Material gewinnt im Hartgesteinsbohrbereich am stärksten an Bedeutung?
Polykristalliner Diamantkompakt (PDC) soll bis 2032 mit einem CAGR von 6,2 % wachsen, da eine längere Werkzeugstandzeit Meißelwechsel in abrasiven Formationen reduzieren kann.
Warum ist der Untertagebau für Bohrmeißellieferanten wichtig?
Der Untertagebau soll bis 2032 mit einem CAGR von 5,9 % wachsen und erfordert DTH-, Langloch- und Raise-Bore-Werkzeuge mit höheren technischen Anforderungen.
Welche Region bietet die stärksten Wachstumsaussichten?
Der Asien-Pazifik-Raum hielt im Jahr 2026 43,7 % des Umsatzes und soll bis 2032 mit einem CAGR von 6,1 % wachsen, unterstützt durch Bergbauaktivitäten in China, Australien, Indien und Südostasien.