
鉱山用ドリルビット市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
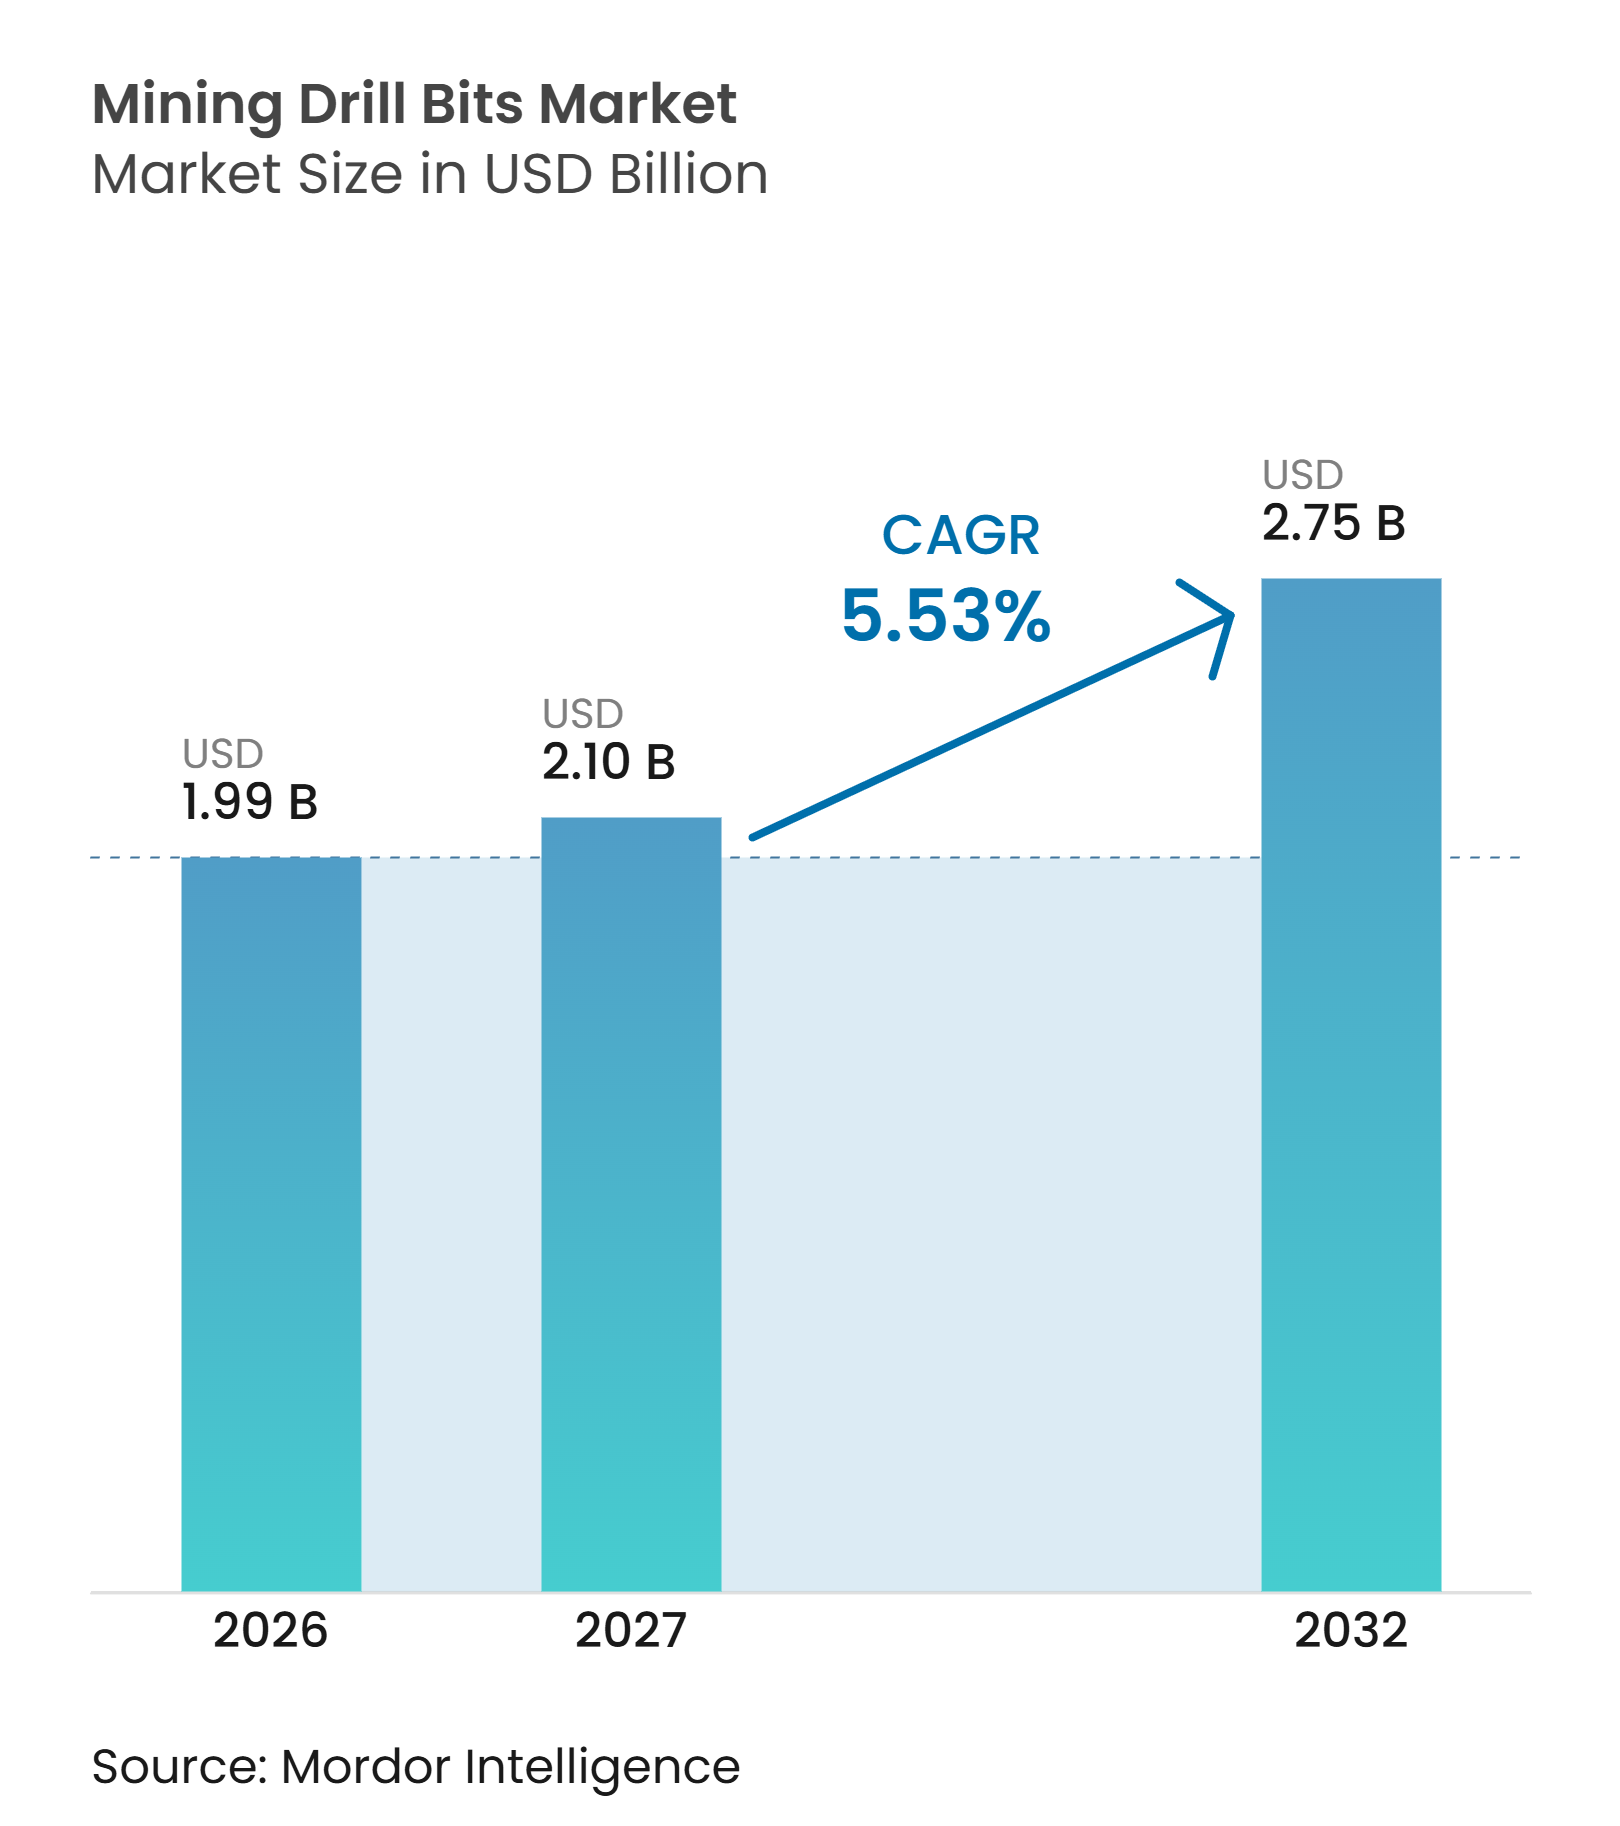
| 市場規模 (2027) | 2.10 十億米ドル |
| 市場規模 (2032) | 2.75 十億米ドル |
| 成長率 (2027 - 2032) | 5.53 % |
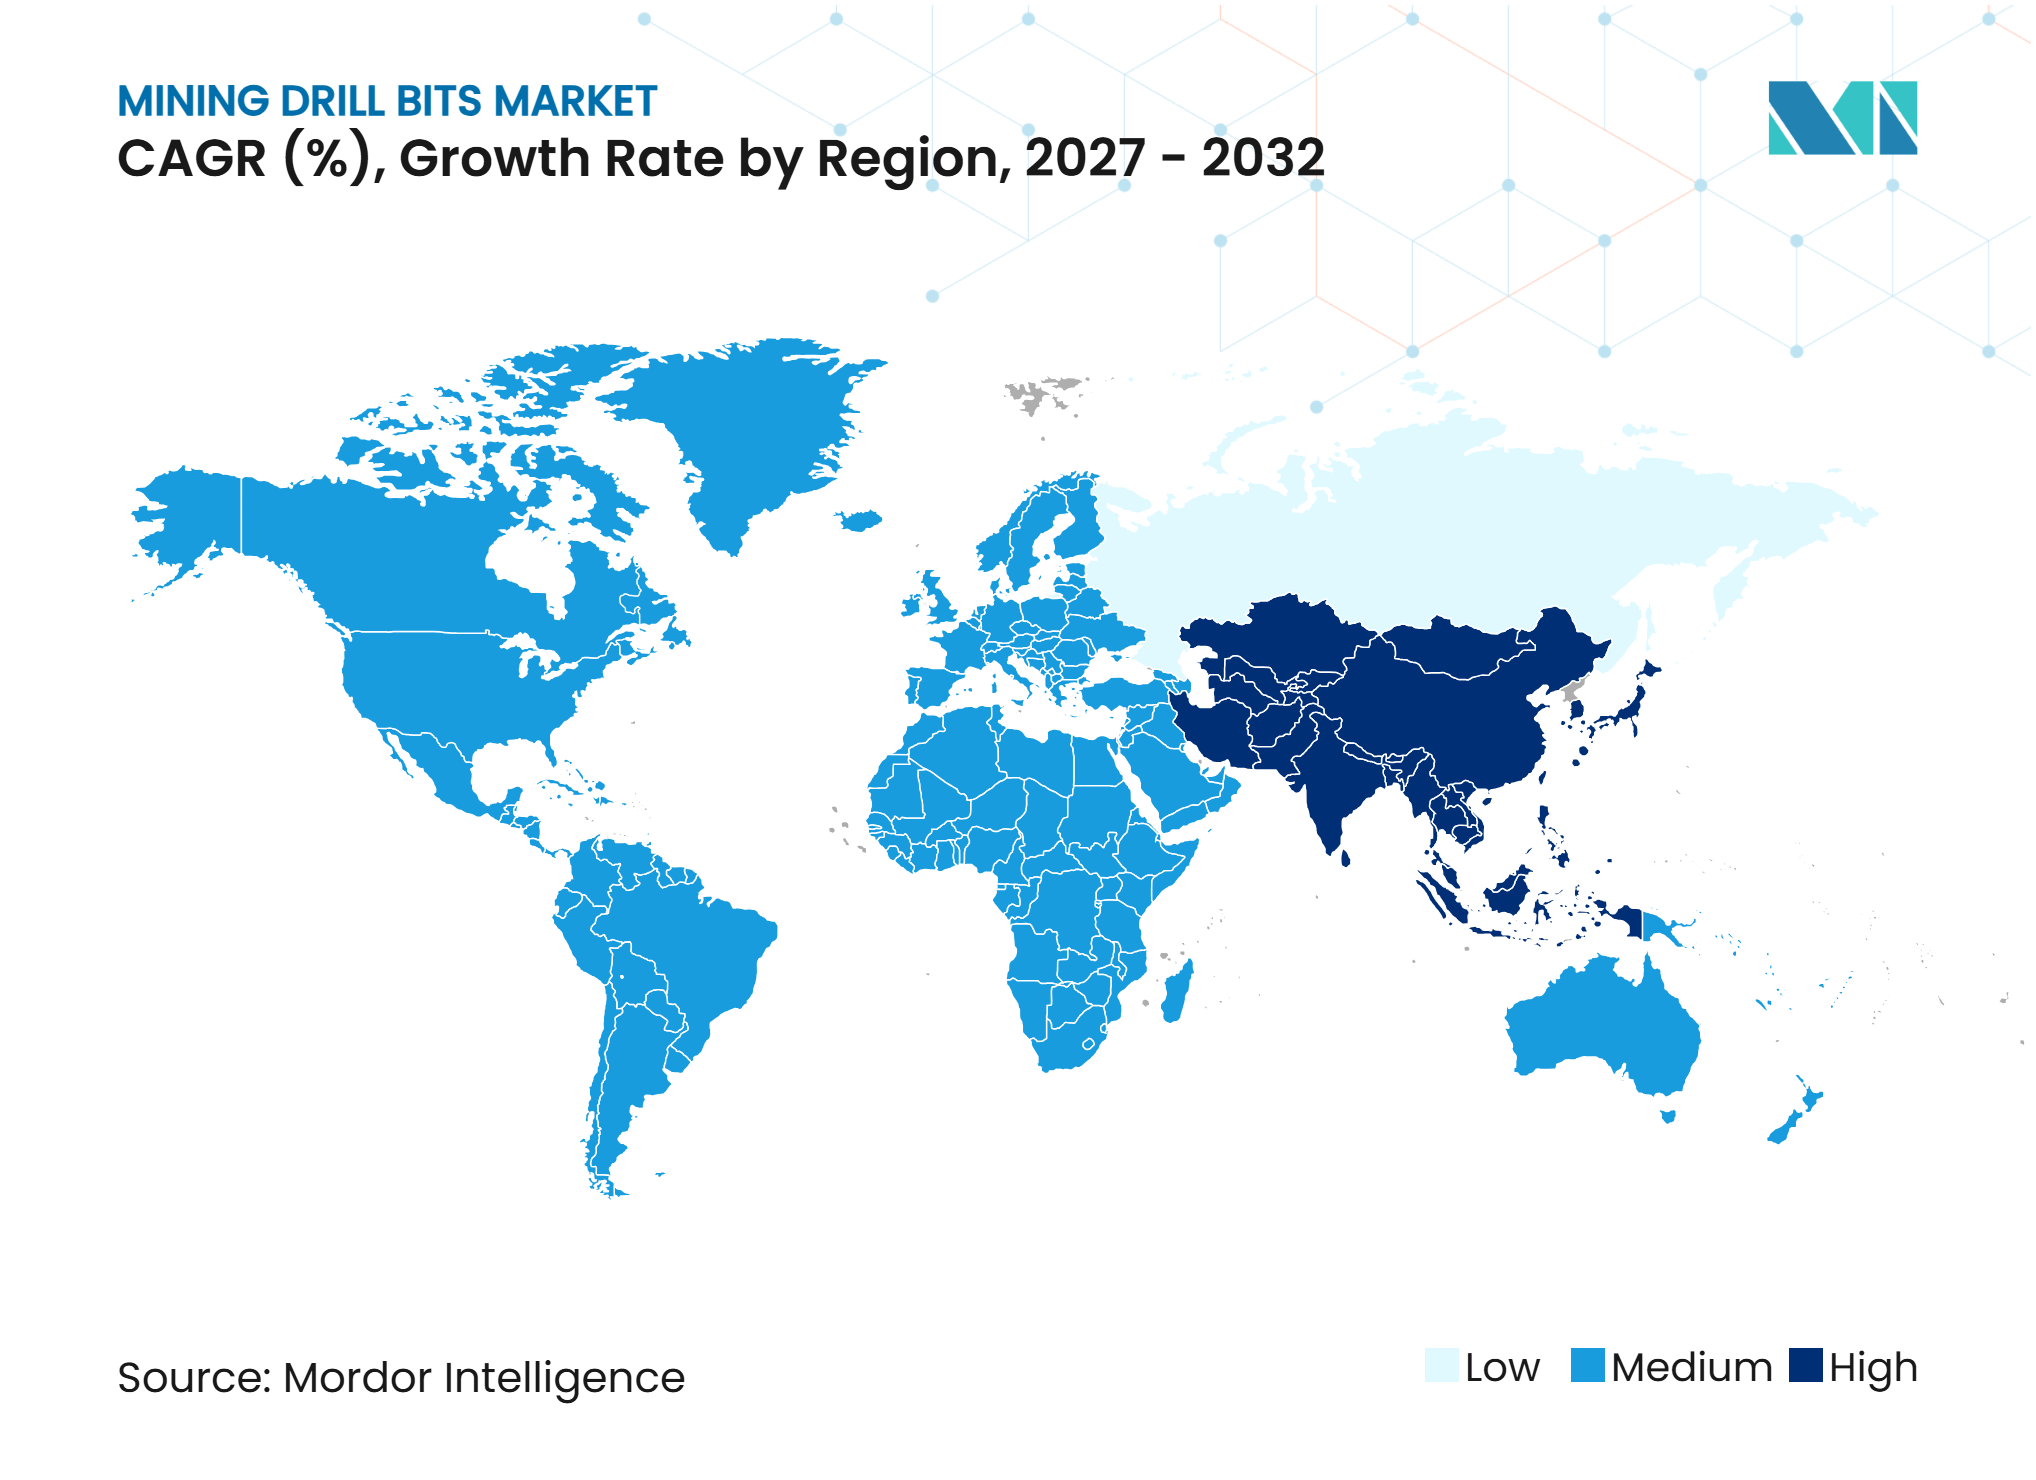
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる鉱山用ドリルビット市場分析
鉱山用ドリルビット市場規模は、2026年に1.99 ビリオン 米ドル、2027年に2.10 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 5.53%で2032年までに2.75 ビリオン 米ドルに達する見込みです。探査プログラムが複数の主要採掘地域において銅、リチウム、コバルト、希土類元素を対象とするにつれ、硬質かつ研磨性の高い鉱床で使用可能なツールへの需要がシフトしています。主要採掘管轄区域における公的支援および許認可改革は、探査および鉱山開発のパイプラインを強化しており、より長期的な削プログラムを支えています。[1] 鉱山用ドリルビット市場はまた、より深い坑内開発によっても形成されており、そこではダウンザホール(DTH)やその他の特殊ツールが標準的な露天掘り機器よりも重要性を増しています。自動化の進展により、予期せぬビット故障のコストが増大しており、摩耗データを提供できる長寿命ツールの選択がオペレーターに促されています。原材料価格の変動と長期化する環境許認可は依然として重要な制約要因ですが、確約済みの拡張プロジェクトが予測期間を通じた継続的な需要の可視性を提供しています。
主要レポートのポイント
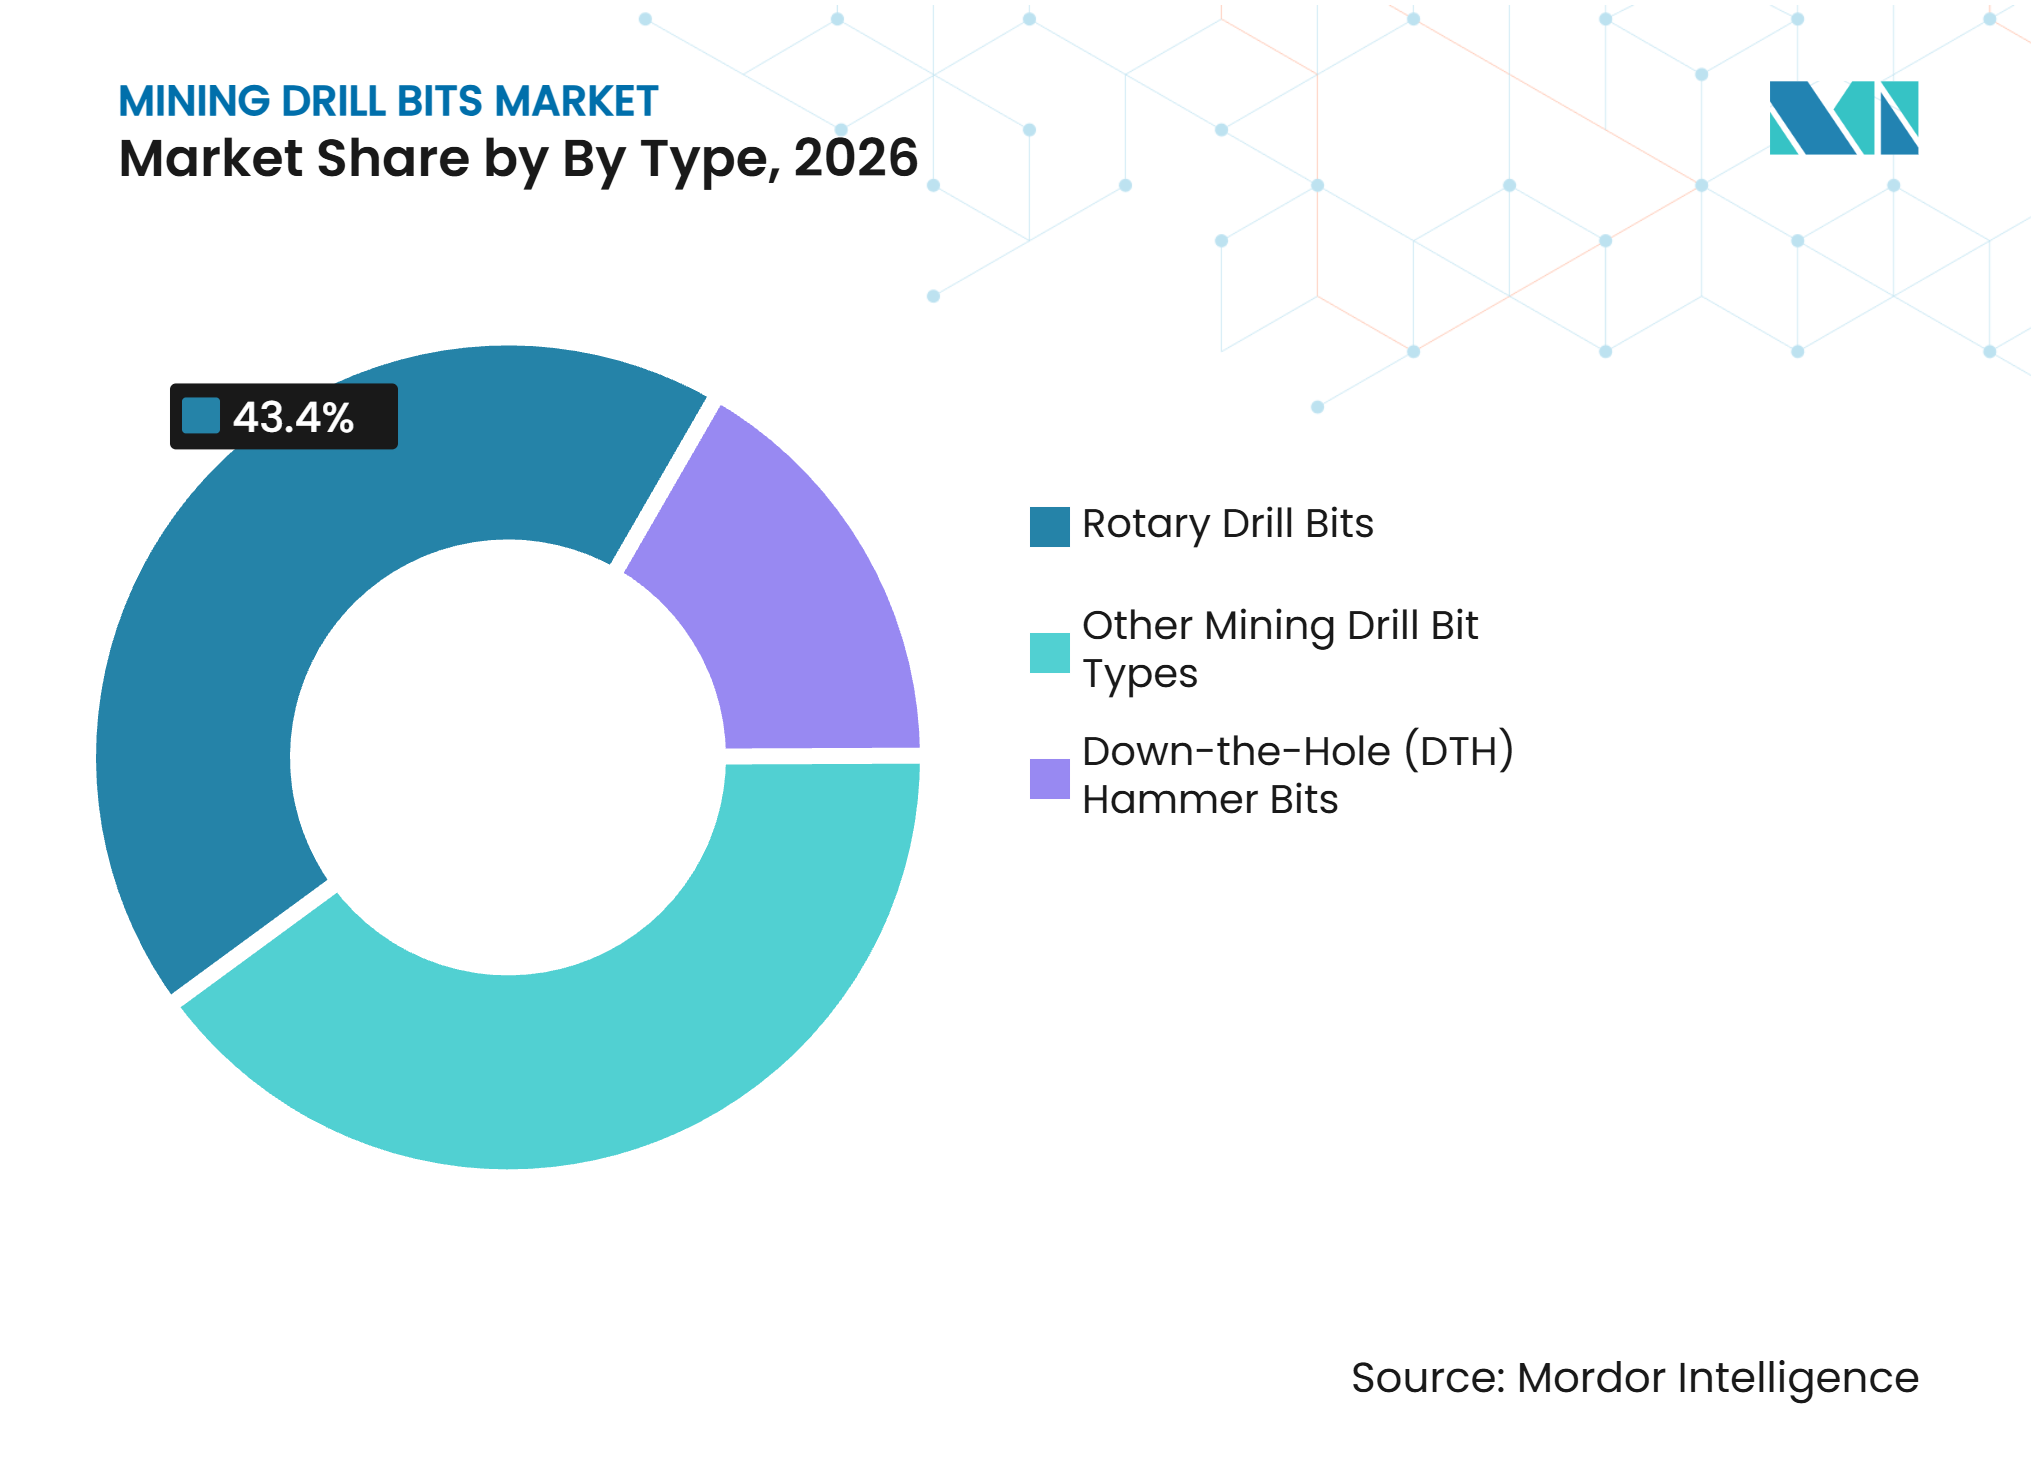
- タイプ別では、ロータリードリルビットが2026年の鉱山用ドリルビット市場シェアの43.4%を占め、ダウンザホール(DTH)ハンマービットは2032年にかけてCAGR 5.8%で成長ると予測されています。
- 材料別では、タングステンカーバイドが2026年の鉱山用ドリルビット市場シェアの37.6%を占め、多結晶ダイヤモンドコンパクトは2032年にかけてCAGR 6.2%で成長すると予測されています。
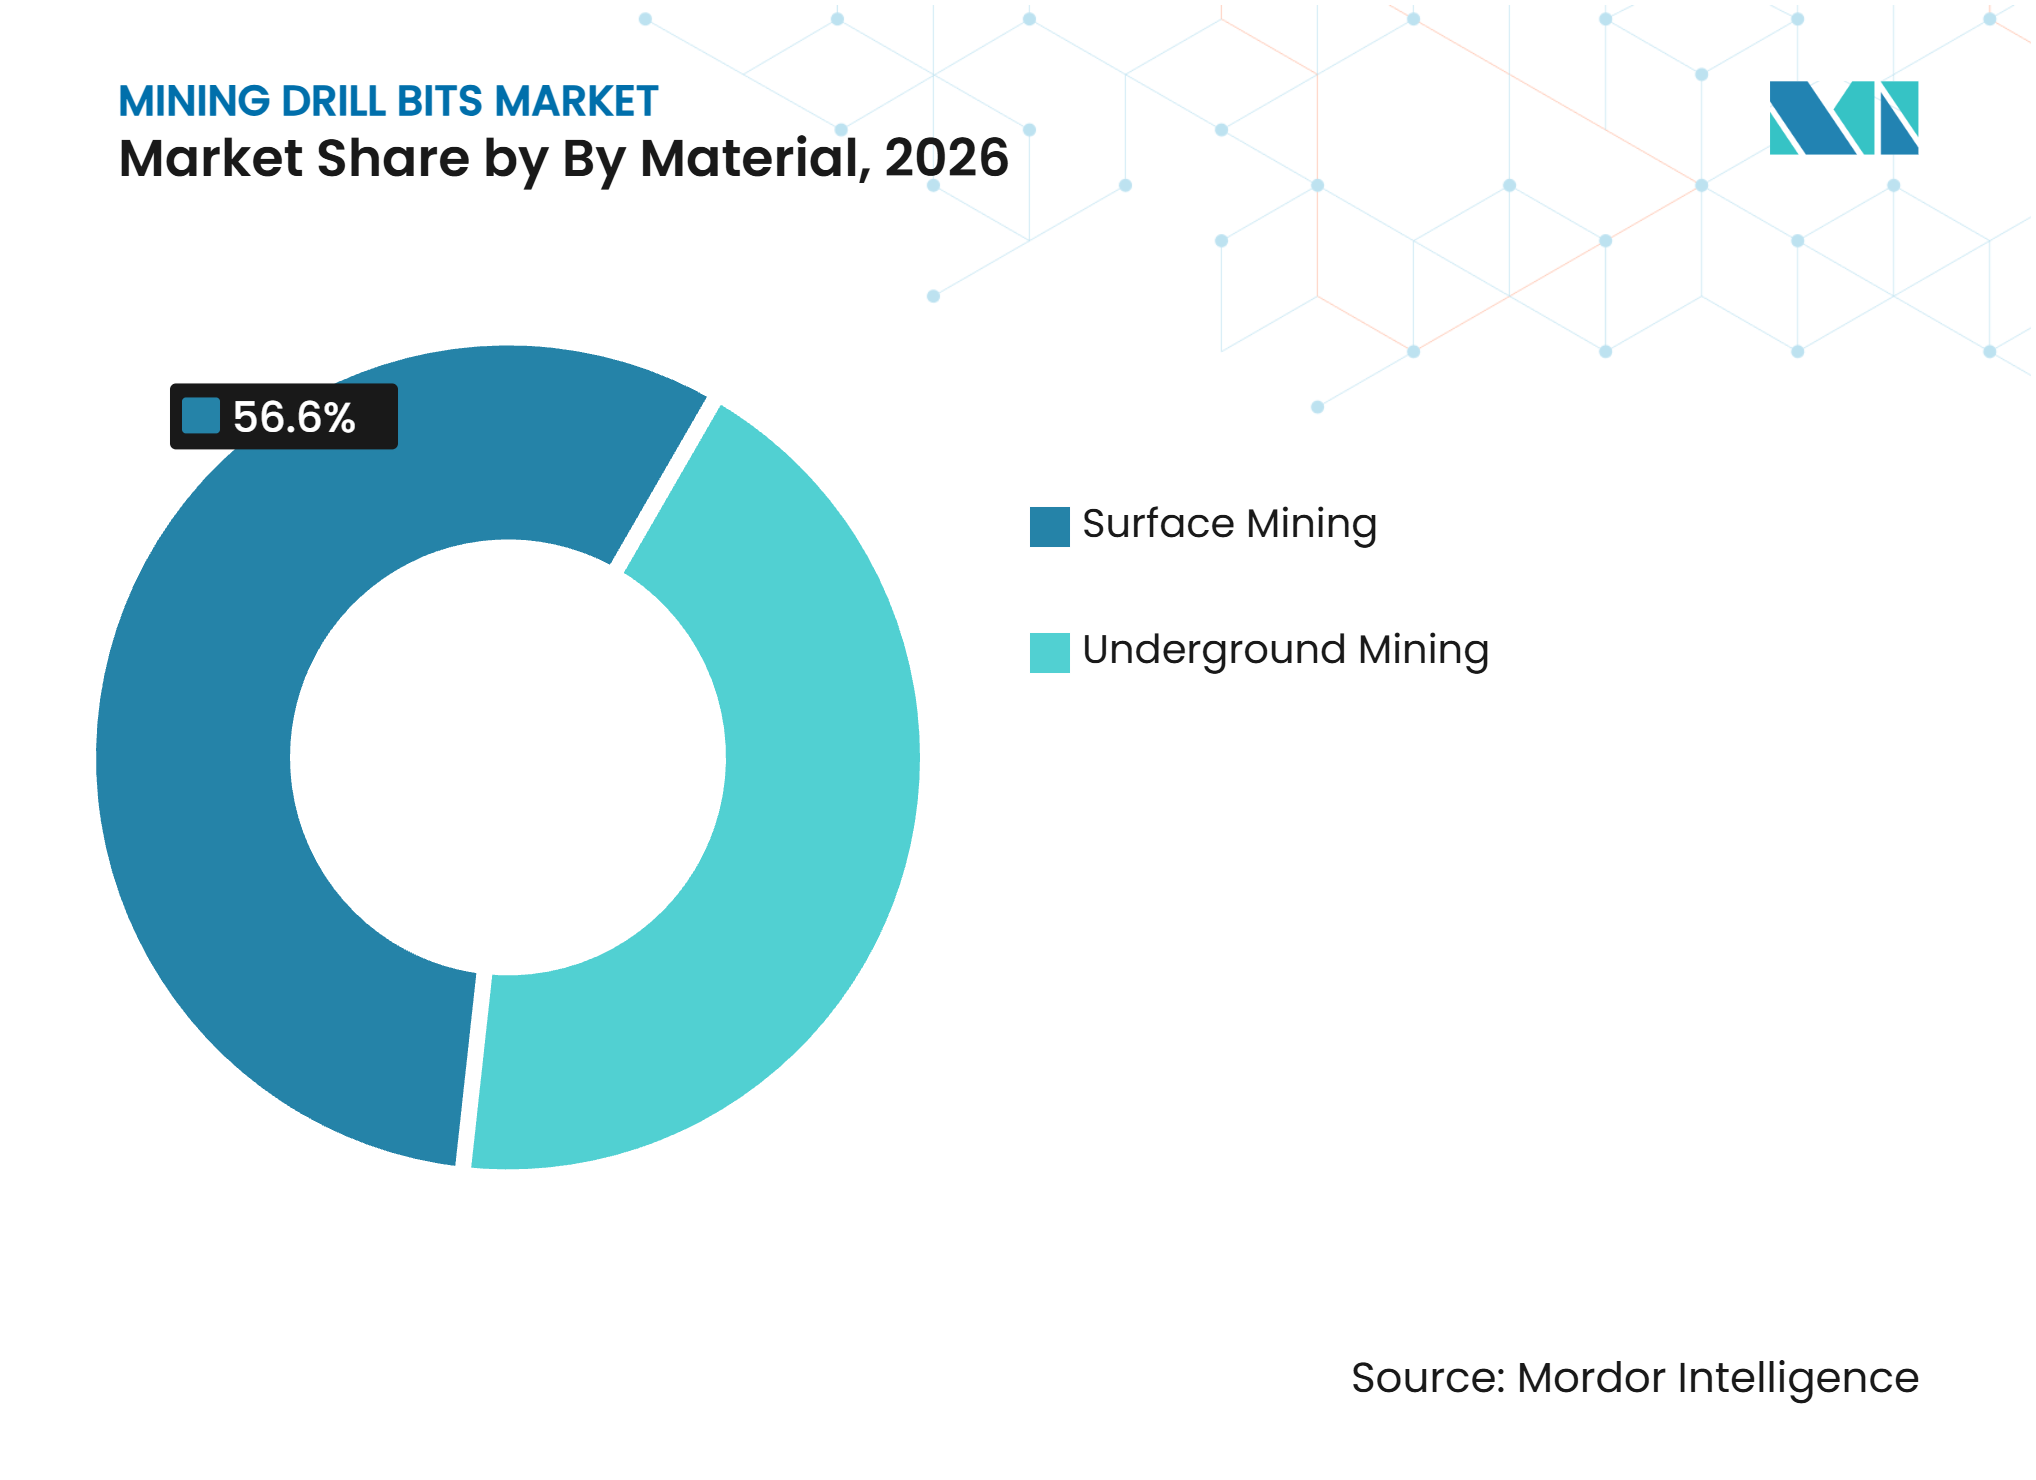
- 採掘方法別では、露天掘りが2026年の収益の56.6%を占め、坑内掘りは2032年にかけてCAGR 5.9%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の収益の43.7%を占め、2032年にかけてCAGR 6.1%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 重要鉱物および硬岩探査への需要増加 | +1.3% | 世界全体、特にアジア太平洋、南北アメリカ、アフリカに集中 | 長期(4年以上) |
| 露天掘りおよび坑内掘り採掘能力の拡大 | +1.0% | アジア太平洋、南米、サブサハラアフリカ | 中期(2〜4年) |
| 自動化、遠隔操作、予知保全 | +0.8% | 北米、オーストラリア、北欧 | 中期(2〜4年) |
| より高い掘削速度および1メールあたりコスト低減への需要 | +0.6% | 世界全体、特に大規模フリート露天掘り操業 | 短期(2年以内) |
| インフラ、トンネル掘削、採石活動 | +0.4% | アジア太平洋、欧州、中東 | 中期(2〜4年) |
| 国内鉱物生産に対する政府支援 | +0.5% | 米国、欧州連合、インド、オーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
重要鉱物および硬岩探査への需要増加
重要鉱物の探査は、鉱山用ドリルビット市場全体で掘削要件を増大させています。銅ポーフィリー、リチウムペグマタイト、希土類鉱床は、より硬く研磨性の高い地層に耐えられるツールを必要とすることが多いです。国際エネルギー機関は、米国、欧州連合、オーストラリア、カナダ、インドの各国政府が鉱物供給の強化に向けた政策を推進していると報告しています。欧州連合は重要原材料法のもとで47の戦略的プロジェクトを特定し、より迅速な開発と資金調達へのアクセスを支援しています。[2] 中国の2025年4月の希土類輸出規制は欧州の自動車サプライチェーンを混乱させ、鉱物不足が下流メーカーに急速に影響を与えることを示しました。[3] これらの状況は、硬岩プログラムにおけるダウンザホール(DTH)および多結晶ダイヤモンドコンパクト(PDC)ツールを有利にし、掘削メートル数の増加を超えた付加価値を鉱山用ドリルビット市場にもたらし、特殊ツールサプライヤーの製品ミックスを改善しています。
露天掘りおよび坑内掘り採掘能力の拡大
確約済みの鉱山投資は、鉱山用ドリルビット市場に開発掘削の明確なパイプラインをもたらしています。BHPは2025年10月、より深い鉱石へのアクセス、電気鉄道の拡張、鉱石処理の改善を支援するため、オリンピックダムに対してAUD 840 ミリオン(米ドル換算で550 ミリオン 米ドル相当)を超える投資を発表しました。[4] Capstone Copperは2025年第3四半期にマントベルデ最適化プロジェクトを承認し、176 ミリオン 米ドルの拡張資本を投じ、処理量を1日あたり32,000トンから45,000トンに増加させる計画です。Codelcoは2025年3月にチュキカマタでAcop CC 110拡張を完了し、坑内移行のための43キロメートルの主要トンネルを開通させました。成熟した露天掘り鉱床が減少するにつれ、より多くの採掘企業がより深い鉱石ゾーンへと移行しています。この動きは特殊な打撃ツールを支援し、各掘削キャンペーンの価値を高めています。
自動化、遠隔操作、予知保全
自動化により、1回の故障が連結された掘削フリートを中断させる可能性があるため、ドリルビットの信頼性がより重要になっています。Sandvikは2025年5月にAutoMine Surface Fleetを導入し、1人のオペレーターが連結された場所から15台以上のiシリーズ地表リグを管理できるようにしました。このシステムはフィンランドのBoliden社ケビッツァ鉱山において過酷な鉱物・気象条件下でフィールド検証され、信頼性の高いデータ対応消耗品への重点強化を通じて鉱山用ドリルビット市場を支援しています。2025年の166件の研究レビューにより、機械学習システムがドリルビットの摩耗を早期に特定し、運営費を削減できることが明らかになりました。リグとビットの両方を供給する機器メーカーは、設置済みフリート全体からリアルタイムの摩耗情報を受け取ります。この優位性は鉱山用ドリルビット市場におけるビット調達に影響を与える可能性があります。なぜなら、鉱山オペレーターは既存のリグおよびデータシステム内で機能し、連結フリート全体で同じパフォーマンス情報を活用できるツールを好む場合があるからです。
より高い掘削速度および1メートルあたりコスト低減への需要
大規模鉱山は購入価格だけでなく1メートルあたりコストで掘削ツールを評価することが増えており、この調達シフトが鉱山用ドリルビット市場に影響を与えています。交換前により多くのメートルを掘削できるツールは、段取り替え時間とメンテナンス中断を削減できます。Epiroc は2025年12月に次世代PCDドリルビットを発売し、従来のカーバイド代替品と比較して長いサービス寿命と最大90%低い二酸化炭素排出量を提供すると述べました。SandvikのPowerCarbideグレードは、掘削性能を低下させることなく研磨性条件下でのインサート寿命を延長するよう設計されています。ツール寿命の延長により、リグの再配置、メンテナンス、手作業の需要を削減できます。これらの経済性は、材料投入コストが高くなった場合でも鉱山用ドリルビット市場におけるプレミアム製品の採用を支援します。なぜなら、掘削中断の運営コストがツールの購入価格の差を上回る可能性があるからです。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 環境許認可および鉱山閉鎖責任 | -0.5% | オーストラリア、欧州連合、北米 | 長期(4年以上) |
| タングステン、鉄鋼、ダイヤモンドカッターのコスト変動 | -0.7% | 世界全体、特に北米および欧州連合で顕著 | 短期(2年以内) |
| 商品価格および採掘設備投資の景気循環性 | -0.4% | 世界全体、特に南米およびアフリカで影響大 | 中期(2〜4年) |
| 不均質および超硬地層におけるビット故障リスク | -0.3% | 硬岩地域、アジア太平洋、南部アフリカ、カナダ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
環境許認可および鉱山閉鎖責任
より厳格な閉鎖・修復規則は、探査掘削から開発掘削への移行を遅らせる可能性があります。西オーストラリア州は2025年11月に鉱山閉鎖計画ガイドラインを更新し、より詳細な環境規定と閉鎖責任の公開開示を義務付けました。国際採掘・金属評議会も、閉鎖に関する考慮事項を鉱山計画の早期段階に組み込むよう求めています。これらの要件は、掘削開始前にプロジェクト開発者に対してより大きな財政的・行政的負担を課します。この影響は、初期段階の掘削において相当のシェアを担うジュニア探鉱会社に特に関連します。オーストラリア、欧州、カナダにおけるより厳格な承認プロセスは、オペレーターが有望な鉱物資源を特定し初期開発作業を進める意向を持っている場合でも、鉱山用ドリルビット市場の需要を遅らせる可能性があります。
タングステン、鉄鋼、ダイヤモンドカッターのコスト変動
原材料インフレは鉱山用ドリルビットメーカーにとって即時の制約となっています。中国がタングステンおよびその他の重要金属を対象とした輸出規制を導入した後、タングステンカーバイド粉末価格は2025年末までに前年比231%以上上昇しました。中国は世界のタングステン需要の83%を供給しており、メーカーは集中した供給条件にさらされています。多結晶ダイヤモンドコンパクト(PDC)ドリルビットは1ユニットあたり3,000 米ドルから25,000 米ドルの追加コストがかかる場合があり、鉱山オペレーターの調達圧力を高めています。カーバイドに依存するメーカーは、受注量を守るためにこれらのコスト増加の一部を吸収する可能性があります。米国エネルギー省はタングステンカーバイドリサイクル施設のパイロット事業を支援しましたが、現在の規模は近期の供給圧力を緩和するには小さすぎます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ロータリービットが数量でリード、ダウンザホール(DTH)が深孔経済性を再構築ロータリードリルビットは2026年に43.4%を占めました。これは、大規模露天掘りベンチ掘削、発破孔作業、採石において広く使用されているためです。その地位は、大規模地表フリートが一貫したフラッシングとエネルギー効率を必要とする場所でのロータリーシステムの運用適合性を反映しています。ダウンザホール(DTH)ハンマービットは、孔内精度がより重要になる深部・硬質鉱体に支えられ、2032年にかけてCAGR 5.8%で成長すると予測されています。Sandvikは2026年1月、Vale Base Metalsがブラジルの銅操業向けに9台のDR416iロータリー発破孔リグと7台のLeopard DI650iダウンザホール(DTH)リグを発注したと発表しました。この発注には複数年にわたる岩石ツール供給契約が含まれており、鉱山が地表ベンチでの大量ロータリー掘削の完全な代替としてダウンザホール(DTH)機器を扱うのではなく、両方のツールファミリーを掘削ポートフォリオに維持する理由を示しています。
その他のタイプには、サンプリングおよび地盤工学的作業に使用されるウィングビット、アンカービット、逆循環ツールが含まれます。より大きな発破孔はインサートの摩耗を加速させる可能性があり、より優れたカーバイドグレードと予知保全への需要が高まっています。Epiroc は、Epsilon²ロータリートリコーンエアベアリングビットがTornadoベクタードエアベアリングおよびノズル最適化機能を使用し、ベアリング寿命を最大100%延長し、コーン侵食を最大60%削減できると述べています。MinconのXP+ロータリートリコーンラインはカナダで製造され、独自の熱処理プロセスとグローバル操業からのフィールドデータを使用しており、掘削コストとフィールドパフォーマンスに焦点を当てた専門家の対応を示しています。ロータリーおよび打撃ツールはまた、立坑掘削、空洞作業、その他のトンネル掘削活動を支援し、鉱山用ドリルビット市場の用途基盤を広げています。



材料別:
タングステンカーバイドが市場を支え、多結晶ダイヤモンドコンパクト(PDC)がパフォーマンスとコストのギャップを縮小タングステンカーバイドは2026年に37.6%を占めました。これは主要なビットタイプおよび幅広い岩石地層との互換性があるためです。モース硬度8.5〜9の硬さは、より軟らかい石灰岩から堅固な花崗岩まで幅広い用途を支えています。多結晶ダイヤモンドコンパクト(PDC)は、研磨性地層においてビット交換回数の削減が高い初期コストを相殺できるため、2032年にかけてCAGR 6.2%で成長すると予測されています。中国は2025年12月に石炭鉱山における多結晶ダイヤモンドコンパクト(PDC)ルーフビットに関するMT/T 984-2025規格を発行し、2026年6月から施行されます。この規格は、中国の坑内石炭操業における多結晶ダイヤモンドコンパクト(PDC)使用のより明確な基準を提供します。
SandvikのPowerCarbideレンジは、ロータリー、ダウンザホール(DTH)、トップハンマー用途に対応しており、自己硬化型、グラジエント型、デュアルプロパティ型のカーバイドバリアントを使用しています。熱安定ダイヤモンドは、多結晶イヤモンドコンパクト(PDC)カッターの熱的限界が使用を制限する可能性がある深部地熱井や超硬岩探査を含む、最も硬く高温の用途に対応します。鉄鋼はより低コストの選択肢ですが、耐摩耗性がサービス寿命を制限する硬岩では競争力を失い、北米の関税圧力がこの課題に加わります。合成・工業用ダイヤモンドおよびハイブリッドマトリックスボディ材料は、方向性掘削および地盤工学的サンプリングを支援します。深層学習ベースの多結晶ダイヤモンドコンパクト(PDC)摩耗モニタリングに関する2025年の研究は、リアルタイムの状態情報が材料選択においてより重要になっていることを示しており、予期せぬ故障を制限できます。
採掘方法別:
露天掘りが数量優位を維持、坑内掘りが台頭露天掘りは2026年の鉱山用ドリルビット市場規模の56.6%を占め、露天掘り石炭、鉄鉱石、銅、金の操業に支えられています。標準化された孔パターン、開放的なリグアクセス、シンプルなフラッシングにより、大口径ロータリーツールの高い使用率が可能です。坑内掘りは、採掘企業がより深く高品位の鉱体を追求するにつれ、2032年にかけてCAGR 5.9%で成長すると予測されています。Tharisaは2025年10月、2031年までに547 ミリオン 米ドルの移行資本を投じ、露天掘りから坑内掘りへの白金族金属(PGM)およびクロム操業の段階的移行を発表しました。MinconとEpirocも2025年9月に硬岩露天掘り向けハイブリッドインパクトテクノロジーの商業化に関する3年間の独占契約を締結しました。
坑内開発では、露天掘り作業よりもダウンザホール(DTH)ハンマービット、ロングホールシステム、レイズボーアカッターが多く必要とされます。これにより、標準的な露天掘り発破孔製品よりも平均販売価格が高いツールへの需要が生まれます。狭い坑道では、より特殊な打撃構成と掘削品質の厳密な管理が必要なためです。Resolution Copperはアリゾナ州で第9立坑の修復と深化を完了し、6,800フィートを超える延伸を行いました。遠隔操作は、労働力の露出と困難なアクセスが持続的な運営上の懸念となる狭い坑内条件において、安全性と生産性の面でより強力なケースを持っています。これらの運営要件は、鉱山用ドリルビット市場全体で耐久性のあるセンサー対応ツールへの需要を強化し、特に手作業を削減し坑内での予定外の交換を避けようとするオペレーターにとって、プレミアム坑内システムの鉱山用ドリルビット市場を強化しています。

地域分析
アジア太平洋は2026年の鉱山用ドリルビット市場規模の43.7%を占め、2032年にかけてCAGR 6.1%で成長すると予測されています。中国の石炭生産とバッテリー金属探査、オーストラリアの鉄鉱石とリチウム操業、インドの鉱物政策が地域の掘削需要を支えています。インドの国家重要鉱物ミッションは16,300 クロール インドルピー(1.9 ビリオン 米ドル相当)の支援を有し、2031年までに国内1,200件の探査プロジェクトを目標としています。インドネシアのニッケルおよび石炭操業、ベトナムタイのインフラ関連鉱物活動がさらなる地域需要を加えています。中国の凌航シールドマシンは2025年12月に揚子江下10,000メートルを通過し、地域における岩盤支持とトンネル掘削活動の規模を示しました。一方、SandvikとEpirocはオーストラリアおよび東南アジアで高摩耗ツールの交換需要に対応するため流通ネットワークを拡大しました。
北米と欧州は鉱山用ドリルビットのもう一つの重要な需要クラスターを形成しており、政策支援と地域化されたサプライ戦略が鉱山用ドリルビット市場に影響を与えています。2025年3月の米国大統領令は、連邦機関に対して国内鉱物プロジェクトの許認可加速と資本形成支援を指示しました。Resolution CopperのNo.9立坑作業は、アリゾナ州における将来の長期坑内銅開発サイクルを支援します。欧州では、Woodsmithプロジェクトのトンネルが2025年12月に30キロメートルを超え、トンネルプログラム周辺での継続的な掘削需要を生み出しました。Sandvikの2026年5月のAlpha Metallurgical Resourcesとの米国合弁事業は、地元の地盤支持製造能力を追加し、輸入ツールへの関税リスクに対処しています。
南米およびアフリカ・中東回廊は、鉱山用ドリルビット市場にさらなる拡大機会を提供しています。チリ、ブラジル、ペルー、アルゼンチンは銅中心の開発プログラムを通じて需要を牽引し続けています。マントベルデ拡張とSandvikのブラジルリグ発注には複数年にわたる岩石ツール供給要素が含まれています。Minconは2025年第4四半期に西アフリカで18%の地域収益成長を報告し、金採掘活動の改善を反映しています。サウジアラビアの採掘多様化とモロッコの多金属探査は、確立された南アフリカの白金族金属および金活動を補完しています。
競合ランドスケープ
市場集中度
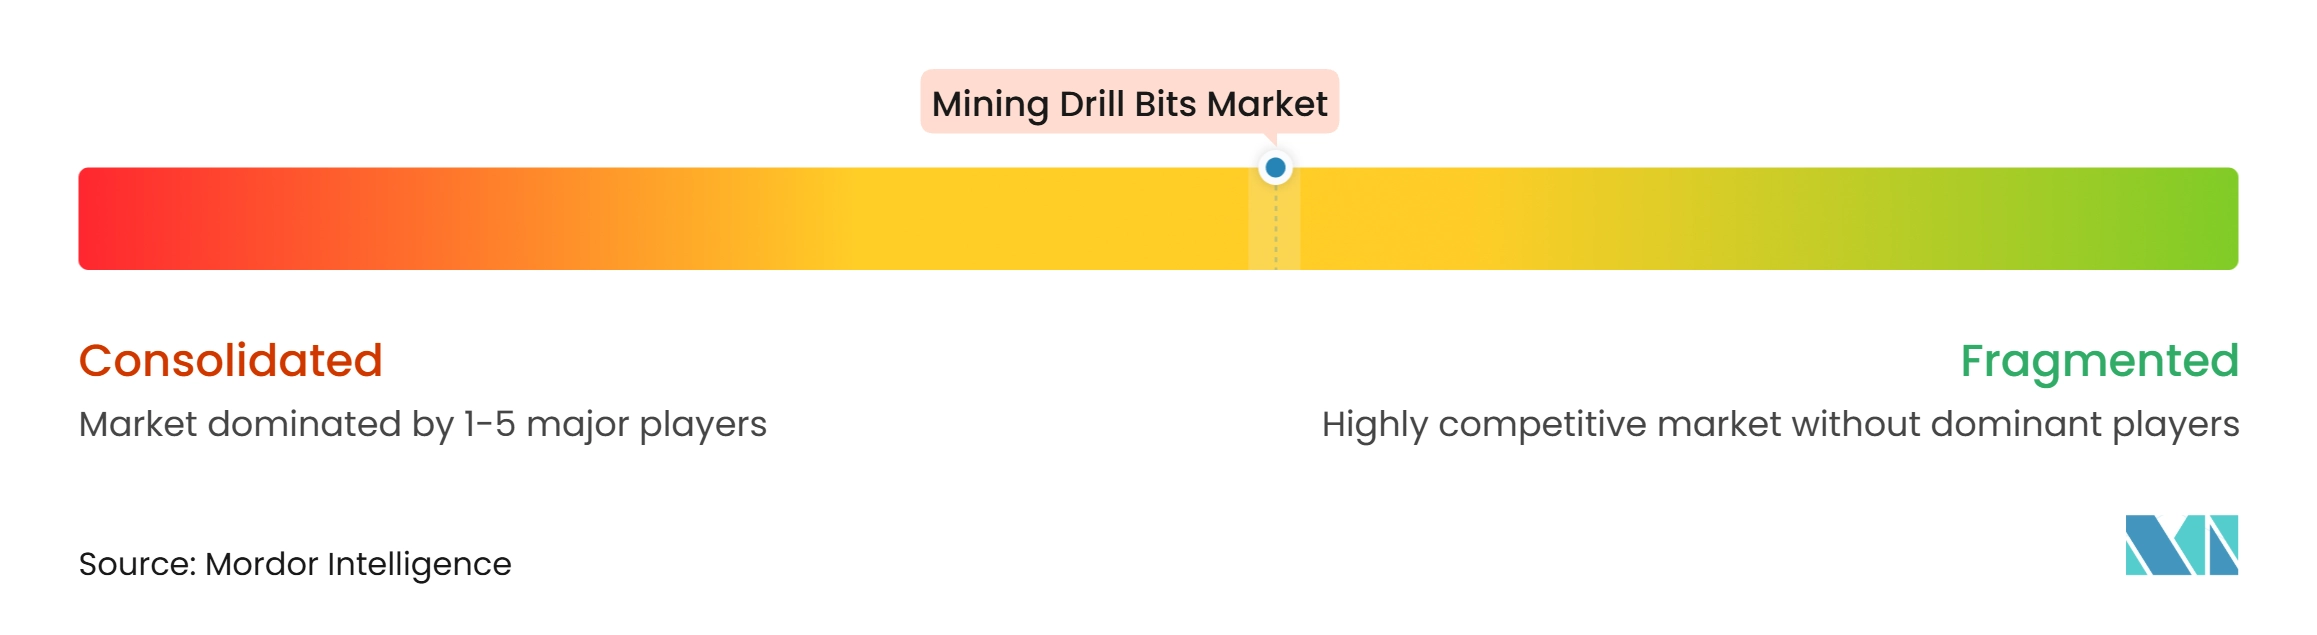
鉱山用ドリルビット市場はプレミアムセグメントで中程度に集中しており、Sandvik、Epiroc、Atlas Copcoがビット、ロッド、リグ、自動化システムを提供しています。これらの統合ポートフォリオにより、機器サプライヤーは掘削ハードウェアとデジタルモニタリングを組み合わせることができます。連結フリートからの摩耗情報は、ツール設計と顧客サポートの改善に役立ち、新しいカッター構成とビット設計の開発サイクルを短縮できます。Mincon、Robit、Rockmore International、Halco Rock Tools、Numa Toolは、用途知識、納品能力、地域カバレッジを通じて競争しています。Minconは2025年の収益として1億4,870万ユーロを報告し、より強力な知的財産コンテンツを持つ製品に引き続き注力しています。
鉱山が自律掘削を採用するにつれ、鉱山用ドリルビット市場では戦略的パートナーシップがより重要になっています。MinconとEpirocの2025年9月の契約は、Minconの打撃エンジニアリングとEpirocのリグ統合をハイブリッドインパクトテクノロジーシステムに組み合わせました。SandvikとRio Tintoは2026年6月に、SandvikのiシリーズリグとRio TintoのAutonomous Drilling System(ADS™)を統合した相互運用可能な自律露天掘り掘削を開発するパートナーシップを発表しました。Sandvikはまた、ダイヤモンツール能力を強化するため、2026年4月にK&Y Diamondの80%株式を取得しました。これらの行動は、ツール技術とデータアクセスの両方が重要な競争要因になりつつあることを示しています。
Xiamen Prodrill Equipmentを含む中国メーカーは、東南アジアおよびアフリカ全域でダウンザホール(DTH)およびロータリーカテゴリーにおいて価格面で強力に競争しています。中国自身のタングステン輸出規制は、カーバイド中心の生産者にとってその投入コスト優位性の一部を弱め、主に低い購入価格で競争するサプライヤーに追加的な圧力をかけています。鉱山用ドリルビット市場はまた、地熱掘削、洋上風力基礎、太陽光発電サイト準備においても機会があり、確立された採掘サプライヤーは商業規模での製品エンジニアリングをまだ行っていません。競争は引き続きツール寿命、掘削性能、自動化互換性、地域サービスカバレッジに依存するでしょう。
鉱山用ドリルビット業界リーダー
-
Sandvik AB
-
Epiroc AB
-
Boart Longyear Limited
-
Caterpillar Inc.
-
Mitsubishi Materials Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
鉱山用ドリルビット市場 このレポートでカバーされる企業
- Atlas Copco AB
- Boart Longyear Group Ltd.
- Brunner & Lay, Inc.
- Bulroc (UK) Ltd.
- Caterpillar Inc.
- Center Rock Inc.
- Drill King International, L.P.
- Epiroc AB
- Halco Rock Tools Ltd.
- MICON Drilling GmbH
- Mincon Group plc
- Mitsubishi Materials Corporation
- Numa Tool Company
- Robit Plc
- Rockmore International, Inc.
- Sandvik AB
- Ulterra Drilling Technologies, L.P.
- Varel International Energy Services, Inc.
- Western Drilling Tools Inc.
- Xiamen Prodrill Equipment Co., Ltd.
最近の産業開発事情 鉱山用ドリルビット市場
- 2026年6月:SandvikとRio Tintoが自律露天掘り掘削パートナーシップを発表。両社は、SandvikのiシリーズリグとRio TintoのAutonomous Drilling System(ADS™)を統合した相互運用可能な自律掘削能力を共同開発し、Rio Tintoのパースオペレーションセンターからのリモートマルチリグ操作を目標とし、生産目標に対するパフォーマンス検証のためのフィールドトライアルを計画しています。
- 2026年5月:Sandvikが Alpha Metallurgical Resourcesとの米国地盤支持製造合弁事業を設立。ウェストバージニア州に新設される10万平方フィートの施設でロックボルトと樹脂カプセルを製造します。Sandvikは51%の株式を保有し、この取り決めには長期独占供給契約が含まれており、輸入ツールへの米国関税リスクに直接対処しています。
- 2026年4月:SandvikがカナダのダイヤモンドツールメーカーK&Y Diamondの80%を取得。モントリオールを拠点とする単結晶ダイヤモンドツールメーカーは、2025年に1億2,000万スウェーデンクローナの収益と強固なEBITA(利払い・税引き・償却前利益)マージンを達成しました。この買収は、硬岩精密ツールへの需要に沿ってSandvikのダイヤモンドカッター能力を拡張します。
- 2026年1月:SandvikがブラジルのVale Base Metalsに16台の自律対応地表掘削リグを供給。9台のDR416iロータリー発破孔リグと7台のLeopard DI650iダウンザホール(DTH)リグがAutoMineによる完全自律操作装備で発注されました。納品は2025年第4四半期に開始され、2027年まで続きます。
- 2025年12月:Epiroc が次世代PCDドリルビットをグローバルに発売。第2世代PCDビットはPowerbit Xレンジを置き換え、サービス寿命の延長、ビット交換回数の削減、総掘削コストの低減、従来のカーバイド代替品と比較して最大90%の二酸化炭素排出削減を実現すると主張しています。
世界の鉱山用ドリルビット市場レポートの範囲
鉱山用ドリルビットは、掘削機器に使用される特殊な切削ツールであり、岩石地層を貫通し、鉱物資源を採掘し、採掘操業における発破、探査、生産活動を促進します。これらは通常、高い衝撃力、研磨性条件、高温に耐えるため、タングステンカーバイド、多結晶ダイヤモンドコンパクト(PDC)、合成・工業用ダイヤモンド、鉄鋼、熱安定ダイヤモンドなどの耐久性材料を使用して製造されます。鉱山用ドリルビットは、石炭、鉄鉱石、銅、金、その他の金属・非金属鉱物の採掘のため、露天掘りおよび坑内掘り採掘操業で一般的に使用されます。これらは、掘削効率、掘削速度、ツール寿命、全体的な採掘生産性の向上を支援するため、異なる掘削技術、地質条件、岩石硬度レベルに対応するよう設計されています。
世界の鉱山用ドリルビット市場は、タイプ別、材料別、採掘方法別にセグメント化されています。タイプ別では、市場はロータリードリルビット、ダウンザホール(DTH)ハンマービット、その他の鉱山用ドリルビットタイプにセグメント化されています。材料別では、市場はタングステンカーバイド、多結晶ダイヤモンドコンパクト(PDC)、合成・工業用ダイヤモンド、鉄鋼、熱安定ダイヤモンド、その他の材料にセグメント化されています。採掘方法別では、市場は露天掘りと坑内掘りにセグメント化されています。レポートはまた、北米、欧州、アジア太平洋、南米、中東・アフリカを含む主要地域の26カ国における世界の鉱山用ドリルビット市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ロータリードリルビット |
| ダウンザホール(DTH)ハンマービット |
| その他の鉱山用ドリルビットタイプ |
| タングステンカーバイド |
| 多結晶ダイヤモンドコンパクト(PDC) |
| 合成・工業用ダイヤモンド |
| 鉄鋼 |
| 熱安定ダイヤモンド |
| その他の材料 |
| 露天掘り |
| 坑内掘り |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| タイプ別 | ロータリードリルビット | |
| ダウンザホール(DTH)ハンマービット | ||
| その他の鉱山用ドリルビットタイプ | ||
| 材料別 | タングステンカーバイド | |
| 多結晶ダイヤモンドコンパクト(PDC) | ||
| 合成・工業用ダイヤモンド | ||
| 鉄鋼 | ||
| 熱安定ダイヤモンド | ||
| その他の材料 | ||
| 採掘方法別 | 露天掘り | |
| 坑内掘り | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年における鉱山用ドリルビットの予測市場規模は?
鉱山用ドリルビット市場は、2026年の1.99 ビリオン 米ドルから CAGR 5.53%で成長し、2032年までに2.75 ビリオン 米ドルに達すると予測されています。
どのドリルビットタイプが需要をリードしていますか?
ロータリードリルビットは2026年に43.4%のシェアでリードしており、露天掘りベンチ掘削、発破孔作業、採石に支えられています。
最も急速に成長している鉱山用ドリルビットタイプはどれですか?
DTHハンマービットは、採掘がより深く硬い鉱体に向かうにつれ、2032年にかけてCAGR 5.8%で成長すると予測されています。
硬岩掘削で最も注目を集めている材料はどれですか?
多結晶ダイヤモンドコンパクト(PDC)は、研磨性地層においてツール寿命の延長がビット交換を削減できるため、2032年にかけてCAGR 6.2%で成長すると予測されています。
坑内掘りがドリルビットサプライヤーにとって重要な理由は何ですか?
坑内掘りは2032年にかけてCAGR 5.9%で成長すると予測されており、より高い技術要件を持つDTH、ロングホール、レイズボーアツールを必要とします。
最も強い成長見通しを持つ地域はどこですか?
アジア太平洋は2026年の収益の43.7%を占め、中国、オーストラリア、インド、東南アジアの採掘活動に支えられ、2032年にかけてCAGR 6.1%で成長すると予測されています。