
Tamaño y Participación del Mercado de Brocas de Perforación Minera
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.10 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.75 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.53 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Brocas de Perforación Minera por Mordor Intelligence
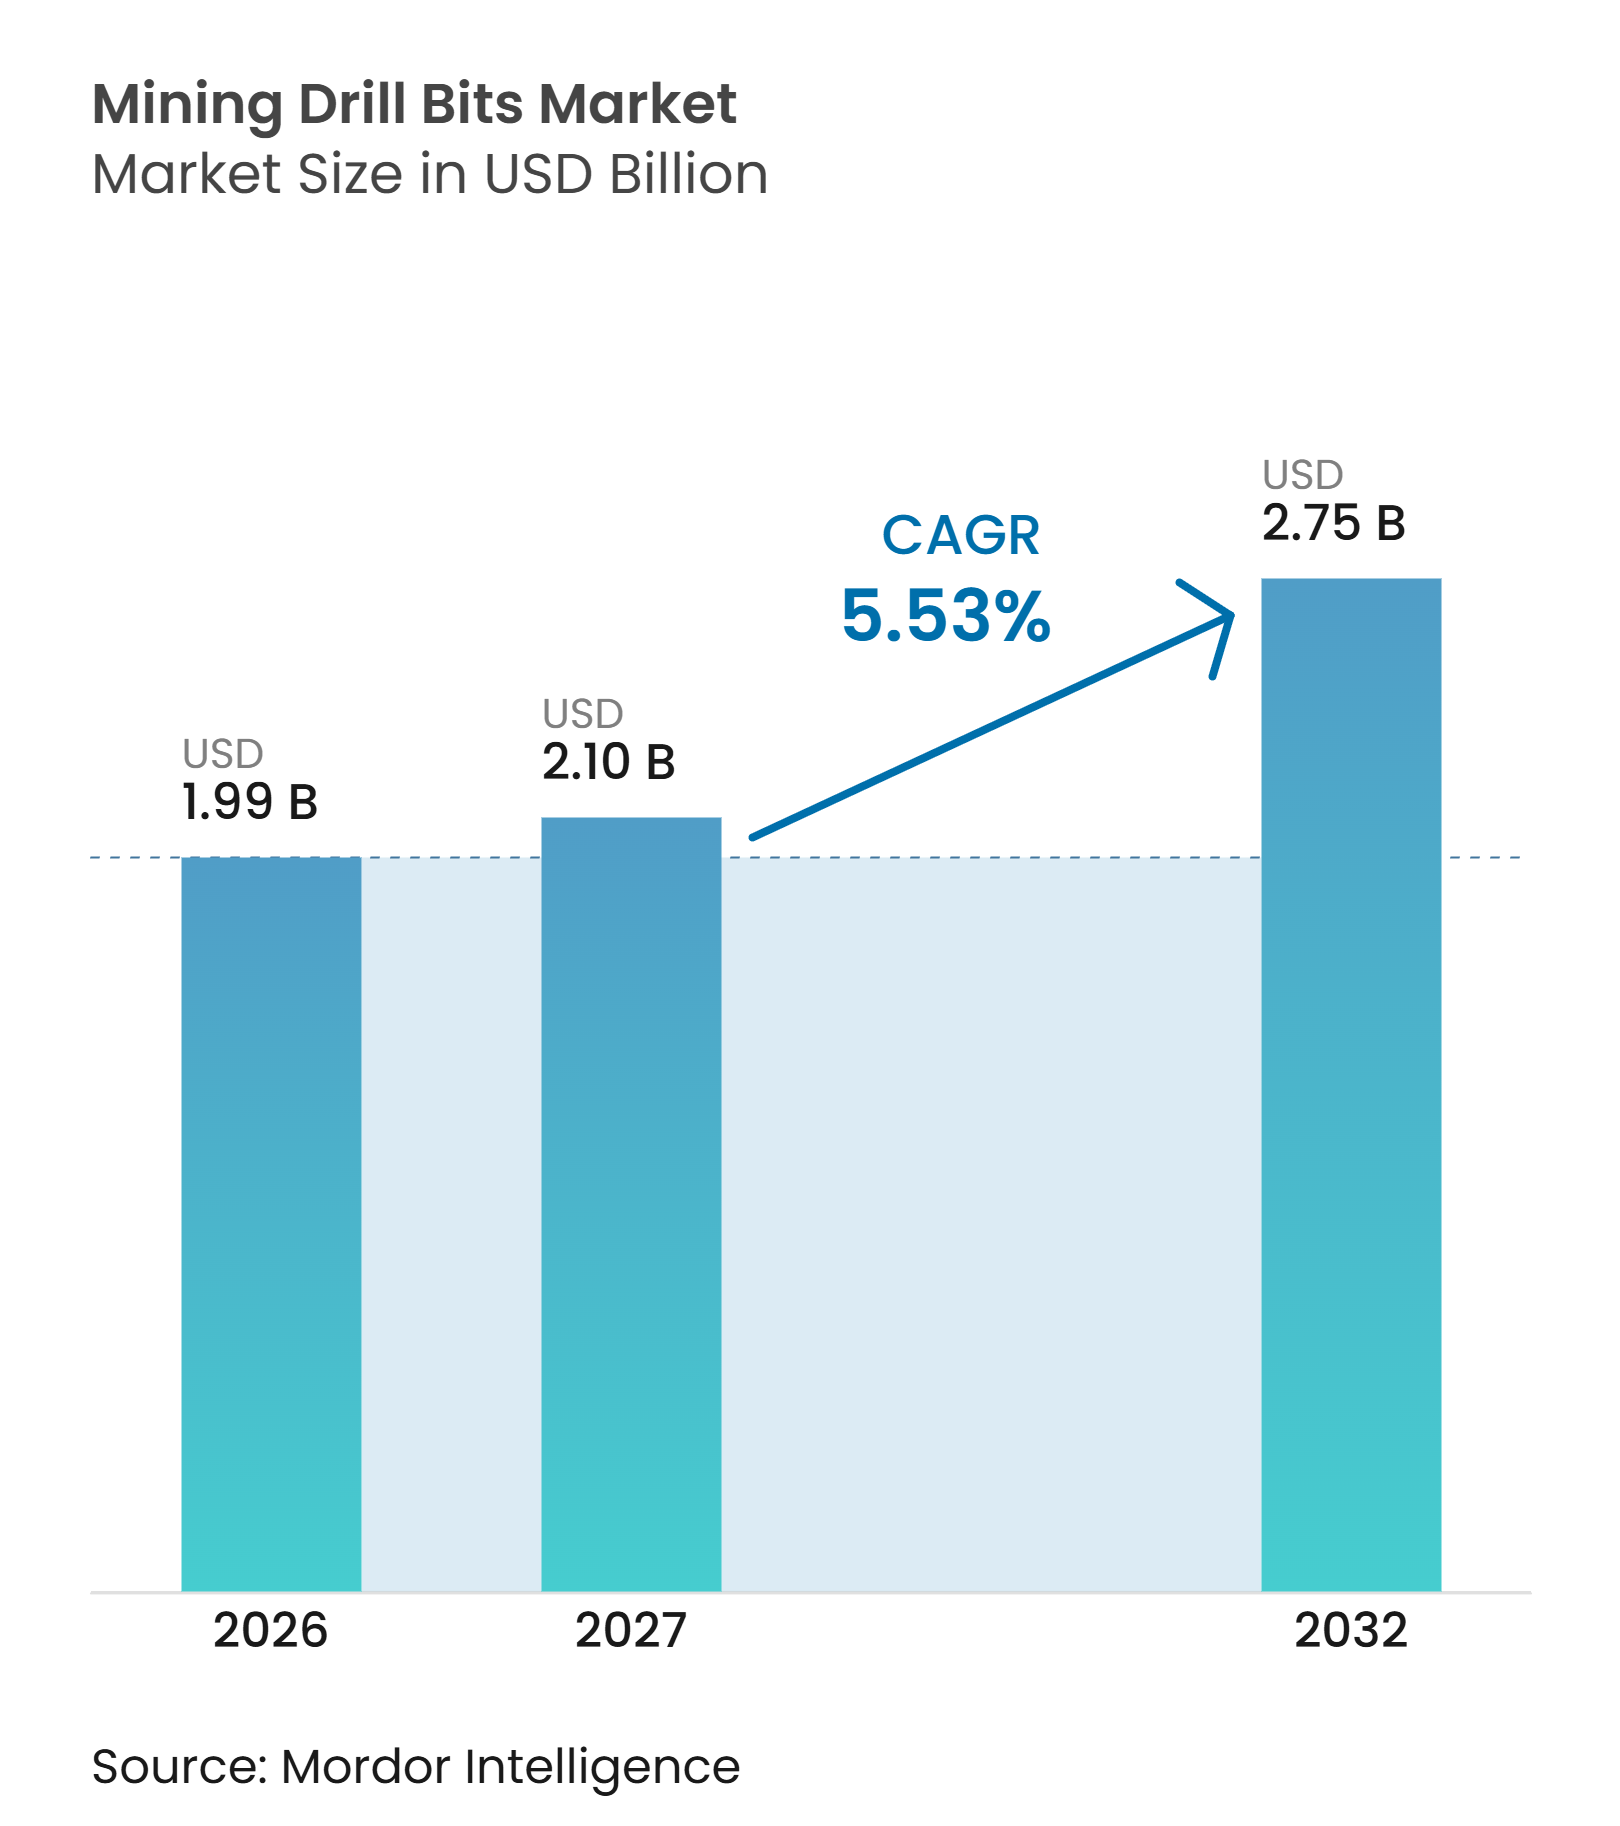
El tamaño del Mercado de Brocas de Perforación Minera se proyecta en 1,99 mil millones de USD en 2026, 2,10 mil millones de USD en 2027, y alcanzará 2,75 mil millones de USD para 2032, a una CAGR del 5,53% de 2027 a 2032. La demanda se está desplazando hacia herramientas que puedan trabajar en yacimientos duros y abrasivos, ya que los programas de exploración apuntan al cobre, litio, cobalto y elementos de tierras raras en varias regiones mineras importantes. El apoyo público y las reformas de permisos en las principales jurisdicciones mineras están fortaleciendo el flujo de proyectos de exploración y desarrollo minero, lo que respalda programas de perforación más prolongados.[1] El mercado de brocas de perforación minera también está siendo moldeado por el desarrollo subterráneo más profundo, donde las herramientas de Fondo de Pozo (DTH) y otras herramientas especializadas son más relevantes que los equipos de perforación de superficie estándar. La automatización está aumentando el costo de las fallas imprevistas de brocas y está alentando a los operadores a seleccionar herramientas de mayor vida útil que puedan proporcionar datos de desgaste. La volatilidad de las materias primas y los plazos más largos de aprobaciones ambientales siguen siendo limitaciones importantes, aunque los proyectos de expansión comprometidos proporcionan visibilidad continua de la demanda durante el período de pronóstico.
Conclusiones Clave del Informe
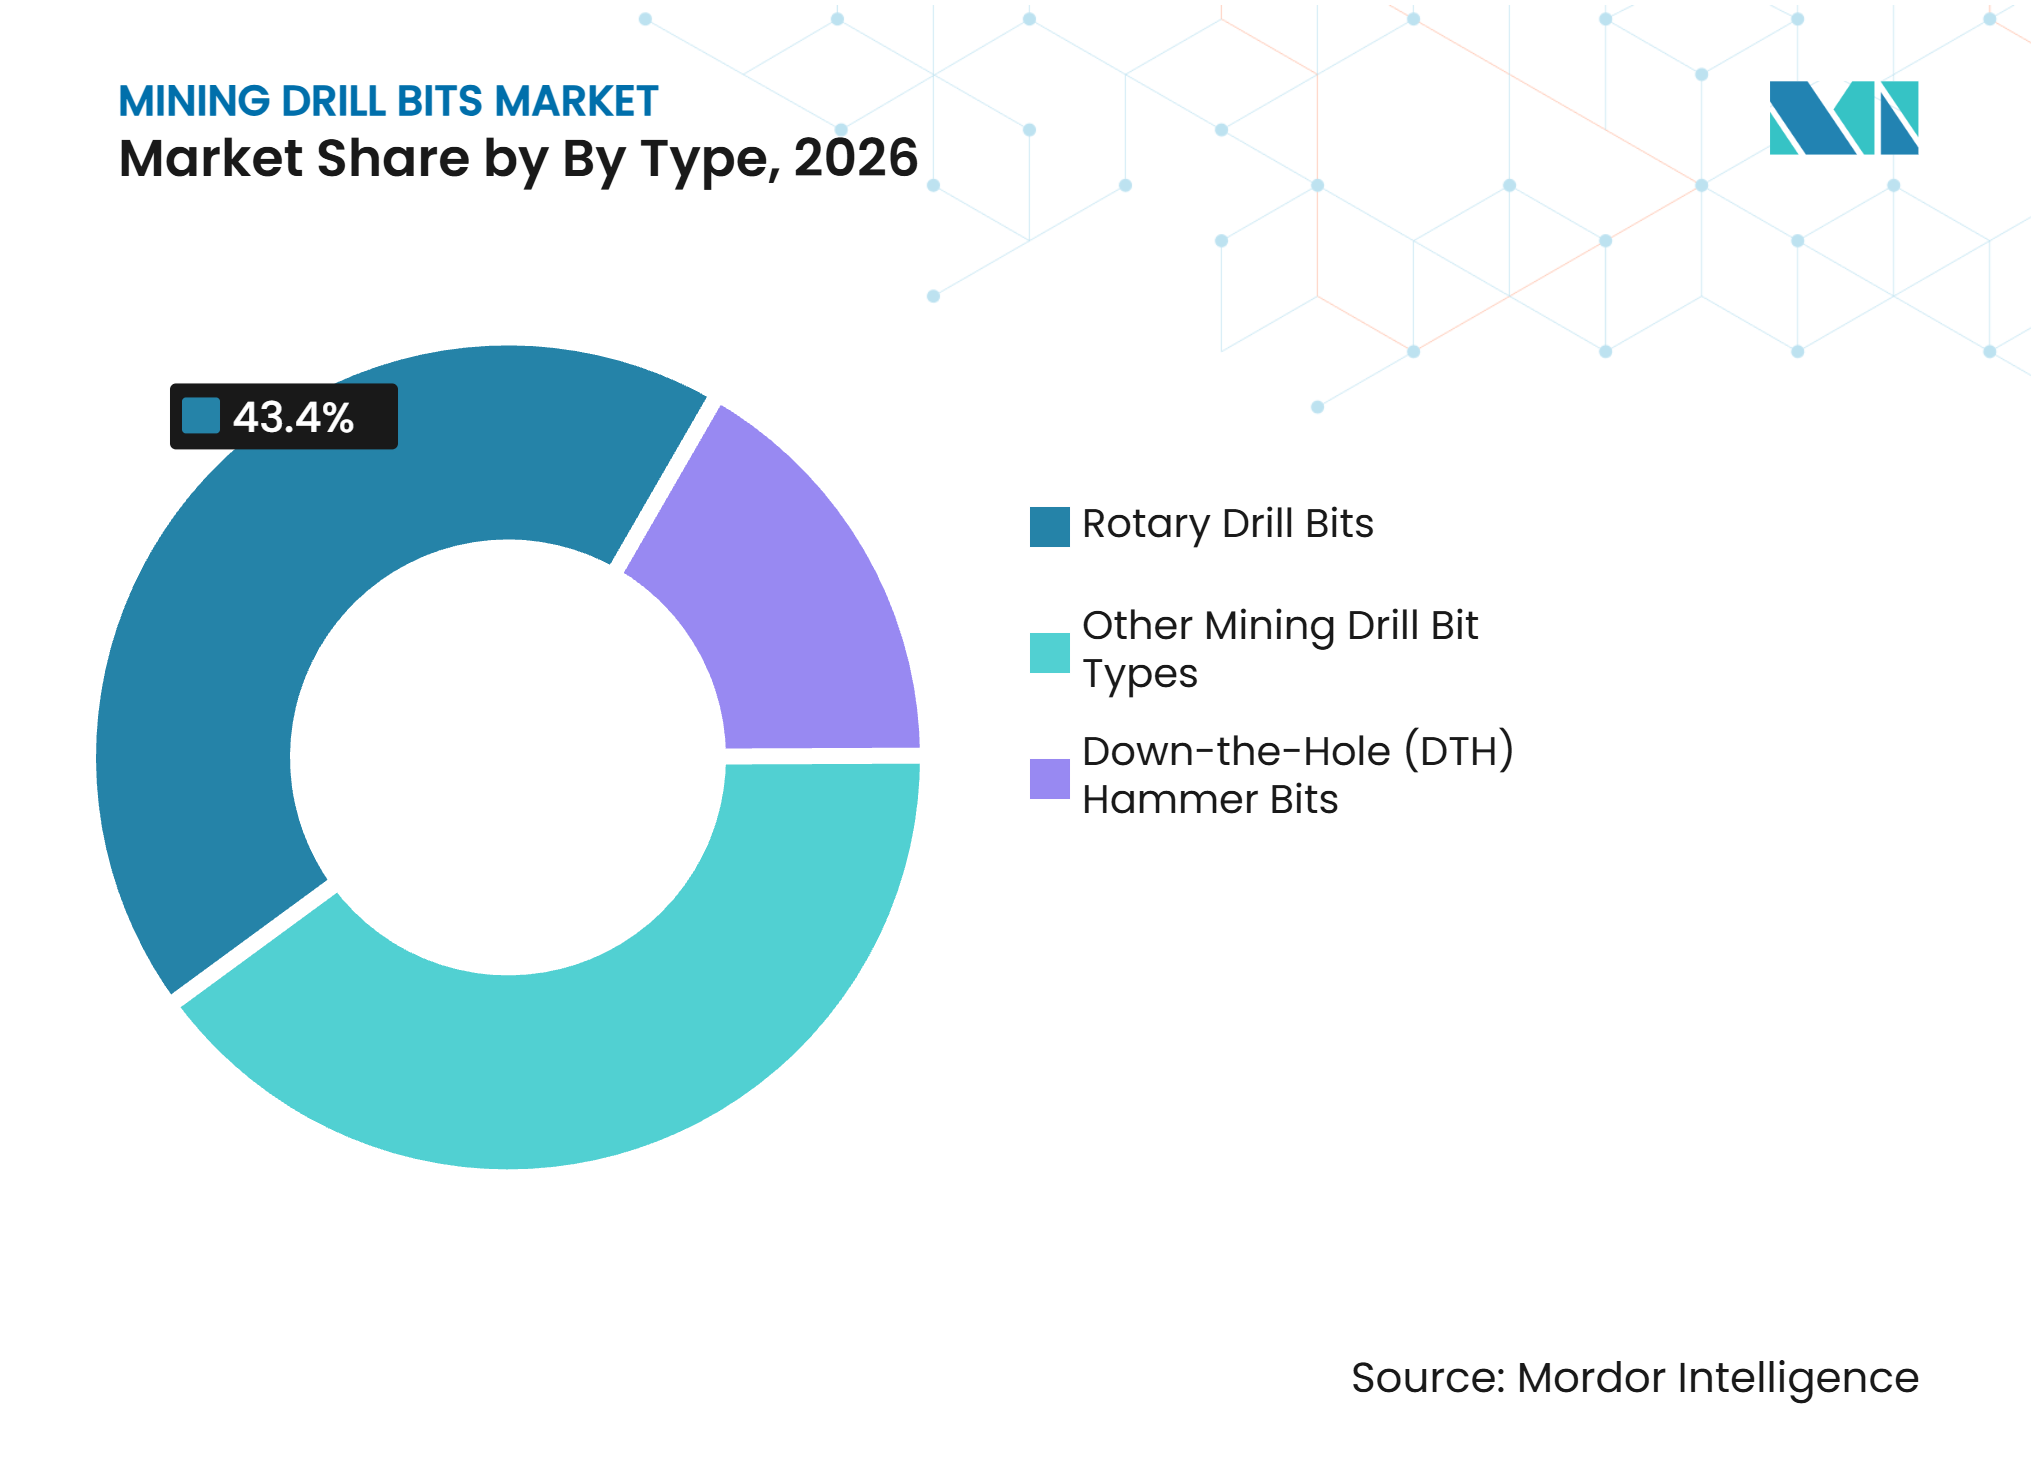
- Por tipo, las brocas rotativas representaron el 43,4% de la participación del mercado de brocas de perforación minera en 2026, mientras que se prevé que las brocas de martillo Fondo de Pozo (DTH) crezcan a una CAGR del 5,8% hasta 2032.
- Por material, el carburo de tungsteno representó el 37,6% de la participación del mercado de brocas de perforación minera en 2026, mientras que se prevé que el Compacto de Diamante Policristalino crezca a una CAGR del 6,2% hasta 2032.
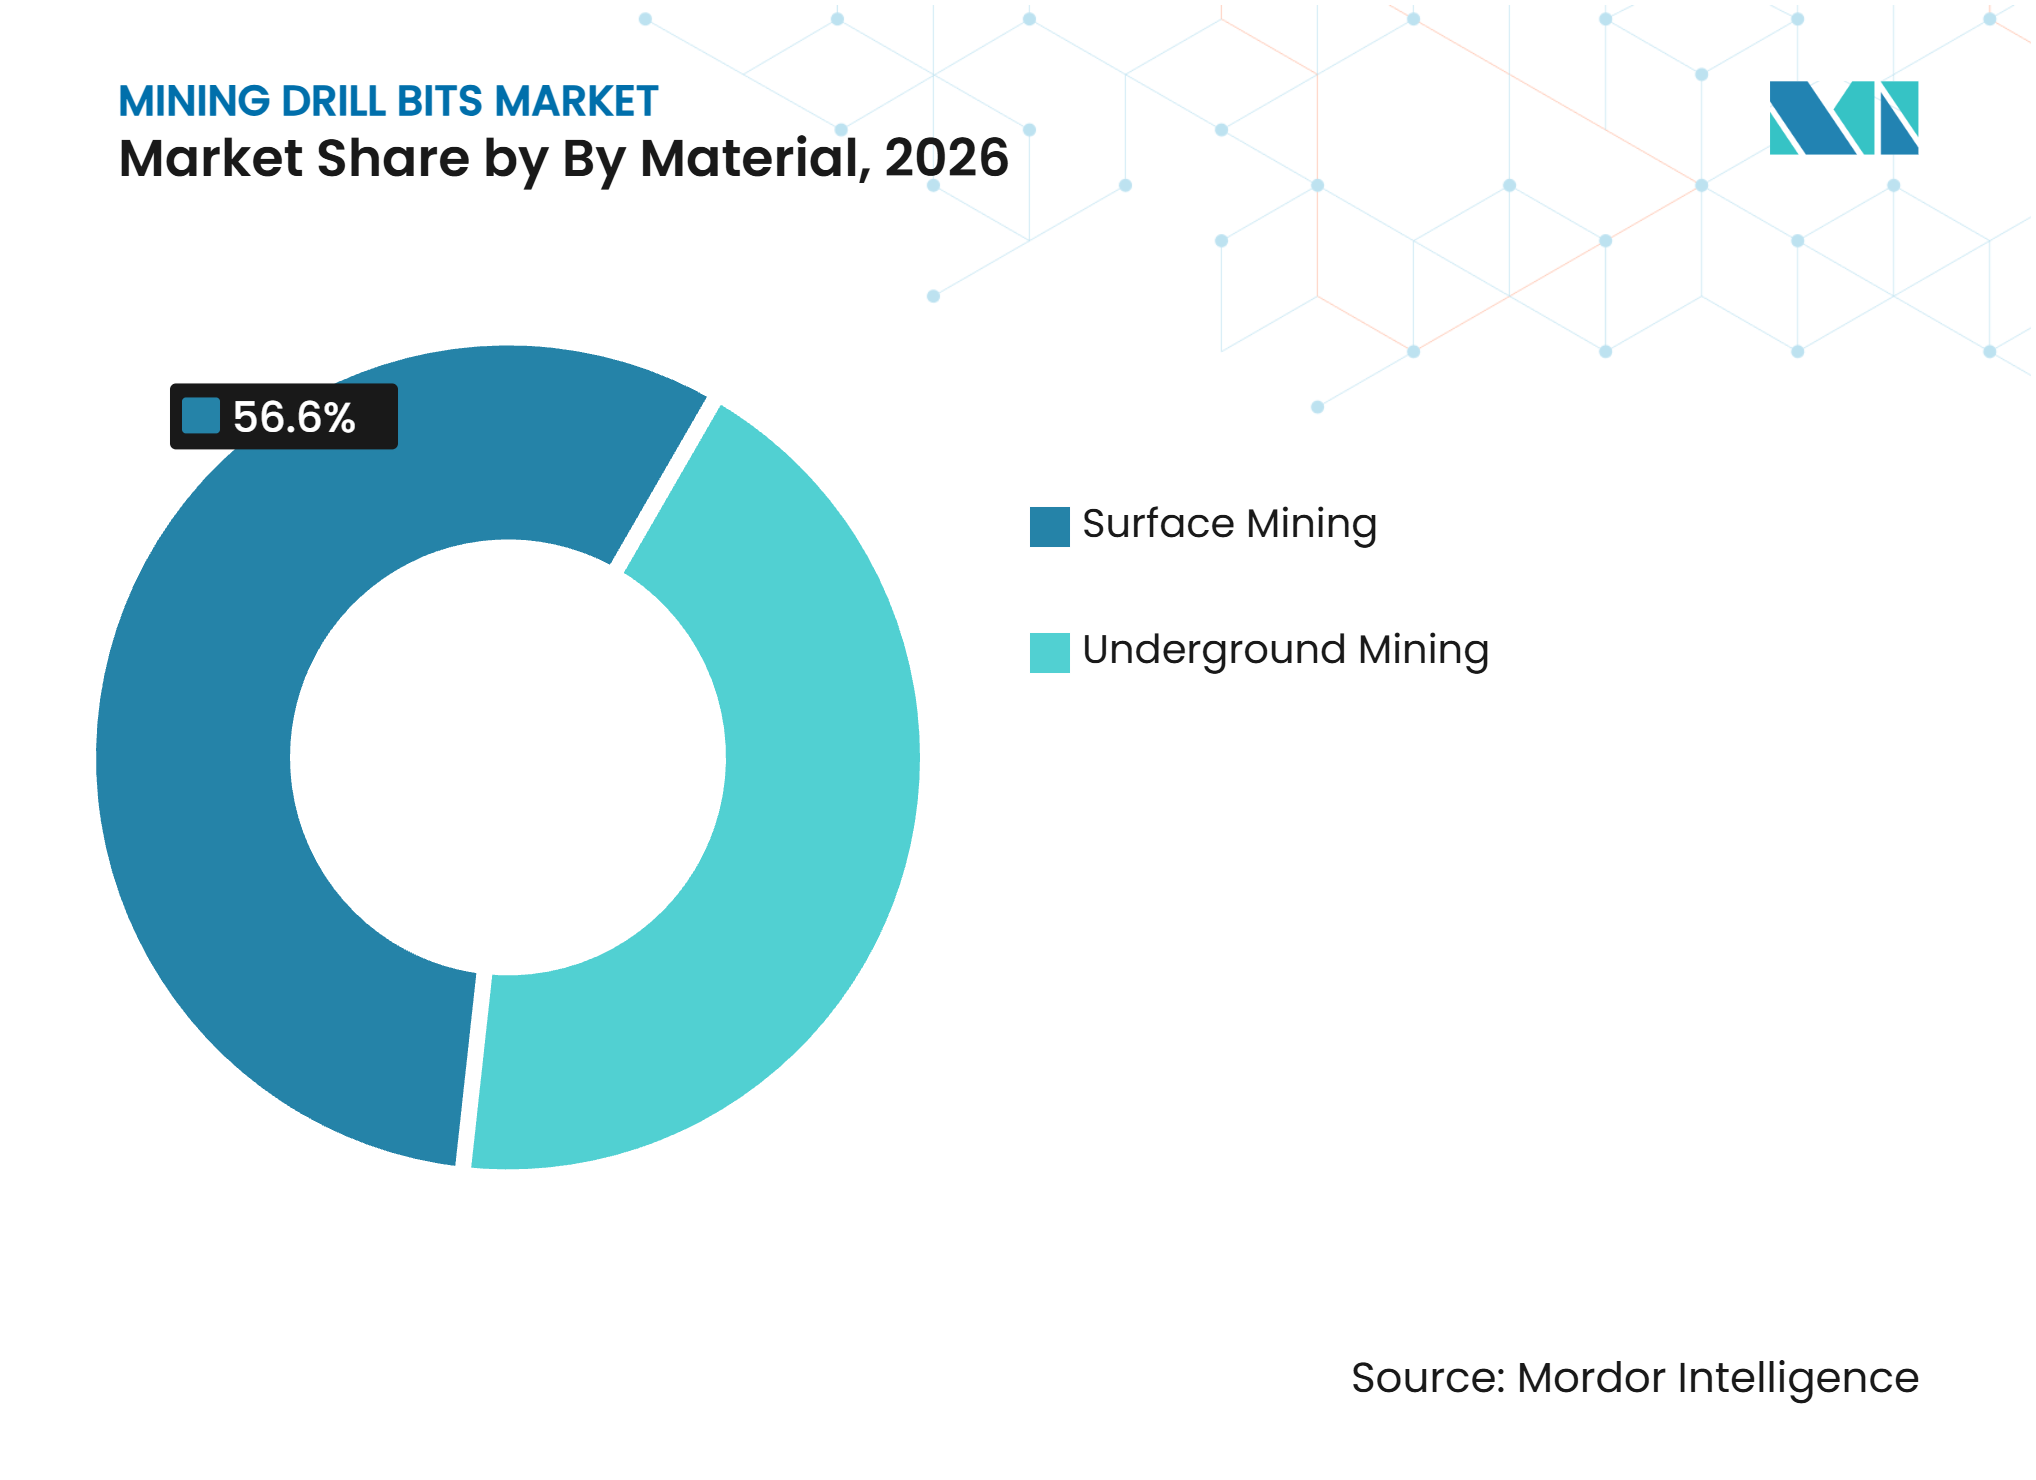
- Por método de minería, la minería de superficie representó el 56,6% de los ingresos en 2026, mientras que se prevé que la minería subterránea crezca a una CAGR del 5,9% hasta 2032.
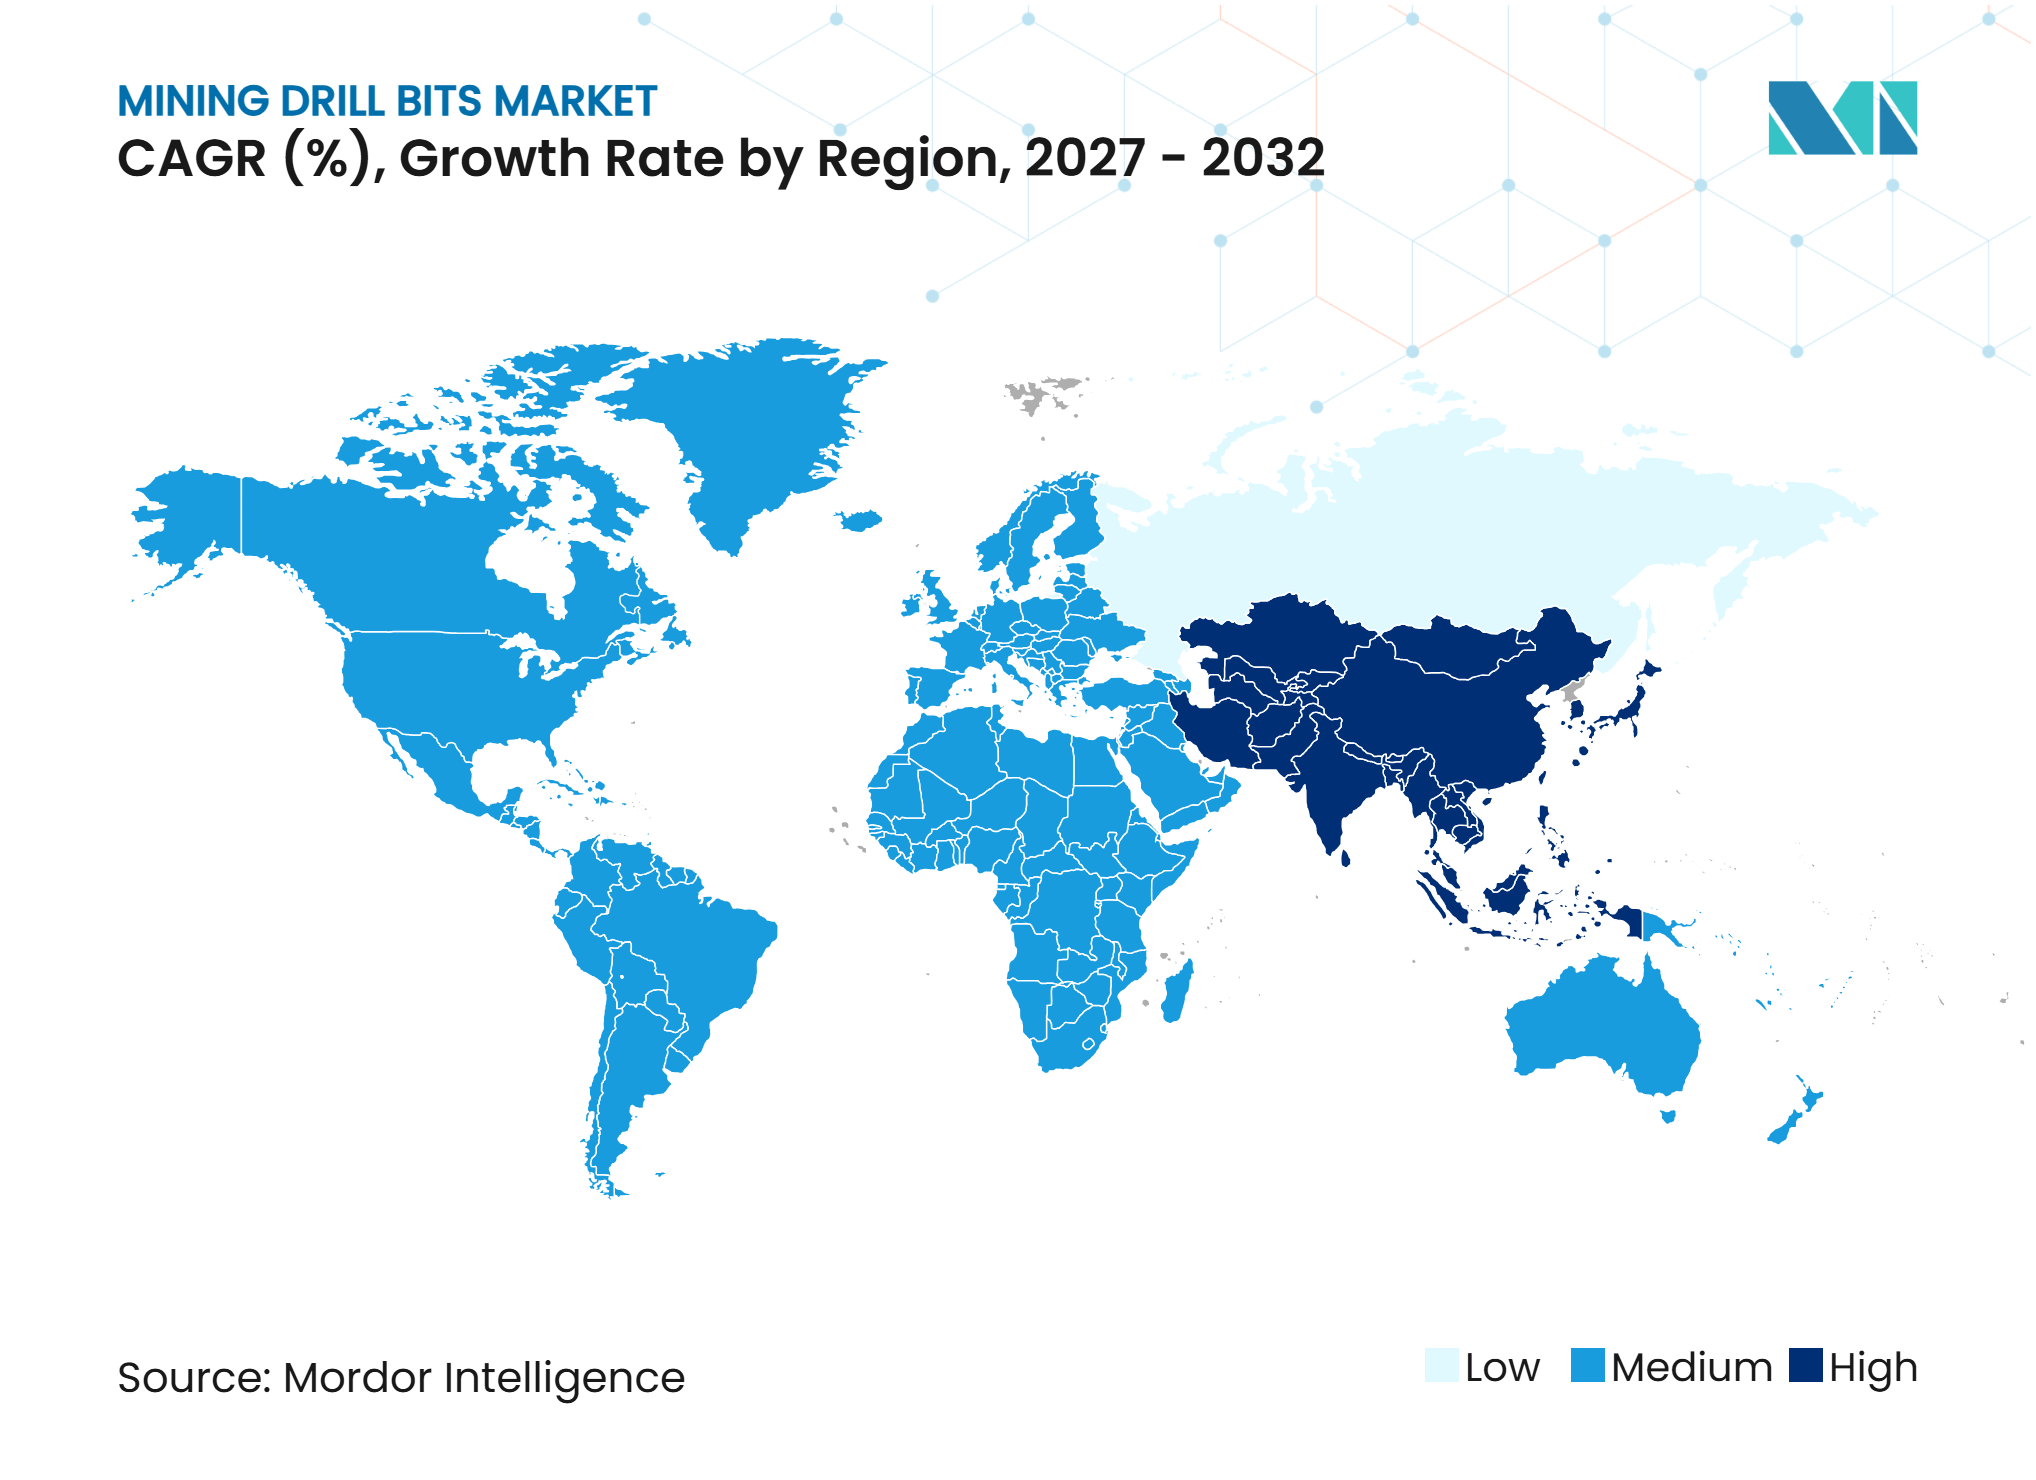
- Por geografía, Asia-Pacífico representó el 43,7% de los ingresos en 2026 y se prevé que crezca a una CAGR del 6,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Minerales Críticos y Exploración en Roca Dura | +1.3% | Global, concentrado en APAC, América y África | Largo plazo (≥ 4 años) |
| Expansión de la Capacidad de Minería de Superficie y Subterránea | +1.0% | APAC, América del Sur, África Subsahariana | Mediano plazo (2-4 años) |
| Automatización, Operación Remota y Mantenimiento Predictivo | +0.8% | América del Norte, Australia, Norte de Europa | Mediano plazo (2-4 años) |
| Demanda de Mayores Tasas de Penetración y Menor Costo por Metro | +0.6% | Global, particularmente en operaciones de superficie con grandes flotas | Corto plazo (≤ 2 años) |
| Actividad de Infraestructura, Tunelización y Canteras | +0.4% | APAC, Europa, Oriente Medio | Mediano plazo (2-4 años) |
| Apoyo Gubernamental a la Producción Mineral Doméstica | +0.5% | Estados Unidos, Unión Europea, India, Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Minerales Críticos y Exploración en Roca Dura
La exploración de minerales críticos está aumentando los requisitos de perforación en el mercado de brocas de perforación minera. Los pórfidos de cobre, las pegmatitas de litio y los yacimientos de tierras raras a menudo requieren herramientas que puedan soportar formaciones más duras y abrasivas. La Agencia Internacional de Energía informa que los gobiernos de Estados Unidos, la Unión Europea, Australia, Canadá e India están implementando políticas para fortalecer el suministro de minerales. La Unión Europea ha identificado 47 proyectos estratégicos en el marco de la Ley de Materias Primas Críticas, apoyando un desarrollo más rápido y el acceso a financiamiento.[2] Las restricciones de exportación de tierras raras de China en abril de 2025 perturbaron las cadenas de suministro automotrices europeas, mostrando cómo la escasez de minerales puede afectar rápidamente a los fabricantes aguas abajo.[3] Estas condiciones favorecen las herramientas de Fondo de Pozo (DTH) y Compacto de Diamante Policristalino (PDC) en programas de roca dura, añadiendo valor al mercado de brocas de perforación minera más allá del crecimiento en metros perforados y mejorando la combinación de productos para proveedores de herramientas especializadas.
Expansión de la Capacidad de Minería de Superficie y Subterránea
La inversión comprometida en minas está proporcionando al mercado de brocas de perforación minera un flujo visible de perforación de desarrollo. BHP anunció una inversión superior a 840 millones de AUD, equivalente a 550 millones de USD, para Olympic Dam en octubre de 2025 para apoyar el acceso a minerales más profundos, la expansión del ferrocarril eléctrico y las mejoras en el manejo de minerales.[4] Capstone Copper sancionó el Proyecto Optimizado Mantoverde en el tercer trimestre de 2025 con 176 millones de USD de capital de expansión y planes para aumentar el procesamiento de 32.000 a 45.000 toneladas de mineral por día. Codelco completó la expansión Acop CC 110 en Chuquicamata en marzo de 2025, abriendo 43 kilómetros de túneles primarios para su transición subterránea. A medida que los yacimientos de superficie maduros declinan, más empresas mineras se están trasladando a zonas de mineral más profundas. Ese movimiento respalda las herramientas de percusión especializadas y aumenta el valor de cada campaña de perforación.
Automatización, Operación Remota y Mantenimiento Predictivo
La automatización hace que la confiabilidad de las brocas de perforación sea más importante porque una falla puede interrumpir una flota de perforación conectada. Sandvik introdujo AutoMine Surface Fleet en mayo de 2025, permitiendo que un operador gestione más de 15 equipos de superficie de la serie i desde una ubicación conectada. El sistema fue validado en campo en la mina Kevitsa de Boliden en Finlandia bajo condiciones minerales y climáticas exigentes, y apoya el mercado de brocas de perforación minera mediante un mayor énfasis en consumibles confiables y compatibles con datos. Una revisión de 2025 de 166 estudios encontró que los sistemas de aprendizaje automático pueden identificar el desgaste de las brocas de perforación de forma temprana y reducir los gastos operativos. Los fabricantes de equipos que suministran tanto equipos de perforación como brocas reciben información de desgaste en tiempo real en toda su flota instalada. Esta ventaja puede influir en la adquisición de brocas en el mercado de brocas de perforación minera, porque los operadores de minas pueden preferir herramientas que funcionen dentro de los sistemas de equipos y datos existentes y puedan utilizar la misma información de rendimiento en toda una flota conectada.
Demanda de Mayores Tasas de Penetración y Menor Costo por Metro
Las grandes minas evalúan cada vez más las herramientas de perforación a través del costo por metro en lugar del precio de compra únicamente, un cambio en la adquisición que está influyendo en el mercado de brocas de perforación minera. Las herramientas que perforan más metros antes de ser reemplazadas pueden reducir el tiempo de cambio y las interrupciones de mantenimiento. Epiroc lanzó sus brocas de perforación PCD de nueva generación en diciembre de 2025 y declaró que los productos ofrecen una vida útil más larga y hasta un 90% menos de emisiones de dióxido de carbono que las alternativas convencionales de carburo. Los grados PowerCarbide de Sandvik están diseñados para extender la vida útil de los insertos en condiciones abrasivas sin reducir el rendimiento de penetración. Una mayor vida útil de las herramientas puede reducir el reposicionamiento de los equipos, el mantenimiento y las demandas de manipulación manual. Estas economías respaldan la adopción de productos premium en el mercado de brocas de perforación minera incluso cuando los insumos de materiales se encarecen, porque el costo operativo de una interrupción de perforación puede superar la diferencia en el precio de compra de una herramienta.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Permisos Ambientales y Pasivos de Cierre de Minas | -0.5% | Australia, Unión Europea, América del Norte | Largo plazo (≥ 4 años) |
| Volatilidad del Costo del Tungsteno, Acero y Cortadores de Diamante | -0.7% | Global, más aguda en América del Norte y la Unión Europea | Corto plazo (≤ 2 años) |
| Ciclicidad de los Precios de los Productos Básicos y el Gasto de Capital Minero | -0.4% | Global, más expuesto en América del Sur y África | Mediano plazo (2-4 años) |
| Riesgo de Falla de Brocas en Formaciones Heterogéneas y Ultra-Duras | -0.3% | Regiones de roca dura, APAC, Sur de África y Canadá | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Permisos Ambientales y Pasivos de Cierre de Minas
Las normas más estrictas de cierre y rehabilitación pueden retrasar el paso de la exploración a la perforación de desarrollo. Australia Occidental actualizó sus directrices del plan de cierre de minas en noviembre de 2025 y exigió disposiciones ambientales más detalladas y divulgación pública de los pasivos de cierre. El Consejo Internacional de Minería y Metales también exige que las consideraciones de cierre se incorporen de forma temprana en la planificación minera. Estos requisitos imponen una mayor carga financiera y administrativa a los desarrolladores de proyectos antes de que comience la perforación. El efecto es particularmente relevante para los exploradores junior, que contribuyen con una parte significativa de la perforación en etapas tempranas. Los procesos de aprobación más rigurosos en Australia, Europa y Canadá pueden, por lo tanto, retrasar la demanda en el mercado de brocas de perforación minera, incluso cuando los operadores han identificado recursos minerales prospectivos y tienen la intención de proceder con el trabajo de desarrollo temprano.
Volatilidad del Costo del Tungsteno, Acero y Cortadores de Diamante
La inflación de materias primas es una restricción inmediata para los fabricantes de brocas de perforación minera. Los precios del polvo de carburo de tungsteno aumentaron más del 231% interanual a finales de 2025 después de que China introdujera controles de exportación que cubren el tungsteno y otros metales críticos. China suministra el 83% de la demanda mundial de tungsteno, lo que expone a los fabricantes a condiciones de suministro concentradas. Las brocas de perforación de Compacto de Diamante Policristalino (PDC) pueden tener un costo adicional de 3.000 a 25.000 USD por unidad, lo que aumenta la presión de adquisición para los operadores de minas. Los fabricantes que dependen del carburo pueden absorber parte de estos aumentos para proteger los volúmenes de pedidos. El Departamento de Energía de Estados Unidos apoyó una instalación piloto de reciclaje de carburo de tungsteno, pero la escala actual es demasiado pequeña para aliviar la presión de suministro a corto plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Las Brocas Rotativas Lideran por Volumen, el Fondo de Pozo (DTH) Remodela la Economía de Pozos ProfundosLas brocas rotativas representaron el 43,4% en 2026 porque se utilizan ampliamente en la perforación de bancos a cielo abierto, trabajos de barrenos y canteras. Su posición refleja la adecuación operativa de los sistemas rotatorios donde las grandes flotas de superficie requieren un lavado consistente y eficiencia energética. Se prevé que las brocas de martillo Fondo de Pozo (DTH) crezcan a una CAGR del 5,8% hasta 2032, respaldadas por cuerpos de mineral más profundos y duros donde la precisión del sondeo se vuelve más importante. Sandvik anunció en enero de 2026 que Vale Base Metals ordenó nueve equipos de perforación rotativa de barrenos DR416i y siete equipos de Fondo de Pozo (DTH) Leopard DI650i para operaciones de cobre en Brasil. El pedido incluye un acuerdo de suministro de herramientas de roca de varios años y muestra por qué las minas mantienen ambas familias de herramientas en sus carteras de perforación, en lugar de tratar los equipos de Fondo de Pozo (DTH) como un sustituto completo de la perforación rotativa de alto volumen en bancos de superficie.
Otros tipos incluyen brocas de aleta, brocas de anclaje y herramientas de circulación inversa utilizadas para muestreo y trabajo geotécnico. Los barrenos más grandes pueden acelerar el desgaste de los insertos, lo que está aumentando la demanda de mejores grados de carburo y mantenimiento predictivo. Epiroc afirma que su broca de tricono rotativo de cojinete de aire Epsilon² utiliza características de optimización de toberas y cojinete de aire vectorizado Tornado, puede extender la vida útil del cojinete hasta en un 100% y puede reducir la erosión del cono hasta en un 60%. La línea de tricono rotativo XP+ de Mincon se fabrica en Canadá utilizando procesos de tratamiento térmico patentados y datos de campo de operaciones globales, lo que representa una respuesta especializada centrada en el costo de perforación y el rendimiento en campo. Las herramientas rotativas y de percusión también apoyan la excavación de pozos, trabajos en cavernas y otras actividades de tunelización, lo que amplía la base de aplicaciones para el mercado de brocas de perforación minera.



Por Material:
El Carburo de Tungsteno Ancla el Mercado, el Compacto de Diamante Policristalino (PDC) Cierra la Brecha de Rendimiento-CostoEl carburo de tungsteno representó el 37,6% en 2026 porque es compatible con los principales tipos de brocas y una amplia gama de formaciones rocosas. Su dureza de 8,5 a 9 en la escala de Mohs respalda su uso desde calizas más blandas hasta granito competente. Se prevé que el Compacto de Diamante Policristalino (PDC) crezca a una CAGR del 6,2% hasta 2032, ya que menos cambios de brocas pueden compensar su mayor costo inicial en formaciones abrasivas. China emitió la norma MT/T 984-2025 para brocas de techo de Compacto de Diamante Policristalino (PDC) en minas de carbón en diciembre de 2025, con vigencia a partir de junio de 2026. La norma proporciona una base más clara para el uso del Compacto de Diamante Policristalino (PDC) en operaciones chinas de carbón subterráneo.
La gama PowerCarbide de Sandvik está disponible para aplicaciones rotativas, de fondo de pozo (DTH) y de martillo superior, y utiliza variantes de carburo de autoendurecimiento, gradiente y doble propiedad. El diamante térmicamente estable sirve para las aplicaciones más duras y calientes, incluidos los pozos geotérmicos profundos y la exploración en roca ultra-dura, donde los límites térmicos del cortador de Compacto de Diamante Policristalino (PDC) pueden restringir su uso. El acero sigue siendo una opción de menor costo, pero pierde competitividad en roca dura cuando su resistencia a la abrasión limita la vida útil del servicio, y las presiones arancelarias en América del Norte se suman a este desafío. El diamante sintético e industrial, junto con los materiales híbridos de cuerpo matricial, apoyan la perforación direccional y el muestreo geotécnico. Un estudio de 2025 sobre el monitoreo del desgaste del Compacto de Diamante Policristalino (PDC) basado en aprendizaje profundo muestra que la información sobre el estado en tiempo real se está volviendo más importante en la selección de materiales porque puede limitar las fallas imprevistas.
Por Método de Minería:
Las Operaciones de Superficie Mantienen la Ventaja en Volumen, la Minería Subterránea Gana TerrenoLa minería de superficie representó el 56,6% del tamaño del mercado de brocas de perforación minera en 2026, respaldada por operaciones de carbón, mineral de hierro, cobre y oro a cielo abierto. Los patrones de perforación estandarizados, el acceso abierto a los equipos y el lavado más sencillo permiten un alto uso de herramientas rotativas de gran diámetro. Se prevé que la minería subterránea crezca a una CAGR del 5,9% hasta 2032 a medida que los mineros persiguen cuerpos de mineral más profundos y de mayor ley. Tharisa anunció una transición por fases de operaciones de Metales del Grupo del Platino (PGM) y cromo a cielo abierto a subterráneas en octubre de 2025, respaldada por 547 millones de USD de capital de transición hasta 2031. Mincon y Epiroc también firmaron un acuerdo exclusivo de 3 años en septiembre de 2025 para comercializar la Tecnología de Impacto Híbrido para la minería de superficie en roca dura.
El desarrollo subterráneo requiere brocas de martillo Fondo de Pozo (DTH), sistemas de perforación de pozos largos y cortadores de raise-bore con mayor frecuencia que el trabajo de superficie. Esto crea demanda de herramientas con precios de venta promedio más altos que los productos estándar de barrenos de superficie, ya que las galerías confinadas requieren configuraciones de percusión más especializadas y un control más estricto sobre la calidad de la perforación. Resolution Copper completó la rehabilitación y profundización del Pozo N.° 9 en Arizona, incluyendo una extensión más allá de los 6.800 pies. La operación remota también tiene un caso más sólido de seguridad y productividad en condiciones subterráneas confinadas, donde la exposición de la fuerza laboral y el acceso difícil siguen siendo preocupaciones operativas persistentes. Estos requisitos operativos refuerzan la demanda de herramientas duraderas y compatibles con sensores en todo el mercado de brocas de perforación minera, y fortalecen el mercado de brocas de perforación minera para sistemas subterráneos premium, especialmente donde los operadores buscan reducir la manipulación manual y evitar cambios no programados bajo tierra.

Análisis Geográfico
Asia-Pacífico representó el 43,7% del tamaño del mercado de brocas de perforación minera en 2026 y se prevé que crezca a una CAGR del 6,1% hasta 2032. La producción de carbón de China y la exploración de metales para baterías, las operaciones de mineral de hierro y litio de Australia, y la política mineral de India respaldan la demanda de perforación regional. La Misión Nacional de Minerales Críticos de India cuenta con 16.300 crore de INR, equivalente a 1,9 mil millones de USD, en apoyo y tiene como objetivo 1.200 proyectos de exploración domésticos para 2031. Las operaciones de níquel y carbón de Indonesia, junto con la actividad mineral relacionada con la infraestructura en Vietnam y Tailandia, añaden mayor demanda regional. La máquina escudo Linghang de China superó los 10.000 metros bajo el río Yangtze en diciembre de 2025, mostrando la escala de la actividad de soporte de roca y tunelización en la región, mientras que Sandvik y Epiroc ampliaron las redes de distribución en Australia y el Sudeste Asiático para atender la demanda de reemplazo de herramientas de alto desgaste.
América del Norte y Europa forman otro importante grupo de demanda de brocas de perforación minera, con el apoyo de políticas y las estrategias de suministro localizadas influyendo en el mercado de brocas de perforación minera. Una orden ejecutiva de Estados Unidos de marzo de 2025 dirigió a las agencias federales a acelerar los permisos y apoyar la formación de capital para proyectos minerales domésticos. El trabajo en el Pozo N.° 9 de Resolution Copper respalda un futuro ciclo de desarrollo de cobre subterráneo de larga vida en Arizona. En Europa, el túnel del proyecto Woodsmith superó los 30 kilómetros en diciembre de 2025 y creó necesidades de perforación continuas en torno al programa de túneles. La empresa conjunta de Sandvik en Estados Unidos con Alpha Metallurgical Resources en mayo de 2026 añade capacidad de fabricación local de soporte de terreno y aborda la exposición arancelaria.
América del Sur y el corredor de África y Oriente Medio ofrecen oportunidades de expansión adicionales para el mercado de brocas de perforación minera. Chile, Brasil, Perú y Argentina continúan siendo el ancla de la demanda a través de programas de desarrollo centrados en el cobre. La expansión de Mantoverde y el pedido de equipos de perforación de Sandvik en Brasil tienen elementos de suministro de herramientas de roca de varios años. Mincon reportó un crecimiento de ingresos regional del 18% en África Occidental durante el cuarto trimestre de 2025, reflejando una mayor actividad de minería de oro. La diversificación minera de Arabia Saudita y la exploración polimetálica de Marruecos complementan la actividad establecida de metales del grupo del platino y oro en Sudáfrica.
Panorama Competitivo
Concentración del Mercado
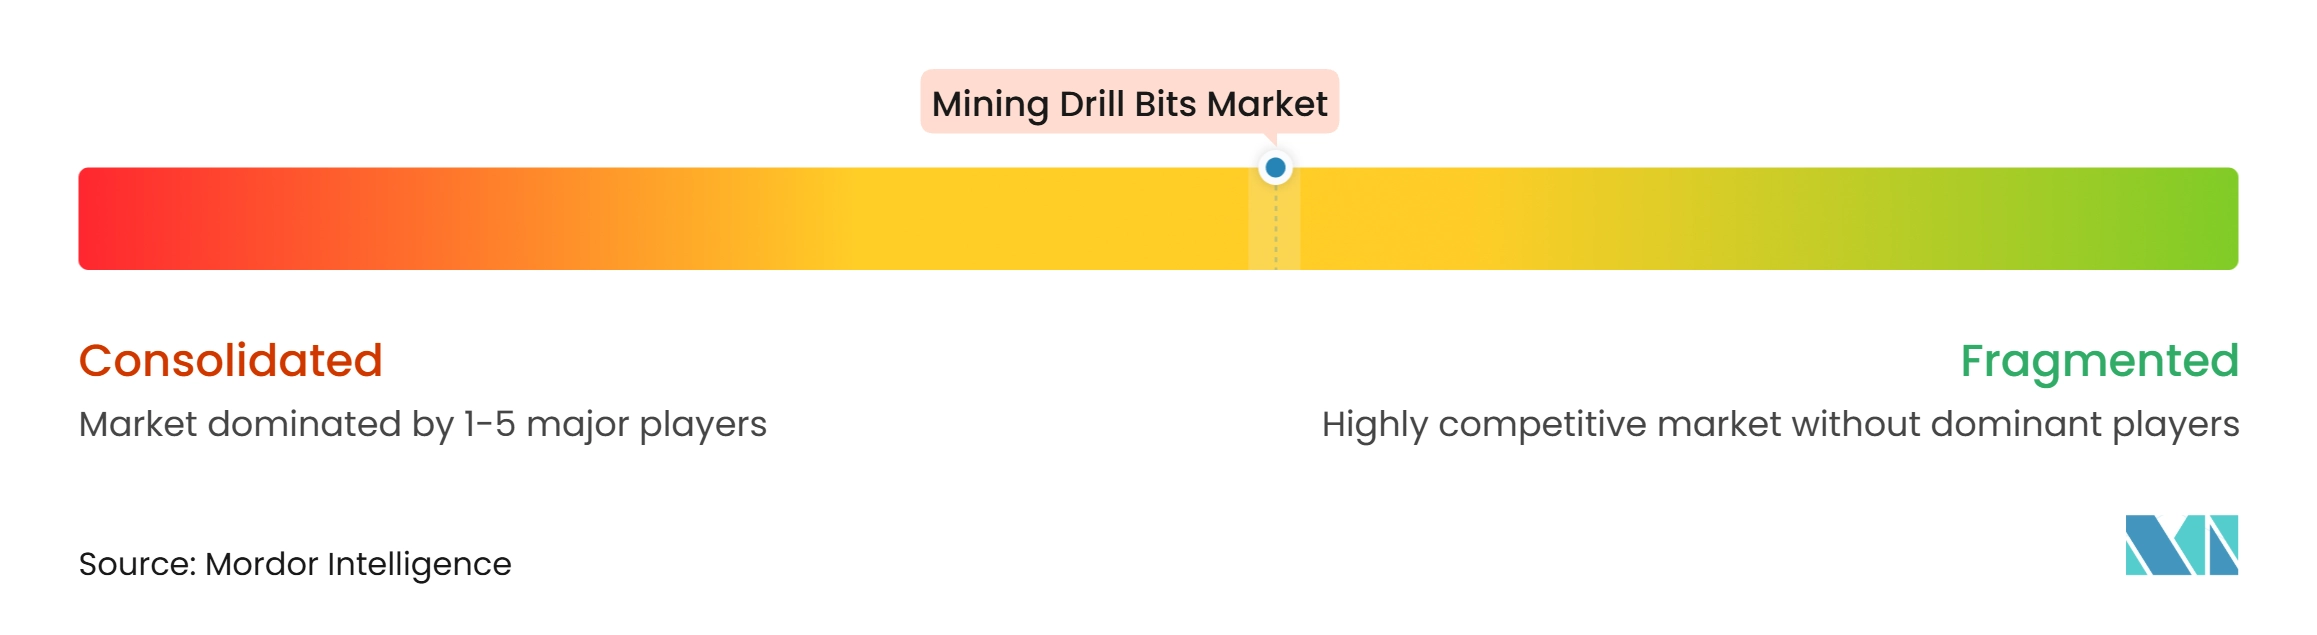
El mercado de brocas de perforación minera está moderadamente concentrado en el segmento premium, donde Sandvik, Epiroc y Atlas Copco ofrecen brocas, varillas, equipos de perforación y sistemas de automatización. Estas carteras integradas permiten a los proveedores de equipos combinar hardware de perforación con monitoreo digital. La información de desgaste de las flotas conectadas les ayuda a mejorar el diseño de herramientas y el soporte al cliente, y puede reducir el ciclo de desarrollo de nuevas configuraciones de cortadores y diseños de brocas. Mincon, Robit, Rockmore International, Halco Rock Tools y Numa Tool compiten a través del conocimiento de aplicaciones, la capacidad de entrega y la cobertura regional. Mincon reportó 148,7 millones de EUR en ingresos para 2025 y continuó enfocándose en productos con mayor contenido de propiedad intelectual.
Las asociaciones estratégicas se han vuelto más importantes en el mercado de brocas de perforación minera a medida que las minas adoptan la perforación autónoma. El acuerdo de septiembre de 2025 entre Mincon y Epiroc combinó la ingeniería de percusión de Mincon con la integración de equipos de perforación de Epiroc para el sistema de Tecnología de Impacto Híbrido. Sandvik y Rio Tinto anunciaron una asociación en junio de 2026 para desarrollar perforación autónoma interoperable a cielo abierto utilizando los equipos de perforación de Sandvik y el Sistema de Perforación Autónoma de Rio Tinto. Sandvik también adquirió una participación del 80% en K&Y Diamond en abril de 2026 para fortalecer su capacidad en herramientas de diamante. Estas acciones muestran que la tecnología de herramientas y el acceso a datos se están convirtiendo en factores competitivos importantes.
Los fabricantes chinos, incluido Xiamen Prodrill Equipment, compiten fuertemente en precio en las categorías de Fondo de Pozo (DTH) y rotativas en el Sudeste Asiático y África. Los propios controles de exportación de tungsteno de China han debilitado parte de esa ventaja de costo de insumos para los productores centrados en carburo, creando presión adicional sobre los proveedores que compiten principalmente a través de precios de compra más bajos. El mercado de brocas de perforación minera también tiene oportunidades en la perforación geotérmica, las cimentaciones de parques eólicos marinos y la preparación de sitios solares, donde los proveedores mineros establecidos no han diseñado productos a escala comercial. La competencia seguirá dependiendo de la vida útil de las herramientas, el rendimiento de perforación, la compatibilidad con la automatización y la cobertura de servicio local.
Líderes de la Industria de Brocas de Perforación Minera
-
Sandvik AB
-
Epiroc AB
-
Boart Longyear Limited
-
Caterpillar Inc.
-
Mitsubishi Materials Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Brocas de Perforación Minera Empresas cubiertas en este informe
- Atlas Copco AB
- Boart Longyear Group Ltd.
- Brunner & Lay, Inc.
- Bulroc (UK) Ltd.
- Caterpillar Inc.
- Center Rock Inc.
- Drill King International, L.P.
- Epiroc AB
- Halco Rock Tools Ltd.
- MICON Drilling GmbH
- Mincon Group plc
- Mitsubishi Materials Corporation
- Numa Tool Company
- Robit Plc
- Rockmore International, Inc.
- Sandvik AB
- Ulterra Drilling Technologies, L.P.
- Varel International Energy Services, Inc.
- Western Drilling Tools Inc.
- Xiamen Prodrill Equipment Co., Ltd.
Desarrollos recientes de la industria en Mercado de Brocas de Perforación Minera
- Junio de 2026: Sandvik y Rio Tinto anuncian una asociación de perforación autónoma a cielo abierto. Las empresas co-desarrollarán capacidades de perforación autónoma interoperables que integran los equipos de superficie de la serie i de Sandvik con el Sistema de Perforación Autónoma de Rio Tinto (ADS™), con el objetivo de la operación remota de múltiples equipos desde el Centro de Operaciones de Perth de Rio Tinto, con pruebas de campo planificadas para validar el rendimiento frente a los objetivos de producción.
- Mayo de 2026: Sandvik establece una empresa conjunta de fabricación de soporte de terreno en Estados Unidos con Alpha Metallurgical Resources. Una nueva instalación de 100.000 pies cuadrados en Virginia Occidental producirá pernos de roca y cápsulas de resina. Sandvik posee una participación del 51% y el acuerdo incluye un contrato de suministro exclusivo a largo plazo, abordando directamente la exposición arancelaria de Estados Unidos sobre herramientas importadas.
- Abril de 2026: Sandvik adquiere el 80% del fabricante canadiense de herramientas de diamante K&Y Diamond. El fabricante de herramientas de diamante monocristalino con sede en Montreal generó 120 millones de SEK en ingresos en 2025 con un sólido margen de ganancias antes de intereses, impuestos y amortización (EBITA). La adquisición amplía la capacidad de cortadores de diamante de Sandvik en línea con la demanda de herramientas de precisión para roca dura.
- Enero de 2026: Sandvik suministra 16 equipos de perforación de superficie listos para la autonomía a Vale Base Metals en Brasil. Se ordenaron nueve equipos de perforación rotativa de barrenos DR416i y siete equipos de Fondo de Pozo (DTH) Leopard DI650i, equipados con AutoMine para operación totalmente autónoma. Las entregas comenzaron en el cuarto trimestre de 2025 y se extienden hasta 2027.
- Diciembre de 2025: Epiroc lanza globalmente brocas de perforación PCD de nueva generación. Las brocas PCD de segunda generación reemplazan la gama Powerbit X y ofrecen un aumento declarado en la vida útil del servicio, menos cambios de brocas, menor costo total de perforación y reducciones de emisiones de dióxido de carbono de hasta el 90% frente a las alternativas convencionales de carburo.
Alcance del Informe Global del Mercado de Brocas de Perforación Minera
Las brocas de perforación minera son herramientas de corte especializadas utilizadas en equipos de perforación para penetrar formaciones rocosas, extraer depósitos minerales y facilitar actividades de voladura, exploración y producción en operaciones mineras. Generalmente se fabrican con materiales duraderos como carburo de tungsteno, compacto de diamante policristalino (PDC), diamante sintético e industrial, acero y diamante térmicamente estable para soportar fuerzas de impacto elevadas, condiciones abrasivas y temperaturas elevadas. Las brocas de perforación minera se utilizan comúnmente en operaciones de minería de superficie y subterránea para la extracción de carbón, mineral de hierro, cobre, oro y otros minerales metálicos y no metálicos. Están diseñadas para soportar diferentes técnicas de perforación, condiciones geológicas y niveles de dureza de la roca, ayudando a mejorar la eficiencia de perforación, las tasas de penetración, la vida útil de las herramientas y la productividad minera general.
El Mercado Global de Brocas de Perforación Minera está segmentado por tipo, material y método de minería. Por tipo, el mercado está segmentado en brocas rotativas, brocas de martillo fondo de pozo (DTH) y otros tipos de brocas de perforación minera. Por material, el mercado está segmentado en carburo de tungsteno, compacto de diamante policristalino (PDC), diamante sintético e industrial, acero, diamante térmicamente estable y otros materiales. Por método de minería, el mercado está segmentado en minería de superficie y minería subterránea. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de brocas de perforación minera en 26 países en regiones clave, incluidas América del Norte, Europa, Asia-Pacífico, América del Sur, y Oriente Medio y África. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Brocas Rotativas |
| Brocas de Martillo Fondo de Pozo (DTH) |
| Otros Tipos de Brocas de Perforación Minera |
| Carburo de Tungsteno |
| Compacto de Diamante Policristalino (PDC) |
| Diamante Sintético e Industrial |
| Acero |
| Diamante Térmicamente Estable |
| Otros Materiales |
| Minería de Superficie |
| Minería Subterránea |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo | Brocas Rotativas | |
| Brocas de Martillo Fondo de Pozo (DTH) | ||
| Otros Tipos de Brocas de Perforación Minera | ||
| Por Material | Carburo de Tungsteno | |
| Compacto de Diamante Policristalino (PDC) | ||
| Diamante Sintético e Industrial | ||
| Acero | ||
| Diamante Térmicamente Estable | ||
| Otros Materiales | ||
| Por Método de Minería | Minería de Superficie | |
| Minería Subterránea | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de las brocas de perforación minera para 2032?
Se proyecta que el mercado de brocas de perforación minera alcance 2,75 mil millones de USD para 2032, aumentando desde 1,99 mil millones de USD en 2026 a una CAGR del 5,53%.
¿Qué tipo de broca lidera la demanda?
Las brocas rotativas lideran con una participación del 43,4% en 2026, respaldadas por la perforación de bancos a cielo abierto, trabajos de barrenos y canteras.
¿Qué tipo de broca de perforación minera está creciendo más rápido?
Se prevé que las brocas de martillo DTH crezcan a una CAGR del 5,8% hasta 2032 a medida que la minería avanza hacia cuerpos de mineral más profundos y duros.
¿Qué material está ganando mayor tracción en la perforación en roca dura?
Se prevé que el Compacto de Diamante Policristalino (PDC) crezca a una CAGR del 6,2% hasta 2032 porque una mayor vida útil de las herramientas puede reducir los cambios de brocas en formaciones abrasivas.
¿Por qué es importante la minería subterránea para los proveedores de brocas de perforación?
Se prevé que la minería subterránea crezca a una CAGR del 5,9% hasta 2032 y requiere herramientas DTH, de pozos largos y de raise-bore con mayores requisitos técnicos.
¿Qué región ofrece las mejores perspectivas de crecimiento?
Asia-Pacífico representó el 43,7% de los ingresos en 2026 y se prevé que crezca a una CAGR del 6,1% hasta 2032, respaldada por la actividad minera en China, Australia, India y el Sudeste Asiático.