
Tamanho e Participação do Mercado de Protetor Solar Mineral
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 6.15 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.04 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.53 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Protetor Solar Mineral por Mordor Intelligence
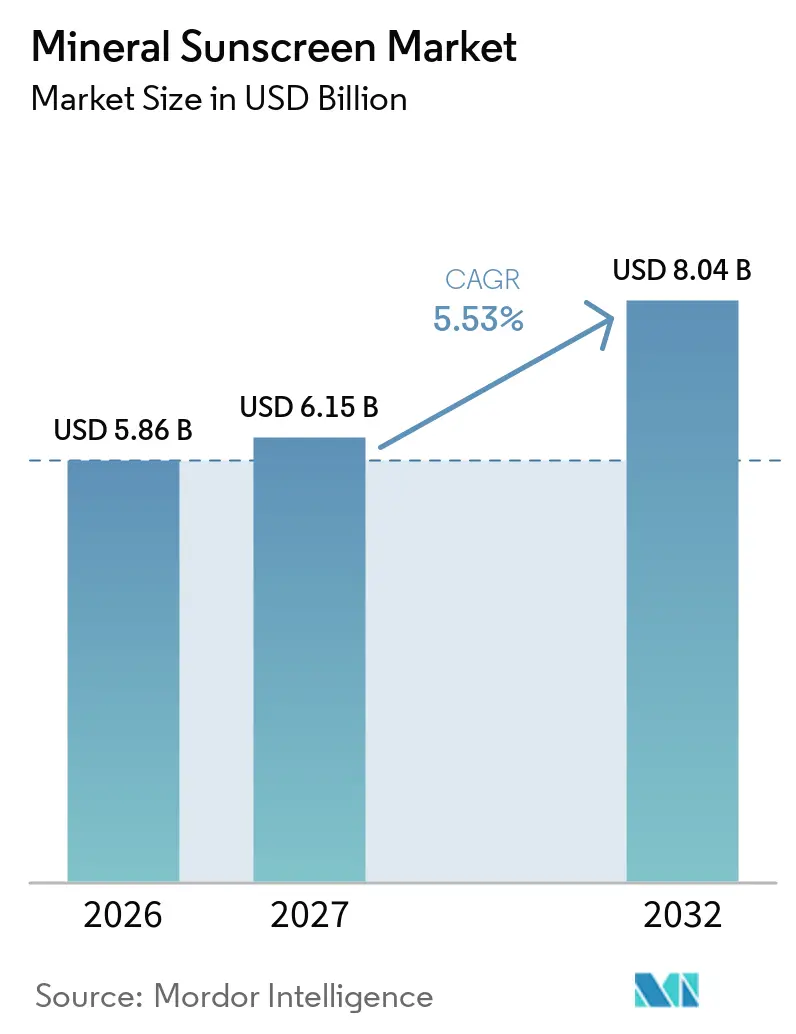
O tamanho do mercado de protetor solar mineral deve crescer de 5,86 bilhões de USD em 2026 para 6,15 bilhões de USD em 2027 e está previsto para atingir 8,04 bilhões de USD até 2032, a um CAGR de 5,53% durante 2027-2032. O mercado de protetor solar mineral está se beneficiando da mudança na proteção solar, de uma compra sazonal para um componente de rotina dos cuidados diários com a pele do rosto. A demanda é cada vez mais impulsionada pela aplicação facial diária, particularmente entre consumidores que buscam produtos que combinem proteção UV com benefícios para a pele. Os filtros minerais também atendem consumidores com necessidades de pele sensível, reativa, pós-procedimento e pediátrica. O mercado tem potencial de crescimento significativo por meio de texturas aprimoradas, acabamentos transparentes, formulações com cor e produtos que apresentam bom desempenho sob maquiagem. A concorrência permanece fragmentada entre regiões, faixas de preço e formatos de produto. Portanto, as empresas estão aproveitando o posicionamento clínico, estratégias de distribuição disciplinadas e inovação em formulação para fortalecer sua posição na categoria.
Principais Conclusões do Relatório
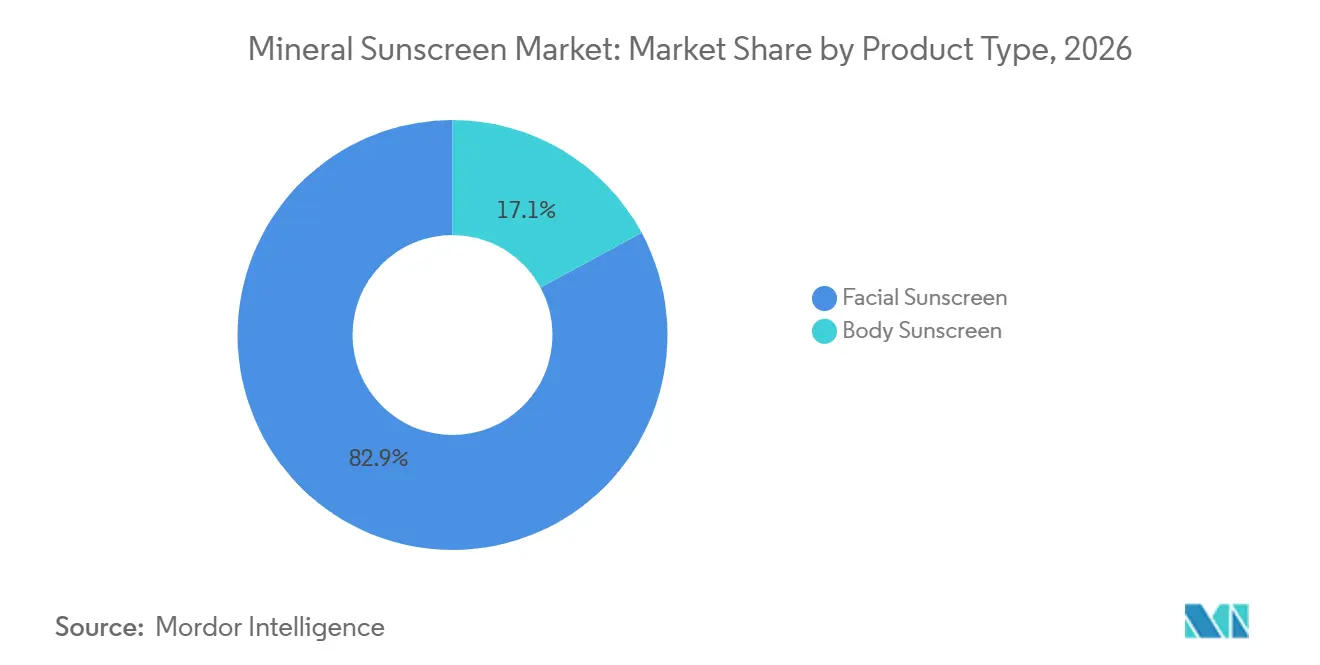
- Por tipo de produto, o protetor solar facial liderou o mercado de protetor solar mineral com uma participação de 82,88% em 2026 e deve crescer ao CAGR mais rápido de 6,23% durante 2027-2032.
- Por forma, loção/creme manteve uma participação de 42,25% em 2026, enquanto o spray deve expandir a um CAGR de 6,45% até 2032.
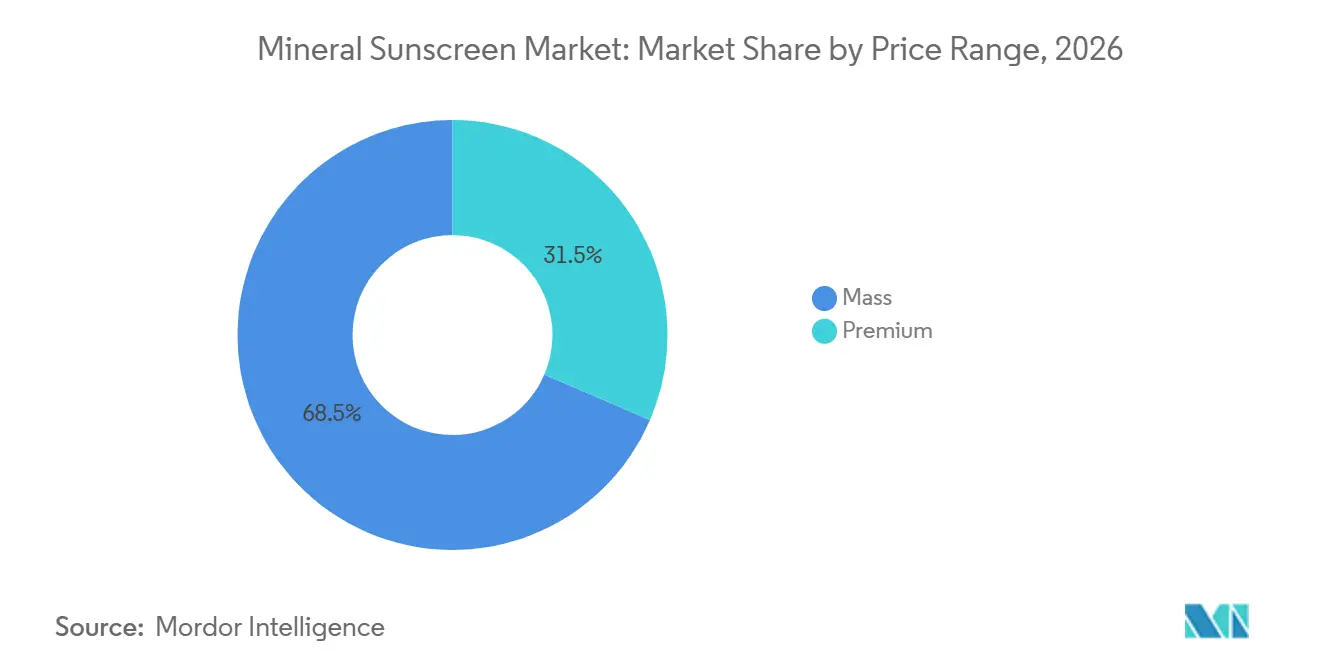
- Por faixa de preço, o segmento de massa liderou o mercado com uma participação de 68,53% em 2026, enquanto o premium deve registrar o CAGR mais rápido de 7,32% durante 2027-2032.
- Por usuário final, os adultos lideraram o mercado com uma participação de 83,71% em 2026, enquanto crianças/bebês devem registrar o CAGR mais rápido de 6,81% durante 2027-2032.
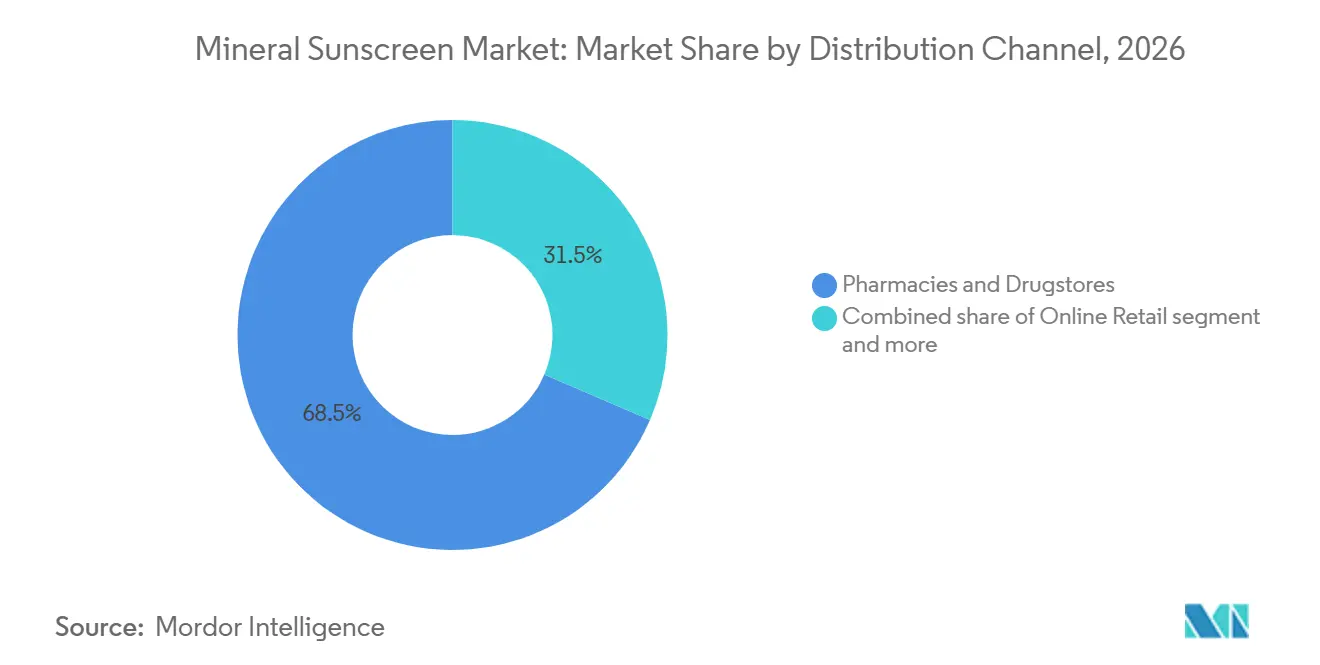
- Por canal de distribuição, farmácias e drogarias lideraram o mercado com uma participação de 34,89% em 2026, enquanto os canais de varejo online devem registrar o CAGR mais rápido de 7,03% durante 2027-2032.
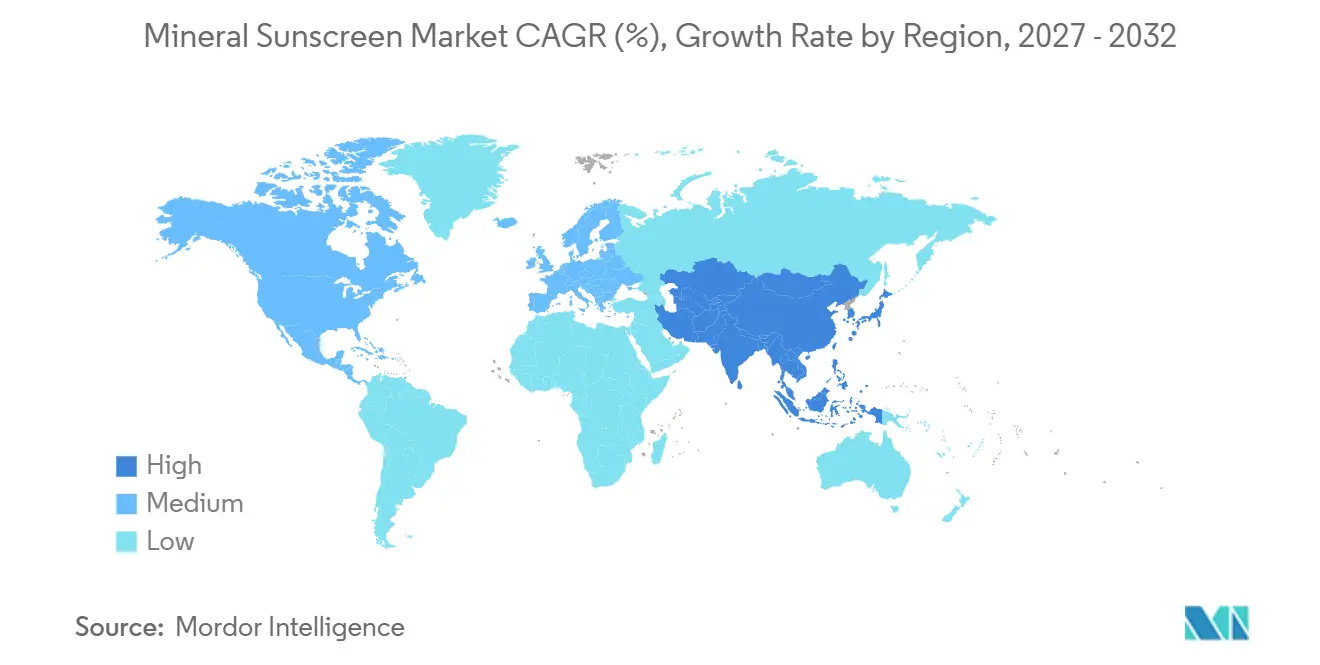
- Por geografia, a Ásia-Pacífico liderou o mercado de protetor solar mineral em 2026 com uma participação de 37,82%, com projeção de avanço a um CAGR de 6,35% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conscientização sobre radiação UV e prevenção do câncer de pele | +1.5% | Global, mais forte na América do Norte, Europa e Oceania | Médio prazo (2-4 anos) |
| Preferência por filtros minerais para pele sensível | +1.0% | América do Norte e Europa, com crescimento na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Integração da proteção solar nas rotinas diárias de cuidados com a pele | +1.0% | Global, mais forte na Ásia-Pacífico e na Europa Ocidental | Médio prazo (2-4 anos) |
| Tecnologia de formulação leve e transparente | +0.8% | Global, liderado pela Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Demanda por produtos minerais com alto FPS | +0.7% | América do Norte e Europa, com crescimento na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Produtos específicos para crianças e bebês | +0.5% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Conscientização sobre Radiação UV e Prevenção do Câncer de Pele
A exposição à radiação UV sustenta a demanda por produtos que os consumidores podem usar regularmente, incluindo produtos de protetor solar mineral. A Agência Internacional de Pesquisa sobre o Câncer relatou em 2025 que a radiação UV causou 83% dos novos casos de melanoma em todo o mundo em 2022, representando quase 267.000 dos 332.000 casosA radiação UV é responsável por mais de 80% dos casos de melanoma, iarc.who.int">[1]. A Organização Mundial da Saúde afirma que a radiação UV causa mais de 1,5 milhão de casos de câncer de pele e mais de 120.000 mortes anualmente. Essas descobertas reforçam a necessidade de educação pública sobre proteção solar diária e fornecem uma base estável para o mercado de protetor solar mineral. Elas também apoiam recomendações clínicas para cuidados pós-procedimento, pacientes imunocomprometidos e prevenção do fotoenvelhecimento. Consequentemente, uma maior conscientização sobre os riscos à saúde relacionados à radiação UV incentiva os consumidores a priorizar a proteção de amplo espectro e a considerar os protetores solares minerais como parte de suas rotinas regulares de cuidados com a pele.
Preferência por Filtros Minerais para Pele Sensível
As necessidades de pele sensível conferem aos filtros minerais um papel distinto no mercado de protetor solar mineral. Em setembro de 2026, a Agência de Alimentos e Medicamentos dos Estados Unidos propôs que o óxido de zinco e o dióxido de titânio são geralmente reconhecidos como seguros e eficazes em concentrações de até 25%, enquanto muitos filtros orgânicos permanecem sob revisãoAções regulatórias da FDA sobre protetores solares de venda livre, fda.gov">[2]. Esse ambiente regulatório apoia a justificativa clínica para formulações minerais destinadas a peles reativas, pós-procedimento e sensíveis. As farmácias e drogarias detêm a maior participação no valor de distribuição em 2026, refletindo seu papel como canais onde os consumidores podem receber orientação profissional para compras orientadas à saúde. Produtos apoiados por dermatologistas e respaldados por comprovação clara do produto podem, portanto, competir com base na adequação, e não apenas em descontos. Essa dinâmica favorece o investimento na educação de farmacêuticos e no suporte clínico em detrimento de promoções de preço de curto prazo.
Integração da Proteção Solar nas Rotinas Diárias de Cuidados com a Pele
O uso facial diário está reformulando a forma como as empresas posicionam os produtos no mercado de protetor solar mineral. Os produtos com FPS mineral agora competem com hidratantes, primers e séruns, pois devem se integrar perfeitamente às rotinas diárias estabelecidas de cuidados com a pele. Consequentemente, os produtos multifuncionais estão se tornando mais importantes do que os formatos de uso único. Formulações com cor, primers antienvelhecimento e produtos semelhantes a séruns podem reduzir o número de produtos que os consumidores usam em suas rotinas. Essa tendência está direcionando o desenvolvimento de produtos para compatibilidade de formulação, apelo cosmético e adequação para uso diário. Produtos que se aplicam efetivamente com hidratantes, maquiagem e outros produtos de cuidados com a pele têm maior probabilidade de se tornarem parte das rotinas diárias. Em contraste, produtos que parecem pesados ou deixam um resíduo visível podem ser ignorados, mesmo quando os consumidores reconhecem a importância da proteção UV.
Tecnologia de Formulação Leve e Transparente
Os avanços em formulação estão abordando as barreiras cosméticas que têm limitado o mercado de protetor solar mineral. Em abril de 2025, a Shiseido divulgou uma tecnologia que redistribui as partículas de dispersão UV após a aplicação para formar uma camada protetora mais uniforme. A empresa relatou que essa tecnologia oferece até 2,2 vezes a proteção UV das formulações minerais convencionais, mantendo um acabamento transparente. Essas abordagens abordam o efeito branco, que pode dificultar o uso diário e é frequentemente mais perceptível em tons de pele mais escuros. Embora sistemas avançados possam inicialmente aumentar os custos de formulação, eles podem reduzir a diferença de aparência entre protetores solares minerais e químicos. Tais inovações podem fortalecer a aceitação do consumidor, incentivar compras repetidas e criar oportunidades para produtos de protetor solar mineral premium no segmento de cuidados com a pele do rosto.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços mais elevados do que os protetores solares convencionais | -0.7% | Global, mais acentuado na América do Sul, Sudeste Asiático e Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Desafios de alta proteção e apelo cosmético | -0.5% | Global, mais forte em mercados com tons de pele diversos | Médio prazo (2-4 anos) |
| Complexidade regulatória entre países | -0.3% | Europa, Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Preocupações ambientais com nanopartículas minerais | -0.2% | Europa e América do Norte, particularmente produtos em spray | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preços Mais Elevados do que os Protetores Solares Convencionais
O preço continua sendo uma restrição fundamental para a adoção mais ampla do protetor solar mineral, particularmente nos canais de mercado de massa. Altos níveis de ingredientes ativos e a necessidade de manter uma textura aceitável podem limitar os orçamentos de formulação para produtos orientados ao valor. As marcas também enfrentam tetos de preço impostos pelos varejistas, o que restringe sua capacidade de repassar custos de insumos mais elevados aos consumidores. Esse desafio é particularmente significativo no Sudeste Asiático, na América Latina e na África Subsaariana, onde as alternativas de protetor solar químico permanecem mais acessíveis e disponíveis para muitos consumidores. Consequentemente, a gestão de preços continua sendo um desafio operacional contínuo para o mercado de protetor solar mineral. Os fabricantes devem manter ofertas de produtos para consumidores que priorizam o valor, ao mesmo tempo em que atendem àqueles que buscam formulações de maior desempenho.
Desafios de Alta Proteção e Apelo Cosmético
A aparência cosmética continua sendo uma barreira importante para a adoção do protetor solar mineral em tons de pele diversos. Para evitar o efeito branco, os consumidores podem aplicar quantidades insuficientes de produto, resultando em proteção menor do que a indicada no rótulo. Os fabricantes devem equilibrar altas concentrações de filtros minerais com tecnologias avançadas de dispersão, texturas leves e cobertura uniforme para fornecer proteção eficaz sem comprometer o apelo cosmético. Embora formulações de alto desempenho possam incorporar tecnologias co-ativas, a produção em escala comercial pode afetar os custos, a resistência à água e as alegações de proteção de amplo espectro. Esse desafio é particularmente significativo para os fototipos de Fitzpatrick IV a VI, para os quais o resíduo visível pode desencorajar testes de produtos e compras repetidas. O mercado de protetor solar mineral depende da comercialização mais ampla de tecnologias minerais transparentes que mantenham a proteção e o desempenho de uso.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Formatos Faciais Ancoram a Economia da CategoriaO protetor solar facial detém uma participação de 82,88% do mercado de protetor solar mineral em 2026 e registra o crescimento mais rápido, a um CAGR de 6,23% até 2032. Essa tendência reflete a estreita associação da categoria com as rotinas diárias de cuidados com a pele do rosto. Os produtos específicos para o rosto se alinham com rotinas de controle da acne, recuperação pós-procedimento e prevenção do fotoenvelhecimento, conferindo aos formatos faciais um papel mais duradouro nos cuidados diários do que os produtos corporais sazonais. As recomendações de dermatologistas também exercem maior influência nas aplicações faciais, onde a adequação e o acabamento do produto são altamente visíveis. Portanto, o uso rotineiro, e não apenas a exposição ao ar livre, sustenta o tamanho do mercado de protetor solar mineral para formatos faciais.
O protetor solar corporal continua sendo importante para atividades ao ar livre e compras familiares, mas enfrenta maior concorrência de marcas próprias no varejo de massa. Seu uso também permanece mais sazonal do que o uso de FPS facial, o que pode tornar o reabastecimento menos previsível e aumentar a exposição a promoções durante os períodos de pico ao ar livre. As marcas podem reduzir sua dependência de uma janela de vendas de verão limitada melhorando o conforto diário. Produtos corporais híbridos que combinam protetor solar com hidratação ou benefícios antipoluição podem expandir a relevância além das ocasiões de praia e esportes. Essas necessidades distintas dos consumidores moldam as prioridades de inovação para as marcas e tornam desafiador para uma única proposta de produto atender a todas as ocasiões de uso com igual eficácia.

Por Forma:
O Momentum do Spray Testa a Tolerância RegulatóriaLoções e cremes respondem por uma participação de 42,25% em 2026, apoiados por sua capacidade de carregar altas concentrações de ingredientes ativos e se alinhar com as rotinas diárias familiares. Os sprays representam o formato de crescimento mais rápido, com um CAGR projetado de 6,45% até 2032. Sua conveniência para reaplicação impulsiona a demanda em aplicações ao ar livre, esportivas e de uso familiar. A aplicação rápida é particularmente valiosa quando os consumidores precisam reaplicar o protetor solar durante viagens, recreação ou atividades familiares. No entanto, a facilidade de aplicação por si só é insuficiente, pois as formulações também devem fornecer cobertura uniforme e um acabamento que os consumidores considerem aceitável.
Os géis estão ganhando força na Ásia, pois as texturas em gel aquoso apoiam o uso diário leve e a aplicação sob maquiagem. Esse formato reduz as preocupações de que o protetor solar possa interferir com outros produtos faciais, tornando as formulações em gel particularmente relevantes onde a compatibilidade com as rotinas diárias é tão importante quanto a proteção ao ar livre. Os produtos em spray enfrentam um processo de desenvolvimento de produto mais complexo porque as nanopartículas de dióxido de titânio podem criar gotículas respiráveis. Enquanto isso, os fabricantes de géis devem manter o apelo leve do formato enquanto entregam a cobertura que os consumidores esperam. Cada formato envolve um equilíbrio distinto entre desempenho do produto e experiência do consumidor.
Por Faixa de Preço:
O Masstige Emerge como o Motor de CrescimentoO segmento de massa responde por uma participação de 68,53% em 2026, pois os canais de farmácias e hipermercados distribuem produtos estabelecidos de alto volume. O segmento premium deve registrar o crescimento mais rápido, a um CAGR de 7,32% até 2032. Esse padrão indica que os produtos de massa continuam a impulsionar o amplo acesso dos consumidores, enquanto produtos diferenciados com preços mais elevados geram um crescimento de valor mais rápido. Os consumidores são mais propensos a aceitar preços mais altos quando os produtos abordam preocupações claras, como resíduo visível, textura desconfortável ou má compatibilidade com maquiagem. O mercado de protetor solar mineral, portanto, mostra uma divisão clara entre escala nos canais de massa e diferenciação nos canais de preços mais elevados.
A faixa masstige ocupa uma posição entre esses segmentos, combinando preços acessíveis com alegações que parecem clinicamente credíveis. Esse segmento pode ajudar as marcas a evitar a pressão de margem associada aos produtos verdadeiramente de mercado de massa, ao mesmo tempo em que lhes permite justificar preços acima dos protetores solares básicos por meio de ingredientes ativos selecionados, sistemas de textura ou testes de produtos. No entanto, as marcas devem comunicar claramente a proposta de valor, pois os consumidores podem facilmente comparar alternativas nos canais de varejo. Os produtos masstige também fornecem aos consumidores acesso a recursos de textura, cor e cuidados com a pele que produtos mais simples podem não oferecer. Ao mesmo tempo, as marcas que operam exclusivamente no segmento de massa devem gerenciar os custos crescentes do óxido de zinco e as restrições de preço impostas pelos varejistas. A disposição dos consumidores em pagar varia em toda a categoria; portanto, as marcas precisam de uma oferta claramente definida para o público-alvo e o canal que pretendem atender.
Por Usuário Final:
O Segmento Infantil Supera o MercadoOs adultos detêm uma participação de 83,71% em 2026, pois os cuidados faciais adultos continuam a representar a maior base de demanda. O segmento de crianças e bebês deve crescer a um CAGR de 6,81% até 2032. Esse crescimento mais rápido reflete uma mudança de compras ocasionais de verão para proteção solar regular para usuários mais jovens. O uso mais frequente aumenta a importância do tamanho da embalagem, da facilidade de aplicação e dos acabamentos dos produtos que as crianças aceitarão. Também pode apoiar compras domésticas repetidas quando os pais identificam produtos em que confiam.
Os produtos pediátricos requerem alegações simples, texturas adequadas e formatos que os pais possam aplicar de forma confiável. Os pais podem dar maior valor aos ingredientes ativos minerais ao selecionar produtos para crianças com pele sensível. A Blue Lizard Australian Sunscreen é nomeada a marca de protetor solar mineral mais vendida nos Estados Unidos com base em dados de 52 semanas encerrados em 17 de abril de 2025. Esse segmento favorece uma comunicação clara do produto e um foco credível na segurança e no uso familiar diário. As embalagens e instruções também devem ajudar os pais a entender quando e como reaplicar os produtos. Esses recursos práticos podem construir a confiança do consumidor enquanto mantêm o foco central nos ingredientes ativos minerais. Eles também criam uma oportunidade de longo prazo para marcas que estabelecem confiança no início das decisões de compra doméstica.
Por Canal de Distribuição:
O Comércio Online Reformula a Economia dos CanaisAs farmácias e drogarias responderam por uma participação de 34,89% em 2026. Seu papel vai além do acesso ao produto, pois os farmacêuticos podem orientar compras focadas em saúde entre consumidores com necessidades de pele sensível. Esse canal apoia o teste de produtos com posicionamento clínico e preços mais elevados e ajuda os consumidores a comparar formatos ao escolher entre protetores solares básicos e produtos especializados para pele sensível. Como resultado, as farmácias e drogarias fornecem um ambiente adequado para produtos que requerem explicação além das alegações na frente da embalagem.
O varejo online deve crescer a um CAGR de 7,03% até 2032. Os modelos diretos ao consumidor e a expansão do acesso digital no Sudeste Asiático apoiam a base de valor do varejo online. Os hipermercados e supermercados continuam sendo importantes para produtos com preços de massa, particularmente em mercados onde as compras domésticas rotineiras impulsionam o volume. Os varejistas especializados em beleza fornecem um ambiente apropriado para produtos premium e consumidores que buscam experimentar marcas desconhecidas. Embora os canais online expandam o alcance das marcas, a transparência de preços pode reduzir a proteção de margem anteriormente apoiada pela exclusividade offline. Em resposta, as empresas podem reservar produtos exclusivos para profissionais para canais selecionados e oferecer pacotes por meio de seus sites diretos ao consumidor.
Análise Geográfica
Mercado de Protetor Solar Mineral na Ásia-Pacífico
A Ásia-Pacífico responde por 37,82% da participação do mercado de protetor solar mineral em 2026 e deve crescer a um CAGR de 6,35% até 2032. Essa posição reflete a demanda estabelecida da região por produtos de proteção solar facial diária e seu potencial de crescimento em grandes mercados consumidores em desenvolvimento. Consequentemente, a Ásia-Pacífico tem significância tanto em termos de valor de mercado atual quanto de desenvolvimento futuro de produtos. No entanto, as empresas não podem abordar a região como uma oportunidade uniforme, pois as rotinas dos consumidores, as estruturas de varejo e os requisitos de tom de pele variam consideravelmente por país. O Japão e a Coreia do Sul demonstram alto uso per capita de produtos minerais, com formatos híbridos, como séruns com FPS e primers com cor, ganhando relevância particular. Enquanto isso, o comércio eletrônico está expandindo o acesso a produtos de protetor solar mineral na China, Índia e Sudeste Asiático.
Mercado de Protetor Solar Mineral na Índia e na ASEAN
A Índia e o Sudeste Asiático apresentam oportunidades para a adoção do protetor solar mineral à medida que as marcas desenvolvem formulações adaptadas aos climas locais, preferências dos consumidores e tons de pele diversos. Os desenvolvimentos regulatórios enfatizam ainda mais a importância da qualidade do produto e das alegações credíveis de proteção solar. Em outubro de 2025, o Ministério da Saúde de Singapura esclareceu que os produtos de protetor solar são regulamentados como cosméticos sob a Lei de Produtos de Saúde, com a Autoridade de Ciências da Saúde responsável pela supervisãoEFICÁCIA DOS NÍVEIS DE PROTEÇÃO EM PRODUTOS DE PROTETOR SOLAR, moh.gov.sg">[3]. Para os fabricantes que visam a região da Ásia-Pacífico, esses desenvolvimentos reforçam a necessidade de testes confiáveis de FPS e localização de produtos. Protetores solares minerais com cor e formulações projetadas para minimizar o efeito branco visível podem atender às preferências cosméticas em tons de pele diversos, enquanto os canais de varejo online podem melhorar a acessibilidade dos produtos em mercados como a Índia e o Sudeste Asiático.
Mercado de Protetor Solar Mineral nas Américas, EMEA e Oceania
A América do Norte e a Europa continuam sendo mercados importantes para precificação de prestígio, validação clínica e investimento em formulação. A Austrália também tem uma forte necessidade de produtos de proteção solar devido à sua alta incidência de melanoma. Esse ambiente reforça a importância da educação do consumidor, da aplicação confiável e de produtos que os consumidores estejam dispostos a usar repetidamente. Também mantém o desempenho de proteção central para a credibilidade da marca em mercados de cuidados solares maduros. A América do Sul e o Oriente Médio e África oferecem oportunidades de crescimento menores, mas direcionadas. Os canais online podem atender eficientemente o Brasil e o Chile, onde os mercados apoiam cada vez mais produtos premium associados à alta exposição UV e à conscientização dermatológica. Nigéria, Egito e África do Sul permanecem mal atendidos, particularmente quando as formulações minerais deixam um efeito branco visível em tons de pele mais escuros. Portanto, o mercado de protetor solar mineral provavelmente evoluirá de forma diferente entre os países, mesmo quando os produtos usam os mesmos ingredientes ativos minerais principais.
Cenário Competitivo
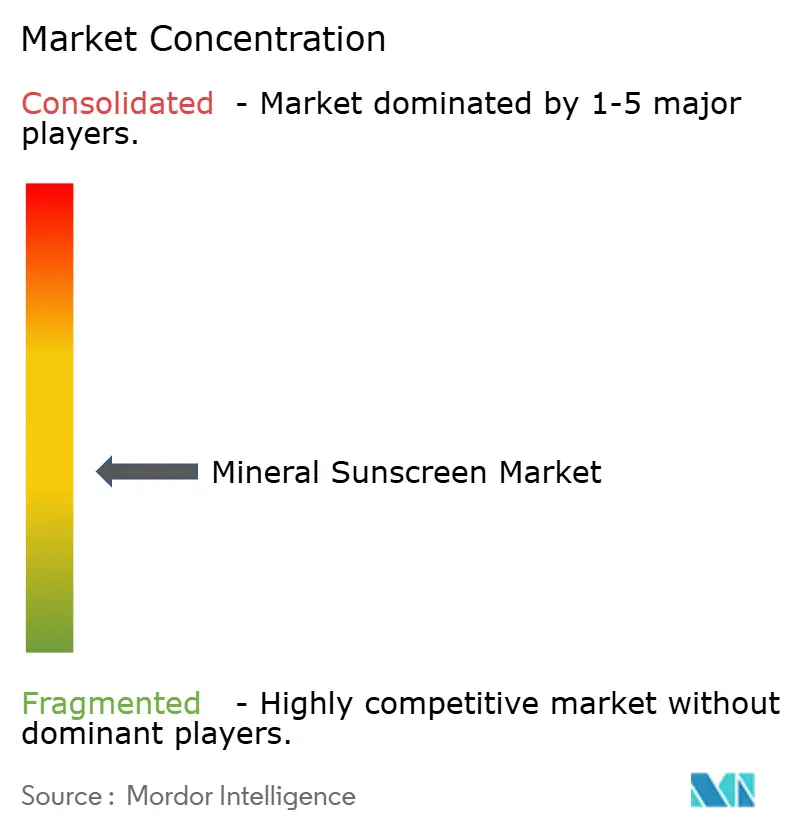
O mercado de protetor solar mineral é fragmentado. A L'Oréal, por meio da La Roche-Posay; a Kenvue, por meio da Neutrogena; e a Beiersdorf, por meio da Coppertone, se beneficiam de amplas redes de distribuição, visibilidade clínica e alcance de marca estabelecido. Empresas especializadas, incluindo EltaMD, Supergoop! e Babo Botanicals, competem por meio do suporte de dermatologistas e posicionamento direcionado a necessidades específicas dos consumidores. Como resultado, a escala por si só não determina os resultados competitivos em formatos de produto, regiões e faixas de preço. O mercado favorece marcas que combinam alegações de produto credíveis com uma experiência de uso diário aceitável. Embora credenciais de proteção sólidas sejam essenciais, os produtos também devem oferecer uma textura e acabamento que incentivem a aplicação consistente. Consequentemente, as capacidades de formulação são tão importantes quanto a distribuição e a comunicação da marca para moldar o posicionamento competitivo.
A Shiseido demonstra uma abordagem de diferenciação por meio do desenvolvimento técnico. As tecnologias de formulação protegidas podem criar uma vantagem competitiva quando as listas de ingredientes parecem semelhantes entre os produtos. Essas tecnologias também abordam uma barreira fundamental ao uso repetido. Por exemplo, um acabamento transparente pode expandir a base de usuários potenciais, permitindo que os consumidores evitem resíduos visíveis durante o uso diário. Portanto, as melhorias técnicas influenciam diretamente tanto a experiência do consumidor quanto a diferenciação comercial. A Blue Lizard fornece outro exemplo de uma marca que aproveita credenciais exclusivamente minerais e posicionamento focado em crianças. Seu reconhecimento em 2025 como a principal marca de protetor solar mineral nos Estados Unidos seguiu uma iniciativa de reposicionamento que incluiu produtos reformulados com 100% de ingredientes ativos minerais e embalagens atualizadas.
Os sistemas de protetor solar híbridos podem intensificar a pressão competitiva sobre os produtos puramente minerais, particularmente nos formatos faciais, onde as características de textura e uso diário são críticas. As marcas puramente minerais devem demonstrar como suas formulações atendem a requisitos específicos de pele sensível, pediátrica ou cosmética. Elas não podem depender exclusivamente do posicionamento mineral ao competir com alternativas que também oferecem uma sensação mais leve ou FPS mais alto. Essa tendência aumenta a importância da experiência do consumidor e da credibilidade das alegações. Também cria oportunidades para marcas especializadas que mantêm um foco claro dentro da categoria lotada de cuidados faciais.
Líderes do Setor de Protetor Solar Mineral
-
L'Oréal S.A.
-
Kenvue Inc.
-
Beiersdorf AG
-
Shiseido Company, Limited
-
Sun Bum LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Protetor Solar Mineral Empresas cobertas neste relatório
- L’Oréal S.A.
- Kenvue Inc.
- Beiersdorf AG
- Edgewell Personal Care Company
- Shiseido Company, Limited
- Crown Laboratories, Inc.
- Colgate-Palmolive Company
- Coola LLC
- Sun Bum LLC
- Australian Gold LLC
- Goddess Garden LLC
- W. S. Badger Company
- EltaMD, Inc.
- Supergoop! LLC
- ISDIN SA
- The Estée Lauder Companies Inc.
- Unilever PLC
- Babo Botanicals Inc.
- Think Operations LLC
- Raw Elements USA LLC
Desenvolvimentos industriais recentes em Mercado de Protetor Solar Mineral
- Setembro de 2026: A marca Neutrogena da Kenvue lançou o Cloud-Tech™, com bemotrizinol (BEMT), o primeiro novo filtro UV aprovado pela Agência de Alimentos e Medicamentos em mais de 25 anos. Disponível em formulações faciais com FPS 60 e FPS 70, a tecnologia estreou na Amazon e está programada para uma distribuição nacional em varejo em outubro de 2026.
- Agosto de 2026: A Beverly Hills MD lançou o Sheer Radiance SPF Drops, um sérum de protetor solar mineral. O produto oferece proteção de amplo espectro com FPS 50 e inclui óxidos de ferro para promover uma aparência de pele mais uniforme, abordando preocupações como efeito branco e tom de pele irregular.
- Abril de 2026: A ILIA Beauty lançou seu primeiro protetor solar independente, combinando proteção mineral com FPS 50 com ácido hialurônico e outros ingredientes de cuidados com a pele focados em hidratação. O produto estava disponível em dois tons adaptáveis — Claro-Médio e Médio-Escuro — com preço de 40 USD.
Escopo do Relatório Global do Mercado de Protetor Solar Mineral
O protetor solar mineral é um produto de proteção solar que utiliza filtros UV de base mineral, principalmente óxido de zinco e dióxido de titânio, para proteger a pele contra radiações nocivas.
O mercado de protetor solar mineral é segmentado por tipo de produto, forma, faixa de preço, usuário final, canal de distribuição e geografia. Por tipo de produto, o mercado é segmentado em protetor solar corporal e protetor solar facial. Por forma, o mercado é segmentado em loção/creme, gel, spray e outros. Por faixa de preço, o mercado é segmentado em massa e premium. Por canal de distribuição, o mercado é segmentado em hipermercados e supermercados, farmácias e drogarias, varejo online e outros canais de distribuição. Com base na geografia, o mercado é classificado em América do Norte, Europa, América do Sul, Ásia-Pacífico e Oriente Médio e África. As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Protetor Solar Corporal |
| Protetor Solar Facial |
| Loção/Creme |
| Spray |
| Géis |
| Outros |
| Massa |
| Premium |
| Adultos |
| Crianças/Bebês |
| Hipermercados e Supermercados |
| Farmácias e Drogarias |
| Varejo Online |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Protetor Solar Corporal | |
| Protetor Solar Facial | ||
| Por Forma | Loção/Creme | |
| Spray | ||
| Géis | ||
| Outros | ||
| Por Faixa de Preço | Massa | |
| Premium | ||
| Por Usuário Final | Adultos | |
| Crianças/Bebês | ||
| Por Canal de Distribuição | Hipermercados e Supermercados | |
| Farmácias e Drogarias | ||
| Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de protetor solar mineral até 2032?
Espera-se que o mercado de protetor solar mineral cresça de 5,86 bilhões de USD em 2026 para 8,04 bilhões de USD até 2032, registrando um CAGR de 5,53% durante 2027-2032.
Qual tipo de produto deteve a maior participação no mercado de protetor solar mineral em 2026?
O protetor solar facial foi o principal tipo de produto, respondendo por 82,88% do mercado em 2026.
Qual segmento de forma dominou o mercado de protetor solar mineral em 2026?
O segmento de loção/creme deteve a maior participação de mercado, representando 42,25% do mercado em 2026.
Qual segmento de faixa de preço respondeu pela maior participação de mercado em 2026?
O segmento de mercado de massa dominou o mercado com uma participação de 68,53% em 2026.
Qual segmento de usuário final liderou o mercado de protetor solar mineral em 2026?
O segmento adulto foi a maior categoria de usuário final, respondendo por 83,71% do mercado em 2026.
Qual canal de distribuição deteve a maior participação de mercado em 2026?
As farmácias e drogarias lideraram o mercado, capturando 34,89% da receita total em 2026.