
Mineral Sunscreen Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 6.15 Milliarden US-Dollar |
| Marktgröße (2032) | 8.04 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.53 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Mineral Sunscreen Marktanalyse von Mordor Intelligence
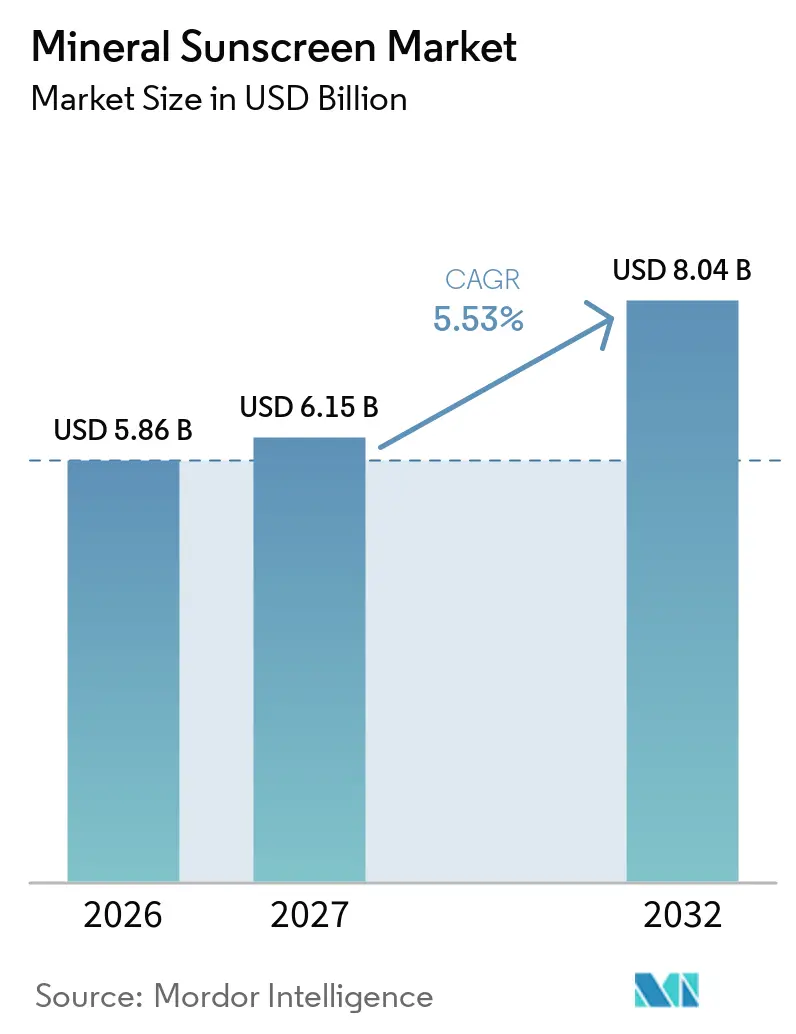
Die Marktgröße des Mineral Sunscreen Marktes wird voraussichtlich von 5,86 Milliarden USD im Jahr 2026 auf 6,15 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 8,04 Milliarden USD bei einem CAGR von 5,53 % im Zeitraum 2027–2032 erreichen. Der Mineral Sunscreen Markt profitiert vom Wandel des Sonnenschutzes von einem saisonalen Kauf hin zu einem festen Bestandteil der täglichen Gesichtshautpflege. Die Nachfrage wird zunehmend durch die tägliche Gesichtsanwendung angetrieben, insbesondere bei Verbrauchern, die Produkte suchen, die UV-Schutz mit Hautpflegevorteilen verbinden. Mineralische Filter bedienen zudem Verbraucher mit empfindlicher, reaktiver, post-prozeduraler und pädiatrischer Haut. Der Markt verfügt über erhebliches Wachstumspotenzial durch verbesserte Texturen, transparente Finishes, getönte Formulierungen und Produkte, die sich gut unter Make-up eignen. Der Wettbewerb bleibt über Regionen, Preissegmente und Produktformate hinweg fragmentiert. Daher nutzen Unternehmen klinische Positionierung, disziplinierte Vertriebsstrategien und Formulierungsinnovationen, um ihre Position in der Kategorie zu stärken.
Wichtigste Erkenntnisse des Berichts
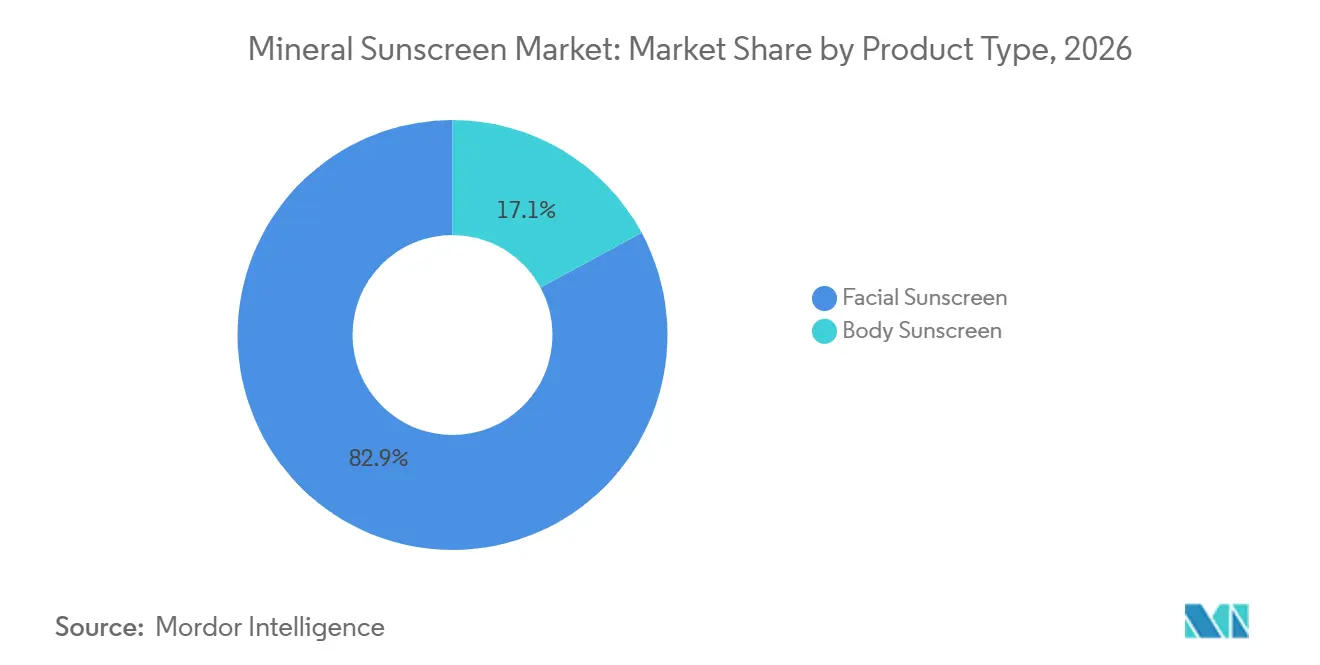
- Nach Produkttyp führte Gesichts-Sonnenschutz den Mineral Sunscreen Markt mit einem Anteil von 82,88 % im Jahr 2026 an und wird voraussichtlich mit dem schnellsten CAGR von 6,23 % im Zeitraum 2027–2032 wachsen.
- Nach Form hielt Lotion/Creme einen Anteil von 42,25 % im Jahr 2026, während Spray voraussichtlich bis 2032 mit einem CAGR von 6,45 % expandieren wird.
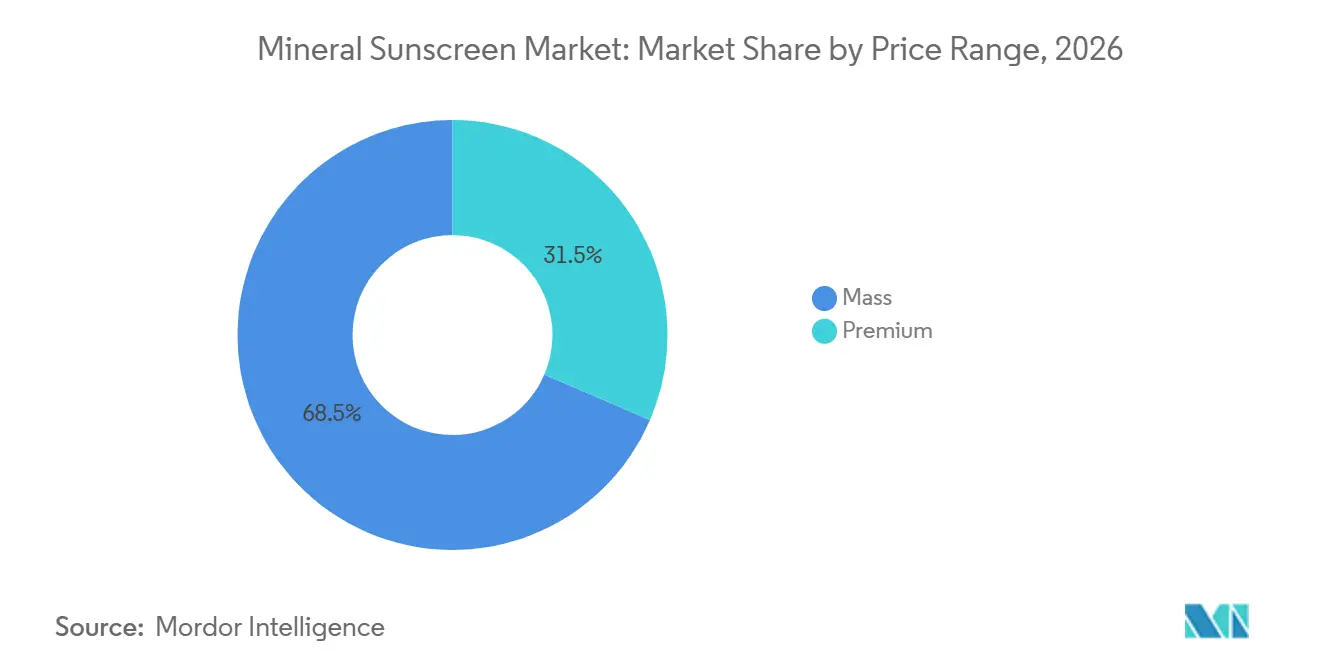
- Nach Preissegment führte der Massenmarkt mit einem Anteil von 68,53 % im Jahr 2026, während das Premiumsegment voraussichtlich den schnellsten CAGR von 7,32 % im Zeitraum 2027–2032 verzeichnen wird.
- Nach Endverbraucher führten Erwachsene den Markt mit einem Anteil von 83,71 % im Jahr 2026 an, während Kinder/Babys voraussichtlich den schnellsten CAGR von 6,81 % im Zeitraum 2027–2032 verzeichnen werden.
- Nach Vertriebskanal führten Apotheken und Drogerien den Markt mit einem Anteil von 34,89 % im Jahr 2026 an, während Online-Handelskanäle voraussichtlich den schnellsten CAGR von 7,03 % im Zeitraum 2027–2032 verzeichnen werden.
- Nach Geografie führte Asien-Pazifik den Mineral Sunscreen Markt im Jahr 2026 mit einem Anteil von 37,82 % an und wird voraussichtlich bis 2032 mit einem CAGR von 6,35 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| UV-Strahlung und Bewusstsein für Hautkrebsprävention | +1.5% | Global, am stärksten in Nordamerika, Europa und Ozeanien | Mittelfristig (2–4 Jahre) |
| Präferenz für mineralische Filter bei empfindlicher Haut | +1.0% | Nordamerika und Europa, mit Wachstum in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Integration von Sonnenschutz in tägliche Hautpflegeroutinen | +1.0% | Global, am stärksten in Asien-Pazifik und Westeuropa | Mittelfristig (2–4 Jahre) |
| Leichte und transparente Formulierungstechnologie | +0.8% | Global, angeführt von Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach mineralischen Produkten mit hohem Lichtschutzfaktor | +0.7% | Nordamerika und Europa, mit Wachstum in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Produkte speziell für Kinder und Babys | +0.5% | Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
UV-Strahlung und Bewusstsein für Hautkrebsprävention
UV-Exposition hält die Nachfrage nach Produkten aufrecht, die Verbraucher regelmäßig verwenden können, einschließlich Mineral Sunscreen Produkten. Die Internationale Agentur für Krebsforschung berichtete im Jahr 2025, dass UV-Strahlung im Jahr 2022 weltweit 83 % der neuen Melanomfälle verursachte, was nahezu 267.000 der 332.000 Fälle entsprichtUV-Strahlung ist für mehr als 80 % der Melanomfälle verantwortlich, iarc.who.int">[1]. Die Weltgesundheitsorganisation gibt an, dass UV-Strahlung jährlich mehr als 1,5 Millionen Hautkrebsfälle und über 120.000 Todesfälle verursacht. Diese Erkenntnisse unterstreichen die Notwendigkeit der öffentlichen Aufklärung über täglichen Sonnenschutz und bilden eine stabile Grundlage für den Mineral Sunscreen Markt. Sie unterstützen auch klinische Empfehlungen für die post-prozedurale Versorgung, immungeschwächte Patienten und die Prävention von Photoaging. Folglich ermutigt ein größeres Bewusstsein für UV-bedingte Gesundheitsrisiken Verbraucher dazu, Breitbandschutz zu priorisieren und mineralische Sonnenschutzmittel als Teil ihrer regulären Hautpflegeroutinen in Betracht zu ziehen.
Präferenz für mineralische Filter bei empfindlicher Haut
Anforderungen an empfindliche Haut verleihen mineralischen Filtern eine besondere Rolle im Mineral Sunscreen Markt. Im September 2026 schlug die Lebensmittel- und Arzneimittelbehörde der Vereinigten Staaten vor, dass Zinkoxid und Titandioxid bei Konzentrationen von bis zu 25 % allgemein als sicher und wirksam anerkannt werden, während viele organische Filter noch geprüft werdenRegulatorische Maßnahmen der FDA zu rezeptfreien Sonnenschutzmitteln, fda.gov">[2]. Dieses regulatorische Umfeld unterstützt die klinische Begründung für mineralische Formulierungen, die für reaktive, post-prozedurale und empfindliche Haut bestimmt sind. Apotheken und Drogerien halten im Jahr 2026 den größten Anteil am Vertriebswert, was ihre Rolle als Kanäle widerspiegelt, in denen Verbraucher professionelle Beratung für gesundheitsorientierte Käufe erhalten können. Produkte, die von Dermatologen unterstützt und durch klare Produktsubstantiierung gestützt werden, können daher auf Basis der Eignung und nicht allein durch Rabatte konkurrieren. Diese Dynamik begünstigt Investitionen in die Apothekerausbildung und klinische Unterstützung gegenüber kurzfristigen Preispromotionen.
Integration von Sonnenschutz in tägliche Hautpflegeroutinen
Die tägliche Gesichtsanwendung verändert die Art und Weise, wie Unternehmen Produkte im Mineral Sunscreen Markt positionieren. Mineralische Lichtschutzfaktor-Produkte konkurrieren nun mit Feuchtigkeitscremes, Primern und Seren, da sie sich nahtlos in etablierte tägliche Hautpflegeroutinen integrieren müssen. Folglich werden Mehrfachnutzen-Produkte wichtiger als Einzweckformate. Getönte Formulierungen, Anti-Aging-Primer und serumartige Produkte können die Anzahl der Produkte reduzieren, die Verbraucher in ihren Routinen verwenden. Dieser Trend verlagert die Produktentwicklung hin zu Formulierungskompatibilität, kosmetischer Attraktivität und Eignung für den täglichen Gebrauch. Produkte, die sich effektiv mit Feuchtigkeitscremes, Make-up und anderen Hautpflegeprodukten schichten lassen, werden eher Teil täglicher Routinen. Im Gegensatz dazu können Produkte, die sich schwer anfühlen oder einen sichtbaren Weißschleier hinterlassen, übergangen werden, selbst wenn Verbraucher die Bedeutung des UV-Schutzes erkennen.
Leichte und transparente Formulierungstechnologie
Formulierungsfortschritte adressieren die kosmetischen Barrieren, die den Mineral Sunscreen Markt eingeschränkt haben. Im April 2025 stellte Shiseido eine Technologie vor, die UV-streuende Partikel nach der Anwendung neu verteilt, um eine gleichmäßigere Schutzschicht zu bilden. Das Unternehmen berichtete, dass diese Technologie bis zu 2,2-fachen UV-Schutz im Vergleich zu herkömmlichen mineralischen Formulierungen bietet und dabei ein transparentes Finish beibehält. Diese Ansätze adressieren den Weißschleier, der die tägliche Anwendung behindern kann und bei dunkleren Hauttönen oft stärker auffällt. Obwohl fortschrittliche Systeme die Formulierungskosten zunächst erhöhen können, können sie die Erscheinungslücke zwischen mineralischen und chemischen Sonnenschutzmitteln verringern. Solche Innovationen können die Verbraucherakzeptanz stärken, Wiederholungskäufe fördern und Möglichkeiten für Premium-Mineral Sunscreen Produkte im Gesichtshautpflegesegment schaffen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Preise als herkömmliche Sonnenschutzmittel | -0.7% | Global, am stärksten in Südamerika, Südostasien sowie dem Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Herausforderungen bei hohem Schutz und kosmetischer Attraktivität | -0.5% | Global, am stärksten in Märkten mit vielfältigen Hauttönen | Mittelfristig (2–4 Jahre) |
| Länderübergreifende regulatorische Komplexität | -0.3% | Europa, Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Umweltbedenken bezüglich mineralischer Nanopartikel | -0.2% | Europa und Nordamerika, insbesondere Spray-Produkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Preise als herkömmliche Sonnenschutzmittel
Der Preis bleibt eine wesentliche Einschränkung für die breitere Akzeptanz von Mineral Sunscreen, insbesondere in Massenmarktkanälen. Hohe Wirkstoffkonzentrationen und die Notwendigkeit, eine akzeptable Textur beizubehalten, können die Formulierungsbudgets für wertorientierte Produkte einschränken. Marken sehen sich zudem von Händlern auferlegten Preisobergrenzen gegenüber, die ihre Fähigkeit einschränken, höhere Inputkosten an die Verbraucher weiterzugeben. Diese Herausforderung ist besonders bedeutsam in Südostasien, Lateinamerika und Subsahara-Afrika, wo chemische Sonnenschutzmittel-Alternativen für viele Verbraucher erschwinglicher und zugänglicher bleiben. Folglich bleibt das Preismanagement eine anhaltende operative Herausforderung für den Mineral Sunscreen Markt. Hersteller müssen Produktangebote für Verbraucher aufrechterhalten, die Wert priorisieren, während sie gleichzeitig jene bedienen, die leistungsstärkere Formulierungen suchen.
Herausforderungen bei hohem Schutz und kosmetischer Attraktivität
Das kosmetische Erscheinungsbild bleibt eine wesentliche Barriere für die Akzeptanz von Mineral Sunscreen bei verschiedenen Hauttönen. Um einen Weißschleier zu vermeiden, können Verbraucher unzureichende Produktmengen auftragen, was zu einem geringeren Schutz führt als auf dem Etikett angegeben. Hersteller müssen hohe Konzentrationen mineralischer Filter mit fortschrittlichen Dispersionstechnologien, leichten Texturen und gleichmäßiger Abdeckung in Einklang bringen, um wirksamen Schutz zu bieten, ohne die kosmetische Attraktivität zu beeinträchtigen. Obwohl Hochleistungsformulierungen Ko-Aktiv-Technologien einbeziehen können, kann die Produktion im kommerziellen Maßstab Kosten, Wasserbeständigkeit und Breitbandschutzansprüche beeinflussen. Diese Herausforderung ist besonders bedeutsam für die Fitzpatrick-Hauttypen IV bis VI, bei denen sichtbare Rückstände Produkttests und Wiederholungskäufe abschrecken können. Der Mineral Sunscreen Markt ist auf die breitere Kommerzialisierung transparenter mineralischer Technologien angewiesen, die Schutz und Trageperformance aufrechterhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Gesichtsformate verankern die KategorieökonomieGesichts-Sonnenschutz hält im Jahr 2026 einen Anteil von 82,88 % am Mineral Sunscreen Markt und verzeichnet das schnellste Wachstum mit einem CAGR von 6,23 % bis 2032. Dieser Trend spiegelt die enge Verbindung der Kategorie mit täglichen Gesichtshautpflegeroutinen wider. Gesichtsspezifische Produkte passen zu Routinen für Aknemanagement, post-prozedurale Erholung und Photoaging-Prävention, was Gesichtsformaten eine dauerhaftere Rolle in der täglichen Pflege verleiht als saisonalen Körperprodukten. Dermatologenempfehlungen haben auch einen größeren Einfluss bei Gesichtsanwendungen, wo Produkteignung und Finish sehr sichtbar sind. Daher unterstützt die routinemäßige Nutzung, nicht nur die Exposition im Freien, die Marktgröße des Mineral Sunscreen Marktes für Gesichtsformate.
Körper-Sonnenschutz bleibt wichtig für Outdoor-Aktivitäten und Familienkäufe, steht jedoch im Massenhandel einem stärkeren Wettbewerb durch Eigenmarken gegenüber. Seine Verwendung bleibt auch saisonaler als die Verwendung von Gesichts-Lichtschutzfaktor, was die Nachbevorratung weniger vorhersehbar machen und die Exposition gegenüber Promotionen in Spitzen-Outdoor-Perioden erhöhen kann. Marken können ihre Abhängigkeit von einem begrenzten Sommersales-Fenster reduzieren, indem sie den alltäglichen Komfort verbessern. Hybride Körperprodukte, die Sonnenschutz mit Feuchtigkeitspflege oder Anti-Verschmutzungsvorteilen kombinieren, können die Relevanz über Strand- und Sportanlässe hinaus erweitern. Diese unterschiedlichen Verbraucherbedürfnisse prägen die Innovationsprioritäten für Marken und machen es schwierig, mit einer einzigen Produktproposition alle Verwendungsanlässe gleich effektiv zu bedienen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Form:
Spray-Dynamik testet regulatorische ToleranzLotionen und Cremes machen im Jahr 2026 einen Anteil von 42,25 % aus, unterstützt durch ihre Fähigkeit, hohe Konzentrationen an Wirkstoffen zu tragen und sich in vertraute tägliche Routinen einzufügen. Sprays stellen das am schnellsten wachsende Format dar, mit einem prognostizierten CAGR von 6,45 % bis 2032. Ihre Bequemlichkeit bei der Nachauftragung treibt die Nachfrage in Outdoor-, Sport- und Familienanwendungen an. Die schnelle Anwendung ist besonders wertvoll, wenn Verbraucher Sonnenschutz während Reisen, Freizeitaktivitäten oder Familienaktivitäten erneut auftragen müssen. Jedoch ist die einfache Anwendung allein nicht ausreichend, da Formulierungen auch eine gleichmäßige Abdeckung und ein für Verbraucher akzeptables Finish bieten müssen.
Gele gewinnen in Asien an Bedeutung, da Wasser-Gel-Texturen leichtes tägliches Tragen und das Auftragen unter Make-up unterstützen. Dieses Format reduziert Bedenken, dass Sonnenschutz andere Gesichtsprodukte beeinträchtigen könnte, was Gel-Formulierungen besonders relevant macht, wo die Kompatibilität mit täglichen Routinen ebenso wichtig ist wie der Schutz im Freien. Spray-Produkte stehen vor einem komplexeren Produktentwicklungsprozess, da Titandioxid-Nanopartikel einatembare Tröpfchen erzeugen können. Unterdessen müssen Gel-Hersteller die leichte Attraktivität des Formats aufrechterhalten und gleichzeitig die von Verbrauchern erwartete Abdeckung liefern. Jedes Format erfordert eine eigene Balance zwischen Produktleistung und Verbrauchererlebnis.
Nach Preissegment:
Masstige entwickelt sich zum WachstumsmotorDas Massenmarktsegment macht im Jahr 2026 einen Anteil von 68,53 % aus, da Apotheken- und Hypermarktkanäle etablierte, hochvolumige Produkte vertreiben. Das Premiumsegment wird voraussichtlich das schnellste Wachstum mit einem CAGR von 7,32 % bis 2032 verzeichnen. Dieses Muster zeigt, dass Massenprodukte weiterhin einen breiten Verbraucherzugang ermöglichen, während differenzierte Produkte mit höheren Preispunkten ein schnelleres Wertwachstum generieren. Verbraucher akzeptieren höhere Preise eher, wenn Produkte klare Bedenken ansprechen, wie sichtbare Rückstände, unangenehme Textur oder schlechte Make-up-Kompatibilität. Der Mineral Sunscreen Markt zeigt daher eine klare Trennung zwischen Skalierung in Massenkanälen und Differenzierung in höherpreisigen Kanälen.
Das Masstige-Segment nimmt eine Position zwischen diesen Segmenten ein und kombiniert zugängliche Preisgestaltung mit klinisch glaubwürdigen Ansprüchen. Dieses Segment kann Marken helfen, den Margendruck zu vermeiden, der mit echten Massenmarktprodukten verbunden ist, während es ihnen ermöglicht, Preise über denen einfacher Sonnenschutzmittel durch ausgewählte Wirkstoffe, Textursysteme oder Produkttests zu rechtfertigen. Marken müssen das Wertversprechen jedoch klar kommunizieren, da Verbraucher Alternativen über Einzelhandelskanäle hinweg leicht vergleichen können. Masstige-Produkte bieten Verbrauchern auch Zugang zu Textur-, Tönung- und Hautpflegefunktionen, die einfachere Produkte möglicherweise nicht bieten. Gleichzeitig müssen Marken, die ausschließlich im Massenmarktsegment tätig sind, steigende Zinkoxidkosten und von Händlern auferlegte Preisbeschränkungen managen. Die Zahlungsbereitschaft der Verbraucher variiert in der gesamten Kategorie; daher benötigen Marken ein klar definiertes Angebot für die Zielgruppe und den Kanal, den sie bedienen möchten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucher:
Kindersegment übertrifft den MarktErwachsene halten im Jahr 2026 einen Anteil von 83,71 %, da die Gesichtspflege für Erwachsene weiterhin die größte Nachfragebasis darstellt. Das Segment Kinder und Babys wird voraussichtlich bis 2032 mit einem CAGR von 6,81 % wachsen. Dieses schnellere Wachstum spiegelt einen Wandel von gelegentlichen Sommerkäufen hin zu regelmäßigem Sonnenschutz für jüngere Nutzer wider. Eine häufigere Nutzung erhöht die Bedeutung von Packungsgröße, einfacher Anwendung und Produktfinishes, die Kinder akzeptieren. Es kann auch Wiederholungskäufe im Haushalt unterstützen, wenn Eltern Produkte identifizieren, denen sie vertrauen.
Pädiatrische Produkte erfordern einfache Ansprüche, geeignete Texturen und Formate, die Eltern zuverlässig auftragen können. Eltern können mineralischen Wirkstoffen bei der Auswahl von Produkten für Kinder mit empfindlicher Haut einen höheren Wert beimessen. Blue Lizard Australian Sunscreen wird als die meistverkaufte Mineral Sunscreen Marke in den Vereinigten Staaten auf Basis von 52-Wochen-Daten bis zum 17. April 2025 genannt. Dieses Segment bevorzugt klare Produktkommunikation und einen glaubwürdigen Fokus auf Sicherheit und tägliche Familiennutzung. Verpackung und Anweisungen sollten Eltern auch dabei helfen zu verstehen, wann und wie Produkte erneut aufzutragen sind. Diese praktischen Merkmale können das Verbrauchervertrauen aufbauen und gleichzeitig den Kernfokus auf mineralische Wirkstoffe aufrechterhalten. Sie schaffen auch eine langfristige Chance für Marken, die frühzeitig Vertrauen in Haushaltskaufentscheidungen aufbauen.
Nach Vertriebskanal:
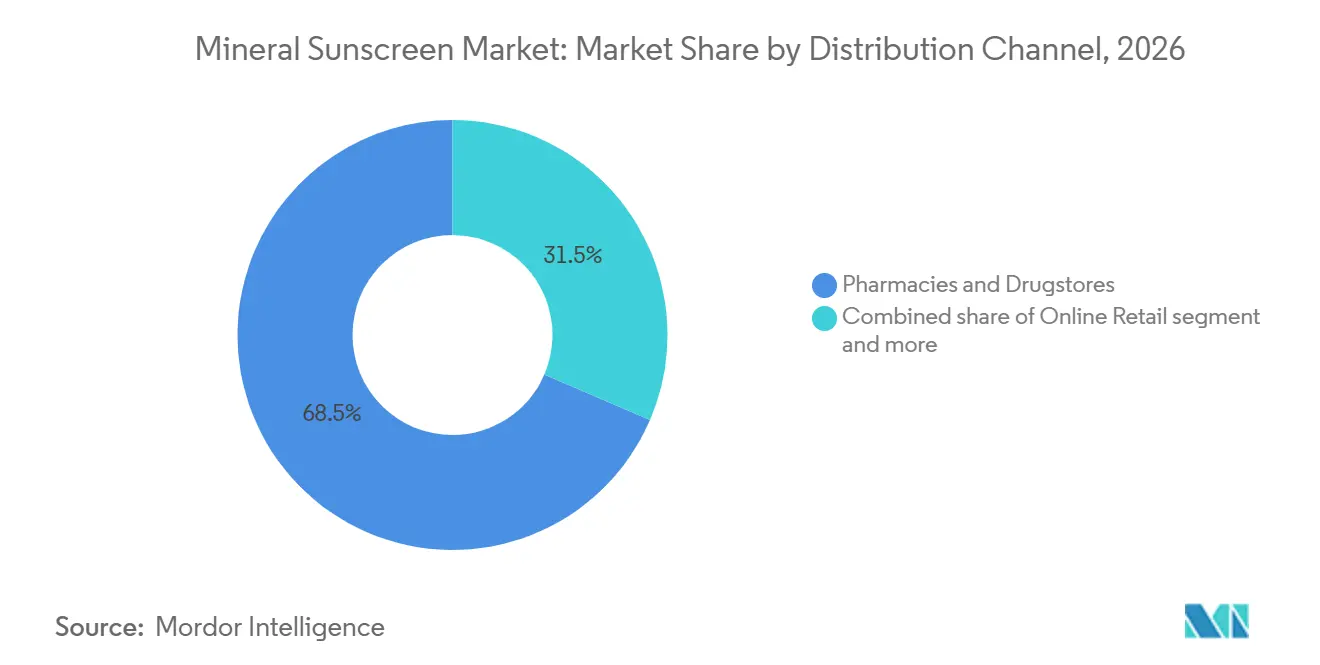
Online-Handel verändert die KanalökonomieApotheken und Drogerien machten im Jahr 2026 einen Anteil von 34,89 % aus. Ihre Rolle geht über den Produktzugang hinaus, da Apotheker gesundheitsorientierte Käufe bei Verbrauchern mit empfindlicher Haut begleiten können. Dieser Kanal unterstützt den Test klinisch positionierter, höherpreisiger Produkte und hilft Verbrauchern beim Vergleich von Formaten bei der Wahl zwischen einfachen Sonnenschutzmitteln und spezialisierten Produkten für empfindliche Haut. Daher bieten Apotheken und Drogerien ein geeignetes Umfeld für Produkte, die eine Erklärung über die Angaben auf der Vorderseite der Verpackung hinaus erfordern.
Der Online-Handel wird voraussichtlich bis 2032 mit einem CAGR von 7,03 % wachsen. Direkt-an-Verbraucher-Modelle und der wachsende digitale Zugang in Südostasien unterstützen die Online-Handelswertbasis. Hypermärkte und Supermärkte bleiben wichtig für massenpreisige Produkte, insbesondere in Märkten, in denen routinemäßige Haushaltskäufe das Volumen antreiben. Beauty-Facheinzelhändler bieten ein geeignetes Umfeld für Premiumprodukte und Verbraucher, die unbekannte Marken ausprobieren möchten. Während Online-Kanäle die Markenreichweite erweitern, kann Preistransparenz den Margenschutz reduzieren, der zuvor durch Offline-Exklusivität unterstützt wurde. Als Reaktion darauf können Unternehmen ausschließlich professionelle Produkte für ausgewählte Kanäle reservieren und Bundles über ihre Direkt-an-Verbraucher-Websites anbieten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Mineral Sunscreen Markt Asien-Pazifik
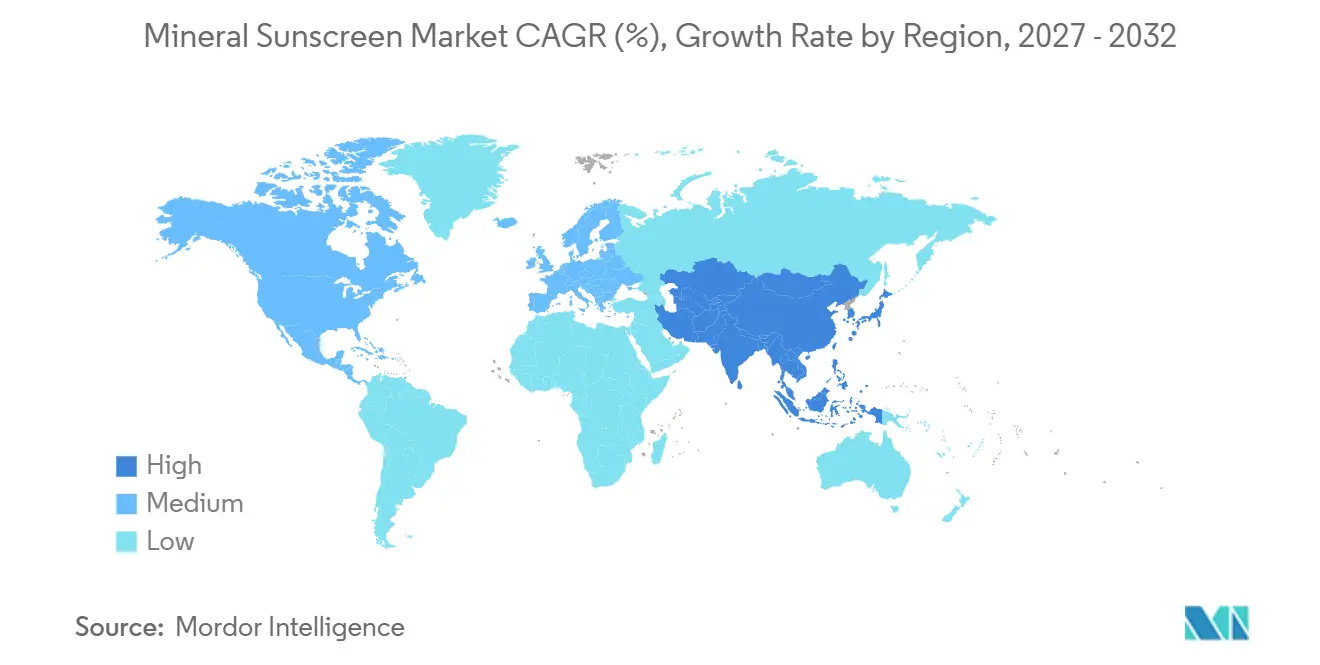
Asien-Pazifik macht im Jahr 2026 37,82 % des Mineral Sunscreen Marktanteils aus und wird voraussichtlich bis 2032 mit einem CAGR von 6,35 % wachsen. Diese Position spiegelt die etablierte Nachfrage der Region nach täglichen Gesichts-Sonnenschutzprodukten und ihr Wachstumspotenzial in großen Entwicklungsverbrauchermärkten wider. Folglich hat Asien-Pazifik sowohl hinsichtlich des aktuellen Marktwerts als auch der zukünftigen Produktentwicklung Bedeutung. Unternehmen können die Region jedoch nicht als einheitliche Chance betrachten, da Verbraucherroutinen, Einzelhandelsstrukturen und Hauttonforderungen von Land zu Land erheblich variieren. Japan und Südkorea weisen eine hohe Pro-Kopf-Nutzung mineralischer Produkte auf, wobei hybride Formate wie Lichtschutzfaktor-Seren und getönte Primer besondere Relevanz gewinnen. Unterdessen erweitert der E-Commerce den Zugang zu Mineral Sunscreen Produkten in China, Indien und Südostasien.
Mineral Sunscreen Markt Indien und ASEAN
Indien und Südostasien bieten Möglichkeiten für die Akzeptanz von Mineral Sunscreen, da Marken Formulierungen entwickeln, die auf lokale Klimabedingungen, Verbraucherpräferenzen und vielfältige Hauttöne zugeschnitten sind. Regulatorische Entwicklungen unterstreichen weiterhin die Bedeutung von Produktqualität und glaubwürdigen Sonnenschutzansprüchen. Im Oktober 2025 stellte das Gesundheitsministerium Singapurs klar, dass Sonnenschutzprodukte gemäß dem Gesetz über Gesundheitsprodukte als Kosmetika reguliert werden, wobei die Behörde für Gesundheitswissenschaften für die Aufsicht zuständig istWIRKSAMKEIT DER SCHUTZSTUFEN IN SONNENSCHUTZPRODUKTEN, moh.gov.sg">[3]. Für Hersteller, die auf die Region Asien-Pazifik abzielen, unterstreichen diese Entwicklungen die Notwendigkeit zuverlässiger Lichtschutzfaktor-Tests und Produktlokalisierung. Getönte mineralische Sonnenschutzmittel und Formulierungen, die darauf ausgelegt sind, sichtbaren Weißschleier zu minimieren, können kosmetische Präferenzen bei verschiedenen Hauttönen ansprechen, während Online-Handelskanäle die Produktzugänglichkeit in Märkten wie Indien und Südostasien verbessern können.
Mineral Sunscreen Markt Amerika, EMEA und Ozeanien
Nordamerika und Europa bleiben wichtige Märkte für Prestigepreisgestaltung, klinische Validierung und Formulierungsinvestitionen. Australien hat aufgrund seiner hohen Melanominzidenz ebenfalls einen starken Bedarf an Sonnenschutzprodukten. Dieses Umfeld unterstreicht die Bedeutung von Verbraucheraufklärung, zuverlässiger Anwendung und Produkten, die Verbraucher bereit sind, wiederholt zu verwenden. Es hält auch die Schutzleistung in reifen Sonnenpflegemärkten zentral für die Markenglaubwürdigkeit. Südamerika sowie der Nahe Osten und Afrika bieten kleinere, aber gezielte Wachstumschancen. Online-Kanäle können Brasilien und Chile effizient bedienen, wo Märkte zunehmend Premiumprodukte unterstützen, die mit hoher UV-Exposition und Dermatologiebewusstsein verbunden sind. Nigeria, Ägypten und Südafrika bleiben unterversorgt, insbesondere wenn mineralische Formulierungen bei dunkleren Hauttönen einen sichtbaren Weißschleier hinterlassen. Daher wird sich der Mineral Sunscreen Markt wahrscheinlich in verschiedenen Ländern unterschiedlich entwickeln, selbst wenn Produkte dieselben mineralischen Kernwirkstoffe verwenden.
Wettbewerbslandschaft
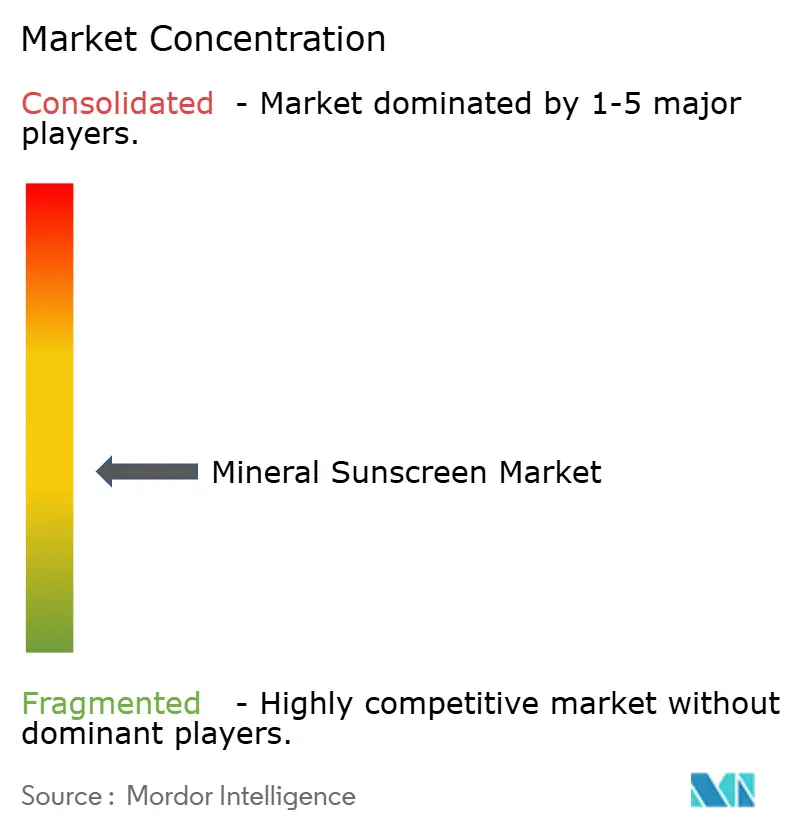
Der Mineral Sunscreen Markt ist fragmentiert. L'Oréal, über La Roche-Posay; Kenvue, über Neutrogena; und Beiersdorf, über Coppertone, profitieren von breiten Vertriebsnetzwerken, klinischer Sichtbarkeit und etablierter Markenreichweite. Spezialisierte Unternehmen, darunter EltaMD, Supergoop! und Babo Botanicals, konkurrieren durch Dermatologenunterstützung und Positionierung, die auf spezifische Verbraucherbedürfnisse ausgerichtet ist. Daher bestimmt die Größe allein nicht die Wettbewerbsergebnisse über Produktformate, Regionen und Preissegmente hinweg. Der Markt begünstigt Marken, die glaubwürdige Produktansprüche mit einem akzeptablen täglichen Nutzungserlebnis verbinden. Während starke Schutzmerkmale unerlässlich sind, müssen Produkte auch eine Textur und ein Finish bieten, die eine konsistente Anwendung fördern. Folglich sind Formulierungsfähigkeiten ebenso wichtig wie Vertrieb und Markenkommunikation bei der Gestaltung der Wettbewerbspositionierung.
Shiseido demonstriert einen Ansatz zur Differenzierung durch technische Entwicklung. Geschützte Formulierungstechnologien können einen Wettbewerbsvorteil schaffen, wenn Inhaltsstofflisten über Produkte hinweg ähnlich erscheinen. Diese Technologien adressieren auch eine wesentliche Barriere für die Wiederholungsnutzung. Beispielsweise kann ein transparentes Finish die potenzielle Nutzerbasis erweitern, indem Verbraucher sichtbare Rückstände bei der täglichen Nutzung vermeiden können. Daher beeinflussen technische Verbesserungen direkt sowohl das Verbrauchererlebnis als auch die kommerzielle Differenzierung. Blue Lizard bietet ein weiteres Beispiel für eine Marke, die mineralexklusive Merkmale und kinderfokussierte Positionierung nutzt. Die Anerkennung im Jahr 2025 als führende Mineral Sunscreen Marke in den Vereinigten Staaten folgte einer Neupositionierungsinitiative, die neu formulierte Produkte mit 100 % mineralischen Wirkstoffen und aktualisierter Verpackung umfasste.
Hybride Sonnenschutzsysteme können den Wettbewerbsdruck auf rein mineralische Produkte erhöhen, insbesondere in Gesichtsformaten, wo Textur und tägliche Trageigenschaften entscheidend sind. Rein mineralische Marken müssen darlegen, wie ihre Formulierungen spezifische Anforderungen an empfindliche Haut, pädiatrische oder kosmetische Bedürfnisse erfüllen. Sie können sich nicht allein auf mineralische Positionierung verlassen, wenn konkurrierende Alternativen auch ein leichteres Gefühl oder einen höheren Lichtschutzfaktor bieten. Dieser Trend erhöht die Bedeutung des Verbrauchererlebnisses und der Anspruchsglaubwürdigkeit. Er schafft auch Möglichkeiten für Spezialmarken, die einen klaren Fokus innerhalb der überfüllten Gesichtspflegekategorie aufrechterhalten.
Marktführer im Mineral Sunscreen Bereich
-
L'Oréal S.A.
-
Kenvue Inc.
-
Beiersdorf AG
-
Shiseido Company, Limited
-
Sun Bum LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Mineral Sunscreen Markt Unternehmen in diesem Bericht
- L’Oréal S.A.
- Kenvue Inc.
- Beiersdorf AG
- Edgewell Personal Care Company
- Shiseido Company, Limited
- Crown Laboratories, Inc.
- Colgate-Palmolive Company
- Coola LLC
- Sun Bum LLC
- Australian Gold LLC
- Goddess Garden LLC
- W. S. Badger Company
- EltaMD, Inc.
- Supergoop! LLC
- ISDIN SA
- The Estée Lauder Companies Inc.
- Unilever PLC
- Babo Botanicals Inc.
- Think Operations LLC
- Raw Elements USA LLC
Neueste Industrielle Entwicklungen in Mineral Sunscreen Markt
- September 2026: Kenvues Marke Neutrogena führte Cloud-Tech™ ein, das Bemotrizinol (BEMT) enthält, den ersten von der Lebensmittel- und Arzneimittelbehörde zugelassenen neuen UV-Filter seit mehr als 25 Jahren. Die Technologie ist in Gesichtsformulierungen mit Lichtschutzfaktor 60 und Lichtschutzfaktor 70 erhältlich, debütierte auf Amazon und ist für einen landesweiten Einzelhandels-Rollout im Oktober 2026 geplant.
- August 2026: Beverly Hills MD führte Sheer Radiance SPF Drops ein, ein mineralisches Sonnenschutzserum. Das Produkt bietet Breitbandschutz mit Lichtschutzfaktor 50 und enthält Eisenoxide, um ein gleichmäßigeres Hautbild zu fördern und gleichzeitig Bedenken wie Weißschleier und ungleichmäßigen Hautton anzusprechen.
- April 2026: ILIA Beauty führte seinen ersten eigenständigen Sonnenschutz ein, der mineralischen Lichtschutzfaktor 50 mit Hyaluronsäure und anderen feuchtigkeitsfokussierten Hautpflegeinhaltsstoffen kombiniert. Das Produkt war in zwei anpassbaren Farbtönen erhältlich – Hell-Mittel und Mittel-Dunkel – zum Preis von 40 USD.
Globaler Mineral Sunscreen Markt – Berichtsumfang
Mineral Sunscreen ist ein Sonnenschutzprodukt, das mineralbasierte UV-Filter, hauptsächlich Zinkoxid und Titandioxid, verwendet, um die Haut vor schädlicher Strahlung zu schützen.
Der Mineral Sunscreen Markt ist nach Produkttyp, Form, Preissegment, Endverbraucher, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in Körper-Sonnenschutz und Gesichts-Sonnenschutz segmentiert. Nach Form ist der Markt in Lotion/Creme, Gel, Spray und weitere segmentiert. Nach Preissegment ist der Markt in Massenmarkt und Premium segmentiert. Nach Vertriebskanal ist der Markt in Hypermärkte und Supermärkte, Apotheken und Drogerien, Online-Handel und weitere Vertriebskanäle segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Südamerika, Asien-Pazifik sowie den Nahen Osten und Afrika klassifiziert. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Körper-Sonnenschutz |
| Gesichts-Sonnenschutz |
| Lotion/Creme |
| Spray |
| Gele |
| Weitere |
| Massenmarkt |
| Premium |
| Erwachsene |
| Kinder/Babys |
| Hypermärkte und Supermärkte |
| Apotheken und Drogerien |
| Online-Handel |
| Weitere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Körper-Sonnenschutz | |
| Gesichts-Sonnenschutz | ||
| Nach Form | Lotion/Creme | |
| Spray | ||
| Gele | ||
| Weitere | ||
| Nach Preissegment | Massenmarkt | |
| Premium | ||
| Nach Endverbraucher | Erwachsene | |
| Kinder/Babys | ||
| Nach Vertriebskanal | Hypermärkte und Supermärkte | |
| Apotheken und Drogerien | ||
| Online-Handel | ||
| Weitere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Mineral Sunscreen Marktes bis 2032?
Der Mineral Sunscreen Markt wird voraussichtlich von 5,86 Milliarden USD im Jahr 2026 auf 8,04 Milliarden USD bis 2032 wachsen und dabei im Zeitraum 2027–2032 einen CAGR von 5,53 % verzeichnen.
Welcher Produkttyp hatte im Jahr 2026 den größten Anteil am Mineral Sunscreen Markt?
Gesichts-Sonnenschutz war der führende Produkttyp mit einem Marktanteil von 82,88 % im Jahr 2026.
Welches Formsegment dominierte den Mineral Sunscreen Markt im Jahr 2026?
Das Lotion/Creme-Segment hielt den größten Marktanteil mit 42,25 % des Marktes im Jahr 2026.
Welches Preissegment hatte im Jahr 2026 den größten Marktanteil?
Das Massenmarktsegment dominierte den Markt mit einem Anteil von 68,53 % im Jahr 2026.
Welches Endverbrauchersegment führte den Mineral Sunscreen Markt im Jahr 2026 an?
Das Erwachsenensegment war die größte Endverbraucherkategorie mit einem Marktanteil von 83,71 % im Jahr 2026.
Welcher Vertriebskanal hatte im Jahr 2026 den größten Marktanteil?
Apotheken und Drogerien führten den Markt an und erfassten 34,89 % des Gesamtumsatzes im Jahr 2026.