
Taille et part du marché des écrans solaires minéraux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 6.15 Milliards de dollars |
| Taille du Marché (2032) | 8.04 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.53 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des écrans solaires minéraux par Mordor Intelligence
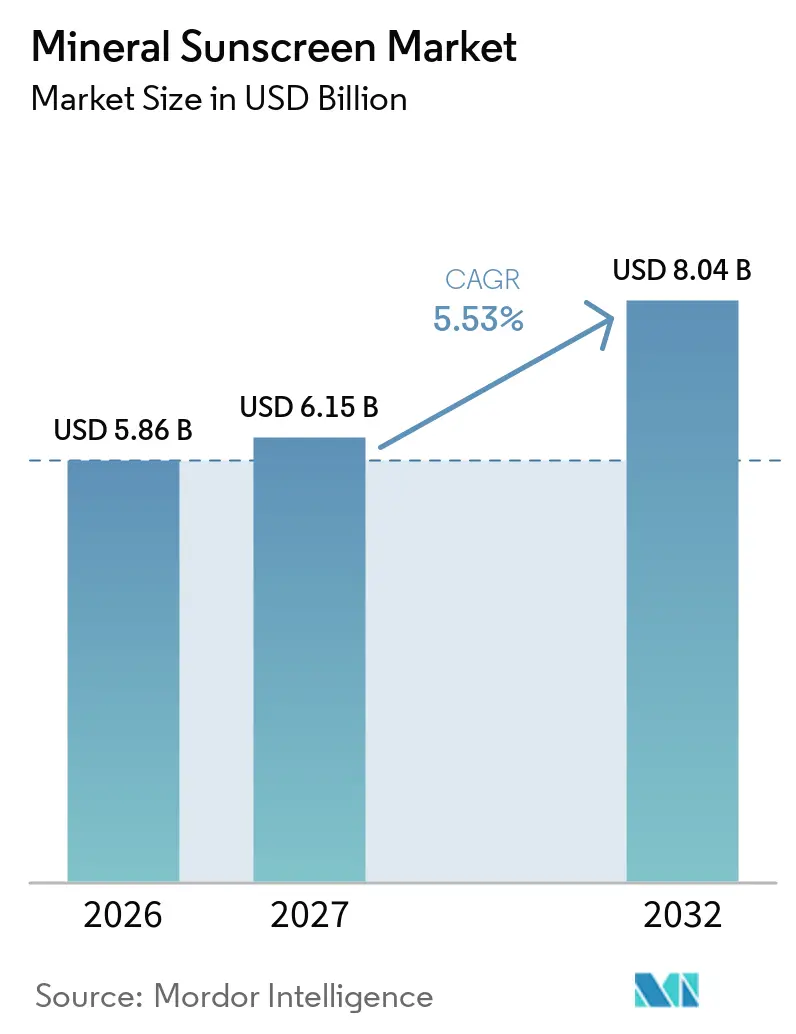
La taille du marché des écrans solaires minéraux devrait croître de 5,86 milliards USD en 2026 à 6,15 milliards USD en 2027 et devrait atteindre 8,04 milliards USD d'ici 2032, à un CAGR de 5,53 % sur la période 2027-2032. Le marché des écrans solaires minéraux bénéficie du passage de la protection solaire d'un achat saisonnier à une composante habituelle des soins quotidiens de la peau du visage. La demande est de plus en plus portée par l'application faciale quotidienne, notamment chez les consommateurs recherchant des produits combinant protection UV et bénéfices pour la peau. Les filtres minéraux répondent également aux besoins des consommateurs ayant une peau sensible, réactive, post-procédure ou pédiatrique. Le marché présente un potentiel de croissance significatif grâce à l'amélioration des textures, aux finitions transparentes, aux formulations teintées et aux produits performants sous le maquillage. La concurrence reste fragmentée selon les régions, les gammes de prix et les formats de produits. Par conséquent, les entreprises s'appuient sur un positionnement clinique, des stratégies de distribution rigoureuses et l'innovation en matière de formulation pour renforcer leur position dans la catégorie.
Points clés du rapport
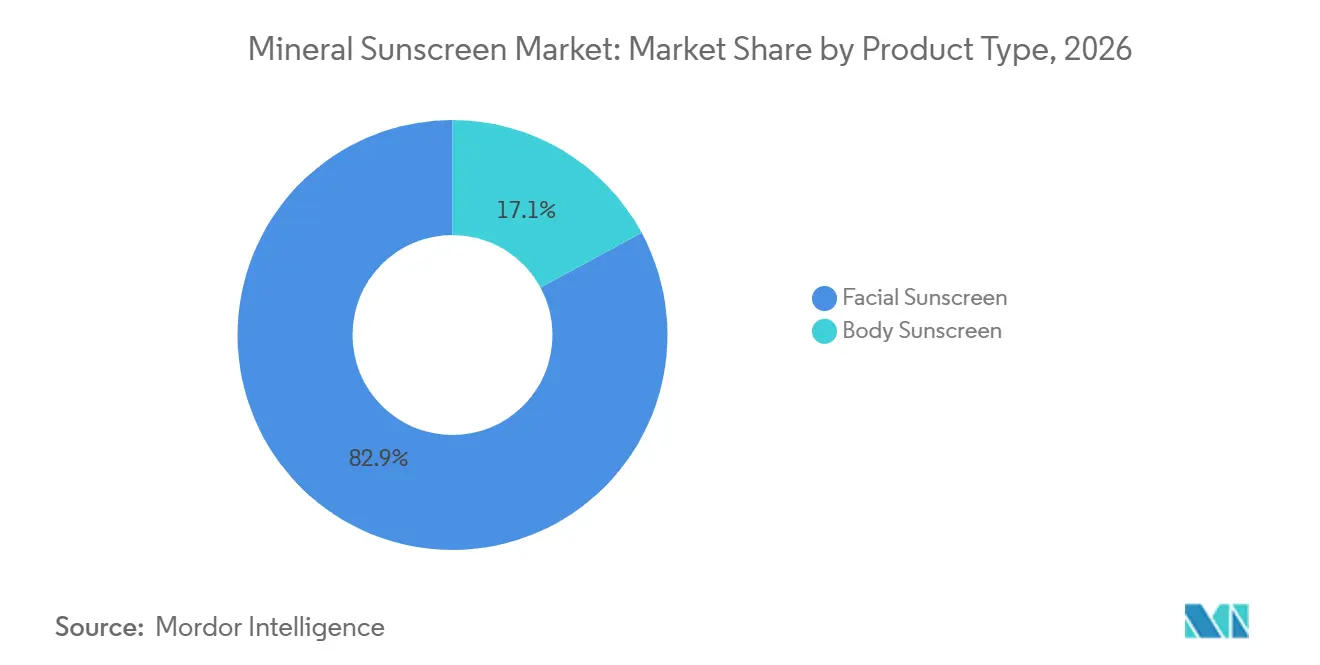
- Par type de produit, l'écran solaire facial a dominé le marché des écrans solaires minéraux avec une part de 82,88 % en 2026 et devrait enregistrer le CAGR le plus rapide de 6,23 % durant la période 2027-2032.
- Par forme, la lotion/crème a conservé une part de 42,25 % en 2026, tandis que le spray devrait progresser à un CAGR de 6,45 % jusqu'en 2032.
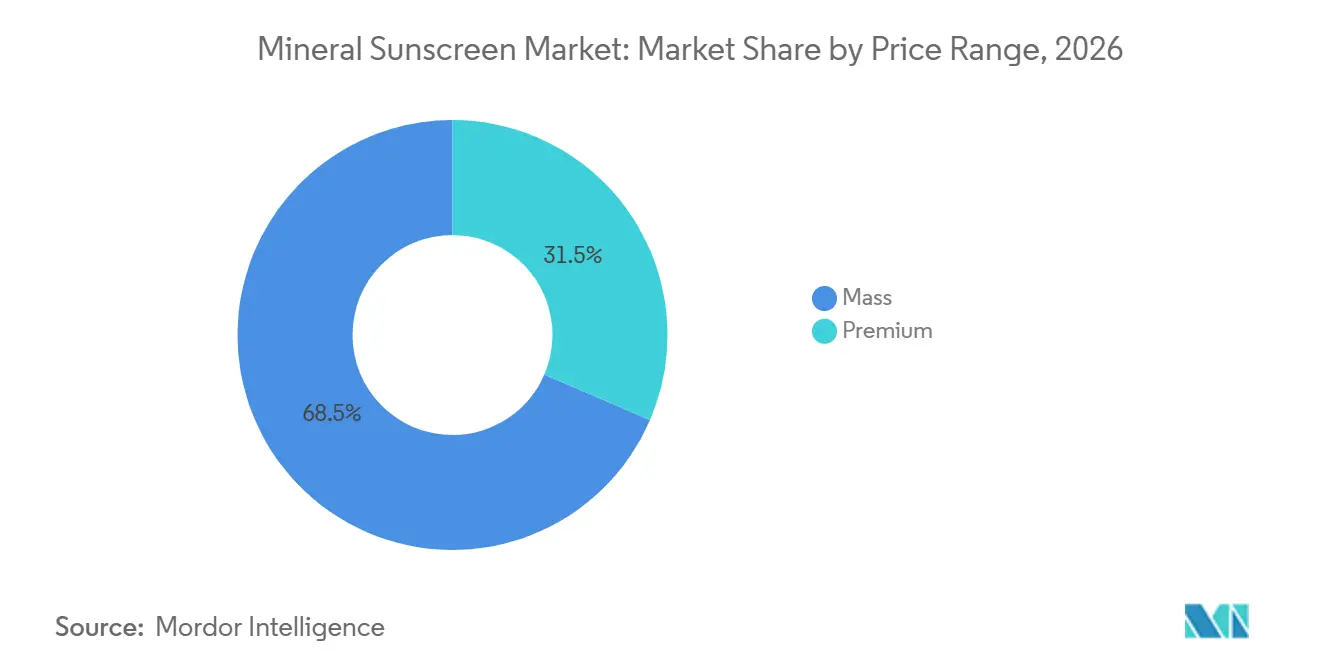
- Par gamme de prix, la grande consommation a dominé le marché avec une part de 68,53 % en 2026, tandis que le premium devrait enregistrer le CAGR le plus rapide de 7,32 % durant la période 2027-2032.
- Par utilisateur final, les adultes ont dominé le marché avec une part de 83,71 % en 2026, tandis que les enfants/bébés devraient enregistrer le CAGR le plus rapide de 6,81 % durant la période 2027-2032.
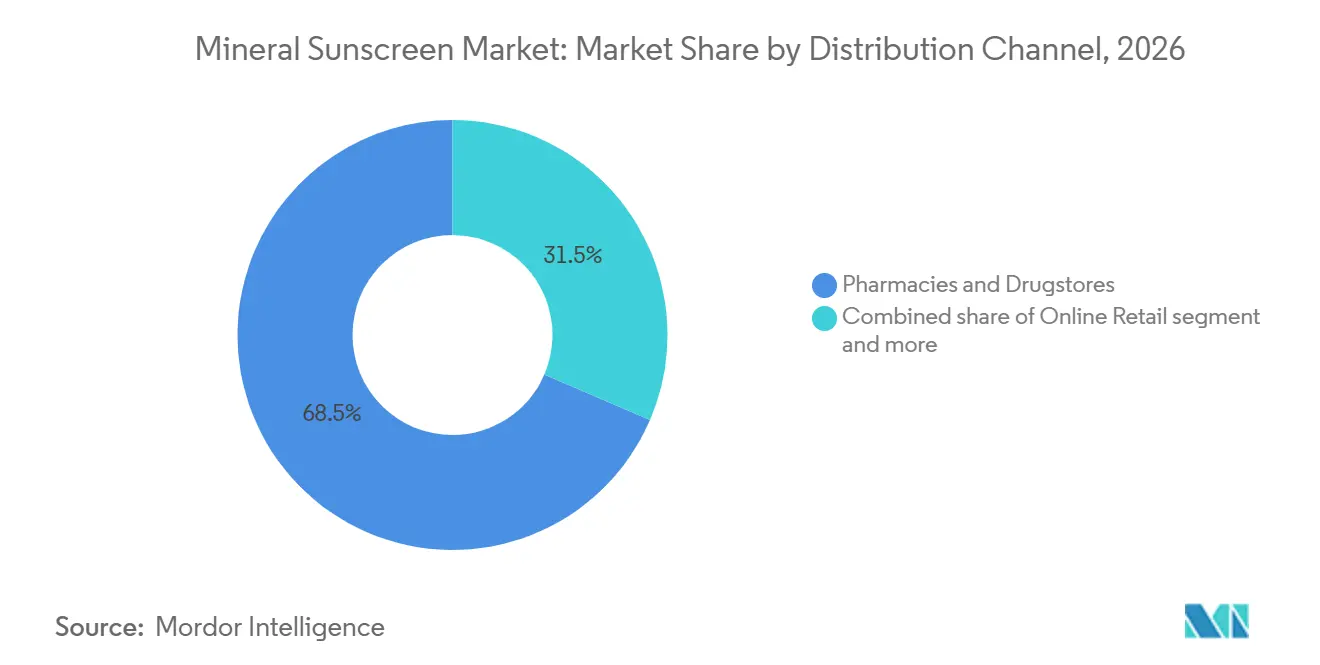
- Par canal de distribution, les pharmacies et parapharmacies ont dominé le marché avec une part de 34,89 % en 2026, tandis que les canaux de commerce en ligne devraient enregistrer le CAGR le plus rapide de 7,03 % durant la période 2027-2032.
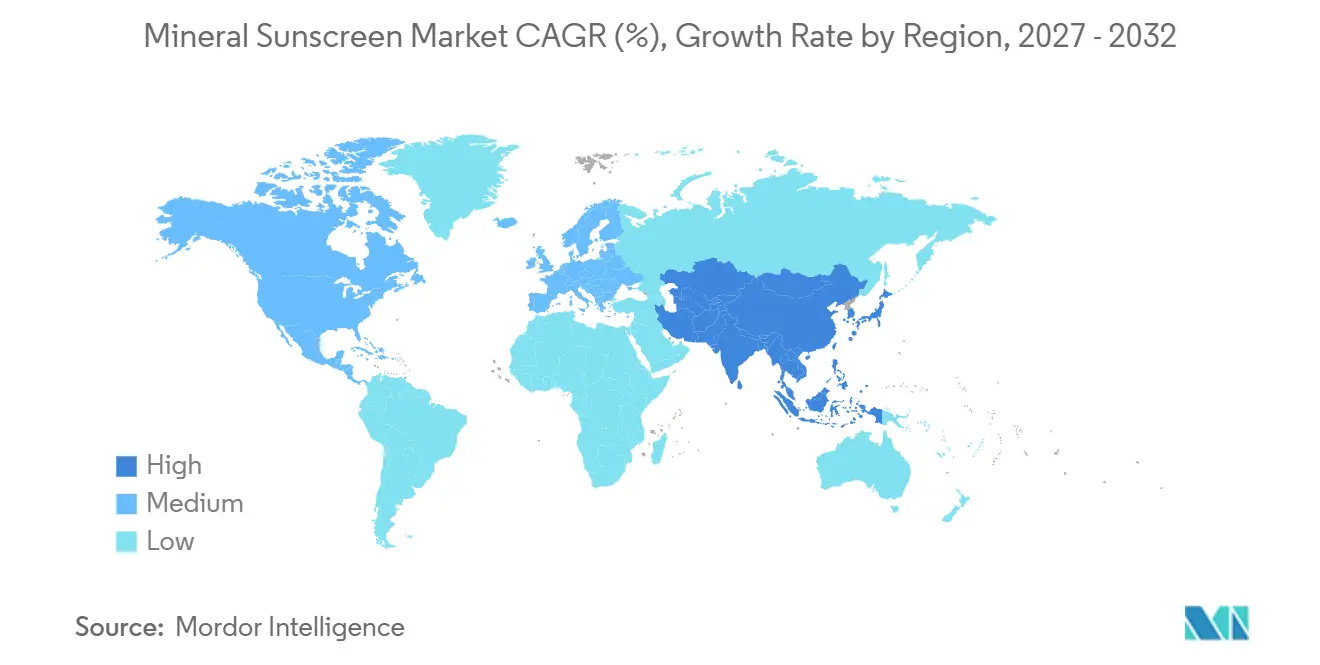
- Par géographie, l'Asie-Pacifique a dominé le marché des écrans solaires minéraux en 2026 avec une part de 37,82 %, et devrait progresser à un CAGR de 6,35 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rayonnement UV et sensibilisation à la prévention du cancer de la peau | +1.5% | Mondial, plus fort en Amérique du Nord, en Europe et en Océanie | Moyen terme (2 à 4 ans) |
| Préférence pour les filtres minéraux pour les peaux sensibles | +1.0% | Amérique du Nord et Europe, avec une croissance en Asie-Pacifique | Court terme (≤ 2 ans) |
| Intégration de la protection solaire dans les routines quotidiennes de soin de la peau | +1.0% | Mondial, plus fort en Asie-Pacifique et en Europe occidentale | Moyen terme (2 à 4 ans) |
| Technologie de formulation légère et transparente | +0.8% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Demande de produits minéraux indice de protection élevé | +0.7% | Amérique du Nord et Europe, avec une croissance en Asie-Pacifique | Court terme (≤ 2 ans) |
| Produits spécifiques aux enfants et aux bébés | +0.5% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Rayonnement UV et sensibilisation à la prévention du cancer de la peau
L'exposition aux UV soutient la demande de produits que les consommateurs peuvent utiliser régulièrement, notamment les écrans solaires minéraux. Le Centre international de recherche sur le cancer a indiqué en 2025 que le rayonnement UV était responsable de 83 % des nouveaux cas de mélanome dans le monde en 2022, représentant près de 267 000 des 332 000 casLe rayonnement UV est responsable de plus de 80 % des cas de mélanome, iarc.who.int">[1]. L'Organisation mondiale de la santé indique que le rayonnement UV provoque plus de 1,5 million de cas de cancer de la peau et plus de 120 000 décès par an. Ces résultats renforcent la nécessité d'une éducation du public sur la protection solaire quotidienne et constituent une base stable pour le marché des écrans solaires minéraux. Ils soutiennent également les recommandations cliniques pour les soins post-procédure, les patients immunodéprimés et la prévention du photovieillissement. Par conséquent, une meilleure sensibilisation aux risques sanitaires liés aux UV incite les consommateurs à privilégier une protection à large spectre et à considérer les écrans solaires minéraux comme faisant partie de leurs routines régulières de soin de la peau.
Préférence pour les filtres minéraux pour les peaux sensibles
Les exigences liées aux peaux sensibles confèrent aux filtres minéraux un rôle distinct sur le marché des écrans solaires minéraux. En septembre 2026, la Food and Drug Administration des États-Unis a proposé que l'oxyde de zinc et le dioxyde de titane soient généralement reconnus comme sûrs et efficaces à des concentrations allant jusqu'à 25 %, tandis que de nombreux filtres organiques restent à l'étudeActions réglementaires de la FDA sur les écrans solaires en vente libre, fda.gov">[2]. Cet environnement réglementaire soutient la justification clinique des formulations minérales destinées aux peaux réactives, post-procédure et sensibles. Les pharmacies et parapharmacies détiennent la plus grande part de la valeur de distribution en 2026, reflétant leur rôle de canaux où les consommateurs peuvent bénéficier de conseils professionnels pour des achats motivés par des raisons de santé. Les produits soutenus par des dermatologues et appuyés par une justification produit claire peuvent donc se différencier sur la base de leur adéquation plutôt que sur les seules remises. Cette dynamique favorise l'investissement dans la formation des pharmaciens et le soutien clinique plutôt que dans les promotions tarifaires à court terme.
Intégration de la protection solaire dans les routines quotidiennes de soin de la peau
L'utilisation faciale quotidienne redéfinit la manière dont les entreprises positionnent leurs produits sur le marché des écrans solaires minéraux. Les produits SPF minéraux sont désormais en concurrence avec les hydratants, les primers et les sérums, car ils doivent s'intégrer harmonieusement dans les routines quotidiennes de soin de la peau déjà établies. Par conséquent, les produits multifonctionnels deviennent plus importants que les formats à usage unique. Les formulations teintées, les primers anti-âge et les produits de type sérum peuvent réduire le nombre de produits utilisés par les consommateurs dans leurs routines. Cette tendance oriente le développement des produits vers la compatibilité des formulations, l'attrait cosmétique et l'adéquation à un usage quotidien. Les produits qui se superposent efficacement aux hydratants, au maquillage et aux autres produits de soin de la peau sont plus susceptibles de s'intégrer dans les routines quotidiennes. En revanche, les produits qui semblent lourds ou laissent un résidu visible peuvent être délaissés, même lorsque les consommateurs reconnaissent l'importance de la protection UV.
Technologie de formulation légère et transparente
Les avancées en matière de formulation répondent aux obstacles cosmétiques qui ont freiné le marché des écrans solaires minéraux. En avril 2025, Shiseido a dévoilé une technologie qui redistribue les particules diffusant les UV après application pour former une couche protectrice plus uniforme. La société a indiqué que cette technologie offre jusqu'à 2,2 fois la protection UV des formulations minérales conventionnelles tout en maintenant une finition transparente. Ces approches répondent au problème du voile blanc, qui peut entraver l'utilisation quotidienne et est souvent plus visible sur les teintes de peau plus foncées. Bien que les systèmes avancés puissent initialement augmenter les coûts de formulation, ils peuvent réduire l'écart d'apparence entre les écrans solaires minéraux et chimiques. Ces innovations peuvent renforcer l'acceptation par les consommateurs, encourager les achats répétés et créer des opportunités pour les produits d'écran solaire minéral premium dans le segment des soins du visage.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prix plus élevés que les écrans solaires conventionnels | -0.7% | Mondial, plus aigu en Amérique du Sud, en Asie du Sud-Est et au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Défis liés à la protection élevée et à l'attrait cosmétique | -0.5% | Mondial, plus fort sur les marchés à teintes de peau diversifiées | Moyen terme (2 à 4 ans) |
| Complexité réglementaire transfrontalière | -0.3% | Europe, Asie-Pacifique et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Préoccupations environnementales liées aux nanoparticules minérales | -0.2% | Europe et Amérique du Nord, notamment pour les produits en spray | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prix plus élevés que les écrans solaires conventionnels
Le prix reste un frein majeur à l'adoption plus large des écrans solaires minéraux, notamment dans les canaux de grande consommation. Des niveaux élevés d'ingrédients actifs et la nécessité de maintenir une texture acceptable peuvent limiter les budgets de formulation pour les produits orientés vers la valeur. Les marques font également face à des plafonds de prix imposés par les distributeurs, ce qui restreint leur capacité à répercuter les coûts d'approvisionnement plus élevés sur les consommateurs. Ce défi est particulièrement significatif en Asie du Sud-Est, en Amérique latine et en Afrique subsaharienne, où les alternatives d'écrans solaires chimiques restent plus abordables et accessibles pour de nombreux consommateurs. Par conséquent, la gestion des prix reste un défi opérationnel permanent pour le marché des écrans solaires minéraux. Les fabricants doivent maintenir des offres de produits pour les consommateurs qui privilégient la valeur tout en servant ceux qui recherchent des formulations plus performantes.
Défis liés à la protection élevée et à l'attrait cosmétique
L'apparence cosmétique reste un obstacle majeur à l'adoption des écrans solaires minéraux pour les différentes teintes de peau. Pour éviter un voile blanc, les consommateurs peuvent appliquer des quantités insuffisantes de produit, ce qui entraîne une protection inférieure à celle indiquée sur l'étiquette. Les fabricants doivent équilibrer des concentrations élevées de filtres minéraux avec des technologies de dispersion avancées, des textures légères et une couverture uniforme pour offrir une protection efficace sans compromettre l'attrait cosmétique. Bien que les formulations haute performance puissent intégrer des technologies co-actives, la production à l'échelle commerciale peut affecter les coûts, la résistance à l'eau et les allégations de protection à large spectre. Ce défi est particulièrement significatif pour les phototypes de Fitzpatrick IV à VI, pour lesquels un résidu visible peut décourager les essais de produits et les achats répétés. Le marché des écrans solaires minéraux dépend de la commercialisation plus large des technologies minérales transparentes qui maintiennent la protection et les performances à l'usage.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les formats faciaux ancrent l'économie de la catégorieL'écran solaire facial détient une part de 82,88 % du marché des écrans solaires minéraux en 2026 et enregistre la croissance la plus rapide, à un CAGR de 6,23 % jusqu'en 2032. Cette tendance reflète l'association étroite de la catégorie avec les routines quotidiennes de soin du visage. Les produits spécifiques au visage s'alignent sur les routines de gestion de l'acné, de récupération post-procédure et de prévention du photovieillissement, conférant aux formats faciaux un rôle plus durable dans les soins quotidiens que les produits corporels saisonniers. Les recommandations des dermatologues exercent également une plus grande influence dans les applications faciales, où l'adéquation du produit et la finition sont très visibles. Par conséquent, l'utilisation régulière, plutôt que la seule exposition en extérieur, soutient la taille du marché des écrans solaires minéraux pour les formats faciaux.
L'écran solaire corporel reste important pour les activités de plein air et les achats familiaux, mais fait face à une concurrence accrue des marques de distributeurs dans la grande distribution. Son utilisation reste également plus saisonnière que celle des SPF faciaux, ce qui peut rendre le réapprovisionnement moins prévisible et accroître l'exposition aux promotions pendant les périodes de pointe en extérieur. Les marques peuvent réduire leur dépendance à une fenêtre de ventes estivales limitée en améliorant le confort quotidien. Les produits corporels hybrides combinant écran solaire avec hydratation ou bénéfices anti-pollution peuvent élargir la pertinence au-delà des occasions de plage et de sport. Ces besoins distincts des consommateurs façonnent les priorités d'innovation des marques et rendent difficile pour une seule proposition de produit de répondre également à toutes les occasions d'utilisation.

Par forme :
la dynamique du spray met à l'épreuve la tolérance réglementaireLes lotions et crèmes représentent une part de 42,25 % en 2026, soutenues par leur capacité à contenir des concentrations élevées d'ingrédients actifs et à s'aligner sur les routines quotidiennes familières. Les sprays représentent le format à la croissance la plus rapide, avec un CAGR projeté de 6,45 % jusqu'en 2032. Leur commodité pour la réapplication stimule la demande dans les applications en plein air, sportives et familiales. L'application rapide est particulièrement précieuse lorsque les consommateurs doivent réappliquer l'écran solaire lors de voyages, de loisirs ou d'activités familiales. Cependant, la facilité d'application seule est insuffisante, car les formulations doivent également offrir une couverture uniforme et une finition que les consommateurs trouvent acceptable.
Les gels gagnent du terrain en Asie, car les textures en gel aqueux favorisent un port quotidien léger et une application sous le maquillage. Ce format réduit les préoccupations selon lesquelles l'écran solaire pourrait interférer avec d'autres produits faciaux, rendant les formulations en gel particulièrement pertinentes là où la compatibilité avec les routines quotidiennes est aussi importante que la protection en extérieur. Les produits en spray font face à un processus de développement de produit plus complexe car les nanoparticules de dioxyde de titane peuvent créer des gouttelettes respirables. Pendant ce temps, les fabricants de gels doivent maintenir l'attrait léger du format tout en offrant la couverture attendue par les consommateurs. Chaque format implique un équilibre distinct entre la performance du produit et l'expérience consommateur.
Par gamme de prix :
le masstige émerge comme moteur de croissanceLe segment grande consommation représente une part de 68,53 % en 2026, les canaux de pharmacies et d'hypermarchés distribuant des produits établis à fort volume. Le segment premium devrait enregistrer la croissance la plus rapide, à un CAGR de 7,32 % jusqu'en 2032. Ce schéma indique que les produits grande consommation continuent de favoriser un large accès des consommateurs, tandis que les produits différenciés à prix plus élevés génèrent une croissance de valeur plus rapide. Les consommateurs sont plus enclins à accepter des prix plus élevés lorsque les produits répondent à des préoccupations claires, telles que les résidus visibles, la texture inconfortable ou la mauvaise compatibilité avec le maquillage. Le marché des écrans solaires minéraux présente donc une nette division entre l'échelle dans les canaux grande consommation et la différenciation dans les canaux à prix plus élevés.
La gamme masstige occupe une position entre ces deux segments, combinant une tarification accessible avec des allégations qui semblent cliniquement crédibles. Ce segment peut aider les marques à éviter la pression sur les marges associée aux vrais produits grande consommation tout en leur permettant de justifier des prix supérieurs à ceux des écrans solaires de base grâce à des ingrédients actifs sélectionnés, des systèmes de texture ou des tests de produits. Cependant, les marques doivent communiquer clairement la proposition de valeur, car les consommateurs peuvent facilement comparer les alternatives dans les canaux de distribution. Les produits masstige offrent également aux consommateurs un accès aux caractéristiques de texture, de teinte et de soin de la peau que les produits plus simples peuvent ne pas proposer. Dans le même temps, les marques opérant exclusivement dans le segment grande consommation doivent gérer la hausse des coûts de l'oxyde de zinc et les contraintes de prix imposées par les distributeurs. La volonté de payer des consommateurs varie selon la catégorie ; par conséquent, les marques ont besoin d'une offre clairement définie pour le public cible et le canal qu'elles entendent servir.
Par utilisateur final :
le segment enfants dépasse le marchéLes adultes détiennent une part de 83,71 % en 2026, les soins faciaux pour adultes continuant de représenter la plus grande base de demande. Le segment enfants et bébés devrait croître à un CAGR de 6,81 % jusqu'en 2032. Cette croissance plus rapide reflète un passage des achats estivaux occasionnels vers une protection solaire régulière pour les utilisateurs plus jeunes. Une utilisation plus fréquente accroît l'importance de la taille des emballages, de la facilité d'application et des finitions de produits que les enfants accepteront. Elle peut également soutenir les achats répétés au sein des foyers lorsque les parents identifient des produits en lesquels ils ont confiance.
Les produits pédiatriques nécessitent des allégations simples, des textures adaptées et des formats que les parents peuvent appliquer de manière fiable. Les parents peuvent accorder une plus grande valeur aux ingrédients actifs minéraux lors de la sélection de produits pour les enfants à peau sensible. Blue Lizard Australian Sunscreen est désignée comme la marque d'écran solaire minéral la plus vendue aux États-Unis sur la base de données sur 52 semaines se terminant le 17 avril 2025. Ce segment favorise une communication produit claire et un accent crédible sur la sécurité et l'utilisation familiale quotidienne. L'emballage et les instructions doivent également aider les parents à comprendre quand et comment réappliquer les produits. Ces caractéristiques pratiques peuvent renforcer la confiance des consommateurs tout en maintenant l'accent principal sur les ingrédients actifs minéraux. Elles créent également une opportunité à long terme pour les marques qui établissent la confiance tôt dans les décisions d'achat des ménages.
Par canal de distribution :
le commerce en ligne redéfinit l'économie des canauxLes pharmacies et parapharmacies représentaient une part de 34,89 % en 2026. Leur rôle va au-delà de l'accès aux produits, car les pharmaciens peuvent guider les achats axés sur la santé parmi les consommateurs ayant des besoins en matière de peau sensible. Ce canal soutient l'essai de produits à positionnement clinique et à prix plus élevés et aide les consommateurs à comparer les formats lorsqu'ils choisissent entre des écrans solaires de base et des produits spécialisés pour peaux sensibles. Par conséquent, les pharmacies et parapharmacies offrent un cadre approprié pour les produits qui nécessitent une explication au-delà des allégations figurant sur l'emballage.
Le commerce en ligne devrait croître à un CAGR de 7,03 % jusqu'en 2032. Les modèles de vente directe aux consommateurs et l'expansion de l'accès numérique en Asie du Sud-Est soutiennent la base de valeur du commerce en ligne. Les hypermarchés et supermarchés restent importants pour les produits à prix grande consommation, notamment sur les marchés où les achats ménagers réguliers stimulent les volumes. Les détaillants spécialisés en beauté offrent un environnement approprié pour les produits premium et les consommateurs cherchant à essayer des marques inconnues. Bien que les canaux en ligne élargissent la portée des marques, la transparence des prix peut réduire la protection des marges précédemment soutenue par l'exclusivité hors ligne. En réponse, les entreprises peuvent réserver des produits exclusifs aux professionnels pour des canaux sélectionnés et proposer des offres groupées via leurs sites de vente directe aux consommateurs.
Analyse géographique
Marché des écrans solaires minéraux en Asie-Pacifique
L'Asie-Pacifique représente 37,82 % de la part du marché des écrans solaires minéraux en 2026 et devrait croître à un CAGR de 6,35 % jusqu'en 2032. Cette position reflète la demande établie de la région pour les produits de protection solaire faciale quotidienne et son potentiel de croissance sur de grands marchés de consommation en développement. Par conséquent, l'Asie-Pacifique revêt une importance tant en termes de valeur de marché actuelle que de développement futur des produits. Cependant, les entreprises ne peuvent pas aborder la région comme une opportunité uniforme, car les routines des consommateurs, les structures de distribution et les exigences en matière de teintes de peau varient considérablement selon les pays. Le Japon et la Corée du Sud affichent une utilisation per capita élevée de produits minéraux, avec des formats hybrides, tels que les sérums SPF et les primers teintés, qui gagnent en pertinence. Pendant ce temps, le commerce électronique élargit l'accès aux produits d'écran solaire minéral en Chine, en Inde et en Asie du Sud-Est.
Marché des écrans solaires minéraux en Inde et en ASEAN
L'Inde et l'Asie du Sud-Est présentent des opportunités pour l'adoption des écrans solaires minéraux à mesure que les marques développent des formulations adaptées aux climats locaux, aux préférences des consommateurs et aux diverses teintes de peau. Les évolutions réglementaires soulignent davantage l'importance de la qualité des produits et des allégations crédibles de protection solaire. En octobre 2025, le ministère de la Santé de Singapour a précisé que les produits d'écran solaire sont réglementés en tant que cosmétiques en vertu de la loi sur les produits de santé, la Health Sciences Authority étant responsable de la surveillanceEFFICACITÉ DES NIVEAUX DE PROTECTION DANS LES PRODUITS D'ÉCRAN SOLAIRE, moh.gov.sg">[3]. Pour les fabricants ciblant la région Asie-Pacifique, ces évolutions renforcent la nécessité de tests SPF fiables et de localisation des produits. Les écrans solaires minéraux teintés et les formulations conçues pour minimiser le voile blanc visible peuvent répondre aux préférences cosmétiques des diverses teintes de peau, tandis que les canaux de commerce en ligne peuvent améliorer l'accessibilité des produits sur des marchés tels que l'Inde et l'Asie du Sud-Est.
Marché des écrans solaires minéraux dans les Amériques, en EMEA et en Océanie
L'Amérique du Nord et l'Europe restent des marchés importants pour la tarification prestige, la validation clinique et l'investissement en formulation. L'Australie présente également un fort besoin de produits de protection solaire en raison de sa forte incidence de mélanome. Cet environnement renforce l'importance de l'éducation des consommateurs, d'une application fiable et de produits que les consommateurs sont prêts à utiliser de manière répétée. Il maintient également la performance de protection au cœur de la crédibilité des marques sur les marchés de soins solaires matures. L'Amérique du Sud et le Moyen-Orient et l'Afrique offrent des opportunités de croissance plus modestes mais ciblées. Les canaux en ligne peuvent servir efficacement le Brésil et le Chili, où les marchés soutiennent de plus en plus les produits premium associés à une forte exposition aux UV et à la sensibilisation à la dermatologie. Le Nigeria, l'Égypte et l'Afrique du Sud restent insuffisamment desservis, notamment lorsque les formulations minérales laissent un voile blanc visible sur les teintes de peau plus foncées. Par conséquent, le marché des écrans solaires minéraux est susceptible d'évoluer différemment selon les pays, même lorsque les produits utilisent les mêmes ingrédients actifs minéraux de base.
Paysage concurrentiel
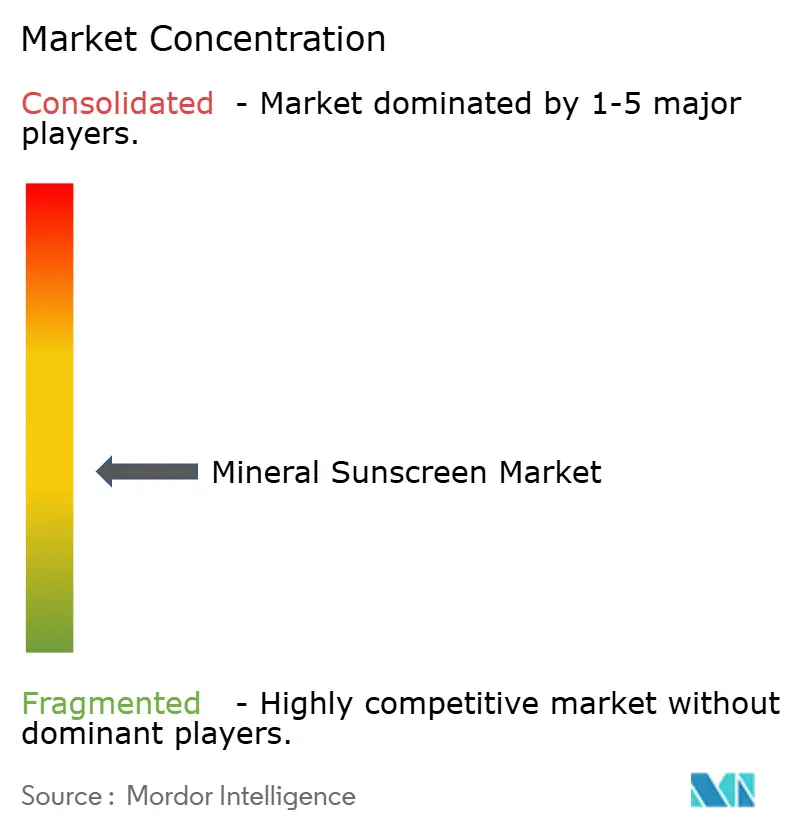
Le marché des écrans solaires minéraux est fragmenté. L'Oréal, via La Roche-Posay ; Kenvue, via Neutrogena ; et Beiersdorf, via Coppertone, bénéficient de larges réseaux de distribution, d'une visibilité clinique et d'une portée de marque établie. Les entreprises spécialisées, notamment EltaMD, Supergoop! et Babo Botanicals, se différencient grâce au soutien des dermatologues et à un positionnement ciblé sur des besoins spécifiques des consommateurs. Par conséquent, la seule échelle ne détermine pas les résultats concurrentiels selon les formats de produits, les régions et les gammes de prix. Le marché favorise les marques qui combinent des allégations produit crédibles avec une expérience d'utilisation quotidienne acceptable. Bien que des références de protection solide soient essentielles, les produits doivent également offrir une texture et une finition qui encouragent une application régulière. Par conséquent, les capacités de formulation sont aussi importantes que la distribution et la communication de marque pour façonner le positionnement concurrentiel.
Shiseido illustre une approche de différenciation par le développement technique. Les technologies de formulation protégées peuvent créer un avantage concurrentiel lorsque les listes d'ingrédients semblent similaires d'un produit à l'autre. Ces technologies répondent également à un obstacle clé à l'utilisation répétée. Par exemple, une finition transparente peut élargir la base d'utilisateurs potentiels en permettant aux consommateurs d'éviter les résidus visibles lors d'une utilisation quotidienne. Par conséquent, les améliorations techniques influencent directement à la fois l'expérience consommateur et la différenciation commerciale. Blue Lizard offre un autre exemple de marque tirant parti de ses références exclusivement minérales et de son positionnement axé sur les enfants. Sa reconnaissance en 2025 en tant que marque d'écran solaire minéral leader aux États-Unis a suivi une initiative de repositionnement qui comprenait des produits reformulés avec 100 % d'ingrédients actifs minéraux et un emballage mis à jour.
Les systèmes d'écran solaire hybrides peuvent intensifier la pression concurrentielle sur les produits purement minéraux, notamment dans les formats faciaux, où la texture et les caractéristiques de port quotidien sont essentielles. Les marques purement minérales doivent démontrer comment leurs formulations répondent à des exigences spécifiques en matière de peau sensible, pédiatrique ou cosmétique. Elles ne peuvent pas s'appuyer uniquement sur le positionnement minéral lorsque les alternatives concurrentes offrent également une sensation plus légère ou un indice SPF plus élevé. Cette tendance accroît l'importance de l'expérience consommateur et de la crédibilité des allégations. Elle crée également des opportunités pour les marques spécialisées qui maintiennent un positionnement clair au sein de la catégorie des soins du visage très concurrentielle.
Leaders du secteur des écrans solaires minéraux
-
L'Oréal S.A.
-
Kenvue Inc.
-
Beiersdorf AG
-
Shiseido Company, Limited
-
Sun Bum LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des écrans solaires minéraux Entreprises couvertes dans ce rapport
- L’Oréal S.A.
- Kenvue Inc.
- Beiersdorf AG
- Edgewell Personal Care Company
- Shiseido Company, Limited
- Crown Laboratories, Inc.
- Colgate-Palmolive Company
- Coola LLC
- Sun Bum LLC
- Australian Gold LLC
- Goddess Garden LLC
- W. S. Badger Company
- EltaMD, Inc.
- Supergoop! LLC
- ISDIN SA
- The Estée Lauder Companies Inc.
- Unilever PLC
- Babo Botanicals Inc.
- Think Operations LLC
- Raw Elements USA LLC
Développements industriels récents dans Marché des écrans solaires minéraux
- Septembre 2026 : la marque Neutrogena de Kenvue a lancé Cloud-Tech™, intégrant le bemotrizinol (BEMT), le premier nouveau filtre UV approuvé par la Food and Drug Administration en plus de 25 ans. Disponible dans des formulations faciales SPF 60 et SPF 70, la technologie a fait ses débuts sur Amazon et est prévue pour un déploiement national en distribution en octobre 2026.
- Août 2026 : Beverly Hills MD a lancé Sheer Radiance SPF Drops, un sérum d'écran solaire minéral. Le produit offre une protection à large spectre SPF 50 et comprend des oxydes de fer pour favoriser un teint plus uniforme tout en répondant aux préoccupations telles que le voile blanc et le teint irrégulier.
- Avril 2026 : ILIA Beauty a lancé son premier écran solaire autonome, combinant une protection minérale SPF 50 avec de l'acide hyaluronique et d'autres ingrédients de soin de la peau axés sur l'hydratation. Le produit était disponible en deux teintes adaptables - Clair-Moyen et Moyen-Foncé - au prix de 40 USD.
Périmètre du rapport sur le marché mondial des écrans solaires minéraux
L'écran solaire minéral est un produit de protection solaire qui utilise des filtres UV à base minérale, principalement l'oxyde de zinc et le dioxyde de titane, pour protéger la peau contre les rayonnements nocifs.
Le marché des écrans solaires minéraux est segmenté par type de produit, forme, gamme de prix, utilisateur final, canal de distribution et géographie. Par type de produit, le marché est segmenté en écran solaire corporel et écran solaire facial. Par forme, le marché est segmenté en lotion/crème, gel, spray et autres. Par gamme de prix, le marché est segmenté en grande consommation et premium. Par canal de distribution, le marché est segmenté en hypermarchés et supermarchés, pharmacies et parapharmacies, commerce en ligne et autres canaux de distribution. Par géographie, le marché est classé en Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Écran solaire corporel |
| Écran solaire facial |
| Lotion/Crème |
| Spray |
| Gels |
| Autres |
| Grande consommation |
| Premium |
| Adultes |
| Enfants/Bébés |
| Hypermarchés et supermarchés |
| Pharmacies et parapharmacies |
| Commerce en ligne |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats arabes unis | |
| Nigeria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Écran solaire corporel | |
| Écran solaire facial | ||
| Par forme | Lotion/Crème | |
| Spray | ||
| Gels | ||
| Autres | ||
| Par gamme de prix | Grande consommation | |
| Premium | ||
| Par utilisateur final | Adultes | |
| Enfants/Bébés | ||
| Par canal de distribution | Hypermarchés et supermarchés | |
| Pharmacies et parapharmacies | ||
| Commerce en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats arabes unis | ||
| Nigeria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille projetée du marché des écrans solaires minéraux d'ici 2032 ?
Le marché des écrans solaires minéraux devrait croître de 5,86 milliards USD en 2026 à 8,04 milliards USD d'ici 2032, enregistrant un CAGR de 5,53 % durant la période 2027-2032.
Quel type de produit détenait la plus grande part du marché des écrans solaires minéraux en 2026 ?
L'écran solaire facial était le type de produit dominant, représentant 82,88 % du marché en 2026.
Quel segment de forme dominait le marché des écrans solaires minéraux en 2026 ?
Le segment lotion/crème détenait la plus grande part de marché, représentant 42,25 % du marché en 2026.
Quel segment de gamme de prix représentait la plus grande part de marché en 2026 ?
Le segment grande consommation dominait le marché avec une part de 68,53 % en 2026.
Quel segment d'utilisateur final dominait le marché des écrans solaires minéraux en 2026 ?
Le segment adultes était la plus grande catégorie d'utilisateurs finaux, représentant 83,71 % du marché en 2026.
Quel canal de distribution détenait la plus grande part de marché en 2026 ?
Les pharmacies et parapharmacies dominaient le marché, captant 34,89 % du chiffre d'affaires total en 2026.