
Tamaño y Participación del Mercado de Protector Solar Mineral
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
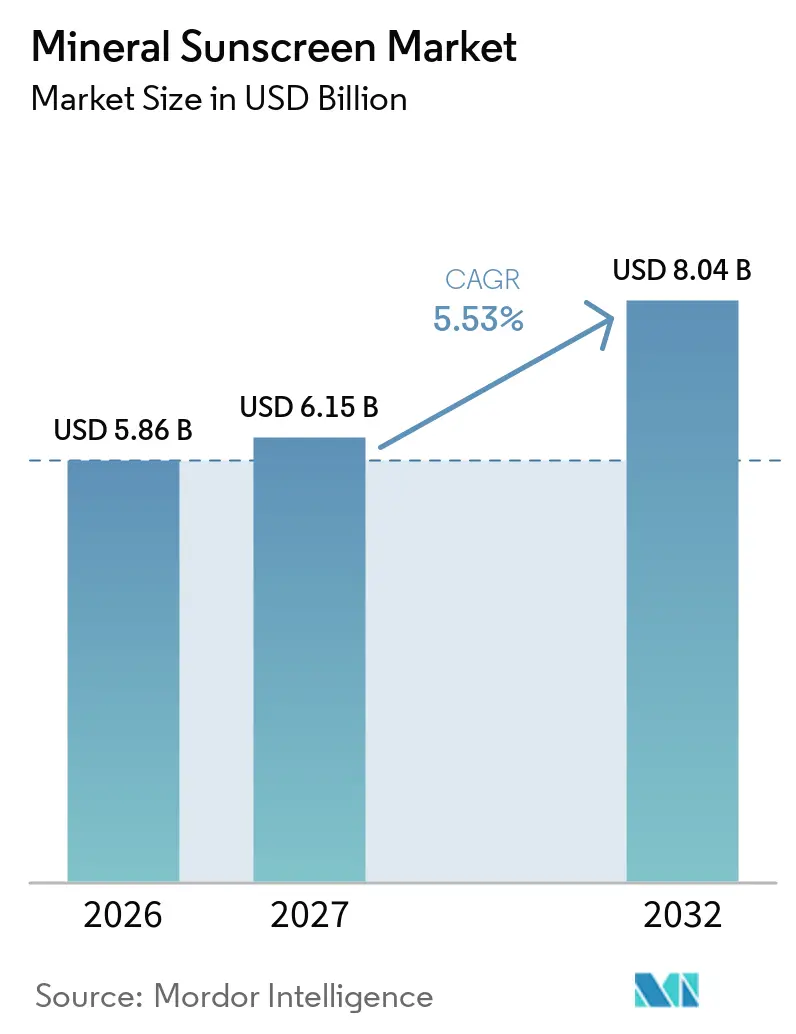
| Tamaño del Mercado (2027) | 6.15 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.04 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.53 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Protector Solar Mineral por Mordor Intelligence
Se espera que el tamaño del mercado de protector solar mineral crezca de 5,86 mil millones de USD en 2026 a 6,15 mil millones de USD en 2027 y se prevé que alcance los 8,04 mil millones de USD para 2032 a una CAGR del 5,53% durante 2027-2032. El mercado de protector solar mineral se está beneficiando del cambio en la protección solar, que ha pasado de ser una compra estacional a convertirse en un componente rutinario del cuidado facial de la piel. La demanda está siendo impulsada cada vez más por la aplicación facial diaria, particularmente entre los consumidores que buscan productos que combinen protección UV con beneficios para el cuidado de la piel. Los filtros minerales también sirven a consumidores con necesidades de piel sensible, reactiva, post-procedimiento y pediátrica. El mercado tiene un potencial de crecimiento significativo a través de texturas mejoradas, acabados transparentes, formulaciones con tinte y productos que funcionan bien bajo el maquillaje. La competencia sigue siendo fragmentada entre regiones, rangos de precios y formatos de productos. Por lo tanto, las empresas están aprovechando el posicionamiento clínico, las estrategias de distribución disciplinadas y la innovación en formulación para fortalecer su posición en la categoría.
Conclusiones Clave del Informe
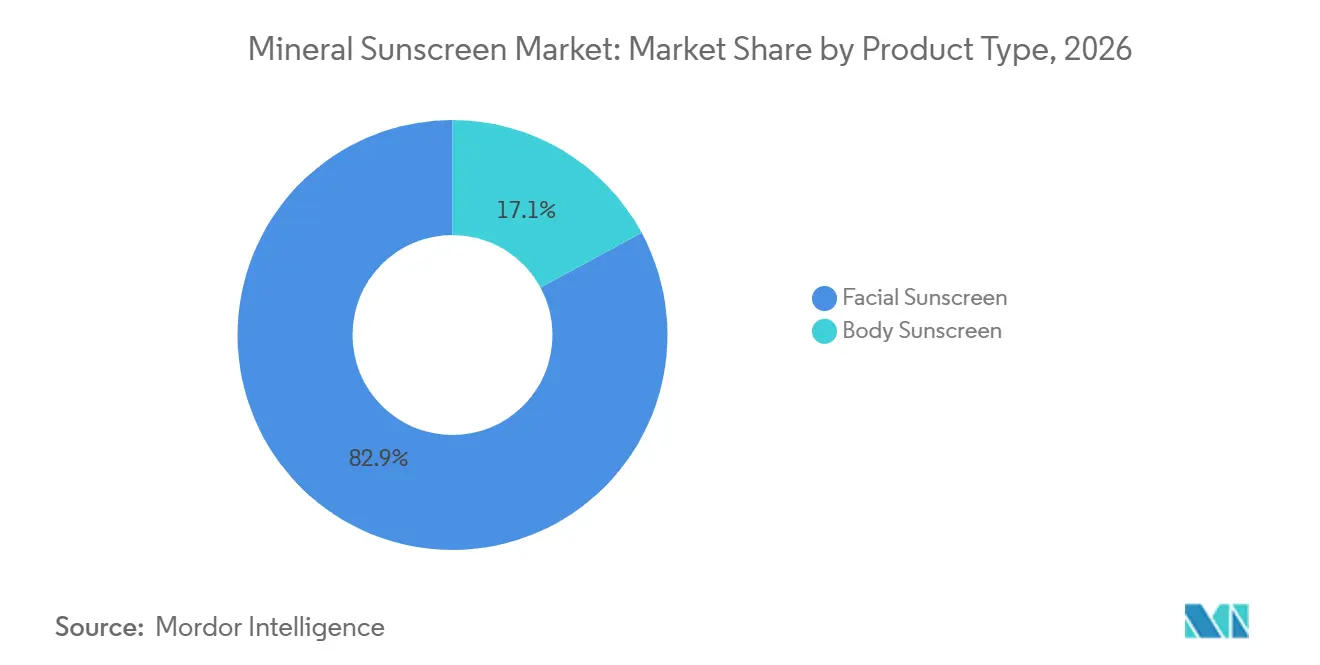
- Por tipo de producto, el protector solar facial lideró el mercado de protector solar mineral con una participación del 82,88% en 2026 y se espera que crezca a la CAGR más rápida del 6,23% durante 2027-2032.
- Por forma, la loción/crema mantuvo una participación del 42,25% en 2026, mientras que se anticipa que el spray se expanda a una CAGR del 6,45% hasta 2032.
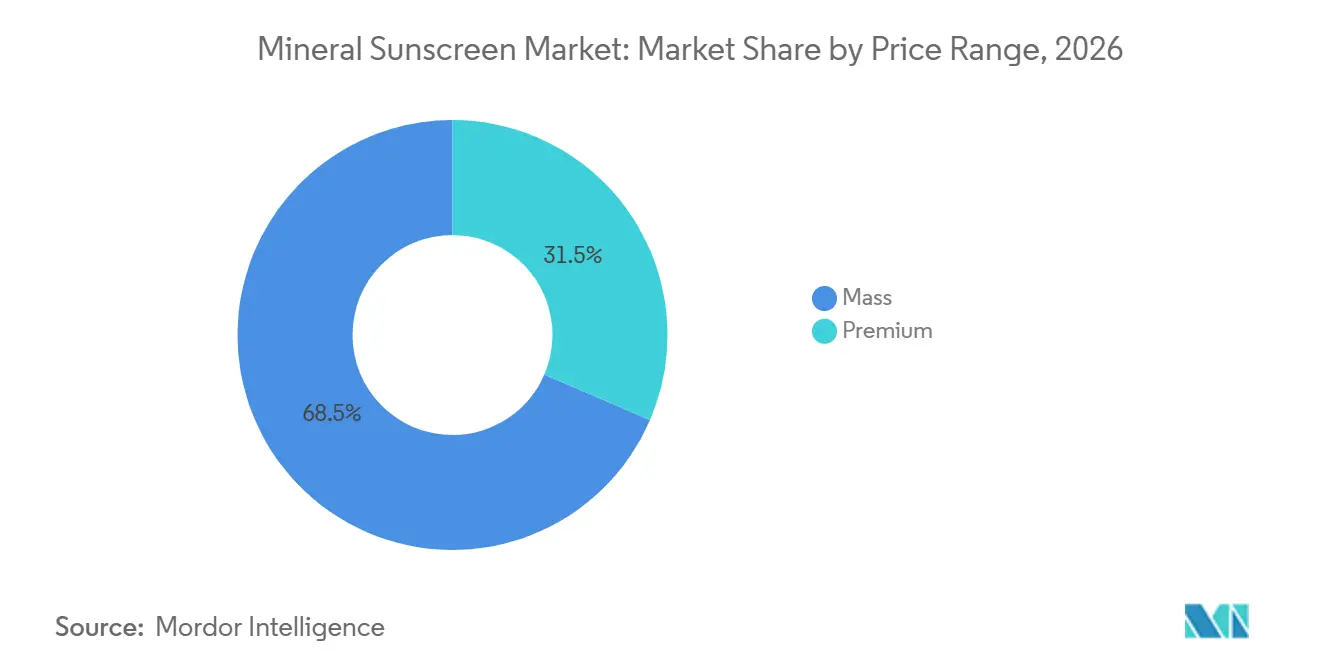
- Por rango de precio, el segmento masivo lideró el mercado con una participación del 68,53% en 2026, mientras que se anticipa que el premium registre la CAGR más rápida del 7,32% durante 2027-2032.
- Por usuario final, los adultos lideraron el mercado con una participación del 83,71% en 2026, mientras que se anticipa que los niños/bebés registren la CAGR más rápida del 6,81% durante 2027-2032.
- Por canal de distribución, las farmacias y droguerías lideraron el mercado con una participación del 34,89% en 2026, mientras que se anticipa que los canales de venta minorista en línea registren la CAGR más rápida del 7,03% durante 2027-2032.
- Por geografía, Asia-Pacífico lideró el mercado de protector solar mineral en 2026 con una participación del 37,82%, y se proyecta que avance a una CAGR del 6,35% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Conciencia sobre la radiación UV y la prevención del cáncer de piel | +1.5% | Global, más fuerte en América del Norte, Europa y Oceanía | Mediano plazo (2-4 años) |
| Preferencia por filtros minerales para pieles sensibles | +1.0% | América del Norte y Europa, con crecimiento en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Integración de la protección solar en las rutinas diarias de cuidado de la piel | +1.0% | Global, más fuerte en Asia-Pacífico y Europa Occidental | Mediano plazo (2-4 años) |
| Tecnología de formulación ligera y transparente | +0.8% | Global, liderado por Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Demanda de productos minerales con alto FPS | +0.7% | América del Norte y Europa, con crecimiento en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Productos específicos para niños y bebés | +0.5% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Conciencia sobre la Radiación UV y la Prevención del Cáncer de Piel
La exposición a la radiación UV sostiene la demanda de productos que los consumidores pueden usar regularmente, incluidos los productos de protector solar mineral. La Agencia Internacional para la Investigación del Cáncer informó en 2025 que la radiación UV causó el 83% de los nuevos casos de melanoma en todo el mundo en 2022, lo que representa casi 267.000 de los 332.000 casosLa radiación UV es responsable de más del 80% de los casos de melanoma, iarc.who.int">[1]. La Organización Mundial de la Salud afirma que la radiación UV causa más de 1,5 millones de casos de cáncer de piel y más de 120.000 muertes anuales. Estos hallazgos refuerzan la necesidad de educación pública sobre la protección solar diaria y proporcionan una base estable para el mercado de protector solar mineral. También respaldan las recomendaciones clínicas para el cuidado post-procedimiento, pacientes inmunocomprometidos y la prevención del fotoenvejecimiento. En consecuencia, una mayor conciencia sobre los riesgos para la salud relacionados con la radiación UV alienta a los consumidores a priorizar la protección de amplio espectro y a considerar los protectores solares minerales como parte de sus rutinas regulares de cuidado de la piel.
Preferencia por Filtros Minerales para Pieles Sensibles
Los requisitos de piel sensible otorgan a los filtros minerales un papel diferenciado en el mercado de protector solar mineral. En septiembre de 2026, la Administración de Alimentos y Medicamentos de los Estados Unidos propuso que el óxido de zinc y el dióxido de titanio son generalmente reconocidos como seguros y eficaces en concentraciones de hasta el 25%, mientras que muchos filtros orgánicos permanecen bajo revisiónAcciones regulatorias de la FDA sobre protectores solares de venta libre, fda.gov">[2]. Este entorno regulatorio respalda la justificación clínica de las formulaciones minerales destinadas a pieles reactivas, post-procedimiento y sensibles. Las farmacias y droguerías tienen la mayor participación del valor de distribución en 2026, lo que refleja su papel como canales donde los consumidores pueden recibir orientación profesional para compras motivadas por la salud. Los productos respaldados por dermatólogos y avalados por una sustanciación clara del producto pueden, por lo tanto, competir en función de la idoneidad y no solo del descuento. Esta dinámica favorece la inversión en la educación de farmacéuticos y el apoyo clínico por encima de las promociones de precios a corto plazo.
Integración de la Protección Solar en las Rutinas Diarias de Cuidado de la Piel
El uso facial diario está redefiniendo la forma en que las empresas posicionan los productos en el mercado de protector solar mineral. Los productos con FPS mineral ahora compiten con hidratantes, bases y sueros, ya que deben integrarse perfectamente en las rutinas diarias de cuidado de la piel ya establecidas. En consecuencia, los productos multibeneficios se están volviendo más importantes que los formatos de uso único. Las formulaciones con tinte, las bases antiedad y los productos similares a sueros pueden reducir el número de productos que los consumidores utilizan en sus rutinas. Esta tendencia está orientando el desarrollo de productos hacia la compatibilidad de formulación, el atractivo cosmético y la idoneidad para el uso diario. Los productos que se superponen eficazmente con hidratantes, maquillaje y otros productos de cuidado de la piel tienen más probabilidades de convertirse en parte de las rutinas diarias. Por el contrario, los productos que se sienten pesados o dejan un residuo visible pueden ser omitidos, incluso cuando los consumidores reconocen la importancia de la protección UV.
Tecnología de Formulación Ligera y Transparente
Los avances en formulación están abordando las barreras cosméticas que han limitado el mercado de protector solar mineral. En abril de 2025, Shiseido reveló una tecnología que redistribuye las partículas dispersoras de UV después de la aplicación para formar una capa protectora más uniforme. La empresa informó que esta tecnología proporciona hasta 2,2 veces la protección UV de las formulaciones minerales convencionales, manteniendo al mismo tiempo un acabado transparente. Estos enfoques abordan el residuo blanco, que puede dificultar el uso cotidiano y suele ser más notorio en tonos de piel más oscuros. Aunque los sistemas avanzados pueden aumentar inicialmente los costos de formulación, pueden reducir la brecha de apariencia entre los protectores solares minerales y los químicos. Tales innovaciones pueden fortalecer la aceptación del consumidor, fomentar las compras repetidas y crear oportunidades para productos de protector solar mineral premium en el segmento de cuidado facial de la piel.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Precios más altos que los protectores solares convencionales | -0.7% | Global, más agudo en América del Sur, el Sudeste Asiático y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Desafíos de alta protección y atractivo cosmético | -0.5% | Global, más fuerte en mercados con tonos de piel diversos | Mediano plazo (2-4 años) |
| Complejidad regulatoria entre países | -0.3% | Europa, Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Preocupaciones ambientales sobre nanopartículas minerales | -0.2% | Europa y América del Norte, particularmente en productos en spray | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Precios Más Altos que los Protectores Solares Convencionales
El precio sigue siendo una restricción clave para la adopción más amplia del protector solar mineral, particularmente en los canales de mercado masivo. Los altos niveles de ingredientes activos y la necesidad de mantener una textura aceptable pueden limitar los presupuestos de formulación para productos orientados al valor. Las marcas también enfrentan techos de precios impuestos por los minoristas, lo que restringe su capacidad de trasladar los mayores costos de insumos a los consumidores. Este desafío es particularmente significativo en el Sudeste Asiático, América Latina y el África subsahariana, donde las alternativas de protector solar químico siguen siendo más asequibles y accesibles para muchos consumidores. En consecuencia, la gestión de precios sigue siendo un desafío operativo continuo para el mercado de protector solar mineral. Los fabricantes deben mantener ofertas de productos para los consumidores que priorizan el valor, al tiempo que atienden a quienes buscan formulaciones de mayor rendimiento.
Desafíos de Alta Protección y Atractivo Cosmético
La apariencia cosmética sigue siendo una barrera importante para la adopción del protector solar mineral en diversos tonos de piel. Para evitar el residuo blanco, los consumidores pueden aplicar cantidades insuficientes de producto, lo que resulta en una protección menor a la indicada en la etiqueta. Los fabricantes deben equilibrar las altas concentraciones de filtros minerales con tecnologías avanzadas de dispersión, texturas ligeras y cobertura uniforme para proporcionar una protección eficaz sin comprometer el atractivo cosmético. Aunque las formulaciones de alto rendimiento pueden incorporar tecnologías co-activas, la producción a escala comercial puede afectar los costos, la resistencia al agua y las declaraciones de protección de amplio espectro. Este desafío es particularmente significativo para los fototipos de Fitzpatrick IV a VI, para los cuales el residuo visible puede desalentar las pruebas de productos y las compras repetidas. El mercado de protector solar mineral depende de la comercialización más amplia de tecnologías minerales transparentes que mantengan la protección y el rendimiento de uso.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Formatos Faciales Anclan la Economía de la CategoríaEl protector solar facial tiene una participación del 82,88% del mercado de protector solar mineral en 2026 y registra el crecimiento más rápido, con una CAGR del 6,23% hasta 2032. Esta tendencia refleja la estrecha asociación de la categoría con las rutinas diarias de cuidado facial de la piel. Los productos específicos para el rostro se alinean con las rutinas de manejo del acné, recuperación post-procedimiento y prevención del fotoenvejecimiento, lo que otorga a los formatos faciales un papel más duradero en el cuidado cotidiano que los productos corporales estacionales. Las recomendaciones de los dermatólogos también tienen mayor influencia en las aplicaciones faciales, donde la idoneidad del producto y el acabado son muy visibles. Por lo tanto, el uso rutinario, más que la exposición al aire libre por sí sola, respalda el tamaño del mercado de protector solar mineral para los formatos faciales.
El protector solar corporal sigue siendo importante para las actividades al aire libre y las compras familiares, pero enfrenta una mayor competencia de marcas propias en el comercio minorista masivo. Su uso también sigue siendo más estacional que el uso de FPS facial, lo que puede hacer que la reposición sea menos predecible y aumentar la exposición a las promociones durante los períodos pico de actividades al aire libre. Las marcas pueden reducir su dependencia de una ventana de ventas de verano limitada mejorando la comodidad cotidiana. Los productos corporales híbridos que combinan protector solar con hidratación o beneficios anticontaminación pueden ampliar la relevancia más allá de las ocasiones de playa y deportes. Estas distintas necesidades del consumidor dan forma a las prioridades de innovación de las marcas y hacen que sea difícil para una sola propuesta de producto servir a todas las ocasiones de uso de manera igualmente efectiva.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Forma:
El Impulso del Spray Pone a Prueba la Tolerancia RegulatoriaLas lociones y cremas representan una participación del 42,25% en 2026, respaldadas por su capacidad para contener altas concentraciones de ingredientes activos y alinearse con las rutinas diarias familiares. Los sprays representan el formato de más rápido crecimiento, con una CAGR proyectada del 6,45% hasta 2032. Su conveniencia para la reaplicación impulsa la demanda en aplicaciones al aire libre, deportivas y de uso familiar. La aplicación rápida es particularmente valiosa cuando los consumidores necesitan reaplicar el protector solar durante viajes, actividades recreativas o actividades familiares. Sin embargo, la facilidad de aplicación por sí sola es insuficiente, ya que las formulaciones también deben proporcionar una cobertura uniforme y un acabado que los consumidores encuentren aceptable.
Los geles están ganando terreno en Asia, ya que las texturas de gel acuoso favorecen el uso diario ligero y la aplicación bajo el maquillaje. Este formato reduce las preocupaciones de que el protector solar pueda interferir con otros productos faciales, lo que hace que las formulaciones en gel sean particularmente relevantes donde la compatibilidad con las rutinas diarias es tan importante como la protección al aire libre. Los productos en spray enfrentan un proceso de desarrollo de productos más complejo porque las nanopartículas de dióxido de titanio pueden crear gotitas respirables. Mientras tanto, los fabricantes de geles deben mantener el atractivo ligero del formato mientras ofrecen la cobertura que los consumidores esperan. Cada formato implica un equilibrio distinto entre el rendimiento del producto y la experiencia del consumidor.
Por Rango de Precio:
El Segmento Intermedio Emerge como el Motor de CrecimientoEl segmento masivo representa una participación del 68,53% en 2026, ya que los canales de farmacia e hipermercado distribuyen productos establecidos de alto volumen. Se prevé que el segmento premium registre el crecimiento más rápido, con una CAGR del 7,32% hasta 2032. Este patrón indica que los productos masivos continúan impulsando el acceso amplio de los consumidores, mientras que los productos diferenciados con precios más altos generan un crecimiento de valor más rápido. Los consumidores son más propensos a aceptar precios más altos cuando los productos abordan preocupaciones claras, como el residuo visible, la textura incómoda o la mala compatibilidad con el maquillaje. El mercado de protector solar mineral muestra, por lo tanto, una clara división entre la escala en los canales masivos y la diferenciación en los canales de mayor precio.
El rango intermedio ocupa una posición entre estos segmentos, combinando precios accesibles con declaraciones que parecen clínicamente creíbles. Este segmento puede ayudar a las marcas a evitar la presión sobre los márgenes asociada con los productos verdaderamente masivos, al tiempo que les permite justificar precios superiores a los de los protectores solares básicos a través de ingredientes activos seleccionados, sistemas de textura o pruebas de productos. Sin embargo, las marcas deben comunicar claramente la propuesta de valor, ya que los consumidores pueden comparar fácilmente las alternativas en los canales minoristas. Los productos del segmento intermedio también brindan a los consumidores acceso a características de textura, tinte y cuidado de la piel que los productos más simples pueden no ofrecer. Al mismo tiempo, las marcas que operan exclusivamente en el segmento masivo deben gestionar el aumento de los costos del óxido de zinc y las restricciones de precios impuestas por los minoristas. La disposición a pagar de los consumidores varía en toda la categoría; por lo tanto, las marcas necesitan una oferta claramente definida para el público objetivo y el canal que pretenden atender.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final:
El Segmento Infantil Supera al MercadoLos adultos tienen una participación del 83,71% en 2026, ya que el cuidado facial adulto continúa representando la mayor base de demanda. Se prevé que el segmento de niños y bebés crezca a una CAGR del 6,81% hasta 2032. Este crecimiento más rápido refleja un cambio de las compras ocasionales de verano hacia la protección solar regular para los usuarios más jóvenes. Un uso más frecuente aumenta la importancia del tamaño del envase, la facilidad de aplicación y los acabados del producto que los niños aceptarán. También puede respaldar las compras repetidas del hogar cuando los padres identifican productos en los que confían.
Los productos pediátricos requieren declaraciones simples, texturas adecuadas y formatos que los padres puedan aplicar de manera confiable. Los padres pueden dar mayor valor a los ingredientes activos minerales al seleccionar productos para niños con piel sensible. Blue Lizard Australian Sunscreen es nombrada la marca de protector solar mineral más vendida en los Estados Unidos según datos de 52 semanas que finalizan el 17 de abril de 2025. Este segmento favorece una comunicación clara del producto y un enfoque creíble en la seguridad y el uso familiar diario. El empaque y las instrucciones también deben ayudar a los padres a comprender cuándo y cómo reaplicar los productos. Estas características prácticas pueden generar confianza en el consumidor mientras se mantiene el enfoque central en los ingredientes activos minerales. También crean una oportunidad a largo plazo para las marcas que establecen confianza temprano en las decisiones de compra del hogar.
Por Canal de Distribución:
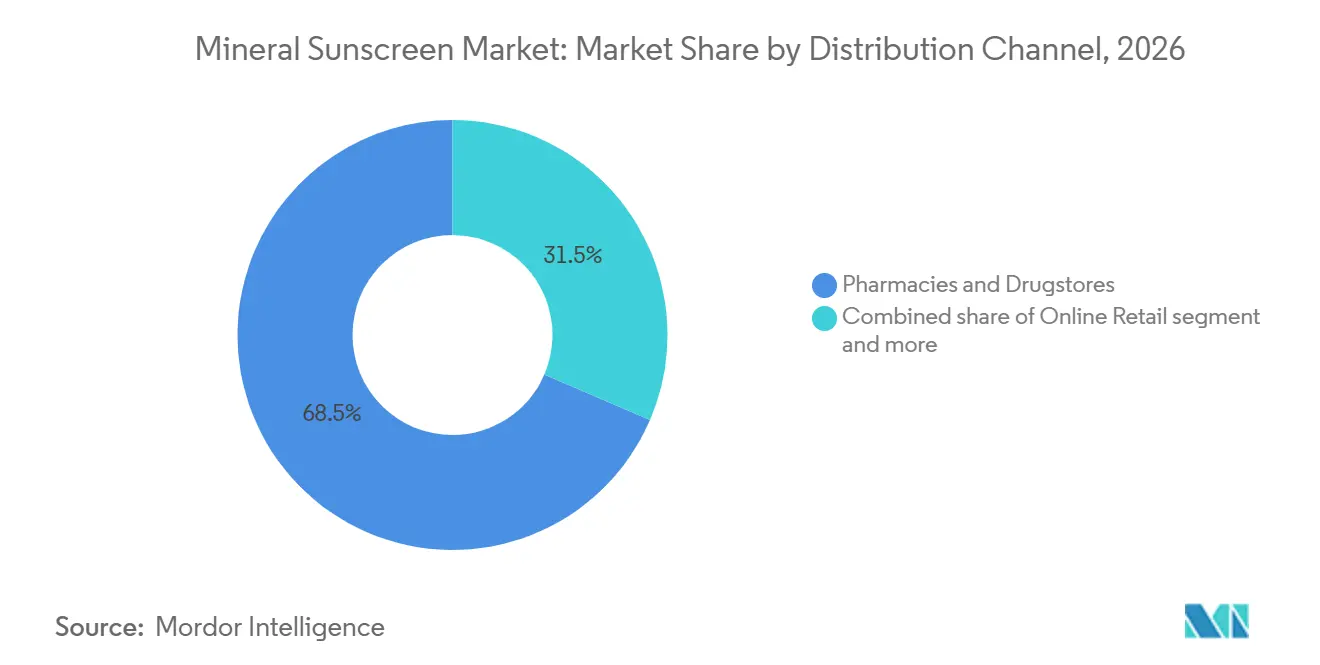
El Comercio en Línea Remodela la Economía del CanalLas farmacias y droguerías representaron una participación del 34,89% en 2026. Su papel se extiende más allá del acceso al producto, ya que los farmacéuticos pueden orientar las compras enfocadas en la salud entre los consumidores con necesidades de piel sensible. Este canal respalda la prueba de productos con posicionamiento clínico y precios más altos, y ayuda a los consumidores a comparar formatos al elegir entre protectores solares básicos y productos especializados para pieles sensibles. Como resultado, las farmacias y droguerías proporcionan un entorno adecuado para los productos que requieren una explicación más allá de las declaraciones en el frente del envase.
Se proyecta que el comercio minorista en línea crezca a una CAGR del 7,03% hasta 2032. Los modelos de venta directa al consumidor y la expansión del acceso digital en el Sudeste Asiático respaldan la base de valor del comercio minorista en línea. Los hipermercados y supermercados siguen siendo importantes para los productos de precio masivo, particularmente en mercados donde las compras domésticas rutinarias impulsan el volumen. Los minoristas especializados en belleza proporcionan un entorno apropiado para los productos premium y los consumidores que buscan probar marcas desconocidas. Si bien los canales en línea amplían el alcance de las marcas, la transparencia de precios puede reducir la protección de márgenes que anteriormente era respaldada por la exclusividad fuera de línea. En respuesta, las empresas pueden reservar productos exclusivos para profesionales en canales seleccionados y ofrecer paquetes a través de sus sitios web de venta directa al consumidor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Protector Solar Mineral en Asia-Pacífico
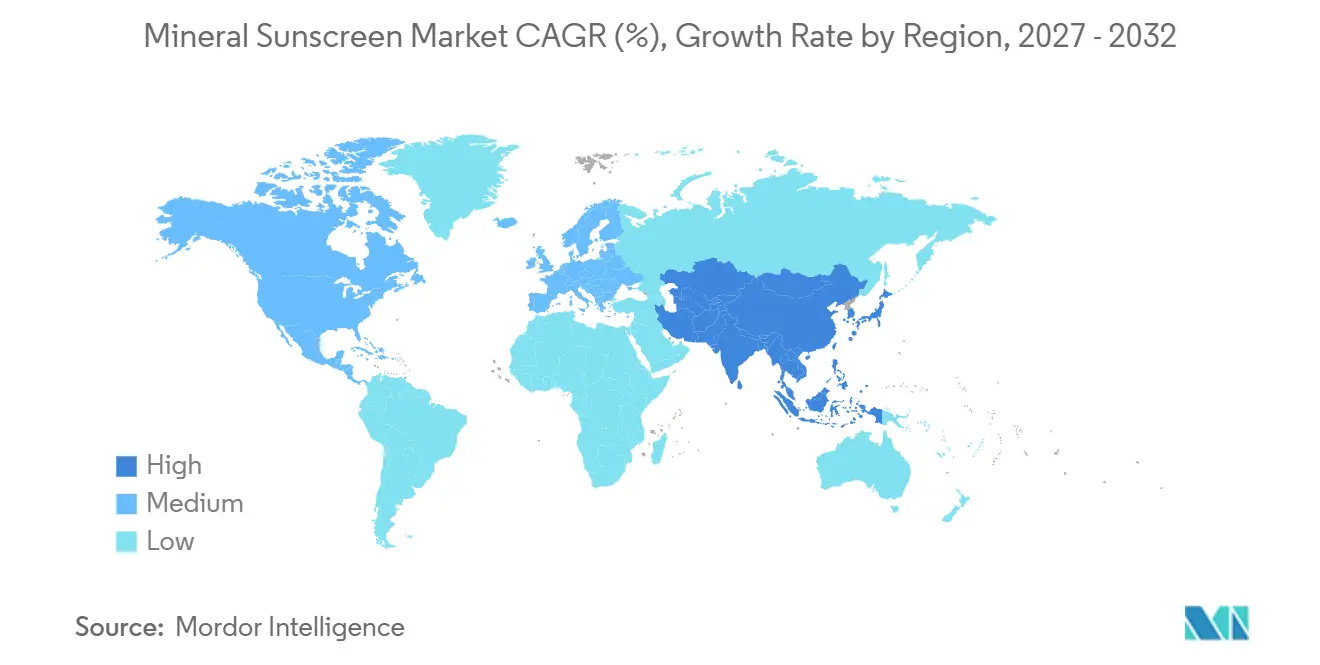
Asia-Pacífico representa el 37,82% de la participación del mercado de protector solar mineral en 2026 y se prevé que crezca a una CAGR del 6,35% hasta 2032. Esta posición refleja la demanda establecida de la región por productos de protección solar facial diaria y su potencial de crecimiento en grandes mercados de consumidores en desarrollo. En consecuencia, Asia-Pacífico tiene importancia tanto en términos del valor actual del mercado como del desarrollo futuro de productos. Sin embargo, las empresas no pueden abordar la región como una oportunidad uniforme, ya que las rutinas de los consumidores, las estructuras minoristas y los requisitos de tono de piel varían considerablemente según el país. Japón y Corea del Sur demuestran un alto uso per cápita de productos minerales, con formatos híbridos, como sueros con FPS y bases con tinte, que ganan particular relevancia. Mientras tanto, el comercio electrónico está ampliando el acceso a los productos de protector solar mineral en China, India y el Sudeste Asiático.
Mercado de Protector Solar Mineral en India y la ASEAN
India y el Sudeste Asiático presentan oportunidades para la adopción del protector solar mineral a medida que las marcas desarrollan formulaciones adaptadas a los climas locales, las preferencias de los consumidores y los diversos tonos de piel. Los desarrollos regulatorios enfatizan aún más la importancia de la calidad del producto y las declaraciones creíbles de protección solar. En octubre de 2025, el Ministerio de Salud de Singapur aclaró que los productos de protector solar están regulados como cosméticos bajo la Ley de Productos de Salud, con la Autoridad de Ciencias de la Salud responsable de la supervisiónEFICACIA DE LOS NIVELES DE PROTECCIÓN EN LOS PRODUCTOS DE PROTECTOR SOLAR, moh.gov.sg">[3]. Para los fabricantes que apuntan a la región de Asia-Pacífico, estos desarrollos refuerzan la necesidad de pruebas de FPS confiables y localización de productos. Los protectores solares minerales con tinte y las formulaciones diseñadas para minimizar el residuo blanco visible pueden abordar las preferencias cosméticas en diversos tonos de piel, mientras que los canales de venta minorista en línea pueden mejorar la accesibilidad de los productos en mercados como India y el Sudeste Asiático.
Mercado de Protector Solar Mineral en las Américas, EMEA y Oceanía
América del Norte y Europa siguen siendo mercados importantes para los precios de prestigio, la validación clínica y la inversión en formulación. Australia también tiene una fuerte necesidad de productos de protección solar debido a su alta incidencia de melanoma. Este entorno refuerza la importancia de la educación del consumidor, la aplicación confiable y los productos que los consumidores están dispuestos a usar repetidamente. También mantiene el rendimiento de la protección como elemento central de la credibilidad de la marca en los mercados maduros de cuidado solar. América del Sur y Oriente Medio y África ofrecen oportunidades de crecimiento más pequeñas pero específicas. Los canales en línea pueden atender eficientemente a Brasil y Chile, donde los mercados apoyan cada vez más los productos premium asociados con la alta exposición a la radiación UV y la conciencia dermatológica. Nigeria, Egipto y Sudáfrica siguen siendo mercados desatendidos, particularmente cuando las formulaciones minerales dejan un residuo blanco visible en tonos de piel más oscuros. Por lo tanto, es probable que el mercado de protector solar mineral evolucione de manera diferente entre países, incluso cuando los productos utilizan los mismos ingredientes activos minerales básicos.
Panorama Competitivo
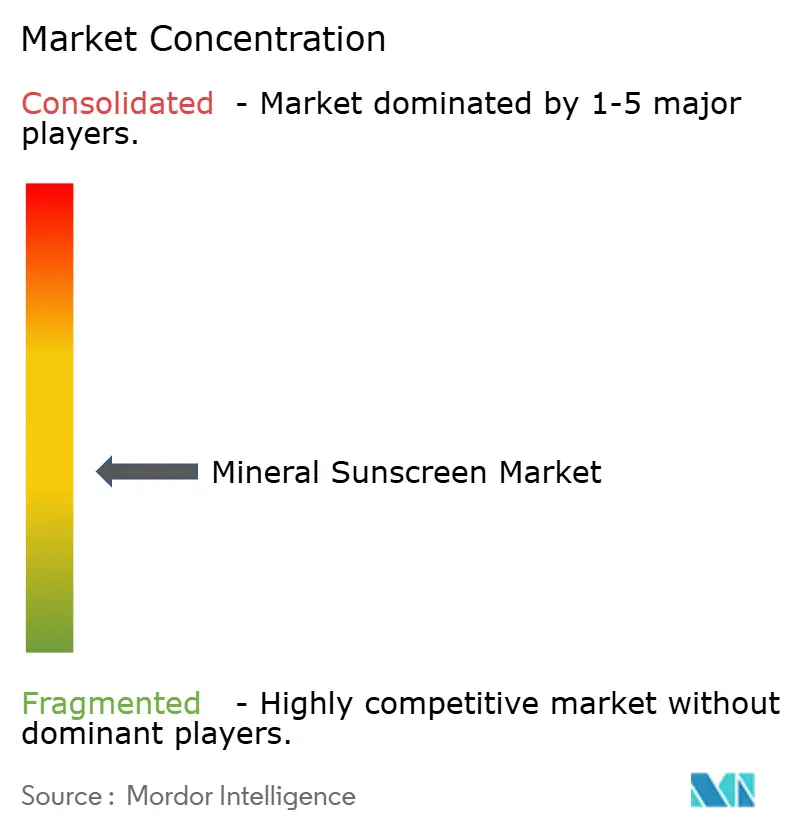
El mercado de protector solar mineral está fragmentado. L'Oréal, a través de La Roche-Posay; Kenvue, a través de Neutrogena; y Beiersdorf, a través de Coppertone, se benefician de amplias redes de distribución, visibilidad clínica y alcance de marca establecido. Las empresas especializadas, incluidas EltaMD, Supergoop! y Babo Botanicals, compiten a través del respaldo de dermatólogos y un posicionamiento dirigido a necesidades específicas del consumidor. Como resultado, la escala por sí sola no determina los resultados competitivos en los formatos de productos, regiones y segmentos de precios. El mercado favorece a las marcas que combinan declaraciones de productos creíbles con una experiencia de uso diario aceptable. Si bien las credenciales de protección sólidas son esenciales, los productos también deben ofrecer una textura y un acabado que fomenten una aplicación consistente. En consecuencia, las capacidades de formulación son tan importantes como la distribución y la comunicación de marca para dar forma al posicionamiento competitivo.
Shiseido demuestra un enfoque de diferenciación a través del desarrollo técnico. Las tecnologías de formulación protegidas pueden crear una ventaja competitiva cuando las listas de ingredientes parecen similares entre los productos. Estas tecnologías también abordan una barrera clave para el uso repetido. Por ejemplo, un acabado transparente puede ampliar la base de usuarios potenciales al permitir que los consumidores eviten el residuo visible durante el uso diario. Por lo tanto, las mejoras técnicas influyen directamente tanto en la experiencia del consumidor como en la diferenciación comercial. Blue Lizard proporciona otro ejemplo de una marca que aprovecha las credenciales exclusivamente minerales y el posicionamiento enfocado en los niños. Su reconocimiento en 2025 como la marca líder de protector solar mineral en los Estados Unidos siguió a una iniciativa de reposicionamiento que incluyó productos reformulados con ingredientes activos 100% minerales y empaque actualizado.
Los sistemas de protector solar híbridos pueden intensificar la presión competitiva sobre los productos puramente minerales, particularmente en los formatos faciales, donde la textura y las características de uso diario son críticas. Las marcas puramente minerales deben demostrar cómo sus formulaciones abordan requisitos específicos de piel sensible, pediátricos o cosméticos. No pueden depender únicamente del posicionamiento mineral cuando las alternativas competidoras también ofrecen una sensación más ligera o un FPS más alto. Esta tendencia aumenta la importancia de la experiencia del consumidor y la credibilidad de las declaraciones. También crea oportunidades para las marcas especializadas que mantienen un enfoque claro dentro de la concurrida categoría de cuidado facial.
Líderes de la Industria del Protector Solar Mineral
-
L'Oréal S.A.
-
Kenvue Inc.
-
Beiersdorf AG
-
Shiseido Company, Limited
-
Sun Bum LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Protector Solar Mineral Empresas cubiertas en este informe
- L’Oréal S.A.
- Kenvue Inc.
- Beiersdorf AG
- Edgewell Personal Care Company
- Shiseido Company, Limited
- Crown Laboratories, Inc.
- Colgate-Palmolive Company
- Coola LLC
- Sun Bum LLC
- Australian Gold LLC
- Goddess Garden LLC
- W. S. Badger Company
- EltaMD, Inc.
- Supergoop! LLC
- ISDIN SA
- The Estée Lauder Companies Inc.
- Unilever PLC
- Babo Botanicals Inc.
- Think Operations LLC
- Raw Elements USA LLC
Desarrollos recientes de la industria en Mercado de Protector Solar Mineral
- Septiembre de 2026: La marca Neutrogena de Kenvue lanzó Cloud-Tech™, con bemotrizinol (BEMT), el primer nuevo filtro UV aprobado por la Administración de Alimentos y Medicamentos en más de 25 años. Disponible en formulaciones faciales de FPS 60 y FPS 70, la tecnología debutó en Amazon y está programada para un lanzamiento minorista a nivel nacional en octubre de 2026.
- Agosto de 2026: Beverly Hills MD lanzó Sheer Radiance SPF Drops, un suero de protector solar mineral. El producto proporciona protección de amplio espectro con FPS 50 e incluye óxidos de hierro para promover un tono de piel de apariencia más uniforme, al tiempo que aborda preocupaciones como el residuo blanco y el tono de piel desigual.
- Abril de 2026: ILIA Beauty lanzó su primer protector solar independiente, combinando protección mineral de FPS 50 con ácido hialurónico y otros ingredientes de cuidado de la piel enfocados en la hidratación. El producto estaba disponible en dos tonos adaptables: Claro-Medio y Medio-Oscuro, con un precio de 40 USD.
Alcance del Informe Global del Mercado de Protector Solar Mineral
El protector solar mineral es un producto de protección solar que utiliza filtros UV de base mineral, principalmente óxido de zinc y dióxido de titanio, para proteger la piel contra la radiación dañina.
El mercado de protector solar mineral está segmentado por tipo de producto, forma, rango de precio, usuario final, canal de distribución y geografía. Por tipo de producto, el mercado está segmentado en protector solar corporal y protector solar facial. Por forma, el mercado está segmentado en loción/crema, gel, spray y otros. Por rango de precio, el mercado está segmentado en masivo y premium. Por canal de distribución, el mercado está segmentado en hipermercados y supermercados, farmacias y droguerías, venta minorista en línea y otros canales de distribución. Según la geografía, el mercado se clasifica en América del Norte, Europa, América del Sur, Asia-Pacífico y Oriente Medio y África. Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Protector Solar Corporal |
| Protector Solar Facial |
| Loción/Crema |
| Spray |
| Geles |
| Otros |
| Masivo |
| Premium |
| Adultos |
| Niños/Bebés |
| Hipermercados y Supermercados |
| Farmacias y Droguerías |
| Venta Minorista en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Protector Solar Corporal | |
| Protector Solar Facial | ||
| Por Forma | Loción/Crema | |
| Spray | ||
| Geles | ||
| Otros | ||
| Por Rango de Precio | Masivo | |
| Premium | ||
| Por Usuario Final | Adultos | |
| Niños/Bebés | ||
| Por Canal de Distribución | Hipermercados y Supermercados | |
| Farmacias y Droguerías | ||
| Venta Minorista en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de protector solar mineral para 2032?
Se espera que el mercado de protector solar mineral crezca de 5,86 mil millones de USD en 2026 a 8,04 mil millones de USD para 2032, registrando una CAGR del 5,53% durante 2027-2032.
¿Qué tipo de producto tuvo la mayor participación en el mercado de protector solar mineral en 2026?
El protector solar facial fue el tipo de producto líder, representando el 82,88% del mercado en 2026.
¿Qué segmento de forma dominó el mercado de protector solar mineral en 2026?
El segmento de loción/crema tuvo la mayor participación de mercado, representando el 42,25% del mercado en 2026.
¿Qué segmento de rango de precio representó la mayor participación de mercado en 2026?
El segmento de mercado masivo dominó el mercado con una participación del 68,53% en 2026.
¿Qué segmento de usuario final lideró el mercado de protector solar mineral en 2026?
El segmento adulto fue la mayor categoría de usuario final, representando el 83,71% del mercado en 2026.
¿Qué canal de distribución tuvo la mayor participación de mercado en 2026?
Las farmacias y droguerías lideraron el mercado, capturando el 34,89% de los ingresos totales en 2026.