
Tamanho e Participação do Mercado de Sistemas Embarcados Militares
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
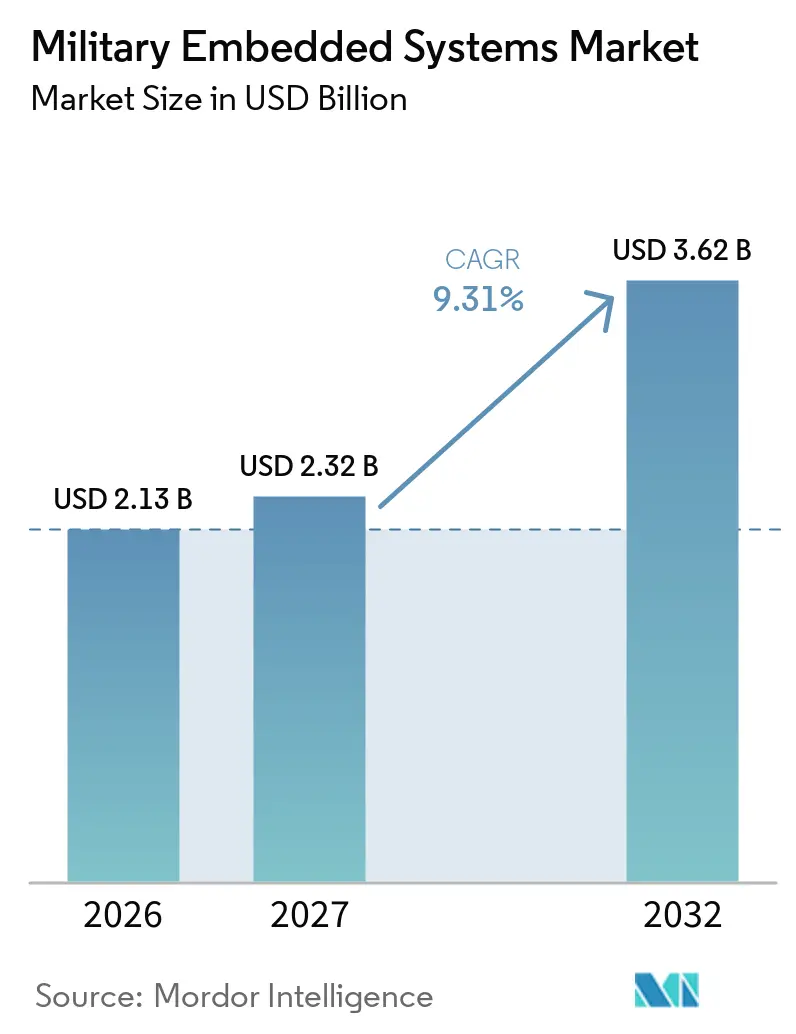
| Tamanho do Mercado (2027) | 2.32 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.62 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.31 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas Embarcados Militares pela Mordor Intelligence
O tamanho do mercado de sistemas embarcados militares foi avaliado em 2,13 bilhões de USD em 2026 e está previsto para crescer de 2,32 bilhões de USD em 2027 para atingir 3,62 bilhões de USD até 2032, a um CAGR de 9,31% durante o período de previsão (2027-2032). A modernização de plataformas está aumentando a demanda por computação robusta em operações terrestres, aéreas, navais, espaciais e não tripuladas. Os programas precisam cada vez mais ser processados no ponto de uso porque as comunicações podem ser limitadas ou interrompidas em ambientes contestados. As arquiteturas abertas estão mudando as decisões de compra porque os novos módulos físicos devem suportar padrões comuns antes que o software possa ser transferido entre plataformas. Os governos também atribuem maior importância ao fornecimento doméstico e confiável de semicondutores, o que pode alterar as escolhas de fornecedores por região. O mercado de sistemas embarcados militares, portanto, favorece fornecedores que combinam hardware confiável, integração segura de software e conformidade com padrões técnicos abertos.
Principais Conclusões do Relatório
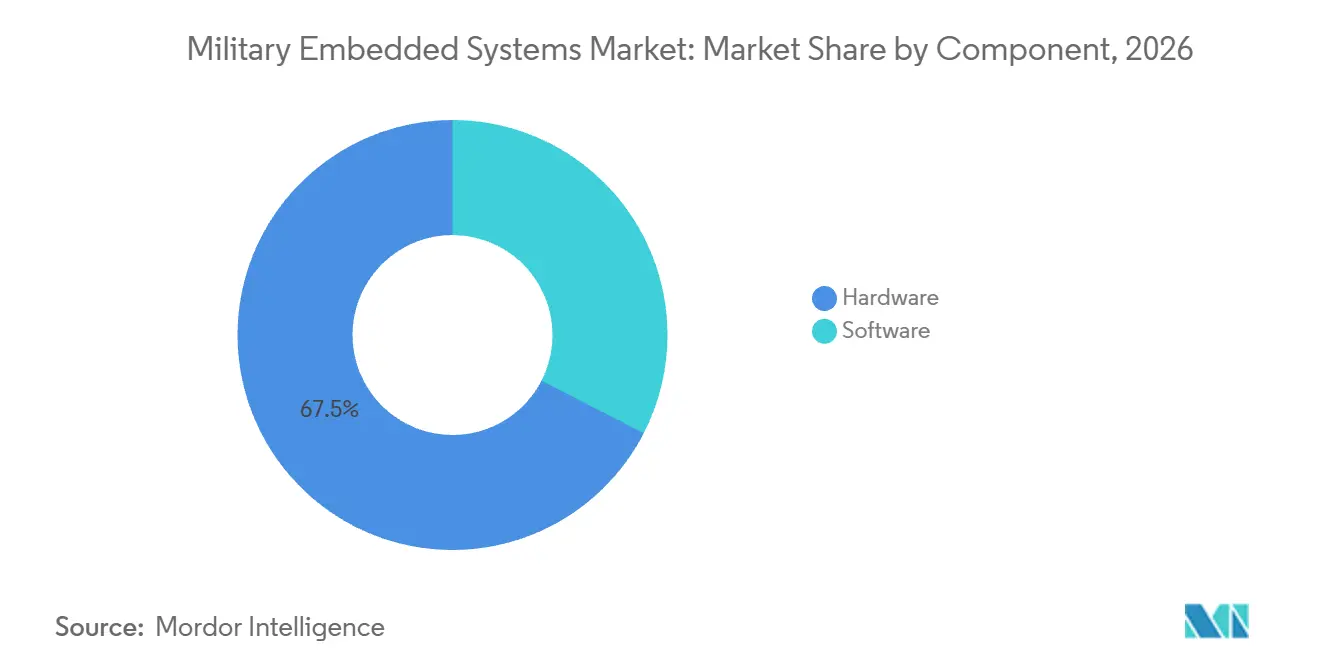
- Por componente, o hardware detinha uma participação de receita de 67,45% em 2026, enquanto o software está previsto para crescer a um CAGR de 11,34% até 2032.
- Por plataforma, os sistemas terrestres detinham uma participação de receita de 43,56% em 2026, enquanto os sistemas não tripulados estão previstos para crescer a um CAGR de 12,23% até 2032.
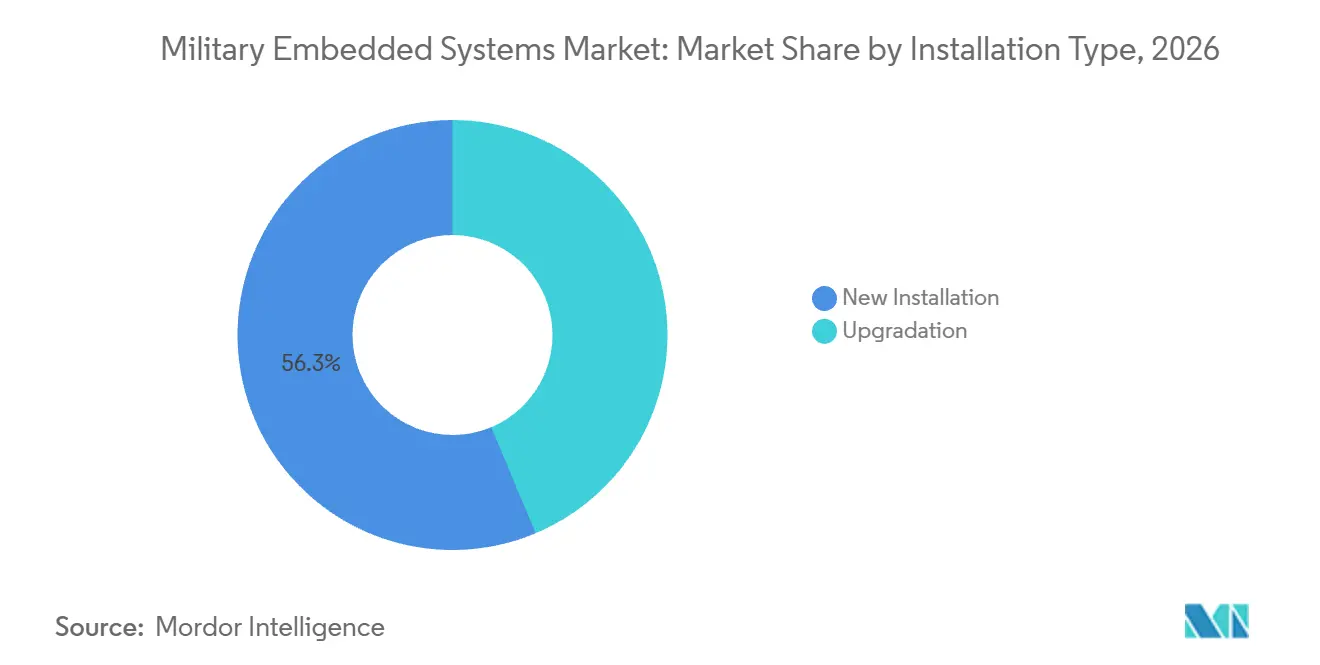
- Por tipo de instalação, as novas instalações representaram 56,32% da receita em 2026, enquanto as atualizações estão previstas para crescer a um CAGR de 11,01% até 2032.
- Por aplicação, inteligência, vigilância e reconhecimento (ISR) detinha uma participação de receita de 28,55% em 2026, enquanto a guerra eletrônica está prevista para crescer a um CAGR de 11,21% até 2032.
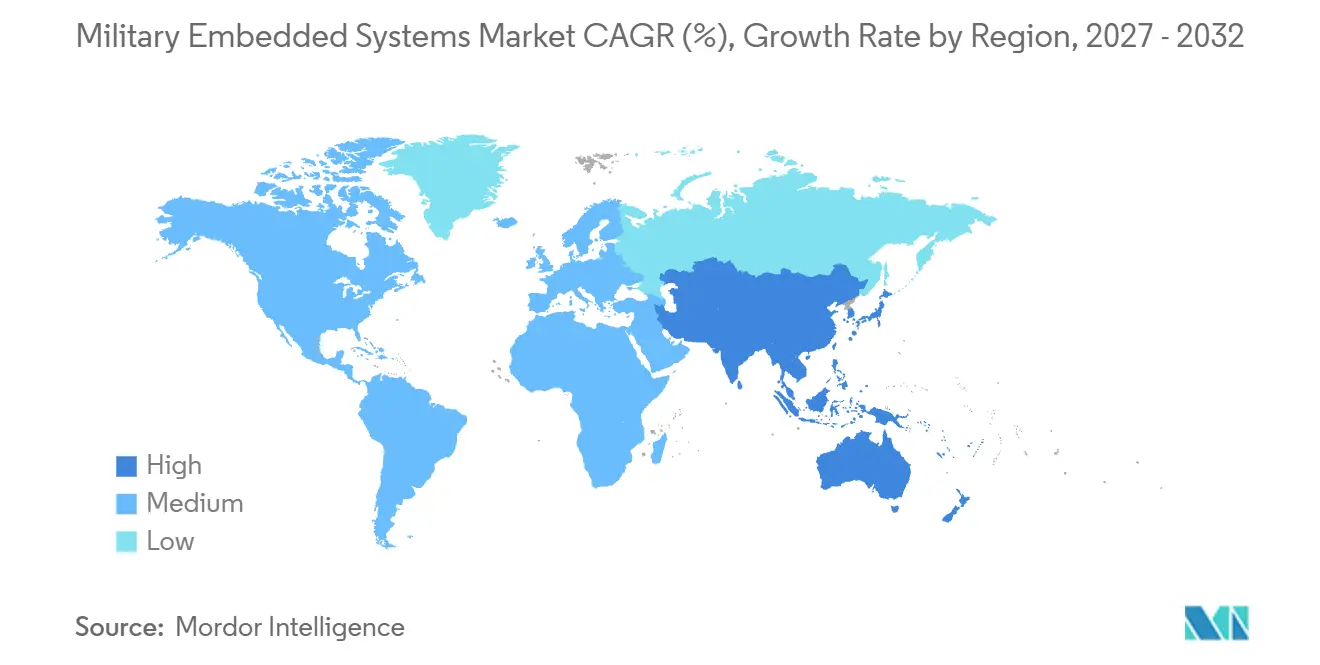
- Por geografia, a América do Norte detinha uma participação de receita de 36,82% em 2026, enquanto a Ásia-Pacífico está prevista para crescer a um CAGR de 11,95% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas Embarcados Militares
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização da defesa e operações multidomínio | +2.50% | Global, liderado pela América do Norte e Europa | Curto prazo ( 2 anos) |
| Inferência de IA na borda tática | +2.00% | América do Norte, núcleo da Ásia-Pacífico, expansão para a Europa | Curto prazo (≤ 2 anos) |
| Crescimento de sistemas autônomos descartáveis e enxames | +1.50% | América do Norte, núcleo da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Processamento resiliente para redes negadas, interrompidas, intermitentes e limitadas | +1.20% | Global, especialmente Indo-Pacífico e Europa Oriental | Médio prazo (2-4 anos) |
| Aumento das cargas de trabalho de EW e fusão de sensores | +1.00% | América do Norte, Europa, Oriente Médio | Curto prazo (≤ 2 anos) |
| Adoção de silício comercial e arquitetura aberta | +0.80% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Modernização da Defesa e Operações Multidomínio
O mercado de sistemas embarcados militares se beneficia à medida que as forças armadas conectam mais ativos em operações terrestres, aéreas, marítimas, espaciais e desmontadas. Os conceitos de operação multidomínio exigem que os nós táticos compartilhem informações oportunas e contribuam para um quadro operacional comum. Esse requisito aumenta a necessidade de processamento, comunicações seguras e tratamento de dados em veículos e sistemas implantados. A Rheinmetall AG recebeu uma chamada inicial de EUR 1,88 bilhão (USD 2,11 bilhões) no âmbito do contrato TaWAN LBO em fevereiro de 2025 para equipar uma divisão do Bundeswehr com capacidade de rede tática resistente a interferências. Os programas de modernização favorecem sistemas capazes de lidar com mais dados enquanto permanecem confiáveis em condições operacionais adversas. Esses programas favorecem sistemas modulares que podem ser atualizados sem substituir toda a plataforma.
Inferência de IA na Borda Tática
O mercado de sistemas embarcados militares se beneficia da inferência local de IA em ambientes com conectividade limitada. Os usuários táticos exigem sistemas que processem imagens, sinais e outros fluxos de dados de sensores com baixa latência, operando dentro das restrições de tamanho, peso, energia e resfriamento. A Leonardo DRS apresentou o SAGEcore em outubro de 2025 com processamento de GPU robusto, fusão de dados de múltiplos sensores compatível com SOSA, criptografia e comunicações PACE para vários tipos de plataformas de defesa.[1]As cargas de trabalho de IA exigem maior controle térmico, largura de banda de memória e agendamento previsível do que muitos projetos embarcados tradicionais oferecem. O mercado de sistemas embarcados militares também requer arquiteturas que possam suportar novos modelos sem uma substituição completa do sistema. O Departamento de Defesa dos EUA expandiu seu programa APFIT para 400 milhões de USD no ano fiscal de 2025, melhorando o caminho para fornecedores não tradicionais de IA.
Crescimento de Sistemas Autônomos Descartáveis e Enxames
O mercado de sistemas embarcados militares é apoiado por plataformas autônomas de baixo custo projetadas para operar em condições contestadas com taxas de perda aceitáveis mais elevadas. Esses sistemas requerem computação embarcada para ciclos de decisão, comunicações colaborativas, navegação e execução de missões sem conectividade externa garantida. O Departamento de Defesa dos EUA avançou a iniciativa Replicator em direção ao seu primeiro lote com capacidade de produção de sistemas aéreos não tripulados letais em 2025. A L3Harris Technologies, Inc. lançou o AMORPHOUS em fevereiro de 2025 para permitir uma única interface de operador para controlar grandes números de ativos autônomos heterogêneos. A pressão para conter o custo unitário pode limitar o endurecimento de segurança e criar vulnerabilidades em frotas maiores. As agências de aquisição podem, portanto, colocar maior ênfase nos requisitos de qualificação e segurança cibernética à medida que esses sistemas escalam.
Aumento das Cargas de Trabalho de EW e Fusão de Sensores
O mercado de sistemas embarcados militares está se expandindo à medida que a EW se torna um requisito de processamento persistente nas plataformas modernas. Os sistemas devem examinar sinais, identificar ameaças e se adaptar às condições em mudança com tempo limitado para processamento central. Esses requisitos aumentam a necessidade de processadores seguros capazes de executar análises complexas de sinais próximas ao usuário operacional. As arquiteturas abertas permitem que os módulos de processamento sejam substituídos sem redesenhar a extremidade de radiofrequência, reduzindo assim os custos de adaptação. O Open Group lançou a Edição 2.0, Instantâneo 3, da Arquitetura de Referência SOSA em junho de 2025, adicionando perfis para aceleração de hardware, espaço e sistemas de energia direcionada. A integração de dados de radar, SIGINT, eletro-óptico, infravermelho e acústico aumenta a demanda por barramentos de dados de alta velocidade e chassis OpenVPX avançados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Longos ciclos de qualificação e certificação | -1.50% | Global, mais agudo na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Exposição cibernética em nós de borda distribuídos | -1.20% | Global | Curto prazo (≤ 2 anos) |
| Limites de SWaP-C para plataformas habilitadas por IA | -0.80% | Global, mais agudo para plataformas aéreas e desmontadas | Médio prazo (2-4 anos) |
| Interoperabilidade de sistemas legados e desvio de configuração | -0.70% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Longos Ciclos de Qualificação e Certificação
O mercado de sistemas embarcados militares enfrenta uma adoção mais lenta porque a qualificação pode levar mais tempo do que o ciclo comercial de semicondutores. A garantia de hardware, a robustez ambiental e a certificação criptográfica podem levar coletivamente de 3 a 7 anos desde a escolha do componente até a implantação. Um processador escolhido no início desse processo pode estar 2 ou 3 gerações atrás da tecnologia comercial atual no momento em que for aprovado. Essa lacuna aumenta o custo do ciclo de vida e limita o desempenho disponível para cargas de trabalho de IA. O plano de modernização de software do Departamento de Defesa busca melhorar as práticas de entrega, mas a qualificação de hardware não acompanhou o ritmo. O mercado pode, portanto, enfrentar atrasos na adoção de processadores mais eficientes.
Exposição Cibernética em Nós de Borda Distribuídos
O mercado de sistemas embarcados militares deve abordar uma superfície de ataque cibernético maior à medida que as redes táticas adicionam nós de computação distribuídos. Cada veículo conectado, sensor ou dispositivo operacional requer controles de segurança em todo o seu projeto, implantação e uso. O Departamento de Defesa anunciou o Constructo de Gestão de Risco de Segurança Cibernética em setembro de 2025, substituindo avaliações estáticas por um processo de cinco fases que abrange projeto, construção, teste, integração e operações. Esses controles podem aumentar o trabalho de conformidade antes que um sistema entre em aquisição. Eles também estabelecem requisitos mais rigorosos para a manutenção de software ao longo do ciclo de vida de uma plataforma. Os requisitos de segurança podem favorecer fornecedores estabelecidos que oferecem monitoramento contínuo e práticas de desenvolvimento seguro. A mesma preocupação pode retardar uma implantação mais ampla onde os usuários operacionais precisam de integração rápida de novos nós de borda.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: O Impulso do Software Redefine a Cadeia de Valor Embarcada
O hardware representou 67,45% da participação do mercado de sistemas embarcados militares em 2026, refletindo o custo de processadores robustos, backplanes, fontes de alimentação e módulos de entrada e saída. Os sistemas terrestres, navais e aéreos exigem componentes capazes de suportar vibração, flutuações de temperatura e interferência eletromagnética. Os programas aéreos são particularmente intensivos em hardware porque exigem projetos com resfriamento por condução, alta confiabilidade e processamento determinístico. A camada de hardware permanece essencial, pois os padrões abertos exigem módulos físicos compatíveis antes que o software reutilizável possa ser implantado. O setor de sistemas embarcados militares também depende de fornecedores de hardware capazes de atender aos requisitos de qualificação de defesa. O uso crescente de configurações OpenVPX mais recentes apoia a demanda de substituição para sistemas instalados mais antigos. O resultado é uma base de hardware durável, mesmo à medida que mais do valor do programa se desloca para capacidades definidas por software.
O software está projetado para crescer a um CAGR de 11,34% até 2032, a maior taxa entre as categorias de componentes. O crescimento é apoiado por runtimes de IA e aprendizado de máquina projetados para GPUs robustas e middleware que opera em diferentes fornecedores de hardware. O middleware compatível com FACE e as abordagens de sistemas abertos modulares melhoram a portabilidade do software entre plataformas qualificadas. A Equipe de Análise de Reprogramação do Exército dos EUA apoia ferramentas para atualizar o software de missão de EW em sistemas implantados. O software pode ser revisado com mais frequência do que o equipamento subjacente, o que torna os relacionamentos de manutenção importantes ao longo de vidas longas de programas. Os requisitos do CMMC podem elevar as barreiras de entrada para fornecedores menores que carecem de processos maduros de desenvolvimento seguro. Esses fatores fortalecem o papel do software no mercado de sistemas embarcados militares.

Por Plataforma: A Ascendência dos Sistemas Não Tripulados Reordena as Prioridades de Integração de Sistemas
Os sistemas terrestres representaram 43,56% da receita em 2026 porque veículos blindados, sistemas de mísseis e postos de comando móveis utilizam múltiplos subsistemas embarcados. Sua base instalada cria demanda contínua por processadores, módulos de comunicação, interfaces de sensores e computação de missão. O Sistema de Camada Terrestre do Exército dos EUA para Brigadas de Combate recebeu 269,50 milhões de USD em financiamento de pesquisa, desenvolvimento, teste e avaliação entre os anos fiscais de 2020 e 2025. As plataformas aéreas carregam maior valor por unidade porque as necessidades de certificação de segurança e throughput de sensores são exigentes. As plataformas navais e espaciais têm posições menores, mas requerem eletrônica altamente confiável. Os padrões SOSA agora incluem perfis de slot de hardware dedicados para aplicações espaciais. Essas características preservam os sistemas terrestres como a maior categoria de plataforma no mercado de sistemas embarcados militares.
As plataformas não tripuladas estão projetadas para se expandir a um CAGR de 12,23% até 2032, a taxa mais rápida entre as plataformas. O crescimento vem de veículos aéreos não tripulados dos Grupos 1 a 3, veículos de superfície e subaquáticos não tripulados e munições de loitering descartáveis. A Curtiss-Wright recebeu um contrato IDIQ de 31 milhões de USD da Marinha dos EUA em junho de 2025 para processadores de missão aérea baseados em MOSA para as aeronaves MQ-4C Triton e PMA-290.[2] A configuração inclui computadores de placa única, módulos de computação embarcada de alto desempenho, placas de GPU e switches de rede em uma arquitetura alinhada ao SOSA. A demanda está crescendo porque esses sistemas precisam de processamento local para autonomia e análise de sensores. Um caminho comum de aeronavegabilidade para algoritmos de decisão autônomos permanece limitado. Isso pode criar incerteza de prazo mesmo onde a demanda de missão é forte.
Por Tipo de Instalação: A Aceleração das Atualizações Desafia as Premissas Legadas
As novas instalações representaram 56,32% da receita em 2026, apoiadas por programas greenfield em países da OTAN, aliados do Indo-Pacífico e nos EUA. As novas plataformas podem incorporar arquiteturas de computação atuais desde o início, em vez de se adaptar a interfaces existentes. As dotações para o ano fiscal de 2025 apoiaram novos inícios sob condições definidas e deram aos escritórios de programas mais latitude para adotar novos projetos de computação. As instalações aéreas e navais têm o maior valor de computação embarcada por sistema porque precisam de redundância e integração complexa de sensores. Seus projetos também requerem interfaces validadas para operações críticas de segurança. O mercado de sistemas embarcados militares continua a ver demanda substancial de programas de aquisição de plataformas. Essas instalações estabelecem a base de hardware para atualizações de software e inserções de tecnologia posteriores.
As atualizações estão previstas para crescer a um CAGR de 11,01% até 2032, à medida que o silício comercial evolui mais rapidamente do que os ciclos de substituição de plataformas de defesa. Aeronaves tripuladas e navios de superfície podem permanecer em serviço por 30 a 40 anos, criando necessidade contínua de substituições de placas de processamento. Os sistemas navais e aéreos legados requerem inserções de computação direcionadas que preservem a compatibilidade de hardware e software estabelecida. Essa abordagem mantém a continuidade do sistema enquanto fornece capacidade de processamento da geração atual. Os requisitos do MOSA podem exigir que as placas de substituição sigam padrões abertos. Essa necessidade também pode motivar atualizações de backplane como parte de um esforço de atualização mais amplo. Esse padrão mantém as placas qualificadas em demanda à medida que o software de missão e as cargas de sensores evoluem. O mercado de sistemas embarcados militares, portanto, ganha demanda recorrente sem exigir um redesenho completo da plataforma.
Por Aplicação: A Demanda por EW se Amplia em Todos os Domínios
O ISR capturou 28,55% da receita do mercado de sistemas embarcados militares em 2026 porque as missões de vigilância requerem coleta persistente e processamento rápido em múltiplos domínios. A inferência de IA está sendo cada vez mais integrada às cargas úteis de ISR para apoiar o reconhecimento de padrões e a identificação de alvos mais próximos ao sensor. A Aitech apresentou o A230 Vortex AI GPGPU em agosto de 2025 para análise em tempo quase real e reconhecimento automatizado de alvos no nível do veículo. Essa abordagem pode reduzir o atraso associado ao envio de dados para sistemas de nuvem remotos. C2, comunicação e navegação também são categorias importantes porque as plataformas devem conectar formas de onda legadas e redes de dados de protocolo de internet mais recentes. Os dispositivos vestíveis permanecem menores, mas estão crescendo com a modernização do soldado. O mercado de sistemas embarcados militares continua a depender do ISR como principal impulsionador da demanda por processadores.
A EW está prevista para crescer a um CAGR de 11,21% até 2032, tornando-a a aplicação de crescimento mais rápido. A Elbit Systems recebeu um contrato de 1,64 bilhão de USD em agosto de 2025 para um cliente europeu cobrindo EW terrestre em rede, SIGINT e COMINT, sistemas não tripulados e uma rede de digitalização militar.[3] Também recebeu um contrato de modernização europeia de 1,40 bilhão de USD em maio de 2026 que inclui EW em rede e sistemas autônomos. EW e ISR utilizam cada vez mais hardware compartilhado CMOSS e SOSA. Isso aumenta o valor da conformidade antecipada com os padrões para os fornecedores de módulos. Também apoia projetos de processadores comuns que podem ser usados em sistemas de missão relacionados.
Análise Geográfica
A América do Norte detinha 36,82% da participação do mercado de sistemas embarcados militares em 2026, apoiada por orçamentos de defesa, programas de modernização e política de arquitetura aberta. As regras de aquisição dos EUA exigem cada vez mais abordagens de sistemas abertos modulares em programas relevantes. A adoção do SOSA pela Força Aérea, Exército e Marinha cria um caminho mais claro para a atualização iterativa de computação. A Northrop Grumman foi selecionada para o veículo de contratação ATSP5 de 10 anos da Atividade de Microeletrônica de Defesa em fevereiro de 2026. O veículo tem um teto de 25,30 bilhões de USD em 10 empresas e foi projetado para acelerar a entrega de microeletrônica de grau militar. As resoluções contínuas podem restringir o financiamento para novos inícios e encurtar a visibilidade em contratos plurianuais. Isso pode criar variabilidade de receita para os principais contratantes, apesar das necessidades sustentadas de modernização.
A Ásia-Pacífico está prevista para crescer a um CAGR de 11,95% até 2032, a maior taxa entre as regiões geográficas. A região combina programas domésticos de semicondutores, modernização da defesa e esforços para reduzir a dependência de cadeias de suprimentos ocidentais. A China está desenvolvendo capacidades domésticas de GPU e sistema em chip após as restrições de exportação afetarem o acesso a tecnologias estrangeiras. A Índia apoia fornecedores domésticos sob sua iniciativa Faça na Índia, enquanto qualifica equipamentos de computação importados para os programas de aeronaves Tejas. O Japão, a Coreia do Sul e a Austrália estão mais estreitamente alinhados com os padrões de arquitetura aberta dos EUA. Esses diferentes caminhos de aquisição criam oportunidades variadas em todo o mercado.
A Europa está experimentando uma demanda mais forte à medida que os governos digitalizam as forças terrestres e aumentam as aquisições de defesa. A meta de gastos com defesa de 2% do PIB da OTAN está vinculada a programas que requerem computação montada em veículos, comunicações e integração de sensores. A chamada TaWAN LBO da Rheinmetall de EUR 1,88 bilhão (USD 2,11 bilhões) em 2025 demonstra o investimento em infraestrutura de rede tática segura. A demanda do Oriente Médio da RHEINMETALL se concentra em Israel, nos Emirados Árabes Unidos e na Arábia Saudita, impulsionada por programas domésticos e importações. A América do Sul permanece menor, com o Brasil liderando um conjunto limitado de atividades de modernização e parcerias bilaterais. O mercado de sistemas embarcados militares na Europa provavelmente permanecerá vinculado à modernização mais ampla das forças, em vez de compras isoladas de processadores. Isso apoia oportunidades contínuas para fornecedores embarcados que atendem às necessidades de interoperabilidade e segurança.
Cenário Competitivo
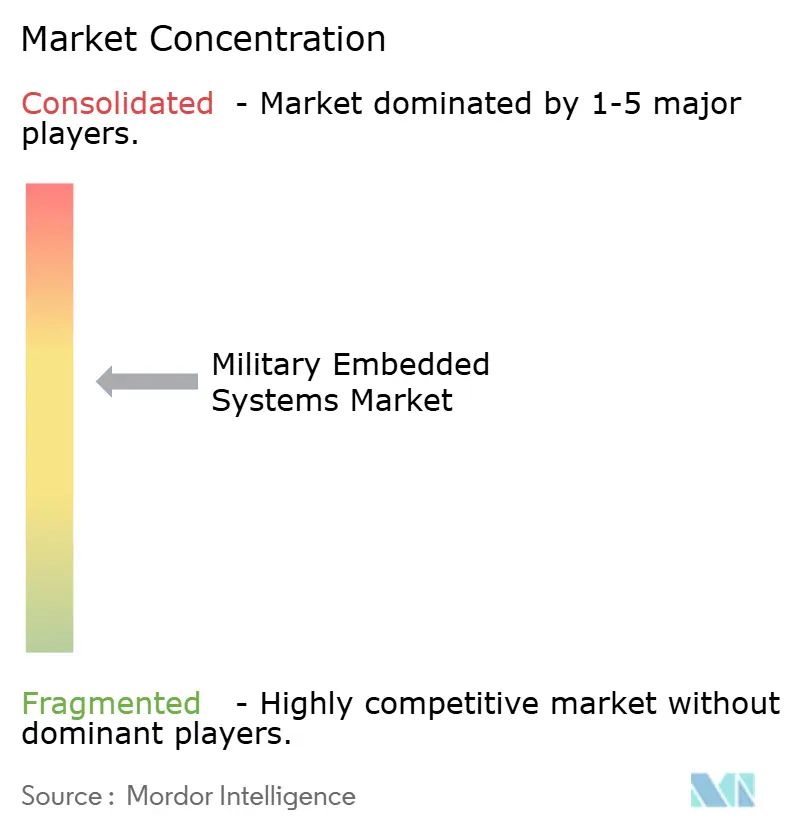
O mercado de sistemas embarcados militares é moderadamente concentrado porque um grupo de grandes empresas de defesa verticalmente integradas captura grande parte da receita no nível de programa. L3Harris Technologies, Inc., BAE Systems plc, Curtiss-Wright Corporation, Mercury Systems, Inc. e General Dynamics Corporation competem ao lado de fornecedores especializados como Leonardo S.p.A., Elbit Systems Ltd., Advantech Co., Ltd. e Kontron AG. Os principais contratantes integram plataformas, sistemas de missão e acesso ao cliente. As empresas especializadas competem por placas de processadores, chassis, armazenamento e outras posições de subsistemas nesses programas. A transição para MOSA e SOSA é um diferenciador central porque as solicitações especificam cada vez mais a conformidade com os padrões. O Consórcio SOSA do Open Group inclui 170 organizações membros e fornece uma estrutura técnica comum para sistemas abertos. Os fornecedores que se qualificam antecipadamente podem melhorar seu acesso a novos programas.
A seleção da Northrop Grumman para o ATSP5 ilustra a importância da velocidade de contratação, bem como da capacidade tecnológica. A empresa afirma que o veículo tem como objetivo encurtar o processo de proposta até adjudicação para microeletrônica militar para 80 a 90 dias. A Mercury Systems, Inc. demonstra como posições especializadas podem gerar receita recorrente em vários programas relacionados. O mercado recompensa essas posições quando os fornecedores mantêm compatibilidade de fator de forma e desempenho. O gerenciamento térmico, os aceleradores de IA tolerantes à radiação e o processamento de energia direcionada permanecem áreas onde os fornecedores podem se diferenciar.
Empresas não tradicionais de IA estão entrando no mercado de sistemas embarcados militares por meio de programas de prototipagem rápida e acordos de outras transações. Seu papel está crescendo porque as agências de aquisição precisam de soluções de computação de IA que possam avançar mais rapidamente do que os ciclos de aquisição tradicionais. A conformidade com o CMMC e a estrutura de risco cibernético do Departamento de Defesa ainda pode favorecer fornecedores estabelecidos com práticas maduras de desenvolvimento seguro. A competição permanecerá vinculada ao projeto térmico confiável, conformidade cibernética, relacionamentos com programas e alinhamento com padrões. A estrutura de fornecedores, portanto, combina grandes integradores com empresas de componentes especializados.
Líderes do Setor de Sistemas Embarcados Militares
-
BAE Systems plc
-
Curtiss-Wright Corporation
-
L3Harris Technologies, Inc.
-
General Dynamics Corporation
-
Mercury Systems, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Curtiss-Wright Corporation garantiu 40 milhões de USD em contratos da Leidos, Inc., para fornecer sistemas de atuação eletromecânica e computação de missão para o Programa de Capacidade de Proteção contra Fogo Indireto do Exército dos EUA.
- Maio de 2026: A Mercury Systems, Inc., líder global em eletrônica aeroespacial e de defesa, anunciou um contrato plurianual com a Blue Raven, uma distribuidora líder do setor de defesa, para entregar 1.000 servidores RTBX06 BuiltSECURE™.
- Fevereiro de 2026: A Curtiss-Wright Corporation foi selecionada pela The Boeing Company para fornecer tecnologia de computador de missão para o programa de Obsolescência e Atualização Tecnológica do Painel de Voo do C-17 Globemaster III da Força Aérea dos EUA.
Escopo do Relatório do Mercado Global de Sistemas Embarcados Militares
O mercado de sistemas embarcados militares compreende soluções especializadas de hardware e software de computação que suportam processamento crítico de missão, controle, comunicação e tomada de decisão em plataformas militares e aplicações de defesa. O escopo inclui sistemas embarcados implantados em novas plataformas militares e para atualização e modernização de sistemas de defesa existentes. Esses sistemas suportam processamento de dados em tempo real, fusão de sensores, IA de borda e operações em ambientes militares exigentes.
O mercado de sistemas embarcados militares é segmentado por componente, plataforma, tipo de instalação, aplicação e geografia. Por componente, o mercado é segmentado em hardware e software. Por plataforma, o mercado é segmentado em terrestre, aérea, naval, não tripulada e espacial. Por tipo de instalação, o mercado é segmentado em nova instalação e atualização. Por aplicação, o mercado é segmentado em inteligência, vigilância e reconhecimento (ISR), comando e controle (C2), comunicação e navegação, guerra eletrônica (EW), controle de armas e fogo, dispositivos vestíveis e outros. O relatório também abrange tamanhos de mercado e previsões para o mercado de sistemas embarcados militares nos principais países em diferentes regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
| Hardware |
| Software |
| Terrestre |
| Aérea |
| Naval |
| Não Tripulada |
| Espacial |
| Nova Instalação |
| Atualização |
| Inteligência, Vigilância e Reconhecimento (ISR) |
| Comando e Controle (C2) |
| Comunicação e Navegação |
| Guerra Eletrônica (EW) |
| Controle de Armas e Fogo |
| Dispositivos Vestíveis |
| Outros |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| França | ||
| Alemanha | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | ||
| Israel | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
| Por Componente | Hardware | ||
| Software | |||
| Por Plataforma | Terrestre | ||
| Aérea | |||
| Naval | |||
| Não Tripulada | |||
| Espacial | |||
| Por Tipo de Instalação | Nova Instalação | ||
| Atualização | |||
| Por Aplicação | Inteligência, Vigilância e Reconhecimento (ISR) | ||
| Comando e Controle (C2) | |||
| Comunicação e Navegação | |||
| Guerra Eletrônica (EW) | |||
| Controle de Armas e Fogo | |||
| Dispositivos Vestíveis | |||
| Outros | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| França | |||
| Alemanha | |||
| Itália | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Índia | |||
| Japão | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | |||
| Israel | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de sistemas embarcados militares até 2032?
O mercado de sistemas embarcados militares está previsto para atingir 3,62 bilhões de USD até 2032, crescendo a um CAGR de 9,31% de 2027 a 2032.
Qual componente cresce mais rapidamente até 2032?
O software é o componente de crescimento mais rápido, com um CAGR de 11,34% até 2032, impulsionado por runtimes de IA, middleware portátil e atualizações seguras de software.
Qual plataforma tem a previsão de crescimento mais forte?
As plataformas não tripuladas estão previstas para crescer a um CAGR de 12,23% até 2032, à medida que a demanda aumenta por aeronaves não tripuladas, sistemas de superfície e munições autônomas.
Qual é a maior aplicação para computação de defesa embarcada?
O ISR liderou as aplicações com 28,55% de participação de receita em 2026 porque a vigilância e o processamento de sensores requerem computação local persistente.
Qual região cresce mais rapidamente até 2032?
A Ásia-Pacífico está prevista para crescer a um CAGR de 11,95% até 2032, apoiada pela modernização e pelos esforços para desenvolver cadeias de suprimentos de computação doméstica confiáveis.
Por que os padrões abertos são importantes para os sistemas embarcados militares?
MOSA e SOSA ajudam os programas a usar módulos compatíveis e atualizar a capacidade de processamento sem redesenhar toda a plataforma.