
Marktgröße und Marktanteil für militärische eingebettete Systeme
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 2.32 Milliarden US-Dollar |
| Marktgröße (2032) | 3.62 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.31 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für militärische eingebettete Systeme von Mordor Intelligence
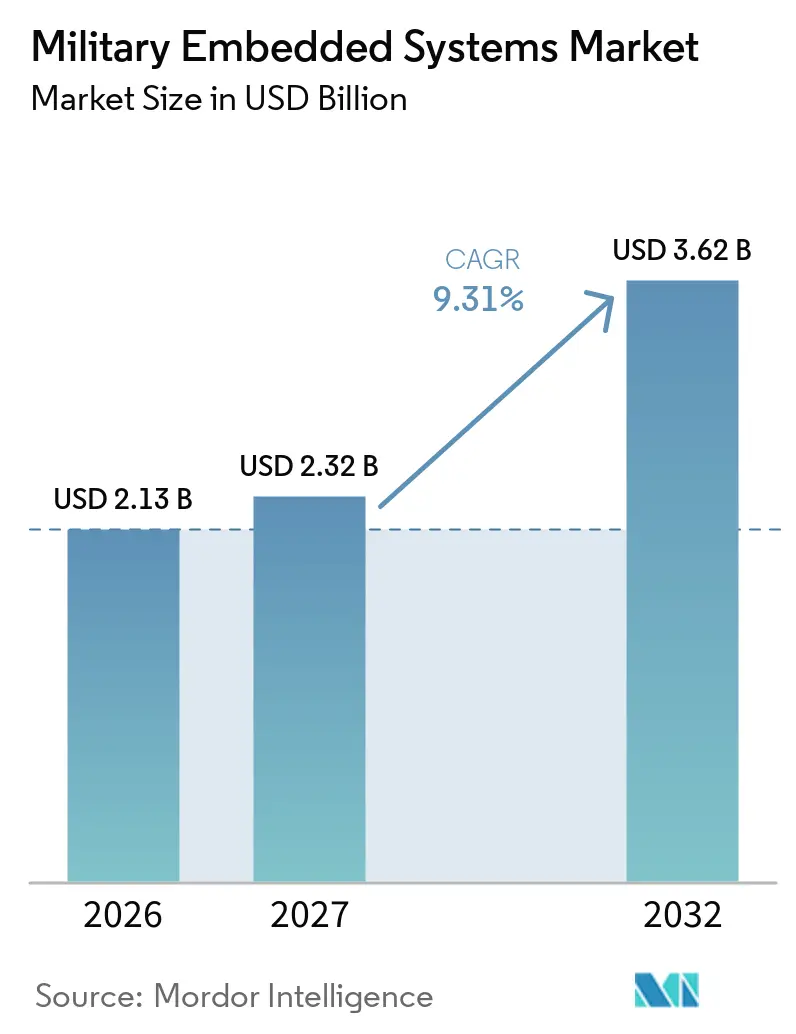
Die Marktgröße für militärische eingebettete Systeme wurde im Jahr 2026 auf 2,13 Milliarden USD geschätzt und soll von 2,32 Milliarden USD im Jahr 2027 auf 3,62 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,31 % während des Prognosezeitraums (2027–2032). Die Plattformmodernisierung steigert die Nachfrage nach robusten Computersystemen in Land-, Luft-, Marine-, Weltraum- und unbemannten Operationen. Programme müssen zunehmend am Einsatzort verarbeitet werden, da Kommunikation in umkämpften Umgebungen eingeschränkt oder gestört sein kann. Offene Architekturen verändern Kaufentscheidungen, da neue physische Module gemeinsame Standards unterstützen müssen, bevor Software zwischen Plattformen verschoben werden kann. Regierungen legen auch größeren Wert auf inländische und vertrauenswürdige Halbleiterversorgung, was die Lieferantenauswahl je nach Region beeinflussen kann. Der Markt für militärische eingebettete Systeme begünstigt daher Anbieter, die zuverlässige Hardware, sichere Softwareintegration und die Einhaltung offener technischer Standards kombinieren.
Wichtigste Erkenntnisse des Berichts
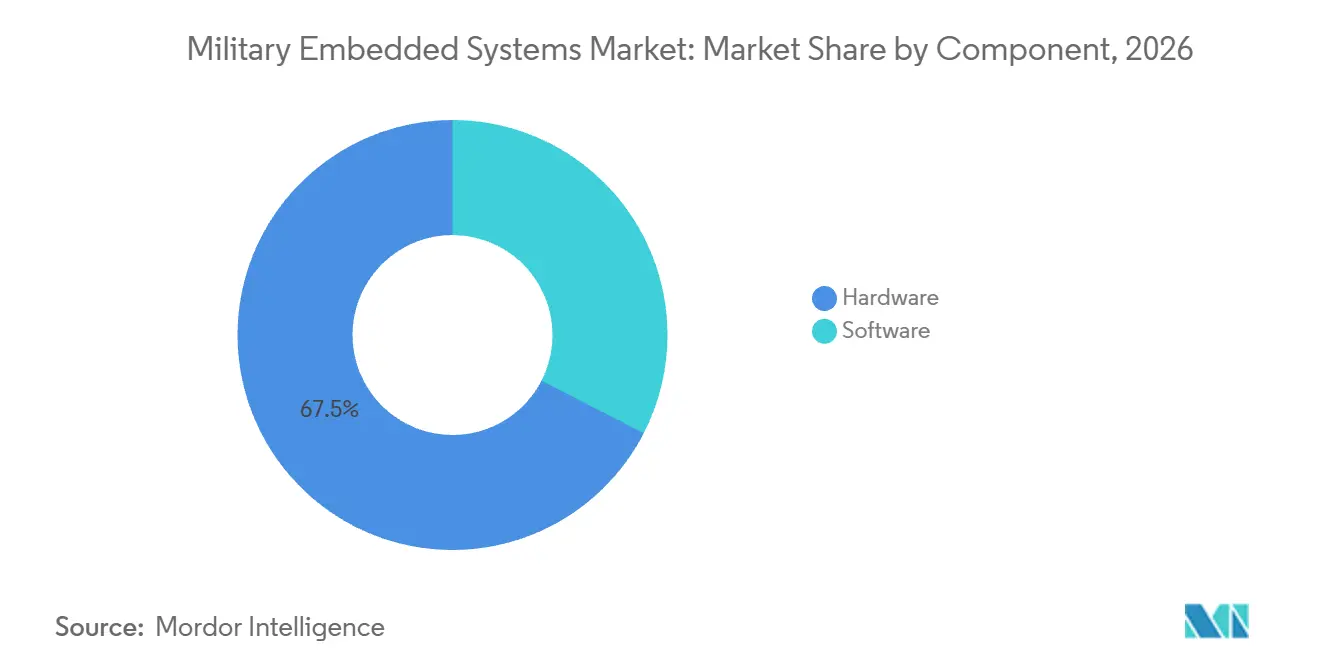
- Nach Komponente hielt Hardware im Jahr 2026 einen Umsatzanteil von 67,45 %, während Software bis 2032 mit einer CAGR von 11,34 % wachsen soll.
- Nach Plattform hielten Landsysteme im Jahr 2026 einen Umsatzanteil von 43,56 %, während unbemannte Systeme bis 2032 mit einer CAGR von 12,23 % wachsen sollen.
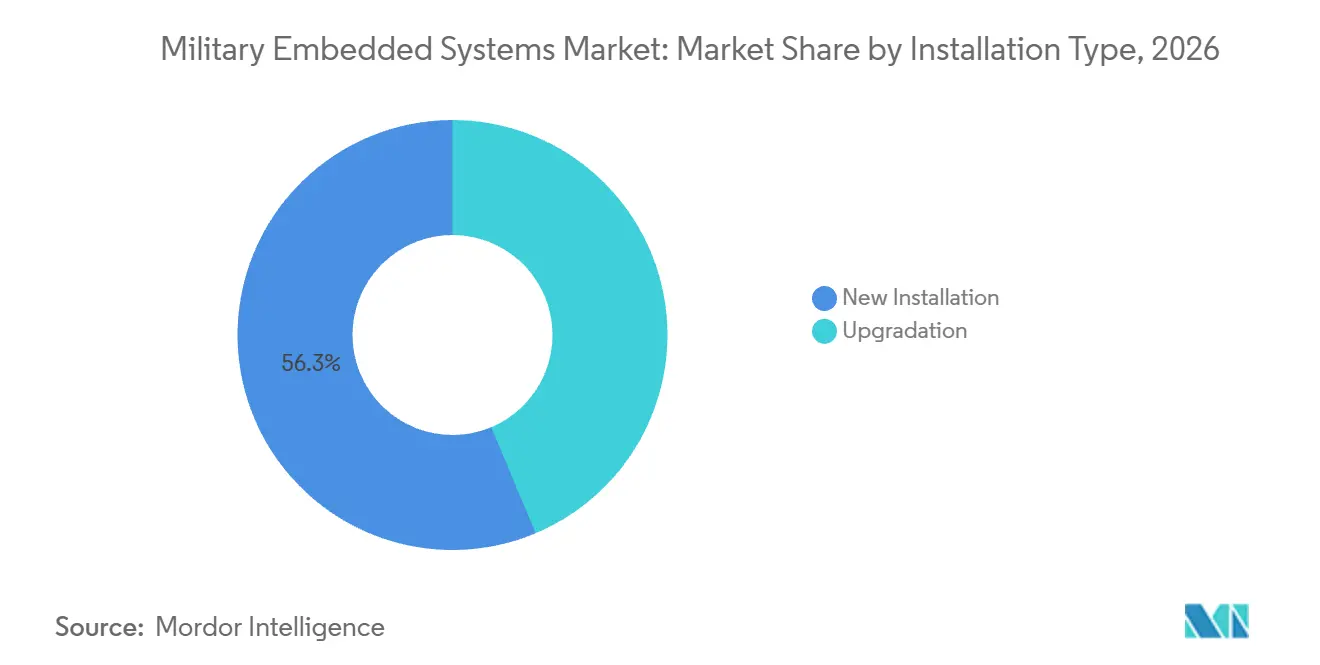
- Nach Installationstyp entfielen im Jahr 2026 56,32 % des Umsatzes auf Neuinstallationen, während Aufrüstungen bis 2032 mit einer CAGR von 11,01 % wachsen sollen.
- Nach Anwendung hielt Aufklärung, Überwachung und Erkundung (ISR) im Jahr 2026 einen Umsatzanteil von 28,55 %, während elektronische Kriegsführung bis 2032 mit einer CAGR von 11,21 % wachsen soll.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 36,82 %, während Asien-Pazifik bis 2032 mit einer CAGR von 11,95 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für militärische eingebettete Systeme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verteidigungsmodernisierung und multidomänenbasierte Operationen | +2.50% | Global, angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| KI-Inferenz an der taktischen Einsatzkante | +2.00% | Nordamerika, Asien-Pazifik als Kernregion, Ausstrahlungseffekte auf Europa | Kurzfristig (≤ 2 Jahre) |
| Wachstum verbrauchbarer autonomer Systeme und Schwärme | +1.50% | Nordamerika, Asien-Pazifik als Kernregion | Mittelfristig (2–4 Jahre) |
| Resiliente Verarbeitung für verweigerte, gestörte, intermittierende und eingeschränkte Netzwerke | +1.20% | Global, insbesondere Indo-Pazifik und Osteuropa | Mittelfristig (2–4 Jahre) |
| Zunehmende Arbeitslasten in elektronischer Kriegsführung und Sensorfusion | +1.00% | Nordamerika, Europa, Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Einsatz kommerzieller Halbleiter und offener Architekturen | +0.80% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verteidigungsmodernisierung und multidomänenbasierte Operationen
Der Markt für militärische eingebettete Systeme profitiert davon, dass Streitkräfte mehr Ressourcen über Boden-, Luft-, See-, Weltraum- und abgesessene Operationen hinweg vernetzen. Multidomänenbasierte Operationskonzepte erfordern, dass taktische Knoten zeitnahe Informationen austauschen und zu einem gemeinsamen Lagebild beitragen. Diese Anforderung erhöht den Bedarf an Verarbeitung, sicherer Kommunikation und Datenverarbeitung innerhalb von Fahrzeugen und eingesetzten Systemen. Rheinmetall AG erhielt im Februar 2025 einen ersten Abruf in Höhe von 1,88 Milliarden EUR (2,11 Milliarden USD) im Rahmen des TaWAN-LBO-Rahmenvertrags, um eine Bundeswehrdivision mit störungsresistenter taktischer Netzwerkfähigkeit auszustatten. Modernisierungsprogramme bevorzugen Systeme, die mehr Daten verarbeiten können und dabei unter rauen Betriebsbedingungen zuverlässig bleiben. Solche Programme bevorzugen modulare Systeme, die aktualisiert werden können, ohne die gesamte Plattform zu ersetzen.
KI-Inferenz an der taktischen Einsatzkante
Der Markt für militärische eingebettete Systeme profitiert von lokaler KI-Inferenz in Umgebungen mit eingeschränkter Konnektivität. Taktische Nutzer benötigen Systeme, die Bild-, Signal- und andere Sensordatenströme mit geringer Latenz verarbeiten und dabei innerhalb der Grenzen von Größe, Gewicht, Leistung und Kühlung operieren. Leonardo DRS stellte SAGEcore im Oktober 2025 mit robuster GPU-Verarbeitung, SOSA-konformer Multisensordatenfusion, Verschlüsselung und PACE-Kommunikation für verschiedene Verteidigungsplattformtypen vor.[1] KI-Arbeitslasten erfordern eine stärkere Wärmekontrolle, Speicherbandbreite und vorhersehbare Planung, als viele herkömmliche eingebettete Designs bieten. Der Markt für militärische eingebettete Systeme erfordert auch Architekturen, die neue Modelle unterstützen können, ohne ein vollständiges Systemersatz zu erfordern. Das US-amerikanische Verteidigungsministerium erweiterte sein APFIT-Programm im Haushaltsjahr 2025 auf 400 Millionen USD und verbesserte damit den Zugang für nicht-traditionelle KI-Anbieter.
Wachstum verbrauchbarer autonomer Systeme und Schwärme
Der Markt für militärische eingebettete Systeme wird durch kostengünstige autonome Plattformen gestützt, die für den Einsatz unter umkämpften Bedingungen mit höheren akzeptablen Verlustquoten ausgelegt sind. Diese Systeme erfordern bordeigene Rechenkapazität für Entscheidungsschleifen, kollaborative Kommunikation, Navigation und Missionsausführung ohne gesicherte externe Konnektivität. Das US-amerikanische Verteidigungsministerium führte die Replicator-Initiative 2025 in Richtung ihrer ersten produktionsfähigen Tranche tödlicher unbemannter Luftfahrtsysteme. L3Harris Technologies, Inc. veröffentlichte AMORPHOUS im Februar 2025, um eine einzige Bedieneroberfläche zur Steuerung einer großen Anzahl heterogener autonomer Ressourcen zu ermöglichen. Der Druck zur Kostenbegrenzung pro Einheit kann die Sicherheitshärtung einschränken und Schwachstellen in größeren Flotten erzeugen. Beschaffungsbehörden könnten daher bei der Skalierung dieser Systeme mehr Gewicht auf Qualifikations- und Cyberanforderungen legen.
Zunehmende Arbeitslasten in elektronischer Kriegsführung und Sensorfusion
Der Markt für militärische eingebettete Systeme wächst, da elektronische Kriegsführung zu einer dauerhaften Verarbeitungsanforderung auf modernen Plattformen wird. Systeme müssen Signale untersuchen, Bedrohungen identifizieren und sich an veränderte Bedingungen anpassen, mit begrenzter Zeit für zentrale Verarbeitung. Diese Anforderungen erhöhen den Bedarf an sicheren Prozessoren, die in der Lage sind, komplexe Signalanalysen nahe am operativen Nutzer durchzuführen. Offene Architekturen ermöglichen den Austausch von Verarbeitungsmodulen, ohne das Hochfrequenz-Frontend neu zu gestalten, wodurch die Anpassungskosten gesenkt werden. Die Open Group veröffentlichte im Juni 2025 die SOSA-Referenzarchitektur Edition 2.0, Snapshot 3, mit neuen Profilen für Hardwarebeschleunigung, Weltraum- und gerichtete Energiesysteme. Die Integration von Radar-, SIGINT-, elektrooptischen, Infrarot- und Akustikdaten erhöht die Nachfrage nach Hochgeschwindigkeitsdatenbussen und fortschrittlichen OpenVPX-Gehäusen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lange Qualifikations- und Zertifizierungszyklen | -1.50% | Global, am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Cyberexposition über verteilte Einsatzkanten-Knoten | -1.20% | Global | Kurzfristig (≤ 2 Jahre) |
| SWaP-C-Grenzen für KI-fähige Plattformen | -0.80% | Global, am stärksten bei Luftfahrt- und abgesessenen Plattformen | Mittelfristig (2–4 Jahre) |
| Interoperabilität von Altsystemen und Konfigurationsdrift | -0.70% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lange Qualifikations- und Zertifizierungszyklen
Der Markt für militärische eingebettete Systeme sieht sich einer langsameren Einführung gegenüber, da die Qualifikation länger dauern kann als der kommerzielle Halbleiterzyklus. Hardware-Sicherung, Umweltrobustheit und kryptografische Zertifizierung können zusammen 3 bis 7 Jahre von der Komponentenauswahl bis zur Indienststellung dauern. Ein zu Beginn dieses Prozesses ausgewählter Prozessor kann zum Zeitpunkt seiner Freigabe 2 oder 3 Generationen hinter der aktuellen kommerziellen Technologie zurückliegen. Diese Lücke erhöht die Lebenszykluskosten und begrenzt die für KI-Arbeitslasten verfügbare Leistung. Der Softwaremodernisierungsplan des US-amerikanischen Verteidigungsministeriums zielt darauf ab, die Lieferpraktiken zu verbessern, aber die Hardware-Qualifikation hat nicht Schritt gehalten. Der Markt kann daher Verzögerungen bei der Einführung effizienterer Prozessoren erfahren.
Cyberexposition über verteilte Einsatzkanten-Knoten
Der Markt für militärische eingebettete Systeme muss eine größere Cyberangriffsfläche bewältigen, da taktische Netzwerke verteilte Rechenknoten hinzufügen. Jedes verbundene Fahrzeug, jeder Sensor oder jedes operative Gerät erfordert Sicherheitskontrollen während seines gesamten Designs, seiner Bereitstellung und seines Betriebs. Das US-amerikanische Verteidigungsministerium kündigte im September 2025 das Cybersicherheits-Risikomanagement-Konstrukt an, das statische Bewertungen durch einen fünfphasigen Prozess ersetzt, der Design, Aufbau, Test, Einbindung und Betrieb abdeckt. Diese Kontrollen können den Compliance-Aufwand vor dem Eintritt eines Systems in die Beschaffung erhöhen. Sie legen auch strengere Anforderungen für die Softwarewartung während des gesamten Lebenszyklus einer Plattform fest. Sicherheitsanforderungen können etablierte Anbieter begünstigen, die kontinuierliche Überwachung und sichere Entwicklungspraktiken anbieten. Dieselbe Sorge kann eine breitere Bereitstellung verlangsamen, wo operative Nutzer eine schnelle Integration neuer Einsatzkanten-Knoten benötigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Software-Dynamik definiert die eingebettete Wertschöpfungskette neu
Hardware machte im Jahr 2026 67,45 % des Marktanteils für militärische eingebettete Systeme aus, was die Kosten für robuste Prozessoren, Backplanes, Netzteile und Ein-/Ausgabemodule widerspiegelt. Land-, Marine- und Luftfahrtsysteme erfordern jeweils Komponenten, die Vibrationen, Temperaturschwankungen und elektromagnetischen Störungen standhalten können. Luftfahrtprogramme sind besonders hardwareintensiv, da sie leitungsgekühlte Designs, hohe Zuverlässigkeit und deterministische Verarbeitung erfordern. Die Hardwareschicht bleibt unverzichtbar, da offene Standards kompatible physische Module erfordern, bevor wiederverwendbare Software eingesetzt werden kann. Die Branche für militärische eingebettete Systeme ist auch auf Hardwarelieferanten angewiesen, die in der Lage sind, Verteidigungsqualifikationsanforderungen zu erfüllen. Der zunehmende Einsatz neuerer OpenVPX-Konfigurationen unterstützt den Ersatzbedarf für ältere installierte Systeme. Das Ergebnis ist eine dauerhafte Hardwarebasis, auch wenn mehr vom Programmwert auf softwaredefinierte Fähigkeiten verlagert wird.
Software soll bis 2032 mit einer CAGR von 11,34 % wachsen, der höchsten Rate unter den Komponentenkategorien. Das Wachstum wird durch KI- und ML-Laufzeitumgebungen unterstützt, die für robuste GPUs und Middleware entwickelt wurden, die über verschiedene Hardwarelieferanten hinweg betrieben werden. FACE-konforme Middleware und modulare offene Systemansätze verbessern die Softwareportabilität über qualifizierte Plattformen hinweg. Das Reprogramming Analysis Team der US-Armee unterstützt Werkzeuge zur Aktualisierung von EW-Missionssoftware auf eingesetzten Systemen. Software kann häufiger überarbeitet werden als die zugrunde liegende Ausrüstung, was Wartungsbeziehungen über lange Programmlaufzeiten wichtig macht. CMMC-Anforderungen können Eintrittsbarrieren für kleinere Anbieter erhöhen, denen ausgereifte sichere Entwicklungsprozesse fehlen. Diese Faktoren stärken die Rolle von Software im Markt für militärische eingebettete Systeme.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Plattform: Unbemannte Überlegenheit ordnet Systemintegrierungsprioritäten neu
Landsysteme machten im Jahr 2026 43,56 % des Umsatzes aus, da gepanzerte Fahrzeuge, Raketensysteme und mobile Gefechtsstandorte jeweils mehrere eingebettete Subsysteme verwenden. Ihre installierte Basis schafft anhaltende Nachfrage nach Prozessoren, Kommunikationsmodulen, Sensorschnittstellen und Missionsrechnern. Das Terrestrial Layer System Brigade Combat Team der US-Armee erhielt zwischen dem Haushaltsjahr 2020 und dem Haushaltsjahr 2025 269,50 Millionen USD an Forschungs-, Entwicklungs-, Test- und Evaluierungsfinanzierung. Luftfahrtplattformen tragen einen höheren Wert pro Einheit, da Sicherheitszertifizierung und Sensordurchsatzanforderungen anspruchsvoll sind. Marine- und Weltraumplattformen haben kleinere Positionen, erfordern aber hochzuverlässige Elektronik. SOSA-Standards umfassen jetzt dedizierte Hardware-Steckplatzprofile für Weltraumanwendungen. Diese Merkmale erhalten Landsysteme als größte Plattformkategorie im Markt für militärische eingebettete Systeme.
Unbemannte Plattformen sollen bis 2032 mit einer CAGR von 12,23 % expandieren, der schnellsten Rate unter den Plattformen. Das Wachstum kommt von unbemannten Luftfahrzeugen der Gruppen 1 bis 3, unbemannten Oberflächen- und Unterwasserfahrzeugen sowie verbrauchbaren Loitering-Munitionssystemen. Curtiss-Wright erhielt im Juni 2025 einen IDIQ-Vertrag über 31 Millionen USD von der US-Marine für MOSA-basierte luftgestützte Missionsprozessoren für die MQ-4C Triton und PMA-290 Flugzeuge.[2] Die Konfiguration umfasst Einplatinencomputer, hochleistungsfähige eingebettete Rechenmodule, GPU-Karten und Netzwerk-Switches in einer SOSA-konformen Architektur. Die Nachfrage wächst, da diese Systeme lokale Verarbeitung für Autonomie und Sensoranalyse benötigen. Ein gemeinsamer Lufttüchtigkeitspfad für autonome Entscheidungsalgorithmen bleibt begrenzt. Dies kann zeitliche Unsicherheit erzeugen, selbst wenn die Missionsnachfrage stark ist.
Nach Installationstyp: Aufrüstungsbeschleunigung stellt Altsystemannahmen in Frage
Neuinstallationen machten im Jahr 2026 56,32 % des Umsatzes aus, unterstützt durch Greenfield-Programme in NATO-Ländern, indo-pazifischen Verbündeten und den USA. Neue Plattformen können aktuelle Computerarchitekturen von Anfang an integrieren, anstatt sich an bestehende Schnittstellen anzupassen. Die Mittelzuweisungen für das Haushaltsjahr 2025 unterstützten neue Starts unter definierten Bedingungen und gaben Programmbüros mehr Spielraum bei der Einführung neuer Computerdesigns. Luftfahrt- und Marineinstallationen haben den höchsten eingebetteten Computerwert pro System, da sie Redundanz und komplexe Sensorintegration benötigen. Ihre Designs erfordern auch validierte Schnittstellen für sicherheitskritische Operationen. Der Markt für militärische eingebettete Systeme verzeichnet weiterhin erhebliche Nachfrage aus Plattformbeschaffungsprogrammen. Diese Installationen bilden die Hardwarebasis für spätere Software-Upgrades und Technologieeinsätze.
Aufrüstungen sollen bis 2032 mit einer CAGR von 11,01 % wachsen, da sich kommerzielle Halbleiter schneller entwickeln als die Ersatzzyklen von Verteidigungsplattformen. Bemannte Flugzeuge und Überwasserschiffe können 30 bis 40 Jahre im Dienst bleiben, was einen anhaltenden Bedarf an Prozessorplatinen-Ersatz schafft. Ältere Marine- und Luftfahrtsysteme erfordern gezielte Recheneinschübe, die die bestehende Hardware- und Softwarekompatibilität erhalten. Dieser Ansatz erhält die Systemkontinuität und bietet gleichzeitig Verarbeitungskapazität der aktuellen Generation. MOSA-Anforderungen können verlangen, dass Ersatzplatinen offenen Standards folgen. Dieser Bedarf kann auch Backplane-Updates als Teil eines umfassenderen Aufrüstungsaufwands auslösen. Dieses Muster hält qualifizierte Platinen in der Nachfrage, da sich Missionssoftware und Sensorlasten weiterentwickeln. Der Markt für militärische eingebettete Systeme gewinnt daher wiederkehrende Nachfrage, ohne ein vollständiges Plattform-Redesign zu erfordern.
Nach Anwendung: EW-Nachfrage weitet sich über alle Domänen aus
ISR erfasste im Jahr 2026 28,55 % des Umsatzes für militärische eingebettete Systeme, da Überwachungsmissionen persistente Erfassung und schnelle Verarbeitung über mehrere Domänen hinweg erfordern. KI-Inferenz wird zunehmend in ISR-Nutzlasten integriert, um Mustererkennung und Zielidentifikation näher am Sensor zu unterstützen. Aitech stellte im August 2025 den A230 Vortex AI GPGPU für Nahzeitanalyse und automatisierte Zielerkennung auf Fahrzeugebene vor. Dieser Ansatz kann die Verzögerung reduzieren, die mit dem Senden von Daten an entfernte Cloud-Systeme verbunden ist. C2, Kommunikation und Navigation sind ebenfalls wichtige Kategorien, da Plattformen ältere Wellenformen und neuere Internetprotokoll-Datennetzwerke verbinden müssen. Wearables bleiben kleiner, wachsen aber mit der Modernisierung von Soldaten. Der Markt für militärische eingebettete Systeme verlässt sich weiterhin auf ISR als primären Treiber der Prozessornachfrage.
EW soll bis 2032 mit einer CAGR von 11,21 % wachsen und ist damit die am schnellsten wachsende Anwendung. Elbit Systems erhielt im August 2025 einen Vertrag über 1,64 Milliarden USD für einen europäischen Kunden, der vernetzte Land-EW, SIGINT und COMINT, unbemannte Systeme und ein militärisches Digitalisierungsnetzwerk umfasst.[3] Es erhielt auch im Mai 2026 einen europäischen Modernisierungsvertrag über 1,40 Milliarden USD, der vernetzte EW und autonome Systeme umfasst. EW und ISR verwenden zunehmend gemeinsame CMOSS- und SOSA-Hardware. Dies erhöht den Wert einer frühzeitigen Konformität mit Standards für Modullieferanten. Es unterstützt auch gemeinsame Prozessordesigns, die über verwandte Missionssysteme hinweg eingesetzt werden können.
Geografische Analyse
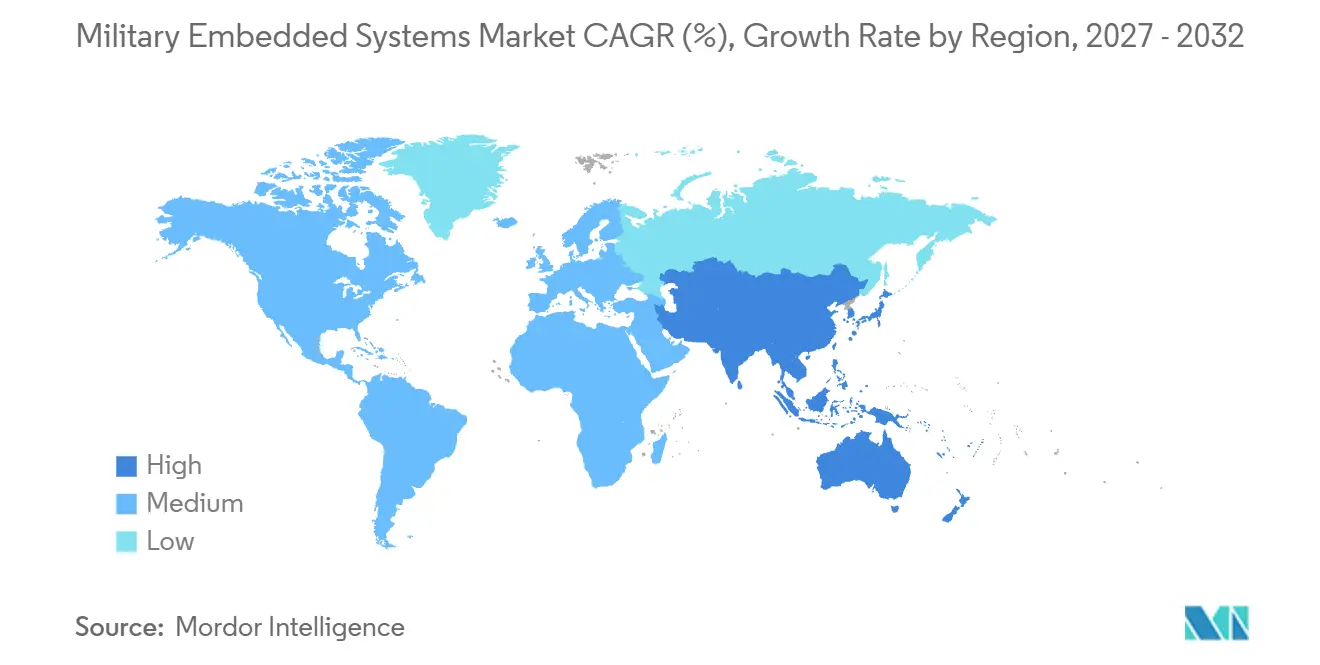
Nordamerika hielt im Jahr 2026 36,82 % des Marktanteils für militärische eingebettete Systeme, unterstützt durch Verteidigungsbudgets, Modernisierungsprogramme und Politik für offene Architekturen. US-amerikanische Beschaffungsregeln verlangen zunehmend modulare offene Systemansätze über relevante Programme hinweg. Die SOSA-Einführung durch Luftwaffe, Heer und Marine schafft einen klareren Weg für iterative Computeraktualisierungen. Northrop Grumman wurde im Februar 2026 für das 10-jährige ATSP5-Vertragsfahrzeug der Defense Microelectronics Activity ausgewählt. Das Fahrzeug hat eine Obergrenze von 25,30 Milliarden USD über 10 Unternehmen und soll die Lieferung militärischer Mikroelektronik beschleunigen. Fortlaufende Entschließungen können die Finanzierung für neue Starts einschränken und die Sichtbarkeit bei mehrjährigen Verträgen verkürzen. Dies kann zu Umsatzschwankungen bei Hauptauftragnehmern trotz anhaltender Modernisierungsbedarfe führen.
Asien-Pazifik soll bis 2032 mit einer CAGR von 11,95 % wachsen, der höchsten Rate unter den geografischen Regionen. Die Region kombiniert inländische Halbleiterprogramme, Verteidigungsmodernisierung und Bemühungen zur Reduzierung der Abhängigkeit von westlichen Lieferketten. China entwickelt inländische GPU- und System-on-Chip-Fähigkeiten, nachdem Exportbeschränkungen den Zugang zu ausländischen Technologien beeinträchtigt haben. Indien unterstützt inländische Lieferanten im Rahmen seiner Make-in-India-Initiative, während es importierte Computerausrüstung für Tejas-Flugzeugprogramme qualifiziert. Japan, Südkorea und Australien sind enger an US-amerikanischen offenen Architekturstandards ausgerichtet. Diese unterschiedlichen Beschaffungswege schaffen vielfältige Chancen auf dem Markt.
Europa verzeichnet eine stärkere Nachfrage, da Regierungen Landstreitkräfte digitalisieren und die Verteidigungsbeschaffung erhöhen. Das NATO-Ziel für Verteidigungsausgaben von 2 % des BIP ist mit Programmen verbunden, die fahrzeugmontierte Computersysteme, Kommunikation und Sensorintegration erfordern. Rheinmetalls TaWAN-LBO-Abruf über 1,88 Milliarden EUR (2,11 Milliarden USD) im Jahr 2025 demonstriert Investitionen in sichere taktische Netzwerkinfrastruktur. Die Nachfrage im Nahen Osten konzentriert sich auf Israel, die Vereinigten Arabischen Emirate und Saudi-Arabien, angetrieben durch inländische Programme und Importe. Südamerika bleibt kleiner, wobei Brasilien eine begrenzte Anzahl von Modernisierungsaktivitäten und bilateralen Partnerschaften anführt. Der Markt für militärische eingebettete Systeme in Europa wird wahrscheinlich mit der breiteren Streitkräftemodernisierung verbunden bleiben, anstatt eigenständige Prozessorkäufe zu umfassen. Dies unterstützt anhaltende Chancen für eingebettete Lieferanten, die Interoperabilitäts- und Sicherheitsanforderungen erfüllen.
Wettbewerbslandschaft
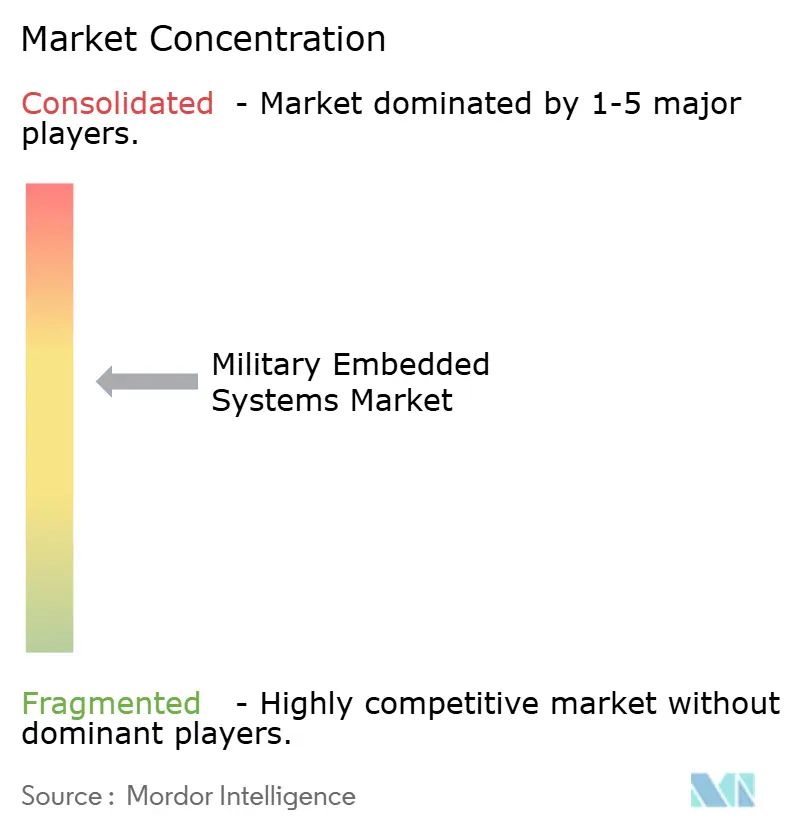
Der Markt für militärische eingebettete Systeme ist mäßig konzentriert, da eine Gruppe vertikal integrierter Verteidigungsunternehmen einen Großteil des programmweiten Umsatzes erfasst. L3Harris Technologies, Inc., BAE Systems plc, Curtiss-Wright Corporation, Mercury Systems, Inc. und General Dynamics Corporation konkurrieren neben Spezialanbietern wie Leonardo S.p.A., Elbit Systems Ltd., Advantech Co., Ltd. und Kontron AG. Hauptauftragnehmer integrieren Plattformen, Missionssysteme und Kundenzugang. Spezialfirmen konkurrieren um Prozessorkarten, Gehäuse, Speicher und andere Subsystempositionen innerhalb dieser Programme. Der Übergang zu MOSA und SOSA ist ein zentrales Differenzierungsmerkmal, da Ausschreibungen zunehmend die Konformität mit Standards vorschreiben. Das SOSA-Konsortium der Open Group umfasst 170 Mitgliedsorganisationen und bietet einen gemeinsamen technischen Rahmen für offene Systeme. Lieferanten, die sich frühzeitig qualifizieren, können ihren Zugang zu neuen Programmen verbessern.
Northrop Grummans ATSP5-Auswahl veranschaulicht die Bedeutung von Vertragsgeschwindigkeit sowie technologischer Fähigkeit. Das Unternehmen gibt an, dass das Fahrzeug darauf abzielt, den Prozess von der Angebotsabgabe bis zur Vergabe für militärische Mikroelektronik auf 80–90 Tage zu verkürzen. Mercury Systems, Inc. zeigt, wie spezialisierte Positionen wiederkehrende Einnahmen über mehrere verwandte Programme hinweg generieren können. Der Markt belohnt diese Positionen, wenn Lieferanten die Formfaktor- und Leistungskompatibilität erhalten. Wärmemanagement, strahlungstolerante KI-Beschleuniger und gerichtete Energieverarbeitung bleiben Bereiche, in denen sich Lieferanten differenzieren können.
Nicht-traditionelle KI-Unternehmen treten durch schnelle Prototypenprogramme und andere Transaktionsvereinbarungen in den Markt für militärische eingebettete Systeme ein. Ihre Rolle wächst, da Beschaffungsbehörden KI-Computerlösungen benötigen, die sich schneller als traditionelle Beschaffungszyklen bewegen können. Die Einhaltung von CMMC und dem Cyber-Risikorahmen des US-amerikanischen Verteidigungsministeriums kann weiterhin etablierte Anbieter mit ausgereiften sicheren Entwicklungspraktiken begünstigen. Der Wettbewerb wird weiterhin an zuverlässiges Wärmedesign, Cyber-Compliance, Programmbeziehungen und Ausrichtung an Standards gebunden sein. Die Lieferantenstruktur kombiniert daher große Integratoren mit spezialisierten Komponentenunternehmen.
Marktführer in der Branche für militärische eingebettete Systeme
-
BAE Systems plc
-
Curtiss-Wright Corporation
-
L3Harris Technologies, Inc.
-
General Dynamics Corporation
-
Mercury Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- August 2026: Curtiss-Wright Corporation sicherte sich Verträge über 40 Millionen USD von Leidos, Inc., zur Lieferung elektromechanischer Betätigungssysteme und Missionsrechnersysteme für das US-Armee-Programm Indirect Fire Protection Capability.
- Mai 2026: Mercury Systems, Inc., ein globaler Marktführer in der Luft- und Raumfahrt- sowie Verteidigungselektronik, gab einen mehrjährigen Vertrag mit Blue Raven, einem führenden Vertriebshändler der Verteidigungsbranche, zur Lieferung von 1.000 RTBX06 BuiltSECURE™-Servern bekannt.
- Februar 2026: Curtiss-Wright Corporation wurde von The Boeing Company ausgewählt, um Missionsrechnertechnologie für das Programm zur Beseitigung von Obsoleszenz und Technologieaktualisierung des Cockpits der C-17 Globemaster III der US-Luftwaffe bereitzustellen.
Globaler Berichtsumfang für den Markt für militärische eingebettete Systeme
Der Markt für militärische eingebettete Systeme umfasst spezialisierte Computerhardware- und Softwarelösungen, die missionskritische Verarbeitung, Steuerung, Kommunikation und Entscheidungsfindung über militärische Plattformen und Verteidigungsanwendungen hinweg unterstützen. Der Umfang umfasst eingebettete Systeme, die auf neuen militärischen Plattformen eingesetzt werden, sowie zur Aufrüstung und Modernisierung bestehender Verteidigungssysteme. Diese Systeme unterstützen Echtzeit-Datenverarbeitung, Sensorfusion, Einsatzkanten-KI und Operationen in anspruchsvollen militärischen Umgebungen.
Der Markt für militärische eingebettete Systeme ist nach Komponente, Plattform, Installationstyp, Anwendung und Geografie segmentiert. Nach Komponente ist der Markt in Hardware und Software segmentiert. Nach Plattform ist der Markt in Land, Luftfahrt, Marine, unbemannte Systeme und Weltraum segmentiert. Nach Installationstyp ist der Markt in Neuinstallation und Aufrüstung segmentiert. Nach Anwendung ist der Markt in Aufklärung, Überwachung und Erkundung (ISR), Führung und Kontrolle (C2), Kommunikation und Navigation, elektronische Kriegsführung (EW), Waffen- und Feuerleitung, Wearables und Sonstiges segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für den Markt für militärische eingebettete Systeme in den wichtigsten Ländern der verschiedenen Regionen. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
| Hardware |
| Software |
| Land |
| Luftfahrt |
| Marine |
| Unbemannte Systeme |
| Weltraum |
| Neuinstallation |
| Aufrüstung |
| Aufklärung, Überwachung und Erkundung (ISR) |
| Führung und Kontrolle (C2) |
| Kommunikation und Navigation |
| Elektronische Kriegsführung (EW) |
| Waffen- und Feuerleitung |
| Wearables |
| Sonstiges |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Israel | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Komponente | Hardware | ||
| Software | |||
| Nach Plattform | Land | ||
| Luftfahrt | |||
| Marine | |||
| Unbemannte Systeme | |||
| Weltraum | |||
| Nach Installationstyp | Neuinstallation | ||
| Aufrüstung | |||
| Nach Anwendung | Aufklärung, Überwachung und Erkundung (ISR) | ||
| Führung und Kontrolle (C2) | |||
| Kommunikation und Navigation | |||
| Elektronische Kriegsführung (EW) | |||
| Waffen- und Feuerleitung | |||
| Wearables | |||
| Sonstiges | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Frankreich | |||
| Deutschland | |||
| Italien | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Übriger Asien-Pazifik-Raum | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | |||
| Israel | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für militärische eingebettete Systeme bis 2032 erreichen?
Der Markt für militärische eingebettete Systeme soll bis 2032 3,62 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 9,31 % wachsen.
Welche Komponente wächst bis 2032 am schnellsten?
Software ist die am schnellsten wachsende Komponente mit einer CAGR von 11,34 % bis 2032, angetrieben durch KI-Laufzeitumgebungen, portable Middleware und sichere Software-Updates.
Welche Plattform hat das stärkste prognostizierte Wachstum?
Unbemannte Plattformen sollen bis 2032 mit einer CAGR von 12,23 % wachsen, da die Nachfrage nach unbemannten Luftfahrzeugen, Oberflächensystemen und autonomer Munition steigt.
Was ist die größte Anwendung für eingebettete Verteidigungsrechnersysteme?
ISR führte die Anwendungen mit einem Umsatzanteil von 28,55 % im Jahr 2026 an, da Überwachung und Sensorverarbeitung persistente lokale Rechenkapazität erfordern.
Welche Region wächst bis 2032 am schnellsten?
Asien-Pazifik soll bis 2032 mit einer CAGR von 11,95 % wachsen, unterstützt durch Modernisierung und Bemühungen zur Entwicklung vertrauenswürdiger inländischer Computerlieferketten.
Warum sind offene Standards für militärische eingebettete Systeme wichtig?
MOSA und SOSA helfen Programmen, kompatible Module zu verwenden und die Verarbeitungskapazität zu aktualisieren, ohne die gesamte Plattform neu zu gestalten.