
Tamaño y Participación del Mercado de Sistemas Embebidos Militares
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.32 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.62 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.31 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas Embebidos Militares por Mordor Intelligence
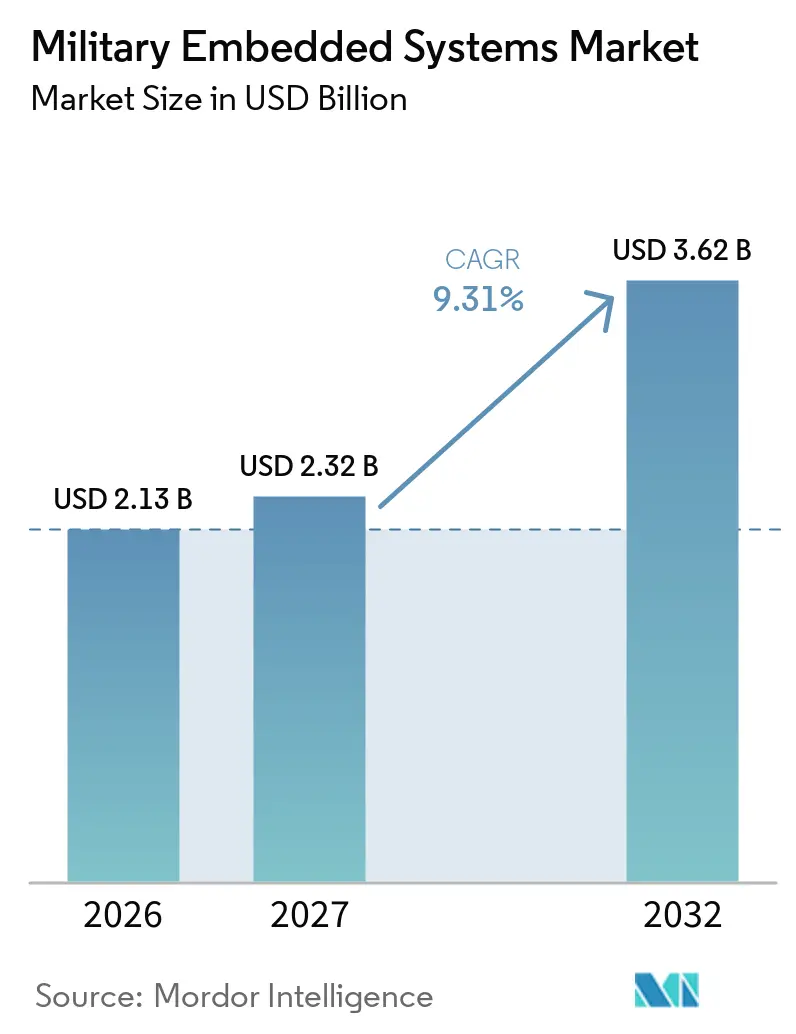
El tamaño del mercado de sistemas embebidos militares fue valorado en 2,13 mil millones de USD en 2026 y se prevé que crezca desde 2,32 mil millones de USD en 2027 hasta alcanzar los 3,62 mil millones de USD en 2032, a una CAGR del 9,31% durante el período de pronóstico (2027-2032). La modernización de plataformas está incrementando la demanda de computación robusta en operaciones terrestres, aéreas, navales, espaciales y no tripuladas. Los programas necesitan cada vez más procesar la información en el punto de uso, ya que las comunicaciones pueden ser limitadas o interrumpidas en entornos en disputa. Las arquitecturas abiertas están cambiando las decisiones de compra porque los nuevos módulos físicos deben admitir estándares comunes antes de que el software pueda trasladarse entre plataformas. Los gobiernos también otorgan mayor importancia al suministro doméstico y de semiconductores de confianza, lo que puede alterar las decisiones de proveedores por región. El mercado de sistemas embebidos militares favorece, por tanto, a los proveedores que combinan hardware confiable, integración de software segura y conformidad con estándares técnicos abiertos.
Conclusiones Clave del Informe
- Por componente, el hardware representó una participación de ingresos del 67,45% en 2026, mientras que se prevé que el software crezca a una CAGR del 11,34% hasta 2032.
- Por plataforma, los sistemas terrestres representaron una participación de ingresos del 43,56% en 2026, mientras que se prevé que los sistemas no tripulados crezcan a una CAGR del 12,23% hasta 2032.
- Por tipo de instalación, las nuevas instalaciones representaron el 56,32% de los ingresos en 2026, mientras que se prevé que las actualizaciones crezcan a una CAGR del 11,01% hasta 2032.
- Por aplicación, la inteligencia, vigilancia y reconocimiento (ISR) representó una participación de ingresos del 28,55% en 2026, mientras que se prevé que la guerra electrónica crezca a una CAGR del 11,21% hasta 2032.
- Por geografía, América del Norte representó una participación de ingresos del 36,82% en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 11,95% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Sistemas Embebidos Militares
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de la defensa y operaciones multidominio | +2.50% | Global, liderado por América del Norte y Europa | Corto plazo (≤ 2 años) |
| Inferencia de IA en el borde táctico | +2.00% | América del Norte, Asia-Pacífico como núcleo, con extensión a Europa | Corto plazo (≤ 2 años) |
| Crecimiento de sistemas autónomos prescindibles y enjambres | +1.50% | América del Norte, Asia-Pacífico como núcleo | Mediano plazo (2-4 años) |
| Procesamiento resiliente para redes denegadas, interrumpidas, intermitentes y limitadas | +1.20% | Global, especialmente Indo-Pacífico y Europa del Este | Mediano plazo (2-4 años) |
| Aumento de las cargas de trabajo de guerra electrónica y fusión de sensores | +1.00% | América del Norte, Europa, Oriente Medio | Corto plazo (≤ 2 años) |
| Adopción de silicio comercial y arquitectura abierta | +0.80% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de la Defensa y Operaciones Multidominio
El mercado de sistemas embebidos militares se beneficia a medida que las fuerzas armadas conectan más activos en operaciones terrestres, aéreas, marítimas, espaciales y de infantería desmontada. Los conceptos de operaciones multidominio requieren que los nodos tácticos compartan información oportuna y contribuyan a un cuadro operacional común. Este requisito aumenta la necesidad de procesamiento, comunicaciones seguras y manejo de datos dentro de vehículos y sistemas desplegados. Rheinmetall AG recibió una orden inicial de 1,88 mil millones de EUR (2,11 mil millones de USD) bajo el marco TaWAN LBO en febrero de 2025 para equipar una división del Bundeswehr con capacidad de red táctica resistente a interferencias. Los programas de modernización favorecen los sistemas que pueden manejar más datos mientras permanecen confiables en condiciones operativas adversas. Dichos programas favorecen los sistemas modulares que pueden actualizarse sin reemplazar la plataforma completa.
Inferencia de IA en el Borde Táctico
El mercado de sistemas embebidos militares se beneficia de la inferencia local de IA en entornos con conectividad limitada. Los usuarios tácticos requieren sistemas que procesen imágenes, señales y otros flujos de datos de sensores con baja latencia mientras operan dentro de restricciones de tamaño, peso, potencia y refrigeración. Leonardo DRS presentó SAGEcore en octubre de 2025 con procesamiento GPU robusto, fusión de datos multisensor conforme a SOSA, cifrado y comunicaciones PACE para varios tipos de plataformas de defensa.[1]Las cargas de trabajo de IA requieren mayor control térmico, ancho de banda de memoria y programación predecible de lo que muchos diseños embebidos tradicionales proporcionan. El mercado de sistemas embebidos militares también requiere arquitecturas que puedan admitir nuevos modelos sin un reemplazo completo del sistema. El Departamento de Defensa de los Estados Unidos amplió su programa APFIT a 400 millones de USD en el año fiscal 2025, mejorando el camino para los proveedores de IA no tradicionales.
Crecimiento de Sistemas Autónomos Prescindibles y Enjambres
El mercado de sistemas embebidos militares está respaldado por plataformas autónomas de bajo costo diseñadas para operar en condiciones en disputa con tasas de pérdida aceptables más altas. Estos sistemas requieren computación a bordo para bucles de decisión, comunicaciones colaborativas, navegación y ejecución de misiones sin conectividad externa garantizada. El Departamento de Defensa de los Estados Unidos avanzó la iniciativa Replicator hacia su primer tramo con capacidad de producción de sistemas aéreos no tripulados letales en 2025. L3Harris Technologies, Inc. lanzó AMORPHOUS en febrero de 2025 para permitir una interfaz de operador único para controlar grandes cantidades de activos autónomos heterogéneos. La presión para contener el costo unitario puede limitar el endurecimiento de seguridad y crear vulnerabilidades en flotas más grandes. Por lo tanto, las agencias de adquisición pueden poner mayor énfasis en los requisitos de calificación y ciberseguridad a medida que estos sistemas escalan.
Aumento de las Cargas de Trabajo de Guerra Electrónica y Fusión de Sensores
El mercado de sistemas embebidos militares se está expandiendo a medida que la guerra electrónica se convierte en un requisito de procesamiento persistente en las plataformas modernas. Los sistemas deben examinar señales, identificar amenazas y adaptarse a condiciones cambiantes con tiempo limitado para el procesamiento central. Estos requisitos aumentan la necesidad de procesadores seguros capaces de ejecutar análisis de señales complejos cerca del usuario operacional. Las arquitecturas abiertas permiten reemplazar los módulos de procesamiento sin rediseñar el extremo frontal de radiofrecuencia, reduciendo así los costos de adaptación. The Open Group publicó la Edición 2.0, Instantánea 3 de la Arquitectura de Referencia SOSA en junio de 2025, añadiendo perfiles para aceleración de hardware, espacio y sistemas de energía dirigida. La integración de datos de radar, SIGINT, electro-ópticos, infrarrojos y acústicos aumenta la demanda de buses de datos de alta velocidad y chasis OpenVPX avanzados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Largos ciclos de calificación y certificación | -1.50% | Global, más agudo en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Exposición cibernética en nodos de borde distribuidos | -1.20% | Global | Corto plazo (≤ 2 años) |
| Límites de SWaP-C para plataformas habilitadas con IA | -0.80% | Global, más agudo para plataformas aéreas y desmontadas | Mediano plazo (2-4 años) |
| Interoperabilidad de sistemas heredados y desviación de configuración | -0.70% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Largos Ciclos de Calificación y Certificación
El mercado de sistemas embebidos militares enfrenta una adopción más lenta porque la calificación puede tardar más que el ciclo de semiconductores comerciales. La garantía de hardware, la robustez ambiental y la certificación criptográfica pueden tomar colectivamente entre 3 y 7 años desde la elección del componente hasta su despliegue. Un procesador elegido al inicio de este proceso puede estar 2 o 3 generaciones por detrás de la tecnología comercial actual en el momento en que sea aprobado. Esta brecha aumenta el costo del ciclo de vida y limita el rendimiento disponible para las cargas de trabajo de IA. El plan de modernización de software del Departamento de Defensa busca mejorar las prácticas de entrega, pero la calificación de hardware no ha seguido el mismo ritmo. El mercado puede, por tanto, enfrentar retrasos en la adopción de procesadores más eficientes.
Exposición Cibernética en Nodos de Borde Distribuidos
El mercado de sistemas embebidos militares debe abordar una mayor superficie de ataque cibernético a medida que las redes tácticas añaden nodos de computación distribuidos. Cada vehículo conectado, sensor o dispositivo operacional requiere controles de seguridad a lo largo de su diseño, despliegue y uso. El Departamento de Defensa anunció el Constructo de Gestión de Riesgos de Ciberseguridad en septiembre de 2025, reemplazando las evaluaciones estáticas con un proceso de cinco fases que cubre diseño, construcción, prueba, incorporación y operaciones. Estos controles pueden aumentar el trabajo de cumplimiento antes de que un sistema entre en adquisición. También establecen requisitos más rigurosos para el mantenimiento de software a lo largo del ciclo de vida de una plataforma. Los requisitos de seguridad pueden favorecer a los proveedores establecidos que ofrecen monitoreo continuo y prácticas de desarrollo seguro. La misma preocupación puede ralentizar un despliegue más amplio donde los usuarios operacionales necesitan una integración rápida de nuevos nodos de borde.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Impulso del Software Redefine la Cadena de Valor Embebida
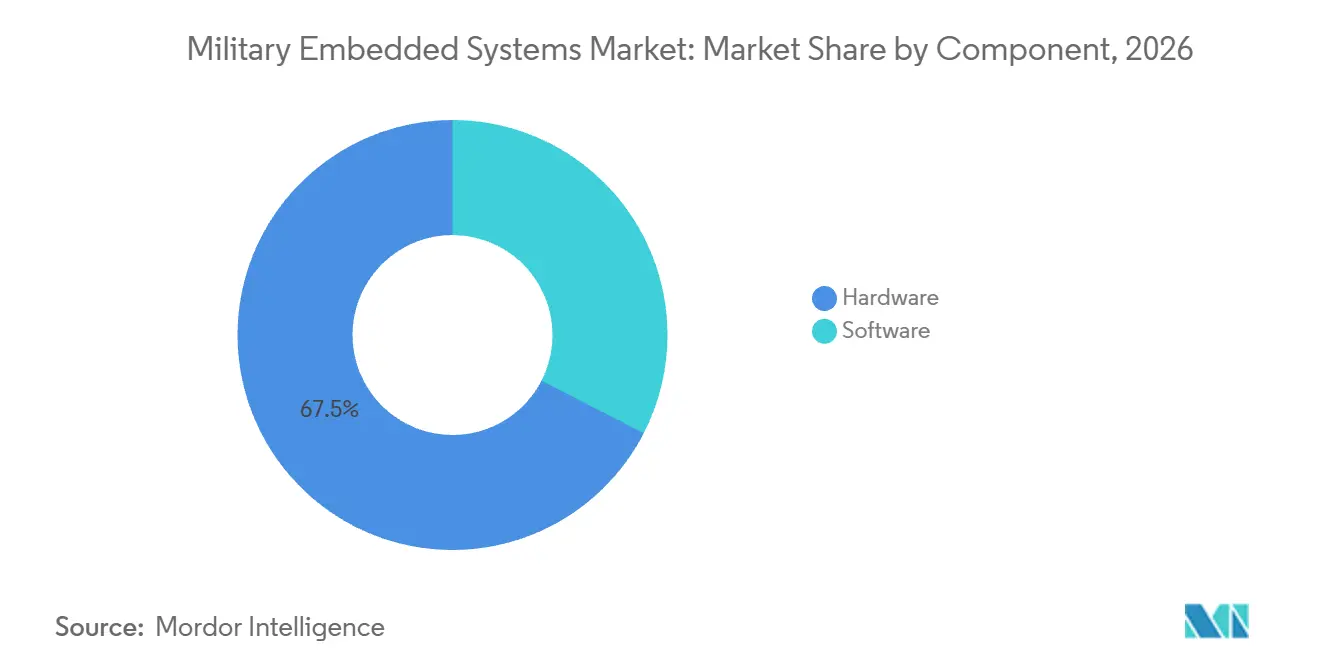
El hardware representó el 67,45% de la participación del mercado de sistemas embebidos militares en 2026, reflejando el costo de los procesadores robustos, planos de fondo, fuentes de alimentación y módulos de entrada-salida. Los sistemas terrestres, navales y aéreos requieren cada uno componentes que puedan soportar vibraciones, fluctuaciones de temperatura e interferencias electromagnéticas. Los programas aéreos son particularmente intensivos en hardware porque requieren diseños de enfriamiento por conducción, alta confiabilidad y procesamiento determinista. La capa de hardware sigue siendo esencial ya que los estándares abiertos requieren módulos físicos compatibles antes de que el software reutilizable pueda desplegarse. La industria de sistemas embebidos militares también depende de proveedores de hardware capaces de cumplir con los requisitos de calificación de defensa. El creciente uso de configuraciones OpenVPX más nuevas respalda la demanda de reemplazo de sistemas instalados más antiguos. El resultado es una base de hardware duradera incluso a medida que más del valor del programa se desplaza hacia capacidades definidas por software.
Se proyecta que el software crezca a una CAGR del 11,34% hasta 2032, la tasa más alta entre las categorías de componentes. El crecimiento está respaldado por tiempos de ejecución de IA y aprendizaje automático diseñados para GPU robustas y middleware que opera entre diferentes proveedores de hardware. El middleware conforme a FACE y los enfoques de sistemas abiertos modulares mejoran la portabilidad del software entre plataformas calificadas. El Equipo de Análisis de Reprogramación del Ejército de los Estados Unidos respalda herramientas para actualizar el software de misión de guerra electrónica en sistemas desplegados. El software puede revisarse con más frecuencia que el equipo subyacente, lo que hace que las relaciones de mantenimiento sean importantes durante las largas vidas de los programas. Los requisitos de CMMC pueden elevar las barreras de entrada para los proveedores más pequeños que carecen de procesos de desarrollo seguro maduros. Estos factores fortalecen el papel del software en el mercado de sistemas embebidos militares.

Por Plataforma: El Ascenso de los Sistemas No Tripulados Reordena las Prioridades de Integración de Sistemas
Los sistemas terrestres representaron el 43,56% de los ingresos en 2026 porque los vehículos blindados, los sistemas de misiles y los puestos de mando móviles utilizan cada uno múltiples subsistemas embebidos. Su base instalada crea una demanda continua de procesadores, módulos de comunicaciones, interfaces de sensores y computación de misión. El Sistema de Capa Terrestre del Ejército de los Estados Unidos para Equipos de Combate de Brigada recibió 269,50 millones de USD en financiamiento para investigación, desarrollo, prueba y evaluación entre los años fiscales 2020 y 2025. Las plataformas aéreas tienen un valor más alto por unidad porque los requisitos de certificación de seguridad y rendimiento de sensores son exigentes. Las plataformas navales y espaciales tienen posiciones más pequeñas pero requieren electrónica de alta confiabilidad. Los estándares SOSA ahora incluyen perfiles de ranura de hardware dedicados para aplicaciones espaciales. Estas características preservan a los sistemas terrestres como la categoría de plataforma más grande en el mercado de sistemas embebidos militares.
Se proyecta que las plataformas no tripuladas se expandan a una CAGR del 12,23% hasta 2032, la tasa más rápida entre las plataformas. El crecimiento proviene de vehículos aéreos no tripulados del Grupo 1 al 3, vehículos de superficie y submarinos no tripulados, y municiones de merodeo prescindibles. Curtiss-Wright recibió un contrato IDIQ de 31 millones de USD de la Marina de los Estados Unidos en junio de 2025 para procesadores de misión aérea basados en MOSA para las aeronaves MQ-4C Triton y PMA-290.[2] La configuración incluye computadoras de placa única, módulos de computación embebida de alto rendimiento, tarjetas GPU y conmutadores de red en una arquitectura alineada con SOSA. La demanda está creciendo porque estos sistemas necesitan procesamiento local para la autonomía y el análisis de sensores. Una vía común de aeronavegabilidad para los algoritmos de decisión autónoma sigue siendo limitada. Esto puede crear incertidumbre en los plazos incluso donde la demanda de misión es fuerte.
Por Tipo de Instalación: La Aceleración de las Actualizaciones Desafía los Supuestos sobre Sistemas Heredados
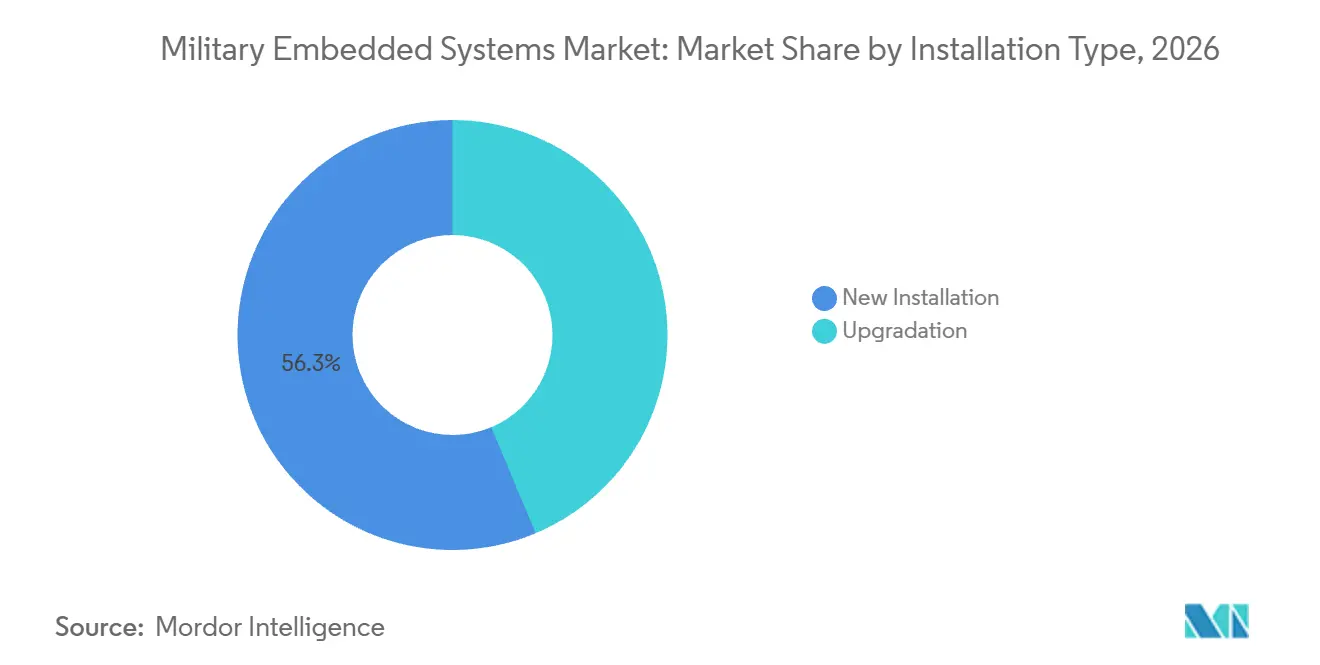
Las nuevas instalaciones representaron el 56,32% de los ingresos en 2026, respaldadas por programas en países de la OTAN, aliados del Indo-Pacífico y los Estados Unidos. Las nuevas plataformas pueden incorporar arquitecturas de computación actuales desde el principio en lugar de adaptarse a interfaces existentes. Las asignaciones presupuestarias para el año fiscal 2025 respaldaron nuevos inicios bajo condiciones definidas y dieron a las oficinas de programas más margen para adoptar nuevos diseños de computación. Las instalaciones aéreas y navales tienen el mayor valor de computación embebida por sistema porque necesitan redundancia e integración compleja de sensores. Sus diseños también requieren interfaces validadas para operaciones críticas para la seguridad. El mercado de sistemas embebidos militares continúa viendo una demanda sustancial de los programas de adquisición de plataformas. Estas instalaciones establecen la base de hardware para futuras actualizaciones de software e inserciones tecnológicas.
Se prevé que las actualizaciones crezcan a una CAGR del 11,01% hasta 2032, ya que el silicio comercial evoluciona más rápido que los ciclos de reemplazo de plataformas de defensa. Las aeronaves tripuladas y los buques de superficie pueden permanecer en servicio durante 30 a 40 años, creando una necesidad continua de reemplazos de tarjetas de procesamiento. Los sistemas navales y aéreos heredados requieren inserciones de computación específicas que preserven la compatibilidad de hardware y software establecida. Este enfoque mantiene la continuidad del sistema mientras proporciona capacidad de procesamiento de generación actual. Los requisitos de MOSA pueden requerir que las tarjetas de reemplazo sigan estándares abiertos. Esa necesidad también puede impulsar actualizaciones del plano de fondo como parte de un esfuerzo de actualización más amplio. Este patrón mantiene las tarjetas calificadas en demanda a medida que el software de misión y las cargas de sensores evolucionan. El mercado de sistemas embebidos militares obtiene, por tanto, una demanda recurrente sin requerir un rediseño completo de la plataforma.
Por Aplicación: La Demanda de Guerra Electrónica se Amplía en Todos los Dominios
El ISR capturó el 28,55% de los ingresos del mercado de sistemas embebidos militares en 2026 porque las misiones de vigilancia requieren recopilación persistente y procesamiento rápido en múltiples dominios. La inferencia de IA se integra cada vez más en las cargas útiles de ISR para apoyar el reconocimiento de patrones y la identificación de objetivos más cerca del sensor. Aitech presentó el A230 Vortex AI GPGPU en agosto de 2025 para el análisis en tiempo casi real y el reconocimiento automatizado de objetivos a nivel de vehículo. Este enfoque puede reducir el retraso asociado con el envío de datos a sistemas de nube remotos. C2, comunicación y navegación también son categorías importantes porque las plataformas deben conectar formas de onda heredadas y redes de datos de protocolo de internet más nuevas. Los dispositivos portátiles siguen siendo más pequeños pero están creciendo con la modernización del soldado. El mercado de sistemas embebidos militares continúa dependiendo del ISR como principal impulsor de la demanda de procesadores.
Se prevé que la guerra electrónica crezca a una CAGR del 11,21% hasta 2032, convirtiéndola en la aplicación de más rápido crecimiento. Elbit Systems recibió un contrato de 1,64 mil millones de USD en agosto de 2025 para un cliente europeo que cubre guerra electrónica terrestre en red, SIGINT y COMINT, sistemas no tripulados y una red de digitalización militar.[3] También recibió un contrato de modernización europea de 1,40 mil millones de USD en mayo de 2026 que incluye guerra electrónica en red y sistemas autónomos. La guerra electrónica y el ISR utilizan cada vez más hardware compartido de CMOSS y SOSA. Esto aumenta el valor de la conformidad temprana con los estándares para los proveedores de módulos. También respalda diseños de procesadores comunes que pueden utilizarse en sistemas de misión relacionados.
Análisis Geográfico
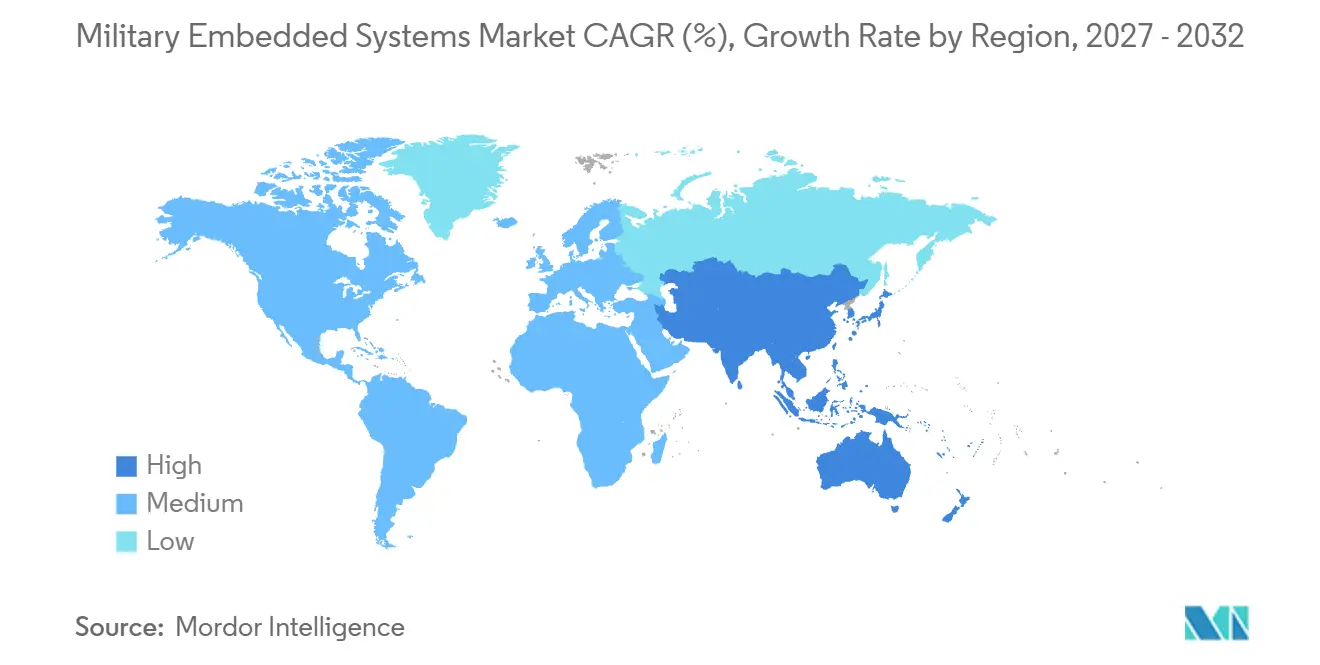
América del Norte representó el 36,82% de la participación del mercado de sistemas embebidos militares en 2026, respaldada por presupuestos de defensa, programas de modernización y política de arquitectura abierta. Las reglas de adquisición de los Estados Unidos requieren cada vez más enfoques de sistemas abiertos modulares en los programas pertinentes. La adopción de SOSA por parte de la Fuerza Aérea, el Ejército y la Marina crea una vía más clara para la actualización iterativa de la computación. Northrop Grumman fue seleccionada para el vehículo de contratación ATSP5 de 10 años de la Actividad de Microelectrónica de Defensa en febrero de 2026. El vehículo tiene un techo de 25,30 mil millones de USD entre 10 empresas y está diseñado para acelerar la entrega de microelectrónica de grado militar. Las resoluciones continuas pueden restringir el financiamiento para nuevos inicios y acortar la visibilidad de los contratos plurianuales. Esto puede crear variabilidad en los ingresos para los contratistas principales a pesar de las necesidades de modernización sostenidas.
Se prevé que Asia-Pacífico crezca a una CAGR del 11,95% hasta 2032, la tasa más alta entre las regiones geográficas. La región combina programas domésticos de semiconductores, modernización de la defensa y esfuerzos para reducir la dependencia de las cadenas de suministro occidentales. China está desarrollando capacidades domésticas de GPU y sistema en chip tras las restricciones de exportación que afectaron el acceso a tecnologías extranjeras. India apoya a los proveedores domésticos bajo su iniciativa Fabricado en India mientras califica equipos de computación importados para los programas de aeronaves Tejas. Japón, Corea del Sur y Australia están más estrechamente alineados con los estándares de arquitectura abierta de los Estados Unidos. Estas diferentes vías de adquisición crean oportunidades variadas en todo el mercado.
Europa está experimentando una mayor demanda a medida que los gobiernos digitalizan las fuerzas terrestres y aumentan la adquisición de defensa. El objetivo de gasto en defensa del 2% del PIB de la OTAN está vinculado a programas que requieren computación montada en vehículos, comunicaciones e integración de sensores. La orden TaWAN LBO de 1,88 mil millones de EUR (2,11 mil millones de USD) de Rheinmetall en 2025 demuestra la inversión en infraestructura de red táctica segura. La demanda de Oriente Medio de RHEINMETALL se centra en Israel, los Emiratos Árabes Unidos y Arabia Saudita, impulsada por programas domésticos e importaciones. América del Sur sigue siendo más pequeña, con Brasil liderando un conjunto limitado de actividades de modernización y asociaciones bilaterales. Es probable que el mercado de sistemas embebidos militares en Europa siga vinculado a la modernización más amplia de las fuerzas en lugar de compras de procesadores independientes. Esto respalda oportunidades continuas para los proveedores de sistemas embebidos que cumplen con las necesidades de interoperabilidad y seguridad.
Panorama Competitivo
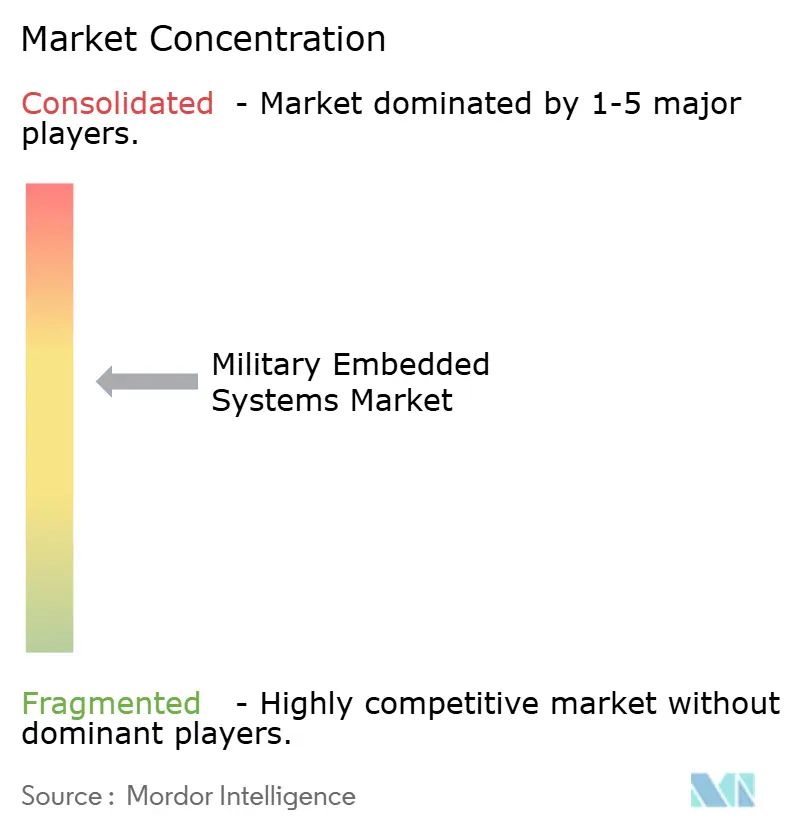
El mercado de sistemas embebidos militares está moderadamente concentrado porque un grupo de empresas de defensa integradas verticalmente captura gran parte de los ingresos a nivel de programa. L3Harris Technologies, Inc., BAE Systems plc, Curtiss-Wright Corporation, Mercury Systems, Inc. y General Dynamics Corporation compiten junto a proveedores especializados como Leonardo S.p.A., Elbit Systems Ltd., Advantech Co., Ltd. y Kontron AG. Los contratistas principales integran plataformas, sistemas de misión y acceso a clientes. Las empresas especializadas compiten por tarjetas de procesadores, chasis, almacenamiento y otras posiciones de subsistemas dentro de estos programas. La transición a MOSA y SOSA es un diferenciador central porque las solicitudes especifican cada vez más la conformidad con los estándares. El Consorcio SOSA de The Open Group incluye 170 organizaciones miembro y proporciona un marco técnico común para sistemas abiertos. Los proveedores que se califican temprano pueden mejorar su acceso a nuevos programas.
La selección de Northrop Grumman para ATSP5 ilustra la importancia de la velocidad de contratación además de la capacidad tecnológica. La empresa afirma que el vehículo está destinado a acortar el proceso de propuesta a adjudicación para microelectrónica militar a 80-90 días. Mercury Systems, Inc. demuestra cómo las posiciones especializadas pueden generar ingresos recurrentes en varios programas relacionados. El mercado recompensa estas posiciones cuando los proveedores mantienen la compatibilidad de factor de forma y rendimiento. La gestión térmica, los aceleradores de IA tolerantes a la radiación y el procesamiento de energía dirigida siguen siendo áreas donde los proveedores pueden diferenciarse.
Las empresas de IA no tradicionales están ingresando al mercado de sistemas embebidos militares a través de programas de creación rápida de prototipos y acuerdos de otras transacciones. Su papel está creciendo porque las agencias de adquisición necesitan soluciones de computación de IA que puedan avanzar más rápido que los ciclos de adquisición tradicionales. El cumplimiento de CMMC y el marco de riesgo cibernético del Departamento de Defensa aún puede favorecer a los proveedores establecidos con prácticas de desarrollo seguro maduras. La competencia seguirá vinculada al diseño térmico confiable, el cumplimiento cibernético, las relaciones con los programas y la alineación con los estándares. La estructura de proveedores combina, por tanto, grandes integradores con empresas de componentes especializados.
Líderes de la Industria de Sistemas Embebidos Militares
-
BAE Systems plc
-
Curtiss-Wright Corporation
-
L3Harris Technologies, Inc.
-
General Dynamics Corporation
-
Mercury Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Agosto de 2026: Curtiss-Wright Corporation obtuvo 40 millones de USD en contratos de Leidos, Inc., para suministrar sistemas de actuación electromecánica y computación de misión para el Programa de Capacidad de Protección contra Fuego Indirecto del Ejército de los Estados Unidos.
- Mayo de 2026: Mercury Systems, Inc., líder mundial en electrónica aeroespacial y de defensa, anunció un contrato plurianual con Blue Raven, un destacado distribuidor de la industria de defensa, para entregar 1.000 servidores RTBX06 BuiltSECURE™.
- Febrero de 2026: Curtiss-Wright Corporation fue seleccionada por The Boeing Company para proporcionar tecnología de computadora de misión para el programa de Obsolescencia y Actualización Tecnológica de la Cabina de Vuelo del C-17 Globemaster III de la Fuerza Aérea de los Estados Unidos.
Alcance del Informe del Mercado Global de Sistemas Embebidos Militares
El mercado de sistemas embebidos militares comprende soluciones especializadas de hardware y software de computación que respaldan el procesamiento crítico de misión, el control, la comunicación y la toma de decisiones en plataformas militares y aplicaciones de defensa. El alcance incluye sistemas embebidos desplegados en nuevas plataformas militares y para la actualización y modernización de sistemas de defensa existentes. Estos sistemas respaldan el procesamiento de datos en tiempo real, la fusión de sensores, la IA en el borde y las operaciones en entornos militares exigentes.
El mercado de sistemas embebidos militares está segmentado por componente, plataforma, tipo de instalación, aplicación y geografía. Por componente, el mercado está segmentado en hardware y software. Por plataforma, el mercado está segmentado en terrestre, aérea, naval, no tripulada y espacial. Por tipo de instalación, el mercado está segmentado en nueva instalación y actualización. Por aplicación, el mercado está segmentado en inteligencia, vigilancia y reconocimiento (ISR), mando y control (C2), comunicación y navegación, guerra electrónica (EW), control de armas y fuego, dispositivos portátiles y otros. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de sistemas embebidos militares en los principales países de las principales regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
| Hardware |
| Software |
| Terrestre |
| Aérea |
| Naval |
| No Tripulada |
| Espacial |
| Nueva Instalación |
| Actualización |
| Inteligencia, Vigilancia y Reconocimiento (ISR) |
| Mando y Control (C2) |
| Comunicación y Navegación |
| Guerra Electrónica (EW) |
| Control de Armas y Fuego |
| Dispositivos Portátiles |
| Otros |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | ||
| Israel | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Componente | Hardware | ||
| Software | |||
| Por Plataforma | Terrestre | ||
| Aérea | |||
| Naval | |||
| No Tripulada | |||
| Espacial | |||
| Por Tipo de Instalación | Nueva Instalación | ||
| Actualización | |||
| Por Aplicación | Inteligencia, Vigilancia y Reconocimiento (ISR) | ||
| Mando y Control (C2) | |||
| Comunicación y Navegación | |||
| Guerra Electrónica (EW) | |||
| Control de Armas y Fuego | |||
| Dispositivos Portátiles | |||
| Otros | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Italia | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | |||
| Israel | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de sistemas embebidos militares para 2032?
Se prevé que el mercado de sistemas embebidos militares alcance los 3,62 mil millones de USD en 2032, creciendo a una CAGR del 9,31% de 2027 a 2032.
¿Qué componente crece más rápido hasta 2032?
El software es el componente de más rápido crecimiento, con una CAGR del 11,34% hasta 2032, impulsado por tiempos de ejecución de IA, middleware portátil y actualizaciones de software seguras.
¿Qué plataforma tiene el pronóstico de crecimiento más sólido?
Se prevé que las plataformas no tripuladas crezcan a una CAGR del 12,23% hasta 2032 a medida que aumenta la demanda de aeronaves no tripuladas, sistemas de superficie y municiones autónomas.
¿Cuál es la aplicación más grande para la computación de defensa embebida?
El ISR lideró las aplicaciones con una participación de ingresos del 28,55% en 2026 porque la vigilancia y el procesamiento de sensores requieren computación local persistente.
¿Qué región crece más rápido hasta 2032?
Se prevé que Asia-Pacífico crezca a una CAGR del 11,95% hasta 2032, respaldada por la modernización y los esfuerzos para desarrollar cadenas de suministro de computación doméstica de confianza.
¿Por qué son importantes los estándares abiertos para los sistemas embebidos militares?
MOSA y SOSA ayudan a los programas a utilizar módulos compatibles y actualizar la capacidad de procesamiento sin rediseñar la plataforma completa.