
Taille et part du marché des systèmes embarqués militaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.32 Milliards de dollars |
| Taille du Marché (2032) | 3.62 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.31 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
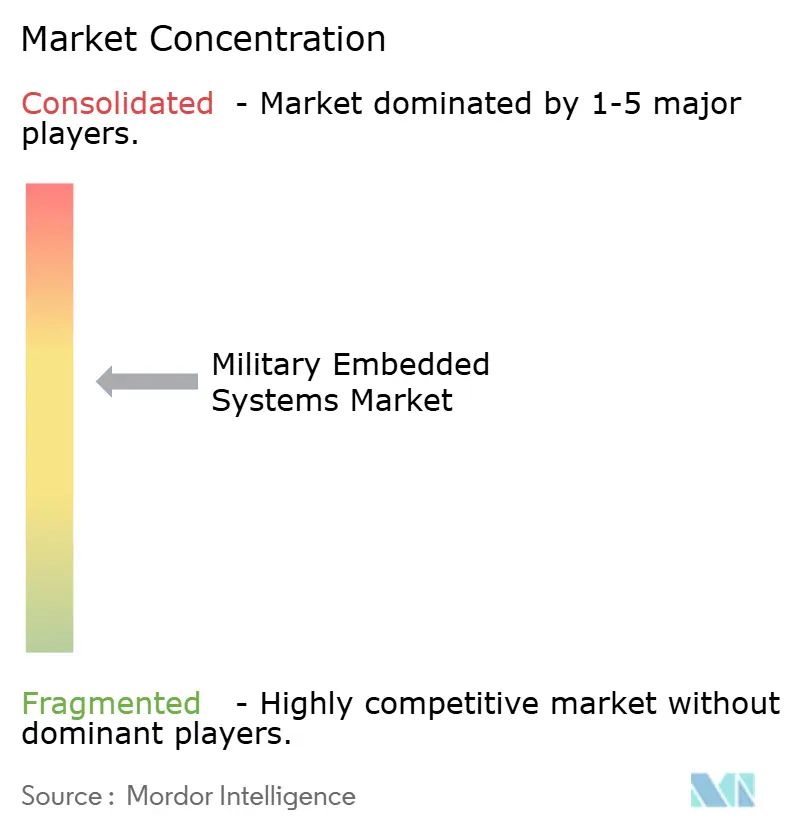
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes embarqués militaires par Mordor Intelligence
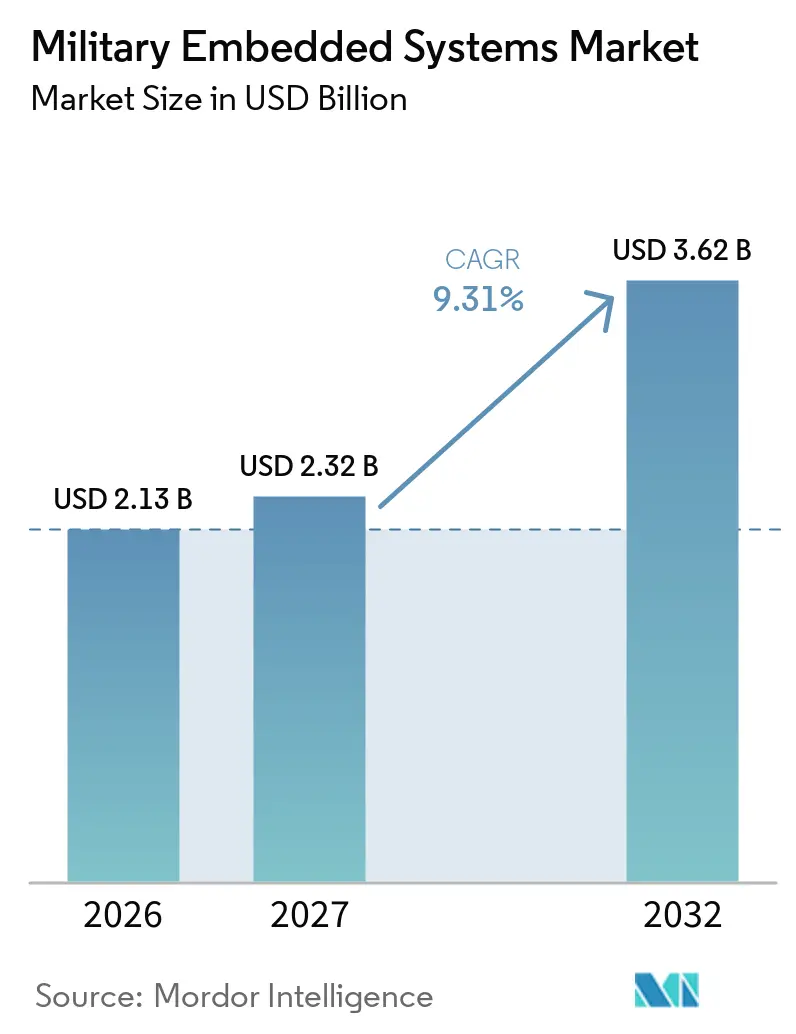
La taille du marché des systèmes embarqués militaires était évaluée à 2,13 milliards USD en 2026 et devrait croître de 2,32 milliards USD en 2027 pour atteindre 3,62 milliards USD d'ici 2032, à un CAGR de 9,31 % durant la période de prévision (2027-2032). La modernisation des plateformes accroît la demande en informatique durcie pour les opérations terrestres, aériennes, navales, spatiales et sans pilote. Les programmes ont de plus en plus besoin d'être traités au point d'utilisation, car les communications peuvent être limitées ou perturbées dans des environnements contestés. Les architectures ouvertes modifient les décisions d'achat, car les nouveaux modules physiques doivent prendre en charge des normes communes avant que les logiciels puissent être transférés entre plateformes. Les gouvernements accordent également une plus grande importance à l'approvisionnement national en semi-conducteurs de confiance, ce qui peut modifier les choix de fournisseurs selon les régions. Le marché des systèmes embarqués militaires favorise donc les fournisseurs qui combinent un matériel fiable, une intégration logicielle sécurisée et la conformité aux normes techniques ouvertes.
Points clés du rapport
- Par composant, le matériel détenait une part de revenus de 67,45 % en 2026, tandis que le logiciel devrait croître à un CAGR de 11,34 % jusqu'en 2032.
- Par plateforme, les systèmes terrestres détenaient une part de revenus de 43,56 % en 2026, tandis que les systèmes sans pilote devraient croître à un CAGR de 12,23 % jusqu'en 2032.
- Par type d'installation, les nouvelles installations représentaient 56,32 % des revenus en 2026, tandis que les mises à niveau devraient croître à un CAGR de 11,01 % jusqu'en 2032.
- Par application, le renseignement, la surveillance et la reconnaissance (ISR) détenaient une part de revenus de 28,55 % en 2026, tandis que la guerre électronique devrait croître à un CAGR de 11,21 % jusqu'en 2032.
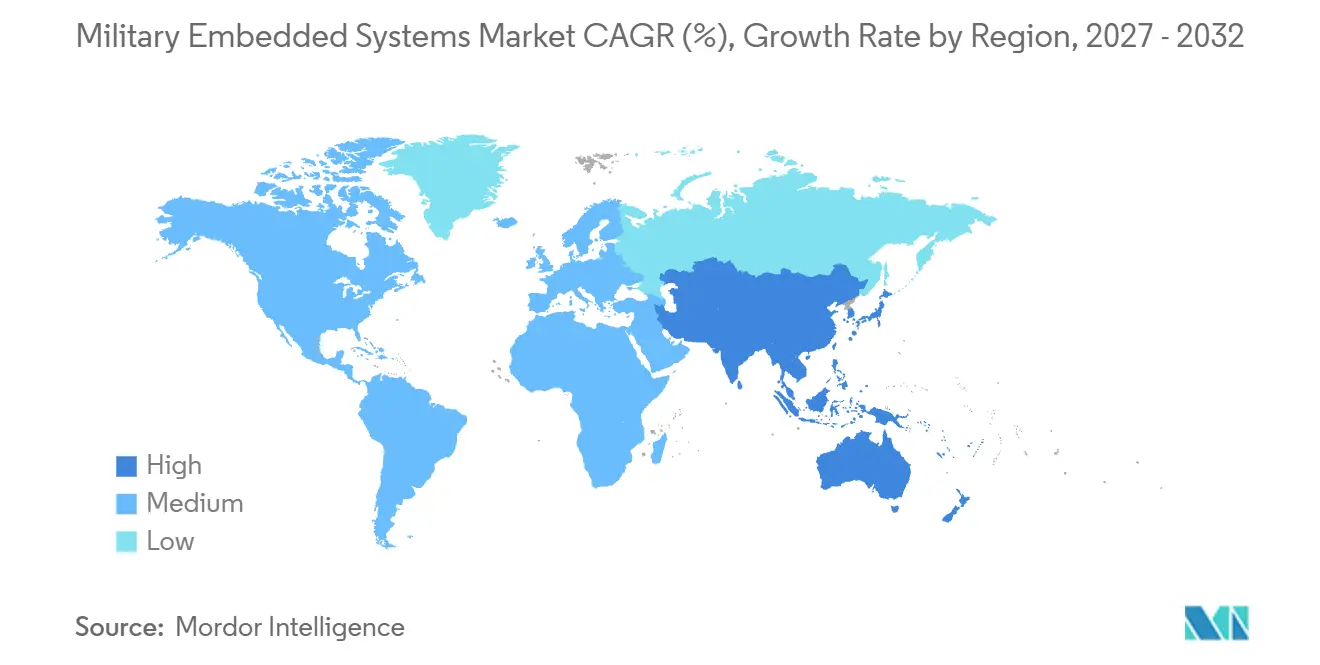
- Par géographie, l'Amérique du Nord détenait une part de revenus de 36,82 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 11,95 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives mondiales du marché des systèmes embarqués militaires
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modernisation de la défense et opérations multi-domaines | +2.50% | Mondial, porté par l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Inférence d'IA en périphérie tactique | +2.00% | Amérique du Nord, Asie-Pacifique en cœur, extension vers l'Europe | Court terme (≤ 2 ans) |
| Croissance des systèmes autonomes consommables et des essaims | +1.50% | Amérique du Nord, Asie-Pacifique en cœur | Moyen terme (2-4 ans) |
| Traitement résilient pour les réseaux refusés, perturbés, intermittents et limités | +1.20% | Mondial, notamment Indo-Pacifique et Europe de l'Est | Moyen terme (2-4 ans) |
| Charges de travail croissantes en guerre électronique et fusion de capteurs | +1.00% | Amérique du Nord, Europe, Moyen-Orient | Court terme (≤ 2 ans) |
| Adoption des semi-conducteurs commerciaux et des architectures ouvertes | +0.80% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Modernisation de la défense et opérations multi-domaines
Le marché des systèmes embarqués militaires bénéficie de la connexion par les forces armées d'un plus grand nombre d'actifs à travers les opérations terrestres, aériennes, maritimes, spatiales et démontées. Les concepts d'opérations multi-domaines exigent que les nœuds tactiques partagent des informations en temps opportun et contribuent à une image opérationnelle commune. Cette exigence accroît le besoin en traitement, communications sécurisées et gestion des données au sein des véhicules et des systèmes déployés. Rheinmetall AG a reçu un premier appel de commande initial de 1,88 milliard EUR (2,11 milliards USD) dans le cadre du dispositif TaWAN LBO en février 2025 pour équiper une division de la Bundeswehr d'une capacité de réseau tactique résistant aux interférences. Les programmes de modernisation favorisent les systèmes capables de traiter davantage de données tout en restant fiables dans des conditions d'exploitation difficiles. Ces programmes favorisent les systèmes modulaires pouvant être mis à jour sans remplacer l'intégralité de la plateforme.
Inférence d'IA en périphérie tactique
Le marché des systèmes embarqués militaires bénéficie de l'inférence d'IA locale dans des environnements à connectivité limitée. Les utilisateurs tactiques ont besoin de systèmes qui traitent les images, les signaux et d'autres flux de données de capteurs avec une faible latence tout en opérant dans des contraintes de taille, de poids, de puissance et de refroidissement. Leonardo DRS a présenté SAGEcore en octobre 2025 avec un traitement GPU durci, une fusion de données multi-capteurs conforme à SOSA, un chiffrement et des communications PACE pour plusieurs types de plateformes de défense.[1]Les charges de travail d'IA nécessitent un contrôle thermique, une bande passante mémoire et une planification prévisible plus importants que ce que de nombreuses conceptions embarquées traditionnelles peuvent fournir. Le marché des systèmes embarqués militaires exige également des architectures capables de prendre en charge de nouveaux modèles sans remplacement complet du système. Le ministère américain de la Défense a étendu son programme APFIT à 400 millions USD pour l'exercice budgétaire 2025, améliorant ainsi la voie d'accès pour les fournisseurs d'IA non traditionnels.
Croissance des systèmes autonomes consommables et des essaims
Le marché des systèmes embarqués militaires est soutenu par des plateformes autonomes à faible coût conçues pour opérer dans des conditions contestées avec des taux de pertes acceptables plus élevés. Ces systèmes nécessitent une informatique embarquée pour les boucles de décision, les communications collaboratives, la navigation et l'exécution des missions sans connectivité externe assurée. Le ministère américain de la Défense a fait progresser l'initiative Replicator vers sa première tranche capable de production de systèmes aériens sans pilote létaux en 2025. L3Harris Technologies, Inc. a lancé AMORPHOUS en février 2025 pour permettre à un seul opérateur de contrôler un grand nombre d'actifs autonomes hétérogènes. La pression pour contenir le coût unitaire peut limiter le durcissement de la sécurité et créer des vulnérabilités au sein de flottes plus importantes. Les agences d'acquisition pourraient donc accorder davantage d'importance aux exigences de qualification et de cybersécurité à mesure que ces systèmes se développent.
Charges de travail croissantes en guerre électronique et fusion de capteurs
Le marché des systèmes embarqués militaires se développe à mesure que la guerre électronique devient une exigence de traitement persistante sur les plateformes modernes. Les systèmes doivent examiner les signaux, identifier les menaces et s'adapter à l'évolution des conditions avec un temps limité pour le traitement central. Ces exigences accroissent le besoin de processeurs sécurisés capables d'exécuter des analyses de signaux complexes à proximité de l'utilisateur opérationnel. Les architectures ouvertes permettent de remplacer les modules de traitement sans reconcevoir le frontal radiofréquence, réduisant ainsi les coûts d'adaptation. The Open Group a publié l'édition 2.0, instantané 3, de l'architecture de référence SOSA en juin 2025, ajoutant des profils pour l'accélération matérielle, l'espace et les systèmes à énergie dirigée. L'intégration des données radar, SIGINT, électro-optiques, infrarouges et acoustiques accroît la demande en bus de données à haute vitesse et en châssis OpenVPX avancés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Longs cycles de qualification et de certification | -1.50% | Mondial, plus aigu en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Exposition cybernétique sur les nœuds périphériques distribués | -1.20% | Mondial | Court terme (≤ 2 ans) |
| Contraintes SWaP-C pour les plateformes dotées d'IA | -0.80% | Mondial, plus aigu pour les plateformes aéroportées et démontées | Moyen terme (2-4 ans) |
| Interopérabilité des systèmes hérités et dérive de configuration | -0.70% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Longs cycles de qualification et de certification
Le marché des systèmes embarqués militaires fait face à une adoption plus lente car la qualification peut prendre plus de temps que le cycle des semi-conducteurs commerciaux. L'assurance matérielle, la robustesse environnementale et la certification cryptographique peuvent collectivement prendre de 3 à 7 ans entre le choix du composant et son déploiement sur le terrain. Un processeur choisi au début de ce processus peut avoir 2 ou 3 générations de retard sur la technologie commerciale actuelle au moment de son homologation. Cet écart augmente le coût du cycle de vie et limite les performances disponibles pour les charges de travail d'IA. Le plan de modernisation logicielle du ministère de la Défense cherche à améliorer les pratiques de livraison, mais la qualification matérielle n'a pas suivi le même rythme. Le marché peut donc faire face à des retards dans l'adoption de processeurs plus efficaces.
Exposition cybernétique sur les nœuds périphériques distribués
Le marché des systèmes embarqués militaires doit faire face à une surface d'attaque cybernétique plus importante à mesure que les réseaux tactiques ajoutent des nœuds informatiques distribués. Chaque véhicule connecté, capteur ou dispositif opérationnel nécessite des contrôles de sécurité tout au long de sa conception, de son déploiement et de son utilisation. Le ministère de la Défense a annoncé le dispositif de gestion des risques de cybersécurité en septembre 2025, remplaçant les évaluations statiques par un processus en cinq phases couvrant la conception, la construction, les tests, l'intégration et les opérations. Ces contrôles peuvent augmenter la charge de conformité avant qu'un système entre en phase d'acquisition. Ils établissent également des exigences plus rigoureuses pour la maintenance logicielle tout au long du cycle de vie d'une plateforme. Les exigences de sécurité peuvent favoriser les fournisseurs établis qui proposent une surveillance continue et des pratiques de développement sécurisé. Cette même préoccupation peut ralentir un déploiement plus large là où les utilisateurs opérationnels ont besoin d'une intégration rapide de nouveaux nœuds périphériques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : la dynamique du logiciel redéfinit la chaîne de valeur embarquée
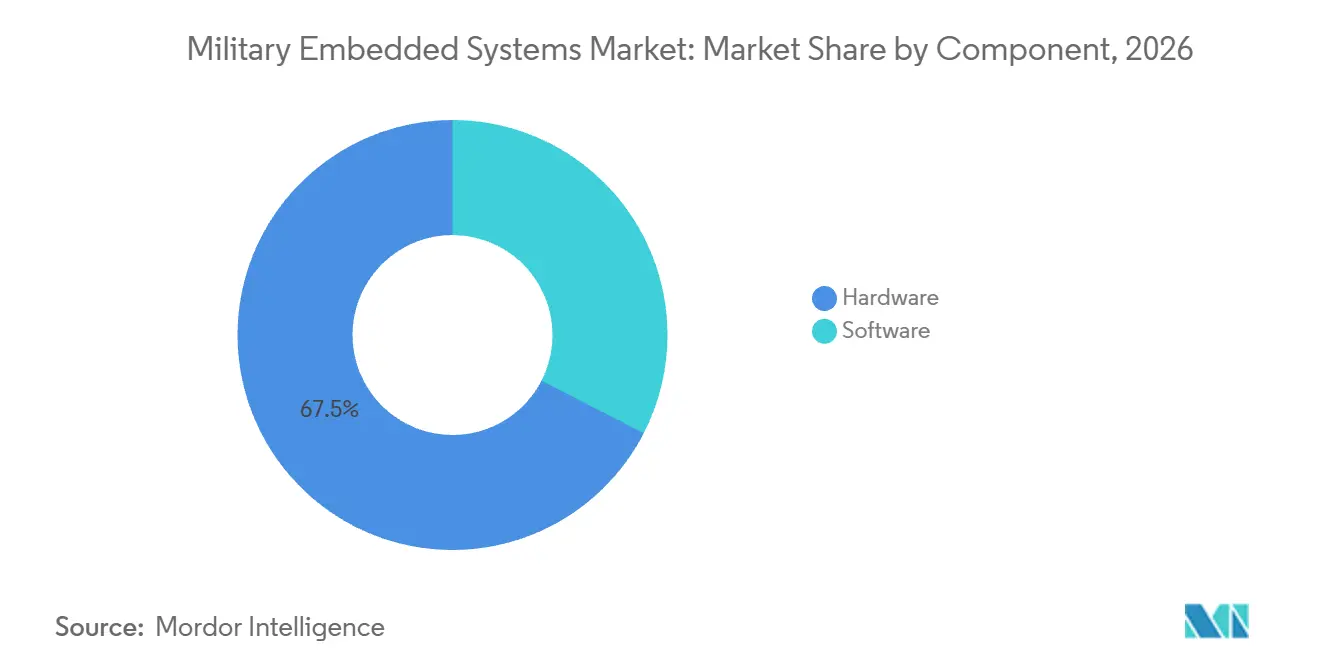
Le matériel représentait 67,45 % de la part du marché des systèmes embarqués militaires en 2026, reflétant le coût des processeurs durcis, des fonds de panier, des alimentations électriques et des modules d'entrée-sortie. Les systèmes terrestres, navals et aéroportés nécessitent chacun des composants capables de résister aux vibrations, aux fluctuations de température et aux interférences électromagnétiques. Les programmes aéroportés sont particulièrement gourmands en matériel car ils nécessitent des conceptions à refroidissement par conduction, une haute fiabilité et un traitement déterministe. La couche matérielle reste essentielle car les normes ouvertes exigent des modules physiques compatibles avant que les logiciels réutilisables puissent être déployés. Le secteur des systèmes embarqués militaires dépend également de fournisseurs de matériel capables de satisfaire aux exigences de qualification de défense. L'utilisation croissante de nouvelles configurations OpenVPX soutient la demande de remplacement des anciens systèmes installés. Il en résulte une base matérielle durable même si une plus grande partie de la valeur du programme se déplace vers des capacités définies par logiciel.
Le logiciel devrait croître à un CAGR de 11,34 % jusqu'en 2032, le taux le plus élevé parmi les catégories de composants. La croissance est soutenue par les environnements d'exécution d'IA et d'apprentissage automatique conçus pour les GPU durcis et les intergiciels qui fonctionnent avec différents fournisseurs de matériel. Les intergiciels conformes à FACE et les approches de systèmes ouverts modulaires améliorent la portabilité des logiciels sur les plateformes qualifiées. L'équipe d'analyse de reprogrammation de l'armée américaine soutient les outils de mise à jour des logiciels de mission de guerre électronique sur les systèmes déployés. Les logiciels peuvent être révisés plus souvent que l'équipement sous-jacent, ce qui rend les relations de maintenance importantes sur de longues durées de programme. Les exigences CMMC peuvent élever les barrières à l'entrée pour les petits fournisseurs qui ne disposent pas de processus de développement sécurisé matures. Ces facteurs renforcent le rôle du logiciel sur le marché des systèmes embarqués militaires.

Par plateforme : la prédominance des systèmes sans pilote réordonne les priorités d'intégration des systèmes
Les systèmes terrestres représentaient 43,56 % des revenus en 2026, car les véhicules blindés, les systèmes de missiles et les postes de commandement mobiles utilisent chacun plusieurs sous-systèmes embarqués. Leur base installée crée une demande continue en processeurs, modules de communication, interfaces de capteurs et informatique de mission. Le système de couche terrestre de l'armée américaine pour les brigades de combat a reçu 269,50 millions USD de financement pour la recherche, le développement, les tests et l'évaluation entre les exercices budgétaires 2020 et 2025. Les plateformes aéroportées ont une valeur plus élevée par unité car les besoins en certification de sécurité et en débit de capteurs sont exigeants. Les plateformes navales et spatiales occupent des positions plus modestes mais nécessitent une électronique très fiable. Les normes SOSA incluent désormais des profils de slots matériels dédiés aux applications spatiales. Ces caractéristiques maintiennent les systèmes terrestres comme la plus grande catégorie de plateformes sur le marché des systèmes embarqués militaires.
Les plateformes sans pilote devraient se développer à un CAGR de 12,23 % jusqu'en 2032, le taux le plus rapide parmi les plateformes. La croissance provient des véhicules aériens sans pilote des groupes 1 à 3, des véhicules de surface et sous-marins sans pilote, et des munitions rôdeuses consommables. Curtiss-Wright a reçu un contrat IDIQ de 31 millions USD de la marine américaine en juin 2025 pour des processeurs de mission aéroportés basés sur MOSA pour les aéronefs MQ-4C Triton et PMA-290.[2] La configuration comprend des ordinateurs monocarte, des modules informatiques embarqués haute performance, des cartes GPU et des commutateurs réseau dans une architecture alignée sur SOSA. La demande est en hausse car ces systèmes ont besoin d'un traitement local pour l'autonomie et l'analyse des capteurs. Une voie commune de navigabilité pour les algorithmes de décision autonomes reste limitée. Cela peut créer une incertitude de calendrier même là où la demande opérationnelle est forte.
Par type d'installation : l'accélération des mises à niveau remet en question les hypothèses héritées
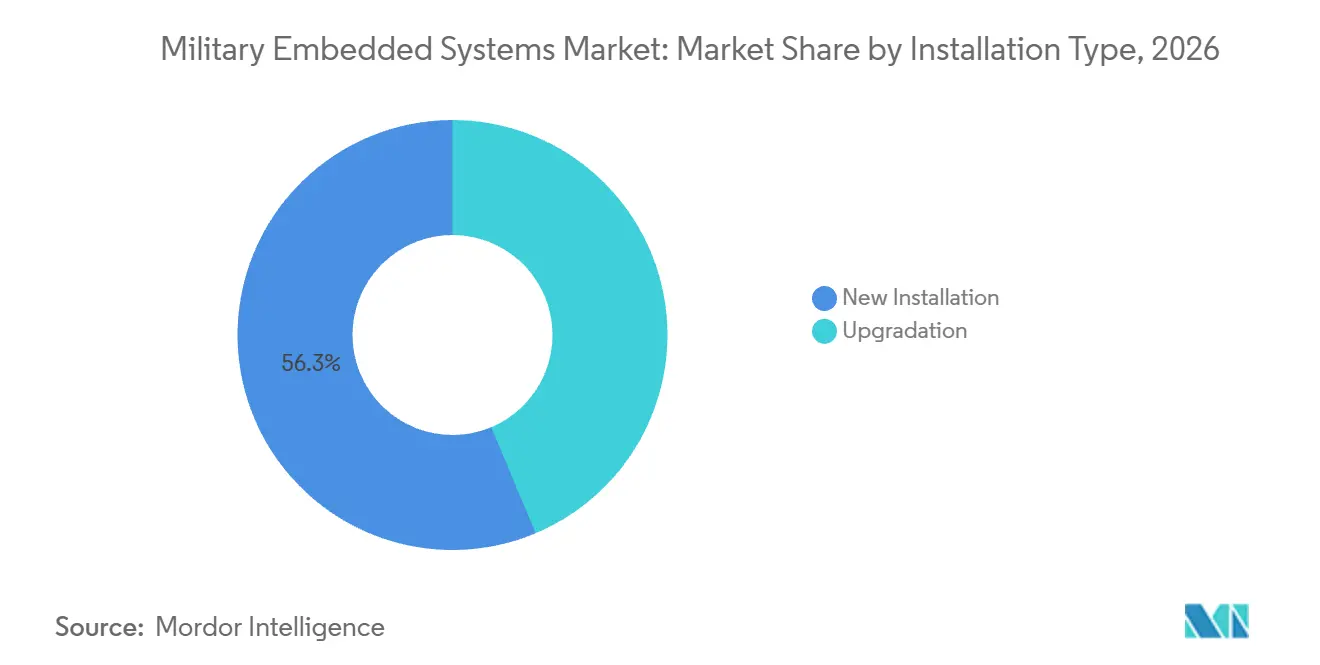
Les nouvelles installations représentaient 56,32 % des revenus en 2026, soutenues par des programmes en construction neuve dans les pays de l'OTAN, les alliés indo-pacifiques et les États-Unis. Les nouvelles plateformes peuvent intégrer des architectures informatiques actuelles dès le départ au lieu de s'adapter aux interfaces existantes. Les crédits pour l'exercice budgétaire 2025 ont soutenu de nouveaux démarrages dans des conditions définies et ont donné aux bureaux de programme plus de latitude pour adopter de nouvelles conceptions informatiques. Les installations aéroportées et navales ont la valeur informatique embarquée la plus élevée par système car elles nécessitent une redondance et une intégration complexe des capteurs. Leurs conceptions nécessitent également des interfaces validées pour les opérations critiques pour la sécurité. Le marché des systèmes embarqués militaires continue de voir une demande substantielle des programmes d'acquisition de plateformes. Ces installations établissent la base matérielle pour les mises à niveau logicielles ultérieures et les insertions technologiques.
Les mises à niveau devraient croître à un CAGR de 11,01 % jusqu'en 2032, car les semi-conducteurs commerciaux évoluent plus vite que les cycles de remplacement des plateformes de défense. Les aéronefs avec équipage et les navires de surface peuvent rester en service pendant 30 à 40 ans, créant un besoin continu de remplacement des cartes de traitement. Les systèmes navals et aéroportés hérités nécessitent des insertions informatiques ciblées qui préservent la compatibilité matérielle et logicielle établie. Cette approche maintient la continuité du système tout en fournissant une capacité de traitement de génération actuelle. Les exigences MOSA peuvent imposer que les cartes de remplacement suivent des normes ouvertes. Ce besoin peut également entraîner des mises à jour du fond de panier dans le cadre d'un effort de mise à niveau plus large. Ce schéma maintient les cartes qualifiées en demande à mesure que les logiciels de mission et les charges de capteurs évoluent. Le marché des systèmes embarqués militaires bénéficie donc d'une demande récurrente sans nécessiter une refonte complète de la plateforme.
Par application : la demande en guerre électronique s'élargit à tous les domaines
L'ISR a capturé 28,55 % des revenus des systèmes embarqués militaires en 2026 car les missions de surveillance nécessitent une collecte persistante et un traitement rapide dans plusieurs domaines. L'inférence d'IA est de plus en plus intégrée dans les charges utiles ISR pour soutenir la reconnaissance de formes et l'identification de cibles plus près du capteur. Aitech a présenté le GPU GPGPU A230 Vortex AI en août 2025 pour l'analyse en quasi-temps réel et la reconnaissance automatisée de cibles au niveau du véhicule. Cette approche peut réduire le délai associé à l'envoi de données vers des systèmes cloud distants. Le C2, la communication et la navigation sont également des catégories importantes car les plateformes doivent connecter les formes d'onde héritées et les réseaux de données à protocole internet plus récents. Les équipements portables restent plus modestes mais se développent avec la modernisation du combattant. Le marché des systèmes embarqués militaires continue de s'appuyer sur l'ISR comme principal moteur de la demande en processeurs.
La guerre électronique devrait croître à un CAGR de 11,21 % jusqu'en 2032, ce qui en fait l'application à la croissance la plus rapide. Elbit Systems a reçu un contrat de 1,64 milliard USD en août 2025 pour un client européen couvrant la guerre électronique terrestre en réseau, le SIGINT et le COMINT, les systèmes sans pilote et un réseau de numérisation militaire.[3] Elle a également reçu un contrat de modernisation européen de 1,40 milliard USD en mai 2026 incluant la guerre électronique en réseau et les systèmes autonomes. La guerre électronique et l'ISR utilisent de plus en plus le matériel CMOSS et SOSA partagé. Cela augmente la valeur d'une conformité précoce aux normes pour les fournisseurs de modules. Cela soutient également des conceptions de processeurs communs pouvant être utilisés dans des systèmes de mission connexes.
Analyse géographique
L'Amérique du Nord détenait 36,82 % de la part du marché des systèmes embarqués militaires en 2026, soutenue par les budgets de défense, les programmes de modernisation et la politique d'architecture ouverte. Les règles d'acquisition américaines exigent de plus en plus des approches de systèmes ouverts modulaires dans les programmes concernés. L'adoption de SOSA par l'armée de l'air, l'armée de terre et la marine crée une voie plus claire pour le renouvellement itératif de l'informatique. Northrop Grumman a été sélectionné pour le véhicule contractuel ATSP5 sur 10 ans de la Defense Microelectronics Activity en février 2026. Ce véhicule a un plafond de 25,30 milliards USD réparti entre 10 entreprises et est conçu pour accélérer la livraison de microélectronique de qualité militaire. Les résolutions de continuité peuvent restreindre le financement des nouveaux démarrages et réduire la visibilité sur les contrats pluriannuels. Cela peut créer une variabilité des revenus pour les maîtres d'œuvre malgré des besoins de modernisation soutenus.
L'Asie-Pacifique devrait croître à un CAGR de 11,95 % jusqu'en 2032, le taux le plus élevé parmi les régions géographiques. La région combine des programmes nationaux de semi-conducteurs, la modernisation de la défense et des efforts pour réduire la dépendance aux chaînes d'approvisionnement occidentales. La Chine développe des capacités nationales en GPU et en système sur puce après que les restrictions à l'exportation ont affecté l'accès aux technologies étrangères. L'Inde soutient les fournisseurs nationaux dans le cadre de son initiative Make in India tout en qualifiant des équipements informatiques importés pour les programmes d'aéronefs Tejas. Le Japon, la Corée du Sud et l'Australie sont plus étroitement alignés sur les normes d'architecture ouverte américaines. Ces différentes voies d'approvisionnement créent des opportunités variées sur le marché.
L'Europe connaît une demande plus forte à mesure que les gouvernements numérisent les forces terrestres et augmentent les achats de défense. L'objectif de dépenses de défense de l'OTAN à 2 % du PIB est lié à des programmes qui nécessitent de l'informatique montée sur véhicule, des communications et une intégration de capteurs. L'appel de commande TaWAN LBO de Rheinmetall de 1,88 milliard EUR (2,11 milliards USD) en 2025 démontre l'investissement dans une infrastructure de réseau tactique sécurisée. La demande au Moyen-Orient se concentre sur Israël, les Émirats arabes unis et l'Arabie saoudite, portée par des programmes nationaux et des importations. L'Amérique du Sud reste plus modeste, le Brésil menant un ensemble limité d'activités de modernisation et de partenariats bilatéraux. Le marché des systèmes embarqués militaires en Europe restera probablement lié à la modernisation globale des forces plutôt qu'à des achats de processeurs autonomes. Cela soutient des opportunités continues pour les fournisseurs de systèmes embarqués qui répondent aux besoins d'interopérabilité et de sécurité.
Paysage concurrentiel
Le marché des systèmes embarqués militaires est modérément concentré car un groupe de maîtres d'œuvre de défense intégrés verticalement capte une grande partie des revenus au niveau des programmes. L3Harris Technologies, Inc., BAE Systems plc, Curtiss-Wright Corporation, Mercury Systems, Inc. et General Dynamics Corporation sont en concurrence aux côtés de fournisseurs spécialisés tels que Leonardo S.p.A., Elbit Systems Ltd., Advantech Co., Ltd. et Kontron AG. Les maîtres d'œuvre intègrent les plateformes, les systèmes de mission et l'accès aux clients. Les entreprises spécialisées se disputent les positions de cartes processeurs, châssis, stockage et autres sous-systèmes au sein de ces programmes. La transition vers MOSA et SOSA est un facteur de différenciation central car les appels d'offres spécifient de plus en plus la conformité aux normes. Le consortium SOSA de The Open Group compte 170 organisations membres et fournit un cadre technique commun pour les systèmes ouverts. Les fournisseurs qui se qualifient tôt peuvent améliorer leur accès aux nouveaux programmes.
La sélection de Northrop Grumman pour ATSP5 illustre l'importance de la rapidité de contractualisation autant que de la capacité technologique. L'entreprise indique que ce véhicule est destiné à raccourcir le processus de la proposition à l'attribution pour la microélectronique militaire à 80-90 jours. Mercury Systems, Inc. démontre comment des positions spécialisées peuvent générer des revenus récurrents sur plusieurs programmes connexes. Le marché récompense ces positions lorsque les fournisseurs maintiennent la compatibilité de format et de performance. La gestion thermique, les accélérateurs d'IA tolérants aux radiations et le traitement à énergie dirigée restent des domaines où les fournisseurs peuvent se différencier.
Des entreprises d'IA non traditionnelles entrent sur le marché des systèmes embarqués militaires par le biais de programmes de prototypage rapide et d'accords de transaction autres. Leur rôle est croissant car les agences d'acquisition ont besoin de solutions informatiques d'IA capables d'évoluer plus rapidement que les cycles d'acquisition traditionnels. La conformité avec le CMMC et le cadre de risque cybernétique du ministère de la Défense peut néanmoins favoriser les fournisseurs établis disposant de pratiques de développement sécurisé matures. La concurrence restera liée à la conception thermique fiable, à la conformité cybernétique, aux relations avec les programmes et à l'alignement sur les normes. La structure des fournisseurs combine donc de grands intégrateurs avec des entreprises de composants spécialisées.
Leaders du secteur des systèmes embarqués militaires
-
BAE Systems plc
-
Curtiss-Wright Corporation
-
L3Harris Technologies, Inc.
-
General Dynamics Corporation
-
Mercury Systems, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Août 2026 : Curtiss-Wright Corporation a obtenu 40 millions USD de contrats auprès de Leidos, Inc., pour fournir des systèmes d'actionnement électromécanique et d'informatique de mission pour le programme de capacité de protection contre les tirs indirects de l'armée américaine.
- Mai 2026 : Mercury Systems, Inc., leader mondial de l'électronique aérospatiale et de défense, a annoncé un contrat pluriannuel avec Blue Raven, un distributeur de premier plan du secteur de la défense, pour livrer 1 000 serveurs RTBX06 BuiltSECURE™.
- Février 2026 : Curtiss-Wright Corporation a été sélectionné par The Boeing Company pour fournir la technologie d'ordinateur de mission pour le programme de rafraîchissement technologique et d'obsolescence du poste de pilotage du C-17 Globemaster III de l'armée de l'air américaine.
Périmètre du rapport mondial sur le marché des systèmes embarqués militaires
Le marché des systèmes embarqués militaires comprend des solutions matérielles et logicielles informatiques spécialisées qui soutiennent le traitement critique de mission, le contrôle, la communication et la prise de décision sur les plateformes militaires et les applications de défense. Le périmètre inclut les systèmes embarqués déployés sur de nouvelles plateformes militaires ainsi que pour la mise à niveau et la modernisation des systèmes de défense existants. Ces systèmes soutiennent le traitement des données en temps réel, la fusion de capteurs, l'IA en périphérie et les opérations dans des environnements militaires exigeants.
Le marché des systèmes embarqués militaires est segmenté par composant, plateforme, type d'installation, application et géographie. Par composant, le marché est segmenté en matériel et logiciel. Par plateforme, le marché est segmenté en terrestre, aéroporté, naval, sans pilote et spatial. Par type d'installation, le marché est segmenté en nouvelle installation et mise à niveau. Par application, le marché est segmenté en renseignement, surveillance et reconnaissance (ISR), commandement et contrôle (C2), communication et navigation, guerre électronique (EW), contrôle des armes et du tir, équipements portables et autres. Le rapport couvre également les tailles de marché et les prévisions pour le marché des systèmes embarqués militaires dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
| Matériel |
| Logiciel |
| Terrestre |
| Aéroporté |
| Naval |
| Sans pilote |
| Spatial |
| Nouvelle installation |
| Mise à niveau |
| Renseignement, surveillance et reconnaissance (ISR) |
| Commandement et contrôle (C2) |
| Communication et navigation |
| Guerre électronique (EW) |
| Contrôle des armes et du tir |
| Équipements portables |
| Autres |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | ||
| Israël | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par composant | Matériel | ||
| Logiciel | |||
| Par plateforme | Terrestre | ||
| Aéroporté | |||
| Naval | |||
| Sans pilote | |||
| Spatial | |||
| Par type d'installation | Nouvelle installation | ||
| Mise à niveau | |||
| Par application | Renseignement, surveillance et reconnaissance (ISR) | ||
| Commandement et contrôle (C2) | |||
| Communication et navigation | |||
| Guerre électronique (EW) | |||
| Contrôle des armes et du tir | |||
| Équipements portables | |||
| Autres | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Royaume-Uni | ||
| France | |||
| Allemagne | |||
| Italie | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | |||
| Israël | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des systèmes embarqués militaires d'ici 2032 ?
Le marché des systèmes embarqués militaires devrait atteindre 3,62 milliards USD d'ici 2032, avec un CAGR de 9,31 % de 2027 à 2032.
Quel composant connaît la croissance la plus rapide jusqu'en 2032 ?
Le logiciel est le composant à la croissance la plus rapide, avec un CAGR de 11,34 % jusqu'en 2032, porté par les environnements d'exécution d'IA, les intergiciels portables et les mises à jour logicielles sécurisées.
Quelle plateforme présente les prévisions de croissance les plus solides ?
Les plateformes sans pilote devraient croître à un CAGR de 12,23 % jusqu'en 2032, la demande augmentant pour les aéronefs sans pilote, les systèmes de surface et les munitions autonomes.
Quelle est la principale application pour l'informatique de défense embarquée ?
L'ISR a dominé les applications avec une part de revenus de 28,55 % en 2026, car la surveillance et le traitement des capteurs nécessitent une informatique locale persistante.
Quelle région connaît la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait croître à un CAGR de 11,95 % jusqu'en 2032, soutenue par la modernisation et les efforts de développement de chaînes d'approvisionnement informatiques nationales de confiance.
Pourquoi les normes ouvertes sont-elles importantes pour les systèmes embarqués militaires ?
MOSA et SOSA aident les programmes à utiliser des modules compatibles et à mettre à jour la capacité de traitement sans reconcevoir l'intégralité de la plateforme.