
Tamanho e Participação do Mercado de Fibra de Aramida Militar
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.56 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.20 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.13 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fibra de Aramida Militar por Mordor Intelligence
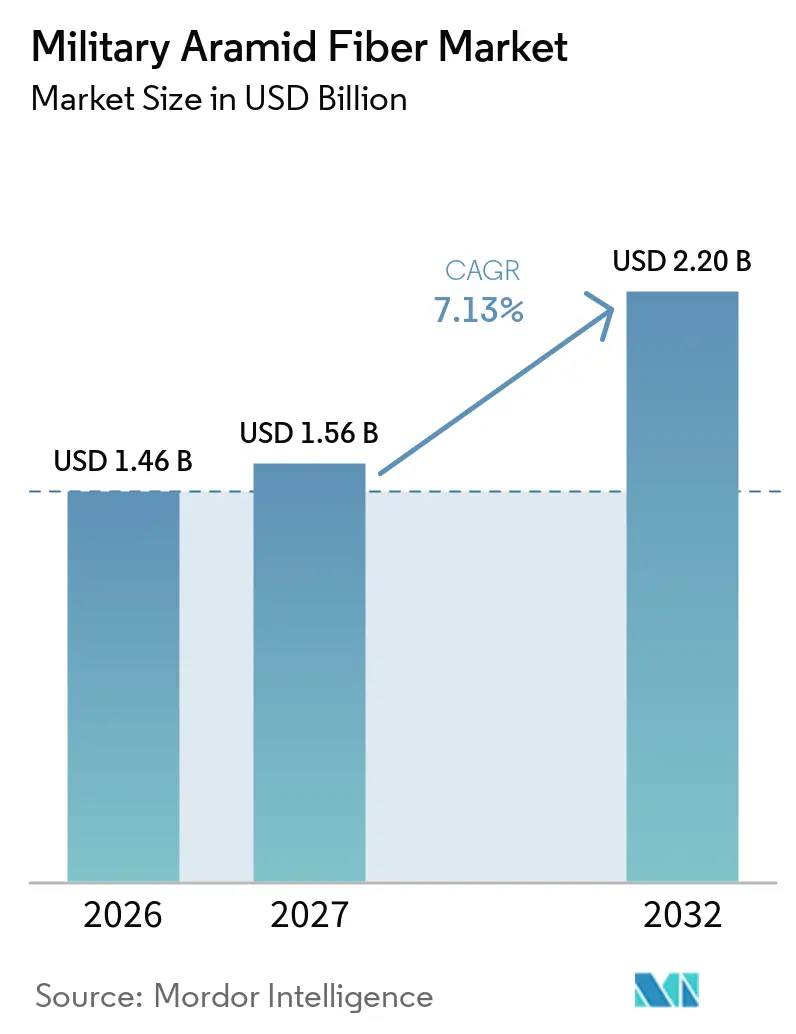
O tamanho do Mercado de Fibra de Aramida Militar foi avaliado em 1,46 bilhões de USD em 2026 e estima-se que cresça de 1,56 bilhões de USD em 2027 para atingir 2,20 bilhões de USD até 2032, a um CAGR de 7,13% durante o período de previsão (2027-2032). As aquisições de defesa tratam cada vez mais as especificações de fibras de alto desempenho como um requisito de segurança de fornecimento, e não como uma compra de material rotineira realizada tardiamente no ciclo de equipamentos. O mercado de fibra de aramida militar se beneficia de contratos plurianuais para sistemas de soldados e plataformas protegidas, que estabelecem especificações de fibra, requisitos de teste e expectativas de fornecimento muito antes do início das entregas. Os governos dos países da NATO, do Indo-Pacífico e de outras economias de defesa estão ampliando os programas de proteção pessoal, sustentando uma base de demanda mais estável do que muitos usos industriais de fibras e reduzindo a dependência de compras isoladas. Os produtores estão respondendo por meio de trabalhos de qualificação, grades especiais e matérias-primas de menores emissões, enquanto os compradores avaliam desempenho, segurança de fornecimento, requisitos de ciclo de vida e a disponibilidade prática de material qualificado. A concorrência do polietileno de ultra-alto peso molecular, cerâmicas e blindagem híbrida continua sendo relevante onde o menor peso do sistema é a prioridade, particularmente em projetos de blindagem que combinam vários materiais. Para o mercado de fibra de aramida militar, isso torna a qualificação de materiais e a continuidade do fornecimento tão relevantes quanto o desempenho da fibra.
Principais Conclusões do Relatório
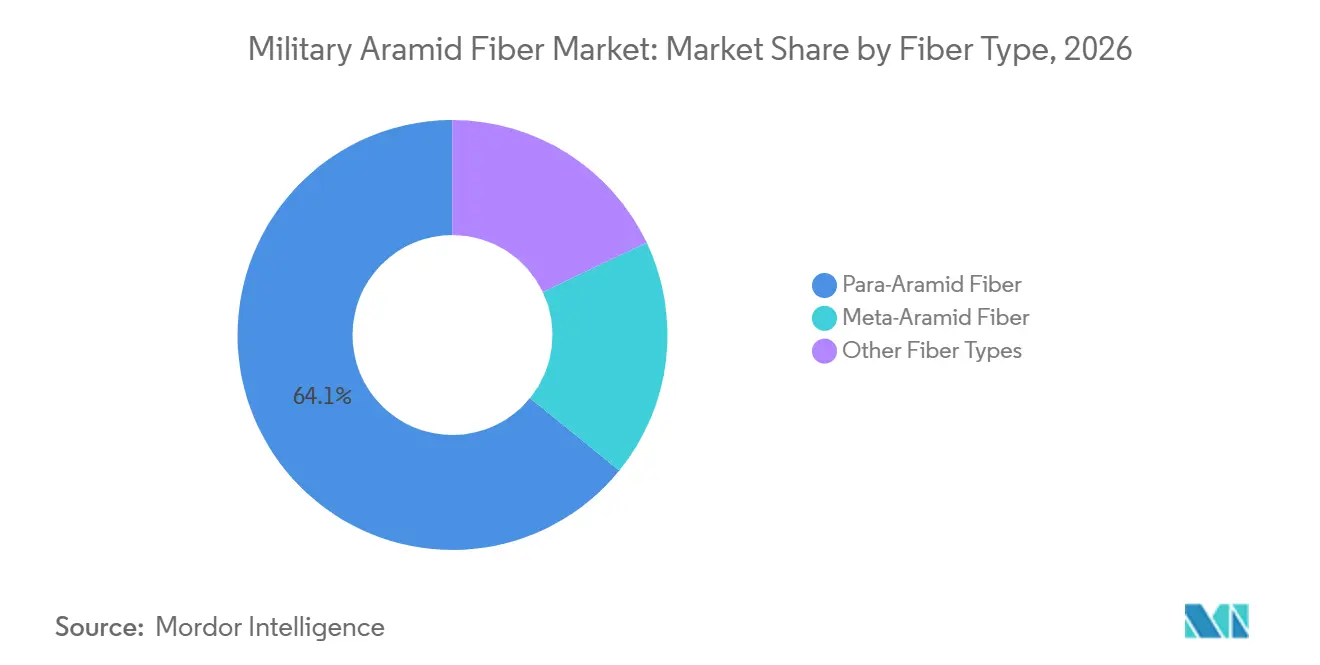
- Por tipo de fibra, a fibra de para-aramida detinha 64,14% da participação do mercado de fibra de aramida militar em 2026, enquanto a fibra de meta-aramida tem previsão de avançar a um CAGR de 7,74% até 2032.
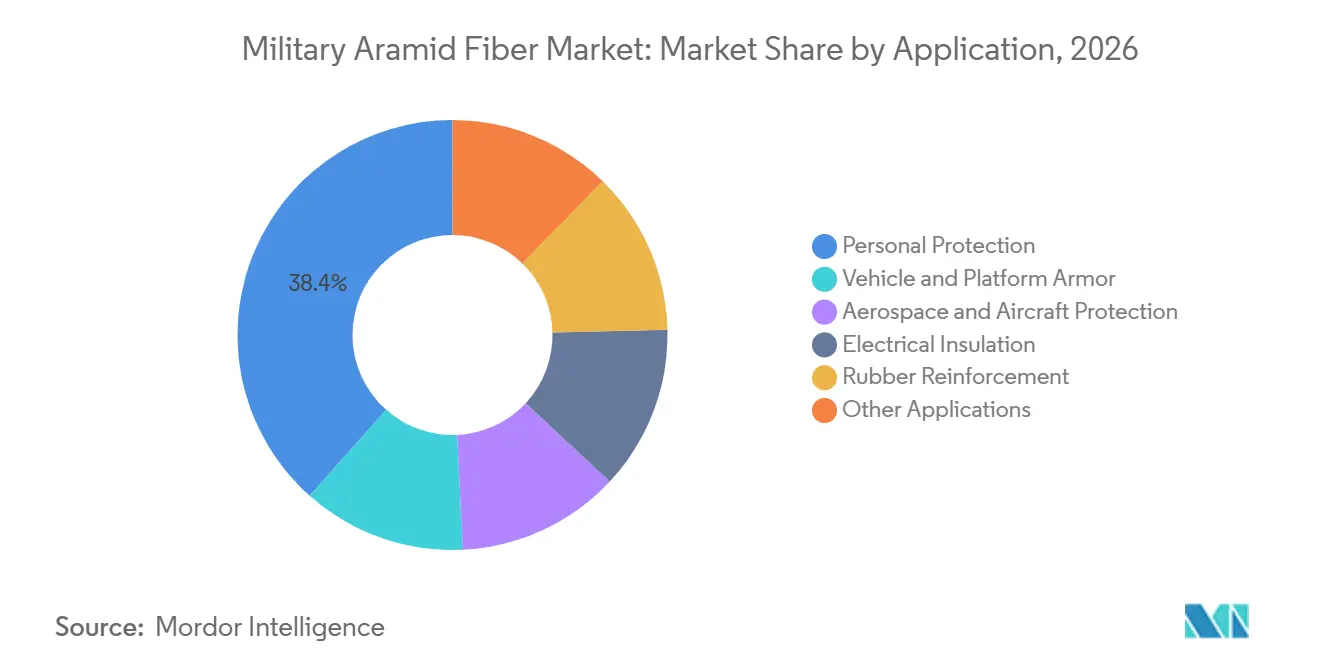
- Por aplicação, a proteção pessoal detinha 38,45% da participação do mercado de fibra de aramida militar em 2026, enquanto a blindagem de veículos e plataformas tem previsão de avançar a um CAGR de 8,15% até 2032.
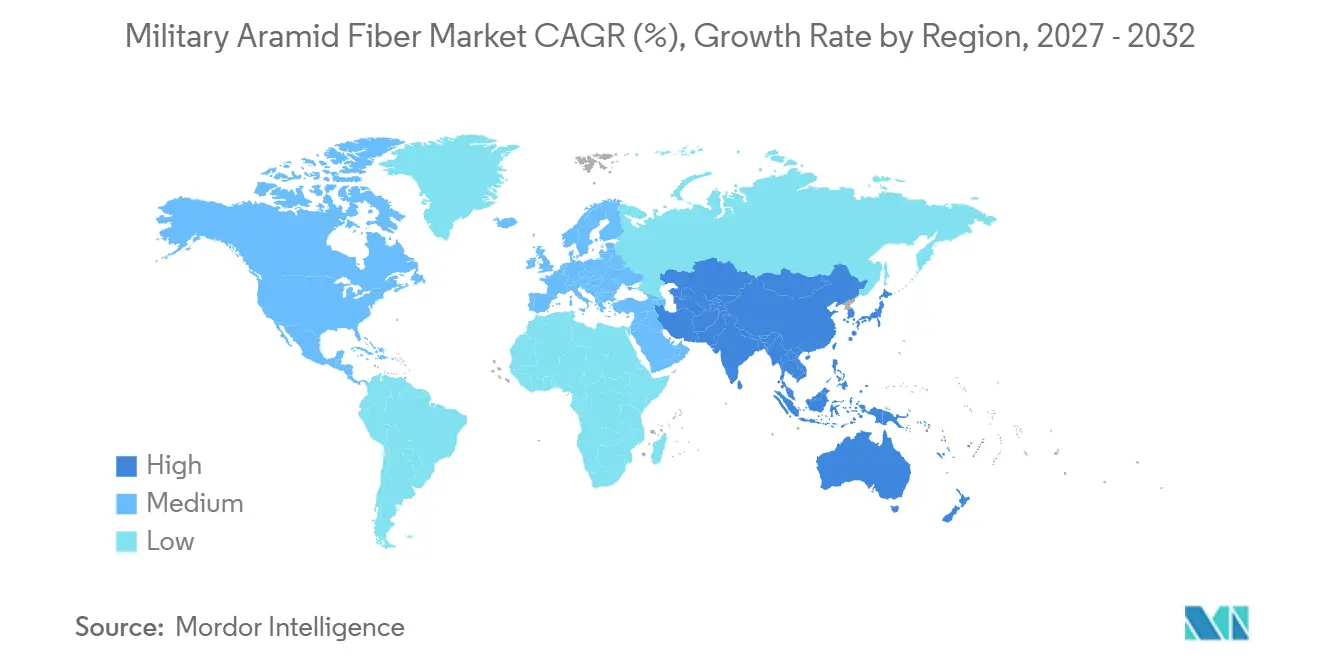
- Por geografia, a Ásia-Pacífico detinha 37,18% da participação do mercado de fibra de aramida militar em 2026 e tem previsão de avançar a um CAGR de 8,02% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento das Aquisições de Defesa e Modernização da Proteção do Soldado | +2.4% | Global, liderado pela América do Norte, núcleo da APAC (Índia, Japão, Coreia do Sul) | Curto prazo (≤ 2 anos) |
| Redução de Peso dos Sistemas de Blindagem para Mobilidade e Carga Útil | +1.7% | América do Norte e UE, com expansão para a APAC | Médio prazo (2–4 anos) |
| Expansão da Aviação Militar, VANTs e Plataformas Não Tripuladas | +1.2% | Global, com adoção antecipada na América do Norte e na China | Médio prazo (2–4 anos) |
| Evolução dos Perfis de Ameaças Balísticas, de Fragmentação e de Drones | +0.9% | Global, com urgência elevada na Europa e na APAC | Curto prazo (≤ 2 anos) |
| Qualificação Doméstica e Localização do Fornecimento Estratégico de Fibra | +0.7% | Núcleo da APAC (Coreia do Sul, Índia), com expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento das Aquisições de Defesa e Modernização da Proteção do Soldado
A expansão dos orçamentos de defesa nos países da NATO e no Indo-Pacífico está sustentando programas de aquisição mais longos para coletes balísticos, capacetes balísticos e sistemas de transporte de carga de combate, com a seleção de materiais considerada em conjunto com os testes de sistemas e a disponibilidade de equipamentos. O mercado de fibra de aramida militar está vinculado a esses programas porque os requisitos de proteção frequentemente especificam propriedades de materiais que os sistemas de para-aramida e aramida híbrida podem atender em configurações de equipamentos estabelecidas. As equipes de aquisição estão utilizando acordos de fornecimento mais longos para reduzir o risco de interrupções na disponibilidade de fibra qualificada, especialmente quando um programa exige um material especificado que não pode ser facilmente substituído. Essa abordagem oferece aos produtores uma visão mais clara da demanda antes que o equipamento acabado chegue aos usuários e permite que os fornecedores de blindagem planejem a produção com base em requisitos técnicos definidos. O programa de reforço da defesa do Japão inclui proteção pessoal, sistemas não tripulados e programas de mísseis que utilizam fibras de alto desempenho em diferentes pontos de suas cadeias de fornecimento e ao longo de diferentes ciclos de vida de equipamentos. A estrutura contratual resultante sustenta uma base de demanda mais duradoura para o mercado de fibra de aramida militar do que compras únicas de equipamentos, mesmo quando os cronogramas de pedidos individuais variam.
Redução de Peso dos Sistemas de Blindagem para Mobilidade e Carga Útil
Os equipamentos de proteção podem adicionar mais de 40 kg à carga de um soldado desmontado totalmente equipado, o que pode reduzir a resistência, afetar o movimento e aumentar o risco de lesões musculoesqueléticas durante operações prolongadas. Os sistemas de painéis veiculares de para-aramida podem reduzir o peso em 30% a 60% em comparação com soluções equivalentes em aço em projetos em camadas, oferecendo aos projetistas de veículos maior flexibilidade na distribuição da massa pela plataforma. Uma avaliação revisada por pares de 2025 constatou que uma configuração híbrida de Twaron e polietileno de ultra-alto peso molecular atendeu aos requisitos de proteção de Nível I do Acordo de Padronização da NATO (STANAG) 4569, mantendo a integridade estrutural nas configurações de peso areal testadas. A Teijin Limited lançou o Twaron Next em novembro de 2025 com desempenho mecânico comparável ao Twaron padrão e emissões de dióxido de carbono 25% menores do que a média do setor. Essas características oferecem às equipes de aquisição uma forma de considerar os requisitos de mobilidade, durabilidade e ambientais juntamente com o desempenho balístico ao avaliar alternativas de equipamentos. O mercado de fibra de aramida militar também pode se beneficiar da menor massa de blindagem, permitindo veículos táticos mais leves, sistemas de sensores vestíveis e projetos de veículos terrestres não tripulados que, de outra forma, enfrentariam limitações de carga útil.
Expansão da Aviação Militar, Veículos Aéreos Não Tripulados e Plataformas Não Tripuladas
O crescimento dos sistemas não tripulados cria um canal de demanda baseado em frotas de plataformas maiores, em vez da intensidade de material de plataformas tripuladas individuais, alterando o padrão de demanda por materiais compósitos. Os painéis compósitos reforçados com aramida podem ser utilizados em estruturas de sistemas aéreos não tripulados táticos onde baixo peso, resistência a impactos e redução da assinatura de radar são considerações importantes de projeto. Um estudo revisado por pares de 2024 relatou que compósitos de polipropileno e polietileno reforçados com fibras de aramida modificadas com dióxido de silício registraram um aumento de 20% na resistência à tração e uma melhoria de 36% a 52% no módulo para coberturas de corpo de pequenos veículos aéreos não tripulados. Mesmo um conteúdo modesto de aramida por unidade pode se acumular quando os programas de aquisição se expandem para grandes frotas, especialmente quando um programa exige estruturas de substituição e peças sobressalentes. A aviação militar também utiliza materiais de aramida em barreiras térmicas de naceles de motores, revestimentos de proteção contra estilhaços em cabines de helicópteros e painéis estruturais para aeronaves de patrulha marítima que operam em ambientes exigentes. O mercado de fibra de aramida militar, portanto, atende a aplicações onde os relacionamentos de qualificação de fornecedores podem se estender por longos ciclos de vida de equipamentos e onde as alterações de projeto exigem validação de materiais.
Evolução dos Perfis de Ameaças Balísticas, de Fragmentação e de Drones
Os ataques de drones em primeira pessoa estão alterando os requisitos de proteção porque suas cargas explosivas podem criar padrões de fragmentação diferentes dos das ameaças balísticas convencionais e podem expor equipamentos a partir de diferentes direções. Os tecidos de aramida absorvem energia por meio de fricção e mantêm uma resposta de carga estável, o que sustenta seu uso em sistemas de proteção que enfrentam fragmentos, efeitos de explosão e exposição operacional repetida. Um estudo computacional de 2025 constatou que configurações híbridas incorporando laminados de aramida reduziram a pressão transmitida em 78% em estruturas de gaiolas de proteção modeladas para cargas de drones em primeira pessoa. Este trabalho sustenta o desenvolvimento contínuo de sistemas de proteção em camadas, em vez da dependência de um único material onde as ameaças combinam explosão, fragmentos e impacto. O mercado de fibra de aramida militar pode se beneficiar de especificações de blindagem revisadas à medida que as forças armadas abordam fragmentos relacionados a drones, sobrepressão e ameaças convencionais juntos no mesmo pacote de proteção. Os testes e a qualificação recorrentes de materiais também podem favorecer fornecedores estabelecidos que já detêm posições validadas em produtos de defesa e podem apoiar atualizações sem reiniciar o processo completo de aprovação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Custos Intensivos em Capital de Produção e Qualificação de Para-Aramida | -1.4% | Global, mais agudo em mercados fora dos centros de fornecimento estabelecidos (Oriente Médio e África, América do Sul) | Longo prazo (≥ 4 anos) |
| Concorrência do Polietileno de Ultra-Alto Peso Molecular, Cerâmicas e Sistemas de Blindagem Híbrida | -1.1% | América do Norte e UE, com expansão para a APAC | Médio prazo (2–4 anos) |
| Fornecimento Concentrado de Fibra de Alto Desempenho Qualificada para Defesa | -0.8% | Global, mais agudo para escritórios de aquisição não aliados | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Custos Intensivos em Capital de Produção e Qualificação de Para-Aramida
A fabricação de para-aramida requer polimerização em condições secas e controle rigoroso da distribuição do peso molecular, tornando o processo tecnicamente exigente desde a produção inicial até a garantia de qualidade. Esses requisitos tornam as novas plantas intensivas em capital em relação à sua produção, limitando a base de fornecimento qualificado disponível para os compradores de defesa e elevando o custo de entrada para novos produtores. Os novos entrantes também enfrentam longos testes de defesa antes que uma fibra possa ser listada para uso em programas, mesmo após o estabelecimento do processo de fabricação. Testes balísticos, avaliações de durabilidade e revisões de documentação da cadeia de fornecimento podem levar de 18 a 36 meses antes da aprovação, estendendo o período antes que um investimento possa atender a clientes de defesa. Isso limita a rapidez com que o mercado de fibra de aramida militar pode adicionar capacidade quando a demanda de defesa aumenta e pode pressionar os orçamentos sob contratos de equipamentos de preço fixo.
Concorrência do Polietileno de Ultra-Alto Peso Molecular, Cerâmicas e Sistemas de Blindagem Híbrida
Os sistemas de polietileno de ultra-alto peso molecular competem com a para-aramida em blindagem flexível, suporte de blindagem rígida e revestimentos de proteção contra estilhaços em veículos, particularmente onde os projetistas de equipamentos priorizam menor massa. Sua alta resistência específica é particularmente relevante em capacetes e proteção de veículos, onde a relação peso-desempenho de proteção é central para a escolha do projeto e pode afetar a mobilidade da plataforma. Um estudo da Scientific Reports de 2025 avaliou configurações de blindagem de carboneto de boro e polietileno de ultra-alto peso molecular em densidades areais que tornam a substituição de blindagem rígida uma consideração de material. A para-aramida mantém vantagens em estabilidade térmica, resistência a chamas e histórico estabelecido de qualificação de defesa, que continuam sendo relevantes em condições operacionais exigentes. Essas propriedades permanecem relevantes onde as condições ambientais ou as especificações contratuais restringem o uso de alternativas de polietileno e exigem um histórico de desempenho comprovado. O mercado de fibra de aramida militar, no entanto, enfrenta um conjunto mais restrito de aplicações nas quais a aramida é a escolha de material incontestável, particularmente em sistemas de blindagem rígida, o que exige que os produtores se concentrem em casos de uso onde as propriedades de seus materiais são decisivas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fibra:
A Para-Aramida Lidera, Enquanto a Meta-Aramida Cresce Mais RapidamenteA fibra de para-aramida detinha 64,14% do mercado de fibra de aramida militar em 2026. Sua posição reflete o histórico validado de testes balísticos, listagens qualificadas pelo governo e uso em painéis de coletes balísticos, pré-impregnados para capacetes, revestimentos de proteção contra estilhaços em veículos e painéis estruturais compósitos. A para-aramida pode oferecer resistência à tração 5 a 6 vezes superior à do arame de aço e suportar temperaturas acima de 500 °C. A Teijin Limited introduziu o Twaron Next em novembro de 2025, utilizando matérias-primas circulares e de base biológica, mantendo o desempenho mecânico declarado. As emissões de dióxido de carbono 25% menores do produto em relação à média do setor sugerem que os critérios ambientais podem ter maior peso nas decisões de aquisição futuras.
A fibra de meta-aramida tem previsão de avançar a um CAGR de 7,74% até 2032 no setor de fibra de aramida militar. É utilizada em uniformes de combate resistentes a chamas, macacões militares de voo e camadas têxteis projetadas para proteção balística, térmica e química. O tamanho do mercado de fibra de aramida militar para este grupo de materiais é sustentado por sistemas de vestuário que exigem várias propriedades de proteção em uma única construção. A Kermel atende à demanda militar de meta-aramida em usos de proteção contra incêndio, enquanto outros tipos de fibra incluem fios misturados e materiais compósitos de aramida-cerâmica. Os sistemas de gestão da qualidade e os requisitos da NATO STANAG atuam como filtros-chave para as aquisições governamentais, enquanto os novos fornecedores podem enfrentar ciclos de qualificação de até 24 meses antes da elegibilidade para programas, fortalecendo a posição dos fornecedores estabelecidos mesmo com o aumento da demanda.

Por Aplicação:
A Proteção Pessoal Detém a Maior Posição, Enquanto a Blindagem de Veículos e Plataformas AvançaA proteção pessoal detinha 38,45% do mercado de fibra de aramida militar em 2026. Os programas de modernização de sistemas de soldados nos Estados Unidos, Índia, Japão, Coreia do Sul e membros europeus da NATO sustentam a demanda por coletes balísticos e capacetes. O tamanho do mercado de fibra de aramida militar vinculado à proteção pessoal depende de ciclos recorrentes de substituição de equipamentos e de requisitos de prontidão revisados. A proteção aeroespacial e de aeronaves fornece demanda adicional por meio de revestimentos de proteção contra estilhaços em cabines de helicópteros, estruturas de aeronaves de transporte militar e painéis de sistemas aéreos não tripulados táticos. O isolamento elétrico e o reforço de borracha são usos militares menores, incluindo proteção de alta tensão em veículos e componentes resistentes ao calor em veículos com esteiras, enquanto outras aplicações incluem painéis de mitigação de explosões, compósitos de aramida nano-reforçados e componentes de amarração naval à base de aramida em estágios anteriores de comercialização.
A blindagem de veículos e plataformas tem previsão de avançar a um CAGR de 8,15% até 2032. Essa demanda reflete uma mudança de projetos de veículos monocoque em aço para sistemas de blindagem compósita que podem reduzir a massa enquanto atendem aos requisitos de ameaças atuais. Um estudo de 2025 constatou que painéis híbridos de para-aramida e polietileno de ultra-alto peso molecular mantiveram o desempenho exigido contra projéteis de camisa metálica completa NATO de 7,62 mm em densidades areais certificadas. Os painéis reforçados com aramida podem ser utilizados em veículos táticos leves, transportadores de pessoal blindados e embarcações de patrulha naval, enquanto a menor massa de blindagem pode ampliar o alcance operacional ou preservar a capacidade de carga útil em veículos terrestres não tripulados. Esta aplicação sustenta o crescimento no setor de fibra de aramida militar à medida que os projetistas de plataformas atribuem maior valor à mobilidade e à integração de sistemas.
Análise Geográfica
Mercado de Fibra de Aramida Militar da APAC
A Ásia-Pacífico detinha 37,18% do mercado de fibra de aramida militar em 2026 e projeta-se que avance a um CAGR de 8,02% até 2032, conferindo à região tanto a maior posição registada como a expansão regional projetada mais rápida. A China e a Índia respondem por uma parte substancial da expansão da capacidade de produço da região, enquanto a Yantai Tayho Advanced Materials Co., Ltd. e a Sinochem International Corporation estão a ampliar a produção de meta-aramida e para-aramida para usos militares e de telecomunicações. O programa de reforço da defesa do Japão sustenta a procura de proteção individual, sistemas não tripulados e programas de mísseis que utilizam fibras de alto desempenho em diferentes pontos das suas cadeias de abastecimento e em diferentes fases do ciclo de vida dos equipamentos. As relações de longo prazo com fornecedores qualificados também moldam as aquisições regionais, uma vez que os compradores necessitam de continuidade num material que é avaliado no âmbito de um sistema de proteção completo. Os esforços de localização da Coreia do Sul podem criar uma vantagem de aquisição para produtores nacionais como a Kolon Industries, Inc. e a Taekwang Industrial Co., Ltd., particularmente quando o fornecimento nacional faz parte de uma política mais ampla de materiais estratégicos.
Mercado de Fibra de Aramida Militar da América do Norte
A América do Norte continua a ser um importante centro de aquisição, uma vez que o Departamento de Defesa dos Estados Unidos adquire coletes balísticos, capacetes balísticos e sistemas de proteção de plataformas em larga escala através de programas de equipamento estabelecidos. Os programas do Exército dos Estados Unidos exigem sistemas de proteção conformes com as normas do Instituto Nacional de Justiça, sustentando a procura de para-aramida em proteção individual e estabelecendo limites elevados para materiais substitutos. Os acordos de fornecimento de longa duração entre produtores de fibra e principais contratantes de blindagem proporcionam visibilidade da procura, mas também expõem os fornecedores à volatilidade dos custos de insumos quando os custos dos materiais se alteram durante os períodos contratuais. O Canadá e o México contribuem com procura através de atividades de modernização das forças de segurança pública e de segurança fronteiriça, embora a sua escala de aquisição seja inferior à dos Estados Unidos. O mercado de fibra de aramida militar na América do Norte enfrenta também concorrência direta de sistemas de polietileno de ultra-alto peso molecular, tornando o desempenho térmico, o historial de qualificação, a garantia de entrega e o conhecimento de integração diferenciadores importantes para os produtores de aramida.
Mercado de Fibra de Aramida Militar da EMEA e América do Sul
A Europa é apoiada por um maior investimento em defesa e pelo interesse em sistemas de materiais circulares para têxteis de proteção, incluindo um maior foco na gestão dos materiais após a utilização. Os ativos de produção europeus da Teijin Limited e os materiais de proteção contra incêndio da Kermel respondem às necessidades regionais de proteção individual e reforçam a importância das relações de fornecimento local estabelecidas. O mercado de fibra de aramida militar beneficia quando as especificações de aquisição reconhecem a longa vida útil, a resistência ao calor, o manuseamento verificado dos materiais e a capacidade do fabricante de suportar a rastreabilidade. A América do Sul e o Médio Oriente e África continuam a ser áreas de procura menores, com programas de modernização no Brasil, na Arábia Saudita e na África do Sul a apoiar a adoção de normas de proteção individual compatíveis com a NATO. Isto deixa espaço para fornecedores que possam oferecer suporte local, acesso fiável a materiais testados e documentação adequada para aquisições governamentais.
Cenário Competitivo
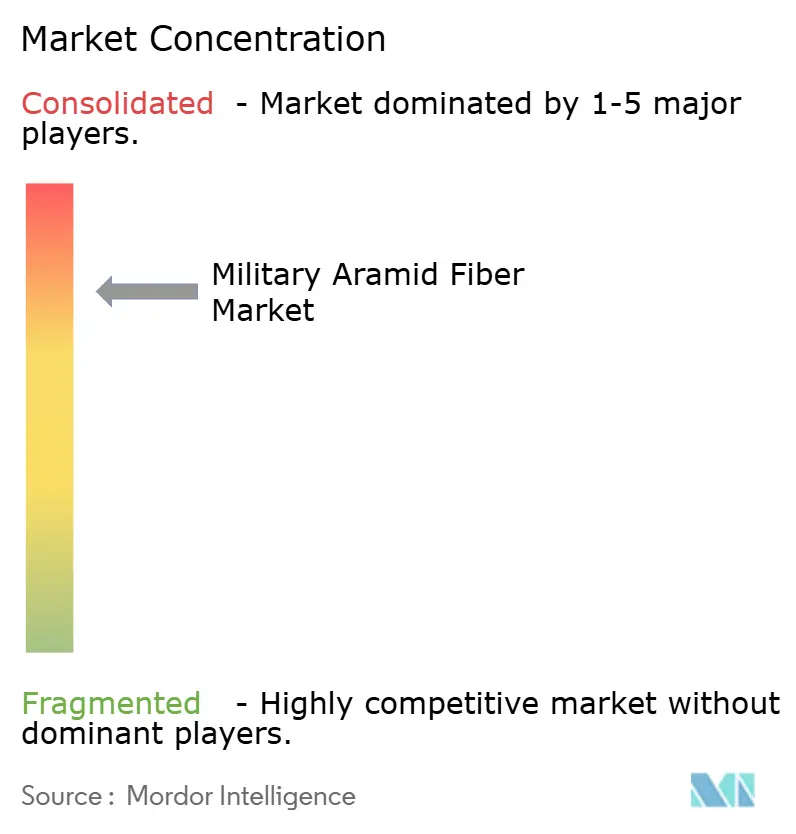
O mercado de fibra de aramida militar é consolidado, com os cinco principais participantes incluindo DuPont, TEIJIN LIMITED, Kolon Industries, Inc., HS HYOSUNG ADVANCED MATERIALS e Yantai Tayho Advanced Materials Co., Ltd. Os procedimentos de qualificação governamental criam uma forte barreira porque os entrantes devem concluir testes de materiais, documentação, avaliação específica do programa e verificação de fabricação repetível antes que os compradores possam aprovar uma nova fibra. Os fornecedores, portanto, competem com base no desempenho comprovado do produto, capacidade de fabricação, rastreabilidade, confiabilidade de entrega, resistência térmica e capacidade de atender aos requisitos de peso do sistema sem perturbar os projetos de blindagem estabelecidos.
A DuPont concluiu a alienação de seu negócio de Aramidas, incluindo Kevlar e Nomex, para a Arclin em abril de 2026 em uma transação avaliada em 1,8 bilhões de USD, transferindo um portfólio bem estabelecido para um novo proprietário[1]. O negócio teve vendas líquidas de 1,3 bilhões de USD em 2024 e operava 5 unidades de fabricação globais no momento da transação, demonstrando a escala da base de ativos envolvida. Essa mudança de propriedade preserva a relevância das marcas de aramida estabelecidas, ao mesmo tempo que cria um novo relacionamento com fornecedor que os compradores de defesa e os fabricantes de blindagem devem gerenciar por meio dos arranjos de qualificação existentes. A TEIJIN LIMITED lançou o Twaron Next na Milipol Paris em novembro de 2025 como uma para-aramida fabricada com matérias-primas circulares e de base biológica, vinculando uma decisão de desenvolvimento de material aos critérios ambientais que aparecem em mais discussões de aquisição[2]. O produto oferece emissões de dióxido de carbono 25% menores do que a média do setor sem que a empresa relate redução no desempenho mecânico, mostrando como o design do produto pode afetar o posicionamento competitivo além das medidas diretas de resistência.
A Kolon Industries, Inc. expandiu a capacidade anual de para-aramida de 7.500 toneladas métricas para 15.310 toneladas métricas por meio de um investimento de 300 bilhões de KRW, ilustrando a escala de capital necessária para construir uma posição credível no fornecimento qualificado. Os produtores chineses, incluindo a Yantai Tayho Advanced Materials Co., Ltd. e a Sinochem International Corporation, estão buscando posições comerciais competitivas em custo enquanto desenvolvem caminhos de qualificação militar doméstica que podem apoiar o acesso aos seus programas de defesa locais. Essa abordagem pode aumentar a pressão de preços nos grades não militares, enquanto o acesso aos programas de defesa aliados permanece restrito por regras de qualificação, documentação e fornecimento. A Kermel e a HS HYOSUNG ADVANCED MATERIALS têm escopo para ampliar suas posições por meio de aplicações especiais e de materiais de proteção, mas o trabalho de desenvolvimento deve estar alinhado com o longo processo de validação enfrentado por todos os novos materiais de defesa. O mercado de fibra de aramida militar continua sendo moldado por ciclos de teste, validação de clientes e a dificuldade prática de substituir uma fibra especificada em um programa de defesa em operação, especialmente após o equipamento ter sido testado e aceito.
Líderes do Setor de Fibra de Aramida Militar
-
DuPont
-
TEIJIN LIMITED
-
Kolon Industries, Inc.
-
HS HYOSUNG ADVANCED MATERIALS
-
Yantai Tayho Advanced Materials Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fibra de Aramida Militar Empresas cobertas neste relatório
- Aramid Hpm, LLC.
- DuPont
- Honeywell International Inc.
- HS HYOSUNG ADVANCED MATERIALS
- Huvis Corp.
- Kamenskvolokno JSC
- Kermel
- Kolon Industries, Inc.
- Sinochem International Corporation
- SINOPEC YIZHENG CHEMICAL FIBRE LIMITED
- SRF Limited
- Taekwang Industrial Co., Ltd.
- TEIJIN LIMITED
- TORAY INDUSTRIES, INC.
- Toyobo MC Corporation
- Yantai Tayho Advanced Materials Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Fibra de Aramida Militar
- Junho de 2026: A Arclin colaborou com a BSST para desenvolver um traje de eliminação de engenhos explosivos (EOD) de próxima geração com tecnologia de fibra de aramida Kevlar EXO. O traje leve foi projetado para melhorar a proteção contra fragmentos enquanto reduz o peso para o operador, sustentando a demanda no mercado de fibra de aramida militar por equipamentos de proteção leves e de alto desempenho.
- Abril de 2026: A DuPont concluiu a alienação de seus negócios de aramida Kevlar® e Nomex® para a Arclin em uma transação avaliada em aproximadamente 1,8 bilhões de USD. A aquisição coloca as tecnologias estabelecidas de fibra de aramida utilizadas em proteção balística e equipamentos de proteção militar sob a propriedade da Arclin, remodelando o cenário competitivo do mercado de fibra de aramida militar.
Escopo do Relatório Global do Mercado de Fibra de Aramida Militar
As fibras de aramida militares são fibras sintéticas de alto desempenho projetadas para fornecer alta resistência à tração, baixo peso, resistência ao calor e durabilidade em ambientes de defesa exigentes. São utilizadas em materiais de proteção e estruturais onde a resistência a impactos, a estabilidade térmica e a redução de peso são importantes.
O Mercado de Fibra de Aramida Militar é segmentado por tipo de fibra, aplicação e geografia. Por tipo de fibra, o mercado é segmentado em fibra de para-aramida, fibra de meta-aramida e outros tipos de fibra. Por aplicação, o mercado é segmentado em proteção pessoal, blindagem de veículos e plataformas, proteção aeroespacial e de aeronaves, isolamento elétrico, reforço de borracha e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para fibra de aramida militar em 16 países. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Fibra de Para-Aramida |
| Fibra de Meta-Aramida |
| Outros Tipos de Fibra |
| Proteção Pessoal |
| Blindagem de Veículos e Plataformas |
| Proteção Aeroespacial e de Aeronaves |
| Isolamento Elétrico |
| Reforço de Borracha |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Fibra | Fibra de Para-Aramida | |
| Fibra de Meta-Aramida | ||
| Outros Tipos de Fibra | ||
| Por Aplicação | Proteção Pessoal | |
| Blindagem de Veículos e Plataformas | ||
| Proteção Aeroespacial e de Aeronaves | ||
| Isolamento Elétrico | ||
| Reforço de Borracha | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de fibra de aramida militar?
O tamanho do mercado de fibra de aramida militar foi avaliado em 1,46 bilhões de USD em 2026 e estima-se que cresça de 1,56 bilhões de USD em 2027 para atingir 2,20 bilhões de USD até 2032, a um CAGR de 7,13% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por fibra de aramida militar?
A modernização da proteção do soldado, sistemas de blindagem mais leves, plataformas não tripuladas e a evolução das ameaças de fragmentação sustentam a demanda.
Qual tipo de fibra detinha a maior participação em 2026?
A fibra de para-aramida liderou com 64,14% de participação em 2026, sustentada por seu uso em coletes balísticos, capacetes, revestimentos de veículos e painéis estruturais.
Qual aplicação tem previsão de avançar mais rapidamente até 2032?
A blindagem de veículos e plataformas tem previsão de avançar a um CAGR de 8,15% até 2032, à medida que as plataformas migram para projetos de blindagem compósita mais leve.