
Taille et part du marché des fibres aramides militaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.56 Milliards de dollars |
| Taille du Marché (2032) | 2.20 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fibres aramides militaires par Mordor Intelligence
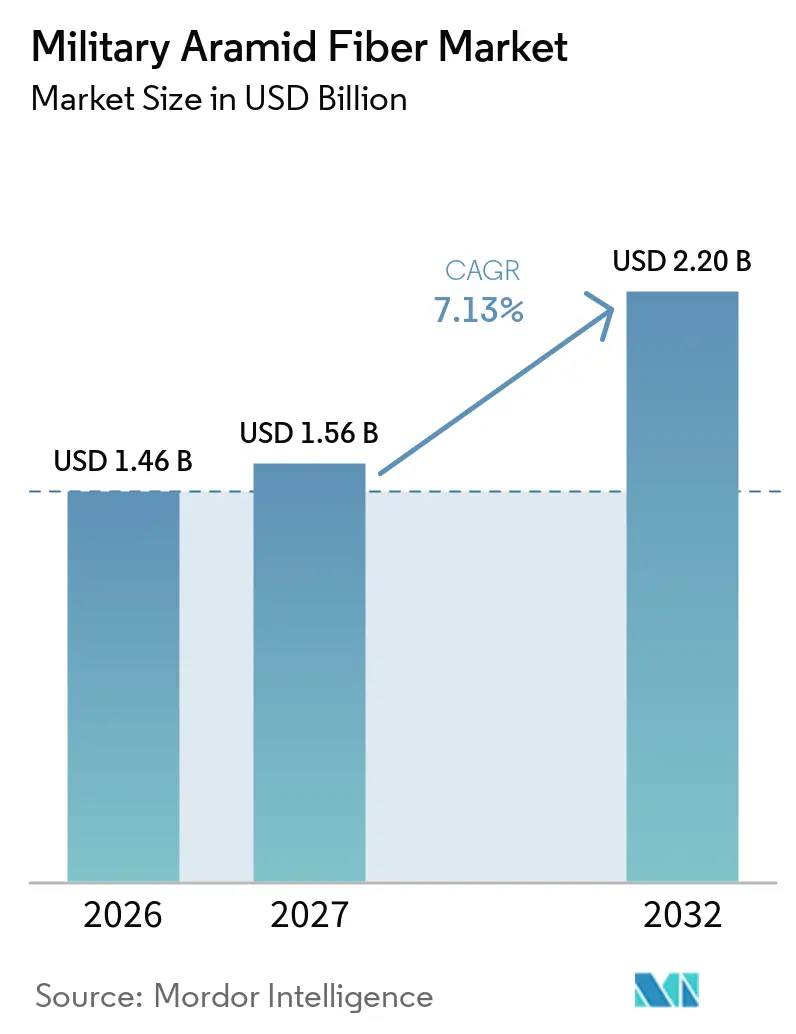
La taille du marché des fibres aramides militaires était évaluée à 1,46 milliard USD en 2026 et devrait croître de 1,56 milliard USD en 2027 pour atteindre 2,20 milliards USD d'ici 2032, à un CAGR de 7,13 % durant la période de prévision (2027-2032). Les achats de défense traitent de plus en plus les spécifications de fibres haute performance comme une exigence de sécurité d'approvisionnement plutôt que comme un achat de matériaux de routine effectué tardivement dans le cycle d'équipement. Le marché des fibres aramides militaires bénéficie de contrats pluriannuels pour les systèmes de protection du combattant et les plateformes protégées, qui définissent les spécifications des fibres, les exigences de test et les attentes en matière d'approvisionnement bien avant le début des livraisons. Les gouvernements des pays de l'OTAN, de la région Indo-Pacifique et d'autres économies de défense étendent leurs programmes de protection individuelle, soutenant une base de demande plus stable que de nombreuses utilisations industrielles des fibres et réduisant la dépendance aux achats isolés. Les producteurs répondent par des travaux de qualification, des grades spéciaux et des matières premières à faibles émissions, tandis que les acheteurs évaluent les performances, la sécurité d'approvisionnement, les exigences du cycle de vie et la disponibilité pratique des matériaux qualifiés. La concurrence du polyéthylène à très haute masse moléculaire, des céramiques et des blindages hybrides reste importante là où la réduction du poids du système est prioritaire, notamment dans les conceptions de blindage combinant plusieurs matériaux. Pour le marché des fibres aramides militaires, la qualification des matériaux et la continuité de l'approvisionnement sont donc aussi pertinentes que les performances des fibres.
Principaux enseignements du rapport
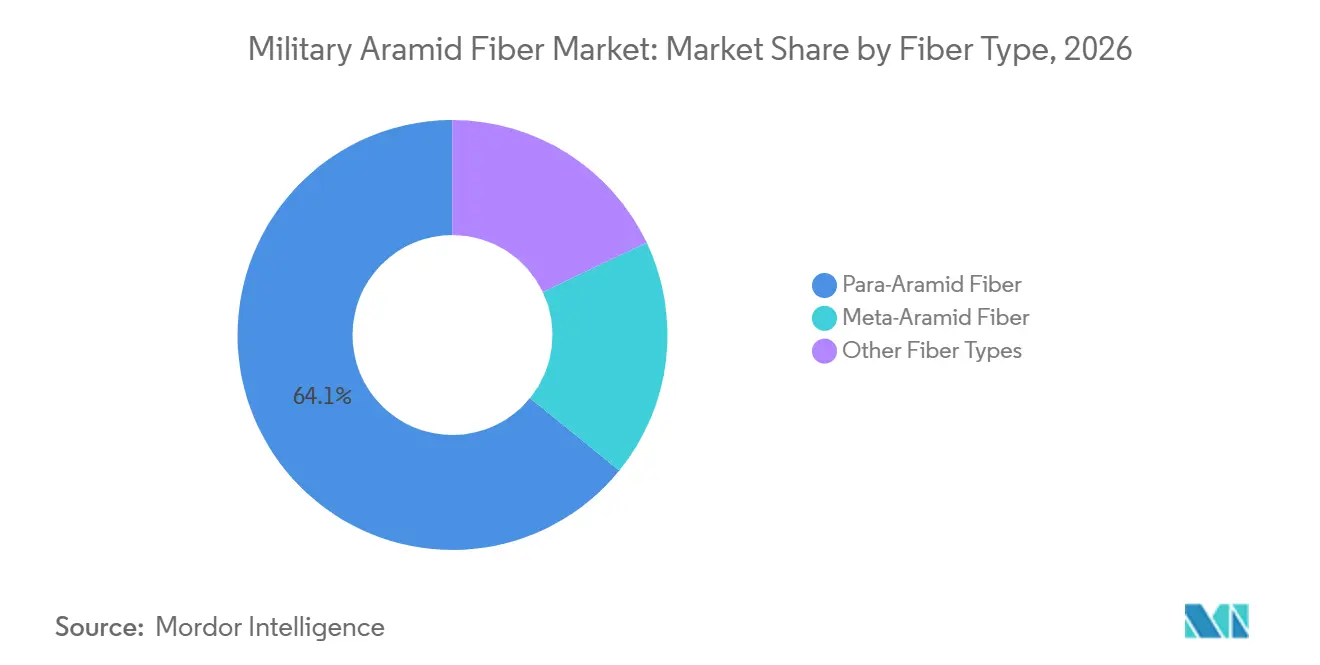
- Par type de fibre, la fibre para-aramide détenait 64,14 % de la part du marché des fibres aramides militaires en 2026, tandis que la fibre méta-aramide devrait progresser à un CAGR de 7,74 % jusqu'en 2032.
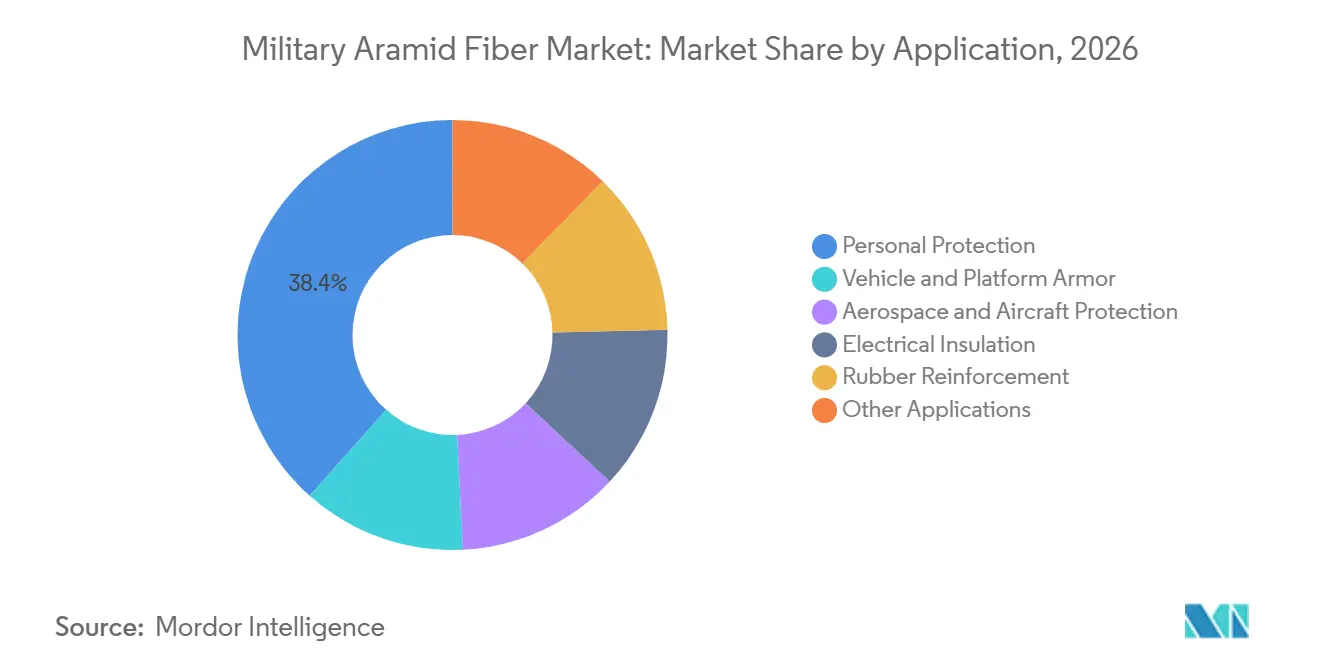
- Par application, la protection personnelle détenait 38,45 % de la part du marché des fibres aramides militaires en 2026, tandis que le blindage de véhicules et de plateformes devrait progresser à un CAGR de 8,15 % jusqu'en 2032.
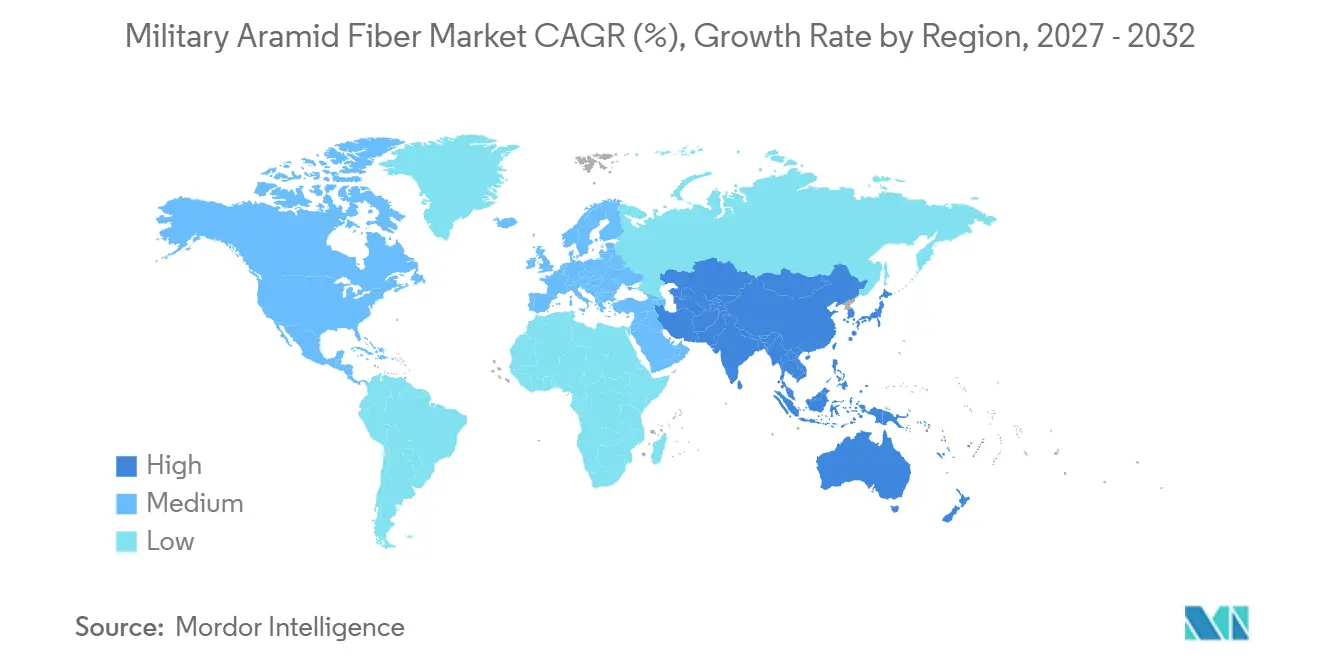
- Par géographie, l'Asie-Pacifique détenait 37,18 % de la part du marché des fibres aramides militaires en 2026 et devrait progresser à un CAGR de 8,02 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des achats de défense et modernisation de la protection du combattant | +2.4% | Mondial, porté par l'Amérique du Nord, cœur de l'APAC (Inde, Japon, Corée du Sud) | Court terme (≤ 2 ans) |
| Allègement des systèmes de blindage pour la mobilité et la charge utile | +1.7% | Amérique du Nord et UE, avec répercussions sur l'APAC | Moyen terme (2–4 ans) |
| Expansion de l'aviation militaire, des drones et des plateformes non habitées | +1.2% | Mondial, avec adoption précoce en Amérique du Nord et en Chine | Moyen terme (2–4 ans) |
| Évolution des profils de menaces balistiques, de fragmentation et de drones | +0.9% | Mondial, avec une urgence accrue en Europe et en APAC | Court terme (≤ 2 ans) |
| Qualification nationale et localisation de l'approvisionnement stratégique en fibres | +0.7% | Cœur de l'APAC (Corée du Sud, Inde), avec répercussions sur le MEA | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des achats de défense et modernisation de la protection du combattant
L'expansion des budgets de défense dans les pays de l'OTAN et dans la région Indo-Pacifique soutient des programmes d'approvisionnement plus longs pour les gilets pare-balles, les casques balistiques et les systèmes de transport de charge de combat, la sélection des matériaux étant prise en compte parallèlement aux tests des systèmes et à la disponibilité des équipements. Le marché des fibres aramides militaires est lié à ces programmes car les exigences de protection spécifient souvent des propriétés de matériaux que les systèmes para-aramides et aramides hybrides peuvent satisfaire dans des configurations d'équipement établies. Les équipes d'approvisionnement utilisent des accords d'approvisionnement plus longs pour réduire le risque de perturbations dans la disponibilité des fibres qualifiées, notamment lorsqu'un programme nécessite un matériau spécifié qui ne peut pas être facilement substitué. Cette approche donne aux producteurs une vision plus claire de la demande avant que l'équipement fini n'atteigne les utilisateurs et permet aux fournisseurs de blindage de planifier la production en fonction d'exigences techniques définies. Le programme de renforcement de la défense du Japon comprend la protection individuelle, les systèmes non habités et les programmes de missiles qui utilisent des fibres haute performance à différents points de leurs chaînes d'approvisionnement et à différentes étapes du cycle de vie des équipements. La structure contractuelle qui en résulte soutient une base de demande plus durable pour le marché des fibres aramides militaires que les achats d'équipements ponctuels, même lorsque les calendriers de commandes individuels varient.
Allègement des systèmes de blindage pour la mobilité et la charge utile
Les équipements de protection peuvent ajouter plus de 40 kg à la charge d'un combattant démonté entièrement équipé, ce qui peut réduire l'endurance, affecter les déplacements et augmenter le risque de blessures musculo-squelettiques lors d'opérations prolongées. Les systèmes de panneaux de véhicules en para-aramide peuvent réduire le poids de 30 % à 60 % par rapport aux solutions en acier équivalentes dans des conceptions en couches, offrant aux concepteurs de véhicules plus de flexibilité dans la répartition de la masse sur la plateforme. Une évaluation évaluée par des pairs en 2025 a révélé qu'une configuration hybride Twaron et polyéthylène à très haute masse moléculaire satisfaisait aux exigences de protection de niveau I de l'Accord de normalisation de l'OTAN (STANAG) 4569 tout en maintenant l'intégrité structurelle dans les configurations de densité surfacique testées. TEIJIN LIMITED a lancé Twaron Next en novembre 2025 avec des performances mécaniques comparables au Twaron standard et des émissions de dioxyde de carbone inférieures de 25 % à la moyenne du secteur. Ces caractéristiques permettent aux équipes d'approvisionnement de prendre en compte la mobilité, la durabilité et les exigences environnementales parallèlement aux performances balistiques lors de l'évaluation des alternatives d'équipement. Le marché des fibres aramides militaires peut également bénéficier d'une masse de blindage réduite, permettant des véhicules tactiques plus légers, des systèmes de capteurs portables et des conceptions de véhicules terrestres non habités qui seraient autrement confrontés à des limitations de charge utile.
Expansion de l'aviation militaire, des véhicules aériens non habités et des plateformes non habitées
La croissance des systèmes non habités crée un canal de demande basé sur des flottes de plateformes plus importantes plutôt que sur l'intensité matérielle des plateformes habitées individuelles, modifiant le schéma de la demande en matériaux composites. Les panneaux composites renforcés d'aramide peuvent être utilisés dans les cellules de systèmes aériens non habités tactiques où le faible poids, la résistance aux chocs et la réduction de la signature radar sont des considérations de conception importantes. Une étude évaluée par des pairs en 2024 a rapporté que des composites en polypropylène et polyéthylène renforcés de fibres aramides modifiées au dioxyde de silicium ont enregistré une augmentation de 20 % de la résistance à la traction et une amélioration de 36 % à 52 % du module pour les coques de petits véhicules aériens non habités. Même une teneur modeste en aramide par unité peut s'accumuler lorsque les programmes d'approvisionnement s'étendent à de grandes flottes, notamment lorsqu'un programme nécessite des cellules de remplacement et des pièces de rechange. L'aviation militaire utilise également des matériaux aramides dans les barrières thermiques des nacelles de moteurs, les doublures anti-éclats des cabines d'hélicoptères et les panneaux structurels des avions de patrouille maritime opérant dans des environnements exigeants. Le marché des fibres aramides militaires dessert donc des applications où les relations de qualification des fournisseurs peuvent s'étendre sur de longs cycles de vie des équipements et où les modifications de conception nécessitent une validation des matériaux.
Évolution des profils de menaces balistiques, de fragmentation et de drones
Les attaques de drones à vue subjective modifient les exigences de protection car leurs charges explosives peuvent créer des schémas de fragmentation différents de ceux des menaces balistiques conventionnelles et peuvent exposer les équipements sous différents angles. Les tissus aramides absorbent l'énergie par friction et maintiennent une réponse de charge stable, ce qui soutient leur utilisation dans les systèmes de protection face aux fragments, aux effets de souffle et aux expositions opérationnelles répétées. Une étude computationnelle de 2025 a révélé que des configurations hybrides incorporant des stratifiés aramides réduisaient la pression transmise de 78 % dans des structures de cage de protection modélisées pour les charges utiles de drones à vue subjective. Ces travaux soutiennent le développement continu de systèmes de protection en couches plutôt que le recours à un seul matériau lorsque les menaces combinent souffle, fragments et impact. Le marché des fibres aramides militaires peut bénéficier de spécifications de blindage révisées à mesure que les forces armées traitent ensemble les fragments liés aux drones, la surpression et les menaces conventionnelles dans le même ensemble de protection. Les tests et la qualification récurrents des matériaux peuvent également favoriser les fournisseurs établis qui détiennent déjà des positions de produits de défense validées et peuvent soutenir les mises à jour sans relancer l'intégralité du processus d'approbation.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de production et de qualification du para-aramide à forte intensité capitalistique | -1.4% | Mondial, plus aigu sur les marchés en dehors des pôles d'approvisionnement établis (MEA, Amérique du Sud) | Long terme (≥ 4 ans) |
| Concurrence du PEHD, des céramiques et des systèmes de blindage hybrides | -1.1% | Amérique du Nord et UE, avec répercussions sur l'APAC | Moyen terme (2–4 ans) |
| Approvisionnement concentré en fibres haute performance qualifiées pour la défense | -0.8% | Mondial, plus aigu pour les bureaux d'approvisionnement non alliés | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Coûts de production et de qualification du para-aramide à forte intensité capitalistique
La fabrication de para-aramide nécessite une polymérisation dans des conditions sèches et un contrôle étroit de la distribution des masses moléculaires, rendant le processus techniquement exigeant depuis la production initiale jusqu'à l'assurance qualité. Ces exigences rendent les nouvelles usines à forte intensité capitalistique par rapport à leur production, limitant la base d'approvisionnement qualifiée disponible pour les acheteurs de défense et augmentant le coût d'entrée pour les nouveaux producteurs. Les nouveaux entrants sont également confrontés à de longs tests de défense avant qu'une fibre puisse être inscrite pour une utilisation dans un programme, même après l'établissement du processus de fabrication. Les tests balistiques, les évaluations de durabilité et les examens de la documentation de la chaîne d'approvisionnement peuvent prendre 18 à 36 mois avant approbation, prolongeant la période avant qu'un investissement puisse servir les clients de défense. Cela limite la rapidité avec laquelle le marché des fibres aramides militaires peut augmenter sa capacité lorsque la demande de défense augmente et peut exercer une pression sur les budgets dans le cadre de contrats d'équipement à prix fixe.
Concurrence du polyéthylène à très haute masse moléculaire, des céramiques et des systèmes de blindage hybrides
Les systèmes en polyéthylène à très haute masse moléculaire sont en concurrence avec le para-aramide dans les blindages souples, les supports de blindage dur et les doublures anti-éclats de véhicules, notamment là où les concepteurs d'équipements privilégient une masse plus faible. Leur haute résistance spécifique est particulièrement pertinente dans les casques et la protection des véhicules, où le rapport poids/performance de protection est au cœur du choix de conception et peut affecter la mobilité de la plateforme. Une étude de Scientific Reports de 2025 a évalué des configurations de blindage en carbure de bore et polyéthylène à très haute masse moléculaire à des densités surfaciques qui font de la substitution du blindage dur une considération matérielle. Le para-aramide conserve des avantages en termes de stabilité thermique, de résistance aux flammes et d'historique de qualification de défense établi, qui continuent d'être importants dans des conditions d'exploitation exigeantes. Ces propriétés restent pertinentes là où les conditions environnementales ou les spécifications contractuelles restreignent l'utilisation d'alternatives en polyéthylène et exigent un historique de performance éprouvé. Le marché des fibres aramides militaires est néanmoins confronté à un ensemble plus restreint d'applications dans lesquelles l'aramide est le choix de matériau incontesté, notamment dans les systèmes de blindage dur, ce qui oblige les producteurs à se concentrer sur les cas d'utilisation où les propriétés de leurs matériaux sont décisives.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de fibre :
le para-aramide est en tête, tandis que le méta-aramide croît plus rapidementLa fibre para-aramide détenait 64,14 % du marché des fibres aramides militaires en 2026. Sa position reflète un historique de tests balistiques validé, des inscriptions qualifiées par les gouvernements et une utilisation dans les panneaux de gilets pare-balles, les préimprégnés de casques, les doublures anti-éclats de véhicules et les panneaux structurels composites. Le para-aramide peut offrir une résistance à la traction 5 à 6 fois supérieure à celle du fil d'acier et résister à des températures supérieures à 500 °C. TEIJIN LIMITED a introduit Twaron Next en novembre 2025, en utilisant des matières premières circulaires et biosourcées tout en maintenant ses performances mécaniques déclarées. Les émissions de dioxyde de carbone inférieures de 25 % à la moyenne du secteur pour ce produit suggèrent que les critères environnementaux pourraient peser davantage dans les futures décisions d'approvisionnement.
La fibre méta-aramide devrait progresser à un CAGR de 7,74 % jusqu'en 2032 dans le secteur des fibres aramides militaires. Elle est utilisée dans les uniformes de combat ignifuges, les combinaisons de vol militaires et les couches textiles conçues pour la protection balistique, thermique et chimique. La taille du marché des fibres aramides militaires pour ce groupe de matériaux est soutenue par des systèmes de vêtements nécessitant plusieurs propriétés de protection dans une seule construction. Kermel répond à la demande militaire de méta-aramide dans les utilisations de protection contre le feu, tandis que d'autres types de fibres comprennent des fils mélangés et des matériaux composites aramide-céramique. Les systèmes de gestion de la qualité et les exigences STANAG de l'OTAN servent de filtres clés pour les achats gouvernementaux, tandis que les nouveaux fournisseurs peuvent faire face à des cycles de qualification pouvant durer jusqu'à 24 mois avant l'éligibilité au programme, renforçant la position des titulaires même lorsque la demande augmente.

Par application :
la protection personnelle occupe la plus grande position, tandis que le blindage de véhicules et de plateformes progresseLa protection personnelle détenait 38,45 % du marché des fibres aramides militaires en 2026. Les programmes de modernisation des systèmes du combattant aux États-Unis, en Inde, au Japon, en Corée du Sud et dans les membres européens de l'OTAN soutiennent la demande de gilets pare-balles et de casques. La taille du marché des fibres aramides militaires liée à la protection personnelle dépend des cycles récurrents de remplacement des équipements et des exigences révisées en matière de préparation opérationnelle. La protection aérospatiale et aéronautique fournit une demande supplémentaire via les doublures anti-éclats des cabines d'hélicoptères, les structures d'avions de transport militaires et les panneaux de systèmes aériens non habités tactiques. L'isolation électrique et le renforcement du caoutchouc sont des utilisations militaires plus restreintes, notamment la protection haute tension des véhicules et les composants de véhicules à chenilles résistants à la chaleur, tandis que d'autres applications comprennent les panneaux d'atténuation des explosions, les composites aramides nano-renforcés et les composants d'amarrage naval à base d'aramide à des stades antérieurs de commercialisation.
Le blindage de véhicules et de plateformes devrait progresser à un CAGR de 8,15 % jusqu'en 2032. Cette demande reflète un passage des conceptions de véhicules en monocoque acier vers des systèmes de blindage composite pouvant réduire la masse tout en répondant aux exigences actuelles en matière de menaces. Une étude de 2025 a révélé que des panneaux hybrides para-aramide et polyéthylène à très haute masse moléculaire maintenaient les performances requises contre des projectiles à chemise métallique complète NATO de 7,62 mm aux densités surfaciques certifiées. Les panneaux renforcés d'aramide peuvent être utilisés dans les véhicules tactiques légers, les véhicules blindés de transport de troupes et les patrouilleurs navals, tandis qu'une masse de blindage réduite peut étendre l'autonomie opérationnelle ou préserver la capacité de charge utile dans les véhicules terrestres non habités. Cette application soutient la croissance dans le secteur des fibres aramides militaires à mesure que les concepteurs de plateformes accordent plus de valeur à la mobilité et à l'intégration des systèmes.
Analyse géographique
Marché des fibres d'aramide militaires en Asie-Pacifique
L'Asie-Pacifique détenait 37,18 % du marché des fibres d'aramide militaires en 2026 et devrait progresser à un CAGR de 8,02 % jusqu'en 2032, conférant à la région à la fois la position déclarée la plus importante et l'expansion régionale projetée la plus rapide. La Chine et l'Inde représentent une part substantielle de l'expansion des capacités de production de la région, tandis que Yantai Tayho Advanced Materials Co., Ltd. et Sinochem International Corporation augmentent leur production de méta-aramide et de para-aramide à des fins militaires et de télécommunications. Le programme de renforcement de la défense du Japon soutient la demande en matière de protection individuelle, de systèmes sans pilote et de programmes de missiles qui utilisent des fibres haute performance à différents stades de leurs chaînes d'approvisionnement et à différentes étapes du cycle de vie des équipements. Les relations à long terme avec des fournisseurs qualifiés façonnent également les achats régionaux, car les acheteurs ont besoin de continuité dans un matériau évalué au sein d'un système de protection complet. Les efforts de localisation de la Corée du Sud peuvent créer un avantage en matière d'approvisionnement pour les producteurs nationaux tels que Kolon Industries, Inc. et Taekwang Industrial Co., Ltd., notamment lorsque l'approvisionnement national s'inscrit dans le cadre d'une politique plus large relative aux matériaux stratégiques.
Marché des fibres d'aramide militaires en Amérique du Nord
L'Amérique du Nord demeure un centre d'approvisionnement important, car le Département de la Défense des États-Unis achète à grande échelle des gilets pare-balles, des casques balistiques et des systèmes de protection de plateformes dans le cadre de programmes d'équipement établis. Les programmes de l'Armée de terre des États-Unis exigent des systèmes de protection conformes aux normes du National Institute of Justice, soutenant la demande en para-aramide pour la protection individuelle et fixant des seuils élevés pour les matériaux de substitution. Les accords d'approvisionnement de longue durée entre les producteurs de fibres et les principaux fabricants de blindages offrent une visibilité sur la demande, mais ils exposent également les fournisseurs à la volatilité des coûts des intrants lorsque les coûts des matériaux évoluent au cours des périodes contractuelles. Le Canada et le Mexique contribuent à la demande par le biais d'activités de modernisation des forces de l'ordre et de la sécurité aux frontières, bien que leur volume d'approvisionnement soit inférieur à celui des États-Unis. Le marché des fibres d'aramide militaires en Amérique du Nord est également confronté à une concurrence directe des systèmes en polyéthylène à très haute masse moléculaire, faisant des performances thermiques, de l'historique de qualification, de la fiabilité des livraisons et de la maîtrise de l'intégration des éléments de différenciation importants pour les producteurs d'aramide.
Marché des fibres d'aramide militaires en EMEA et en Amérique du Sud
L'Europe bénéficie d'un investissement accru dans la défense et d'un intérêt pour les systèmes de matériaux circulaires destinés aux textiles de protection, notamment d'une attention plus grande portée à la gestion des matériaux après utilisation. Les actifs de production européens de Teijin Limited et les matériaux de protection contre le feu de Kermel répondent aux exigences régionales en matière de protection individuelle et renforcent l'importance des relations d'approvisionnement local établies. Le marché des fibres d'aramide militaires bénéficie lorsque les spécifications d'approvisionnement reconnaissent la longue durée de vie en service, la résistance à la chaleur, la gestion vérifiée des matériaux et la capacité d'un fabricant à assurer la traçabilité. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique demeurent des zones de demande plus modestes, les programmes de modernisation au Brésil, en Arabie Saoudite et en Afrique du Sud soutenant l'adoption de normes de protection individuelle compatibles avec l'OTAN. Cela laisse de la place aux fournisseurs capables d'offrir un soutien local, un accès fiable à des matériaux testés et une documentation adaptée aux marchés publics gouvernementaux.
Paysage concurrentiel
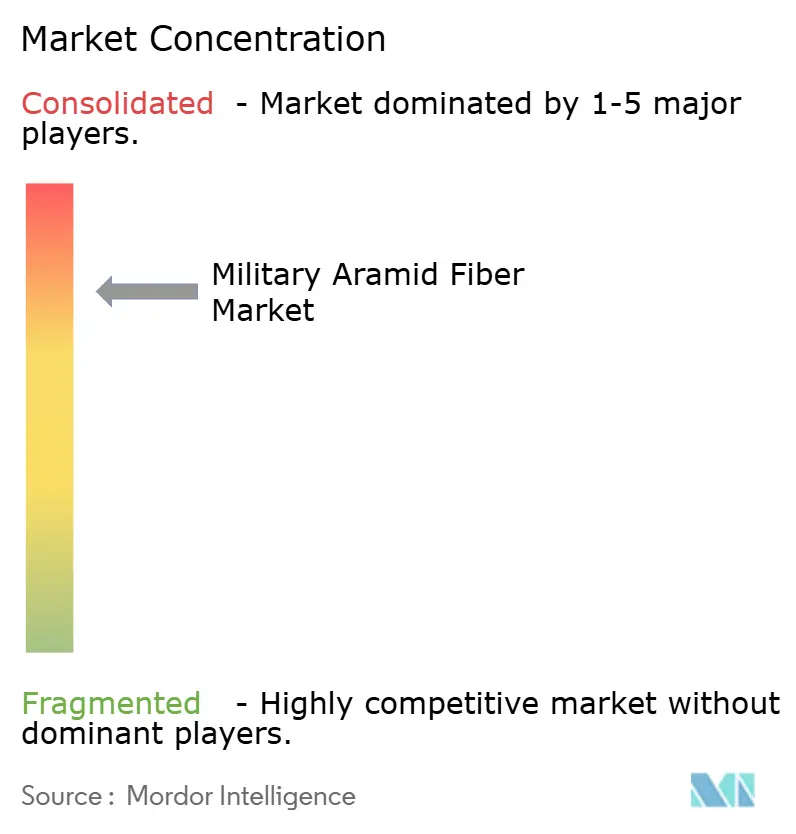
Le marché des fibres aramides militaires est consolidé, les cinq premiers acteurs étant DuPont, TEIJIN LIMITED, Kolon Industries, Inc., HS HYOSUNG ADVANCED MATERIALS et Yantai Tayho Advanced Materials Co., Ltd. Les procédures de qualification gouvernementales créent une barrière solide car les entrants doivent effectuer des tests de matériaux, de la documentation, une évaluation spécifique au programme et une vérification de la fabrication reproductible avant que les acheteurs puissent approuver une nouvelle fibre. Les fournisseurs se font donc concurrence sur la performance éprouvée des produits, la capacité de fabrication, la traçabilité, la fiabilité des livraisons, la résistance thermique et la capacité à répondre aux exigences de poids des systèmes sans perturber les conceptions de blindage établies.
DuPont a finalisé la cession de son activité Aramides, incluant Kevlar et Nomex, à Arclin en avril 2026 dans le cadre d'une transaction évaluée à 1,8 milliard USD, transférant un portefeuille bien établi à un nouveau propriétaire[1]. L'activité avait réalisé un chiffre d'affaires net de 1,3 milliard USD en 2024 et exploitait 5 sites de fabrication mondiaux au moment de la transaction, démontrant l'ampleur de la base d'actifs concernée. Ce changement de propriété préserve la pertinence des marques d'aramide établies tout en créant une nouvelle relation fournisseur que les acheteurs de défense et les fabricants de blindage doivent gérer dans le cadre des arrangements de qualification existants. TEIJIN LIMITED a lancé Twaron Next au Milipol Paris en novembre 2025 en tant que para-aramide fabriqué à partir de matières premières circulaires et biosourcées, associant une décision de développement de matériaux aux critères environnementaux apparaissant dans de plus en plus de discussions sur les achats[2]. Le produit offre des émissions de dioxyde de carbone inférieures de 25 % à la moyenne du secteur sans que l'entreprise ne signale de réduction des performances mécaniques, montrant comment la conception des produits peut affecter le positionnement concurrentiel au-delà des mesures directes de résistance.
Kolon Industries, Inc. a étendu sa capacité annuelle de para-aramide de 7 500 tonnes métriques à 15 310 tonnes métriques grâce à un investissement de 300 milliards KRW, illustrant l'ampleur du capital nécessaire pour construire une position crédible dans l'approvisionnement qualifié. Les producteurs chinois, notamment Yantai Tayho Advanced Materials Co., Ltd. et Sinochem International Corporation, poursuivent des positions commerciales compétitives en termes de coûts tout en développant des voies de qualification militaire nationales pouvant soutenir l'accès à leurs programmes de défense locaux. Cette approche peut accroître la pression sur les prix dans les grades non militaires tandis que l'accès aux programmes de défense alliés reste limité par les règles de qualification, de documentation et d'approvisionnement. Kermel et HS HYOSUNG ADVANCED MATERIALS ont la possibilité d'étendre leurs positions grce à des applications de matériaux spéciaux et de protection, mais les travaux de développement doivent s'aligner sur le long processus de validation auquel sont confrontés tous les nouveaux matériaux de défense. Le marché des fibres aramides militaires reste façonné par les cycles de test, la validation par les clients et la difficulté pratique de remplacer une fibre spécifiée dans un programme de défense opérationnel, notamment après que l'équipement a été testé et accepté.
Leaders du secteur des fibres aramides militaires
-
DuPont
-
TEIJIN LIMITED
-
Kolon Industries, Inc.
-
HS HYOSUNG ADVANCED MATERIALS
-
Yantai Tayho Advanced Materials Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des fibres d'aramide militaires Entreprises couvertes dans ce rapport
- Aramid Hpm, LLC.
- DuPont
- Honeywell International Inc.
- HS HYOSUNG ADVANCED MATERIALS
- Huvis Corp.
- Kamenskvolokno JSC
- Kermel
- Kolon Industries, Inc.
- Sinochem International Corporation
- SINOPEC YIZHENG CHEMICAL FIBRE LIMITED
- SRF Limited
- Taekwang Industrial Co., Ltd.
- TEIJIN LIMITED
- TORAY INDUSTRIES, INC.
- Toyobo MC Corporation
- Yantai Tayho Advanced Materials Co., Ltd.
Développements industriels récents dans Marché des fibres d'aramide militaires
- Juin 2026 : Arclin a collaboré avec BSST pour développer une combinaison de déminage (EOD) de nouvelle génération intégrant la technologie de fibre aramide Kevlar EXO. La combinaison légère est conçue pour améliorer la protection contre les fragments tout en réduisant la charge de l'opérateur, soutenant la demande sur le marché des fibres aramides militaires pour des équipements de protection légers et haute performance.
- Avril 2026 : DuPont a finalisé la cession de ses activités aramides Kevlar® et Nomex® à Arclin dans le cadre d'une transaction évaluée à environ 1,8 milliard USD. L'acquisition place les technologies de fibres aramides établies utilisées dans la protection balistique et les équipements de protection militaires sous la propriété d'Arclin, remodelant le paysage concurrentiel du marché des fibres aramides militaires.
Portée du rapport mondial sur le marché des fibres aramides militaires
Les fibres aramides militaires sont des fibres synthétiques haute performance conçues pour offrir une haute résistance à la traction, un faible poids, une résistance à la chaleur et une durabilité dans des environnements de défense exigeants. Elles sont utilisées dans des matériaux de protection et structurels où la résistance aux chocs, la stabilité thermique et la réduction du poids sont importantes.
Le marché des fibres aramides militaires est segmenté par type de fibre, application et géographie. Par type de fibre, le marché est segmenté en fibre para-aramide, fibre méta-aramide et autres types de fibres. Par application, le marché est segmenté en protection personnelle, blindage de véhicules et de plateformes, protection aérospatiale et aéronautique, isolation électrique, renforcement du caoutchouc et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les fibres aramides militaires dans 16 pays. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
Aperçu de la segmentation
| Fibre para-aramide |
| Fibre méta-aramide |
| Autres types de fibres |
| Protection personnelle |
| Blindage de véhicules et de plateformes |
| Protection aérospatiale et aéronautique |
| Isolation électrique |
| Renforcement du caoutchouc |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de fibre | Fibre para-aramide | |
| Fibre méta-aramide | ||
| Autres types de fibres | ||
| Par application | Protection personnelle | |
| Blindage de véhicules et de plateformes | ||
| Protection aérospatiale et aéronautique | ||
| Isolation électrique | ||
| Renforcement du caoutchouc | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des fibres aramides militaires ?
La taille du marché des fibres aramides militaires était évaluée à 1,46 milliard USD en 2026 et devrait croître de 1,56 milliard USD en 2027 pour atteindre 2,20 milliards USD d'ici 2032, à un CAGR de 7,13 % durant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de fibres aramides militaires ?
La modernisation de la protection du combattant, les systèmes de blindage plus légers, les plateformes non habitées et l'évolution des menaces de fragmentation soutiennent la demande.
Quel type de fibre détenait la plus grande part en 2026 ?
La fibre para-aramide était en tête avec une part de 64,14 % en 2026, soutenue par son utilisation dans les gilets pare-balles, les casques, les doublures de véhicules et les panneaux structurels.
Quelle application devrait progresser le plus rapidement jusqu'en 2032 ?
Le blindage de véhicules et de plateformes devrait progresser à un CAGR de 8,15 % jusqu'en 2032, les plateformes évoluant vers des conceptions de blindage composite plus légères.