
Marktgröße und Marktanteil für militärische Aramidfasern
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.56 Milliarden US-Dollar |
| Marktgröße (2032) | 2.20 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
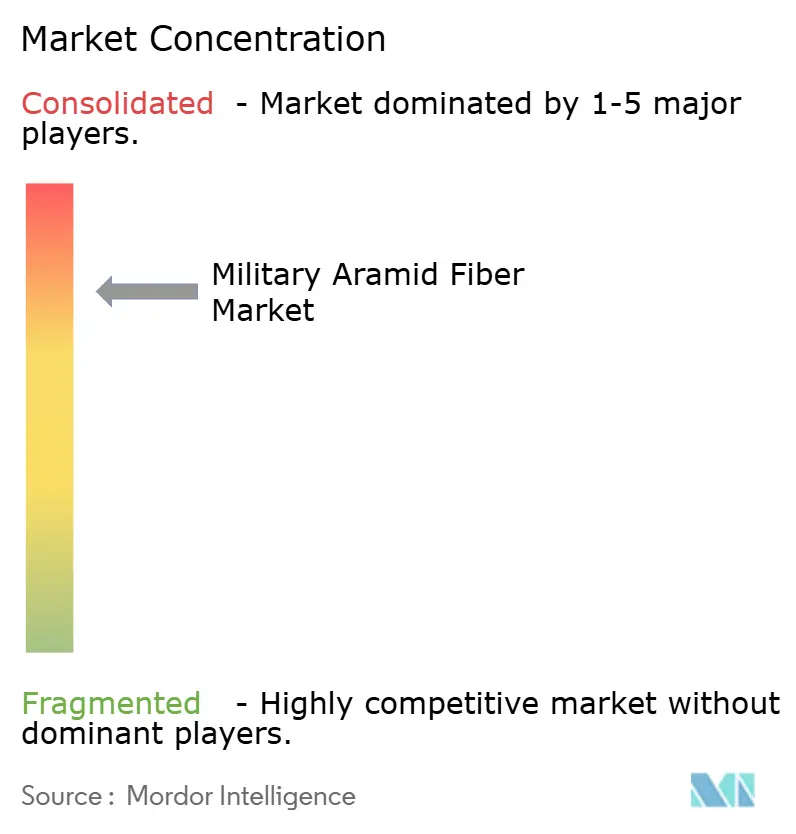
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für militärische Aramidfasern von Mordor Intelligence
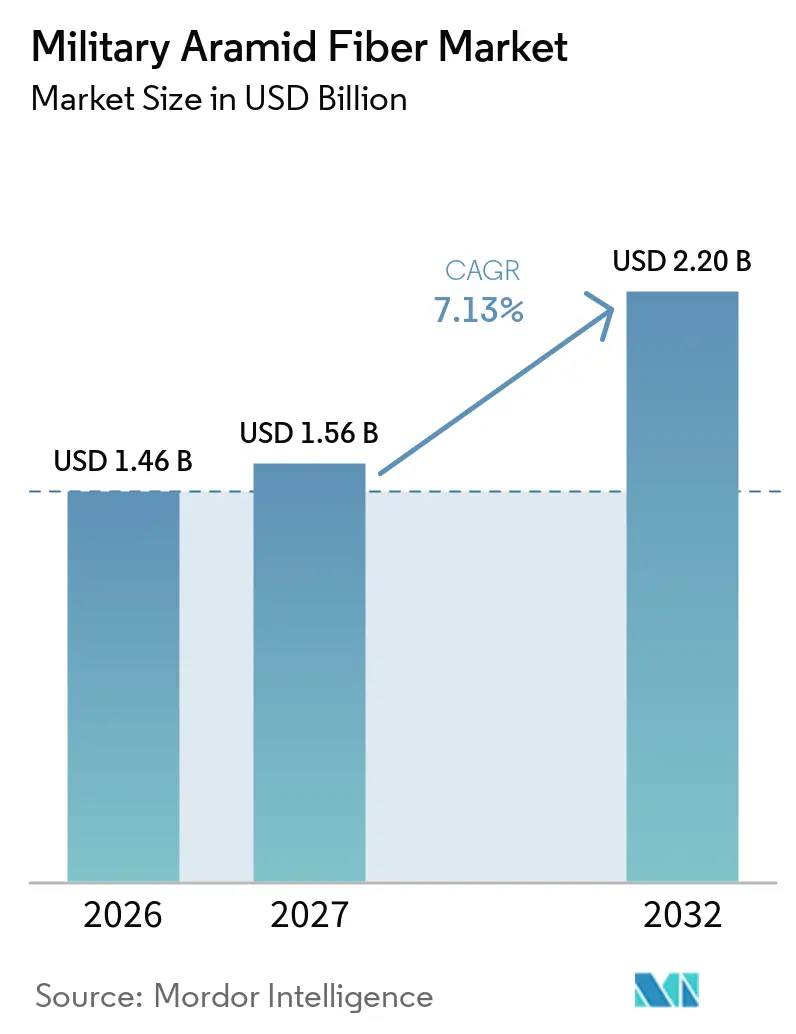
Die Marktgröße für militärische Aramidfasern wurde 2026 auf 1,46 Milliarden USD geschätzt und soll von 1,56 Milliarden USD im Jahr 2027 auf 2,20 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,13 % während des Prognosezeitraums (2027–2032). Die Verteidigungsbeschaffung behandelt hochleistungsfähige Faserspezifikationen zunehmend als Versorgungssicherheitsanforderung und nicht als routinemäßigen Materialeinkauf, der spät im Ausrüstungszyklus erfolgt. Der Markt für militärische Aramidfasern profitiert von mehrjährigen Verträgen für Soldatensysteme und geschützte Plattformen, die Faserspezifikationen, Prüfanforderungen und Versorgungserwartungen festlegen, bevor die Lieferungen beginnen. Regierungen in NATO-Ländern, im Indo-Pazifik und in anderen Verteidigungswirtschaften weiten Programme zum persönlichen Schutz aus und unterstützen damit eine stabilere Nachfragebasis als viele industrielle Faseranwendungen, während die Abhängigkeit von Einzelkäufen verringert wird. Hersteller reagieren durch Qualifizierungsarbeiten, Spezialqualitäten und emissionsärmere Ausgangsstoffe, während Käufer Leistung, Versorgungssicherheit, Lebenszyklusanforderungen und die praktische Verfügbarkeit qualifizierten Materials abwägen. Der Wettbewerb durch ultrahochmolekulares Polyethylen, Keramik und hybride Panzerung bleibt dort wichtig, wo ein geringeres Systemgewicht Priorität hat, insbesondere bei Panzerungsdesigns, die mehrere Materialien kombinieren. Für den Markt für militärische Aramidfasern macht dies die Materialqualifizierung und die Kontinuität der Versorgung ebenso relevant wie die Faserleistung.
Wichtigste Erkenntnisse des Berichts
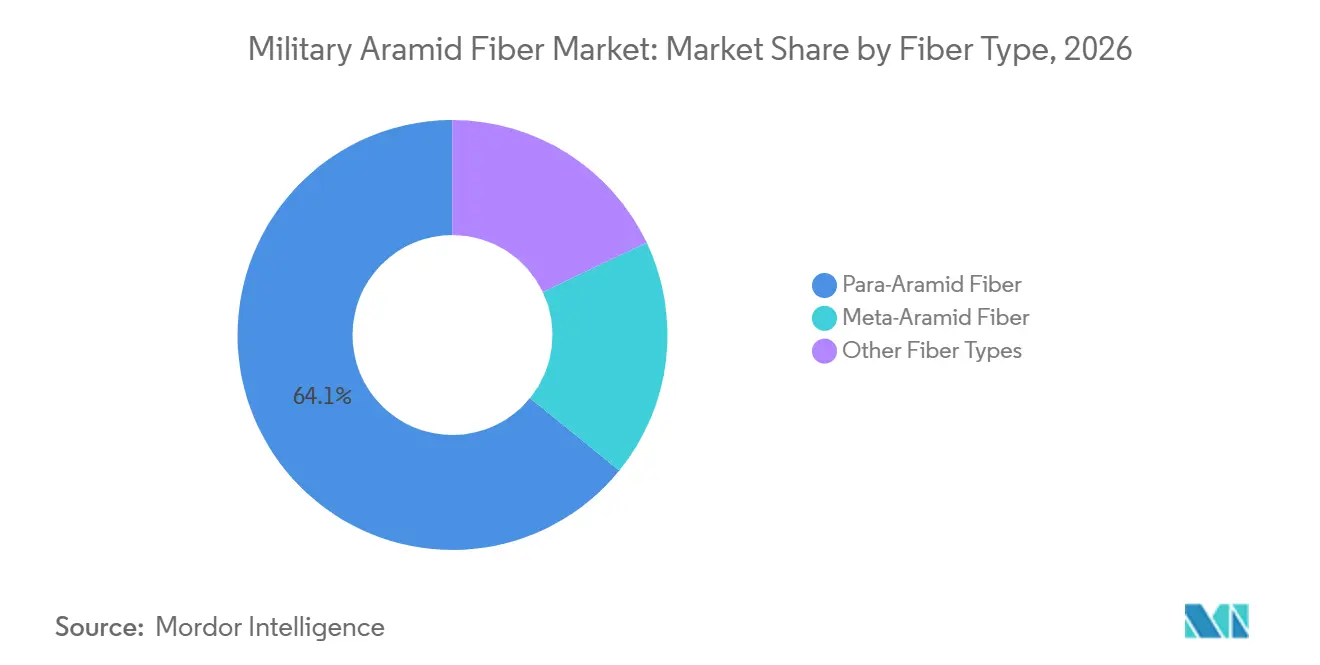
- Nach Fasertyp hielt Para-Aramidfaser 2026 einen Marktanteil von 64,14 % am Markt für militärische Aramidfasern, während Meta-Aramidfaser bis 2032 mit einer CAGR von 7,74 % wachsen soll.
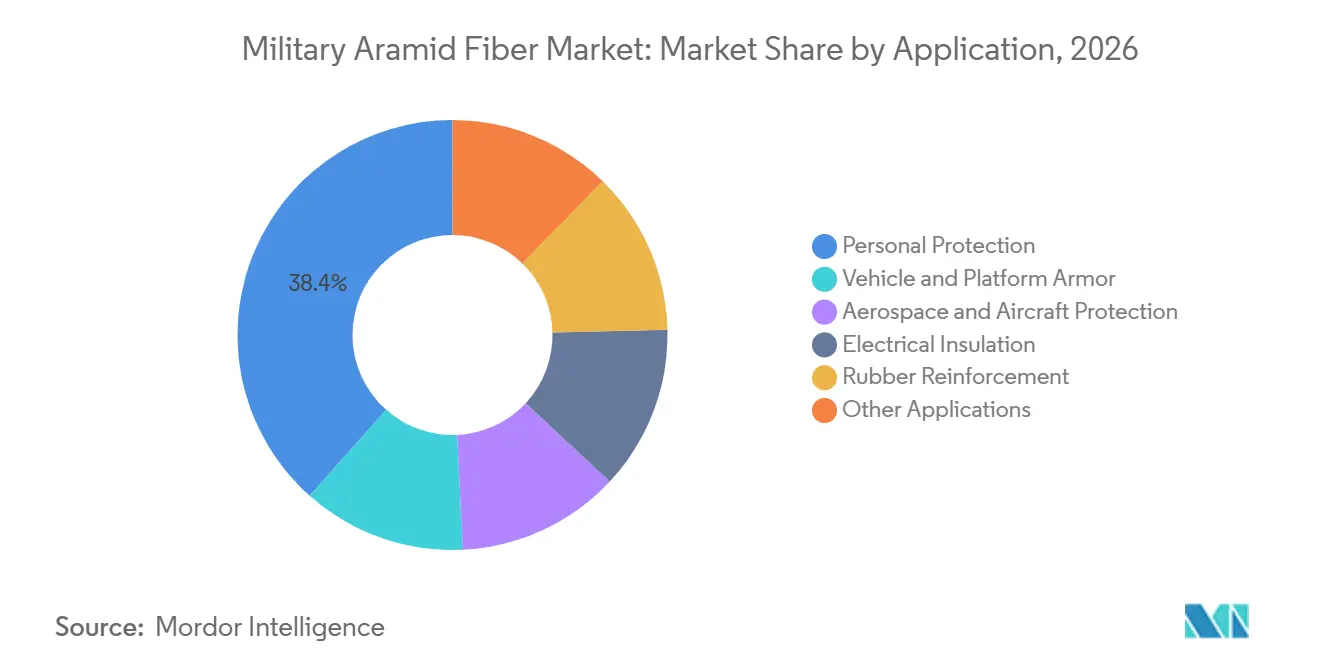
- Nach Anwendung hielt persönlicher Schutz 2026 einen Marktanteil von 38,45 % am Markt für militärische Aramidfasern, während Fahrzeug- und Plattformpanzerung bis 2032 mit einer CAGR von 8,15 % wachsen soll.
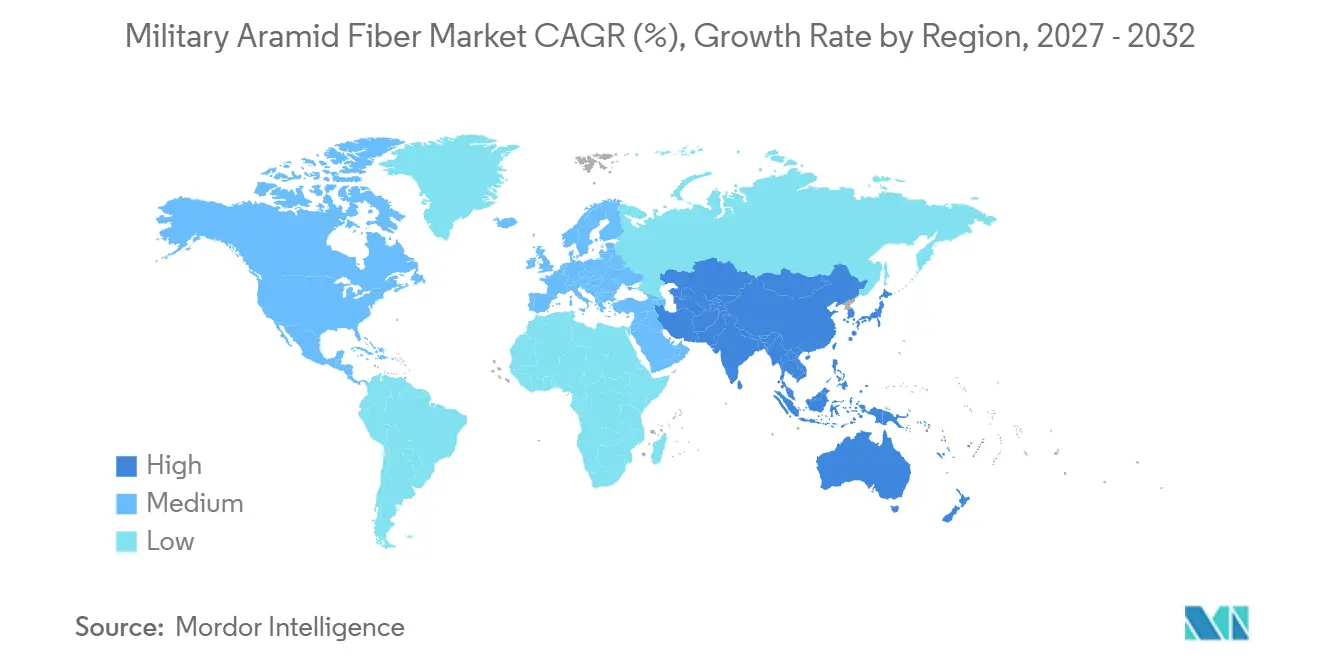
- Nach Geografie hielt Asien-Pazifik 2026 einen Marktanteil von 37,18 % am Markt für militärische Aramidfasern und soll bis 2032 mit einer CAGR von 8,02 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Verteidigungsbeschaffung und Modernisierung des Soldatenschutzes | +2.4% | Global, angeführt von Nordamerika, APAC-Kernregion (Indien, Japan, Südkorea) | Kurzfristig (≤ 2 Jahre) |
| Gewichtsreduzierung von Panzerungssystemen für Mobilität und Nutzlast | +1.7% | Nordamerika und EU, Ausstrahlungseffekte auf APAC | Mittelfristig (2–4 Jahre) |
| Ausbau der Militärluftfahrt, unbemannter Luftfahrzeuge und unbemannter Plattformen | +1.2% | Global, mit früher Einführung in Nordamerika und China | Mittelfristig (2–4 Jahre) |
| Sich verändernde ballistische, Splitter- und Drohnenbedrohungsprofile | +0.9% | Global, mit erhöhter Dringlichkeit in Europa und APAC | Kurzfristig (≤ 2 Jahre) |
| Inländische Qualifizierung und Lokalisierung der strategischen Faserversorgung | +0.7% | APAC-Kernregion (Südkorea, Indien), Ausstrahlungseffekte auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verteidigungsbeschaffung und Modernisierung des Soldatenschutzes
Die Ausweitung der Verteidigungsbudgets in NATO-Ländern und im Indo-Pazifik unterstützt längere Beschaffungsprogramme für Körperpanzerungen, ballistische Helme und Kampftraglasten, wobei die Materialauswahl neben Systemtests und Ausrüstungsverfügbarkeit berücksichtigt wird. Der Markt für militärische Aramidfasern ist mit diesen Programmen verknüpft, da Schutzanforderungen häufig Materialeigenschaften spezifizieren, die Para-Aramid- und hybride Aramidsysteme in etablierten Ausrüstungskonfigurationen erfüllen können. Beschaffungsteams nutzen längere Liefervereinbarungen, um das Risiko von Unterbrechungen bei der Verfügbarkeit qualifizierter Fasern zu reduzieren, insbesondere wenn ein Programm ein bestimmtes Material erfordert, das nicht ohne Weiteres ersetzt werden kann. Dieser Ansatz gibt Herstellern einen klareren Überblick über die Nachfrage, bevor fertige Ausrüstung die Nutzer erreicht, und ermöglicht es Panzerungslieferanten, die Produktion auf der Grundlage definierter technischer Anforderungen zu planen. Japans Verteidigungsaufbau umfasst persönlichen Schutz, unbemannte Systeme und Raketenprogramme, die hochleistungsfähige Fasern an verschiedenen Punkten ihrer Lieferketten und über verschiedene Ausrüstungslebenszyklen hinweg einsetzen. Die daraus resultierende Vertragsstruktur unterstützt eine dauerhaftere Nachfragebasis für den Markt für militärische Aramidfasern als einmalige Ausrüstungskäufe, selbst wenn einzelne Bestellpläne variieren.
Gewichtsreduzierung von Panzerungssystemen für Mobilität und Nutzlast
Schutzausrüstung kann die Last eines vollausgerüsteten abgesessenen Soldaten um mehr als 40 kg erhöhen, was die Ausdauer verringern, die Bewegung beeinträchtigen und das Risiko von Muskel-Skelett-Verletzungen bei längeren Einsätzen erhöhen kann. Para-Aramid-Fahrzeugpanelsysteme können das Gewicht im Vergleich zu gleichwertigen Stahllösungen in geschichteten Designs um 30 % bis 60 % reduzieren und geben Fahrzeugdesignern mehr Flexibilität bei der Massenverteilung auf der Plattform. Eine 2025 veröffentlichte, von Fachleuten begutachtete Bewertung ergab, dass eine Hybridkonfiguration aus Twaron und ultrahochmolekularem Polyethylen die Schutzanforderungen der NATO-Standardisierungsvereinbarung (STANAG) 4569 Stufe I erfüllte und dabei die strukturelle Integrität über die getesteten flächenbezogenen Gewichtskonfigurationen hinweg aufrechterhielt. Teijin Limited brachte Twaron Next im November 2025 mit einer mechanischen Leistung vergleichbar mit Standard-Twaron und 25 % geringeren Kohlendioxidemissionen als der Branchendurchschnitt auf den Markt. Diese Eigenschaften geben Beschaffungsteams die Möglichkeit, Mobilität, Haltbarkeit und Umweltanforderungen neben der ballistischen Leistung bei der Bewertung von Ausrüstungsalternativen zu berücksichtigen. Der Markt für militärische Aramidfasern kann auch von geringerer Panzerungsmasse profitieren, was leichtere taktische Fahrzeuge, tragbare Sensorsysteme und Designs für unbemannte Bodenfahrzeuge ermöglicht, die andernfalls mit Nutzlastbeschränkungen konfrontiert wären.
Ausbau der Militärluftfahrt, unbemannter Luftfahrzeuge und unbemannter Plattformen
Das Wachstum unbemannter Systeme schafft einen Nachfragekanal, der auf größeren Plattformflotten statt auf der Materialintensität einzelner bemannter Plattformen basiert und damit das Muster der Nachfrage nach Verbundwerkstoffen verändert. Aramidbewehrte Verbundwerkstoffpaneele können in taktischen unbemannten Luftfahrzeugrümpfen eingesetzt werden, bei denen geringes Gewicht, Schlagfestigkeit und eine reduzierte Radarsignatur wichtige Designüberlegungen sind. Eine 2024 veröffentlichte, von Fachleuten begutachtete Studie berichtete, dass Polypropylen- und Polyethylenverbundwerkstoffe, die mit siliziumdioxidmodifizierten Aramidfasern verstärkt wurden, einen Anstieg der Zugfestigkeit um 20 % und eine Verbesserung des Moduls um 36 % bis 52 % für Rumpfabdeckungen kleiner unbemannter Luftfahrzeuge verzeichneten. Selbst ein bescheidener Aramidanteil pro Einheit kann sich summieren, wenn Beschaffungsprogramme auf große Flotten ausgeweitet werden, insbesondere wenn ein Programm Ersatzrümpfe und Ersatzteile erfordert. Die Militärluftfahrt verwendet Aramidmaterialien auch in thermischen Barrieren von Triebwerksgondeln, Splitterschutzauskleidungen in Hubschrauberkabinen und Strukturpaneelen für Seefernaufklärer, die in anspruchsvollen Umgebungen operieren. Der Markt für militärische Aramidfasern bedient daher Anwendungen, bei denen Lieferantenqualifizierungsbeziehungen sich über lange Ausrüstungslebenszyklen erstrecken können und bei denen Designänderungen eine Materialvalidierung erfordern.
Sich verändernde ballistische, Splitter- und Drohnenbedrohungsprofile
Angriffe durch Drohnen aus der Egoperspektive verändern die Schutzanforderungen, da ihre Sprengladungen Splittermuster erzeugen können, die sich von denen konventioneller ballistischer Bedrohungen unterscheiden, und Ausrüstung aus verschiedenen Richtungen gefährden können. Aramidgewebe absorbieren Energie durch Reibung und behalten eine stabile Lastreaktion bei, was ihren Einsatz in Schutzsystemen unterstützt, die Splittern, Explosionseffekten und wiederholter Betriebsbelastung ausgesetzt sind. Eine 2025 durchgeführte Computerstudie ergab, dass Hybridkonfigurationen mit Aramidfaserverbundwerkstoffen den übertragenen Druck in modellierten Schutzgitterkonstruktionen für Sprengladungen von Drohnen aus der Egoperspektive um 78 % reduzierten. Diese Arbeit unterstützt die weitere Entwicklung geschichteter Schutzsysteme anstelle der Abhängigkeit von einem einzigen Material, wenn Bedrohungen Explosion, Splitter und Aufprall kombinieren. Der Markt für militärische Aramidfasern kann von überarbeiteten Panzerungsspezifikationen profitieren, da Streitkräfte drohnenbezogene Splitter, Überdruck und konventionelle Bedrohungen gemeinsam in demselben Schutzpaket adressieren. Wiederkehrende Materialtests und Qualifizierungen können auch etablierte Lieferanten begünstigen, die bereits validierte Verteidigungsproduktpositionen innehaben und Aktualisierungen unterstützen können, ohne den vollständigen Genehmigungsprozess neu zu starten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapitalintensive Para-Aramid-Produktion und Qualifizierungskosten | -1.4% | Global, am stärksten ausgeprägt in Märkten außerhalb etablierter Versorgungszentren (Naher Osten und Afrika, Südamerika) | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch ultrahochmolekulares Polyethylen, Keramik und hybride Panzerungssysteme | -1.1% | Nordamerika und EU, Ausstrahlungseffekte auf APAC | Mittelfristig (2–4 Jahre) |
| Konzentrierte Versorgung mit verteidigungsqualifizierten Hochleistungsfasern | -0.8% | Global, am stärksten ausgeprägt für nicht alliierte Beschaffungsstellen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapitalintensive Para-Aramid-Produktion und Qualifizierungskosten
Die Para-Aramid-Herstellung erfordert eine Polymerisation unter trockenen Bedingungen und eine genaue Kontrolle der Molekulargewichtsverteilung, was den Prozess von der Erstproduktion bis zur Qualitätssicherung technisch anspruchsvoll macht. Diese Anforderungen machen neue Anlagen im Verhältnis zu ihrer Produktion kapitalintensiv, was die qualifizierte Versorgungsbasis für Verteidigungskäufer einschränkt und die Eintrittskosten für neue Hersteller erhöht. Neue Marktteilnehmer stehen zudem vor langen Verteidigungstests, bevor eine Faser für den Programmeinsatz zugelassen werden kann, selbst nachdem der Herstellungsprozess etabliert ist. Ballistische Tests, Haltbarkeitsbewertungen und Überprüfungen der Lieferkettendokumentation können 18 bis 36 Monate dauern, bevor eine Genehmigung erteilt wird, was den Zeitraum verlängert, bevor eine Investition Verteidigungskunden bedienen kann. Dies begrenzt, wie schnell der Markt für militärische Aramidfasern Kapazitäten aufbauen kann, wenn die Verteidigungsnachfrage steigt, und kann Druck auf Budgets im Rahmen von Festpreisausrüstungsverträgen ausüben.
Wettbewerb durch ultrahochmolekulares Polyethylen, Keramik und hybride Panzerungssysteme
Systeme aus ultrahochmolekularem Polyethylen konkurrieren mit Para-Aramid in weicher Panzerung, Hartpanzerungsunterstützung und Fahrzeugsplitterschutzauskleidungen, insbesondere dort, wo Ausrüstungsdesigner ein geringeres Gewicht priorisieren. Ihre hohe spezifische Festigkeit ist besonders relevant bei Helmen und Fahrzeugschutz, wo das Verhältnis von Gewicht zu Schutzleistung zentral für die Designentscheidung ist und die Plattformmobilität beeinflussen kann. Eine 2025 in Scientific Reports veröffentlichte Studie bewertete Panzerungskonfigurationen aus Borcarbid und ultrahochmolekularem Polyethylen bei flächenbezogenen Dichten, die eine Substitution von Hartpanzerung zu einer Materialüberlegung machen. Para-Aramid behält Vorteile bei thermischer Stabilität, Flammbeständigkeit und etablierter Verteidigungsqualifizierungsgeschichte, die unter anspruchsvollen Betriebsbedingungen weiterhin von Bedeutung sind. Diese Eigenschaften bleiben relevant, wo Umgebungsbedingungen oder Vertragsspezifikationen den Einsatz von Polyethylenalternativen einschränken und eine nachgewiesene Leistungshistorie erfordern. Der Markt für militärische Aramidfasern sieht sich dennoch einem engeren Anwendungsbereich gegenüber, in dem Aramid die unbestrittene Materialwahl ist, insbesondere bei Hartpanzerungssystemen, was Hersteller dazu zwingt, sich auf Anwendungsfälle zu konzentrieren, in denen ihre Materialeigenschaften entscheidend sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fasertyp:
Para-Aramid führt, während Meta-Aramid schneller wächstPara-Aramidfaser hielt 2026 einen Anteil von 64,14 % am Markt für militärische Aramidfasern. Ihre Position spiegelt eine validierte ballistische Testhistorie, staatlich qualifizierte Zulassungen und den Einsatz in Körperpanzerungspaneelen, Helmprepregs, Fahrzeugsplitterschutzauskleidungen und strukturellen Verbundwerkstoffpaneelen wider. Para-Aramid kann eine Zugfestigkeit liefern, die 5- bis 6-mal so hoch ist wie die von Stahldraht, und Temperaturen über 500 °C standhalten. Teijin Limited führte Twaron Next im November 2025 ein und verwendete dabei kreislaufwirtschaftliche und biobasierte Rohstoffe, während die angegebene mechanische Leistung beibehalten wurde. Die um 25 % geringeren Kohlendioxidemissionen des Produkts im Vergleich zum Branchendurchschnitt deuten darauf hin, dass Umweltkriterien bei künftigen Beschaffungsentscheidungen mehr Gewicht erhalten könnten.
Meta-Aramidfaser soll bis 2032 in der Branche für militärische Aramidfasern mit einer CAGR von 7,74 % wachsen. Sie wird in flammhemmenden Kampfuniformen, militärischen Fluganzügen und Textilschichten verwendet, die für ballistischen, thermischen und chemischen Schutz ausgelegt sind. Die Marktgröße für militärische Aramidfasern für diese Materialgruppe wird durch Bekleidungssysteme gestützt, die mehrere Schutzeigenschaften in einer Konstruktion erfordern. Kermel bedient den militärischen Meta-Aramidbedarf in feuerschützenden Anwendungen, während andere Fasertypen gemischte Garne und Aramid-Keramik-Verbundwerkstoffe umfassen. Qualitätsmanagementsysteme und NATO-STANAG-Anforderungen fungieren als wichtige Filter für die staatliche Beschaffung, während neue Lieferanten mit Qualifizierungszyklen von bis zu 24 Monaten konfrontiert sein können, bevor sie für Programme zugelassen werden, was die Position etablierter Anbieter stärkt, selbst wenn die Nachfrage steigt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Persönlicher Schutz hält die größte Position, während Fahrzeug- und Plattformpanzerung wächstPersönlicher Schutz hielt 2026 einen Anteil von 38,45 % am Markt für militärische Aramidfasern. Modernisierungsprogramme für Soldatensysteme in den Vereinigten Staaten, Indien, Japan, Südkorea und NATO-Mitgliedern in Europa unterstützen die Nachfrage nach Körperpanzerungen und Helmen. Die Marktgröße für militärische Aramidfasern im Bereich persönlicher Schutz hängt von wiederkehrenden Ausrüstungsersatzzyklen und überarbeiteten Bereitschaftsanforderungen ab. Luft- und Raumfahrt- sowie Flugzeugschutz bietet zusätzliche Nachfrage durch Splitterschutzauskleidungen in Hubschrauberkabinen, Strukturen militärischer Transportflugzeuge und Paneele für taktische unbemannte Luftfahrzeuge. Elektroisolierung und Gummiverstärkung sind kleinere militärische Anwendungen, darunter Hochspannungsschutz für Fahrzeuge und hitzebeständige Kettenfahrzeugkomponenten, während andere Anwendungen Explosionsschutzpaneele, nanobewehrte Aramidverbundwerkstoffe und aramidbbasierte Schiffsverankerungskomponenten in früheren Kommerzialisierungsstadien umfassen.
Fahrzeug- und Plattformpanzerung soll bis 2032 mit einer CAGR von 8,15 % wachsen. Diese Nachfrage spiegelt einen Wandel von Fahrzeugdesigns mit Stahlmonocoque hin zu Verbundpanzerungssystemen wider, die die Masse reduzieren können, während sie aktuelle Bedrohungsanforderungen erfüllen. Eine 2025 durchgeführte Studie ergab, dass hybride Paneele aus Para-Aramid und ultrahochmolekularem Polyethylen die erforderliche Leistung gegen 7,62-mm-NATO-Vollmantelgeschosse bei zertifizierten flächenbezogenen Dichten aufrechterhielten. Aramidbewehrte Paneele können in leichten taktischen Fahrzeugen, gepanzerten Mannschaftstransportwagen und Marinepatrouillenbooten eingesetzt werden, während eine geringere Panzerungsmasse die Betriebsreichweite verlängern oder die Nutzlastkapazität bei unbemannten Bodenfahrzeugen erhalten kann. Diese Anwendung unterstützt das Wachstum in der Branche für militärische Aramidfasern, da Plattformdesigner Mobilität und Systemintegration stärker gewichten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für militärische Aramidfasern
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 37,18 % am Markt für militärische Aramidfasern und wird voraussichtlich bis 2032 mit einer CAGR von 8,02 % wachsen, womit die Region sowohl die größte gemeldete Position als auch die schnellste prognostizierte regionale Expansion aufweist. China und Indien tragen wesentlich zur Ausweitung der Fertigungskapazitäten in der Region bei, während Yantai Tayho Advanced Materials Co., Ltd. und Sinochem International Corporation ihre Meta-Aramid- und Para-Aramid-Produktion für militärische und telekommunikative Anwendungen ausbauen. Japans Programm zur Verteidigungsstärkung unterstützt die Nachfrage nach persönlichem Schutz, unbemannten Systemen und Raketenprogrammen, die Hochleistungsfasern an verschiedenen Punkten ihrer Lieferketten und in verschiedenen Phasen des Gerätelebenszyklus einsetzen. Langfristige Lieferantenbeziehungen mit qualifizierten Anbietern prägen auch den regionalen Einkauf, da Käufer Kontinuität bei einem Material benötigen, das innerhalb eines gesamten Schutzsystems bewertet wird. Südkoreas Lokalisierungsbemühungen können inländischen Herstellern wie Kolon Industries, Inc. und Taekwang Industrial Co., Ltd. einen Beschaffungsvorteil verschaffen, insbesondere dort, wo die inländische Versorgung Teil einer umfassenderen strategischen Materialpolitik ist.
Nordamerikanischer Markt für militärische Aramidfasern
Nordamerika bleibt ein wichtiges Beschaffungszentrum, da das Verteidigungsministerium der Vereinigten Staaten Körperschutzwesten, ballistische Helme und Plattformschutzsysteme in großem Umfang über etablierte Ausrüstungsprogramme beschafft. Programme der US-Armee erfordern Schutzsysteme, die den Standards des National Institute of Justice entsprechen, was die Nachfrage nach Para-Aramid im persönlichen Schutz aufrechterhält und hohe Anforderungen an Ersatzmaterialien stellt. Langfristige Liefervereinbarungen zwischen Faserherstellern und führenden Rüstungsunternehmen bieten Nachfragetransparenz, setzen Lieferanten jedoch auch einer Volatilität der Inputkosten aus, wenn sich die Materialkosten während der Vertragslaufzeiten verändern. Kanada und Mexiko tragen durch Modernisierungsmaßnahmen im Bereich der Polizei- und Grenzsicherheit zur Nachfrage bei, obwohl ihr Beschaffungsvolumen geringer ist als das der Vereinigten Staaten. Der Markt für militärische Aramidfasern in Nordamerika steht auch im direkten Wettbewerb mit Systemen aus ultrahochmolekularem Polyethylen, was thermische Leistung, Qualifizierungshistorie, Liefersicherheit und Integrationswissen zu wichtigen Differenzierungsmerkmalen für Aramidhersteller macht.
Markt für militärische Aramidfasern in EMEA und Südamerika
Europa wird durch höhere Verteidigungsinvestitionen und das Interesse an zirkulären Materialsystemen für Schutzkleidung gestützt, einschließlich eines stärkeren Fokus auf das Materialmanagement nach der Nutzung. Die europäischen Produktionsanlagen von Teijin Limited und die feuerschützenden Materialien von Kermel decken den regionalen Bedarf an persönlichem Schutz und unterstreichen die Bedeutung etablierter lokaler Lieferbeziehungen. Der Markt für militärische Aramidfasern profitiert dort, wo Beschaffungsspezifikationen eine lange Lebensdauer, Hitzebeständigkeit, nachgewiesenes Materialhandling und die Fähigkeit des Herstellers zur Rückverfolgbarkeit anerkennen. Südamerika sowie der Nahe Osten und Afrika bleiben kleinere Nachfragebereiche, wobei Modernisierungsprogramme in Brasilien, Saudi-Arabien und Südafrika die Einführung NATO-kompatibler Standards für persönlichen Schutz unterstützen. Dies lässt Raum für Lieferanten, die lokalen Support, zuverlässigen Zugang zu geprüften Materialien und für die öffentliche Beschaffung geeignete Dokumentation anbieten können.
Wettbewerbslandschaft
Der Markt für militärische Aramidfasern ist konsolidiert, wobei die fünf größten Akteure DuPont, TEIJIN LIMITED, Kolon Industries, Inc., HS HYOSUNG ADVANCED MATERIALS und Yantai Tayho Advanced Materials Co., Ltd. umfassen. Staatliche Qualifizierungsverfahren schaffen eine starke Markteintrittsbarriere, da Neueinsteiger Materialtests, Dokumentation, programmspezifische Bewertungen und wiederholbare Fertigungsverifizierungen abschließen müssen, bevor Käufer eine neue Faser genehmigen können. Lieferanten konkurrieren daher auf der Grundlage nachgewiesener Produktleistung, Fertigungskapazität, Rückverfolgbarkeit, Lieferzuverlässigkeit, Wärmebeständigkeit und der Fähigkeit, Systemgewichtsanforderungen zu erfüllen, ohne etablierte Panzerungsdesigns zu stören.
DuPont schloss im April 2026 die Veräußerung seines Aramidgeschäfts, einschließlich Kevlar und Nomex, an Arclin in einer Transaktion im Wert von 1,8 Milliarden USD ab und übertrug damit ein gut etabliertes Portfolio an einen neuen Eigentümer[1]. Das Geschäft erzielte 2024 einen Nettoumsatz von 1,3 Milliarden USD und betrieb zum Zeitpunkt der Transaktion 5 globale Produktionsstandorte, was den Umfang der beteiligten Vermögensbasis verdeutlicht. Dieser Eigentümerwechsel bewahrt die Relevanz etablierter Aramidmarken und schafft gleichzeitig eine neue Lieferantenbeziehung, die Verteidigungskäufer und Panzerungshersteller über bestehende Qualifizierungsvereinbarungen verwalten müssen. TEIJIN LIMITED stellte Twaron Next auf der Milipol Paris im November 2025 als Para-Aramid vor, der mit kreislaufwirtschaftlichen und biobasierten Ausgangsstoffen hergestellt wird und damit eine Materialentwicklungsentscheidung mit den Umweltkriterien verknüpft, die in immer mehr Beschaffungsdiskussionen auftauchen[2]. Das Produkt bietet 25 % geringere Kohlendioxidemissionen als der Branchendurchschnitt, ohne dass das Unternehmen eine Verringerung der mechanischen Leistung meldet, und zeigt, wie Produktdesign die Wettbewerbspositionierung über direkte Festigkeitsmessungen hinaus beeinflussen kann.
Kolon Industries, Inc. erweiterte die jährliche Para-Aramid-Kapazität durch eine Investition von 300 Milliarden KRW von 7.500 Tonnen auf 15.310 Tonnen und veranschaulicht damit den Kapitalumfang, der erforderlich ist, um eine glaubwürdige Position in der qualifizierten Versorgung aufzubauen. Chinesische Hersteller, darunter Yantai Tayho Advanced Materials Co., Ltd. und Sinochem International Corporation, verfolgen kostenkonkurrenzfähige kommerzielle Positionen und entwickeln gleichzeitig inländische Militärqualifizierungswege, die den Zugang zu ihren lokalen Verteidigungsprogrammen unterstützen können. Dieser Ansatz kann den Preisdruck bei nicht-militärischen Qualitäten erhöhen, während der Zugang zu alliierten Verteidigungsprogrammen durch Qualifizierungs-, Dokumentations- und Versorgungsregeln eingeschränkt bleibt. Kermel und HS HYOSUNG ADVANCED MATERIALS haben die Möglichkeit, ihre Positionen durch Spezial- und Schutzanwendungen auszubauen, aber die Entwicklungsarbeit muss mit dem langwierigen Validierungsprozess in Einklang gebracht werden, dem alle neuen Verteidigungsmaterialien gegenüberstehen. Der Markt für militärische Aramidfasern wird weiterhin durch Testzyklen, Kundenvalidierung und die praktische Schwierigkeit geprägt, eine spezifizierte Faser in einem laufenden Verteidigungsprogramm zu ersetzen, insbesondere nachdem Ausrüstung getestet und abgenommen wurde.
Marktführer in der Branche für militärische Aramidfasern
-
DuPont
-
TEIJIN LIMITED
-
Kolon Industries, Inc.
-
HS HYOSUNG ADVANCED MATERIALS
-
Yantai Tayho Advanced Materials Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für militärische Aramidfasern Unternehmen in diesem Bericht
- Aramid Hpm, LLC.
- DuPont
- Honeywell International Inc.
- HS HYOSUNG ADVANCED MATERIALS
- Huvis Corp.
- Kamenskvolokno JSC
- Kermel
- Kolon Industries, Inc.
- Sinochem International Corporation
- SINOPEC YIZHENG CHEMICAL FIBRE LIMITED
- SRF Limited
- Taekwang Industrial Co., Ltd.
- TEIJIN LIMITED
- TORAY INDUSTRIES, INC.
- Toyobo MC Corporation
- Yantai Tayho Advanced Materials Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für militärische Aramidfasern
- Juni 2026: Arclin arbeitete mit BSST zusammen, um einen Kampfmittelräumanzug der nächsten Generation (EOD) zu entwickeln, der Kevlar EXO Aramidfasertechnologie verwendet. Der leichte Anzug ist darauf ausgelegt, den Splitterschutz zu verbessern und gleichzeitig die Belastung des Bedieners zu reduzieren, was die Nachfrage im Markt für militärische Aramidfasern nach leichter, hochleistungsfähiger Schutzausrüstung unterstützt.
- April 2026: DuPont schloss die Veräußerung seiner Kevlar®- und Nomex®-Aramidgeschäfte an Arclin in einer Transaktion im Wert von rund 1,8 Milliarden USD ab. Die Übernahme bringt etablierte Aramidfasertechnologien, die in ballistischem Schutz und militärischer Schutzausrüstung eingesetzt werden, unter die Eigentümerschaft von Arclin und verändert die Wettbewerbslandschaft des Marktes für militärische Aramidfasern.
Berichtsumfang des globalen Marktes für militärische Aramidfasern
Militärische Aramidfasern sind hochleistungsfähige synthetische Fasern, die für hohe Zugfestigkeit, geringes Gewicht, Hitzebeständigkeit und Haltbarkeit in anspruchsvollen Verteidigungsumgebungen ausgelegt sind. Sie werden in Schutz- und Strukturmaterialien eingesetzt, bei denen Schlagfestigkeit, thermische Stabilität und Gewichtsreduzierung wichtig sind.
Der Markt für militärische Aramidfasern ist nach Fasertyp, Anwendung und Geografie segmentiert. Nach Fasertyp ist der Markt in Para-Aramidfaser, Meta-Aramidfaser und andere Fasertypen unterteilt. Nach Anwendung ist der Markt in persönlichen Schutz, Fahrzeug- und Plattformpanzerung, Luft- und Raumfahrt- sowie Flugzeugschutz, Elektroisolierung, Gummiverstärkung und andere Anwendungen unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für militärische Aramidfasern in 16 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) erstellt.
Segmentierungsübersicht
| Para-Aramidfaser |
| Meta-Aramidfaser |
| Andere Fasertypen |
| Persönlicher Schutz |
| Fahrzeug- und Plattformpanzerung |
| Luft- und Raumfahrt- sowie Flugzeugschutz |
| Elektroisolierung |
| Gummiverstärkung |
| Andere Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Fasertyp | Para-Aramidfaser | |
| Meta-Aramidfaser | ||
| Andere Fasertypen | ||
| Nach Anwendung | Persönlicher Schutz | |
| Fahrzeug- und Plattformpanzerung | ||
| Luft- und Raumfahrt- sowie Flugzeugschutz | ||
| Elektroisolierung | ||
| Gummiverstärkung | ||
| Andere Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für militärische Aramidfasern?
Die Marktgröße für militärische Aramidfasern wurde 2026 auf 1,46 Milliarden USD geschätzt und soll von 1,56 Milliarden USD im Jahr 2027 auf 2,20 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,13 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach militärischen Aramidfasern an?
Die Modernisierung des Soldatenschutzes, leichtere Panzerungssysteme, unbemannte Plattformen und sich verändernde Splitterbedrohungen unterstützen die Nachfrage.
Welcher Fasertyp hielt 2026 den größten Anteil?
Para-Aramidfaser führte 2026 mit einem Anteil von 64,14 %, unterstützt durch ihren Einsatz in Körperpanzerungen, Helmen, Fahrzeugauskleidungen und Strukturpaneelen.
Welche Anwendung soll bis 2032 am schnellsten wachsen?
Fahrzeug- und Plattformpanzerung soll bis 2032 mit einer CAGR von 8,15 % wachsen, da Plattformen auf leichtere Verbundpanzerungsdesigns umstellen.